
インドのエネルギー改修ツール市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
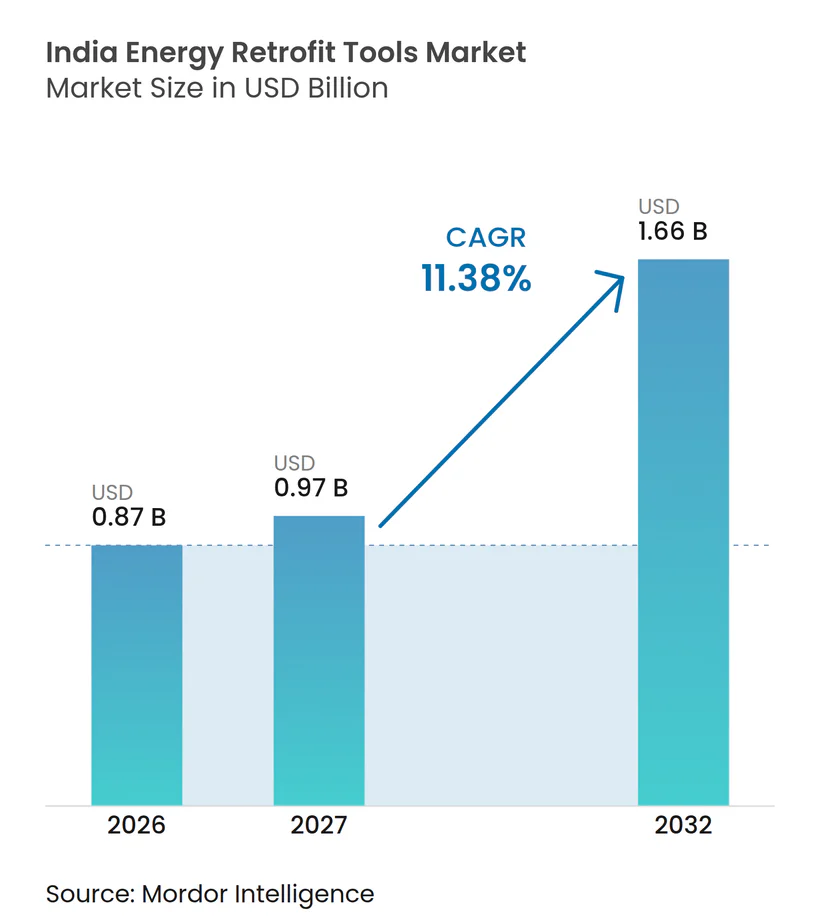
| 基準年の市場規模 (2026) | 0.87 十億米ドル |
| 市場規模 (2027) | 0.97 十億米ドル |
| 市場規模 (2032) | 1.66 十億米ドル |
| 成長率 (2027 - 2032) | 11.38 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドのエネルギー改修ツール市場分析
インドのエネルギー改修ツール市場規模は、2026年の8.7億米ドルから2027年には9.7億米ドルに増加し、2027年から2032年にかけてCAGR 11.38%で2032年までに16.6億米ドルに達する見込みです。インドのエネルギー改修ツール市場は、商業用電力コストの上昇、建築基準法の要件、接続センサーの普及、および性能向上が必要な老朽化した建物の大規模なストックによって支えられています。電力省の2026年7月の改正草案は、20,000平方メートルを超える建物に対してエネルギー効率局の3つ星から5つ星評価を提案しており、大規模オフィス、商業施設、住宅の改修要件を強化することになります[1]。建物のエネルギーデータは、コンプライアンス、運用管理、および報告が測定されたパフォーマンスに依存するようになったため、所有者にとってより重要になっています。したがって、インドのエネルギー改修ツール市場は、監査、計量、建物制御、およびパフォーマンス報告を接続する製品を優先する傾向があります。競争は個々のデバイスを超えて、技術の展開を検証済みのエネルギー結果に結びつけるサービス形態へと移行しています。
レポートの主要なポイント
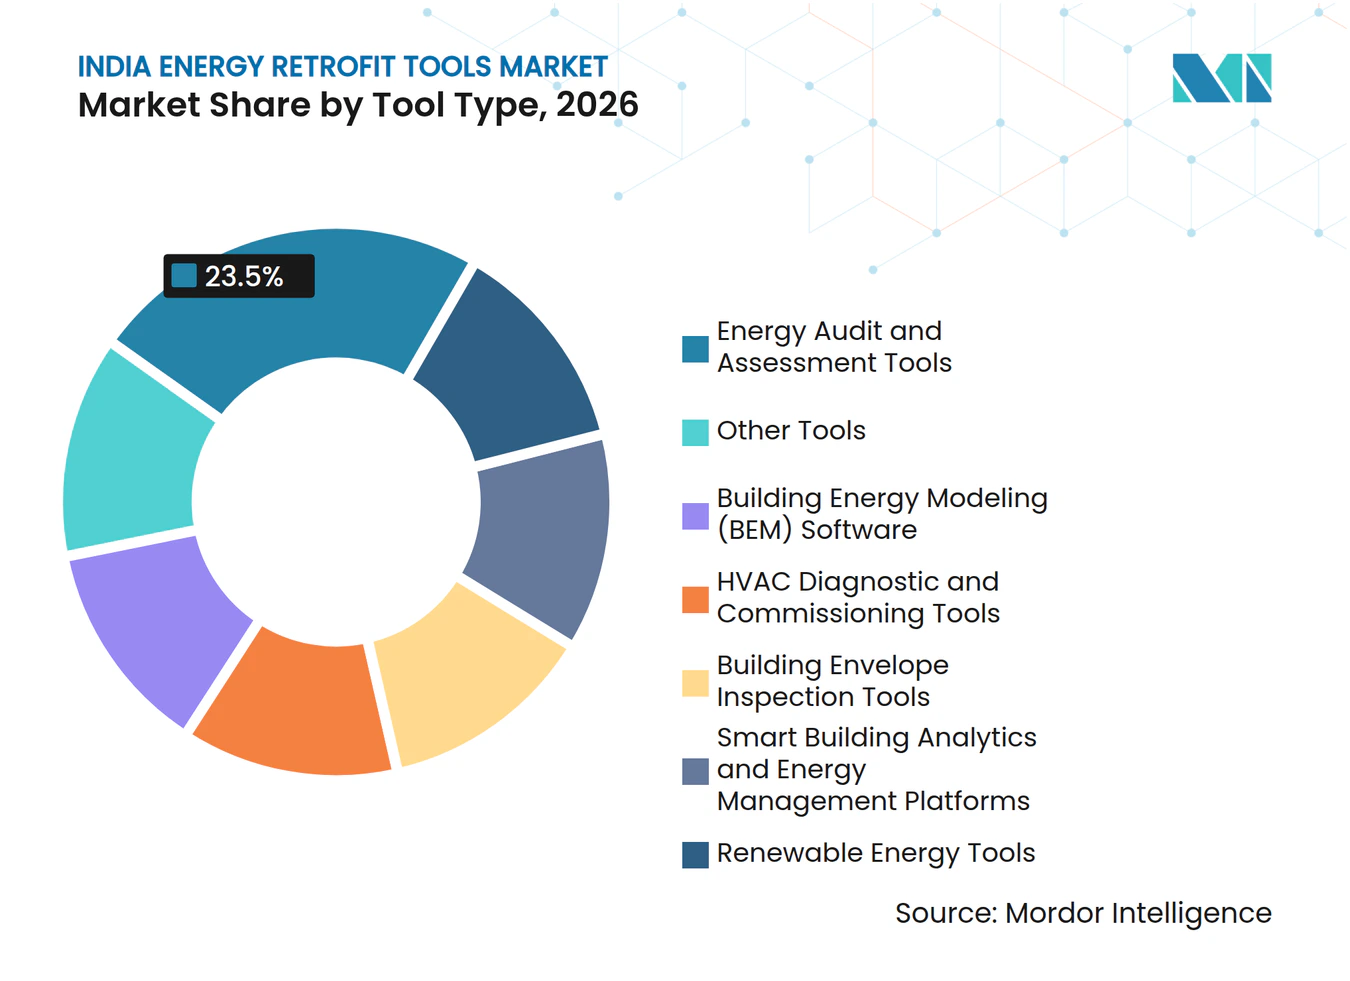
- ツールタイプ別では、エネルギー監査・評価ツールが2026年のインドのエネルギー改修ツール市場シェアの23.5%を占め、スマートビルディング分析・エネルギー管理プラットフォームは2032年までにCAGR 14.6%で成長すると予測されています。
- 用途別では、HVAC改修が2026年の収益の24.7%を占め、再生可能エネルギー統合は2032年までにCAGR 14.2%で成長すると予測されています。
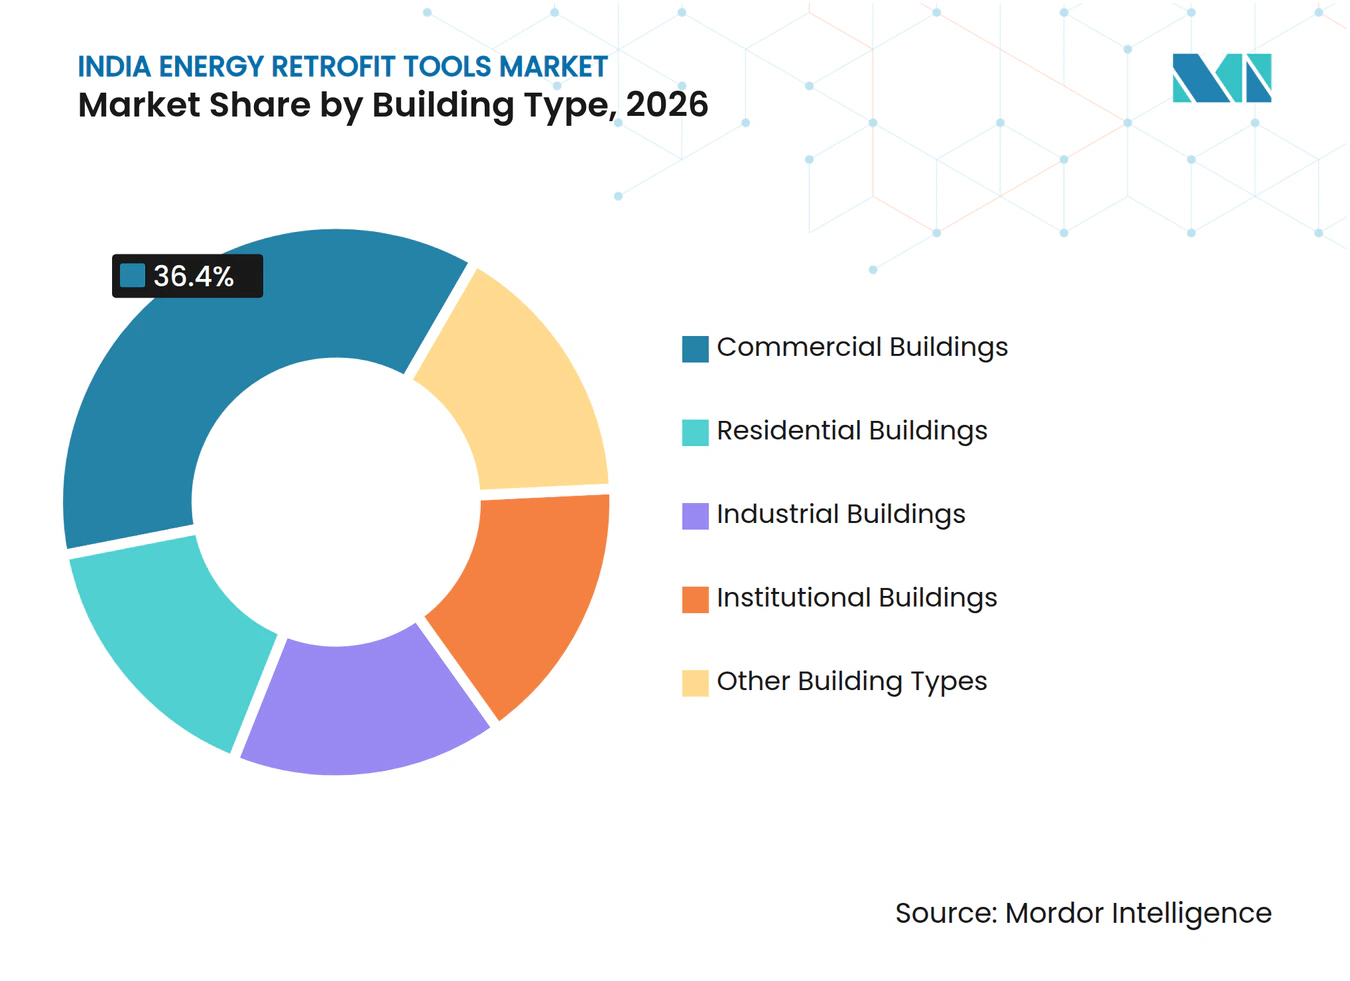
- 建物タイプ別では、商業施設が2026年の収益の36.4%を占め、工業施設は2032年までにCAGR 13.6%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
インドのエネルギー改修ツール市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| エネルギーコストの上昇とピーク需要料金 | +2.10% | デリー首都圏、マハラシュトラ州、カルナータカ州、タミル・ナードゥ州で最も高い強度を持つインド全土 | 短期(2年以内) |
| ECBC、ECSBCおよびエネルギー効率コンプライアンス要件 | +2.40% | 全国規模、ECSBCを正式に通知した州(カルナータカ州、ウッタル・プラデーシュ州、タミル・ナードゥ州、ケーララ州、ラジャスタン州)での早期成果 | 中期(2〜4年) |
| スマートメーター、IoTおよびコネクテッドビルディングの普及 | +1.80% | APACのコア — ウッタル・プラデーシュ州、マハラシュトラ州、タミル・ナードゥ州のDISCOMで強く、RDSSの下での第2層ユーティリティエリアへの波及 | 短期から中期 |
| 企業のネットゼロ、BRSRおよびサプライチェーン報告要件 | +1.50% | 全国規模、上位6大都市圏のBSE/NSE上場商業・工業企業に最も集中 | 中期(2〜4年) |
| 改修が多い商業・工業建物ストック | +1.60% | ベンガルール、デリー首都圏、ムンバイMMR、ハイデラバード、チェンナイ、プネー、コルカタ、グジャラート州およびアンドラ・プラデーシュ州の工業回廊への波及 | 中期から長期 |
| エネルギー・アズ・ア・サービスとパフォーマンス・コントラクティングモデル | +1.20% | 全国規模、ラジャスタン州、マハラシュトラ州、カルナータカ州、アンドラ・プラデーシュ州のC&Iセグメントに集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
エネルギーコストの上昇とピーク需要料金
デリーの商業用電力料金は2022年の1ユニットあたり0.09米ドルから2026年には0.14米ドルに上昇し、引用された配電会社の命令全体で42%の増加となりました。この変化により、インドのエネルギー改修ツール市場において、特に電力支出がサイトまたはテナントレベルで追跡されている場合に、エネルギー制御機器が運営予算においてより重要になっています。大規模な商業消費者向けの時間帯別料金は、ソース資料に記載されている朝と夕方の需要ウィンドウを含むピーク時の消費コストを増加させる可能性があり、需要監視をより価値あるものにします。低力率も財務的な料金を生み出す可能性があり、電気システムのアップグレードにおける無効電力監視への関心を高め、機器性能を測定する実際的な理由を追加します。施設管理者は、初期コストのみを理由に支出を先送りするのではなく、節約とペイバック(回避されたピーク料金や力率ペナルティを含む)に対して改修ツールを評価する可能性が高くなります。このダイナミクスは、エネルギー使用が厳密に測定されている場合に購買サイクルを短縮する可能性があり、その結果として得られる節約は、物件自体の消費データに対して検証することができます。
ECSBCおよびエネルギー効率コンプライアンス要件
エネルギー効率局は、ECBC 2017フレームワークを置き換え、接続負荷が100kW以上の商業施設をカバーするエネルギー保全・持続可能建築基準2024を運用開始しました[2]。このコードにはECSBC、ECSBC+、スーパーECSBCのパフォーマンス層が含まれており、建物所有者に単一の基本要件ではなく明確なコンプライアンス目標を提供します。この構造はインドのエネルギー改修ツール市場に利益をもたらします。評価、モデリング、および検証がこれらの経路の下で建物性能を実証するための実際的な要件となるためです。ラジャスタン州のインセンティブ構造は、より高いコードコンプライアンスを追加の容積率に結びつけており、エネルギーアップグレードを開発経済学と整合させ、基本的なコンプライアンスからより高性能な建物へと焦点を移しています。ケーララ州は2025年1月にKSECBC 2025規則を通知し、州の2017年コードを置き換えました。BEEのエネルギー監査人フレームワークは、物件のエネルギー性能が審査される際に必要な監査機器、サポートソフトウェア、および文書化された証拠に対する継続的な需要をさらに支援します。
スマートメーター、IoT、およびコネクテッドビルディングの普及
スマートメーターと建物センサーが商業・工業施設全体でより一般的になるにつれて、インドのエネルギー改修ツール市場はより広いデータ基盤を獲得します。スマートメーターは、建物レベルのセンサーや分析システムと組み合わせることができる消費データを生成し、ユーティリティ側と施設側の情報をより近づけます。この接続により、資産管理者は負荷パターンを特定し、機器レベルの損失を見つけ、設置後にアップグレードが節約を生み出しているかどうかを検証できます。サブメータリングと負荷分解ツールは、サイトレベルだけでなく機器レベルでエネルギーの無駄を可視化し、改修の選択の根拠を改善します。接続されたデータは、施設チームがより明確な運用情報を必要とする中規模の商業施設や大規模な工業サイトへと、プレミアムオフィスビルを超えて分析の普及を拡大できます。その結果として生じる需要は、統合コストが管理可能で、データを安全に共有でき、施設オペレーターが提供された情報に基づいて行動できる場所で最も強くなります。
企業のネットゼロ、BRSR、およびサプライチェーン報告要件
SEBIのビジネス責任・持続可能性報告フレームワークは、時価総額でインドの上位1,000社の上場企業に適用され、エネルギー情報をより正式な企業報告プロセスに組み込みます。2022年度から2023年度および2023年度から2024年度をカバーする調査では、スコープ1およびスコープ2の報告が高く、スコープ3の報告はセクター全体で増加していることが判明しました[3]。インドのエネルギー改修ツール市場は、保証プロセスに耐えられ、建物の運用にまでさかのぼることができるエネルギー情報の必要性によって支えられています。BRSRコアは選択されたエネルギー強度指標に対してサードパーティの保証を要求しており、推定エネルギー値を規制された開示には適さないものにし、較正され記録の価値を高めます。較正されたメーター、監査ツール、および測定・検証プラットフォームは、エンジニアリング推定への依存を減らしながら施設レベルの記録の品質を向上させることができます。このニーズは、建物の運用、サプライチェーンの期待、および公開の持続可能性報告を調整しなければならない上場企業に特に関連しています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期コストと長いペイバック期間 | -1.20% | インド全土、特に第2・第3層都市およびSME規模の商業施設に不均衡な影響 | 中期(2〜4年) |
| レガシーBMS、SCADAおよび計量の相互運用性のギャップ | -0.80% | 全国規模、東インドの政府所有の機関施設やレガシー工業キャンパスで最も摩擦が大きい | 短期から中期 |
| サイバーセキュリティとデータ主権のリスク | -0.60% | 全国規模、すべての建物タイプにわたるコネクテッドエネルギーインフラに対する規制上の監視が高まっている | 短期から中期 |
| 統合されたエネルギーおよびデータ分析スキルの不足 | -0.70% | インド全土、第2・第3層都市および主要な技術機関クラスター外で最も深刻な不足 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期コストと長いペイバック期間
インドのエネルギー改修ツール市場において、資本コストは特に大規模なポートフォリオ全体にコストを分散できない所有者にとって、小規模な商業施設や小規模な工業ユーザーにとって依然として大きな障壁となっています。大規模なグレードAの改修プロジェクトのペイバック期間は約3〜5年になる可能性がありますが、小規模な物件はエネルギー消費量が少なく節約の可能性が限られているため、経済性が弱い場合があります。低い稼働率、分散した所有権、および限られた内部技術能力は、投資決定を調整し、財務的利益がどのように分配されるかを決定することを困難にする可能性があります。エネルギー・アズ・ア・サービス契約は、支払いを検証済みの節約に結びつけ、パフォーマンスの責任をサービスプロバイダーに置くことで、顧客の初期支出を削減できます。ただし、これらのモデルは一般的に、プロジェクト規模の閾値を満たし、長期契約をサポートできる大規模な商業・工業アカウントにとってより実行可能です。建設セクターの中小企業はまた、指定されたエネルギー集約型産業向けに設計された資金調達支援へのアクセスが限られており、中間市場は継続的な資金調達ギャップにさらされています。
レガシーBMS、SCADAおよび計量の相互運用性のギャップ
顧客が明確なエネルギー節約の機会を特定した場合でも、最新の評価・分析製品を古い建物管理システムと統合することは困難な場合があります。古いサイトでは、Modbus RTU、古いBACnetバージョン、またはクローズドベンダープラットフォームなど、それぞれ異なるデータ形式と接続要件を持つ独自システムを使用している場合があります。単一のキャンパスに、従来のメーター、初期の自動メーター読み取りデバイス、および新しいスマートメーターが同時に存在し、データの統合を複雑にする可能性があります。これにより、オペレーターが確実に使用できる統一されたエネルギーダッシュボードを作成するために必要な技術的作業、専門家サポート、およびコストが増加します。コネクテッドな運用技術に対する今後のサイバーセキュリティ要件は、特に既存の制御システムが安全なデータ交換のために設計されていない場合に、統合コストの別の層を追加する可能性があります。これらの課題は、アップグレードを遅らせ、スマート分析プラットフォームの総コストを初期購入価格を超えて増加させる可能性があり、特に公共機関や古い工業キャンパスでその傾向が強くなります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ツールタイプ別:分析プラットフォームがスタンドアロン監査を超えて進化
エネルギー監査・評価ツールは2026年の収益の23.5%を占め、商業・工業施設全体でコンプライアンスとエネルギー強度の検証に関連した定期的な監査を反映しています。インドのエネルギー改修ツール産業のこの部分には、改善が行われる前の状態を文書化するために使用されるポータブル電力アナライザー、サーマルイメージングカメラ、ブロワードア機器、およびデジタル監査管理ソフトウェアが含まれます。BEEの商業コードは、コードコンプライアンスを実証するための建物全体のパフォーマンス経路を提供します[4]。建物エネルギーモデリングソフトウェアは、建築家やエネルギーコンサルタントがアップグレードの前または最中に建物性能を評価するのを支援し、提案された変更が建物全体の結果に与える影響を含めて、この作業をサポートします。HVAC診断・試運転ツールは、意図した効率で動作していない既存のシステムに対応し、制御、メンテナンス、または交換が必要かどうかを特定するのに役立ちます。外皮検査ツールは、熱性能基準が検証を必要とする場合にも関連性を増し、再生可能エネルギーツールは、複数の対策を組み合わせたパフォーマンス・コントラクティングプロジェクトにますます含まれるようになっています。
スマートビルディング分析・エネルギー管理プラットフォームは最も成長が速いツールカテゴリーであり、2027年から2032年にかけてCAGR 14.6%が予測されています。これらのプラットフォームのインドのエネルギー改修ツール市場規模は、物件チームが共通の運用ビューから作業できるように、エネルギー、電力、および建物システムデータを接続する必要性によって支えられています。BACnet、Modbus TCP、MQTTなどのオープンプロトコルは、古い物件での接続障壁を減らし、より広範な機器を分析層から見えるようにすることができます。ベンダーは単一目的の製品から、施設全体の運用、エネルギー追跡、および時間をかけた測定結果の比較をサポートする監視プラットフォームへと移行しています。Schneider Electricは2026年にインドでEcoStruxure Foresightを導入し、エネルギー、電力、および建物システムを組み合わせたプラットフォームとして提供しました。この方向性は、ライブ計量と建物制御がすでに利用可能な場所での製品需要を支援し、システム統合、データ品質、および継続的なサービスの重要性を高めています。


注記: 個々のセグメントのセグメントシェアはレポート購入時に入手可能
用途別:HVACが最大のユースケースを維持しながら再生可能エネルギー統合が拡大
HVAC改修は2026年の用途別収益の24.7%を占めました。これは、暖房、換気、空調システムが商業施設における主要なエネルギー消費者であるためです。インドのエネルギー改修ツール市場は、特に複数世代の機器が蓄積された物件において、古いシステムが交換またはアップグレードされる際に試運転・診断ツールを引き続き必要としています。可変冷媒流量の交換は、パフォーマンスが正しい設定と運用制御に依存するため、従来の冷水システムよりも詳細な試運転が必要になる場合があります。照明改修活動は、初期のLED設置に調光や在室感知機能がない場合に引き続き関連性があり、さらなる効率改善の余地が残っています。建物外皮工事は、より厳しい熱性能要件と、完成したアップグレードが意図した結果をもたらすかどうかを検証する必要性に関連しています。電気システムのアップグレードも力率監視および関連するコンプライアンスニーズをサポートし、歴史的に最も注目を集めてきた機械システムを超えて需要を広げます。
再生可能エネルギー統合は2032年までにCAGR 14.2%で拡大すると予想されています。インドのエネルギー改修ツール市場のこのセグメントには、ユーザーが発電と建物需要を一緒に表示できる太陽光発電監視ソフトウェア、バッテリー管理プラットフォーム、および純計量ダッシュボードが含まれます。需要は、改修プロジェクトがエネルギー消費と供給の両方に対応できる商業・工業キャンパスでの屋上太陽光発電と現地太陽光発電プラス蓄電システムの展開によって推進されています。これらのシステムの成長により、インバーター、バッテリー、メーター、および建物制御間でデータを交換できるツールの必要性が高まっています。この要件は、既存の監査またはHVAC製品を置き換えるのではなく、従来の改修スタックに独自の層を追加します。給湯および業務用給湯アプリケーションも、ヒートポンプ改修を通じて機関施設やホスピタリティ施設で台頭しており、診断が機器性能と運用節約を評価するのに役立ちます。
建物タイプ別:工業サイトが最も速い成長機会を提供
商業施設は2026年の収益の36.4%を占め、コードコンプライアンス、企業エネルギー報告、およびオフィス物件のアップグレードの必要性によって支えられています。インドのエネルギー改修ツール市場は、初期評価から継続的な運用まで使用できる監査、計量、試運転、および分析製品でこれらのサイトにサービスを提供します。GRIHAを含む既存建物の認証フレームワークは、エネルギー性能の検証を必要とし、所有者に改善を記録するための認められたプロセスを提供します。GRIHAの既存建物マニュアルは、これらの物件の評価アプローチを提供します。住宅建物はより小さな用途基盤ですが、エコ・ニワス・サムヒタ2024は接続負荷が20kW以上の新築住宅建物に適用され、モデリングと検証対する上流の需要を生み出します。病院、キャンパス、政府機関を含む機関施設も、その運用が大規模で多様な機器負荷を伴う可能性があるため、大きなエネルギー節約の機会を持っています。
工業施設は2032年までにCAGR 13.6%で成長すると予測されています。インドのエネルギー改修ツール市場は、試運転後および運用パターンが確立された後に複雑な改修を試みるのではなく、新しいプラントが最初からエネルギー管理を組み込む場合に恩恵を受けることができます。電子機器、医薬品、食品加工、バッテリー製造における生産連動インセンティブの受益者は、施設設計中にエネルギーコストとエネルギー性能が注目されるため、この機会の一部です。パフォーム・アチーブ・アンド・トレードの義務も、指定されたエネルギー集約型施設にベースラインを確立し監査を実施することを要求しており、単一の初期評価ではなく定期的な作業を生み出します。これらの条件は、生産要件とエネルギー管理のバランスを取る必要がある工場環境でのエネルギー監査機器、HVAC診断、およびモデリングソフトウェアに対する需要を支援します。Honeywellは2024年12月にExide Energyによってベンガルールのリチウムイオンギガファクトリーキャンパスのビルオートメーションを提供するために選定されました。

地理的分析
ベンガルール、ムンバイ、デリー首都圏、ハイデラバード、チェンナイ、プネー、コルカタの7大都市圏は、インドのエネルギー改修ツール市場の最大の需要基盤を形成しています。これらの都市は、グレードAのオフィスストックと、より信頼性の高いエネルギーデータを報告に必要とし、より大きな建物ポートフォリオ全体でアップグレードを資金調達できる上場企業の入居者を組み合わせています。デリーの商業用料金の引き上げは、電力コストに密接にさらされている小規模な商業入居者を含め、監査およびHVAC試運転ツールの節約事例を強化します。ベンガルールのテクノロジー企業と不動産投資信託の集中は、資産管理者が物件を監視する繰り返し可能な方法を必要とするため、コネクテッドビルディング分析の使用を支援します。大規模な物件ポートフォリオは、オペレーターが複数の施設を管理し、サイト間でパフォーマンスを比較し、共通のデータプロセスを使用できるため、計量とソフトウェアへの投資を正当化できます。この地理的基盤はまた、小規模な都市市場よりも確立されたエネルギー監査人とシステム統合能力を持っており、初期監査から完成したプロジェクトへの移行を容易にします。
インドのエネルギー改修ツール市場シェアは、グジャラート州、タミル・ナードゥ州、マハラシュトラ州、アンドラ・プラデーシュ州の工業回廊でも発展しています。生産連動インセンティブによって支援された製造プロジェクトは、施設が最初からエネルギー効率を求め、運用設計にエネルギー管理を組み込むにつれて、監査、診断、および分析に対する新たな需要を生み出します。タミル・ナードゥ州の正式なコード通知は所有者とプロジェクトチームに明確なコンプライアンス根拠を提供するため、他の場所での自発的な採用よりも明確な調達のきっかけを提供できます。Honeywellの2024年12月のExide Energyのベンガルール80エーカーリチウムイオンギガファクトリーのビルオートメーション契約は、関連する工業キャンパス展開の規模を示しています。EmersonのOvation Green SCADAソフトウェアは、グジャラート州カーウダのAdani Green Energyの3.55GWhバッテリー蓄電システムをサポートしています。これらの展開は、プロジェクトがバリューチェーンの異なるポイントで運用されているにもかかわらず、サイトレベルのエネルギー管理、工業制御、およびより大規模な再生可能エネルギーインフラ間の接続を示しています。
コインバトール、スーラト、ジャイプール、ナーグプル、ラクナウ、アーメダバードなどの第2・第3層都市は、インドのエネルギー改修ツール市場において新興ではあるが比較的成長が遅い需要基盤を代表しています。料金感度の低さ、分散した所有権、および認定エネルギー監査人の限られた可用性は、小規模な建物所有者が多くの場合、複数コンポーネントの改修プロジェクトを計画、調達、管理する能力が低いため、採用を遅らせる可能性があります。ラジャスタン州の容積率インセンティブモデルは、土地利用の利益が建物性能改善の商業的関連性を高めることができるジャイプールとジョードプルの開発者の意思決定に関連しています。ケーララ州の2025年1月の規則は、接続負荷が100kW以上の商業施設にコード要件を拡大します。スマートメーターとコネクテッドデバイスの展開は、オペレーターに負荷とエネルギー消費のより一貫した記録を提供することで、小規模なユーティリティエリアのデータ可視性を徐々に改善できます。データ可用性の向上は、主要都市を超えて分析ツールのアドレス可能な市場を拡大できますが、熟練した監査人と地元の統合パートナーへのアクセスは依然として重要な考慮事項です。
競合環境
市場集中度
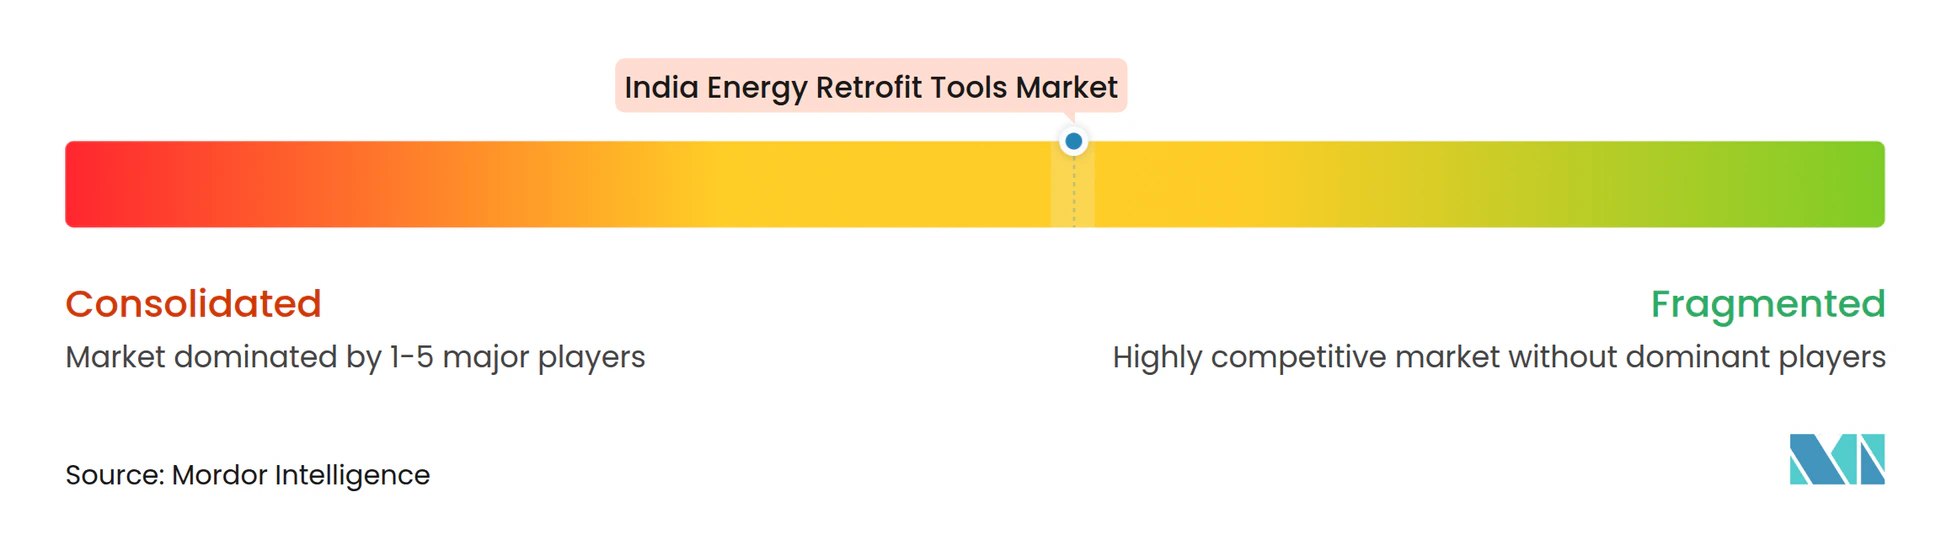
インドのエネルギー改修ツール市場は、製品層では適度に統合されており、ベンダーが統合プラットフォームまたはエネルギー・アズ・ア・サービス契約を提供する場合はより集中しています。Honeywell、Schneider Electric、Siemens、Johnson Controls、ABBは、建物管理、エネルギー管理、およびHVAC制御において確立されたポジションを持ち、建物の運用システムのいくつかの要素にわたって可視性を提供しています。彼らのインストールベースとサービス関係は、顧客がすでに設置されている機器との互換性を好む可能性があるため、既存の商業施設へのアップグレードの販売を支援します。インドのエネルギー改修ツール市場には、展開を成果連動型契約でパッケージ化し、節約の検証に対してより多くの責任を負うエネルギーサービス専門家も含まれています。この構造は、特にプロジェクト規模の閾値を満たし、長期契約をサポートできる大規模な商業・工業アカウントにとって、顧客の初期資本障壁を減らすことができます。相互運用性、サイバーセキュリティ、およびコンプライアンス能力は、コネクテッドな展開がより複雑になり、建物所有者が運用リスクを制限しようとするにつれて、ベンダー選定に影響を与える可能性があります。
Schneider Electricは2026年にEcoStruxure Foresightを導入し、エネルギー、電力、および建物機能を1つの監視プラットフォームに組み合わせました。HoneywellのExide Energyプロジェクトは、ベンダーが複雑な製造キャンパスで制御から統合サイト管理へと拡大する例を提供しています。EmersonのカーウダでのSCADA展開は、工業ソフトウェアと再生可能蓄電運用を結びつける別の例です。これらの動きは、ソフトウェア、データ処理、ライフサイクルサポート、および複数種類の運用機器からの情報を管理する能力により大きな価値を置きます。また、顧客がより統合された運用モデルを好む可能性があるため、個々のデバイスのみを提供する企業への競争圧力を高めます。この移行は専門ツールの必要性を排除するものではありませんが、それらのツールを監視、制御、報告、およびサービスのより広いシステム内に位置づけます。
HVAC専門サプライヤーは、改修サイクルが成長するにつれて地元の製造・開発活動を拡大しています。Daikin-Rechi Indiaは2026年3月にスリシティでロータリーコンプレッサー施設の建設を開始し、フェーズ1の年間生産能力は200万台のコンプレッサーです。地元供給は、診断・試運転ツールと並行して使用される機器の可用性をサポートし、プロジェクト納期のリードタイムを短縮する可能性があります。インドのエネルギー改修ツール市場には、エネルギーデジタルツイン、統合された測定・検証システム、およびサイバーセキュリティ対応の建物IoTミドルウェアにおいてまだ開拓されていない領域があります。BEEの監査人要件と将来のコネクテッドアセット規則は、実証されたコンプライアンス、データ管理、および技術統合能力を持つプロバイダーを優遇する可能性があります。
インドのエネルギー改修ツール産業のリーダー
-
Schneider Electric SE
-
Siemens AG
-
Honeywell International Inc.
-
Johnson Controls International plc
-
ABB Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年7月:EmersonのOvation Green SCADAソフトウェアが、グジャラート州カーウダのAdani Green Energyの3.55GWh BESSをサポート。これは中国以外で世界最大の単一拠点バッテリーエネルギー蓄電展開であり、10ヶ月で納品された。この展開はインドにおける工業エネルギー管理ツールとユーティリティ規模の再生可能蓄電の最大の融合を示している。
- 2026年7月:電力省が改正ECSBC草案を公表し、20,000平方メートルを超えるすべての建物(新築オフィスおよび商業建設を含む)に対してBEEの3つ星から5つ星の星評価を義務付けることを提案。この改正は建物エネルギーコンプライアンス体制の大幅な強化を示している。
- 2026年3月:Daikin-Rechi Indiaがアンドラ・プラデーシュ州スリシティに547クロールピーのロータリーコンプレッサー工場の建設を開始。フェーズ1では年間200万台のコンプレッサー生産を目標とし、HVACサプライチェーンの現地化を支援し、HVAC診断・試運転活動の改修ツール展開コストを直接削減する。
- 2026年1月:ケーララ州政府がKSECBC 2025規則を通知し、2017年ケーララ州エネルギー保全建築基準を廃止。新規則は接続負荷が100kW以上の商業施設に対してECSBC準拠の要件を州全体に拡大する。
インドのエネルギー改修ツール市場レポートの範囲
エネルギー改修ツール市場は、既存の建物および施設のエネルギー効率改善を特定、評価、計画、設計、実施、監視、および最適化するために使用されるソフトウェア、診断機器、分析プラットフォーム、および評価ツールを包含します。これらのツールは現在のエネルギー性能を評価し、HVAC、照明、建物外皮、制御、および再生可能エネルギー設備などのシステムへのアップグレードを通じてエネルギー消費、運用コスト、および排出量を削減する機会を特定します。
インドのエネルギー改修ツール市場は、ツールタイプ、用途、および建物タイプ別にセグメント化されています。ツールタイプ別では、市場は建物エネルギーモデリング(BEM)ソフトウェア、エネルギー監査ツール、HVAC診断ツール、建物外皮検査ツール、スマートビルディング分析、および再生可能エネルギーツールにセグメント化されています。用途別では、市場はHVAC改修、照明改修、外皮改修、暖冷房システム、給湯・業務用給湯、電気システム・機器、および再生可能エネルギー統合にセグメント化されています。建物タイプ別では、市場は住宅、商業、工業、および機関にセグメント化されています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されています。
| 建物エネルギーモデリング(BEM)ソフトウェア |
| エネルギー監査・評価ツール |
| HVAC診断・試運転ツール |
| 建物外皮検査ツール |
| スマートビルディング分析・エネルギー管理プラットフォーム |
| 再生可能エネルギーツール |
| その他のツール |
| HVAC改修 |
| 照明改修 |
| 建物外皮改修 |
| 暖冷房システム |
| 給湯・業務用給湯 |
| 電気システム・機器 |
| 再生可能エネルギー統合 |
| その他の用途 |
| 住宅建物 |
| 商業施設 |
| 工業施設 |
| 機関施設 |
| その他の建物タイプ |
| ツールタイプ別 | 建物エネルギーモデリング(BEM)ソフトウェア |
| エネルギー監査・評価ツール | |
| HVAC診断・試運転ツール | |
| 建物外皮検査ツール | |
| スマートビルディング分析・エネルギー管理プラットフォーム | |
| 再生可能エネルギーツール | |
| その他のツール | |
| 用途別 | HVAC改修 |
| 照明改修 | |
| 建物外皮改修 | |
| 暖冷房システム | |
| 給湯・業務用給湯 | |
| 電気システム・機器 | |
| 再生可能エネルギー統合 | |
| その他の用途 | |
| 建物タイプ別 | 住宅建物 |
| 商業施設 | |
| 工業施設 | |
| 機関施設 | |
| その他の建物タイプ |
レポートで回答される主要な質問
2032年までのインドのエネルギー改修ツールセクターの予測値は?
2027年の9.7億米ドルから年率11.38%のCAGRで成長し、2032年までに16.6億米ドルに達すると予測されています。
インドで最も成長が速いツールカテゴリーはどれですか?
スマートビルディング分析・エネルギー管理プラットフォームは2032年までにCAGR 14.6%で成長すると予測されています。
最大の収益基盤を持つ用途はどれですか?
HVAC改修は2026年の用途別収益の24.7%を占め、既存の商業用HVACシステムのエネルギー使用によって支えられています。
エネルギー監査ツールが建物所有者にとって重要な理由は何ですか?
コードコンプライアンス、エネルギー強度の検証、および測定された建物性能に基づくアップグレードの意思決定をサポートします。
最も速く拡大している建物タイプはどれですか?
工業施設は2032年までにCAGR 13.6%で成長すると予測されており、新しい製造施設と監査要件によって支えられています。
インドの建物規制は改修需要にどのような影響を与えますか?
ECSBCの要件と州レベルのコード通知は、エネルギー評価、モデリング、計量、およびパフォーマンス検証ツールの必要性を高めます。