
Tamanho e Participação do Mercado de Café da Índia
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
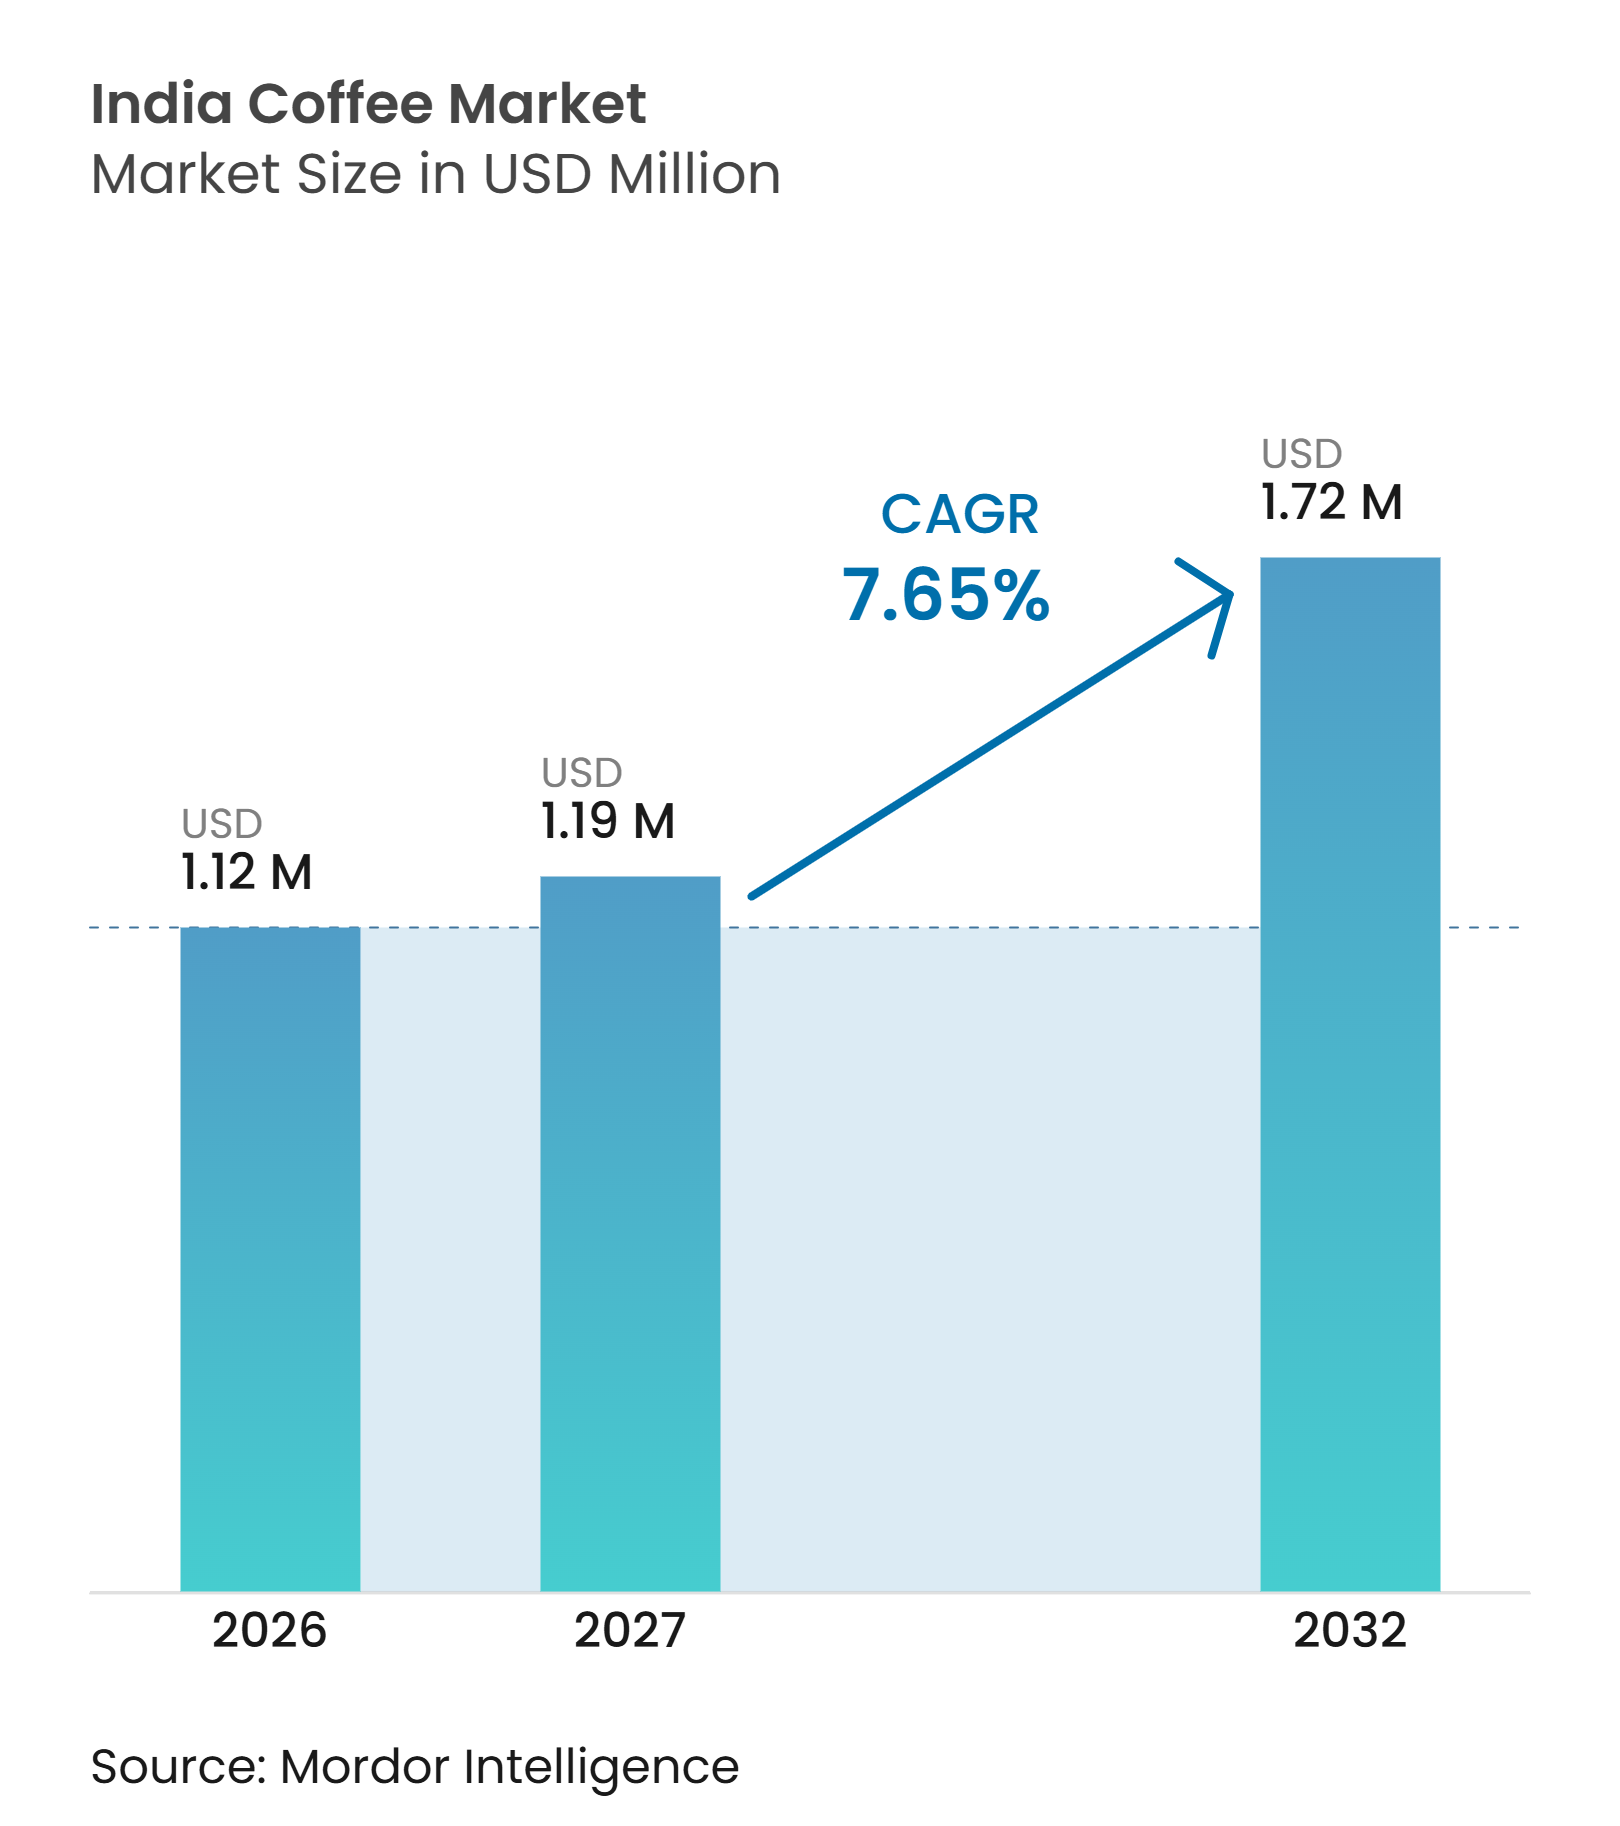
| Tamanho do mercado no ano base (2026) | 1.12 Milhões de dólares |
| Tamanho do Mercado (2027) | 1.19 Milhões de dólares |
| Tamanho do Mercado (2032) | 1.72 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.65 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Café da Índia por Mordor Intelligence
O mercado de café indiano está projetado para crescer de 1,12 bilhões de USD em 2026 e 1,20 bilhões de USD em 2027 para 1,72 bilhões de USD até 2032, registrando um CAGR de 7,65% durante o período de previsão (2027–2032). Os consumidores urbanos estão impulsionando a demanda à medida que frequentam cada vez mais cafeterias para ocasiões sociais e adquirem produtos de café embalados para consumo doméstico. O café solúvel continua sendo relevante devido à sua acessibilidade e facilidade de preparo, enquanto o café pronto para beber e as cápsulas de café estão ampliando as ocasiões de consumo. O mercado também oferece potencial de crescimento substancial, pois o consumo per capita de café da Índia foi de 0,07 kg em 2025, em comparação com a média global de 1,3 kg, de acordo com o Departamento de Agricultura dos Estados Unidos[1]. As empresas estão respondendo expandindo portfólios de produtos premium, melhorando a acessibilidade por meio de canais online e abrindo cafeterias em novas cidades. No entanto, as condições do lado da oferta continuam sendo uma preocupação, pois perturbações relacionadas ao clima e a volatilidade dos preços dos grãos de café podem aumentar os custos e restringir a disponibilidade de grãos de alta qualidade.
Principais Conclusões do Relatório
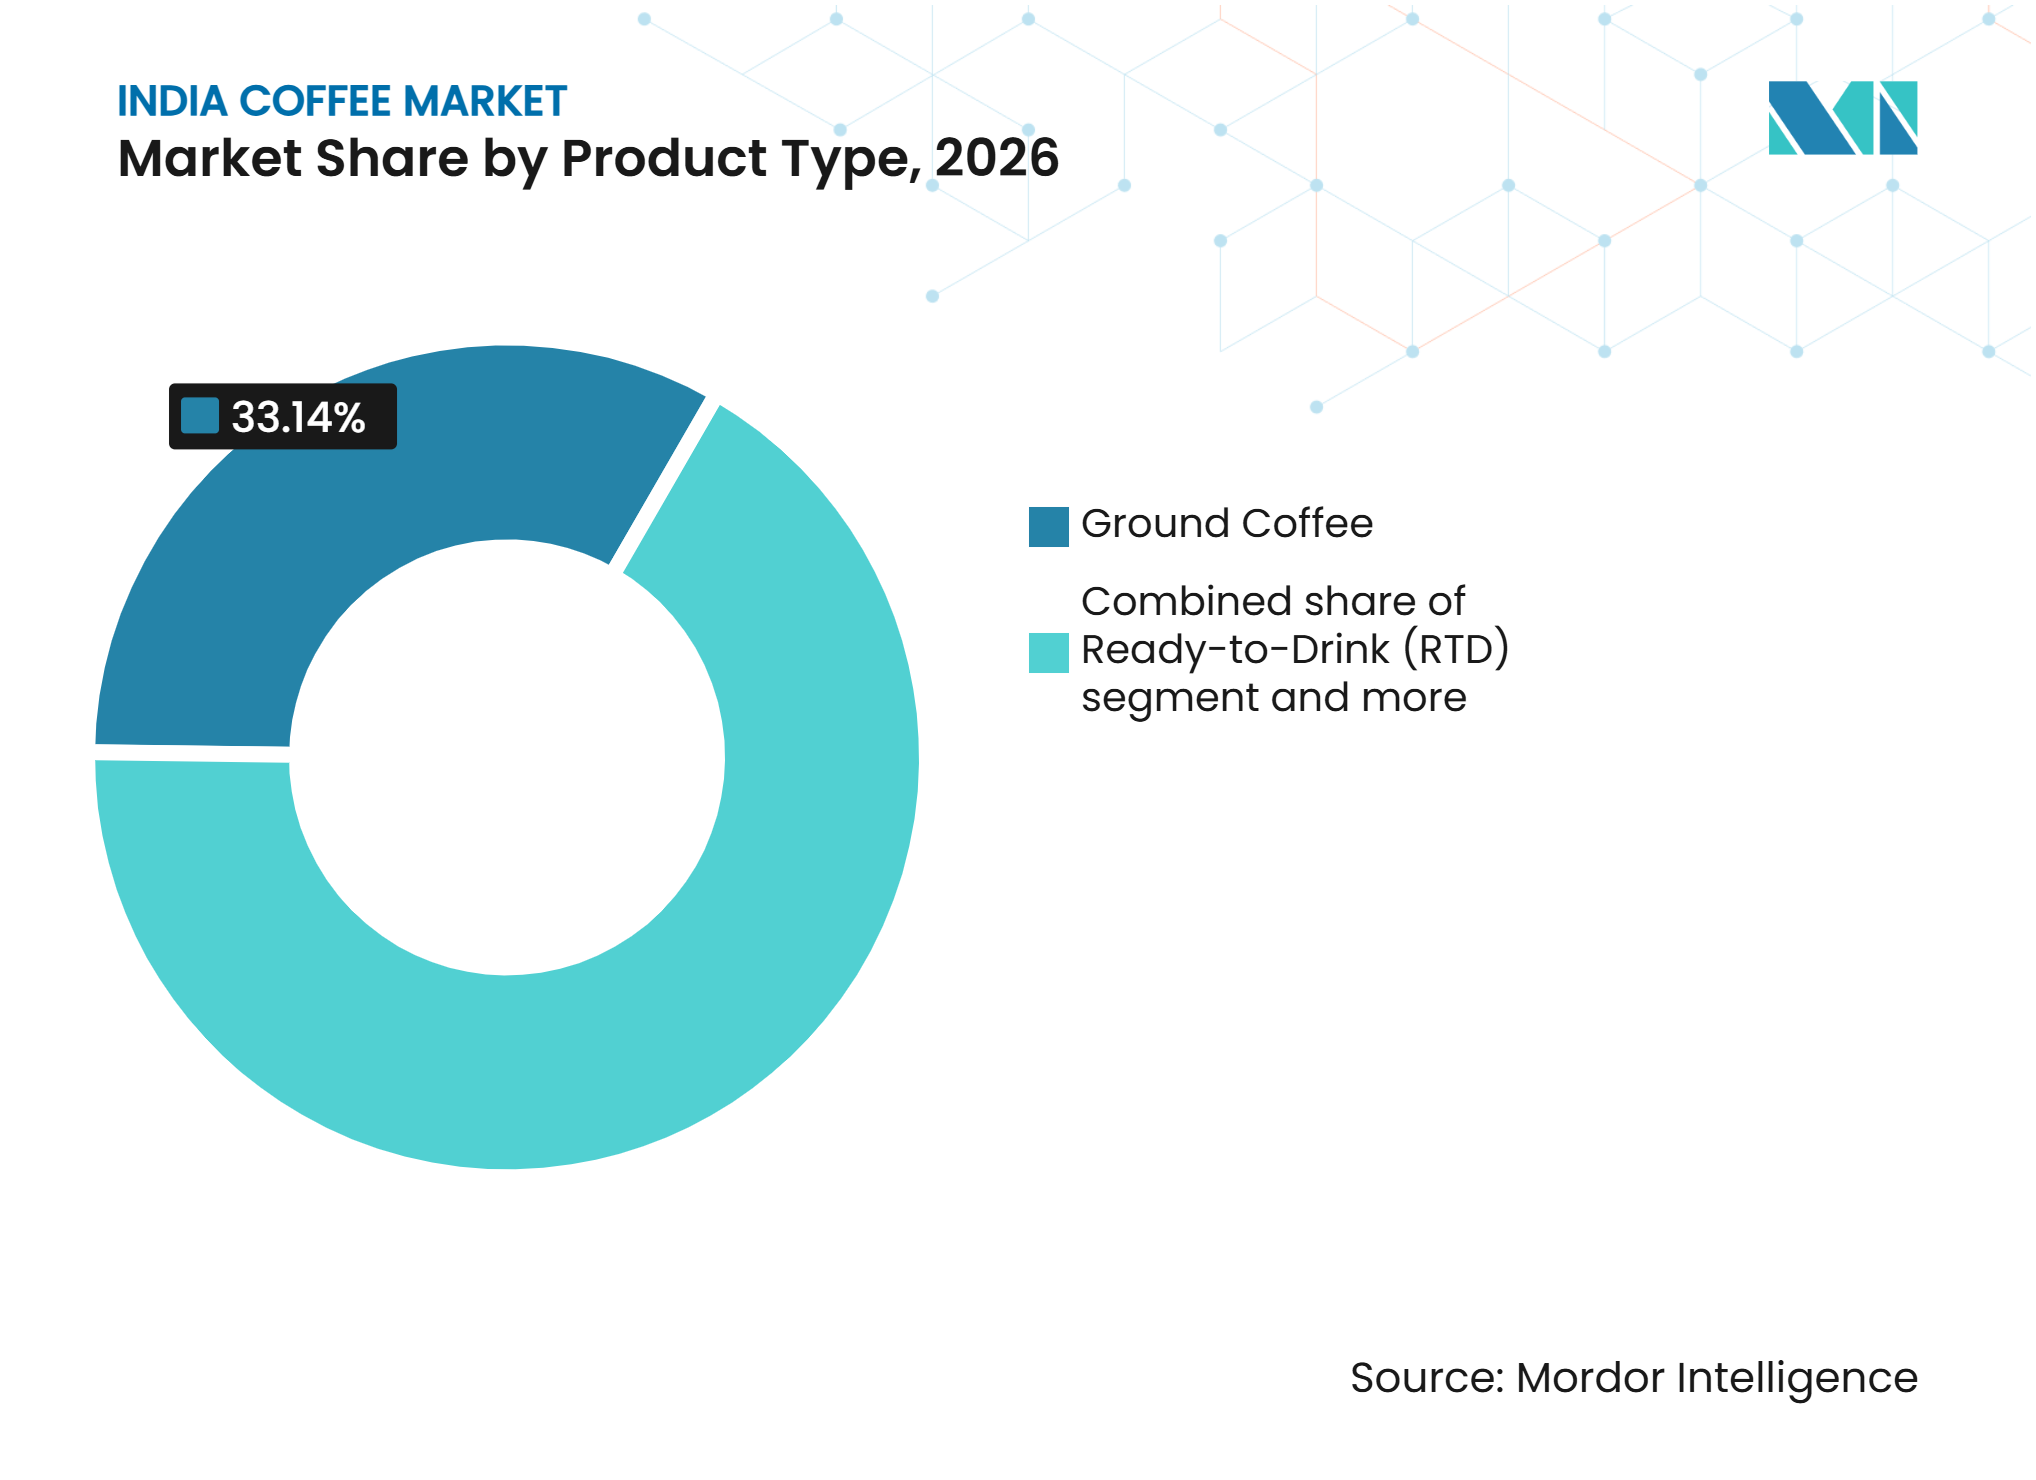
- Por tipo de produto, o café moído detinha 33,14% da participação do mercado de café indiano em 2026, enquanto o café pronto para beber tem previsão de crescer a um CAGR de 8,61% até 2032.
- Por espécie de café, o Arábica detinha uma participação de 59,42% em 2026, enquanto o Robusta tem previsão de crescer a um CAGR de 8,30% até 2032.
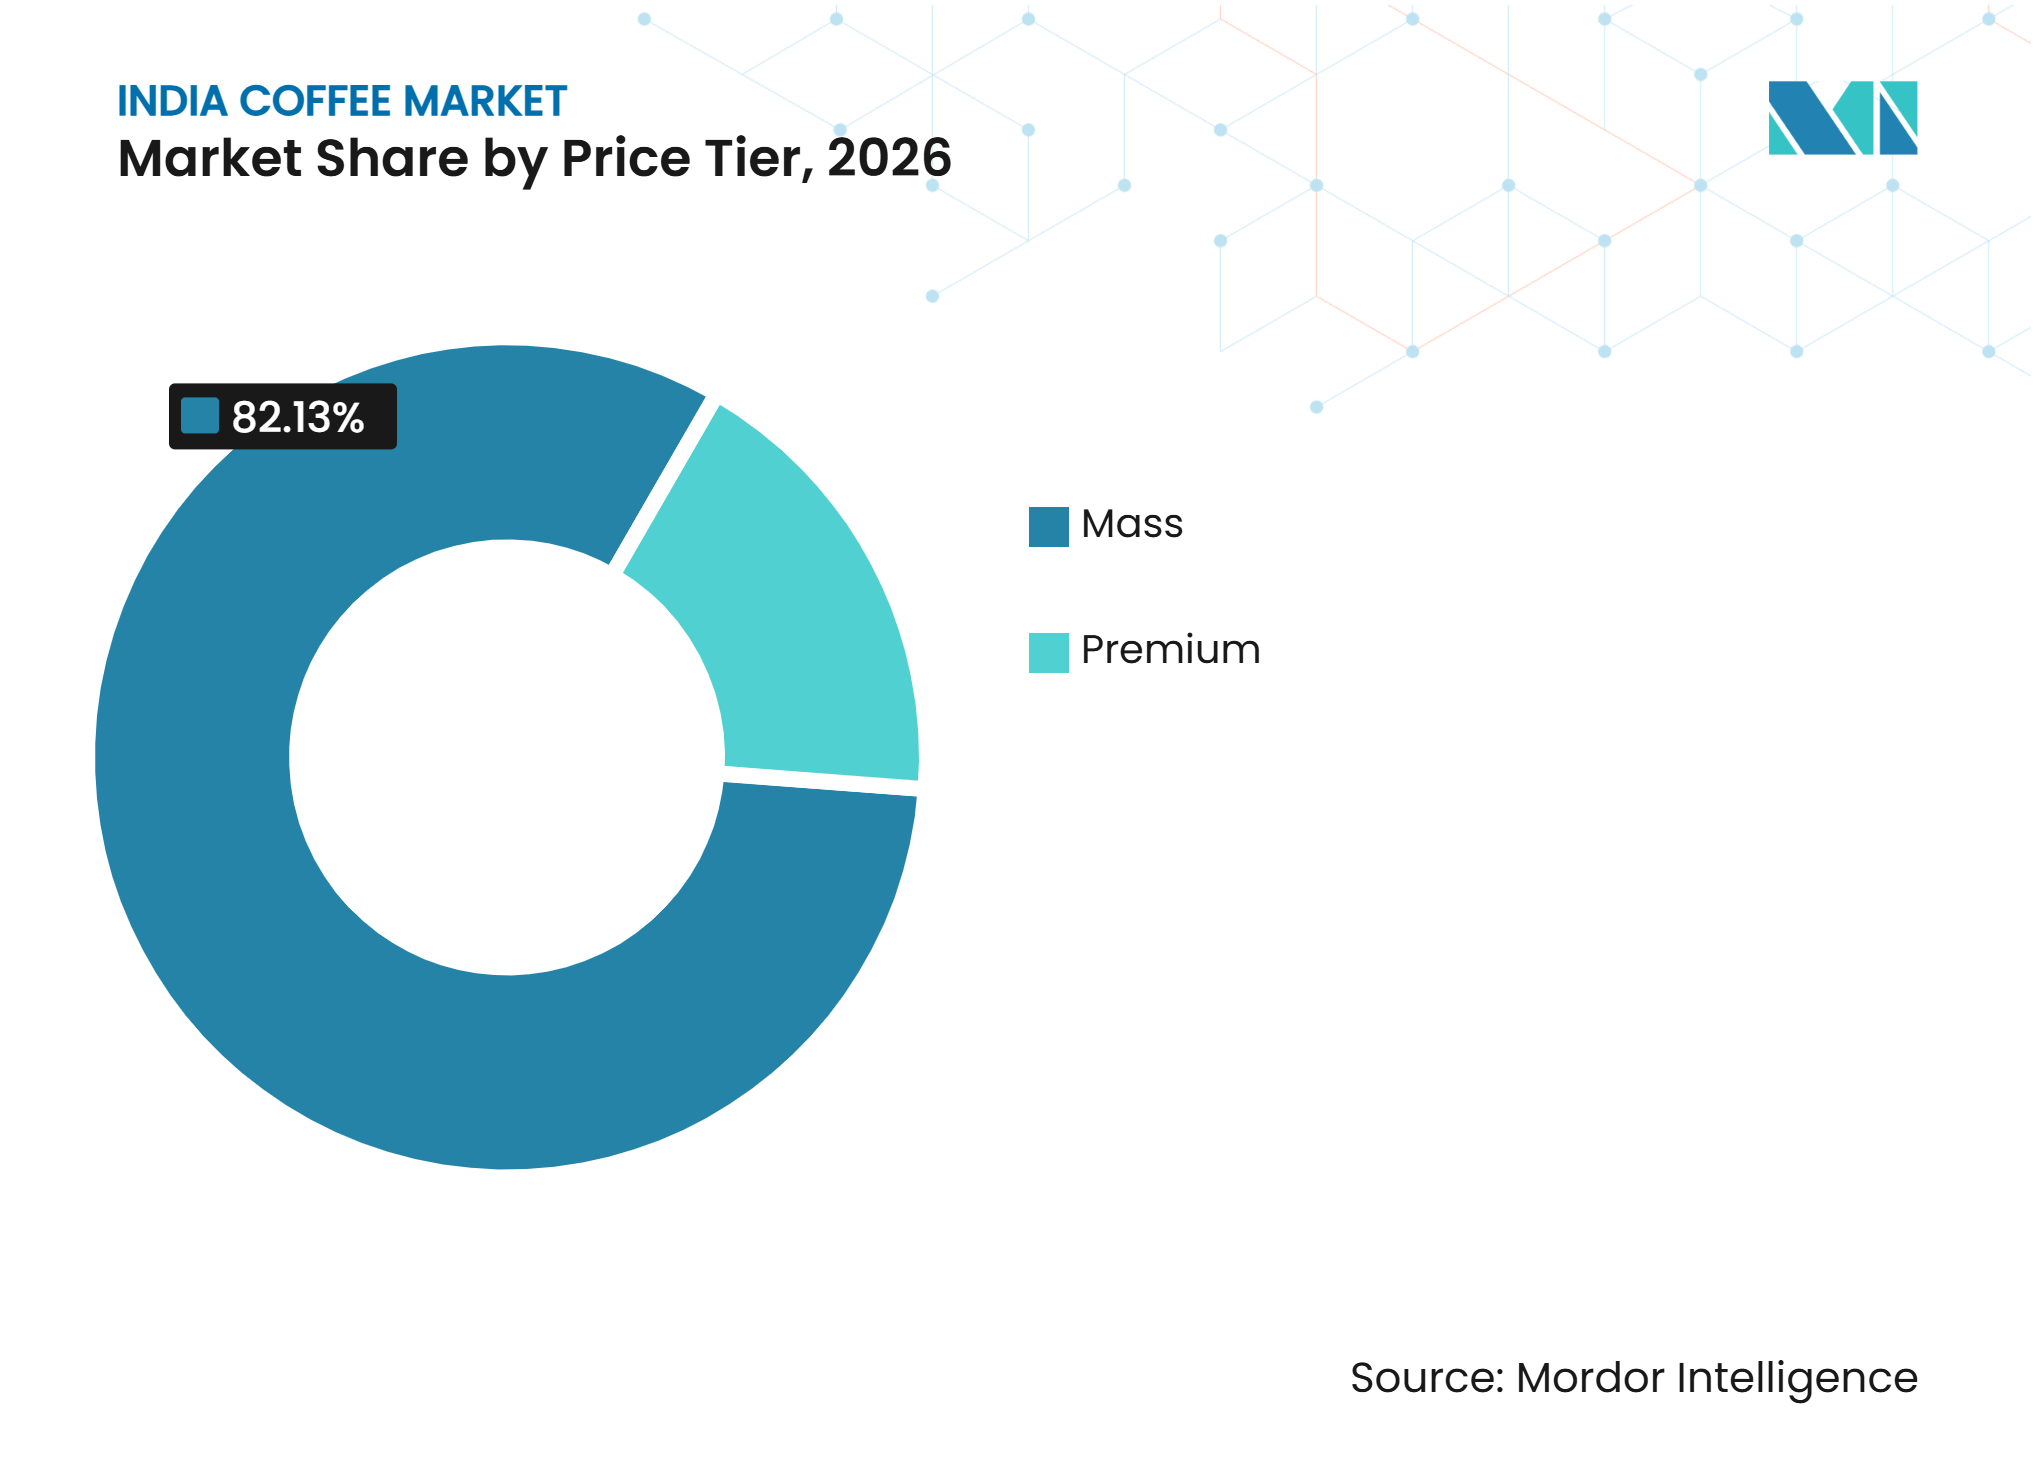
- Por faixa de preço, os formatos populares representaram 82,13% do tamanho do mercado de café indiano em 2026, enquanto os formatos premium têm previsão de crescer a um CAGR de 8,79% até 2032.
- Por canal de distribuição, o canal off-trade representou 81,45% em 2026, enquanto o canal on-trade tem previsão de crescer a um CAGR de 9,12% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Adoção Urbana de Café e Cultura de Cafeterias | +1.8% | Nacional, com maior intensidade nas cidades de Nível 1 e Nível 2 | Médio prazo (2 a 4 anos) |
| Premiumização do Café Solúvel, Especial e de Origem | +1.4% | Nacional, liderado por Mumbai, Delhi NCR e Bengaluru | Longo prazo (≥ 4 anos) |
| Demanda por Conveniência em Formatos Solúveis, Monodose e Prontos para Beber | +1.2% | Nacional, acelerado em corredores urbanos e cidades de Nível 2 | Curto prazo (≤ 2 anos) |
| Expansão das Redes Organizadas de Cafeterias | +1.0% | Nacional, com ganhos de densidade em Delhi NCR, Bengaluru, Hyderabad e Mumbai | Médio prazo (2 a 4 anos) |
| Crescente Preferência por Variedades de Café Especial | +0.8% | Metrópoles e cidades de Nível 1, com focos em cidades de Nível 2 | Longo prazo (≥ 4 anos) |
| Expansão dos Canais de Distribuição de Comércio Eletrônico e Quick-Commerce | +1.3% | Nacional, com maior velocidade nas metrópoles com ampla cobertura de quick-commerce | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Adoção Urbana de Café e Cultura de Cafeterias
A expansão da cultura de cafeterias na Índia está impulsionando o consumo de café além das ocasiões tradicionais matinais. As cafeterias de marcas reconhecidas servem como locais para reuniões, estudos e socialização, oferecendo aos consumidores mais jovens mais razões para consumir café ao longo do dia. Essa mudança também familiariza os consumidores com formatos como cold brew e café de origem única, que podem posteriormente se traduzir em compras no varejo. O mercado de café indiano se beneficia à medida que as redes de cafeterias se expandem para cidades de Nível 2, permitindo que os consumidores locais experimentem formatos de café premium antes de adquiri-los para consumo doméstico. As redes organizadas estão aumentando sua presença física, incluindo a expansão planejada da Third Wave Coffee para nove novas cidades após sua esperada rodada de financiamento Série D em agosto de 2026. Essa expansão conecta o consumo no canal on-trade com o crescimento do café embalado e dos produtos prontos para beber vendidos por outros canais de distribuição.
Premiumização do Café Solúvel, Especial e de Origem
A demanda premium está crescendo em café solúvel aromatizado, blends especiais, cápsulas e ofertas específicas de fazendas. Por exemplo, a Nestlé deve abrir sua primeira boutique Nespresso em Nova Delhi no início de 2025 e fazer parceria com a Thakral Innovation para expandir a distribuição na Índia. A Tata Starbucks também deve lançar três cafés de grão inteiro exclusivos de fazendas de Kodagu em outubro de 2025, provenientes das fazendas Nullore, Margolly e Karadibetta. Esses lançamentos devem aumentar a visibilidade do consumidor sobre a origem do café, a área de cultivo e os métodos de processamento. Os preços mais elevados do café verde devem reduzir a diferença de preço entre o café especial e o café padrão em 2025, aumentando a importância da rastreabilidade e da diferenciação de produtos. Consequentemente, o mercado de café indiano está desenvolvendo produtos premium por meio de sistemas de distribuição internacionais e de ofertas lideradas por fazendas indianas.
Demanda por Conveniência em Formatos Solúveis, Monodose e Prontos para Beber
A conveniência continua sendo um importante impulsionador da demanda, pois os consumidores podem preparar café solúvel rapidamente ou adquirir produtos prontos para beber que não requerem preparo. Em abril de 2025, a Nestlé identificou a Índia como um mercado prioritário para o café pronto para beber Nescafé e descreveu a oportunidade como amplamente inexplorada. Embalagens monodose, concentrados de café e cápsulas atendem a consumidores que buscam porções portáteis e fáceis de usar. Esses formatos atraem especialmente consumidores mais jovens que podem não possuir equipamentos de preparo de café ou não ter tempo para preparar bebidas em casa. Eles também permitem que as marcas ofereçam experiências premium em embalagens menores, reduzindo a barreira inicial de compra. O mercado de café indiano provavelmente manterá os produtos de café solúvel como sua base de volume, enquanto o café pronto para beber cria novas ocasiões de consumo.
Expansão dos Canais de Distribuição de Comércio Eletrônico e Quick-Commerce
O varejo online e os serviços de quick-commerce ampliam a disponibilidade de produtos de café além dos supermercados e cafeterias. Esses canais permitem que marcas menores de café alcancem os consumidores sem estabelecer uma extensa rede de distribuição física. São particularmente adequados para café gelado, concentrados e embalagens premium que os consumidores recompram com frequência. Além disso, a Nestlé identificou o quick-commerce como um canal de crescimento acelerado para os produtos Nescafé e expandiu seu alcance além das principais áreas metropolitanas. A visibilidade online tornou-se cada vez mais importante, pois os consumidores podem comparar marcas e adquirir produtos logo após experimentar formatos semelhantes em cafeterias. Consequentemente, o mercado de café indiano pode se expandir para cidades com varejo organizado limitado ou presença reduzida de cafeterias especializadas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade nos Preços do Arábica e do Robusta | -1.5% | Nacional, com pressão do lado da oferta nos cinturões de produção de Karnataka e Kerala | Curto prazo (≤ 2 anos) e Médio prazo (2 a 4 anos) |
| Mudanças Climáticas Afetando a Produção de Café | -1.2% | Distritos produtores de Karnataka, Kerala e Tamil Nadu | Longo prazo (≥ 4 anos) |
| Preferência pelo Chá e Baixo Consumo Per Capita de Café | -0.9% | Nacional, com maior efeito no Norte e Leste da Índia | Médio prazo (2 a 4 anos) e Longo prazo (≥ 4 anos) |
| Alta Dependência das Regiões Produtoras do Sul | -0.6% | Chikkamagaluru, Hassan e Kodagu em Karnataka, além de Wayanad em Kerala | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Preços do Arábica e do Robusta
Espera-se que os preços dos grãos de café permaneçam altamente voláteis em 2025 e continuem afetando os custos em 2026. De acordo com o India Coffee Annual 2026 do Serviço Agrícola Exterior do USDA, os preços domésticos na porteira da fazenda para o pergaminho Arábica e a cereja Robusta devem cair 16% e 11%, respectivamente, em relação aos níveis de outubro de 2025[2]. Essa queda reflete as expectativas de maior produção de café nos principais países produtores e elevados estoques domésticos. No entanto, as correções de preços podem não reduzir imediatamente os custos no varejo, pois as marcas podem continuar vendendo estoques adquiridos quando os preços dos grãos estavam mais altos. A Blue Tokai deve aumentar os preços dos pacotes entre 10% e 20% em julho de 2026 devido ao seu estoque da safra adquirido a custos mais elevados. As condições internacionais de oferta, os riscos relacionados ao clima e a incerteza em torno das tarifas dos EUA sobre o café brasileiro também devem contribuir para as pressões de preços. O mercado de café indiano pode enfrentar pressão sobre as margens quando as marcas não conseguem repassar esses custos aos consumidores sensíveis ao preço.
Mudanças Climáticas Afetando a Produção de Café
A crescente variabilidade climática está perturbando o cultivo de café nas principais regiões produtoras da Índia, particularmente Karnataka e Kerala. De acordo com o Relatório Semestral de Café 2025 do Serviço Agrícola Exterior do USDA, as chuvas excessivas de monção durante 2025 causaram queda de frutos e aumento da incidência de doenças fúngicas nas plantações de café, ameaçando o desenvolvimento das lavouras e os rendimentos. Os dados de precipitação do relatório, provenientes do Departamento Meteorológico da Índia, também destacaram desvios significativos em relação à precipitação normal nos principais distritos produtores de café. Esses padrões climáticos irregulares perturbam a floração, a frutificação e a maturação dos grãos, aumentando as perdas de colheita, a incerteza na produção e os riscos financeiros para os produtores de café indianos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
O Café Moído Detém a Maior Participação Enquanto o Café Pronto para Beber Lidera o CrescimentoO café moído representou uma participação de 33,14% em 2026, sustentado pelas rotinas estabelecidas de consumo de café filtrado nos domicílios do Sul da Índia e pela maior disponibilidade nos canais de varejo moderno. O café pronto para beber tem projeção de crescer a um CAGR de 8,61% até 2032, impulsionado pela demanda por bebidas geladas e monodose que não requerem preparo doméstico. O café solúvel continua sendo um importante contribuinte de volume devido à sua acessibilidade e ampla disponibilidade nos pontos de venda urbanos e de cidades menores. Os formatos solúveis também introduzem o café a consumidores de primeira viagem, que podem posteriormente migrar para produtos moídos, de grão inteiro ou de café especial.
O café de grão inteiro está ganhando visibilidade entre os consumidores urbanos que buscam replicar em casa o preparo no estilo cafeteria. A boutique Nespresso em Nova Delhi oferece sistemas de cápsulas com um ponto de entrada de maior destaque no país. Os pods e cápsulas de café podem impulsionar a demanda entre profissionais que valorizam porções consistentes e tempo mínimo de preparo. Em agosto de 2025, a Autoridade de Segurança e Padrões Alimentares da Índia (FSSAI) alterou os requisitos de rotulagem para produtos de café com chicória, com os requisitos entrando em vigor em julho de 2026. A alteração exige que os fabricantes divulguem claramente os percentuais de café e chicória na frente das embalagens. Esse requisito pode ajudar os consumidores a comparar mais facilmente os formatos de blends e de café puro.



Por Espécie de Café:
O Arábica Lidera a Demanda Atual Enquanto o Robusta Ganha com Formatos AcessíveisO Arábica tem projeção de deter uma participação de 59,42% em 2026, sustentado pelo seu uso em cafeterias especializadas, sistemas de cápsulas e linhas de varejo de origem. O Robusta tem previsão de crescer a um CAGR de 8,30% até 2032, impulsionado pela sua adequação para café solúvel e blends prontos para beber que requerem sabor consistente, eficiência de custo e alto rendimento solúvel. Essa tendência indica que a demanda por Robusta está intimamente ligada à adoção de formatos de mercado de massa, e não apenas ao consumo de café premium. O setor cafeeiro utiliza ambas as espécies para atender a requisitos distintos dos consumidores.
Karnataka e Kerala são regiões-chave de cultivo tanto para o Arábica quanto para o Robusta. Espera-se que o Arábica enfrente pressão adicional durante 2025-26, à medida que a lavoura entra em seu ciclo bienal de baixa produção. Perturbações relacionadas ao clima podem afetar a disponibilidade e a qualidade de ambas as espécies. O lançamento planejado pela Tata Starbucks dos cafés da fazenda de Kodagu em outubro de 2025 deve aumentar o foco na procedência do Arábica e na identidade regional. O Robusta continua a apoiar uma gama mais ampla de formatos de café embalado acessíveis. Consequentemente, as marcas podem usar o Arábica para fortalecer o posicionamento premium enquanto aproveitam o Robusta para atender à demanda doméstica generalizada.
Por Faixa de Preço:
Os Produtos Populares Sustentam o Volume Enquanto os Produtos Premium Constroem ValorOs produtos populares representaram 82,13% do mercado de café indiano em 2026. O café solúvel acessível sustenta a ampla penetração doméstica desse segmento, particularmente em cidades menores. O segmento premium tem previsão de expandir a um CAGR de 8,79% até 2032, impulsionado por blends especiais, cápsulas, grãos inteiros e produtos que enfatizam a origem do café. Esse diferencial de crescimento indica que os consumidores provavelmente continuarão adquirindo café de entrada, enquanto uma base menor de consumidores migra cada vez mais para ofertas de maior valor. Essa estrutura de mercado em dois níveis permite que os fornecedores mantenham o volume enquanto melhoram seu mix de produtos.
As embalagens monodose premium podem facilitar a experimentação de produtos ao eliminar a necessidade de os consumidores adquirirem grandes pacotes ou equipamentos de preparo. As cafeterias também aumentam a exposição aos produtos, o que pode incentivar compras subsequentes de café premium para consumo doméstico. O lançamento do Nespresso pela Nestlé e os lançamentos de cafés específicos de fazendas pela Tata Starbucks demonstram como as narrativas globais e locais de café podem coexistir no mercado de café indiano. O aumento dos preços das commodities pode reduzir a diferença de preço visível entre o café padrão e o especial. Em resposta, as marcas estão enfatizando sabor, garantia de qualidade e procedência. Consequentemente, o mercado está desenvolvendo uma escada de preços mais ampla, em vez de se afastar completamente dos produtos populares.

Por Canal de Distribuição:
O Canal Off-Trade Proporciona Alcance Enquanto o Canal On-Trade Adiciona Novas OcasiõesOs canais off-trade têm projeção de representar 81,45% do mercado de café indiano em 2026. Supermercados, hipermercados e lojas de bairro proporcionam o acesso mais amplo ao café solúvel, café moído e outros produtos embalados. O canal on-trade tem previsão de crescer a um CAGR de 9,12% até 2032. As redes de cafeterias estão transformando o consumo de café de uma ocasião funcional de bebida para uma compra social. Sua expansão sustenta a demanda por café gelado, bebidas especiais e ocasiões de harmonização com alimentos. Consequentemente, o mercado de café indiano depende dos canais off-trade para o volume doméstico e dos canais on-trade para a descoberta de produtos e formatos.
As plataformas de varejo online e quick-commerce operam dentro do canal off-trade, mas diferem das lojas de varejo tradicionais. Essas plataformas permitem que os consumidores recomprem produtos rapidamente, ao mesmo tempo que proporcionam às marcas menores visibilidade nacional sem exigir investimento equivalente em extensas redes de lojas. A Nescafé identificou o quick-commerce como um canal cada vez mais importante para produtos prontos para beber na Índia. As lojas especializadas também continuam relevantes para consumidores que buscam café moído artesanal e grãos de origem única. As redes on-trade podem apoiar os canais de varejo ao apresentar novos produtos aos consumidores. As empresas que combinam presença em cafeterias com disponibilidade online podem atender tanto à descoberta de produtos quanto às recompras por meio de diferentes canais.
Análise Geográfica
Sul da Índia
O Sul da Índia representa a maior parte do consumo doméstico de café. Tamil Nadu possui a maior população consumidora de café da Índia, seguida por Karnataka, Andhra Pradesh e Kerala. Karnataka produz a maior parte da produção cafeeira do país, tornando a oferta nacional e os preços altamente sensíveis às condições climáticas da região. Bengaluru e Hyderabad estabeleceram mercados ativos de cafeterias especializadas, onde redes domésticas e operadores internacionais competem por consumidores premium. Wayanad e Araku oferecem narrativas regionais distintas de café que sustentam o posicionamento premium no varejo e nas exportações. A alteração de rotulagem de café com chicória da FSSAI também influenciará as vendas de café blend embalado nessa importante região de consumo[3]. As chuvas prolongadas em 2025 danificaram a produção de café em Chikkamagaluru, Hassan e Kodagu, que coletivamente respondem pela maior parte da produção cafeeira da Índia. A participação do Sul da Índia no mercado de café indiano é sustentada por hábitos de consumo doméstico profundamente enraizados; no entanto, a concentração da produção na região continua sendo um risco estrutural de oferta.
Norte e Oeste da Índia
O Norte e o Oeste da Índia estão se tornando cada vez mais importantes para o crescimento do consumo de café à medida que as redes de cafeterias se expandem por Delhi NCR, Mumbai, Pune e outras cidades. Os consumidores jovens nessas regiões estão adquirindo equipamentos de preparo doméstico, café torrado e moído e grãos inteiros. Essa tendência sustenta a demanda além das visitas a cafeterias e fomenta hábitos mais consolidados de consumo de café em casa. O plano de expansão da Third Wave Coffee para 2026 inclui Ludhiana, Jalandhar, Amritsar e Lucknow, apoiado por sua rodada de financiamento Série D de INR 408 crore. Essa expansão indica que os operadores organizados reconhecem oportunidades além do mercado sulista estabelecido. Os consumidores nessas cidades também estão ganhando exposição a estilos internacionais de café por meio de viagens, cafeterias e canais digitais. O mercado de café no Norte e Oeste da Índia está se tornando menos dependente do café solúvel básico à medida que o interesse em métodos de preparo e formatos premium aumenta. As marcas que oferecem embalagens convenientes e informações claras sobre os produtos podem atingir efetivamente os consumidores que ainda estão desenvolvendo hábitos regulares de consumo de café.
Leste e Centro da Índia
O Leste da Índia continua sendo um mercado de café em estágio inicial, onde a expansão de cafeterias e a disponibilidade online estão começando a gerar demanda. Em junho de 2026, a Third Wave Coffee abriu três cafeterias em Kolkata e identificou Guwahati, Ranchi, Patna e Bhubaneswar como locais potenciais para expansão futura. Cidades do Centro da Índia, como Nagpur, também podem apoiar o consumo de café por meio de atividades locais de cafeterias e varejo. As plataformas de quick-commerce podem alcançar consumidores em mercados onde lojas especializadas e varejo organizado ainda são limitados. A Nestlé expandiu a distribuição de quick-commerce da Nescafé além das principais áreas metropolitanas, criando um caminho para que o café embalado ganhe visibilidade em cidades menores. Essa combinação de cafeterias físicas e acesso por entrega pode construir o reconhecimento do consumidor antes que uma rede de varejo madura se desenvolva. As preferências pelo chá permanecem fortes nessas geografias. Portanto, as empresas precisam oferecer produtos fáceis de experimentar e com preços que incentivem recompras. O mercado de café indiano pode alcançar maior abrangência nacional se as marcas adaptarem suas ofertas ao poder de compra local e à familiaridade limitada dos consumidores com os formatos de café.
Cenário Competitivo
Concentração do Mercado
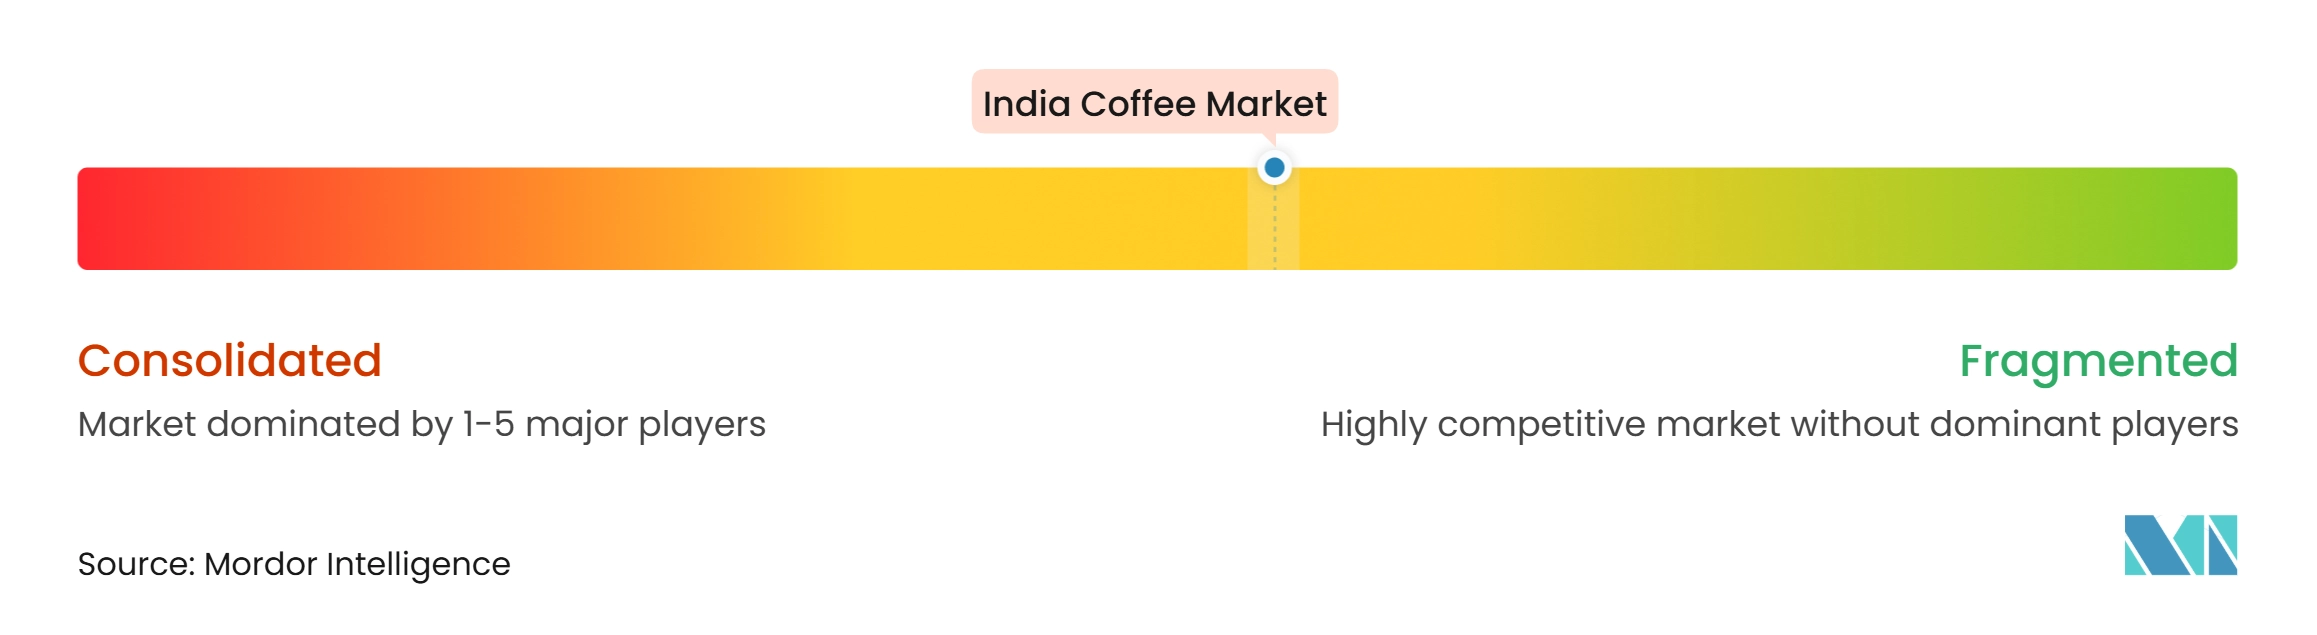
O mercado de café indiano apresenta um segmento de café embalado moderadamente concentrado, enquanto os segmentos de cafeterias especializadas e de venda direta ao consumidor permanecem mais fragmentados. Nestlé India, Hindustan Unilever e Tata Consumer Products mantêm marcas nacionais de café embalado com amplo acesso ao varejo. Operadores especializados menores competem por meio da qualidade do café, histórias de origem, experiências em cafeterias e distribuição online. A Nestlé segue uma estratégia dual ao expandir o café pronto para beber Nescafé e introduzir o modelo de boutique Nespresso na Índia. Essa abordagem permite que a empresa participe tanto dos formatos de conveniência de mercado de massa quanto do café premium em cápsulas. A Tata Starbucks também adicionou cafés específicos de fazendas de Kodagu ao seu portfólio, demonstrando como uma grande rede de cafeterias pode investir em café premium de origem indiana.
O cenário competitivo inclui Nestlé India Limited, Hindustan Unilever Limited, Tata Consumer Products Limited, CCL Products (India) Limited e SLN Coffee Private Limited. Essas empresas operam em diferentes partes da cadeia de valor, incluindo produção de café solúvel, blending regional, torrefação especializada, operações de cafeterias e vendas digitais. A rodada de financiamento de INR 408 crore da Third Wave Coffee fornece recursos para expandir sua rede de lojas e entrar em novas cidades. Os torrefadores regionais podem competir por meio de blends tradicionais e forte familiaridade com o consumidor local. As marcas especializadas utilizam vendas diretas online para construir relacionamentos com os clientes sem depender exclusivamente do espaço em prateleiras de supermercados. As empresas estabelecidas mantêm vantagens em aquisição, distribuição, recursos de marketing e capacidade de estender suas marcas em múltiplos pontos de preço.
As plataformas de quick-commerce estão remodelando a concorrência ao colocar produtos desafiantes ao lado das grandes marcas de café embalado. Concentrados compactos de cold brew, sachês pour-over e embalagens de café solúvel aromatizado são bem adequados para descoberta online e recompras. As empresas também utilizam programas de fidelidade digital e modelos de assinatura para incentivar recompras e compreender melhor as preferências dos consumidores. O preparo em cápsulas cria barreiras de entrada mais elevadas, pois sistemas proprietários e equipamentos especializados requerem investimentos em desenvolvimento de produtos e distribuição. Os requisitos de rotulagem da FSSAI adicionam uma consideração de conformidade para produtos de café com chicória e incentivam as empresas a melhorar a clareza na frente das embalagens. A concorrência dependerá da capacidade das empresas de combinar preços acessíveis, fornecimento confiável, disponibilidade conveniente e produtos diferenciados. Varejistas, operadores de cafeterias e fornecedores de café embalado influenciam cada um a velocidade com que novos produtos progridem da experimentação pelo consumidor para a recompra. No geral, o material disponível caracteriza o segmento de café embalado como moderadamente concentrado, enquanto as cafeterias especializadas e as marcas de venda direta ao consumidor permanecem fragmentadas.
Líderes do Setor de Café da Índia
-
Nestlé India Limited
-
Hindustan Unilever Limited
-
Tata Consumer Products Limited
-
CCL Products (India) Limited
-
SLN Coffee Private Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Café da Índia Empresas cobertas neste relatório
- Nestlé India Limited
- Hindustan Unilever Limited
- Tata Consumer Products Limited
- CCL Products (India) Limited
- SLN Coffee Private Limited
- Cothas Coffee Co.
- Sri Narasu’s Coffee Company Private Limited
- Bayar’s Coffee
- Blue Tokai Coffee Roasters
- Sleepy Owl Coffee
- Rage Coffee
- Levista Coffee
- Starbucks Coffee Company
- Café Coffee Day
- Third Wave Coffee
- Costa Coffee
- Tim Hortons
- Araku Coffee
- Country Bean Coffee
- Lavazza
Desenvolvimentos industriais recentes em Mercado de Café da Índia
- Maio de 2026: A Nespresso expandiu sua presença no varejo indiano ao abrir sua primeira loja em Mumbai no Jio World Drive, Bandra Kurla Complex. O novo ponto de venda fortaleceu o acesso às suas cápsulas de café premium, máquinas e acessórios, ao mesmo tempo que ofereceu experiências personalizadas de café e consultas sobre produtos.
- Novembro de 2025: A Starbucks estabeleceu uma Parceria de Apoio ao Produtor com a Tata Starbucks, com o objetivo de apoiar 10.000 produtores de café indianos até 2030. A iniciativa incluiu planos para distribuir um milhão de mudas de Arábica de alto rendimento e promover melhores práticas agrícolas, produtividade e resiliência climática. A empresa também anunciou a abertura de sua 500ª cafeteria indiana.
- Abril de 2025: A Nestlé expandiu seu portfólio de café Nescafé Pronto para Beber para a Índia, juntamente com o Brasil e o Oriente Médio e Norte da África, visando consumidores mais jovens que buscam bebidas de café gelado convenientes e para consumo em movimento.
Escopo do Relatório do Mercado de Café da Índia
O café é uma bebida obtida por percolação, infusão ou decocção das sementes torradas e moídas de uma planta de café. O mercado de café indiano é segmentado por tipo de produto, espécie de café, faixa de preço e canal de distribuição. Por tipo de produto, o mercado é segmentado em grão inteiro, café moído, café solúvel, pronto para beber (RTD) e pods e cápsulas de café. Por espécie de café, o mercado é segmentado em arábica, robusta e outras espécies de café. Por faixa de preço, o mercado é segmentado em popular e premium. Por canal de distribuição, o mercado é segmentado em on-trade e off-trade. As previsões de mercado são fornecidas em termos de valor (USD) e volume.
Visão geral da segmentação
| Grão Inteiro |
| Café Moído |
| Café Solúvel |
| Pronto para Beber (RTD) |
| Pods e Cápsulas de Café |
| Arábica |
| Robusta |
| Outras Espécies de Café |
| Popular |
| Premium |
| On-Trade | |
| Off-Trade | Supermercados/Hipermercados |
| Lojas de Conveniência | |
| Lojas Especializadas | |
| Lojas de Varejo Online | |
| Outros Canais de Distribuição |
| Por Tipo de Produto | Grão Inteiro | |
| Café Moído | ||
| Café Solúvel | ||
| Pronto para Beber (RTD) | ||
| Pods e Cápsulas de Café | ||
| Por Espécie de Café | Arábica | |
| Robusta | ||
| Outras Espécies de Café | ||
| Por Faixa de Preço | Popular | |
| Premium | ||
| Por Canal de Distribuição | On-Trade | |
| Off-Trade | Supermercados/Hipermercados | |
| Lojas de Conveniência | ||
| Lojas Especializadas | ||
| Lojas de Varejo Online | ||
| Outros Canais de Distribuição | ||
Principais Perguntas Respondidas no Relatório
O que está impulsionando o crescimento no mercado de café indiano?
O uso urbano de cafeterias, produtos solúveis e prontos para beber convenientes, disponibilidade online e lançamentos de produtos premium sustentam o crescimento projetado de CAGR de 7,65% de 2027 a 2032.
Qual produto de café está crescendo mais rapidamente na Índia?
O café pronto para beber é o tipo de produto de crescimento mais rápido, com previsão de CAGR de 8,61% até 2032.
Qual espécie de café lidera a demanda na Índia?
O Arábica detinha 59,42% de participação em 2026, enquanto o Robusta tem previsão de crescer mais rapidamente a um CAGR de 8,30% até 2032.
Por que o café pronto para beber é importante na Índia?
Ele oferece um produto gelado e monodose que não requer preparo, e empresas como a Nestlé estão expandindo as ofertas de café pronto para beber na Índia.