
Größe und Marktanteil des indischen Kaffeemarkts
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
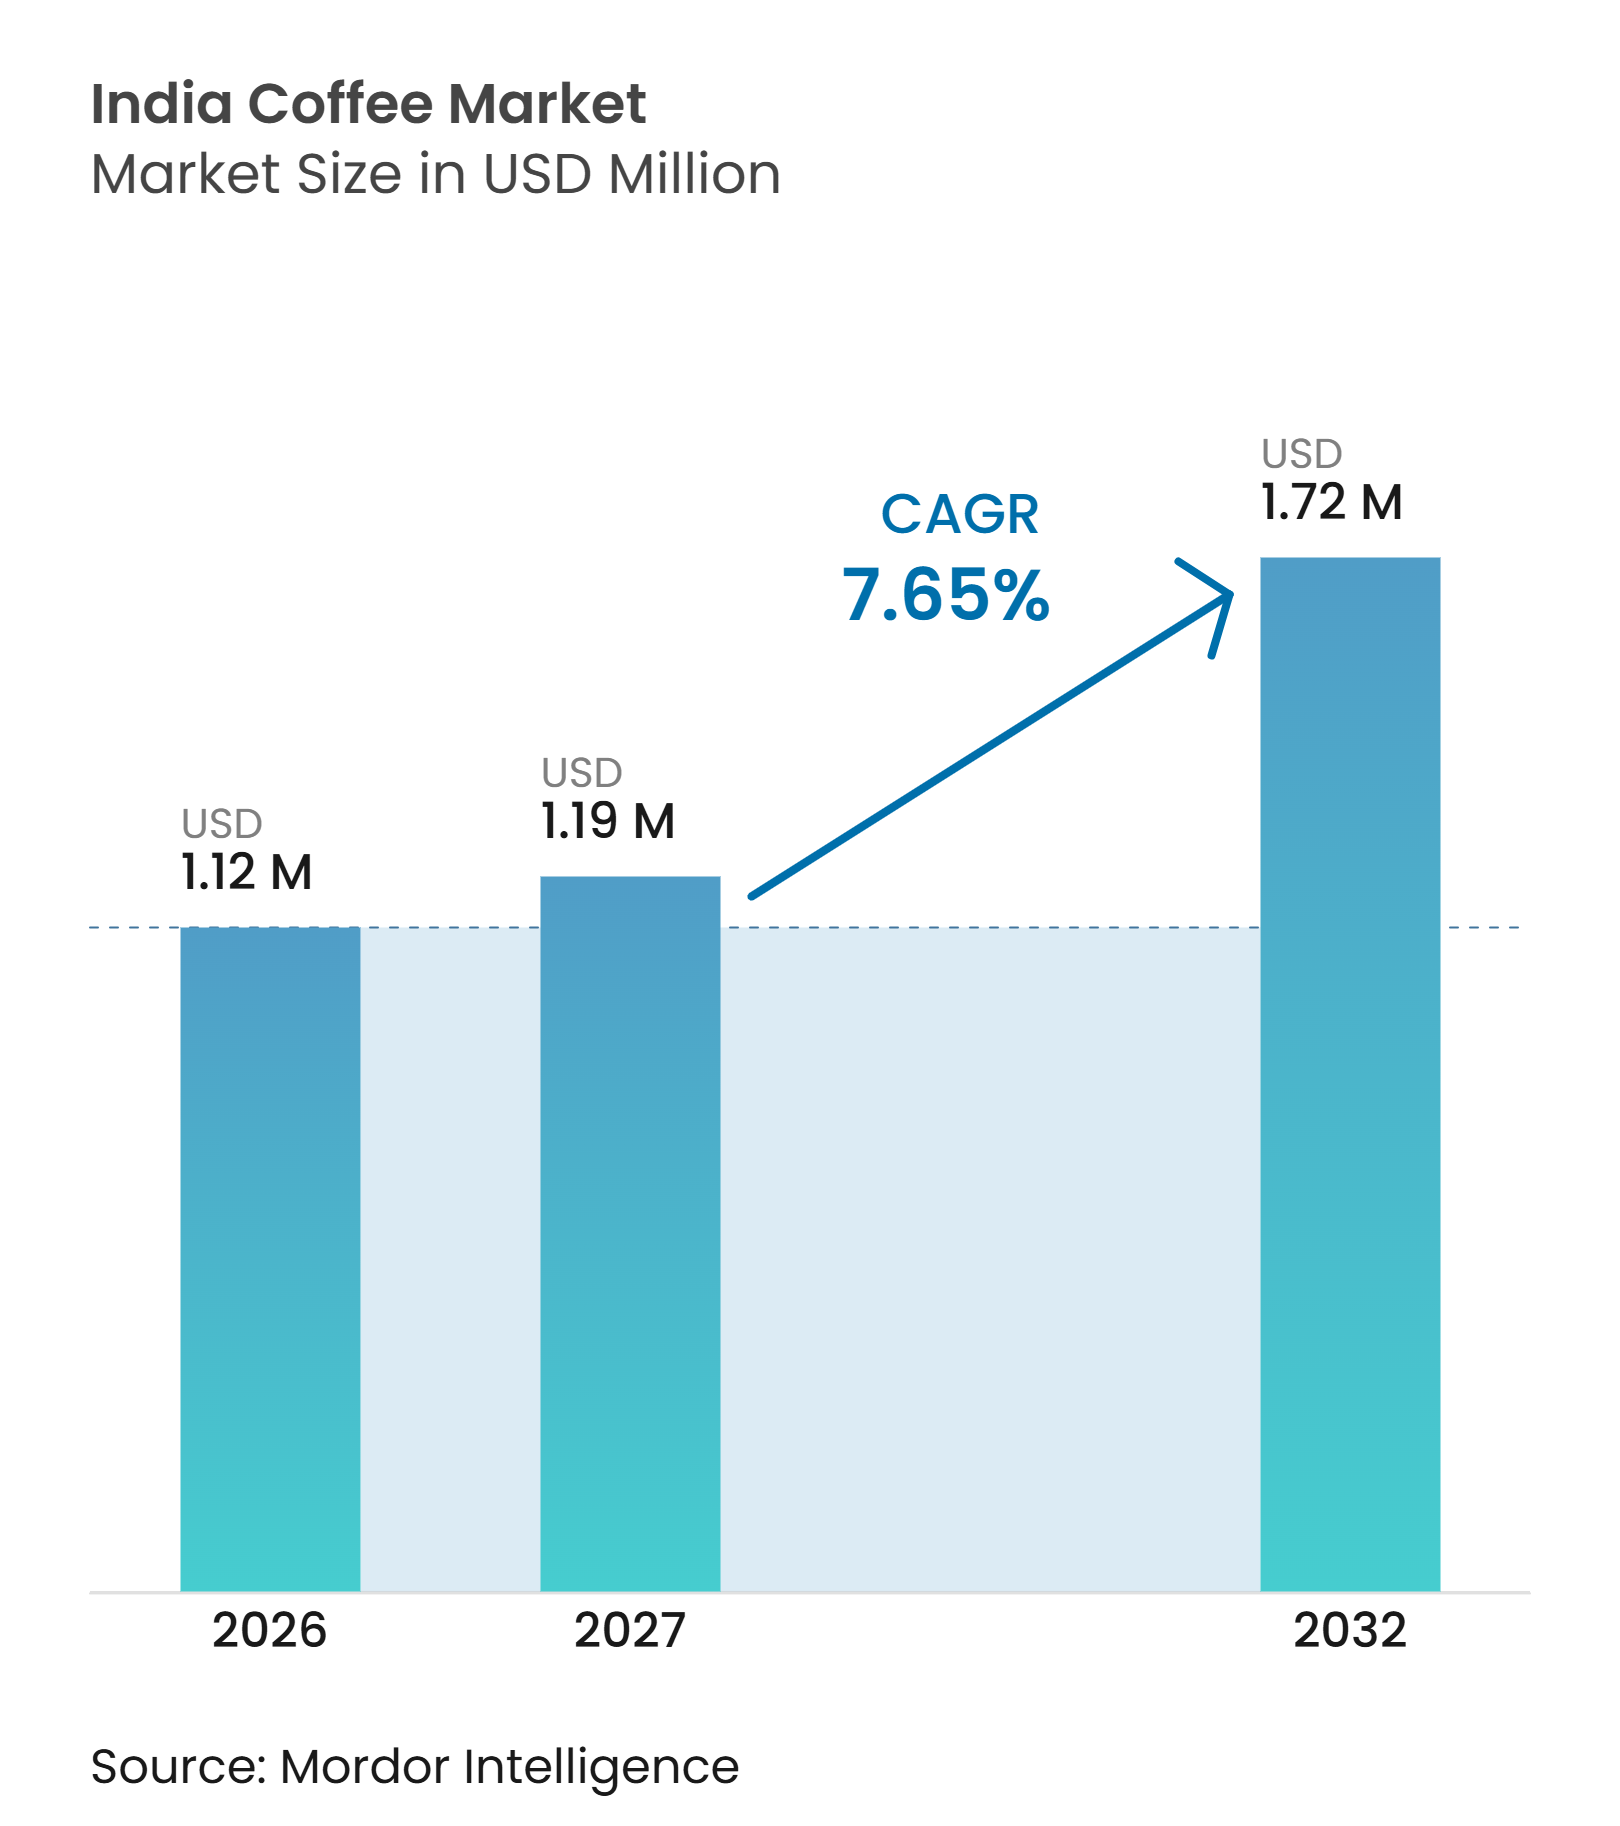
| Marktgröße im Basisjahr (2026) | 1.12 Millionen US-Dollar |
| Marktgröße (2027) | 1.19 Millionen US-Dollar |
| Marktgröße (2032) | 1.72 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.65 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des indischen Kaffeemarkts durch Mordor Intelligence
Der indische Kaffeemarkt soll von 1,12 Milliarden USD im Jahr 2026 und 1,20 Milliarden USD im Jahr 2027 auf 1,72 Milliarden USD bis 2032 wachsen und dabei im Prognosezeitraum (2027–2032) einen CAGR von 7,65 % verzeichnen. Städtische Verbraucher treiben die Nachfrage an, da sie Kaffeehäuser zunehmend für gesellschaftliche Anlässe aufsuchen und verpackte Kaffeeprodukte für den Heimkonsum kaufen. Löslicher Kaffee bleibt aufgrund seiner Erschwinglichkeit und einfachen Zubereitung bedeutsam, während trinkfertiger Kaffee und Kaffeekapseln die Konsumgelegenheiten erweitern. Der Markt bietet zudem erhebliches Wachstumspotenzial, da Indiens Pro-Kopf-Kaffeekonsum im Jahr 2025 bei 0,07 kg lag, verglichen mit dem globalen Durchschnitt von 1,3 kg, laut dem Landwirtschaftsministerium der Vereinigten Staaten[1]. Unternehmen reagieren darauf, indem sie Premium-Produktportfolios erweitern, die Zugänglichkeit über Online-Kanäle verbessern und Kaffeehäuser in neuen Städten eröffnen. Angebotsseitige Bedingungen bleiben jedoch ein Anliegen, da wetterbedingte Störungen und die Preisvolatilität bei Kaffeebohnen die Kosten erhöhen und die Verfügbarkeit hochwertiger Bohnen einschränken können.
Wichtigste Erkenntnisse des Berichts
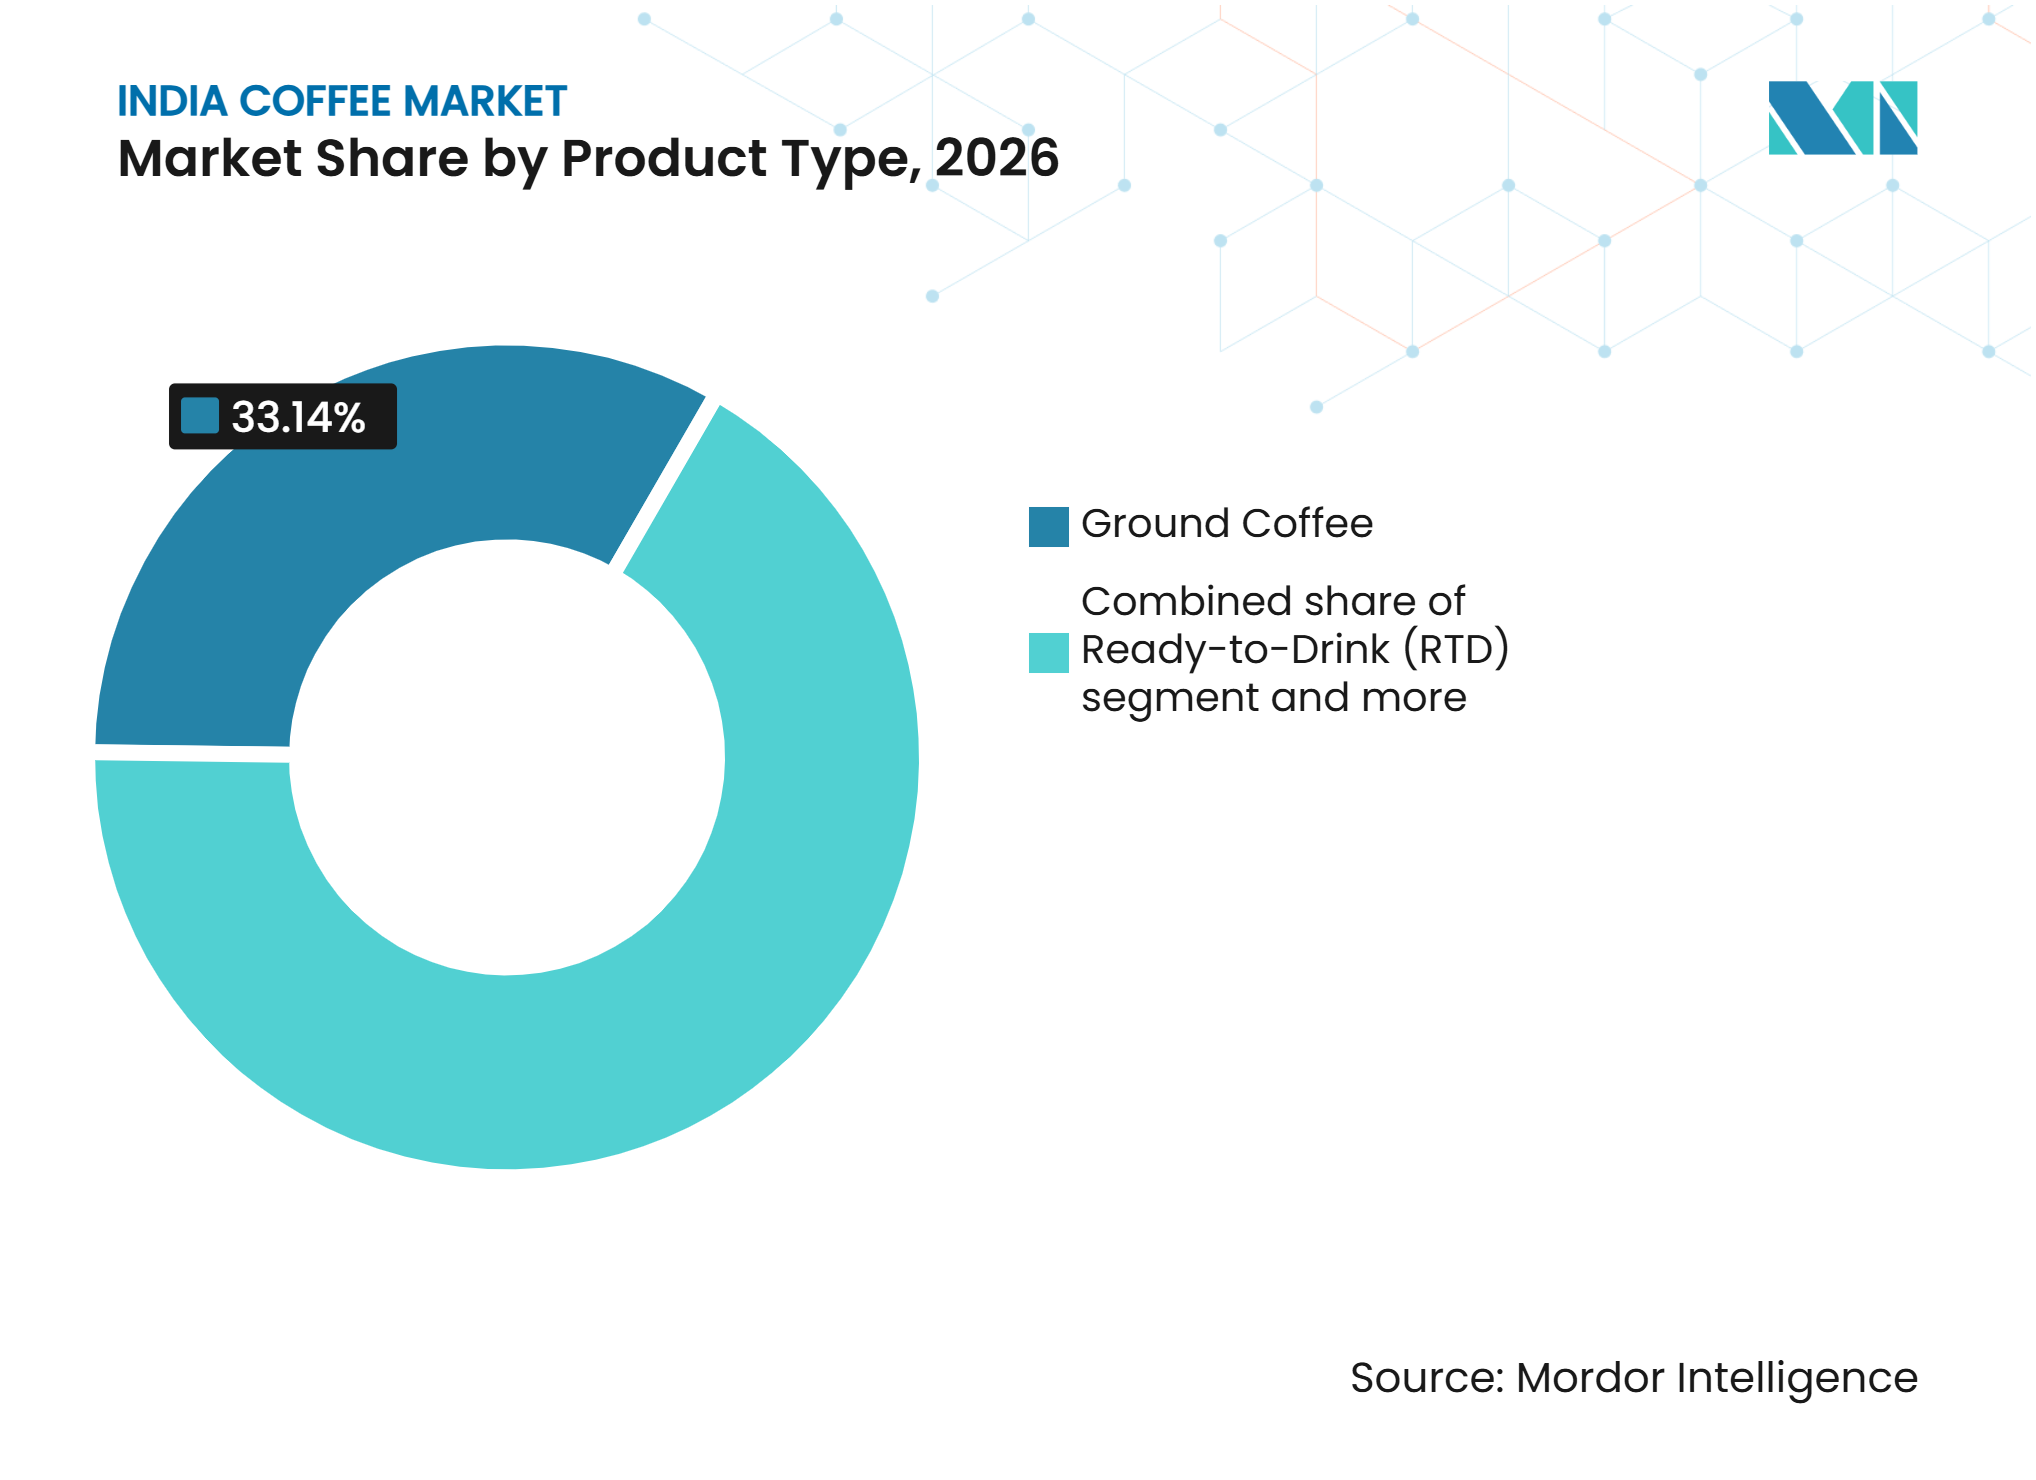
- Nach Produkttyp hielt gemahlener Kaffee im Jahr 2026 einen Marktanteil von 33,14 % am indischen Kaffeemarkt, während trinkfertiger Kaffee bis 2032 mit einem CAGR von 8,61 % wachsen soll.
- Nach Kaffeeart hielt Arabica im Jahr 2026 einen Anteil von 59,42 %, während Robusta bis 2032 mit einem CAGR von 8,30 % wachsen soll.
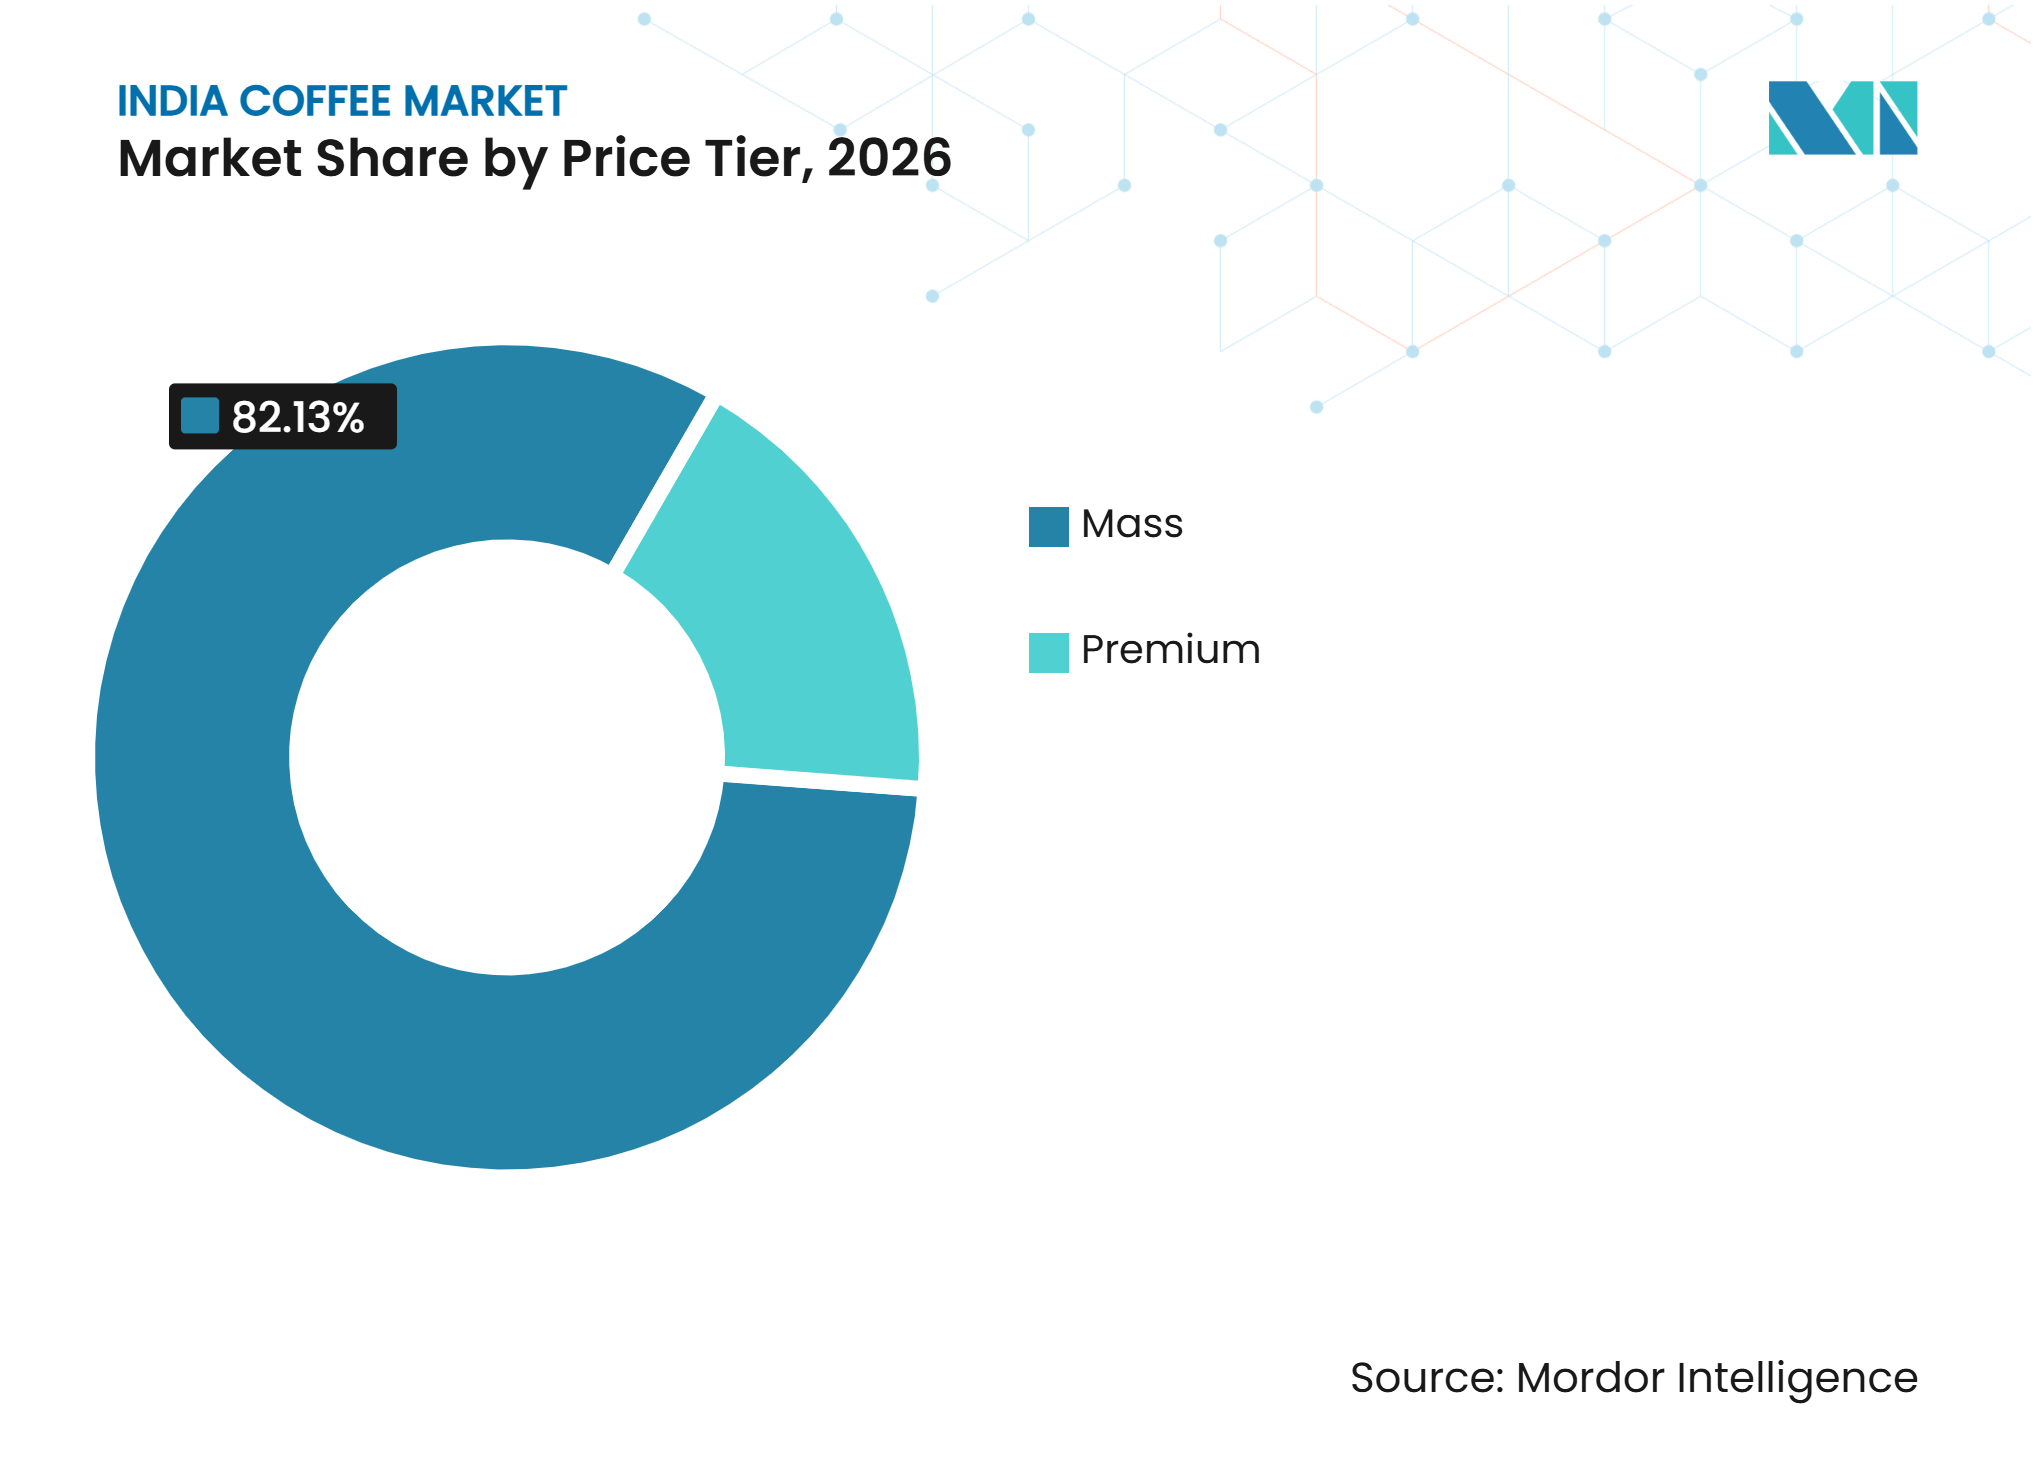
- Nach Preissegment entfielen Massenmarktformate im Jahr 2026 auf 82,13 % der Größe des indischen Kaffeemarkts, während Premiumformate bis 2032 mit einem CAGR von 8,79 % wachsen sollen.
- Nach Vertriebskanal entfiel der Einzelhandel im Jahr 2026 auf 81,45 %, während die Gastronomie bis 2032 mit einem CAGR von 9,12 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende städtische Kaffeeakzeptanz und Kaffeehauskultur | +1.8% | National, mit höchster Intensität in Städten der Tier-1- und Tier-2-Kategorie | Mittelfristig (2–4 Jahre) |
| Premiumisierung von Instant-, Spezialitäten- und Herkunftskaffee | +1.4% | National, angeführt von Mumbai, Delhi NCR und Bengaluru | Langfristig (≥ 4 Jahre) |
| Nachfrage nach praktischen löslichen, Einzelportions- und trinkfertigen Formaten | +1.2% | National, beschleunigt in städtischen Korridoren und Städten der Tier-2-Kategorie | Kurzfristig (≤ 2 Jahre) |
| Expansion organisierter Kaffeehauschains | +1.0% | National, mit Dichtezuwächsen in Delhi NCR, Bengaluru, Hyderabad und Mumbai | Mittelfristig (2–4 Jahre) |
| Wachsende Vorliebe für Spezialitätenkaffee | +0.8% | Metropolen und Städte der Tier-1-Kategorie, mit Schwerpunkten in Städten der Tier-2-Kategorie | Langfristig (≥ 4 Jahre) |
| Expansion von E-Commerce- und Quick-Commerce-Vertriebskanälen | +1.3% | National, mit der höchsten Dynamik in Metropolen mit dichter Quick-Commerce-Abdeckung | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende städtische Kaffeeakzeptanz und Kaffeehauskultur
Indiens wachsende Kaffeehauskultur treibt den Kaffeekonsum über traditionelle Morgengelegenheiten hinaus. Markenkaffeehäuser dienen als Orte für Meetings, Lernen und geselliges Beisammensein und geben jüngeren Verbrauchern mehr Gründe, den ganzen Tag über Kaffee zu konsumieren. Dieser Wandel macht Verbraucher auch mit Formaten wie Cold Brew und Single-Origin-Kaffee vertraut, was sich anschließend in Einzelhandelskäufen niederschlagen kann. Der indische Kaffeemarkt profitiert davon, dass Kaffeehauschains in Städte der Tier-2-Kategorie expandieren und lokalen Verbrauchern ermöglichen, Premium-Kaffeeformate zu erleben, bevor sie diese für den Heimkonsum kaufen. Organisierte Chains bauen ihre physische Präsenz aus, darunter Third Wave Coffees geplante Expansion in neun neue Städte nach seiner erwarteten Series-D-Finanzierungsrunde im August 2026. Diese Expansion verbindet den Gastronomiekonsum mit dem Wachstum von verpacktem Kaffee und trinkfertigen Produkten, die über andere Vertriebskanäle verkauft werden.
Premiumisierung von Instant-, Spezialitäten- und Herkunftskaffee
Die Premium-Nachfrage wächst bei aromatisiertem Instantkaffee, Spezialitätenmischungen, Kapseln und gutsgebundenen Angeboten. So soll Nestlé beispielsweise Anfang 2025 seine erste Nespresso-Boutique in Neu-Delhi eröffnen und mit Thakral Innovation zusammenarbeiten, um den Vertrieb in Indien auszubauen. Tata Starbucks soll im Oktober 2025 außerdem drei gutsexklusive Ganze-Bohnen-Kaffees aus Kodagu einführen, die von den Gütern Nullore, Margolly und Karadibetta stammen. Diese Einführungen sollen die Sichtbarkeit der Verbraucher für Kaffeeherkunft, Anbaugebiet und Verarbeitungsmethoden erhöhen. Höhere Grünkaffeepreise werden die Preislücke zwischen Spezialitäten- und Standardkaffee im Jahr 2025 voraussichtlich verringern und die Bedeutung von Rückverfolgbarkeit und Produktdifferenzierung erhöhen. Folglich entwickelt der indische Kaffeemarkt Premiumprodukte sowohl über internationale Vertriebssysteme als auch über indische gutsgebundene Angebote.
Nachfrage nach praktischen löslichen, Einzelportions- und trinkfertigen Formaten
Praktische Handhabung bleibt ein wichtiger Nachfragetreiber, da Verbraucher Instantkaffee schnell zubereiten oder trinkfertige Produkte kaufen können, die keine Zubereitung erfordern. Im April 2025 identifizierte Nestlé Indien als Prioritätsmarkt für Nescafé-Trinkfertigkaffee und beschrieb die Gelegenheit als weitgehend unerschlossen. Einzelportionspacks, Kaffeekonzentrate und Kapseln bedienen Verbraucher, die portable, einfach zu verwendende Portionen suchen. Diese Formate sprechen besonders jüngere Verbraucher an, die möglicherweise keine Kaffeezubereitungsgeräte besitzen oder keine Zeit haben, Getränke zu Hause zuzubereiten. Sie ermöglichen es Marken auch, Premium-Erlebnisse in kleineren Packungsgrößen anzubieten und so die anfängliche Kaufhürde zu senken. Der indische Kaffeemarkt wird lösliche Kaffeeprodukte voraussichtlich als Volumenbasis behalten, während trinkfertiger Kaffee neue Konsumgelegenheiten schafft.
Expansion von E-Commerce- und Quick-Commerce-Vertriebskanälen
Online-Einzelhandel und Quick-Commerce-Dienste erweitern die Verfügbarkeit von Kaffeeprodukten über Supermärkte und Kaffeehäuser hinaus. Diese Kanäle ermöglichen es kleineren Kaffeemarken, Verbraucher zu erreichen, ohne ein umfangreiches physisches Vertriebsnetz aufzubauen. Sie eignen sich besonders für Cold Coffee, Konzentrate und Premium-Packs, die Verbraucher häufig nachbestellen. Darüber hinaus hat Nestlé Quick Commerce als schnell wachsenden Kanal für Nescafé-Produkte identifiziert und seine Reichweite über große Ballungsräume hinaus ausgebaut. Online-Sichtbarkeit ist zunehmend wichtig geworden, da Verbraucher Marken vergleichen und Produkte kurz nach dem Ausprobieren ähnlicher Formate in Kaffeehäusern kaufen können. Folglich kann der indische Kaffeemarkt in Städte mit begrenztem organisierten Einzelhandel oder Spezialitätenkaffeehäusern expandieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Arabica- und Robusta-Preise | -1.5% | National, mit angebotsseitigem Druck in den Produktionsgürteln Karnataka und Kerala | Kurzfristig (≤ 2 Jahre) und mittelfristig (2–4 Jahre) |
| Klimawandel und seine Auswirkungen auf die Kaffeeproduktion | -1.2% | Produktionsbezirke Karnataka, Kerala und Tamil Nadu | Langfristig (≥ 4 Jahre) |
| Teepräferenz und geringer Pro-Kopf-Kaffeekonsum | -0.9% | National, mit stärkster Wirkung in Nord- und Ostindien | Mittelfristig (2–4 Jahre) und langfristig (≥ 4 Jahre) |
| Hohe Abhängigkeit von südlichen Produktionsregionen | -0.6% | Chikkamagaluru, Hassan und Kodagu in Karnataka sowie Wayanad in Kerala | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Arabica- und Robusta-Preise
Die Kaffeebohnenpreise werden voraussichtlich im Jahr 2025 hochvolatil bleiben und die Kosten auch 2026 weiter beeinflussen. Laut dem India Coffee Annual 2026 des USDA Foreign Agricultural Service werden die inländischen Erzeugerpreise für Arabica-Pergamentkaffee und Robusta-Kirschkaffee voraussichtlich um 16 % bzw. 11 % gegenüber dem Stand vom Oktober 2025 sinken[2]. Dieser Rückgang spiegelt Erwartungen einer höheren Kaffeeproduktion in den wichtigsten Erzeugerländern und erhöhter inländischer Lagerbestände wider. Preiskorrekturen werden die Einzelhandelskosten jedoch möglicherweise nicht sofort senken, da Marken möglicherweise weiterhin Lagerbestände verkaufen, die zu höheren Bohnenpreisen eingekauft wurden. Blue Tokai soll die Packungspreise im Juli 2026 aufgrund seiner teureren Erntesaison-Lagerbestände um 10 % bis 20 % erhöhen. Internationale Versorgungsbedingungen, wetterbedingte Risiken und Unsicherheiten rund um US-Zölle auf brasilianischen Kaffee werden voraussichtlich ebenfalls zu Preisdruck beitragen. Der indische Kaffeemarkt könnte unter Margendruck geraten, wenn Marken diese Kosten nicht an preissensible Verbraucher weitergeben können.
Klimawandel und seine Auswirkungen auf die Kaffeeproduktion
Zunehmende Klimavariabilität stört den Kaffeeanbau in Indiens wichtigsten Produktionsregionen, insbesondere in Karnataka und Kerala. Laut dem Coffee Semi-Annual Report 2025 des USDA Foreign Agricultural Service verursachten übermäßige Monsunregenfälle im Jahr 2025 Beerenfall und erhöhte Pilzkrankheitsvorkommen in Kaffeeplantagen, was die Erntentwicklung und die Erträge gefährdete. Die Niederschlagsdaten des Berichts, die vom India Meteorological Department stammen, hoben auch erhebliche Abweichungen vom normalen Niederschlag in den wichtigsten Kaffeeanbaubezirken hervor. Solche unregelmäßigen Wettermuster stören Blüte, Fruchtansatz und Bohnenreifung und erhöhen Ernteverluste, Produktionsunsicherheit und finanzielle Risiken für indische Kaffeebauern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Gemahlener Kaffee hält den größten Anteil, während trinkfertiger Kaffee das stärkste Wachstum verzeichnetGemahlener Kaffee hatte im Jahr 2026 einen Anteil von 33,14 %, gestützt durch etablierte Filterkaffee-Konsumgewohnheiten in südindischen Haushalten und eine breitere Verfügbarkeit in modernen Einzelhandelskanälen. Trinkfertiger Kaffee soll bis 2032 mit einem CAGR von 8,61 % wachsen, angetrieben durch die Nachfrage nach kalten Einzelportionsgetränken, die keine Heimzubereitung erfordern. Instantkaffee bleibt aufgrund seiner Erschwinglichkeit und weiten Verfügbarkeit in städtischen und kleineren Einzelhandelsgeschäften ein wichtiger Volumenbeitrag. Lösliche Formate führen auch Erstkonsumenten an Kaffee heran, die anschließend auf gemahlenen, ganzen Bohnen- oder Spezialitätenkaffee umsteigen können.
Ganze Kaffeebohnen gewinnen bei städtischen Verbrauchern an Sichtbarkeit, die kaffeehausähnliches Brühen zu Hause nachahmen möchten. Die Nespresso-Boutique in Neu-Delhi bietet Kapselsysteme mit einem hochwertigeren Einstiegspunkt in das Land. Kaffeepads und -kapseln können die Nachfrage bei Berufstätigen ankurbeln, die konsistente Portionen und minimale Zubereitungszeit schätzen. Im August 2025 änderte die Food Safety and Standards Authority of India (FSSAI) die Kennzeichnungsanforderungen für Kaffee-Zichorie-Produkte, wobei die Anforderungen im Juli 2026 in Kraft traten. Die Änderung verpflichtet Hersteller, Kaffee- und Zichorienanteile auf der Vorderseite der Verpackungen klar anzugeben. Diese Anforderung kann Verbrauchern helfen, gemischte und reine Kaffeeformate leichter zu vergleichen.



Nach Kaffeeart:
Arabica führt die aktuelle Nachfrage an, während Robusta von zugänglichen Formaten profitiertArabica soll im Jahr 2026 einen Anteil von 59,42 % halten, gestützt durch seine Verwendung in Spezialitätenkaffeehäusern, Kapselsystemen und herkunftsorientierten Einzelhandelssortimenten. Robusta soll bis 2032 mit einem CAGR von 8,30 % wachsen, angetrieben durch seine Eignung für Instantkaffee und trinkfertige Mischungen, die konsistenten Geschmack, Kosteneffizienz und hohe lösliche Ausbeute erfordern. Dieser Trend zeigt, dass die Robusta-Nachfrage eng mit der Akzeptanz von Massenmarktformaten verknüpft ist und nicht allein mit dem Premium-Kaffeekonsum. Die Kaffeeindustrie nutzt beide Arten, um unterschiedliche Verbraucheranforderungen zu erfüllen.
Karnataka und Kerala sind wichtige Anbauregionen für Arabica und Robusta. Arabica wird voraussichtlich im Zeitraum 2025–26 zusätzlichem Druck ausgesetzt sein, da die Ernte in ihren zweijährigen Schwachjahrzyklus eintritt. Wetterbedingte Störungen können die Verfügbarkeit und Qualität beider Arten beeinträchtigen. Tata Starbucks' geplante Einführung von Kodagu-Gutskaffees im Oktober 2025 soll den Fokus auf Arabica-Herkunft und regionale Identität verstärken. Robusta unterstützt weiterhin eine breitere Palette zugänglicher verpackter Kaffeeformate. Folglich können Marken Arabica zur Stärkung der Premium-Positionierung nutzen, während sie Robusta einsetzen, um die weit verbreitete Haushaltsnachfrage zu bedienen.
Nach Preissegment:
Massenprodukte stützen das Volumen, während Premiumprodukte den Wert steigernMassenprodukte machten im Jahr 2026 82,13 % des indischen Kaffeemarkts aus. Erschwinglicher Instantkaffee unterstützt die breite Haushaltsdurchdringung dieses Segments, insbesondere in kleineren Städten. Das Premiumsegment soll bis 2032 mit einem CAGR von 8,79 % wachsen, angetrieben durch Spezialitätenmischungen, Kapseln, ganze Bohnen und Produkte, die die Kaffeeherkunft betonen. Dieses Wachstumsgefälle zeigt, dass Verbraucher wahrscheinlich weiterhin Einstiegskaffee kaufen werden, während eine kleinere Verbraucherbasis zunehmend zu höherwertigen Angeboten wechselt. Diese zweigliedrige Marktstruktur ermöglicht es Lieferanten, das Volumen zu halten und gleichzeitig ihren Produktmix zu verbessern.
Premium-Einzelportionspacks können Produkttests erleichtern, indem sie Verbrauchern die Notwendigkeit nehmen, große Beutel oder Brühgeräte zu kaufen. Kaffeehäuser erhöhen auch die Produktexposition, was anschließende Premium-Kaffeekäufe für den Heimkonsum fördern kann. Nestlés Nespresso-Einführung und Tata Starbucks' gutsgebundene Kaffeeeinführungen zeigen, wie globale und lokale Kaffeenarrative im indischen Kaffeemarkt koexistieren können. Steigende Rohstoffpreise können die sichtbare Preislücke zwischen Standard- und Spezialitätenkaffee verringern. Als Reaktion darauf betonen Marken Geschmack, Qualitätssicherung und Herkunft. Folglich entwickelt der Markt eine breitere Preisleiter, anstatt sich vollständig von Massenprodukten zu entfernen.

Nach Vertriebskanal:
Einzelhandel bietet Reichweite, während Gastronomie neue Gelegenheiten schafftEinzelhandelskanäle sollen im Jahr 2026 81,45 % des indischen Kaffeemarkts ausmachen. Supermärkte, Verbrauchermärkte und Nachbarschaftsgeschäfte bieten den breitesten Zugang zu Instantkaffee, gemahlenem Kaffee und anderen verpackten Produkten. Der Gastronomiekanal soll bis 2032 mit einem CAGR von 9,12 % wachsen. Kaffeehauschains wandeln den Kaffeekonsum von einem funktionalen Getränkeanlass zu einem sozialen Kauf. Ihre Expansion unterstützt die Nachfrage nach Cold Coffee, Spezialitätengetränken und Speisenkombinationen. Folglich stützt sich der indische Kaffeemarkt auf Einzelhandelskanäle für das Haushaltsvolumen und auf Gastronomiekanäle für die Produkt- und Formaterkundung.
Online-Einzelhandel und Quick-Commerce-Plattformen operieren innerhalb des Einzelhandelskanals, unterscheiden sich jedoch von traditionellen Einzelhandelsgeschäften. Diese Plattformen ermöglichen es Verbrauchern, Produkte schnell nachzubestellen, und bieten kleineren Marken bundesweite Sichtbarkeit, ohne gleichwertige Investitionen in umfangreiche Filialnetze zu erfordern. Nescafé hat Quick Commerce als zunehmend wichtigen Kanal für trinkfertige Produkte in Indien identifiziert. Spezialgeschäfte bleiben auch für Verbraucher relevant, die handwerklich gemahlenen Kaffee und Single-Origin-Bohnen suchen. Gastronomieketten können Einzelhandelskanäle unterstützen, indem sie Verbraucher mit neuen Produkten vertraut machen. Unternehmen, die eine Kaffeehausspräsenz mit Online-Verfügbarkeit kombinieren, können sowohl Produktentdeckung als auch Wiederholungskäufe über verschiedene Kanäle ansprechen.
Geografische Analyse
Südindien
Südindien macht den Großteil des inländischen Kaffeekonsums aus. Tamil Nadu hat Indiens größte kaffeekonsumierendes Bevölkerung, gefolgt von Karnataka, Andhra Pradesh und Kerala. Karnataka produziert den Großteil der Kaffeeproduktion des Landes, was das nationale Angebot und die Preise sehr empfindlich gegenüber Wetterbedingungen in der Region macht. Bengaluru und Hyderabad haben aktive Spezialitätenkaffeemärkte etabliert, in denen inländische Chains und internationale Betreiber um Premium-Verbraucher konkurrieren. Wayanad und Araku bieten eigenständige regionale Kaffeenarrative, die Premium-Einzelhandel und Exportpositionierung unterstützen. FSSAIs Kaffee-Zichorie-Kennzeichnungsänderung wird auch die Verkäufe von verpacktem gemischtem Kaffee in dieser wichtigen Konsumregion beeinflussen[3]. Anhaltende Regenfälle im Jahr 2025 beschädigten die Kaffeeproduktion in Chikkamagaluru, Hassan und Kodagu, die zusammen den Großteil der indischen Kaffeeproduktion ausmachen. Südindiens Anteil am indischen Kaffeemarkt wird durch tief verwurzelte Haushaltskonsumgewohnheiten gestützt; die Konzentration der Produktion in der Region bleibt jedoch ein strukturelles Angebotsrisiko.
Nord- und Westindien
Nord- und Westindien werden für das Kaffeekonsumwachstum zunehmend wichtiger, da Kaffeehauschains in Delhi NCR, Mumbai, Pune und andere Städte expandieren. Junge Verbraucher in diesen Regionen kaufen Heimbrühgeräte, Röst- und Mahlkaffee sowie ganze Bohnen. Dieser Trend unterstützt die Nachfrage über Kaffeehausbesuche hinaus und fördert etabliertere Heimkaffeegewohnheiten. Third Wave Coffees Expansionsplan für 2026 umfasst Ludhiana, Jalandhar, Amritsar und Lucknow, unterstützt durch seine INR-408-Crore-Series-D-Finanzierungsrunde. Diese Expansion zeigt, dass organisierte Betreiber Chancen jenseits des etablierten südlichen Markts erkennen. Verbraucher in diesen Städten werden auch durch Reisen, Kaffeehäuser und digitale Kanäle mit internationalen Kaffeestilen vertraut gemacht. Der Kaffeemarkt in Nord- und Westindien wird weniger abhängig von einfachem Instantkaffee, da das Interesse an Brühmethoden und Premium-Formaten zunimmt. Marken, die praktische Verpackungen und klare Produktinformationen anbieten, können Verbraucher effektiv ansprechen, die noch regelmäßige Kaffeekonsumgewohnheiten entwickeln.
Ost- und Zentralindien
Ostindien bleibt ein Kaffeemarkt in einem frühen Stadium, in dem Kaffeehausexpansion und Online-Verfügbarkeit beginnen, Nachfrage zu generieren. Im Juni 2026 eröffnete Third Wave Coffee drei Kaffeehäuser in Kolkata und identifizierte Guwahati, Ranchi, Patna und Bhubaneswar als potenzielle Standorte für zukünftige Expansion. Zentralindische Städte wie Nagpur können den Kaffeekonsum auch durch lokale Kaffeehäuser und Einzelhandelsaktivitäten unterstützen. Quick-Commerce-Plattformen können Verbraucher in Märkten erreichen, in denen Spezialgeschäfte und organisierter Einzelhandel begrenzt bleiben. Nestlé hat Nescafés Quick-Commerce-Vertrieb über große Ballungsräume hinaus ausgebaut und damit einen Weg für verpackten Kaffee geschaffen, in kleineren Städten Sichtbarkeit zu gewinnen. Diese Kombination aus physischen Kaffeehäusern und Lieferzugang kann das Verbraucherbewusstsein aufbauen, bevor ein reifes Einzelhandelsnetz entsteht. Teepräferenzen bleiben in diesen Regionen stark. Daher müssen Unternehmen Produkte anbieten, die leicht zu testen und zu einem Preis erhältlich sind, der Wiederholungskäufe fördert. Der indische Kaffeemarkt kann eine breitere nationale Reichweite erzielen, wenn Marken ihre Angebote an die lokale Kaufkraft und die begrenzte Vertrautheit der Verbraucher mit Kaffeeformaten anpassen.
Wettbewerbslandschaft
Marktkonzentration
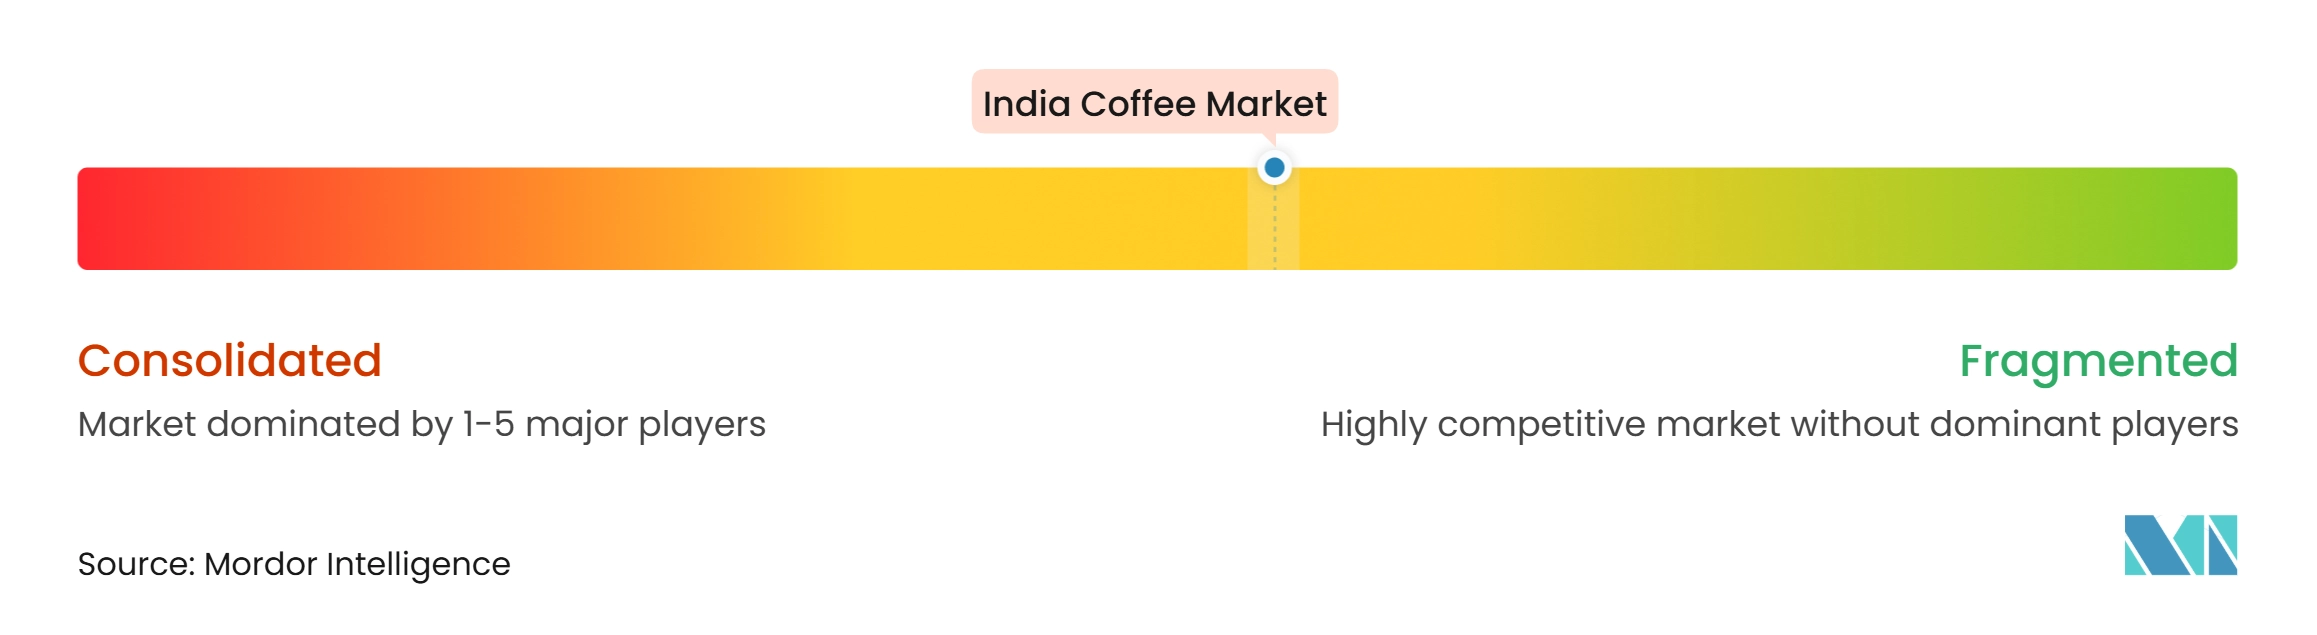
Der indische Kaffeemarkt weist ein mäßig konzentriertes Segment für verpackten Kaffee auf, während die Spezialitätenkaffeehäuser und Direct-to-Consumer-Segmente stärker fragmentiert bleiben. Nestlé India, Hindustan Unilever und Tata Consumer Products unterhalten nationale Verpackungsmarken mit umfangreichem Einzelhandelszugang. Kleinere Spezialitätenbetreiber konkurrieren durch Kaffeequalität, Herkunftsgeschichten, Kaffeehauserlebnisse und Online-Vertrieb. Nestlé verfolgt eine duale Strategie, indem es Nescafé-Trinkfertigkaffee ausbaut und das Nespresso-Boutique-Modell in Indien einführt. Dieser Ansatz ermöglicht es dem Unternehmen, sowohl an Massenmarkt-Convenience als auch an Premium-Kapselkaffeeformaten teilzunehmen. Tata Starbucks hat auch gutsgebundene Kodagu-Kaffees in sein Portfolio aufgenommen und damit gezeigt, wie eine große Kaffeehauschain in Premium-Kaffee indischer Herkunft investieren kann.
Die Wettbewerbslandschaft umfasst Nestlé India Limited, Hindustan Unilever Limited, Tata Consumer Products Limited, CCL Products (India) Limited und SLN Coffee Private Limited. Diese Unternehmen sind in verschiedenen Teilen der Wertschöpfungskette tätig, darunter Instantkaffeeproduktion, regionales Mischen, Spezialitätenröstung, Kaffeehausbetrieb und digitaler Vertrieb. Third Wave Coffees INR-408-Crore-Finanzierungsrunde stellt Ressourcen bereit, um sein Filialnetz auszubauen und neue Städte zu erschließen. Regionale Röster können durch Traditionsblends und starke lokale Verbraucherbekanntheit konkurrieren. Spezialitätenmarken nutzen den direkten Online-Vertrieb, um Kundenbeziehungen aufzubauen, ohne sich ausschließlich auf Supermarktregale zu verlassen. Etablierte Unternehmen behalten Vorteile bei Beschaffung, Vertrieb, Marketingressourcen und der Fähigkeit, ihre Marken über mehrere Preispunkte hinweg auszudehnen.
Quick-Commerce-Plattformen gestalten den Wettbewerb neu, indem sie Herausfordererprodukte neben großen verpackten Kaffeemarken platzieren. Kompakte Cold-Brew-Konzentrate, Pour-over-Beutel und aromatisierte Instantkaffeepacks eignen sich gut für Online-Entdeckung und Wiederholungskäufe. Unternehmen nutzen auch digitale Treueprogramme und Abonnementmodelle, um Wiederholungskäufe zu fördern und Verbraucherpräferenzen besser zu verstehen. Kapselbrühen schafft höhere Eintrittsbarrieren, da proprietäre Systeme und spezialisierte Geräte Investitionen in Produktentwicklung und Vertrieb erfordern. FSSAI-Kennzeichnungsanforderungen fügen eine Compliance-Überlegung für Kaffee-Zichorie-Produkte hinzu und ermutigen Unternehmen, die Klarheit auf der Vorderseite der Verpackung zu verbessern. Der Wettbewerb wird von der Fähigkeit der Unternehmen abhängen, zugängliche Preisgestaltung, zuverlässige Versorgung, bequeme Verfügbarkeit und differenzierte Produkte zu kombinieren. Einzelhändler, Kaffeehausbetreiber und Anbieter von verpacktem Kaffee beeinflussen jeweils die Geschwindigkeit, mit der neue Produkte vom Verbrauchertests zum Wiederholungskauf fortschreiten. Insgesamt charakterisiert das verfügbare Material das Segment für verpackten Kaffee als mäßig konzentriert, während Spezialitätenkaffeehäuser und Direct-to-Consumer-Marken fragmentiert bleiben.
Marktführer der indischen Kaffeeindustrie
-
Nestlé India Limited
-
Hindustan Unilever Limited
-
Tata Consumer Products Limited
-
CCL Products (India) Limited
-
SLN Coffee Private Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indischer Kaffeemarkt Unternehmen in diesem Bericht
- Nestlé India Limited
- Hindustan Unilever Limited
- Tata Consumer Products Limited
- CCL Products (India) Limited
- SLN Coffee Private Limited
- Cothas Coffee Co.
- Sri Narasu’s Coffee Company Private Limited
- Bayar’s Coffee
- Blue Tokai Coffee Roasters
- Sleepy Owl Coffee
- Rage Coffee
- Levista Coffee
- Starbucks Coffee Company
- Café Coffee Day
- Third Wave Coffee
- Costa Coffee
- Tim Hortons
- Araku Coffee
- Country Bean Coffee
- Lavazza
Neueste Industrielle Entwicklungen in Indischer Kaffeemarkt
- Mai 2026: Nespresso erweiterte seine indische Einzelhandelspräsenz durch die Eröffnung seines ersten Mumbai-Stores im Jio World Drive, Bandra Kurla Complex. Das neue Geschäft stärkte den Zugang zu seinen Premium-Kaffeekapseln, -maschinen und -zubehör und bot personalisierte Kaffeeerlebnisse und Produktberatungen.
- November 2025: Starbucks etablierte eine Farmer Support Partnership mit Tata Starbucks mit dem Ziel, bis 2030 10.000 indische Kaffeebauern zu unterstützen. Die Initiative umfasste Pläne zur Verteilung von einer Million ertragstarker Arabica-Setzlinge und zur Förderung verbesserter Anbaumethoden, Produktivität und Klimaresilienz. Das Unternehmen kündigte auch die Eröffnung seines 500. indischen Kaffeehauses an.
- April 2025: Nestlé erweiterte sein Nescafé-Trinkfertigkaffee-Portfolio nach Indien, neben Brasilien und dem Nahen Osten und Nordafrika, mit dem Ziel, jüngere Verbraucher anzusprechen, die praktische, unterwegs konsumierbare kalte Kaffeegetränke suchen.
Berichtsumfang des indischen Kaffeemarkts
Kaffee ist ein Getränk, das durch Perkolation, Infusion oder Dekoktion aus den gerösteten und gemahlenen Samen einer Kaffeepflanze hergestellt wird. Der indische Kaffeemarkt ist nach Produkttyp, Kaffeeart, Preissegment und Vertriebskanal segmentiert. Nach Produkttyp ist der Markt in ganze Bohnen, gemahlenen Kaffee, Instantkaffee, trinkfertigen Kaffee (RTD) sowie Kaffeepads und -kapseln segmentiert. Nach Kaffeeart ist der Markt in Arabica, Robusta und andere Kaffeearten segmentiert. Nach Preissegment ist der Markt in Massenmarkt und Premium segmentiert. Nach Vertriebskanal ist der Markt in Gastronomie und Einzelhandel segmentiert. Die Marktprognosen werden in Wert (USD) und Volumen angegeben.
Segmentierungsübersicht
| Ganze Bohnen |
| Gemahlener Kaffee |
| Instantkaffee |
| Trinkfertiger Kaffee (RTD) |
| Kaffeepads und -kapseln |
| Arabica |
| Robusta |
| Andere Kaffeearten |
| Massenmarkt |
| Premium |
| Gastronomie | |
| Einzelhandel | Supermärkte/Verbrauchermärkte |
| Convenience-Stores | |
| Spezialgeschäfte | |
| Online-Einzelhandelsgeschäfte | |
| Andere Vertriebskanäle |
| Nach Produkttyp | Ganze Bohnen | |
| Gemahlener Kaffee | ||
| Instantkaffee | ||
| Trinkfertiger Kaffee (RTD) | ||
| Kaffeepads und -kapseln | ||
| Nach Kaffeeart | Arabica | |
| Robusta | ||
| Andere Kaffeearten | ||
| Nach Preissegment | Massenmarkt | |
| Premium | ||
| Nach Vertriebskanal | Gastronomie | |
| Einzelhandel | Supermärkte/Verbrauchermärkte | |
| Convenience-Stores | ||
| Spezialgeschäfte | ||
| Online-Einzelhandelsgeschäfte | ||
| Andere Vertriebskanäle | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt das Wachstum im indischen Kaffeemarkt an?
Städtische Kaffeehausnutzung, praktische lösliche und trinkfertige Produkte, Online-Verfügbarkeit und Premium-Produkteinführungen unterstützen das prognostizierte CAGR-Wachstum von 7,65 % von 2027 bis 2032.
Welches Kaffeeprodukt wächst in Indien am schnellsten?
Trinkfertiger Kaffee ist der am schnellsten wachsende Produkttyp mit einem prognostizierten CAGR von 8,61 % bis 2032.
Welche Kaffeeart führt die Nachfrage in Indien an?
Arabica hielt im Jahr 2026 einen Anteil von 59,42 %, während Robusta mit einem CAGR von 8,30 % bis 2032 schneller wachsen soll.
Warum ist trinkfertiger Kaffee in Indien wichtig?
Er bietet ein kaltes Einzelportionsprodukt, das keine Zubereitung erfordert, und Unternehmen wie Nestlé erweitern trinkfertige Angebote in Indien.