
Tamaño y participación del mercado de café de India
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
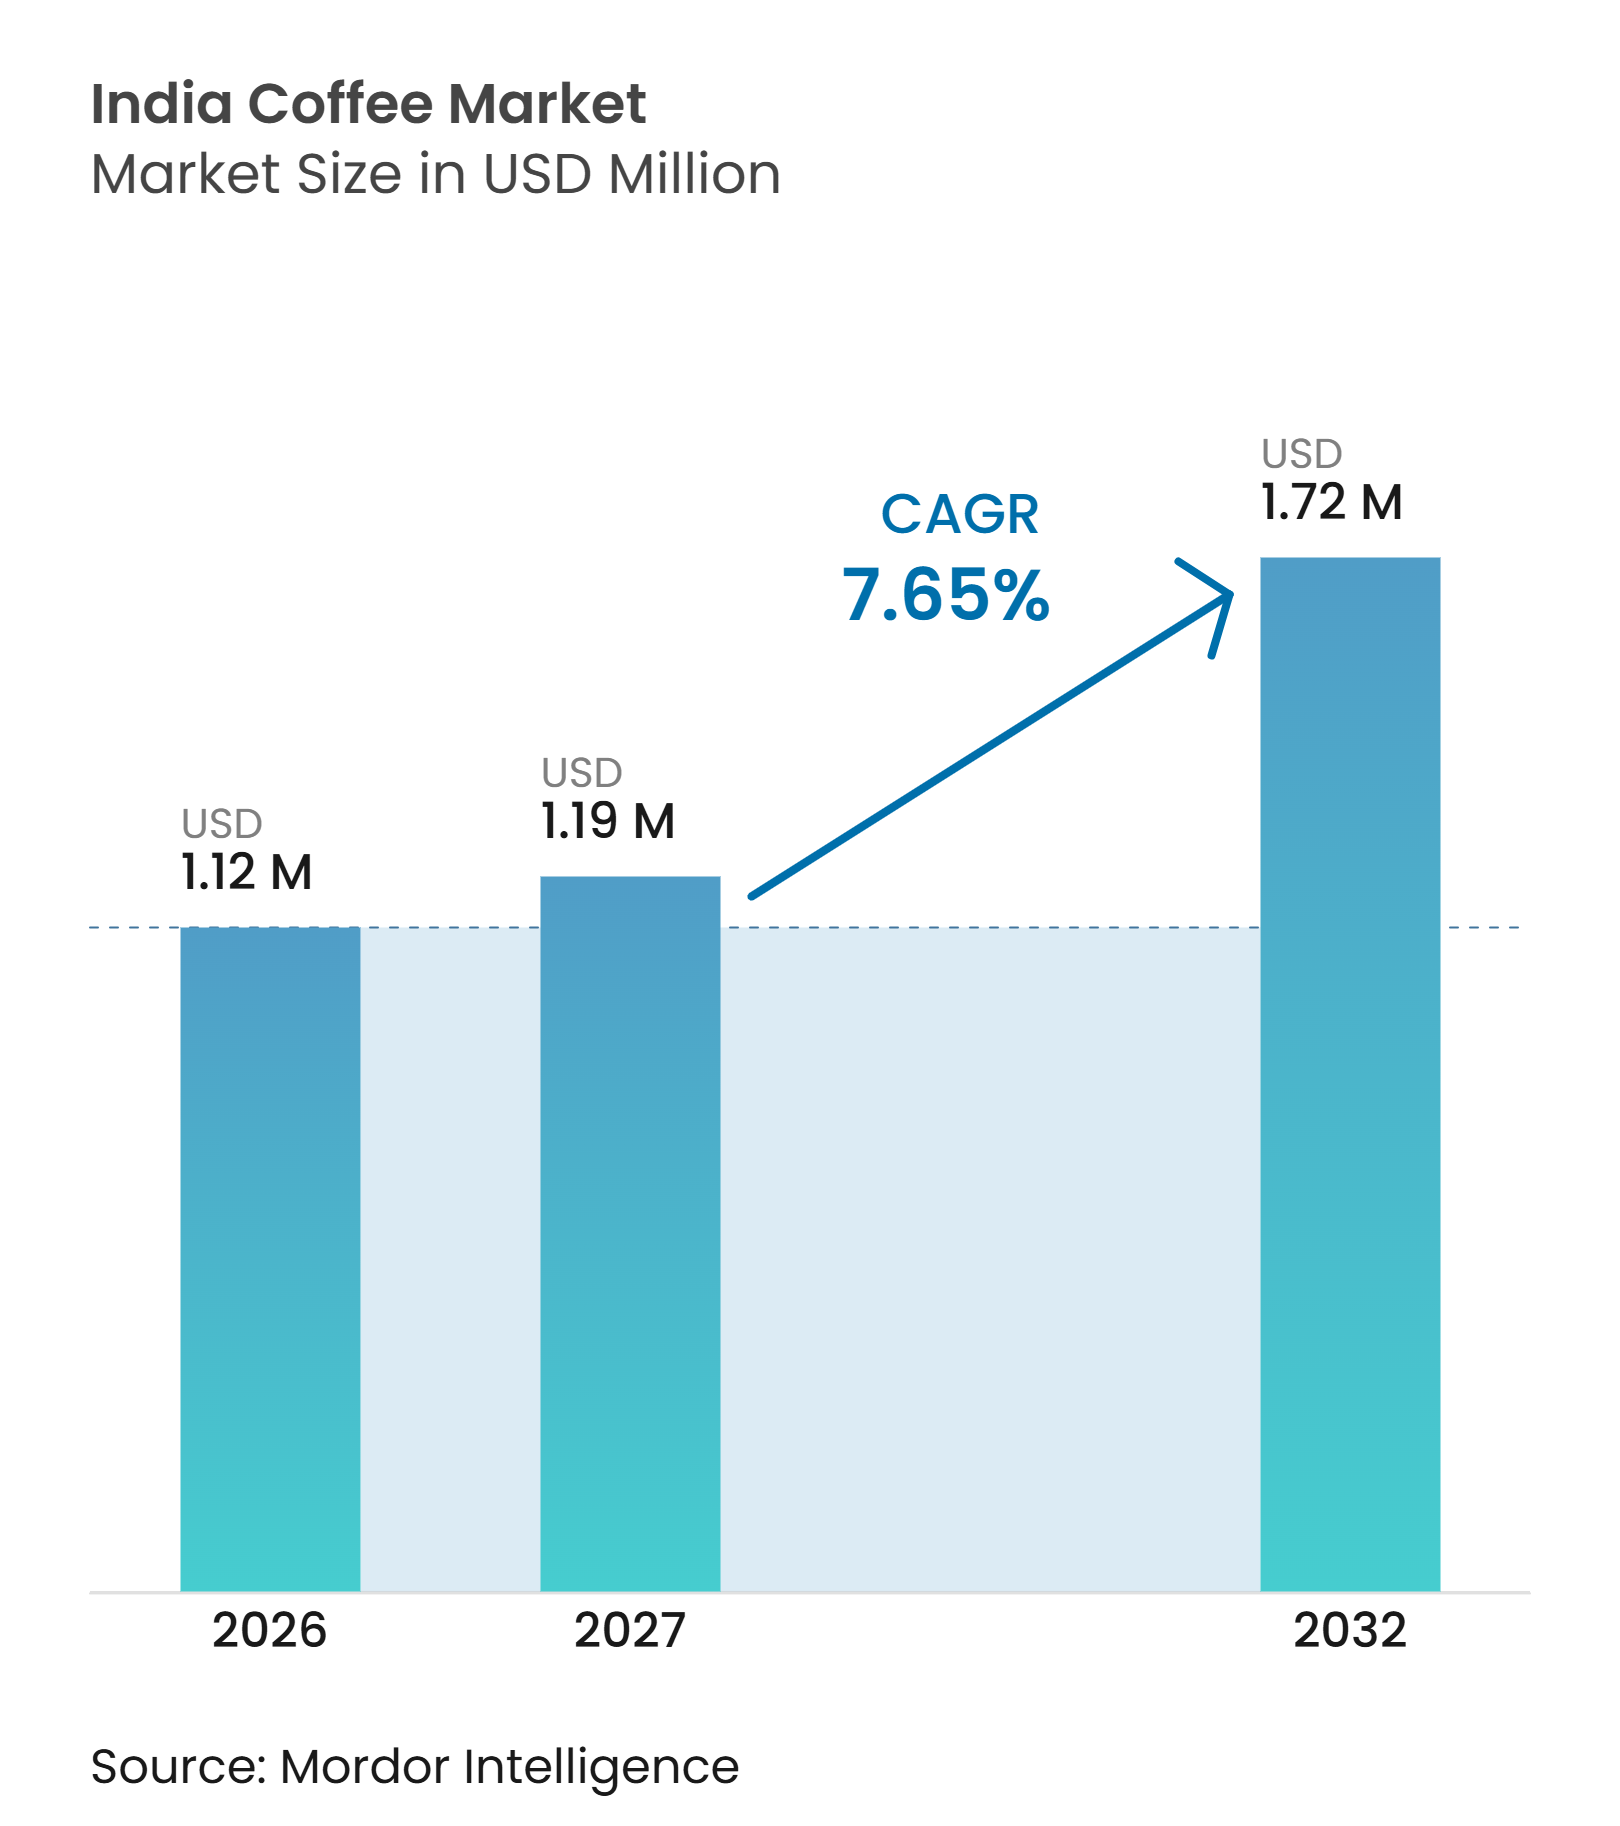
| Tamaño del mercado en el año base (2026) | 1.12 Millones de dólares |
| Tamaño del Mercado (2027) | 1.19 Millones de dólares |
| Tamaño del Mercado (2032) | 1.72 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.65 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de café de India por Mordor Intelligence
Se proyecta que el mercado de café de India crezca desde 1,12 mil millones de USD en 2026 y 1,20 mil millones de USD en 2027 hasta 1,72 mil millones de USD en 2032, registrando un CAGR del 7,65% durante el período de pronóstico (2027–2032). Los consumidores urbanos están impulsando la demanda a medida que visitan cada vez más las cafeterías para ocasiones sociales y adquieren productos de café envasado para el consumo en el hogar. El café soluble sigue siendo relevante debido a su asequibilidad y facilidad de preparación, mientras que el café listo para beber y las cápsulas de café están ampliando las ocasiones de consumo. El mercado también ofrece un potencial de crecimiento sustancial, ya que el consumo per cápita de café de India se situó en 0,07 kg en 2025, en comparación con el promedio mundial de 1,3 kg, según el Departamento de Agricultura de los Estados Unidos[1]. Las empresas están respondiendo ampliando sus carteras de productos premium, mejorando la accesibilidad a través de canales en línea y abriendo cafeterías en nuevas ciudades. Sin embargo, las condiciones del lado de la oferta siguen siendo una preocupación, ya que las interrupciones relacionadas con el clima y la volatilidad de los precios de los granos de café pueden aumentar los costos y limitar la disponibilidad de granos de alta calidad.
Conclusiones clave del informe
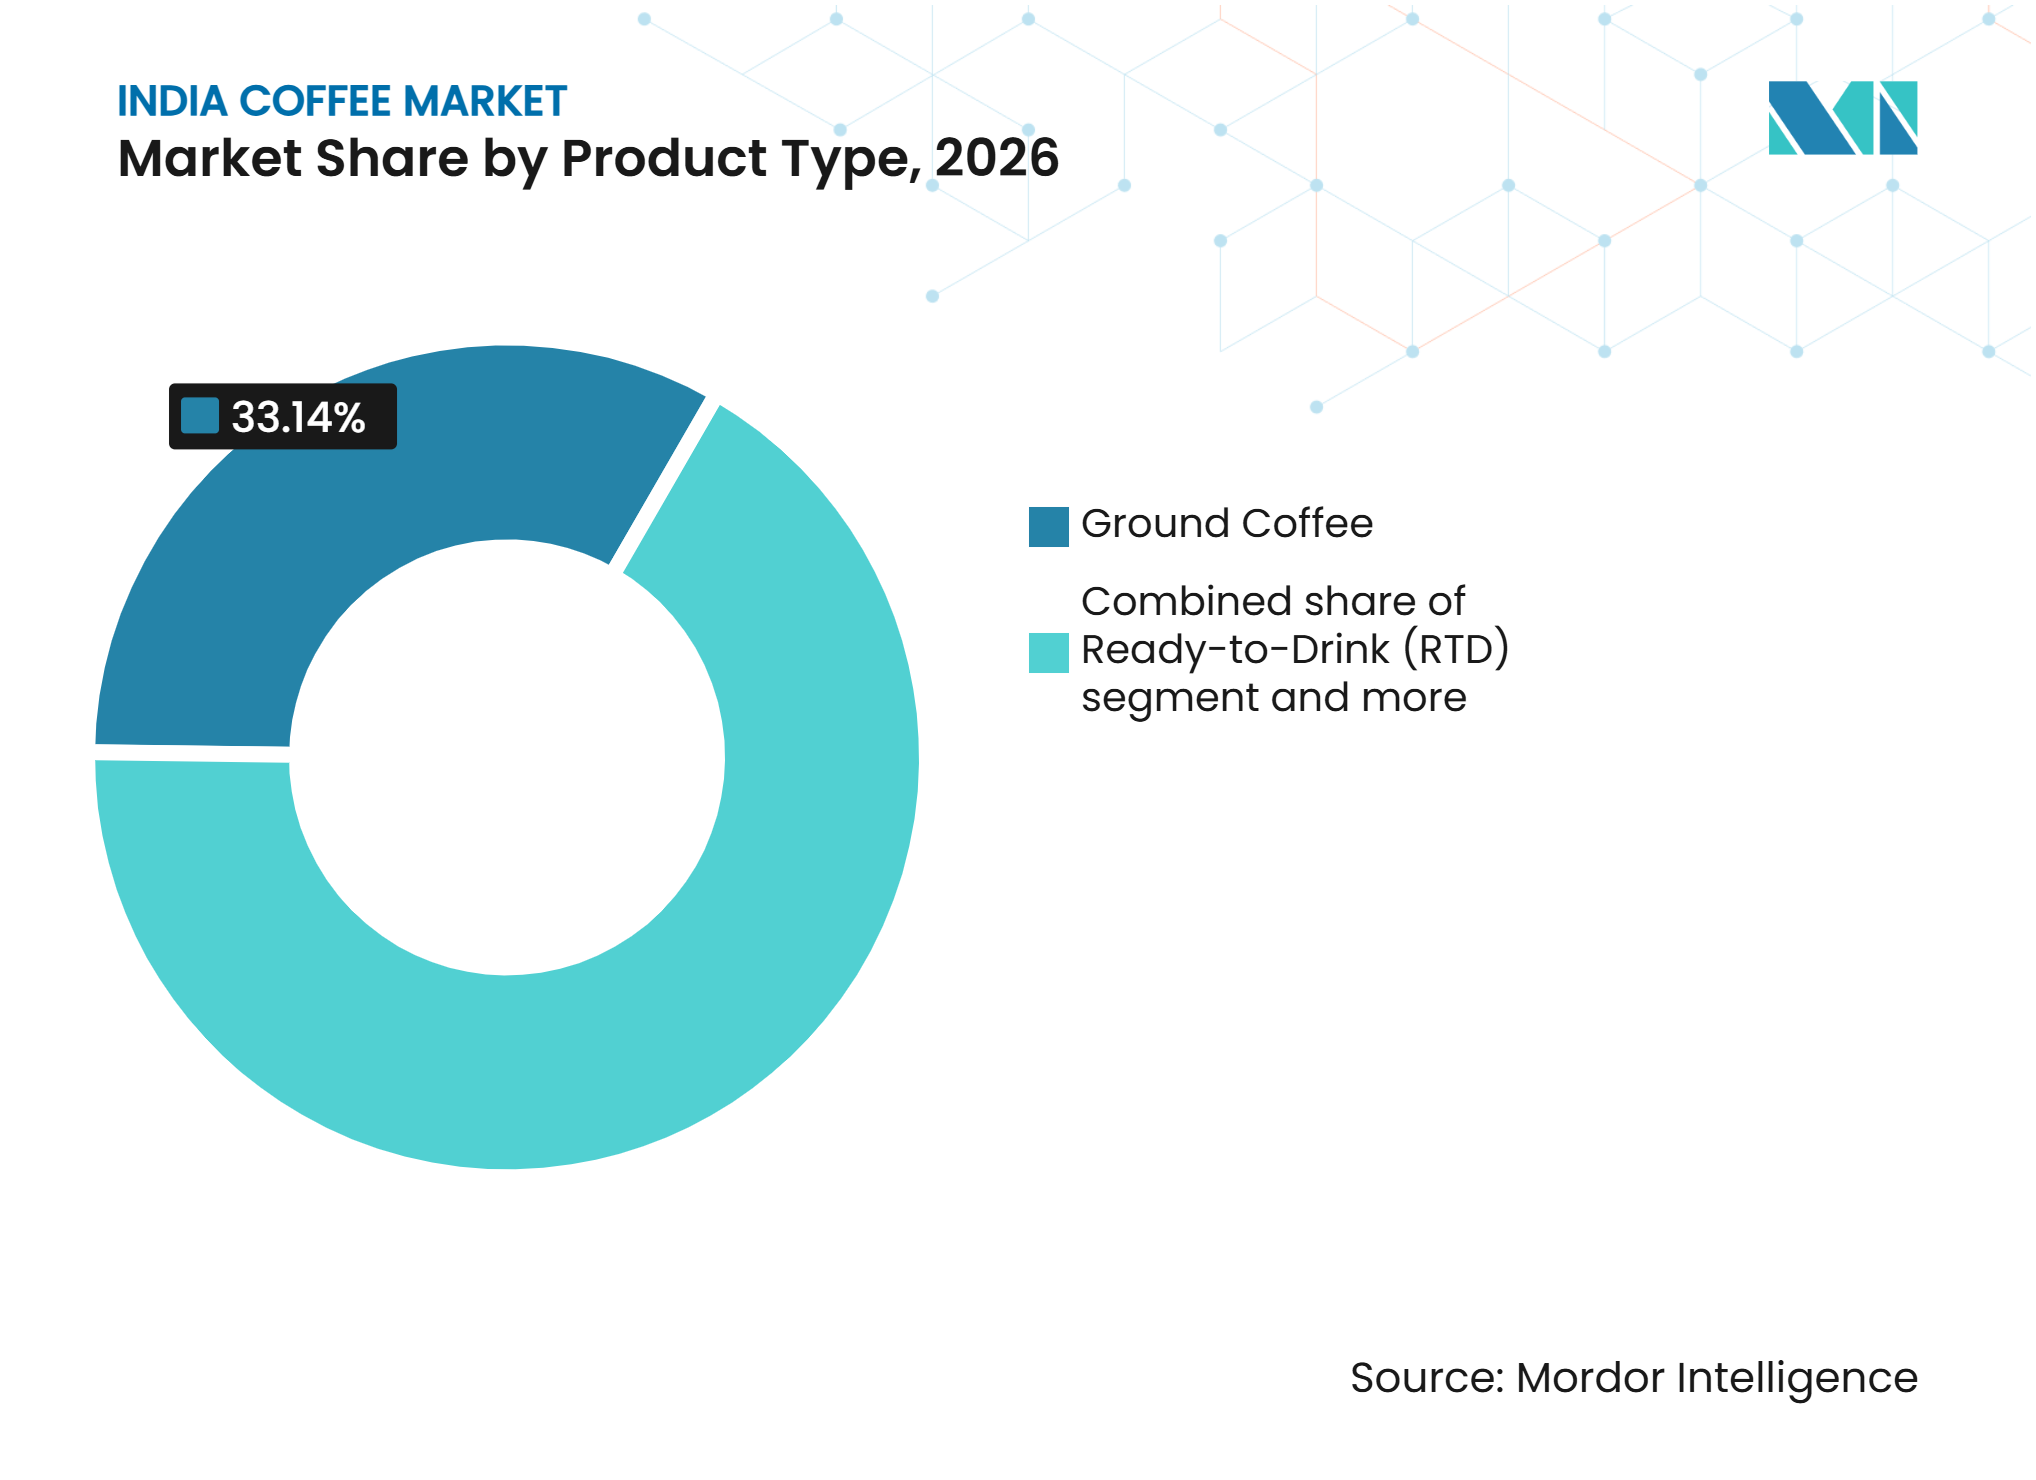
- Por tipo de producto, el café molido representó el 33,14% de la participación del mercado de café de India en 2026, mientras que se prevé que el café listo para beber crezca a un CAGR del 8,61% hasta 2032.
- Por especie de café, el arábica representó una participación del 59,42% en 2026, mientras que se prevé que el robusta crezca a un CAGR del 8,30% hasta 2032.
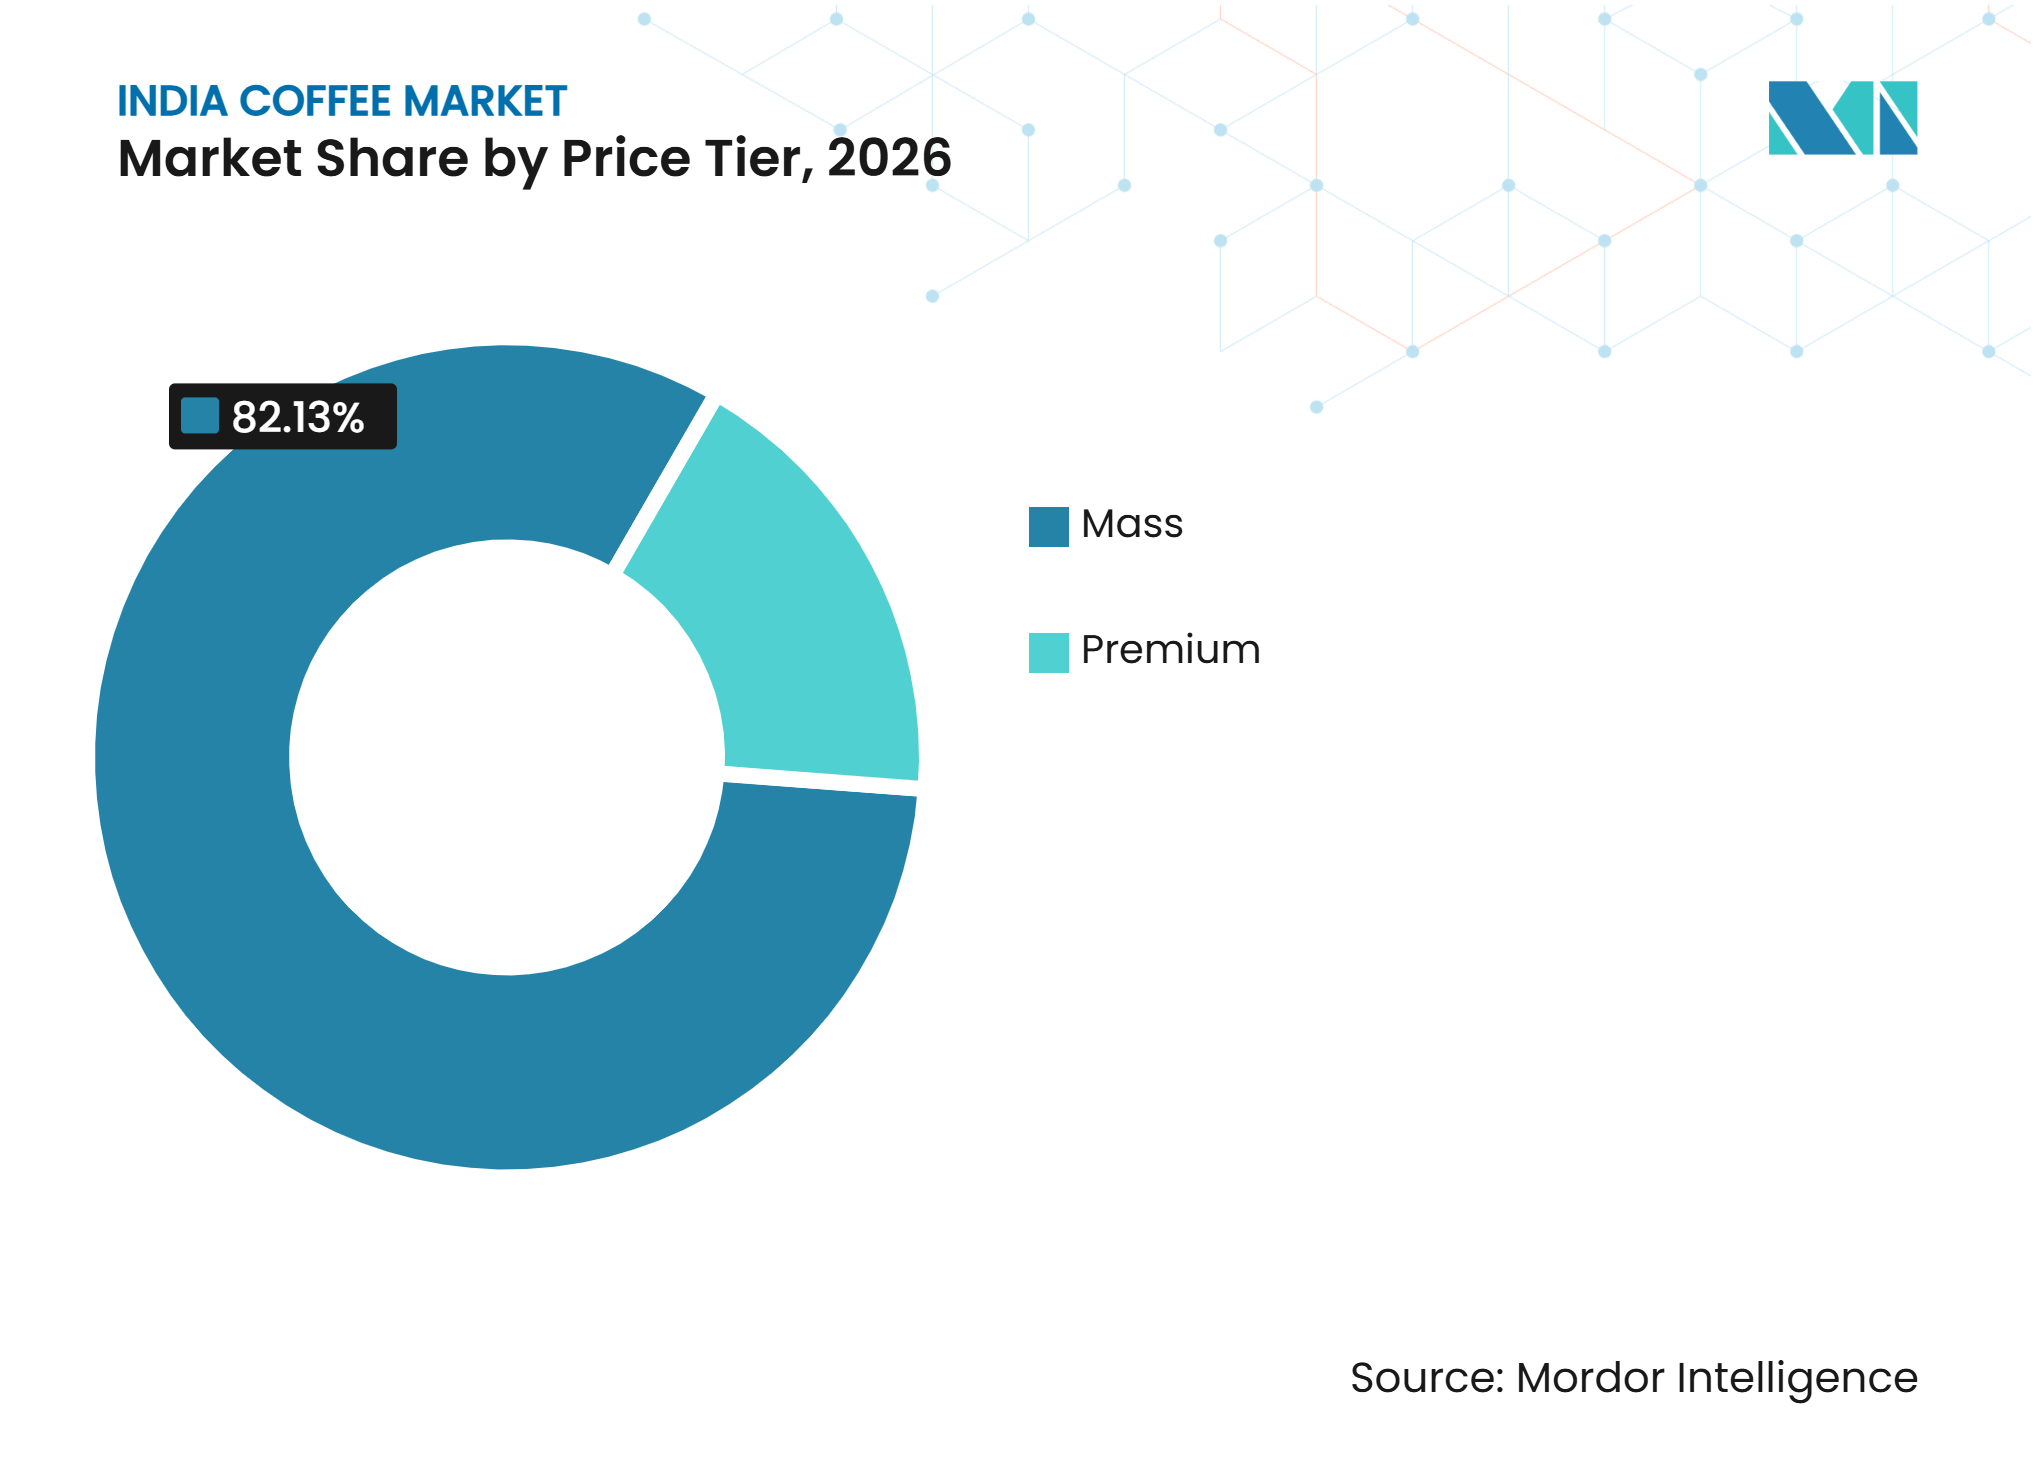
- Por nivel de precio, los formatos masivos representaron el 82,13% del tamaño del mercado de café de India en 2026, mientras que se prevé que los formatos premium crezcan a un CAGR del 8,79% hasta 2032.
- Por canal de distribución, el canal off-trade representó el 81,45% en 2026, mientras que se prevé que el canal on-trade crezca a un CAGR del 9,12% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico del CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Creciente adopción urbana del café y cultura de cafeterías | +1.8% | Nacional, con mayor intensidad en ciudades de nivel 1 y nivel 2 | Mediano plazo (2-4 años) |
| Premiumización del café instantáneo, de especialidad y de origen | +1.4% | Nacional, liderado por Bombay, Delhi NCR y Bengaluru | Largo plazo (≥ 4 años) |
| Demanda de conveniencia en formatos solubles, monodosis y RTD | +1.2% | Nacional, acelerado en corredores urbanos y ciudades de nivel 2 | Corto plazo (≤ 2 años) |
| Expansión de las cadenas de cafeterías organizadas | +1.0% | Nacional, con incremento de densidad en Delhi NCR, Bengaluru, Hyderabad y Bombay | Mediano plazo (2-4 años) |
| Creciente preferencia por variedades de café de especialidad | +0.8% | Metrópolis y ciudades de nivel 1, con presencia en ciudades de nivel 2 | Largo plazo (≥ 4 años) |
| Expansión de los canales de distribución de comercio electrónico y comercio rápido | +1.3% | Nacional, con mayor velocidad en metrópolis con alta cobertura de comercio rápido | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente adopción urbana del café y cultura de cafeterías
La expansión de la cultura de cafeterías en India está impulsando el consumo de café más allá de las ocasiones matutinas tradicionales. Las cafeterías de marca sirven como espacios para reuniones, estudio y socialización, brindando a los consumidores más jóvenes más razones para consumir café a lo largo del día. Este cambio también familiariza a los consumidores con formatos como el cold brew y el café de origen único, que posteriormente pueden traducirse en compras minoristas. El mercado de café de India se beneficia a medida que las cadenas de cafeterías se expanden hacia ciudades de nivel 2, permitiendo a los consumidores locales experimentar formatos de café premium antes de adquirirlos para el consumo en el hogar. Las cadenas organizadas están aumentando su presencia física, incluida la expansión planificada de Third Wave Coffee hacia nueve nuevas ciudades tras su esperada ronda de financiación Serie D en agosto de 2026. Esta expansión conecta el consumo en el canal on-trade con el crecimiento del café envasado y los productos listos para beber vendidos a través de otros canales de distribución.
Premiumización del café instantáneo, de especialidad y de origen
La demanda premium está creciendo en el café instantáneo con sabores, mezclas de especialidad, cápsulas y ofertas específicas de finca. Por ejemplo, se espera que Nestlé abra su primera boutique Nespresso en Nueva Delhi a principios de 2025 y se asocie con Thakral Innovation para ampliar la distribución en India. También se espera que Tata Starbucks introduzca tres cafés de grano entero exclusivos de finca procedentes de Kodagu en octubre de 2025, obtenidos de las fincas Nullore, Margolly y Karadibetta. Se espera que estos lanzamientos aumenten la visibilidad del consumidor sobre el origen del café, la zona de cultivo y los métodos de procesamiento. Es probable que los precios más elevados del café verde reduzcan la brecha de precio entre el café de especialidad y el estándar en 2025, aumentando la importancia de la trazabilidad y la diferenciación del producto. En consecuencia, el mercado de café de India está desarrollando productos premium tanto a través de sistemas de distribución internacionales como de ofertas lideradas por fincas indias.
Demanda de conveniencia en formatos solubles, monodosis y listos para beber
La conveniencia sigue siendo un impulsor clave de la demanda, ya que los consumidores pueden preparar café instantáneo rápidamente o adquirir productos listos para beber que no requieren preparación. En abril de 2025, Nestlé identificó India como un mercado prioritario para el café listo para beber Nescafé y describió la oportunidad como en gran medida inexplorada. Los paquetes monodosis, los concentrados de café y las cápsulas atienden a los consumidores que buscan porciones portátiles y fáciles de usar. Estos formatos resultan especialmente atractivos para los consumidores más jóvenes que pueden no tener equipos para preparar café o no disponer de tiempo para preparar bebidas en casa. También permiten a las marcas ofrecer experiencias premium en tamaños de envase más pequeños, reduciendo la barrera de compra inicial. Es probable que el mercado de café de India mantenga los productos de café soluble como su base de volumen, mientras que el café listo para beber crea nuevas ocasiones de consumo.
Expansión de los canales de distribución de comercio electrónico y comercio rápido
El comercio minorista en línea y los servicios de comercio rápido amplían la disponibilidad de productos de café más allá de los supermercados y las cafeterías. Estos canales permiten a las marcas de café más pequeñas llegar a los consumidores sin necesidad de establecer una extensa red de distribución física. Son especialmente adecuados para el café frío, los concentrados y los paquetes premium que los consumidores reordenan con frecuencia. Además, Nestlé ha identificado el comercio rápido como un canal de rápido crecimiento para los productos Nescafé y ha ampliado su alcance más allá de las principales áreas metropolitanas. La visibilidad en línea se ha vuelto cada vez más importante, ya que los consumidores pueden comparar marcas y adquirir productos poco después de probar formatos similares en cafeterías. En consecuencia, el mercado de café de India puede expandirse hacia ciudades con presencia limitada de comercio minorista organizado o cafeterías de especialidad.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico del CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Volatilidad en los precios del arábica y el robusta | -1.5% | Nacional, con presión del lado de la oferta en los cinturones de producción de Karnataka y Kerala | Corto plazo (≤ 2 años) y mediano plazo (2-4 años) |
| Cambio climático que afecta la producción de café | -1.2% | Distritos productores de Karnataka, Kerala y Tamil Nadu | Largo plazo (≥ 4 años) |
| Preferencia por el té y bajo consumo per cápita de café | -0.9% | Nacional, con mayor efecto en el norte y el este de India | Mediano plazo (2-4 años) y largo plazo (≥ 4 años) |
| Alta dependencia de las regiones productoras del sur | -0.6% | Chikkamagaluru, Hassan y Kodagu en Karnataka, más Wayanad en Kerala | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los precios del arábica y el robusta
Se espera que los precios de los granos de café sigan siendo muy volátiles en 2025 y continúen afectando los costos en 2026. Según el Informe Anual de Café de India 2026 del Servicio Agrícola Exterior del USDA, se proyecta que los precios en finca para el pergamino arábica y la cereza robusta desciendan un 16% y un 11%, respectivamente, desde los niveles de octubre de 2025[2]. Esta caída refleja las expectativas de una mayor producción de café en los principales países productores y el aumento de los inventarios nacionales. Sin embargo, las correcciones de precios pueden no reducir inmediatamente los costos minoristas, ya que las marcas pueden continuar vendiendo inventario adquirido cuando los precios de los granos eran más altos. Se espera que Blue Tokai aumente los precios de sus paquetes entre un 10% y un 20% en julio de 2026 debido a su inventario de temporada de cosecha de mayor costo. Las condiciones de suministro internacional, los riesgos relacionados con el clima y la incertidumbre en torno a los aranceles estadounidenses sobre el café brasileño también se espera que contribuyan a las presiones sobre los precios. El mercado de café de India puede enfrentar presión sobre los márgenes cuando las marcas no puedan trasladar estos costos a los consumidores sensibles al precio.
Cambio climático que afecta la producción de café
La creciente variabilidad climática está perturbando el cultivo del café en las principales regiones productoras de India, particularmente Karnataka y Kerala. Según el Informe Semestral de Café 2025 del Servicio Agrícola Exterior del USDA, las lluvias monzónicas excesivas durante 2025 causaron caída de frutos y mayor incidencia de enfermedades fúngicas en las plantaciones de café, amenazando el desarrollo de los cultivos y los rendimientos. Los datos de precipitaciones del informe, obtenidos del Departamento Meteorológico de India, también destacaron desviaciones significativas respecto a las precipitaciones normales en los principales distritos productores de café. Estos patrones climáticos irregulares perturban la floración, el cuajado de frutos y la maduración de los granos, aumentando las pérdidas de cosecha, la incertidumbre en la producción y los riesgos financieros para los productores de café de India.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de producto:
el café molido tiene la mayor participación mientras que el café listo para beber lidera el crecimientoEl café molido representó una participación del 33,14% en 2026, respaldado por las rutinas establecidas de consumo de café de filtro en los hogares del sur de India y una mayor disponibilidad en los canales de comercio moderno. Se proyecta que el café listo para beber crezca a un CAGR del 8,61% hasta 2032, impulsado por la demanda de bebidas frías monodosis que no requieren preparación en el hogar. El café instantáneo sigue siendo un importante contribuyente de volumen debido a su asequibilidad y amplia disponibilidad en puntos de venta minoristas urbanos y de ciudades más pequeñas. Los formatos solubles también introducen el café a los consumidores por primera vez, quienes posteriormente pueden ascender hacia productos de café molido, grano entero o de especialidad.
El café de grano entero está ganando visibilidad entre los consumidores urbanos que buscan replicar en casa la preparación al estilo de cafetería. La boutique Nespresso en Nueva Delhi ofrece sistemas de cápsulas con un punto de entrada de mayor perfil en el país. Las cápsulas y monodosis de café pueden impulsar la demanda entre los profesionales que valoran las porciones consistentes y el tiempo mínimo de preparación. En agosto de 2025, la Autoridad de Seguridad y Normas Alimentarias de India (FSSAI) modificó los requisitos de etiquetado para los productos de café con achicoria, con los requisitos entrando en vigor en julio de 2026. La enmienda exige a los fabricantes que divulguen claramente los porcentajes de café y achicoria en la parte frontal de los envases. Este requisito puede ayudar a los consumidores a comparar más fácilmente los formatos mezclados y de café puro.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por especie de café:
el arábica lidera la demanda actual mientras que el robusta gana terreno con formatos accesiblesSe proyecta que el arábica represente una participación del 59,42% en 2026, respaldado por su uso en cafeterías de especialidad, sistemas de cápsulas y líneas minoristas de origen. Se prevé que el robusta crezca a un CAGR del 8,30% hasta 2032, impulsado por su idoneidad para el café instantáneo y las mezclas listas para beber que requieren sabor consistente, eficiencia de costos y alto rendimiento soluble. Esta tendencia indica que la demanda de robusta está estrechamente vinculada a la adopción de formatos de mercado masivo más que únicamente al consumo de café premium. La industria del café utiliza ambas especies para satisfacer distintos requisitos de los consumidores.
Karnataka y Kerala son regiones clave de cultivo tanto para el arábica como para el robusta. Se espera que el arábica enfrente presión adicional durante 2025-26 a medida que el cultivo entre en su ciclo bienal de año bajo. Las perturbaciones relacionadas con el clima pueden afectar la disponibilidad y calidad de ambas especies. Se espera que el lanzamiento planificado por Tata Starbucks de los cafés de la finca Kodagu en octubre de 2025 aumente el enfoque en la procedencia del arábica y la identidad regional. El robusta continúa respaldando una gama más amplia de formatos de café envasado accesibles. En consecuencia, las marcas pueden usar el arábica para fortalecer el posicionamiento premium mientras aprovechan el robusta para satisfacer la demanda generalizada de los hogares.
Por nivel de precio:
los productos masivos sostienen el volumen mientras que los productos premium generan valorLos productos masivos representaron el 82,13% del mercado de café de India en 2026. El café instantáneo asequible respalda la amplia penetración en los hogares de este segmento, particularmente en ciudades más pequeñas. Se prevé que el segmento premium se expanda a un CAGR del 8,79% hasta 2032, impulsado por mezclas de especialidad, cápsulas, granos enteros y productos que enfatizan el origen del café. Este diferencial de crecimiento indica que es probable que los consumidores continúen adquiriendo café de nivel básico, mientras que una base de consumidores más pequeña se desplaza cada vez más hacia ofertas de mayor valor. Esta estructura de mercado de dos niveles permite a los proveedores mantener el volumen mientras mejoran su mezcla de productos.
Los paquetes monodosis premium pueden facilitar las pruebas de producto al eliminar la necesidad de que los consumidores adquieran bolsas grandes o equipos de preparación. Las cafeterías también aumentan la exposición al producto, lo que puede fomentar compras posteriores de café premium para el consumo en el hogar. El lanzamiento de Nespresso por parte de Nestlé y los lanzamientos de café específicos de finca por parte de Tata Starbucks demuestran cómo las narrativas de café globales y locales pueden coexistir en el mercado de café de India. El aumento de los precios de las materias primas puede reducir la brecha de precio visible entre el café estándar y el de especialidad. En respuesta, las marcas están enfatizando el sabor, la garantía de calidad y la procedencia. En consecuencia, el mercado está desarrollando una escalera de precios más amplia en lugar de alejarse completamente de los productos masivos.

Por canal de distribución:
el canal off-trade proporciona alcance mientras que el canal on-trade añade nuevas ocasionesSe proyecta que los canales off-trade representen el 81,45% del mercado de café de India en 2026. Los supermercados, hipermercados y tiendas de barrio proporcionan el acceso más amplio al café instantáneo, café molido y otros productos envasados. Se prevé que el canal on-trade crezca a un CAGR del 9,12% hasta 2032. Las cadenas de cafeterías están transformando el consumo de café de una ocasión de bebida funcional a una compra social. Su expansión respalda la demanda de café frío, bebidas de especialidad y ocasiones de maridaje con alimentos. En consecuencia, el mercado de café de India depende de los canales off-trade para el volumen doméstico y de los canales on-trade para el descubrimiento de productos y formatos.
Las plataformas de comercio minorista en línea y de comercio rápido operan dentro del canal off-trade, pero difieren de las tiendas minoristas tradicionales. Estas plataformas permiten a los consumidores reordenar productos rápidamente, al tiempo que proporcionan a las marcas más pequeñas visibilidad nacional sin requerir una inversión equivalente en extensas redes de tiendas. Nescafé ha identificado el comercio rápido como un canal cada vez más importante para los productos listos para beber en India. Las tiendas especializadas también siguen siendo relevantes para los consumidores que buscan café molido artesanal y granos de origen único. Las cadenas on-trade pueden apoyar a los canales minoristas al introducir a los consumidores en nuevos productos. Las empresas que combinan presencia en cafeterías con disponibilidad en línea pueden abordar tanto el descubrimiento de productos como las compras repetidas a través de diferentes canales.
Análisis geográfico
Sur de India
El sur de India representa la mayor parte del consumo doméstico de café. Tamil Nadu tiene la mayor población consumidora de café de India, seguida de Karnataka, Andhra Pradesh y Kerala. Karnataka produce la mayor parte de la producción cafetera del país, lo que hace que el suministro y los precios nacionales sean muy sensibles a las condiciones climáticas de la región. Bengaluru e Hyderabad han establecido mercados activos de cafeterías de especialidad, donde las cadenas nacionales y los operadores internacionales compiten por los consumidores premium. Wayanad y Araku ofrecen narrativas de café regional distintivas que respaldan el posicionamiento minorista premium y de exportación. La enmienda de etiquetado de café con achicoria de la FSSAI también influirá en las ventas de café mezclado envasado en esta importante región de consumo[3]. Las lluvias prolongadas en 2025 dañaron la producción de café en Chikkamagaluru, Hassan y Kodagu, que en conjunto representan la mayor parte de la producción cafetera de India. La participación del sur de India en el mercado de café de India está respaldada por hábitos de consumo doméstico profundamente arraigados; sin embargo, la concentración de la producción en la región sigue siendo un riesgo estructural de suministro.
Norte y oeste de India
El norte y el oeste de India se están volviendo cada vez más importantes para el crecimiento del consumo de café a medida que las cadenas de cafeterías se expanden por Delhi NCR, Bombay, Pune y otras ciudades. Los consumidores jóvenes de estas regiones están adquiriendo equipos de preparación de café en casa, café tostado y molido y granos enteros. Esta tendencia respalda la demanda más allá de las visitas a cafeterías y fomenta hábitos de consumo de café en el hogar más consolidados. El plan de expansión de Third Wave Coffee para 2026 incluye Ludhiana, Jalandhar, Amritsar y Lucknow, respaldado por su ronda de financiación Serie D de 408 crore de INR. Esta expansión indica que los operadores organizados reconocen oportunidades más allá del mercado sureño establecido. Los consumidores de estas ciudades también están adquiriendo exposición a los estilos de café internacionales a través de viajes, cafeterías y canales digitales. El mercado de café en el norte y el oeste de India está volviéndose menos dependiente del café instantáneo básico a medida que aumenta el interés en los métodos de preparación y los formatos premium. Las marcas que ofrecen envases convenientes e información clara sobre el producto pueden dirigirse eficazmente a los consumidores que aún están desarrollando hábitos regulares de consumo de café.
Este y centro de India
El este de India sigue siendo un mercado de café en etapa temprana, donde la expansión de cafeterías y la disponibilidad en línea están comenzando a generar demanda. En junio de 2026, Third Wave Coffee abrió tres cafeterías en Calcuta e identificó Guwahati, Ranchi, Patna y Bhubaneswar como posibles ubicaciones para futuras expansiones. Las ciudades del centro de India, como Nagpur, también pueden apoyar el consumo de café a través de la actividad local de cafeterías y comercio minorista. Las plataformas de comercio rápido pueden llegar a los consumidores en mercados donde las tiendas especializadas y el comercio minorista organizado siguen siendo limitados. Nestlé ha ampliado la distribución de Nescafé a través del comercio rápido más allá de las principales áreas metropolitanas, creando una vía para que el café envasado gane visibilidad en ciudades más pequeñas. Esta combinación de cafeterías físicas y acceso a través de entregas puede generar conciencia del consumidor antes de que se desarrolle una red minorista madura. Las preferencias por el té siguen siendo fuertes en estas geografías. Por lo tanto, las empresas deben ofrecer productos fáciles de probar y con precios que incentiven las compras repetidas. El mercado de café de India puede lograr un alcance nacional más amplio si las marcas adaptan sus ofertas al poder adquisitivo local y a la familiaridad limitada de los consumidores con los formatos de café.
Panorama competitivo
Concentración del Mercado
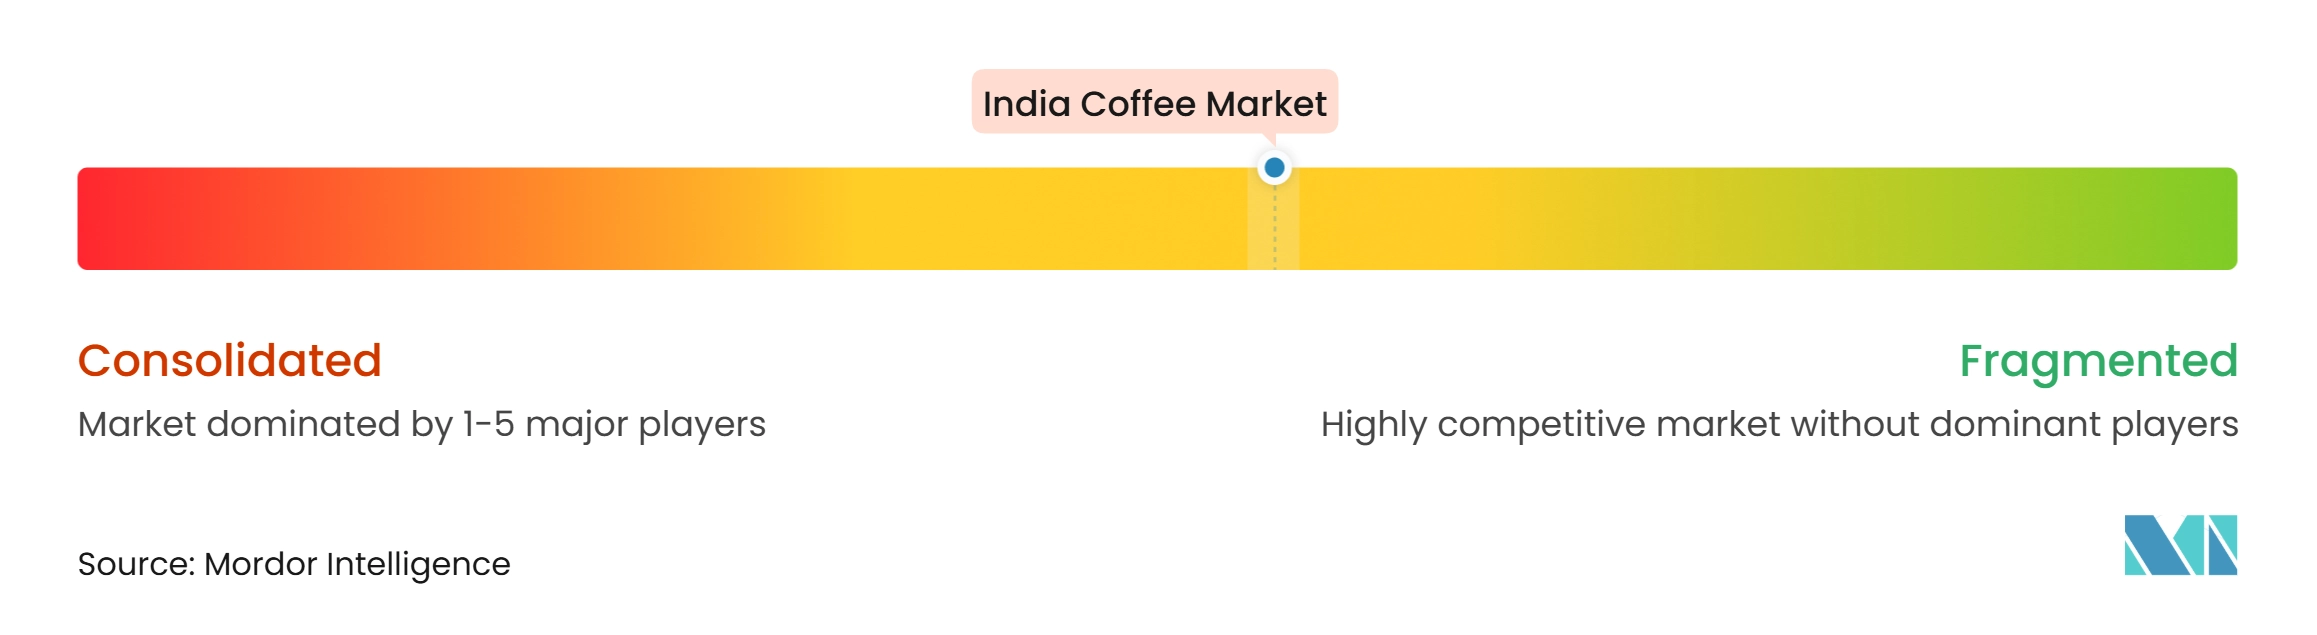
El mercado de café de India presenta un segmento de café envasado moderadamente concentrado, mientras que los segmentos de cafeterías de especialidad y de venta directa al consumidor siguen siendo más fragmentados. Nestlé India, Hindustan Unilever y Tata Consumer Products mantienen marcas nacionales de café envasado con amplio acceso minorista. Los operadores de especialidad más pequeños compiten a través de la calidad del café, las historias de origen, las experiencias en cafeterías y la distribución en línea. Nestlé sigue una estrategia dual al expandir el café listo para beber Nescafé e introducir el modelo de boutique Nespresso en India. Este enfoque permite a la empresa participar tanto en los formatos de conveniencia del mercado masivo como en el café de cápsulas premium. Tata Starbucks también ha añadido cafés específicos de la finca Kodagu a su cartera, demostrando cómo una importante cadena de cafeterías puede invertir en café premium de origen indio.
El panorama competitivo incluye a Nestlé India Limited, Hindustan Unilever Limited, Tata Consumer Products Limited, CCL Products (India) Limited y SLN Coffee Private Limited. Estas empresas operan en diferentes partes de la cadena de valor, incluida la producción de café instantáneo, la mezcla regional, el tostado de especialidad, las operaciones de cafeterías y las ventas digitales. La ronda de financiación de 408 crore de INR de Third Wave Coffee proporciona recursos para expandir su red de tiendas y entrar en nuevas ciudades. Los tostadores regionales pueden competir a través de mezclas patrimoniales y una fuerte familiaridad con los consumidores locales. Las marcas de especialidad utilizan las ventas directas en línea para construir relaciones con los clientes sin depender únicamente del espacio en los estantes de los supermercados. Las empresas establecidas conservan ventajas en adquisición, distribución, recursos de marketing y la capacidad de extender sus marcas a través de múltiples puntos de precio.
Las plataformas de comercio rápido están reformando la competencia al colocar productos de marcas emergentes junto a las grandes marcas de café envasado. Los concentrados compactos de cold brew, las bolsas de pour-over y los paquetes de café instantáneo con sabores son muy adecuados para el descubrimiento en línea y las compras repetidas. Las empresas también utilizan programas de fidelización digital y modelos de suscripción para fomentar las compras repetidas y comprender mejor las preferencias de los consumidores. La preparación con cápsulas crea barreras de entrada más altas, ya que los sistemas propietarios y los equipos especializados requieren inversiones en desarrollo de productos y distribución. Los requisitos de etiquetado de la FSSAI añaden una consideración de cumplimiento para los productos de café con achicoria y alientan a las empresas a mejorar la claridad en la parte frontal del envase. La competencia dependerá de la capacidad de las empresas para combinar precios accesibles, suministro confiable, disponibilidad conveniente y productos diferenciados. Los minoristas, los operadores de cafeterías y los proveedores de café envasado influyen cada uno en la velocidad a la que los nuevos productos avanzan desde la prueba del consumidor hasta la compra repetida. En general, el material disponible caracteriza el segmento de café envasado como moderadamente concentrado, mientras que las cafeterías de especialidad y las marcas de venta directa al consumidor siguen siendo fragmentadas.
Líderes de la industria del café de India
-
Nestlé India Limited
-
Hindustan Unilever Limited
-
Tata Consumer Products Limited
-
CCL Products (India) Limited
-
SLN Coffee Private Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de café de India Empresas cubiertas en este informe
- Nestlé India Limited
- Hindustan Unilever Limited
- Tata Consumer Products Limited
- CCL Products (India) Limited
- SLN Coffee Private Limited
- Cothas Coffee Co.
- Sri Narasu’s Coffee Company Private Limited
- Bayar’s Coffee
- Blue Tokai Coffee Roasters
- Sleepy Owl Coffee
- Rage Coffee
- Levista Coffee
- Starbucks Coffee Company
- Café Coffee Day
- Third Wave Coffee
- Costa Coffee
- Tim Hortons
- Araku Coffee
- Country Bean Coffee
- Lavazza
Desarrollos recientes de la industria en Mercado de café de India
- Mayo de 2026: Nespresso amplió su presencia minorista en India al abrir su primera tienda en Bombay en Jio World Drive, Bandra Kurla Complex. El nuevo establecimiento fortaleció el acceso a sus cápsulas de café premium, máquinas y accesorios, al tiempo que ofreció experiencias de café personalizadas y consultas sobre productos.
- Noviembre de 2025: Starbucks estableció una Asociación de Apoyo a Agricultores con Tata Starbucks, con el objetivo de apoyar a 10.000 productores de café indios para 2030. La iniciativa incluyó planes para distribuir un millón de plántulas de arábica de alto rendimiento y promover mejores prácticas agrícolas, productividad y resiliencia climática. La empresa también anunció la apertura de su cafetería número 500 en India.
- Abril de 2025: Nestlé amplió su cartera de café listo para beber Nescafé hacia India, junto con Brasil y Oriente Medio y Norte de África, dirigiéndose a consumidores más jóvenes que buscan bebidas de café frío convenientes y para llevar.
Alcance del informe del mercado de café de India
El café es una bebida elaborada por percolación, infusión o decocción a partir de las semillas tostadas y molidas de una planta de café. El mercado de café de India está segmentado por tipo de producto, especie de café, nivel de precio y canal de distribución. Por tipo de producto, el mercado está segmentado en grano entero, café molido, café instantáneo, listo para beber (RTD) y cápsulas y monodosis de café. Por especie de café, el mercado está segmentado en arábica, robusta y otras especies de café. Por nivel de precio, el mercado está segmentado en masivo y premium. Por canal de distribución, el mercado está segmentado en on-trade y off-trade. Los pronósticos del mercado se proporcionan en términos de valor (USD) y volumen.
Resumen de la segmentación
| Grano entero |
| Café molido |
| Café instantáneo |
| Listo para beber (RTD) |
| Cápsulas y monodosis de café |
| Arábica |
| Robusta |
| Otras especies de café |
| Masivo |
| Premium |
| On-trade | |
| Off-trade | Supermercados/Hipermercados |
| Tiendas de conveniencia | |
| Tiendas especializadas | |
| Tiendas minoristas en línea | |
| Otros canales de distribución |
| Por tipo de producto | Grano entero | |
| Café molido | ||
| Café instantáneo | ||
| Listo para beber (RTD) | ||
| Cápsulas y monodosis de café | ||
| Por especie de café | Arábica | |
| Robusta | ||
| Otras especies de café | ||
| Por nivel de precio | Masivo | |
| Premium | ||
| Por canal de distribución | On-trade | |
| Off-trade | Supermercados/Hipermercados | |
| Tiendas de conveniencia | ||
| Tiendas especializadas | ||
| Tiendas minoristas en línea | ||
| Otros canales de distribución | ||
Preguntas clave respondidas en el informe
¿Qué está impulsando el crecimiento en el mercado de café de India?
El uso de cafeterías urbanas, los productos solubles y listos para beber convenientes, la disponibilidad en línea y los lanzamientos de productos premium respaldan el crecimiento proyectado del CAGR del 7,65% de 2027 a 2032.
¿Qué producto de café está creciendo más rápido en India?
El café listo para beber es el tipo de producto de más rápido crecimiento, con un CAGR del 8,61% previsto hasta 2032.
¿Qué especie de café lidera la demanda en India?
El arábica representó una participación del 59,42% en 2026, mientras que se prevé que el robusta crezca más rápido a un CAGR del 8,30% hasta 2032.
¿Por qué es importante el café listo para beber en India?
Ofrece un producto frío monodosis que no requiere preparación, y empresas como Nestlé están ampliando las ofertas de café listo para beber en India.