
インドコーヒー市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
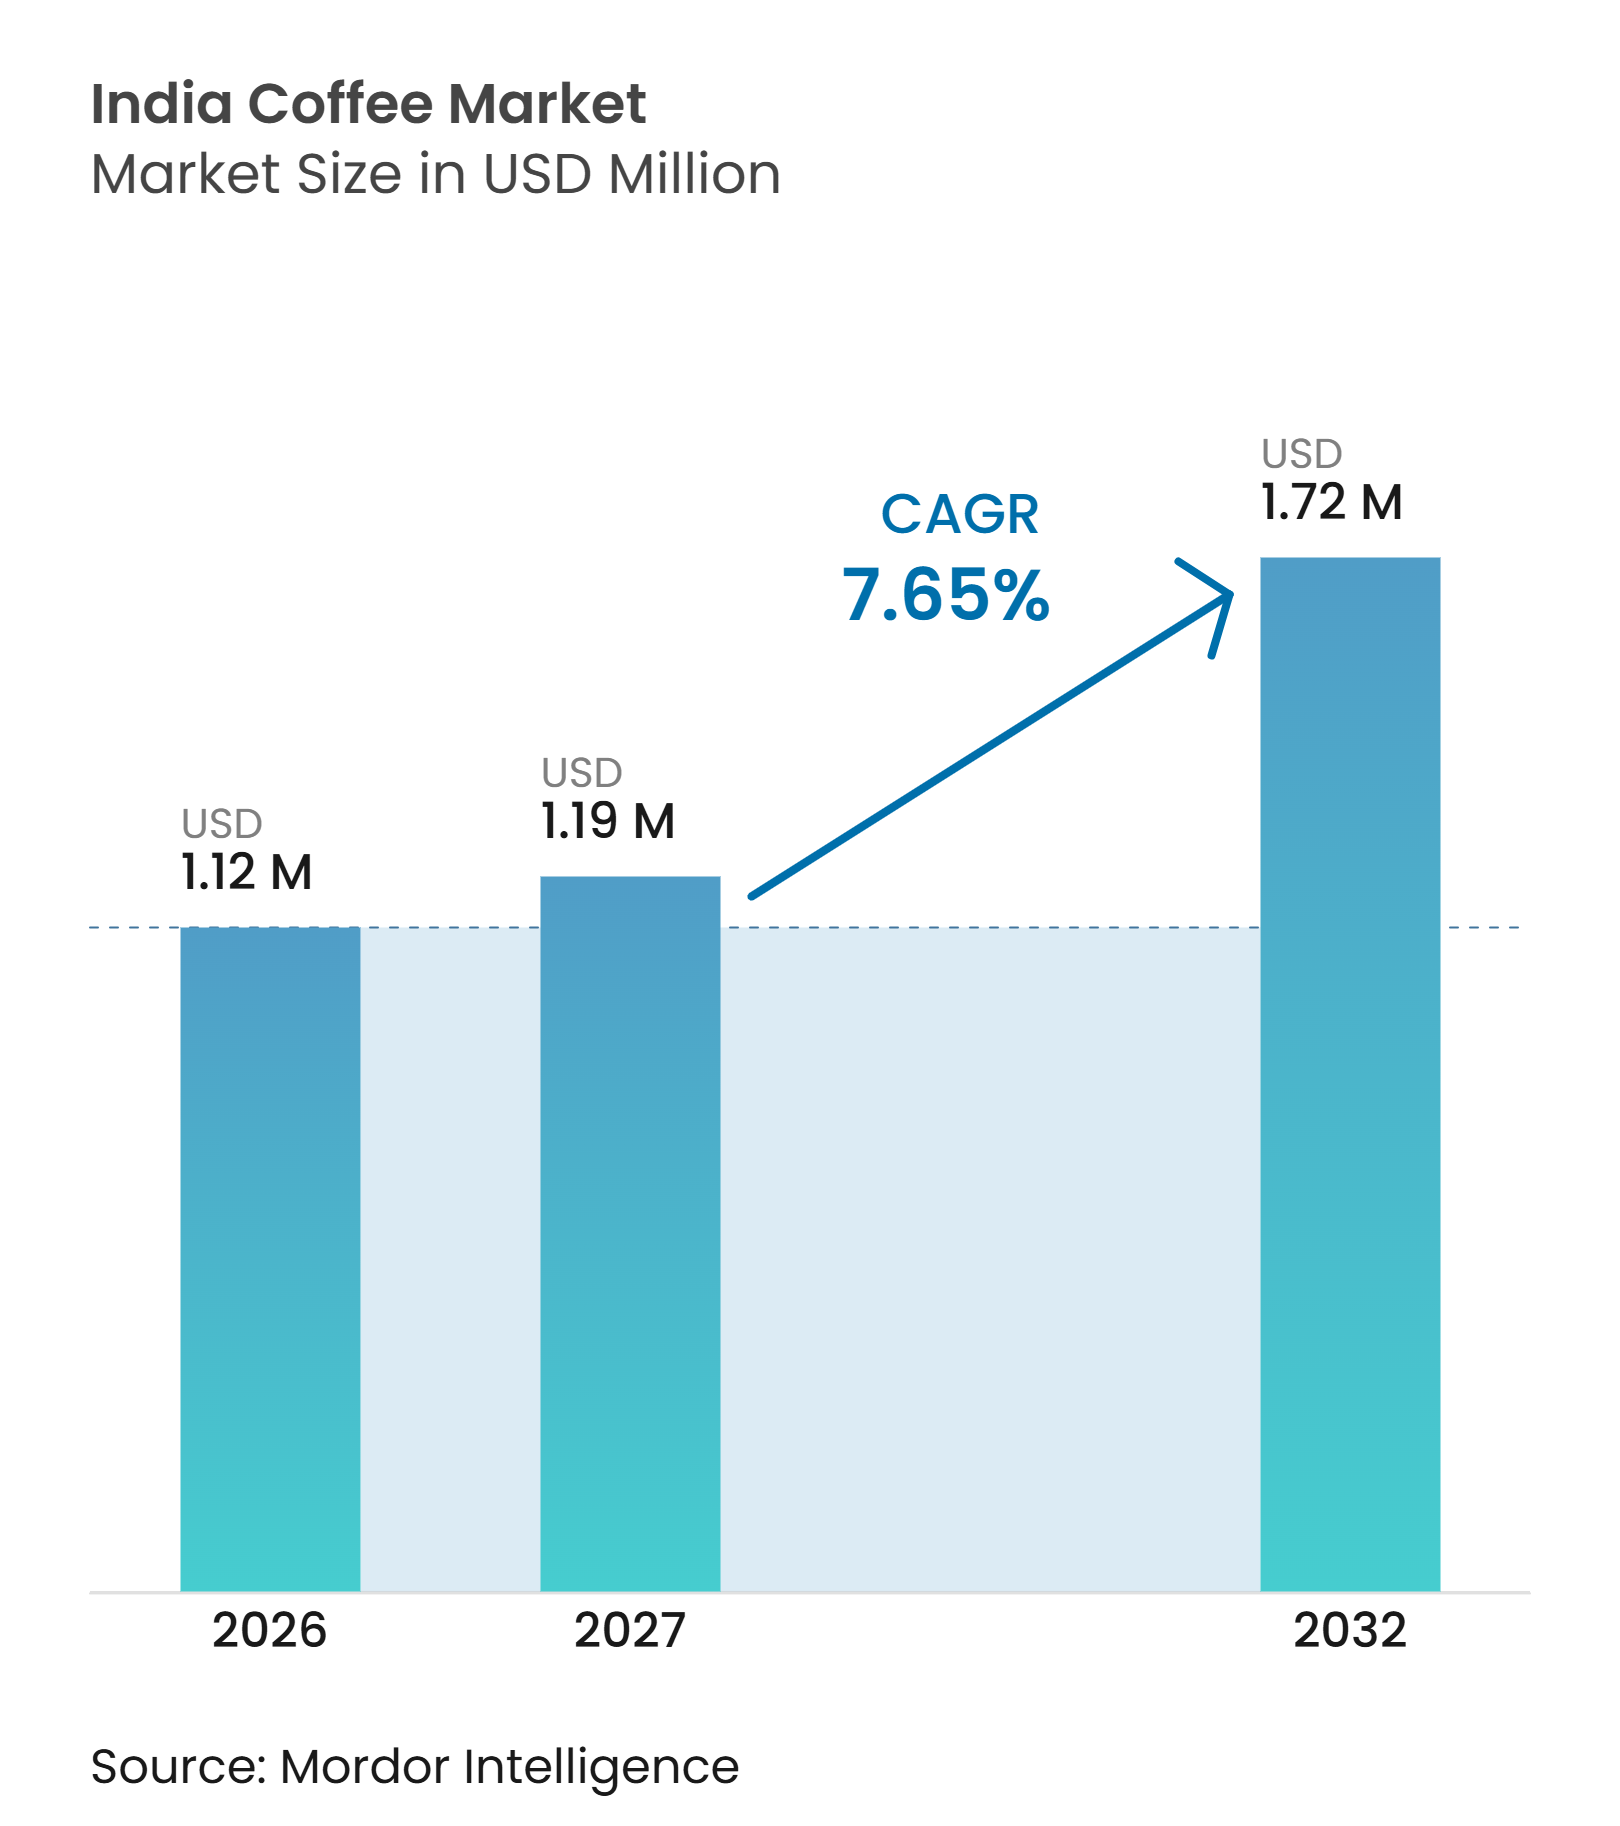
| 基準年の市場規模 (2026) | 1.12 百万米ドル |
| 市場規模 (2027) | 1.19 百万米ドル |
| 市場規模 (2032) | 1.72 百万米ドル |
| 成長率 (2027 - 2032) | 7.65 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドコーヒー市場分析
インドのコーヒー市場は、2026年の1.12 ビリオン 米ドルおよび2027年の1.20 ビリオン 米ドルから、2032年までに1.72 ビリオン 米ドルへと成長し、予測期間(2027年~2032年)においてCAGR 7.65%を記録すると予測されています。都市部の消費者は、社交的な場面でのコーヒーショップ利用が増加し、家庭での消費向けにパッケージコーヒー製品を購入するようになっており、需要を牽引しています。ソリュブルコーヒーは手頃な価格と手軽な調理のしやすさから依然として重要な位置を占めており、レディトゥドリンクコーヒーおよびコーヒーカプセルは消費機会を拡大しています。また、米国農務省によると、2025年のインドの一人当たりコーヒー消費量は0.07kgであり、世界平均の1.3kgと比較すると、市場には相当な成長ポテンシャルが存在します[1]。各企業はプレミアム製品ポートフォリオの拡充、オンラインチャネルを通じたアクセシビリティの向上、および新都市へのコーヒーショップ出店によって対応しています。ただし、天候関連の混乱やコーヒー豆価格の変動がコストを押し上げ、高品質豆の供給を制約する可能性があるため、供給側の状況は引き続き懸念事項となっています。
レポートの主要ポイント
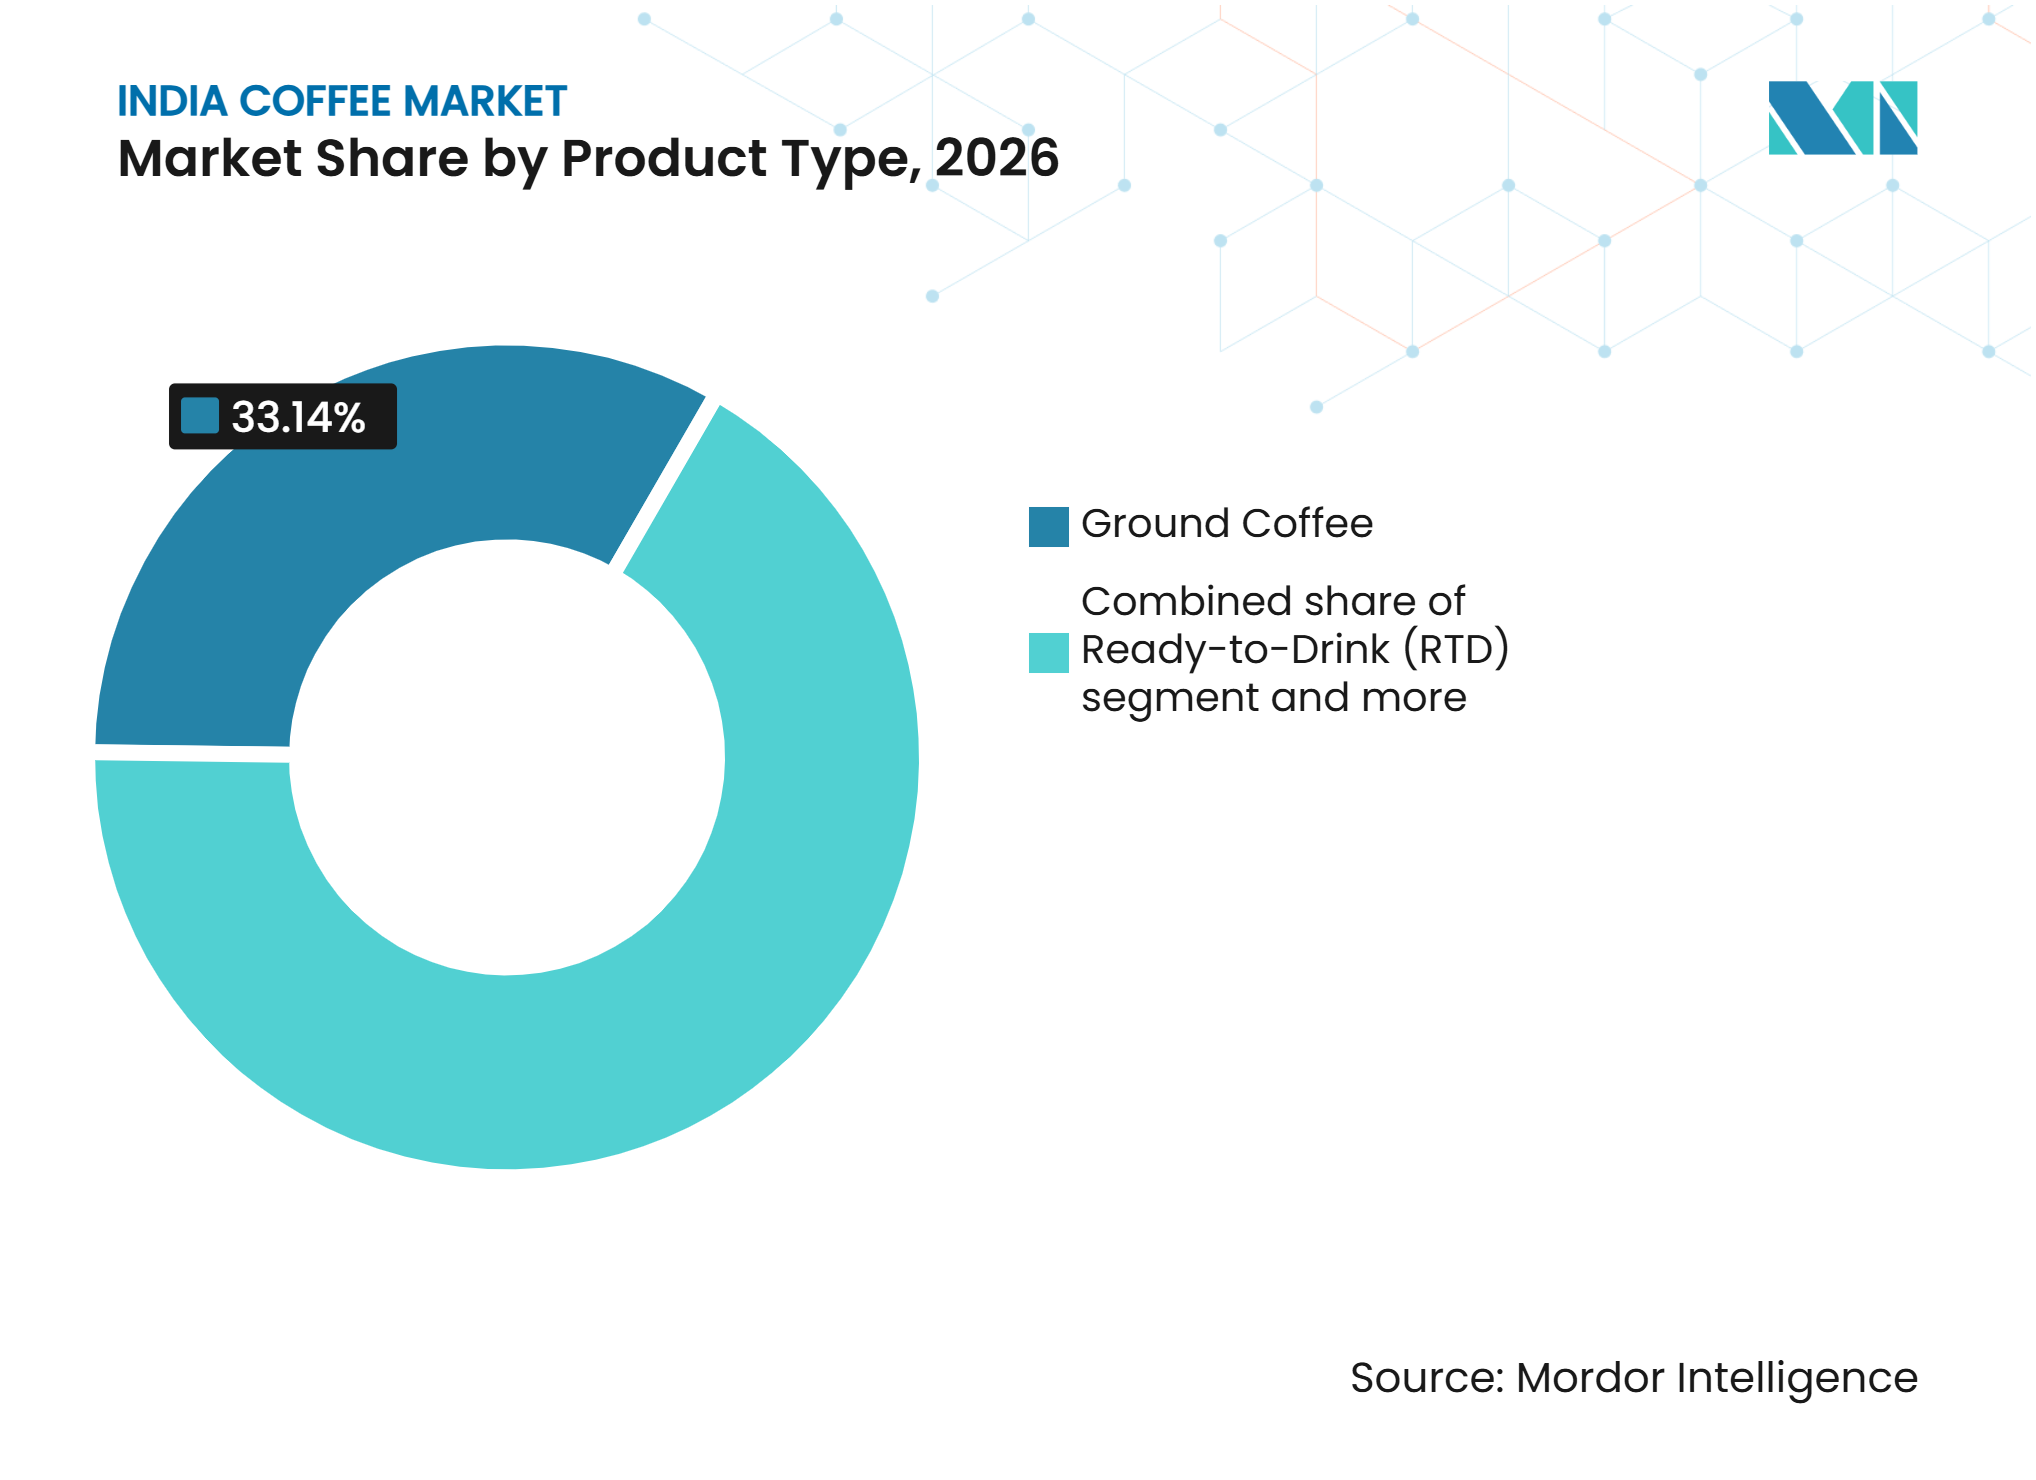
- 製品タイプ別では、グラウンドコーヒーが2026年のインドコーヒー市場シェアの33.14%を占め、レディトゥドリンクコーヒーは2032年までに8.61%のCAGRで成長すると予測されています。
- コーヒー種別では、アラビカが2026年に59.42%のシェアを保有し、ロブスタは2032年までに8.30%のCAGRで成長すると予測されています。
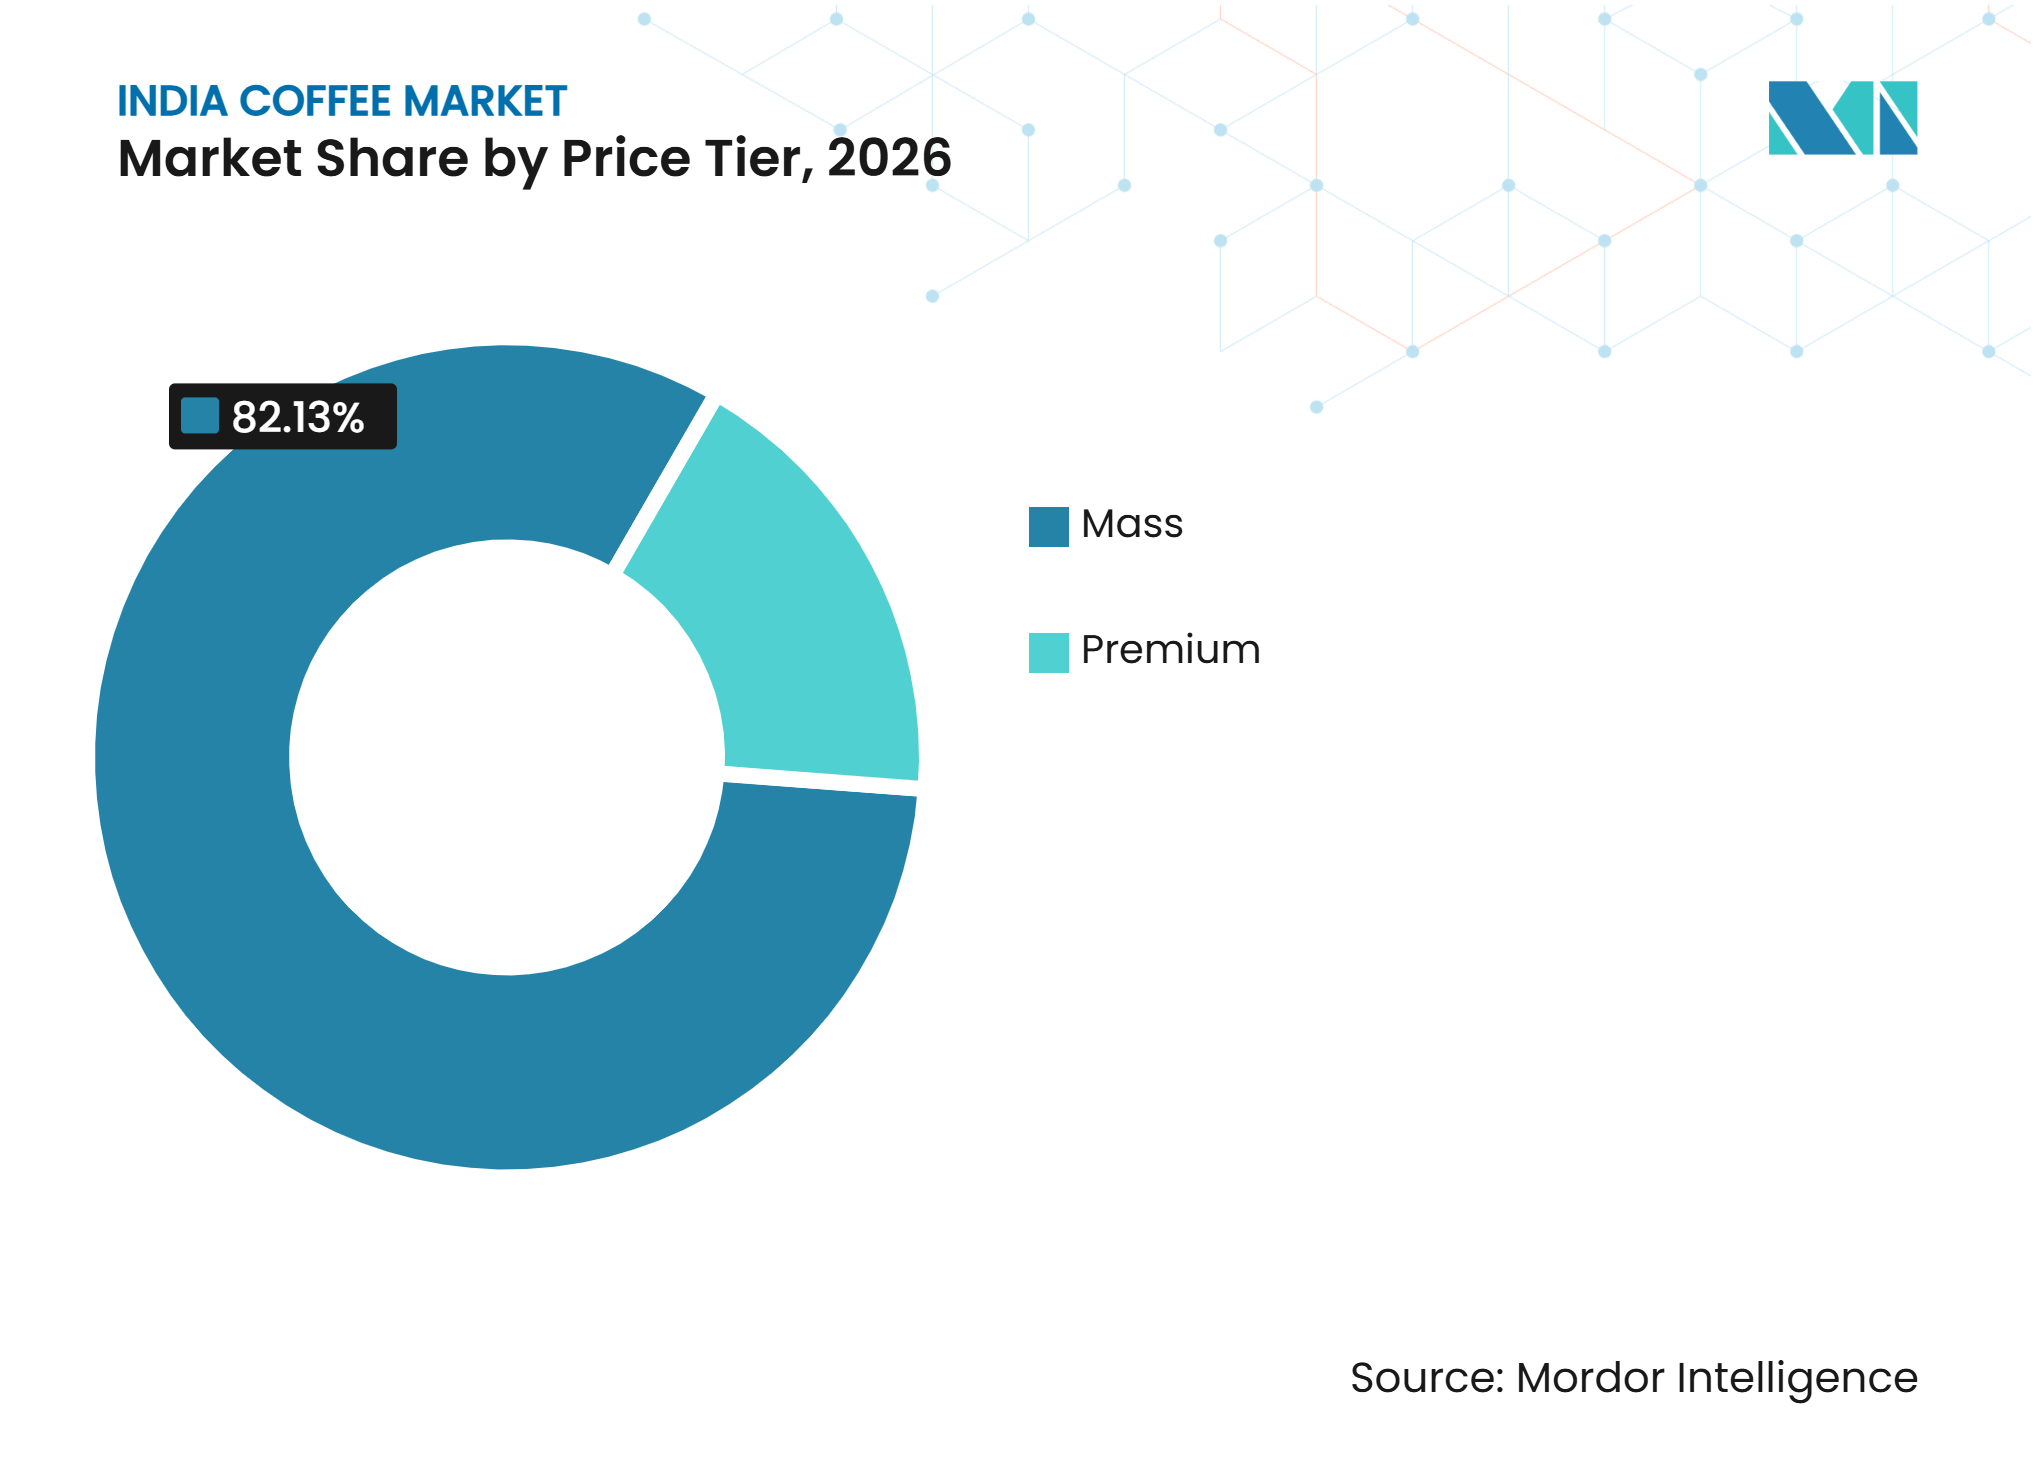
- 価格帯別では、マス形態が2026年のインドコーヒー市場規模の82.13%を占め、プレミアム形態は2032年までに8.79%のCAGRで成長すると予測されています。
- 流通チャネル別では、オフトレードが2026年に81.45%を占め、オントレードは2032年までに9.12%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 都市部におけるコーヒー普及とカフェ文化の台頭 | +1.8% | ティア1およびティア2都市で最も高い強度を持つ全国的なトレンド | 中期(2〜4年) |
| インスタント・スペシャルティ・産地主導型コーヒーのプレミアム化 | +1.4% | ムンバイ、デリーNCR、ベンガルールが牽引する全国的なトレンド | 長期(4年以上) |
| ソリュブル・シングルサーブ・RTD形態に対する利便性需要 | +1.2% | 都市部回廊およびティア2都市で加速する全国的なトレンド | 短期(2年以内) |
| 組織化されたコーヒーショップチェーンの拡大 | +1.0% | デリーNCR、ベンガルール、ハイデラバード、ムンバイで密度が高まる全国的なトレンド | 中期(2〜4年) |
| スペシャルティコーヒー品種に対する嗜好の高まり | +0.8% | ティア2都市の一部地域を含むメトロおよびティア1都市 | 長期(4年以上) |
| eコマースおよびクイックコマース流通チャネルの拡大 | +1.3% | クイックコマースのカバレッジが密なメトロで最も高い速度を持つ全国的なトレンド | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
都市部におけるコーヒー普及とカフェ文化の台頭
インドの拡大するカフェ文化は、従来の朝の時間帯を超えてコーヒー消費を促進しています。ブランドカフェは会議、勉強、社交の場として機能し、若い消費者が一日を通じてコーヒーを消費する機会を増やしています。このシフトにより、消費者はコールブリューやシングルオリジンコーヒーなどの形態に親しみ、その後の小売購買につながる可能性があります。インドコーヒー市場は、カフェチェーンがティア2都市へ拡大することで恩恵を受けており、地元の消費者が家庭消費向けに購入する前にプレミアムコーヒー形態を体験できるようになっています。組織化されたチェーンは物理的な存在感を高めており、Third Wave Coffeeは2026年8月に予定されているシリーズD資金調達ラウンドを受けて9つの新都市への拡大を計画しています。この拡大は、オントレード消費と、他の流通チャネルを通じて販売されるパッケージコーヒーおよびレディトゥドリンク製品の成長を結びつけるものです。
インスタント・スペシャルティ・産地主導型コーヒーのプレミアム化
フレーバーインスタントコーヒー、スペシャルティブレンド、カプセル、農園特定品にわたってプレミアム需要が拡大しています。例えば、Nestléは2025年初頭にニューデリーに初のネスプレッソブティックを開設し、Thakral Innovationと提携してインドでの流通を拡大する予定です。Tata Starbucksも2025年10月に、ヌロール、マルゴリー、カラディベッタ農園から調達したコダグ産農園限定ホールビーンコーヒー3種を発売する予定です。これらの発売により、コーヒーの産地、栽培地域、加工方法に対する消費者の認知度が高まると期待されています。グリーンコーヒーの価格上昇により、2025年にはスペシャルティコーヒーと標準コーヒーの価格差が縮小し、トレーサビリティと製品差別化の重要性が増すと見られます。その結果、インドコーヒー市場は国際的な流通システムとインドの農園主導型製品の両方を通じてプレミアム製品を開発しています。
ソリュブル・シングルサーブ・レディトゥドリンク形態に対する利便性需要
利便性は引き続き重要な需要ドライバーであり、消費者はインスタントコーヒーを素早く調理したり、準備不要のレディトゥドリンク製品を購入したりすることができます。2025年4月、NestléはインドをNescaféレディトゥドリンクコーヒーの優先市場として位置づけ、その機会はほとんど未開拓であると述べました。シングルサーブパック、コーヒーコンセントレート、カプセルは、携帯性が高く使いやすいポーションを求める消費者のニーズに応えています。これらの形態は特に、コーヒー醸造機器を所有していないか、自宅で飲料を準備する時間がない若い消費者に訴求します。また、ブランドが小さなパックサイズでプレミアム体験を提供し、初回購入の障壁を下げることも可能にします。インドコーヒー市場は、ソリュブルコーヒー製品を数量ベースとして維持しつつ、レディトゥドリンクコーヒーが新たな消費機会を創出すると見られます。
eコマースおよびクイックコマース流通チャネルの拡大
オンライン小売およびクイックコマースサービスは、スーパーマーケットやカフェを超えてコーヒー製品の入手可能性を拡大しています。これらのチャネルにより、小規模なコーヒーブランドが広範な物理的流通ネットワークを構築することなく消費者にリーチできるようになっています。これらは特に、消費者が頻繁に再注文するコールドコーヒー、コンセントレート、プレミアムパックに適しています。さらに、NestléはNescafé製品においてクイックコマースを急成長チャネルとして位置づけ、主要都市圏を超えてリーチを拡大しています。消費者がカフェで類似の態を試した後にブランドを比較して製品を購入できるようになったため、オンラインでの視認性がますます重要になっています。その結果、インドコーヒー市場は組織化された小売やスペシャルティカフェの存在が限られる都市にも拡大できるようになっています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アラビカおよびロブスタ価格の変動性 | -1.5% | カルナータカ州およびケーララ州の生産地帯に供給側の圧力をもたらす全国的なトレンド | 短期(2年以内)および中期(2〜4年) |
| コーヒー生産に影響を与える気候変動 | -1.2% | カルナータカ州、ケーララ州、タミル・ナードゥ州の生産地区 | 長期(4年以上) |
| 紅茶の嗜好と低い一人当たりコーヒー消費量 | -0.9% | 北インドおよび東インドで最も強い影響を持つ全国的なトレンド | 中期(2〜4年)および長期(4年以上) |
| 南部生産地域への高い依存度 | -0.6% | カルナータカ州のチッカマガルール、ハッサン、コダグ、およびケーララ州のワイナード | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アラビカおよびロブスタ価格の変動性
コーヒー豆の価格は2025年も高い変動性を維持し、2026年のコストに影響を与え続けると予想されます。USDA海外農業局のインドコーヒー年次報告2026によると、アラビカパーチメントおよびロブスタチェリーの国内農場出荷価格は、2025年10月の水準からそれぞれ16%および11%低下すると予測されています[2]。この低下は、主要生産国におけるコーヒー生産量の増加と国内在庫の増大に対する期待を反映しています。ただし、価格修正がすぐに小売コストの低下につながるとは限らず、ブランドは豆の価格が高かった時期に購入した在庫を引き続き販売する可能性があります。Blue Tokaiは、収穫シーズンの高コスト在庫を理由に、2026年7月にパケット価格を10%〜20%引き上げる予定です。国際的な供給状況、天候関連リスク、ブラジル産コーヒーに対する米国関税をめぐる不確実性も価格圧力に寄与すると予想されます。インドコーヒー市場は、ブランドがこれらのコストを価格感応度の高い消費者に転嫁できない場合、マージン圧力に直面する可能性があります。
コーヒー生産に影響を与える気候変動
気候変動の増大は、特にカルナータカ州とケーララ州を中心に、インドの主要生産地域全体でコーヒー栽培を混乱させています。USDA海外農業局のコーヒー半期報告2025によると、2025年の過剰なモンスーン降雨がコーヒー農園全体で果実の落下と菌類病害の発生増加を引き起こし、作物の発育と収量を脅かしました。インド気象局のデータを引用した同報告書の降雨量データも、主要コーヒー栽培地区における通常降雨量からの大幅な偏差を強調しています。このような不規則な気象パターンは、開花、結実、豆の成熟を妨げ、インドのコーヒー生産者にとって作物損失、生産の不確実性、財務リスクを増大させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
グラウンドコーヒーが最大シェアを保有し、レディトゥドリンクコーヒーが成長をリードグラウンドコーヒーは2026年に33.14%のシェアを占め、南インドの家庭における確立されたフィルーコーヒー消費習慣と、現代的な小売チャネル全体での幅広い入手可能性に支えられています。レディトゥドリンクコーヒーは、家庭での準備を必要としないコールドなシングルサーブ飲料への需要に牽引され、2032年までに8.61%のCAGRで成長すると予測されています。インスタントコーヒーは、手頃な価格と都市部および小規模都市の小売店全体での幅広い入手可能性から、依然として主要な数量貢献者です。ソリュブル形態はまた、初めてコーヒーを飲む消費者にコーヒーを紹介し、その後グラウンド、ホールビーン、またはスペシャルティコーヒー製品へのアップグレードにつながる可能性があります。
ホールビーンコーヒーは、自宅でカフェスタイルの醸造を再現しようとする都市部の消費者の間で認知度が高まっています。ニューデリーのネスプレッソブティックは、カプセルシステムをより高いプロファイルで国内市場に導入しています。コーヒーポッドおよびカプセルは、一定のポーションと最小限の準備時間を重視するプロフェッショナルの需要を喚起する可能性があります。2025年8月、インド食品安全基準局(FSSAI)はコーヒー・チコリ製品の表示要件を改正し、2026年7月に施行されました。この改正により、製造業者はパックの前面にコーヒーとチコリの割合を明確に開示することが求められます。この要件により、消費者はブレンドコーヒーと純粋コーヒー形態をより容易に比較できるようになります。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
コーヒー種別:
アラビカが現在の需要をリードし、ロブスタがアクセスしやすい形態から恩恵を受けるアラビカは2026年に59.42%のシェアを保有すると予測されており、スペシャルティカフェ、カプセルシステム、産地主導型小売レンジでの使用に支えられています。ロブスタは、一貫したフレーバー、コスト効率、高いソリュブル収率を必要とするインスタントコーヒーおよびレディトゥドリンクブレンドへの適合性に牽引され、2032年までに8.30%のCAGRで成長すると予測されています。このトレンドは、ロブスタ需要がプレミアムコーヒー消費だけでなく、マスマーケット形態の採用と密接に関連していることを示しています。コーヒー産業は両種を使用して、異なる消費者ニーズに対応しています。
カルナータカ州とケーララ州は、アラビカとロブスタの両方の主要栽培地域です。アラビカは2025〜26年に作物が隔年不作サイクルに入るため、追加的な圧力に直面すると予想されます。天候関連の混乱が両種の入手可能性と品質に影響を与える可能性があります。Tata Starbucksが2025年10月に計画しているコダグ農園コーヒーの発売は、アラビカの産地と地域的アイデンティティへの注目を高めると期待されています。ロブスタは引き続き、より幅広いアクセスしやすいパッケージコーヒー形態をサポートしています。その結果、ブランドはアラビカを使用してプレミアムポジショニングを強化しながら、ロブスタを活用して広範な家庭需要に応えることができます。
価格帯別:
マス製品が数量を支え、プレミアム製品が価値を構築マス製品は2026年のインドコーヒー市場の82.13%を占めました。手頃な価格のインスタントコーヒーは、特に小規模都市における広範な家庭普及率を支えています。プレミアムセグメントは、スペシャルティブレンド、カプセル、ホールビーン、コーヒーの産地を強調した製品に牽引され、2032年までに8.79%のCAGRで拡大すると予測されています。この成長格差は、消費者がエントリーレベルのコーヒーを購入し続ける一方で、より小さな消費者層が高付加価値製品へとシフトしていることを示しています。この二層市場構造により、サプライヤーは数量を維持しながら製品ミックスを改善することができます。
プレミアムシングルサーブパックは、消費者が大袋や醸造機器を購入する必要をなくすことで製品トライアルを促進できます。コーヒーショップも製品露出を高め、家庭消費向けのプレミアムコーヒー購入を促す可能性があります。NestléのネスプレッソローンチとTata Starbucksの農園特定コーヒーのローンチは、グローバルとローカルのコーヒーナラティブがインドコーヒー市場で共存できることを示しています。コモディティ価格の上昇により、標準コーヒーとスペシャルティコーヒーの目に見える価格差が縮小する可能性があります。これに対応して、ブランドは味、品質保証、産地を強調しています。その結果、市場はマス製品から完全に離れるのではなく、より広い価格帯を形成しています。

流通チャネル別:
オフトレードがリーチを提供し、オントレードが新たな機会を追加オフトレードチャネルは2026年のインドコーヒー市場の81.45%を占めると予測されています。スーパーマーケット、ハイパーマーケット、近隣店舗は、インスタントコーヒー、グラウンドコーヒー、その他のパッケージ製品への最も幅広いアクセスを提供しています。オントレードチャネルは2032年までに9.12%のCAGRで成長すると予測されています。カフェチェーンはコーヒー消費を機能的な飲料機会から社交的な購買へとシフトさせています。その拡大は、コールドコーヒー、スペシャルティ飲料、フードペアリング機会への需要を支えています。その結果、インドコーヒー市場は家庭向け数量をオフトレードチャネルに、製品および形態の発見をオントレードチャネルに依存しています。
オンライン小売およびクイックコマースプラットフォームはオフトレードチャネル内で機能しますが、従来の小売店とは異なります。これらのプラットフォームにより、消費者は製品を素早く再注文でき、小規模ブランドは広範な店舗ネットワークへの同等の投資なしに全国的な視認性を得ることができます。Nescaféはインドのレディトゥドリンク製品においてクイックコマースをますます重要なチャネルとして位置づけています。スペシャルティストアも、職人的なグラウンドコーヒーやシングルオリジン豆を求める消費者にとって引き続き重要です。オントレードチェーンは、消費者に新製品を紹介することで小売チャネルをサポートできます。カフェの存在とオンラインの入手可能性を組み合わせた企業は、異なるチャルを通じて製品発見と繰り返し購入の両方に対応できます。
地理的分析
南インド
南インドは国内コーヒー消費の大部分を占めています。タミル・ナードゥ州はインド最大のコーヒー飲用人口を有し、カルナータカ州、アーンドラ・プラデーシュ州、ケーララ州がそれに続きます。カルナータカ州は国内コーヒー生産量の大部分を生産しており、国内の供給と価格は同地域の気象条件に非常に敏感です。ベンガルールとハイデラバードは活発なスペシャルティカフェ市場を確立しており、国内チェーンと国際的なオペレーターがプレミアム消費者をめぐって競争しています。ワイナードとアラクは、プレミアム小売と輸出ポジショニングを支える独自の地域コーヒーナラティブを提供しています。FSSAIのコーヒー・チコリ表示改正は、この主要消費地域におけるパッケージブレンドコーヒーの販売にも影響を与えます[3]。2025年の長引く降雨は、インドのコーヒー生産の大部分を占めるチッカマガルール、ハッサン、コダグのコーヒー生産に損害を与えました。南インドのインドコーヒー市場におけるシェアは、深く根付いた家庭消費習慣に支えられていますが、同地域への生産集中は構造的な供給リスクとして残っています。
北インドおよび西インド
北インドおよび西インドは、コーヒーチェーンがデリーNCR、ムンバイ、プネー、その他の都市に拡大するにつれて、コーヒー消費成長においてますます重要になっています。これらの地域の若い消費者は、家庭用醸造機器、ロースト・グラウンドコーヒー、ホールビーンを購入しています。このトレンドはカフェ訪問を超えた需要を支え、より確立された家庭でのコーヒー消費習慣を育んでいます。Third Wave Coffeeの2026年拡大計画には、4億8百万インドルピーのシリーズD資金調達ラウンドに支えられ、ルディアナ、ジャランダル、アムリトサル、ラクナウが含まれています。この拡大は、組織化されたオペレーターが確立された南部市場を超えた機会を認識していることを示しています。これらの都市の消費者は、旅行、カフェ、デジタルチャネルを通じて国際的なコーヒースタイルへの露出も高まっています。北インドおよび西インドのコーヒー市場は、醸造方法やプレミアム形態への関心が高まるにつれて、基本的なインスタントコーヒーへの依存度が低下しています。便利なパッケージと明確な製品情報を提供するブランドは、まだ定期的なコーヒー消費習慣を形成している消費者を効果的にターゲットにすることができます。
東インドおよび中央インド
東インドは初期段階のコーヒー市場であり、カフェの拡大とオンラインの入手可能性が需要を生み出し始めています。2026年6月、Third Wave Coffeeはコルカタに3店舗のカフェを開設し、グワハティ、ランチ、パトナ、ブバネーシュワルを将来の拡大の潜在的な場所として特定しました。ナグプールなどの中央インドの都市も、地元のカフェと小売活動を通じてコーヒー消費を支えることができます。クイックコマースプラットフォームは、スペシャルティストアや組織化された小売が限られている市場の消費者にリーチできます。Nestléは、主要都市圏を超えてNescaféのクイックコマース流通を拡大し、パッケージコーヒーが小規模都市で認知度を高めるための経路を作り出しています。物理的なカフェと配達アクセスのこの組み合わせは、成熟した小売ネットワークが発展する前に消費者の認知度を構築できます。これらの地域では紅茶の嗜好が依然として強いです。したがって、企業はトライアルしやすく、繰り返し購入を促す価格設定の製品を提供する必要があります。インドコーヒー市場は、ブランドが地域の購買力とコーヒー形態に対する消費者の限られた親しみに合わせて製品を適応させれば、より広い全国的なリーチを達成できます。
競争環境
市場集中度
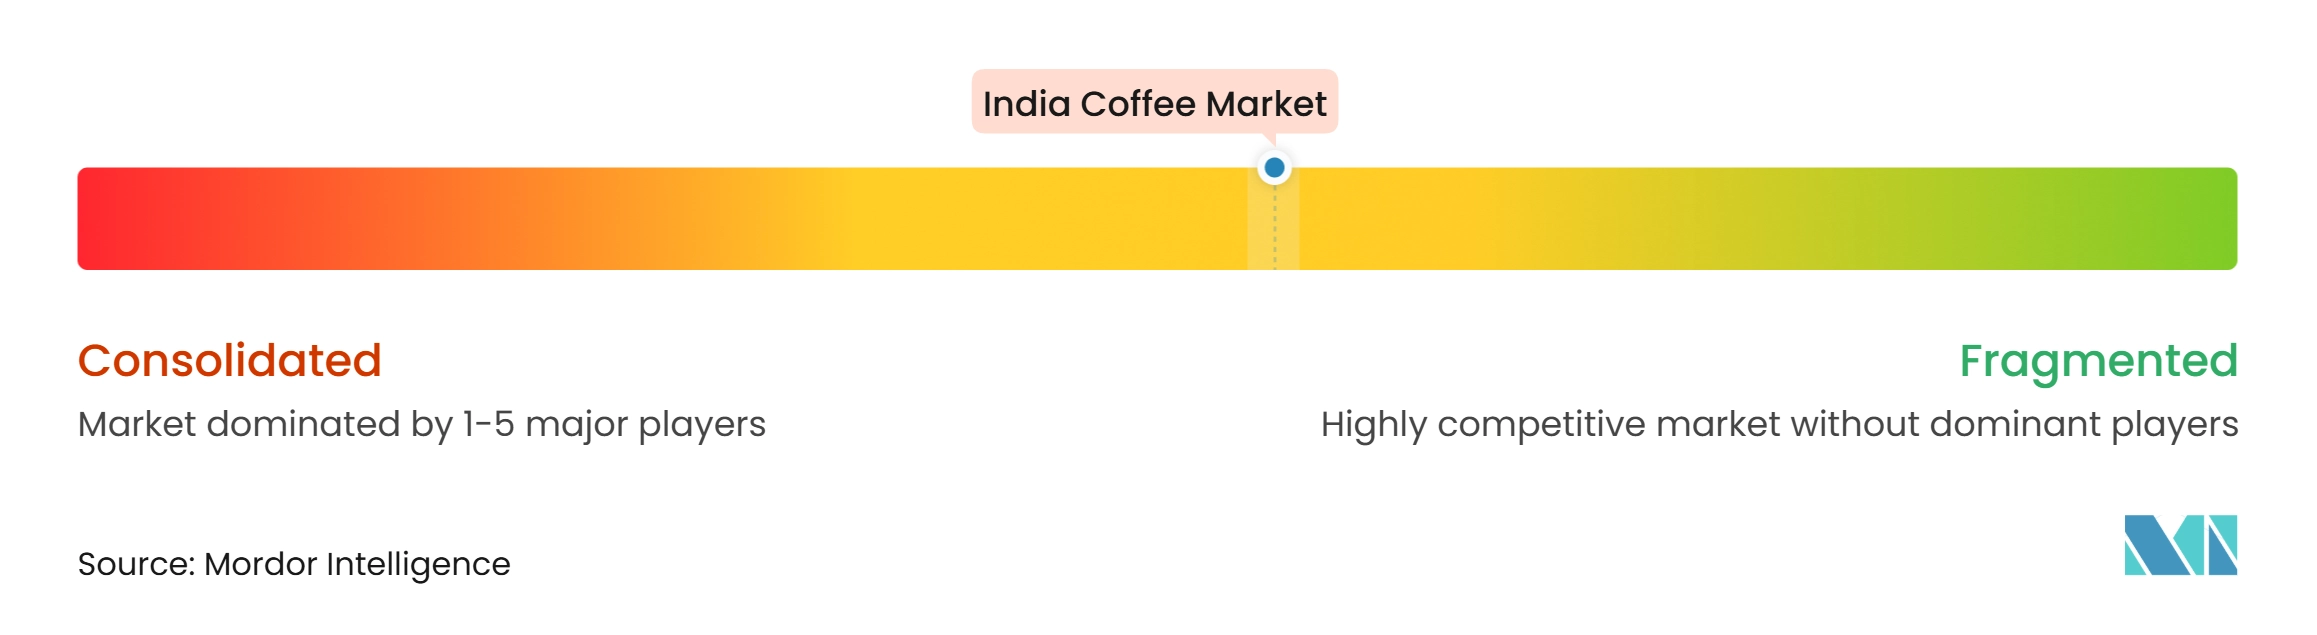
インドのコーヒー市場は、パッケージコーヒーセグメントが適度に集中している一方、スペシャルティカフェおよびダイレクトトゥコンシューマーセグメントはより分散しています。Nestlé India、Hindustan Unilever、Tata Consumer Productsは、広範な小売アクセスを持つ全国的なパッケージブランドを維持しています。小規模なスペシャルティオペレーターは、コーヒーの品質、産地ストーリー、カフェ体験、オンライン流通を通じて競争しています。NestléはNescaféレディトゥドリンクコーヒーの拡大とインドへのネスプレッソブティックモデルの導入という二重戦略を採用しています。このアプローチにより、同社はマスマーケットの利便性とプレミアムカプセルコーヒー形態の両方に参加できます。Tata Starbucksもポートフォリオに農園特定のコダグコーヒーを追加し、主要なカフェチェーンがプレミアムインド産コーヒーに投資できることを示しています。
競争環境には、Nestlé India Limited、Hindustan Unilever Limited、Tata Consumer Products Limited、CCL Products (India) Limited、SLN Coffee Private Limitedが含まれます。これらの企業は、インスタントコーヒー生産、地域ブレンド、スペシャルティロースティング、カフェ運営、デジタル販売など、バリューチェーンの異なる部分で事業を展開しています。Third Wave Coffeeの4億8百万インドルピーの資金調達ラウンドは、店舗ネットワークの拡大と新都市への参入のためのリソースを提供します。地域のロースターは、伝統的なブレンドと強い地元消費者の親しみを通じて競争できます。スペシャルティブランドは、スーパーマーケットの棚スペースだけに依存することなく、ダイレクトオンライン販売を使用して顧客関係を構築します。確立された企業は、調達、流通、マーケティングリソース、および複数の価格帯にわたってブランドを拡張する能力において優位性を保持しています。
クイックコマースプラットフォームは、チャレンジャー製品を大手パッケージコーヒーブランドと並べることで競争を再形成しています。コンパクトなコールドブリューコンセントレート、プアオーバーバッグ、フレーバーインスタントコーヒーパックは、オンラインでの発見と繰り返し購入に適しています。企業はまた、デジタルロイヤルティプログラムとサブスクリプションモデルを使用して繰り返し購入を促進し、消費者の嗜好をより深く理解しています。カプセル醸造は、独自のシステムと専用機器が製品開発と流通への投資を必要とするため、より高い参入障壁を生み出します。FSSAIの表示要件は、コーヒー・チコリ製品にコンプライアンス上の考慮事項を追加し、企業がパックの前面の明確さを改善するう促しています。競争は、アクセスしやすい価格設定、信頼性の高い供給、便利な入手可能性、差別化された製品を組み合わせる企業の能力に依存します。小売業者、カフェオペレーター、パッケージコーヒーサプライヤーはそれぞれ、新製品が消費者トライアルから繰り返し購入へと進む速度に影響を与えます。全体として、入手可能な資料はパッケージコーヒーセグメントを適度に集中していると特徴づけており、スペシャルティカフェおよびダイレクトトゥコンシューマーブランドは分散したままです。
インドコーヒー産業のリーダー企業
-
Nestlé India Limited
-
Hindustan Unilever Limited
-
Tata Consumer Products Limited
-
CCL Products (India) Limited
-
SLN Coffee Private Limited
- 注:主要企業の掲載順は順位を示すものではありません。
インドコーヒー市場 このレポートでカバーされる企業
- Nestlé India Limited
- Hindustan Unilever Limited
- Tata Consumer Products Limited
- CCL Products (India) Limited
- SLN Coffee Private Limited
- Cothas Coffee Co.
- Sri Narasu’s Coffee Company Private Limited
- Bayar’s Coffee
- Blue Tokai Coffee Roasters
- Sleepy Owl Coffee
- Rage Coffee
- Levista Coffee
- Starbucks Coffee Company
- Café Coffee Day
- Third Wave Coffee
- Costa Coffee
- Tim Hortons
- Araku Coffee
- Country Bean Coffee
- Lavazza
最近の産業開発事情 インドコーヒー市場
- 2026年5月:ネスプレッソはジオ・ワールド・ドライブ(バンドラ・クルラ・コンプレックス)に初のムンバイ店舗を開設し、インドでの小売プレゼンスを拡大しました。新店舗はプレミアムコーヒーカプセル、マシン、アクセサリーへのアクセスを強化するとともに、パーソナライズされたコーヒー体験と製品コンサルテーションを提供しています。
- 2025年11月:Starbucksは、2030年までにインドの1万人のコーヒー農家を支援することを目標に、Tata Starbucksとの農家支援パートナーシップを確立しました。この取り組みには、100万本の高収量アラビカ苗木の配布と、農業慣行、生産性、気候変動への耐性の改善促進の計画が含まれていました。同社はまた、インドで500店目のコーヒーハウスの開設を発表しました。
- 2025年4月:Nestléは、ブラジルおよび中東・北アフリカとともに、インドにNescaféレディトゥドリンクコーヒーポートフォリオを拡大し、外出先でのコールドコーヒー飲料を求める若い消費者をターゲットにしました。
インドコーヒー市場レポートの範囲
コーヒーは、コーヒー植物の焙煎・粉砕された種子から浸透、浸出、または煎出によって作られる飲料です。インドコーヒー市場は、製品タイプ、コーヒー種、価格帯、流通チャネルによってセグメント化されています。製品タイプ別では、市場はホールビーン、グラウンドコーヒー、インスタントコーヒー、レディトゥドリンク(RTD)、コーヒーポッドおよびカプセルにセグメント化されています。コーヒー種別では、市場はアラビカ、ロブスタ、その他のコーヒー種にセグメント化されています。価格帯別では、市場はマスとプレミアムにセグメント化されています。流通チャネル別では、市場はオントレードとオフトレードにセグメント化されています。市場予測は金額(米ドル)および数量で提供されます。
セグメンテーション概要
| ホールビーン |
| グラウンドコーヒー |
| インスタントコーヒー |
| レディトゥドリンク(RTD) |
| コーヒーポッドおよびカプセル |
| アラビカ |
| ロブスタ |
| その他のコーヒー種 |
| マス |
| プレミアム |
| オントレード | |
| オフトレード | スーパーマーケット・ハイパーマーケット |
| コンビニエンスストア | |
| スペシャルティストア | |
| オンライン小売店 | |
| その他の流通チャネル |
| 製品タイプ別 | ホールビーン | |
| グラウンドコーヒー | ||
| インスタントコーヒー | ||
| レディトゥドリンク(RTD) | ||
| コーヒーポッドおよびカプセル | ||
| コーヒー種別 | アラビカ | |
| ロブスタ | ||
| その他のコーヒー種 | ||
| 価格帯別 | マス | |
| プレミアム | ||
| 流通チャネル別 | オントレード | |
| オフトレード | スーパーマーケット・ハイパーマーケット | |
| コンビニエンスストア | ||
| スペシャルティストア | ||
| オンライン小売店 | ||
| その他の流通チャネル | ||
レポートで回答される主要な質問
インドのコーヒー市場の成長を牽引しているものは何ですか?
都市部のカフェ利用、便利なソリュブルおよびレディトゥドリンク製品、オンラインの入手可能性、プレミアム製品のローンチが、2027年から2032年にかけてCAGR 7.65%の成長予測を支えています。
インドで最も急成長しているコーヒー製品はどれですか?
レディトゥドリンクコーヒーは最も急成長している製品タイプであり、2032年までに8.61%のCAGR予測があります。
インドで需要をリードしているコーヒー種はどれですか?
アラビカは2026年に59.42%のシェアを保有し、ロブスタは2032年までに8.30%のCAGRでより速く成長すると予測されています。
インドでレディトゥドリンクコーヒーが重要な理由は何ですか?
準備不要のコールドなシングルサーブ製品を提供しており、Nestléなどの企業がインドでレディトゥドリンク製品を拡大しています。