
Taille et part du marché du café en Inde
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
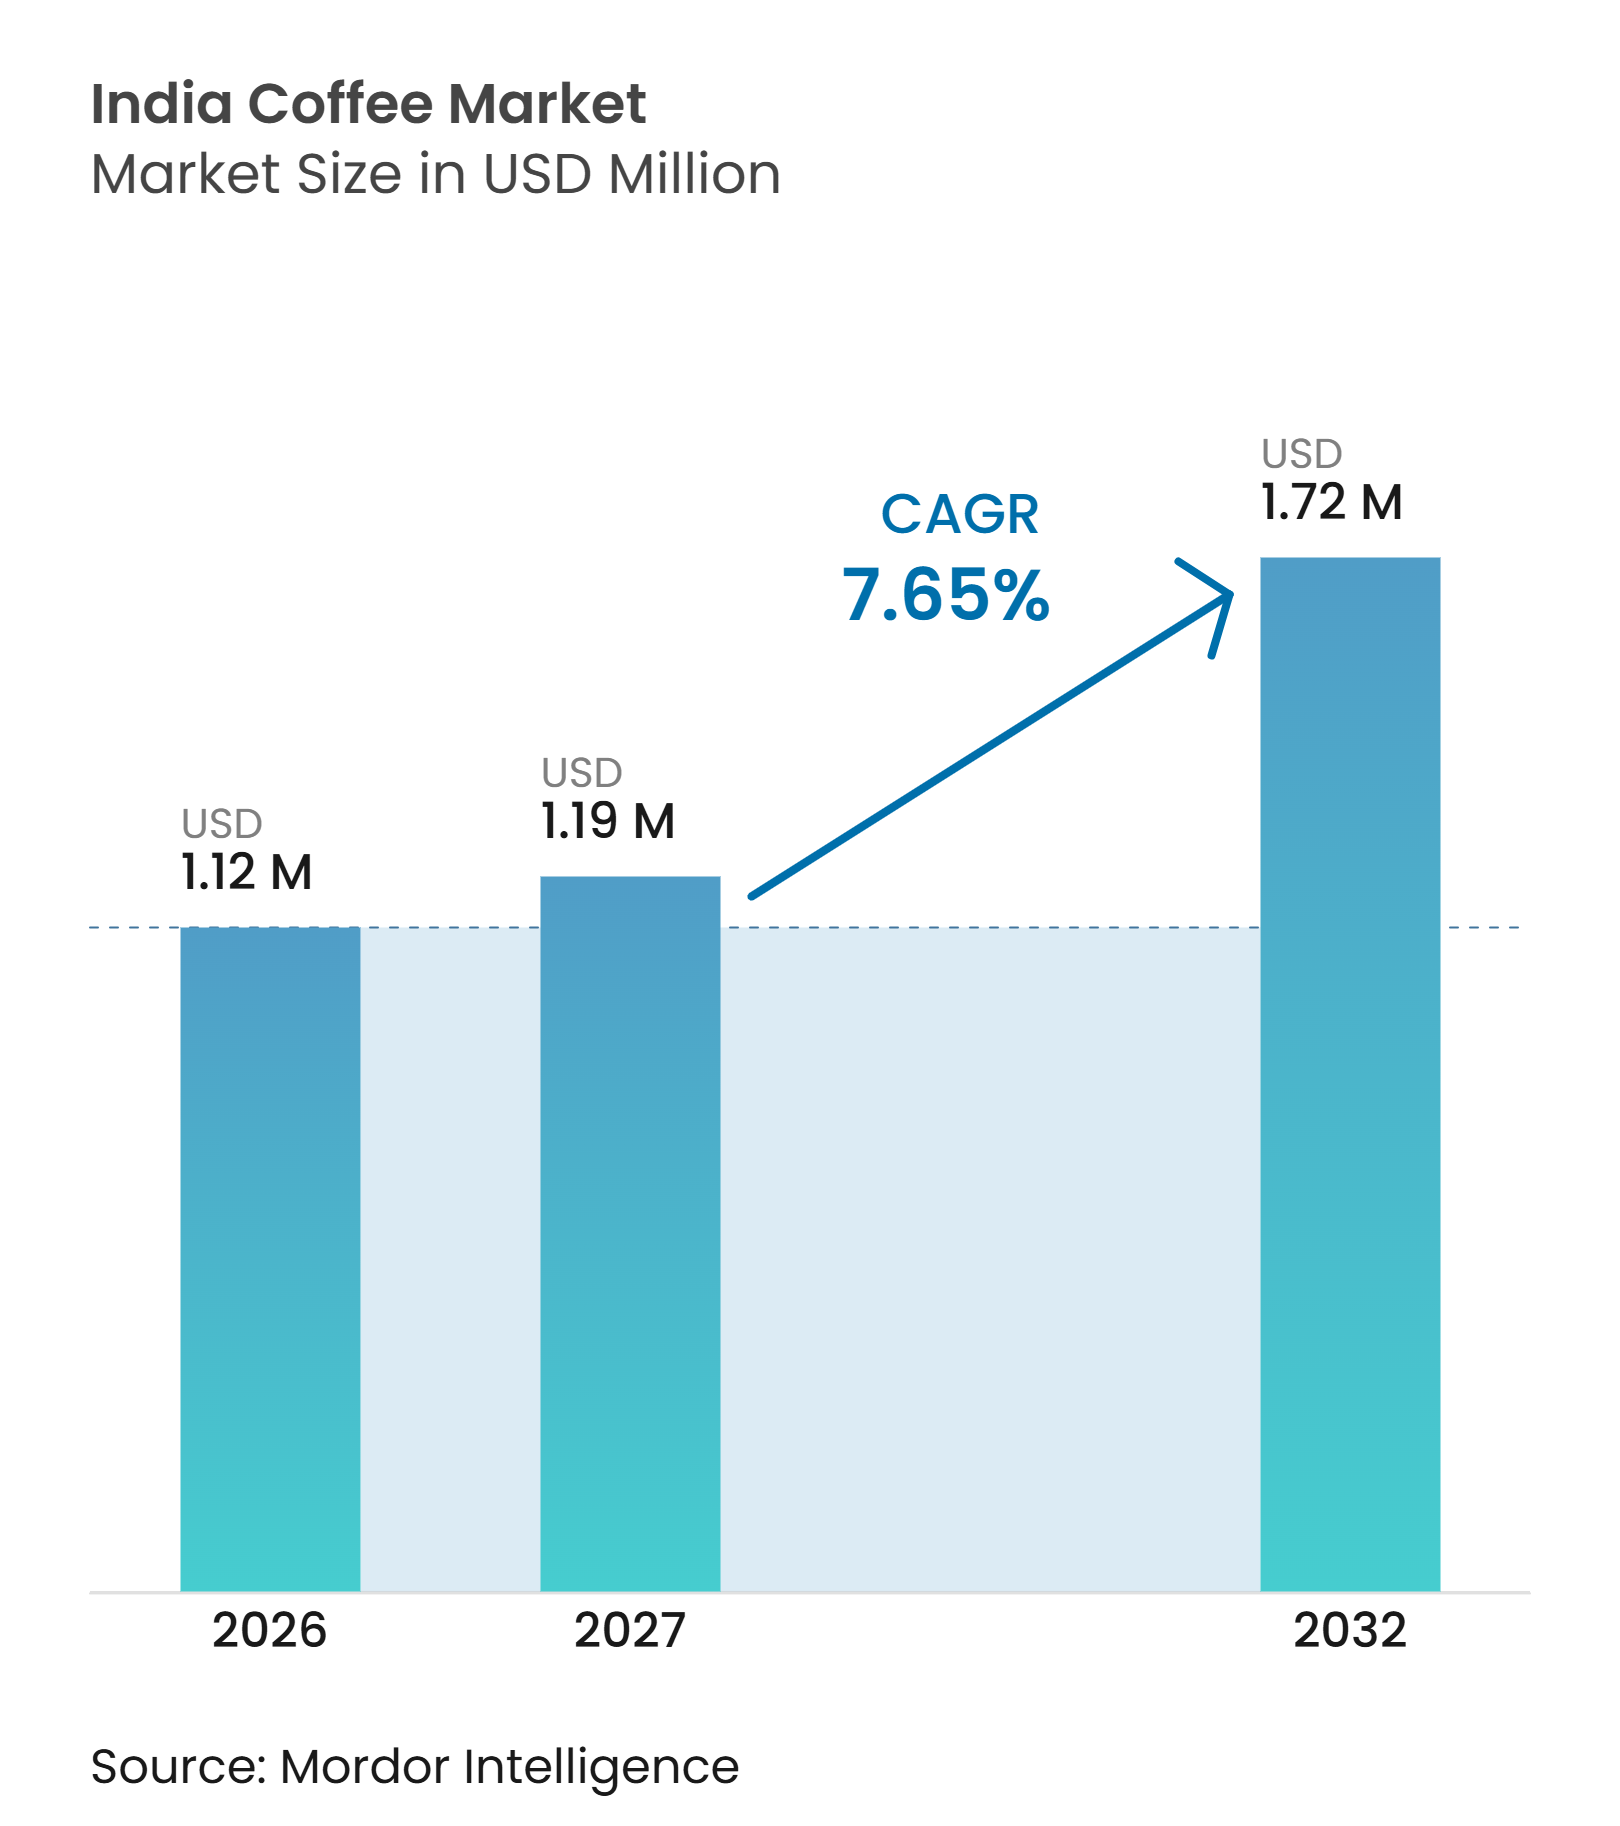
| Taille du marché de l'année de base (2026) | 1.12 Millions de dollars américains |
| Taille du Marché (2027) | 1.19 Millions de dollars américains |
| Taille du Marché (2032) | 1.72 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 7.65 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du café en Inde par Mordor Intelligence
Le marché indien du café devrait croître de 1,12 milliard USD en 2026 et 1,20 milliard USD en 2027 à 1,72 milliard USD d'ici 2032, enregistrant un CAGR de 7,65 % au cours de la période de prévision (2027–2032). Les consommateurs urbains stimulent la demande en fréquentant de plus en plus les cafés pour des occasions sociales et en achetant des produits de café conditionnés pour la consommation à domicile. Le café soluble reste important en raison de son accessibilité financière et de sa facilité de préparation, tandis que le café prêt-à-boire et les capsules de café élargissent les occasions de consommation. Le marché offre également un potentiel de croissance substantiel, car la consommation de café par habitant en Inde s'élevait à 0,07 kg en 2025, contre une moyenne mondiale de 1,3 kg, selon le Département de l'Agriculture des États-Unis[1]. Les entreprises réagissent en élargissant leurs gammes de produits premium, en améliorant l'accessibilité via les canaux en ligne et en ouvrant des cafés dans de nouvelles villes. Cependant, les conditions du côté de l'offre restent préoccupantes, car les perturbations liées aux conditions météorologiques et la volatilité des prix des grains de café peuvent augmenter les coûts et limiter la disponibilité de grains de haute qualité.
Principaux enseignements du rapport
- Par type de produit, le café moulu détenait 33,14 % de la part du marché indien du café en 2026, tandis que le café prêt-à-boire devrait croître à un CAGR de 8,61 % jusqu'en 2032.
- Par espèce de café, l'Arabica détenait une part de 59,42 % en 2026, tandis que le Robusta devrait croître à un CAGR de 8,30 % jusqu'en 2032.
- Par niveau de prix, les formats grande consommation représentaient 82,13 % de la taille du marché indien du café en 2026, tandis que les formats premium devraient croître à un CAGR de 8,79 % jusqu'en 2032.
- Par canal de distribution, le circuit off-trade représentait 81,45 % en 2026, tandis que le circuit on-trade devrait croître à un CAGR de 9,12 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption croissante du café en milieu urbain et culture des cafés | +1.8% | National, avec la plus forte intensité dans les villes de niveau 1 et de niveau 2 | Moyen terme (2 à 4 ans) |
| Premiumisation du café instantané, de spécialité et d'origine | +1.4% | National, porté par Mumbai, Delhi NCR et Bengaluru | Long terme (≥ 4 ans) |
| Demande de commodité pour les formats solubles, à portion individuelle et prêts-à-boire | +1.2% | National, accéléré dans les corridors urbains et les villes de niveau 2 | Court terme (≤ 2 ans) |
| Expansion des chaînes de cafés organisées | +1.0% | National, avec des gains de densité à Delhi NCR, Bengaluru, Hyderabad et Mumbai | Moyen terme (2 à 4 ans) |
| Préférence croissante pour les variétés de café de spécialité | +0.8% | Métropoles et villes de niveau 1, avec des poches dans les villes de niveau 2 | Long terme (≥ 4 ans) |
| Expansion des canaux de distribution e-commerce et quick-commerce | +1.3% | National, avec la plus forte vélocité dans les métropoles à forte couverture quick-commerce | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante du café en milieu urbain et culture des cafés
L'expansion de la culture des cafés en Inde stimule la consommation de café au-delà des occasions matinales traditionnelles. Les cafés de marque servent de lieux de réunion, d'étude et de socialisation, offrant aux jeunes consommateurs davantage de raisons de consommer du café tout au long de la journée. Ce changement familiarise également les consommateurs avec des formats tels que le cold brew et le café single-origin, qui peuvent ensuite se traduire par des achats en grande surface. Le marché indien du café bénéficie de l'expansion des chaînes de cafés dans les villes de niveau 2, permettant aux consommateurs locaux de découvrir des formats de café premium avant de les acheter pour la consommation à domicile. Les chaînes organisées renforcent leur présence physique, notamment Third Wave Coffee qui prévoit de s'étendre dans neuf nouvelles villes à la suite de son tour de financement de Série D anticipé en août 2026. Cette expansion relie la consommation on-trade à la croissance des produits de café conditionné et prêts-à-boire vendus via d'autres canaux de distribution.
Premiumisation du café instantané, de spécialité et d'origine
La demande premium croît dans les segments du café instantané aromatisé, des mélanges de spécialité, des capsules et des offres spécifiques aux domaines. Par exemple, Nestlé devrait ouvrir sa première boutique Nespresso à New Delhi début 2025 et s'associer à Thakral Innovation pour étendre sa distribution en Inde. Tata Starbucks devrait également lancer trois cafés en grains entiers exclusifs à des domaines de Kodagu en octobre 2025, approvisionnés auprès des domaines Nullore, Margolly et Karadibetta. Ces lancements devraient accroître la visibilité des consommateurs sur l'origine du café, la zone de culture et les méthodes de traitement. La hausse des prix du café vert devrait réduire l'écart de prix entre le café de spécialité et le café standard en 2025, renforçant l'importance de la traçabilité et de la différenciation des produits. Par conséquent, le marché indien du café développe des produits premium à travers les systèmes de distribution internationaux et les offres portées par les domaines indiens.
Demande de commodité pour les formats solubles, à portion individuelle et prêts-à-boire
La commodité reste un moteur clé de la demande, car les consommateurs peuvent préparer rapidement du café instantané ou acheter des produits prêts-à-boire ne nécessitant aucune préparation. En avril 2025, Nestlé a identifié l'Inde comme un marché prioritaire pour le café prêt-à-boire Nescafé et a décrit l'opportunité comme largement inexploitée. Les sachets à portion individuelle, les concentrés de café et les capsules répondent aux besoins des consommateurs recherchant des portions portables et faciles à utiliser. Ces formats séduisent particulièrement les jeunes consommateurs qui ne possèdent peut-être pas d'équipement de préparation du café ou n'ont pas le temps de préparer des boissons à domicile. Ils permettent également aux marques de proposer des expériences premium dans des formats de plus petite taille, réduisant ainsi la barrière à l'achat initial. Le marché indien du café devrait conserver les produits de café soluble comme base de volume, tandis que le café prêt-à-boire crée de nouvelles occasions de consommation.
Expansion des canaux de distribution e-commerce et quick-commerce
La vente au détail en ligne et les services de quick-commerce élargissent la disponibilité des produits de café au-delà des supermarchés et des cafés. Ces canaux permettent aux petites marques de café d'atteindre les consommateurs sans établir un vaste réseau de distribution physique. Ils sont particulièrement adaptés au café froid, aux concentrés et aux packs premium que les consommateurs commandent fréquemment. De plus, Nestlé a identifié le quick-commerce comme un canal en forte croissance pour les produits Nescafé et a étendu sa portée au-delà des grandes zones métropolitaines. La visibilité en ligne est devenue de plus en plus importante, car les consommateurs peuvent comparer les marques et acheter des produits peu après avoir essayé des formats similaires dans des cafés. Par conséquent, le marché indien du café peut s'étendre dans des villes où la présence de commerces organisés ou de cafés de spécialité est limitée.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix de l'Arabica et du Robusta | -1.5% | National, avec une pression du côté de l'offre dans les zones de production du Karnataka et du Kerala | Court terme (≤ 2 ans) et moyen terme (2 à 4 ans) |
| Changement climatique affectant la production de café | -1.2% | Districts de production du Karnataka, du Kerala et du Tamil Nadu | Long terme (≥ 4 ans) |
| Préférence pour le thé et faible consommation de café par habitant | -0.9% | National, avec l'effet le plus fort dans le nord et l'est de l'Inde | Moyen terme (2 à 4 ans) et long terme (≥ 4 ans) |
| Forte dépendance aux régions productrices du sud | -0.6% | Chikkamagaluru, Hassan et Kodagu au Karnataka, ainsi que Wayanad au Kerala | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix de l'Arabica et du Robusta
Les prix des grains de café devraient rester très volatils en 2025 et continuer à affecter les coûts en 2026. Selon le rapport annuel sur le café en Inde 2026 du Service agricole étranger de l'USDA, les prix à la ferme nationaux pour le parchemin Arabica et la cerise Robusta devraient baisser respectivement de 16 % et 11 % par rapport aux niveaux d'octobre 2025[2]. Cette baisse reflète les anticipations d'une production de café plus élevée dans les principaux pays producteurs et des stocks intérieurs élevés. Cependant, les corrections de prix pourraient ne pas réduire immédiatement les coûts de détail, car les marques pourraient continuer à vendre des stocks achetés lorsque les prix des grains étaient plus élevés. Blue Tokai devrait augmenter les prix de ses paquets de 10 % à 20 % en juillet 2026 en raison de ses stocks de la saison des récoltes à coût plus élevé. Les conditions d'approvisionnement internationales, les risques liés aux conditions météorologiques et l'incertitude entourant les droits de douane américains sur le café brésilien devraient également contribuer aux pressions sur les prix. Le marché indien du café pourrait faire face à une pression sur les marges lorsque les marques ne peuvent pas répercuter ces coûts sur des consommateurs sensibles aux prix.
Changement climatique affectant la production de café
La variabilité climatique croissante perturbe la culture du café dans les principales régions productrices de l'Inde, notamment le Karnataka et le Kerala. Selon le rapport semestriel sur le café 2025 du Service agricole étranger de l'USDA, les précipitations excessives de la mousson en 2025 ont provoqué la chute des baies et augmenté l'incidence des maladies fongiques dans les plantations de café, menaçant le développement des cultures et les rendements. Les données pluviométriques du rapport, issues du Département météorologique de l'Inde, ont également mis en évidence des écarts significatifs par rapport aux précipitations normales dans les principaux districts de culture du café. Ces régimes météorologiques irréguliers perturbent la floraison, la nouaison et la maturation des grains, augmentant les pertes de récoltes, l'incertitude de la production et les risques financiers pour les producteurs de café indiens.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
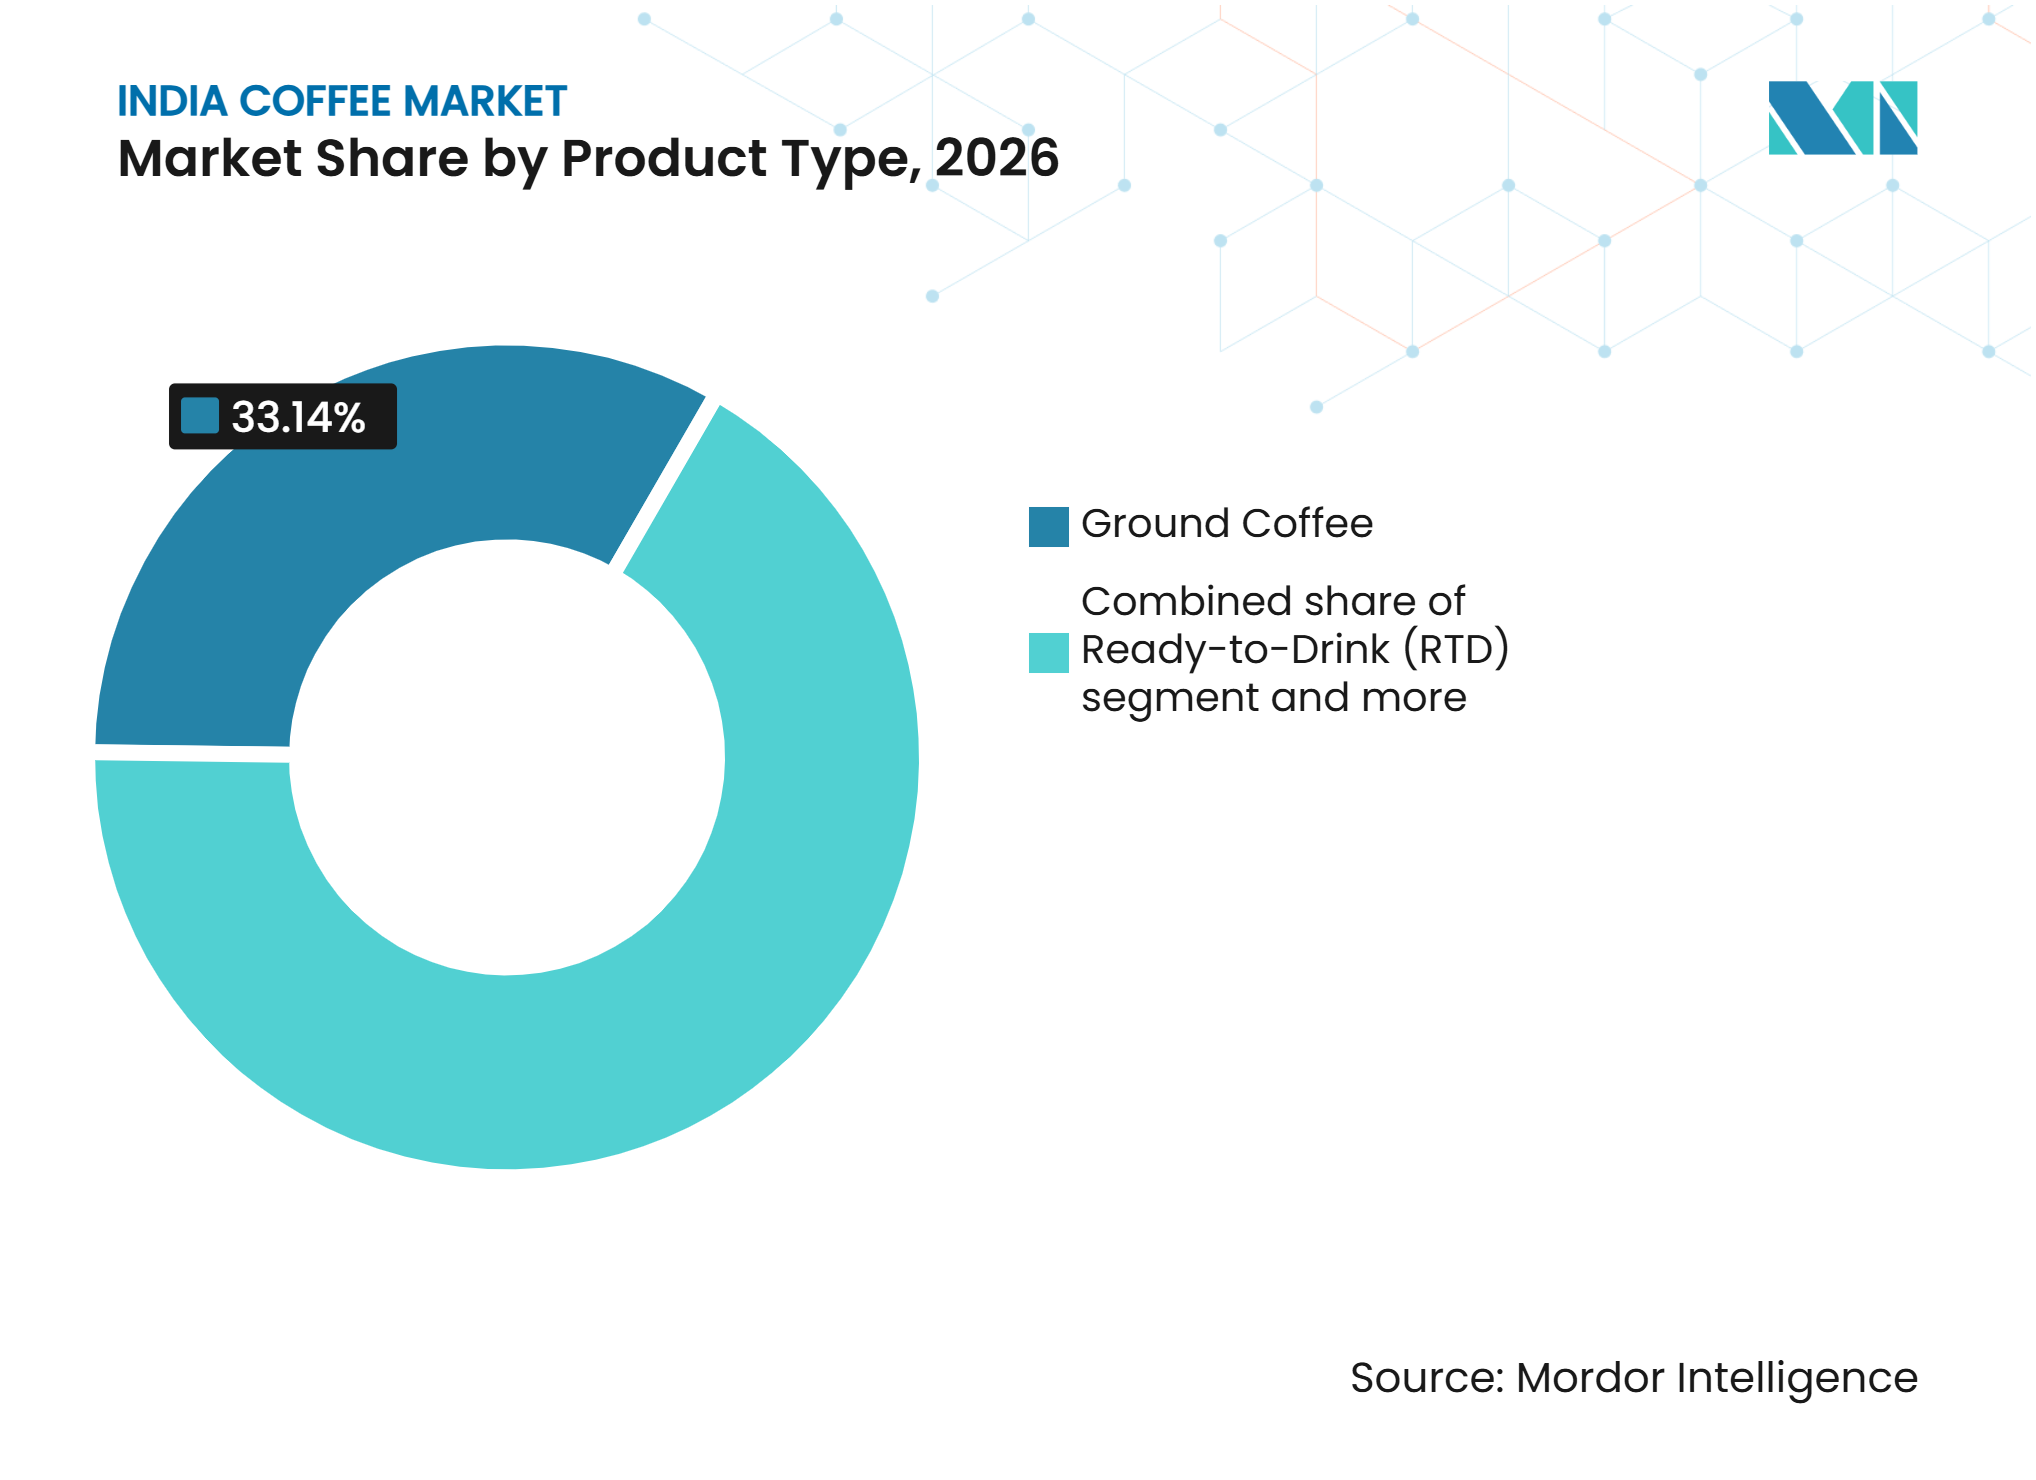
le café moulu détient la plus grande part tandis que le café prêt-à-boire mène la croissanceLe café moulu représentait une part de 33,14 % en 2026, soutenu par les habitudes de consommation de café filtre bien établies dans les foyers du sud de l'Inde et une disponibilité plus large dans les circuits de distribution modernes. Le café prêt-à-boire devrait croître à un CAGR de 8,61 % jusqu'en 2032, porté par la demande de boissons froides à portion individuelle ne nécessitant aucune préparation à domicile. Le café instantané reste un contributeur majeur en volume en raison de son accessibilité financière et de sa large disponibilité dans les points de vente au détail urbains et dans les villes de plus petite taille. Les formats solubles introduisent également le café auprès des primo-consommateurs, qui peuvent ensuite évoluer vers des produits de café moulu, en grains entiers ou de spécialité.
Le café en grains entiers gagne en visibilité auprès des consommateurs urbains cherchant à reproduire à domicile une préparation de style café. La boutique Nespresso à New Delhi offre des systèmes à capsules avec un point d'entrée plus valorisant dans le pays. Les dosettes et capsules de café peuvent stimuler la demande auprès des professionnels qui apprécient les portions régulières et un temps de préparation minimal. En août 2025, l'Autorité de sécurité et de normes alimentaires de l'Inde (FSSAI) a modifié les exigences d'étiquetage pour les produits café-chicorée, les exigences prenant effet en juillet 2026. L'amendement oblige les fabricants à indiquer clairement les pourcentages de café et de chicorée sur le devant des emballages. Cette exigence peut aider les consommateurs à comparer plus facilement les formats mélangés et les formats de café pur.



Par espèce de café :
l'Arabica domine la demande actuelle tandis que le Robusta progresse grâce aux formats accessiblesL'Arabica devrait détenir une part de 59,42 % en 2026, soutenu par son utilisation dans les cafés de spécialité, les systèmes à capsules et les gammes de vente au détail d'origine. Le Robusta devrait croître à un CAGR de 8,30 % jusqu'en 2032, porté par son adéquation pour le café instantané et les mélanges prêts-à-boire qui nécessitent une saveur constante, une efficacité des coûts et un rendement soluble élevé. Cette tendance indique que la demande de Robusta est étroitement liée à l'adoption de formats grand public plutôt qu'uniquement à la consommation de café premium. Le secteur du café utilise les deux espèces pour répondre à des exigences distinctes des consommateurs.
Le Karnataka et le Kerala sont des régions de culture clés pour l'Arabica et le Robusta. L'Arabica devrait faire face à des pressions supplémentaires en 2025-26 alors que la culture entre dans son cycle biennal de faible production. Les perturbations météorologiques peuvent affecter la disponibilité et la qualité des deux espèces. Le lancement prévu par Tata Starbucks de cafés du domaine de Kodagu en octobre 2025 devrait accroître l'attention portée à la provenance de l'Arabica et à l'identité régionale. Le Robusta continue de soutenir une gamme plus large de formats de café conditionné accessibles. Par conséquent, les marques peuvent utiliser l'Arabica pour renforcer leur positionnement premium tout en s'appuyant sur le Robusta pour répondre à la demande des foyers à grande échelle.
Par niveau de prix :
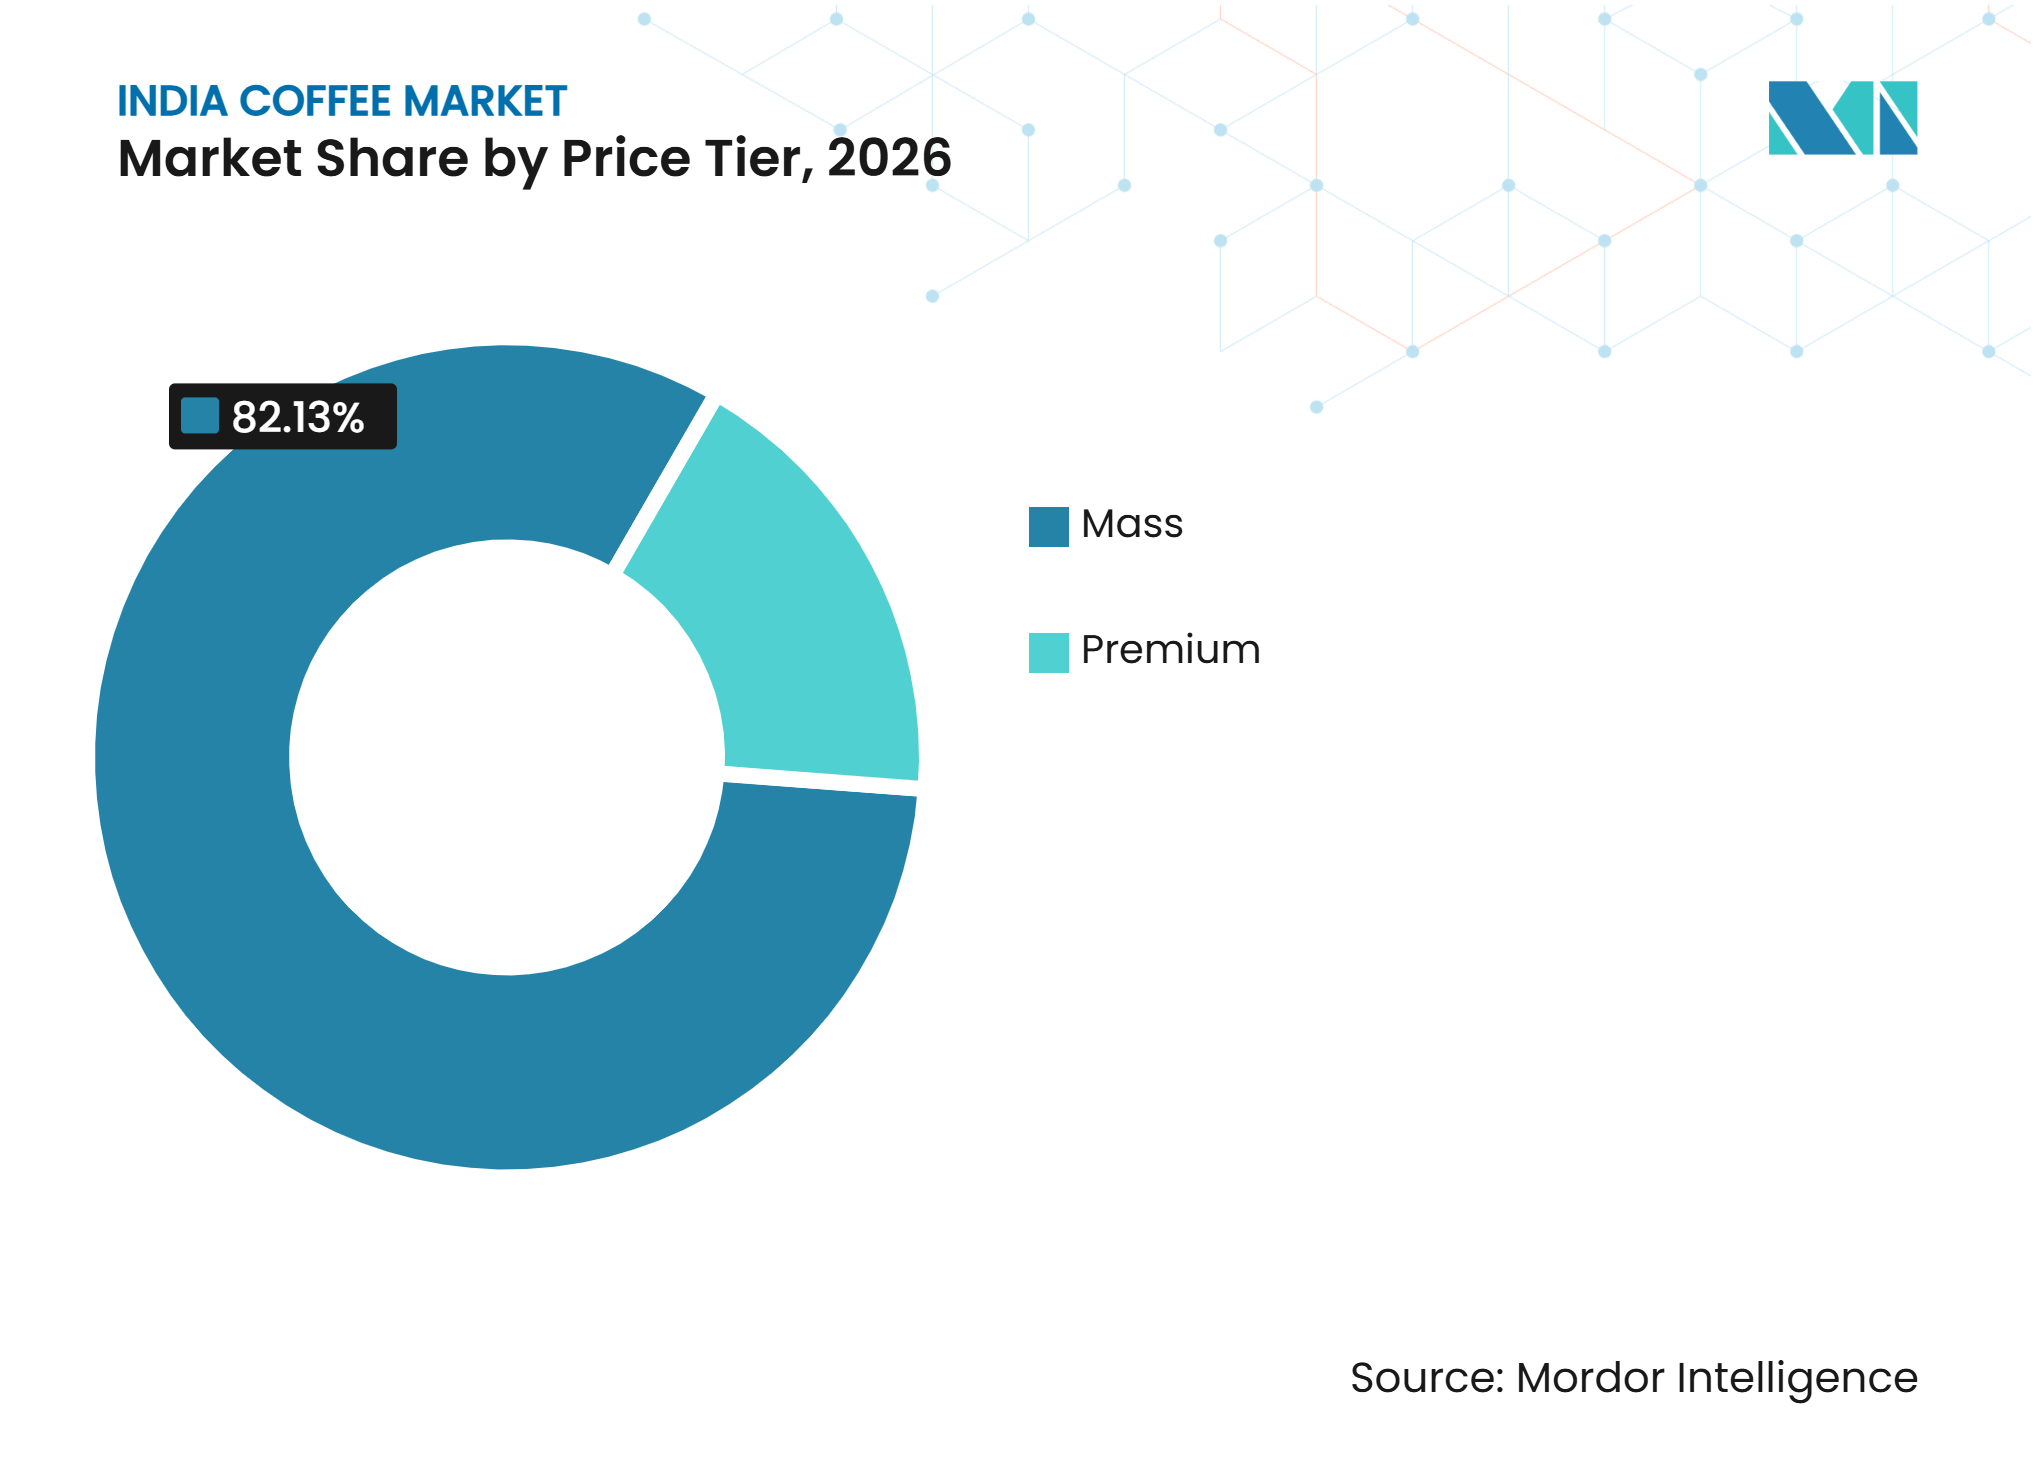
les produits grande consommation soutiennent le volume tandis que les produits premium créent de la valeurLes produits grande consommation représentaient 82,13 % du marché indien du café en 2026. Le café instantané abordable soutient la large pénétration dans les foyers de ce segment, notamment dans les villes de plus petite taille. Le segment premium devrait se développer à un CAGR de 8,79 % jusqu'en 2032, porté par les mélanges de spécialité, les capsules, les grains entiers et les produits mettant en avant l'origine du café. Ce différentiel de croissance indique que les consommateurs continueront probablement à acheter du café d'entrée de gamme, tandis qu'une base de consommateurs plus restreinte se tourne de plus en plus vers des offres à plus haute valeur ajoutée. Cette structure de marché à deux niveaux permet aux fournisseurs de maintenir le volume tout en améliorant leur mix produit.
Les packs premium à portion individuelle peuvent faciliter les essais de produits en éliminant la nécessité pour les consommateurs d'acheter de grands sachets ou du matériel de préparation. Les cafés augmentent également l'exposition aux produits, ce qui peut encourager des achats ultérieurs de café premium pour la consommation à domicile. Le lancement de Nespresso par Nestlé et les lancements de cafés spécifiques aux domaines par Tata Starbucks démontrent comment les récits de café mondiaux et locaux peuvent coexister sur le marché indien du café. La hausse des prix des matières premières pourrait réduire l'écart de prix visible entre le café standard et le café de spécialité. En réponse, les marques mettent l'accent sur le goût, l'assurance qualité et la provenance. Par conséquent, le marché développe une échelle de prix plus large plutôt que de s'éloigner entièrement des produits grande consommation.

Par canal de distribution :
le circuit off-trade assure la portée tandis que le circuit on-trade crée de nouvelles occasionsLes canaux off-trade devraient représenter 81,45 % du marché indien du café en 2026. Les supermarchés, hypermarchés et épiceries de proximité offrent le plus large accès au café instantané, au café moulu et aux autres produits conditionnés. Le canal on-trade devrait croître à un CAGR de 9,12 % jusqu'en 2032. Les chaînes de cafés font évoluer la consommation de café d'une occasion fonctionnelle à un achat social. Leur expansion soutient la demande de café froid, de boissons de spécialité et d'occasions d'association avec des aliments. Par conséquent, le marché indien du café s'appuie sur les canaux off-trade pour le volume des foyers et sur les canaux on-trade pour la découverte des produits et des formats.
Les plateformes de vente au détail en ligne et de quick-commerce opèrent dans le canal off-trade mais diffèrent des magasins de détail traditionnels. Ces plateformes permettent aux consommateurs de recommander rapidement des produits tout en offrant aux petites marques une visibilité nationale sans nécessiter un investissement équivalent dans de vastes réseaux de magasins. Nescafé a identifié le quick-commerce comme un canal de plus en plus important pour les produits prêts-à-boire en Inde. Les magasins spécialisés restent également pertinents pour les consommateurs recherchant du café moulu artisanal et des grains single-origin. Les chaînes on-trade peuvent soutenir les canaux de vente au détail en initiant les consommateurs à de nouveaux produits. Les entreprises qui combinent une présence en café et une disponibilité en ligne peuvent répondre à la fois à la découverte de produits et aux achats répétés via différents canaux.
Analyse géographique
Sud de l'Inde
Le sud de l'Inde représente la majorité de la consommation intérieure de café. Le Tamil Nadu abrite la plus grande population de buveurs de café en Inde, suivi du Karnataka, de l'Andhra Pradesh et du Kerala. Le Karnataka produit la majeure partie de la production nationale de café, rendant l'offre nationale et les prix très sensibles aux conditions météorologiques dans la région. Bengaluru et Hyderabad ont établi des marchés actifs de cafés de spécialité, où les chaînes nationales et les opérateurs internationaux se disputent les consommateurs premium. Wayanad et Araku offrent des récits de café régionaux distincts qui soutiennent le positionnement premium en vente au détail et à l'export. L'amendement de la FSSAI sur l'étiquetage café-chicorée influencera également les ventes de café mélangé conditionné dans cette importante région de consommation[3]. Les précipitations prolongées en 2025 ont endommagé la production de café à Chikkamagaluru, Hassan et Kodagu, qui représentent collectivement la majeure partie de la production de café en Inde. La part du sud de l'Inde dans le marché indien du café est soutenue par des habitudes de consommation domestique profondément ancrées ; cependant, la concentration de la production dans la région reste un risque structurel d'approvisionnement.
Nord et Ouest de l'Inde
Le nord et l'ouest de l'Inde deviennent de plus en plus importants pour la croissance de la consommation de café à mesure que les chaînes de cafés s'étendent à Delhi NCR, Mumbai, Pune et d'autres villes. Les jeunes consommateurs de ces régions achètent du matériel de préparation à domicile, du café torréfié et moulu et des grains entiers. Cette tendance soutient la demande au-delà des visites en café et favorise des habitudes de consommation de café à domicile plus établies. Le plan d'expansion 2026 de Third Wave Coffee comprend Ludhiana, Jalandhar, Amritsar et Lucknow, soutenu par son tour de financement de Série D de 408 crore INR. Cette expansion indique que les opérateurs organisés reconnaissent des opportunités au-delà du marché méridional établi. Les consommateurs de ces villes sont également exposés aux styles de café internationaux via les voyages, les cafés et les canaux numériques. Le marché du café dans le nord et l'ouest de l'Inde devient moins dépendant du café instantané de base à mesure que l'intérêt pour les méthodes de préparation et les formats premium augmente. Les marques proposant des emballages pratiques et des informations produit claires peuvent cibler efficacement les consommateurs qui développent encore des habitudes régulières de consommation de café.
Est et Centre de l'Inde
L'est de l'Inde reste un marché du café en phase initiale, où l'expansion des cafés et la disponibilité en ligne commencent à générer de la demande. En juin 2026, Third Wave Coffee a ouvert trois cafés à Kolkata et identifié Guwahati, Ranchi, Patna et Bhubaneswar comme emplacements potentiels pour une expansion future. Les villes du centre de l'Inde, telles que Nagpur, peuvent également soutenir la consommation de café via l'activité locale des cafés et du commerce de détail. Les plateformes de quick-commerce peuvent atteindre les consommateurs dans des marchés où les magasins spécialisés et le commerce de détail organisé restent limités. Nestlé a étendu la distribution quick-commerce de Nescafé au-delà des grandes zones métropolitaines, créant une voie pour que le café conditionné gagne en visibilité dans les villes de plus petite taille. Cette combinaison de cafés physiques et d'accès à la livraison peut renforcer la notoriété des consommateurs avant qu'un réseau de distribution mature ne se développe. Les préférences pour le thé restent fortes dans ces zones géographiques. Par conséquent, les entreprises doivent proposer des produits faciles à essayer et dont le prix encourage les achats répétés. Le marché indien du café peut atteindre une portée nationale plus large si les marques adaptent leurs offres au pouvoir d'achat local et à la familiarité limitée des consommateurs avec les formats de café.
Paysage concurrentiel
Concentration du Marché
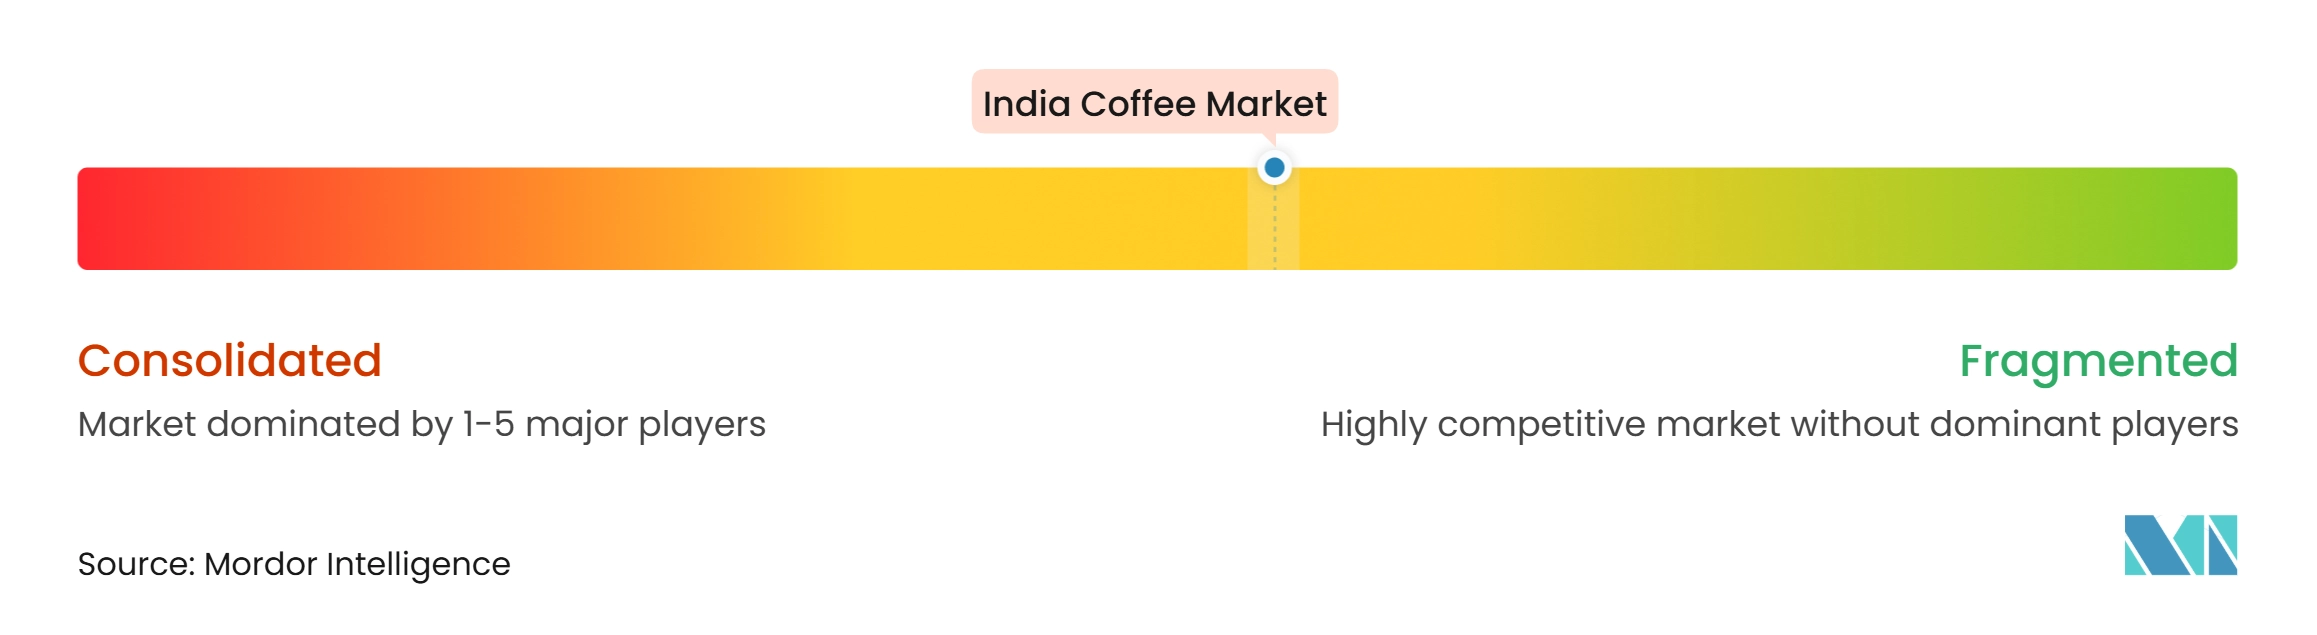
Le marché indien du café présente un segment de café conditionné modérément concentré, tandis que les segments des cafés de spécialité et de la vente directe aux consommateurs restent plus fragmentés. Nestlé India, Hindustan Unilever et Tata Consumer Products maintiennent des marques nationales de café conditionné avec un large accès au commerce de détail. Les opérateurs de spécialité plus petits se démarquent par la qualité du café, les récits d'origine, les expériences en café et la distribution en ligne. Nestlé suit une double stratégie en développant le café prêt-à-boire Nescafé et en introduisant le modèle de boutique Nespresso en Inde. Cette approche permet à l'entreprise de participer à la fois aux formats de commodité grand public et aux formats de café premium en capsules. Tata Starbucks a également ajouté des cafés spécifiques aux domaines de Kodagu à son portefeuille, démontrant comment une grande chaîne de cafés peut investir dans le café premium d'origine indienne.
Le paysage concurrentiel comprend Nestlé India Limited, Hindustan Unilever Limited, Tata Consumer Products Limited, CCL Products (India) Limited et SLN Coffee Private Limited. Ces entreprises opèrent dans différentes parties de la chaîne de valeur, notamment la production de café instantané, le mélange régional, la torréfaction de spécialité, les opérations de cafés et les ventes numériques. Le tour de financement de 408 crore INR de Third Wave Coffee fournit des ressources pour étendre son réseau de magasins et entrer dans de nouvelles villes. Les torréfacteurs régionaux peuvent se démarquer grâce à des mélanges patrimoniaux et une forte familiarité avec les consommateurs locaux. Les marques de spécialité utilisent les ventes directes en ligne pour établir des relations avec les clients sans dépendre uniquement des rayons des supermarchés. Les entreprises établies conservent des avantages en matière d'approvisionnement, de distribution, de ressources marketing et de capacité à étendre leurs marques sur plusieurs niveaux de prix.
Les plateformes de quick-commerce remodèlent la concurrence en plaçant les produits challengers aux côtés des grandes marques de café conditionné. Les concentrés de cold brew compacts, les sachets pour café filtre et les packs de café instantané aromatisé sont bien adaptés à la découverte en ligne et aux achats répétés. Les entreprises utilisent également des programmes de fidélité numérique et des modèles d'abonnement pour encourager les achats répétés et mieux comprendre les préférences des consommateurs. La préparation en capsules crée des barrières à l'entrée plus élevées, car les systèmes propriétaires et les équipements spécialisés nécessitent des investissements dans le développement de produits et la distribution. Les exigences d'étiquetage de la FSSAI ajoutent une considération de conformité pour les produits café-chicorée et encouragent les entreprises à améliorer la clarté sur le devant des emballages. La concurrence dépendra de la capacité des entreprises à combiner des prix accessibles, un approvisionnement fiable, une disponibilité pratique et des produits différenciés. Les détaillants, les opérateurs de cafés et les fournisseurs de café conditionné influencent chacun la vitesse à laquelle les nouveaux produits progressent de l'essai consommateur à l'achat répété. Dans l'ensemble, les informations disponibles caractérisent le segment du café conditionné comme modérément concentré, tandis que les cafés de spécialité et les marques de vente directe aux consommateurs restent fragmentés.
Leaders du secteur du café en Inde
-
Nestlé India Limited
-
Hindustan Unilever Limited
-
Tata Consumer Products Limited
-
CCL Products (India) Limited
-
SLN Coffee Private Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du café en Inde Entreprises couvertes dans ce rapport
- Nestlé India Limited
- Hindustan Unilever Limited
- Tata Consumer Products Limited
- CCL Products (India) Limited
- SLN Coffee Private Limited
- Cothas Coffee Co.
- Sri Narasu’s Coffee Company Private Limited
- Bayar’s Coffee
- Blue Tokai Coffee Roasters
- Sleepy Owl Coffee
- Rage Coffee
- Levista Coffee
- Starbucks Coffee Company
- Café Coffee Day
- Third Wave Coffee
- Costa Coffee
- Tim Hortons
- Araku Coffee
- Country Bean Coffee
- Lavazza
Développements industriels récents dans Marché du café en Inde
- Mai 2026 : Nespresso a renforcé sa présence dans le commerce de détail indien en ouvrant son premier magasin à Mumbai au Jio World Drive, Bandra Kurla Complex. Le nouveau point de vente a amélioré l'accès à ses capsules de café premium, machines et accessoires tout en offrant des expériences café personnalisées et des consultations produit.
- Novembre 2025 : Starbucks a établi un Partenariat de soutien aux agriculteurs avec Tata Starbucks, visant à soutenir 10 000 producteurs de café indiens d'ici 2030. L'initiative comprenait des plans pour distribuer un million de plants d'Arabica à haut rendement et promouvoir de meilleures pratiques agricoles, la productivité et la résilience climatique. L'entreprise a également annoncé l'ouverture de son 500e café en Inde.
- Avril 2025 : Nestlé a étendu son portefeuille de café prêt-à-boire Nescafé en Inde, ainsi qu'au Brésil et au Moyen-Orient et en Afrique du Nord, ciblant les jeunes consommateurs à la recherche de boissons de café froid pratiques, à consommer en déplacement.
Périmètre du rapport sur le marché du café en Inde
Le café est une boisson préparée par percolation, infusion ou décoction à partir des graines torréfiées et moulues d'un caféier. Le marché indien du café est segmenté par type de produit, espèce de café, niveau de prix et canal de distribution. Par type de produit, le marché est segmenté en grains entiers, café moulu, café instantané, prêt-à-boire (RTD) et dosettes et capsules de café. Par espèce de café, le marché est segmenté en arabica, robusta et autres espèces de café. Par niveau de prix, le marché est segmenté en grande consommation et premium. Par canal de distribution, le marché est segmenté en on-trade et off-trade. Les prévisions du marché sont fournies en termes de valeur (USD) et de volume.
Aperçu de la segmentation
| Grains entiers |
| Café moulu |
| Café instantané |
| Prêt-à-boire (RTD) |
| Dosettes et capsules de café |
| Arabica |
| Robusta |
| Autres espèces de café |
| Grande consommation |
| Premium |
| On-trade | |
| Off-trade | Supermarchés/Hypermarchés |
| Épiceries de proximité | |
| Magasins spécialisés | |
| Magasins de vente au détail en ligne | |
| Autres canaux de distribution |
| Par type de produit | Grains entiers | |
| Café moulu | ||
| Café instantané | ||
| Prêt-à-boire (RTD) | ||
| Dosettes et capsules de café | ||
| Par espèce de café | Arabica | |
| Robusta | ||
| Autres espèces de café | ||
| Par niveau de prix | Grande consommation | |
| Premium | ||
| Par canal de distribution | On-trade | |
| Off-trade | Supermarchés/Hypermarchés | |
| Épiceries de proximité | ||
| Magasins spécialisés | ||
| Magasins de vente au détail en ligne | ||
| Autres canaux de distribution | ||
Questions clés auxquelles le rapport répond
Quels sont les moteurs de la croissance du marché indien du café ?
La fréquentation des cafés urbains, les produits solubles et prêts-à-boire pratiques, la disponibilité en ligne et les lancements de produits premium soutiennent une croissance projetée à un CAGR de 7,65 % de 2027 à 2032.
Quel produit de café connaît la croissance la plus rapide en Inde ?
Le café prêt-à-boire est le type de produit à la croissance la plus rapide, avec un CAGR prévu de 8,61 % jusqu'en 2032.
Quelle espèce de café domine la demande en Inde ?
L'Arabica détenait une part de 59,42 % en 2026, tandis que le Robusta devrait croître plus rapidement à un CAGR de 8,30 % jusqu'en 2032.
Pourquoi le café prêt-à-boire est-il important en Inde ?
Il offre un produit froid à portion individuelle ne nécessitant aucune préparation, et des entreprises telles que Nestlé développent leurs offres de café prêt-à-boire en Inde.