
Tamanho e Participação do Mercado de Cerveja na Índia
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
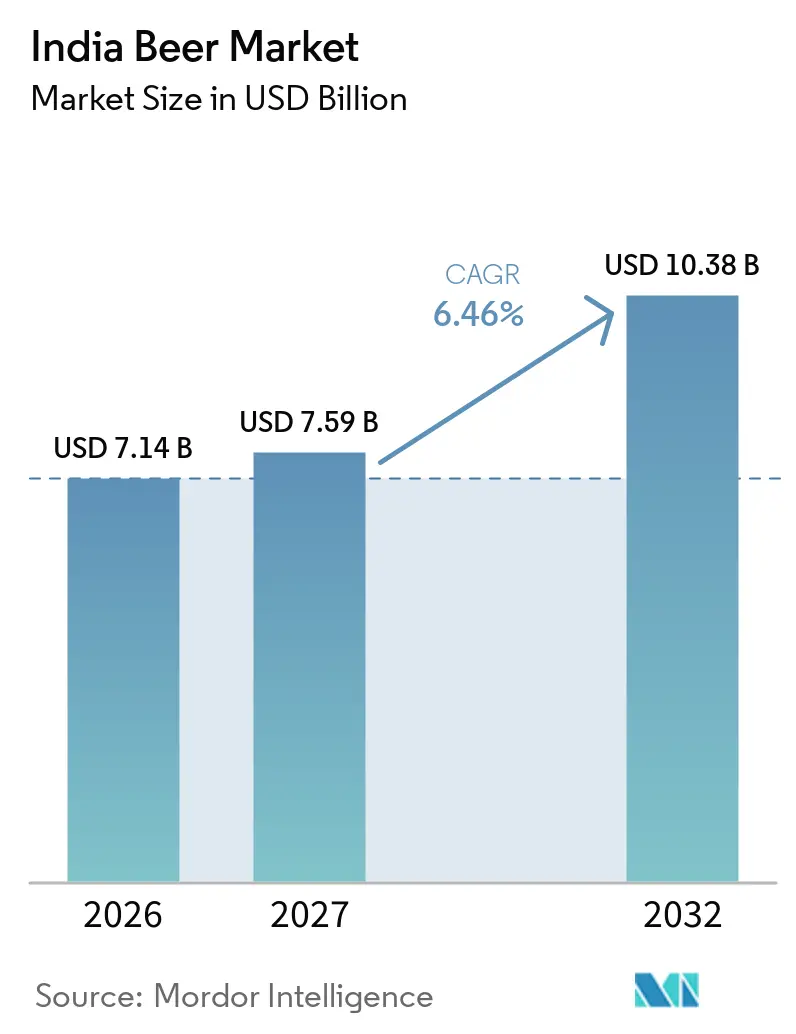
| Tamanho do mercado no ano base (2026) | 7.14 Bilhões de dólares |
| Período de Dados Históricos | 2022 - 2025 |
| Tamanho do Mercado (2027) | 7.59 Bilhões de dólares |
| Tamanho do Mercado (2032) | 10.38 Bilhões de dólares |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Cerveja na Índia por Mordor Intelligence
O tamanho do mercado de cerveja indiano foi avaliado em 7,14 bilhões de USD em 2026 e estima-se que cresça de 7,59 bilhões de USD em 2027 para atingir 10,38 bilhões de USD até 2032, a um CAGR de 6,46% durante o período de previsão (2027-2032). O mercado de cerveja indiano está se aprofundando à medida que os consumidores urbanos escolhem cada vez mais ofertas premium, estilos com sabores, opções com teor alcoólico moderado e marcas adequadas para ocasiões de refeições sociais, enquanto a cerveja standard continua a atender a uma grande base de consumidores sensíveis ao preço. Mudanças nas políticas estaduais podem alterar os preços no varejo, o mix de produtos, os investimentos em cervejarias e o apelo relativo da cerveja em relação às bebidas destiladas mais rapidamente do que as mudanças na demanda subjacente, tornando as condições regulatórias locais centrais para o planejamento comercial. O investimento em produção local, equipamentos de refrigeração, capacidade de enlatamento e disponibilidade de varejo licenciado está tornando as marcas premium mais visíveis nas cidades metropolitanas e nas maiores cidades de segundo nível, enquanto as adições de capacidade regional também estão melhorando a confiabilidade do fornecimento de produtos. O mercado de cerveja indiano também se beneficia de restaurantes, bares e locais de entretenimento, onde produtos de preço mais elevado podem impulsionar a experimentação, aumentar a relevância do acompanhamento de alimentos e incentivar compras repetidas entre consumidores mais jovens antes que as mesmas marcas alcancem uma distribuição off-trade mais ampla. Altos impostos sobre consumo, regras estaduais distintas, inflação de ingredientes e custos de embalagem continuam sendo limitações materiais sobre a acessibilidade, a consistência de preços, as margens das cervejarias e a capacidade dos produtores menores de competir com empresas de escala nacional.
Principais Conclusões do Relatório
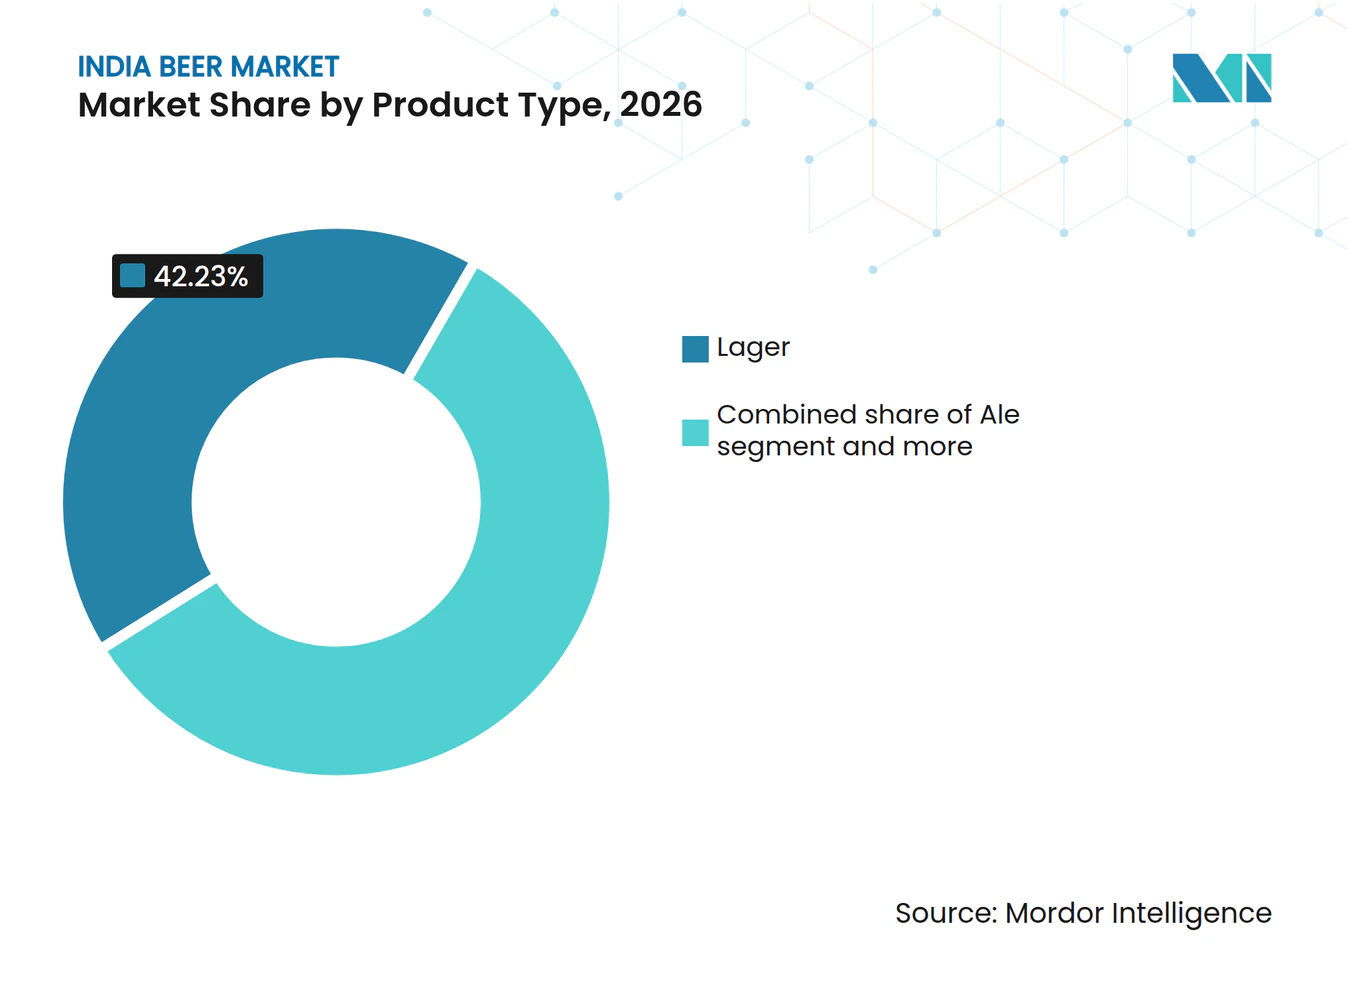
- Por tipo de produto, a lager detinha 42,23% do mercado de cerveja na Índia em 2026, enquanto a cerveja sem álcool/com baixo teor alcoólico deve crescer a um CAGR de 7,32% até 2032.
- Por categoria, a cerveja standard representava 67,28% do mercado de cerveja na Índia em 2026, enquanto a cerveja premium deve expandir a um CAGR de 7,68% até 2032.
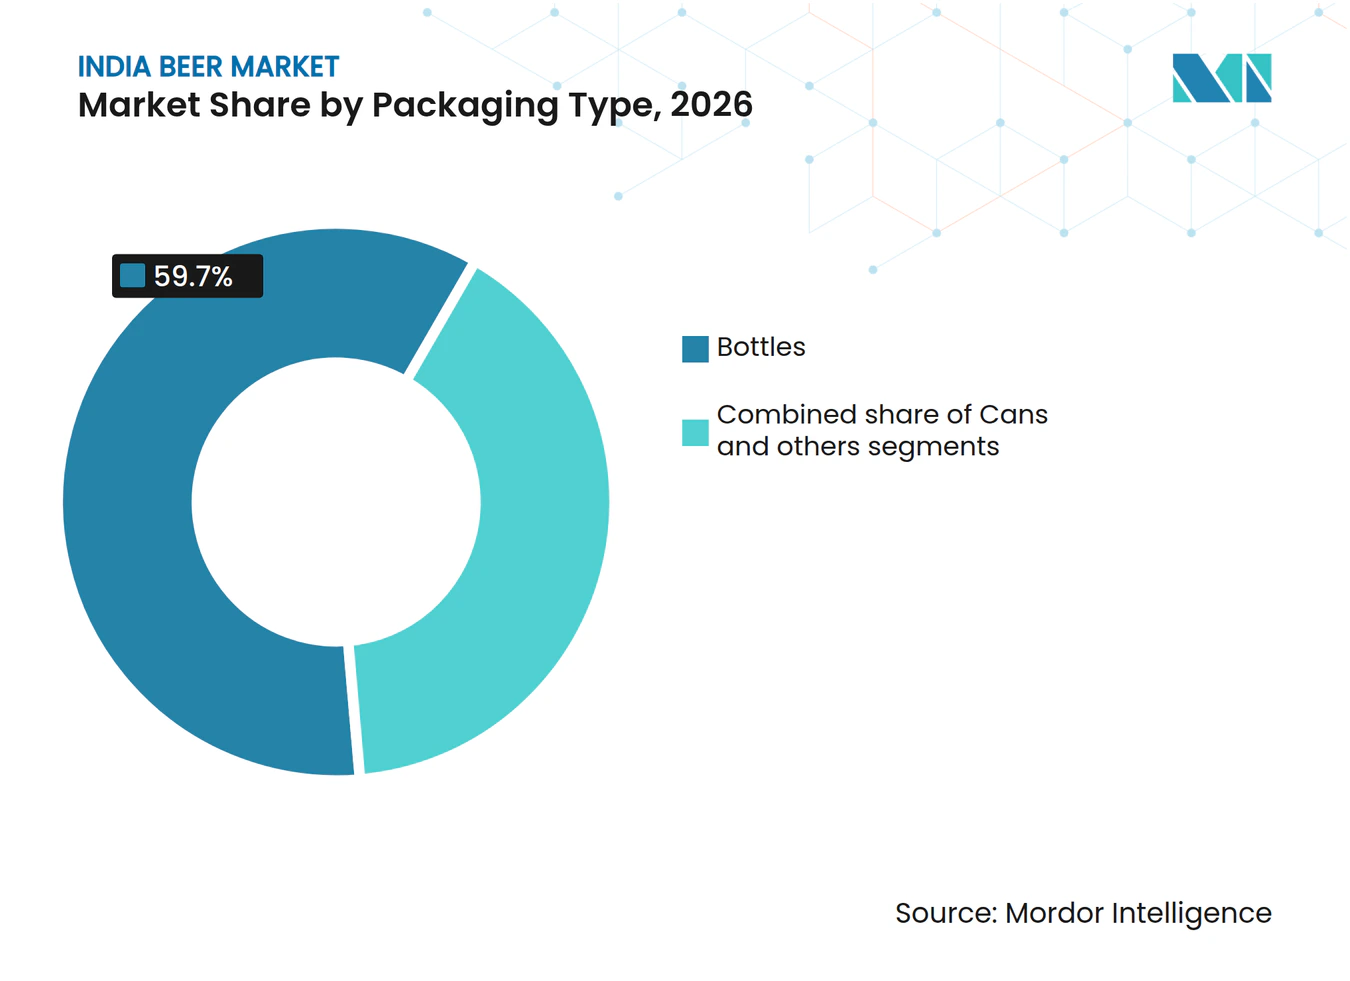
- Por tipo de embalagem, as garrafas respondiam por 59,65% do mercado de cerveja na Índia em 2026, enquanto as latas devem crescer a um CAGR de 7,43% até 2032.
- Por canal de distribuição, os canais off-trade detinham 64,87% do mercado de cerveja na Índia em 2026, enquanto os canais on-trade devem avançar a um CAGR de 7,79% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado de Cerveja na Índia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda Crescente por Cerveja Premium e Super-Premium nos Mercados Urbanos | +1.1% | Nacional, concentrado em Maharashtra, Karnataka, Delhi NCR e Telangana | Médio prazo (2-4 anos) |
| Aumento da Renda Disponível e Disposição do Consumidor para Migrar para Produtos de Maior Valor | +0.9% | Nacional, mais forte nas cidades de primeiro nível e nas cidades de segundo nível em rápido crescimento | Longo prazo (≥ 4 anos) |
| Crescimento nas Ocasiões de Gastronomia, Hospitalidade e Entretenimento | +0.8% | Nacional, ancorado no sul e oeste urbanos da Índia | Médio prazo (2-4 anos) |
| Disponibilidade Crescente de Marcas Internacionais de Cerveja Premium | +0.7% | Metrópoles de entrada no norte, oeste e sul da Índia | Médio prazo (2-4 anos) |
| Crescente Inovação de Produtos em Cerveja de Trigo, IPA e Cerveja com Sabores | +0.5% | Principais metrópoles, com expansão para cidades de segundo nível no sul e oeste da Índia | Curto prazo (≤ 2 anos) |
| Adoção Crescente de Formatos Práticos de Cerveja em Lata | +0.5% | Nacional, com ganhos iniciais em Maharashtra, Karnataka e Delhi NCR | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Cerveja Premium e Super-Premium nos Mercados Urbanos
A cerveja premium está migrando de um nicho urbano restrito para um pool de valor maior no mercado de cerveja indiano, especialmente onde a infraestrutura de varejo licenciado e hospitalidade está estabelecida. A United Breweries declarou que espera um crescimento de portfólio premium de 20-25% ao ano nos próximos 3-5 anos, apoiando o investimento contínuo em sortimento de produtos, execução no varejo e visibilidade de marca[1]. A Carlsberg relatou que a cerveja premium representou 43% de seu mix de volume em Maharashtra no primeiro semestre de 2025, indicando uma maior aceitação de produtos de preço mais elevado no estado. Isso dá às cervejarias razões para priorizar estados onde a disponibilidade de refrigeradores, pontos de venda licenciados, locais de entretenimento e o poder de compra dos consumidores suportam uma oferta premium. As vendas premium também oferecem às empresas maior margem para investir em melhores embalagens, apresentação nos pontos de venda e rótulos internacionais produzidos localmente. O mercado de cerveja indiano depende não apenas de um maior consumo de cerveja, mas também de mais ocasiões em que os consumidores aceitem um mix de produtos de melhor qualidade.
Aumento da Renda Disponível e Disposição do Consumidor para Migrar para Produtos de Maior Valor
O aumento da renda apoia a migração para produtos de maior valor quando a cerveja premium está visível, servida gelada e disponível em pontos de venda licenciados de confiança. A SOM Distilleries relatou uma adoção premium mais forte nas cidades de segundo nível e a associou a lojas premium e pontos de venda on-premise, indicando que a qualidade do varejo molda a demanda tanto quanto a renda isoladamente. A United Breweries expandiu sua rede de refrigeradores premium para 37.000 lojas no segundo trimestre do ano fiscal de 2026, ante 15.000 anteriormente. Uma cobertura de refrigeração mais ampla torna a escolha premium mais prática, pois o produto está pronto para consumo no ponto de compra. Isso também permite que as cervejarias aprofundem as vendas nos centros urbanos existentes, em vez de depender exclusivamente da expansão para novos estados. À medida que as preferências das cidades de segundo nível se aproximam dos padrões de consumo das cidades de primeiro nível, o mercado de cerveja indiano ganha acesso a potenciais compradores premium sem precisar expandir para territórios rurais inexplorados.
Crescimento nas Ocasiões de Gastronomia, Hospitalidade e Entretenimento
Restaurantes, bares e eventos oferecem às marcas uma plataforma onde os consumidores podem experimentar produtos com alimentos e em grupos sociais. A Associação de Restaurantes da Índia identificou reuniões de família e colegas como um motivo central para que os clientes comam fora, apoiando o consumo de cerveja em ambientes compartilhados. Cervejarias artesanais e parcerias com hotéis podem apresentar cervejas de trigo, ales e outros estilos em um ambiente onde a equipe pode explicar o produto e o acompanhamento de alimentos. Essas ocasiões podem ajudar os consumidores a migrar da lager mainstream familiar para uma gama mais ampla de formatos e faixas de preço. Os pontos de venda on-trade também oferecem aos proprietários de marcas uma forma mais visível de estabelecer atributos premium antes que os consumidores escolham o mesmo produto no varejo. O mercado de cerveja indiano se beneficia quando o crescimento da hospitalidade cria ocasiões recorrentes, em vez de apenas experimentação ocasional de produtos.
Disponibilidade Crescente de Marcas Internacionais de Cerveja Premium
As marcas internacionais estão se tornando mais acessíveis à medida que as cervejarias localizam a produção e constroem distribuição em torno dos centros de demanda indianos. O fornecimento local pode reduzir as restrições de preço e disponibilidade associadas a produtos importados, mantendo nomes de marcas globais reconhecíveis. A apresentação da Carlsberg na Índia descreveu um aumento em sua participação no mercado premium de 21% em 2019 para 25% no primeiro semestre de 2025[2]. Essa abordagem permite que as empresas coordenem formatos em lata, garrafa e chope em lojas, restaurantes e bares no mesmo estado. Também apoia um fornecimento de produtos mais consistente quando as condições de estoque importado ou de frete internacional mudam. Uma maior disponibilidade fortalece o mercado de cerveja indiano quando a qualidade do produto, a cobertura da cadeia de frio e as aprovações estaduais acompanham o ritmo dos lançamentos de marcas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Impostos Estaduais sobre Consumo e Tributação Desproporcional sobre a Cerveja | -1.5% | Nacional, mais agudo em Maharashtra, Rajasthan e estados do leste | Longo prazo (≥ 4 anos) |
| Regulamentações Estaduais Fragmentadas sobre Álcool e Requisitos de Licenciamento | -1.1% | Nacional, com alta complexidade em Uttar Pradesh, Karnataka e Andhra Pradesh | Médio prazo (2-4 anos) |
| Restrições à Publicidade de Álcool, Promoção de Marcas e Marketing | -0.8% | Nacional, com limites na construção de marcas digital e em broadcast | Médio prazo (2-4 anos) |
| Volatilidade nos Custos de Cevada, Malte, Lúpulo e Outros Ingredientes de Fabricação de Cerveja | -0.7% | Nacional, com exposição ao lúpulo importado e ao alumínio | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Altos Impostos Estaduais sobre Consumo e Tributação Desproporcional sobre a Cerveja
A desvantagem tributária estrutural da cerveja em relação às bebidas destiladas é o supressor de demanda mais persistente do mercado. Os impostos sobre consumo de cerveja variam de 65% ad valorem em Bengala Ocidental a 235% do custo de fabricação para cerveja forte em Maharashtra, conforme os cronogramas governamentais de 2026, de acordo com notificações estaduais compiladas pelo GST Munshi em 2026, com Rajasthan cobrando 200% do preço ex-cervejaria sobre a cerveja forte. A Associação de Cervejeiros da Índia tem observado consistentemente que o álcool na cerveja é tributado a uma taxa efetiva por unidade mais alta do que nas bebidas destiladas, uma iniquidade estrutural que limita a competitividade de preços da cerveja em relação às bebidas alcoólicas destiladas no segmento de massa. O arcabouço constitucional da Índia, que coloca as bebidas alcoólicas fora do GST sob o Artigo 366(12A), dá a cada um dos 28 estados da Índia plena autonomia para estabelecer estruturas de impostos sobre consumo distintas, criando 36 ambientes de conformidade separados, únicos entre as categorias de consumo. A reforma do imposto AIB de Karnataka em maio de 2026 é uma prova de conceito credível de que a racionalização é alcançável, mas a replicação requer vontade política sustentada em estados onde o imposto sobre consumo de álcool está entre as três principais fontes de receita.
Volatilidade nos Custos de Cevada, Malte, Lúpulo e Outros Ingredientes de Fabricação de Cerveja
A inflação nos custos dos ingredientes de fabricação de cerveja é um risco diferenciado que os produtores de médio porte não conseguem absorver tão efetivamente quanto as grandes multinacionais. As matérias-primas respondem por aproximadamente 50-60% do total das despesas operacionais em uma cervejaria indiana, sendo a cevada o insumo mais sensível ao preço. A Índia praticamente não cultiva lúpulo comercialmente, tornando toda a aquisição de lúpulo dependente de importações e totalmente exposta aos movimentos globais de frete e câmbio. A chamada de investidores do segundo trimestre do ano fiscal de 2026 da UBL sinalizou preços mais altos de cevada e alumínio como limitadores da recuperação da margem bruta, mesmo com a premiumização melhorando a receita líquida por caixa. Um aumento global no preço do alumínio de aproximadamente 47-50% ano a ano para cerca de 3.600 USD por tonelada em 2025 criou um risco potencial de disrupção no fornecimento de aproximadamente INR 11.500 crore para o setor de cerveja e bebidas da Índia, particularmente agudo para o formato em lata de rápido crescimento, onde as economias de escala em hedge dão aos players multinacionais uma vantagem estrutural de custo sobre as cervejarias artesanais e independentes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: A Lager Lidera em Escala Enquanto a Cerveja Sem Álcool/Com Baixo Teor Alcoólico Expande a Base de Consumidores
A lager detinha 42,23% da participação do mercado de cerveja indiano em 2026, tornando-a o maior tipo de produto. Sua liderana reflete marcas estabelecidas no mercado de massa, ampla cobertura da cadeia de frio e familiaridade entre os consumidores que preferem uma escolha de cerveja direta. A lager forte acima de 5% ABV representou cerca de 80% do volume total de cerveja, de acordo com a apresentação da Carlsberg na Índia. O segmento fornece a base de volume para a utilização das cervejarias, distribuição no varejo licenciado e extensões de marca, enquanto ales, cervejas de trigo e produtos especiais adicionam variedade por meio de locais artesanais e gastronômicos. A ampla aceitação da lager, portanto, repousa no hábito do consumidor, nos preços acessíveis e em um sistema de fornecimento projetado para vendas em massa no mercado principal.
A cerveja sem álcool/com baixo teor alcoólico deve crescer a um CAGR de 7,32% entre 2027 e 2032, a taxa mais rápida entre os tipos de produto. A moderação amplia o público potencial ao atender consumidores regulares de cerveja em ocasiões selecionadas e consumidores que buscam uma bebida adulta sem a opção de teor alcoólico completo. Os lançamentos locais de variantes sem álcool mostram que as cervejarias estabelecidas veem um papel credível para a categoria nas ocasiões de consumo urbano. Os operadores artesanais também estão entrando na categoria com formatos de cerveja de trigo com baixo teor alcoólico, ampliando a escolha disponível para os consumidores que buscam moderação. A classificação de produtos, os requisitos de rotulagem e as regras estaduais determinarão o ritmo em que este segmento alcança mais localidades.



Por Categoria: A Cerveja Standard Mantém o Alcance Enquanto a Cerveja Premium Constrói Valor
A cerveja standard respondeu por 67,28% do tamanho do mercado de cerveja indiano em 2026. O segmento continua importante porque uma grande base de consumidores é sensível ao preço e compra em lojas licenciadas tradicionais. A United Breweries declarou que as categorias econômica e mainstream devem crescer a taxas de um dígito baixo, permanecendo essenciais para uma participação mais ampla na categoria. As marcas standard suportam diferentes faixas de preço em cada estado e se beneficiam das fortes preferências por lager e dos sistemas estabelecidos de garrafas de vidro retornáveis. O segmento permanece a âncora de volume, permitindo que as cervejarias atendam consumidores além dos bairros afluentes e dos principais pontos de venda on-premise.
A cerveja premium deve expandir a um CAGR de 7,68% até 2032, a taxa mais alta por categoria. É apoiada por consumidores urbanos mais jovens, mais lojas com licença premium e maior disponibilidade de rótulos globais e produzidos localmente. A Carlsberg posicionou sua marca Carlsberg como uma escolha premium, mantendo o apelo da Tuborg entre os consumidores mais jovens. A premiumização apoia o investimento em merchandising visual, equipamentos de refrigeração e embalagens diferenciadas que podem melhorar a experiência de compra. O mercado de cerveja indiano pode aumentar o valor por meio desta categoria mesmo que o crescimento do volume mainstream permaneça mais modesto.
Por Tipo de Embalagem: As Garrafas Permanecem o Formato Principal Enquanto as Latas Ganham Relevância
As garrafas detinham 59,65% da participação do mercado de cerveja indiano em 2026. A infraestrutura de vidro retornável confere às garrafas uma vantagem de custo e distribuição, particularmente para marcas mainstream que circulam pelos canais de varejo local. O formato suporta vários tamanhos de embalagem, alinha-se com as expectativas dos consumidores para certos estilos de cerveja e está profundamente integrado nas operações das cervejarias e distribuidores. Os formatos de barril e chope ainda são importantes em bares premium, restaurantes e microcervejarias porque o serviço fresco pode comandar margens mais altas. As garrafas permanecem centrais para o mercado de cerveja indiano porque combinam logística estabelecida com ampla aceitação dos consumidores.
As latas devem crescer a um CAGR de 7,43% até 2032, a taxa mais rápida entre os tipos de embalagem. Sua portabilidade e resfriamento rápido as tornam adequadas para ocasiões ao ar livre, de viagem, eventos e varejo moderno. A Carlsberg India inaugurou uma linha de 22.000 latas por hora em sua cervejaria de Mysuru em janeiro de 2026, após investir INR 100 crore na instalação. As latas fornecem uma plataforma clara para branding premium e embalagens menores orientadas para experimentação, mas os custos mais altos do alumínio podem limitar sua vantagem de preço. O fornecimento estável de embalagens e uma precificação cuidadosa serão importantes se o uso de latas continuar a crescer.

Por Canal de Distribuição: O Off-Trade Mantém a Escala Enquanto o On-Trade Apoia a Experimentação Premium
Os canais off-trade responderam por 64,87% do tamanho do mercado de cerveja indiano em 2026. As lojas especializadas e de bebidas alcoólicas licenciadas pelo governo continuam sendo o principal formato de varejo legal para cerveja embalada na maioria dos estados. Seu alcance e capacidade de estocar produtos mainstream e premium os tornam o canal mais importante para compras regulares. Os 37.000 refrigeradores internos da United Breweries apoiam este canal ao aumentar a probabilidade de que a cerveja esteja gelada quando os consumidores estiverem prontos para comprar. As lojas off-trade permanecerão a base de volume do mercado de cerveja indiano mesmo com os locais sociais se tornando mais importantes.
Os canais on-trade devem crescer a um CAGR de 7,79% até 2032, a taxa mais alta entre os canais de distribuição. Bares, restaurantes, hotéis e bares de cervejaria permitem que os consumidores experimentem produtos premium, artesanais e sem álcool/com baixo teor alcoólico em um ambiente social. A Associação de Restaurantes da Índia identificou o jantar com família ou colegas como um motivo importante para comer fora, com preferência por bebidas adequadas para ocasiões compartilhadas. A presença on-trade apoia o acompanhamento de alimentos, as recomendações da equipe e uma experimentação de maior valor que uma prateleira de varejo não consegue facilmente proporcionar. Esses locais oferecem às marcas uma forma de converter o consumo orientado pela experiência em preferência de longo prazo.
Análise Geográfica
O sul da Índia respondeu por uma parcela significativa dos volumes nacionais de cerveja em 2026 e continua sendo a maior base regional do mercado de cerveja indiano. Karnataka, Telangana e Andhra Pradesh sustentam essa posição por meio de grandes populações urbanas, consumo estabelecido e redes desenvolvidas de cervejarias e pontos de venda. A nova linha de latas da Carlsberg em Mysuru adiciona 22.000 latas por hora de capacidade e demonstra o valor de Karnataka como local de produção. A reforma do imposto sobre álcool em bebidas de Karnataka em 2026 indica como a política estadual pode afetar a escolha de produtos e os preços, enquanto as condições de licenciamento e varejo ainda exigem abordagens operacionais locais. A região oferece uma base estabelecida para cerveja standard e premium e um campo de testes para latas, cervejas de trigo e produtos com baixo teor alcoólico.
O norte e o oeste da Índia são os centros de demanda regional de crescimento mais rápido para o mercado de cerveja indiano. Maharashtra é uma grande oportunidade premium, pois a Carlsberg relatou que a cerveja premium representou 43% de seu mix de volume no estado no primeiro semestre de 2025. A AB InBev assinou um memorando de entendimento com o governo de Uttar Pradesh em janeiro de 2025 para investir INR 1.000 crore em uma nova planta de fabricação. Uttar Pradesh ofereceu subsídios de capital de até 42% e reembolsos de 100% do SGST sob sua política de investimento[3]. A SOM Distilleries iniciou a produção comercial em sua unidade de Farrukhabad no ano fiscal de 2026-27, adicionando 10 milhões de caixas de capacidade anual que podem encurtar as distâncias de entrega e apoiar uma disponibilidade mais ampla.
O leste da Índia continua sendo um contribuinte menor para o mercado de cerveja na Índia em relação à sua população, com rendas mais baixas e uma base de hospitalidade premium menos desenvolvida afetando a demanda. A Carlsberg assinou um memorando de entendimento de INR 1.250 crore que inclui INR 400 crore para uma expansão brownfield em Hoogly, Bengala Ocidental. A SOM Distilleries expandiu a capacidade anual de sua cervejaria em Odisha de 60 lakh para 90 lakh caixas no ano fiscal de 2025-26. Empresas que adaptam produtos, embalagens e distribuição a cada estado podem se beneficiar da menor penetração da região e da necessidade de pontos de preço acessíveis.
Cenário Competitivo
Concentração do Mercado
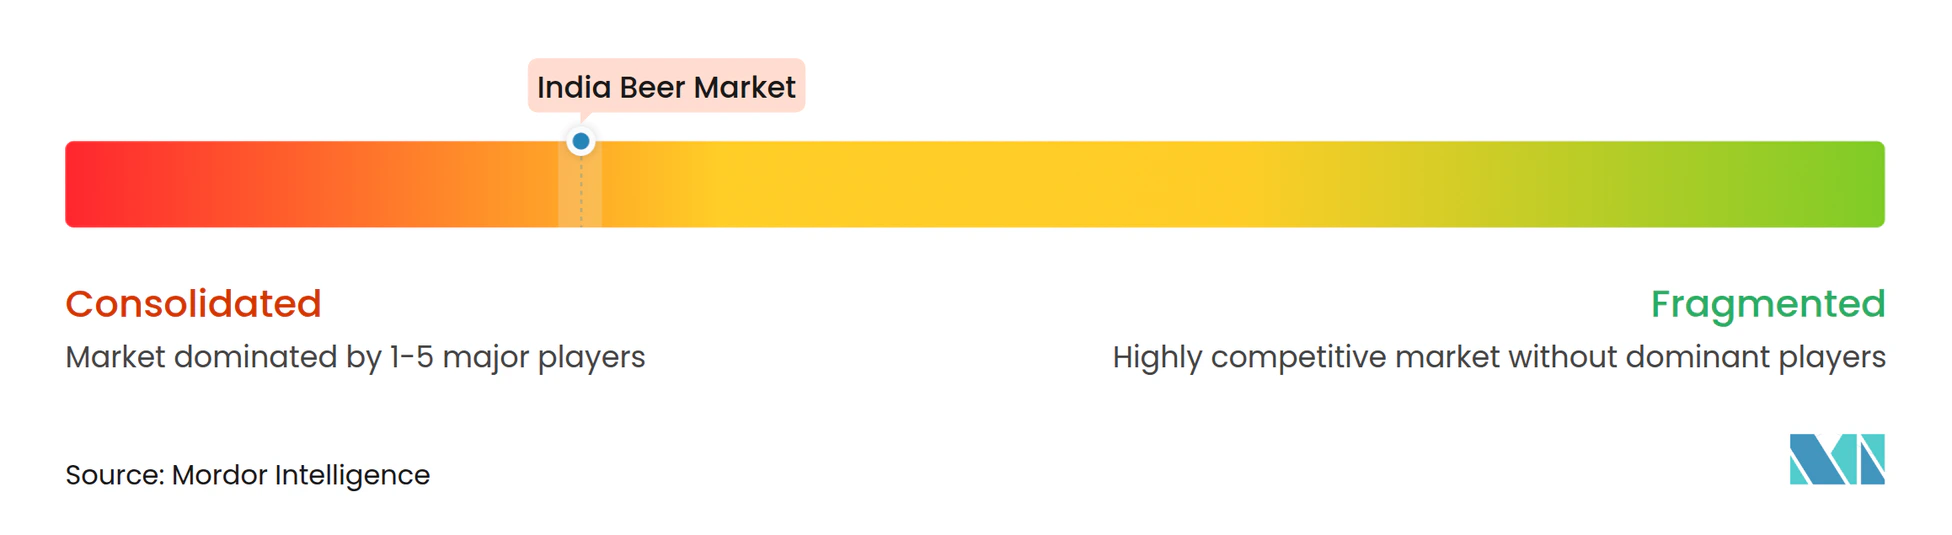
O mercado de cerveja indiano está concentrado em torno da United Breweries, AB InBev e Carlsberg, que coletivamente controlam a maioria do volume do mercado. O licenciamento estadual, o investimento em cervejarias, a infraestrutura de refrigeração e as capacidades de conformidade reforçam a vantagem dessas empresas estabelecidas. A United Breweries expandiu sua rede de refrigeradores para 37.000 lojas, apoiando a disponibilidade mainstream e premium no varejo. A Carlsberg compete por meio da Tuborg, Carlsberg e ofertas premium, enquanto a AB InBev utiliza marcas globais e capacidade de fabricação planejada em Uttar Pradesh. O mix de portfólio, o acesso estadual, a disponibilidade de produtos gelados e a capacidade de financiar a fabricação local são agora fatores competitivos centrais.
A Carlsberg India inaugurou uma linha de 22.000 latas por hora em Mysuru com um investimento de INR 100 crore em janeiro de 2026. A linha fez parte de um compromisso de expansão mais amplo de INR 350 crore para a instalação. Em setembro de 2025, a empresa anunciou um plano de capacidade de INR 1.250 crore cobrindo Maharashtra, Bengala Ocidental e Karnataka. O memorando de entendimento da AB InBev em Uttar Pradesh fornece outro exemplo de cervejarias garantindo capacidade e apoio político em estados de alto potencial. Esses investimentos melhoram a confiabilidade do fornecimento e a economia do frete, mas elevam o limite de capital para cervejarias menores.
Empresas menores competem por meio de relevância local, estilos de cerveja distintos e experiências on-premise, em vez de escala de distribuição nacional. Marcas artesanais como a Ironhill India podem usar lançamentos sem álcool e especiais para atrair consumidores que buscam variedade em estilos de cerveja e teor alcoólico. Sua escala limitada de aquisição, acesso restrito a estados e exposição a mudanças de custos continuam sendo restrições significativas. O mercado de cerveja na Índia mantém espaço para marcas locais diferenciadas, mas a escala nacional requer uma expansão disciplinada além das fronteiras estaduais e investimento contínuo em conformidade e distribuição.
Líderes do Setor de Cerveja na Índia
-
Heineken NV
-
Carlsberg A/S
-
Anheuser-Busch InBev NV
-
Som Distilleries & Breweries Ltd
-
Inbrew Beverages Pvt Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Setembro de 2026: A AB InBev reiniciou sua cervejaria em Rajasthan em agosto de 2026 após sete anos de inatividade devido a políticas desfavoráveis de tributação e embalagem, implantando aproximadamente 20 milhões de USD em novo investimento.
- Janeiro de 2026: A Carlsberg India comissionou uma linha de 22.000 latas por hora em sua Cervejaria de Mysuru no taluk de Nanjangud, Karnataka, apoiada por um investimento de INR 100 crore, como parte de uma expansão mais ampla da instalação de INR 350 crore prometida no Invest Karnataka 2025.
- Janeiro de 2025: A Carlsberg lançou a Kronenbourg 1664 Blanc, uma cerveja de trigo francesa, no mercado de Karnataka em 2025, visando o segmento on-trade super-premium e aproveitando o valor de marca de suas marcas Tuborg e Carlsberg no estado.
Escopo do Relatório do Mercado de Cerveja na Índia
A cerveja é uma bebida alcoólica tipicamente produzida pela fermentação de grãos maltados, lúpulo, levedura e água, e está disponível em uma variedade de estilos, teores alcoólicos e categorias de preço. O Mercado de Cerveja Indiano é segmentado por tipo de produto, categoria, tipo de embalagem e canal de distribuição. Por tipo de produto, o mercado inclui Ale, Lager, Cerveja Sem Álcool ou Com Baixo Teor Alcoólico e Outros Tipos de Cerveja. Por categoria, o mercado é segmentado em Standard e Premium. Por tipo de embalagem, o mercado é categorizado em Garrafas, Latas e Outros. Por canal de distribuição, o mercado é dividido em On-Trade e Off-Trade, com o Off-Trade sendo ainda segmentado em Lojas Especializadas/de Bebidas Alcoólicas e Outros Canais Off-Trade. O dimensionamento do mercado foi realizado em termos de valor em USD e em termos de volume em litros para todos os segmentos mencionados acima.
| Ale |
| Lager |
| Cerveja Sem Álcool/Com Baixo Teor Alcoólico |
| Outros Tipos de Cerveja |
| Standard |
| Premium |
| Garrafas |
| Latas |
| Outros |
| On-Trade | |
| Off-Trade | Lojas Especializadas/de Bebidas Alcoólicas |
| Outros Canais Off-Trade |
| Por Tipo de Produto | Ale | |
| Lager | ||
| Cerveja Sem Álcool/Com Baixo Teor Alcoólico | ||
| Outros Tipos de Cerveja | ||
| Por Categoria | Standard | |
| Premium | ||
| Por Tipo de Embalagem | Garrafas | |
| Latas | ||
| Outros | ||
| Por Canal de Distribuição | On-Trade | |
| Off-Trade | Lojas Especializadas/de Bebidas Alcoólicas | |
| Outros Canais Off-Trade | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de cerveja na Índia até 2032?
O mercado de cerveja na Índia deve atingir 10,38 bilhões de USD até 2032, crescendo a um CAGR de 6,46% a partir de 2027, com a premiumização, a maior disponibilidade e as ocasiões on-trade apoiando o crescimento do valor.
Qual tipo de produto de cerveja tem a maior participação na Índia?
A lager é o maior tipo de produto, com uma participação de 42,23% em 2026, apoiada pela familiaridade no mercado de massa, ampla distribuição no varejo e infraestrutura estabelecida de cadeia de frio.
Qual categoria de cerveja está crescendo mais rapidamente na Índia?
A cerveja premium deve crescer a um CAGR de 7,68% até 2032, pois os consumidores estão migrando para produtos de maior valor nas áreas urbanas e as empresas estão expandindo portfólios premium e a cobertura de refrigeração.
Por que as latas estão ganhando uso na Índia?
As latas devem crescer a um CAGR de 7,43% porque são adequadas para ocasiões portáteis, em eventos e no varejo moderno, embora os custos do alumínio possam afetar os preços e as margens.