
Tamaño y Participación del Mercado de Cerveza en India
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
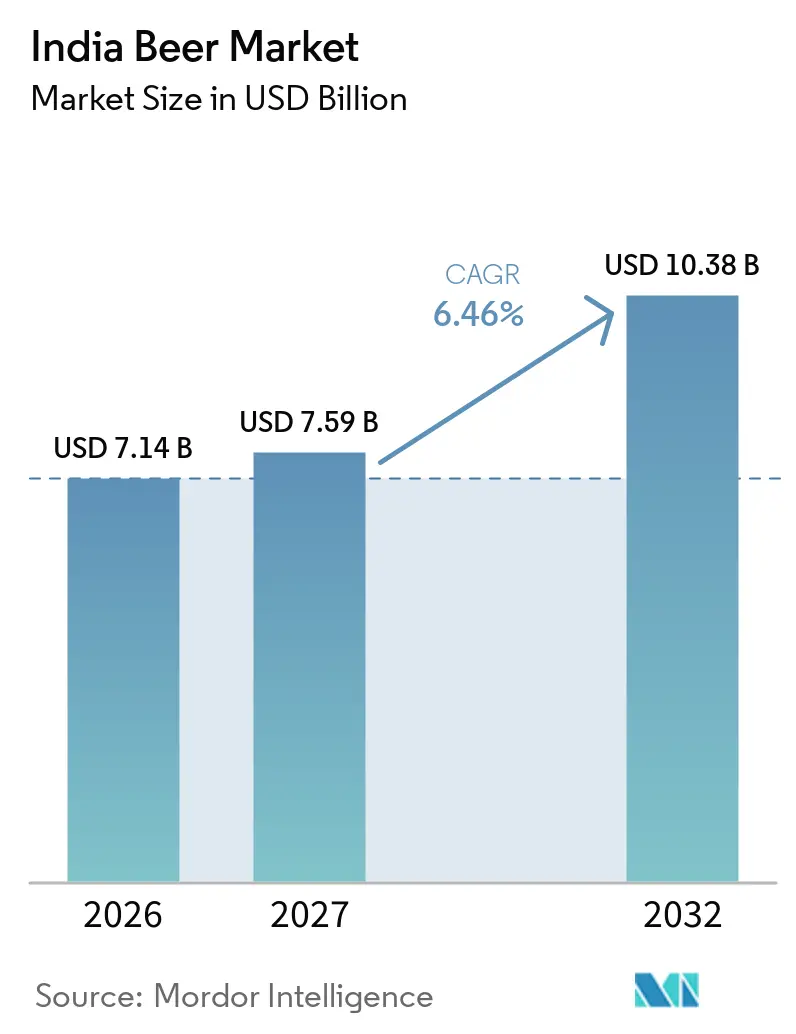
| Tamaño del mercado en el año base (2026) | 7.14 Mil millones de dólares |
| Período de Datos Históricos | 2022 - 2025 |
| Tamaño del Mercado (2027) | 7.59 Mil millones de dólares |
| Tamaño del Mercado (2032) | 10.38 Mil millones de dólares |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cerveza en India por Mordor Intelligence
El tamaño del mercado de cerveza en India fue valorado en 7,14 mil millones de USD en 2026 y se estima que crecerá desde 7,59 mil millones de USD en 2027 hasta alcanzar los 10,38 mil millones de USD en 2032, a una CAGR del 6,46% durante el período de pronóstico (2027-2032). El mercado de cerveza en India se está profundizando a medida que los consumidores urbanos eligen cada vez más ofertas premium, estilos con sabores, opciones de alcohol moderado y marcas adecuadas para ocasiones de comidas sociales, mientras que la cerveza estándar continúa sirviendo a una amplia base de consumidores sensibles al precio. Los cambios en la política estatal pueden alterar los precios minoristas, la combinación de productos, la inversión en cervecerías y el atractivo relativo de la cerveza frente a los licores más rápidamente que los cambios en la demanda subyacente, lo que hace que las condiciones regulatorias locales sean fundamentales para la planificación comercial. La inversión en producción local, equipos de refrigeración, capacidad de enlatado y disponibilidad minorista con licencia está haciendo que las marcas premium sean más visibles en las ciudades metropolitanas y en las ciudades de segundo nivel más grandes, mientras que las adiciones de capacidad regional también están mejorando la fiabilidad del suministro de productos. El mercado de cerveza en India también se beneficia de restaurantes, bares y locales de entretenimiento, donde los productos de mayor precio pueden impulsar la prueba, mejorar la relevancia del maridaje con alimentos y fomentar las compras repetidas entre los consumidores más jóvenes antes de que las mismas marcas alcancen una distribución más amplia fuera del canal presencial. Los altos impuestos especiales, las normativas estatales separadas, la inflación de ingredientes y los costos de envase siguen siendo límites materiales para la asequibilidad, la coherencia de precios, los márgenes de los cerveceros y la capacidad de los productores más pequeños para competir con empresas que tienen escala nacional.
Conclusiones Clave del Informe
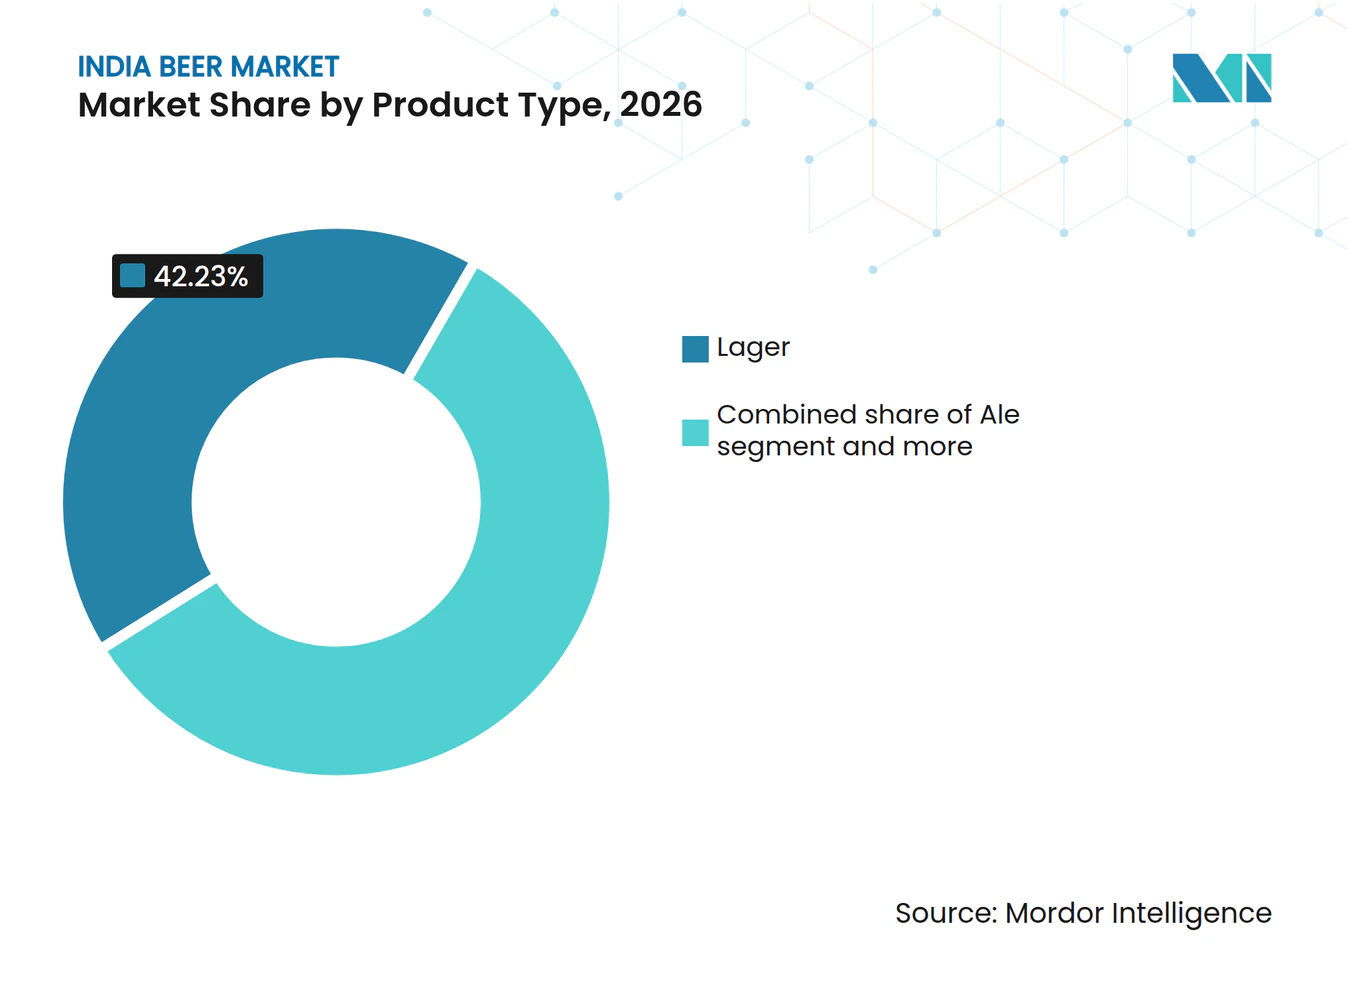
- Por tipo de producto, la lager representó el 42,23% del mercado de cerveza en India en 2026, mientras que se proyecta que la cerveza sin/baja en alcohol crezca a una CAGR del 7,32% hasta 2032.
- Por categoría, la cerveza estándar representó el 67,28% del mercado de cerveza en India en 2026, mientras que se prevé que la cerveza premium se expanda a una CAGR del 7,68% hasta 2032.
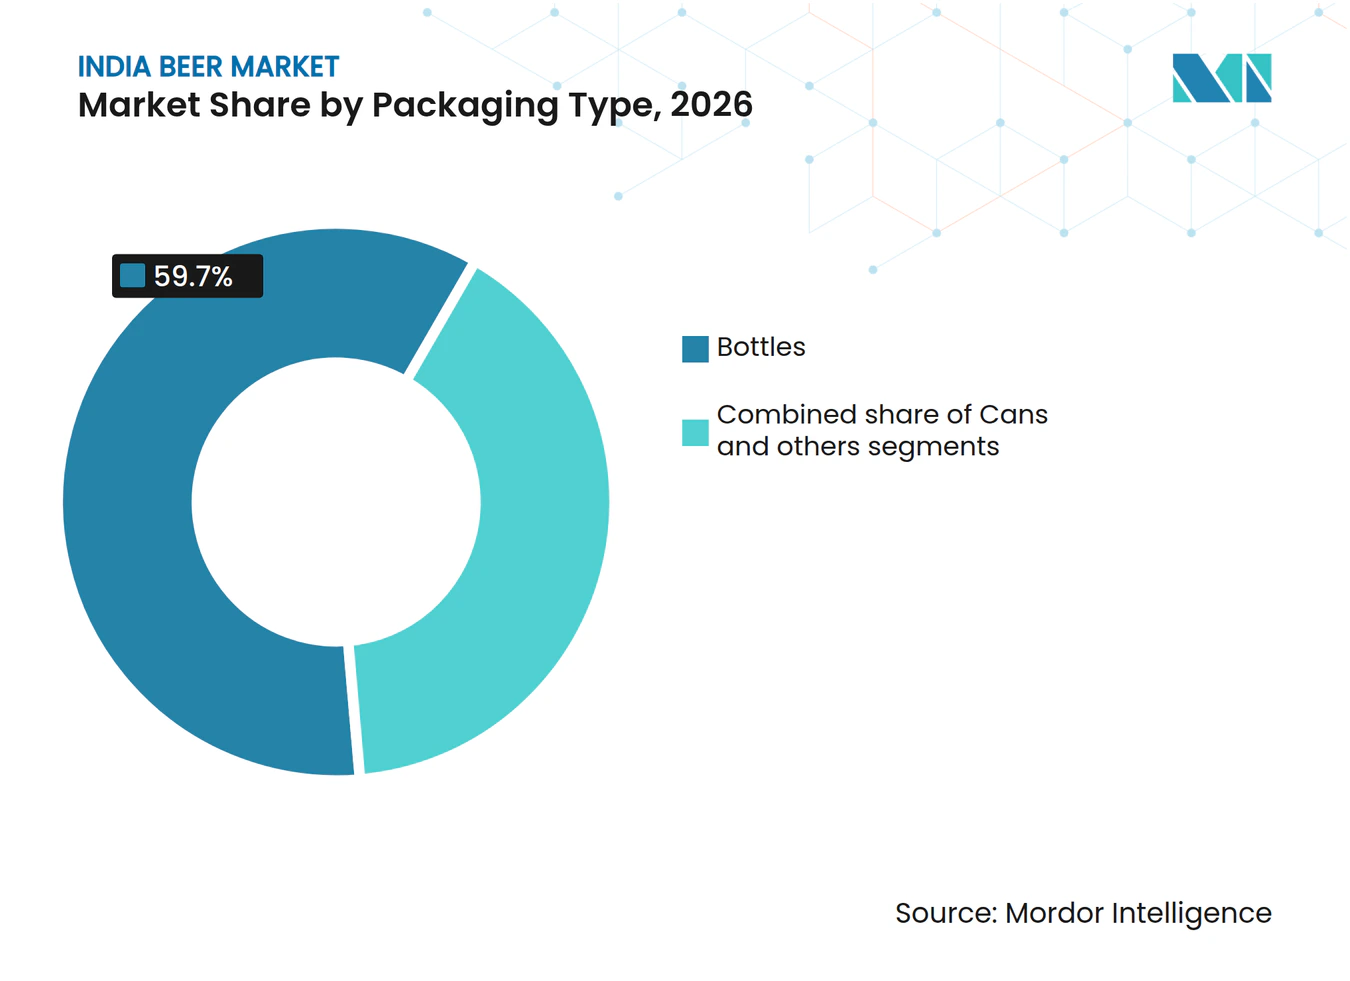
- Por tipo de envase, las botellas representaron el 59,65% del mercado de cerveza en India en 2026, mientras que se anticipa que las latas crezcan a una CAGR del 7,43% hasta 2032.
- Por canal de distribución, los canales no presenciales representaron el 64,87% del mercado de cerveza en India en 2026, mientras que se proyecta que los canales presenciales avancen a una CAGR del 7,79% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Cerveza en India
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de Cerveza Premium y Súper Premium en los Mercados Urbanos | +1.1% | Nacional, concentrado en Maharashtra, Karnataka, Delhi NCR y Telangana | Mediano plazo (2-4 años) |
| Aumento de los Ingresos Disponibles y Disposición del Consumidor a Adquirir Productos de Mayor Valor | +0.9% | Nacional, más fuerte en ciudades de primer nivel y ciudades de segundo nivel en rápido crecimiento | Largo plazo (≥ 4 años) |
| Crecimiento en Ocasiones de Restauración, Hospitalidad y Entretenimiento | +0.8% | Nacional, anclado en el sur y oeste urbano de India | Mediano plazo (2-4 años) |
| Mayor Disponibilidad de Marcas Internacionales de Cerveza Premium | +0.7% | Ciudades metropolitanas de entrada en el norte, oeste y sur de India | Mediano plazo (2-4 años) |
| Creciente Innovación de Productos en Cerveza de Trigo, IPA y Cerveza con Sabores | +0.5% | Principales metrópolis, con expansión a ciudades de segundo nivel en el sur y oeste de India | Corto plazo (≤ 2 años) |
| Adopción Creciente de Formatos de Cerveza en Lata de Conveniencia | +0.5% | Nacional, con ganancias tempranas en Maharashtra, Karnataka y Delhi NCR | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Cerveza Premium y Súper Premium en los Mercados Urbanos
La cerveza premium está pasando de un nicho urbano reducido a un conjunto de valor más amplio en el mercado de cerveza en India, especialmente donde la infraestructura minorista con licencia y de hospitalidad está establecida. United Breweries ha declarado que espera un crecimiento de su cartera premium del 20-25% anual durante los próximos 3-5 años, respaldando la inversión continua en surtido de productos, ejecución minorista y visibilidad de marca[1]. Carlsberg informó que la cerveza premium representó el 43% de su combinación de volumen en Maharashtra en el primer semestre de 2025, lo que indica una mayor aceptación de los productos de mayor precio en el estado. Esto da a los cerveceros razones para priorizar los estados donde la disponibilidad de refrigeradores, puntos de venta con licencia, locales de entretenimiento y el gasto del consumidor respaldan una oferta premium. Las ventas premium también dan a las empresas mayor margen para invertir en mejores envases, presentación en puntos de venta y etiquetas internacionales producidas localmente. El mercado de cerveza en India depende no solo de un mayor consumo de cerveza, sino también de más ocasiones en las que los consumidores acepten una mejor combinación de productos.
Aumento de los Ingresos Disponibles y Disposición del Consumidor a Adquirir Productos de Mayor Valor
El aumento de los ingresos respalda la adquisición de productos de mayor valor cuando la cerveza premium es visible, se sirve fría y está disponible a través de puntos de venta con licencia de confianza. SOM Distilleries informó una mayor adopción de productos premium en ciudades de segundo nivel y lo vinculó a tiendas premium de acceso directo y puntos de venta en el local, lo que indica que la calidad minorista moldea la demanda tanto como los ingresos por sí solos. United Breweries amplió su red de refrigeradores premium a 37.000 tiendas en el segundo trimestre del año fiscal 2026, frente a las 15.000 anteriores. Una mayor cobertura de refrigeración hace que la elección premium sea más práctica, ya que el producto está listo para el consumo en el punto de compra. También permite a los cerveceros profundizar las ventas en los centros urbanos existentes en lugar de depender únicamente de la expansión hacia nuevos estados. A medida que las preferencias de las ciudades de segundo nivel se desplazan hacia los patrones de consumo de las ciudades de primer nivel, el mercado de cerveza en India accede a compradores potenciales de productos premium sin expandirse hacia territorios rurales inexplorados.
Crecimiento en Ocasiones de Restauración, Hospitalidad y Entretenimiento
Los entornos de restaurantes, bares y eventos ofrecen a las marcas una plataforma donde los consumidores pueden probar productos con alimentos y en grupos sociales. La Asociación de Restaurantes de India identificó las reuniones familiares y de colegas como una razón fundamental por la que los comensales comen fuera, lo que respalda el consumo de cerveza en entornos compartidos. Las cervecerías artesanales y las asociaciones con hoteles pueden introducir cervezas de trigo, ales y otros estilos en un entorno donde el personal puede explicar el producto y el maridaje con alimentos. Estas ocasiones pueden ayudar a los consumidores a pasar de la lager convencional habitual a una gama más amplia de formatos y precios. Los locales del canal presencial también proporcionan a los propietarios de marcas una forma más visible de establecer indicadores premium antes de que los consumidores elijan el mismo producto en el comercio minorista. El mercado de cerveza en India se beneficia cuando el crecimiento de la hospitalidad crea ocasiones repetidas en lugar de solo pruebas ocasionales de productos.
Mayor Disponibilidad de Marcas Internacionales de Cerveza Premium
Las marcas internacionales son cada vez más accesibles a medida que los cerveceros localizan la producción y construyen distribución en torno a los centros de demanda en India. El suministro local puede reducir las restricciones de precio y disponibilidad asociadas con los productos importados, manteniendo al mismo tiempo nombres de marcas globales reconocibles. La presentación de Carlsberg en India describió un aumento en su participación de mercado premium del 21% en 2019 al 25% en el primer semestre de 2025[2]. Este enfoque permite a las empresas coordinar formatos en lata, botella y barril en tiendas, restaurantes y bares del mismo estado. También respalda un suministro de productos más consistente cuando cambian las condiciones del inventario importado o del flete internacional. Una mayor disponibilidad fortalece el mercado de cerveza en India cuando la calidad del producto, la cobertura de la cadena de frío y las aprobaciones estatales avanzan al mismo ritmo que los lanzamientos de marcas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Impuestos Especiales Estatales y Tributación Desproporcionada sobre la Cerveza | -1.5% | Nacional, más agudo en Maharashtra, Rajasthan y los estados del este | Largo plazo (≥ 4 años) |
| Regulaciones de Alcohol y Requisitos de Licencias Fragmentados por Estado | -1.1% | Nacional, con alta complejidad en Uttar Pradesh, Karnataka y Andhra Pradesh | Mediano plazo (2-4 años) |
| Restricciones a la Publicidad de Alcohol, Promoción de Marcas y Marketing | -0.8% | Nacional, con límites en la construcción de marcas digital y en medios de comunicación | Mediano plazo (2-4 años) |
| Volatilidad en los Costos de Cebada, Malta, Lúpulo y Otros Ingredientes de Elaboración | -0.7% | Nacional, con exposición al lúpulo importado y al aluminio | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Altos Impuestos Especiales Estatales y Tributación Desproporcionada sobre la Cerveza
La desventaja fiscal estructural de la cerveza frente a los licores es el supresor de demanda más persistente del mercado. Los impuestos especiales sobre la cerveza oscilan entre el 65% ad valorem en Bengala Occidental y el 235% del costo de fabricación para la cerveza fuerte en Maharashtra según los calendarios gubernamentales de 2026, conforme a las notificaciones estatales recopiladas por GST Munshi en 2026, con Rajasthan gravando el 200% del precio ex-cervecería sobre la cerveza fuerte. La Asociación de Cerveceros de India ha señalado de manera consistente que el alcohol en la cerveza se grava a una tasa efectiva por unidad más alta que en los licores, una inequidad estructural que limita la competitividad de precios de la cerveza frente al alcohol duro en el segmento de mercado masivo. El marco constitucional de India, que coloca las bebidas alcohólicas fuera del GST bajo el Artículo 366(12A), otorga a cada uno de los 28 estados de India plena autonomía para establecer estructuras de impuestos especiales distintas, creando 36 entornos de cumplimiento separados, únicos entre las categorías de consumo. La reforma del impuesto AIB de Karnataka en mayo de 2026 es una prueba de concepto creíble de que la racionalización es alcanzable, pero la replicación requiere una voluntad política sostenida en los estados donde el impuesto especial sobre el alcohol se encuentra entre las tres principales fuentes de ingresos.
Volatilidad en los Costos de Cebada, Malta, Lúpulo y Otros Ingredientes de Elaboración
La inflación en los costos de los ingredientes de elaboración es un riesgo diferenciado que los productores de nivel medio no pueden absorber tan eficazmente como las grandes multinacionales. Las materias primas representan aproximadamente el 50-60% del gasto operativo total en una cervecería india, siendo la cebada el insumo más sensible al precio. India prácticamente no cultiva lúpulo comercialmente, lo que hace que toda la adquisición de lúpulo dependa de las importaciones y esté completamente expuesta a los movimientos globales de flete y divisas. La convocatoria de inversores de UBL del segundo trimestre del año fiscal 2026 señaló los mayores precios de la cebada y el aluminio como factores que limitan la recuperación del margen bruto, incluso cuando la premiumización mejoró los ingresos netos por caja. Un aumento global del precio del aluminio de aproximadamente el 47-50% interanual hasta alrededor de 3.600 USD por tonelada en 2025 creó un riesgo potencial de perturbación del suministro de aproximadamente 11.500 crore INR para el sector de cerveza y bebidas de India, particularmente agudo para el formato en lata de rápido crecimiento, donde las economías de escala en la cobertura de riesgos otorgan a los actores multinacionales una ventaja de costo estructural sobre los cerveceros artesanales e independientes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: La Lager Lidera en Escala Mientras la Cerveza Sin/Baja en Alcohol Amplía la Base de Consumidores
La lager representó el 42,23% de la participación del mercado de cerveza en India en 2026, convirtiéndola en el tipo de producto más grande. Su liderazgo refleja marcas establecidas de mercado masivo, amplia cobertura de cadena de frío y familiaridad entre los consumidores que prefieren una elección de cerveza sencilla. La lager fuerte por encima del 5% de contenido alcohólico en volumen representó cerca del 80% del volumen total de cerveza, según la presentación de Carlsberg en India. El segmento proporciona la base de volumen para la utilización de la cervecería, la distribución minorista con licencia y las extensiones de marca, mientras que las ales, cervezas de trigo y productos especiales añaden variedad a través de locales artesanales y orientados a la gastronomía. La amplia aceptación de la lager descansa, por tanto, en el hábito del consumidor, los precios accesibles y un sistema de suministro diseñado para ventas masivas de alto volumen.
Se prevé que la cerveza sin/baja en alcohol crezca a una CAGR del 7,32% entre 2027 y 2032, la tasa más rápida entre los tipos de productos. La moderación amplía la audiencia potencial al atender a los bebedores habituales de cerveza en ocasiones seleccionadas y a los consumidores que buscan una bebida para adultos sin una opción de graduación completa. Los lanzamientos locales de variantes sin alcohol muestran que los cerveceros establecidos ven un papel creíble para la categoría en las ocasiones de consumo urbano. Los operadores artesanales también están entrando en la categoría con formatos de cerveza de trigo de bajo contenido alcohólico, ampliando la oferta disponible para los consumidores que buscan moderación. La clasificación de productos, los requisitos de etiquetado y las normativas estatales determinarán el ritmo al que este segmento llegue a más ubicaciones.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Categoría: La Cerveza Estándar Mantiene su Alcance Mientras la Cerveza Premium Genera Valor
La cerveza estándar representó el 67,28% del tamaño del mercado de cerveza en India en 2026. El segmento sigue siendo importante porque una gran base de consumidores es sensible al precio y compra a través de tiendas con licencia tradicionales. United Breweries declaró que las categorías económica y convencional deberían crecer a tasas de un solo dígito bajo, manteniéndose esenciales para la participación más amplia en la categoría. Las marcas estándar respaldan diferentes puntos de precio dentro de cada estado y se benefician de las sólidas preferencias por la lager y los sistemas establecidos de botellas de vidrio retornables. El segmento sigue siendo el ancla de volumen, lo que permite a los cerveceros atender a los consumidores más allá de los barrios acomodados y los principales locales del canal presencial.
Se espera que la cerveza premium se expanda a una CAGR del 7,68% hasta 2032, la tasa más alta por categoría. Está respaldada por consumidores urbanos más jóvenes, más tiendas con licencia premium y una mayor disponibilidad de etiquetas globales y producidas localmente. Carlsberg ha posicionado su marca Carlsberg como una opción premium mientras mantiene el atractivo de Tuborg entre los consumidores más jóvenes. La premiumización respalda la inversión en merchandising visual, equipos de refrigeración y envases diferenciados que pueden mejorar la experiencia de compra. El mercado de cerveza en India puede aumentar su valor a través de esta categoría incluso si el crecimiento del volumen convencional se mantiene más modesto.
Por Tipo de Envase: Las Botellas Siguen Siendo el Formato Principal Mientras las Latas Ganan Relevancia
Las botellas representaron el 59,65% de la participación del mercado de cerveza en India en 2026. La infraestructura de vidrio retornable otorga a las botellas una ventaja en costos y distribución, particularmente para las marcas convencionales que se mueven a través de los canales minoristas locales. El formato admite varios tamaños de envase, se alinea con las expectativas del consumidor para ciertos estilos de cerveza y está profundamente integrado en las operaciones de cervecerías y distribuidores. Los formatos de barril y tirado siguen siendo importantes en bares premium, restaurantes y microcervecerías porque el servicio fresco puede generar márgenes más altos. Las botellas siguen siendo fundamentales para el mercado de cerveza en India porque combinan la logística establecida con una amplia aceptación por parte del consumidor.
Se proyecta que las latas crezcan a una CAGR del 7,43% hasta 2032, la tasa más rápida entre los tipos de envase. Su portabilidad y enfriamiento rápido las hacen adecuadas para ocasiones al aire libre, de viaje, eventos y comercio minorista moderno. Carlsberg India inauguró una línea de 22.000 latas por hora en su cervecería de Mysuru en enero de 2026 tras invertir 100 crore INR en las instalaciones. Las latas proporcionan una plataforma clara para el posicionamiento de marcas premium y envases más pequeños orientados a la prueba, pero los mayores costos del aluminio pueden limitar su ventaja de precio. Un suministro estable de envases y una fijación de precios cuidadosa serán importantes si el uso de latas continúa aumentando.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución: El Canal No Presencial Mantiene la Escala Mientras el Canal Presencial Respalda la Prueba Premium
Los canales no presenciales representaron el 64,87% del tamaño del mercado de cerveza en India en 2026. Las tiendas especializadas y de licores con licencia gubernamental siguen siendo el principal formato minorista legal para la cerveza envasada en la mayoría de los estados. Su alcance y capacidad para almacenar productos convencionales y premium los convierten en el canal más importante para las compras habituales. Los 37.000 refrigeradores en tienda de United Breweries respaldan este canal al mejorar la probabilidad de que la cerveza esté fría cuando los consumidores estén listos para comprar. Las tiendas del canal no presencial seguirán siendo la base de volumen del mercado de cerveza en India incluso a medida que los locales sociales se vuelvan más importantes.
Se espera que los canales presenciales crezcan a una CAGR del 7,79% hasta 2032, la tasa más alta entre los canales de distribución. Los bares, restaurantes, hoteles y salas de degustación de cervecerías permiten a los consumidores probar productos premium, artesanales y sin/bajos en alcohol en un entorno social. La Asociación de Restaurantes de India ha identificado las comidas con familiares o colegas como una razón importante para comer fuera, con preferencia por bebidas adecuadas para ocasiones compartidas. La presencia en el canal presencial respalda el maridaje con alimentos, las recomendaciones del personal y una prueba de mayor valor que un estante minorista no puede proporcionar fácilmente. Estos locales ofrecen a las marcas una forma de convertir el consumo basado en la experiencia en preferencia a largo plazo.
Análisis Geográfico
El sur de India representó una participación significativa de los volúmenes nacionales de cerveza en 2026 y sigue siendo la mayor base regional del mercado de cerveza en India. Karnataka, Telangana y Andhra Pradesh respaldan esta posición a través de grandes poblaciones urbanas, consumo establecido y redes desarrolladas de cervecerías y puntos de venta. La nueva línea de latas de Carlsberg en Mysuru añade 22.000 latas por hora de capacidad y demuestra el valor de Karnataka como ubicación de producción. La reforma del impuesto sobre el alcohol en bebidas de Karnataka en 2026 indica cómo la política estatal puede afectar la elección de productos y los precios, mientras que las condiciones de licencias y comercio minorista aún requieren enfoques operativos locales. La región ofrece una base establecida para la cerveza estándar y premium y un campo de pruebas para latas, cervezas de trigo y productos bajos en alcohol.
El norte y el oeste de India son los centros de demanda regional de más rápido crecimiento para el mercado de cerveza en India. Maharashtra es una importante oportunidad premium, ya que Carlsberg informó que la cerveza premium representó el 43% de su combinación de volumen estatal en el primer semestre de 2025. AB InBev firmó un memorando de entendimiento con el gobierno de Uttar Pradesh en enero de 2025 para invertir 1.000 crore INR en una nueva planta de fabricación. Uttar Pradesh ofreció subsidios de capital de hasta el 42% y reembolsos del 100% del SGST bajo su política de inversin[3]. SOM Distilleries inició la producción comercial en su instalación de Farrukhabad en el año fiscal 2026-27, añadiendo 10 millones de cajas de capacidad anual que pueden acortar las distancias de entrega y respaldar una mayor disponibilidad.
El este de India sigue siendo un contribuyente menor al mercado de cerveza en India en relación con su población, con menores ingresos y una base de hospitalidad premium menos desarrollada que afectan a la demanda. Carlsberg firmó un memorando de entendimiento por 1.250 crore INR que incluye 400 crore INR para una expansión en instalaciones existentes en Hoogly, Bengala Occidental. SOM Distilleries amplió la capacidad anual de su cervecería en Odisha de 60 lakh a 90 lakh de cajas en el año fiscal 2025-26. Las empresas que adaptan productos, envases y distribución a cada estado pueden beneficiarse de la menor penetración de la región y de la necesidad de puntos de precio accesibles.
Panorama Competitivo
Concentración del Mercado
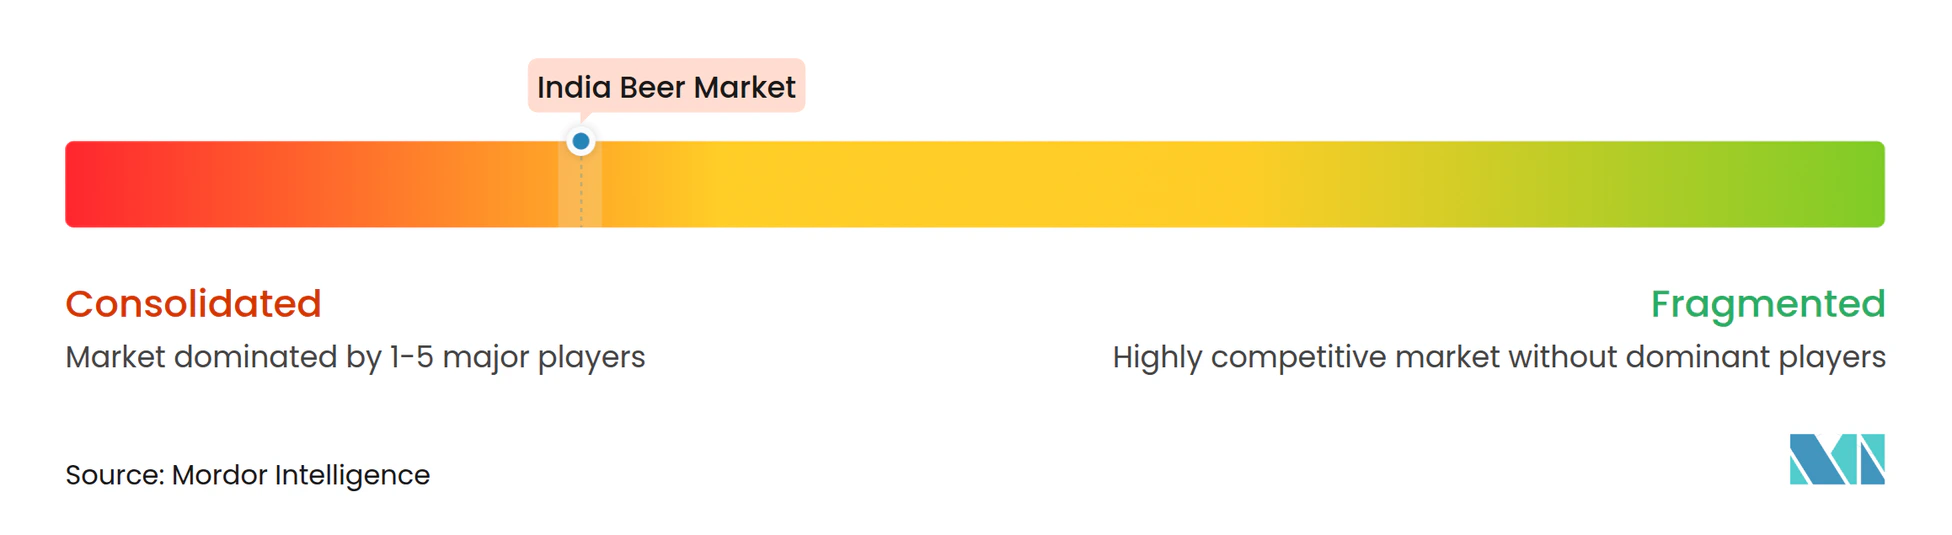
El mercado de cerveza en India está concentrado en torno a United Breweries, AB InBev y Carlsberg, que controlan colectivamente la mayoría del volumen del mercado. Las licencias estatales, la inversión en cervecerías, la infraestructura de refrigeración y las capacidades de cumplimiento refuerzan la ventaja de estas empresas establecidas. United Breweries ha ampliado su red de refrigeradores a 37.000 tiendas, respaldando la disponibilidad de productos convencionales y premium en el comercio minorista. Carlsberg compite a través de Tuborg, Carlsberg y ofertas premium, mientras que AB InBev utiliza marcas globales y capacidad de fabricación planificada en Uttar Pradesh. La combinación de cartera, el acceso estatal, la disponibilidad en frío y la capacidad de financiar la fabricación local son ahora factores competitivos centrales.
Carlsberg India inauguró una línea de 22.000 latas por hora en Mysuru con una inversión de 100 crore INR en enero de 2026. La línea formó parte de un compromiso de expansión más amplio de 350 crore INR para las instalaciones. En septiembre de 2025, la empresa anunció un plan de capacidad de 1.250 crore INR que abarca Maharashtra, Bengala Occidental y Karnataka. El memorando de entendimiento de AB InBev con Uttar Pradesh proporciona otro ejemplo de cerveceros que aseguran capacidad y apoyo político en estados de alto potencial. Estas inversiones mejoran la fiabilidad del suministro y la economía del flete, pero elevan el umbral de capital para los cerveceros más pequeños.
Las empresas más pequeñas compiten a través de la relevancia local, los estilos de cerveza distintivos y las experiencias en el local, en lugar de la escala de distribución nacional. Las marcas artesanales como Ironhill India pueden utilizar lanzamientos sin alcohol y de especialidad para atraer a consumidores que buscan variedad en estilos de cerveza y graduación alcohólica. Su escala de adquisición limitada, el acceso restringido a los estados y la exposición a los cambios de costos siguen siendo restricciones significativas. El mercado de cerveza en India mantiene espacio para marcas locales diferenciadas, pero la escala nacional requiere una expansión disciplinada a través de las fronteras estatales y una inversión continua en cumplimiento y distribución.
Líderes de la Industria de Cerveza en India
-
Heineken NV
-
Carlsberg A/S
-
Anheuser-Busch InBev NV
-
Som Distilleries & Breweries Ltd
-
Inbrew Beverages Pvt Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Septiembre de 2026: AB InBev reinició su cervecería en Rajasthan en agosto de 2026 tras siete años de inactividad debido a una política fiscal y de envases desfavorable, desplegando aproximadamente 20 millones de USD en nueva inversión.
- Enero de 2026: Carlsberg India puso en marcha una línea de 22.000 latas por hora en su Cervecería de Mysuru en el taluk de Nanjangud, Karnataka, respaldada por una inversión de 100 crore INR, como parte de una expansión más amplia de las instalaciones de 350 crore INR comprometida en Invest Karnataka 2025.
- Enero de 2025: Carlsberg lanzó Kronenbourg 1664 Blanc, una cerveza de trigo francesa, en el mercado de Karnataka en 2025, dirigida al segmento súper premium del canal presencial y aprovechando el valor de marca de sus marcas Tuborg y Carlsberg en el estado.
Alcance del Informe del Mercado de Cerveza en India
La cerveza es una bebida alcohólica producida típicamente mediante la fermentación de granos malteados, lúpulo, levadura y agua, y está disponible en una variedad de estilos, graduaciones alcohólicas y categorías de precio. El Mercado de Cerveza en India está segmentado por tipo de producto, categoría, tipo de envase y canal de distribución. Por tipo de producto, el mercado incluye Ale, Lager, Cerveza Sin Alcohol o Baja en Alcohol y Otros Tipos de Cerveza. Por categoría, el mercado está segmentado en Estándar y Premium. Por tipo de envase, el mercado está categorizado en Botellas, Latas y Otros. Por canal de distribución, el mercado está dividido en Canal Presencial y Canal No Presencial, con el Canal No Presencial segmentado adicionalmente en Tiendas Especializadas/de Licores y Otros Canales No Presenciales. El dimensionamiento del mercado se ha realizado en términos de valor en USD y en términos de volumen en litros para todos los segmentos mencionados anteriormente.
| Ale |
| Lager |
| Cerveza Sin/Baja en Alcohol |
| Otros Tipos de Cerveza |
| Estándar |
| Premium |
| Botellas |
| Latas |
| Otros |
| Canal Presencial | |
| Canal No Presencial | Tiendas Especializadas/de Licores |
| Otros Canales No Presenciales |
| Por Tipo de Producto | Ale | |
| Lager | ||
| Cerveza Sin/Baja en Alcohol | ||
| Otros Tipos de Cerveza | ||
| Por Categoría | Estándar | |
| Premium | ||
| Por Tipo de Envase | Botellas | |
| Latas | ||
| Otros | ||
| Por Canal de Distribución | Canal Presencial | |
| Canal No Presencial | Tiendas Especializadas/de Licores | |
| Otros Canales No Presenciales | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de cerveza en India para 2032?
Se proyecta que el mercado de cerveza en India alcance los 10,38 mil millones de USD en 2032, creciendo a una CAGR del 6,46% desde 2027, a medida que la premiumización, una mayor disponibilidad y las ocasiones del canal presencial respaldan el crecimiento del valor.
¿Qué tipo de producto de cerveza tiene la mayor participación en India?
La lager es el tipo de producto más grande, con una participación del 42,23% en 2026, respaldada por la familiaridad del mercado masivo, la amplia distribución minorista y la infraestructura establecida de cadena de frío.
¿Qué categoría de cerveza crece más rápido en India?
Se espera que la cerveza premium crezca a una CAGR del 7,68% hasta 2032 porque los consumidores están adquiriendo productos de mayor valor en las áreas urbanas y las empresas están ampliando sus carteras premium y la cobertura de refrigeración.
¿Por qué las latas están ganando uso en India?
Se prevé que las latas crezcan a una CAGR del 7,43% porque se adaptan a ocasiones portátiles, de eventos y de comercio minorista moderno, aunque los costos del aluminio pueden afectar los precios y los márgenes.