
Größe und Marktanteil des indischen Biermarkts
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße im Basisjahr (2026) | 7.14 Milliarden US-Dollar |
| Historischer Datenzeitraum | 2022 - 2025 |
| Marktgröße (2027) | 7.59 Milliarden US-Dollar |
| Marktgröße (2032) | 10.38 Milliarden US-Dollar |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des indischen Biermarkts von Mordor Intelligence
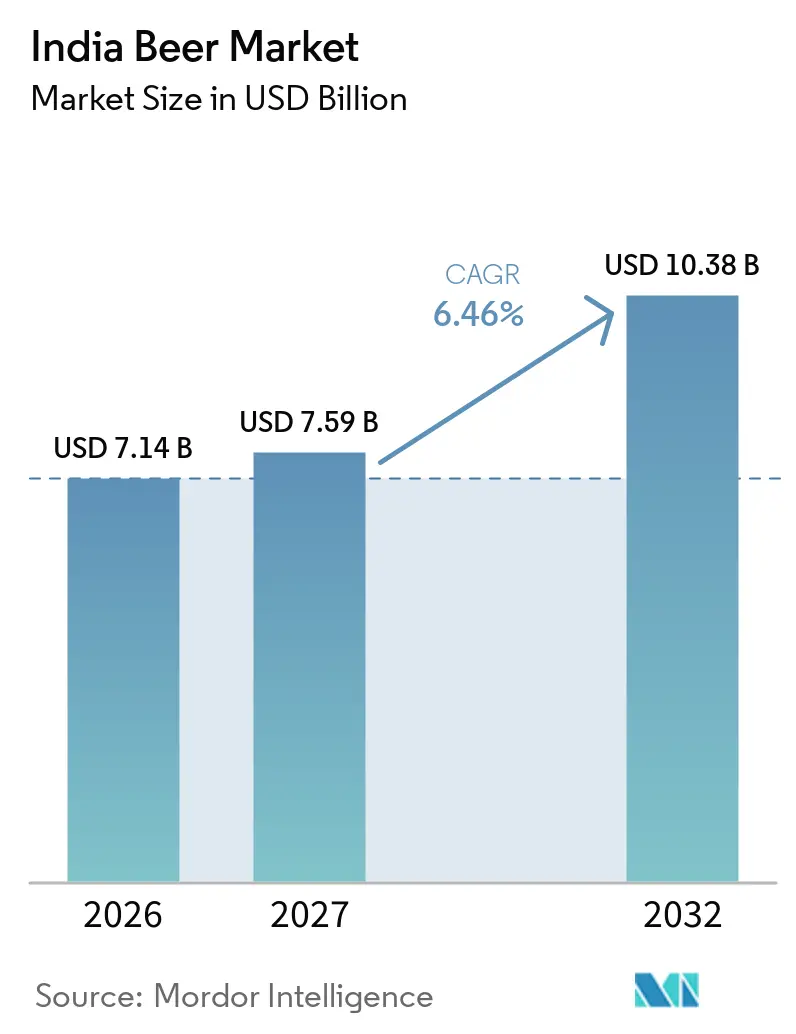
Die Größe des indischen Biermarkts wurde im Jahr 2026 auf 7,14 Milliarden USD geschätzt und soll von 7,59 Milliarden USD im Jahr 2027 auf 10,38 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,46 % während des Prognosezeitraums (2027–2032). Der indische Biermarkt vertieft sich, da urbane Verbraucher zunehmend Premiumangebote, aromatisierte Bierstile, Optionen mit moderiertem Alkoholgehalt und Marken wählen, die zu gesellschaftlichen Speiseanlässen passen, während Standardbier weiterhin eine große preisbewusste Verbraucherbasis bedient. Staatliche Politikänderungen können Einzelhandelspreise, Produktmix, Brauereiinvestitionen und die relative Attraktivität von Bier gegenüber Spirituosen schneller verändern als Veränderungen der zugrunde liegenden Nachfrage, was lokale regulatorische Bedingungen zu einem zentralen Element der kommerziellen Planung macht. Investitionen in lokale Produktion, Kühlgeräte, Abfüllkapazitäten und lizenzierte Einzelhandelsverfügbarkeit machen Premiummarken in Metropolen und größeren Städten der zweiten Ebene sichtbarer, während regionale Kapazitätserweiterungen auch die Zuverlässigkeit der Produktversorgung verbessern. Der indische Biermarkt profitiert auch von Restaurants, Bars und Unterhaltungsveranstaltungsorten, wo höherpreisige Produkte Produkterprobungen fördern, die Relevanz von Speisebegleitungen steigern und Wiederholungskäufe bei jüngeren Verbrauchern anregen können, bevor dieselben Marken eine breitere Off-Trade-Distribution erreichen. Hohe Verbrauchsteuern, unterschiedliche staatliche Vorschriften, Inflation bei Zutaten und Verpackungskosten bleiben wesentliche Einschränkungen für Erschwinglichkeit, konsistente Preisgestaltung, Brauereierträge und die Fähigkeit kleinerer Produzenten, mit Unternehmen nationaler Größenordnung zu konkurrieren.
Wichtigste Erkenntnisse des Berichts
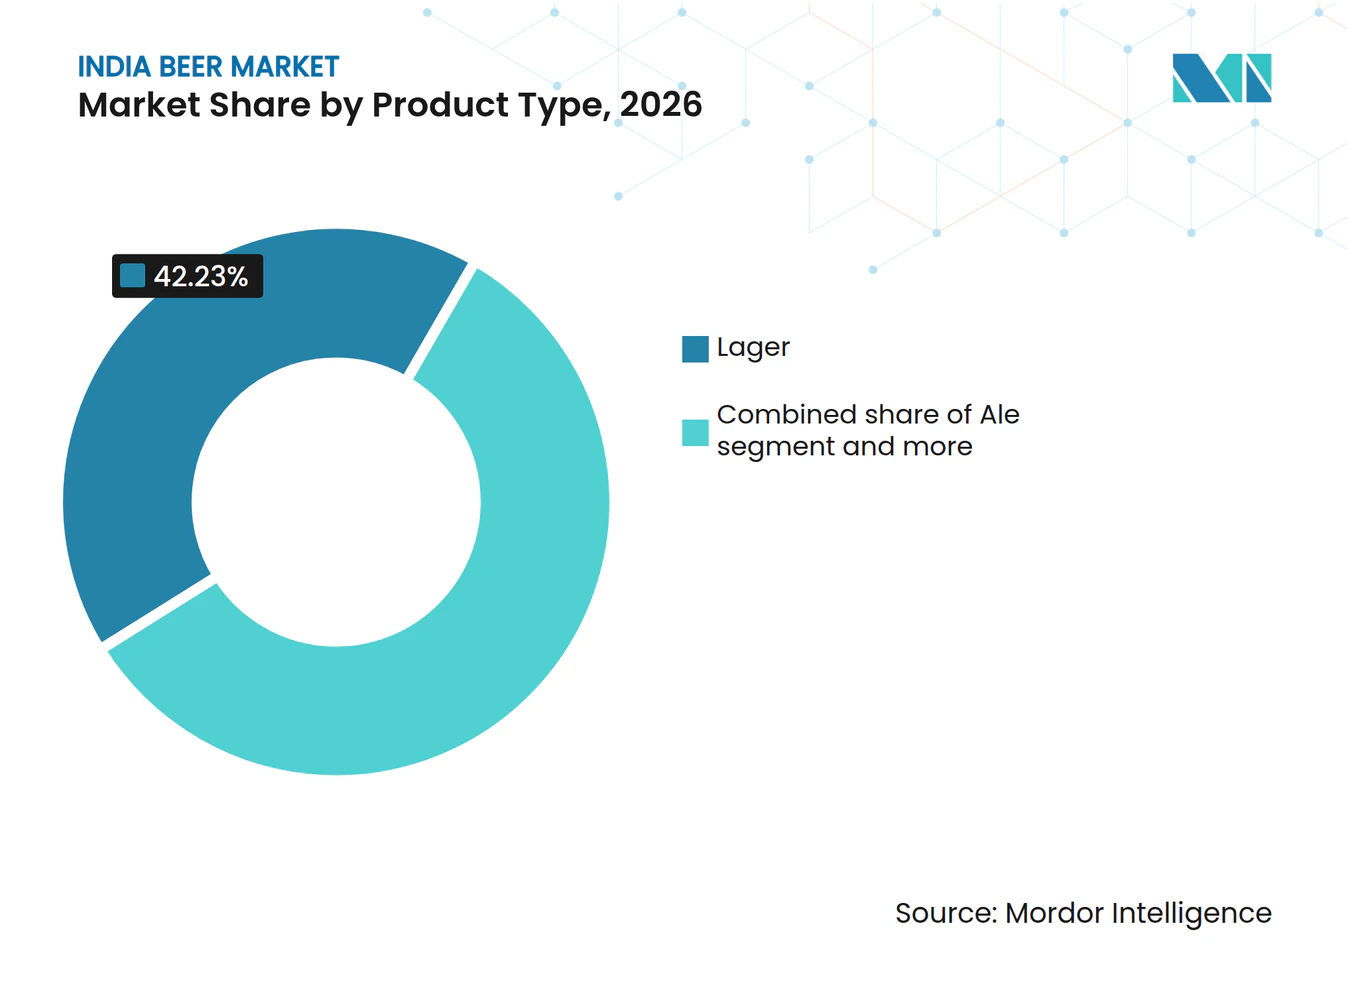
- Nach Produkttyp hielt Lager im Jahr 2026 einen Anteil von 42,23 % am indischen Biermarkt, während alkoholarmes/alkoholfreies Bier bis 2032 voraussichtlich mit einer CAGR von 7,32 % wachsen wird.
- Nach Kategorie repräsentierte Standardbier im Jahr 2026 einen Anteil von 67,28 % am indischen Biermarkt, während Premiumbier bis 2032 voraussichtlich mit einer CAGR von 7,68 % expandieren wird.
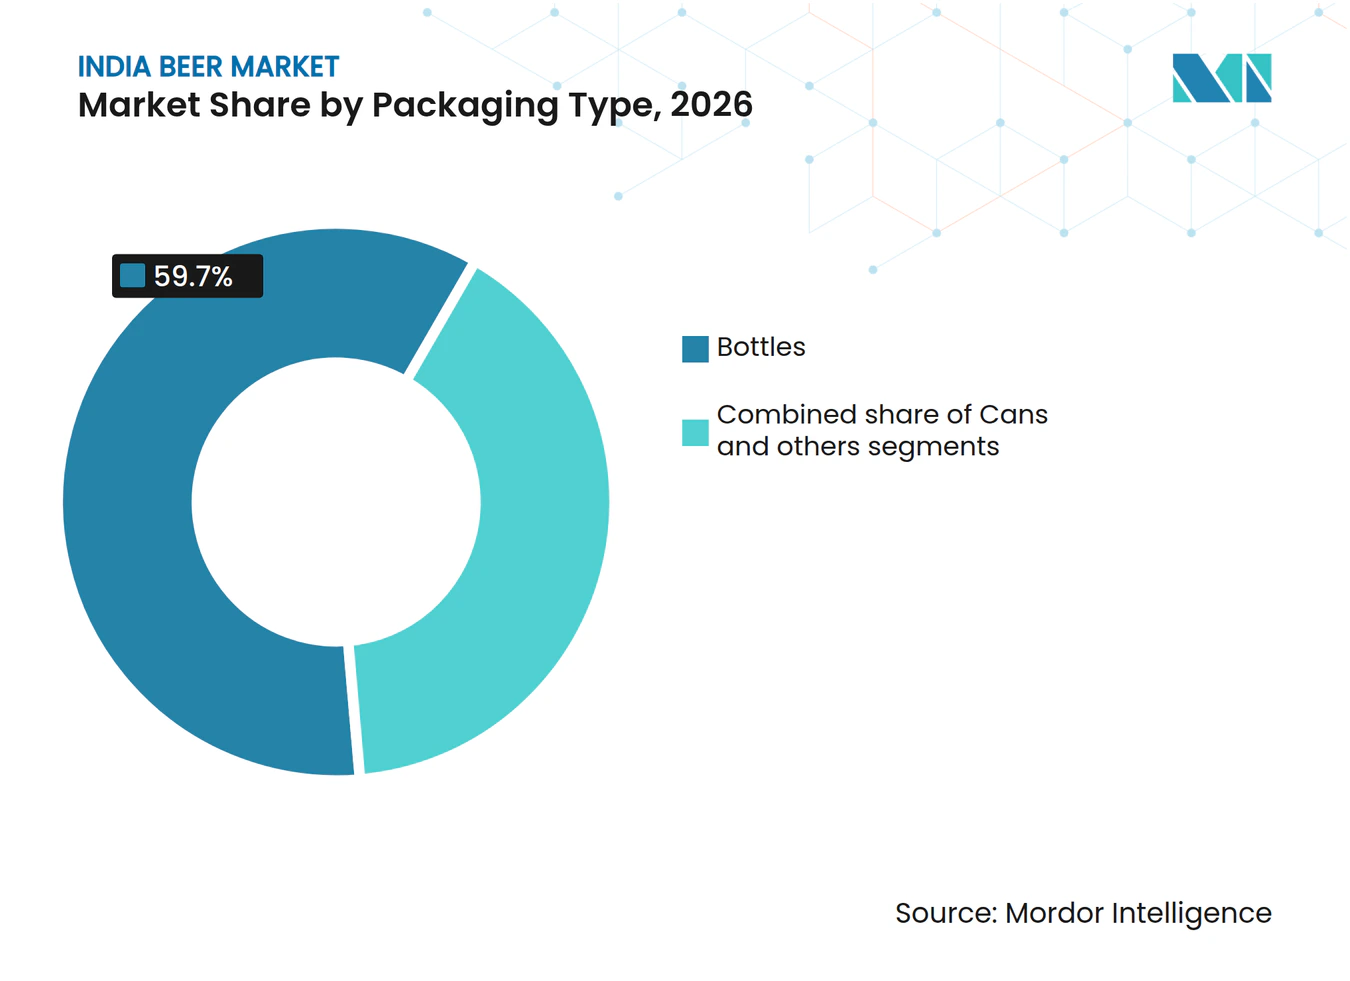
- Nach Verpackungstyp entfielen im Jahr 2026 59,65 % des indischen Biermarkts auf Flaschen, während Dosen bis 2032 voraussichtlich mit einer CAGR von 7,43 % wachsen werden.
- Nach Vertriebskanal hielten Off-Trade-Kanäle im Jahr 2026 einen Anteil von 64,87 % am indischen Biermarkt, während On-Trade-Kanäle bis 2032 voraussichtlich mit einer CAGR von 7,79 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse im indischen Biermarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Premium- und Super-Premium-Bier in städtischen Märkten | +1.1% | National, konzentriert in Maharashtra, Karnataka, Delhi NCR und Telangana | Mittelfristig (2–4 Jahre) |
| Steigende verfügbare Einkommen und Bereitschaft der Verbraucher zum Aufstieg in höhere Preissegmente | +0.9% | National, am stärksten in Städten der ersten Ebene und schnell wachsenden Städten der zweiten Ebene | Langfristig (≥ 4 Jahre) |
| Wachstum bei Gastronomie-, Gastgewerbe- und Unterhaltungsanlässen | +0.8% | National, verankert im städtischen Süd- und Westindien | Mittelfristig (2–4 Jahre) |
| Zunehmende Verfügbarkeit internationaler Premiumbiermarken | +0.7% | Nordindien, Westindien und Südindien als Einstiegsmetropolen | Mittelfristig (2–4 Jahre) |
| Wachsende Produktinnovation bei Weizenbier, IPA und aromatisiertem Bier | +0.5% | Große Metropolen mit Expansion in Städte der zweiten Ebene in Süd- und Westindien | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Nutzung praktischer Dosenbierformate | +0.5% | National, mit frühen Gewinnen in Maharashtra, Karnataka und Delhi NCR | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Premium- und Super-Premium-Bier in städtischen Märkten
Premiumbier entwickelt sich von einer engen städtischen Nische zu einem größeren Wertpool im indischen Biermarkt, insbesondere dort, wo lizenzierte Einzelhandels- und Gastgewerbeinfrastrukturen etabliert sind. United Breweries hat erklärt, dass ein jährliches Wachstum des Premiumportfolios von 20–25 % über die nächsten 3–5 Jahre erwartet wird, was kontinuierliche Investitionen in Produktsortiment, Einzelhandelsausführung und Markensichtbarkeit unterstützt[1]. Carlsberg berichtete, dass Premiumbier im ersten Halbjahr 2025 einen Anteil von 43 % am Volumen-Mix in Maharashtra ausmachte, was auf eine stärkere Akzeptanz höherpreisiger Produkte in diesem Bundesstaat hindeutet. Dies gibt Brauereien Anlass, Bundesstaaten zu priorisieren, in denen die Verfügbarkeit von Kühlgeräten, lizenzierten Verkaufsstellen, Unterhaltungsveranstaltungsorten und Verbraucherausgaben ein Premiumangebot unterstützen. Premiumverkäufe geben Unternehmen auch mehr Spielraum, in bessere Verpackungen, Verkaufsstellenpräsentation und lokal produzierte internationale Marken zu investieren. Der indische Biermarkt hängt nicht nur von einem höheren Bierkonsum ab, sondern auch von mehr Anlässen, bei denen Verbraucher einen besseren Produktmix akzeptieren.
Steigende verfügbare Einkommen und Bereitschaft der Verbraucher zum Aufstieg in höhere Preissegmente
Steigende Einkommen unterstützen den Aufstieg in höhere Preissegmente, wenn Premiumbier sichtbar, kalt serviert und über vertrauenswürdige lizenzierte Verkaufsstellen erhältlich ist. SOM Distilleries berichtete von einer stärkeren Premiumakzeptanz in Städten der zweiten Ebene und verknüpfte dies mit Premium-Walk-in-Stores und On-Premise-Verkaufsstellen, was darauf hindeutet, dass die Einzelhandelsqualität die Nachfrage ebenso stark beeinflusst wie das Einkommen allein. United Breweries erweiterte sein Premium-Kühlernetzwerk bis zum zweiten Quartal des Geschäftsjahres 2026 auf 37.000 Geschäfte, gegenüber zuvor 15.000. Eine breitere Kühlabdeckung macht eine Premiumwahl praktischer, da das Produkt am Kaufort konsumbereit ist. Es ermöglicht Brauereien auch, den Absatz in bestehenden städtischen Zentren zu vertiefen, anstatt sich ausschließlich auf die Expansion in neue Bundesstaaten zu verlassen. Da sich die Präferenzen in Städten der zweiten Ebene in Richtung der Konsummuster der ersten Ebene verschieben, erhält der indische Biermarkt Zugang zu potenziellen Premiumkäufern, ohne in unerschlossene ländliche Gebiete expandieren zu müssen.
Wachstum bei Gastronomie-, Gastgewerbe- und Unterhaltungsanlässen
Restaurant-, Bar- und Veranstaltungsumgebungen bieten Marken eine Plattform, auf der Verbraucher Produkte mit Speisen und in sozialen Gruppen ausprobieren können. Der Restaurantverband Indiens identifizierte Familien- und Kollegentreffen als Hauptgrund für das Auswärtsessen und unterstützt damit den Bierkonsum in gemeinsamen Umgebungen. Craft-Brauereien und Hotelpartnerschaften können Weizenbiere, Ales und andere Bierstile in einem Umfeld einführen, in dem das Personal das Produkt und die Speisebegleitung erklären kann. Diese Anlässe können Verbrauchern helfen, vom vertrauten Mainstream-Lager zu einem breiteren Spektrum an Formaten und Preispunkten zu wechseln. On-Trade-Standorte bieten Markeninhabern auch eine sichtbarere Möglichkeit, Premiummerkmale zu etablieren, bevor Verbraucher dasselbe Produkt im Einzelhandel wählen. Der indische Biermarkt profitiert, wenn das Wachstum im Gastgewerbe wiederkehrende Anlässe schafft und nicht nur gelegentliche Produkterprobungen.
Zunehmende Verfügbarkeit internationaler Premierbiermarken
Internationale Marken werden zugänglicher, da Brauereien die Produktion lokalisieren und den Vertrieb rund um indische Nachfragezentren aufbauen. Lokale Versorgung kann Preis- und Verfügbarkeitsbeschränkungen im Zusammenhang mit importierten Produkten reduzieren und dabei erkennbare globale Markennamen beibehalten. Carlsbergs Indien-Präsentation beschrieb einen Anstieg seines Premiummarktanteils von 21 % im Jahr 2019 auf 25 % im ersten Halbjahr 2025[2]. Dieser Ansatz ermöglicht es Unternehmen, Dosen-, Flaschen- und Fassformate in Geschäften, Restaurants und Bars im selben Bundesstaat zu koordinieren. Er unterstützt auch eine konsistentere Produktversorgung, wenn sich importierte Lagerbestände oder internationale Frachtbedingungen ändern. Eine größere Verfügbarkeit stärkt den indischen Biermarkt, wenn Produktqualität, Kühlkettenabdeckung und staatliche Genehmigungen mit Markteinführungen Schritt halten.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe staatliche Verbrauchsteuern und unverhältnismäßige Besteuerung von Bier | -1.5% | National, am akutesten in Maharashtra, Rajasthan und den östlichen Bundesstaaten | Langfristig (≥ 4 Jahre) |
| Fragmentierte bundesstaatliche Alkoholvorschriften und Lizenzierungsanforderungen | -1.1% | National, mit hoher Komplexität in Uttar Pradesh, Karnataka und Andhra Pradesh | Mittelfristig (2–4 Jahre) |
| Einschränkungen bei Alkoholwerbung, Markenförderung und Marketing | -0.8% | National, mit Einschränkungen beim digitalen und Rundfunk-Markenaufbau | Mittelfristig (2–4 Jahre) |
| Volatilität bei Gerste, Malz, Hopfen und anderen Brauereizutatenkosten | -0.7% | National, mit Exposition gegenüber importiertem Hopfen und Aluminium | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe staatliche Verbrauchsteuern und unverhältnismäßige Besteuerung von Bier
Der strukturelle Steuernachteil von Bier gegenüber Spirituosen ist der hartnäckigste Nachfrageunterdrücker des Marktes. Die Verbrauchsteuern auf Bier reichen von 65 % ad valorem in Westbengalen bis zu 235 % der Herstellungskosten für starkes Bier in Maharashtra gemäß den staatlichen Zeitplänen von 2026, laut von GST Munshi im Jahr 2026 zusammengestellten staatlichen Bekanntmachungen, wobei Rajasthan 200 % des Ex-Brauereipreises auf starkes Bier erhebt. Der Brauereiverband Indiens hat wiederholt darauf hingewiesen, dass Alkohol in Bier zu einem höheren effektiven Stückpreis besteuert wird als in Spirituosen, eine strukturelle Ungleichheit, die die Preiswettbewerbsfähigkeit von Bier gegenüber Hartalkohol im Massenmarktsegment einschränkt. Indiens verfassungsrechtlicher Rahmen, der alkoholische Getränke gemäß Artikel 366(12A) außerhalb der GST stellt, gibt jedem der 28 indischen Bundesstaaten volle Autonomie, eigene Verbrauchsteuerstrukturen festzulegen, was 36 separate Compliance-Umgebungen schafft, die unter den Verbraucherkategorien einzigartig sind. Karnatakas AIB-Steuerreform vom Mai 2026 ist ein glaubwürdiger Machbarkeitsnachweis, dass eine Rationalisierung erreichbar ist, aber die Replikation erfordert nachhaltigen politischen Willen in Bundesstaaten, in denen die Alkoholverbrauchsteuer zu den drei wichtigsten Einnahmequellen gehört.
Volatilität bei Gerste, Malz, Hopfen und anderen Brauereizutatenkosten
Die Inflation bei Brauereizutatenkosten ist ein differenziertes Risiko, das mittelgroße Produzenten nicht so effektiv absorbieren können wie große multinationale Unternehmen. Rohstoffe machen etwa 50–60 % der gesamten Betriebsausgaben einer indischen Brauerei aus, wobei Gerste der preisempfindlichste Input ist. Indien baut kommerziell praktisch keinen Hopfen an, was alle Hopfenbeschaffung importabhängig und vollständig den globalen Fracht- und Währungsbewegungen ausgesetzt macht. UBLs Investorengespräch für Q2 GJ2026 verwies auf höhere Gersten- und Aluminiumpreise als Einschränkung der Bruttomargenerhöhung, selbst als die Premiumisierung den Nettoumsatz pro Kiste verbesserte. Ein globaler Aluminiumpreisanstieg von etwa 47–50 % im Jahresvergleich auf rund 3.600 USD pro Tonne im Jahr 2025 schuf ein potenzielles Versorgungsunterbrechungsrisiko von INR 11.500 Crore für Indiens Bier- und Getränkesektor, das besonders akut für das schnell wachsende Dosenformat ist, wo Skaleneffekte bei der Absicherung multinationalen Unternehmen einen strukturellen Kostenvorteil gegenüber Craft- und unabhängigen Brauereien verschaffen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Lager führt beim Volumen, während alkoholarmes/alkoholfreies Bier die Verbraucherbasis erweitert
Lager hielt im Jahr 2026 einen Anteil von 42,23 % am indischen Biermarkt und ist damit der größte Produkttyp. Seine Führungsposition spiegelt etablierte Massenmarktmarken, breite Kühlkettenabdeckung und Vertrautheit bei Verbrauchern wider, die eine unkomplizierte Bierwahl bevorzugen. Starkes Lager über 5 % Alkoholgehalt repräsentierte laut Carlsbergs Indien-Präsentation nahezu 80 % des gesamten Biervolumens. Das Segment bildet die Volumenbasis für die Brauereiauslastung, den lizenzierten Einzelhandelsvertrieb und Markenerweiterungen, während Ales, Weizenbiere und Spezialprodukte durch Craft- und gastronomieorientierte Veranstaltungsorte Auswahl hinzufügen. Lagers breite Akzeptanz beruht daher auf Verbrauchergewohnheiten, zugänglicher Preisgestaltung und einem für hochvolumige Mainstream-Verkäufe ausgelegten Versorgungssystem.
Alkoholarmes/alkoholfreies Bier soll zwischen 2027 und 2032 mit einer CAGR von 7,32 % wachsen, der schnellsten Rate unter den Produkttypen. Mäßigung erweitert das potenzielle Publikum, indem es regelmäßigen Biertrinkern bei ausgewählten Anlässen und Verbrauchern dient, die ein alkoholisches Getränk ohne eine Vollaustärke-Option suchen. Lokale Einführungen alkoholfreier Varianten zeigen, dass etablierte Brauereien eine glaubwürdige Rolle für die Kategorie bei städtischen Konsumgelegenheiten sehen. Craft-Betreiber treten ebenfalls mit alkoholarmen Weizenbierformaten in die Kategorie ein und erweitern die Auswahl für Verbraucher, die Mäßigung suchen. Produktklassifizierung, Kennzeichnungsanforderungen und staatliche Vorschriften werden das Tempo bestimmen, mit dem dieses Segment mehr Standorte erreicht.



Nach Kategorie: Standardbier behält seine Reichweite, während Premiumbier Wert aufbaut
Standardbier machte im Jahr 2026 67,28 % der Größe des indischen Biermarkts aus. Das Segment bleibt wichtig, da eine große Verbraucherbasis preissensibel ist und über traditionelle lizenzierte Geschäfte kauft. United Breweries erklärte, dass die Wirtschafts- und Mainstream-Kategorien mit niedrigen einstelligen Raten wachsen sollten, während sie für eine breitere Kategorieteilnahme unerlässlich bleiben. Standardmarken unterstützen verschiedene Preispunkte innerhalb jedes Bundesstaates und profitieren von starken Lagerpräferenzen und etablierten Mehrwegglasflaschen-Systemen. Das Segment bleibt der Volumenanker und ermöglicht es Brauereien, Verbraucher jenseits wohlhabender Stadtteile und führender On-Premise-Standorte zu bedienen.
Premiumbier soll bis 2032 mit einer CAGR von 7,68 % expandieren, der höchsten Rate nach Kategorie. Es wird von jüngeren städtischen Verbrauchern, mehr Premium-lizenzierten Geschäften und einer breiteren Verfügbarkeit globaler und lokal produzierter Marken unterstützt. Carlsberg hat seine Marke Carlsberg als Premiumwahl positioniert und gleichzeitig die Attraktivität von Tuborg bei jüngeren Verbrauchern aufrechterhalten. Premiumisierung unterstützt Investitionen in visuelles Merchandising, Kühlgeräte und differenzierte Verpackungen, die das Kauferlebnis verbessern können. Der indische Biermarkt kann durch diese Kategorie an Wert gewinnen, auch wenn das Mainstream-Volumenwachstum bescheidener bleibt.
Nach Verpackungstyp: Flaschen bleiben das Hauptformat, während Dosen an Relevanz gewinnen
Flaschen hielten im Jahr 2026 einen Anteil von 59,65 % am indischen Biermarkt. Die Mehrwegglasinfrastruktur verschafft Flaschen einen Kosten- und Vertriebsvorteil, insbesondere für Mainstream-Marken, die über lokale Einzelhandelskanäle vertrieben werden. Das Format unterstützt mehrere Packungsgrößen, entspricht den Verbrauchererwartungen für bestimmte Bierstile und ist tief in Brauerei- und Händlerbetriebe integriert. Fass- und Zapfformate sind in Premium-Bars, Restaurants und Mikrobrauereien nach wie vor wichtig, da frischer Service höhere Margen erzielen kann. Flaschen bleiben zentral für den indischen Biermarkt, da sie etablierte Logistik mit breiter Verbraucherakzeptanz verbinden.
Dosen sollen bis 2032 mit einer CAGR von 7,43 % wachsen, der schnellsten Rate unter den Verpackungstypen. Ihre Tragbarkeit und schnelle Kühlung machen sie für Outdoor-, Reise-, Veranstaltungs- und moderne Einzelhandelsanlässe geeignet. Carlsberg India eröffnete im Januar 2026 eine Linie mit 22.000 Dosen pro Stunde in seiner Brauerei in Mysuru nach einer Investition von INR 100 Crore in die Anlage. Dosen bieten eine klare Plattform für Premium-Branding und kleinere probierorientierte Verpackungen, aber höhere Aluminiumkosten können ihren Preisvorteil einschränken. Eine stabile Verpackungsversorgung und sorgfältige Preisgestaltung werden wichtig sein, wenn die Dosennutzung weiter steigt.

Nach Vertriebskanal: Off-Trade behält das Volumen, während On-Trade den Premiumtest unterstützt
Off-Trade-Kanäle machten im Jahr 2026 64,87 % der Größe des indischen Biermarkts aus. Staatlich lizenzierte Spezial- und Spirituosengeschäfte bleiben das wichtigste legale Einzelhandelsformat für verpacktes Bier in den meisten Bundesstaaten. Ihre Reichweite und die Fähigkeit, Mainstream- und Premiumprodukte zu lagern, machen sie zum wichtigsten Kanal für regelmäßige Einkäufe. United Breweries' 37.000 In-Store-Kühler unterstützen diesen Kanal, indem sie die Wahrscheinlichkeit erhöhen, dass Bier kalt ist, wenn Verbraucher kaufbereit sind. Off-Trade-Geschäfte werden das Volumenfundament des indischen Biermarkts bleiben, auch wenn gesellschaftliche Veranstaltungsorte wichtiger werden.
On-Trade-Kanäle sollen bis 2032 mit einer CAGR von 7,79 % wachsen, der höchsten Rate unter den Vertriebskanälen. Bars, Restaurants, Hotels und Brauerei-Taprooms ermöglichen es Verbrauchern, Premium-, Craft- und alkoholarme/alkoholfreie Produkte in einem gesellschaftlichen Umfeld zu probieren. Der Restaurantverband Indiens hat das Essen mit Familie oder Kollegen als Hauptgrund für das Auswärtsessen identifiziert, mit einer Präferenz für Getränke, die zu gemeinsamen Anlässen passen. On-Trade-Platzierung unterstützt Speisebegleitungen, Personalempfehlungen und einen höherwertigen Test, den ein Einzelhandelsregal nicht leicht bieten kann. Diese Veranstaltungsorte geben Marken eine Möglichkeit, erlebnisorientierten Konsum in langfristige Präferenz umzuwandeln.
Geografische Analyse
Südindien hatte im Jahr 2026 einen bedeutenden Anteil am nationalen Biervolumen und bleibt die größte regionale Basis des indischen Biermarkts. Karnataka, Telangana und Andhra Pradesh stützen diese Position durch große städtische Bevölkerungen, etablierten Konsum sowie entwickelte Brauerei- und Verkaufsstellennetzwerke. Carlsbergs neue Dosenlinie in Mysuru fügt 22.000 Dosen pro Stunde Kapazität hinzu und demonstriert Karnatakas Wert als Produktionsstandort. Karnatakas Alkohol-in-Getränke-Steuerreform von 2026 zeigt, wie staatliche Politik Produktauswahl und Preisgestaltung beeinflussen kann, während Lizenzierungs- und Einzelhandelsbedingungen weiterhin lokale Betriebsansätze erfordern. Die Region bietet eine etablierte Basis für Standard- und Premiumbier sowie ein Testfeld für Dosen, Weizenbiere und alkoholarme Produkte.
Nordindien und Westindien sind die am schnellsten wachsenden regionalen Nachfragezentren für den indischen Biermarkt. Maharashtra ist eine wichtige Premiumchance, da Carlsberg berichtete, dass Premiumbier im ersten Halbjahr 2025 einen Anteil von 43 % am staatlichen Volumen-Mix ausmachte. AB InBev unterzeichnete im Januar 2025 ein Memorandum of Understanding mit der Regierung von Uttar Pradesh, um INR 1.000 Crore in eine neue Produktionsanlage zu investieren. Uttar Pradesh bot Kapitalsubventionen von bis zu 42 % und 100 % SGST-Rückerstattungen im Rahmen seiner Investitionspolitik an[3]. SOM Distilleries nahm im Geschäftsjahr 2026–27 die kommerzielle Produktion in seiner Anlage in Farrukhabad auf und fügte 10 Millionen Kisten jährliche Kapazität hinzu, die Lieferdistanzen verkürzen und eine breitere Verfügbarkeit unterstützen kann.
Ostindien bleibt im Verhältnis zu seiner Bevölkerung ein kleinerer Beitragender zum indischen Biermarkt, wobei niedrigere Einkommen und eine weniger entwickelte Premium-Gastgewerbebasis die Nachfrage beeinflussen. Carlsberg unterzeichnete ein Memorandum of Understanding über INR 1.250 Crore, das INR 400 Crore für eine Brownfield-Erweiterung in Hoogly, Westbengalen, umfasst. SOM Distilleries erweiterte die jährliche Kapazität seiner Brauerei in Odisha im Geschäftsjahr 2025–26 von 60 Lakh auf 90 Lakh Kisten. Unternehmen, die Produkte, Verpackungen und Vertrieb auf jeden Bundesstaat zuschneiden, können von der geringeren Durchdringung der Region und dem Bedarf an zugänglichen Preispunkten profitieren.
Wettbewerbslandschaft
Marktkonzentration
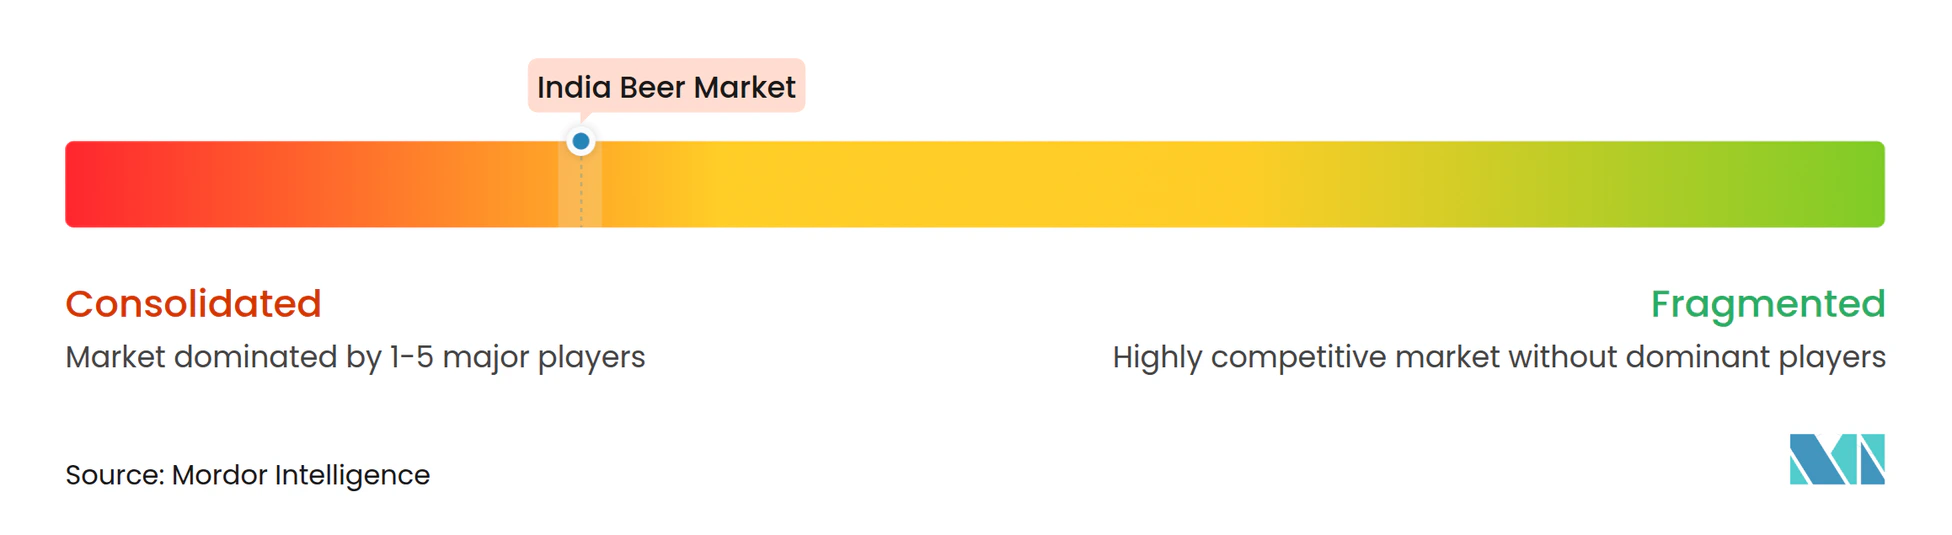
Der indische Biermarkt konzentriert sich auf United Breweries, AB InBev und Carlsberg, die gemeinsam den Großteil des Marktvolumens kontrollieren. Staatliche Lizenzierung, Brauereiinvestitionen, Kühlinfrastruktur und Compliance-Fähigkeiten verstärken den Vorteil dieser etablierten Unternehmen. United Breweries hat sein Kühlernetzwerk auf 37.000 Geschäfte ausgebaut und unterstützt damit die Mainstream- und Premiumverfügbarkeit im Einzelhandel. Carlsberg konkurriert durch Tuborg, Carlsberg und Premiumangebote, während AB InBev globale Marken und geplante Produktionskapazitäten in Uttar Pradesh nutzt. Portfoliomix, staatlicher Zugang, Kühlung und die Fähigkeit, lokale Fertigung zu finanzieren, sind nun zentrale Wettbewerbsfaktoren.
Carlsberg India eröffnete im Januar 2026 eine Linie mit 22.000 Dosen pro Stunde in Mysuru mit einer Investition von INR 100 Crore. Die Linie war Teil einer umfassenderen Investitionsverpflichtung von INR 350 Crore für die Anlage. Im September 2025 kündigte das Unternehmen einen Kapazitätsplan über INR 1.250 Crore an, der Maharashtra, Westbengalen und Karnataka abdeckt. AB InBevs Memorandum of Understanding für Uttar Pradesh ist ein weiteres Beispiel für Brauereien, die Kapazitäten und politische Unterstützung in Bundesstaaten mit hohem Potenzial sichern. Diese Investitionen verbessern die Versorgungszuverlässigkeit und Frachtökonomie, erhöhen aber die Kapitalschwelle für kleinere Brauereien.
Kleinere Unternehmen konkurrieren durch lokale Relevanz, unverwechselbare Bierstile und On-Premise-Erlebnisse statt durch nationale Vertriebsgröße. Craft-Marken wie Ironhill India können alkoholfreie und Spezialeinführungen nutzen, um Verbraucher anzuziehen, die Vielfalt bei Bierstilen und Alkoholstärken suchen. Ihre begrenzte Beschaffungsgröße, eingeschränkter staatlicher Zugang und Exposition gegenüber Kostenänderungen bleiben erhebliche Einschränkungen. Der indische Biermarkt bietet Raum für differenzierte lokale Marken, aber nationale Größenordnung erfordert eine disziplinierte Expansion über Bundesstaatsgrenzen hinweg und kontinuierliche Investitionen in Compliance und Vertrieb.
Marktführer der indischen Bierindustrie
-
Heineken NV
-
Carlsberg A/S
-
Anheuser-Busch InBev NV
-
Som Distilleries & Breweries Ltd
-
Inbrew Beverages Pvt Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- September 2026: AB InBev nahm im August 2026 seine Brauerei in Rajasthan nach sieben Jahren Stillstand aufgrund ungünstiger Besteuerungs- und Verpackungspolitik wieder in Betrieb und investierte dabei rund 20 Millionen USD an neuen Mitteln.
- Januar 2026: Carlsberg India nahm eine Linie mit 22.000 Dosen pro Stunde in seiner Mysuru-Brauerei im Nanjangud-Taluk, Karnataka, in Betrieb, unterstützt durch eine Investition von INR 100 Crore, als Teil einer umfassenderen Anlagenerweiterung von INR 350 Crore, die bei Invest Karnataka 2025 zugesagt wurde.
- Januar 2025: Carlsberg führte Kronenbourg 1664 Blanc, ein französisches Weizenbier, im Jahr 2025 auf dem Markt in Karnataka ein und zielte dabei auf das Super-Premium-On-Trade-Segment ab, aufbauend auf dem Markenwert seiner Marken Tuborg und Carlsberg in dem Bundesstaat.
Berichtsumfang des indischen Biermarkts
Bier ist ein alkoholisches Getränk, das typischerweise durch Fermentierung von gemälztem Getreide, Hopfen, Hefe und Wasser hergestellt wird und in einer Reihe von Stilen, Alkoholstärken und Preiskategorien erhältlich ist. Der indische Biermarkt ist nach Produkttyp, Kategorie, Verpackungstyp und Vertriebskanal segmentiert. Nach Produkttyp umfasst der Markt Ale, Lager, Alkoholfreies oder Alkoholarmes Bier und Sonstige Biertypen. Nach Kategorie ist der Markt in Standard und Premium segmentiert. Nach Verpackungstyp ist der Markt in Flaschen, Dosen und Sonstige kategorisiert. Nach Vertriebskanal ist der Markt in On-Trade und Off-Trade unterteilt, wobei Off-Trade weiter in Spezial-/Spirituosengeschäfte und Sonstige Off-Trade-Kanäle segmentiert ist. Die Marktgröße wurde in Wertangaben in USD und Volumenangaben in Litern für alle oben genannten Segmente ermittelt.
| Ale |
| Lager |
| Alkoholarmes/Alkoholfreies Bier |
| Sonstige Biertypen |
| Standard |
| Premium |
| Flaschen |
| Dosen |
| Sonstige |
| On-Trade | |
| Off-Trade | Spezial-/Spirituosengeschäfte |
| Sonstige Off-Trade-Kanäle |
| Nach Produkttyp | Ale | |
| Lager | ||
| Alkoholarmes/Alkoholfreies Bier | ||
| Sonstige Biertypen | ||
| Nach Kategorie | Standard | |
| Premium | ||
| Nach Verpackungstyp | Flaschen | |
| Dosen | ||
| Sonstige | ||
| Nach Vertriebskanal | On-Trade | |
| Off-Trade | Spezial-/Spirituosengeschäfte | |
| Sonstige Off-Trade-Kanäle | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der indische Biermarkt bis 2032 erreichen?
Der indische Biermarkt soll bis 2032 einen Wert von 10,38 Milliarden USD erreichen und von 2027 an mit einer CAGR von 6,46 % wachsen, da Premiumisierung, breitere Verfügbarkeit und On-Trade-Anlässe das Wertwachstum unterstützen.
Welcher Bierprodukttyp hat den größten Marktanteil in Indien?
Lager ist der größte Produkttyp mit einem Anteil von 42,23 % im Jahr 2026, unterstützt durch Massenmarktvertrautheit, breiten Einzelhandelsvertrieb und etablierte Kühlketteninfrastruktur.
Welche Bierkategorie wächst in Indien am schnellsten?
Premiumbier soll bis 2032 mit einer CAGR von 7,68 % wachsen, da Verbraucher in städtischen Gebieten in höhere Preissegmente aufsteigen und Unternehmen Premiumportfolios und Kühlabdeckung ausbauen.
Warum gewinnen Dosen in Indien an Bedeutung?
Dosen sollen mit einer CAGR von 7,43 % wachsen, da sie sich für tragbare, Veranstaltungs- und moderne Einzelhandelsanlässe eignen, obwohl Aluminiumkosten die Preisgestaltung und Margen beeinflussen können.