
Taille et Part du Marché de la Bière en Inde
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du marché de l'année de base (2026) | 7.14 Milliards de dollars |
| Période de Données Historiques | 2022 - 2025 |
| Taille du Marché (2027) | 7.59 Milliards de dollars |
| Taille du Marché (2032) | 10.38 Milliards de dollars |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Bière en Inde par Mordor Intelligence
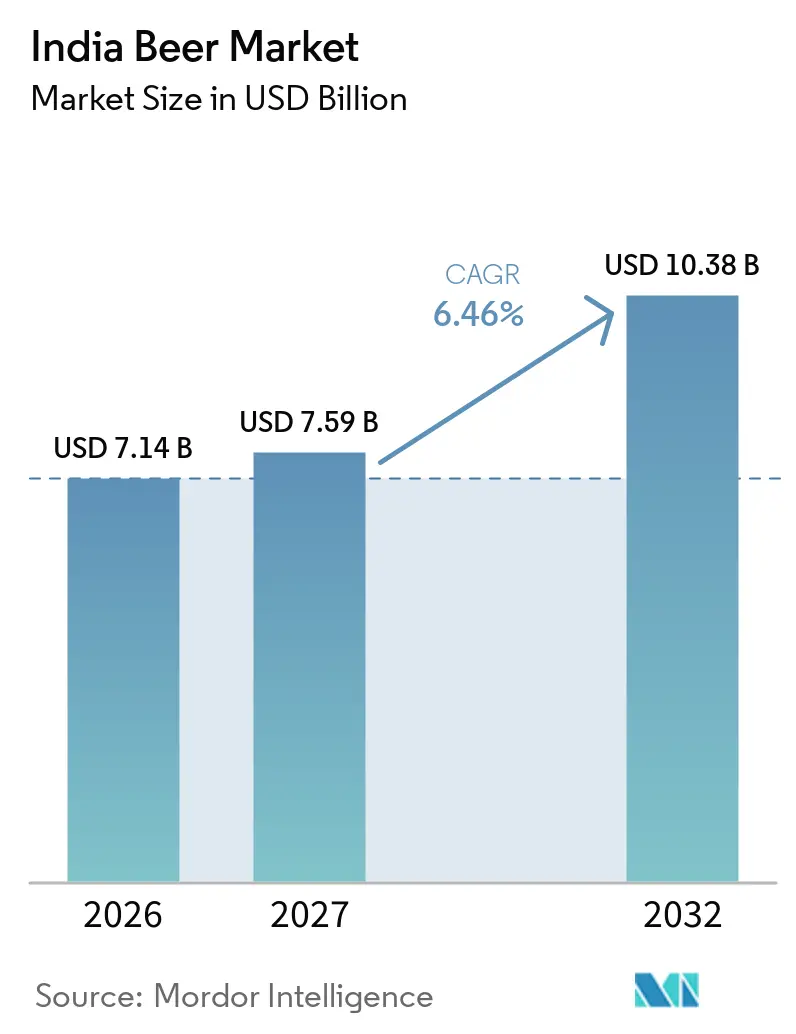
La taille du marché indien de la bière était évaluée à 7,14 milliards USD en 2026 et devrait croître de 7,59 milliards USD en 2027 pour atteindre 10,38 milliards USD d'ici 2032, à un CAGR de 6,46 % durant la période de prévision (2027-2032). Le marché indien de la bière se consolide à mesure que les consommateurs urbains optent de plus en plus pour des offres premium, des styles aromatisés, des options à teneur en alcool modérée et des marques adaptées aux occasions de restauration sociale, tandis que la bière standard continue de servir une large base de consommateurs soucieux des prix. Les changements de politique des États peuvent modifier les prix de détail, le mix produit, les investissements brassicoles et l'attrait relatif de la bière par rapport aux spiritueux plus rapidement que les évolutions de la demande sous-jacente, faisant des conditions réglementaires locales un élément central de la planification commerciale. Les investissements dans la production locale, les équipements de réfrigération, les capacités de mise en canette et la disponibilité en points de vente agréés rendent les marques premium plus visibles dans les métropoles et les grandes villes de deuxième rang, tandis que les ajouts de capacité régionaux améliorent également la fiabilité de l'approvisionnement en produits. Le marché indien de la bière bénéficie également des restaurants, bars et lieux de divertissement, où des produits à prix plus élevés peuvent susciter l'essai, renforcer la pertinence des accords mets-bières et encourager les achats répétés chez les jeunes consommateurs avant que les mêmes marques n'atteignent une distribution off-trade plus large. Les droits d'accise élevés, les réglementations distinctes par État, l'inflation des ingrédients et les coûts d'emballage restent des contraintes importantes sur l'accessibilité, la cohérence des prix, les marges des brasseurs et la capacité des petits producteurs à concurrencer les entreprises disposant d'une envergure nationale.
Principaux Enseignements du Rapport
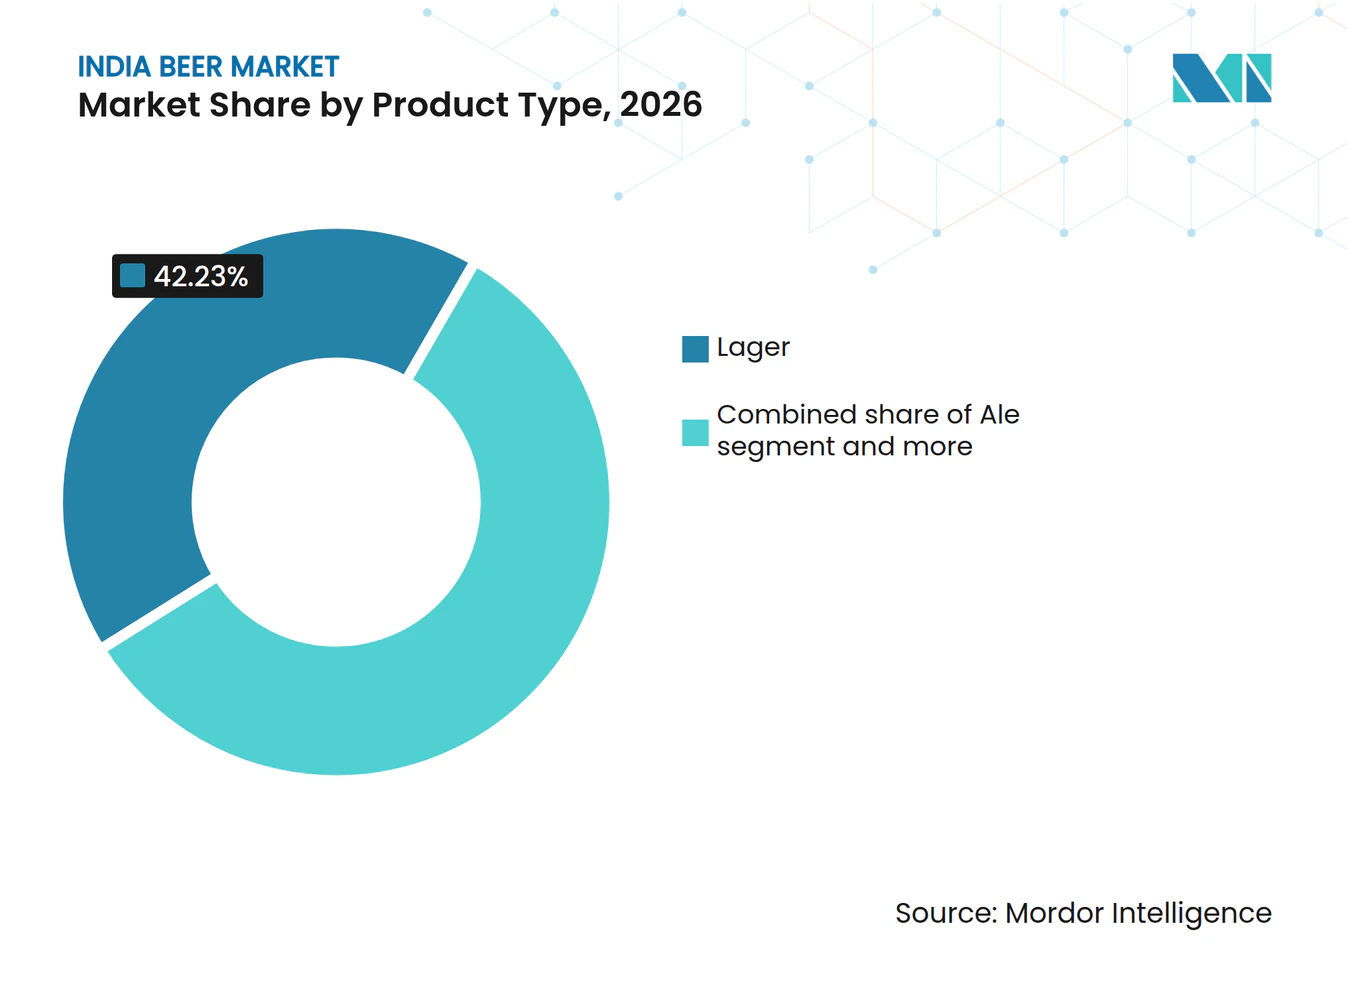
- Par type de produit, la lager détenait 42,23 % du marché de la bière en Inde en 2026, tandis que la bière sans alcool/à faible teneur en alcool devrait croître à un CAGR de 7,32 % jusqu'en 2032.
- Par catégorie, la bière standard représentait 67,28 % du marché de la bière en Inde en 2026, tandis que la bière premium devrait se développer à un CAGR de 7,68 % jusqu'en 2032.
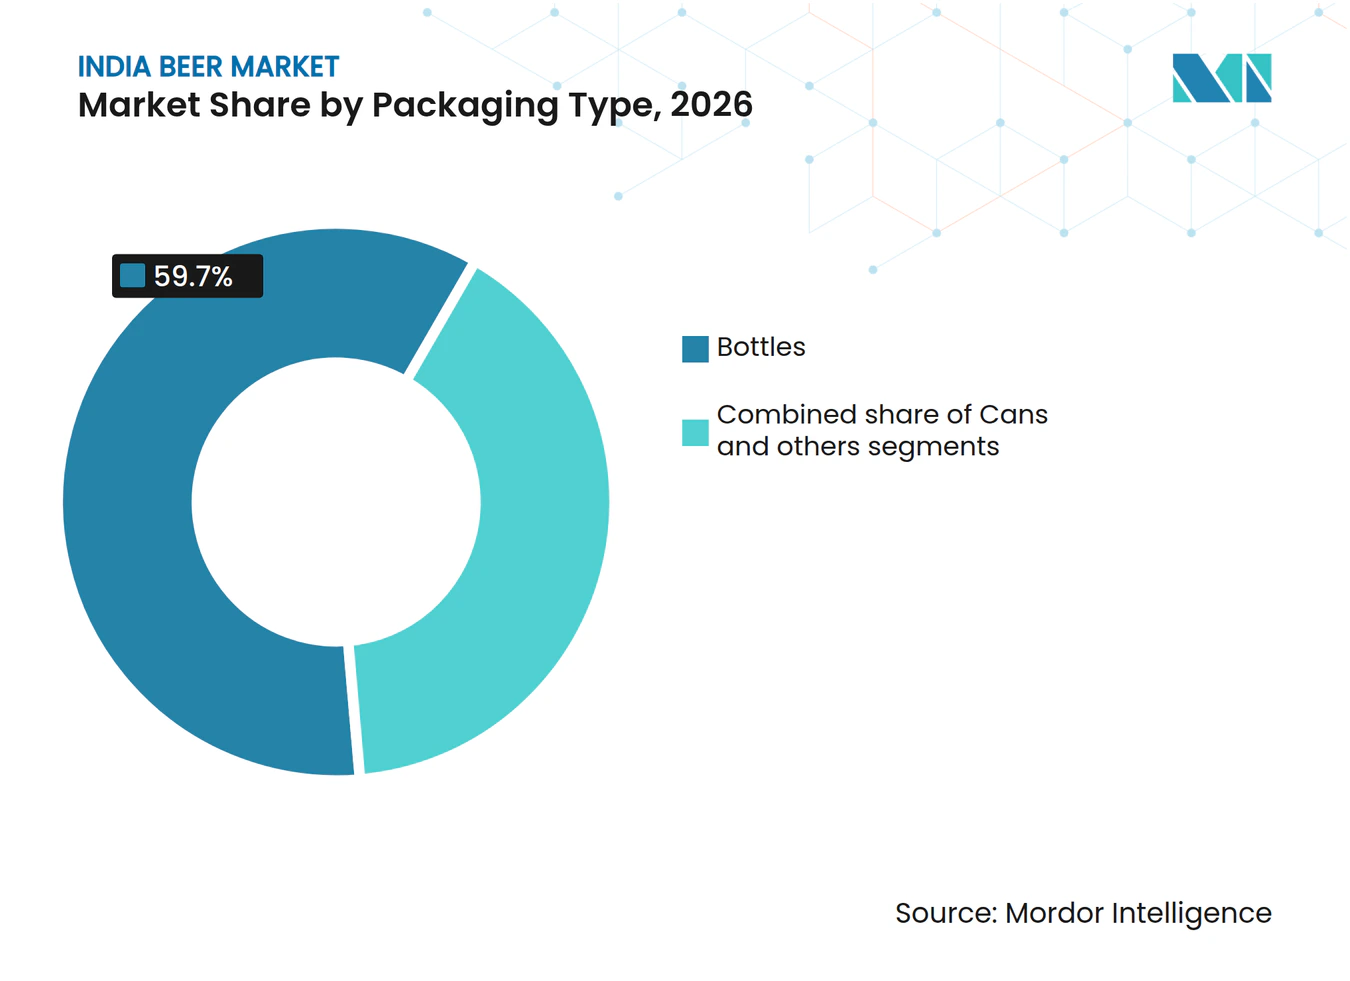
- Par type d'emballage, les bouteilles représentaient 59,65 % du marché de la bière en Inde en 2026, tandis que les canettes devraient croître à un CAGR de 7,43 % jusqu'en 2032.
- Par circuit de distribution, les circuits off-trade détenaient 64,87 % du marché de la bière en Inde en 2026, tandis que les circuits on-trade devraient progresser à un CAGR de 7,79 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Perspectives du Marché de la Bière en Inde
Analyse de l'Impact des Facteurs Moteurs*
| Facteur moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Demande Croissante de Bière Premium et Super-Premium sur les Marchés Urbains | +1.1% | National, concentré au Maharashtra, Karnataka, Delhi NCR et Telangana | Moyen terme (2-4 ans) |
| Hausse des Revenus Disponibles et Volonté des Consommateurs de Monter en Gamme | +0.9% | National, plus fort dans les villes de premier rang et les villes de deuxième rang en forte croissance | Long terme (≥ 4 ans) |
| Croissance des Occasions de Restauration, d'Hôtellerie et de Divertissement | +0.8% | National, ancré dans le sud et l'ouest de l'Inde urbaine | Moyen terme (2-4 ans) |
| Disponibilité Croissante des Marques de Bière Premium Internationales | +0.7% | Métropoles d'entrée en Inde du Nord, de l'Ouest et du Sud | Moyen terme (2-4 ans) |
| Innovation Produit Croissante dans la Bière de Blé, l'IPA et la Bière Aromatisée | +0.5% | Grandes métropoles, avec expansion vers les villes de deuxième rang du sud et de l'ouest de l'Inde | Court terme (≤ 2 ans) |
| Adoption Croissante des Formats de Bière en Canette Pratiques | +0.5% | National, avec des gains précoces au Maharashtra, Karnataka et Delhi NCR | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande Croissante de Bière Premium et Super-Premium sur les Marchés Urbains
La bière premium passe d'une niche urbaine étroite à un plus grand bassin de valeur sur le marché indien de la bière, notamment là où les infrastructures de vente au détail agréées et d'hôtellerie sont établies. United Breweries a déclaré s'attendre à une croissance de son portefeuille premium de 20 à 25 % par an au cours des 3 à 5 prochaines années, soutenant les investissements continus dans l'assortiment de produits, l'exécution en point de vente et la visibilité des marques[1]. Carlsberg a indiqué que la bière premium représentait 43 % de son mix de volumes au Maharashtra au premier semestre 2025, témoignant d'une plus grande acceptation des produits à prix élevé dans cet État. Cela incite les brasseurs à prioriser les États où la disponibilité de réfrigérateurs, de points de vente agréés, de lieux de divertissement et le pouvoir d'achat des consommateurs soutiennent une offre premium. Les ventes premium donnent également aux entreprises une plus grande marge pour investir dans de meilleurs emballages, la présentation en point de vente et des étiquettes internationales produites localement. Le marché indien de la bière dépend non seulement d'une plus grande consommation de bière, mais aussi de davantage d'occasions où les consommateurs acceptent un meilleur mix produit.
Hausse des Revenus Disponibles et Volonté des Consommateurs de Monter en Gamme
La hausse des revenus soutient la montée en gamme lorsque la bière premium est visible, servie froide et disponible dans des points de vente agréés de confiance. SOM Distilleries a signalé une adoption premium plus forte dans les villes de deuxième rang et l'a liée à des magasins premium en libre-service et à des points de vente sur place, indiquant que la qualité du commerce de détail façonne la demande autant que le revenu seul. United Breweries a étendu son réseau de réfrigérateurs premium à 37 000 magasins au deuxième trimestre de l'exercice fiscal 2026, contre 15 000 précédemment. Une couverture de réfrigération plus large rend le choix premium plus pratique, car le produit est prêt à la consommation au point d'achat. Cela permet également aux brasseurs d'approfondir leurs ventes dans les centres urbains existants plutôt que de s'appuyer uniquement sur l'expansion vers de nouveaux États. À mesure que les préférences des villes de deuxième rang évoluent vers les modes de consommation des villes de premier rang, le marché indien de la bière accède à des acheteurs premium potentiels sans s'étendre vers des territoires ruraux inexploités.
Croissance des Occasions de Restauration, d'Hôtellerie et de Divertissement
Les restaurants, bars et événements offrent aux marques une plateforme où les consommateurs peuvent essayer des produits avec de la nourriture et en groupes sociaux. L'Association des Restaurants de l'Inde a identifié les rassemblements familiaux et entre collègues comme une raison principale pour laquelle les clients mangent au restaurant, soutenant la consommation de bière dans des contextes partagés. Les brasseries artisanales et les partenariats hôteliers peuvent introduire des bières de blé, des ales et d'autres styles dans un environnement où le personnel peut expliquer le produit et les accords mets-bières. Ces occasions peuvent aider les consommateurs à passer de la lager grand public familière vers une gamme plus large de formats et de prix. Les points de vente on-trade offrent également aux propriétaires de marques un moyen plus visible d'établir des repères premium avant que les consommateurs ne choisissent le même produit en commerce de détail. Le marché indien de la bière bénéficie lorsque la croissance de l'hôtellerie crée des occasions répétées plutôt que de simples essais occasionnels de produits.
Disponibilité Croissante des Marques de Bière Premium Internationales
Les marques internationales deviennent plus accessibles à mesure que les brasseurs localisent leur production et développent leur distribution autour des centres de demande indiens. L'approvisionnement local peut réduire les contraintes de prix et de disponibilité associées aux produits importés tout en conservant des noms de marques mondiales reconnaissables. La présentation indienne de Carlsberg a décrit une hausse de sa part de marché premium de 21 % en 2019 à 25 % au premier semestre 2025[2]. Cette approche permet aux entreprises de coordonner les canettes, bouteilles et formats pression dans les magasins, restaurants et bars d'un même État. Elle soutient également un approvisionnement en produits plus cohérent lorsque les conditions d'inventaire importé ou de fret international changent. Une plus grande disponibilité renforce le marché indien de la bière lorsque la qualité des produits, la couverture de la chaîne du froid et les approbations des États suivent le rythme des lancements de marques.
Analyse de l'Impact des Facteurs Limitants*
| Facteur limitant | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Droits d'Accise Élevés des États et Fiscalité Disproportionnée sur la Bière | -1.5% | National, plus aigu au Maharashtra, Rajasthan et dans les États de l'est | Long terme (≥ 4 ans) |
| Réglementations Alcoolières et Exigences de Licences Fragmentées par État | -1.1% | National, avec une grande complexité en Uttar Pradesh, Karnataka et Andhra Pradesh | Moyen terme (2-4 ans) |
| Restrictions sur la Publicité Alcoolière, la Promotion des Marques et le Marketing | -0.8% | National, avec des limites sur le développement de marques numériques et audiovisuelles | Moyen terme (2-4 ans) |
| Volatilité des Coûts de l'Orge, du Malt, du Houblon et des Autres Ingrédients Brassicoles | -0.7% | National, avec une exposition au houblon importé et à l'aluminium | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Droits d'Accise Élevés des États et Fiscalité Disproportionnée sur la Bière
Le désavantage fiscal structurel de la bière par rapport aux spiritueux est le facteur de suppression de la demande le plus persistant du marché. Les droits d'accise sur la bière varient de 65 % ad valorem au Bengale-Occidental à 235 % du coût de fabrication pour la bière forte au Maharashtra selon les barèmes gouvernementaux de 2026, d'après les notifications d'État compilées par GST Munshi en 2026, le Rajasthan prélevant 200 % du prix ex-brasserie sur la bière forte. L'Association des Brasseurs de l'Inde a régulièrement noté que l'alcool contenu dans la bière est taxé à un taux effectif par unité plus élevé que dans les spiritueux, une iniquité structurelle qui limite la compétitivité-prix de la bière face aux alcools forts dans le segment grand public. Le cadre constitutionnel de l'Inde, qui place les boissons alcoolisées hors du champ de la TPS en vertu de l'article 366(12A), donne à chacun des 28 États indiens une pleine autonomie pour établir des structures d'accise distinctes, créant 36 environnements de conformité séparés, uniques parmi les catégories de consommation. La réforme des droits AIB du Karnataka en mai 2026 constitue une preuve de concept crédible que la rationalisation est réalisable, mais sa réplication nécessite une volonté politique soutenue dans les États où l'accise sur l'alcool figure parmi les trois premières sources de revenus.
Volatilité des Coûts de l'Orge, du Malt, du Houblon et des Autres Ingrédients Brassicoles
L'inflation des coûts des ingrédients brassicoles est un risque différencié que les producteurs de milieu de gamme ne peuvent pas absorber aussi efficacement que les grandes multinationales. Les matières premières représentent environ 50 à 60 % des dépenses opérationnelles totales d'une brasserie indienne, l'orge étant l'intrant le plus sensible aux prix. L'Inde ne cultive pratiquement pas de houblon commercialement, rendant tous les approvisionnements en houblon dépendants des importations et pleinement exposés aux mouvements mondiaux du fret et des devises. L'appel aux investisseurs du T2 EF2026 d'UBL a signalé des prix plus élevés de l'orge et de l'aluminium comme limitant la reprise de la marge brute, même si la premiumisation améliorait le chiffre d'affaires net par caisse. Une hausse mondiale du prix de l'aluminium d'environ 47 à 50 % en glissement annuel pour atteindre environ 3 600 USD par tonne en 2025 a créé un risque potentiel de perturbation de l'approvisionnement de l'ordre de 11 500 crores INR pour le secteur indien de la bière et des boissons, particulièrement aigu pour le format en canette à croissance rapide, où les économies d'échelle en matière de couverture donnent aux acteurs multinationaux un avantage structurel en termes de coûts par rapport aux brasseurs artisanaux et indépendants.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit : La Lager Mène en Volume Tandis que la Bière Sans Alcool/à Faible Teneur en Alcool Élargit la Base de Consommateurs
La lager détenait 42,23 % de la part du marché indien de la bière en 2026, ce qui en fait le plus grand type de produit. Sa position de leader reflète des marques grand public établies, une large couverture de la chaîne du froid et la familiarité des consommateurs qui préfèrent un choix de bière simple. La lager forte à plus de 5 % d'alcool en volume représentait près de 80 % du volume total de bière, selon la présentation indienne de Carlsberg. Le segment fournit la base de volume pour l'utilisation des brasseries, la distribution en points de vente agréés et les extensions de marques, tandis que les ales, bières de blé et produits de spécialité ajoutent du choix via les établissements artisanaux et de restauration. La large acceptation de la lager repose donc sur les habitudes des consommateurs, des prix accessibles et un système d'approvisionnement conçu pour des ventes grand public à fort volume.
La bière sans alcool/à faible teneur en alcool devrait croître à un CAGR de 7,32 % entre 2027 et 2032, le taux le plus rapide parmi les types de produits. La modération élargit le public potentiel en servant les buveurs de bière habituels lors d'occasions sélectionnées et les consommateurs recherchant une boisson pour adultes sans option à pleine teneur en alcool. Les lancements locaux de variantes sans alcool montrent que les brasseurs établis voient un rôle crédible pour la catégorie dans les occasions de consommation urbaine. Les opérateurs artisanaux entrent également dans la catégorie avec des formats de bière de blé à faible teneur en alcool, élargissant le choix disponible pour les consommateurs recherchant la modération. La classification des produits, les exigences d'étiquetage et les réglementations des États détermineront le rythme auquel ce segment atteindra davantage de points de vente.



Par Catégorie : La Bière Standard Maintient sa Portée Tandis que la Bière Premium Crée de la Valeur
La bière standard représentait 67,28 % de la taille du marché indien de la bière en 2026. Le segment reste important car une large base de consommateurs est sensible aux prix et achète dans des magasins agréés traditionnels. United Breweries a déclaré que les catégories économique et grand public devraient croître à des taux à un chiffre bas tout en restant essentielles à la participation plus large à la catégorie. Les marques standard soutiennent différents niveaux de prix dans chaque État et bénéficient de fortes préférences pour la lager et de systèmes établis de bouteilles en verre consignées. Le segment reste l'ancre de volume, permettant aux brasseurs de servir les consommateurs au-delà des quartiers aisés et des principaux points de vente on-trade.
La bière premium devrait se développer à un CAGR de 7,68 % jusqu'en 2032, le taux le plus élevé par catégorie. Elle est soutenue par les jeunes consommateurs urbains, davantage de magasins agréés premium et une plus grande disponibilité d'étiquettes mondiales et produites localement. Carlsberg a positionné sa marque Carlsberg comme un choix premium tout en maintenant l'attrait de Tuborg auprès des jeunes consommateurs. La premiumisation soutient les investissements dans le merchandising visuel, les équipements de réfrigération et les emballages différenciés qui peuvent améliorer l'expérience d'achat. Le marché indien de la bière peut augmenter sa valeur grâce à cette catégorie même si la croissance du volume grand public reste plus modeste.
Par Type d'Emballage : Les Bouteilles Restent le Format Principal Tandis que les Canettes Gagnent en Pertinence
Les bouteilles détenaient 59,65 % de la part du marché indien de la bière en 2026. L'infrastructure de verre consigné donne aux bouteilles un avantage en termes de coût et de distribution, notamment pour les marques grand public transitant par les circuits de vente au détail locaux. Le format prend en charge plusieurs tailles d'emballage, correspond aux attentes des consommateurs pour certains styles de bière et est profondément intégré dans les opérations des brasseries et des distributeurs. Les formats fût et pression restent importants dans les bars premium, restaurants et microbrasseries car le service frais peut générer des marges plus élevées. Les bouteilles restent au cœur du marché indien de la bière car elles combinent une logistique établie avec une large acceptation des consommateurs.
Les canettes devraient croître à un CAGR de 7,43 % jusqu'en 2032, le taux le plus rapide parmi les types d'emballage. Leur portabilité et leur refroidissement rapide les rendent adaptées aux occasions en plein air, en déplacement, lors d'événements et dans le commerce de détail moderne. Carlsberg India a inauguré une ligne de 22 000 canettes par heure dans sa brasserie de Mysuru en janvier 2026 après avoir investi 100 crores INR dans l'installation. Les canettes offrent une plateforme claire pour le branding premium et des emballages plus petits orientés vers l'essai, mais des coûts d'aluminium plus élevés peuvent limiter leur avantage de prix. Un approvisionnement stable en emballages et une tarification soigneuse seront importants si l'utilisation des canettes continue d'augmenter.

Par Circuit de Distribution : Le Circuit Off-Trade Maintient son Volume Tandis que le Circuit On-Trade Soutient l'Essai Premium
Les circuits off-trade représentaient 64,87 % de la taille du marché indien de la bière en 2026. Les magasins spécialisés et de spiritueux agréés par l'État restent le principal format de vente au détail légal pour la bière conditionnée dans la plupart des États. Leur portée et leur capacité à stocker des produits grand public et premium en font le circuit le plus important pour les achats réguliers. Les 37 000 réfrigérateurs en magasin d'United Breweries soutiennent ce circuit en améliorant la probabilité que la bière soit froide lorsque les consommateurs sont prêts à acheter. Les points de vente off-trade resteront le socle de volume du marché indien de la bière même si les lieux sociaux deviennent plus importants.
Les circuits on-trade devraient croître à un CAGR de 7,79 % jusqu'en 2032, le taux le plus élevé parmi les circuits de distribution. Les bars, restaurants, hôtels et taprooms de brasseries permettent aux consommateurs de goûter des produits premium, artisanaux et sans alcool/à faible teneur en alcool dans un cadre social. L'Association des Restaurants de l'Inde a identifié le repas en famille ou entre collègues comme une raison majeure de manger au restaurant, avec une préférence pour les boissons adaptées aux occasions partagées. Le référencement on-trade soutient les accords mets-bières, les recommandations du personnel et un essai à plus haute valeur qu'un rayon de vente au détail ne peut pas facilement offrir. Ces établissements donnent aux marques un moyen de convertir une consommation axée sur l'expérience en préférence à long terme.
Analyse Géographique
L'Inde du Sud représentait une part significative des volumes nationaux de bière en 2026 et reste la plus grande base régionale du marché indien de la bière. Le Karnataka, le Telangana et l'Andhra Pradesh soutiennent cette position grâce à de grandes populations urbaines, une consommation établie et des réseaux de brasseries et de points de vente développés. La nouvelle ligne de canettes de Carlsberg à Mysuru ajoute 22 000 canettes par heure de capacité et démontre la valeur du Karnataka en tant que site de production. La réforme des droits sur l'alcool en boisson du Karnataka en 2026 indique comment la politique des États peut affecter le choix des produits et les prix, tandis que les conditions de licence et de vente au détail nécessitent encore des approches opérationnelles locales. La région offre une base établie pour la bière standard et premium et un terrain d'essai pour les canettes, les bières de blé et les produits à faible teneur en alcool.
L'Inde du Nord et l'Inde de l'Ouest sont les centres de demande régionaux à la croissance la plus rapide pour le marché indien de la bière. Le Maharashtra est une opportunité premium majeure, Carlsberg ayant indiqué que la bière premium représentait 43 % de son mix de volumes dans l'État au premier semestre 2025. AB InBev a signé un protocole d'accord avec le gouvernement de l'Uttar Pradesh en janvier 2025 pour investir 1 000 crores INR dans une nouvelle usine de fabrication. L'Uttar Pradesh a offert des subventions en capital allant jusqu'à 42 % et des remboursements de SGST à 100 % dans le cadre de sa politique d'investissement[3]. SOM Distilleries a démarré la production commerciale dans son installation de Farrukhabad au cours de l'exercice fiscal 2026-27, ajoutant 10 millions de caisses de capacité annuelle pouvant raccourcir les distances de livraison et soutenir une disponibilit plus large.
L'Inde de l'Est reste un contributeur plus modeste au marché de la bière en Inde par rapport à sa population, avec des revenus plus faibles et une base d'hôtellerie premium moins développée affectant la demande. Carlsberg a signé un protocole d'accord de 1 250 crores INR comprenant 400 crores INR pour une expansion brownfield à Hoogly, Bengale-Occidental. SOM Distilleries a étendu la capacité annuelle de sa brasserie d'Odisha de 60 lakh à 90 lakh de caisses au cours de l'exercice fiscal 2025-26. Les entreprises qui adaptent leurs produits, emballages et distribution à chaque État peuvent bénéficier de la faible pénétration de la région et du besoin de prix accessibles.
Paysage Concurrentiel
Concentration du Marché
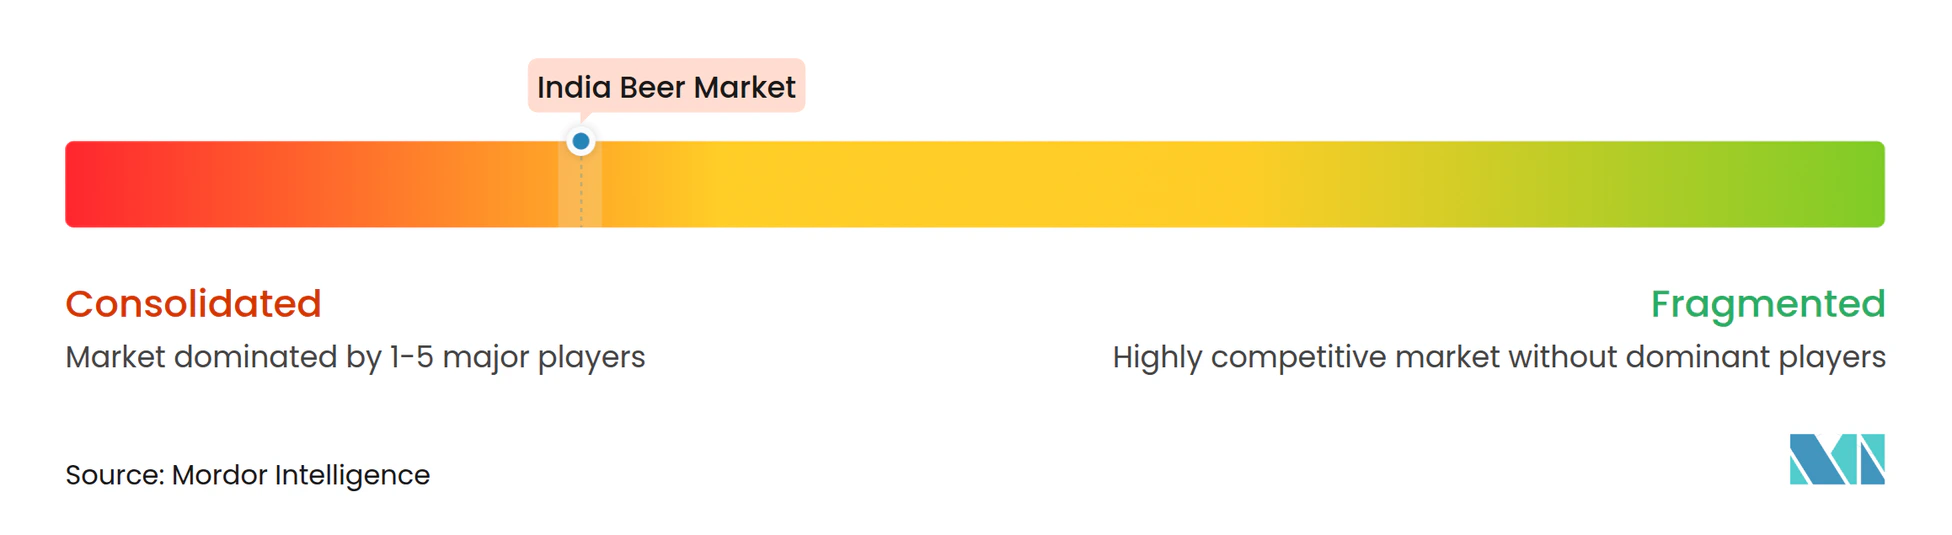
Le marché indien de la bière est concentré autour de United Breweries, AB InBev et Carlsberg, qui contrôlent collectivement la majorité du volume du marché. Les licences d'État, les investissements brassicoles, les infrastructures de réfrigération et les capacités de conformité renforcent l'avantage de ces entreprises établies. United Breweries a étendu son réseau de réfrigérateurs à 37 000 magasins, soutenant la disponibilité grand public et premium en points de vente. Carlsberg est en concurrence via Tuborg, Carlsberg et des offres premium, tandis qu'AB InBev utilise des marques mondiales et une capacité de fabrication planifiée en Uttar Pradesh. Le mix de portefeuille, l'accès aux États, la disponibilité à froid et la capacité à financer la fabrication locale sont désormais des facteurs concurrentiels centraux.
Carlsberg India a inauguré une ligne de 22 000 canettes par heure à Mysuru avec un investissement de 100 crores INR en janvier 2026. La ligne faisait partie d'un engagement d'expansion plus large de 350 crores INR pour l'installation. En septembre 2025, la société a annoncé un plan de capacité de 1 250 crores INR couvrant le Maharashtra, le Bengale-Occidental et le Karnataka. Le protocole d'accord d'AB InBev en Uttar Pradesh fournit un autre exemple de brasseurs sécurisant des capacités et un soutien politique dans des États à fort potentiel. Ces investissements améliorent la fiabilité de l'approvisionnement et l'économie du fret mais élèvent le seuil de capital pour les petits brasseurs.
Les petites entreprises sont en concurrence grâce à la pertinence locale, des styles de bière distinctifs et des expériences on-trade plutôt que par une envergure de distribution nationale. Les marques artisanales telles qu'Ironhill India peuvent utiliser des lancements sans alcool et de spécialité pour attirer des consommateurs recherchant de la variété dans les styles de bière et les teneurs en alcool. Leur échelle d'approvisionnement limitée, l'accès restreint aux États et l'exposition aux variations de coûts restent des contraintes importantes. Le marché de la bière en Inde conserve de l'espace pour des marques locales différenciées, mais l'envergure nationale nécessite une expansion disciplinée au-delà des frontières des États et des investissements continus dans la conformité et la distribution.
Leaders du Secteur de la Bière en Inde
-
Heineken NV
-
Carlsberg A/S
-
Anheuser-Busch InBev NV
-
Som Distilleries & Breweries Ltd
-
Inbrew Beverages Pvt Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents du Secteur
- Septembre 2026 : AB InBev a redémarré sa brasserie du Rajasthan en août 2026 après sept ans d'inactivité due à une fiscalité et une politique d'emballage défavorables, en déployant environ 20 millions USD de nouveaux investissements.
- Janvier 2026 : Carlsberg India a mis en service une ligne de 22 000 canettes par heure dans sa brasserie de Mysuru à Nanjangud taluk, Karnataka, soutenue par un investissement de 100 crores INR, dans le cadre d'une expansion plus large de l'installation de 350 crores INR annoncée à Invest Karnataka 2025.
- Janvier 2025 : Carlsberg a lancé Kronenbourg 1664 Blanc, une bière de blé française, sur le marché du Karnataka en 2025, ciblant le segment on-trade super-premium et s'appuyant sur la notoriété de ses marques Tuborg et Carlsberg dans l'État.
Périmètre du Rapport sur le Marché de la Bière en Inde
La bière est une boisson alcoolisée généralement produite par fermentation de céréales maltées, de houblon, de levure et d'eau, et est disponible dans une gamme de styles, de teneurs en alcool et de catégories de prix. Le marché indien de la bière est segmenté par type de produit, catégorie, type d'emballage et circuit de distribution. Par type de produit, le marché comprend l'ale, la lager, la bière sans alcool ou à faible teneur en alcool et les autres types de bière. Par catégorie, le marché est segmenté en standard et premium. Par type d'emballage, le marché est catégorisé en bouteilles, canettes et autres. Par circuit de distribution, le marché est divisé en on-trade et off-trade, le circuit off-trade étant lui-même segmenté en magasins spécialisés/de spiritueux et autres circuits off-trade. La taille du marché a été calculée en termes de valeur en USD et en termes de volume en litres pour tous les segments susmentionnés.
| Ale |
| Lager |
| Bière Sans Alcool/à Faible Teneur en Alcool |
| Autres Types de Bière |
| Standard |
| Premium |
| Bouteilles |
| Canettes |
| Autres |
| On-Trade | |
| Off-Trade | Magasins Spécialisés/de Spiritueux |
| Autres Circuits Off-Trade |
| Par Type de Produit | Ale | |
| Lager | ||
| Bière Sans Alcool/à Faible Teneur en Alcool | ||
| Autres Types de Bière | ||
| Par Catégorie | Standard | |
| Premium | ||
| Par Type d'Emballage | Bouteilles | |
| Canettes | ||
| Autres | ||
| Par Circuit de Distribution | On-Trade | |
| Off-Trade | Magasins Spécialisés/de Spiritueux | |
| Autres Circuits Off-Trade | ||
Questions Clés Traitées dans le Rapport
Quelle est la valeur projetée du marché de la bière en Inde d'ici 2032 ?
Le marché de la bière en Inde devrait atteindre 10,38 milliards USD d'ici 2032, avec une croissance à un CAGR de 6,46 % à partir de 2027, la premiumisation, une disponibilité plus large et les occasions on-trade soutenant la croissance de la valeur.
Quel type de produit bière détient la plus grande part en Inde ?
La lager est le plus grand type de produit, avec une part de 42,23 % en 2026, soutenue par la familiarité du grand public, une large distribution en points de vente et une infrastructure de chaîne du froid établie.
Quelle catégorie de bière connaît la croissance la plus rapide en Inde ?
La bière premium devrait croître à un CAGR de 7,68 % jusqu'en 2032 car les consommateurs montent en gamme dans les zones urbaines et les entreprises développent leurs portefeuilles premium et leur couverture de réfrigération.
Pourquoi les canettes gagnent-elles en utilisation en Inde ?
Les canettes devraient croître à un CAGR de 7,43 % car elles conviennent aux occasions portables, événementielles et de commerce de détail moderne, bien que les coûts de l'aluminium puissent affecter les prix et les marges.