
インドビール市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 基準年の市場規模 (2026) | 7.14 十億米ドル |
| 歴史データ期間 | 2022 - 2025 |
| 市場規模 (2027) | 7.59 十億米ドル |
| 市場規模 (2032) | 10.38 十億米ドル |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドビール市場分析
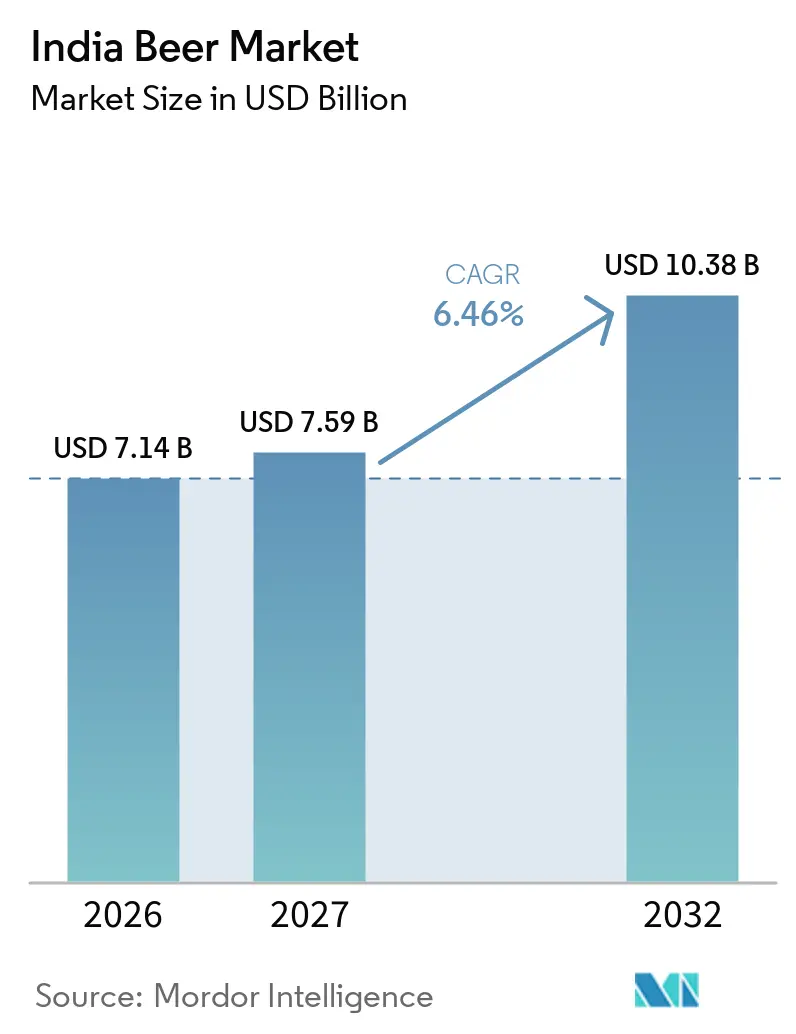
インドのビール市場規模は2026年に71.4億米ドルと評価され、2027年の75.9億米ドルから2032年には103.8億米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは6.46%です。インドのビール市場は深化しており、都市部の消費者がプレミアム製品、フレーバースタイル、アルコール控えめの選択肢、および社交的な食事の場に適したブランドをますます選ぶようになっている一方、スタンダードビールは価格を重視する大規模な消費者層に引き続き対応しています。州の政策変更は、小売価格、製品ミックス、醸造所への投資、およびスピリッツに対するビールの相対的な魅力を、根本的な需要の変化よりも迅速に変えることができるため、地域の規制環境が商業計画の中心となっています。地元生産、冷却設備、缶詰能力、および認可小売の可用性への投資により、プレミアムブランドは大都市圏および大規模な第2層都市でより広く認知されるようになっており、地域の生産能力の追加も製品供給の信頼性を向上させています。インドのビール市場はまた、レストラン、バー、エンターテインメント会場からも恩恵を受けており、これらの場所では高価格帯の製品が試飲を促進し、フードペアリングの関連性を高め、若い消費者の間で同じブランドがより広いオフトレード流通に到達する前にリピート購入を促すことができます。高い物品税、州ごとの個別規則、原材料のインフレ、および包装コストは、手頃な価格、一貫した価格設定、醸造業者のマージン、および全国規模を持つ企業と競争する小規模生産者の能力に対する重大な制約として残っています。
レポートの主要なポイント
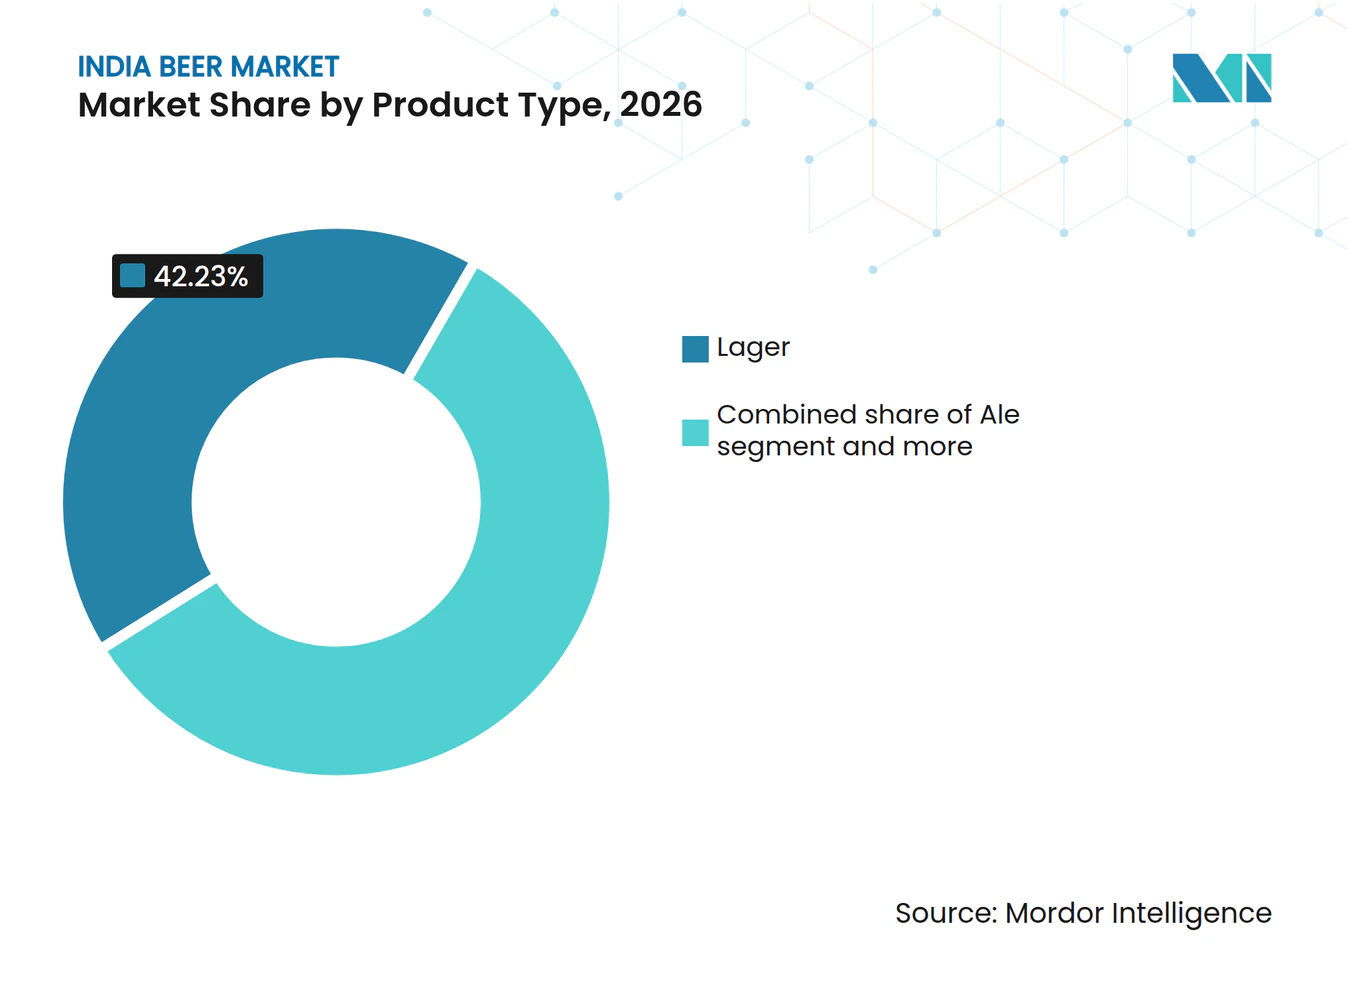
- 製品タイプ別では、ラガーが2026年のインドビール市場において42.23%のシェアを占め、ノン/低アルコールビールは2032年までに7.32%のCAGRで成長すると予測されています。
- カテゴリー別では、スタンダードビールが2026年のインドビール市場において67.28%を占め、プレミアムビールは2032年までに7.68%のCAGRで拡大すると予測されています。
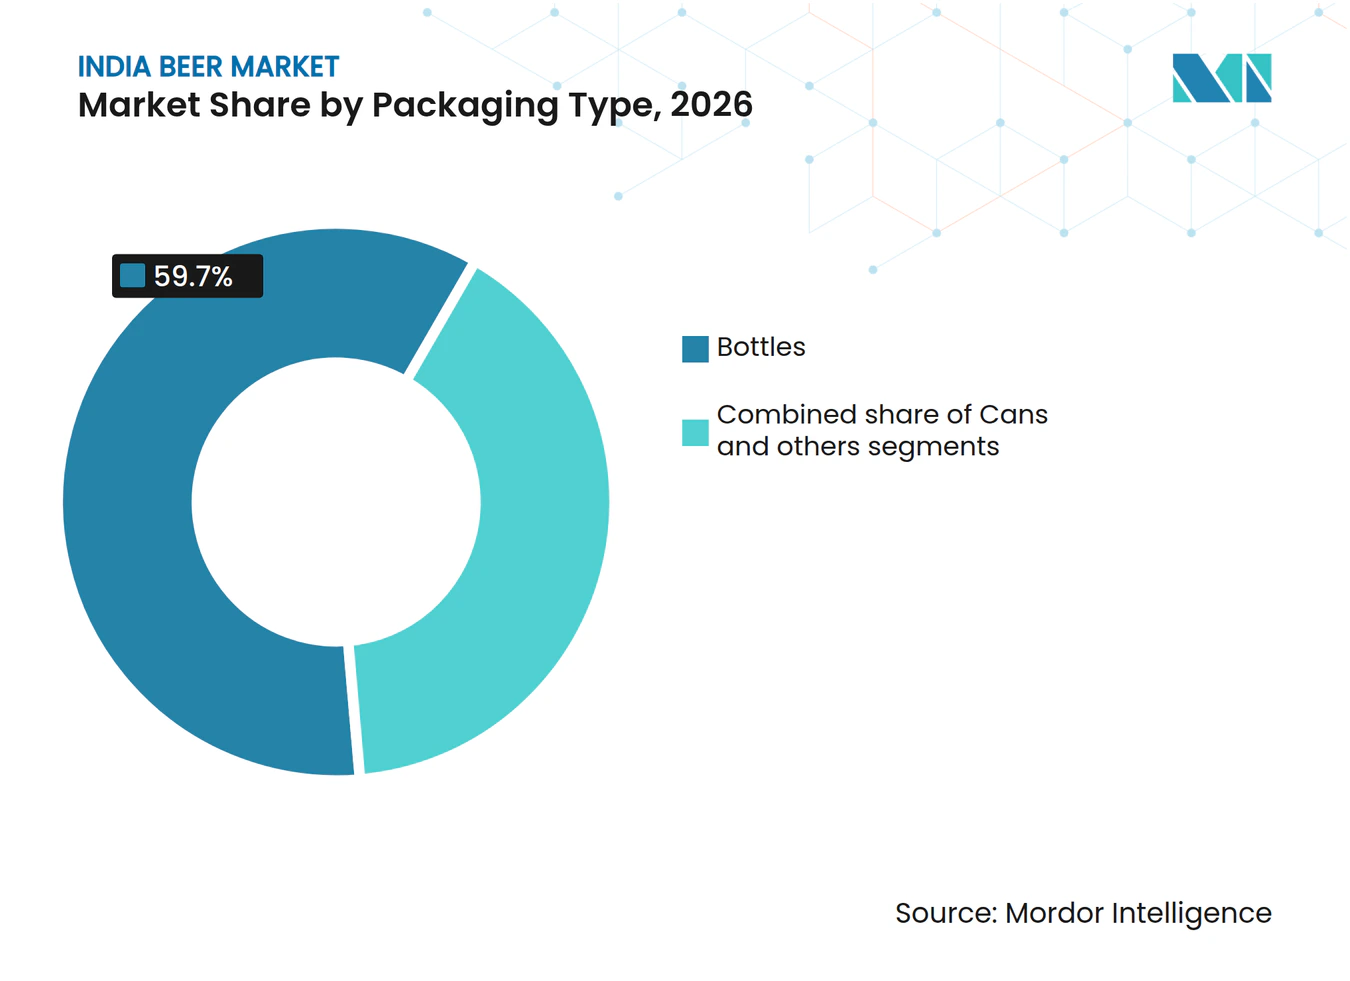
- 包装タイプ別では、ボトルが2026年のインドビール市場において59.65%を占め、缶は2032年までに7.43%のCAGRで成長すると予測されています。
- 流通チャネル別では、オフトレードチャネルが2026年のインドビール市場において64.87%を占め、オントレードチャネルは2032年までに7.79%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
インドビール市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理関連性 | 影響の時間軸 |
|---|---|---|---|
| 都市市場全体におけるプレミアム・超プレミアムビールへの需要の高まり | +1.1% | 全国的、マハラシュトラ州、カルナータカ州、デリーNCR、テランガーナ州に集中 | 中期(2〜4年) |
| 可処分所得の増加と消費者のトレードアップ意欲の向上 | +0.9% | 全国的、第1層都市および急成長中の第2層都市で最も顕著 | 長期(4年以上) |
| 飲食・ホスピタリティ・エンターテインメント機会の成長 | +0.8% | 全国的、インド南部および西部の都市部を中心 | 中期(2〜4年) |
| 国際プレミアムビールブランドの入手可能性の向上 | +0.7% | 北インド、西インド、南インドのゲートウェイ主要都市 | 中期(2〜4年) |
| ウィートビール、IPA、フレーバービールにおける製品イノベーションの拡大 | +0.5% | 主要大都市圏、南インドおよび西インドの第2層都市への拡大 | 短期(2年以内) |
| 便利な缶ビールフォーマットの採用増加 | +0.5% | 全国的、マハラシュトラ州、カルナータカ州、デリーNCRで早期の成果 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
都市市場全体におけるプレミアム・超プレミアムビールへの需要の高まり
プレミアムビールは、インドのビール市場において、特に認可小売およびホスピタリティインフラが整備されている地域で、狭い都市部のニッチから大きな価値プールへと移行しています。United Breweriesは、今後3〜5年間でプレミアムポートフォリオが年間20〜25%成長すると予想しており、製品品揃え、小売実行、およびブランド認知度への継続的な投資を支援しています[1]。Carlsbergは、2025年上半期においてマハラシュトラ州の販売量ミックスの43%をプレミアムビールが占めたと報告しており、同州での高価格帯製品のより強い受容を示しています。これにより、醸造業者はクーラー、認可アウトレット、エンターテインメント会場の利用可能性と消費者支出がプレミアム製品を支える州を優先する理由が生まれます。プレミアム販売はまた、より良い包装、アウトレットのプレゼンテーション、および地元生産の国際ラベルへの投資に対してより大きな余地を企業に与えます。インドのビール市場は、ビール消費量の増加だけでなく、消費者がより良い製品ミックスを受け入れる機会の増加にも依存しています。
可処分所得の増加と消費者のトレードアップ意欲の向上
プレミアムビールが目に見える形で提供され、冷やされた状態で、信頼できる認可アウトレットを通じて入手可能な場合、所得の上昇はトレードアップを支援します。SOM Distilleriesは第2層都市でのプレミアム採用の強化を報告し、プレミアムウォークインストアおよびオンプレミスアウトレットと関連付けており、小売の質が所得だけと同様に需要を形成することを示しています。United Breweriesは、2026年度第2四半期までにプレミアムクーラーの設置店舗数を以前の15,000店から37,000店に拡大しました。冷却カバレッジの拡大により、製品が購入時点で消費可能な状態にあるため、プレミアムの選択がより実用的になります。また、醸造業者が新しい州への拡大のみに依存するのではなく、既存の都市中心部での販売を深化させることも可能にします。第2都市の嗜好が第1層都市の消費パターンにシフトするにつれて、インドのビール市場は未開拓の農村地域への拡大なしに潜在的なプレミアム購買者へのアクセスを獲得します。
飲食・ホスピタリティ・エンターテインメント機会の成長
レストラン、バー、イベント会場は、消費者が食事や社交グループで製品を試すことができるプラットフォームをブランドに提供します。インドレストラン協会は、家族や同僚との集まりが外食の主要な理由であると特定しており、共有の場でのビール消費を支援しています。クラフト醸造所とホテルのパートナーシップは、スタッフが製品とフードペアリングを説明できる環境でウィートビール、エール、その他のスタイルを紹介することができます。これらの機会は、消費者が馴染みのあるメインストリームラガーからより広いフォーマットと価格帯へと移行するのを助けることができます。オントレードの場所はまた、消費者が小売で同じ製品を選ぶ前にプレミアムの手がかりを確立するためのより目に見える方法をブランドオーナーに提供します。インドのビール市場は、ホスピタリティの成長が単なる製品試飲だけでなく繰り返しの機会を生み出す場合に恩恵を受けます。
国際プレミアムビールブランドの入手可能性の向上
醸造業者が生産を地元化し、インドの需要センターを中心に流通を構築するにつれて、国際ブランドはより身近になっています。地元供給は、認識可能なグローバルブランド名を維持しながら、輸入品に関連する価格と入手可能性の制約を軽減することができます。Carlsbergのインドプレゼンテーションは、2019年の21%から2025年上半期の25%へのプレミアム市場シェアの上昇を説明しました[2]。このアプローチにより、企業は同じ州内の店舗、レストラン、バーにわたって缶、ボトル、ドラフトフォーマットを調整することができます。また、輸入在庫や国際輸送条件が変化した場合に、より一貫した製品供給を支援します。製品品質、コールドチェーンカバレッジ、および州の承認がブランドローンチに追いつく場合、より広い入手可能性はインドのビール市場を強化します。
制約の影響分析*
| 制約 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い州物品税とビールへの不均衡な課税 | -1.5% | 全国的、マハラシュトラ州、ラジャスタン州、東部諸州で最も深刻 | 長期(4年以上) |
| 断片化した州ごとのアルコール規制とライセンス要件 | -1.1% | 全国的、ウッタル・プラデーシュ州、カルナータカ州、アーンドラ・プラデーシュ州で高い複雑性 | 中期(2〜4年) |
| アルコール広告、ブランドプロモーション、マーケティングに関する制限 | -0.8% | 全国的、デジタルおよび放送ブランド構築に制限 | 中期(2〜4年) |
| 大麦、麦芽、ホップ、その他の醸造原材料コストの変動性 | -0.7% | 全国的、輸入ホップとアルミニウムへのエクスポージャー | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い州物品税とビールへの不均衡な課税
スピリッツに対するビールの構造的な税制上の不利は、市場で最も持続的な要抑制要因です。ビールの物品税は、2026年のGST Munshiが編集した州通知によると、西ベンガル州の従価税65%からマハラシュトラ州の強いビールの製造コストの235%まで及び、ラジャスタン州は強いビールに醸造所出荷価格の200%を課しています。インドビール醸造業者協会は、ビールのアルコールはスピリッツよりも単位当たりの実効税率が高く課税されており、これが大衆市場層でのビールの価格競争力をハードリカーに対して制限する構造的な不公平であると一貫して指摘しています。アルコール飲料をGST対象外とするインドの憲法上の枠組み(第366条第12A項)は、インドの28州それぞれに独自の物品税構造を設定する完全な自治権を与えており、消費者カテゴリーの中でも独特な36の個別のコンプライアンス環境を生み出しています。カルナータカ州の2026年5月のAIB税制改革は、合理化が達成可能であることの信頼できる概念実証ですが、複製にはアルコール物品税が上位3つの歳入源の一つである州での持続的な政治的意志が必要です。
大麦、麦芽、ホップ、その他の醸造原材料コストの変動性
醸造原材料コストのインフレは、中堅生産者が大手多国籍企業ほど効果的に吸収できない差別化されたリスクです。原材料はインドの醸造所の総運営支出の約50〜60%を占め、大麦が最も価格感応度の高い投入物です。インドは商業的にホップをほとんど栽培しておらず、すべてのホップ調達は輸入依存であり、グローバルな輸送と通貨の動きに完全にさらされています。UBLのQ2 FY2026投資家向け電話会議では、プレミアム化が1ケース当たりの純収益を改善したにもかかわらず、大麦とアルミニウムの価格上昇が粗利益率の回復を制限していることが指摘されました。2025年のアルミニウム価格の前年比約47〜50%の上昇(1トン当たり約3,600米ドル)は、インドのビールおよび飲料セクターに対して潜在的に約1兆1,500億インドルピーの供給混乱リスクをもたらし、急成長する缶フォーマットにとって特に深刻であり、ヘッジにおける規模の経済が多国籍企業にクラフトおよび独立系醸造業者に対する構造的なコスト優位性を与えています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:ラガーが規模をリードし、ノン/低アルコールビールが消費者基盤を拡大
ラガーは2026年のインドビール市場シェアの42.23%を占め、最大の製品タイプとなっています。そのリードは、確立された大衆市場ブランド、広範なコールドチェーンカバレッジ、および単純なビールの選択を好む消費者の間での親しみやすさを反映しています。Carlsbergのインドプレゼンテーションによると、アルコール度数5%以上の強いラガーはビール総量の約80%を占めています。このセグメントは、醸造所の稼働率、認可小売流通、およびブランド拡張のための量的基盤を提供し、エール、ウィートビール、スペシャルティ製品はクラフトおよびフード主導の会場を通じて選択肢を追加します。したがって、ラガーの広い受容は消費者の習慣、手頃な価格、および大量のメインストリーム販売向けに設計された供給システムに基づいています。
ノン/低アルコールビールは2027年から2032年の間に7.32%のCAGRで成長すると予測されており、製品タイプの中で最も速い成長率です。節度は、選択された機会に通常のビール飲者と、フルストレングスの選択肢なしに大人の飲み物を求める消費者にサービスを提供することで、潜在的な視聴者を広げます。ノンアルコールバリアントの地元ローンチは、確立された醸造業者が都市部の消費機会においてこのカテゴリーに信頼できる役割を見出していることを示しています。クラフト事業者もまた、節度を求める消費者に利用可能な選択肢を広げる低アルコールウィートビールフォーマットでこのカテゴリーに参入しています。製品分類、ラベリング要件、および州の規則が、このセグメントがより多くの場所に到達する速度を決定します。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
カテゴリー別:スタンダードビールがリーチを維持し、プレミアムビールが価値を構築
スタンダードビールは2026年のインドビール市場規模の67.28%を占めました。大規模な消費者基盤が価格に敏感で、従来の認可店舗を通じて購入するため、このセグメントは引き続き重要です。United Breweriesは、エコノミーおよびメインストリームカテゴリーが低い一桁台の成長率で成長しながらも、より広いカテゴリー参加に不可欠であり続けるべきと述べました。スタンダードブランドは各州内で異なる価格帯をサポートし、強いラガーの嗜好と確立されたリターナブルガラスボトルシステムから恩恵を受けます。このセグメントは量的な基盤として残り、醸造業者が裕福な地域や主要なオンプレミスの場所を超えた消費者にサービスを提供できるようにします。
プレミアムビールは2032年までに7.68%のCAGRで拡大すると予想されており、カテゴリー別で最も高い成長率です。若い都市部の消費者、より多くのプレミアム認可店舗、およびグローバルおよび地元生産ラベルのより広い入手可能性によって支援されています。Carlsbergは、Carlsbergブランドをプレミアムの選択肢として位置付けながら、若い消費者の間でのTuborgの魅力を維持しています。プレミアム化は、購入体験を向上させることができるビジュアルマーチャンダイジング、冷却設備、および差別化されたパックへの投資を支援します。インドのビール市場は、メインストリームの量的成長がより控えめであっても、このカテゴリーを通じて価値を高めることができます。
包装タイプ別:ボトルが主要フォーマットとして残り、缶が関連性を高める
ボトルは2026年のインドビール市場シェアの59.65%を占めました。リターナブルガラスインフラはボトルにコストと流通の優位性を与え、特に地元の小売チャネルを通じて流通するメインストリームブランドにとって有利です。このフォーマットはいくつかのパックサイズをサポートし、特定のビールスタイルに対する消費者の期待に沿っており、醸造所と流通業者の業務に深く統合されています。ケグとドラフトフォーマットは、フレッシュサービスがより高いマージンを生み出すことができるプレミアムバー、レストラン、マイクロブルワリーでは依然として重要です。ボトルは確立されたロジスティクスと広い消費者受容を組み合わせているため、インドのビール市場の中心であり続けます。
缶は2032年までに7.43%のCAGRで成長すると予測されており、包装タイプの中で最も速い成長です。その携帯性と急速な冷却は、屋外、旅行、イベント、および現代的な小売機会に適しています。Carlsberg Indiaは2026年1月に、INR 100クロールの投資を背景に、カルナータカ州ナンジャングードのマイスール醸造所に1時間当たり22,000缶のラインを開設しました。缶はプレミアムブランディングと小規模な試飲向けパックのための明確なプラットフォームを提供しますが、アルミニウムコストの上昇が価格優位性を制限する可能性があります。缶の使用が増加し続ける場合、安定した包装供給と慎重な価格設定が重要になります。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:オフトレードが規模を維持し、オントレードがプレミアム試飲を支援
オフトレードチャネルは2026年のインドビール市場規模の64.87%を占めました。政府認可の専門店および酒類販売店は、ほとんどの州でパッケージビールの主要な合法的小売フォーマットとして残っています。そのリーチとメインストリームおよびプレミアム製品を在庫する能力により、定期購入のための最も重要なチャネルとなっています。United Breweriesの37,000店舗内クーラーは、消費者が購入する準備ができたときにビールが冷えている可能性を高めることでこのチャネルをサポートします。社交的な会場がより重要になっても、オフトレード店舗はインドのビール市場の量的基盤として残ります。
オントレードチャネルは2032年までに7.79%のCAGRで成長すると予想されており、流通チャネルの中で最も高い成長率です。バー、レストラン、ホテル、醸造所のタップルームにより、消費者は社交的な場でプレミアム、クラフト、ノン/低アルコール製品をサンプリングすることができます。インドレストラン協会は、家族や同僚との食事を外食の主要な理由として特定しており、共有の機会に適した飲み物への嗜好があります。オントレードの配置は、フードペアリング、スタッフの推薦、および小売棚では容易に提供できない高価値の試飲をサポートします。これらの会場は、ブランドが体験主導の消費を長期的な嗜好に転換する方法を提供します。
地理的分析
南インドは2026年の全国ビール量の大きなシェアを占め、インドビール市場の最大の地域基盤として残っています。カルナータカ州、テランガーナ州、アーンドラ・プラデーシュ州は、大規模な都市人口、確立された消費、および発展した醸造所とアウトレットネットワークを通じてこの地位を支えています。Carlsbergのマイスールの新しい缶ラインは1時間当たり22,000缶の生産能力を追加し、カルナータカ州の生産拠点としての価値を示しています。カルナータカ州の2026年のアルコール飲料税制改革は、州の政策が製品の選択と価格にどのように影響するかを示しており、ライセンスと小売条件は依然として地域の運営アプローチを必要とします。この地域はスタンダードおよびプレミアムビールの確立された基盤と、缶、ウィートビール、低アルコール製品のテストグラウンドを提供します。
北インドと西インドはンドビール市場で最も急成長している地域需要センターです。マハラシュトラ州は主要なプレミアム機会であり、Carlsbergは2025年上半期に同州の販売量ミックスの43%をプレミアムビールが占めたと報告しています。AB InBevは2025年1月にウッタル・プラデーシュ州政府と新しい製造工場にINR 1,000クロールを投資する覚書に署名しました。ウッタル・プラデーシュ州は投資政策の下で最大42%の資本補助金と100%のSGST還付を提供しました[3]。SOM Distilleriesは2026〜27年度にファルカバード施設での商業生産を開始し、年間1,000万ケースの生産能力を追加することで配送距離を短縮し、より広い入手可能性を支援できます。
東インドはその人口規模に比べてインドビール市場への貢献が小さく、低所得とあまり発展していないプレミアムホスピタリティ基盤が需要に影響しています。Carlsbergは西ベンガル州フーグリーのブラウンフィールド拡張にINR 400クロールを含むINR 1,250クロールの覚書に署名しました。SOM Distilleriesは2025〜26年度にオリッサ州醸造所の年間生産能力を60ラック・ケースから90ラック・ケースに拡大しました。製品、パック、流通を各州に合わせた企業は、この地域の低い普及率と手頃な価格帯のニーズから恩恵を受けることができます。
競争環境
市場集中度
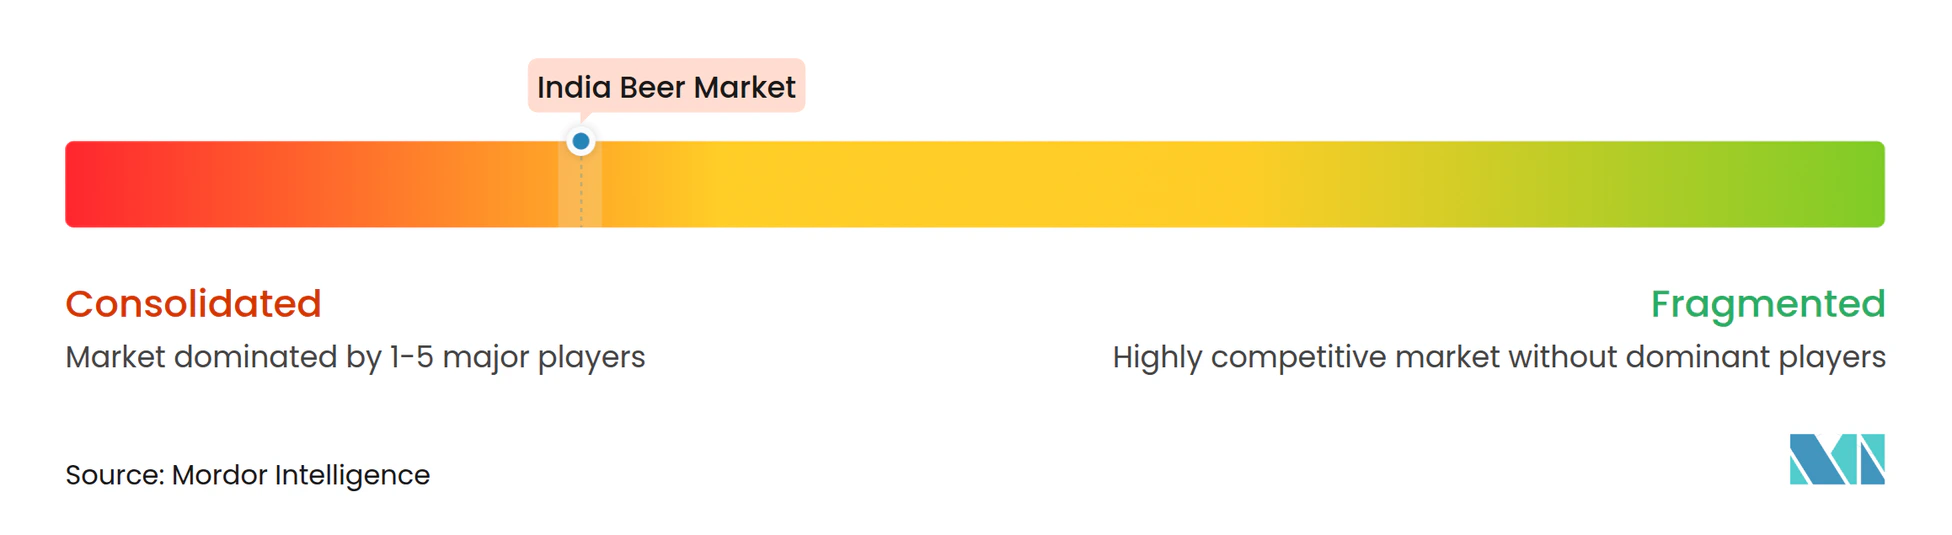
インドのビール市場はUnited Breweries、AB InBev、Carlsbergを中心に集中しており、これらが市場量の大部分を共同で支配しています。州のライセンス、醸造所への投資、冷却インフラ、およびコンプライアンス能力がこれらの確立された企業の優位性を強化しています。United Breweriesはクーラーネットワークを37,000店舗に拡大し、小売でのメインストリームおよびプレミアムの入手可能性を支援しています。CarlsbergはTuborg、Carlsberg、およびプレミアム製品を通じて競争し、AB InBevはグローバルブランドとウッタル・プラデーシュ州での計画的な製造能力を活用しています。ポートフォリオミックス、州へのアクセス、冷却の入手可能性、および地元製造への資金調達能力が現在の主要な競争要因です。
Carlsberg Indiaは2026年1月にINR 100クロールの投資でマイスールの1時間当たり22,000缶のラインを開設しました。このラインは施設に対するより広いINR 350クロールの拡張コミットメントの一部を形成しました。2025年9月、同社はマハラシュトラ州、西ベンガル州、カルナータカ州をカバーするINR 1,250クロールの生産能力計画を発表しました。AB InBevのウッタル・プラデーシュ州覚書は、醸造業者が高い潜在力を持つ州で生産能力と政策支援を確保するもう一つの例を提供します。これらの投資は供給の信頼性と輸送経済性を改善しますが、小規模醸造業者にとっての資本閾値を引き上げます。
小規模企業は、全国流通規模ではなく、地域の関連性、独特なビールスタイル、およびオンプレミスの体験を通じて競争します。Ironhill Indiaなどのクラフトブランドは、ビールスタイルとアルコール度数の多様性を求める消費者を引き付けるためにノンアルコールおよびスペシャルティローンチ活用することができます。限られた調達規模、制限された州へのアクセス、およびコスト変動へのエクスポージャーは依然として重大な制約です。インドビール市場は差別化された地域ブランドのためのスペースを保持していますが、全国規模には州境を越えた規律ある拡大とコンプライアンスおよび流通への継続的な投資が必要です。
インドビール産業のリーダー企業
-
Heineken NV
-
Carlsberg A/S
-
Anheuser-Busch InBev NV
-
Som Distilleries & Breweries Ltd
-
Inbrew Beverages Pvt Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年9月:AB InBevは、不利な課税および包装政策により7年間休止していたラジャスタン州の醸造所を2026年8月に再稼働させ、約2,000万米ドルの新規投資を投入しました。
- 2026年1月:Carlsberg Indiaは、Invest Karnataka 2025で誓約されたより広いINR 350クロールの施設拡張の一環として、INR 100クロールの投資を背景に、カルナータカ州ナンジャングードのマイスール醸造所に1時間当たり22,000缶のラインを開設しました。
- 2025年1月:Carlsbergは2025年にカルナータカ州市場でフランスのウィートビールであるKronenbourg 1664 Blancを発売し、超プレミアムのオントレードセグメントをターゲットとし、同州でのTuborgおよびCarlsbergブランドのブランドエクイティを基盤としました。
インドビール市場レポートの範囲
ビールは通常、麦芽穀物、ホップ、酵母、水を発酵させて製造されるアルコール飲料であり、さまざまなスタイル、アルコール度数、価格カテゴリーで入手可能です。インドビール市場は、製品タイプ、カテゴリー、包装タイプ、および流通チャネルによってセグメント化されています。製品タイプ別では、市場にはエール、ラガー、ノンアルコールまたは低アルコールビール、その他のビールタイプが含まれます。カテゴリー別では、市場はスタンダードとプレミアムにセグメント化されています。包装タイプ別では、市場はボトル、缶、その他に分類されています。流通チャネル別では、市場はオントレードとオフトレードに分かれており、オフトレードはさらに専門店/酒類販売店とその他のオフトレードチャネルにセグメント化されています。市場規模は、上記のすべてのセグメントについて、米ドルの金額ベースおよびリットルの数量ベースで算出されています。
| エール |
| ラガー |
| ノン/低アルコールビール |
| その他のビールタイプ |
| スタンダード |
| プレミアム |
| ボトル |
| 缶 |
| その他 |
| オントレード | |
| オフトレード | 専門店/酒類販売店 |
| その他のオフトレードチャネル |
| 製品タイプ別 | エール | |
| ラガー | ||
| ノン/低アルコールビール | ||
| その他のビールタイプ | ||
| カテゴリー別 | スタンダード | |
| プレミアム | ||
| 包装タイプ別 | ボトル | |
| 缶 | ||
| その他 | ||
| 流通チャネル別 | オントレード | |
| オフトレード | 専門店/酒類販売店 | |
| その他のオフトレードチャネル | ||
レポートで回答される主要な質問
2032年までのインドビール市場の予測値は?
インドビール市場は、プレミアム化、より広い入手可能性、およびオントレードの機会が価値成長を支援することで、2027年からのCAGR 6.46%で成長し、2032年までに103.8億米ドルに達すると予測されています。
インドで最大のシェアを持つビール製品タイプはどれですか?
ラガーは最大の製品タイプであり、2026年に42.23%のシェアを持ち、大衆市場での親しみやすさ、広範な小売流通、および確立されたコールドチェーンインフラによって支えられています。
インドで最も急成長しているビールカテゴリーはどれですか?
プレミアムビールは、消費者が都市部でトレードアップし、企業がプレミアムポートフォリオと冷却カバレッジを拡大しているため、2032年までに7.68%のCAGRで成長すると予想されています。
なぜインドで缶の使用が増加しているのですか?
缶は携帯性、イベント、および現代的な小売機会に適しているため、7.43%のCAGRで成長すると予測されていますが、アルミニウムコストが価格とマージンに影響する可能性があります。