
Tamanho e Participação do Mercado de Bombas de Infusão Implantáveis
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 22.02 Bilhões de dólares |
| Tamanho do Mercado (2032) | 35.76 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 10.18 % |
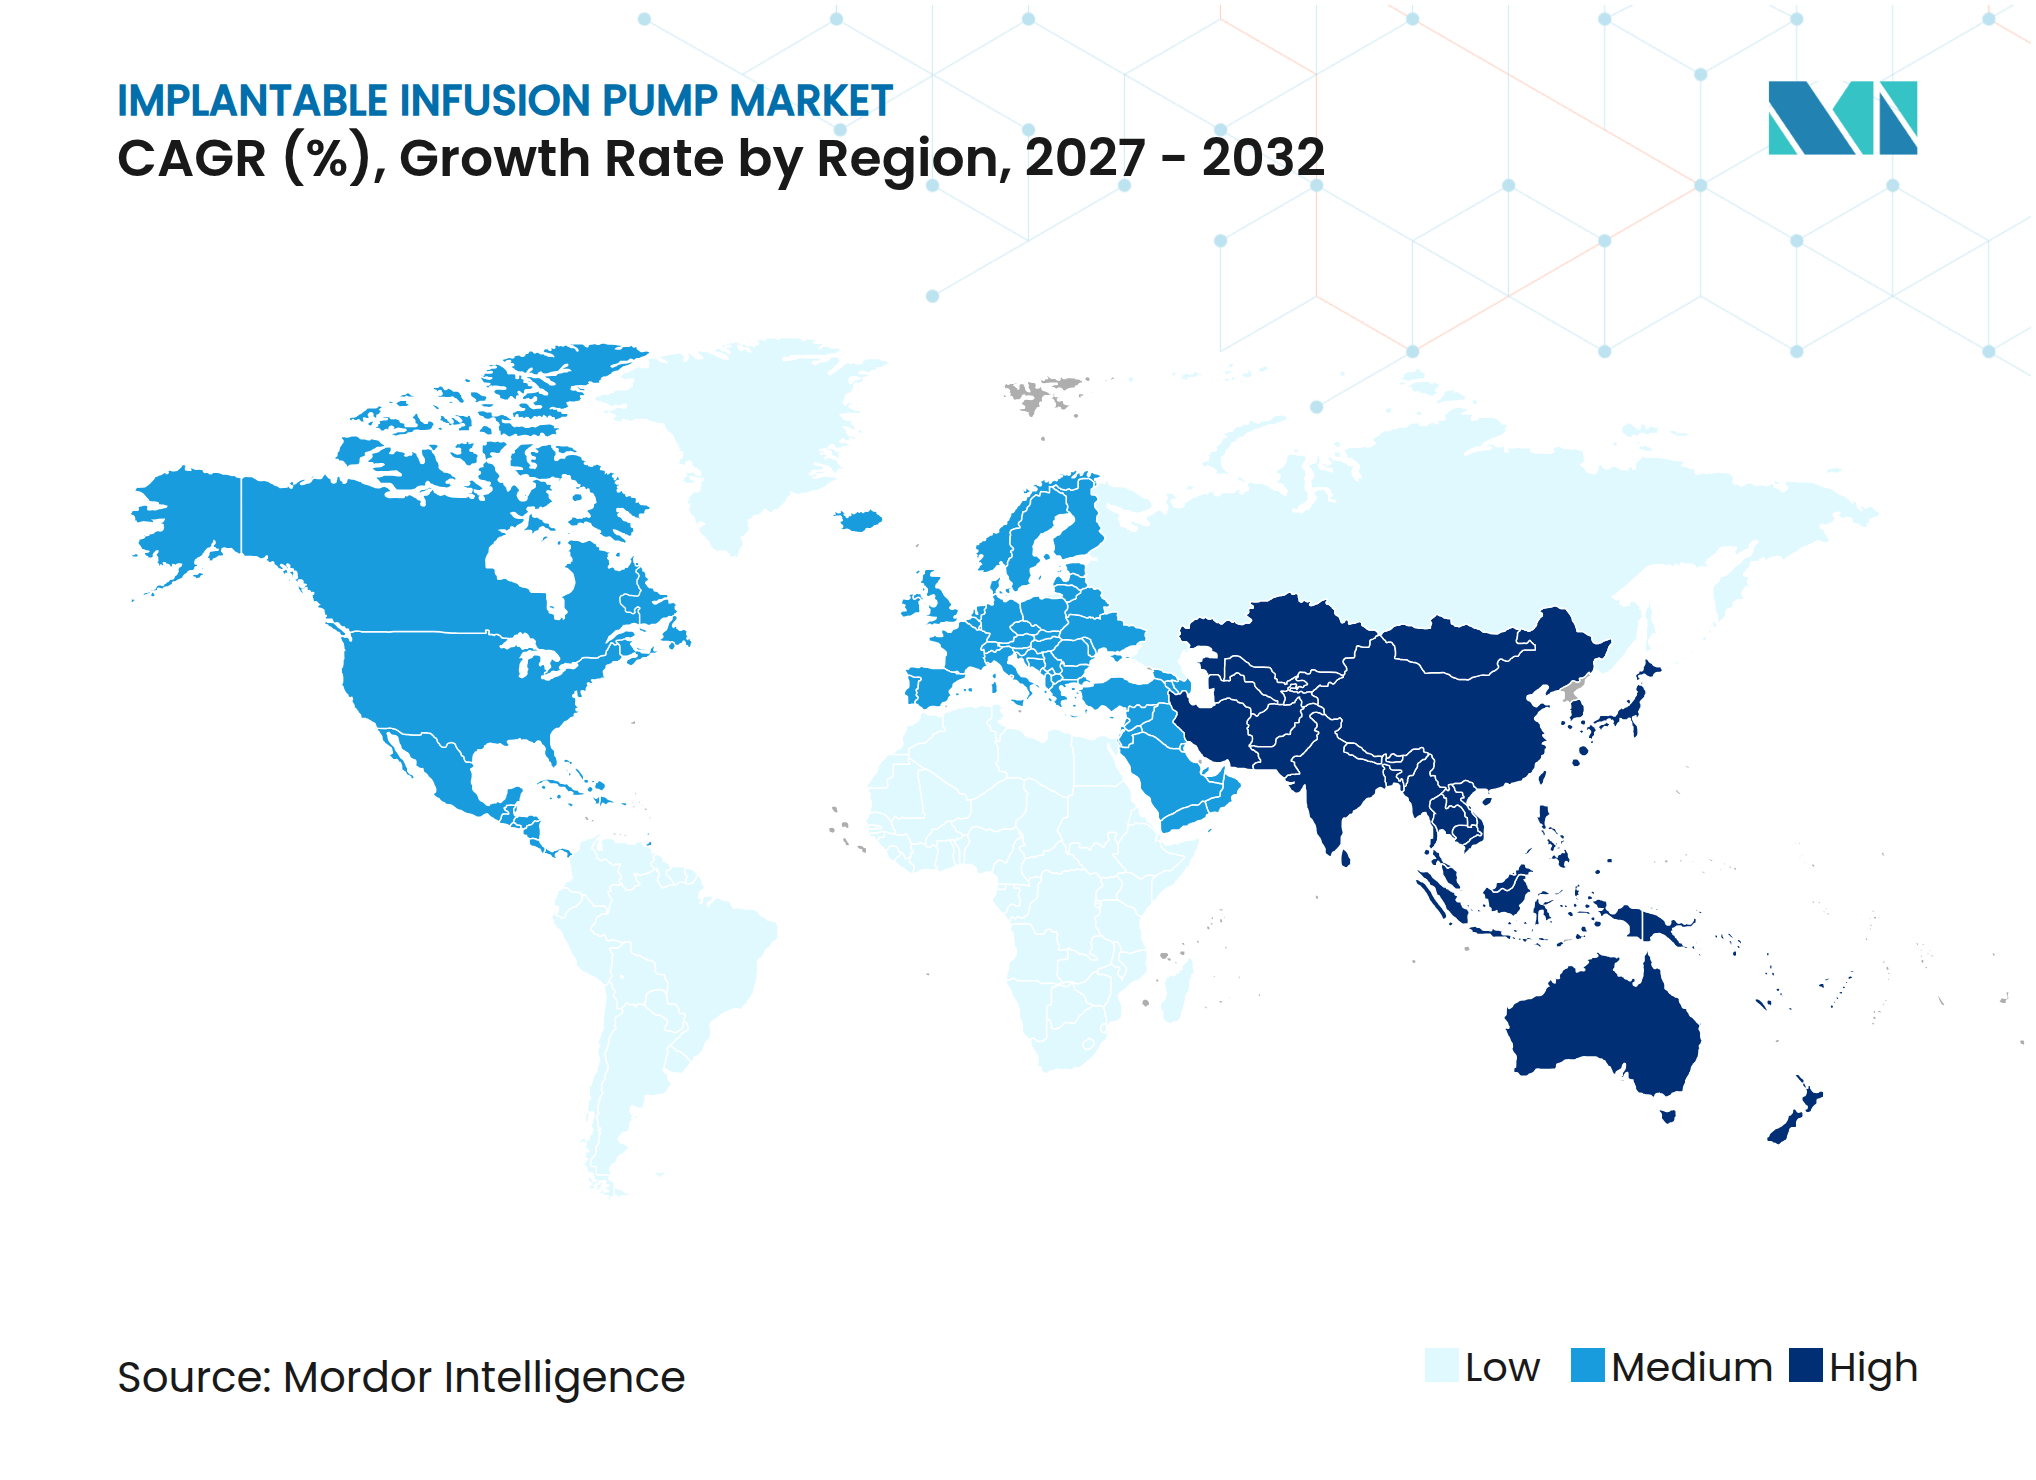
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
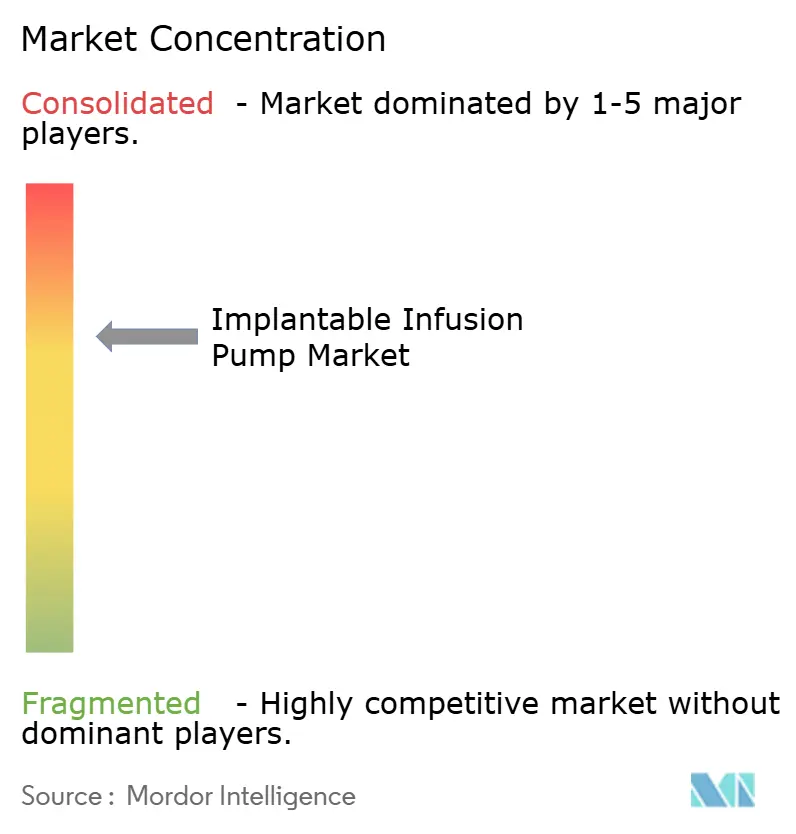
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Bombas de Infusão Implantáveis pela Mordor Intelligence
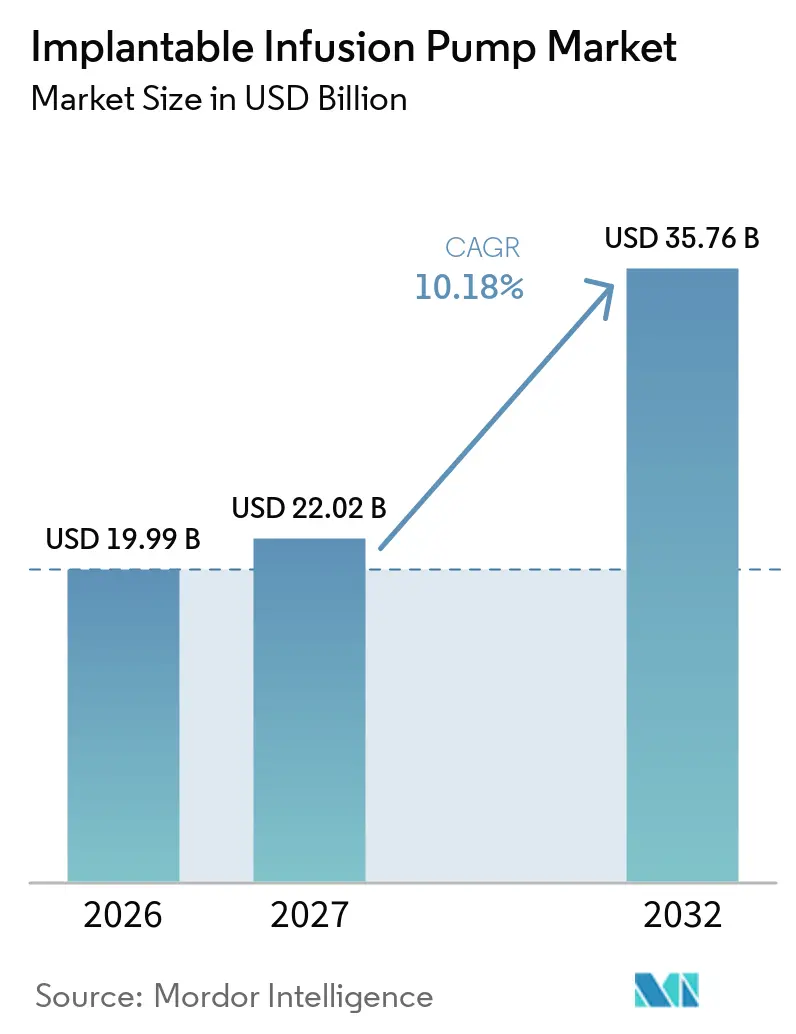
O tamanho do Mercado de Bombas de Infusão Implantáveis foi avaliado em 19,99 bilhões de USD em 2026 e estima-se que cresça de 22,02 bilhões de USD em 2027 para atingir 35,76 bilhões de USD até 2032, a um CAGR de 10,18% durante o período de previsão (2027-2032).
O crescimento reflete o uso mais amplo da administração intratecal e intra-arterial hepática para condições que não respondem bem ao tratamento sistêmico. A dor crônica, a espasticidade, o câncer e os distúrbios neurológicos sustentam a demanda por terapia controlada de longo prazo. A melhor programabilidade e o monitoramento remoto também estão mudando a forma como os prestadores gerenciam o tratamento após a implantação. As empresas estão adaptando seus produtos e modelos de acompanhamento à medida que os procedimentos migram para ambientes ambulatoriais. Isso exige que considerem a eficiência da implantação, o acesso ao reabastecimento, o suporte à programação e a economia diferente do atendimento ambulatorial. O efeito não se limita ao local do procedimento, pois altera o suporte de que os clínicos e pacientes necessitam após a alta. O mercado de bombas de infusão implantáveis também enfrenta restrições de custo, capacidade especializada e segurança que favorecem prestadores experientes e plataformas consolidadas.
Principais Conclusões do Relatório
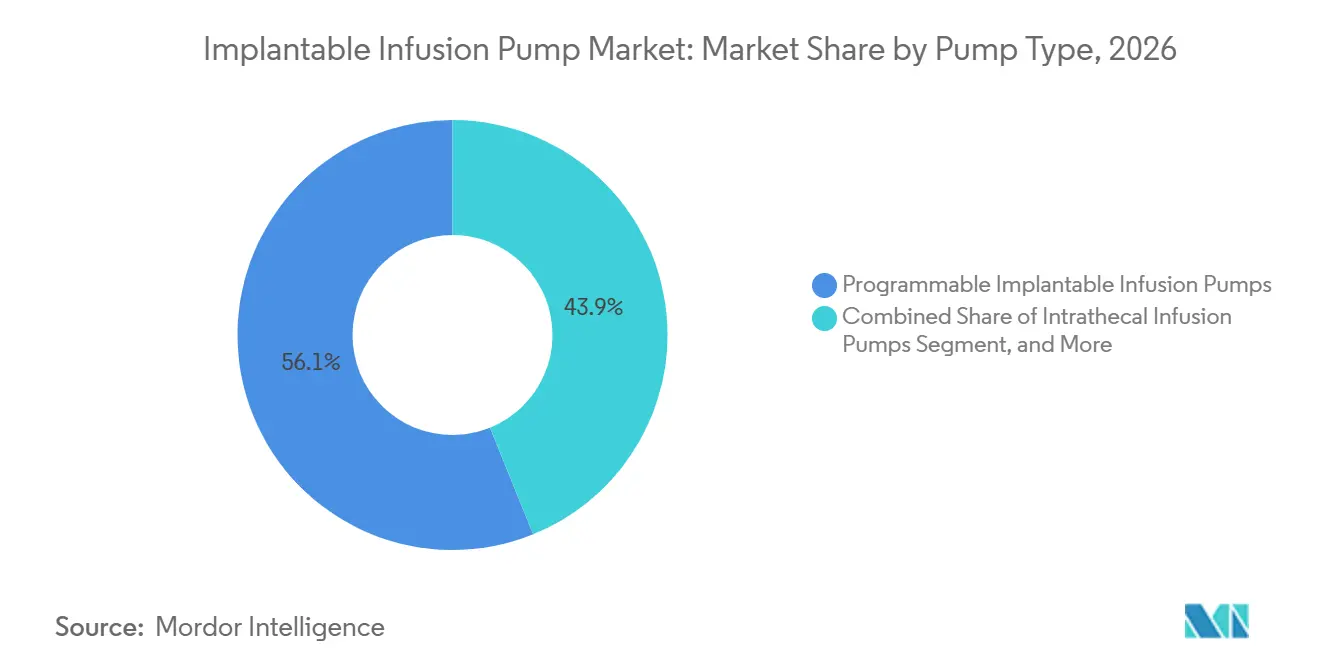
- Por tipo de bomba, as bombas programáveis detinham 56,13% da participação do mercado de bombas de infusão implantáveis em 2026, enquanto as bombas intratecais têm previsão de crescer a um CAGR de 11,24% até 2032 no mercado de bombas de infusão implantáveis.
- Por aplicação, a gestão da dor crônica representou 48,57% do tamanho do mercado de bombas de infusão implantáveis em 2026, enquanto oncologia e quimioterapia têm projeção de expansão a um CAGR de 11,79% até 2032.
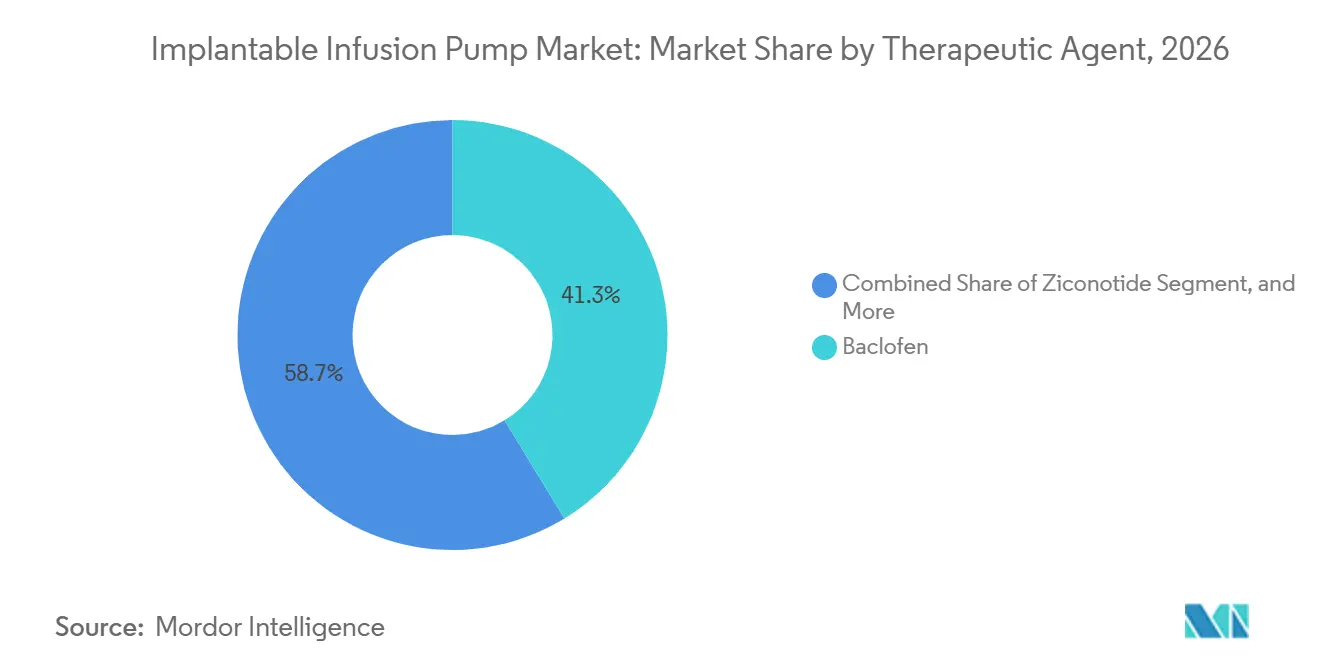
- Por agente terapêutico, o baclofeno detinha 41,28% da receita em 2026, enquanto a ziconotida deve registrar um CAGR de 12,31% até 2032 no mercado de bombas de infusão implantáveis.
- Por usuário final, os hospitais representaram 58,94% da receita em 2026, enquanto os centros cirúrgicos ambulatoriais têm previsão de crescer a um CAGR de 12,76% até 2032.
- Por geografia, a América do Norte detinha 38,46% do mercado de bombas de infusão implantáveis em 2026; a Ásia-Pacífico tem previsão de registrar um CAGR de 13,58% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Dor Crônica, Espasticidade, Câncer e Distúrbios Neurológicos | +3.5% | Global | Longo prazo (≥ 4 anos) |
| Administração de Medicamentos Direcionada, Contínua e Programável | +2.2% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Migração do Hospital para o Domicílio e Atendimento Ambulatorial | +1.8% | América do Norte, Ásia-Pacífico central e Europa | Médio prazo (2-4 anos) |
| Bombas Inteligentes, Telemetria Sem Fio e Monitoramento Remoto | +1.3% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Infusão Intra-Arterial Hepática em Oncologia Hepática | +0.8% | América do Norte e Europa | Médio prazo (2-4 anos) |
| BioMEMS e Plataformas Miniaturizadas de Microdosagem | +0.5% | América do Norte e Ásia-Pacífico central | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Carga de Doenças Crônicas e Administração Direcionada de Medicamentos
A dor crônica, a espasticidade, o câncer e os distúrbios neurológicos fornecem uma base de demanda estável para o mercado de bombas de infusão implantáveis. Um estudo de 2026 relatou 52,4 novos casos de dor crônica por 1.000 pessoas por ano nos Estados Unidos.[1] O registro da Medtronic de 10.793 pacientes em administração direcionada de medicamentos até outubro de 2024 mostrou que 76,5% receberam implantes para gestão da dor e 21,2% para espasticidade.[2] Pacientes que vivem mais tempo após lesão medular ou esclerose múltipla podem permanecer elegíveis para tratamento por um período mais longo. Os programas de medicina da dor e neurocirurgia estão conferindo ao baclofeno intratecal um papel mais consolidado na espasticidade refratária. Os sistemas intratecais também proporcionam analgesia em concentrações de medicamento 100 a 300 vezes menores do que doses orais equivalentes, o que pode reduzir eventos adversos sistêmicos.[3]
Atendimento Ambulatorial e Gestão Pós-Implantação
A migração dos procedimentos hospitalares para o atendimento ambulatorial está mudando o modelo operacional do mercado de bombas de infusão implantáveis. O menor reembolso nos centros cirúrgicos ambulatoriais pode reduzir o poder de precificação dos fabricantes de dispositivos à medida que o volume de procedimentos migra para esse ambiente. A mesma migração pode ampliar o acesso, permitindo que mais pacientes recebam tratamento fora dos centros de referência acadêmicos. Kits de reabastecimento simplificados, fluxos de trabalho de monitoramento enxutos e ferramentas de programação compactas podem tornar o atendimento ambulatorial mais prático. As clínicas especializadas continuam sendo importantes porque realizam reabastecimentos de rotina e apoiam a programação após a implantação. Essas condições criam maior valor para as empresas que conseguem apoiar os serviços de acompanhamento, além do próprio dispositivo. O mercado de bombas de infusão implantáveis está, portanto, migrando para modelos de atendimento que combinam implantação, reabastecimento, monitoramento e suporte clínico responsivo. Os prestadores podem ponderar esses fatores operacionais juntamente com as características técnicas de uma bomba ao selecionar uma plataforma para uso ambulatorial.
Bombas Inteligentes, Monitoramento Sem Fio e Plataformas Miniaturizadas
Os dispositivos conectados estão criando uma nova base técnica para o mercado de bombas de infusão implantáveis. A Medtronic introduziu o SynchroMed III no final de 2023 com atualizações de firmware pós-implantação e proteções de cibersegurança mais robustas. Um estudo de 2025 validou uma microbomba peristáltica sem fio e flexível para administração de medicamentos neurais sob demanda, sem válvulas mecânicas. Um estudo de 2026 também relatou uma bomba eletroquímica nanofluídica habilitada para Bluetooth que administrou de 1 a 10 µg/h a 4,62 mW. Esses desenvolvimentos apontam para sistemas menores que poderiam reduzir a frequência dos reabastecimentos. As plataformas conectadas também podem apoiar receitas recorrentes de serviços onde os prestadores utilizam monitoramento remoto e acompanhamento habilitado por software. Para o mercado de bombas de infusão implantáveis, a capacidade de atualização de firmware pode ajudar os fornecedores a aprimorar os sistemas existentes sem exigir um novo procedimento para cada alteração técnica. As proteções de cibersegurança também se tornam uma parte prática da gestão de dispositivos quando as informações de tratamento são transmitidas ou a programação é apoiada por ferramentas conectadas.
Infusão Intra-Arterial Hepática e Expansão em Oncologia
A infusão intra-arterial hepática está ampliando o papel das bombas implantáveis nos cuidados oncológicos. O ensaio de fase II PUMP-2 relatou 80% de sobrevida global em um ano para floxuridina intra-arterial hepática com gemcitabina-cisplatina sistêmica em colangiocarcinoma intra-hepático irressecável. O ensaio comparou esse resultado com uma taxa de controle histórico de 47%. O ensaio randomizado PUMP-IT está recrutando pacientes com metástases hepáticas colorretais inicialmente irressecáveis. A integração da Intera Oncology pela Boston Scientific posiciona a Intera 3000 dentro de uma organização de vendas de oncologia intervencionista maior. O mercado de bombas de infusão implantáveis poderia, portanto, se beneficiar de um treinamento mais amplo de clínicos e de uma maior disponibilidade da terapia de infusão intra-arterial hepática. O efeito comercial depende de os hospitais conseguirem agregar a expertise procedimental relevante, a coordenação de cuidados oncológicos e o monitoramento de longo prazo dos pacientes. Esta continua sendo uma via de tratamento especializada, mas uma organização comercial maior pode tornar a plataforma disponível para mais oncologistas e centros de referência. A expansão resultante seria baseada na adoção clínica e na capacidade do prestador, e não em um simples aumento na distribuição de dispositivos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos do Dispositivo, Implantação e Acompanhamento | -1.8% | Ásia-Pacífico central, América do Sul e Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Risco de Infecção, Cateter, Granuloma e Falha Mecânica | -1.2% | Global | Médio prazo (2-4 anos) |
| Capacidade Limitada de Implantação Especializada e Reabastecimento | -0.9% | Oriente Médio e África, América do Sul e restante da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Substituição de Bateria, Cibersegurança e Atualizações de Software | -0.6% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Custo, Reembolso e Capacidade Especializada
Os elevados custos de aquisição, implantação e acompanhamento limitam a adoção em várias regiões do mercado de bombas de infusão implantáveis. O reembolso permanece fragmentado em partes da Ásia-Pacífico e da América Latina, onde os pacientes podem depender de hospitais privados ou pagamento direto. O sistema Prometra requer reabastecimento em intervalos de no máximo 90 dias, o que pode gerar 4 consultas clínicas por ano. Os procedimentos de substituição de bateria podem aumentar o custo do tratamento para bombas não recarregáveis. Os pagadores estão avaliando cada vez mais as visitas de reabastecimento, os procedimentos de substituição e o gerenciamento de complicações juntamente com o preço original do dispositivo. Essa avaliação é particularmente relevante para o mercado de bombas de infusão implantáveis em regiões onde a cobertura de reembolso é fragmentada e os sistemas públicos continuam a favorecer as terapias orais. Os fabricantes com evidências econômicas completas podem explicar melhor o impacto financeiro de um dispositivo ao longo de todo o período de tratamento. O número limitado de especialistas em implantação e reabastecimento concentra ainda mais o acesso em centros estabelecidos.
Requisitos de Segurança Clínica e Gestão de Dispositivos
Infecção, complicações de cateter, granuloma e falha mecânica podem restringir o uso mais amplo de bombas implantáveis. Um estudo de 2024 relatou uma taxa de infecção do sítio cirúrgico de 10,4% em centros sem protocolos profiláticos e de 3,4% quando foram utilizados envelopes antibacterianos absorvíveis. O mesmo estudo afirmou que uma infecção do sítio cirúrgico adquirida no hospital acrescentou 28.219 USD nos custos do sistema. O granuloma na ponta do cateter pode limitar o escalonamento da dose e pode exigir explantação precoce. As trocas de bateria, as salvaguardas de cibersegurança e as atualizações de software acrescentam requisitos adicionais de gestão para sistemas conectados. Esses riscos favorecem centros acadêmicos e especializados de alto volume com práticas formais de controle de infecção e acompanhamento. A concentração de procedimentos nessas instalações pode dificultar que distribuidores menores construam acesso em novas geografias. Isso também reforça a importância de cadeias de referência estabelecidas para fabricantes e clínicos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Bomba:
Plataformas Programáveis Detêm a Maior Posição de ReceitaAs bombas implantáveis programáveis representaram 56,13% da receita em 2026, conferindo-lhes a maior posição no mercado de bombas de infusão implantáveis. Evidências clínicas, treinamento médico e aprovações para dor, espasticidade e usos oncológicos selecionados sustentam essa posição. A base instalada de dispositivos SynchroMed e Prometra também gera receita de ciclo de substituição, uma vez que médicos e pacientes precisam de uma opção de substituição quando um dispositivo implantado atinge o fim de sua vida útil. Essa base instalada também requer atenção clínica recorrente para reabastecimentos, programação e gestão do tratamento de longo prazo. Isso cria uma demanda mais previsível do que as categorias que dependem principalmente de novos volumes de implantação, mesmo quando o crescimento dos procedimentos varia entre sistemas hospitalares e redes de referência. As bombas de taxa constante atendem ao nicho oncológico de infusão intra-arterial hepática. Sua mecânica alimentada pelo calor corporal elimina a dependência de bateria durante o gerenciamento de tumores hepáticos por vários anos, um benefício relevante para pacientes que necessitam de quimioterapia regional sustentada ao longo de um longo período de tratamento.
A Intera 3000 é a única bomba implantável de fluxo constante aprovada pela FDA para terapia de infusão intra-arterial hepática nos Estados Unidos. A Boston Scientific pode usar sua cobertura de vendas em oncologia intervencionista para expandir a plataforma além dos centros oncológicos acadêmicos. As bombas de insulina implantáveis permanecem limitadas porque os sistemas externos de administração de insulina em malha fechada evitam a cirurgia. A via de Aprovação Pré-Mercado da FDA e a certificação ISO 13485 criam requisitos de conformidade para novos concorrentes. Esses requisitos envolvem evidências, gestão da qualidade e trabalho regulatório que os detentores de PMA existentes já absorveram ao longo do tempo. Como resultado, uma nova plataforma de bomba deve abordar mais do que o desempenho do produto antes de poder competir em ambientes clínicos estabelecidos. As bombas intratecais são o tipo de bomba de crescimento mais rápido, com o tamanho do mercado de bombas de infusão implantáveis para esse segmento com previsão de crescer a um CAGR de 11,24% de 2027 a 2032. O uso de ziconotida, indicações mais amplas de baclofeno e a redução das necessidades sistêmicas de opioides sustentam esse crescimento.

Por Aplicação:
Dor Crônica Tem a Maior Base de ReceitaA gestão da dor crônica detinha 48,57% da receita por aplicação em 2026, a maior participação do mercado de bombas de infusão implantáveis entre as aplicações. O tamanho da população de pacientes sustenta essa posição, pois muitos pacientes continuam a necessitar de tratamento após analgésicos orais e sistêmicos não terem proporcionado controle adequado dos sintomas. Os programas de medicina da dor utilizam a terapia intratecal como opção de escalonamento para pacientes que não respondem a analgésicos sistêmicos, o que mantém a dor crônica no centro das vias de referência e tratamento. A gestão da espasticidade é a segunda maior aplicação. O registro da Medtronic mostrou que a espasticidade representou 21,2% das implantações de administração direcionada de medicamentos até outubro de 2024.
Pesquisas prospectivas citadas no rascunho mostraram que o baclofeno intratecal reduziu os escores de espasticidade em 40,2% e melhorou a função motora em 9,6% na paralisia cerebral. O gerenciamento do diabetes permanece um uso menor porque as bombas externas e os sistemas de monitoramento contínuo de glicose evitam o risco de implantação e oferecem uma alternativa madura para pacientes que necessitam de administração contínua de insulina. Oncologia e quimioterapia têm previsão de crescer a um CAGR de 11,79% até 2032. Os resultados do PUMP-2 apoiam a quimioterapia regional para colangiocarcinoma intra-hepático irressecável. O ensaio PUMP-IT em andamento pode adicionar evidências para a infusão intra-arterial hepática em metástases hepáticas colorretais. Se seu desfecho de sobrevida global for atingido, o estudo poderá fortalecer a justificativa clínica para o tratamento em um cenário de primeira linha. A base de evidências continuará sendo importante porque os prestadores de oncologia exigem dados antes de expandir um programa especializado de quimioterapia regional. Essas evidências poderiam aumentar a atividade de referência em centros de oncologia cirúrgica.
Por Agente Terapêutico:
Baclofeno Lidera Enquanto Ziconotida Cresce Mais RapidamenteO baclofeno detinha 41,28% da receita por agente terapêutico em 2026. Seu papel de liderança reflete a aprovação da FDA para espasticidade grave de causas espinhais e cerebrais, juntamente com seu uso em pacientes cujas necessidades clínicas não podem ser atendidas adequadamente por terapia oral. O baclofeno intratecal é importante quando a terapia oral não fornece resultados comparáveis em doses intratecais. A morfina e outros opioides intratecais formam o próximo maior grupo terapêutico, particularmente nas vias de tratamento para dor oncológica refratária e dor crônica não maligna. Esses agentes tratam a dor oncológica refratária e a dor crônica não maligna. No entanto, os sistemas de saúde estão buscando reduzir os equivalentes opioides sistêmicos à medida que os requisitos de gestão de medicamentos se expandem.
A floxuridina tem um papel restrito, mas importante, no tratamento de infusão intra-arterial hepática para metástases hepáticas colorretais e colangiocarcinoma intra-hepático. A distribuição da Intera 3000 pela Boston Scientific pode apoiar um uso mais amplo à medida que as evidências clínicas amadurecem. A ziconotida é o agente terapêutico de crescimento mais rápido, com o tamanho do mercado de bombas de infusão implantáveis para essa terapia com projeção de crescer a um CAGR de 12,31% de 2027 a 2032. É o único analgésico intratecal não opioide e não peptídico aprovado pela FDA para dor crônica grave. A bula do PRIALT de julho de 2026 listou o SynchroMed III como plataforma de administração aprovada. A bupivacaína e a clonidina apoiam principalmente regimes intratecais combinados e acompanham o volume procedimental. Sua contribuição está vinculada ao uso de protocolos de tratamento combinado, e não a uma expansão independente na demanda de pacientes. Isso deixa a adoção mais ampla da terapia intratecal como o principal impulsionador de seu uso.
Por Usuário Final:
Hospitais Lideram Enquanto Centros Ambulatoriais se ExpandemOs hospitais detinham 58,94% da receita em 2026, refletindo a infraestrutura cirúrgica e clínica necessária para a implantação de bombas. Equipes de neurocirurgia e oncologia cirúrgica, acesso à fluoroscopia e monitoramento pós-operatório continuam sendo importantes. Os centros médicos acadêmicos e os programas de dor de alto volume concentram uma parcela desproporcional dos procedimentos. O Memorial Sloan Kettering, o MD Anderson, a Mayo Clinic e centros europeus comparáveis apoiam modelos de atendimento orientados por referência. As empresas de dispositivos se beneficiam quando equipes de vendas especializadas e programas de educação clínica atendem a esses centros. As clínicas especializadas gerenciam reabastecimentos e programação remota após a implantação. Sua atividade cresce com a base instalada, e não apenas com o número de novos procedimentos de implantação. Isso torna a capacidade de acompanhamento ambulatorial um requisito contínuo à medida que o uso se expande em hospitais e centros ambulatoriais.
Os centros cirúrgicos ambulatoriais têm previsão de crescer a um CAGR de 12,76% de 2027 a 2032. Esse segmento se beneficia da tendência mais ampla em direção ao atendimento ambulatorial. O menor reembolso em comparação com os ambientes hospitalares ambulatoriais pode restringir a receita por procedimento. No entanto, a oportunidade de volume torna o canal importante para os fabricantes no setor de bombas de infusão implantáveis. Kits de implantação simplificados, dispositivos de programação compactos e fluxos de trabalho de reabastecimento eficientes podem melhorar a adequação para centros ambulatoriais. As empresas estruturadas em torno de salas de cirurgia hospitalares podem precisar adaptar seus modelos comerciais e de suporte clínico. Para o mercado de bombas de infusão implantáveis, o crescimento ambulatorial amplia o funil possível de acesso ao paciente, mas também pode exigir que os fabricantes obtenham menos receita por procedimento. O equilíbrio entre o crescimento do volume e a pressão de reembolso torna o design do serviço uma consideração comercial importante para fabricantes e parceiros prestadores.
Análise Geográfica
Mercado de Bombas de Infusão Implantáveis na América do Norte
A América do Norte deteve 38,46% da receita global em 2026, a maior participação regional no mercado de bombas de infusão implantáveis. Os Estados Unidos apoiam a adoção por meio do reembolso para terapia intratecal aprovada no tratamento da dor e da espasticidade. A região também possui uma população substancial com dor crônica e um pipeline de formação desenvolvido em medicina da dor. A transação entre Boston Scientific e Intera Oncology pode expandir a infusão pela artéria hepática para além de um pequeno grupo de centros oncológicos especializados. O Canadá está ampliando o acesso às terapias intratecais para além das principais áreas urbanas, o que pode estender a disponibilidade do tratamento fora dos maiores centros de referência. Esse desenvolvimento permanece vinculado às decisões dos pagadores provinciais e à disponibilidade de clínicos capazes de gerenciar a implantação, o reabastecimento e a programação contínua. O setor de hospitais privados do México está expandindo a capacidade de infusão pela artéria hepática em um ritmo mais limitado. A oportunidade permanece centrada em prestadores que possam apoiar procedimentos oncológicos e acompanhamento especializado, em vez de uma adoção ampla em todo o sistema de saúde.
Mercado de Bombas de Infusão Implantáveis na Europa
A Europa é o segundo maior bloco regional para o mercado de bombas de infusão implantáveis. A Alemanha e o Reino Unido sustentam os volumes de bombas programáveis por meio de seus sistemas nacionais de saúde. A França e a Itália possuem programas de implantação relacionados à neurologia já estabelecidos. Os requisitos de acompanhamento clínico pós-comercialização do Regulamento de Dispositivos Médicos da UE elevam os custos de conformidade para os fabricantes. Os requisitos também aumentam o padrão de evidências utilizado nas aquisições hospitalares, uma vez que os prestadores devem considerar as informações de acompanhamento clínico pós-comercialização ao comparar plataformas estabelecidas e mais recentes. O mercado de bombas de infusão implantáveis, portanto, permanece mais acessível a fornecedores capazes de apresentar evidências maduras de registros e documentação pós-comercialização. Esse processo pode aumentar os custos de conformidade, mas também pode reduzir o apelo de plataformas que ainda não possuem registros clínicos comparáveis. Isso favorece plataformas com dados de registros de vários anos e pode limitar o acesso de entrantes com menor documentação.
Mercado de Bombas de Infusão Implantáveis na APAC, América do Sul e MEA
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 13,58% de 2027 a 2032, tornando-se a região de crescimento mais rápido. O envelhecimento da população da China sustenta a demanda pelo gerenciamento da dor crônica e da espasticidade, enquanto uma atividade de registro mais ágil pode melhorar a disponibilidade prática de dispositivos médicos para os prestadores. A China e a Índia também apresentam necessidades crescentes relacionadas aos cânceres colorretais e hepatobiliares. Os requisitos de evidências clínicas do Japão podem retardar a entrada no mercado, mas sua população mais idosa sustenta uma base tratada considerável. A Coreia do Sul e a Austrália formam subsegmentos premium onde os hospitais demonstram preferência por sistemas programáveis de próxima geração e suporte clínico relacionado. A Coreia do Sul e a Austrália apresentam demanda por sistemas programáveis de próxima geração. A infraestrutura oncológica terciária da Índia está em expansão e pode apoiar a adoção da infusão pela artéria hepática. Na América do Sul, as redes de hospitais privados em São Paulo, Rio de Janeiro e Buenos Aires respondem pela maior parte dos volumes de implantação. No Oriente Médio e na África, a demanda permanece concentrada na Arábia Saudita, nos Emirados Árabes Unidos, no Catar e na África do Sul, pois a capacidade especializada e a acessibilidade financeira continuam a restringir um uso mais amplo. O Brasil e a Argentina lideram o volume sul-americano por meio de hospitais privados, enquanto a demanda no Oriente Médio e na África está concentrada na Arábia Saudita, nos Emirados Árabes Unidos, no Catar e na África do Sul. Nessas regiões, a disponibilidade de médicos implantadores treinados permanece tão importante quanto a prevalência da doença. O mercado de bombas de infusão implantáveis não pode se expandir amplamente onde os pacientes não têm acesso a especialistas capazes de implantar, reabastecer e monitorar o sistema. A educação clínica por parte dos fornecedores de dispositivos pode, portanto, moldar a adoção da mesma forma que a reforma do reembolso e o investimento hospitalar.
Cenário Competitivo
O mercado de bombas de infusão implantáveis é moderadamente consolidado globalmente. O mercado de bombas de infusão implantáveis é moldado por plataformas de dispositivos programáveis estabelecidas, uma categoria especializada de bombas oncológicas e um conjunto menor de empresas com capacidades relacionadas de dispositivo-medicamento. Essa estrutura confere aos fornecedores líderes um papel duradouro, ao mesmo tempo que deixa oportunidades focadas em designs sem fio e miniaturizados mais recentes. O resultado competitivo dependerá de esses designs conseguirem atender aos padrões clínicos, regulatórios e operacionais já esperados pelos centros de implantação. As empresas também devem demonstrar que um novo recurso técnico melhora o atendimento sem adicionar um ônus evitável para os clínicos. A Medtronic plc detém a posição de liderança na administração intratecal programável por meio do SynchroMed. Sua posição se baseia em mais de 30 anos de aprovações, em seu registro de 10.793 pacientes e na educação clínica para médicos implantadores, que juntos sustentam a confiança dos médicos na plataforma SynchroMed. Esses ativos apoiam os padrões de referência e a familiaridade dos médicos, enquanto a base instalada estabelecida da empresa sustenta as necessidades contínuas de substituições, reabastecimentos e suporte à programação. A experiência regulatória estabelecida também confere aos participantes incumbentes uma vantagem em uma categoria de dispositivo de classe III.
A aquisição da Intera Oncology pela Boston Scientific mudou a concorrência na infusão intra-arterial hepática. A Intera 3000 é a única bomba de infusão intra-arterial hepática de fluxo constante aprovada pela FDA nos Estados Unidos. A Boston Scientific pode aplicar sua cobertura de vendas em oncologia intervencionista para ampliar o acesso à terapia. A Flowonix migrou para a Miratech Medical como sua única distribuidora nos Estados Unidos em maio de 2025 para fortalecer a cobertura do sistema Prometra. A Baxter International, a B. Braun, a Becton Dickinson e a Fresenius Kabi possuem portfólios implantáveis mais limitados e são mais relevantes por meio de capacidades complementares de dispositivo-medicamento.
As plataformas sem fio, recarregáveis e miniaturizadas representam uma abertura competitiva para o mercado de bombas de infusão implantáveis. O acordo da Biogen de setembro de 2025 para adquirir a Alcyone Therapeutics por 85 milhões de USD à vista vinculou um pipeline de medicamentos intratecais à tecnologia de acesso a dispositivos. O ThecaFlex DRx foi projetado para reduzir punções lombares repetidas em pacientes que recebem oligonucleotídeos antissenso intratecais. A pesquisa sobre microbombas sem fio também sustenta o interesse em sistemas de malha fechada e dispositivos menores. Concorrentes menores e spin-offs acadêmicos de BioMEMS enfrentam altos requisitos de capital e regulatórios, o que reforça a vantagem dos detentores de PMA estabelecidos que já construíram sistemas de qualidade, pacotes de evidências e relacionamentos com médicos.
Líderes do Setor de Bombas de Infusão Implantáveis
-
Abbott Laboratories
-
B. Braun Melsungen AG
-
Baxter International Inc.
-
Becton, Dickinson and Company
-
Boston Scientific Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Bombas de Infusão Implantáveis Empresas cobertas neste relatório
- Abbott Laboratories
- Avanos Medical
- B. Braun
- Baxter
- Beckton Dickinson
- Boston Scientific
- DURECT Corporation
- Flowonix Medical Inc.
- Fresenius
- ICU Medical
- Infusyn Therapeutics
- Intera Oncology Inc.
- Johnson & Johnson
- Medtronic
- MicroPort
- Nevro
- Smiths Group
- Teleflex
- Terumo
- Tricumed Medizintechnik
Desenvolvimentos industriais recentes em Mercado de Bombas de Infusão Implantáveis
- Julho de 2026: A Medtronic plc concluiu sua aquisição de 650 milhões de USD da SPR Therapeutics, adicionando o Sistema de Estimulação de Nervo Periférico SPRINT ao seu portfólio de gestão da dor. O acordo expande o contínuo de dor crônica da Medtronic, desde a administração intratecal permanente de medicamentos até terapias percutâneas minimamente invasivas de curto prazo, ampliando sua população de pacientes endereçável e permitindo intervenções clínicas mais precoces na via de atendimento.
- Junho de 2025: A InfuSystem Therapeutics recebeu aprovação da FDA para um protocolo revisado de estudo pós-aprovação relacionado ao seu Sistema de Bomba de Infusão Programável Prometra, um dispositivo de administração de medicamentos programável implantável utilizado para gestão da dor crônica e espasticidade. A atualização reflete a avaliação regulatória e clínica contínua das tecnologias de bombas de infusão implantáveis.
- Fevereiro de 2025: A FDA dos Estados Unidos aprovou o ONAPGO (infusão de cloridrato de apomorfina) para adultos com doença de Parkinson avançada que apresentam flutuações motoras. A terapia é administrada por meio de uma bomba de infusão contínua, proporcionando tratamento dopaminérgico sustentado ao longo do dia e oferecendo uma alternativa não cirúrgica a certas terapias avançadas para a doença de Parkinson.
Escopo do Relatório Global do Mercado de Bombas de Infusão Implantáveis
De acordo com o escopo do relatório, as bombas de infusão implantáveis são dispositivos médicos implantados cirurgicamente no interior do corpo para administrar doses precisas e contínuas de medicamentos diretamente em uma área-alvo, como a corrente sanguínea, o líquido espinhal ou um órgão específico. Essas bombas são comumente utilizadas para o gerenciamento de longo prazo de dor crônica, dor oncológica, espasticidade e outras condições que requerem administração controlada de medicamentos. Ao fornecer terapia direcionada, as bombas de infusão implantáveis podem melhorar a eficácia do tratamento, reduzir os efeitos colaterais sistêmicos e melhorar a qualidade de vida do paciente.
O mercado de bombas de infusão implantáveis é segmentado por tipo de bomba, aplicação, agente terapêutico, usuário final e geografia. Por tipo de bomba, o mercado é segmentado em bombas de infusão implantáveis programáveis, bombas de infusão implantáveis de taxa constante, bombas de infusão intratecais, bombas de infusão intra-arterial hepática, bombas de insulina implantáveis e outras bombas de infusão implantáveis. Por aplicação, o mercado é segmentado em gestão da dor crônica, gestão da espasticidade, oncologia e quimioterapia, gerenciamento do diabetes e outras condições crônicas. Por agente terapêutico, o mercado é segmentado em morfina, baclofeno, ziconotida, bupivacaína, clonidina, floxuridina e outros agentes terapêuticos. Por usuário final, o mercado é segmentado em hospitais, centros cirúrgicos ambulatoriais, clínicas especializadas e outros. O segmento de geografia é ainda dividido em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. O relatório oferece o tamanho do mercado e as previsões em valor (USD) para os segmentos acima.
Visão geral da segmentação
| Bombas de Infusão Implantáveis Programáveis |
| Bombas de Infusão Implantáveis de Taxa Constante |
| Bombas de Infusão Intratecais |
| Bombas de Infusão Intra-Arterial Hepática |
| Bombas de Insulina Implantáveis |
| Outros |
| Gestão da Dor Crônica |
| Gestão da Espasticidade |
| Oncologia e Quimioterapia |
| Gerenciamento do Diabetes |
| Outros |
| Morfina |
| Baclofeno |
| Ziconotida |
| Bupivacaína |
| Clonidina |
| Floxuridina |
| Outros |
| Hospitais |
| Centros Cirúrgicos Ambulatoriais |
| Clínicas Especializadas |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Bomba | Bombas de Infusão Implantáveis Programáveis | |
| Bombas de Infusão Implantáveis de Taxa Constante | ||
| Bombas de Infusão Intratecais | ||
| Bombas de Infusão Intra-Arterial Hepática | ||
| Bombas de Insulina Implantáveis | ||
| Outros | ||
| Por Aplicação | Gestão da Dor Crônica | |
| Gestão da Espasticidade | ||
| Oncologia e Quimioterapia | ||
| Gerenciamento do Diabetes | ||
| Outros | ||
| Por Agente Terapêutico | Morfina | |
| Baclofeno | ||
| Ziconotida | ||
| Bupivacaína | ||
| Clonidina | ||
| Floxuridina | ||
| Outros | ||
| Por Usuário Final | Hospitais | |
| Centros Cirúrgicos Ambulatoriais | ||
| Clínicas Especializadas | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por bombas de infusão implantáveis?
A dor crônica, a espasticidade, os cuidados oncológicos e os distúrbios neurológicos estão aumentando a demanda por administração direcionada de medicamentos a longo prazo.
Qual tipo de bomba tem a maior posição de receita?
As bombas programáveis detinham 56,13% da receita em 2026, sustentadas por evidências clínicas e uma base instalada estabelecida.
Qual aplicação está se expandindo mais rapidamente?
Oncologia e quimioterapia têm previsão de crescer a um CAGR de 11,79% até 2032, sustentadas pela pesquisa em infusão intra-arterial hepática.
Por que os centros cirúrgicos ambulatoriais são importantes para as bombas implantáveis?
Os centros cirúrgicos ambulatoriais têm previsão de crescer a um CAGR de 12,76% até 2032 e requerem fluxos de trabalho simplificados de implantação e acompanhamento.
Quais são os principais riscos associados aos sistemas de infusão implantáveis?
Infecção, complicações de cateter, granuloma, falha mecânica, substituição de bateria e requisitos de cibersegurança podem limitar uma adoção mais ampla.
Qual região está crescendo mais rapidamente para bombas de infusão implantáveis?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 13,58% de 2027 a 2032, sustentada pelo envelhecimento das populações e pela crescente capacidade de atendimento oncológico.
Qual é o valor de 2027 do mercado de bombas de infusão implantáveis?
O tamanho do mercado de bombas de infusão implantáveis é de 22,02 bilhões de USD em 2027 e tem previsão de atingir 35,76 bilhões de USD até 2032 a um CAGR de 10,18%.