
Taille et Part du Marché des Pompes à Perfusion Implantables
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 22.02 Milliards de dollars |
| Taille du Marché (2032) | 35.76 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 10.18 % |
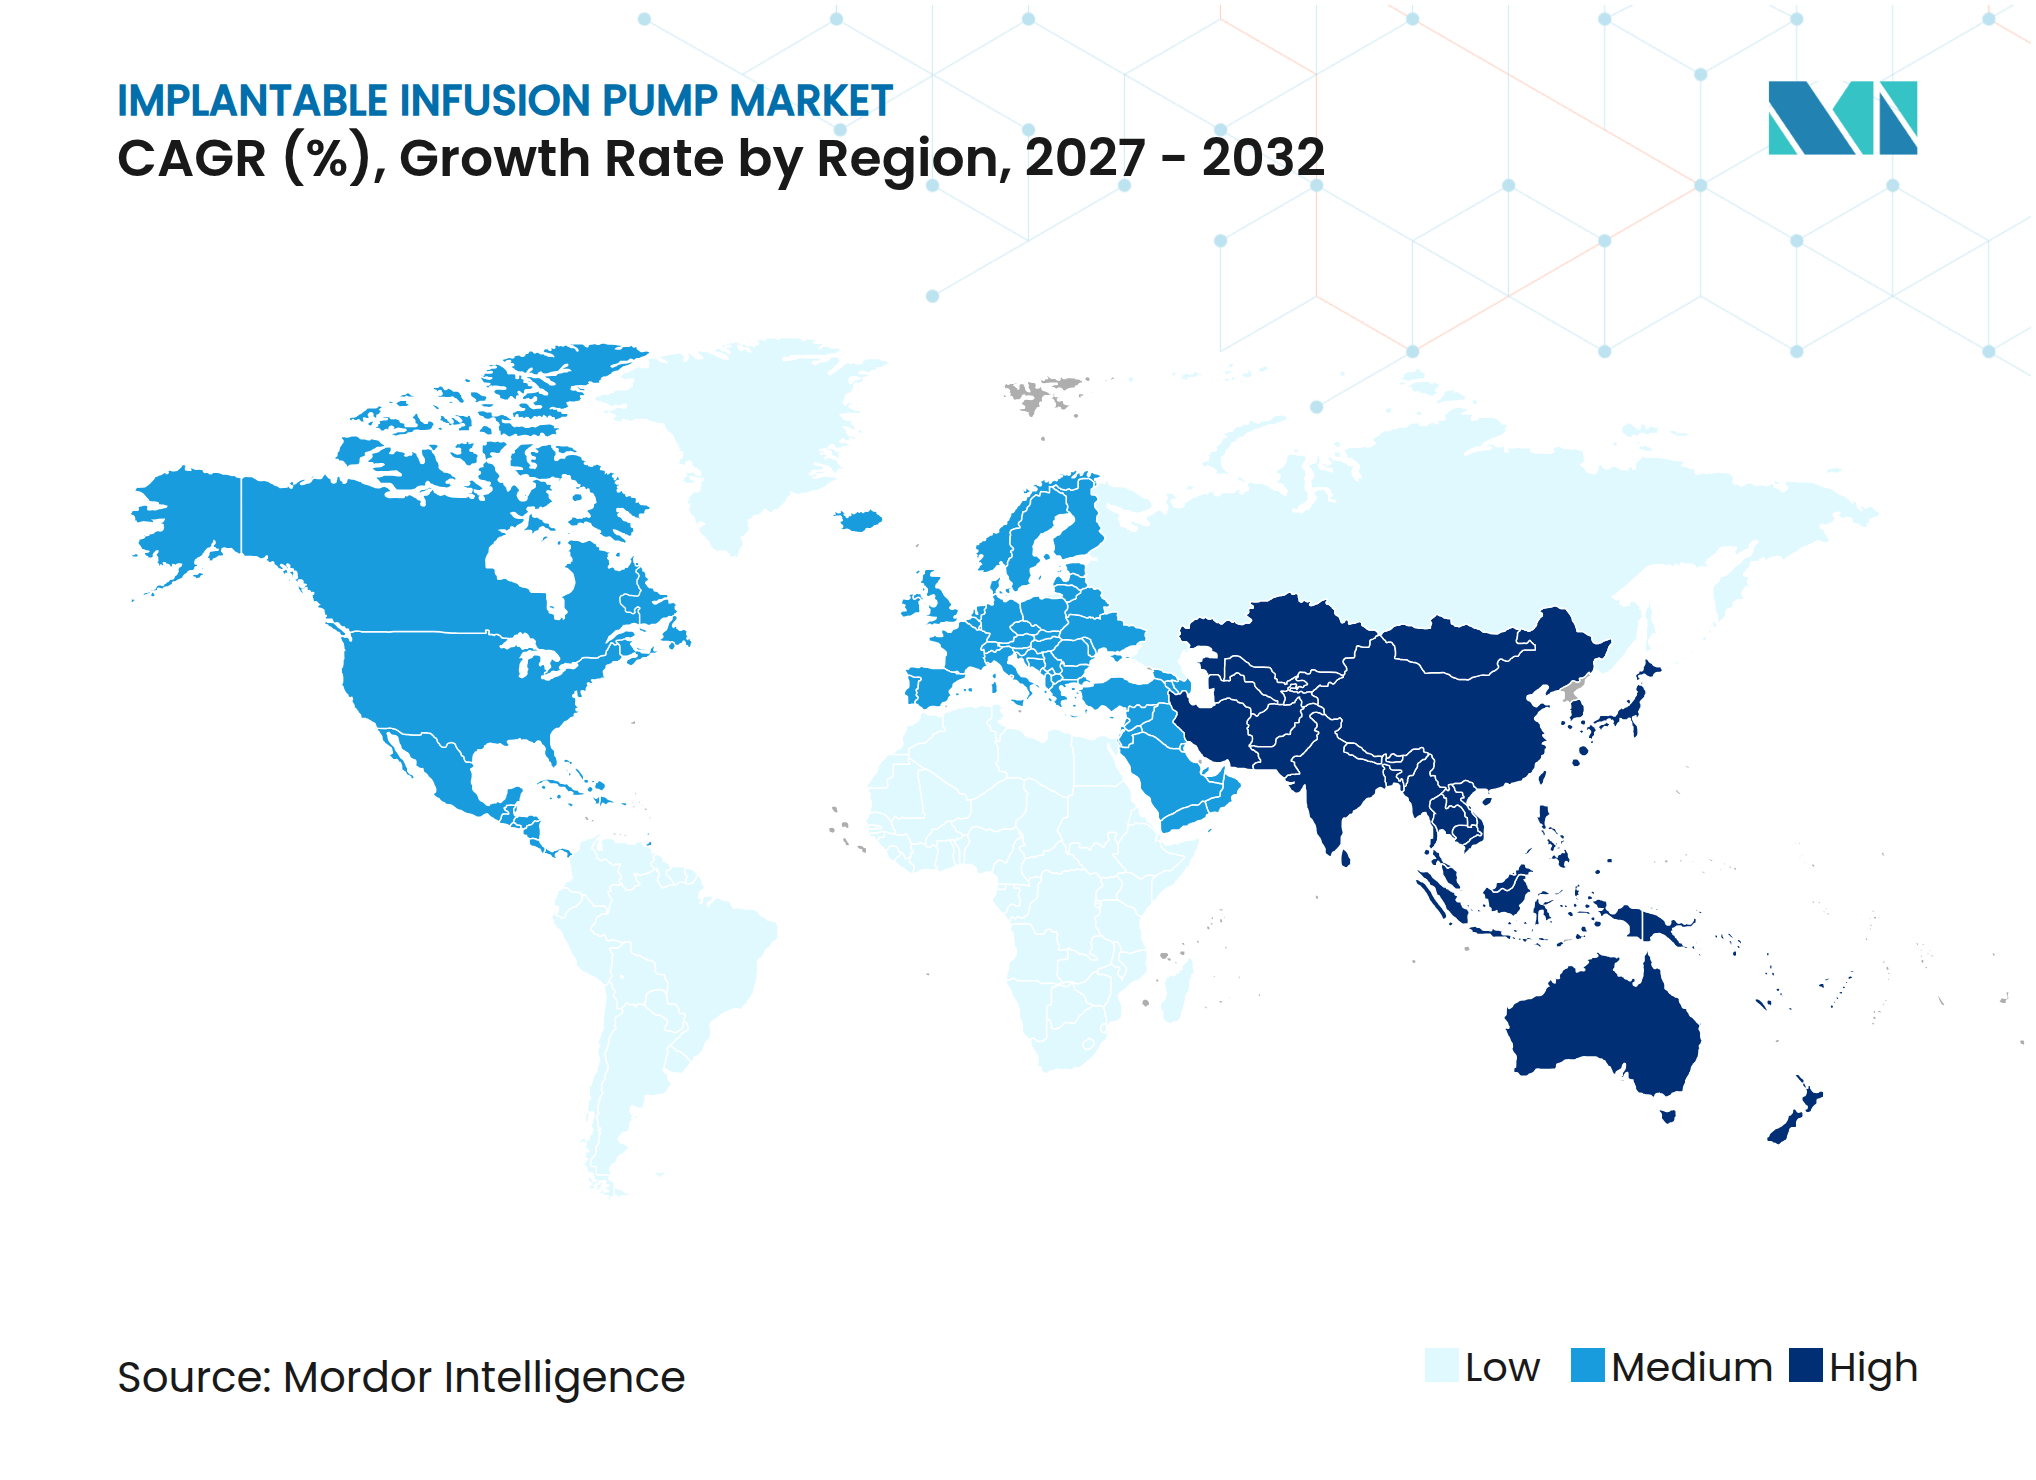
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
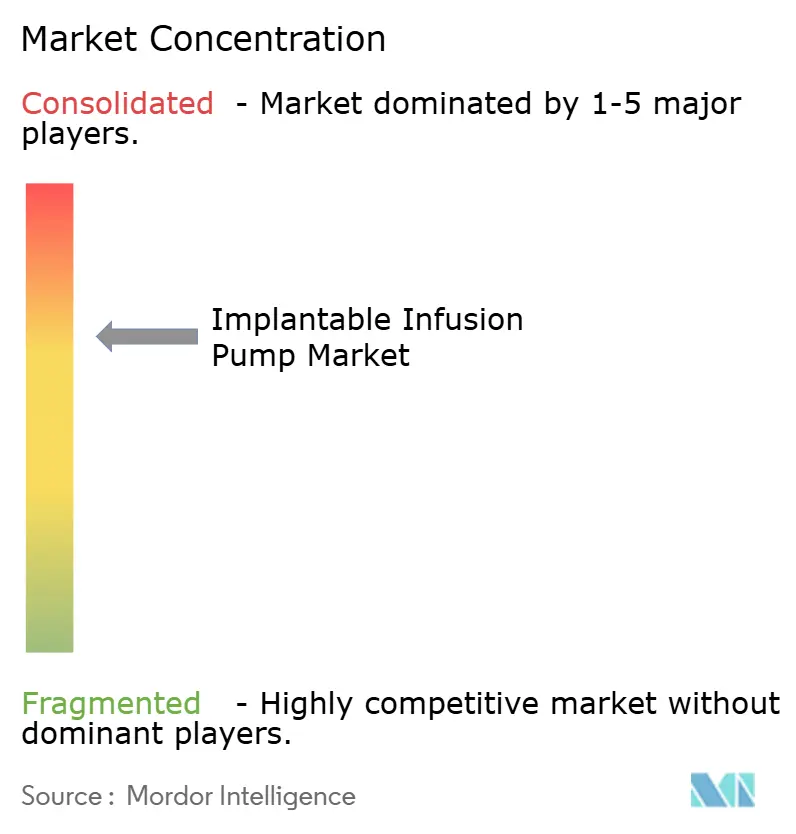
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Pompes à Perfusion Implantables par Mordor Intelligence
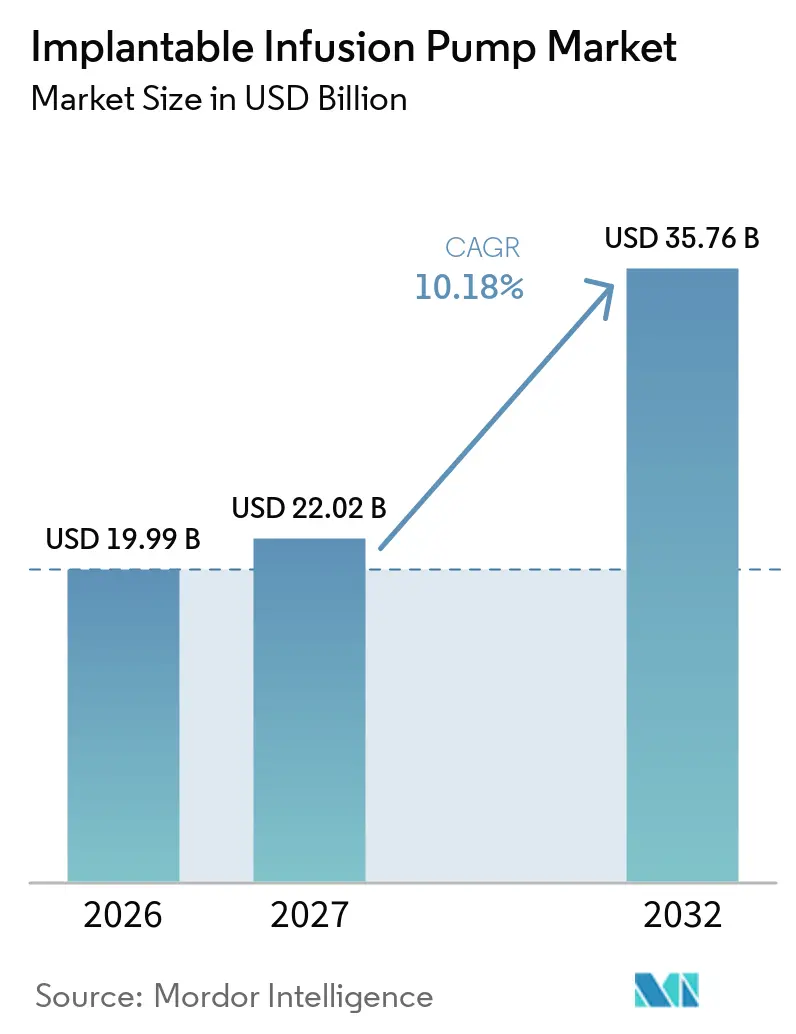
La taille du Marché des Pompes à Perfusion Implantables était évaluée à 19,99 milliards USD en 2026 et devrait croître de 22,02 milliards USD en 2027 pour atteindre 35,76 milliards USD d'ici 2032, à un CAGR de 10,18 % pendant la période de prévision (2027-2032).
La croissance reflète une utilisation plus large de l'administration intrathécale et par voie artérielle hépatique pour des affections qui ne répondent pas bien au traitement systémique. La douleur chronique, la spasticité, le cancer et les troubles neurologiques soutiennent la demande de thérapies contrôlées à long terme. Une meilleure programmabilité et une surveillance à distance modifient également la façon dont les prestataires gèrent le traitement après l'implantation. Les entreprises adaptent leurs produits et leurs modèles de suivi à mesure que les procédures évoluent vers des environnements ambulatoires. Cela les oblige à prendre en compte l'efficacité de l'implantation, l'accès aux recharges, le support de programmation et les différentes économies des soins ambulatoires. L'effet ne se limite pas au lieu de la procédure, car il modifie le soutien dont les cliniciens et les patients ont besoin après la sortie. Le marché des pompes à perfusion implantables est également confronté à des contraintes de coût, de capacité spécialisée et de sécurité qui favorisent les prestataires expérimentés et les plateformes établies.
Points Clés du Rapport
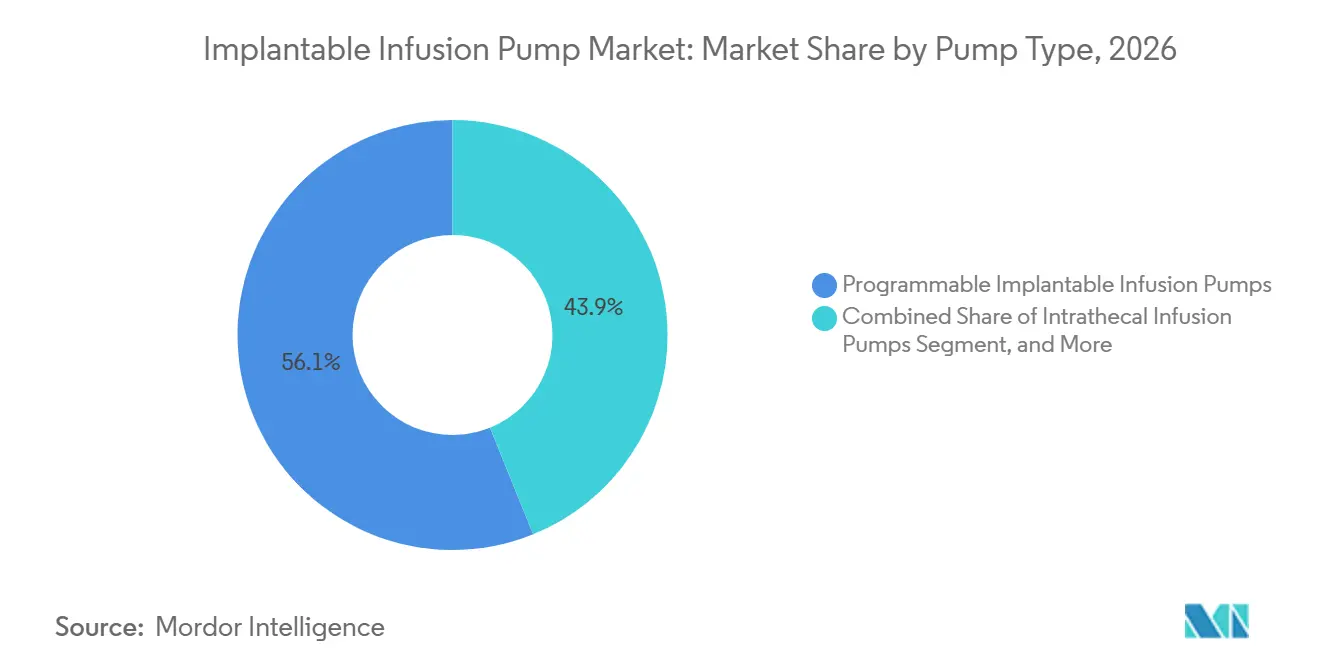
- Par type de pompe, les pompes programmables détenaient 56,13 % de la part du marché des pompes à perfusion implantables en 2026, tandis que les pompes intrathécales devraient croître à un CAGR de 11,24 % jusqu'en 2032 sur le marché des pompes à perfusion implantables.
- Par application, la gestion de la douleur chronique représentait 48,57 % de la taille du marché des pompes à perfusion implantables en 2026, tandis que l'oncologie et la chimiothérapie devraient se développer à un CAGR de 11,79 % jusqu'en 2032.
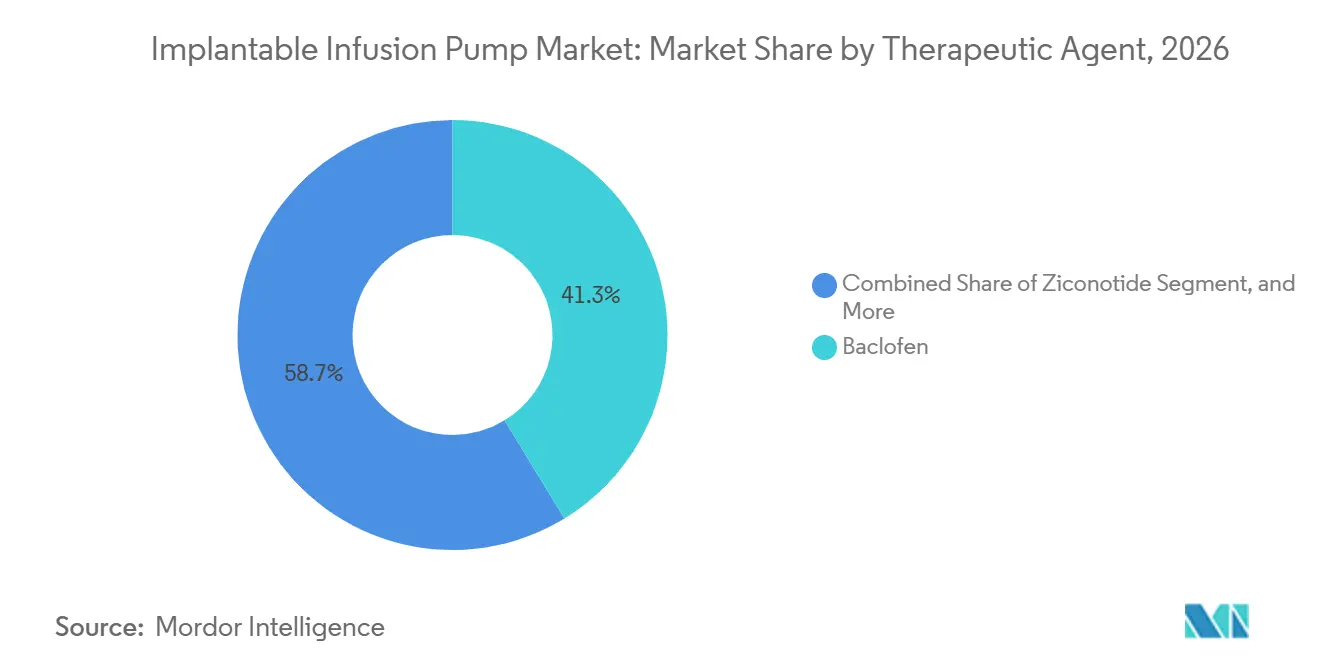
- Par agent thérapeutique, le baclofène détenait 41,28 % des revenus en 2026, tandis que le ziconotide devrait enregistrer un CAGR de 12,31 % jusqu'en 2032 sur le marché des pompes à perfusion implantables.
- Par utilisateur final, les hôpitaux représentaient 58,94 % des revenus en 2026, tandis que les centres de chirurgie ambulatoire devraient croître à un CAGR de 12,76 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord représentait 38,46 % du marché des pompes à perfusion implantables en 2026 ; l'Asie-Pacifique devrait enregistrer un CAGR de 13,58 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs de Croissance*
| Facteur de Croissance | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Douleur Chronique, Spasticité, Cancer et Troubles Neurologiques | +3.5% | Mondial | Long terme (≥ 4 ans) |
| Administration Ciblée, Continue et Programmable de Médicaments | +2.2% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Transition de l'Hôpital vers le Domicile et les Soins Ambulatoires | +1.8% | Amérique du Nord, Asie-Pacifique centrale et Europe | Moyen terme (2-4 ans) |
| Pompes Intelligentes, Télémétrie Sans Fil et Surveillance à Distance | +1.3% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Perfusion par Voie Artérielle Hépatique en Oncologie Hépatique | +0.8% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| BioMEMS et Plateformes de Micro-Dosage Miniaturisées | +0.5% | Amérique du Nord et Asie-Pacifique centrale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Charge Croissante des Maladies Chroniques et Administration Ciblée de Médicaments
La douleur chronique, la spasticité, le cancer et les troubles neurologiques constituent une base de demande stable pour le marché des pompes à perfusion implantables. Une étude de 2026 a rapporté 52,4 nouveaux cas de douleur chronique pour 1 000 personnes chaque année aux États-Unis.[1] Le registre de Medtronic portant sur 10 793 patients sous administration ciblée de médicaments jusqu'en octobre 2024 a montré que 76,5 % avaient reçu des implants pour la gestion de la douleur et 21,2 % pour la spasticité.[2] Les patients qui vivent plus longtemps après une lésion de la moelle épinière ou une sclérose en plaques peuvent rester éligibles au traitement pendant une période plus longue. Les programmes de médecine de la douleur et de neurochirurgie accordent au baclofène intrathécal un rôle plus établi dans la spasticité réfractaire. Les systèmes intrathécaux fournissent également une analgésie à des concentrations de médicaments 100 à 300 fois inférieures aux doses orales équivalentes, ce qui peut réduire les effets indésirables systémiques.[3]
Soins Ambulatoires et Gestion Post-Implantation
Le passage des procédures hospitalières vers les soins ambulatoires modifie le modèle opérationnel du marché des pompes à perfusion implantables. Un remboursement moins élevé dans les centres de chirurgie ambulatoire peut réduire le pouvoir de fixation des prix pour les fabricants de dispositifs à mesure que le volume des procédures se déplace vers ce cadre. Ce même changement peut élargir l'accès en permettant à davantage de patients de recevoir un traitement en dehors des centres de référence académiques. Des kits de recharge simplifiés, des flux de surveillance allégés et des outils de programmation compacts peuvent rendre les soins ambulatoires plus pratiques. Les cliniques spécialisées restent importantes car elles effectuent les recharges de routine et assurent le support de programmation après l'implantation. Ces conditions créent une plus grande valeur pour les entreprises capables de soutenir les services de suivi ainsi que le dispositif lui-même. Le marché des pompes à perfusion implantables évolue donc vers des modèles de soins qui combinent l'implantation, la recharge, la surveillance et un support clinique réactif. Les prestataires peuvent peser ces facteurs opérationnels aux côtés des caractéristiques techniques d'une pompe lors de la sélection d'une plateforme pour une utilisation ambulatoire.
Pompes Intelligentes, Surveillance Sans Fil et Plateformes Miniaturisées
Les dispositifs connectés créent une nouvelle référence technique pour le marché des pompes à perfusion implantables. Medtronic a introduit SynchroMed III fin 2023 avec des mises à jour de micrologiciel post-implantation et des protections de cybersécurité renforcées. Une étude de 2025 a validé une micropompe péristaltique sans fil souple pour l'administration de médicaments neuronaux à la demande sans valves mécaniques. Une étude de 2026 a également rapporté une pompe électrochimique nanofluidique compatible Bluetooth qui délivrait 1 à 10 µg/h à 4,62 mW. Ces développements pointent vers des systèmes plus petits qui pourraient réduire la fréquence des recharges. Les plateformes connectées peuvent également soutenir des revenus de services récurrents lorsque les prestataires utilisent la surveillance à distance et le suivi assisté par logiciel. Pour le marché des pompes à perfusion implantables, la capacité de mise à jour du micrologiciel peut aider les fournisseurs à améliorer les systèmes existants sans nécessiter une nouvelle procédure pour chaque modification technique. Les protections de cybersécurité deviennent également une partie pratique de la gestion des dispositifs lorsque les informations de traitement sont transmises ou que la programmation est prise en charge par des outils connectés.
Perfusion par Voie Artérielle Hépatique et Expansion en Oncologie
La perfusion par voie artérielle hépatique élargit le rôle des pompes implantables dans les soins oncologiques. L'essai de phase II PUMP-2 a rapporté une survie globale à un an de 80 % pour la floxuridine par voie artérielle hépatique associée à la gemcitabine-cisplatine systémique dans le cholangiocarcinome intrahépatique non résécable. L'essai a comparé ce résultat à un taux de contrôle historique de 47 %. L'essai randomisé PUMP-IT recrute des patients présentant des métastases hépatiques colorectales initialement non résécables. L'intégration par Boston Scientific d'Intera Oncology place l'Intera 3000 au sein d'une organisation de vente en oncologie interventionnelle plus large. Le marché des pompes à perfusion implantables pourrait donc bénéficier d'une formation plus large des cliniciens et d'une plus grande disponibilité de la thérapie de perfusion par voie artérielle hépatique. L'effet commercial dépend de la capacité des hôpitaux à acquérir l'expertise procédurale pertinente, la coordination des soins oncologiques et la surveillance à long terme des patients. Il s'agit d'une voie thérapeutique spécialisée, mais une organisation commerciale plus grande peut rendre la plateforme accessible à davantage d'oncologues et de centres de référence. L'expansion qui en résulterait serait fondée sur l'adoption clinique et la capacité des prestataires plutôt que sur une simple augmentation de la distribution des dispositifs.
Analyse de l'Impact des Facteurs de Frein*
| Facteur de Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Coûts du Dispositif, de l'Implantation et du Suivi | -1.8% | Asie-Pacifique centrale, Amérique du Sud et Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Risque d'Infection, de Cathéter, de Granulome et de Défaillance Mécanique | -1.2% | Mondial | Moyen terme (2-4 ans) |
| Capacité Limitée de Spécialistes en Implantation et Recharge | -0.9% | Moyen-Orient et Afrique, Amérique du Sud et reste de l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Remplacement de Batterie, Cybersécurité et Mises à Jour Logicielles | -0.6% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût, Remboursement et Capacité des Spécialistes
Des coûts d'acquisition, d'implantation et de suivi élevés limitent l'adoption dans plusieurs régions du marché des pompes à perfusion implantables. Le remboursement reste fragmenté dans certaines parties de l'Asie-Pacifique et de l'Amérique latine, où les patients peuvent dépendre des hôpitaux privés ou du paiement direct. Le système Prometra nécessite une recharge à des intervalles ne dépassant pas 90 jours, ce qui peut entraîner 4 visites cliniques par an. Les procédures de remplacement de batterie peuvent s'ajouter au coût du traitement pour les pompes non rechargeables. Les payeurs évaluent de plus en plus les visites de recharge, les procédures de remplacement et la gestion des complications en parallèle du prix initial du dispositif. Cette évaluation est particulièrement pertinente pour le marché des pompes à perfusion implantables dans les régions où la couverture de remboursement est fragmentée et où les systèmes publics continuent de favoriser les thérapies orales. Les fabricants disposant de preuves économiques complètes peuvent mieux expliquer l'impact financier d'un dispositif sur l'ensemble de la période de traitement. Le nombre limité de spécialistes en implantation et en recharge concentre davantage l'accès dans les centres établis.
Sécurité Clinique et Exigences de Gestion des Dispositifs
Les infections, les complications liées aux cathéters, les granulomes et les défaillances mécaniques peuvent restreindre l'utilisation plus large des pompes implantables. Une étude de 2024 a rapporté un taux d'infection du site opératoire de 10,4 % dans les centres sans protocoles prophylactiques et de 3,4 % lorsque des enveloppes antibactériennes résorbables étaient utilisées. La même étude a indiqué qu'une infection du site opératoire nosocomiale ajoutait 28 219 USD aux coûts du système. Le granulome à l'extrémité du cathéter peut limiter l'escalade des doses et peut nécessiter une explantation précoce. Les changements de batterie, les mesures de cybersécurité et les mises à jour logicielles ajoutent des exigences de gestion supplémentaires pour les systèmes connectés. Ces risques favorisent les centres académiques et spécialisés à fort volume dotés de pratiques formelles de contrôle des infections et de suivi. La concentration des procédures dans ces établissements peut rendre difficile pour les distributeurs de moindre envergure de développer l'accès dans de nouvelles zones géographiques. Cela renforce également l'importance des chaînes de référence établies pour les fabricants et les cliniciens.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Pompe :
Les Plateformes Programmables Détiennent la Plus Grande Position en Termes de RevenusLes pompes implantables programmables représentaient 56,13 % des revenus en 2026, leur conférant la position la plus importante sur le marché des pompes à perfusion implantables. Les preuves cliniques, la formation des médecins et les approbations couvrant la douleur, la spasticité et certaines utilisations en oncologie soutiennent cette position. La base installée de dispositifs SynchroMed et Prometra génère également des revenus liés aux cycles de remplacement, car les médecins et les patients ont besoin d'une option de remplacement lorsqu'un dispositif implanté atteint la fin de sa durée de vie. Cette base installée nécessite également une attention clinique récurrente pour les recharges, la programmation et la gestion du traitement à long terme. Cela crée une demande plus prévisible que les catégories qui dépendent principalement des volumes de nouvelles implantations, même lorsque la croissance des procédures varie selon les systèmes hospitaliers et les réseaux de référence. Les pompes à débit constant servent la niche oncologique de la perfusion par voie artérielle hépatique. Leur mécanique alimentée par la chaleur corporelle supprime la dépendance à la batterie lors de la gestion des tumeurs hépatiques sur plusieurs années, un avantage pertinent pour les patients nécessitant une chimiothérapie régionale soutenue sur une longue période de traitement.
L'Intera 3000 est la seule pompe implantable à débit constant approuvée par la FDA pour la thérapie de perfusion par voie artérielle hépatique aux États-Unis. Boston Scientific peut utiliser sa couverture commerciale en oncologie interventionnelle pour étendre la plateforme au-delà des centres oncologiques académiques. Les pompes à insuline implantables restent limitées car les systèmes externes d'administration d'insuline en boucle fermée évitent la chirurgie. La voie d'approbation préalable à la mise sur le marché (PMA) de la FDA et la certification ISO 13485 créent des exigences de conformité pour les nouveaux concurrents. Ces exigences impliquent des preuves, une gestion de la qualité et un travail réglementaire que les détenteurs de PMA existants ont déjà absorbés au fil du temps. En conséquence, une nouvelle plateforme de pompe doit traiter plus que les performances du produit avant de pouvoir concurrencer dans des environnements cliniques établis. Les pompes intrathécales sont le type de pompe à la croissance la plus rapide, avec une taille du marché des pompes à perfusion implantables pour ce segment prévue de croître à un CAGR de 11,24 % de 2027 à 2032. L'utilisation du ziconotide, les indications plus larges du baclofène et la réduction des besoins en opioïdes systémiques soutiennent cette croissance.

Par Application :
La Douleur Chronique Possède la Plus Grande Base de RevenusLa gestion de la douleur chronique détenait 48,57 % des revenus par application en 2026, la plus grande part du marché des pompes à perfusion implantables par application. La taille de la population de patients soutient cette position, car de nombreux patients continuent d'avoir besoin d'un traitement après que les analgésiques oraux et systémiques n'ont pas fourni un contrôle adéquat des symptômes. Les programmes de médecine de la douleur utilisent la thérapie intrathécale comme option d'escalade pour les patients qui ne répondent pas aux analgésiques systémiques, ce qui maintient la douleur chronique au centre des voies de référence et de traitement. La gestion de la spasticité est la deuxième application en importance. Le registre de Medtronic a montré que la spasticité représentait 21,2 % des implantations d'administration ciblée de médicaments jusqu'en octobre 2024.
Des recherches prospectives citées dans le projet ont montré que le baclofène intrathécal réduisait les scores de spasticité de 40,2 % et améliorait la fonction motrice de 9,6 % dans la paralysie cérébrale. La gestion du diabète reste une utilisation plus limitée car les pompes externes et les systèmes de surveillance continue du glucose évitent le risque d'implantation et offrent une alternative mature aux patients nécessitant une administration continue d'insuline. L'oncologie et la chimiothérapie devraient croître à un CAGR de 11,79 % jusqu'en 2032. Les résultats de PUMP-2 soutiennent la chimiothérapie régionale pour le cholangiocarcinome intrahépatique non résécable. L'essai PUMP-IT en cours pourrait apporter des preuves supplémentaires pour la perfusion par voie artérielle hépatique dans les métastases hépatiques colorectales. Si son critère d'évaluation de la survie globale est atteint, l'étude pourrait renforcer la justification clinique du traitement en première ligne. La base de preuves restera importante car les prestataires en oncologie exigent des données avant d'étendre un programme spécialisé de chimiothérapie régionale. Ces preuves pourraient accroître l'activité de référence dans les centres d'oncologie chirurgicale.
Par Agent Thérapeutique :
Le Baclofène Domine Tandis que le Ziconotide Croît Plus RapidementLe baclofène représentait 41,28 % des revenus par agent thérapeutique en 2026. Son rôle de premier plan reflète l'approbation de la FDA pour la spasticité sévère d'origine spinale et cérébrale, ainsi que son utilisation chez les patients dont les besoins cliniques ne peuvent pas être satisfaits de manière adéquate par voie orale. Le baclofène intrathécal est important lorsque la thérapie orale ne fournit pas de résultats comparables aux doses intrathécales. La morphine et les autres opioïdes intrathécaux constituent le groupe thérapeutique suivant en importance, notamment dans les voies de traitement de la douleur cancéreuse réfractaire et de la douleur chronique non maligne. Ces agents traitent la douleur cancéreuse réfractaire et la douleur chronique non maligne. Cependant, les systèmes de santé cherchent à réduire les équivalents opioïdes systémiques à mesure que les exigences de gestion des médicaments s'étendent.
La floxuridine joue un rôle limité mais important dans le traitement par perfusion par voie artérielle hépatique des métastases hépatiques colorectales et du cholangiocarcinome intrahépatique. La distribution de l'Intera 3000 par Boston Scientific peut soutenir une utilisation plus large à mesure que les preuves cliniques mûrissent. Le ziconotide est l'agent thérapeutique à la croissance la plus rapide, avec une taille du marché des pompes à perfusion implantables pour cette thérapie projetée de croître à un CAGR de 12,31 % de 2027 à 2032. C'est le seul analgésique intrathécal non opioïde et non peptidique approuvé par la FDA pour la douleur chronique sévère. La notice PRIALT de juillet 2026 répertoriait SynchroMed III comme plateforme d'administration approuvée. La bupivacaïne et la clonidine soutiennent principalement les schémas intrathécaux combinés et suivent le volume procédural. Leur contribution est liée à l'utilisation de protocoles de traitement combinés plutôt qu'à une expansion indépendante de la demande des patients. Cela laisse l'adoption plus large de la thérapie intrathécale comme principal moteur de leur utilisation.
Par Utilisateur Final :
Les Hôpitaux Dominent Tandis que les Centres Ambulatoires se DéveloppentLes hôpitaux détenaient 58,94 % des revenus en 2026, reflétant l'infrastructure chirurgicale et clinique nécessaire à l'implantation des pompes. Les équipes de neurochirurgie et d'oncologie chirurgicale, l'accès à la fluoroscopie et la surveillance postopératoire restent importants. Les centres médicaux académiques et les programmes de douleur à fort volume supportent une part disproportionnée des procédures. Memorial Sloan Kettering, MD Anderson, Mayo Clinic et des centres européens comparables soutiennent des modèles de soins axés sur les références. Les entreprises de dispositifs bénéficient lorsque des équipes de vente spécialisées et des programmes d'éducation clinique servent ces centres. Les cliniques spécialisées gèrent les recharges et la programmation à distance après l'implantation. Leur activité croît avec la base installée, plutôt qu'uniquement avec le nombre de nouvelles procédures d'implantation. Cela fait de la capacité de suivi ambulatoire une exigence continue à mesure que l'utilisation s'étend dans les hôpitaux et les centres ambulatoires.
Les centres de chirurgie ambulatoire devraient croître à un CAGR de 12,76 % de 2027 à 2032. Ce segment bénéficie du mouvement plus large vers les soins ambulatoires. Un remboursement inférieur à celui des établissements ambulatoires hospitaliers peut contraindre les revenus par procédure. Cependant, l'opportunité de volume rend ce canal important pour les fabricants dans le secteur des pompes à perfusion implantables. Des kits d'implantation simplifiés, des terminaux de programmation compacts et des flux de recharge efficaces peuvent améliorer l'adéquation pour les centres ambulatoires. Les entreprises construites autour des blocs opératoires hospitaliers peuvent avoir besoin d'adapter leurs modèles de support commercial et clinique. Pour le marché des pompes à perfusion implantables, la croissance ambulatoire élargit l'entonnoir d'accès possible aux patients, mais peut également obliger les fabricants à percevoir moins de chaque procédure. L'équilibre entre la croissance du volume et la pression sur les remboursements fait de la conception des services une considération commerciale importante pour les fabricants et les partenaires prestataires.
Analyse Géographique
Marché des Pompes à Perfusion Implantables en Amérique du Nord
L'Amérique du Nord détenait 38,46 % des revenus mondiaux en 2026, représentant la plus grande part de marché régionale des pompes à perfusion implantables. Les États-Unis soutiennent l'adoption grâce au remboursement des thérapies intrathécales approuvées dans la prise en charge de la douleur et de la spasticité. La région dispose également d'une population importante souffrant de douleurs chroniques et d'une filière de formation développée en médecine de la douleur. La transaction entre Boston Scientific et Intera Oncology peut étendre la perfusion par voie artérielle hépatique au-delà d'un petit groupe de centres oncologiques spécialisés. Le Canada élargit l'accès aux thérapies intrathécales au-delà des grandes zones urbaines, ce qui peut étendre la disponibilité des traitements en dehors des plus grands centres de référence. Cette évolution reste liée aux décisions des payeurs provinciaux et à la disponibilité de cliniciens capables de gérer l'implantation, le remplissage et la programmation continue. Le secteur hospitalier privé mexicain développe la capacité de perfusion par voie artérielle hépatique à un rythme plus limité. L'opportunité reste centrée sur les prestataires capables de prendre en charge les procédures oncologiques et le suivi spécialisé, plutôt que sur une adoption généralisée à l'ensemble du système de santé.
Marché des Pompes à Perfusion Implantables en Europe
L'Europe constitue le deuxième bloc régional en importance pour le marché des pompes à perfusion implantables. L'Allemagne et le Royaume-Uni soutiennent les volumes de pompes programmables par l'intermédiaire de leurs systèmes de santé nationaux. La France et l'Italie disposent de programmes d'implantation établis en lien avec la neurologie. Les exigences de suivi clinique post-commercialisation du Règlement européen sur les dispositifs médicaux augmentent les coûts de conformité pour les fabricants. Ces exigences élèvent également le niveau de preuve utilisé dans les achats hospitaliers, les prestataires devant prendre en compte les informations de suivi clinique post-commercialisation lors de la comparaison des plateformes établies et des nouvelles plateformes. Le marché des pompes à perfusion implantables reste donc plus accessible aux fournisseurs capables de produire des données de registre matures et une documentation post-commercialisation. Ce processus peut accroître les coûts de conformité, mais il peut également réduire l'attrait des plateformes ne disposant pas encore de dossiers cliniques comparables. Cela favorise les plateformes disposant de données de registre pluriannuelles et peut limiter l'accès aux entrants moins documentés.
Marché des Pompes à Perfusion Implantables en Asie-Pacifique, en Amérique du Sud et au Moyen-Orient et Afrique
L'Asie-Pacifique devrait croître à un CAGR de 13,58 % de 2027 à 2032, ce qui en fait la région à la croissance la plus rapide. Le vieillissement de la population chinoise soutient la demande en matière de prise en charge de la douleur chronique et de la spasticité, tandis qu'une activité d'enregistrement plus rapide peut améliorer la disponibilité pratique des dispositifs médicaux pour les prestataires. La Chine et l'Inde ont également des besoins croissants liés aux cancers colorectaux et hépatobiliaires. Les exigences en matière de données cliniques au Japon peuvent ralentir l'entrée sur le marché, mais sa population vieillissante soutient une base traitée conséquente. La Corée du Sud et l'Australie constituent des sous-segments premium où les hôpitaux affichent une préférence pour les systèmes programmables de nouvelle génération et le soutien clinique associé. La Corée du Sud et l'Australie présentent une demande pour les systèmes programmables de nouvelle génération. L'infrastructure oncologique tertiaire de l'Inde se développe et peut soutenir l'adoption de la perfusion par voie artérielle hépatique. En Amérique du Sud, les réseaux hospitaliers privés de São Paulo, Rio de Janeiro et Buenos Aires représentent la majeure partie des volumes d'implantation. Au Moyen-Orient et en Afrique, la demande reste concentrée en Arabie Saoudite, aux Émirats arabes unis, au Qatar et en Afrique du Sud, car la capacité spécialisée et l'accessibilité financière continuent de limiter une utilisation plus large. Le Brésil et l'Argentine dominent les volumes sud-américains par l'intermédiaire des hôpitaux privés, tandis que la demande au Moyen-Orient et en Afrique est concentrée en Arabie Saoudite, aux Émirats arabes unis, au Qatar et en Afrique du Sud. Dans l'ensemble de ces régions, la disponibilité de médecins implanteurs formés reste aussi importante que la prévalence des maladies. Le marché des pompes à perfusion implantables ne peut pas se développer largement là où les patients n'ont pas accès à des spécialistes capables d'implanter, de remplir et de surveiller le système. La formation clinique assurée par les fournisseurs de dispositifs peut donc façonner l'adoption de la même manière que la réforme du remboursement et l'investissement hospitalier.
Paysage Concurrentiel
Le marché des pompes à perfusion implantables est modérément consolidé à l'échelle mondiale. Il est façonné par des plateformes de dispositifs programmables établies, une catégorie de pompes oncologiques spécialisées et un ensemble plus restreint d'entreprises disposant de capacités combinées médicament-dispositif. Cette structure confère aux principaux fournisseurs un rôle durable, tout en laissant des opportunités ciblées dans les conceptions sans fil et miniaturisées plus récentes. Le résultat concurrentiel dépendra de la capacité de ces conceptions à répondre aux normes cliniques, réglementaires et opérationnelles déjà attendues par les centres d'implantation. Les entreprises doivent également démontrer qu'une nouvelle caractéristique technique améliore les soins sans ajouter de charge évitable pour les cliniciens. Medtronic plc détient la position de leader dans l'administration intrathécale programmable grâce à SynchroMed. Sa position s'appuie sur plus de 30 ans d'approbations, son registre de 10 793 patients et la formation clinique des médecins implanteurs, qui ensemble soutiennent la confiance des médecins dans la plateforme SynchroMed. Ces atouts soutiennent les schémas de référence et la familiarité des médecins, tandis que la base installée établie de l'entreprise soutient les besoins continus en remplacements, recharges et support de programmation. L'expérience réglementaire établie confère également aux acteurs en place un avantage dans une catégorie de dispositifs de classe III.
L'acquisition d'Intera Oncology par Boston Scientific a modifié la concurrence dans la perfusion par voie artérielle hépatique. L'Intera 3000 est la seule pompe de perfusion par voie artérielle hépatique à débit constant approuvée par la FDA aux États-Unis. Boston Scientific peut appliquer sa couverture commerciale en oncologie interventionnelle pour élargir l'accès à la thérapie. Flowonix est passé à Miratech Medical comme seul distributeur américain en mai 2025 pour renforcer la couverture du système Prometra. Baxter International, B. Braun, Becton Dickinson et Fresenius Kabi ont des portefeuilles implantables plus limités et sont plus pertinents à travers des capacités complémentaires médicament-dispositif.
Les plateformes sans fil, rechargeables et miniaturisées représentent une ouverture concurrentielle pour le marché des pompes à perfusion implantables. L'accord de Biogen de septembre 2025 pour acquérir Alcyone Therapeutics pour 85 millions USD en avance a lié un pipeline de médicaments intrathécaux à la technologie d'accès aux dispositifs. ThecaFlex DRx est conçu pour réduire les ponctions lombaires répétées chez les patients recevant des oligonucléotides antisens intrathécaux. La recherche sur les micropompes sans fil soutient également l'intérêt pour les systèmes en boucle fermée et les dispositifs plus petits. Les concurrents de moindre envergure et les spin-offs académiques BioMEMS font face à des exigences élevées en capital et en réglementation, ce qui renforce l'avantage des détenteurs de PMA établis qui ont déjà construit des systèmes de qualité, des dossiers de preuves et des relations avec les médecins.
Leaders du Secteur des Pompes à Perfusion Implantables
-
Abbott Laboratories
-
B. Braun Melsungen AG
-
Baxter International Inc.
-
Becton, Dickinson and Company
-
Boston Scientific Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Pompes à Perfusion Implantables Entreprises couvertes dans ce rapport
- Abbott Laboratories
- Avanos Medical
- B. Braun
- Baxter
- Beckton Dickinson
- Boston Scientific
- DURECT Corporation
- Flowonix Medical Inc.
- Fresenius
- ICU Medical
- Infusyn Therapeutics
- Intera Oncology Inc.
- Johnson & Johnson
- Medtronic
- MicroPort
- Nevro
- Smiths Group
- Teleflex
- Terumo
- Tricumed Medizintechnik
Développements industriels récents dans Marché des Pompes à Perfusion Implantables
- Juillet 2026 : Medtronic plc a finalisé son acquisition de SPR Therapeutics pour 650 millions USD, ajoutant le Système de Stimulation des Nerfs Périphériques SPRINT à son portefeuille de gestion de la douleur. L'opération élargit le continuum de douleur chronique de Medtronic, de l'administration intrathécale permanente de médicaments aux thérapies percutanées minimalement invasives à court terme, élargissant sa population de patients adressable et permettant des interventions cliniques plus précoces dans la voie de soins.
- Juin 2025 : InfuSystem Therapeutics a reçu l'approbation de la FDA pour un protocole d'étude post-approbation révisé lié à son Système de Pompe à Perfusion Programmable Prometra, un dispositif d'administration programmable de médicaments implantable utilisé pour la gestion de la douleur chronique et de la spasticité. La mise à jour reflète l'évaluation réglementaire et clinique continue des technologies de pompes à perfusion implantables.
- Février 2025 : La FDA américaine a approuvé ONAPGO (perfusion de chlorhydrate d'apomorphine) pour les adultes atteints de la maladie de Parkinson avancée présentant des fluctuations motrices. La thérapie est administrée via une pompe à perfusion continue, fournissant un traitement dopaminergique soutenu tout au long de la journée et offrant une alternative non chirurgicale à certaines thérapies avancées contre la maladie de Parkinson.
Périmètre du Rapport sur le Marché Mondial des Pompes à Perfusion Implantables
Selon le périmètre du rapport, les pompes à perfusion implantables sont des dispositifs médicaux implantés chirurgicalement à l'intérieur du corps pour administrer des doses précises et continues de médicaments directement dans une zone ciblée, telle que la circulation sanguine, le liquide céphalorachidien ou un organe spécifique. Ces pompes sont couramment utilisées pour la gestion à long terme de la douleur chronique, de la douleur cancéreuse, de la spasticité et d'autres affections nécessitant une administration contrôlée de médicaments. En fournissant une thérapie ciblée, les pompes à perfusion implantables peuvent améliorer l'efficacité du traitement, réduire les effets secondaires systémiques et améliorer la qualité de vie des patients.
Le marché des pompes à perfusion implantables est segmenté par type de pompe, application, agent thérapeutique, utilisateur final et géographie. Par type de pompe, le marché est segmenté en pompes à perfusion implantables programmables, pompes à perfusion implantables à débit constant, pompes à perfusion intrathécales, pompes à perfusion par voie artérielle hépatique, pompes à insuline implantables et autres pompes à perfusion implantables. Par application, le marché est segmenté en gestion de la douleur chronique, gestion de la spasticité, oncologie et chimiothérapie, gestion du diabète et autres affections chroniques. Par agent thérapeutique, le marché est segmenté en morphine, baclofène, ziconotide, bupivacaïne, clonidine, floxuridine et autres agents thérapeutiques. Par utilisateur final, le marché est segmenté en hôpitaux, centres de chirurgie ambulatoire, cliniques spécialisées et autres. Le segment géographique est en outre divisé en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose la taille du marché et les prévisions en valeur (USD) pour les segments ci-dessus.
Aperçu de la segmentation
| Pompes à Perfusion Implantables Programmables |
| Pompes à Perfusion Implantables à Débit Constant |
| Pompes à Perfusion Intrathécales |
| Pompes à Perfusion par Voie Artérielle Hépatique |
| Pompes à Insuline Implantables |
| Autres |
| Gestion de la Douleur Chronique |
| Gestion de la Spasticité |
| Oncologie et Chimiothérapie |
| Gestion du Diabète |
| Autres |
| Morphine |
| Baclofène |
| Ziconotide |
| Bupivacaïne |
| Clonidine |
| Floxuridine |
| Autres |
| Hôpitaux |
| Centres de Chirurgie Ambulatoire |
| Cliniques Spécialisées |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Type de Pompe | Pompes à Perfusion Implantables Programmables | |
| Pompes à Perfusion Implantables à Débit Constant | ||
| Pompes à Perfusion Intrathécales | ||
| Pompes à Perfusion par Voie Artérielle Hépatique | ||
| Pompes à Insuline Implantables | ||
| Autres | ||
| Par Application | Gestion de la Douleur Chronique | |
| Gestion de la Spasticité | ||
| Oncologie et Chimiothérapie | ||
| Gestion du Diabète | ||
| Autres | ||
| Par Agent Thérapeutique | Morphine | |
| Baclofène | ||
| Ziconotide | ||
| Bupivacaïne | ||
| Clonidine | ||
| Floxuridine | ||
| Autres | ||
| Par Utilisateur Final | Hôpitaux | |
| Centres de Chirurgie Ambulatoire | ||
| Cliniques Spécialisées | ||
| Autres | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
Qu'est-ce qui stimule la demande de pompes à perfusion implantables ?
La douleur chronique, la spasticité, les soins oncologiques et les troubles neurologiques augmentent la demande d'administration ciblée de médicaments à long terme.
Quel type de pompe détient la plus grande position en termes de revenus ?
Les pompes programmables détenaient 56,13 % des revenus en 2026, soutenues par des preuves cliniques et une base installée établie.
Quelle application se développe le plus rapidement ?
L'oncologie et la chimiothérapie devraient croître à un CAGR de 11,79 % jusqu'en 2032, soutenues par la recherche sur la perfusion par voie artérielle hépatique.
Pourquoi les centres de chirurgie ambulatoire sont-ils importants pour les pompes implantables ?
Les centres de chirurgie ambulatoire devraient croître à un CAGR de 12,76 % jusqu'en 2032 et nécessitent des flux d'implantation et de suivi simplifiés.
Quels sont les principaux risques associés aux systèmes de perfusion implantables ?
Les infections, les complications liées aux cathéters, les granulomes, les défaillances mécaniques, le remplacement de batterie et les exigences de cybersécurité peuvent limiter une adoption plus large.
Quelle région connaît la croissance la plus rapide pour les pompes à perfusion implantables ?
L'Asie-Pacifique devrait croître à un CAGR de 13,58 % de 2027 à 2032, soutenue par le vieillissement des populations et la capacité croissante des soins oncologiques.
Quelle est la valeur du marché des pompes à perfusion implantables en 2027 ?
La taille du marché des pompes à perfusion implantables est de 22,02 milliards USD en 2027 et devrait atteindre 35,76 milliards USD d'ici 2032 à un CAGR de 10,18 %.