
Tamaño y Participación del Mercado de Bombas de Infusión Implantables
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 22.02 Mil millones de dólares |
| Tamaño del Mercado (2032) | 35.76 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 10.18 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bombas de Infusión Implantables por Mordor Intelligence
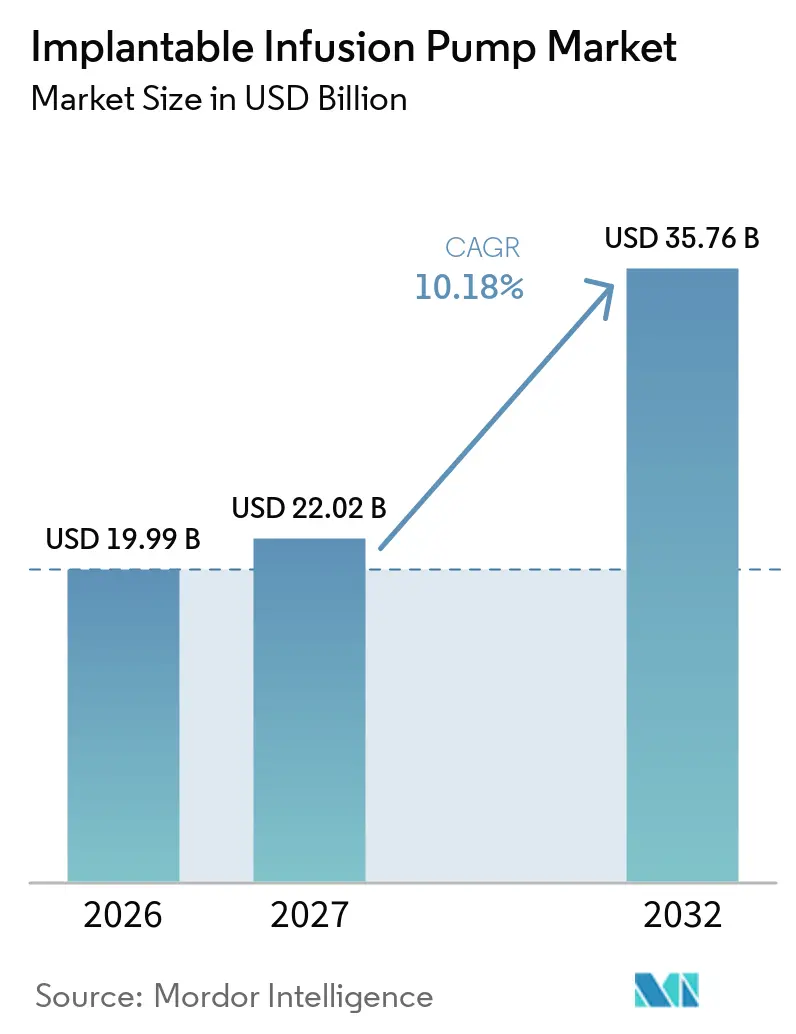
El tamaño del Mercado de Bombas de Infusión Implantables fue valorado en 19,99 mil millones de USD en 2026 y se estima que crecerá desde 22,02 mil millones de USD en 2027 hasta alcanzar los 35,76 mil millones de USD para 2032, a una CAGR del 10,18% durante el período de pronóstico (2027-2032).
El crecimiento refleja un uso más amplio de la administración intratecal y en arteria hepática para afecciones que no responden bien al tratamiento sistémico. El dolor crónico, la espasticidad, el cáncer y los trastornos neurológicos están impulsando la demanda de terapia controlada a largo plazo. Una mejor programabilidad y el monitoreo remoto también están cambiando la forma en que los proveedores gestionan el tratamiento tras la implantación. Las empresas están adaptando sus productos y modelos de seguimiento a medida que los procedimientos se desplazan hacia entornos ambulatorios. Esto les exige considerar la eficiencia de la implantación, el acceso a recargas, el soporte de programación y la economía diferente de la atención ambulatoria. El efecto no se limita al lugar del procedimiento, ya que cambia el apoyo que los médicos y los pacientes necesitan tras el alta. El mercado de bombas de infusión implantables también enfrenta restricciones de costos, capacidad especializada y seguridad que favorecen a los proveedores con experiencia y a las plataformas establecidas.
Conclusiones Clave del Informe
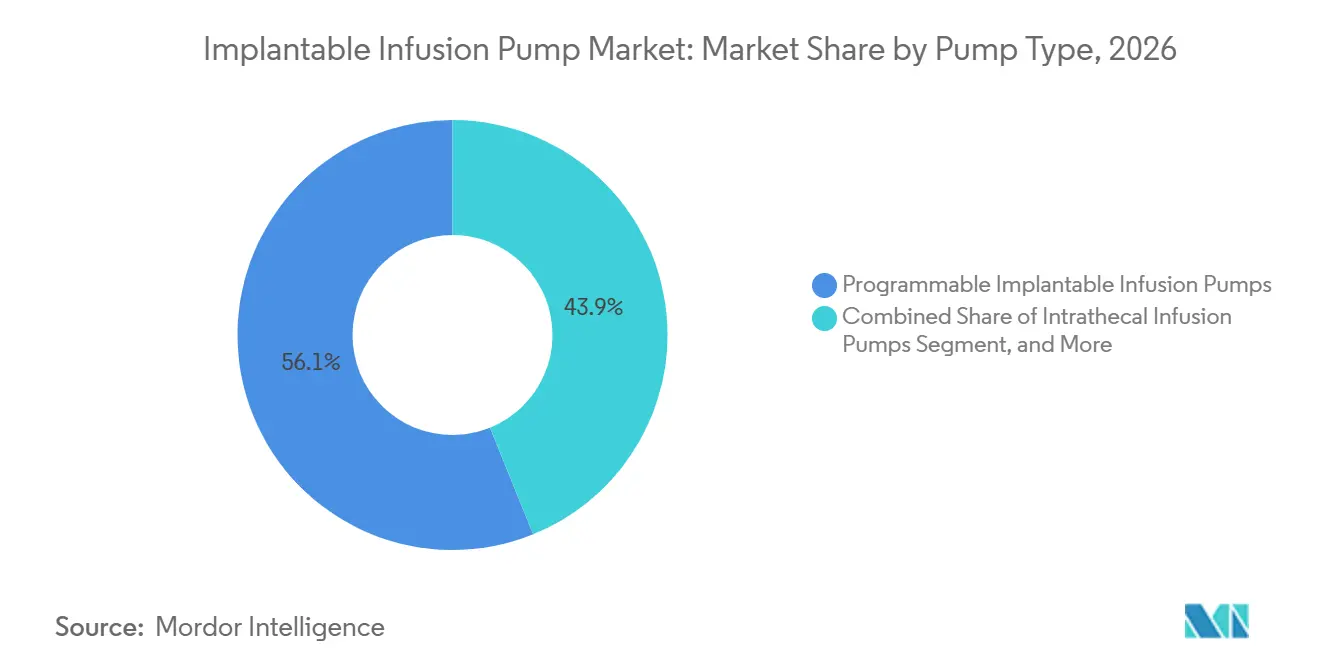
- Por tipo de bomba, las bombas programables representaron el 56,13% de la participación del mercado de bombas de infusión implantables en 2026, mientras que se prevé que las bombas intratecales crezcan a una CAGR del 11,24% hasta 2032 en el mercado de bombas de infusión implantables.
- Por aplicación, el manejo del dolor crónico representó el 48,57% del tamaño del mercado de bombas de infusión implantables en 2026, mientras que se proyecta que la oncología y la quimioterapia se expandan a una CAGR del 11,79% hasta 2032.
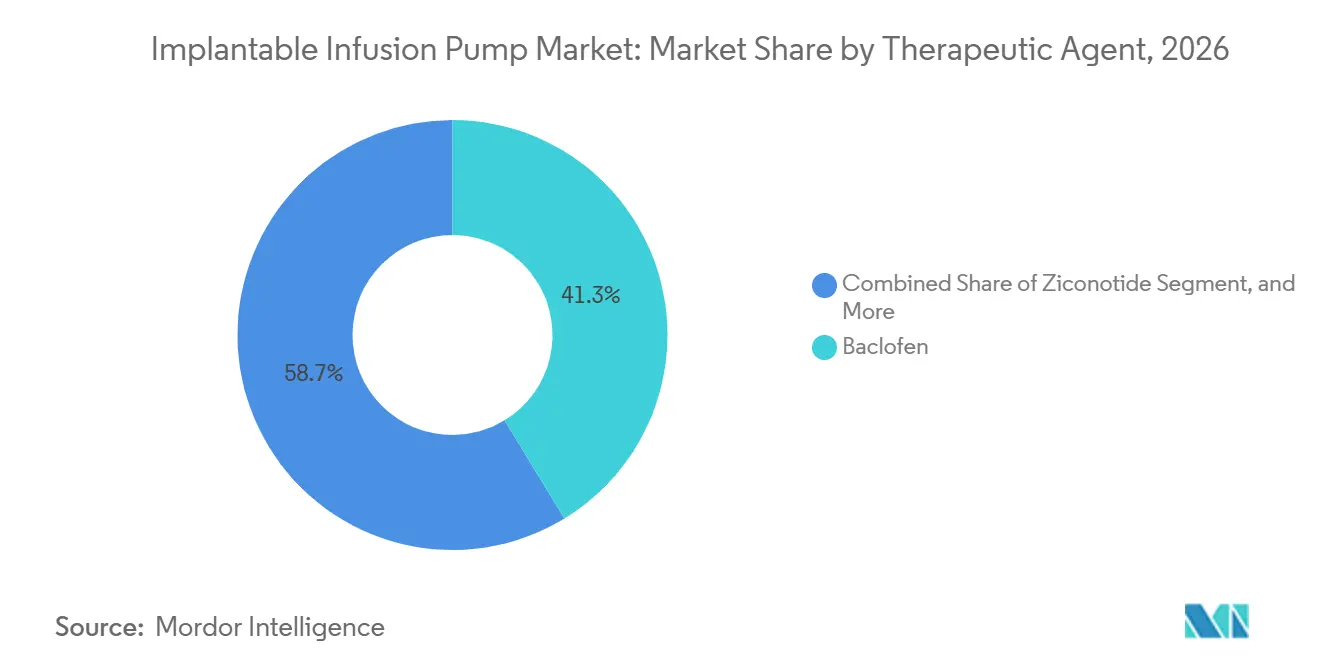
- Por agente terapéutico, el baclofeno representó el 41,28% de los ingresos en 2026, mientras que se espera que la ziconotida registre una CAGR del 12,31% hasta 2032 en el mercado de bombas de infusión implantables.
- Por usuario final, los hospitales representaron el 58,94% de los ingresos en 2026, mientras que se prevé que los centros de cirugía ambulatoria crezcan a una CAGR del 12,76% hasta 2032.
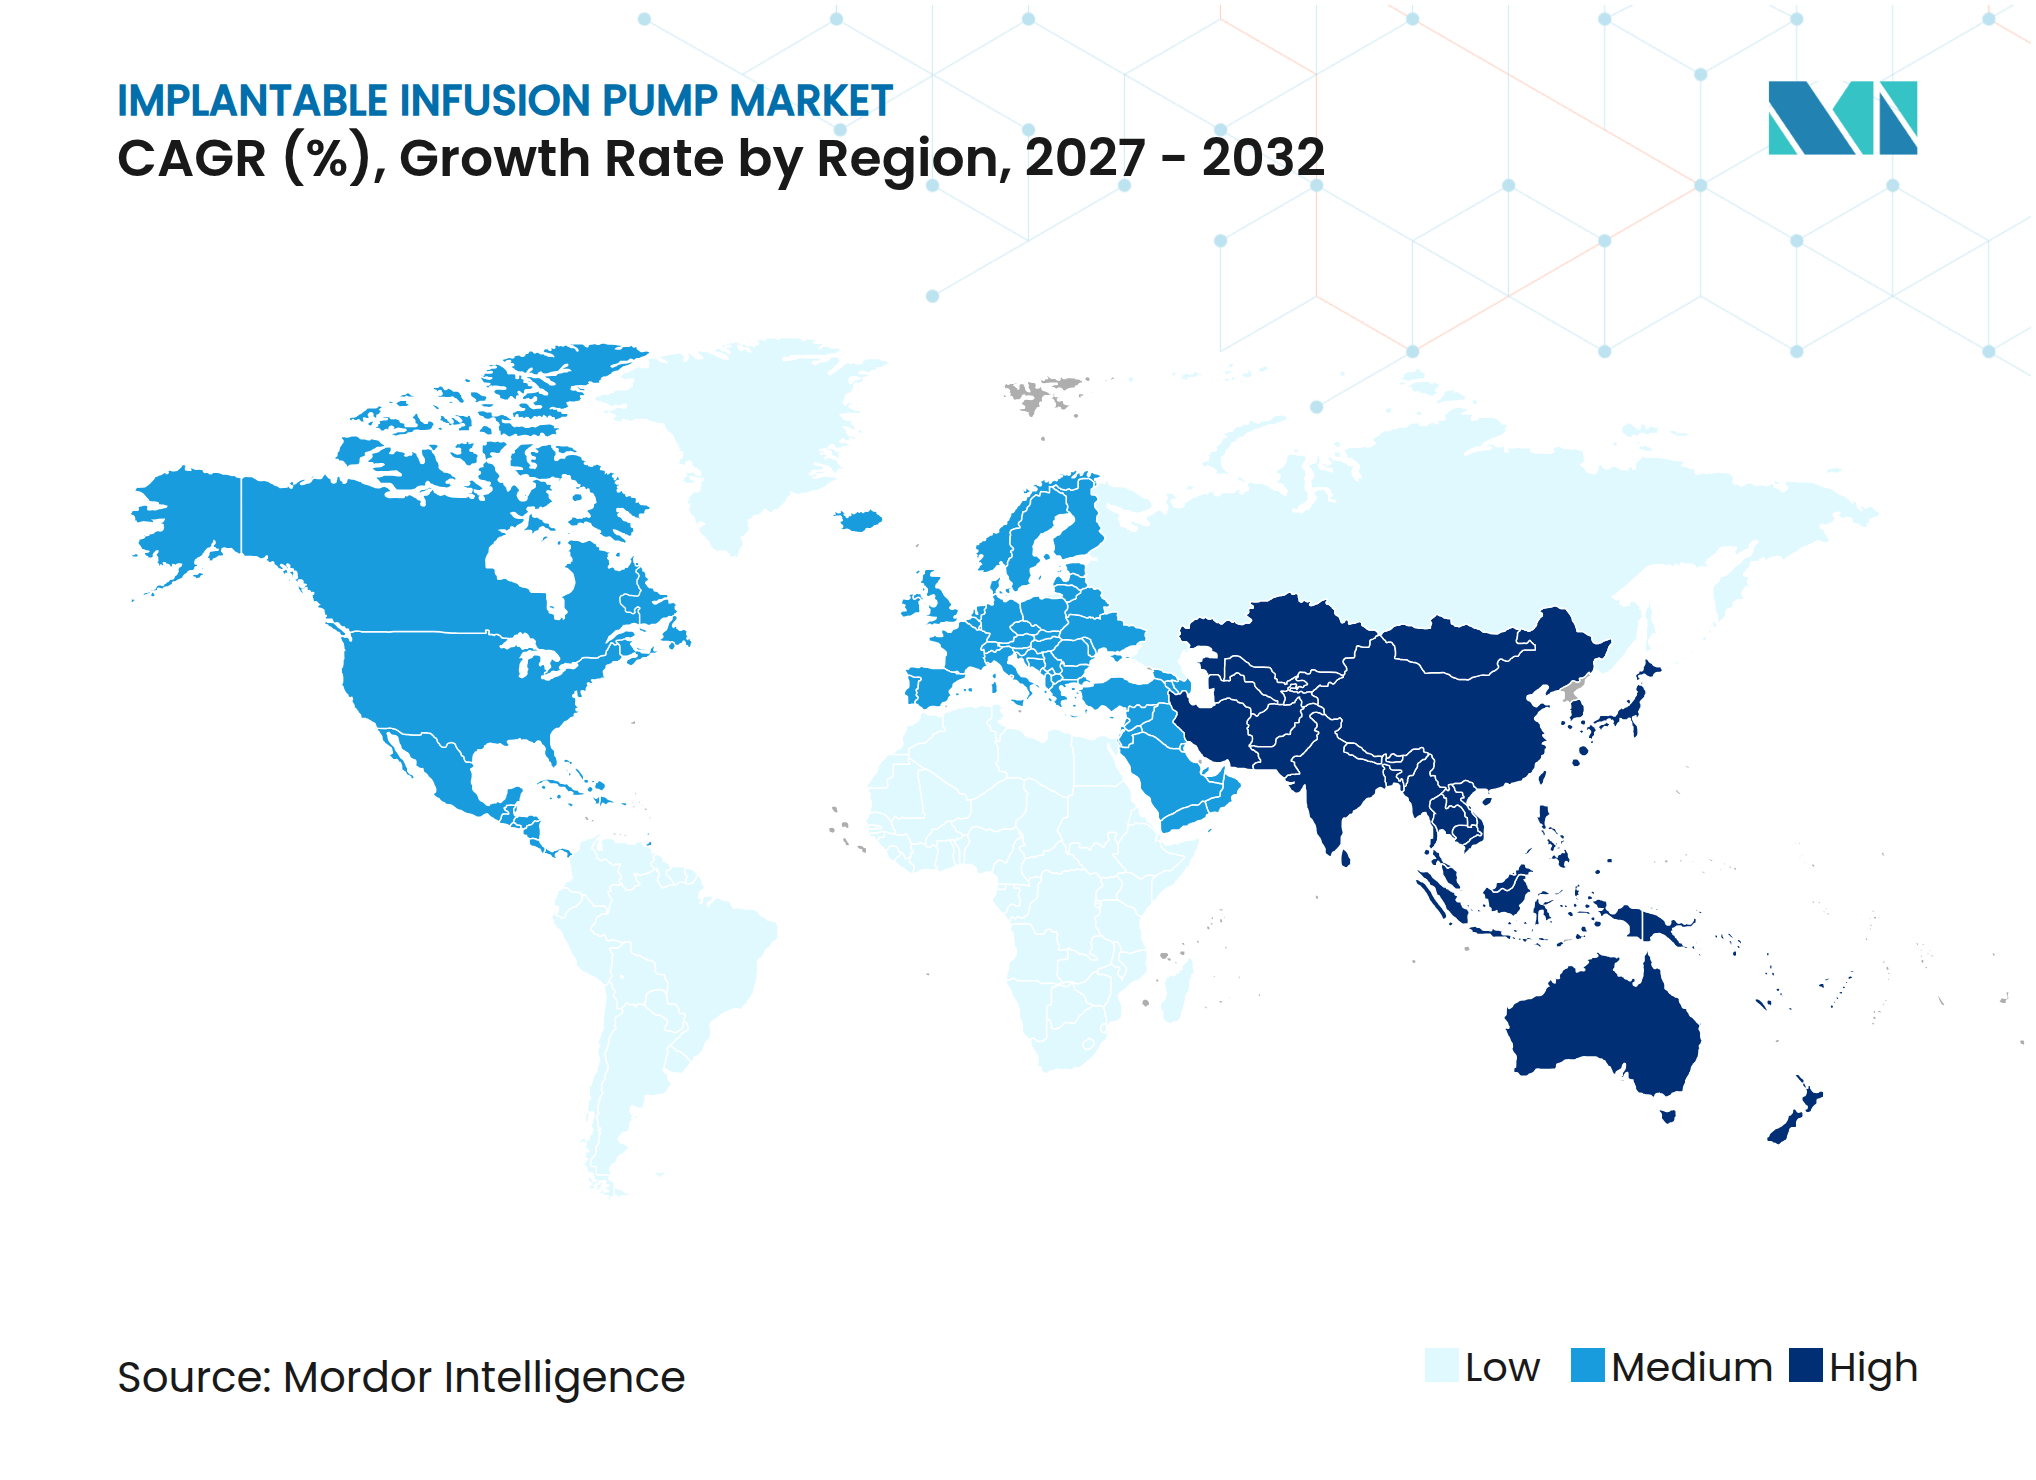
- Por geografía, América del Norte concentró el 38,46% del mercado de bombas de infusión implantables en 2026; se prevé que Asia-Pacífico registre una CAGR del 13,58% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal |
|---|---|---|---|
| Dolor Crónico, Espasticidad, Cáncer y Trastornos Neurológicos | +3.5% | Global | Largo plazo (≥ 4 años) |
| Administración de Fármacos Dirigida, Continua y Programable | +2.2% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Transición del Hospital al Hogar y Atención Ambulatoria | +1.8% | América del Norte, Asia-Pacífico central y Europa | Mediano plazo (2-4 años) |
| Bombas Inteligentes, Telemetría Inalámbrica y Monitoreo Remoto | +1.3% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Infusión en Arteria Hepática en Oncología Hepática | +0.8% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Plataformas BioMEMS y de Microdosificación Miniaturizada | +0.5% | América del Norte y Asia-Pacífico central | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Carga de Enfermedades Crónicas y Administración Dirigida de Fármacos
El dolor crónico, la espasticidad, el cáncer y los trastornos neurológicos proporcionan una base de demanda estable para el mercado de bombas de infusión implantables. Un estudio de 2026 reportó 52,4 nuevos casos de dolor crónico por cada 1.000 personas al año en los Estados Unidos.[1] El registro de Medtronic de 10.793 pacientes con administración dirigida de fármacos hasta octubre de 2024 mostró que el 76,5% recibió implantes para el manejo del dolor y el 21,2% para la espasticidad.[2] Los pacientes que viven más tiempo tras una lesión de médula espinal o esclerosis múltiple pueden permanecer elegibles para el tratamiento durante un período más prolongado. Los programas de medicina del dolor y neurocirugía están otorgando al baclofeno intratecal un papel más consolidado en la espasticidad refractaria. Los sistemas intratecales también proporcionan analgesia a concentraciones de fármaco entre 100 y 300 veces menores que las dosis orales equivalentes, lo que puede reducir los eventos adversos sistémicos.[3]
Atención Ambulatoria y Gestión Postimplantación
El desplazamiento de los procedimientos hospitalarios hacia la atención ambulatoria está cambiando el modelo operativo del mercado de bombas de infusión implantables. Un menor reembolso en los centros de cirugía ambulatoria puede reducir el poder de fijación de precios de los fabricantes de dispositivos a medida que el volumen de procedimientos se traslada a ese entorno. El mismo desplazamiento puede ampliar el acceso al permitir que más pacientes reciban tratamiento fuera de los centros de referencia académicos. Los kits de recarga simplificados, los flujos de trabajo de monitoreo eficientes y las herramientas de programación compactas pueden hacer que la atención ambulatoria sea más práctica. Las clínicas especializadas siguen siendo importantes porque realizan recargas rutinarias y brindan soporte de programación tras la implantación. Estas condiciones crean mayor valor para las empresas que pueden respaldar los servicios de seguimiento, además del propio dispositivo. El mercado de bombas de infusión implantables se está orientando, por tanto, hacia modelos de atención que combinan implantación, recarga, monitoreo y soporte clínico ágil. Los proveedores pueden sopesar estos factores operativos junto con las características técnicas de una bomba al seleccionar una plataforma para uso ambulatorio.
Bombas Inteligentes, Monitoreo Inalámbrico y Plataformas Miniaturizadas
Los dispositivos conectados están creando una nueva línea de base técnica para el mercado de bombas de infusión implantables. Medtronic introdujo SynchroMed III a finales de 2023 con actualizaciones de firmware postimplantación y protecciones de ciberseguridad más sólidas. Un estudio de 2025 validó una microb omba peristáltica inalámbrica blanda para la administración de fármacos neurales bajo demanda sin válvulas mecánicas. Un estudio de 2026 también reportó una bomba electroquímica nanofluídica habilitada con Bluetooth que administraba entre 1 y 10 µg/h a 4,62 mW. Estos avances apuntan hacia sistemas más pequeños que podrían reducir la frecuencia de las recargas. Las plataformas conectadas también pueden respaldar ingresos recurrentes por servicios donde los proveedores utilizan el monitoreo remoto y el seguimiento habilitado por software. Para el mercado de bombas de infusión implantables, la capacidad de actualización del firmware puede ayudar a los proveedores a mejorar los sistemas existentes sin requerir un nuevo procedimiento para cada cambio técnico. Las protecciones de ciberseguridad también se convierten en una parte práctica de la gestión del dispositivo cuando la información del tratamiento se transmite o la programación se respalda mediante herramientas conectadas.
Infusión en Arteria Hepática y Expansión en Oncología
La infusión en arteria hepática está ampliando el papel de las bombas implantables en la atención oncológica. El ensayo de fase II PUMP-2 reportó una supervivencia global del 80% al año para la floxuridina en arteria hepática con gemcitabina-cisplatino sistémico en el colangiocarcinoma intrahepático irresecable. El ensayo comparó este resultado con una tasa de control histórico del 47%. El ensayo aleatorizado PUMP-IT está reclutando pacientes con metástasis hepáticas colorrectales inicialmente irresecables. La integración de Intera Oncology por parte de Boston Scientific sitúa la Intera 3000 dentro de una organización de ventas de oncología intervencionista más amplia. El mercado de bombas de infusión implantables podría, por tanto, beneficiarse de una formación más amplia de los médicos y de una mayor disponibilidad de la terapia de infusión en arteria hepática. El efecto comercial depende de si los hospitales pueden incorporar la experiencia procedimental pertinente, la coordinación de la atención oncológica y el monitoreo a largo plazo de los pacientes. Esta sigue siendo una vía de tratamiento especializada, pero una organización comercial más grande puede poner la plataforma a disposición de más oncólogos y centros de referencia. La expansión resultante se basaría en la adopción clínica y la capacidad del proveedor, más que en un simple aumento en la distribución de dispositivos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal |
|---|---|---|---|
| Costos del Dispositivo, la Implantación y el Seguimiento | -1.8% | Asia-Pacífico central, América del Sur y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Riesgo de Infección, Catéter, Granuloma y Fallo Mecánico | -1.2% | Global | Mediano plazo (2-4 años) |
| Capacidad Limitada de Especialistas en Implantación y Recarga | -0.9% | Oriente Medio y África, América del Sur y resto de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Reemplazo de Batería, Ciberseguridad y Actualizaciones de Software | -0.6% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Costo, Reembolso y Capacidad de Especialistas
Los elevados costos de adquisición, implantación y seguimiento limitan la adopción en varias regiones del mercado de bombas de infusión implantables. El reembolso sigue siendo fragmentado en partes de Asia-Pacífico y América Latina, donde los pacientes pueden depender de hospitales privados o del pago de su propio bolsillo. El sistema Prometra requiere recarga a intervalos de no más de 90 días, lo que puede generar 4 visitas clínicas al año. Los procedimientos de reemplazo de batería pueden incrementar el costo del tratamiento para las bombas no recargables. Los pagadores evalúan cada vez más las visitas de recarga, los procedimientos de reemplazo y el manejo de complicaciones junto con el precio original del dispositivo. Esta evaluación es particularmente relevante para el mercado de bombas de infusión implantables en regiones donde la cobertura de reembolso es fragmentada y los sistemas públicos continúan favoreciendo las terapias orales. Los fabricantes con evidencia económica completa pueden explicar mejor el impacto financiero de un dispositivo a lo largo de todo el período de tratamiento. El número limitado de especialistas en implantación y recarga concentra aún más el acceso en centros establecidos.
Requisitos de Seguridad Clínica y Gestión de Dispositivos
La infección, las complicaciones del catéter, el granuloma y el fallo mecánico pueden restringir el uso más amplio de las bombas implantables. Un estudio de 2024 reportó una tasa de infección del sitio quirúrgico del 10,4% en centros sin protocolos profilácticos y del 3,4% cuando se utilizaron envolturas antibacterianas absorbibles. El mismo estudio indicó que una infección del sitio quirúrgico adquirida en el hospital añadía 28.219 USD en costos del sistema. El granuloma en la punta del catéter puede limitar el escalado de dosis y puede requerir una explantación temprana. Los cambios de batería, las salvaguardas de ciberseguridad y las actualizaciones de software añaden requisitos adicionales de gestión para los sistemas conectados. Estos riesgos favorecen a los centros académicos y especializados de alto volumen con prácticas formales de control de infecciones y seguimiento. La concentración de procedimientos en estas instalaciones puede dificultar que los distribuidores más pequeños amplíen el acceso en nuevas geografías. También refuerza la importancia de las cadenas de referencia establecidas para fabricantes y médicos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Bomba:
Las Plataformas Programables Ocupan la Mayor Posición en IngresosLas bombas implantables programables representaron el 56,13% de los ingresos en 2026, otorgándoles la mayor posición en el mercado de bombas de infusión implantables. La evidencia clínica, la formación de médicos y las aprobaciones en dolor, espasticidad y usos oncológicos seleccionados respaldan esta posición. La base instalada de dispositivos SynchroMed y Prometra también genera ingresos por ciclo de reemplazo, ya que los médicos y los pacientes necesitan una opción de reemplazo cuando un dispositivo implantado llega al final de su vida útil. Esta base instalada también requiere atención clínica recurrente para recargas, programación y gestión del tratamiento a largo plazo. Esto crea una demanda más predecible que las categorías que dependen principalmente de los volúmenes de nuevas implantaciones, incluso cuando el crecimiento de los procedimientos varía entre los sistemas hospitalarios y las redes de referencia. Las bombas de caudal constante sirven al nicho oncológico de infusión en arteria hepática. Su mecánica impulsada por el calor corporal elimina la dependencia de la batería durante el manejo de tumores hepáticos de varios años, un beneficio relevante para los pacientes que requieren quimioterapia regional sostenida durante un largo período de tratamiento.
La Intera 3000 es la única bomba implantable de flujo constante aprobada por la FDA para la terapia de infusión en arteria hepática en los Estados Unidos. Boston Scientific puede utilizar su cobertura de ventas en oncología intervencionista para expandir la plataforma más allá de los centros oncológicos académicos. Las bombas de insulina implantables siguen siendo limitadas porque los sistemas externos de administración de insulina en circuito cerrado evitan la cirugía. La vía de Aprobación Previa a la Comercialización (PMA) de la FDA y la certificación ISO 13485 crean requisitos de cumplimiento para los nuevos competidores. Estos requisitos implican evidencia, gestión de calidad y trabajo regulatorio que los titulares de PMA existentes ya han absorbido con el tiempo. Como resultado, una nueva plataforma de bomba debe abordar más que el rendimiento del producto antes de poder competir dentro de los entornos clínicos establecidos. Las bombas intratecales son el tipo de bomba de más rápido crecimiento, con el tamaño del mercado de bombas de infusión implantables para este segmento proyectado para crecer a una CAGR del 11,24% de 2027 a 2032. El uso de ziconotida, las indicaciones más amplias de baclofeno y la reducción de las necesidades sistémicas de opioides respaldan este crecimiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
El Dolor Crónico Tiene la Mayor Base de IngresosEl manejo del dolor crónico representó el 48,57% de los ingresos por aplicación en 2026, la mayor participación del mercado de bombas de infusión implantables entre las aplicaciones. El tamaño de la población de pacientes respalda esta posición, ya que muchos pacientes continúan necesitando tratamiento después de que los analgésicos orales y sistémicos no han proporcionado un control adecuado de los síntomas. Los programas de medicina del dolor utilizan la terapia intratecal como opción de escalada para los pacientes que no responden a los analgésicos sistémicos, lo que mantiene el dolor crónico en el centro de las vías de referencia y tratamiento. El manejo de la espasticidad es la segunda aplicación más grande. El registro de Medtronic mostró que la espasticidad representó el 21,2% de las implantaciones de administración dirigida de fármacos hasta octubre de 2024.
La investigación prospectiva citada en el borrador mostró que el baclofeno intratecal redujo las puntuaciones de espasticidad en un 40,2% y mejoró la función motora en un 9,6% en la parálisis cerebral. El manejo de la diabetes sigue siendo un uso menor porque las bombas externas y los sistemas de monitoreo continuo de glucosa evitan el riesgo de implantación y ofrecen una alternativa madura para los pacientes que necesitan administración continua de insulina. Se prevé que la oncología y la quimioterapia crezcan a una CAGR del 11,79% hasta 2032. Los resultados del ensayo PUMP-2 respaldan la quimioterapia regional para el colangiocarcinoma intrahepático irresecable. El ensayo PUMP-IT en curso podría añadir evidencia para la infusión en arteria hepática en metástasis hepáticas colorrectales. Si se cumple su criterio de valoración de supervivencia global, el estudio podría fortalecer la justificación clínica para el tratamiento en un entorno de primera línea. La base de evidencia seguirá siendo importante porque los proveedores de oncología requieren datos antes de expandir un programa especializado de quimioterapia regional. Esta evidencia podría aumentar la actividad de referencia en los centros de oncología quirúrgica.
Por Agente Terapéutico:
El Baclofeno Lidera Mientras la Ziconotida Crece Más RápidoEl baclofeno representó el 41,28% de los ingresos por agente terapéutico en 2026. Su papel destacado refleja la aprobación de la FDA para la espasticidad grave de causas espinales y cerebrales, junto con su uso en pacientes cuyas necesidades clínicas no pueden satisfacerse adecuadamente mediante terapia oral. El baclofeno intratecal es importante cuando la terapia oral no proporciona resultados comparables a las dosis intratecales. La morfina y otros opioides intratecales forman el siguiente grupo terapéutico más grande, particularmente en las vías de tratamiento para el dolor oncológico refractario y el dolor crónico no maligno. Estos agentes tratan el dolor oncológico refractario y el dolor crónico no maligno. Sin embargo, los sistemas de salud buscan reducir los equivalentes de opioides sistémicos a medida que se amplían los requisitos de gestión de medicamentos.
La floxuridina tiene un papel limitado pero importante en el tratamiento de infusión en arteria hepática para las metástasis hepáticas colorrectales y el colangiocarcinoma intrahepático. La distribución de la Intera 3000 por parte de Boston Scientific puede respaldar un uso más amplio a medida que madura la evidencia clínica. La ziconotida es el agente terapéutico de más rápido crecimiento, con el tamaño del mercado de bombas de infusión implantables para esta terapia proyectado para crecer a una CAGR del 12,31% de 2027 a 2032. Es el único analgésico intratecal no opioide y no peptídico aprobado por la FDA para el dolor crónico grave. El prospecto de PRIALT de julio de 2026 enumeró SynchroMed III como una plataforma de administración aprobada. La bupivacaína y la clonidina respaldan principalmente los regímenes intratecales combinados y siguen el volumen procedimental. Su contribución está vinculada al uso de protocolos de tratamiento combinado en lugar de una expansión independiente en la demanda de pacientes. Esto deja la adopción más amplia de la terapia intratecal como el principal impulsor de su uso.
Por Usuario Final:
Los Hospitales Lideran Mientras los Centros Ambulatorios se ExpandenLos hospitales representaron el 58,94% de los ingresos en 2026, lo que refleja la infraestructura quirúrgica y clínica necesaria para la implantación de bombas. Los equipos de neurocirugía y oncología quirúrgica, el acceso a fluoroscopía y el monitoreo postoperatorio siguen siendo importantes. Los centros médicos académicos y los programas de dolor de alto volumen concentran una proporción desproporcionada de los procedimientos. Memorial Sloan Kettering, MD Anderson, Mayo Clinic y centros europeos comparables respaldan modelos de atención basados en referencia. Las empresas de dispositivos se benefician cuando los equipos de ventas especializados y los programas de educación clínica sirven a estos centros. Las clínicas especializadas gestionan las recargas y la programación remota tras la implantación. Su actividad crece con la base instalada, más que solo con el número de nuevos procedimientos de implantación. Esto convierte la capacidad de seguimiento ambulatorio en un requisito continuo a medida que el uso se expande en hospitales y centros ambulatorios.
Se prevé que los centros de cirugía ambulatoria crezcan a una CAGR del 12,76% de 2027 a 2032. Este segmento se beneficia del movimiento más amplio hacia la atención ambulatoria. Un reembolso menor que en los entornos hospitalarios ambulatorios puede limitar los ingresos por procedimiento. Sin embargo, la oportunidad de volumen hace que el canal sea importante para los fabricantes en la industria de bombas de infusión implantables. Los kits de implantación simplificados, los dispositivos de programación compactos y los flujos de trabajo de recarga eficientes pueden mejorar la adecuación para los centros ambulatorios. Las empresas construidas en torno a los quirófanos hospitalarios pueden necesitar adaptar sus modelos de soporte comercial y clínico. Para el mercado de bombas de infusión implantables, el crecimiento ambulatorio amplía el posible embudo de acceso de pacientes, pero también puede requerir que los fabricantes obtengan menos de cada procedimiento. El equilibrio entre el crecimiento del volumen y la presión sobre el reembolso hace que el diseño del servicio sea una consideración comercial importante para los fabricantes y los socios proveedores.
Análisis Geográfico
Mercado de Bombas de Infusión Implantables en América del Norte
América del Norte concentró el 38,46% de los ingresos globales en 2026, la mayor participación regional en el mercado de bombas de infusión implantables. Estados Unidos respalda la adopción mediante el reembolso de la terapia intratecal aprobada en el tratamiento del dolor y la espasticidad. La región también cuenta con una población considerable con dolor crónico y una sólida formación de especialistas en medicina del dolor. La transacción entre Boston Scientific e Intera Oncology puede ampliar la infusión intraarterial hepática más allá de un pequeño grupo de centros oncológicos especializados. Canadá está ampliando el acceso a las terapias intratecales más allá de las grandes áreas urbanas, lo que puede extender la disponibilidad del tratamiento fuera de los principales centros de referencia. Este desarrollo sigue vinculado a las decisiones de los pagadores provinciales y a la disponibilidad de médicos capacitados para gestionar la implantación, la recarga y la programación continua. El sector hospitalario privado de México está ampliando la capacidad de infusión intraarterial hepática a un ritmo más limitado. La oportunidad sigue centrada en los proveedores que pueden respaldar procedimientos oncológicos y seguimiento especializado, en lugar de una adopción generalizada en todo el sistema de salud.
Mercado de Bombas de Infusión Implantables en Europa
Europa es el segundo bloque regional más grande del mercado de bombas de infusión implantables. Alemania y el Reino Unido respaldan los volúmenes de bombas programables a través de sus sistemas nacionales de salud. Francia e Italia cuentan con programas de implantación relacionados con neurología ya establecidos. Los requisitos de seguimiento clínico poscomercialización del Reglamento de Dispositivos Médicos de la UE incrementan los costos de cumplimiento para los fabricantes. Estos requisitos también elevan el estándar de evidencia utilizado en la adquisición hospitalaria, ya que los proveedores deben considerar la información del seguimiento clínico poscomercialización al comparar plataformas establecidas y más recientes. El mercado de bombas de infusión implantables, por tanto, sigue siendo más accesible para los proveedores que pueden aportar evidencia de registros consolidados y documentación poscomercialización. Este proceso puede incrementar los costos de cumplimiento, pero también puede reducir el atractivo de las plataformas que aún no cuentan con registros clínicos comparables. Esto favorece a las plataformas con datos de registros de varios años y puede limitar el acceso a los participantes con menor documentación.
Mercado de Bombas de Infusión Implantables en Asia-Pacífico, América del Sur y Oriente Medio y África
Se prevé que Asia-Pacífico crezca a una CAGR del 13,58% entre 2027 y 2032, convirtiéndose en la región de mayor crecimiento. El envejecimiento de la población de China impulsa la demanda de tratamiento del dolor crónico y la espasticidad, mientras que una mayor agilidad en el registro puede mejorar la disponibilidad práctica de dispositivos médicos para los proveedores. China e India también presentan necesidades crecientes relacionadas con los cánceres colorrectal y hepatobiliar. Los requisitos de evidencia clínica de Japón pueden ralentizar la entrada al mercado, pero su población envejecida sustenta una base de pacientes tratados considerable. Corea del Sur y Australia conforman subsegmentos premium donde los hospitales muestran preferencia por sistemas programables de nueva generación y el soporte clínico asociado. Corea del Sur y Australia registran una demanda de sistemas programables de nueva generación. La infraestructura oncológica terciaria de India se está expandiendo y puede respaldar la adopción de la infusión intraarterial hepática. En América del Sur, las redes de hospitales privados en São Paulo, Río de Janeiro y Buenos Aires concentran la mayor parte de los volúmenes de implantación. En Oriente Medio y África, la demanda sigue concentrada en Arabia Saudita, los Emiratos Árabes Unidos, Qatar y Sudáfrica, dado que la capacidad especializada y la asequibilidad continúan limitando un uso más amplio. Brasil y Argentina lideran el volumen sudamericano a través de hospitales privados, mientras que la demanda en Oriente Medio y África se concentra en Arabia Saudita, los Emiratos Árabes Unidos, Qatar y Sudáfrica. En todas estas regiones, la disponibilidad de médicos implantadores capacitados es tan importante como la prevalencia de la enfermedad. El mercado de bombas de infusión implantables no puede expandirse ampliamente donde los pacientes carecen de acceso a especialistas que puedan implantar, recargar y monitorear el sistema. La formación clínica por parte de los fabricantes de dispositivos puede, por tanto, determinar la adopción de la misma manera que la reforma del reembolso y la inversión hospitalaria.
Panorama Competitivo
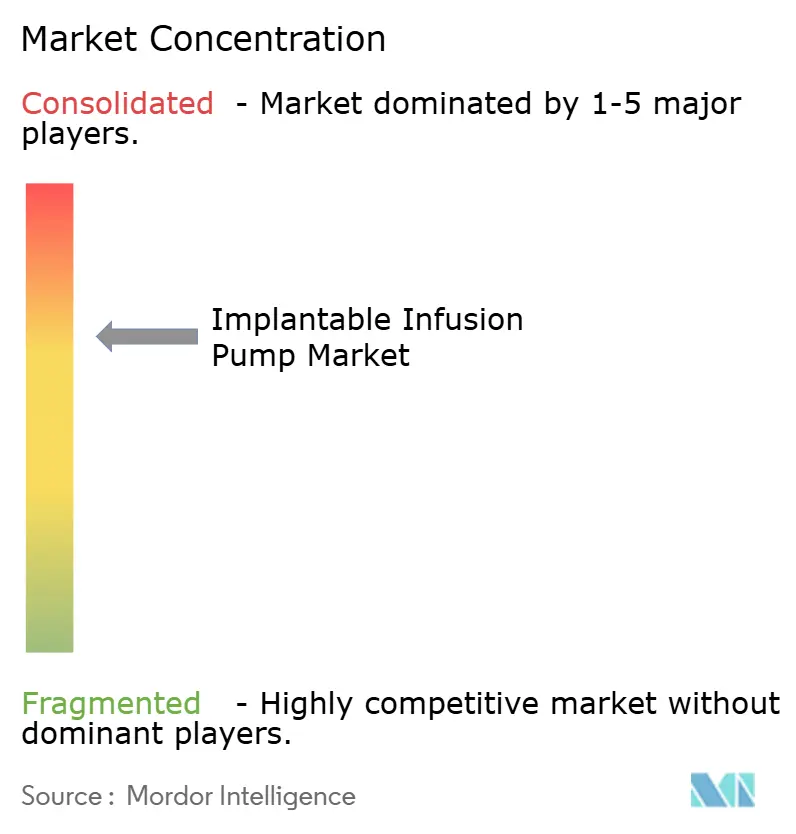
El mercado de bombas de infusión implantables está moderadamente consolidado a nivel global. El mercado de bombas de infusión implantables está configurado por plataformas de dispositivos programables establecidas, una categoría especializada de bombas oncológicas y un conjunto más pequeño de empresas con capacidades relacionadas de fármaco-dispositivo. Esta estructura otorga a los proveedores líderes un papel duradero, al tiempo que deja oportunidades enfocadas en diseños inalámbricos y miniaturizados más nuevos. El resultado competitivo dependerá de si esos diseños pueden cumplir con los estándares clínicos, regulatorios y operativos que ya esperan los centros de implantación. Las empresas también deben demostrar que una nueva característica técnica mejora la atención sin añadir una carga evitable para los médicos. Medtronic plc ocupa la posición de liderazgo en la administración intratecal programable a través de SynchroMed. Su posición se basa en más de 30 años de aprobaciones, su registro de 10.793 pacientes y la educación clínica para los médicos implantadores, que en conjunto respaldan la confianza de los médicos en la plataforma SynchroMed. Estos activos respaldan los patrones de referencia y la familiaridad de los médicos, mientras que la base instalada establecida de la empresa respalda las necesidades continuas de reemplazos, recargas y soporte de programación. La experiencia regulatoria establecida también otorga a los titulares una ventaja en una categoría de dispositivos de clase III.
La adquisición de Intera Oncology por parte de Boston Scientific cambió la competencia en la infusión en arteria hepática. La Intera 3000 es la única bomba de infusión en arteria hepática de flujo constante aprobada por la FDA en los Estados Unidos. Boston Scientific puede aplicar su cobertura de ventas en oncología intervencionista para ampliar el acceso a la terapia. Flowonix pasó a Miratech Medical como su único distribuidor en los Estados Unidos en mayo de 2025 para fortalecer la cobertura del sistema Prometra. Baxter International, B. Braun, Becton Dickinson y Fresenius Kabi tienen carteras implantables más limitadas y son más relevantes a través de capacidades complementarias de fármaco-dispositivo.
Las plataformas inalámbricas, recargables y miniaturizadas son una apertura competitiva para el mercado de bombas de infusión implantables. El acuerdo de Biogen de septiembre de 2025 para adquirir Alcyone Therapeutics por 85 millones de USD por adelantado vinculó una cartera de fármacos intratecales con tecnología de acceso a dispositivos. ThecaFlex DRx está diseñado para reducir las punciones lumbares repetidas en pacientes que reciben oligonucleótidos antisentido intratecales. La investigación sobre microbombas inalámbricas también respalda el interés en sistemas de circuito cerrado y dispositivos más pequeños. Los competidores más pequeños y las empresas derivadas académicas de BioMEMS enfrentan altos requisitos de capital y regulatorios, lo que refuerza la ventaja de los titulares de PMA establecidos que ya han construido sistemas de calidad, paquetes de evidencia y relaciones con los médicos.
Líderes de la Industria de Bombas de Infusión Implantables
-
Abbott Laboratories
-
B. Braun Melsungen AG
-
Baxter International Inc.
-
Becton, Dickinson and Company
-
Boston Scientific Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Bombas de Infusión Implantables Empresas cubiertas en este informe
- Abbott Laboratories
- Avanos Medical
- B. Braun
- Baxter
- Beckton Dickinson
- Boston Scientific
- DURECT Corporation
- Flowonix Medical Inc.
- Fresenius
- ICU Medical
- Infusyn Therapeutics
- Intera Oncology Inc.
- Johnson & Johnson
- Medtronic
- MicroPort
- Nevro
- Smiths Group
- Teleflex
- Terumo
- Tricumed Medizintechnik
Desarrollos recientes de la industria en Mercado de Bombas de Infusión Implantables
- Julio de 2026: Medtronic plc completó su adquisición de SPR Therapeutics por 650 millones de USD, añadiendo el Sistema de Estimulación del Nervio Periférico SPRINT a su cartera de manejo del dolor. El acuerdo amplía el continuo de dolor crónico de Medtronic desde la administración intratecal de fármacos permanente hasta las terapias percutáneas mínimamente invasivas a corto plazo, ampliando su población de pacientes potenciales y permitiendo intervenciones clínicas más tempranas en la vía de atención.
- Junio de 2025: InfuSystem Therapeutics recibió la aprobación de la FDA para un protocolo de estudio posaprobación revisado relacionado con su Sistema de Bomba de Infusión Programable Prometra, un dispositivo de administración de fármacos programable implantable utilizado para el manejo del dolor crónico y la espasticidad. La actualización refleja la evaluación regulatoria y clínica continua de las tecnologías de bombas de infusión implantables.
- Febrero de 2025: La FDA de los Estados Unidos aprobó ONAPGO (infusión de clorhidrato de apomorfina) para adultos con enfermedad de Parkinson avanzada que experimentan fluctuaciones motoras. La terapia se administra mediante una bomba de infusión continua, proporcionando tratamiento dopaminérgico sostenido a lo largo del día y ofreciendo una alternativa no quirúrgica a ciertas terapias avanzadas para la enfermedad de Parkinson.
Alcance del Informe Global del Mercado de Bombas de Infusión Implantables
Según el alcance del informe, las bombas de infusión implantables son dispositivos médicos implantados quirúrgicamente dentro del cuerpo para administrar dosis precisas y continuas de medicamentos directamente a un área objetivo, como el torrente sanguíneo, el líquido espinal o un órgano específico. Estas bombas se utilizan comúnmente para el manejo a largo plazo del dolor crónico, el dolor oncológico, la espasticidad y otras afecciones que requieren administración controlada de fármacos. Al proporcionar terapia dirigida, las bombas de infusión implantables pueden mejorar la eficacia del tratamiento, reducir los efectos secundarios sistémicos y mejorar la calidad de vida del paciente.
El mercado de bombas de infusión implantables está segmentado por tipo de bomba, aplicación, agente terapéutico, usuario final y geografía. Por tipo de bomba, el mercado está segmentado en bombas de infusión implantables programables, bombas de infusión implantables de caudal constante, bombas de infusión intratecales, bombas de infusión en arteria hepática, bombas de insulina implantables y otras bombas de infusión implantables. Por aplicación, el mercado está segmentado en manejo del dolor crónico, manejo de la espasticidad, oncología y quimioterapia, manejo de la diabetes y otras afecciones crónicas. Por agente terapéutico, el mercado está segmentado en morfina, baclofeno, ziconotida, bupivacaína, clonidina, floxuridina y otros agentes terapéuticos. Por usuario final, el mercado está segmentado en hospitales, centros de cirugía ambulatoria, clínicas especializadas y otros. El segmento geográfico se divide además en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel global. El informe ofrece el tamaño del mercado y los pronósticos en valor (USD) para los segmentos anteriores.
Resumen de la segmentación
| Bombas de Infusión Implantables Programables |
| Bombas de Infusión Implantables de Caudal Constante |
| Bombas de Infusión Intratecales |
| Bombas de Infusión en Arteria Hepática |
| Bombas de Insulina Implantables |
| Otras |
| Manejo del Dolor Crónico |
| Manejo de la Espasticidad |
| Oncología y Quimioterapia |
| Manejo de la Diabetes |
| Otras |
| Morfina |
| Baclofeno |
| Ziconotida |
| Bupivacaína |
| Clonidina |
| Floxuridina |
| Otros |
| Hospitales |
| Centros de Cirugía Ambulatoria |
| Clínicas Especializadas |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Bomba | Bombas de Infusión Implantables Programables | |
| Bombas de Infusión Implantables de Caudal Constante | ||
| Bombas de Infusión Intratecales | ||
| Bombas de Infusión en Arteria Hepática | ||
| Bombas de Insulina Implantables | ||
| Otras | ||
| Por Aplicación | Manejo del Dolor Crónico | |
| Manejo de la Espasticidad | ||
| Oncología y Quimioterapia | ||
| Manejo de la Diabetes | ||
| Otras | ||
| Por Agente Terapéutico | Morfina | |
| Baclofeno | ||
| Ziconotida | ||
| Bupivacaína | ||
| Clonidina | ||
| Floxuridina | ||
| Otros | ||
| Por Usuario Final | Hospitales | |
| Centros de Cirugía Ambulatoria | ||
| Clínicas Especializadas | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la demanda de bombas de infusión implantables?
El dolor crónico, la espasticidad, la atención oncológica y los trastornos neurológicos están aumentando la demanda de administración dirigida de fármacos a largo plazo.
¿Qué tipo de bomba tiene la mayor posición en ingresos?
Las bombas programables representaron el 56,13% de los ingresos en 2026, respaldadas por evidencia clínica y una base instalada establecida.
¿Qué aplicación se está expandiendo más rápido?
Se prevé que la oncología y la quimioterapia crezcan a una CAGR del 11,79% hasta 2032, respaldadas por la investigación de infusión en arteria hepática.
¿Por qué son importantes los centros de cirugía ambulatoria para las bombas implantables?
Se prevé que los centros de cirugía ambulatoria crezcan a una CAGR del 12,76% hasta 2032 y requieren flujos de trabajo simplificados de implantación y seguimiento.
¿Cuáles son los principales riesgos asociados con los sistemas de infusión implantables?
La infección, las complicaciones del catéter, el granuloma, el fallo mecánico, el reemplazo de batería y los requisitos de ciberseguridad pueden limitar una adopción más amplia.
¿Qué región está creciendo más rápido en bombas de infusión implantables?
Se prevé que Asia-Pacífico crezca a una CAGR del 13,58% de 2027 a 2032, respaldada por el envejecimiento de la población y la creciente capacidad de atención oncológica.
¿Cuál es el valor del mercado de bombas de infusión implantables en 2027?
El tamaño del mercado de bombas de infusión implantables es de 22,02 mil millones de USD en 2027 y se prevé que alcance los 35,76 mil millones de USD para 2032 a una CAGR del 10,18%.