
Marktgröße und Marktanteil für implantierbare Infusionspumpen
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 22.02 Milliarden US-Dollar |
| Marktgröße (2032) | 35.76 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 10.18 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für implantierbare Infusionspumpen von Mordor Intelligence
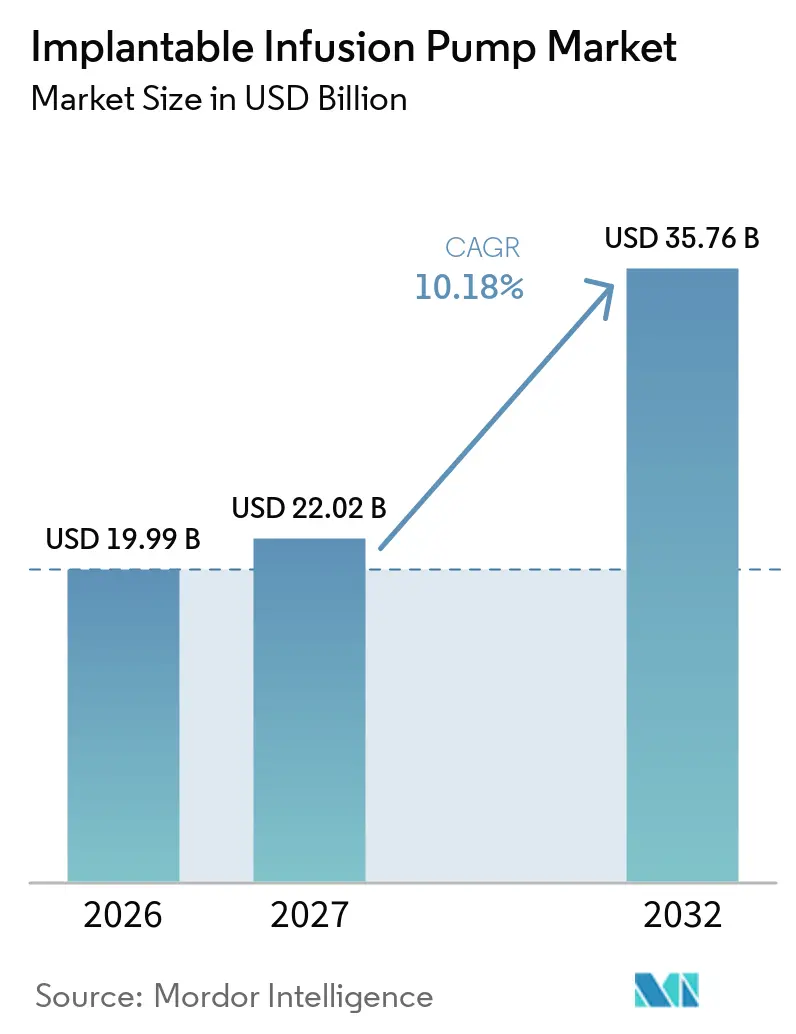
Die Marktgröße für implantierbare Infusionspumpen wurde im Jahr 2026 auf 19,99 Milliarden USD geschätzt und wird voraussichtlich von 22,02 Milliarden USD im Jahr 2027 auf 35,76 Milliarden USD bis 2032 wachsen, bei einem CAGR von 10,18 % während des Prognosezeitraums (2027–2032).
Das Wachstum spiegelt die zunehmende Nutzung der intrathekalen und hepatischen Arterienverabreichung bei Erkrankungen wider, die auf eine systemische Behandlung nicht gut ansprechen. Chronische Schmerzen, Spastizität, Krebs und neurologische Erkrankungen stützen die Nachfrage nach einer kontrollierten Langzeittherapie. Verbesserte Programmierbarkeit und Fernüberwachung verändern zudem die Art und Weise, wie Leistungserbringer die Behandlung nach der Implantation steuern. Unternehmen passen ihre Produkte und Nachsorgemodelle an, da Eingriffe zunehmend in ambulante Umgebungen verlagert werden. Dies erfordert, dass sie Implantationseffizienz, Nachfüllzugang, Programmierungsunterstützung und die unterschiedliche Wirtschaftlichkeit der ambulanten Versorgung berücksichtigen. Die Auswirkungen beschränken sich nicht auf den Eingriffsort, da sich dadurch die Unterstützung verändert, die Kliniker und Patienten nach der Entlassung benötigen. Der Markt für implantierbare Infusionspumpen sieht sich zudem mit Kosten-, Fachkapazitäts- und Sicherheitsbeschränkungen konfrontiert, die erfahrene Anbieter und etablierte Plattformen begünstigen.
Wichtigste Erkenntnisse des Berichts
- Nach Pumpentyp hielten programmierbare Pumpen im Jahr 2026 einen Marktanteil von 56,13 % am Markt für implantierbare Infusionspumpen, während für intrathekale Pumpen bis 2032 ein CAGR von 11,24 % im Markt für implantierbare Infusionspumpen prognostiziert wird.
- Nach Anwendung entfiel im Jahr 2026 ein Anteil von 48,57 % der Marktgröße für implantierbare Infusionspumpen auf das chronische Schmerzmanagement, während für Onkologie und Chemotherapie bis 2032 ein CAGR von 11,79 % prognostiziert wird.
- Nach therapeutischem Wirkstoff hielt Baclofen im Jahr 2026 einen Umsatzanteil von 41,28 %, während für Ziconotid bis 2032 ein CAGR von 12,31 % im Markt für implantierbare Infusionspumpen erwartet wird.
- Nach Endnutzer entfielen im Jahr 2026 58,94 % des Umsatzes auf Krankenhäuser, während für ambulante chirurgische Zentren bis 2032 ein CAGR von 12,76 % prognostiziert wird.
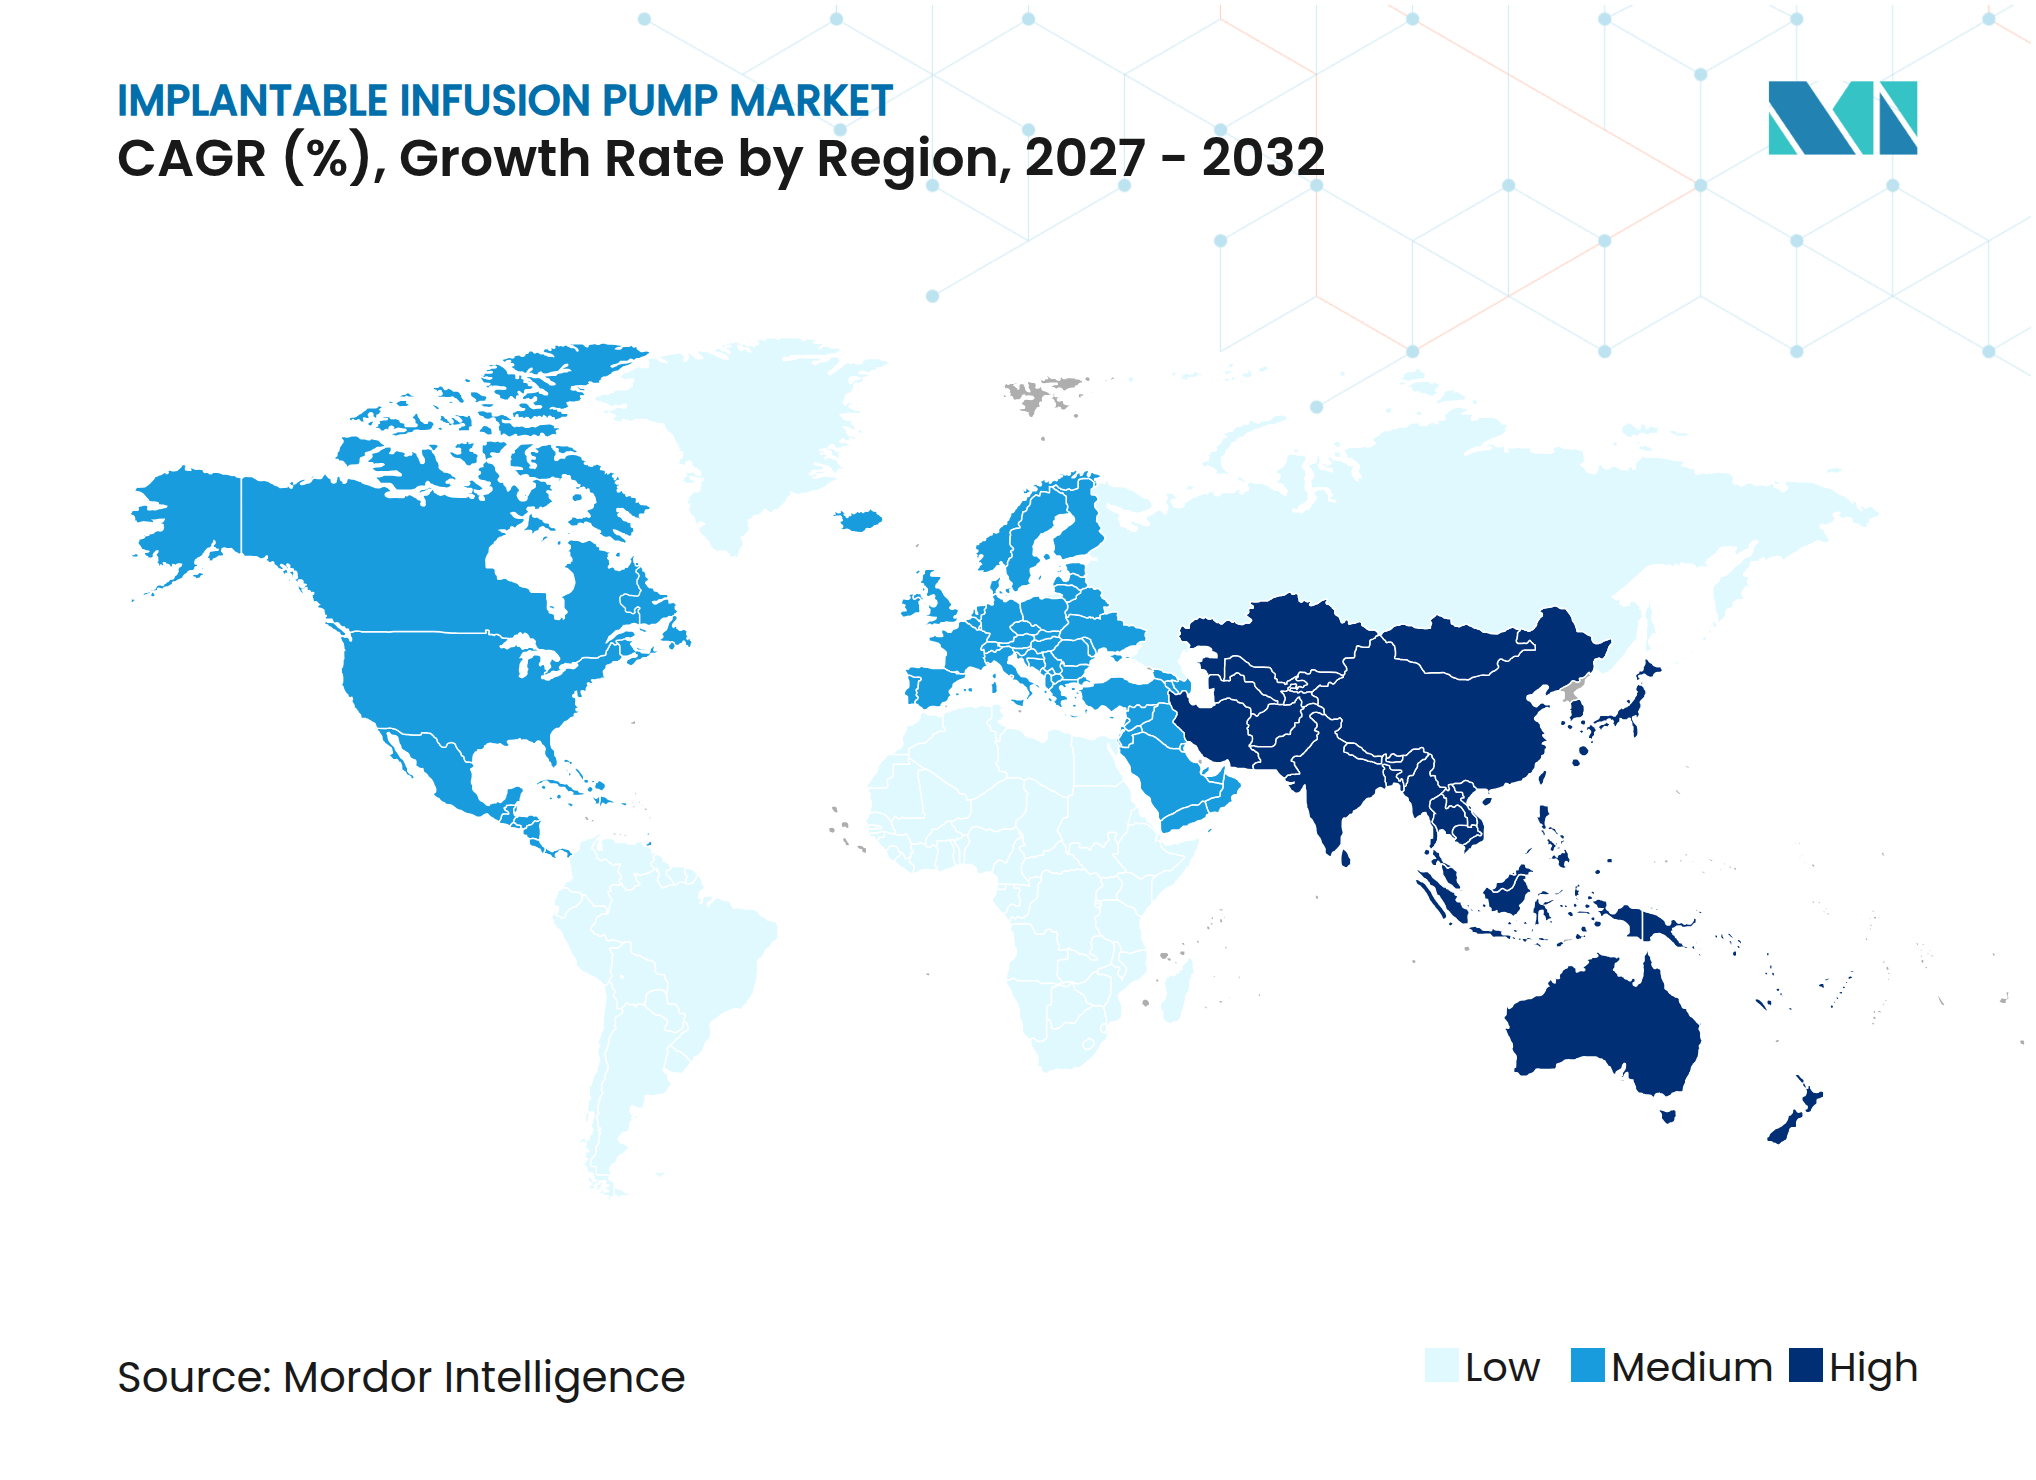
- Nach Geografie dominierte Nordamerika im Jahr 2026 mit einem Anteil von 38,46 % den Markt für implantierbare Infusionspumpen; für den asiatisch-pazifischen Raum wird bis 2032 ein CAGR von 13,58 % prognostiziert.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Chronische Schmerzen, Spastizität, Krebs und neurologische Erkrankungen | +3.5% | Global | Langfristig (≥ 4 Jahre) |
| Gezielte, kontinuierliche und programmierbare Medikamentenverabreichung | +2.2% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Verlagerung vom Krankenhaus nach Hause und in die ambulante Versorgung | +1.8% | Nordamerika, Kernregionen des asiatisch-pazifischen Raums und Europa | Mittelfristig (2–4 Jahre) |
| Intelligente Pumpen, drahtlose Telemetrie und Fernüberwachung | +1.3% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Hepatische Arterieninfusion in der Leberonkologie | +0.8% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| BioMEMS und miniaturisierte Mikrodosierungsplattformen | +0.5% | Nordamerika und Kernregionen des asiatisch-pazifischen Raums | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Belastung durch chronische Erkrankungen und gezielte Medikamentenverabreichung
Chronische Schmerzen, Spastizität, Krebs und neurologische Erkrankungen bilden eine stabile Nachfragebasis für den Markt für implantierbare Infusionspumpen. Eine Studie aus dem Jahr 2026 berichtete von 52,4 neuen chronischen Schmerzfällen pro 1.000 Personen pro Jahr in den Vereinigten Staaten.[1] Medtronics Register mit 10.793 Patienten mit gezielter Medikamentenverabreichung bis Oktober 2024 zeigte, dass 76,5 % Implantate zur Schmerzbehandlung und 21,2 % zur Behandlung von Spastizität erhielten.[2] Patienten, die nach einer Rückenmarksverletzung oder Multipler Sklerose länger leben, können über einen längeren Zeitraum für eine Behandlung in Frage kommen. Schmerzmedizin- und Neurochirurgieprogramme räumen intrathekalem Baclofen eine etabliertere Rolle bei refraktärer Spastizität ein. Intrathekale Systeme liefern zudem Analgesie bei Wirkstoffkonzentrationen, die 100- bis 300-mal niedriger sind als äquivalente orale Dosen, was systemische unerwünschte Ereignisse reduzieren kann.[3]
Ambulante Versorgung und Management nach der Implantation
Die Verlagerung von Krankenhauseingriffen hin zur ambulanten Versorgung verändert das Betriebsmodell des Marktes für implantierbare Infusionspumpen. Niedrigere Erstattungen in ambulanten chirurgischen Zentren können die Preissetzungsmacht der Gerätehersteller verringern, wenn das Eingriffvolumen in dieses Umfeld verlagert wird. Dieselbe Verlagerung kann den Zugang erweitern, indem mehr Patienten außerhalb akademischer Überweisungszentren behandelt werden können. Vereinfachte Nachfüllsets, schlanke Überwachungsabläufe und kompakte Programmierungswerkzeuge können die ambulante Versorgung praktikabler machen. Fachkliniken bleiben wichtig, da sie routinemäßige Nachfüllungen durchführen und die Programmierung nach der Implantation unterstützen. Diese Bedingungen schaffen einen höheren Mehrwert für Unternehmen, die neben dem Gerät selbst auch Nachsorgedienste unterstützen können. Der Markt für implantierbare Infusionspumpen entwickelt sich daher hin zu Versorgungsmodellen, die Implantation, Nachfüllung, Überwachung und reaktionsschnelle klinische Unterstützung kombinieren. Leistungserbringer können diese betrieblichen Faktoren neben den technischen Merkmalen einer Pumpe bei der Auswahl einer Plattform für den ambulanten Einsatz abwägen.
Intelligente Pumpen, drahtlose Überwachung und miniaturisierte Plattformen
Vernetzte Geräte schaffen eine neue technische Grundlage für den Markt für implantierbare Infusionspumpen. Medtronic führte Ende 2023 SynchroMed III mit Firmware-Upgrades nach der Implantation und stärkeren Cybersicherheitsschutzmaßnahmen ein. Eine Studie aus dem Jahr 2025 validierte eine drahtlose weiche peristaltische Mikropumpe für die bedarfsgesteuerte neuronale Medikamentenverabreichung ohne mechanische Ventile. Eine Studie aus dem Jahr 2026 berichtete zudem von einer Bluetooth-fähigen nanofluidischen elektrochemischen Pumpe, die 1 bis 10 µg/h bei 4,62 mW lieferte. Diese Entwicklungen deuten auf kleinere Systeme hin, die die Häufigkeit von Nachfüllungen reduzieren könnten. Vernetzte Plattformen können auch wiederkehrende Serviceerlöse unterstützen, bei denen Anbieter Fernüberwachung und softwaregestützte Nachsorge nutzen. Für den Markt für implantierbare Infusionspumpen kann die Firmware-Aktualisierbarkeit Lieferanten dabei helfen, bestehende Systeme zu verbessern, ohne für jede technische Änderung einen neuen Eingriff zu erfordern. Cybersicherheitsschutzmaßnahmen werden auch zu einem praktischen Bestandteil des Gerätemanagements, wenn Behandlungsinformationen übertragen oder die Programmierung über vernetzte Werkzeuge unterstützt wird.
Hepatische Arterieninfusion und Expansion in der Onkologie
Die hepatische Arterieninfusion erweitert die Rolle implantierbarer Pumpen in der onkologischen Versorgung. Die Phase-II-Studie PUMP-2 berichtete von einer 80-prozentigen Einjahres-Gesamtüberlebensrate für hepatische Arterieninfusion mit Floxuridin in Kombination mit systemischem Gemcitabin-Cisplatin bei nicht resezierbarem intrahepatischem Cholangiokarzinom. Die Studie verglich dieses Ergebnis mit einer historischen Kontrollrate von 47 %. Die randomisierte PUMP-IT-Studie rekrutiert Patienten mit initial nicht resezierbaren kolorektalen Lebermetastasen. Die Integration von Intera Oncology durch Boston Scientific platziert die Intera 3000 innerhalb einer größeren interventionellen onkologischen Vertriebsorganisation. Der Markt für implantierbare Infusionspumpen könnte daher von einer breiteren klinischen Ausbildung und einer größeren Verfügbarkeit der hepatischen Arterieninfusionstherapie profitieren. Die kommerzielle Wirkung hängt davon ab, ob Krankenhäuser die entsprechende Verfahrenskompetenz, die Koordination der Krebsversorgung und die langfristige Patientenüberwachung aufbauen können. Dies bleibt ein spezialisierter Behandlungspfad, aber eine größere kommerzielle Organisation kann die Plattform mehr Onkologen und Überweisungszentren zugänglich machen. Die daraus resultierende Expansion würde auf klinischer Akzeptanz und Anbieterkapazität basieren und nicht auf einer einfachen Zunahme der Geräteverteilung.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Geräte-, Implantations- und Nachsorgekosten | -1.8% | Kernregionen des asiatisch-pazifischen Raums, Südamerika sowie Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Infektions-, Katheter-, Granulom- und Risiko mechanischer Ausfälle | -1.2% | Global | Mittelfristig (2–4 Jahre) |
| Begrenzte Fachkapazität für Implantation und Nachfüllung | -0.9% | Naher Osten und Afrika, Südamerika und übriger asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Batterieaustausch, Cybersicherheit und Software-Updates | -0.6% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Kosten, Erstattung und Fachkapazität
Hohe Anschaffungs-, Implantations- und Nachsorgekosten schränken die Akzeptanz in mehreren Regionen des Marktes für implantierbare Infusionspumpen ein. Die Erstattung ist in Teilen des asiatisch-pazifischen Raums und Lateinamerikas nach wie vor fragmentiert, wo Patienten möglicherweise auf Privatkrankenhäuser oder Selbstzahlung angewiesen sind. Das Prometra-System erfordert eine Nachfüllung in Abständen von höchstens 90 Tagen, was zu 4 klinischen Besuchen pro Jahr führen kann. Batterieaustauschverfahren können die Behandlungskosten für nicht wiederaufladbare Pumpen erhöhen. Kostenträger bewerten zunehmend Nachfüllbesuche, Austauschverfahren und das Komplikationsmanagement neben dem ursprünglichen Gerätepreis. Diese Bewertung ist besonders relevant für den Markt für implantierbare Infusionspumpen in Regionen, in denen die Erstattungsdeckung fragmentiert ist und öffentliche Systeme weiterhin orale Therapien bevorzugen. Hersteller mit vollständigen wirtschaftlichen Nachweisen können die finanziellen Auswirkungen eines Geräts über den gesamten Behandlungszeitraum besser erläutern. Die begrenzte Anzahl von Implantations- und Nachfüllspezialisten konzentriert den Zugang weiter in etablierten Zentren.
Klinische Sicherheit und Anforderungen an das Gerätemanagement
Infektionen, Katheterkomplikationen, Granulome und mechanische Ausfälle können die breitere Nutzung implantierbarer Pumpen einschränken. Eine Studie aus dem Jahr 2024 berichtete von einer Rate chirurgischer Wundinfektionen von 10,4 % in Zentren ohne prophylaktische Protokolle und von 3,4 %, wenn resorbierbare antibakterielle Hüllen verwendet wurden. Dieselbe Studie stellte fest, dass eine im Krankenhaus erworbene chirurgische Wundinfektion Systemkosten von 28.219 USD verursachte. Granulome an der Katheterspitze können die Dosissteigerung einschränken und eine frühzeitige Explantation erfordern. Batteriewechsel, Cybersicherheitsmaßnahmen und Software-Updates stellen weitere Managementanforderungen für vernetzte Systeme dar. Diese Risiken begünstigen hochvolumige akademische und Fachzentren mit formellen Infektionskontroll- und Nachsorgepraktiken. Die Konzentration von Eingriffen in diesen Einrichtungen kann es kleineren Distributoren erschweren, in neuen geografischen Gebieten Zugang aufzubauen. Sie unterstreicht auch die Bedeutung etablierter Überweisungsketten für Hersteller und Kliniker.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Pumpentyp:
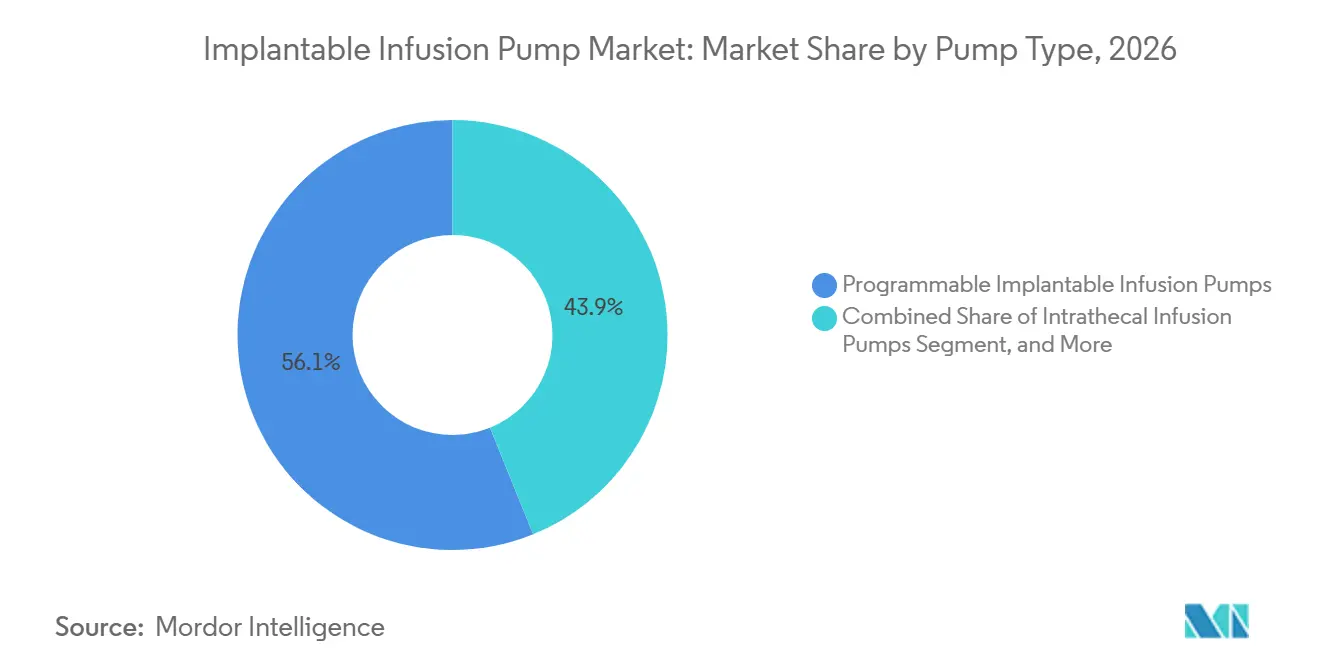
Programmierbare Plattformen halten die größte UmsatzpositionProgrammierbare implantierbare Pumpen repräsentierten im Jahr 2026 56,13 % des Umsatzes und nehmen damit die größte Position im Markt für implantierbare Infusionspumpen ein. Klinische Evidenz, Ärzteausbildung und Zulassungen für Schmerz-, Spastizitäts- und ausgewählte onkologische Anwendungen stützen diese Position. Die installierte Basis von SynchroMed- und Prometra-Geräten generiert zudem Umsätze aus Ersatzzyklen, da Ärzte und Patienten eine Ersatzoption benötigen, wenn ein implantiertes Gerät das Ende seiner Nutzungsdauer erreicht. Diese installierte Basis erfordert auch wiederkehrende klinische Aufmerksamkeit für Nachfüllungen, Programmierung und langfristiges Behandlungsmanagement. Dies schafft eine besser vorhersehbare Nachfrage als Kategorien, die hauptsächlich von neuen Implantationsvolumina abhängen, selbst wenn das Eingriffswachstum in Krankenhaussystemen und Überweisungsnetzwerken variiert. Pumpen mit konstanter Durchflussrate bedienen die Nische der hepatischen Arterieninfusion in der Onkologie. Ihre durch Körperwärme angetriebene Mechanik beseitigt die Batterieabhängigkeit während des mehrjährigen Managements von Lebertumoren, ein relevanter Vorteil für Patienten, die über einen langen Behandlungszeitraum eine anhaltende regionale Chemotherapie benötigen.
Die Intera 3000 ist die einzige von der FDA zugelassene implantierbare Pumpe mit konstantem Durchfluss für die hepatische Arterieninfusionstherapie in den Vereinigten Staaten. Boston Scientific kann seine interventionelle onkologische Vertriebsabdeckung nutzen, um die Plattform über akademische Krebszentren hinaus zu erweitern. Implantierbare Insulinpumpen bleiben begrenzt, da externe Closed-Loop-Insulinverabreichungssysteme eine Operation vermeiden. Der FDA-Weg zur Zulassung vor dem Inverkehrbringen (Premarket Approval) und die ISO-13485-Zertifizierung schaffen Compliance-Anforderungen für neue Wettbewerber. Diese Anforderungen umfassen Evidenz, Qualitätsmanagement und regulatorische Arbeit, die bestehende PMA-Inhaber bereits im Laufe der Zeit absorbiert haben. Infolgedessen muss eine neue Pumpenplattform mehr als nur die Produktleistung ansprechen, bevor sie in etablierten klinischen Umgebungen konkurrieren kann. Intrathekale Pumpen sind der am schnellsten wachsende Pumpentyp, wobei die Marktgröße für implantierbare Infusionspumpen für dieses Segment von 2027 bis 2032 mit einem CAGR von 11,24 % wachsen soll. Die Nutzung von Ziconotid, breitere Baclofen-Indikationen und ein reduzierter systemischer Opioidbedarf unterstützen dieses Wachstum.

Nach Anwendung:
Chronischer Schmerz hat die größte UmsatzbasisDas chronische Schmerzmanagement hielt im Jahr 2026 einen Anteil von 48,57 % des Anwendungsumsatzes und damit den größten Marktanteil für implantierbare Infusionspumpen nach Anwendungen. Die Größe der Patientenpopulation stützt diese Position, da viele Patienten weiterhin eine Behandlung benötigen, nachdem orale und systemische Analgetika keine ausreichende Symptomkontrolle erzielt haben. Schmerzmedizinprogramme nutzen die intrathekale Therapie als Eskalationsoption für Patienten, die nicht auf systemische Analgetika ansprechen, was chronische Schmerzen im Mittelpunkt der Überweisungs- und Behandlungspfade hält. Das Spastizitätsmanagement ist die zweitgrößte Anwendung. Medtronics Register zeigte, dass Spastizität bis Oktober 2024 für 21,2 % der Implantationen zur gezielten Medikamentenverabreichung verantwortlich war.
Prospektive Forschung, die im Entwurf zitiert wurde, zeigte, dass intrathecales Baclofen die Spastizitätswerte bei Zerebralparese um 40,2 % reduzierte und die motorische Funktion um 9,6 % verbesserte. Das Diabetesmanagement bleibt eine kleinere Anwendung, da externe Pumpen und kontinuierliche Glukoseüberwachungssysteme das Implantationsrisiko vermeiden und eine ausgereifte Alternative für Patienten bieten, die eine kontinuierliche Insulinverabreichung benötigen. Für Onkologie und Chemotherapie wird bis 2032 ein CAGR von 11,79 % prognostiziert. Die Ergebnisse von PUMP-2 unterstützen die regionale Chemotherapie bei nicht resezierbarem intrahepatischem Cholangiokarzinom. Die laufende PUMP-IT-Studie könnte Evidenz für die hepatische Arterieninfusion bei kolorektalen Lebermetastasen liefern. Wenn ihr Gesamtüberlebensendpunkt erreicht wird, könnte die Studie die klinische Begründung für eine Behandlung in der Erstlinientherapie stärken. Die Evidenzbasis wird wichtig bleiben, da onkologische Anbieter Daten benötigen, bevor sie ein spezialisiertes regionales Chemotherapieprogramm ausweiten. Diese Evidenz könnte die Überweisungsaktivität in chirurgischen Onkologiezentren erhöhen.
Nach therapeutischem Wirkstoff:
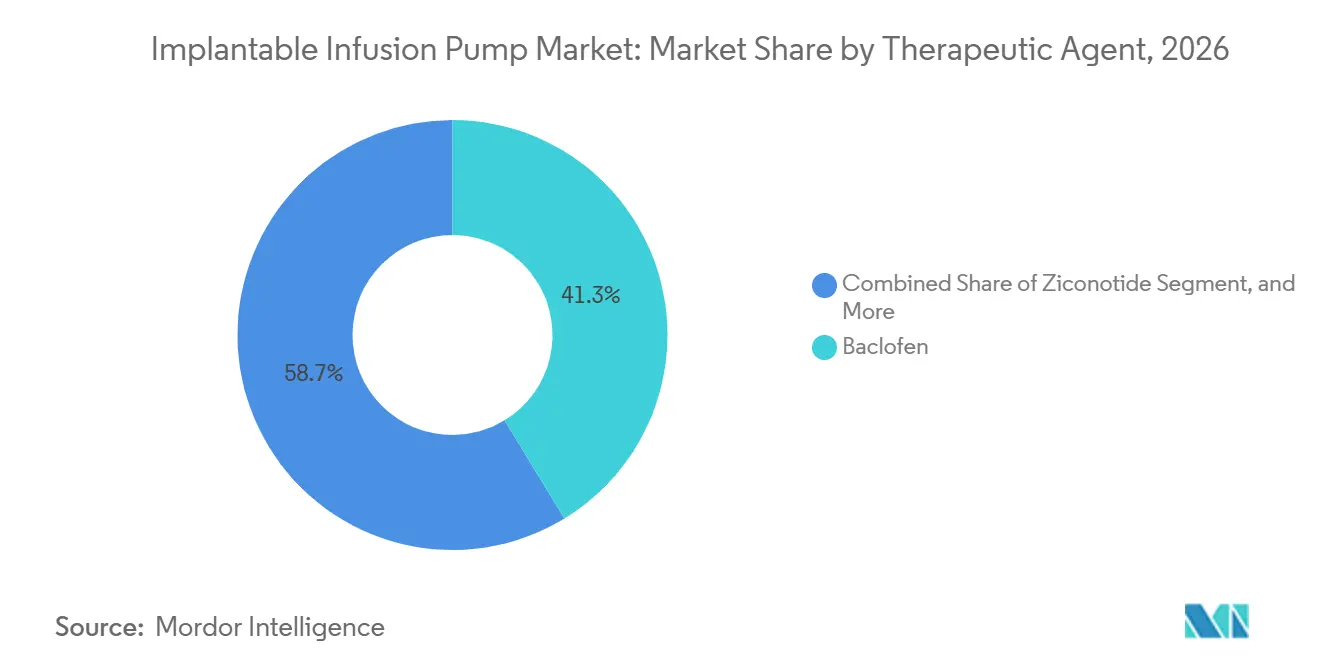
Baclofen führt, während Ziconotid schneller wächstBaclofen dominierte im Jahr 2026 mit einem Anteil von 41,28 % den Umsatz nach therapeutischem Wirkstoff. Seine führende Rolle spiegelt die FDA-Zulassung für schwere Spastizität spinaler und zerebraler Ursache wider, zusammen mit seiner Verwendung bei Patienten, deren klinische Bedürfnisse durch orale Therapie nicht ausreichend erfüllt werden können. Intrathecales Baclofen ist wichtig, wenn die orale Therapie bei intrathekalen Dosen keine vergleichbaren Ergebnisse liefert. Morphin und andere intrathekale Opioide bilden die nächstgrößte therapeutische Gruppe, insbesondere in den Behandlungspfaden für refraktäre Krebsschmerzen und chronische nicht maligne Schmerzen. Diese Wirkstoffe behandeln refraktäre Krebsschmerzen und chronische nicht maligne Schmerzen. Gesundheitssysteme sind jedoch bestrebt, systemische Opioidäquivalente zu reduzieren, da die Anforderungen an die Arzneimittelstewardship zunehmen.
Floxuridin hat eine enge, aber wichtige Rolle bei der hepatischen Arterieninfusionsbehandlung für kolorektale Lebermetastasen und intrahepatisches Cholangiokarzinom. Der Vertrieb der Intera 3000 durch Boston Scientific kann eine breitere Nutzung unterstützen, wenn die klinische Evidenz reift. Ziconotid ist der am schnellsten wachsende therapeutische Wirkstoff, wobei die Marktgröße für implantierbare Infusionspumpen für diese Therapie von 2027 bis 2032 mit einem CAGR von 12,31 % wachsen soll. Es ist das einzige von der FDA zugelassene nicht-opioide und nicht-peptidische intrathekale Analgetikum für schwere chronische Schmerzen. Der PRIALT-Beipackzettel vom Juli 2026 listete SynchroMed III als zugelassene Verabreichungsplattform auf. Bupivacain und Clonidin unterstützen hauptsächlich kombinierte intrathekale Therapieschemata und folgen dem Eingriffvolumen. Ihr Beitrag ist an die Nutzung von Kombinationsbehandlungsprotokollen gebunden und nicht an eine unabhängige Ausweitung der Patientennachfrage. Dies macht die breitere Akzeptanz der intrathekalen Therapie zum Haupttreiber ihrer Nutzung.
Nach Endnutzer:
Krankenhäuser führen, während ambulante Zentren expandierenKrankenhäuser hielten im Jahr 2026 einen Umsatzanteil von 58,94 %, was die chirurgische und klinische Infrastruktur widerspiegelt, die für die Pumpenimplantation erforderlich ist. Neurochirurgische und chirurgisch-onkologische Teams, Fluoroskopiemöglichkeiten und postoperative Überwachung bleiben wichtig. Akademische medizinische Zentren und hochvolumige Schmerzprogramme tragen einen überproportionalen Anteil der Eingriffe. Memorial Sloan Kettering, MD Anderson, Mayo Clinic und vergleichbare europäische Zentren unterstützen überweisungsgesteuerte Versorgungsmodelle. Gerätehersteller profitieren, wenn spezialisierte Vertriebsteams und klinische Ausbildungsprogramme diese Zentren bedienen. Fachkliniken verwalten Nachfüllungen und Fernprogrammierung nach der Implantation. Ihre Aktivität wächst mit der installierten Basis und nicht nur mit der Anzahl neuer Implantationseingriffe. Dies macht die ambulante Nachsorgekapazität zu einer kontinuierlichen Anforderung, wenn die Nutzung in Krankenhäusern und ambulanten Zentren zunimmt.
Für ambulante chirurgische Zentren wird von 2027 bis 2032 ein CAGR von 12,76 % prognostiziert. Dieses Segment profitiert von der allgemeinen Verlagerung hin zur ambulanten Versorgung. Niedrigere Erstattungen als in ambulanten Krankenhauseinrichtungen können den Umsatz pro Eingriff einschränken. Das Volumenspotenzial macht den Kanal jedoch für Hersteller in der Branche für implantierbare Infusionspumpen wichtig. Vereinfachte Implantationssets, kompakte Programmierhandgeräte und effiziente Nachfüllabläufe können die Eignung für ambulante Zentren verbessern. Unternehmen, die auf Krankenhausoperationssäle ausgerichtet sind, müssen möglicherweise ihre kommerziellen und klinischen Unterstützungsmodelle anpassen. Für den Markt für implantierbare Infusionspumpen erweitert das ambulante Wachstum den möglichen Patientenzugangstrichter, kann aber auch dazu führen, dass Hersteller pro Eingriff weniger verdienen. Das Gleichgewicht zwischen Volumenwachstum und Erstattungsdruck macht das Servicedesign zu einer wichtigen kommerziellen Überlegung für Hersteller und Anbieterpartner.
Geografische Analyse
Markt für implantierbare Infusionspumpen in Nordamerika
Nordamerika hielt im Jahr 2026 mit 38,46 % des globalen Umsatzes den größten regionalen Marktanteil für implantierbare Infusionspumpen. Die Vereinigten Staaten fördern die Akzeptanz durch Erstattungsregelungen für zugelassene intrathekale Therapien in der Schmerz- und Spastizitätsversorgung. Die Region verfgt zudem über eine erhebliche Bevölkerung mit chronischen Schmerzen sowie eine gut ausgebaute Ausbildungsinfrastruktur in der Schmerzmedizin. Die Transaktion zwischen Boston Scientific und Intera Oncology kann die hepatische Arterieninfusion über eine kleine Gruppe spezialisierter Krebszentren hinaus ausweiten. Kanada erweitert den Zugang zu intrathekalen Therapien über die großen städtischen Gebiete hinaus, was die Behandlungsverfügbarkeit außerhalb der größten Überweisungszentren verbessern kann. Diese Entwicklung bleibt an die Entscheidungen der provinziellen Kostenträger sowie die Verfügbarkeit von Klinikern geknüpft, die Implantation, Nachfüllung und laufende Programmierung durchführen können. Der private Krankenhaussektor in Mexiko baut die Kapazitäten für die hepatische Arterieninfusion in einem begrenzteren Tempo aus. Die Chance konzentriert sich weiterhin auf Anbieter, die onkologische Eingriffe und eine fachärztliche Nachsorge unterstützen können, anstatt auf eine breite Akzeptanz im gesamten Gesundheitssystem.
Markt für implantierbare Infusionspumpen in Europa
Europa ist der zweitgrößte regionale Block für den Markt für implantierbare Infusionspumpen. Deutschland und das Vereinigte Königreich unterstützen das Volumen programmierbarer Pumpen durch ihre nationalen Gesundheitssysteme. Frankreich und Italien verfügen über etablierte neurologiebezogene Implantationsprogramme. Die Anforderungen der EU-Medizinprodukteverordnung zur klinischen Nachbeobachtung nach dem Inverkehrbringen erhöhen die Compliance-Kosten für Hersteller. Die Anforderungen erhöhen zudem den Evidenzstandard bei der Krankenhausbeschaffung, da Anbieter bei der Gegenüberstellung etablierter und neuerer Plattformen Informationen aus der klinischen Nachbeobachtung nach dem Inverkehrbringen berücksichtigen müssen. Der Markt für implantierbare Infusionspumpen ist daher für Anbieter zugänglicher, die ausgereifte Registerdaten und Dokumentation nach dem Inverkehrbringen vorweisen können. Dieser Prozess kann die Compliance-Kosten erhöhen, gleichzeitig aber auch die Attraktivität von Plattformen verringern, die noch keine vergleichbaren klinischen Nachweise besitzen. Dies begünstigt Plattformen mit mehrjährigen Registerdaten und kann den Zugang für weniger dokumentierte Marktteilnehmer einschränken.
Markt für implantierbare Infusionspumpen in APAC, Südamerika und MEA
Asien-Pazifik wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 13,58 % wachsen und ist damit die am schnellsten wachsende Region. Chinas alternde Bevölkerung stützt die Nachfrage nach der Behandlung chronischer Schmerzen und Spastizität, während eine beschleunigte Zulassungsaktivität die praktische Verfügbarkeit von Medizinprodukten für Anbieter verbessern kann. China und Indien haben zudem einen wachsenden Bedarf im Zusammenhang mit kolorektalen und hepatobiliären Krebserkrankungen. Die klinischen Evidenzanforderungen Japans können den Markteintritt verlangsamen, jedoch unterstützt die ältere Bevölkerung eine beträchtliche behandelte Patientenbasis. Südkorea und Australien bilden Premium-Teilsegmente, in denen Krankenhäuser eine Präferenz für programmierbare Systeme der nächsten Generation und die damit verbundene klinische Unterstützung zeigen. Südkorea und Australien weisen eine Nachfrage nach programmierbaren Systemen der nächsten Generation auf. Indiens tertiäre Onkologieinfrastruktur expandiert und kann die Einführung der hepatischen Arterieninfusion unterstützen. In Südamerika entfallen auf private Krankenhausnetzwerke in São Paulo, Rio de Janeiro und Buenos Aires der Großteil der Implantationsvolumina. Im Nahen Osten und Afrika konzentriert sich die Nachfrage auf Saudi-Arabien, die VAE, Katar und Südafrika, da Fachkapazitäten und Erschwinglichkeit eine breitere Nutzung weiterhin einschränken. Brasilien und Argentinien führen das südamerikanische Volumen über private Krankenhäuser an, während die Nachfrage im Nahen Osten und Afrika auf Saudi-Arabien, die VAE, Katar und Südafrika konzentriert ist. In all diesen Regionen ist die Verfügbarkeit ausgebildeter implantierender Ärzte ebenso wichtig wie die Krankheitsprävalenz. Der Markt für implantierbare Infusionspumpen kann sich nicht breit entfalten, wo Patienten keinen Zugang zu Spezialisten haben, die das System implantieren, nachfüllen und überwachen können. Die klinische Weiterbildung durch Gerätehersteller kann die Akzeptanz daher in gleichem Maße beeinflussen wie Erstattungsreformen und Krankenhausinvestitionen.
Wettbewerbslandschaft
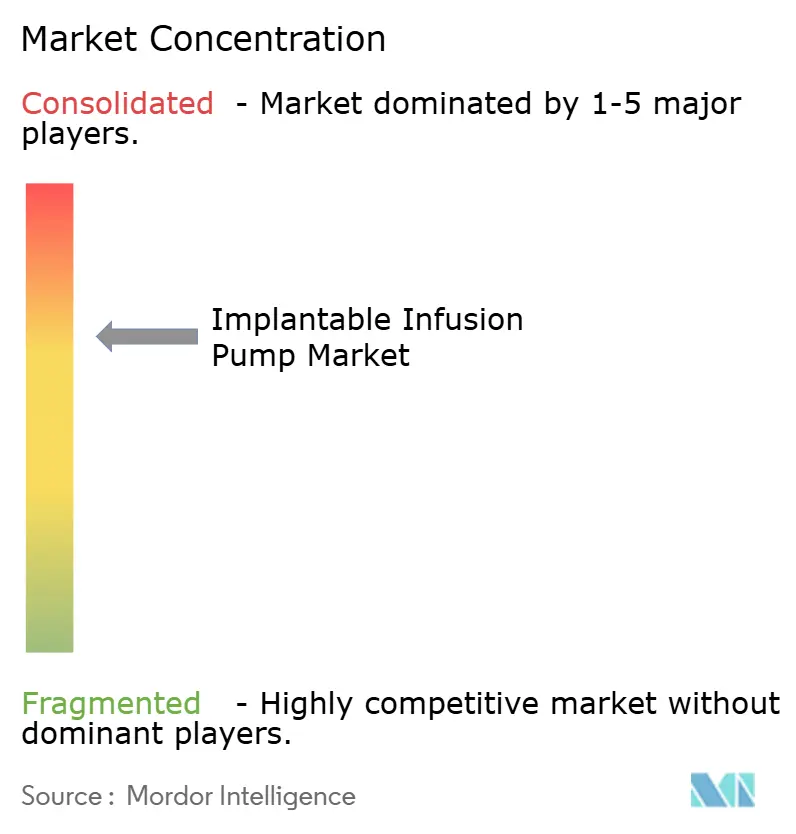
Der Markt für implantierbare Infusionspumpen ist global moderat konsolidiert. Der Markt für implantierbare Infusionspumpen wird durch etablierte programmierbare Geräteplattformen, eine spezialisierte onkologische Pumpenkategorie und eine kleinere Gruppe von Unternehmen mit verwandten Arzneimittel-Gerät-Fähigkeiten geprägt. Diese Struktur gibt führenden Lieferanten eine dauerhafte Rolle, während sie fokussierte Chancen in neueren drahtlosen und miniaturisierten Designs lässt. Das Wettbewerbsergebnis wird davon abhängen, ob diese Designs die klinischen, regulatorischen und betrieblichen Standards erfüllen können, die von implantierenden Zentren bereits erwartet werden. Unternehmen müssen auch zeigen, dass ein neues technisches Merkmal die Versorgung verbessert, ohne eine vermeidbare Belastung für Kliniker hinzuzufügen. Medtronic plc hält die führende Position in der programmierbaren intrathekalen Verabreichung durch SynchroMed. Seine Position stützt sich auf mehr als 30 Jahre Zulassungen, sein Register mit 10.793 Patienten und die klinische Ausbildung für implantierende Ärzte, die zusammen das Vertrauen der Ärzte in die SynchroMed-Plattform stärken. Diese Vermögenswerte unterstützen Überweisungsmuster und die Vertrautheit der Ärzte, während die etablierte installierte Basis des Unternehmens den laufenden Bedarf an Ersatz, Nachfüllungen und Programmierungsunterstützung deckt. Etablierte regulatorische Erfahrung gibt etablierten Marktteilnehmern auch einen Vorteil in einer Gerätekategorie der Klasse III.
Die Übernahme von Intera Oncology durch Boston Scientific veränderte den Wettbewerb bei der hepatischen Arterieninfusion. Die Intera 3000 ist die einzige von der FDA zugelassene implantierbare Pumpe mit konstantem Durchfluss für die hepatische Arterieninfusionstherapie in den Vereinigten Staaten. Boston Scientific kann seine interventionelle onkologische Vertriebsabdeckung nutzen, um den Zugang zur Therapie zu erweitern. Flowonix wechselte im Mai 2025 zu Miratech Medical als einzigem US-Distributor, um die Abdeckung für das Prometra-System zu stärken. Baxter International, B. Braun, Becton Dickinson und Fresenius Kabi haben begrenztere implantierbare Portfolios und sind eher durch komplementäre Arzneimittel-Gerät-Fähigkeiten relevant.
Drahtlose, wiederaufladbare und miniaturisierte Plattformen sind eine wettbewerbliche Öffnung für den Markt für implantierbare Infusionspumpen. Biogens Vereinbarung vom September 2025 zur Übernahme von Alcyone Therapeutics für 85 Millionen USD im Voraus verknüpfte eine intrathekale Arzneimittelpipeline mit Gerätezugangstechnologie. ThecaFlex DRx ist darauf ausgelegt, wiederholte Lumbalpunktionen für Patienten zu reduzieren, die intrathekale Antisense-Oligonukleotide erhalten. Forschungen zu drahtlosen Mikropumpen unterstützen auch das Interesse an Closed-Loop-Systemen und kleineren Geräten. Kleinere Wettbewerber und akademische BioMEMS-Spin-offs stehen vor hohen Kapital- und regulatorischen Anforderungen, was den Vorteil etablierter PMA-Inhaber verstärkt, die bereits Qualitätssysteme, Evidenzpakete und Arztbeziehungen aufgebaut haben.
Marktführer in der Branche für implantierbare Infusionspumpen
-
Abbott Laboratories
-
B. Braun Melsungen AG
-
Baxter International Inc.
-
Becton, Dickinson and Company
-
Boston Scientific Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für implantierbare Infusionspumpen Unternehmen in diesem Bericht
- Abbott Laboratories
- Avanos Medical
- B. Braun
- Baxter
- Beckton Dickinson
- Boston Scientific
- DURECT Corporation
- Flowonix Medical Inc.
- Fresenius
- ICU Medical
- Infusyn Therapeutics
- Intera Oncology Inc.
- Johnson & Johnson
- Medtronic
- MicroPort
- Nevro
- Smiths Group
- Teleflex
- Terumo
- Tricumed Medizintechnik
Neueste Industrielle Entwicklungen in Markt für implantierbare Infusionspumpen
- Juli 2026: Medtronic plc schloss die Übernahme von SPR Therapeutics für 650 Millionen USD ab und fügte das SPRINT Peripheral Nerve Stimulation System seinem Schmerzmanagement-Portfolio hinzu. Die Transaktion erweitert Medtronics chronisches Schmerzkontinuum von der dauerhaften intrathekalen Medikamentenverabreichung bis hin zu kurzfristigen, minimal-invasiven perkutanen Therapien und verbreitert damit die adressierbare Patientenpopulation und ermöglicht frühere klinische Interventionen im Behandlungspfad.
- Juni 2025: InfuSystem Therapeutics erhielt die FDA-Zulassung für ein überarbeitetes Protokoll zur Studie nach der Zulassung im Zusammenhang mit seinem Prometra Programmierbaren Infusionspumpensystem, einem implantierbaren programmierbaren Medikamentenverabreichungsgerät, das für das chronische Schmerzmanagement und das Spastizitätsmanagement eingesetzt wird. Die Aktualisierung spiegelt die laufende regulatorische und klinische Bewertung von Technologien für implantierbare Infusionspumpen wider.
- Februar 2025: Die US-amerikanische FDA genehmigte ONAPGO (Apomorphinhydrochlorid-Infusion) für Erwachsene mit fortgeschrittener Parkinson-Krankheit, die motorische Fluktuationen erleben. Die Therapie wird über eine kontinuierliche Infusionspumpe verabreicht und bietet eine anhaltende dopaminerge Behandlung über den Tag hinweg sowie eine nicht-chirurgische Alternative zu bestimmten fortgeschrittenen Parkinson-Therapien.
Berichtsumfang des globalen Marktes für implantierbare Infusionspumpen
Gemäß dem Berichtsumfang sind implantierbare Infusionspumpen medizinische Geräte, die chirurgisch in den Körper implantiert werden, um präzise und kontinuierliche Medikamentendosen direkt an einen Zielbereich zu verabreichen, wie z. B. den Blutkreislauf, die Rückenmarksflüssigkeit oder ein bestimmtes Organ. Diese Pumpen werden häufig für das Langzeitmanagement von chronischen Schmerzen, Krebsschmerzen, Spastizität und anderen Erkrankungen eingesetzt, die eine kontrollierte Medikamentenverabreichung erfordern. Durch die Bereitstellung gezielter Therapie können implantierbare Infusionspumpen die Behandlungseffektivität verbessern, systemische Nebenwirkungen reduzieren und die Lebensqualität der Patienten verbessern.
Der Markt für implantierbare Infusionspumpen ist nach Pumpentyp, Anwendung, therapeutischem Wirkstoff, Endnutzer und Geografie segmentiert. Nach Pumpentyp ist der Markt in programmierbare implantierbare Infusionspumpen, implantierbare Infusionspumpen mit konstanter Durchflussrate, intrathekale Infusionspumpen, hepatische Arterieninfusionspumpen, implantierbare Insulinpumpen und andere implantierbare Infusionspumpen segmentiert. Nach Anwendung ist der Markt in chronisches Schmerzmanagement, Spastizitätsmanagement, Onkologie und Chemotherapie, Diabetesmanagement und andere chronische Erkrankungen segmentiert. Nach therapeutischem Wirkstoff ist der Markt in Morphin, Baclofen, Ziconotid, Bupivacain, Clonidin, Floxuridin und andere therapeutische Wirkstoffe segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser, ambulante chirurgische Zentren, Fachkliniken und andere segmentiert. Das Geografiesegment ist weiter unterteilt in Nordamerika, Europa, den asiatisch-pazifischen Raum, den Nahen Osten und Afrika sowie Südamerika. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet die Marktgröße und Prognosen in Wertangaben (USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Programmierbare implantierbare Infusionspumpen |
| Implantierbare Infusionspumpen mit konstanter Durchflussrate |
| Intrathekale Infusionspumpen |
| Hepatische Arterieninfusionspumpen |
| Implantierbare Insulinpumpen |
| Sonstige |
| Chronisches Schmerzmanagement |
| Spastizitätsmanagement |
| Onkologie und Chemotherapie |
| Diabetesmanagement |
| Sonstige |
| Morphin |
| Baclofen |
| Ziconotid |
| Bupivacain |
| Clonidin |
| Floxuridin |
| Sonstige |
| Krankenhäuser |
| Ambulante chirurgische Zentren |
| Fachkliniken |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Pumpentyp | Programmierbare implantierbare Infusionspumpen | |
| Implantierbare Infusionspumpen mit konstanter Durchflussrate | ||
| Intrathekale Infusionspumpen | ||
| Hepatische Arterieninfusionspumpen | ||
| Implantierbare Insulinpumpen | ||
| Sonstige | ||
| Nach Anwendung | Chronisches Schmerzmanagement | |
| Spastizitätsmanagement | ||
| Onkologie und Chemotherapie | ||
| Diabetesmanagement | ||
| Sonstige | ||
| Nach therapeutischem Wirkstoff | Morphin | |
| Baclofen | ||
| Ziconotid | ||
| Bupivacain | ||
| Clonidin | ||
| Floxuridin | ||
| Sonstige | ||
| Nach Endnutzer | Krankenhäuser | |
| Ambulante chirurgische Zentren | ||
| Fachkliniken | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach implantierbaren Infusionspumpen an?
Chronische Schmerzen, Spastizität, Krebsversorgung und neurologische Erkrankungen erhöhen die Nachfrage nach einer langfristigen gezielten Medikamentenverabreichung.
Welcher Pumpentyp hat die größte Umsatzposition?
Programmierbare Pumpen hielten im Jahr 2026 einen Umsatzanteil von 56,13 %, gestützt durch klinische Evidenz und eine etablierte installierte Basis.
Welche Anwendung wächst am schnellsten?
Für Onkologie und Chemotherapie wird bis 2032 ein CAGR von 11,79 % prognostiziert, unterstützt durch Forschungen zur hepatischen Arterieninfusion.
Warum sind ambulante chirurgische Zentren für implantierbare Pumpen wichtig?
Für ambulante chirurgische Zentren wird bis 2032 ein CAGR von 12,76 % prognostiziert, und sie erfordern vereinfachte Implantations- und Nachsorgeabläufe.
Was sind die Hauptrisiken im Zusammenhang mit implantierbaren Infusionssystemen?
Infektionen, Katheterkomplikationen, Granulome, mechanische Ausfälle, Batterieaustausch und Cybersicherheitsanforderungen können die breitere Akzeptanz einschränken.
Welche Region wächst am schnellsten für implantierbare Infusionspumpen?
Für den asiatisch-pazifischen Raum wird von 2027 bis 2032 ein CAGR von 13,58 % prognostiziert, unterstützt durch alternde Bevölkerungen und wachsende onkologische Versorgungskapazitäten.
Was ist der Wert des Marktes für implantierbare Infusionspumpen im Jahr 2027?
Die Marktgröße für implantierbare Infusionspumpen beträgt im Jahr 2027 22,02 Milliarden USD und wird voraussichtlich bis 2032 bei einem CAGR von 10,18 % einen Wert von 35,76 Milliarden USD erreichen.