
埋め込み型輸液ポンプ市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
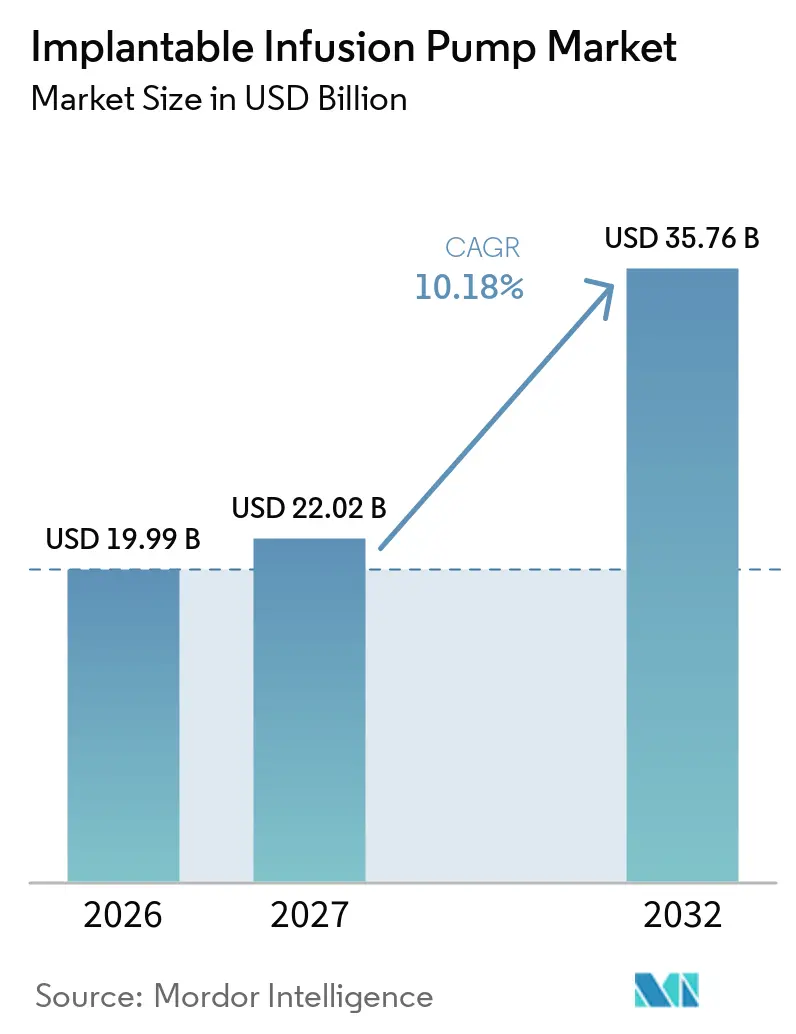
| 市場規模 (2027) | 22.02 十億米ドル |
| 市場規模 (2032) | 35.76 十億米ドル |
| 成長率 (2027 - 2032) | 10.18 % |
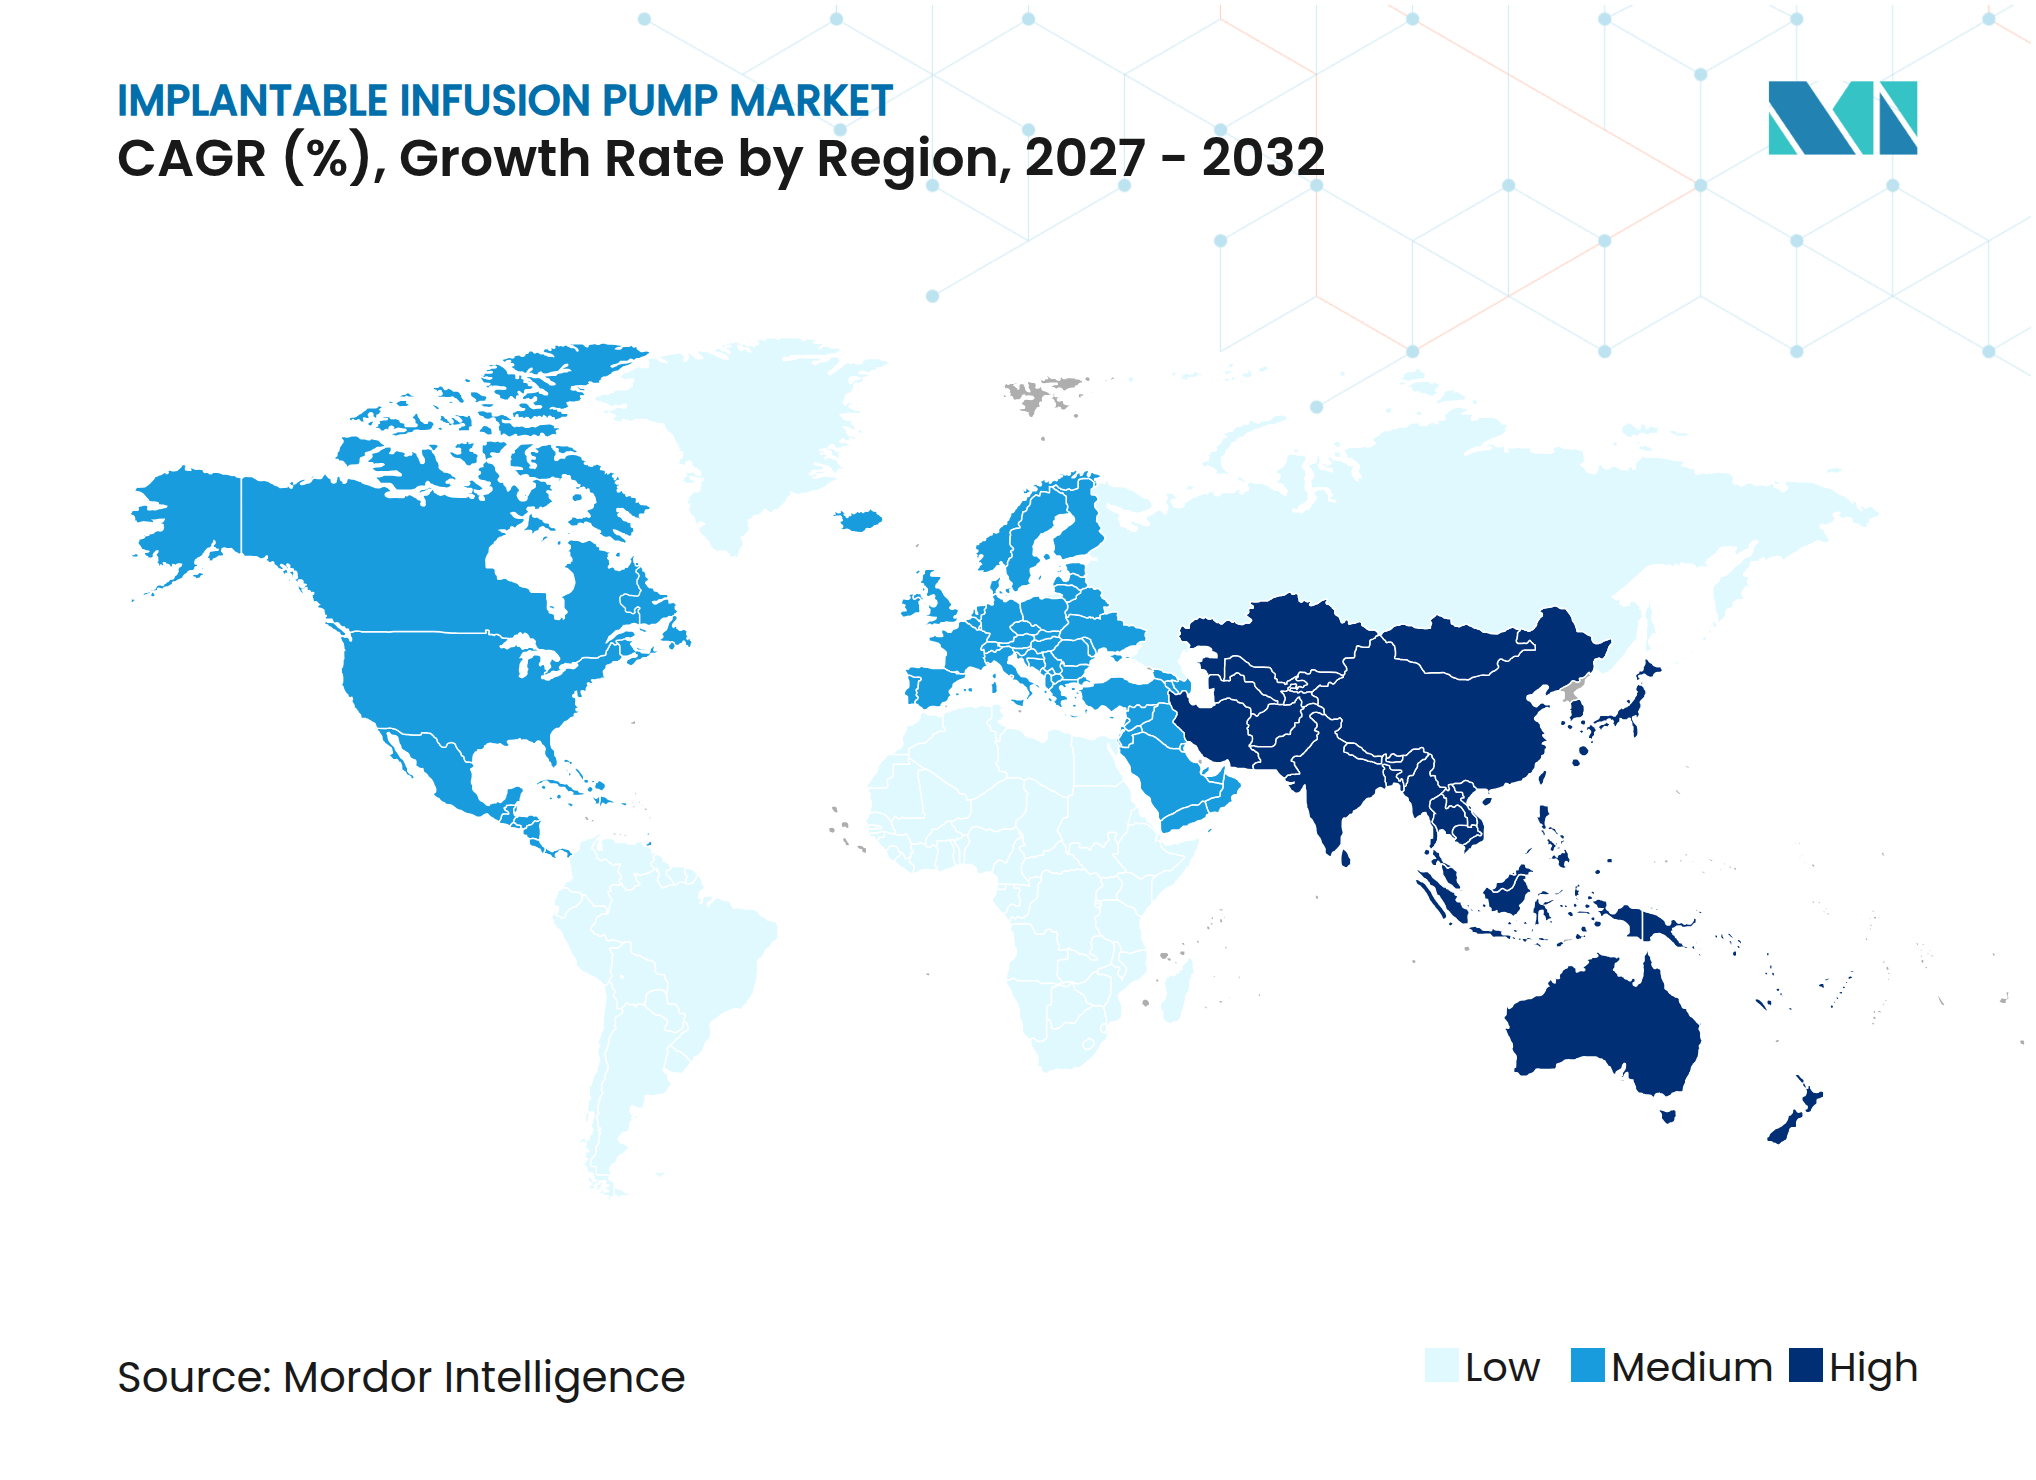
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
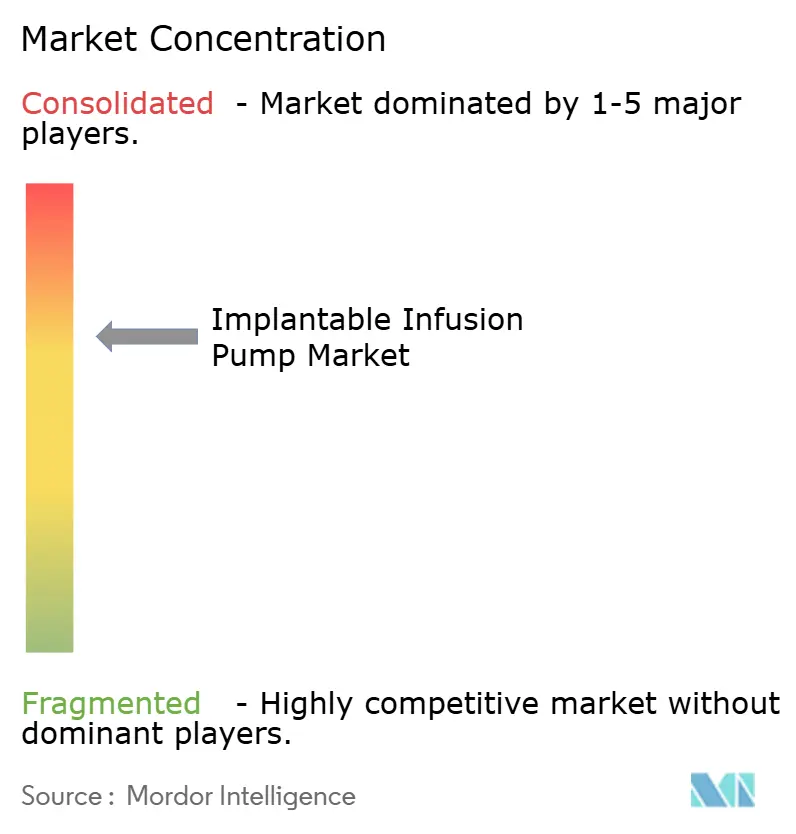
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる埋め込み型輸液ポンプ市場分析
埋め込み型輸液ポンプ市場規模は2026年に19.99 ビリオン 米ドルと評価され、2027年の22.02 ビリオン 米ドルから2032年には35.76 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)中に10.18%のCAGRで成長する見込みです。
成長は、全身治療に十分な反応を示さない疾患に対する髄腔内および肝動脈デリバリーの利用拡大を反映しています。慢性疼痛、痙縮、がん、神経疾患が、制御された長期療法への需要を支えています。プログラマビリティの向上とリモートモニタリングも、埋め込み後の治療管理方法を変えつつあります。手術が外来設定へと移行するにつれ、企業は製品とフォローアップモデルを適応させています。これには、埋め込み効率、補充アクセス、プログラミングサポート、および外来ケアの異なる経済性を考慮する必要があります。その影響は手術場所にとどまらず、退院後に臨床医と患者が必要とするサポートを変えるものです。埋め込み型輸液ポンプ市場はまた、経験豊富なプロバイダーと確立されたプラットフォームを優遇するコスト、専門家キャパシティ、および安全性の制約にも直面しています。
主要レポートのポイント
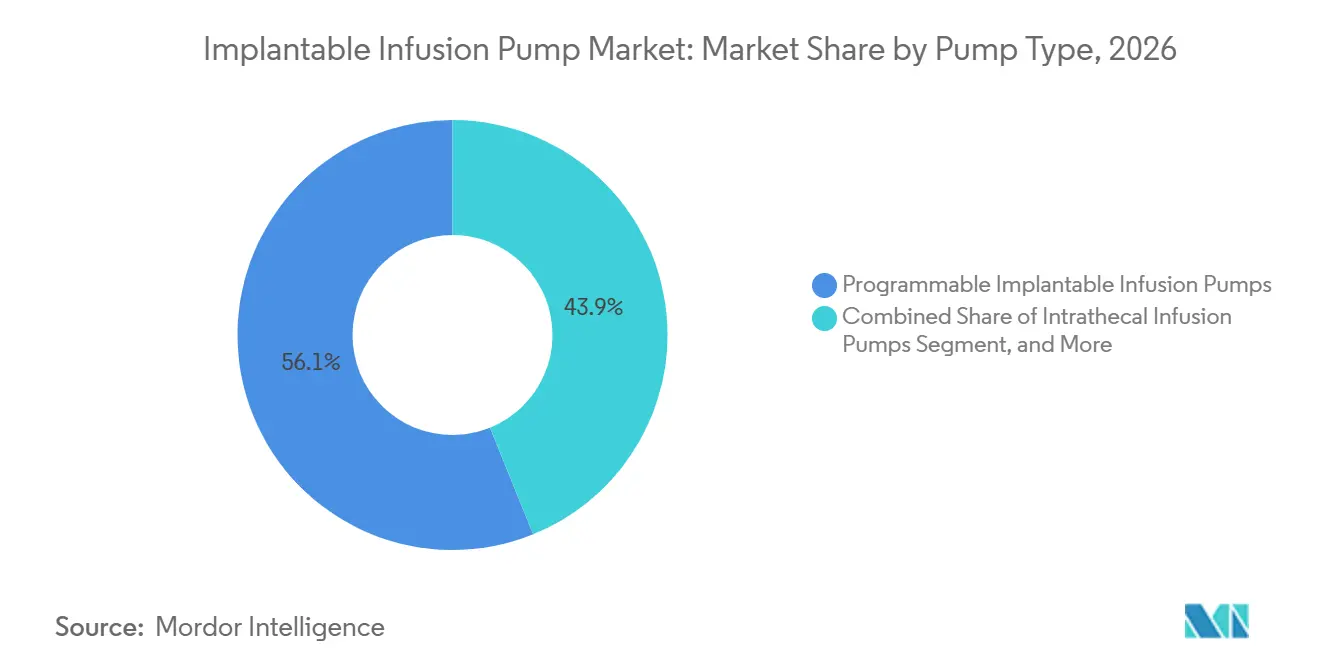
- ポンプタイプ別では、プログラマブルポンプが2026年の埋め込み型輸液ポンプ市場シェアの56.13%を占め、髄腔内ポンプは2032年までに11.24%のCAGRで成長すると予測されています。
- 用途別では、慢性疼痛管理が2026年の埋め込み型輸液ポンプ市場規模の48.57%を占め、腫瘍学および化学療法は2032年までに11.79%のCAGRで拡大すると予測されています。
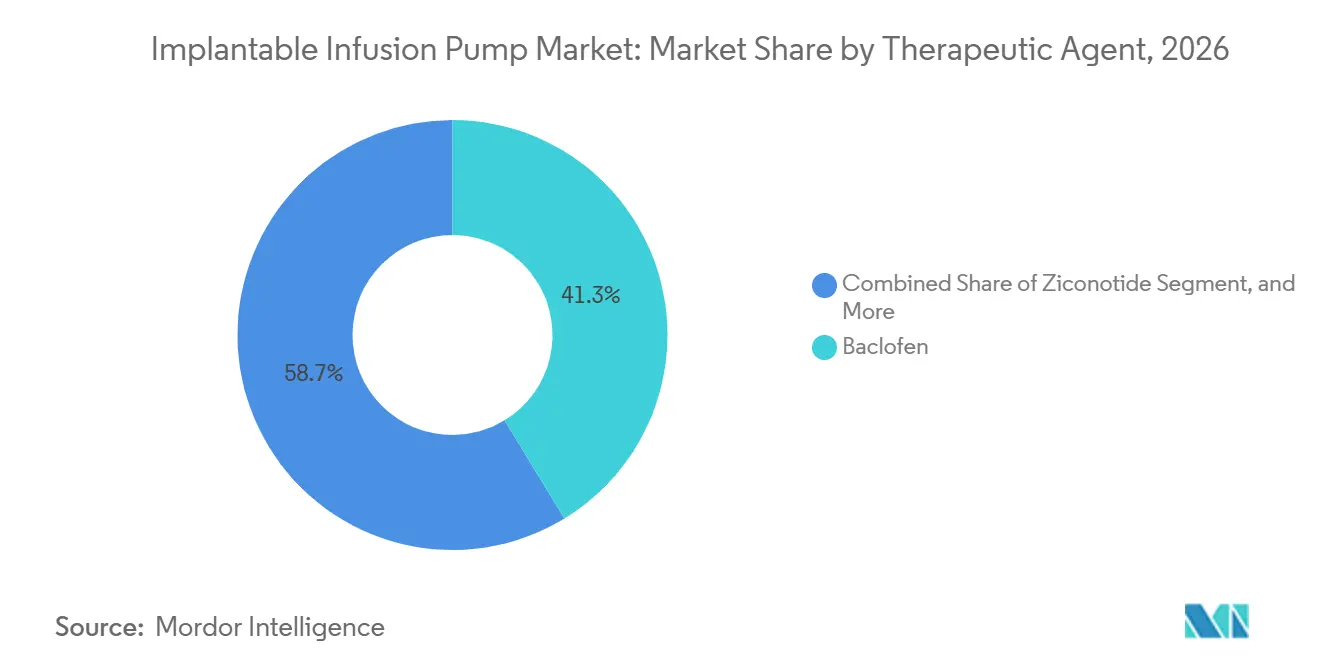
- 治療薬別では、バクロフェンが2026年の収益の41.28%を占め、ジコノチドは2032年までに12.31%のCAGRを記録すると予測されています。
- エンドユーザー別では、病院が2026年の収益の58.94%を占め、外来手術センターは2032年までに12.76%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年の埋め込み型輸液ポンプ市場の38.46%を占め、アジア太平洋地域は2032年までに13.58%のCAGRを記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~) CAGRへの影響(%)予測 | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| 慢性 疼痛、痙縮、がん、神経疾患 | +3.5% | グローバル | 長期 (4年以上) |
| 標的型、 持続的、プログラマブルな薬物デリバリー | +2.2% | 北米 および欧州 | 中期 (2~4年) |
| 病院から在宅 および外来ケアへのシフト | +1.8% | 北米、 主要アジア太平洋地域、欧州 | 中期 (2~4年) |
| スマート ポンプ、ワイヤレステレメトリー、リモートモニタリング | +1.3% | 北米 および欧州 | 短期 (2年以下) |
| 肝臓腫瘍学における 肝動脈注入 | +0.8% | 北米 および欧州 | 中期 (2~4年) |
| バイオMEMS および小型化マイクロドージングプラットフォーム | +0.5% | 北米 および主要アジア太平洋地域 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
慢性疾患負担の増大と標的型薬物デリバリー
慢性疼痛、痙縮、がん、神経疾患は、埋め込み型輸液ポンプ市場に安定した需要基盤を提供しています。2026年の研究では、米国において年間1,000人あたり52.4件の新規慢性疼痛症例が報告されました。[1] Medtronicの2024年10月時点での10,793名の標的型薬物デリバリー患者レジストリでは、76.5%が疼痛管理のために、21.2%が痙縮のために埋め込みを受けたことが示されました。[2] 脊髄損傷や多発性硬化症後に長期生存する患者は、より長期間にわたって治療の適応を維持できます。疼痛医学および神経外科プログラムは、難治性痙縮に対して髄腔内バクロフェンにより確立された役割を与えています。髄腔内システムはまた、同等の経口投与量の100~300倍低い薬物濃度で鎮痛を提供し、全身性有害事象を軽減できます。[3]
外来ケアと埋め込み後管理
病院手術から外来ケアへのシフトは、埋め込み型輸液ポンプ市場の運営モデルを変えています。外来手術センターにおける低い償還額は、手術量がその設定に移行するにつれ、デバイスメーカーの価格決定力を低下させる可能性があります。同じシフトは、より多くの患者が学術的紹介センター以外で治療を受けられるようにすることで、アクセスを拡大できます。簡素化された補充キット、効率的なモニタリングワークフロー、コンパクトなプログラミングツールは、外来ケアをより実用的にできます。専門クリニックは、定期的補充を行い、埋め込み後のプログラミングをサポートするため、引き続き重要です。これらの条件は、デバイス自体だけでなくフォローアップサービスもサポートできる企業にとってより大きな価値を生み出します。埋め込み型輸液ポンプ市場は、したがって、埋め込み、補充、モニタリング、および迅速な臨床サポートを組み合わせたケアモデルへと移行しています。プロバイダーは、外来使用のプラットフォームを選択する際に、ポンプの技術的特性とともにこれらの運営要因を考慮できます。
スマートポンプ、ワイヤレスモニタリング、小型化プラットフォーム
コネクテッドデバイスは、埋め込み型輸液ポンプ市場に新たな技術的基準を生み出しています。Medtronicは2023年後半にSynchroMed IIIを導入し、埋め込み後のファームウェアアップグレードとより強固なサイバーセキュリティ保護を提供しました。2025年の研究では、機械式バルブなしでオンデマンドの神経薬物デリバリーを行うソフトワイヤレス蠕動マイクロポンプが検証されました。2026年の研究では、4.62 mWで1~10 µg/hを供給するBluetooth対応ナノフルイディック電気化学ポンプも報告されました。これらの開発は、補充頻度を減らせる小型システムへの方向性を示しています。コネクテッドプラットフォームはまた、プロバイダーがリモートモニタリングとソフトウェア対応フォローアップを使用する定期的なサービス収益をサポートできます。埋め込み型輸液ポンプ市場において、ファームウェアのアップグレード可能性は、すべての技術的変更に新たな手術を必要とせずに既存システムを改善するのに役立ちます。治療情報が送信されたり、コネクテッドツールを通じてプログラミングがサポートされたりする場合、サイバーセキュリティ保護もデバイス管理の実用的な部分となります。
肝動脈注入と腫瘍学の拡大
肝動脈注入は、腫瘍学ケアにおける埋め込み型ポンプの役割を拡大しています。PUMP-2フェーズII試験では、切除不能な肝内胆管がんに対する全身性ゲムシタビン・シスプラチンとの肝動脈フロクスウリジン投与において、1年全生存率80%が報告されました。この試験では、この結果を47%の歴史的対照率と比較しました。PUMP-ITランダム化試験は、初期切除不能な大腸がん肝転移患者を募集中です。Boston ScientificによるIntera Oncologyの統合により、Intera 3000はより大きなインターベンショナル腫瘍学販売組織内に位置づけられました。埋め込み型輸液ポンプ市場は、したがって、より広い臨床医トレーニングと肝動脈注入療法のより広い利用可能性から恩恵を受ける可能性があります。商業的効果は、病院が関連する手術的専門知識、がんケアの調整、および長期的な患者モニタリングを追加できるかどうかにかかっています。これは依然として専門的な治療経路ですが、より大きな商業組織はプラットフォームをより多くの腫瘍専門医と紹介センターに提供できます。その結果としての拡大は、単純なデバイス流通の増加ではなく、臨床的採用とプロバイダーの能力に基づくものとなります。
制約の影響分析*
| 制約 | (~) CAGRへの影響(%)予測 | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| デバイス、 埋め込み、フォローアップのコスト | -1.8% | 主要 アジア太平洋地域、南米、中東・アフリカ | 長期 (4年以上) |
| 感染、 カテーテル、肉芽腫、機械的故障リスク | -1.2% | グローバル | 中期 2~4年) |
| 専門家による 埋め込みおよび補充キャパシティの不足 | -0.9% | 中東・アフリカ、 南米、アジア太平洋地域の残り | 長期 (4年以上) |
| バッテリー 交換、サイバーセキュリティ、ソフトウェアアップデート | -0.6% | 北米 および欧州 | 短期 (2年以下) |
| 情報源: Mordor Intelligence | |||
コスト、償還、専門家キャパシティ
高い取得、埋め込み、フォローアップのコストが、埋め込み型輸液ポンプ市場のいくつかの地域での採用を制限しています。アジア太平洋地域やラテンアメリカの一部では償還が断片的であり、患者は民間病院や自己負担に頼る場合があります。Prometraシステムは90日以内の間隔での補充が必要であり、年間4回の臨床受診が生じる可能性があります。非充電式ポンプのバッテリー交換手術は、治療コストを増加させる可能性があります。支払者は、元のデバイス価格とともに、補充受診、交換手術、合併症管理をますます評価しています。この評価は、償還カバレッジが断片的で公的システムが引き続き経口療法を優先する地域において、埋め込み型輸液ポンプ市場にとって特に重要です。完全な経済的エビデンスを持つメーカーは、治療期間全体にわたるデバイスの財務的影響をより適切に説明できます。埋め込みおよび補充の専門家の数が限られているため、確立されたセンターへのアクセスがさらに集中しています。
臨床安全性とデバイス管理要件
感染、カテーテル合併症、肉芽腫、機械的故障は、埋め込み型ポンプのより広い使用を制限する可能性があります。2024年の研究では、予防プロトコルのないセンターでの外科的部位感染率が10.4%、吸収性抗菌エンベロープを使用した場合は3.4%と報告されました。同研究では、院内外科的部位感染がシステムコストに28,219 米ドルを追加したと述べられています。カテーテル先端肉芽腫は用量漸増を制限し、早期の抜去が必要になる場合があります。バッテリー交換、サイバーセキュリティ対策、ソフトウェアアップデートは、コネクテッドシステムにさらなる管理要件を追加します。これらのリスクは、正式な感染管理とフォローアップ慣行を持つ高ボリュームの学術・専門センターを優遇します。これらの施設への手術の集中は、小規模な流通業者が新しい地域でアクセスを構築することを困難にする可能性があります。また、メーカーと臨床医にとって確立された紹介チェーンの重要性を強化します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ポンプタイプ別:
プログラマブルプラットフォームが最大の収益ポジションを保持プログラマブル埋め込み型ポンプは2026年の収益の56.13%を占め、埋め込み型輸液ポンプ市場で最大のポジションを持っています。疼痛、痙縮、および選択された腫瘍学用途にわたる臨床エビデンス、医師トレーニング、および承認がこのポジションを支えています。SynchroMedおよびPrometraデバイスの設置済みベースも交換サイクル収益を生み出します。これは、埋め込まれたデバイスがサービス寿命の終わりに達したとき、医師と患者が交換オプションを必要とするためです。この設置済みベースはまた、補充、プログラミング、長期的な治療管理のための定期的な臨床的注意を必要とします。これにより、手術成長が病院システムや紹介ネットワーク全体で変動する場合でも、主に新規埋め込み量に依存するカテゴリよりも予測可能な需要が生まれます。定流量ポンプは肝動脈注入腫瘍学ニッチに対応しています。体熱駆動のメカニズムにより、多年にわたる肝腫瘍管理中のバッテリー依存性が排除されます。これは、長期治療期間にわたって持続的な局所化学療法を必要とする患者にとって関連する利点です。
Intera 3000は、米国において肝動脈注入療法に対してFDA承認を受けた唯一の定流量埋め込み型ポンプです。Boston Scientificは、そのインターベンショナル腫瘍学販売カバレッジを活用して、学術がんセンターを超えてプラットフォームを拡大できます。外部クローズドループインスリンデリバリーシステムが手術を回避するため、埋め込み型インスリンポンプは依然として限定的です。FDAの市販前承認(PMA)経路とISO 13485認証は、新規参入者に対してコンプライアンス要件を生み出します。これらの要件には、既存のPMA保有者が時間をかけて吸収してきたエビデンス、品質管理、および規制作業が含まれます。その結果、新しいポンププラットフォームは、確立された臨床設定内で競争する前に、製品性能以上のものに対処する必要があります。髄腔内ポンプは最も成長の速いポンプタイプであり、このセグメントの埋め込み型輸液ポンプ市場規模は2027年から2032年にかけて11.24%のCAGRで成長すると予測されています。ジコノチドの使用、より広いバクロフェン適応症、および全身性オピオイド需要の減少がこの成長を支えています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
慢性疼痛が最大の収益基盤を持つ慢性疼痛管理は2026年の用途別収益の48.57%を占め、用途別で最大の埋め込み型輸液ポンプ市場シェアを持っています。患者集団の規模がこのポジションを支えています。多くの患者は、経口および全身性鎮痛薬が十分な症状コントロールをもたらさなかった後も治療を必要とし続けるためです。疼痛医学プログラムは、全身性鎮痛薬に反応しない患者に対して髄腔内療法をエスカレーションオプションとして使用しており、慢性疼痛を紹介および治療経路の中心に置いています。痙縮管理は2番目に大きな用途です。Medtronicのレジストリでは、2024年10月時点での標的型薬物デリバリー埋め込みの21.2%が痙縮によるものであることが示されました。
草稿で引用された前向き研究では、髄腔内バクロフェンが脳性麻痺における痙縮スコアを40.2%低下させ、運動機能を9.6%改善したことが示されました。外部ポンプと持続血糖モニタリングシステムが埋め込みリスクを回避し、継続的なインスリンデリバリーを必要とする患者に成熟した代替手段を提供するため、糖尿病管理は依然として小さな用途にとどまっています。腫瘍学および化学療法は2032年までに11.79%のCAGRで成長すると予測されています。PUMP-2の結果は、切除不能な肝内胆管がんに対する局所化学療法を支持しています。進行中のPUMP-IT試験は、大腸がん肝転移における肝動脈注入のエビデンスを追加できる可能性があります。全生存エンドポイントが達成された場合、この研究は一次治療設定での治療の臨床的根拠を強化できます。腫瘍学プロバイダーは専門的な局所化学療法プログラムを拡大する前にデータを必要とするため、エビデンスベースは引き続き重要です。このエビデンスは、外科的腫瘍学センターでの紹介活動を増加させる可能性があります。
治療薬別:
バクロフェンがリードし、ジコノチドがより速く成長バクロフェンは2026年の治療薬別収益の41.28%を占めました。そのリーディングな役割は、脊髄および大脳由来の重度痙縮に対するFDA承認と、経口療法では髄腔内投与量で同等の結果が得られない患者への使用を反映しています。髄腔内バクロフェンは、経口療法が髄腔内投与量で同等の結果を提供しない場合に重要です。モルヒネおよびその他の髄腔内オピオイドは、特に難治性がん疼痛および慢性非悪性疼痛の治療経路において、次に大きな治療グループを形成しています。これらの薬剤は難治性がん疼痛と慢性非悪性疼痛を治療します。しかし、薬物スチュワードシップ要件が拡大するにつれ、医療システムは全身性オピオイド同等量の削減を求めています。
フロクスウリジンは、大腸がん肝転移および肝内胆管がんの肝動脈注入治療において狭いが重要な役割を持っています。Boston ScientificによるIntera 3000の流通は、臨床エビデンスが成熟するにつれてより広い使用をサポートできます。ジコノチドは最も成長の速い治療薬であり、この療法の埋め込み型輸液ポンプ市場規模は2027年から2032年にかけて12.31%のCAGRで成長すると予測されています。これは重度の慢性疼痛に対してFDA承認を受けた唯一の非オピオイド・非ペプチド髄腔内鎮痛薬です。2026年7月のPRIALT添付文書では、SynchroMed IIIが承認されたデリバリープラットフォームとして記載されました。ブピバカインとクロニジンは主に髄腔内併用レジメンをサポートし、手術量に従います。それらの貢献は、患者需要の独立した拡大ではなく、併用治療プロトコルの使用に結びついています。これにより、髄腔内療法のより広い採用が、それらの使用の主要なドライバーとなっています。
エンドユーザー別:
病院がリードし、外来センターが拡大病院は2026年の収益の58.94%を占め、ポンプ埋め込みに必要な外科的および臨床的インフラを反映しています。神経外科および外科的腫瘍学チーム、透視アクセス、術後モニタリングが引き続き重要です。学術医療センターと高ボリューム疼痛プログラムが手術の不均衡なシェアを担っています。Memorial Sloan Kettering、MD Anderson、Mayo Clinic、および同等の欧州センターが紹介主導のケアモデルをサポートしています。デバイス企業は、専門家販売チームと臨床教育プログラムがこれらのセンターにサービスを提供する場合に恩恵を受けます。専門クリニックは埋め込み後の補充とリモートプログラミングを管理します。その活動は、新規埋め込み手術の数だけでなく、設置済みベースとともに成長します。これにより、病院や外来センター全体での使用が拡大するにつれ、外来フォローアップキャパシティが継続的な要件となります。
外来手術センターは2027年から2032年にかけて12.76%のCAGRで成長すると予測されています。このセグメントは、外来ケアへの広範な移行から恩恵を受けています。病院外来設定よりも低い償還額は、手術あたりの収益を制約する可能性があります。しかし、ボリュームの機会により、このチャネルは埋め込み型輸液ポンプ産業のメーカーにとって重要です。簡素化された埋め込みキット、コンパクトなプログラミングハンドセット、効率的な補充ワークフローは、外来センターへの適合性を向上させることができます。病院手術室を中心に構築された企業は、商業的および臨床的サポートモデルを適応させる必要があるかもしれません。埋め込み型輸液ポンプ市場において、外来成長は可能な患者アクセスファネルを拡大しますが、メーカーが各手術から得る収益を減少させる可能性もあります。ボリューム成長と償還圧力のバランスにより、サービス設計はメーカーとプロバイダーパートナーにとって重要な商業的考慮事項となっています。
地域分析
北米の埋め込み型輸液ポンプ市場
北米は2026年の世界収益の38.46%を占め、埋め込み型輸液ポンプ市場において最大の地域シェアを有している。米国は、疼痛および痙縮ケアにおける承認済み髄腔内療法に対する償還制度を通じて普及を支援している。同地域はまた、慢性疼痛患者の人口が多く、疼痛医学における充実したトレーニング体制を有している。Boston ScientificとIntera Oncologyの取引は、肝動脈注入療法を少数の専門がんセンターを超えて拡大できる可能性がある。カナダは、主要都市圏を超えた地域への髄腔内療法へのアクセスを拡大しており、最大の紹センター以外でも治療の利用可能性を広げることができる。この進展は、州の支払者の決定、ならびに埋め込み、補充、および継続的なプログラミングを管理できる臨床医の確保と密接に関連している。メキシコの民間病院セクターは、より限定的なペースで肝動脈注入能力を拡大している。この機会は、医療システム全体にわたる広範な普及よりも、腫瘍科手術および専門家によるフォローアップを支援できる医療提供者に集中している。
欧州の埋め込み型輸液ポンプ市場
欧州は、埋め込み型輸液ポンプ市場において第2位の地域ブロックである。ドイツおよび英国は、国民医療制度を通じてプログラム可能なポンプの普及量を支援している。フランスおよびイタリアは、神経学関連の埋め込みプログラムを確立している。EUの医療機器規制における市販後臨床フォローアップ要件は、製造業者のコンプライアンスコストを引き上げている。また、これらの要件は、医療提供者が既存プラットフォームと新規プラットフォームを比較する際に市販後臨床フォローアップ情報を考慮しなければならないため、病院調達において使用される証拠基準を高めている。したがって、埋め込み型輸液ポンプ市場は、成熟したレジストリエビデンスおよび市販後文書を提供できるサプライヤーにとってより参入しやすい状況にある。このプロセスはコンプライアンスコストを増加させる可能性があるが、同等の臨床記録をまだ持たないプラットフォームの魅力を低下させる可能性もある。これは複数年にわたるレジストリデータを持つプラットフォームに有利に働き、文書化が不十分な新規参入者のアクセスを制限する可能性がある。
アジア太平洋、南米、中東・アフリカの埋め込み型輸液ポンプ市場
アジア太平洋地域は2027年から2032年にかけて13.58%のCAGRで成長すると予測されており、最も成長の速い地域となっている。中国の高齢化人口は慢性疼痛および痙縮管理への需要を支え、登録活動の迅速化により医療提供者にとっての医療機器の実際の利用可能性が向上する可能性がある。中国およびインドはまた、大腸がんおよび肝胆道系がんに関連する需要が増大している。日本の臨床エビデンス要件は参入を遅らる可能性があるが、高齢人口が相当規模の治療対象患者基盤を支えている。韓国およびオーストラリアは、病院が次世代プログラム可能システムおよび関連する臨床サポートを好む傾向を示すプレミアムサブセグメントを形成している。韓国およびオーストラリアは次世代プログラム可能システムへの需要を有している。インドの三次腫瘍科インフラは拡大しており、肝動脈注入療法の普及を支援できる可能性がある。南米では、サンパウロ、リオデジャネイロ、ブエノスアイレスの民間病院ネットワークが埋め込み件数の大部分を占めている。中東・アフリカでは、専門家の能力と経済的アクセスが引き続き広範な利用を制約しているため、需要はサウジアラビア、UAE、カタール、南アフリカに集中している。ブラジルおよびアルゼンチンは民間病院を通じて南米の件数をリードしており、中東・アフリカの需要はサウジアラビア、UAE、カタール、南アフリカに集中している。これらの地域全体において、訓練を受けた埋め込み医師の確保は疾患の有病率と同様に重要である。患者が埋め込み、補充、およびシステムの監視を行える専門家にアクセスできない地域では、埋め込み型輸液ポンプ市場は広範に拡大することができない。したがって、機器サプライヤーによる臨床教育は、償還制度改革や病院投資と同様に普及を形成する可能性がある。
競合ランドスケープ
埋め込み型輸液ポンプ市場は世界的に中程度に集約されています。埋め込み型輸液ポンプ市場は、確立されたプログラマブルデバイスプラットフォーム、専門的な腫瘍学ポンプカテゴリ、および関連する薬物デバイス能力を持つ少数の企業によって形成されています。この構造は主要サプライヤーに耐久的な役割を与え、より新しいワイヤレスおよび小型化設計において焦点を絞った機会を残しています。競合結果は、これらの設計が埋め込みセンターによってすでに期待されている臨床的、規制的、運営的基準を満たせるかどうかにかかっています。企業はまた、新しい技術的特性が臨床医に回避可能な負担を追加することなくケアを改善することを示す必要があります。Medtronic plcはSynchroMedを通じてプログラマブル髄腔内デリバリーにおけるリーディングポジションを保持しています。そのポジションは30年以上の承認、10,793名の患者レジストリ、および埋め込み医師向けの臨床教育に基づいており、これらが合わさってSynchroMedプラットフォームへの医師の信頼を支えています。これらの資産は紹介パターンと医師の親しみやすさを支援し、同社の確立された設置済みベースは交換、補充、プログラミングサポートの継続的なニーズを支援しています。確立された規制経験もまた、クラスIIIデバイスカテゴリにおいて既存企業に優位性を与えています。
Boston ScientificによるIntera Oncologyの買収は、肝動脈注入における競争を変えました。Intera 3000は米国において肝動脈注入に対してFDA承認を受けた唯一の定流量ポンプです。Boston Scientificはそのインターベンショナル腫瘍学販売カバレッジを活用して療法へのアクセスを拡大できます。Flowonixは2025年5月にPrometraシステムのカバレッジを強化するため、Miratech Medicalを唯一の米国流通業者に移行しました。Baxter International、B. Braun、Becton Dickinson、Fresenius Kabiは埋め込み型ポートフォリオがより限定的であり、補完的な薬物デバイス能力を通じてより関連性があります。
ワイヤレス、充電式、小型化プラットフォームは埋め込み型輸液ポンプ市場における競合の開口部です。Biogenの2025年9月のAlcyone Therapeuticsを85 ミリオン 米ドルの前払いで買収する合意は、髄腔内薬物パイプラインとデバイスアクセス技術を結びつけました。ThecaFlex DRxは、髄腔内アンチセンスオリゴヌクレオチドを受ける患者の反復腰椎穿刺を減らすように設計されています。ワイヤレスマイクロポンプに関する研究もクローズドループシステムと小型デバイスへの関心を支援しています。小規模な競合他社と学術バイオMEMSスピンオフは高い資本および規制要件に直面しており、品質システム、エビデンスパッケージ、医師関係をすでに構築している確立されたPMA保有者の優位性を強化しています。
埋め込み型輸液ポンプ産業リーダー
-
Abbott Laboratories
-
B. Braun Melsungen AG
-
Baxter International Inc.
-
Becton, Dickinson and Company
-
Boston Scientific Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
埋め込み型輸液ポンプ市場 このレポートでカバーされる企業
- Abbott Laboratories
- Avanos Medical
- B. Braun
- Baxter
- Beckton Dickinson
- Boston Scientific
- DURECT Corporation
- Flowonix Medical Inc.
- Fresenius
- ICU Medical
- Infusyn Therapeutics
- Intera Oncology Inc.
- Johnson & Johnson
- Medtronic
- MicroPort
- Nevro
- Smiths Group
- Teleflex
- Terumo
- Tricumed Medizintechnik
最近の産業開発事情 埋め込み型輸液ポンプ市場
- 2026年7月:Medtronic plcは、SPR TherapeuticsのSPRINT末梢神経刺激システムを疼痛管理ポートフォリオに追加するため、6億5,000万 米ドルの買収を完了しました。この取引により、Medtronicの慢性疼痛コンティニュームは、永続的な髄腔内薬物デリバリーから短期的で低侵襲の経皮的療法まで拡大し、対象患者集団を広げ、ケア経路のより早期段階での臨床介入を可能にします。
- 2025年6月:InfuSystem Therapeuticsは、慢性疼痛および痙縮管理に使用される埋め込み型プログラマブル薬物デリバリーデバイスであるPrometraプログラマブル輸液ポンプシステムに関連する改訂された承認後研究プロトコルについてFDA承認を受けました。この更新は、埋め込み型輸液ポンプ技術の継続的な規制および臨床評価を反映しています。
- 2025年2月:米国FDAは、運動変動を経験している進行性パーキンソン病の成人に対してONAPGO(アポモルフィン塩酸塩注入)を承認しました。この療法は持続注入ポンプを介して投与され、一日を通じて持続的なドーパミン作動性治療を提供し、特定の進行性パーキンソン病療法に対する非外科的代替手段を提供します。
世界の埋め込み型輸液ポンプ市場レポートスコープ
レポートのスコープによると、埋め込み型輸液ポンプは、血流、脊髄液、または特定の臓器などの標的部位に正確かつ持続的な用量の薬物を直接デリバリーするために体内に外科的に埋め込まれる医療機器です。これらのポンプは、慢性疼痛、がん疼痛、痙縮、および制御された薬物デリバリーを必要とするその他の疾患の長期管理に一般的に使用されます。標的型療法を提供することで、埋め込み型輸液ポンプは治療効果を改善し、全身性副作用を軽減し、患者のクオリティ・オブ・ライフを向上させることができます。
埋め込み型輸液ポンプ市場は、ポンプタイプ、用途、治療薬、エンドユーザー、地域によってセグメント化されています。ポンプタイプ別では、市場はプログラマブル埋め込み型輸液ポンプ、定流量埋め込み型輸液ポンプ、髄腔内輸液ポンプ、肝動脈輸液ポンプ、埋め込み型インスリンポンプ、その他の埋め込み型輸液ポンプにセグメント化されています。用途別では、市場は慢性疼痛管理、痙縮管理、腫瘍学および化学療法、糖尿病管理、その他の慢性疾患にセグメント化されています。治療薬別では、市場はモルヒネ、バクロフェン、ジコノチド、ブピバカイン、クロニジン、フロクスウリジン、その他の治療薬にセグメント化されています。エンドユーザー別では、市場は病院、外来手術センター、専門クリニック、その他にセグメント化されています。地域セグメントはさらに北米、欧州、アジア太平洋地域、中東・アフリカ、南米に分割されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記セグメントの金額(米ドル)での市場規模と予測を提供しています。
セグメンテーション概要
| プログラマブル埋め込み型輸液ポンプ |
| 定流量埋め込み型輸液ポンプ |
| 髄腔内輸液ポンプ |
| 肝動脈輸液ポンプ |
| 埋め込み型インスリンポンプ |
| その他 |
| 慢性疼痛管理 |
| 痙縮管理 |
| 腫瘍学および化学療法 |
| 糖尿病管理 |
| その他 |
| モルヒネ |
| バクロフェン |
| ジコノチド |
| ブピバカイン |
| クロニジン |
| フロクスウリジン |
| その他 |
| 病院 |
| 外来手術センター |
| 専門クリニック |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋地域 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋地域その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| ポンプタイプ別 | プログラマブル埋め込み型輸液ポンプ | |
| 定流量埋め込み型輸液ポンプ | ||
| 髄腔内輸液ポンプ | ||
| 肝動脈輸液ポンプ | ||
| 埋め込み型インスリンポンプ | ||
| その他 | ||
| 用途別 | 慢性疼痛管理 | |
| 痙縮管理 | ||
| 腫瘍学および化学療法 | ||
| 糖尿病管理 | ||
| その他 | ||
| 治療薬別 | モルヒネ | |
| バクロフェン | ||
| ジコノチド | ||
| ブピバカイン | ||
| クロニジン | ||
| フロクスウリジン | ||
| その他 | ||
| エンドユーザー別 | 病院 | |
| 外来手術センター | ||
| 専門クリニック | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋地域 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋地域その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
埋め込み型輸液ポンプへの需要を促進しているものは何ですか?
慢性疼痛、痙縮、がんケア、神経疾患が長期的な標的型薬物デリバリーへの需要を増加させています。
どのポンプタイプが最大の収益ポジションを持っていますか?
プログラマブルポンプは2026年の収益の56.13%を占め、臨床エビデンスと確立された設置済みベースによって支えられています。
どの用途が最も速く拡大していますか?
腫瘍学および化学療法は、肝動脈注入研究に支えられ、2032年までに11.79%のCAGRで成長すると予測されています。
外来手術センターが埋め込み型ポンプにとって重要な理由は何ですか?
外来手術センターは2032年までに12.76%のCAGRで成長すると予測されており、簡素化された埋め込みとフォローアップワークフローを必要としています。
埋め込み型輸液システムに関連する主なリスクは何ですか?
感染、カテーテル合併症、肉芽腫、機械的故障、バッテリー交換、サイバーセキュリティ要件がより広い採用を制限する可能性があります。
埋め込み型輸液ポンプにとって最も成長の速い地域はどこですか?
アジア太平洋地域は2027年から2032年にかけて13.58%のCAGRで成長すると予測されており、高齢化人口と成長する腫瘍学ケアキャパシティによって支えられています。
埋め込み型輸液ポンプ市場の2027年の価値はいくらですか?
埋め込み型輸液ポンプ市場規模は2027年に22.02 ビリオン 米ドルであり、10.18%のCAGRで2032年までに35.76 ビリオン 米ドルに達すると予測されています。