
Tamanho e Participação do Mercado de Kits ELISA de Imunologia-Oncologia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 10.97 Bilhões de dólares |
| Tamanho do Mercado (2031) | 13.28 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 3.90 % |
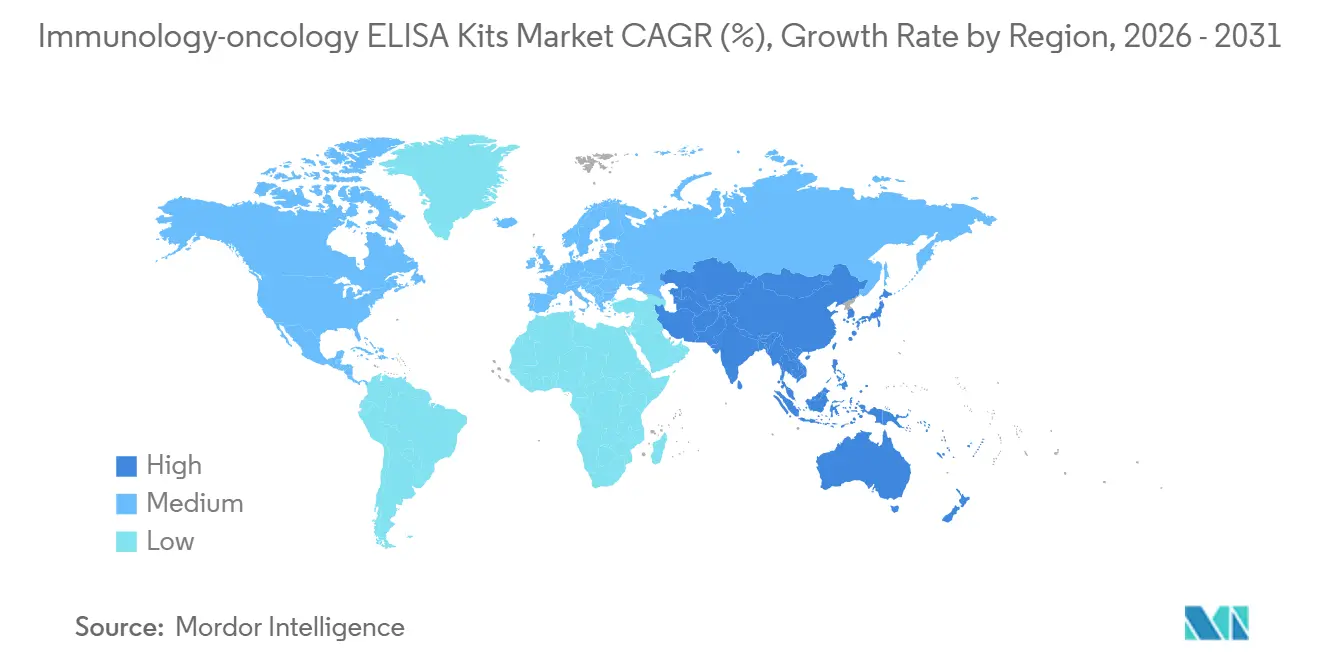
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
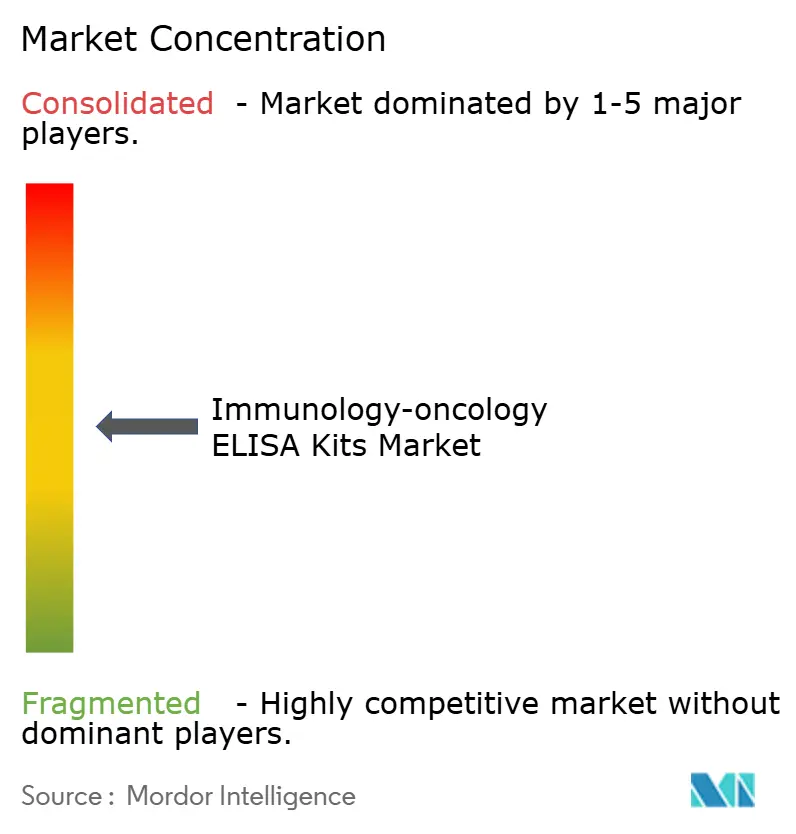
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Kits ELISA de Imunologia-Oncologia pela Mordor Intelligence
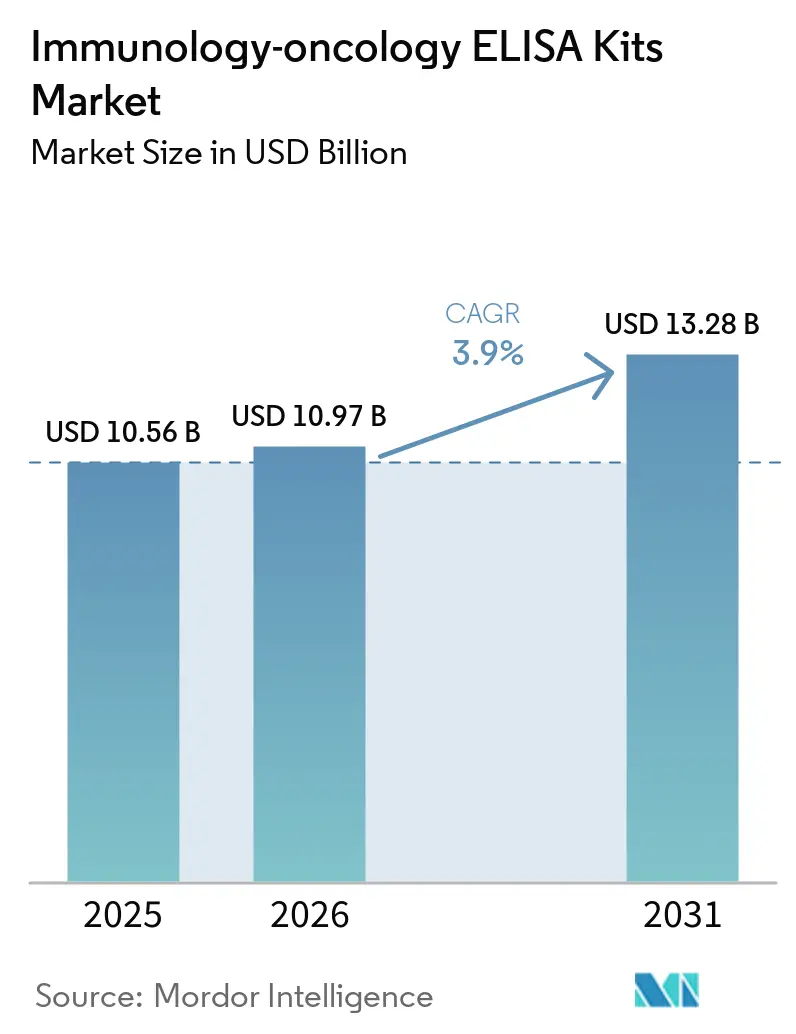
O tamanho do Mercado de Kits ELISA de Imunologia-Oncologia deve crescer de 10,56 bilhões de USD em 2025 para 10,97 bilhões de USD em 2026 e tem previsão de atingir 13,28 bilhões de USD até 2031 a um CAGR de 3,9% no período 2026-2031.
A crescente gama de terapias com inibidores de pontos de controle imunológico aumentou a necessidade de medir proteínas de pontos de controle solúveis, citocinas e antígenos associados a tumores em pesquisa e desenvolvimento clínico. Mais de 25 agentes anti-PD-1 e anti-PD-L1 receberam aprovação global, enquanto candidatos adicionais permanecem em desenvolvimento clínico. Um estudo de 2025 com 675 pacientes com câncer relatou valores de AUC de 0,989 para sPD-1 no câncer de mama e 0,843 para sPD-L1, apoiando kits ELISA comerciais para medição quantitativa de biomarcadores solúveis em diferentes tipos de tumor.[1]N. E. Kushlinskii et al., "Avaliando a Relevância Clínica de PD-1 e PD-L1 Solúveis: Um Estudo Multi-Coorte em Diversos Tipos de Tumor e Implicações Prognósticas," Biomedicines, mdpi.com. O mercado de kits ELISA de imunologia-oncologia se beneficiou da demanda de pesquisa pré-aprovação, enquanto a adoção clínica dependeu de ensaios validados e reprodutíveis e do alinhamento regulatório sobre os valores de corte dos biomarcadores.
Principais Conclusões do Relatório
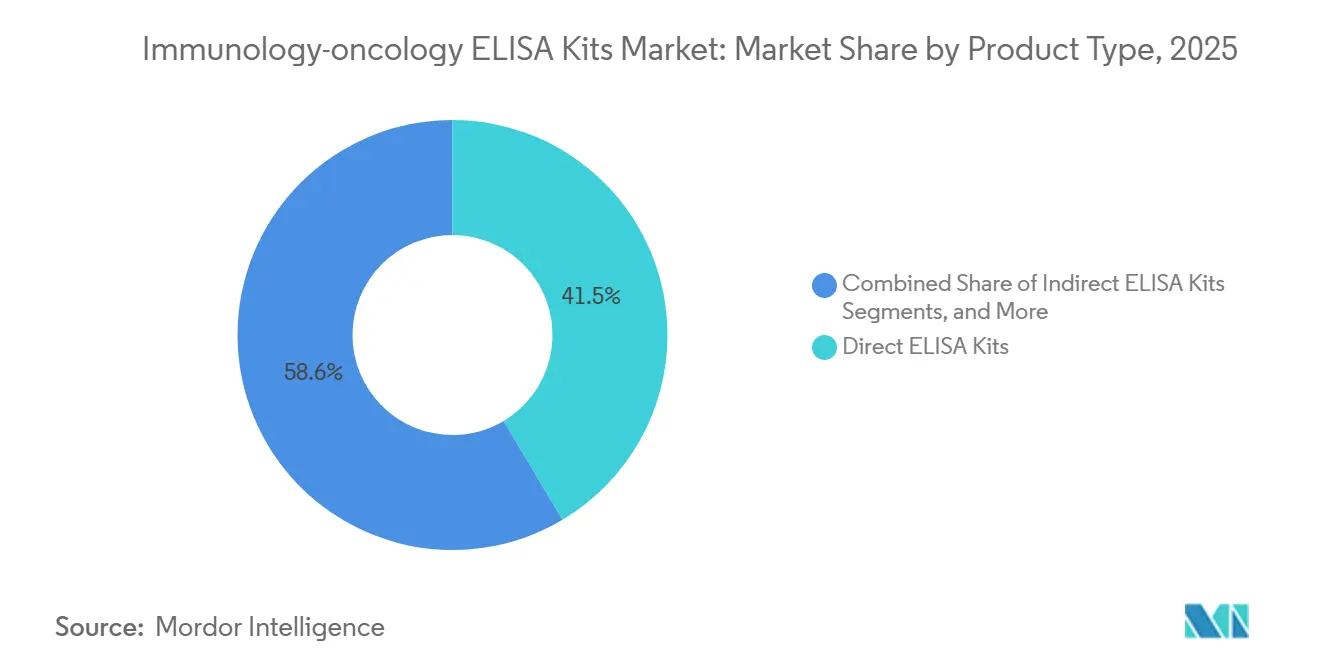
- Por tipo de produto, os Kits ELISA Diretos detinham 41,45% da participação do mercado de kits ELISA de imunologia-oncologia em 2025, enquanto os Kits ELISA Indiretos têm projeção de crescimento a um CAGR de 4,33% até 2031.
- Por tecnologia de detecção, o ELISA colorimétrico representou 36,76% da receita em 2025, enquanto o ELISA quimioluminescente tem projeção de crescimento a um CAGR de 4,76% até 2031.
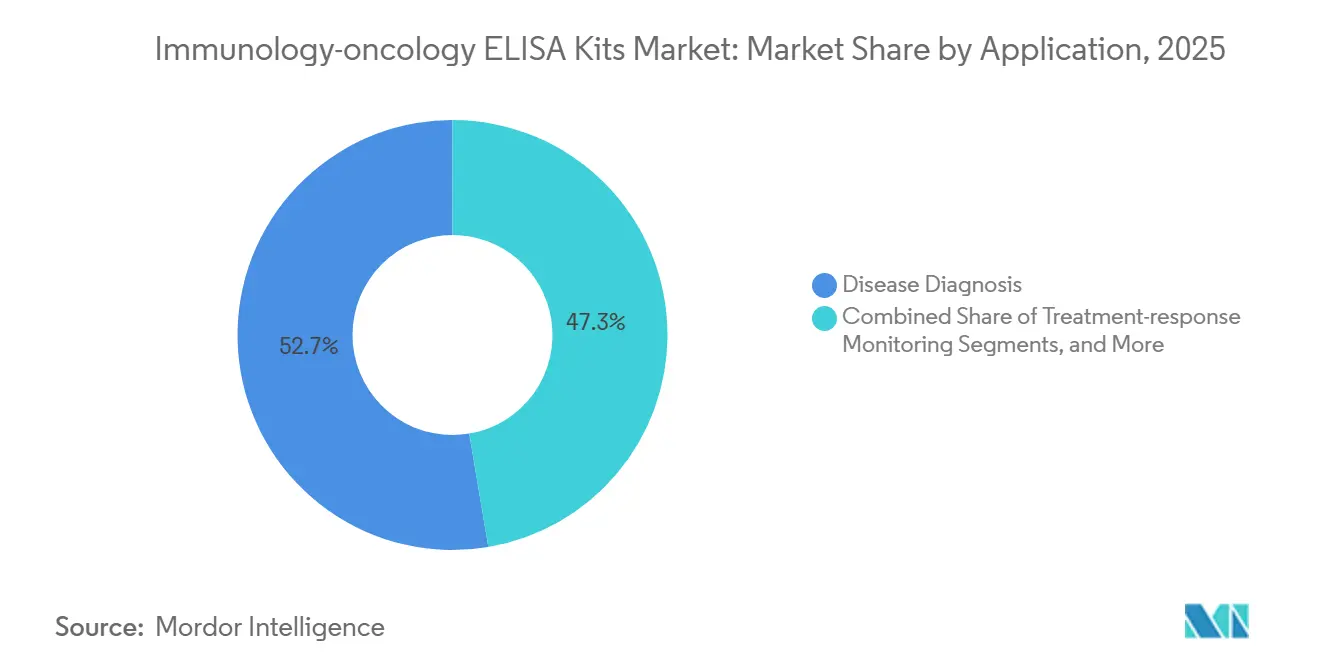
- Por aplicação, o diagnóstico de doenças representou 52,67% da receita em 2025, enquanto a descoberta e o desenvolvimento de medicamentos têm projeção de crescimento a um CAGR de 5,56% até 2031.
- Por tipo de amostra, o sangue detinha 44,34% da receita em 2025, enquanto o tecido tem projeção de crescimento a um CAGR de 5,98% até 2031.
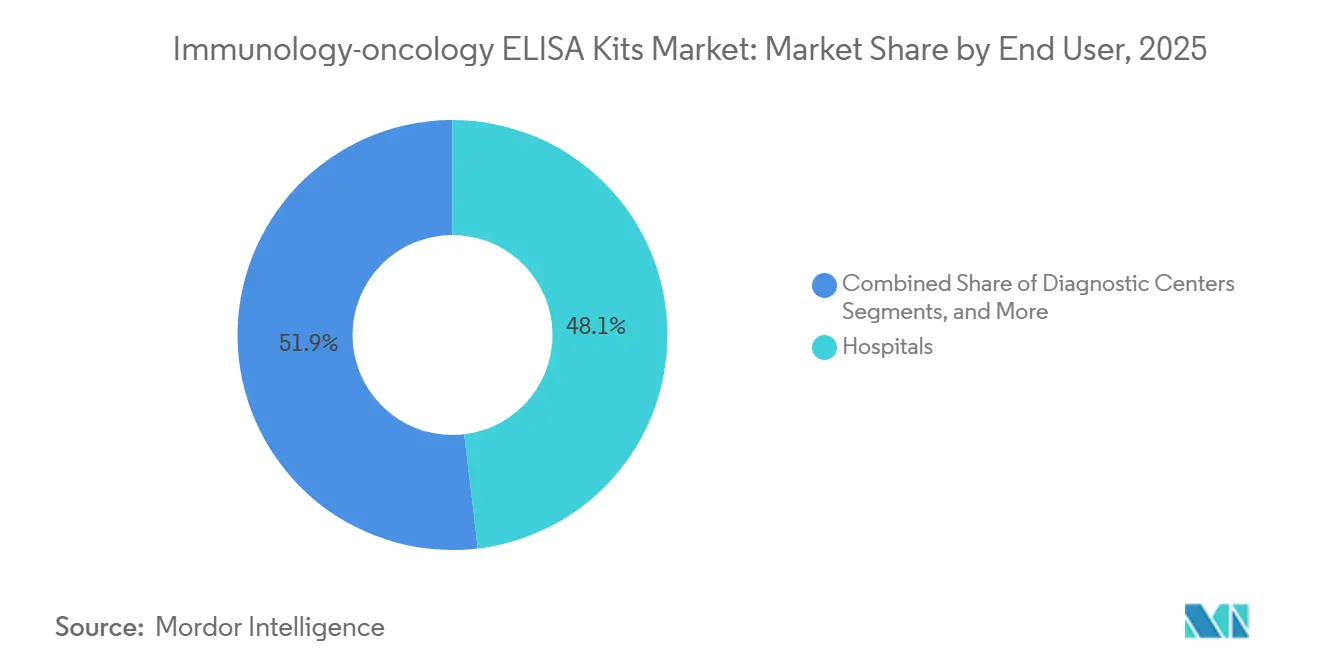
- Por usuário final, os hospitais representaram 48,12% da receita em 2025, enquanto os centros de diagnóstico têm projeção de crescimento a um CAGR de 6,34% até 2031.
- Por geografia, a América do Norte detinha 40,35% da receita em 2025, enquanto a Ásia-Pacífico tem projeção de crescimento a um CAGR de 6,25% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Expansão do desenvolvimento de inibidores de pontos de controle imunológico | +1.0% | Global, concentrado na América do Norte e Europa | Médio prazo (2-4 anos) |
| Crescimento em programas de diagnóstico complementar e validação de biomarcadores | +0.9% | América do Norte e Europa, com ganhos iniciais no Japão e Coreia do Sul | Médio prazo (2-4 anos) |
| Demanda crescente por perfil quantitativo do microambiente tumoral | +0.7% | Global, com maior intensidade na América do Norte | Longo prazo (≥ 4 anos) |
| Aumento da atividade de ensaios clínicos de oncologia na Ásia-Pacífico | +0.6% | Ásia-Pacífico, especialmente China, Índia, Japão e Coreia do Sul | Médio prazo (2-4 anos) |
| Maior uso de biomarcadores imunológicos solúveis para monitoramento longitudinal do tratamento | +0.5% | Global, com tração de curto prazo na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Curvas padrão reutilizáveis e familiaridade com fluxos de trabalho em laboratórios com recursos limitados | +0.3% | Ásia-Pacífico, Oriente Médio e África, e América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
O Desenvolvimento de Inibidores de Pontos de Controle Imunológico Amplia o Universo de Alvos dos Ensaios
O mercado de kits ELISA de imunologia-oncologia é sustentado por um pipeline de imunoterapia que se estende além de PD-1 e CTLA-4 para incluir LAG-3, TIM-3 e TIGIT. Esses alvos requerem métodos dedicados de medição de proteínas solúveis para monitoramento farmacodinâmico e pesquisa translacional de biomarcadores. Um estudo de 2025 sobre melanoma metastático avaliou 7 proteínas solúveis de pontos de controle imunológico, incluindo sPD-1, sPD-L1, sLAG-3 e sCTLA-4, em 110 pacientes usando kits ELISA comerciais, destacando o valor dos painéis de biópsia líquida com múltiplos marcadores.[2]A. Azzariti et al., "Desenvolvendo um Escore de Risco Usando Biomarcadores de Biópsia Líquida para Selecionar Respondedores à Imunoterapia e Estratificar o Risco de Progressão da Doença em Pacientes com Melanoma Metastático," Journal of Experimental & Clinical Cancer Research, link.springer.com. Alvos emergentes podem criar categorias de ensaios separadas antes que as terapias relacionadas recebam aprovação regulatória, sustentando a demanda recorrente por kits em programas de pesquisa clínica.
Programas de Diagnóstico Complementar e Validação de Biomarcadores Impulsionam a Adoção de Kits de Grau Clínico
Os programas de diagnóstico complementar requerem evidências quantitativas, aumentando o uso de plataformas de ensaio validadas durante o desenvolvimento de biomarcadores. Os kits ELISA são comumente usados para validação inicial de biomarcadores antes que os fluxos de trabalho de diagnóstico baseados em tecido sejam finalizados. Em março de 2026, a Agilent recebeu sua 8ª indicação de diagnóstico complementar da FDA para PD-L1 IHC 22C3 pharmDx para pacientes com carcinoma esofágico ou da junção esofagogástrica elegíveis para pembrolizumabe.[3]Desvendando a Interação entre Células Tumorais e o Microambiente Tumoral por meio de Tecnologias de Arranjos de Anticorpos," International Journal of Oncology, doi.org. Essa tendência sustentou a demanda por kits ELISA de grau clínico com especificações de desempenho claras, resultados reprodutíveis e fornecimento estável em todos os locais de estudo.
O Perfil Quantitativo do Microambiente Tumoral Eleva os Requisitos de Sensibilidade dos Ensaios
A pesquisa sobre o microambiente tumoral está se voltando para o perfil repetido de citocinas e proteínas de pontos de controle, exigindo a detecção de analitos de baixa abundância em amostras complexas. Uma revisão de 2025 constatou que estudos com arranjos de anticorpos poderiam identificar sinalização alterada de pontos de controle abaixo de 10 pg/mL. Os formatos de ELISA quimioluminescente e fluorescente fornecem a sensibilidade analítica necessária, impulsionando a demanda por plataformas com faixas dinâmicas mais amplas. A previsão de CAGR de 4,76% para o ELISA quimioluminescente refletiu essa mudança em direção a ensaios de maior desempenho e menor repetição de testes.
A Expansão de Ensaios Clínicos na Ásia-Pacífico Cria Aquisição Institucional Sustentada
A Ásia-Pacífico está ganhando importância no mercado de kits ELISA de imunologia-oncologia à medida que a atividade de ensaios clínicos de oncologia aumentou na China, Índia, Japão e Coreia do Sul. Os centros de câncer de primeiro nível da China expandiram a pesquisa de biomarcadores e a capacidade de fabricação local, enquanto as vias de revisão acelerada do Japão e a crescente base de organizações de pesquisa contratada da Índia sustentaram a demanda por ensaios. Em maio de 2026, a AstraZeneca e a Roche Diagnostics Asia Pacific anunciaram um memorando de entendimento de 3 anos para avançar programas de diagnóstico digital e complementar em toda a Ásia-Pacífico, priorizando ensaios de biomarcadores validados de PD-L1, HER2 e conjugados anticorpo-fármaco. Essa atividade sustentou a demanda por ensaios de pesquisa e de grau clínico, particularmente entre laboratórios que requerem documentação regulatória, fluxos de trabalho ELISA familiares e curvas padrão reutilizáveis.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Falta de valores de corte harmonizados para PD-1 e PD-L1 solúveis | -0.5% | Global, com maior relevância na América do Norte e Europa | Médio prazo (2-4 anos) |
| Concorrência de plataformas multiplex, baseadas em fluxo e moleculares | -0.6% | América do Norte e Europa, com relevância emergente na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Restrições de cadeia de frio e prazo de validade para testes distribuídos | -0.3% | Oriente Médio e África, América do Sul e Ásia-Pacífico rural | Longo prazo (≥ 4 anos) |
| Validação clínica limitada de biomarcadores ELISA baseados em sangue para seleção de tratamento | -0.4% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Ausência de Valores de Corte Padronizados para PD-1/PD-L1 Restringe a Tomada de Decisão Clínica
A falta de intervalos de referência padronizados para PD-1 e PD-L1 solúveis limitou a utilidade clínica de resultados precisos de ELISA. Um estudo de 2025 em câncer de pulmão de células não pequenas avançado relatou uma razão de risco de 2,10 para redução da sobrevida global associada ao sPD-L1 pré-tratamento entre pacientes tratados com pembrolizumabe. No entanto, a ausência de valores de corte clínicos comuns impediu a interpretação consistente entre instituições e manteve grande parte dos testes em ambientes de uso exclusivo para pesquisa. Essa lacuna restringiu a adoção de produtos de grau IVD, apesar de sua receita por teste ser maior do que as alternativas de uso em pesquisa. Estudos interlaboratoriais e alinhamento sobre manuseio de amostras, calibração e relatórios foram necessários para garantir resultados comparáveis. Organizações nacionais de metrologia poderiam apoiar a harmonização alinhada à ISO, mas nenhum consenso havia sido alcançado para analitos de pontos de controle solúveis. Consequentemente, o mercado de kits ELISA de imunologia-oncologia cresceu por meio do uso em pesquisa, enquanto a adoção clínica se desenvolveu mais lentamente. Limites clínicos claros tornariam a demanda por testes de rotina mais previsível e aumentariam o valor dos kits validados para centros de diagnóstico e hospitais.
Plataformas Multiplex e Moleculares Comprimem a Participação do ELISA em Ambientes de Alto Recurso
Plataformas multiplex, baseadas em fluxo e moleculares competem com o ELISA em laboratórios de referência bem financiados que requerem painéis amplos de biomarcadores de uma única amostra. A Reunião Anual da AACR de 2025 incluiu um estudo de coorte RADIOHEAD usando perfil plasmático nELISA em pacientes com inibidores de pontos de controle, descrito como a maior análise de proteômica plasmática desse grupo de pacientes até a data. Essas plataformas podem medir centenas de biomarcadores de um único alíquota de plasma, apoiando pesquisas em estágio de descoberta, particularmente em laboratórios norte-americanos e europeus com orçamentos maiores. No entanto, estudos de descoberta multiplex podem levar a testes ELISA de analito único para validação focada e tradução clínica, enquanto o ELISA permanece relevante para testes direcionados, familiares e reprodutíveis; os requisitos de cadeia de frio e as limitações de prazo de validade também restringem o acesso na Ásia-Pacífico rural, América do Sul e partes do Oriente Médio e África.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Kits Diretos Mantêm a Liderança Operacional Enquanto os Kits Indiretos Ganham UsoOs kits ELISA diretos detinham 41,45% da receita global em 2025. Seu formato de anticorpo único reduz as etapas do procedimento e limita os riscos de reatividade cruzada em fluxos de trabalho com soro e plasma. Essa simplicidade apoia laboratórios hospitalares de alto volume que dependem de procedimentos padronizados e manuseio consistente de amostras. Os kits ELISA indiretos têm previsão de crescimento a um CAGR de 4,33% até 2031, sustentados pela amplificação de sinal para alvos de baixa abundância, incluindo sPD-L1, sLAG-3 e sTIM-3.
A categoria Outros inclui formatos de ELISA sanduíche e competitivo para quantificação de citocinas e ensaios de inibição competitiva. Esses formatos suportam aplicações onde as concentrações de analitos excedem os limites de calibração padrão. Em 2025, um estudo usou kits ELISA sanduíche Proteintech Human PD-1 e PD-L1 em 55 pacientes com câncer de pulmão de células não pequenas avançado recebendo pembrolizumabe. Os kits demonstraram coeficientes de variação intra-ensaio abaixo de 7,8% e faixas de detecção de 0,156-10 ng/mL, refletindo a precisão necessária na pesquisa clínica.


Por Tecnologia de Detecção:
Métodos Colorimétricos Sustentam o Volume Enquanto a Quimioluminescência AvançaO ELISA colorimétrico detinha 36,76% da receita por tecnologia de detecção em 2025. O formato é compatível com leitores de microplacas de 96 poços padrão e procedimentos laboratoriais familiares. Seu custo mais baixo suporta triagem de alto rendimento e laboratórios com diferentes níveis de recursos, particularmente na Ásia-Pacífico e América do Sul. O ELISA quimioluminescente tem previsão de crescimento a um CAGR de 4,76% até 2031, impulsionado pela demanda por medição de proteínas de pontos de controle em baixas concentrações e monitoramento de imunoterapia.
A Abcam lançou o SimpleStep Ignite ELISA em abril de 2026 como uma plataforma quimioluminescente que fornece resultados em 55 minutos. A empresa declarou que a plataforma oferece sensibilidade 50 vezes maior e uma faixa dinâmica até 35 vezes mais ampla do que os ELISAs colorimétricos tradicionais. Requisitos mais rigorosos de documentação e desempenho sob o Regulamento de Diagnóstico In Vitro estão apoiando atualizações para sistemas de maior especificação, embora o custo e os equipamentos instalados continuem a sustentar a demanda por ELISA colorimétrico.
Por Aplicação:
O Diagnóstico de Doenças Ocupa a Maior Posição Enquanto o Desenvolvimento de Medicamentos Cresce Mais RapidamenteO diagnóstico de doenças representou 52,67% do tamanho do mercado de kits ELISA de imunologia-oncologia em 2025. Os departamentos de oncologia hospitalar usam painéis ELISA para quantificar biomarcadores solúveis em pacientes com câncer recém-diagnosticados, incluindo em avaliações pré-imunoterapia em alguns ambientes. O monitoramento de resposta ao tratamento gera demanda recorrente, enquanto a pesquisa clínica usa kits de uso exclusivo para pesquisa. A descoberta e o desenvolvimento de medicamentos têm previsão de crescimento a um CAGR de 5,56% até 2031, impulsionados por triagem inicial, ensaios de ponte farmacocinética e avaliações de imunogenicidade.
A Bio-Rad expandiu seus pares de anticorpos anti-idiotípicos para ELISAs de ponte farmacocinética em abril de 2026. A expansão cobriu tremelimumabe, uma terapia anti-CTLA-4; elotuzumabe, uma terapia anti-SLAMF7; e isatuximabe, uma terapia anti-CD38. A empresa também adicionou reagentes para quatro outros biológicos de imunoterapia e um painel de anticorpos anti-mutação Fc para terapêuticos IgG1 modificados por YTE. Esses reagentes suportam a medição de fármaco livre e o monitoramento farmacocinético padronizado em estudos de desenvolvimento de medicamentos.
Por Tipo de Amostra:
O Sangue Permanece Central para o Monitoramento Enquanto o Trabalho com Tecido se ExpandeO sangue detinha 44,34% da receita por tipo de amostra em 2025. Os testes baseados em sangue suportam coleta seriada sem ônus adicional de amostragem de tecido para os pacientes. Os laboratórios usam soro para medir proteínas de pontos de controle solúveis e plasma com EDTA para avaliar perfis de citocinas circulantes. O tecido tem previsão de crescimento a um CAGR de 5,98% até 2031, impulsionado pelo perfil do microambiente tumoral usando lisados tumorais, sobrenadantes de cultura celular e homogenatos de tecido.
Um estudo de 2025 publicado na Communications Biology usou kits ELISA Invitrogen para medir IFN-γ e Granzyme B em co-culturas de andaimes derivados de pacientes com câncer de mama contendo células T autólogas. O estudo demonstrou o valor das medições em nível de proteína em modelos de microambiente tumoral ex vivo reconstruídos. As amostras de tecido apresentam maiores riscos de interferência de matriz e requerem faixas dinâmicas mais amplas e linearidade de diluição validada. O sangue permanece importante para o monitoramento repetido, enquanto o tecido suporta a análise da atividade imunológica local no ambiente tumoral.
Por Usuário Final:
Os Hospitais Ocupam a Maior Posição Enquanto os Centros de Diagnóstico se ExpandemOs hospitais representaram 48,12% da receita por usuário final em 2025, sustentados por altos volumes de testes e contratos de aquisição em departamentos de oncologia, biobancos e serviços laboratoriais. Empresas farmacêuticas e de biotecnologia adquirem kits para pesquisa pré-clínica de biomarcadores e estudos clínicos, enquanto institutos de pesquisa acadêmica e governamental sustentam a demanda por meio de ensaios liderados por investigadores. Os centros de diagnóstico têm previsão de crescimento a um CAGR de 6,34% até 2031 à medida que o monitoramento repetido de imunoterapia se torna mais descentralizado.
A Revvity's EUROIMMUN apresentou o IDS i20 em maio de 2025 como uma plataforma de imunoensaio de quimioluminescência automatizada com marcação CE e listagem na FDA. O sistema executa 20 analitos em seis especialidades diagnósticas simultaneamente. Os centros de diagnóstico podem reduzir o custo por teste por meio de fluxos de trabalho consolidados e automatizados. Os laboratórios hospitalares podem adotar esses sistemas de forma mais gradual devido a requisitos de testes mais amplos e menos previsíveis, enquanto empresas farmacêuticas e institutos de pesquisa continuam a exigir suporte especializado para ensaios.
Análise Geográfica
Mercado de Kits ELISA de Imunologia-Oncologia da América do Norte
A América do Norte detinha uma participação de 40,35% no mercado de kits ELISA de imunologia-oncologia em 2025. A região se beneficia de extensos ensaios oncológicos, gastos com pesquisa farmacêutica e atividade de diagnóstico complementar, liderada pelos Estados Unidos e apoiada por centros acadêmicos de câncer canadenses e programas de biobanco. Os requisitos da FDA para dados validados em estudos de habilitação de novos medicamentos em investigação sustentam a demanda por kits de alta especificação e criam barreiras de entrada para fornecedores com desempenho consistente de lote a lote. Em abril de 2026, a Labcorp lançou um diagnóstico complementar aprovado pela FDA para câncer de ovário, a fim de identificar pacientes elegíveis para o KEYTRUDA, marcando a primeira aprovação de imuno-oncologia para essa indicação.
Mercado de Kits ELISA de Imunologia-Oncologia da Europa
A Europa continua sendo um mercado substancial e estável para kits ELISA de imunologia-oncologia, com Alemanha, Reino Unido e França respondendo por uma parcela significativa das aquisições regionais. O Regulamento de Diagnóstico In Vitro aumenta os requisitos de desempenho e documentação para produtos de diagnóstico in vitro ao longo de 2025 e 2026, incentivando os laboratórios a migrarem para alternativas com marcação CE. Essa tendência consolida as aquisições entre fornecedores com documentação de conformidade robusta e dados de desempenho consistentes. Itália, Espanha, países nórdicos e países da Europa Oriental sustentam a demanda por meio de estudos de biomarcadores oncológicos, expansão da infraestrutura de imunoensaios e sistemas de qualidade laboratorial acreditados pela ISO 15189.
Mercado de Kits ELISA de Imunologia-Oncologia da APAC, MEA e América do Sul
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 6,25% até 2031, impulsionada pela expansão dos centros oncológicos de primeiro nível da China e pelo crescimento da capacidade de fabricação regional. As vias de revisão acelerada da PMDA do Japão e o alinhamento do CDSCO da Índia com as práticas de validação de diagnóstico complementar da FDA e da EMA apoiam programas terapêuticos baseados em biomarcadores. A demanda no Oriente Médio e na África está concentrada em hospitais terciários do Conselho de Cooperação do Golfo e em centros oncológicos selecionados da África do Sul, enquanto Brasil e Argentina lideram o mercado sul-americano. Restrições de cadeia de frio, ciclos de financiamento institucional e volatilidade cambial podem moderar o crescimento fora dos principais centros regionais.

Cenário Competitivo
O mercado de kits ELISA de imunologia-oncologia possui um nível superior moderadamente consolidado. Thermo Fisher Scientific, Bio-Rad Laboratories, Bio-Techne Corporation, incluindo R&D Systems e Novus Biologicals, e Abcam, uma empresa da Danaher, detêm posições significativas por meio de amplos portfólios de kits. Suas capacidades de distribuição e plataformas de anticorpos recombinantes suportam fornecimento confiável e consistência de lote a lote. Fornecedores regionais e especializados competem em especificidade de alvo, preços e velocidade de entrada no mercado para analitos emergentes. Alguns fornecedores especializados introduziram kits para alvos de pontos de controle de nicho 12 a 18 meses antes das empresas maiores. A liderança de mercado varia por produto, tecnologia de detecção e geografia, sustentando pressão de preços e lançamentos de produtos.
A Abcam lançou o SimpleStep Ignite ELISA em abril de 2026, apresentando um fluxo de trabalho de 55 minutos, sensibilidade 50 vezes maior e uma faixa dinâmica até 35 vezes mais ampla do que os ELISAs colorimétricos tradicionais. O lançamento reflete a competição entre fornecedores por meio de plataformas quimioluminescentes de alta sensibilidade. A Tecan adquiriu ativos de fabricação da Cisbio Bioassays SAS, uma subsidiária da Revvity, em abril de 2025, incluindo o kit CGA-ELISA-NG CE IVD para detecção e monitoramento da progressão de tumores neuroendócrinos. A Bio-Rad ampliou sua gama de reagentes de monitoramento de medicamentos para vários biológicos de imunoterapia em abril de 2026 para atender usuários farmacêuticos que requerem validação para moléculas de medicamentos individuais.
A medição de grau clínico de biomarcadores de pontos de controle solúveis permanece a área competitiva mais aberta. Nenhum kit aprovado como IVD em uma jurisdição importante suporta a seleção de tratamento autônoma de rotina com sPD-L1 ou sPD-1. As empresas competem em sensibilidade do ensaio, tempo de fluxo de trabalho, cobertura de alvos e reprodutibilidade, enquanto fornecedores maiores aproveitam redes de cadeia de frio e empresas menores se concentram em nichos especializados de biomarcadores. O equilíbrio entre portfólios amplos e desempenho especializado permanece central para a competição.
Líderes do Setor de Kits ELISA de Imunologia-Oncologia
Abcam plc
Bio-Techne Corporation
Merck KGaA
Becton, Dickinson and Company
Bio-Rad Laboratories, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Kits ELISA de Imunologia-Oncologia
- Abcam
- Arigo Biolaboratories Corp.
- Assay Genie
- Aviva Systems Biology Corporation
- Beckton Dickinson
- Bio-Rad Laboratories
- Bio-Techne
- Boster Biological Technology Co., Ltd.
- Cell Signaling Technology
- Creative Diagnostics
- CUSABIO Technology LLC
- Danaher
- Enzo Biochem, Inc.
- LifeSpan BioSciences, Inc.
- Merck
- OriGene Technologies
- Proteintech Group, Inc.
- RayBiotech Life, Inc.
- Reddot Biotech
- Revvity, Inc.
- Sino Biological, Inc.
- Thermo Fisher Scientific

Recent Industry Developments in Mercado de Kits ELISA de Imunologia-Oncologia
- Julho de 2026: A Revvity expandiu seu portfólio de imunoensaios com 46 kits direcionados a 35 marcadores de oncologia e inflamação, incluindo formatos AlphaLISA SureFire Ultra Multiplex sem Biotina para estudos de descoberta de medicamentos contra o câncer de alto rendimento.
- Abril de 2026: A Abcam, uma empresa da Danaher, lançou o SimpleStep Ignite ELISA, oferecendo sensibilidade 50 vezes maior, uma faixa dinâmica 35 vezes mais ampla e resultados em 55 minutos para detecção de proteínas de pontos de controle de baixa abundância.
- Abril de 2026: A Bio-Rad Laboratories expandiu seu portfólio de anticorpos anti-idiotípicos para múltiplos biológicos de imunoterapia e introduziu um painel anti-mutação Fc para terapêuticos IgG1 modificados por YTE, suportando ELISAs farmacocinéticos.
- Agosto de 2025: A Revvity lançou os reagentes pHSense, uma plataforma de fluorescência resolvida no tempo para monitoramento de alto rendimento de internalização de anticorpos, conjugados anticorpo-fármaco e GPCR em fluxos de trabalho de desenvolvimento de medicamentos.


Escopo do Relatório Global do Mercado de Kits ELISA de Imunologia-Oncologia
De acordo com o escopo do relatório, os kits ELISA de imunologia-oncologia são ferramentas especializadas de ensaio laboratorial usadas para detectar e medir proteínas específicas do sistema imunológico e relacionadas ao câncer, como marcadores de pontos de controle imunológico e citocinas, em amostras biológicas.
O mercado de kits ELISA de imuno-oncologia é segmentado por tipo de produto, tecnologia de detecção, aplicação, tipo de amostra, usuário final e geografia. Por tipo de produto, o mercado inclui kits ELISA diretos, kits ELISA indiretos e outros kits ELISA. Por tecnologia de detecção, o mercado é segmentado em ELISA colorimétrico, ELISA fluorescente, ELISA quimioluminescente e outras tecnologias de detecção. Por aplicação, o mercado é categorizado em diagnóstico de doenças, monitoramento de resposta ao tratamento, descoberta e desenvolvimento de medicamentos, pesquisa clínica e outras aplicações. Por tipo de amostra, o mercado é segmentado em sangue, tecido e soro. Por usuário final, o mercado inclui hospitais, centros de diagnóstico, empresas farmacêuticas e de biotecnologia, institutos de pesquisa acadêmica e governamental e outros usuários finais. Por geografia, o mercado é analisado na América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. O relatório oferece os tamanhos de mercado e as previsões em termos de valor (USD) para os segmentos acima.
| Kits ELISA Diretos |
| Kits ELISA Indiretos |
| Outros |
| ELISA Colorimétrico |
| ELISA Fluorescente |
| ELISA Quimioluminescente |
| Outros |
| Diagnóstico de Doenças |
| Monitoramento de Resposta ao Tratamento |
| Descoberta e Desenvolvimento de Medicamentos |
| Pesquisa Clínica |
| Outros |
| Sangue |
| Tecido |
| Soro |
| Hospitais |
| Centros de Diagnóstico |
| Empresas Farmacêuticas e de Biotecnologia |
| Institutos de Pesquisa Acadêmica e Governamental |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Produto | Kits ELISA Diretos | |
| Kits ELISA Indiretos | ||
| Outros | ||
| Por Tecnologia de Detecção | ELISA Colorimétrico | |
| ELISA Fluorescente | ||
| ELISA Quimioluminescente | ||
| Outros | ||
| Por Aplicação | Diagnóstico de Doenças | |
| Monitoramento de Resposta ao Tratamento | ||
| Descoberta e Desenvolvimento de Medicamentos | ||
| Pesquisa Clínica | ||
| Outros | ||
| Por Tipo de Amostra | Sangue | |
| Tecido | ||
| Soro | ||
| Por Usuário Final | Hospitais | |
| Centros de Diagnóstico | ||
| Empresas Farmacêuticas e de Biotecnologia | ||
| Institutos de Pesquisa Acadêmica e Governamental | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||


Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por kits ELISA de imunologia-oncologia?
O crescimento dos pipelines de terapia com inibidores de pontos de controle imunológico e a demanda por medição de biomarcadores solúveis sustentam o uso em fluxos de trabalho de pesquisa, validação e monitoramento de tratamento.
Qual é a taxa de crescimento projetada até 2031?
O mercado de kits ELISA de imunologia-oncologia tem previsão de crescimento a um CAGR de 3,90% de 2026 a 2031, atingindo 13,28 bilhões de USD.
Qual formato de ELISA está crescendo mais rapidamente?
O ELISA quimioluminescente tem previsão de crescimento a um CAGR de 4,76% até 2031 porque pode medir proteínas de pontos de controle de baixa abundância.
Qual aplicação representa a maior participação de receita?
O Diagnóstico de Doenças representou 52,67% da receita em 2025, sustentado por testes de biomarcadores solúveis em fluxos de trabalho de oncologia.
Por que os centros de diagnóstico estão se tornando mais importantes?
Os Centros de Diagnóstico têm previsão de crescimento a um CAGR de 6,34% até 2031 à medida que o monitoramento repetido de imunoterapia se move em direção a laboratórios especializados e automatizados.
O que limita o uso clínico de rotina dos testes de PD-1 e PD-L1 solúveis?
A falta de valores de corte clínicos harmonizados dificulta a comparação de resultados entre instituições ou seu uso consistente para decisões de tratamento.
Página atualizada pela última vez em:



