
免疫学・腫瘍学ELISAキット市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
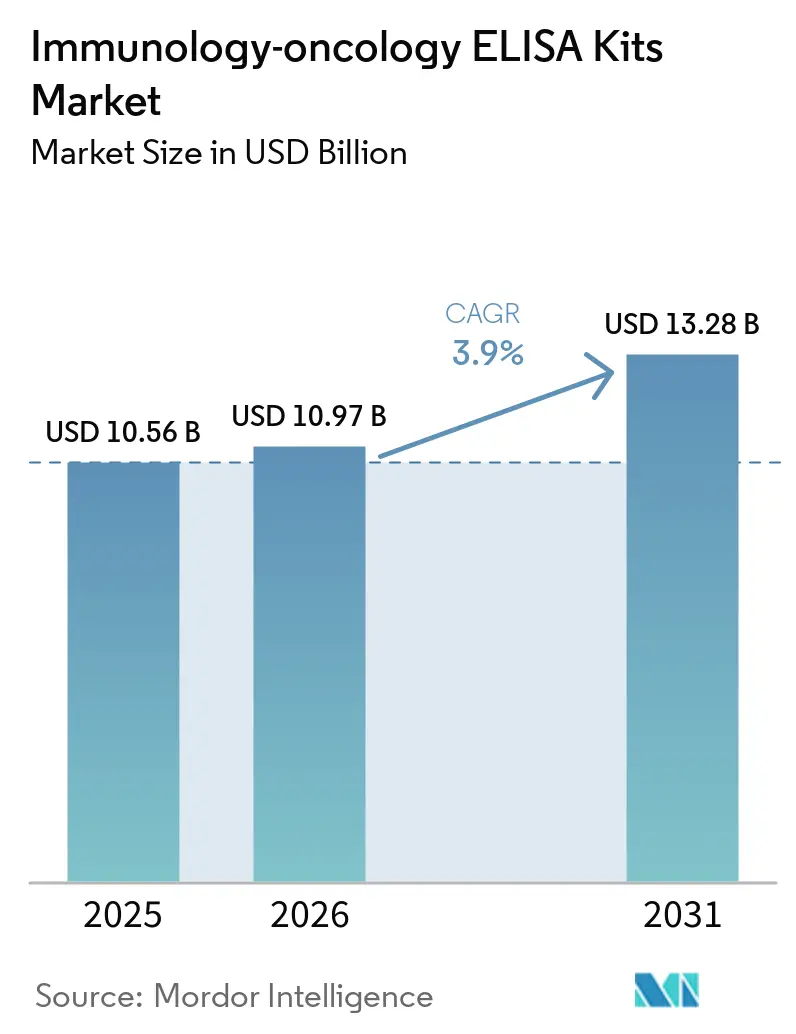
| 市場規模 (2026) | 10.97 十億米ドル |
| 市場規模 (2031) | 13.28 十億米ドル |
| Growth Rate (2026 - 2031) | 3.90 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる免疫学・腫瘍学ELISAキット市場分析
免疫学・腫瘍学ELISAキット市場規模は、2025年の10.56 ビリオン 米ドルから2026年には10.97 ビリオン 米ドルに成長し、2026年から2031年にかけてCAGR 3.9%で2031年までに13.28 ビリオン 米ドルに達すると予測されています。
免疫チェックポイント療法の適用範囲の拡大により、研究および臨床開発全体にわたって可溶性チェックポイントタンパク質、サイトカイン、および腫瘍関連抗原を測定する必要性が高まりました。25種類以上の抗PD-1および抗PD-L1薬剤が世界的に承認を受けており、追加の候補薬が臨床開発段階にあります。2025年に675名のがん患者を対象とした研究では、乳がんにおけるsPD-1のAUC値が0.989、sPD-L1が0.843と報告され、腫瘍タイプ全体にわたる定量的可溶性バイオマーカー測定のための市販ELISAキットの有用性が支持されました。[1]N. E. Kushlinskii et al., 「可溶性PD-1およびPD-L1の臨床的関連性の評価:多様な腫瘍タイプにわたる多コホート研究と予後への示唆」, Biomedicines, mdpi.com. 免疫学・腫瘍学ELISAキット市場は承認前の研究需要から恩恵を受けた一方、臨床での採用は検証済みで再現性のあるアッセイおよびバイオマーカーカットオフ値に関する規制上の整合性に依存していました。
レポートの主要ポイント
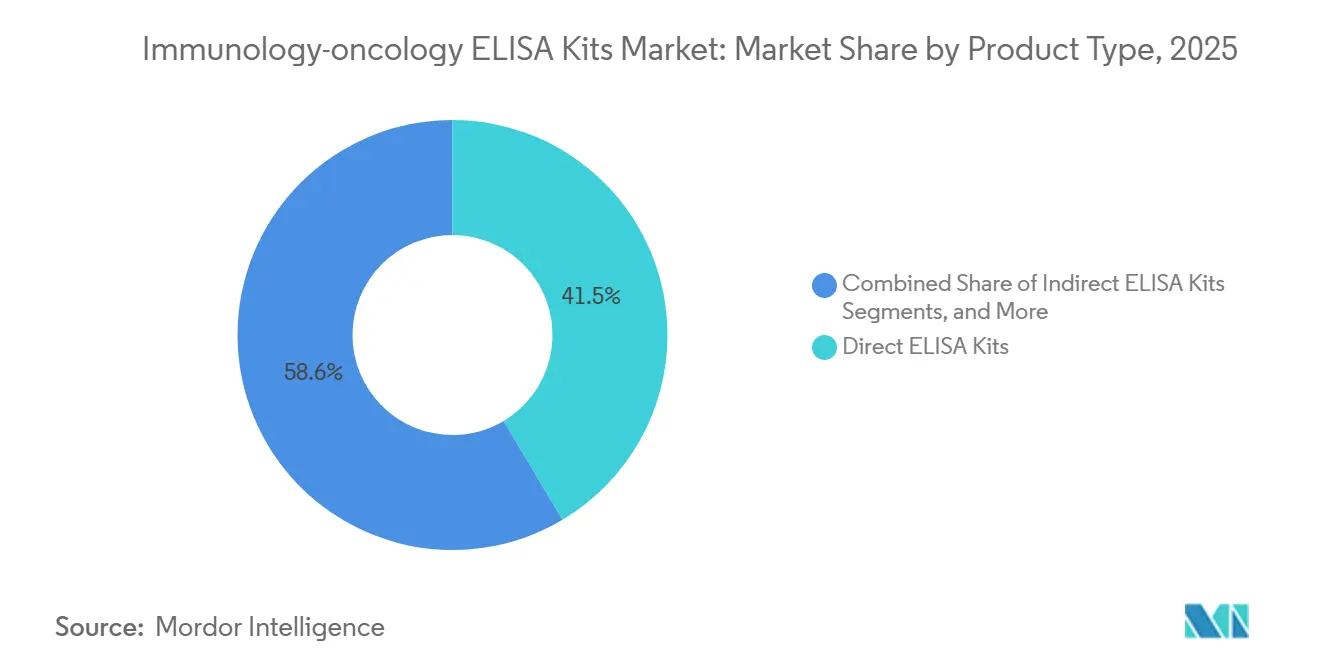
- 製品タイプ別では、直接法ELISAキットが2025年の免疫学・腫瘍学ELISAキット市場シェアの41.45%を占め、間接法ELISAキットは2031年にかけてCAGR 4.33%で成長する見込みです。
- 検出技術別では、比色法ELISAが2025年の収益の36.76%を占め、化学発光法ELISAは2031年にかけてCAGR 4.76%で成長する見込みです。
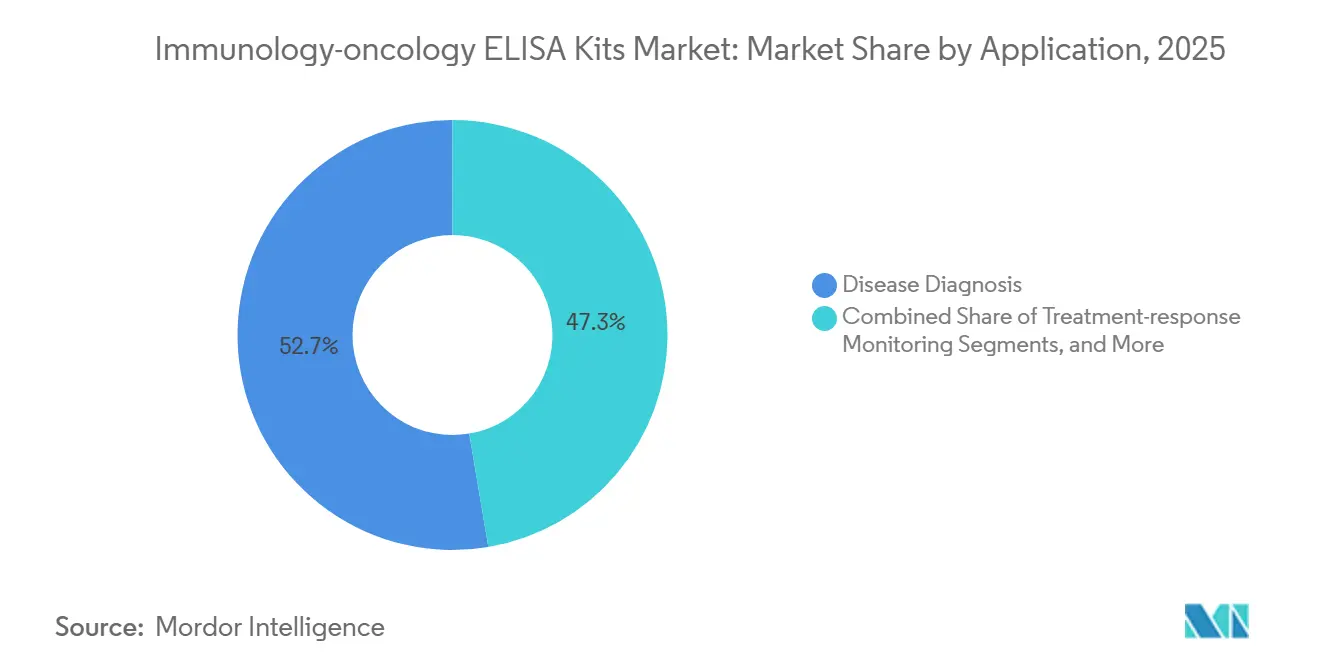
- 用途別では、疾患診断が2025年の収益の52.67%を占め、創薬・開発は2031年にかけてCAGR 5.56%で成長する見込みです。
- サンプルタイプ別では、血液が2025年の収益の44.34%を占め、組織は2031年にかけてCAGR 5.98%で成長する見込みです。
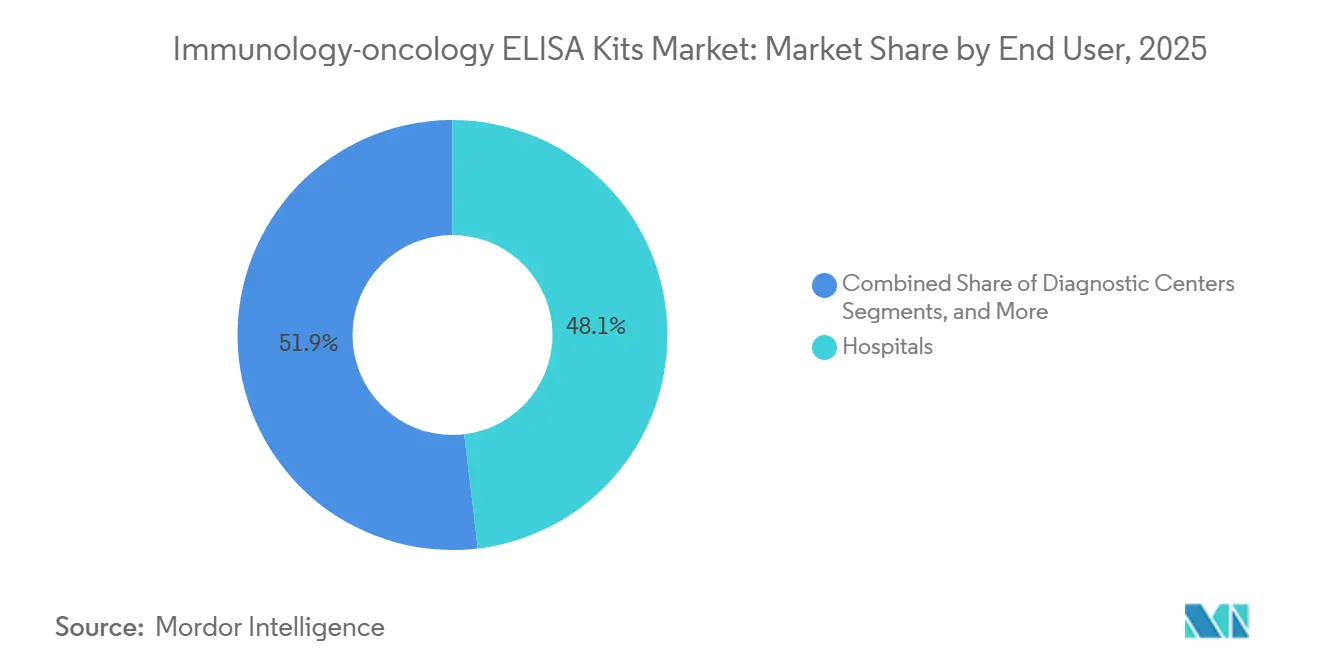
- エンドユーザー別では、病院が2025年の収益の48.12%を占め、診断センターは2031年にかけてCAGR 6.34%で成長する見込みです。
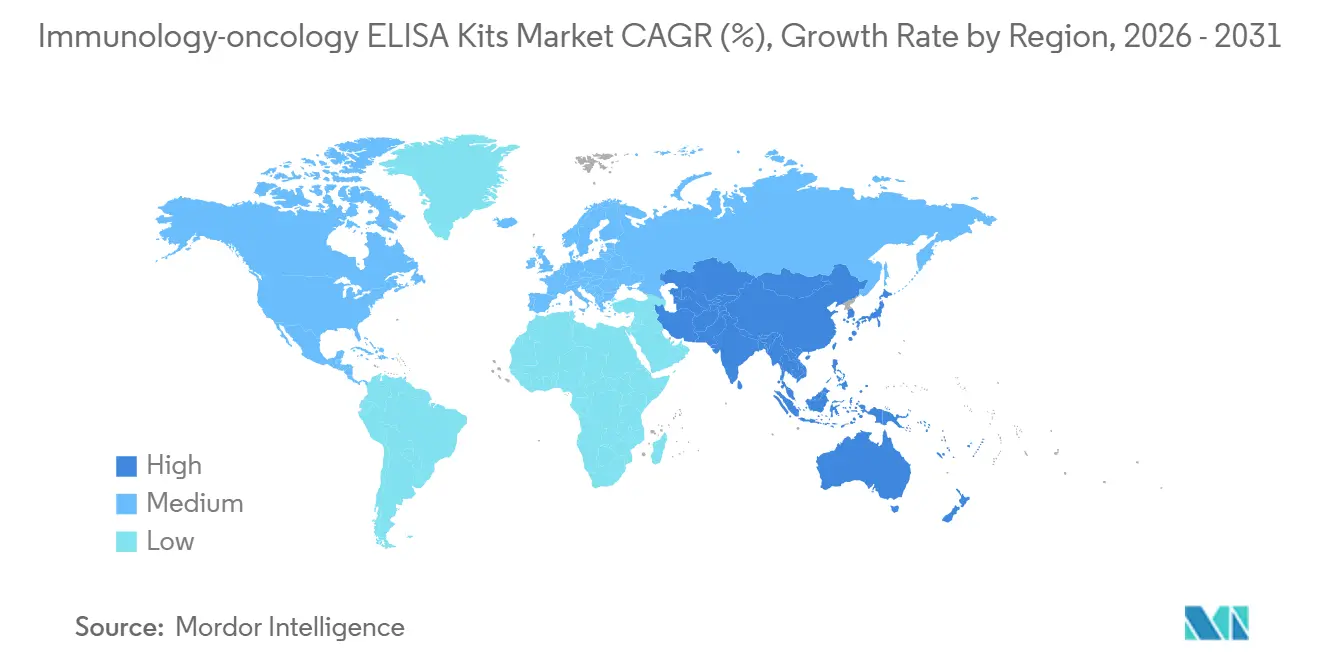
- 地域別では、北米が2025年の収益の40.35%を占め、アジア太平洋は2031年にかけてCAGR 6.25%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) 予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 免疫チェックポイント阻害剤 開発の拡大 | +1.0% | グローバル、北米および欧州に集中 | 中期(2〜4年) |
| コンパニオン診断および バイオマーカー検証プログラムの成長 | +0.9% | 北米および欧州、日本および韓国での早期成果を含む | 中期(2〜4年) |
| 定量的腫瘍微小環境プロファイリングへの 需要増加 | +0.7% | グローバル、北米で最も高い強度 | 長期(4年以上) |
| アジア太平洋における腫瘍学 臨床試験活動の増加 | +0.6% | アジア太平洋、特に中国、インド、日本、 韓国 | 中期(2〜4年) |
| 縦断的治療モニタリングのための 可溶性免疫バイオマーカーの利用増加 | +0.5% | グローバル、北米および欧州での近期的な牽引力 | 短期(2年以内) |
| リソースが限られた研究室における 再利用可能な標準曲線とワークフローへの親しみ | +0.3% | アジア太平洋、中東・アフリカ、 南米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
免疫チェックポイント阻害剤開発がアッセイターゲットの範囲を拡大
免疫学・腫瘍学ELISAキット市場は、PD-1およびCTLA-4を超えてLAG-3、TIM-3、TIGITを含む免疫療法パイプラインによって支えられています。これらのターゲットは、薬力学的モニタリングおよびトランスレーショナルバイオマーカー研究のための専用可溶性タンパク質測定方法を必要とします。2025年の転移性黒色腫研究では、市販ELISAキットを使用して110名の患者においてsPD-1、sPD-L1、sLAG-3、sCTLA-4を含む7種類の可溶性免疫チェックポイントタンパク質が評価され、マルチマーカーリキッドバイオプシーパネルの価値が強調されました。[2]A. Azzariti et al., 「転移性黒色腫患者における免疫療法応答者の選択と疾患進行リスクの層別化のためのリキッドバイオプシーバイオマーカーを用いたリスクスコアの開発」, Journal of Experimental & Clinical Cancer Research, link.springer.com. 新興ターゲットは、関連する療法が規制承認を受ける前に独立したアッセイカテゴリーを生み出す可能性があり、臨床研究プログラム全体にわたる継続的なキット需要を支えています。
コンパニオン診断およびバイオマーカー検証プログラムが臨床グレードキットの採用を促進
コンパニオン診断プログラムは定量的エビデンスを必要とし、バイオマーカー開発中に検証済みアッセイプラットフォームの使用を増加させています。ELISAキットは、組織ベースの診断ワークフローが確定される前の早期バイオマーカー検証に一般的に使用されています。2026年3月、Agilentはペムブロリズマブの投与対象となる食道がんまたは胃食道接合部がん患者向けのPD-L1 IHC 22C3 pharmDxについて8件目のFDAコンパニオン診断適応を取得しました。[3]抗体アレイ技術による腫瘍細胞と腫瘍微環境のクロストークの解明」, International Journal of Oncology, doi.org. このトレンドは、明確な性能仕様、再現性のある結果、および研究施設全体にわたる安定した供給を備えた臨床グレードELISAキットへの需要を支えました。
定量的腫瘍微小環境プロファイリングがアッセイ感度要件を高める
腫瘍微小環境研究は、複雑なサンプル中の低存在量分析物の検出を必要とするサイトカインおよびチェックポイントタンパク質の繰り返しプロファイリングへとシフトしています。2025年のレビューでは、抗体アレイ研究が10 pg/mL未満の変化したチェックポイントシグナリングを同定できることが示されました。化学発光法および蛍光法ELISAフォーマットは必要な分析感度を提供し、より広いダイナミックレンジを持つプラットフォームへの需要を促進しています。化学発光法ELISAのCAGR 4.76%という予測は、より高性能なアッセイへのシフトと繰り返し検査の削減を反映しています。
アジア太平洋の臨床試験拡大が持続的な機関調達を生み出す
アジア太平洋は、中国、インド、日本、韓国全体で腫瘍学試験活動が増加するにつれて、免疫学・腫瘍学ELISAキット市場において重要性を増しています。中国の一線級がんセンターはバイオマーカー研究と現地製造能力を拡大し、日本の加速審査経路とインドの成長する受託研究機関基盤がアッセイ需要を支えました。2026年5月、AstraZenecaとRoche Diagnostics Asia Pacificは、アジア太平洋全域でデジタルおよびコンパニオン診断プログラムを推進するための3年間の覚書を締結し、検証済みのPD-L1、HER2、および抗体薬物複合体バイオマーカーアッセイを優先しました。この活動は、規制文書、使い慣れたELISAワークフロー、および再利用可能な標準曲線を必要とする研究室を中心に、研究および臨床グレードアッセイへの需要を支えました。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) 予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 可溶性PD-1およびPD-L1カットオフの標準化の欠如 | -0.5% | グローバル、北米および欧州で最も関連性が高い | 中期(2〜4年) |
| マルチプレックス、フローベース、 分子プラットフォームとの競合 | -0.6% | 北米および欧州、アジア太平洋での新興の関連性 | 短期(2年以内) |
| 分散型検査のためのコールドチェーンおよび 保存期間の制約 | -0.3% | 中東・アフリカ、南米、農村部のアジア太平洋 | 長期(4年以上) |
| 治療選択のための血液ベースELISAバイオマーカーの 臨床検証の限界 | -0.4% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
標準化されたPD-1/PD-L1カットオフの欠如が臨床的意思決定を制限
可溶性PD-1およびPD-L1の標準化された参照範囲の欠如により、正確なELISA結果の臨床的有用性が制限されました。2025年の進行非小細胞肺がんの研究では、ペムブロリズマブ治療患者における治療前sPD-L1と全生存期間の短縮に関するハザード比が2.10と報告されました。しかし、共通の臨床カットオフが存在しないため、施設間での一貫した解釈が妨げられ、検査の多くが研究用途のみの設定に留まりました。このギャップは、研究用途の代替品よりも検査あたりの収益が高いにもかかわらず、IVDグレード製品の採用を制約しました。施設間研究およびサンプル処理、較正、報告の整合性が、比較可能な結果を確保するために必要でした。国家計量機関はISO整合の標準化を支援できますが、可溶性チェックポイント分析物についてはコンセンサスに達していせんでした。その結果、免疫学・腫瘍学ELISAキット市場は研究用途を通じて成長した一方、臨床での採用はより緩やかに進展しました。明確な臨床閾値は、定期的な検査需要をより予測可能にし、診断センターおよび病院向けの検証済みキットの価値を高めるでしょう。
マルチプレックスおよび分子プラットフォームがリソース豊富な環境でELISAのシェアを圧縮
マルチプレックス、フローベース、および分子プラットフォームは、単一サンプルから広範なバイオマーカーパネルを必要とする資金力のある参照研究室においてELISAと競合しています。2025年のAACR年次総会では、チェックポイント阻害剤患者においてnELISAプラズマプロファイリングを使用したRADIOHEADコホート研究が発表され、この患者グループの最大規模のプラズマプロテオミクス分析として紹介されました。これらのプラットフォームは1つのプラズマアリコートから数百のバイオマーカーを測定でき、特に予算規模の大きい北米および欧州の研究室での発見段階の研究を支援しています。しかし、マルチプレックス発見研究は、焦点を絞った検証および臨床トランスレーションのための単一分析物ELISA検査につながる可能性があり、ELISAはターゲットを絞った、使い慣れた、再現性のある検査として引き続き関連性を持ちます。コールドチェーン要件と保存期間の制限も、農村部のアジア太平洋、南米、および中東・アフリカの一部でのアクセスを制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
直接法キットが運用上のリーダーシップを維持しながら間接法キットが利用を拡大直接法ELISAキットは2025年のグローバル収益の41.45%を占めました。単一抗体フォーマットは手順ステップを削減し、血清および血漿ワークフローにおける交差反応リスクを制限します。このシンプルさは、標準化された手順と一貫したサンプル処理に依存する大量処理病院研究室を支援します。間接法ELISAキットは、sPD-L1、sLAG-3、sTIM-3を含む低存在量ターゲットのシグナル増幅によって支えられ、2031年にかけてCAGR 4.33%で成長すると予測されています。
その他のカテゴリーには、サイトカイン定量化および競合阻害アッセイのためのサンドイッチ法および競合法ELISAフォーマットが含まれます。これらのフォーマットは、分析物濃度が標準較正限界を超えるアプリケーションをサポートします。2025年に実施された研究では、ペムブロリズマブを投与された進行非小細胞肺がん患者55名においてProteintech社のヒトPD-1およびPD-L1サンドイッチELISAキットが使用されました。キットはアッセイ内変動係数7.8%未満および0.156〜10 ng/mLの検出範囲を示し、臨床研究に必要な精度を反映しました。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


検出技術別:
比色法が量を支えながら化学発光法が進歩比色法ELISAは2025年の検出技術収益の36.76%を占めました。このフォーマットは標準的な96ウェルプレートリーダーおよび使い慣れた験室手順と互換性があります。低コストは高スループットスクリーニングおよびさまざまなリソースレベルの研究室、特にアジア太平洋および南米を支援します。化学発光法ELISAは、低濃度チェックポイントタンパク質測定および免疫療法モニタリングへの需要に牽引され、2031年にかけてCAGR 4.76%で成長すると予測されています。
Abcamは2026年4月にSimpleStep Ignite ELISAを化学発光プラットフォームとして発売し、55分で結果を提供します。同社は、このプラットフォームが従来の比色法ELISAと比較して50倍の高感度および最大35倍の広いダイナミックレンジを提供すると述べました。体外診断規制に基づく厳格な文書化および性能要件が高仕様システムへのアップグレードを支援していますが、コストおよび設置済み機器が引き続き比色法ELISAへの需要を維持しています。
用途別:
疾患診断が最大のポジションを維持しながら創薬がより速く成長疾患診断は2025年の免疫学・腫瘍学ELISAキット市場規模の52.67%を占めました。病院の腫瘍科は、一部の環境では免疫療法前ワークアップを含む新規診断がん患者の可溶性バイオマーカーを定量化するためにELISAパネルを使用しています。治療反応モニタリングは継続的な需要を生み出し、臨床研究は研究用途のみのキットを使用します。創薬・開発は、早期スクリーニング、薬物動態ブリッジングアッセイ、および免疫原性評価に牽引され、2031年にかけてCAGR 5.56%で成長すると予測されています。
Bio-Radは2026年4月に薬物動態ブリッジングELISAのための抗イディオタイプ抗体ペアを拡充しました。拡充には、抗CTLA-4療法であるトレメリムマブ、抗SLAMF7療法であるエロツズマブ、および抗CD38療法であるイサツキシマブが含まれました。同社はまた、他の4種類の免疫療法生物製剤のための試薬と、YTE修飾IgG1治療薬のための抗Fc変異抗体パネルを追加しました。これらの試薬は、創薬研究全体にわたる遊離薬物測定および標準化された薬物動態モニタリングを支援します。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
サンプルタイプ別:
血液がモニタリングの中心であり続けながら組織検査が拡大血液は2025年のサンプルタイプ収益の44.34%を占めました。血液ベースの検査は、患者への追加的な組織採取負担なしに連続採取を支援します。研究室は血清を使用して可溶性チェックポイントタンパク質を測定し、EDTAプラズマを使用して循環サイトカインプロファイルを評価します。組織は、腫瘍溶解物、細胞培養上清、および組織ホモジネートを使用した腫瘍微小環境プロファイリングに牽引され、2031年にかけてCAGR 5.98%で成長すると予測されています。
2025年のCommunications Biology誌の研究では、自己T細胞を含む乳がん患者由来スキャフォード共培養においてIFN-γおよびグランザイムBを測定するためにInvitrogen ELISAキットが使用されました。この研究は、再構成されたエクスビボ腫瘍微小環境モデルにおけるタンパク質レベル測定の価値を実証ました。組織サンプルはより高いマトリックス干渉リスクを示し、より広いダイナミックレンジと検証済みの希釈直線性を必要とします。血液は繰り返しモニタリングにとって重要であり続け、組織は腫瘍環境における局所免疫活性の分析を支援します。
エンドユーザー別:
病院が最大のポジションを維持しながら診断センターが拡大病院は2025年のエンドユーザー収益の48.12%を占め、腫瘍科、バイオバンク、および検査サービス全体にわたる高い検査量と調達契約によって支えられました。製薬・バイオテクノロジー企業は前臨床バイオマーカー研究および臨床研究のためにキットを購入し、学術・政府研究機関は研究者主導の試験を通じて需要を支援します。診断センターは、繰り返しの免疫療法モニタリングが分散化するにつれて、2031年にかけてCAGR 6.34%で成長すると予測されています。
RevvityのEUROIMMUNは2025年5月にIDS i20をCEマーク取得およびFDA登録済みの自動化学発光免疫測定プラットフォームとして発表しました。このシステムは6つの診断専門分野にわたる20種類の分析物を同時に処理します。診断センターは統合された自動化ワークフローを通じて検査あたりのコストを削減できます。病院研究室は、より広範で予測困難な検査要件のためにこれらのシステムをより緩やかに採用する可能性があり、製薬企業および研究機関は引き続き専門的なアッセイサポートを必要とします。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米免疫学・腫瘍学ELISAキット市場
北米は2025年の免疫学・腫瘍学ELISAキト市場において40.35%のシェアを占めた。同地域は、米国が主導し、カナダの学術がんセンターおよびバイオバンクプログラムが支援する形で、広範な腫瘍学試験、製薬研究支出、コンパニオン診断活動の恩恵を受けている。治験薬申請を可能にする試験における検証済みデータに関するFDA要件は、高仕様キットへの需要を支え、ロット間の一貫したパフォーマンスを持つサプライヤーに対して参入障壁を生み出している。2026年4月、LabcorpはKEYTRUDAの投与対象患者を特定するための卵巣がん向けFDA承認コンパニオン診断を発売し、この適応症における初の免疫腫瘍学承認となった。
欧州免疫学・腫瘍学ELISAキット市場
欧州は免疫学・腫瘍学ELISAキットにとって依然として実質的かつ安定した市場であり、ドイツ、英国、フランスが地域調達の相当なシェアを占めている。体外診断規制(IVD規制)は2025年から2026年にかけてIVD製品の性能および文書化要件を強化しており、検査機関がCEマーク取得済みの代替品へ移行することを促している。この傾向により、強固なコンプライアンス文書と一貫したパフォーンスデータを持つサプライヤーへの調達が集約されている。イタリア、スペイン、北欧諸国、および東欧諸国は、腫瘍学バイオマーカー研究、拡大するイムノアッセイインフラ、およびISO 15189認定検査機関品質システムを通じて需要を支えている。
アジア太平洋・中東アフリカ・南米免疫学・腫瘍学ELISAキット市場
アジア太平洋地域は、中国の第一級がんセンターの拡大および地域製造能力の向上に牽引され、2031年までCAGR 6.25%で成長すると予測されている。日本のPMDAによる審査迅速化経路、およびインドのCDSCOによるFDAおよびEMAのコンパニオン診断バリデーション慣行との整合は、バイオマーカー主導の治療プログラムを支援している。中東・アフリカにおける需要は湾岸協力会議(GCC)の三次病院および一部の南アフリカ腫瘍学センターに集中しており、南米市場ではブラジルとアルゼンチンが主導している。コールドチェーンの制約、機関の資金調達サイクル、および外国為替の変動が、主要な地域センター以外での成長を抑制する可能性がある。

競合環境
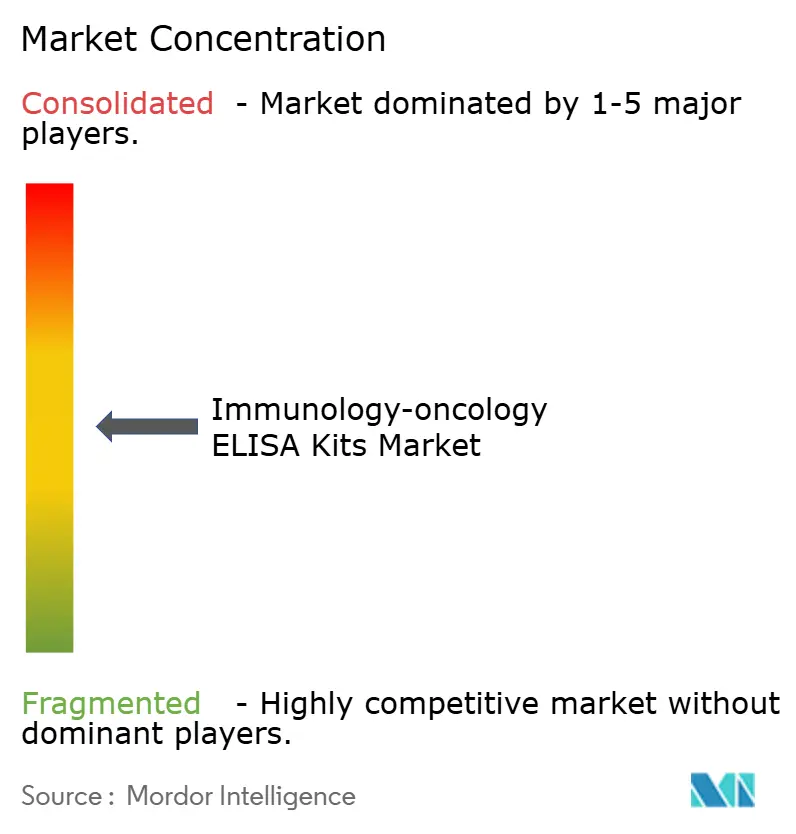
免疫学・腫瘍学ELISAキット市場は上位層において中程度に集約されています。Thermo Fisher Scientific、Bio-Rad Laboratories、Bio-Techne Corporation(R&D SystemsおよびNovus Biologicalsを含む)、およびDanaherの傘下企業であるAbcamは、広範なキットポートフォリオを通じて重要なポジションを占めています。これらの企業の流通能力と組換え抗体プラットフォームは、安定した供給とロット間の一貫性を支援しています。地域および専門サプライヤーは、ターゲット特異性、価格設定、および新興分析物の市場投入速度で競合しています。一部の専門プロバイダーは、大手企業より12〜18ヶ月早くニッチなチェックポイントターゲット向けキットを導入しました。市場リーダーシップは製品、検出技術、および地域によって異なり、価格圧力と製品発売を持続させています。
Abcamは2026年4月にSimpleStep Ignite ELISAを発売し、55分のワークフロー、50倍の高感度、および従来の比色法ELISAと比較して最大35倍の広いダイナミックレンジを特徴としています。この発売は、高感度化学発光プラットフォームを通じたサプライヤー競争を反映しています。Tecanは2025年4月にRevvityの子会社であるCisbio Bioassays SASから製造資産を取得し、神経内分泌腫瘍の検出および進行モニタリング向けのCGA-ELISA-NG CE IVDキットを含みます。Bio-Radは2026年4月に個々の薬物分子の検証を必要とする製薬ユーザーをサポートするために、複数の免疫療法生物製剤向けの薬物モニタリング試薬範囲を拡充しました。
可溶性チェックポイントバイオマーカーの臨床グレード測定は、最も競争が開かれた領域であり続けています。主要な管轄区域において、定期的な単独sPD-L1またはsPD-1治療選択をサポートするIVD認可キットは存在しません。企業はアッセイ感度、ワークフロー時間、ターゲットカバレッジ、および再現性で競合しており、大手サプライヤーはコールドチェーンネットワークを活用し、中小企業は専門的なバイオマーカーニッチに注力しています。広範なポートフォリオと専門的な性能のバランスが競争の中心であり続けています。
免疫学・腫瘍学ELISAキット業界リーダー
Abcam plc
Bio-Techne Corporation
Merck KGaA
Becton, Dickinson and Company
Bio-Rad Laboratories, Inc.
- *免責事項:主要選手の並び順不同
免疫学・腫瘍学ELISAキット市場
- Abcam
- Arigo Biolaboratories Corp.
- Assay Genie
- Aviva Systems Biology Corporation
- Beckton Dickinson
- Bio-Rad Laboratories
- Bio-Techne
- Boster Biological Technology Co., Ltd.
- Cell Signaling Technology
- Creative Diagnostics
- CUSABIO Technology LLC
- Danaher
- Enzo Biochem, Inc.
- LifeSpan BioSciences, Inc.
- Merck
- OriGene Technologies
- Proteintech Group, Inc.
- RayBiotech Life, Inc.
- Reddot Biotech
- Revvity, Inc.
- Sino Biological, Inc.
- Thermo Fisher Scientific

Recent Industry Developments in 免疫学・腫瘍学ELISAキット市場
- 2026年7月:Revvityは、高スループットがん創薬研究向けのAlphaLISA SureFire Ultraマルチプレックスビオチンフリーフォーマットを含む35種類の腫瘍学および炎症マーカーを対象とした46種類のキットで免疫測定ポートフォリオを拡充しました。
- 2026年4月:DanaherのグループであるAbcamは、低存在量チェックポイントタンパク質検出のために50倍の高感度、35倍の広いダイナミックレンジ、および55分での結果を提供するSimpleStep Ignite ELISAを発売しました。
- 2026年4月:Bio-Rad Laboratoriesは、複数の免疫療法生物製剤向けの抗イディオタイプ抗体ポートフォリオを拡充し、薬物動態ELISAをサポートするYTE修飾IgG1治療薬向けの抗Fc変異パネルを導入しました。
- 2025年8月:Revvityは、創薬ワークフローにおける抗体、抗体薬物複合体、およびGPCR内在化の高スループットモニタリングのための時間分解蛍光プラットフォームであるpHSense試薬を発売しました。


グローバル免疫学・腫瘍学ELISAキット市場レポートの範囲
レポートの範囲として、免疫学・腫瘍学ELISAキットは、生物学的サンプル中の免疫チェックポイントマーカーやサイカインなどの免疫系およびがん関連タンパク質を検出・測定するために使用される専門的な実験室アッセイツールです。
免疫腫瘍学ELISAキット市場は、製品タイプ、検出技術、用途、サンプルタイプ、エンドユーザー、および地域別にセグメント化されています。製品タイプ別では、市場は直接法ELISAキット、間接法ELISAキット、およびその他のELISAキットを含みます。検出技術別では、市場は比色法ELISA、蛍光法ELISA、化学発光法ELISA、およびその他の検出技術にセグメント化されています。用途別では、市場は疾患診断、治療反応モニタリング、創薬・開発、臨床研究、およびその他の用途に分類されています。サンプルタイプ別では、市場は血液、組織、および血清にセグメント化されています。エンドユーザー別では、市場は病院、診断センター、製薬・バイオテクノロジー企業、学術・政府研究機関、およびその他のエンドユーザーを含みます。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にわたって分析されています。レポートはまた、グローバルの主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記セグメントについて金額(米ドル)での市場規模と予測を提供しています。
| 直接法ELISAキット |
| 間接法ELISAキット |
| その他 |
| 比色法ELISA |
| 蛍光法ELISA |
| 化学発光法ELISA |
| その他 |
| 疾患診断 |
| 治療反応モニタリング |
| 創薬・開発 |
| 臨床研究 |
| その他 |
| 血液 |
| 組織 |
| 血清 |
| 病院 |
| 診断センター |
| 製薬・バイオテクノロジー企業 |
| 学術・政府研究機関 |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 製品タイプ別 | 直接法ELISAキット | |
| 間接法ELISAキット | ||
| その他 | ||
| 検出技術別 | 比色法ELISA | |
| 蛍光法ELISA | ||
| 化学発光法ELISA | ||
| その他 | ||
| 用途別 | 疾患診断 | |
| 治療反応モニタリング | ||
| 創薬・開発 | ||
| 臨床研究 | ||
| その他 | ||
| サンプルタイプ別 | 血液 | |
| 組織 | ||
| 血清 | ||
| エンドユーザー別 | 病院 | |
| 診断センター | ||
| 製薬・バイオテクノロジー企業 | ||
| 学術・政府研究機関 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||


レポートで回答される主要な質問
免疫学・腫瘍学ELISAキットへの需要を促進しているものは何ですか?
成長する免疫チェックポイント療法パイプラインと可溶性バイオマーカー測定への需要が、研究、検証、および治療モニタリングワークフローでの使用を支援しています。
2031年までの予測成長率はどのくらいですか?
免疫学・腫瘍学ELISAキット市場は2026年から2031年にかけてCAGR 3.90%で成長し、13.28 ビリオン 米ドルに達すると予測されています。
最も速く成長しているELISAフォーマットはどれですか?
化学発光法ELISAは、低存在量チェックポイントタンパク質を測定できるため、2031年にかけてCAGR 4.76%で成長すると予測されています。
最大の収益シェアを占める用途はどれですか?
疾患診断は2025年の収益の52.67%を占め、腫瘍学ワークフローにおける可溶性バイオマーカー検査によって支えられています。
診断センターがより重要になっている理由は何ですか?
診断センターは、繰り返しの免疫療法モニタリングが専門的な自動化研究室に向かうにつれて、2031年にかけてCAGR 6.34%で成長すると予測されています。
可溶性PD-1およびPD-L1検査の定期的な臨床使用を制限しているものは何ですか?
標準化された臨床カットオフの欠如により、施設間での結果の比較や治療決定への一貫した使用が困難になっています。
最終更新日:



