
Immunologie-Onkologie ELISA-Kits Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 10.97 Milliarden US-Dollar |
| Marktgröße (2031) | 13.28 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 3.90 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Immunologie-Onkologie ELISA-Kits Marktanalyse von Mordor Intelligence
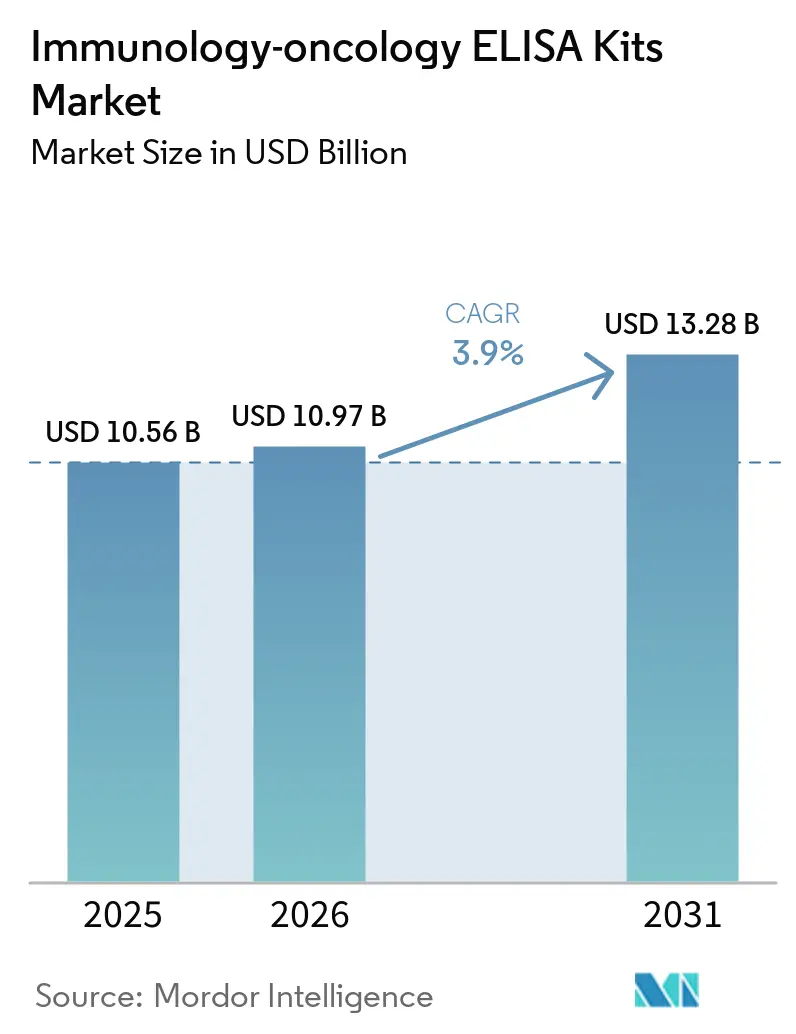
Die Größe des Immunologie-Onkologie ELISA-Kits Marktes wird voraussichtlich von 10,56 Milliarden USD im Jahr 2025 auf 10,97 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 3,9 % über den Zeitraum 2026–2031 voraussichtlich 13,28 Milliarden USD erreichen.
Die wachsende Bandbreite an Immun-Checkpoint-Therapien erhöhte den Bedarf an der Messung löslicher Checkpoint-Proteine, Zytokine und tumorassoziierter Antigene in Forschung und klinischer Entwicklung. Mehr als 25 Anti-PD-1- und Anti-PD-L1-Wirkstoffe haben weltweit eine Zulassung erhalten, während weitere Kandidaten sich noch in der klinischen Entwicklung befinden. Eine Studie aus dem Jahr 2025 mit 675 Krebspatienten berichtete AUC-Werte von 0,989 für sPD-1 bei Brustkrebs und 0,843 für sPD-L1, was kommerzielle ELISA-Kits für die quantitative Messung löslicher Biomarker über verschiedene Tumortypen hinweg unterstützt.[1]N. E. Kushlinskii et al., "Assessing the Clinical Relevance of Soluble PD-1 and PD-L1: A Multi-Cohort Study Across Diverse Tumor Types and Prognostic Implications," Biomedicines, mdpi.com. Der Immunologie-Onkologie ELISA-Kits Markt profitierte von der Forschungsnachfrage vor der Zulassung, während die klinische Einführung von validierten, reproduzierbaren Assays und der regulatorischen Abstimmung bei Biomarker-Grenzwerten abhing.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten direkte ELISA-Kits im Jahr 2025 einen Marktanteil von 41,45 % am Immunologie-Onkologie ELISA-Kits Markt, während indirekte ELISA-Kits bis 2031 voraussichtlich mit einer CAGR von 4,33 % wachsen werden.
- Nach Nachweistechnologie entfiel im Jahr 2025 ein Umsatzanteil von 36,76 % auf kolorimetrische ELISA, während chemilumineszente ELISA bis 2031 voraussichtlich mit einer CAGR von 4,76 % wachsen werden.
- Nach Anwendung entfiel im Jahr 2025 ein Umsatzanteil von 52,67 % auf die Krankheitsdiagnose, während die Wirkstoffforschung und -entwicklung bis 2031 voraussichtlich mit einer CAGR von 5,56 % wachsen wird.
- Nach Probentyp hielt Blut im Jahr 2025 einen Umsatzanteil von 44,34 %, während Gewebe bis 2031 voraussichtlich mit einer CAGR von 5,98 % wachsen wird.
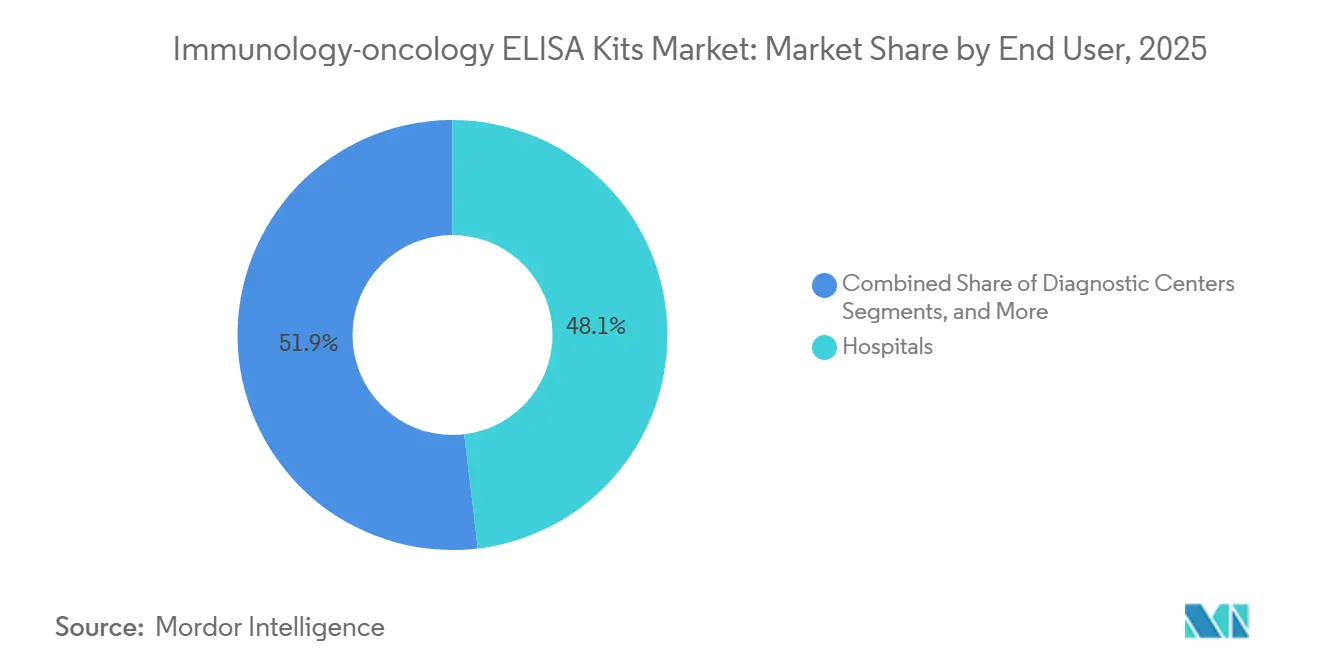
- Nach Endnutzer entfielen im Jahr 2025 48,12 % des Umsatzes auf Krankenhäuser, während Diagnosezentren bis 2031 voraussichtlich mit einer CAGR von 6,34 % wachsen werden.
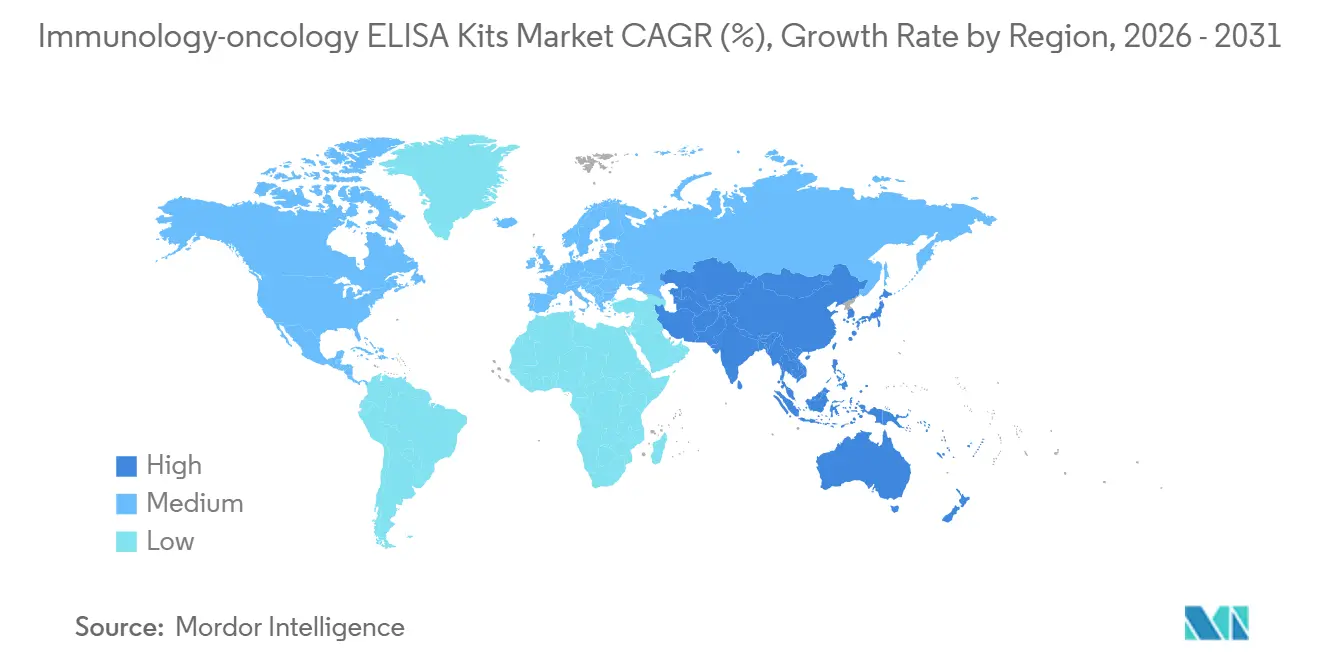
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 40,35 %, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 6,25 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT |
|---|---|---|---|
| Ausweitung der Entwicklung von Immun-Checkpoint-Inhibitoren | +1.0% | Global, konzentriert in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wachstum bei Begleitdiagnostik- und Biomarker-Validierungsprogrammen | +0.9% | Nordamerika und Europa, mit frühen Gewinnen in Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach quantitativem Tumormikroumgebungs-Profiling | +0.7% | Global, mit höchster Intensität in Nordamerika | Langfristig (≥ 4 Jahre) |
| Zunehmende Aktivität klinischer Onkologie-Studien in Asien-Pazifik | +0.6% | Asien-Pazifik, insbesondere China, Indien, Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Verstärkter Einsatz löslicher Immun-Biomarker für das longitudinale Therapiemonitoring | +0.5% | Global, mit kurzfristiger Dynamik in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Wiederverwendbare Standardkurven und Workflow-Vertrautheit in ressourcenbeschränkten Laboratorien | +0.3% | Asien-Pazifik, Naher Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Die Entwicklung von Immun-Checkpoint-Inhibitoren erweitert das Assay-Zieluniversum
Der Immunologie-Onkologie ELISA-Kits Markt wird durch eine Immuntherapie-Pipeline gestützt, die über PD-1 und CTLA-4 hinaus LAG-3, TIM-3 und TIGIT umfasst. Diese Zielstrukturen erfordern dedizierte Methoden zur Messung löslicher Proteine für das pharmakodynamische Monitoring und die translationale Biomarkerforschung. Eine Studie aus dem Jahr 2025 zu metastasiertem Melanom untersuchte 7 lösliche Immun-Checkpoint-Proteine, darunter sPD-1, sPD-L1, sLAG-3 und sCTLA-4, bei 110 Patienten unter Verwendung kommerzieller ELISA-Kits und hob den Wert von Multi-Marker-Liquid-Biopsy-Panels hervor.[2]A. Azzariti et al., "Developing a Risk Score Using Liquid Biopsy Biomarkers for Selecting Immunotherapy Responders and Stratifying Disease Progression Risk in Metastatic Melanoma Patients," Journal of Experimental & Clinical Cancer Research, link.springer.com. Neue Zielstrukturen können separate Assay-Kategorien schaffen, bevor die entsprechenden Therapien eine regulatorische Zulassung erhalten, was eine wiederkehrende Kit-Nachfrage über klinische Forschungsprogramme hinweg unterstützt.
Begleitdiagnostik- und Biomarker-Validierungsprogramme treiben die Einführung klinisch-gradiger Kits voran
Begleitdiagnostikprogramme erfordern quantitative Nachweise, was den Einsatz validierter Assay-Plattformen während der Biomarker-Entwicklung erhöht. ELISA-Kits werden häufig für die frühe Biomarker-Validierung eingesetzt, bevor gewebebasierte Diagnostik-Workflows abgeschlossen sind. Im März 2026 erhielt Agilent seine 8. FDA-Begleitdiagnostik-Indikation für PD-L1 IHC 22C3 pharmDx für Patienten mit Karzinom des Ösophagus oder des ösophagogastralen Übergangs, die für Pembrolizumab in Frage kommen.[3]Unraveling Tumor Cell-Tumor Microenvironment Crosstalk Through Antibody Array Technologies," International Journal of Oncology, doi.org. Dieser Trend unterstützte die Nachfrage nach klinisch-gradigen ELISA-Kits mit klaren Leistungsspezifikationen, reproduzierbaren Ergebnissen und stabiler Versorgung über Studienstandorte hinweg.
Quantitatives Tumormikroumgebungs-Profiling erhöht die Anforderungen an die Assay-Sensitivität
Die Tumormikroumgebungsforschung verlagert sich hin zu wiederholtem Profiling von Zytokinen und Checkpoint-Proteinen, was den Nachweis von Analyten in geringer Konzentration in komplexen Proben erfordert. Eine Übersichtsarbeit aus dem Jahr 2025 stellte fest, dass Antikörper-Array-Studien veränderte Checkpoint-Signalgebung unterhalb von 10 pg/mL identifizieren konnten. Chemilumineszente und fluoreszente ELISA-Formate bieten die erforderliche analytische Sensitivität und treiben die Nachfrage nach Plattformen mit breiteren dynamischen Bereichen. Die CAGR-Prognose von 4,76 % für chemilumineszente ELISA spiegelt diese Verlagerung hin zu leistungsstärkeren Assays und reduzierter Wiederholungstestung wider.
Die Ausweitung klinischer Studien im Asien-Pazifik-Raum schafft eine nachhaltige institutionelle Beschaffung
Asien-Pazifik gewinnt im Immunologie-Onkologie ELISA-Kits Markt an Bedeutung, da die Aktivität onkologischer Studien in China, Indien, Japan und Südkorea zugenommen hat. Chinas erstklassige Krebszentren haben die Biomarkerforschung und die lokale Fertigungskapazität ausgebaut, während Japans beschleunigte Prüfverfahren und Indiens wachsende Basis an Auftragsforschungsorganisationen die Assay-Nachfrage unterstützten. Im Mai 2026 gaben AstraZeneca und Roche Diagnostics Asia Pacific eine 3-jährige Absichtserklärung bekannt, um digitale und Begleitdiagnostikprogramme in der Asien-Pazifik-Region voranzutreiben, mit Schwerpunkt auf validierten PD-L1-, HER2- und Antikörper-Wirkstoff-Konjugat-Biomarker-Assays. Diese Aktivität unterstützte die Nachfrage nach Forschungs- und klinisch-gradigen Assays, insbesondere bei Laboratorien, die regulatorische Dokumentation, vertraute ELISA-Workflows und wiederverwendbare Standardkurven benötigen.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT |
|---|---|---|---|
| Fehlende harmonisierte Grenzwerte für lösliches PD-1 und PD-L1 | -0.5% | Global, mit größter Relevanz in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch Multiplex-, durchflussbasierte und molekulare Plattformen | -0.6% | Nordamerika und Europa, mit aufkommender Relevanz in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Kühlketten- und Haltbarkeitsbeschränkungen für dezentralisierte Tests | -0.3% | Naher Osten und Afrika, Südamerika und ländlicher Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Begrenzte klinische Validierung blutbasierter ELISA-Biomarker für die Therapieauswahl | -0.4% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Das Fehlen standardisierter PD-1/PD-L1-Grenzwerte schränkt die klinische Entscheidungsfindung ein
Das Fehlen standardisierter Referenzbereiche für lösliches PD-1 und PD-L1 schränkte den klinischen Nutzen präziser ELISA-Ergebnisse ein. Eine Studie aus dem Jahr 2025 bei fortgeschrittenem nicht-kleinzelligem Lungenkarzinom berichtete ein Hazard Ratio von 2,10 für ein reduziertes Gesamtüberleben in Verbindung mit prätherapeutischem sPD-L1 bei mit Pembrolizumab behandelten Patienten. Das Fehlen gemeinsamer klinischer Grenzwerte verhinderte jedoch eine konsistente Interpretation über Institutionen hinweg und hielt einen Großteil der Tests in Einstellungen für den reinen Forschungsgebrauch. Diese Lücke schränkte die Einführung von IVD-gradigen Produkten ein, obwohl diese einen höheren Umsatz pro Test erzielen als Alternativen für den Forschungsgebrauch. Interlaboratoriumsstudien und die Abstimmung bei Probenhandhabung, Kalibrierung und Berichterstattung waren erforderlich, um vergleichbare Ergebnisse sicherzustellen. Nationale Metrologieorganisationen könnten eine ISO-konforme Harmonisierung unterstützen, doch wurde für lsliche Checkpoint-Analyten kein Konsens erzielt. Folglich wuchs der Immunologie-Onkologie ELISA-Kits Markt durch den Forschungsgebrauch, während sich die klinische Einführung langsamer entwickelte. Klare klinische Schwellenwerte würden die Nachfrage nach Routinetests vorhersehbarer machen und den Wert validierter Kits für Diagnosezentren und Krankenhäuser steigern.
Multiplex- und molekulare Plattformen komprimieren den ELISA-Anteil in ressourcenstarken Umgebungen
Multiplex-, durchflussbasierte und molekulare Plattformen konkurrieren mit ELISA in gut ausgestatteten Referenzlaboratorien, die breite Biomarker-Panels aus einer einzigen Probe benötigen. Die AACR-Jahrestagung 2025 umfasste eine RADIOHEAD-Kohortenstudie, die nELISA-Plasma-Profiling bei Patienten mit Checkpoint-Inhibitoren einsetzte und als die bislang größte Plasma-Proteomik-Analyse dieser Patientengruppe beschrieben wurde. Diese Plattformen können Hunderte von Biomarkern aus einem einzigen Plasma-Aliquot messen und unterstützen die Forschung in der Entdeckungsphase, insbesondere in nord- und europäischen Laboratorien mit größeren Budgets. Multiplex-Entdeckungsstudien können jedoch zu Einzel-Analyten-ELISA-Tests für die gezielte Validierung und klinische Translation führen, während ELISA für gezielte, vertraute und reproduzierbare Tests relevant bleibt; Kühlkettenanforderungen und Haltbarkeitsbeschränkungen schränken auch den Zugang im ländlichen Asien-Pazifik-Raum, in Südamerika und in Teilen des Nahen Ostens und Afrikas ein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
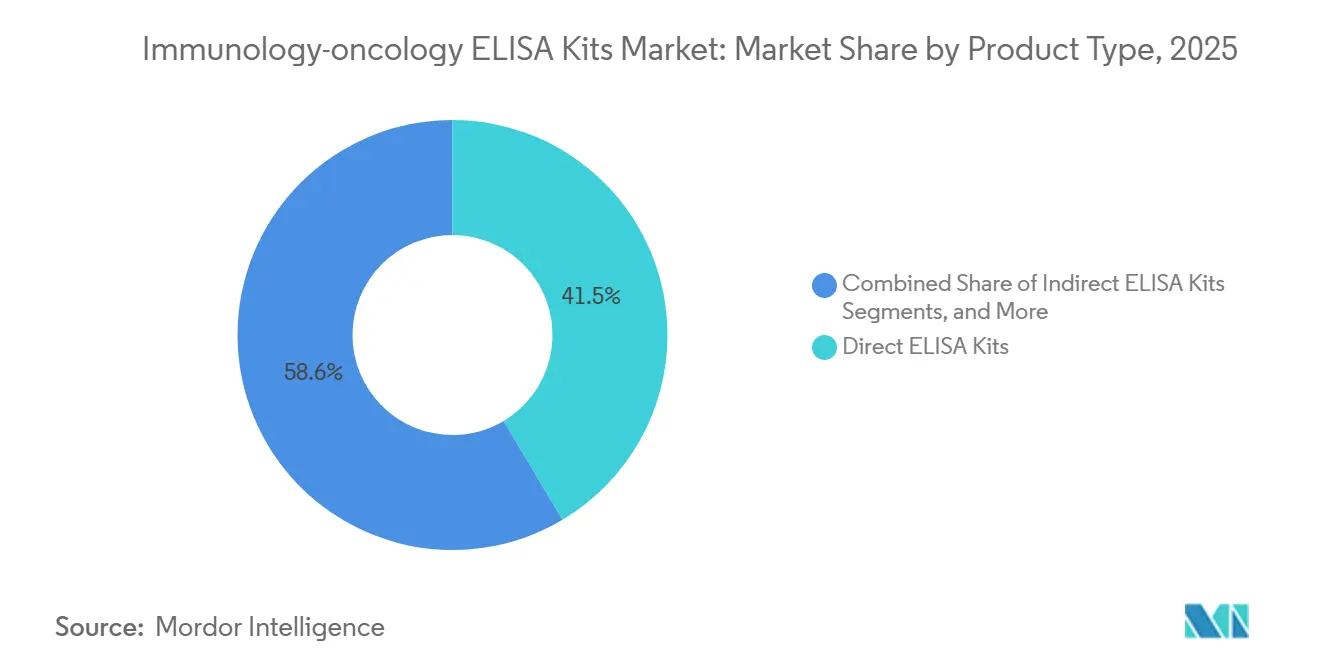
Direkte Kits behalten die operative Führungsposition, während indirekte Kits an Verwendung gewinnenDirekte ELISA-Kits hielten im Jahr 2025 41,45 % des globalen Umsatzes. Ihr Einzelantikörper-Format reduziert Verfahrensschritte und begrenzt Kreuzreaktivitätsrisiken in Serum- und Plasma-Workflows. Diese Einfachheit unterstützt Hochvolumen-Krankenhauslaboratorien, die auf standardisierte Verfahren und konsistente Probenhandhabung angewiesen sind. Indirekte ELISA-Kits werden bis 2031 voraussichtlich mit einer CAGR von 4,33 % wachsen, unterstützt durch Signalamplifikation für Ziele in geringer Konzentration, einschließlich sPD-L1, sLAG-3 und sTIM-3.
Die Kategorie Sonstige umfasst Sandwich- und kompetitive ELISA-Formate für die Zytokin-Quantifizierung und kompetitive Inhibitionsassays. Diese Formate unterstützen Anwendungen, bei denen Analytkonzentrationen die Standard-Kalibrierungsgrenzen überschreiten. Im Jahr 2025 verwendete eine Studie Proteintech Human PD-1 und PD-L1 Sandwich-ELISA-Kits bei 55 Patienten mit fortgeschrittenem nicht-kleinzelligem Lungenkarzinom, die Pembrolizumab erhielten. Die Kits zeigten Intra-Assay-Variationskoeffizienten unter 7,8 % und Nachweisbereiche von 0,156–10 ng/mL, was die in der klinischen Forschung erforderliche Präzision widerspiegelt.


Nach Nachweistechnologie:
Kolorimetrische Methoden unterstützen das Volumen, während Chemilumineszenz voranschreitetKolorimetrische ELISA hielten im Jahr 2025 36,76 % des Umsatzes im Bereich Nachweistechnologie. Das Format ist mit Standard-96-Well-Plattenlesegeräten und vertrauten Laborverfahren kompatibel. Die geringeren Kosten unterstützen das Hochdurchsatz-Screening und Laboratorien mit unterschiedlichen Ressourcenniveaus, insbesondere in Asien-Pazifik und Südamerika. Chemilumineszente ELISA werden bis 2031 voraussichtlich mit einer CAGR von 4,76 % wachsen, angetrieben durch die Nachfrage nach der Messung von Checkpoint-Proteinen in geringer Konzentration und dem Immuntherapie-Monitoring.
Abcam brachte im April 2026 SimpleStep Ignite ELISA als chemilumineszente Plattform auf den Markt, die Ergebnisse in 55 Minuten liefert. Das Unternehmen gab an, dass die Plattform eine 50-fach höhere Sensitivität und einen bis zu 35-fach breiteren dynamischen Bereich als herkömmliche kolorimetrische ELISAs bietet. Strengere Dokumentations- und Leistungsanforderungen gemäß der In-vitro-Diagnostika-Verordnung unterstützen Upgrades auf Systeme mit höheren Spezifikationen, obwohl Kosten und installierte Geräte die Nachfrage nach kolorimetrischer ELISA weiterhin aufrechterhalten.
Nach Anwendung:
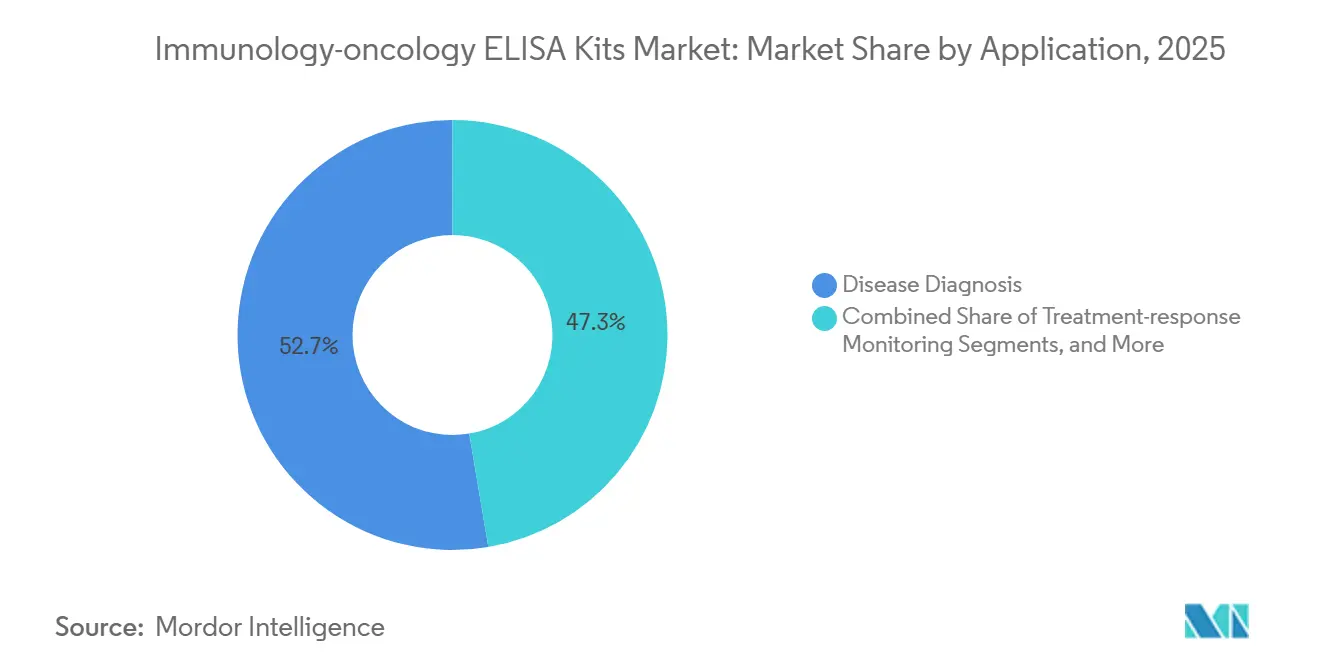
Krankheitsdiagnose hält die größte Position, während die Wirkstoffentwicklung schneller wächstDie Krankheitsdiagnose entfiel im Jahr 2025 auf 52,67 % der Größe des Immunologie-Onkologie ELISA-Kits Marktes. Onkologische Krankenhausabteilungen verwenden ELISA-Panels zur Quantifizierung löslicher Biomarker bei neu diagnostizierten Krebspatienten, einschließlich in einigen Einrichtungen bei Vor-Immuntherapie-Abklärungen. Das Therapieansprechen-Monitoring erzeugt wiederkehrende Nachfrage, während die klinische Forschung Kits für den reinen Forschungsgebrauch einsetzt. Die Wirkstoffforschung und -entwicklung wird bis 2031 voraussichtlich mit einer CAGR von 5,56 % wachsen, angetrieben durch frühes Screening, pharmakokinetische Bridging-Assays und Immunogenitätsbewertungen.
Bio-Rad erweiterte im April 2026 sein Portfolio an anti-idiotypischen Antikörperpaaren für pharmakokinetische Bridging-ELISAs. Die Erweiterung umfasste Tremelimumab, eine Anti-CTLA-4-Therapie; Elotuzumab, eine Anti-SLAMF7-Therapie; und Isatuximab, eine Anti-CD38-Therapie. Das Unternehmen fügte auch Reagenzien für vier weitere Immuntherapie-Biologika und ein Anti-Fc-Mutations-Antikörperpanel für YTE-modifizierte IgG1-Therapeutika hinzu. Diese Reagenzien unterstützen die Messung des freien Wirkstoffs und das standardisierte pharmakokinetische Monitoring in Wirkstoffentwicklungsstudien.
Nach Probentyp:
Blut bleibt zentral für das Monitoring, während die Gewebearbeit zunimmtBlut hielt im Jahr 2025 44,34 % des Umsatzes im Bereich Probentyp. Blutbasierte Tests unterstützen die serielle Entnahme ohne zusätzliche Gewebeentnahmebelastung für Patienten. Laboratorien verwenden Serum zur Messung löslicher Checkpoint-Proteine und EDTA-Plasma zur Beurteilung zirkulierender Zytokinprofile. Gewebe wird bis 2031 voraussichtlich mit einer CAGR von 5,98 % wachsen, angetrieben durch Tumormikroumgebungs-Profiling unter Verwendung von Tumorlysaten, Zellkulturüberständen und Gewebehomogenaten.
Eine Studie aus dem Jahr 2025 in Communications Biology verwendete Invitrogen ELISA-Kits zur Messung von IFN-γ und Granzym B in patientenabgeleiteten Gerüst-Ko-Kulturen bei Brustkrebs, die autologe T-Zellen enthielten. Die Studie demonstrierte den Wert von Protein-Ebene-Messungen in rekonstruierten ex-vivo-Tumormikroumgebungsmodellen. Gewebeproben weisen höhere Matrixinterferenzrisiken auf und erfordern breitere dynamische Bereiche und validierte Verdünnungslinearität. Blut bleibt wichtig für das Wiederholungsmonitoring, während Gewebe die Analyse lokaler Immunaktivität in der Tumorumgebung unterstützt.
Nach Endnutzer:
Krankenhäuser halten die größte Position, während Diagnosezentren expandierenKrankenhäuser entfielen im Jahr 2025 auf 48,12 % des Endnutzerumsatzes, unterstützt durch hohe Testvolumina und Beschaffungsverträge in onkologischen Abteilungen, Biobanken und Labordienstleistungen. Pharmazeutische und biotechnologische Unternehmen kaufen Kits für präklinische Biomarkerforschung und klinische Studien, während akademische und staatliche Forschungsinstitute die Nachfrage durch investigatorgeführte Studien unterstützen. Diagnosezentren werden bis 2031 voraussichtlich mit einer CAGR von 6,34 % wachsen, da das wiederholte Immuntherapie-Monitoring dezentralisierter wird.
Revvitys EUROIMMUN stellte im Mai 2025 das IDS i20 als CE-markierte und FDA-gelistete automatisierte Chemilumineszenz-Immunoassay-Plattform vor. Das System führt gleichzeitig 20 Analyten in sechs diagnostischen Fachgebieten durch. Diagnosezentren können die Kosten pro Test durch konsolidierte und automatisierte Workflows senken. Krankenhauslaboratorien können diese Systeme aufgrund breiterer und weniger vorhersehbarer Testanforderungen schrittweise einführen, während pharmazeutische Unternehmen und Forschungsinstitute weiterhin spezialisierte Assay-Unterstützung benötigen.
Geografische Analyse
Markt für Immunologie-Onkologie-ELISA-Kits in Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 40,35 % am Markt für Immunologie-Onkologie-ELISA-Kits. Die Region profitiert von umfangreichen onkologischen Studien, pharmazeutischen Forschungsausgaben und Begleitdiagnostikaktivitäten, angeführt von den Vereinigten Staaten und unterstützt durch kanadische akademische Krebszentren und Biobankprogramme. Die FDA-Anforderungen an validierte Daten in Studien zur Ermöglichung von Prüfpräparaten (Investigational New Drug) stützen die Nachfrage nach hochwertigen Kits und schaffen Markteintrittsbarrieren für Anbieter mit konsistenter Lot-zu-Lot-Leistung. Im April 2026 brachte Labcorp eine von der FDA zugelassene Begleitdiagnostik für Eierstockkrebs auf den Markt, um Patientinnen zu identifizieren, die für KEYTRUDA in Frage kommen – dies markiert die erste Immun-Onkologie-Zulassung für diese Indikation.
Markt für Immunologie-Onkologie-ELISA-Kits in Europa
Europa bleibt ein substanzieller und stabiler Markt für Immunologie-Onkologie-ELISA-Kits, wobei Deutschland, das Vereinigte Königreich und Frankreich einen bedeutenden Anteil an der regionalen Beschaffung ausmachen. Die In-vitro-Diagnostika-Verordnung erhöht die Leistungs- und Dokumentationsanforderungen für IVD-Produkte bis 2025 und 2026 und veranlasst Laboratorien, auf CE-gekennzeichnete Alternativen umzusteigen. Dieser Trend konsolidiert die Beschaffung bei Anbietern mit solider Compliance-Dokumentation und konsistenten Leistungsdaten. Italien, Spanien, die nordischen Länder und osteuropäische Länder stützen die Nachfrage durch onkologische Biomarkerstudien, den Ausbau der Immunoassay-Infrastruktur und nach ISO 15189 akkreditierte Laborqualitätssysteme.
Markt für Immunologie-Onkologie-ELISA-Kits in APAC, MEA und Südamerika
Asien-Pazifik wird voraussichtlich bis 2031 mit einer CAGR von 6,25 % wachsen, angetrieben durch den Ausbau der erstklassigen Krebszentren Chinas und die wachsende regionale Fertigungskapazität. Die beschleunigten Prüfverfahren der japanischen PMDA sowie die Angleichung der indischen CDSCO an die Validierungspraktiken der FDA und EMA für Begleitdiagnostika unterstützen biomarkergestützte Therapieprogramme. Die Nachfrage im Nahen Osten und Afrika konzentriert sich auf Tertiärkrankenhäuser des Golfkooperationsrats und ausgewählte südafrikanische Onkologiezentren, während Brasilien und Argentinien den südamerikanischen Markt anführen. Kühlketteneinschränkungen, institutionelle Finanzierungszyklen und Wechselkursvolatilität können das Wachstum außerhalb der wichtigsten regionalen Zentren dämpfen.

Wettbewerbslandschaft
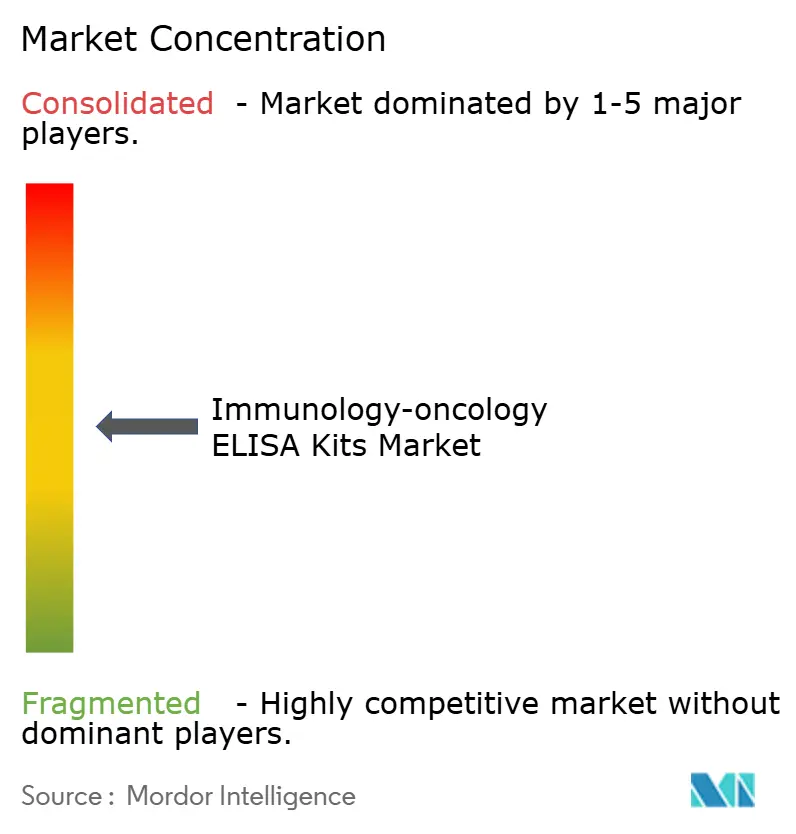
Der Immunologie-Onkologie ELISA-Kits Markt weist ein moderat konsolidiertes oberes Segment auf. Thermo Fisher Scientific, Bio-Rad Laboratories, Bio-Techne Corporation, einschließlich R&D Systems und Novus Biologicals, sowie Abcam, ein Unternehmen von Danaher, halten durch breite Kit-Portfolios bedeutende Positionen. Ihre Vertriebskapazitäten und rekombinanten Antikörperplattformen unterstützen eine zuverlässige Versorgung und Lot-zu-Lot-Konsistenz. Regionale und Spezialanbieter konkurrieren über Zielspezifität, Preisgestaltung und Markteinführungsgeschwindigkeit für neue Analyten. Einige Spezialanbieter führten Kits für Nischen-Checkpoint-Ziele 12–18 Monate vor größeren Unternehmen ein. Die Marktführerschaft variiert je nach Produkt, Nachweistechnologie und Geografie, was Preisdruck und Produkteinführungen aufrechthält.
Abcam brachte im April 2026 SimpleStep Ignite ELISA auf den Markt, mit einem 55-minütigen Workflow, 50-fach höherer Sensitivität und einem bis zu 35-fach breiteren dynamischen Bereich als herkömmliche kolorimetrische ELISAs. Die Markteinführung spiegelt den Lieferantenwettbewerb durch hochsensitive chemilumineszente Plattformen wider. Tecan erwarb im April 2025 Fertigungsanlagen von Cisbio Bioassays SAS, einer Revvity-Tochtergesellschaft, einschließlich des CGA-ELISA-NG CE IVD-Kits zur Erkennung und Progressionsüberwachung neuroendokriner Tumoren. Bio-Rad erweiterte im April 2026 sein Wirkstoffmonitoring-Reagenzienspektrum für mehrere Immuntherapie-Biologika, um pharmazeutische Nutzer zu unterstützen, die eine Validierung für einzelne Wirkstoffmoleküle benötigen.
Die klinisch-gradige Messung löslicher Checkpoint-Biomarker bleibt der offenste Wettbewerbsbereich. Kein IVD-zugelassenes Kit in einer wichtigen Jurisdiktion unterstützt die routinemäßige eigenständige sPD-L1- oder sPD-1-Therapieauswahl. Unternehmen konkurrieren über Assay-Sensitivität, Workflow-Zeit, Zielabdeckung und Reproduzierbarkeit, während größere Lieferanten Kühlkettennetzwerke nutzen und kleinere Unternehmen sich auf spezialisierte Biomarker-Nischen konzentrieren. Das Gleichgewicht zwischen breiten Portfolios und spezialisierter Leistung bleibt zentral für den Wettbewerb.
Immunologie-Onkologie ELISA-Kits Branchenführer
Abcam plc
Bio-Techne Corporation
Merck KGaA
Becton, Dickinson and Company
Bio-Rad Laboratories, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Immunologie-Onkologie-ELISA-Kits
- Abcam
- Arigo Biolaboratories Corp.
- Assay Genie
- Aviva Systems Biology Corporation
- Beckton Dickinson
- Bio-Rad Laboratories
- Bio-Techne
- Boster Biological Technology Co., Ltd.
- Cell Signaling Technology
- Creative Diagnostics
- CUSABIO Technology LLC
- Danaher
- Enzo Biochem, Inc.
- LifeSpan BioSciences, Inc.
- Merck
- OriGene Technologies
- Proteintech Group, Inc.
- RayBiotech Life, Inc.
- Reddot Biotech
- Revvity, Inc.
- Sino Biological, Inc.
- Thermo Fisher Scientific

Recent Industry Developments in Markt für Immunologie-Onkologie-ELISA-Kits
- Juli 2026: Revvity erweiterte sein Immunoassay-Portfolio um 46 Kits für 35 Onkologie- und Entzündungsmarker, einschließlich AlphaLISA SureFire Ultra Multiplex Biotin-freier Formate für Hochdurchsatz-Krebswirkstoffforschungsstudien.
- April 2026: Abcam, ein Unternehmen von Danaher, brachte SimpleStep Ignite ELISA auf den Markt und bietet eine 50-fach höhere Sensitivität, einen 35-fach breiteren dynamischen Bereich und 55-minütige Ergebnisse für den Nachweis von Checkpoint-Proteinen in geringer Konzentration.
- April 2026: Bio-Rad Laboratories erweiterte sein anti-idiotypisches Antikörperportfolio für mehrere Immuntherapie-Biologika und führte ein Anti-Fc-Mutations-Panel für YTE-modifizierte IgG1-Therapeutika ein, das pharmakokinetische ELISAs unterstützt.
- August 2025: Revvity brachte pHSense-Reagenzien auf den Markt, eine zeitaufgelöste Fluoreszenzplattform für das Hochdurchsatz-Monitoring der Internalisierung von Antikörpern, Antikörper-Wirkstoff-Konjugaten und GPCRs in Wirkstoffentwicklungs-Workflows.


Globaler Immunologie-Onkologie ELISA-Kits Marktberichtsumfang
Gemäß dem Umfang des Berichts sind Immunologie-Onkologie ELISA-Kits spezialisierte Laborassay-Werkzeuge, die zur Erkennung und Messung spezifischer Immunsystem- und krebsbezogener Proteine, wie Immun-Checkpoint-Marker und Zytokine, in biologischen Proben verwendet werden.
Der Immun-Onkologie ELISA-Kits Markt ist nach Produkttyp, Nachweistechnologie, Anwendung, Probentyp, Endnutzer und Geografie segmentiert. Nach Produkttyp umfasst der Markt direkte ELISA-Kits, indirekte ELISA-Kits und sonstige ELISA-Kits. Nach Nachweistechnologie ist der Markt in kolorimetrische ELISA, Fluoreszenz-ELISA, chemilumineszente ELISA und sonstige Nachweistechnologien segmentiert. Nach Anwendung ist der Markt in Krankheitsdiagnose, Therapieansprechen-Monitoring, Wirkstoffforschung und -entwicklung, klinische Forschung und sonstige Anwendungen kategorisiert. Nach Probentyp ist der Markt in Blut, Gewebe und Serum segmentiert. Nach Endnutzer umfasst der Markt Krankenhäuser, Diagnosezentren, pharmazeutische und biotechnologische Unternehmen, akademische und staatliche Forschungsinstitute sowie sonstige Endnutzer. Nach Geografie wird der Markt in Nordamerika, Europa, Asien-Pazifik, dem Nahen Osten und Afrika sowie Südamerika analysiert. Der Bericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Der Bericht bietet die Marktgrößen und Prognosen in Wert (USD) für die oben genannten Segmente.
| Direkte ELISA-Kits |
| Indirekte ELISA-Kits |
| Sonstige |
| Kolorimetrische ELISA |
| Fluoreszenz-ELISA |
| Chemilumineszente ELISA |
| Sonstige |
| Krankheitsdiagnose |
| Therapieansprechen-Monitoring |
| Wirkstoffforschung und -entwicklung |
| Klinische Forschung |
| Sonstige |
| Blut |
| Gewebe |
| Serum |
| Krankenhäuser |
| Diagnosezentren |
| Pharmazeutische und biotechnologische Unternehmen |
| Akademische und staatliche Forschungsinstitute |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Direkte ELISA-Kits | |
| Indirekte ELISA-Kits | ||
| Sonstige | ||
| Nach Nachweistechnologie | Kolorimetrische ELISA | |
| Fluoreszenz-ELISA | ||
| Chemilumineszente ELISA | ||
| Sonstige | ||
| Nach Anwendung | Krankheitsdiagnose | |
| Therapieansprechen-Monitoring | ||
| Wirkstoffforschung und -entwicklung | ||
| Klinische Forschung | ||
| Sonstige | ||
| Nach Probentyp | Blut | |
| Gewebe | ||
| Serum | ||
| Nach Endnutzer | Krankenhäuser | |
| Diagnosezentren | ||
| Pharmazeutische und biotechnologische Unternehmen | ||
| Akademische und staatliche Forschungsinstitute | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Immunologie-Onkologie ELISA-Kits an?
Wachsende Immun-Checkpoint-Therapie-Pipelines und die Nachfrage nach der Messung löslicher Biomarker unterstützen den Einsatz in Forschungs-, Validierungs- und Therapiemonitoring-Workflows.
Wie hoch ist die prognostizierte Wachstumsrate bis 2031?
Der Immunologie-Onkologie ELISA-Kits Markt wird voraussichtlich mit einer CAGR von 3,90 % von 2026 bis 2031 wachsen und 13,28 Milliarden USD erreichen.
Welches ELISA-Format wächst am schnellsten?
Chemilumineszente ELISA werden bis 2031 voraussichtlich mit einer CAGR von 4,76 % wachsen, da sie Checkpoint-Proteine in geringer Konzentration messen können.
Welche Anwendung hat den größten Umsatzanteil?
Die Krankheitsdiagnose entfiel im Jahr 2025 auf 52,67 % des Umsatzes, unterstützt durch lösliche Biomarkertests in onkologischen Workflows.
Warum werden Diagnosezentren immer wichtiger?
Diagnosezentren werden bis 2031 voraussichtlich mit einer CAGR von 6,34 % wachsen, da das wiederholte Immuntherapie-Monitoring sich hin zu spezialisierten, automatisierten Laboratorien verlagert.
Was schränkt den routinemäßigen klinischen Einsatz von löslichen PD-1- und PD-L1-Tests ein?
Das Fehlen harmonisierter klinischer Grenzwerte erschwert den Vergleich von Ergebnissen über Institutionen hinweg oder deren konsistente Verwendung für Therapieentscheidungen.
Seite zuletzt aktualisiert am:



