
Taille et part du marché des kits ELISA d'immunologie-oncologie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 10.97 Milliards de dollars |
| Taille du Marché (2031) | 13.28 Milliards de dollars |
| Growth Rate (2026 - 2031) | 3.90 % |
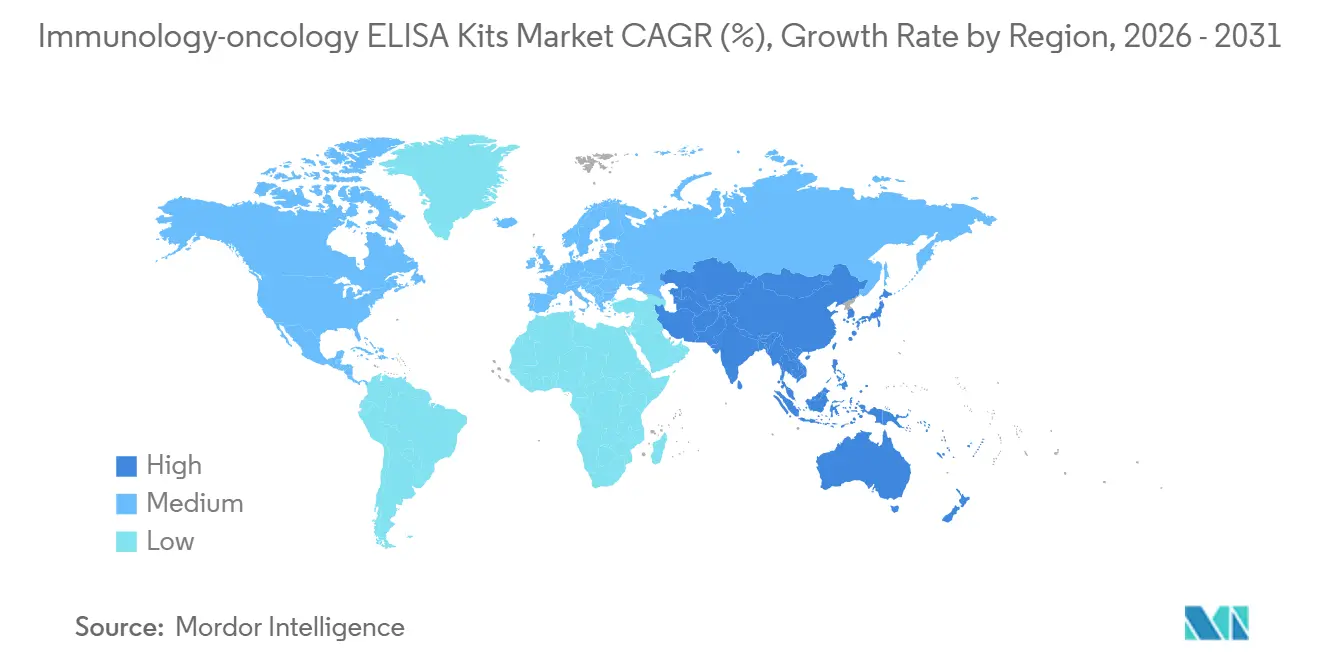
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des kits ELISA d'immunologie-oncologie par Mordor Intelligence
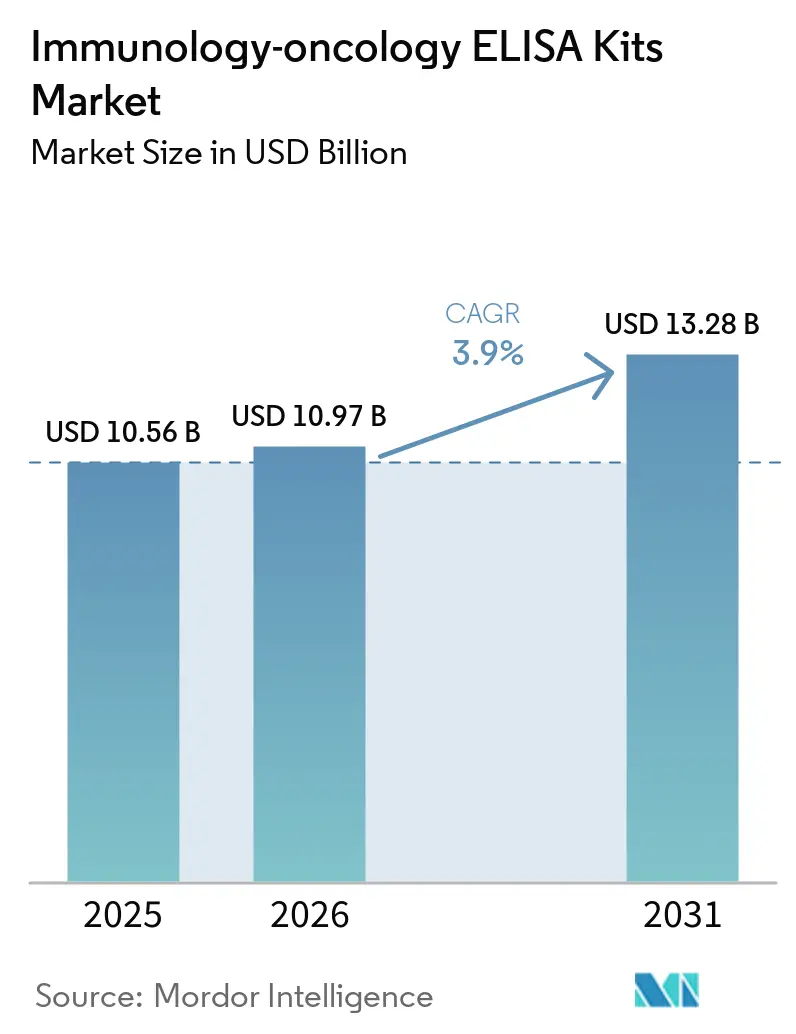
La taille du marché des kits ELISA d'immunologie-oncologie devrait passer de 10,56 milliards USD en 2025 à 10,97 milliards USD en 2026 et devrait atteindre 13,28 milliards USD d'ici 2031 à un CAGR de 3,9 % sur la période 2026-2031.
L'expansion de la gamme des thérapies par inhibiteurs de points de contrôle immunitaires a accru le besoin de mesurer les protéines de points de contrôle solubles, les cytokines et les antigènes associés aux tumeurs dans la recherche et le développement clinique. Plus de 25 agents anti-PD-1 et anti-PD-L1 ont reçu une approbation mondiale, tandis que des candidats supplémentaires restent en développement clinique. Une étude de 2025 portant sur 675 patients atteints de cancer a rapporté des valeurs AUC de 0,989 pour le sPD-1 dans le cancer du sein et de 0,843 pour le sPD-L1, soutenant les kits ELISA commerciaux pour la mesure quantitative des biomarqueurs solubles dans différents types de tumeurs.[1]N. E. Kushlinskii et al., "Assessing the Clinical Relevance of Soluble PD-1 and PD-L1: A Multi-Cohort Study Across Diverse Tumor Types and Prognostic Implications," Biomedicines, mdpi.com. Le marché des kits ELISA d'immunologie-oncologie a bénéficié de la demande de recherche avant approbation, tandis que l'adoption clinique dépendait de tests validés et reproductibles ainsi que de l'alignement réglementaire sur les valeurs seuils des biomarqueurs.
Points clés du rapport
- Par type de produit, les kits ELISA directs détenaient 41,45 % de la part du marché des kits ELISA d'immunologie-oncologie en 2025, tandis que les kits ELISA indirects devraient croître à un CAGR de 4,33 % jusqu'en 2031.
- Par technologie de détection, l'ELISA colorimétrique représentait 36,76 % des revenus en 2025, tandis que l'ELISA chimioluminescent devrait croître à un CAGR de 4,76 % jusqu'en 2031.
- Par application, le diagnostic des maladies représentait 52,67 % des revenus en 2025, tandis que la découverte et le développement de médicaments devraient croître à un CAGR de 5,56 % jusqu'en 2031.
- Par type d'échantillon, le sang détenait 44,34 % des revenus en 2025, tandis que le tissu devrait croître à un CAGR de 5,98 % jusqu'en 2031.
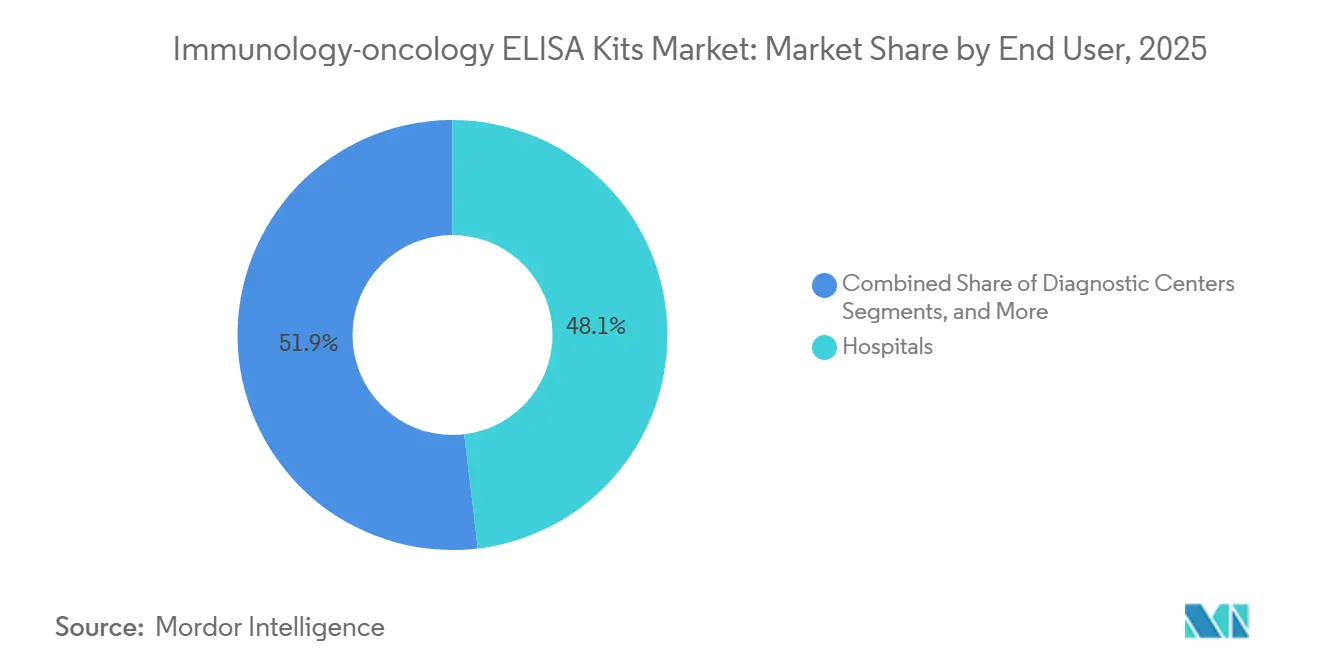
- Par utilisateur final, les hôpitaux représentaient 48,12 % des revenus en 2025, tandis que les centres de diagnostic devraient croître à un CAGR de 6,34 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 40,35 % des revenus en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 6,25 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LE CAGR PRÉVU | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Expansion du développement des inhibiteurs de points de contrôle immunitaires | +1.0% | Mondial, concentré en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Croissance des programmes de diagnostic compagnon et de validation des biomarqueurs | +0.9% | Amérique du Nord et Europe, avec des gains précoces au Japon et en Corée du Sud | Moyen terme (2-4 ans) |
| Demande croissante de profilage quantitatif du microenvironnement tumoral | +0.7% | Mondial, avec la plus forte intensité en Amérique du Nord | Long terme (≥ 4 ans) |
| Activité croissante des essais cliniques en oncologie en Asie-Pacifique | +0.6% | Asie-Pacifique, notamment la Chine, l'Inde, le Japon et la Corée du Sud | Moyen terme (2-4 ans) |
| Utilisation accrue des biomarqueurs immunitaires solubles pour la surveillance longitudinale du traitement | +0.5% | Mondial, avec une traction à court terme en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Courbes standard réutilisables et familiarité des flux de travail dans les laboratoires à ressources limitées | +0.3% | Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Le développement des inhibiteurs de points de contrôle immunitaires élargit l'univers des cibles de test
Le marché des kits ELISA d'immunologie-oncologie est soutenu par un pipeline d'immunothérapie s'étendant au-delà du PD-1 et du CTLA-4 pour inclure le LAG-3, le TIM-3 et le TIGIT. Ces cibles nécessitent des méthodes dédiées de mesure des protéines solubles pour la surveillance pharmacodynamique et la recherche translationnelle sur les biomarqueurs. Une étude de 2025 sur le mélanome métastatique a évalué 7 protéines solubles de points de contrôle immunitaires, dont le sPD-1, le sPD-L1, le sLAG-3 et le sCTLA-4, chez 110 patients à l'aide de kits ELISA commerciaux, soulignant la valeur des panels de biopsie liquide multi-marqueurs.[2]A. Azzariti et al., "Developing a Risk Score Using Liquid Biopsy Biomarkers for Selecting Immunotherapy Responders and Stratifying Disease Progression Risk in Metastatic Melanoma Patients," Journal of Experimental & Clinical Cancer Research, link.springer.com. Les cibles émergentes peuvent créer des catégories de tests distinctes avant que les thérapies associées ne reçoivent une approbation réglementaire, soutenant une demande récurrente de kits dans les programmes de recherche clinique.
Les programmes de diagnostic compagnon et de validation des biomarqueurs stimulent l'adoption des kits de qualité clinique
Les programmes de diagnostic compagnon nécessitent des preuves quantitatives, ce qui accroît l'utilisation de plateformes de test validées lors du développement des biomarqueurs. Les kits ELISA sont couramment utilisés pour la validation précoce des biomarqueurs avant que les flux de travail de diagnostic basés sur les tissus ne soient finalisés. En mars 2026, Agilent a reçu sa 8e indication de diagnostic compagnon de la FDA pour le PD-L1 IHC 22C3 pharmDx pour les patients atteints d'un carcinome de l'œsophage ou de la jonction œsogastrique éligibles au pembrolizumab.[3]Unraveling Tumor Cell-Tumor Microenvironment Crosstalk Through Antibody Array Technologies," International Journal of Oncology, doi.org. Cette tendance a soutenu la demande de kits ELISA de qualité clinique avec des spécifications de performance claires, des résultats reproductibles et un approvisionnement stable sur les sites d'étude.
Le profilage quantitatif du microenvironnement tumoral élève les exigences de sensibilité des tests
La recherche sur le microenvironnement tumoral évolue vers un profilage répété des cytokines et des protéines de points de contrôle, nécessitant la détection d'analytes peu abondants dans des échantillons complexes. Une revue de 2025 a révélé que les études sur les réseaux d'anticorps pouvaient identifier une signalisation altérée des points de contrôle en dessous de 10 pg/mL. Les formats ELISA chimioluminescents et fluorescents offrent la sensibilité analytique requise, stimulant la demande de plateformes avec des plages dynamiques plus larges. Le CAGR prévu de 4,76 % pour l'ELISA chimioluminescent reflète ce glissement vers des tests plus performants et une réduction des tests répétés.
L'expansion des essais cliniques en Asie-Pacifique crée des achats institutionnels durables
L'Asie-Pacifique gagne en importance sur le marché des kits ELISA d'immunologie-oncologie, l'activité des essais en oncologie ayant augmenté en Chine, en Inde, au Japon et en Corée du Sud. Les centres anticancéreux de premier rang en Chine ont élargi la recherche sur les biomarqueurs et la capacité de fabrication locale, tandis que les voies d'examen accéléré du Japon et la base croissante d'organisations de recherche sous contrat en Inde ont soutenu la demande de tests. En mai 2026, AstraZeneca et Roche Diagnostics Asia Pacific ont annoncé un protocole d'accord de 3 ans pour faire avancer les programmes de diagnostic numérique et compagnon en Asie-Pacifique, en priorisant les tests de biomarqueurs validés PD-L1, HER2 et conjugués anticorps-médicament. Cette activité a soutenu la demande de tests de recherche et de qualité clinique, notamment parmi les laboratoires nécessitant une documentation réglementaire, des flux de travail ELISA familiers et des courbes standard réutilisables.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LE CAGR PRÉVU | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Absence de valeurs seuils harmonisées pour le PD-1 et le PD-L1 solubles | -0.5% | Mondial, avec la plus grande pertinence en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Concurrence des plateformes multiplex, basées sur la cytométrie en flux et moléculaires | -0.6% | Amérique du Nord et Europe, avec une pertinence émergente en Asie-Pacifique | Court terme (≤ 2 ans) |
| Contraintes de chaîne du froid et de durée de conservation pour les tests distribués | -0.3% | Moyen-Orient et Afrique, Amérique du Sud et Asie-Pacifique rurale | Long terme (≥ 4 ans) |
| Validation clinique limitée des biomarqueurs ELISA basés sur le sang pour la sélection du traitement | -0.4% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'absence de valeurs seuils standardisées pour le PD-1/PD-L1 limite la prise de décision clinique
L'absence de plages de référence standardisées pour le PD-1 et le PD-L1 solubles a limité l'utilité clinique de résultats ELISA précis. Une étude de 2025 sur le cancer du poumon non à petites cellules avancé a rapporté un rapport de risque de 2,10 pour une réduction de la survie globale associée au sPD-L1 prétraitement chez les patients traités par pembrolizumab. Cependant, l'absence de valeurs seuils cliniques communes a empêché une interprétation cohérente entre les établissements et a maintenu une grande partie des tests dans des contextes réservés à la recherche. Cet écart a freiné l'adoption des produits de qualité DIV, malgré leur revenu par test plus élevé que les alternatives réservées à la recherche. Des études interlaboratoires et un alignement sur la manipulation des échantillons, l'étalonnage et le reporting étaient nécessaires pour garantir des résultats comparables. Les organisations nationales de métrologie pourraient soutenir l'harmonisation conforme à l'ISO, mais aucun consensus n'avait été atteint pour les analytes de points de contrôle solubles. Par conséquent, le marché des kits ELISA d'immunologie-oncologie a progressé grâce à l'usage en recherche, tandis que l'adoption clinique s'est développée plus lentement. Des seuils cliniques clairs rendraient la demande de tests de routine plus prévisible et augmenteraient la valeur des kits validés pour les centres de diagnostic et les hôpitaux.
Les plateformes multiplex et moléculaires compriment la part de l'ELISA dans les environnements à ressources élevées
Les plateformes multiplex, basées sur la cytométrie en flux et moléculaires sont en concurrence avec l'ELISA dans les laboratoires de référence bien financés qui nécessitent de larges panels de biomarqueurs à partir d'un seul échantillon. La réunion annuelle 2025 de l'AACR comprenait une étude de cohorte RADIOHEAD utilisant le profilage plasmatique nELISA chez des patients sous inhibiteurs de points de contrôle, décrite comme la plus grande analyse de protéomique plasmatique de ce groupe de patients à ce jour. Ces plateformes peuvent mesurer des centaines de biomarqueurs à partir d'un seul aliquote de plasma, soutenant la recherche en phase de découverte, notamment dans les laboratoires nord-américains et européens disposant de budgets plus importants. Cependant, les études de découverte multiplex peuvent conduire à des tests ELISA mono-analyte pour une validation ciblée et une traduction clinique, tandis que l'ELISA reste pertinent pour des tests ciblés, familiers et reproductibles ; les exigences de chaîne du froid et les limitations de durée de conservation restreignent également l'accès en Asie-Pacifique rurale, en Amérique du Sud et dans certaines parties du Moyen-Orient et de l'Afrique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
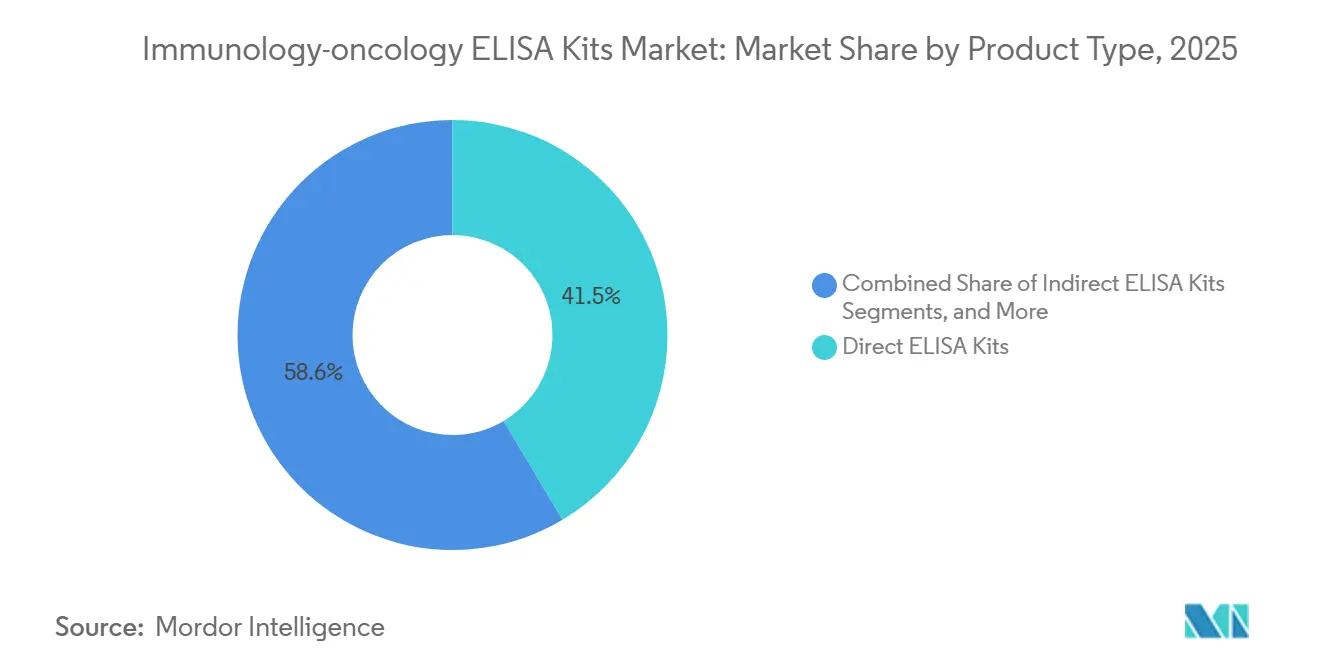
les kits directs conservent le leadership opérationnel tandis que les kits indirects gagnent en utilisationLes kits ELISA directs détenaient 41,45 % des revenus mondiaux en 2025. Leur format à anticorps unique réduit les étapes procédurales et limite les risques de réactivité croisée dans les flux de travail sur sérum et plasma. Cette simplicité soutient les laboratoires hospitaliers à haut volume qui s'appuient sur des procédures standardisées et une manipulation cohérente des échantillons. Les kits ELISA indirects devraient croître à un CAGR de 4,33 % jusqu'en 2031, soutenus par l'amplification du signal pour les cibles peu abondantes, notamment le sPD-L1, le sLAG-3 et le sTIM-3.
La catégorie Autres comprend les formats ELISA sandwich et compétitif pour la quantification des cytokines et les tests d'inhibition compétitive. Ces formats soutiennent les applications où les concentrations d'analytes dépassent les limites d'étalonnage standard. En 2025, une étude a utilisé les kits ELISA sandwich Proteintech Human PD-1 et PD-L1 chez 55 patients atteints d'un cancer du poumon non à petites cellules avancé recevant du pembrolizumab. Les kits ont démontré des coefficients de variation intra-essai inférieurs à 7,8 % et des plages de détection de 0,156 à 10 ng/mL, reflétant la précision requise dans la recherche clinique.


Par technologie de détection :
les méthodes colorimétriques soutiennent le volume tandis que la chimioluminescence progresseL'ELISA colorimétrique détenait 36,76 % des revenus liés aux technologies de détection en 2025. Le format est compatible avec les lecteurs de plaques 96 puits standard et les procédures de laboratoire familières. Son coût inférieur soutient le criblage à haut débit et les laboratoires avec des niveaux de ressources variables, notamment en Asie-Pacifique et en Amérique du Sud. L'ELISA chimioluminescent devrait croître à un CAGR de 4,76 % jusqu'en 2031, porté par la demande de mesure des protéines de points de contrôle à faible concentration et de surveillance de l'immunothérapie.
Abcam a lancé SimpleStep Ignite ELISA en avril 2026 en tant que plateforme chimioluminescente qui fournit des résultats en 55 minutes. La société a déclaré que la plateforme offre une sensibilité 50 fois supérieure et une plage dynamique jusqu'à 35 fois plus large que les ELISA colorimétriques traditionnels. Des exigences de documentation et de performance plus strictes dans le cadre du Règlement relatif aux dispositifs médicaux de diagnostic in vitro soutiennent les mises à niveau vers des systèmes à spécifications plus élevées, bien que le coût et les équipements installés continuent de soutenir la demande d'ELISA colorimétrique.
Par application :
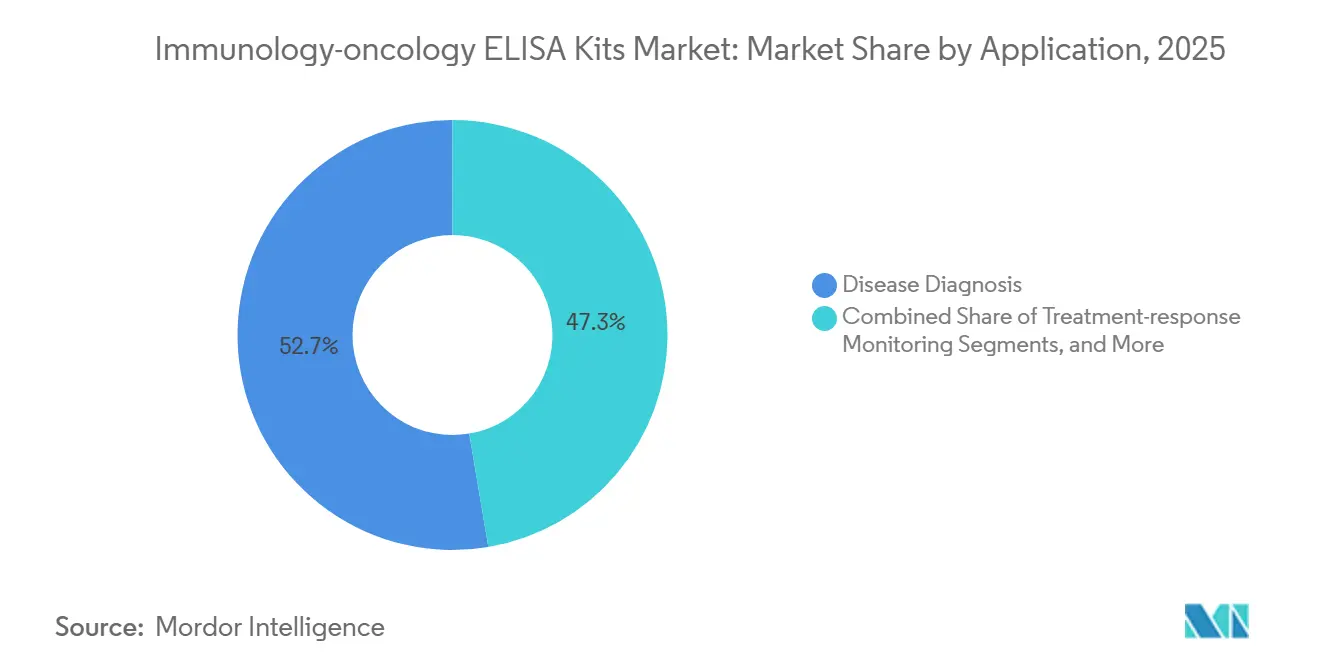
le diagnostic des maladies occupe la position la plus importante tandis que le développement de médicaments croît plus rapidementLe diagnostic des maladies représentait 52,67 % de la taille du marché des kits ELISA d'immunologie-oncologie en 2025. Les services d'oncologie hospitaliers utilisent des panels ELISA pour quantifier les biomarqueurs solubles chez les patients nouvellement diagnostiqués avec un cancer, notamment dans les bilans pré-immunothérapie dans certains contextes. La surveillance de la réponse au traitement génère une demande récurrente, tandis que la recherche clinique utilise des kits réservés à la recherche. La découverte et le développement de médicaments devraient croître à un CAGR de 5,56 % jusqu'en 2031, portés par le criblage précoce, les tests ELISA de pontage pharmacocinétique et les évaluations d'immunogénicité.
Bio-Rad a élargi ses paires d'anticorps anti-idiotypiques pour les ELISA de pontage pharmacocinétique en avril 2026. L'expansion couvrait le trémélimumab, une thérapie anti-CTLA-4 ; l'élotuzumab, une thérapie anti-SLAMF7 ; et l'isatuximab, une thérapie anti-CD38. La société a également ajouté des réactifs pour quatre autres biologiques d'immunothérapie et un panel d'anticorps anti-mutation Fc pour les thérapeutiques IgG1 modifiées YTE. Ces réactifs soutiennent la mesure du médicament libre et la surveillance pharmacocinétique standardisée dans les études de développement de médicaments.
Par type d'échantillon :
le sang reste central pour la surveillance tandis que le travail sur les tissus s'étendLe sang détenait 44,34 % des revenus liés au type d'échantillon en 2025. Les tests basés sur le sang soutiennent la collecte en série sans charge supplémentaire de prélèvement tissulaire pour les patients. Les laboratoires utilisent le sérum pour mesurer les protéines de points de contrôle solubles et le plasma EDTA pour évaluer les profils de cytokines circulantes. Le tissu devrait croître à un CAGR de 5,98 % jusqu'en 2031, porté par le profilage du microenvironnement tumoral à l'aide de lysats tumoraux, de surnageants de culture cellulaire et d'homogénats tissulaires.
Une étude de 2025 publiée dans Communications Biology a utilisé des kits ELISA Invitrogen pour mesurer l'IFN-γ et la Granzyme B dans des co-cultures de scaffolds dérivés de patients atteints de cancer du sein contenant des cellules T autologues. L'étude a démontré la valeur des mesures au niveau protéique dans des modèles de microenvironnement tumoral ex vivo reconstruits. Les échantillons tissulaires présentent des risques d'interférence matricielle plus élevés et nécessitent des plages dynamiques plus larges et une linéarité de dilution validée. Le sang reste important pour la surveillance répétée, tandis que le tissu soutient l'analyse de l'activité immunitaire locale dans l'environnement tumoral.
Par utilisateur final :
les hôpitaux occupent la position la plus importante tandis que les centres de diagnostic s'étendentLes hôpitaux représentaient 48,12 % des revenus des utilisateurs finaux en 2025, soutenus par des volumes de tests élevés et des contrats d'approvisionnement dans les services d'oncologie, les biobanques et les services de laboratoire. Les entreprises pharmaceutiques et biotechnologiques achètent des kits pour la recherche préclinique sur les biomarqueurs et les études cliniques, tandis que les instituts de recherche académiques et gouvernementaux soutiennent la demande par le biais d'essais menés par des investigateurs. Les centres de diagnostic devraient croître à un CAGR de 6,34 % jusqu'en 2031, à mesure que la surveillance répétée de l'immunothérapie devient plus décentralisée.
Revvity's EUROIMMUN a dévoilé l'IDS i20 en mai 2025 en tant que plateforme d'immunoessai par chimioluminescence automatisée marquée CE et référencée FDA. Le système analyse 20 analytes dans six spécialités diagnostiques simultanément. Les centres de diagnostic peuvent réduire le coût par test grâce à des flux de travail consolidés et automatisés. Les laboratoires hospitaliers peuvent adopter ces systèmes plus progressivement en raison d'exigences de tests plus larges et moins prévisibles, tandis que les entreprises pharmaceutiques et les instituts de recherche continuent de nécessiter un soutien spécialisé pour les tests.
Analyse géographique
Marché des kits ELISA en immunologie-oncologie en Amérique du Nord
L'Amérique du Nord détenait une part de 40,35 % du marché des kits ELISA en immunologie-oncologie en 2025. La région bénéficie d'un volume important d'essais en oncologie, de dépenses de recherche pharmaceutique et d'une activité de diagnostic compagnon soutenue, portée par les États-Unis et appuyée par les centres académiques de cancérologie canadiens et les programmes de biobanques. Les exigences de la FDA en matière de données validées dans les études préalables aux demandes d'autorisation de mise sur le marché de nouveaux médicaments expérimentaux soutiennent la demande de kits à haute spécification et créent des barrières à l'entrée pour les fournisseurs affichant des performances constantes de lot à lot. En avril 2026, Labcorp a lancé un diagnostic compagnon approuvé par la FDA pour le cancer de l'ovaire afin d'identifier les patientes éligibles au traitement par KEYTRUDA, marquant ainsi la première approbation en immuno-oncologie pour cette indication.
Marché des kits ELISA en immunologie-oncologie en Europe
L'Europe demeure un marché important et stable pour les kits ELISA en immunologie-oncologie, l'Allemagne, le Royaume-Uni et la France représentant une part significative des achats régionaux. Le Règlement relatif aux dispositifs médicaux de diagnostic in vitro renforce les exigences en matière de performances et de documentation pour les produits de diagnostic in vitro jusqu'en 2025 et 2026, incitant les laboratoires à adopter des alternatives portant le marquage CE. Cette tendance consolide les achats auprès des fournisseurs disposant d'une documentation de conformité solide et de données de performance constantes. L'Italie, l'Espagne, les pays nordiques et les pays d'Europe de l'Est soutiennent la demande à travers des études de biomarqueurs en oncologie, le développement de l'infrastructure d'immunodosage et les systèmes de qualité des laboratoires accrédités ISO 15189.
Marché des kits ELISA en immunologie-oncologie en Asie-Pacifique, Moyen-Orient et Afrique et Amérique du Sud
L'Asie-Pacifique devrait croître à un CAGR de 6,25 % jusqu'en 2031, portée par l'expansion des centres de cancérologie de premier rang en Chine et par la capacité de fabrication régionale croissante. Les voies d'examen accéléré de la PMDA au Japon, ainsi que l'alignement de la CDSCO indienne sur les pratiques de validation des diagnostics compagnons de la FDA et de l'EMA, soutiennent les programmes thérapeutiques guidés par les biomarqueurs. La demande au Moyen-Orient et en Afrique est concentrée dans les hôpitaux tertiaires du Conseil de coopération du Golfe et dans certains centres d'oncologie sud-africains, tandis que le Brésil et l'Argentine dominent le marché sud-américain. Les contraintes liées à la chaîne du froid, les cycles de financement institutionnel et la volatilité des taux de change pourraient modérer la croissance en dehors des principaux centres régionaux.

Paysage concurrentiel
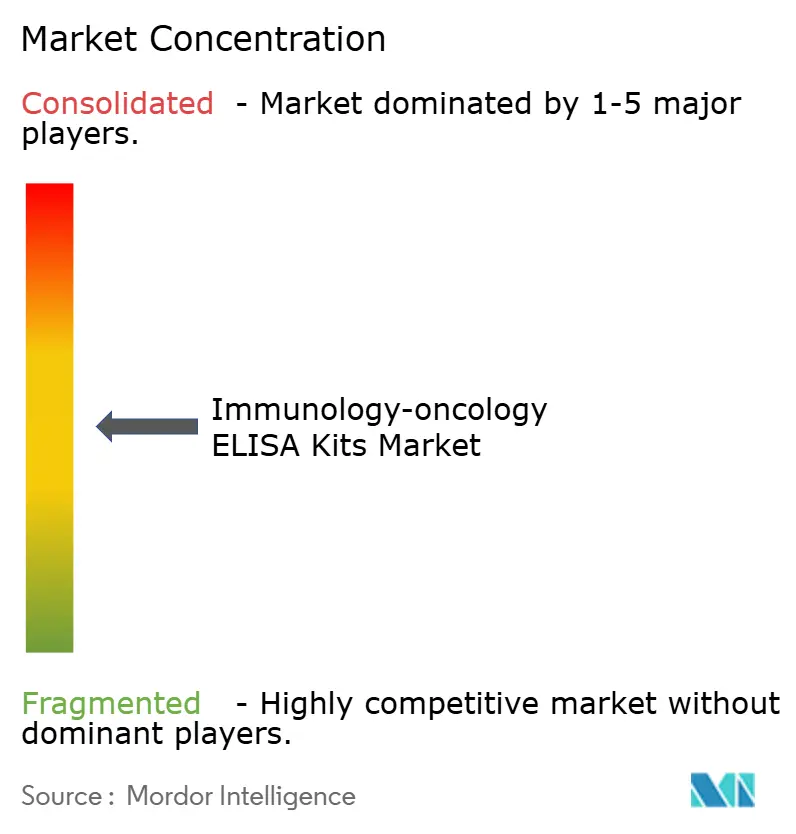
Le marché des kits ELISA d'immunologie-oncologie présente un niveau supérieur modérément consolidé. Thermo Fisher Scientific, Bio-Rad Laboratories, Bio-Techne Corporation, notamment R&D Systems et Novus Biologicals, et Abcam, une société Danaher, occupent des positions significatives grâce à de larges portefeuilles de kits. Leurs capacités de distribution et leurs plateformes d'anticorps recombinants soutiennent un approvisionnement fiable et une cohérence de lot à lot. Les fournisseurs régionaux et spécialisés se font concurrence sur la spécificité des cibles, les prix et la rapidité de mise sur le marché pour les analytes émergents. Certains fournisseurs spécialisés ont introduit des kits pour des cibles de points de contrôle de niche 12 à 18 mois avant les grandes entreprises. Le leadership du marché varie selon le produit, la technologie de détection et la géographie, maintenant une pression sur les prix et des lancements de produits.
Abcam a lancé SimpleStep Ignite ELISA en avril 2026, avec un flux de travail de 55 minutes, une sensibilité 50 fois supérieure et une plage dynamique jusqu'à 35 fois plus large que les ELISA colorimétriques traditionnels. Ce lancement reflète la concurrence entre fournisseurs via des plateformes chimioluminescentes à haute sensibilité. Tecan a acquis des actifs de fabrication de Cisbio Bioassays SAS, une filiale de Revvity, en avril 2025, notamment le kit CE DIV CGA-ELISA-NG pour la détection et la surveillance de la progression des tumeurs neuroendocrines. Bio-Rad a élargi sa gamme de réactifs de surveillance des médicaments pour plusieurs biologiques d'immunothérapie en avril 2026 afin de soutenir les utilisateurs pharmaceutiques nécessitant une validation pour des molécules médicamenteuses individuelles.
La mesure de qualité clinique des biomarqueurs de points de contrôle solubles reste le domaine concurrentiel le plus ouvert. Aucun kit homologué DIV dans une juridiction majeure ne soutient la sélection de traitement autonome de routine basée sur le sPD-L1 ou le sPD-1. Les entreprises se font concurrence sur la sensibilité des tests, le temps de flux de travail, la couverture des cibles et la reproductibilité, tandis que les grands fournisseurs s'appuient sur des réseaux de chaîne du froid et que les petites entreprises se concentrent sur des niches de biomarqueurs spécialisés. L'équilibre entre des portefeuilles larges et des performances spécialisées reste au cœur de la concurrence.
Leaders du secteur des kits ELISA d'immunologie-oncologie
Abcam plc
Bio-Techne Corporation
Merck KGaA
Becton, Dickinson and Company
Bio-Rad Laboratories, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des kits ELISA en immunologie-oncologie
- Abcam
- Arigo Biolaboratories Corp.
- Assay Genie
- Aviva Systems Biology Corporation
- Beckton Dickinson
- Bio-Rad Laboratories
- Bio-Techne
- Boster Biological Technology Co., Ltd.
- Cell Signaling Technology
- Creative Diagnostics
- CUSABIO Technology LLC
- Danaher
- Enzo Biochem, Inc.
- LifeSpan BioSciences, Inc.
- Merck
- OriGene Technologies
- Proteintech Group, Inc.
- RayBiotech Life, Inc.
- Reddot Biotech
- Revvity, Inc.
- Sino Biological, Inc.
- Thermo Fisher Scientific

Recent Industry Developments in Marché des kits ELISA en immunologie-oncologie
- Juillet 2026 : Revvity a élargi son portefeuille d'immunoessais avec 46 kits ciblant 35 marqueurs d'oncologie et d'inflammation, notamment des formats AlphaLISA SureFire Ultra Multiplex sans biotine pour les études de découverte de médicaments anticancéreux à haut débit.
- Avril 2026 : Abcam, une société Danaher, a lancé SimpleStep Ignite ELISA, offrant une sensibilité 50 fois supérieure, une plage dynamique 35 fois plus large et des résultats en 55 minutes pour la détection des protéines de points de contrôle peu abondantes.
- Avril 2026 : Bio-Rad Laboratories a élargi son portefeuille d'anticorps anti-idiotypiques pour plusieurs biologiques d'immunothérapie et a introduit un panel anti-mutation Fc pour les thérapeutiques IgG1 modifiées YTE, soutenant les ELISA pharmacocinétiques.
- Août 2025 : Revvity a lancé les réactifs pHSense, une plateforme de fluorescence à résolution temporelle pour la surveillance à haut débit de l'internalisation des anticorps, des conjugués anticorps-médicament et des GPCR dans les flux de travail de développement de médicaments.


Portée du rapport mondial sur le marché des kits ELISA d'immunologie-oncologie
Selon la portée du rapport, les kits ELISA d'immunologie-oncologie sont des outils de test de laboratoire spécialisés utilisés pour détecter et mesurer des protéines spécifiques liées au système immunitaire et au cancer, telles que les marqueurs de points de contrôle immunitaires et les cytokines, dans des échantillons biologiques.
Le marché des kits ELISA d'immuno-oncologie est segmenté par type de produit, technologie de détection, application, type d'échantillon, utilisateur final et géographie. Par type de produit, le marché comprend les kits ELISA directs, les kits ELISA indirects et d'autres kits ELISA. Par technologie de détection, le marché est segmenté en ELISA colorimétrique, ELISA fluorescent, ELISA chimioluminescent et autres technologies de détection. Par application, le marché est catégorisé en diagnostic des maladies, surveillance de la réponse au traitement, découverte et développement de médicaments, recherche clinique et autres applications. Par type d'échantillon, le marché est segmenté en sang, tissu et sérum. Par utilisateur final, le marché comprend les hôpitaux, les centres de diagnostic, les entreprises pharmaceutiques et biotechnologiques, les instituts de recherche académiques et gouvernementaux, et d'autres utilisateurs finaux. Par géographie, le marché est analysé en Amérique du Nord, en Europe, en Asie-Pacifique, au Moyen-Orient et en Afrique, et en Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions mondiales. Le rapport offre les tailles de marché et les prévisions en termes de valeur (USD) pour les segments ci-dessus.
| Kits ELISA directs |
| Kits ELISA indirects |
| Autres |
| ELISA colorimétrique |
| ELISA fluorescent |
| ELISA chimioluminescent |
| Autres |
| Diagnostic des maladies |
| Surveillance de la réponse au traitement |
| Découverte et développement de médicaments |
| Recherche clinique |
| Autres |
| Sang |
| Tissu |
| Sérum |
| Hôpitaux |
| Centres de diagnostic |
| Entreprises pharmaceutiques et biotechnologiques |
| Instituts de recherche académiques et gouvernementaux |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de produit | Kits ELISA directs | |
| Kits ELISA indirects | ||
| Autres | ||
| Par technologie de détection | ELISA colorimétrique | |
| ELISA fluorescent | ||
| ELISA chimioluminescent | ||
| Autres | ||
| Par application | Diagnostic des maladies | |
| Surveillance de la réponse au traitement | ||
| Découverte et développement de médicaments | ||
| Recherche clinique | ||
| Autres | ||
| Par type d'échantillon | Sang | |
| Tissu | ||
| Sérum | ||
| Par utilisateur final | Hôpitaux | |
| Centres de diagnostic | ||
| Entreprises pharmaceutiques et biotechnologiques | ||
| Instituts de recherche académiques et gouvernementaux | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||


Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la demande de kits ELISA d'immunologie-oncologie ?
Les pipelines croissants de thérapies par inhibiteurs de points de contrôle immunitaires et la demande de mesure des biomarqueurs solubles soutiennent l'utilisation dans les flux de travail de recherche, de validation et de surveillance du traitement.
Quel est le taux de croissance prévu jusqu'en 2031 ?
Le marché des kits ELISA d'immunologie-oncologie devrait croître à un CAGR de 3,90 % de 2026 à 2031, pour atteindre 13,28 milliards USD.
Quel format ELISA connaît la croissance la plus rapide ?
L'ELISA chimioluminescent devrait croître à un CAGR de 4,76 % jusqu'en 2031, car il peut mesurer les protéines de points de contrôle peu abondantes.
Quelle application représente la plus grande part des revenus ?
Le diagnostic des maladies représentait 52,67 % des revenus en 2025, soutenu par les tests de biomarqueurs solubles dans les flux de travail en oncologie.
Pourquoi les centres de diagnostic deviennent-ils plus importants ?
Les centres de diagnostic devraient croître à un CAGR de 6,34 % jusqu'en 2031, à mesure que la surveillance répétée de l'immunothérapie évolue vers des laboratoires spécialisés et automatisés.
Qu'est-ce qui limite l'utilisation clinique de routine des tests de PD-1 et PD-L1 solubles ?
L'absence de valeurs seuils cliniques harmonisées rend difficile la comparaison des résultats entre établissements ou leur utilisation cohérente pour les décisions de traitement.
Dernière mise à jour de la page le:



