
Tamaño y Participación del Mercado de Kits ELISA de Inmunología-Oncología
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 10.97 Mil millones de dólares |
| Tamaño del Mercado (2031) | 13.28 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 3.90 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Kits ELISA de Inmunología-Oncología por Mordor Intelligence
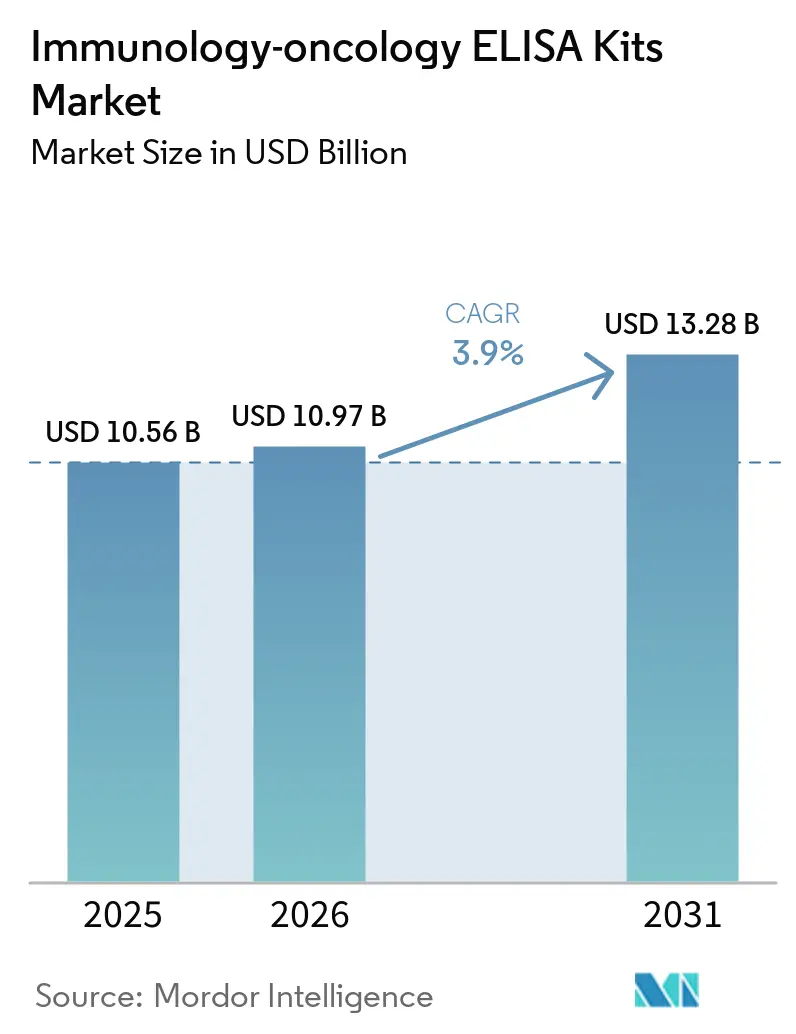
Se espera que el tamaño del Mercado de Kits ELISA de Inmunología-Oncología crezca de 10,56 mil millones de USD en 2025 a 10,97 mil millones de USD en 2026 y se prevé que alcance los 13,28 mil millones de USD en 2031 a una CAGR del 3,9% durante 2026-2031.
La creciente gama de terapias de puntos de control inmunitario aumentó la necesidad de medir proteínas solubles de puntos de control, citocinas y antígenos asociados a tumores en investigación y desarrollo clínico. Más de 25 agentes anti-PD-1 y anti-PD-L1 han recibido aprobación global, mientras que otros candidatos permanecen en desarrollo clínico. Un estudio de 2025 con 675 pacientes con cáncer reportó valores AUC de 0,989 para sPD-1 en cáncer de mama y 0,843 para sPD-L1, respaldando los kits ELISA comerciales para la medición cuantitativa de biomarcadores solubles en diferentes tipos de tumores.[1]N. E. Kushlinskii et al., "Evaluación de la Relevancia Clínica del PD-1 y PD-L1 Solubles: Un Estudio Multi-Cohorte en Diversos Tipos de Tumores e Implicaciones Pronósticas," Biomedicines, mdpi.com. El mercado de kits ELISA de inmunología-oncología se benefició de la demanda de investigación previa a la aprobación, mientras que la adopción clínica dependió de ensayos validados y reproducibles y de la alineación regulatoria en los valores de corte de biomarcadores.
Conclusiones Clave del Informe
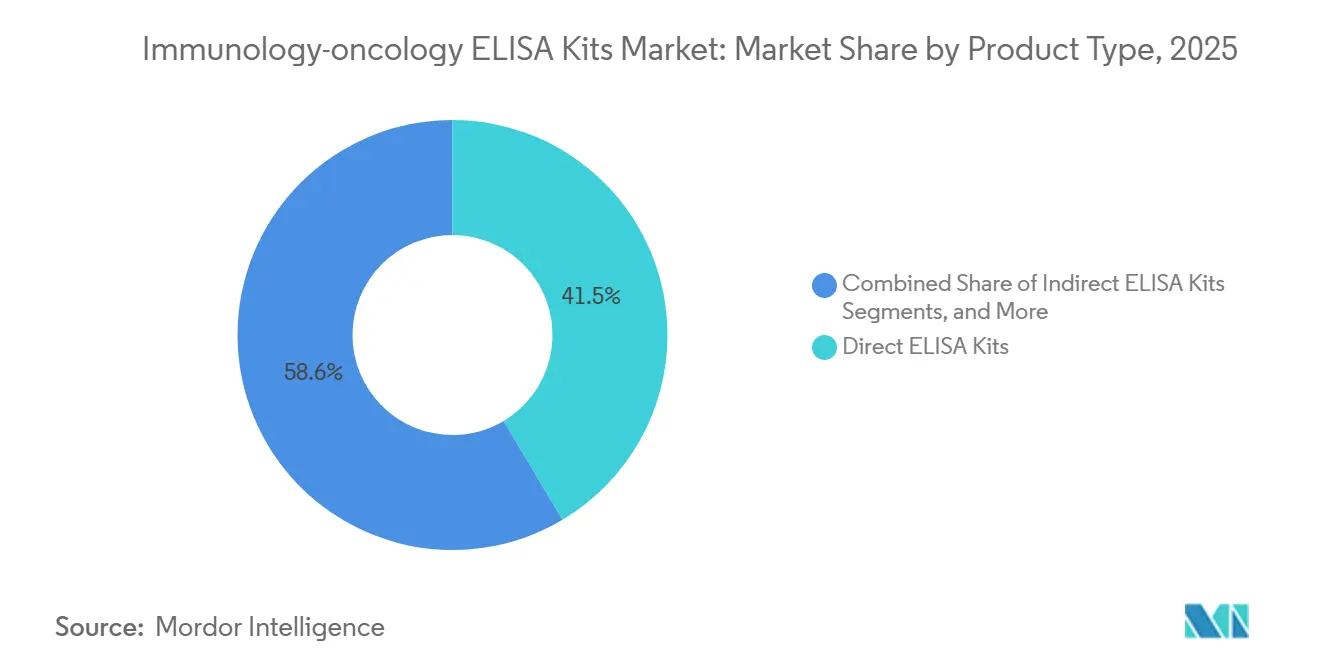
- Por tipo de producto, los Kits ELISA Directos representaron el 41,45% de la participación del mercado de kits ELISA de inmunología-oncología en 2025, mientras que se proyecta que los Kits ELISA Indirectos crezcan a una CAGR del 4,33% hasta 2031.
- Por tecnología de detección, el ELISA colorimétrico representó el 36,76% de los ingresos en 2025, mientras que se proyecta que el ELISA quimioluminiscente crezca a una CAGR del 4,76% hasta 2031.
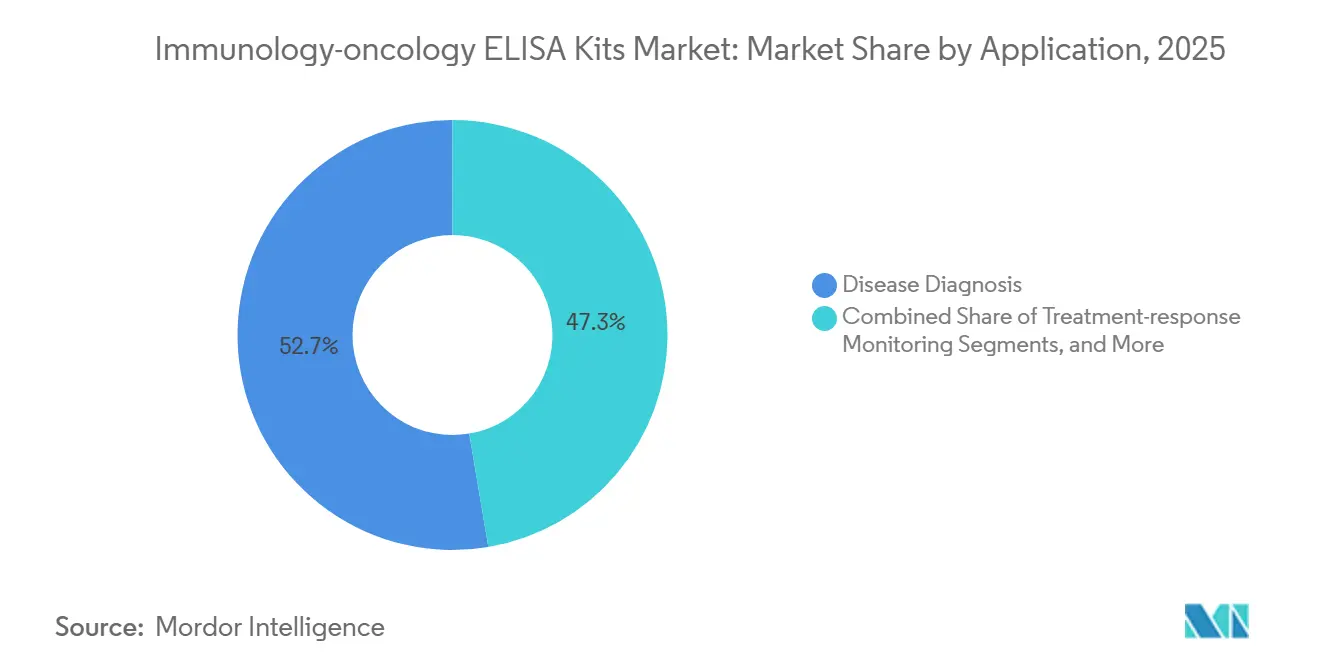
- Por aplicación, el diagnóstico de enfermedades representó el 52,67% de los ingresos en 2025, mientras que se proyecta que el descubrimiento y desarrollo de fármacos crezca a una CAGR del 5,56% hasta 2031.
- Por tipo de muestra, la sangre representó el 44,34% de los ingresos en 2025, mientras que se proyecta que el tejido crezca a una CAGR del 5,98% hasta 2031.
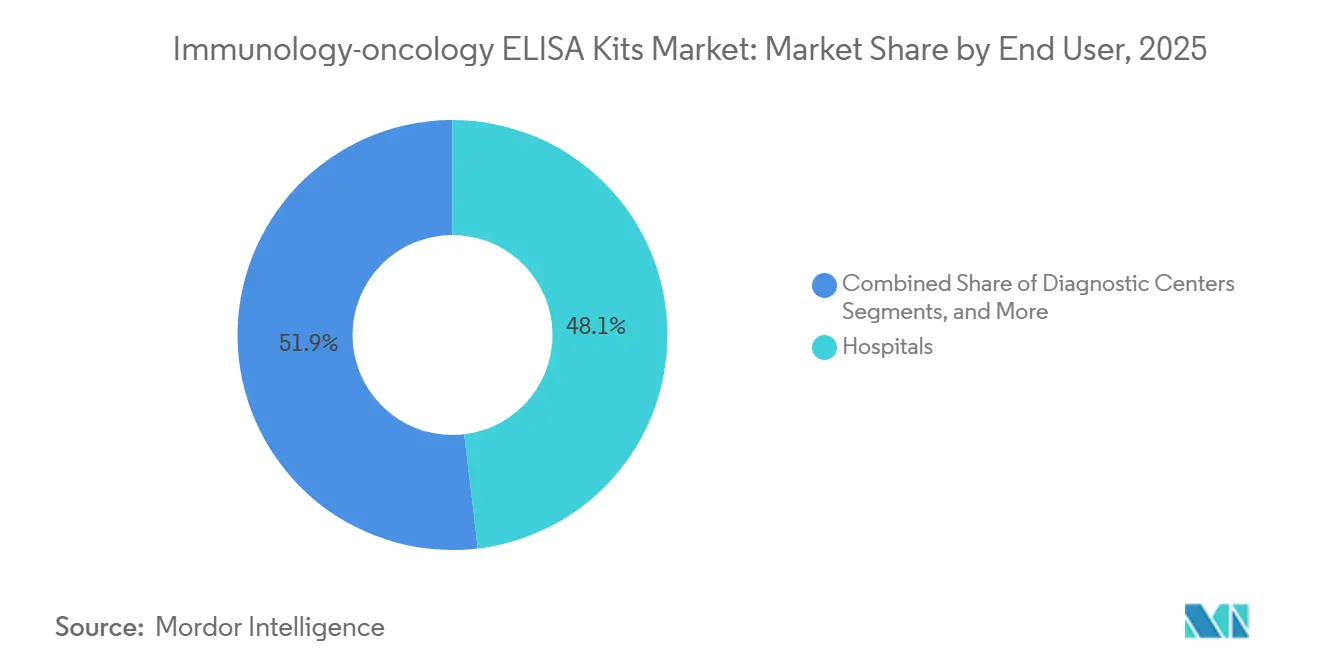
- Por usuario final, los hospitales representaron el 48,12% de los ingresos en 2025, mientras que se proyecta que los centros de diagnóstico crezcan a una CAGR del 6,34% hasta 2031.
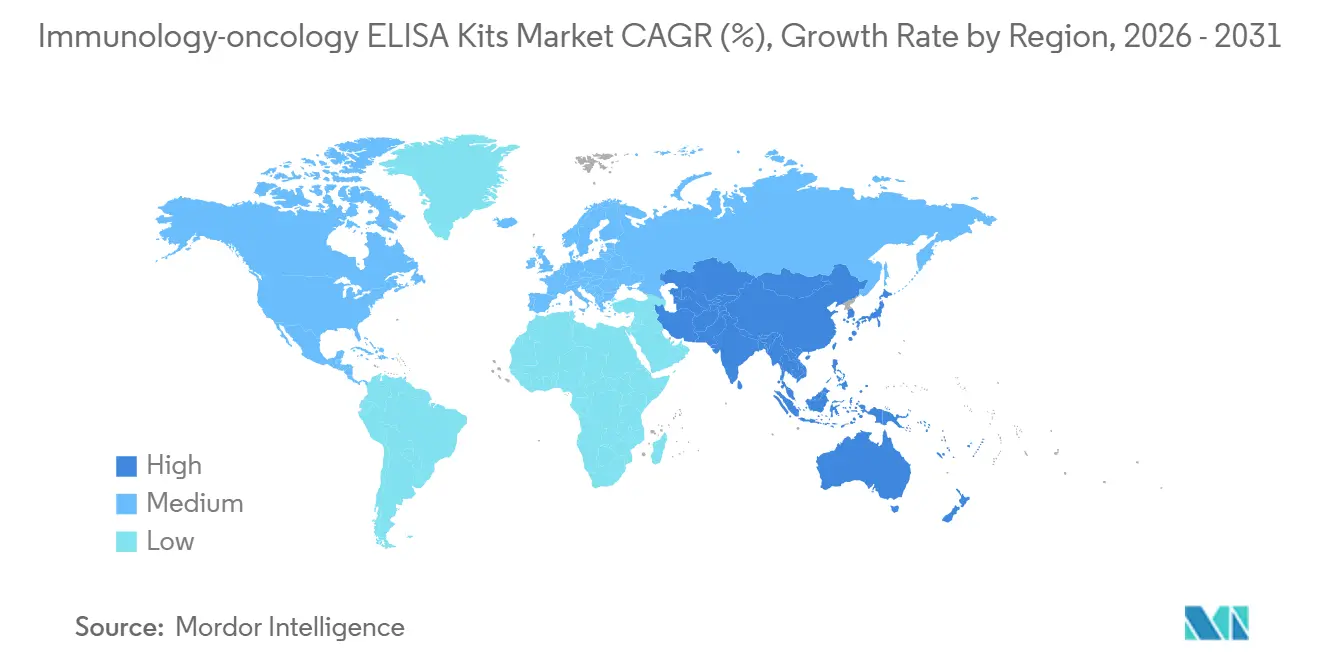
- Por geografía, América del Norte representó el 40,35% de los ingresos en 2025, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 6,25% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN LA CAGR PREVISTA | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Expansión del desarrollo de inhibidores de puntos de control inmunitario | +1.0% | Global, concentrado en América del Norte y Europa | Mediano plazo (2-4 años) |
| Crecimiento en programas de diagnóstico complementario y validación de biomarcadores | +0.9% | América del Norte y Europa, con ganancias tempranas en Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Creciente demanda de perfilado cuantitativo del microambiente tumoral | +0.7% | Global, con mayor intensidad en América del Norte | Largo plazo (≥ 4 años) |
| Aumento de la actividad de ensayos clínicos oncológicos en Asia-Pacífico | +0.6% | Asia-Pacífico, especialmente China, India, Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Mayor uso de biomarcadores inmunitarios solubles para el monitoreo longitudinal del tratamiento | +0.5% | Global, con tracción a corto plazo en América del Norte y Europa | Corto plazo ( 2 años) |
| Curvas estándar reutilizables y familiaridad con el flujo de trabajo en laboratorios con recursos limitados | +0.3% | Asia-Pacífico, Oriente Medio y África, y América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El Desarrollo de Inhibidores de Puntos de Control Inmunitario Amplía el Universo de Dianas del Ensayo
El mercado de kits ELISA de inmunología-oncología está respaldado por un pipeline de inmunoterapia que se extiende más allá de PD-1 y CTLA-4 para incluir LAG-3, TIM-3 y TIGIT. Estas dianas requieren métodos dedicados de medición de proteínas solubles para el monitoreo farmacodinámico y la investigación traslacional de biomarcadores. Un estudio de 2025 sobre melanoma metastásico evaluó 7 proteínas solubles de puntos de control inmunitario, incluidas sPD-1, sPD-L1, sLAG-3 y sCTLA-4, en 110 pacientes utilizando kits ELISA comerciales, destacando el valor de los paneles de biopsia líquida con múltiples marcadores.[2]A. Azzariti et al., "Desarrollo de una Puntuación de Riesgo Utilizando Biomarcadores de Biopsia Líquida para Seleccionar Respondedores a Inmunoterapia y Estratificar el Riesgo de Progresión de la Enfermedad en Pacientes con Melanoma Metastásico," Journal of Experimental & Clinical Cancer Research, link.springer.com. Las dianas emergentes pueden crear categorías de ensayo separadas antes de que las terapias relacionadas reciban aprobación regulatoria, lo que respalda la demanda recurrente de kits en los programas de investigación clínica.
Los Programas de Diagnóstico Complementario y Validación de Biomarcadores Impulsan la Adopción de Kits de Grado Clínico
Los programas de diagnóstico complementario requieren evidencia cuantitativa, lo que aumenta el uso de plataformas de ensayo validadas durante el desarrollo de biomarcadores. Los kits ELISA se utilizan comúnmente para la validación temprana de biomarcadores antes de que se finalicen los flujos de trabajo de diagnóstico basados en tejidos. En marzo de 2026, Agilent recibió su 8.ª indicación de diagnóstico complementario de la FDA para PD-L1 IHC 22C3 pharmDx para pacientes con carcinoma de esófago o de la unión gastroesofágica elegibles para pembrolizumab.[3]Desentrañando la Interacción entre Células Tumorales y el Microambiente Tumoral Mediante Tecnologías de Matrices de Anticuerpos," International Journal of Oncology, doi.org. Esta tendencia respaldó la demanda de kits ELISA de grado clínico con especificaciones de rendimiento claras, resultados reproducibles y suministro estable en todos los sitios del estudio.
El Perfilado Cuantitativo del Microambiente Tumoral Eleva los Requisitos de Sensibilidad del Ensayo
La investigación del microambiente tumoral está evolucionando hacia el perfilado repetido de citocinas y proteínas de puntos de control, lo que requiere la detección de analitos de baja abundancia en muestras complejas. Una revisión de 2025 encontró que los estudios con matrices de anticuerpos podían identificar señalización alterada de puntos de control por debajo de 10 pg/mL. Los formatos de ELISA quimioluminiscente y fluorescente proporcionan la sensibilidad analítica requerida, impulsando la demanda de plataformas con rangos dinámicos más amplios. La CAGR prevista del 4,76% para el ELISA quimioluminiscente reflejó este cambio hacia ensayos de mayor rendimiento y la reducción de las pruebas repetidas.
La Expansión de Ensayos Clínicos en Asia-Pacífico Crea una Adquisición Institucional Sostenida
Asia-Pacífico está ganando importancia en el mercado de kits ELISA de inmunología-oncología a medida que la actividad de ensayos oncológicos ha aumentado en China, India, Japón y Corea del Sur. Los centros oncológicos de primer nivel de China ampliaron la investigación de biomarcadores y la capacidad de fabricación local, mientras que las vías de revisión acelerada de Japón y la creciente base de organizaciones de investigación por contrato de India respaldaron la demanda de ensayos. En mayo de 2026, AstraZeneca y Roche Diagnostics Asia Pacific anunciaron un memorando de entendimiento de 3 años para avanzar en programas de diagnóstico digital y complementario en Asia-Pacífico, priorizando ensayos de biomarcadores validados de PD-L1, HER2 y conjugados anticuerpo-fármaco. Esta actividad respaldó la demanda de ensayos de investigación y grado clínico, particularmente entre laboratorios que requieren documentación regulatoria, flujos de trabajo ELISA familiares y curvas estándar reutilizables.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN LA CAGR PREVISTA | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Falta de valores de corte armonizados para PD-1 y PD-L1 solubles | -0.5% | Global, con mayor relevancia en América del Norte y Europa | Mediano plazo (2-4 años) |
| Competencia de plataformas multiplex, basadas en flujo y moleculares | -0.6% | América del Norte y Europa, con relevancia emergente en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Restricciones de cadena de frío y vida útil para pruebas distribuidas | -0.3% | Oriente Medio y África, América del Sur y Asia-Pacífico rural | Largo plazo (≥ 4 años) |
| Validación clínica limitada de biomarcadores ELISA basados en sangre para la selección del tratamiento | -0.4% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Ausencia de Valores de Corte Estandarizados de PD-1/PD-L1 Restringe la Toma de Decisiones Clínicas
La falta de rangos de referencia estandarizados para PD-1 y PD-L1 solubles limitó la utilidad clínica de los resultados precisos de ELISA. Un estudio de 2025 en cáncer de pulmón de células no pequeñas avanzado reportó una razón de riesgo de 2,10 para la reducción de la supervivencia global asociada con sPD-L1 pretratamiento en pacientes tratados con pembrolizumab. Sin embargo, la ausencia de valores de corte clínicos comunes impidió una interpretación consistente entre instituciones y mantuvo gran parte de las pruebas en entornos de uso exclusivo para investigación. Esta brecha limitó la adopción de productos de grado IVD, a pesar de sus mayores ingresos por prueba en comparación con las alternativas de uso en investigación. Se requirieron estudios interlaboratoriales y alineación en el manejo de muestras, calibración e informes para garantizar resultados comparables. Las organizaciones nacionales de metrología podrían respaldar la armonización alineada con ISO, pero no se había alcanzado consenso para los analitos solubles de puntos de control. En consecuencia, el mercado de kits ELISA de inmunología-oncología creció a través del uso en investigación, mientras que la adopción clínica se desarrolló más lentamente. Los umbrales clínicos claros harían que la demanda de pruebas rutinarias fuera más predecible y aumentarían el valor de los kits validados para los centros de diagnóstico y los hospitales.
Las Plataformas Multiplex y Moleculares Comprimen la Participación del ELISA en Entornos de Altos Recursos
Las plataformas multiplex, basadas en flujo y moleculares compiten con el ELISA en laboratorios de referencia bien financiados que requieren paneles amplios de biomarcadores a partir de una sola muestra. La Reunión Anual de la AACR de 2025 incluyó un estudio de cohorte RADIOHEAD que utilizó perfilado de plasma con nELISA en pacientes con inhibidores de puntos de control, descrito como el mayor análisis de proteómica de plasma de este grupo de pacientes hasta la fecha. Estas plataformas pueden medir cientos de biomarcadores a partir de un solo alícuota de plasma, respaldando la investigación en etapa de descubrimiento, particularmente en laboratorios de América del Norte y Europa con presupuestos más amplios. Sin embargo, los estudios de descubrimiento multiplex pueden conducir a pruebas ELISA de analito único para la validación enfocada y la traslación clínica, mientras que el ELISA sigue siendo relevante para pruebas específicas, familiares y reproducibles; los requisitos de cadena de frío y las limitaciones de vida útil también restringen el acceso en Asia-Pacífico rural, América del Sur y partes de Oriente Medio y África.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Kits Directos Mantienen el Liderazgo Operativo Mientras los Kits Indirectos Ganan UsoLos kits ELISA directos representaron el 41,45% de los ingresos globales en 2025. Su formato de anticuerpo único reduce los pasos del procedimiento y limita los riesgos de reactividad cruzada en los flujos de trabajo con suero y plasma. Esta simplicidad respalda los laboratorios hospitalarios de alto volumen que dependen de procedimientos estandarizados y un manejo consistente de muestras. Se prevé que los kits ELISA indirectos crezcan a una CAGR del 4,33% hasta 2031, respaldados por la amplificación de señal para dianas de baja abundancia, incluidas sPD-L1, sLAG-3 y sTIM-3.
La categoría Otros incluye formatos de ELISA sándwich y competitivo para la cuantificación de citocinas y ensayos de inhibición competitiva. Estos formatos respaldan aplicaciones donde las concentraciones de analitos superan los límites de calibración estándar. En 2025, un estudio utilizó kits ELISA sándwich de PD-1 y PD-L1 humanos de Proteintech en 55 pacientes con cáncer de pulmón de células no pequeñas avanzado que recibían pembrolizumab. Los kits demostraron coeficientes de variación intraensayo por debajo del 7,8% y rangos de detección de 0,156-10 ng/mL, lo que refleja la precisión requerida en la investigación clínica.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Tecnología de Detección:
Los Métodos Colorimétricos Respaldan el Volumen Mientras la Quimioluminiscencia AvanzaEl ELISA colorimétrico representó el 36,76% de los ingresos por tecnología de detección en 2025. El formato es compatible con lectores de placas estándar de 96 pocillos y procedimientos de laboratorio familiares. Su menor costo respalda el cribado de alto rendimiento y los laboratorios con diferentes niveles de recursos, particularmente en Asia-Pacífico y América del Sur. Se prevé que el ELISA quimioluminiscente crezca a una CAGR del 4,76% hasta 2031, impulsado por la demanda de medición de proteínas de puntos de control a baja concentración y el monitoreo de inmunoterapia.
Abcam lanzó SimpleStep Ignite ELISA en abril de 2026 como una plataforma quimioluminiscente que entrega resultados en 55 minutos. La empresa declaró que la plataforma proporciona una sensibilidad 50 veces mayor y un rango dinámico hasta 35 veces más amplio que los ELISA colorimétricos tradicionales. Los requisitos más estrictos de documentación y rendimiento bajo el Reglamento de Diagnóstico In Vitro están respaldando las actualizaciones a sistemas de mayor especificación, aunque el costo y el equipo instalado continúan sosteniendo la demanda de ELISA colorimétrico.
Por Aplicación:
El Diagnóstico de Enfermedades Ocupa la Mayor Posición Mientras el Desarrollo de Fármacos Crece Más RápidoEl diagnóstico de enfermedades representó el 52,67% del tamaño del mercado de kits ELISA de inmunología-oncología en 2025. Los departamentos de oncología hospitalaria utilizan paneles ELISA para cuantificar biomarcadores solubles en pacientes con cáncer recién diagnosticados, incluso en evaluaciones previas a la inmunoterapia en algunos entornos. El monitoreo de respuesta al tratamiento genera demanda recurrente, mientras que la investigación clínica utiliza kits de uso exclusivo para investigación. Se prevé que el descubrimiento y desarrollo de fármacos crezca a una CAGR del 5,56% hasta 2031, impulsado por el cribado temprano, los ensayos de puente farmacocinético y las evaluaciones de inmunogenicidad.
Bio-Rad amplió sus pares de anticuerpos anti-idiotípicos para ELISA de puente farmacocinético en abril de 2026. La expansión cubrió tremelimumab, una terapia anti-CTLA-4; elotuzumab, una terapia anti-SLAMF7; e isatuximab, una terapia anti-CD38. La empresa también añadió reactivos para otros cuatro biológicos de inmunoterapia y un panel de anticuerpos anti-mutación Fc para terapéuticos IgG1 modificados con YTE. Estos reactivos respaldan la medición del fármaco libre y el monitoreo farmacocinético estandarizado en los estudios de desarrollo de fármacos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tipo de Muestra:
La Sangre Sigue Siendo Central para el Monitoreo Mientras el Trabajo con Tejidos se ExpandeLa sangre representó el 44,34% de los ingresos por tipo de muestra en 2025. Las pruebas basadas en sangre respaldan la recolección en serie sin carga adicional de muestreo de tejidos para los pacientes. Los laboratorios utilizan suero para medir proteínas solubles de puntos de control y plasma con EDTA para evaluar perfiles de citocinas circulantes. Se prevé que el tejido crezca a una CAGR del 5,98% hasta 2031, impulsado por el perfilado del microambiente tumoral utilizando lisados tumorales, sobrenadantes de cultivos celulares y homogenados de tejidos.
Un estudio de Communications Biology de 2025 utilizó kits ELISA de Invitrogen para medir IFN-γ y Granzima B en co-cultivos de andamiaje derivado de pacientes con cáncer de mama que contenían células T autólogas. El estudio demostró el valor de las mediciones a nivel de proteínas en modelos de microambiente tumoral ex vivo reconstruidos. Las muestras de tejido presentan mayores riesgos de interferencia de matriz y requieren rangos dinámicos más amplios y linealidad de dilución validada. La sangre sigue siendo importante para el monitoreo repetido, mientras que el tejido respalda el análisis de la actividad inmunitaria local en el entorno tumoral.
Por Usuario Final:
Los Hospitales Ocupan la Mayor Posición Mientras los Centros de Diagnóstico se ExpandenLos hospitales representaron el 48,12% de los ingresos por usuario final en 2025, respaldados por altos volúmenes de pruebas y contratos de adquisición en departamentos de oncología, biobancos y servicios de laboratorio. Las empresas farmacéuticas y de biotecnología adquieren kits para investigación de biomarcadores preclínicos y estudios clínicos, mientras que los institutos de investigación académicos y gubernamentales respaldan la demanda a través de ensayos liderados por investigadores. Se prevé que los centros de diagnóstico crezcan a una CAGR del 6,34% hasta 2031 a medida que el monitoreo repetido de inmunoterapia se vuelve más descentralizado.
EUROIMMUN de Revvity presentó el IDS i20 en mayo de 2025 como una plataforma de inmunoensayo de quimioluminiscencia automatizada con marcado CE y listada por la FDA. El sistema ejecuta 20 analitos en seis especialidades diagnósticas simultáneamente. Los centros de diagnóstico pueden reducir el costo por prueba mediante flujos de trabajo consolidados y automatizados. Los laboratorios hospitalarios pueden adoptar estos sistemas de manera más gradual debido a requisitos de pruebas más amplios y menos predecibles, mientras que las empresas farmacéuticas y los institutos de investigación continúan requiriendo soporte de ensayo especializado.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Mercado de Kits ELISA de Inmunología-Oncología en América del Norte
América del Norte concentró el 40,35% de la cuota del mercado de kits ELISA de inmunología-oncología en 2025. La región se beneficia de una amplia actividad en ensayos oncológicos, del gasto en investigación farmacéutica y de la actividad en diagnósticos complementarios, liderada por los Estados Unidos y respaldada por los centros académicos de oncología canadienses y los programas de biobanco. Los requisitos de la FDA para datos validados en estudios habilitadores de nuevos fármacos en investigación impulsan la demanda de kits de alta especificación y crean barreras de entrada para los proveedores con un rendimiento consistente entre lotes. En abril de 2026, Labcorp lanzó un diagnóstico complementario aprobado por la FDA para el cáncer de ovario, con el fin de identificar a las pacientes elegibles para KEYTRUDA, marcando la primera aprobación de inmuno-oncología para esta indicación.
Mercado de Kits ELISA de Inmunología-Oncología en Europa
Europa sigue siendo un mercado sustancial y estable para los kits ELISA de inmunología-oncología, con Alemania, el Reino Unido y Francia representando una cuota significativa de la contratación regional. El Reglamento sobre Diagnósticos In Vitro incrementa los requisitos de rendimiento y documentación para los productos de diagnóstico in vitro a lo largo de 2025 y 2026, lo que impulsa a los laboratorios a migrar hacia alternativas con marcado CE. Esta tendencia consolida la contratación entre los proveedores con sólida documentación de cumplimiento normativo y datos de rendimiento consistentes. Italia, España, los países nórdicos y los países de Europa del Este sostienen la demanda a través de estudios de biomarcadores oncológicos, la expansión de la infraestructura de inmunoensayos y los sistemas de calidad de laboratorio acreditados conforme a la norma ISO 15189.
Mercado de Kits ELISA de Inmunología-Oncología en Asia-Pacífico, Oriente Medio y África, y América del Sur
Se prevé que Asia-Pacífico crezca a una CAGR del 6,25% hasta 2031, impulsado por la expansión de los centros oncológicos de primer nivel de China y el creciente desarrollo de la capacidad de fabricación regional. Las vías de revisión acelerada de la PMDA de Japón y la alineación de la CDSCO de India con las prácticas de validación de diagnósticos complementarios de la FDA y la EMA respaldan los programas terapéuticos basados en biomarcadores. La demanda en Oriente Medio y África se concentra en los hospitales terciarios del Consejo de Cooperación del Golfo y en determinados centros oncológicos de Sudáfrica, mientras que Brasil y Argentina lideran el mercado sudamericano. Las limitaciones de la cadena de frío, los ciclos de financiación institucional y la volatilidad del tipo de cambio podrían moderar el crecimiento fuera de los principales centros regionales.

Panorama Competitivo
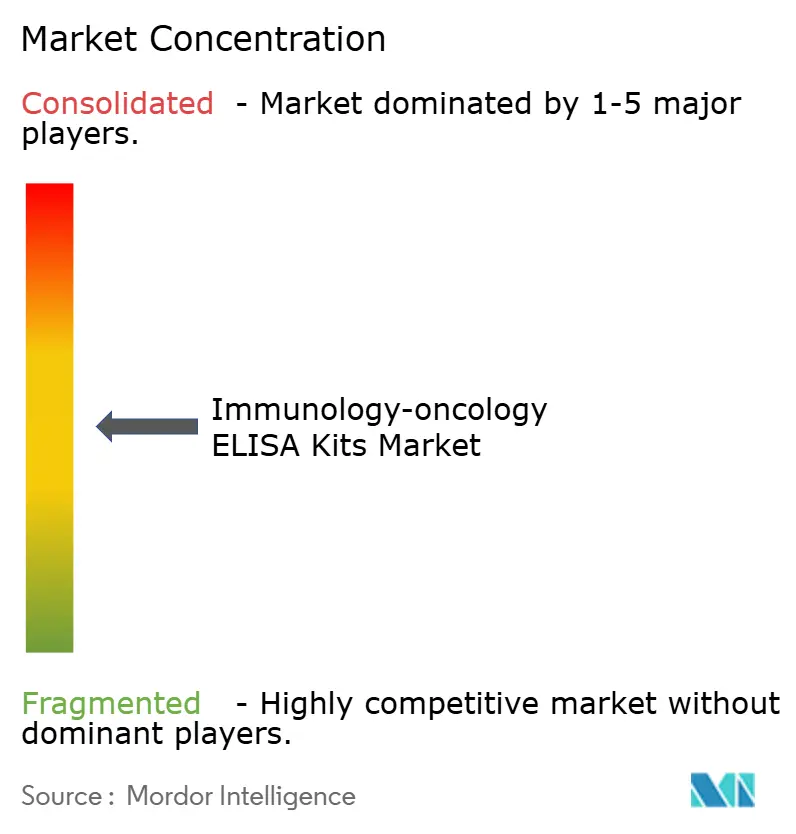
El mercado de kits ELISA de inmunología-oncología tiene un nivel superior moderadamente consolidado. Thermo Fisher Scientific, Bio-Rad Laboratories, Bio-Techne Corporation, incluidos R&D Systems y Novus Biologicals, y Abcam, una empresa de Danaher, ocupan posiciones significativas a través de amplios portafolios de kits. Sus capacidades de distribución y plataformas de anticuerpos recombinantes respaldan un suministro confiable y consistencia de lote a lote. Los proveedores regionales y especializados compiten en especificidad de diana, precio y velocidad de comercialización para analitos emergentes. Algunos proveedores especializados introdujeron kits para dianas de puntos de control de nicho entre 12 y 18 meses antes que las empresas más grandes. El liderazgo del mercado varía según el producto, la tecnología de detección y la geografía, lo que mantiene la presión sobre los precios y los lanzamientos de productos.
Abcam lanzó SimpleStep Ignite ELISA en abril de 2026, con un flujo de trabajo de 55 minutos, una sensibilidad 50 veces mayor y un rango dinámico hasta 35 veces más amplio que los ELISA colorimétricos tradicionales. El lanzamiento refleja la competencia entre proveedores a través de plataformas quimioluminiscentes de alta sensibilidad. Tecan adquirió activos de fabricación de Cisbio Bioassays SAS, una subsidiaria de Revvity, en abril de 2025, incluido el kit CGA-ELISA-NG CE IVD para la detección y el monitoreo de la progresión de tumores neuroendocrinos. Bio-Rad amplió su gama de reactivos de monitoreo de fármacos para varios biológicos de inmunoterapia en abril de 2026 para respaldar a los usuarios farmacéuticos que requieren validación para moléculas de fármacos individuales.
La medición de grado clínico de biomarcadores solubles de puntos de control sigue siendo el área competitiva más abierta. Ningún kit con autorización IVD en una jurisdicción importante respalda la selección de tratamiento rutinaria independiente de sPD-L1 o sPD-1. Las empresas compiten en sensibilidad del ensayo, tiempo de flujo de trabajo, cobertura de dianas y reproducibilidad, mientras que los proveedores más grandes aprovechan las redes de cadena de frío y las empresas más pequeñas se centran en nichos de biomarcadores especializados. El equilibrio entre portafolios amplios y rendimiento especializado sigue siendo central para la competencia.
Líderes de la Industria de Kits ELISA de Inmunología-Oncología
Abcam plc
Bio-Techne Corporation
Merck KGaA
Becton, Dickinson and Company
Bio-Rad Laboratories, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Kits ELISA de Inmunología-Oncología
- Abcam
- Arigo Biolaboratories Corp.
- Assay Genie
- Aviva Systems Biology Corporation
- Beckton Dickinson
- Bio-Rad Laboratories
- Bio-Techne
- Boster Biological Technology Co., Ltd.
- Cell Signaling Technology
- Creative Diagnostics
- CUSABIO Technology LLC
- Danaher
- Enzo Biochem, Inc.
- LifeSpan BioSciences, Inc.
- Merck
- OriGene Technologies
- Proteintech Group, Inc.
- RayBiotech Life, Inc.
- Reddot Biotech
- Revvity, Inc.
- Sino Biological, Inc.
- Thermo Fisher Scientific

Recent Industry Developments in Mercado de Kits ELISA de Inmunología-Oncología
- Julio de 2026: Revvity amplió su portafolio de inmunoensayos con 46 kits dirigidos a 35 marcadores de oncología e inflamación, incluidos formatos AlphaLISA SureFire Ultra Multiplex sin biotina para estudios de descubrimiento de fármacos contra el cáncer de alto rendimiento.
- Abril de 2026: Abcam, una empresa de Danaher, lanzó SimpleStep Ignite ELISA, que ofrece una sensibilidad 50 veces mayor, un rango dinámico 35 veces más amplio y resultados en 55 minutos para la detección de proteínas de puntos de control de baja abundancia.
- Abril de 2026: Bio-Rad Laboratories amplió su portafolio de anticuerpos anti-idiotípicos para múltiples biológicos de inmunoterapia e introdujo un panel anti-mutación Fc para terapéuticos IgG1 modificados con YTE, respaldando los ELISA farmacocinéticos.
- Agosto de 2025: Revvity lanzó los reactivos pHSense, una plataforma de fluorescencia de resolución temporal para el monitoreo de alto rendimiento de la internalización de anticuerpos, conjugados anticuerpo-fármaco y GPCR en flujos de trabajo de desarrollo de fármacos.


Alcance del Informe Global del Mercado de Kits ELISA de Inmunología-Oncología
Según el alcance del informe, los kits ELISA de inmunología-oncología son herramientas de ensayo de laboratorio especializadas utilizadas para detectar y medir proteínas específicas del sistema inmunitario y relacionadas con el cáncer, como los marcadores de puntos de control inmunitario y las citocinas, en muestras biológicas.
El mercado de kits ELISA de inmuno-oncología está segmentado por tipo de producto, tecnología de detección, aplicación, tipo de muestra, usuario final y geografía. Por tipo de producto, el mercado incluye kits ELISA directos, kits ELISA indirectos y otros kits ELISA. Por tecnología de detección, el mercado está segmentado en ELISA colorimétrico, ELISA fluorescente, ELISA quimioluminiscente y otras tecnologías de detección. Por aplicación, el mercado está categorizado en diagnóstico de enfermedades, monitoreo de respuesta al tratamiento, descubrimiento y desarrollo de fármacos, investigación clínica y otras aplicaciones. Por tipo de muestra, el mercado está segmentado en sangre, tejido y suero. Por usuario final, el mercado incluye hospitales, centros de diagnóstico, empresas farmacéuticas y de biotecnología, institutos de investigación académicos y gubernamentales y otros usuarios finales. Por geografía, el mercado se analiza en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece los tamaños de mercado y los pronósticos en términos de valor (USD) para los segmentos anteriores.
| Kits ELISA Directos |
| Kits ELISA Indirectos |
| Otros |
| ELISA Colorimétrico |
| ELISA Fluorescente |
| ELISA Quimioluminiscente |
| Otros |
| Diagnóstico de Enfermedades |
| Monitoreo de Respuesta al Tratamiento |
| Descubrimiento y Desarrollo de Fármacos |
| Investigación Clínica |
| Otros |
| Sangre |
| Tejido |
| Suero |
| Hospitales |
| Centros de Diagnóstico |
| Empresas Farmacéuticas y de Biotecnología |
| Institutos de Investigación Académicos y Gubernamentales |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Producto | Kits ELISA Directos | |
| Kits ELISA Indirectos | ||
| Otros | ||
| Por Tecnología de Detección | ELISA Colorimétrico | |
| ELISA Fluorescente | ||
| ELISA Quimioluminiscente | ||
| Otros | ||
| Por Aplicación | Diagnóstico de Enfermedades | |
| Monitoreo de Respuesta al Tratamiento | ||
| Descubrimiento y Desarrollo de Fármacos | ||
| Investigación Clínica | ||
| Otros | ||
| Por Tipo de Muestra | Sangre | |
| Tejido | ||
| Suero | ||
| Por Usuario Final | Hospitales | |
| Centros de Diagnóstico | ||
| Empresas Farmacéuticas y de Biotecnología | ||
| Institutos de Investigación Académicos y Gubernamentales | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||


Preguntas Clave Respondidas en el Informe
¿Qué impulsa la demanda de kits ELISA de inmunología-oncología?
Los crecientes pipelines de terapia de puntos de control inmunitario y la demanda de medición de biomarcadores solubles respaldan el uso en flujos de trabajo de investigación, validación y monitoreo del tratamiento.
¿Cuál es la tasa de crecimiento proyectada hasta 2031?
Se prevé que el mercado de kits ELISA de inmunología-oncología crezca a una CAGR del 3,90% de 2026 a 2031, alcanzando los 13,28 mil millones de USD.
¿Qué formato de ELISA está creciendo más rápido?
Se prevé que el ELISA quimioluminiscente crezca a una CAGR del 4,76% hasta 2031 porque puede medir proteínas de puntos de control de baja abundancia.
¿Qué aplicación representa la mayor participación de ingresos?
El Diagnóstico de Enfermedades representó el 52,67% de los ingresos en 2025, respaldado por las pruebas de biomarcadores solubles en los flujos de trabajo oncológicos.
¿Por qué los centros de diagnóstico se están volviendo más importantes?
Se prevé que los Centros de Diagnóstico crezcan a una CAGR del 6,34% hasta 2031 a medida que el monitoreo repetido de inmunoterapia se orienta hacia laboratorios especializados y automatizados.
¿Qué limita el uso clínico rutinario de las pruebas de PD-1 y PD-L1 solubles?
La falta de valores de corte clínicos armonizados dificulta la comparación de resultados entre instituciones o su uso consistente para las decisiones de tratamiento.
Última actualización de la página el:



