
Tamanho e Participação do Mercado de Braço Tensor
Visão Geral do Mercado
| Período de Estudo | 2019 - 2030 |
|---|---|
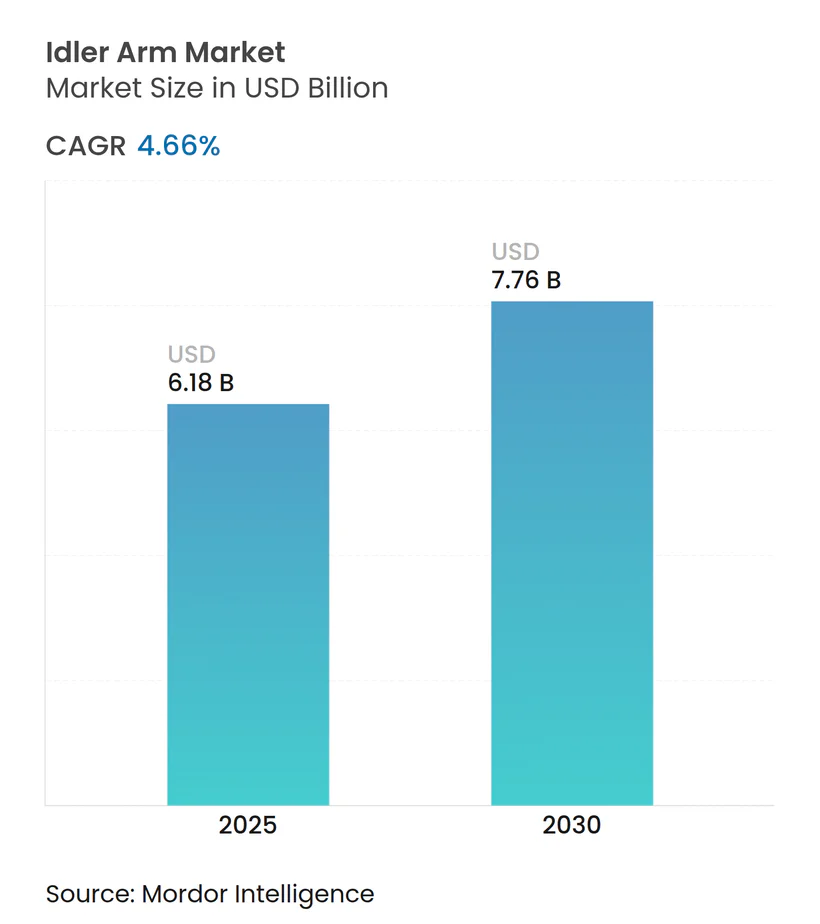
| Tamanho do Mercado (2025) | 6.18 Bilhões de dólares |
| Tamanho do Mercado (2030) | 7.76 Bilhões de dólares |
| Taxa de crescimento (2025 - 2030) | 4.66 % |
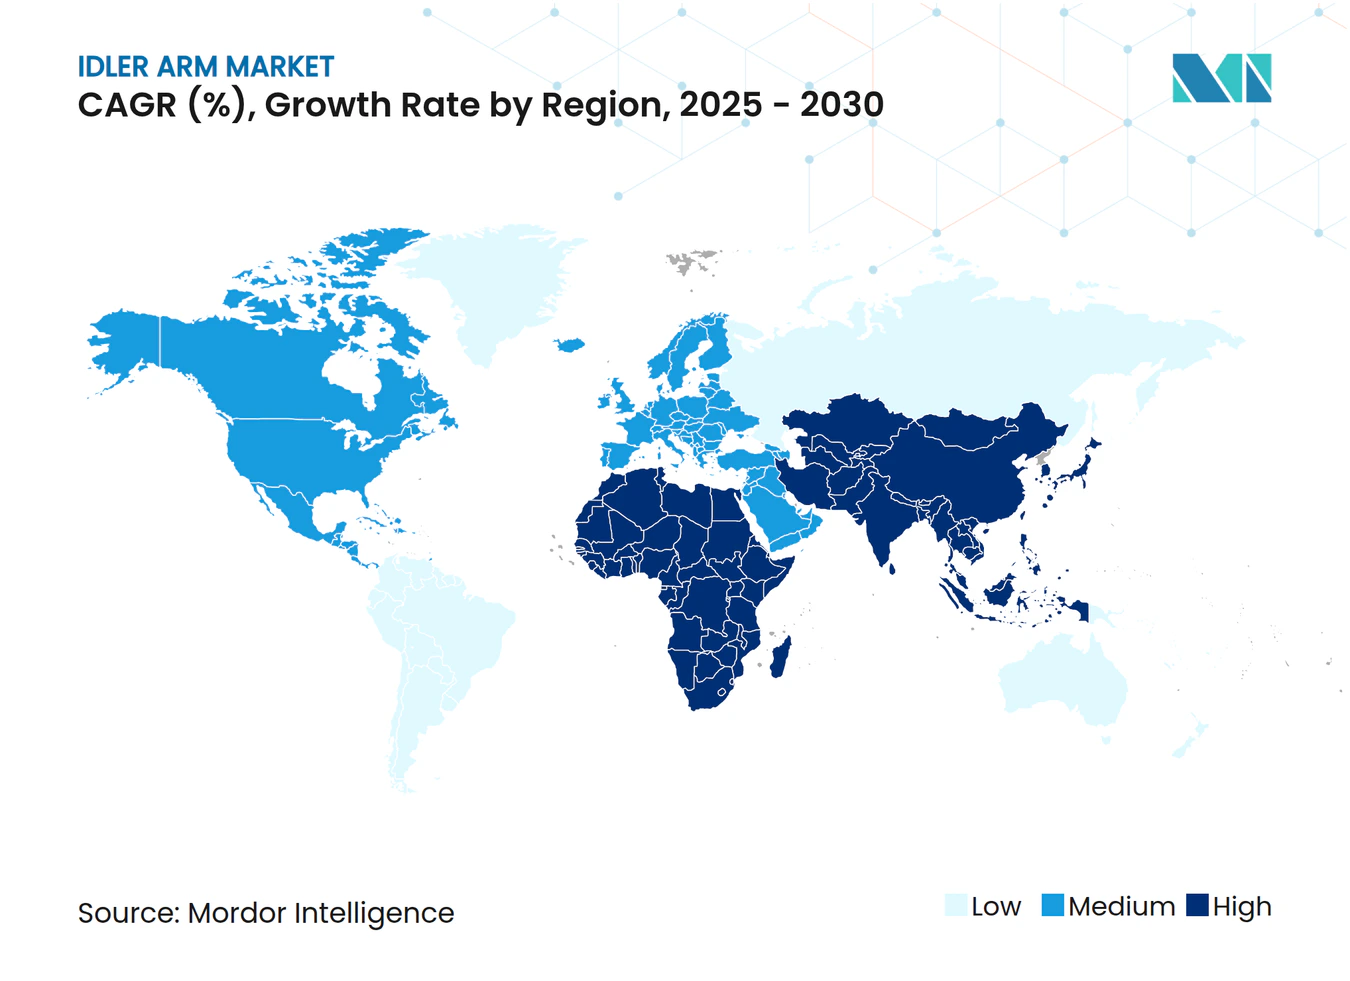
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Braço Tensor por Mordor Intelligence
O tamanho do mercado de braços tensores situou-se em USD 6,18 bilhões em 2025 e está previsto para crescer a um CAGR de 4,66%, atingindo USD 7,76 bilhões até 2030. A crescente demanda por suporte de articulação de direção em plataformas de caminhonetes leves, SUVs e veículos comerciais eletrificados ancora o valor atual, enquanto os protótipos emergentes de direção por fio sustentam as perspectivas. Os fabricantes de automóveis continuam a adicionar pacotes de baterias mais pesados, impulsionando uma mudança em direção a braços tensores de alumínio leve que preservam a dinâmica de condução sem sacrificar a resistência. Enquanto isso, os ciclos de vida prolongados dos veículos ampliam os ciclos de substituição, mantendo os volumes do mercado de pós-venda elevados mesmo quando a produção de novos veículos se estabiliza nas regiões maduras. Os fornecedores que combinam inovação em materiais com design em conformidade com a ISO 26262 estão posicionados para capturar ganhos expressivos à medida que as arquiteturas de veículos migram para maior conteúdo eletrônico[1].
Principais Conclusões do Relatório
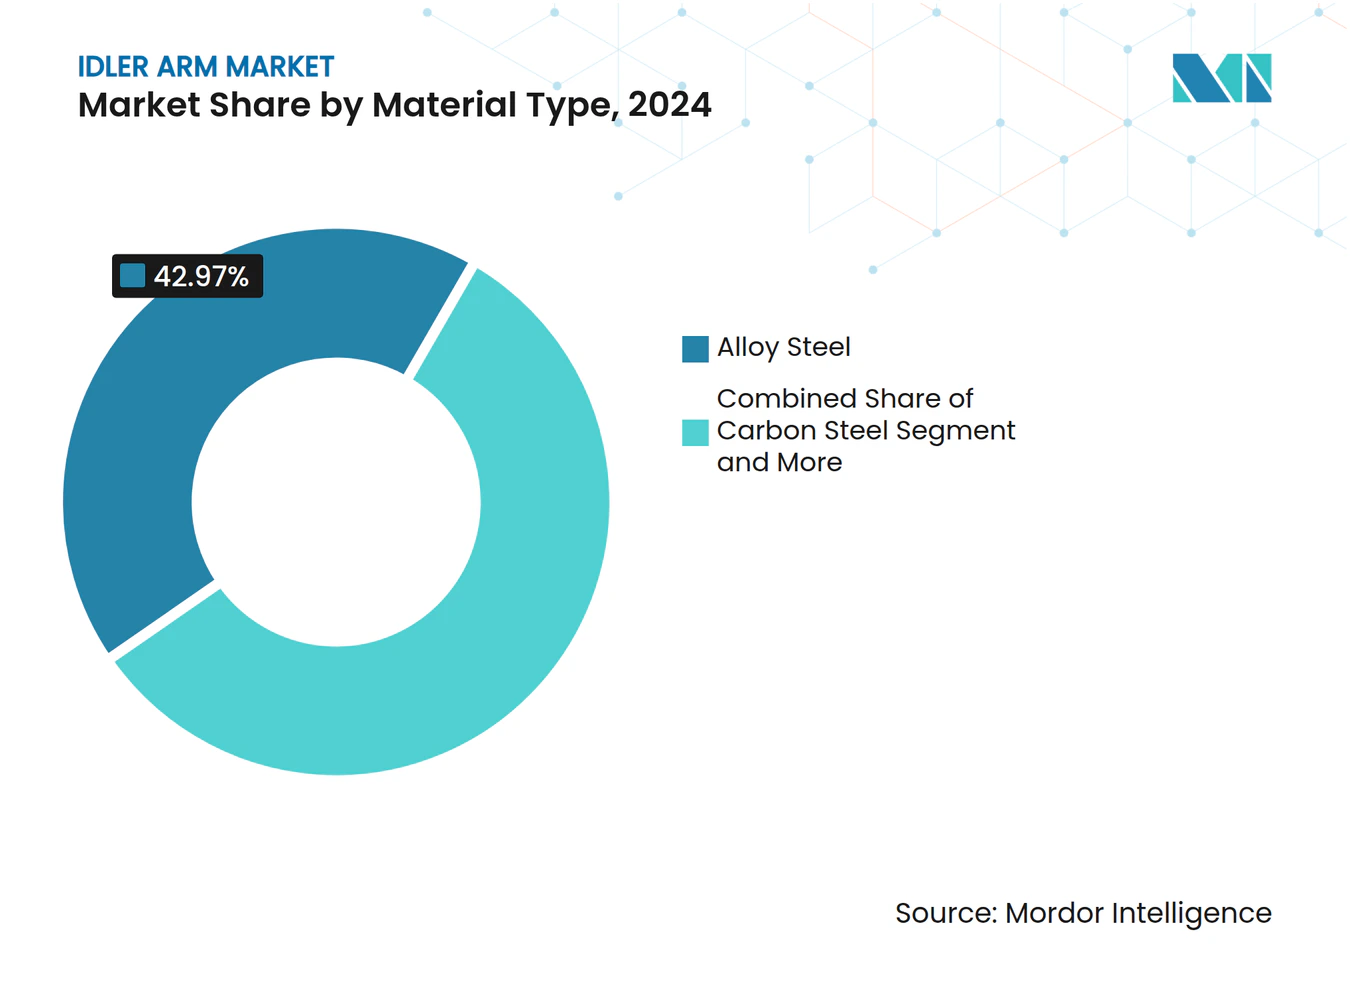
- Por tipo de material, o aço liga representou 42,97% da participação do mercado de braços tensores automotivos em 2024; projeta-se que o alumínio registre um CAGR de 6,94% até 2030.
- Por tipo de veículo, os automóveis de passeio representaram 55,76% do tamanho do mercado de braços tensores automotivos em 2024, enquanto os veículos comerciais médios e pesados devem registrar um CAGR de 5,61% até 2030.
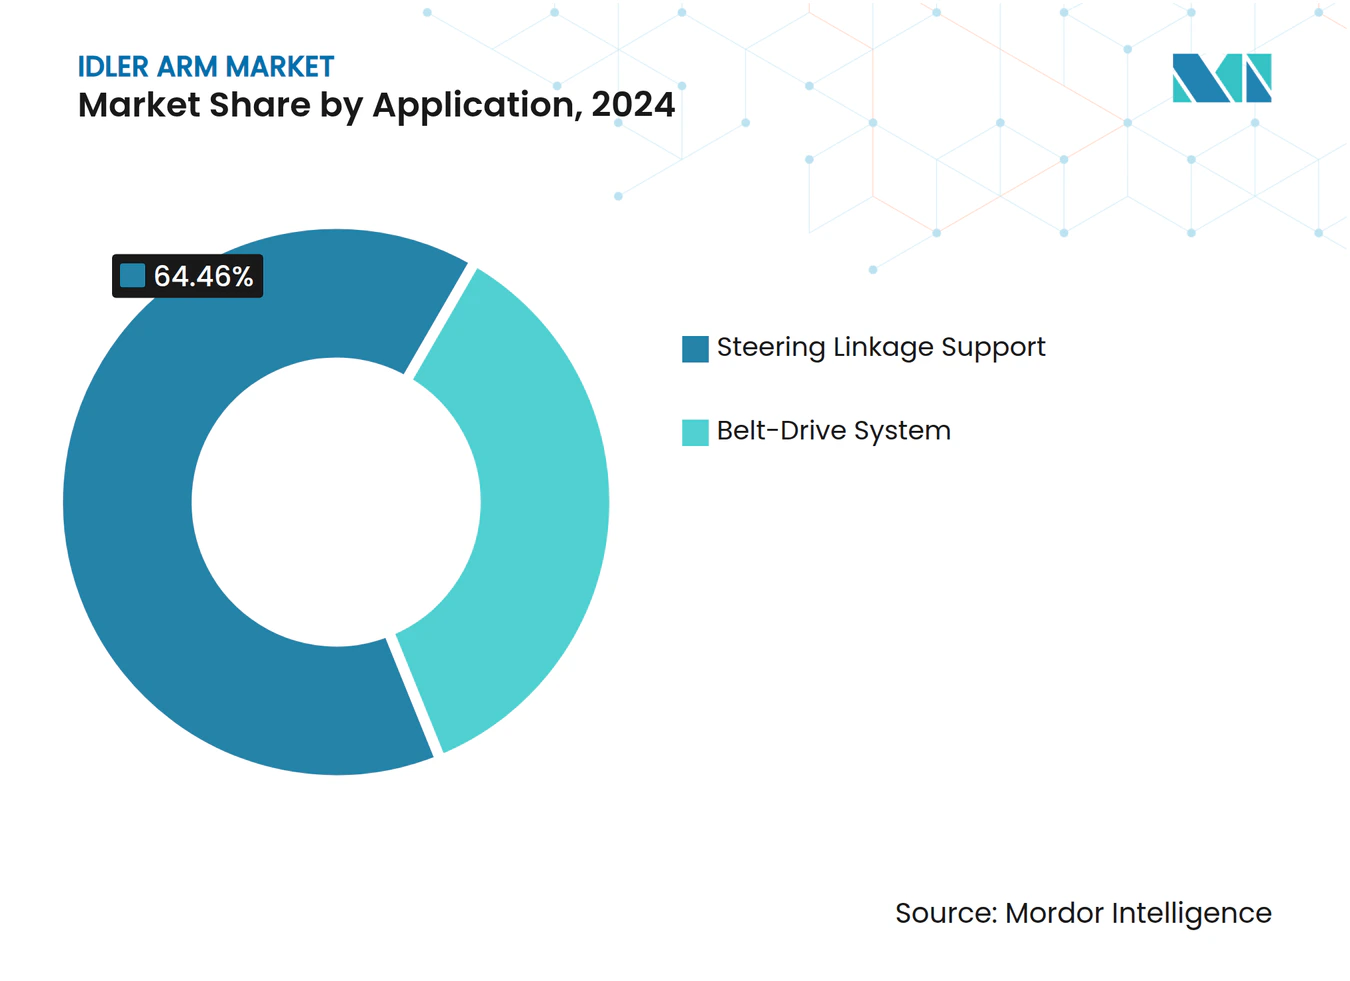
- Por aplicação, o suporte de articulação de direção deteve 64,46% da participação do mercado de braços tensores automotivos em 2024, e os sistemas de acionamento por correia devem expandir-se a um CAGR de 5,97% no mesmo período.
- Por canal de vendas, o mercado de pós-venda comandou 65,48% do tamanho do mercado de braços tensores automotivos em 2024 e deve avançar a um CAGR de 6,38% até 2030.
- Por geografia, a Ásia-Pacífico assegurou 37,86% da participação do mercado de braços tensores automotivos em 2024 e deve registrar um CAGR de 5,34% até 2030.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Produção de Caminhonetes Leves e SUVs | +1.2% | Global, com APAC e América do Norte liderando | Médio prazo (2 a 4 anos) |
| Crescente Demanda do Mercado de Pós-Venda | +1.0% | Global, concentrada na Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Braços Tensores de Alumínio Leve | +0.8% | Núcleo APAC, expansão para América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Protótipos de ADAS e Direção por Fio | +0.7% | América do Norte e Europa, expandindo para APAC | Longo prazo (≥ 4 anos) |
| Implantações de Ônibus Autônomos | +0.6% | Programas piloto na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Novos Limites de Microplásticos | +0.4% | Europa e Califórnia, expandindo globalmente | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento Acelerado da Produção Global de Caminhonetes Leves e SUVs
A montagem de caminhonetes leves e SUVs continua crescendo, elevando a demanda por braços tensores robustos que gerenciam pesos em ordem de marcha mais elevados e acessórios de acionamento por correia mais complexos. A forte demanda da ZF por acionamentos elétricos em veículos comerciais ressalta o papel crítico de componentes de direção duráveis em veículos maiores. Isso enfatiza a necessidade de resistência mecânica e confiabilidade à medida que o setor avança em direção ao transporte eletrificado de carga pesada. As fábricas chinesas e norte-americanas cada vez mais co-localizam fornecedores, uma tendência reforçada pelas operações mexicanas estabelecidas por fabricantes de peças que atendem à futura linha de picapes da Tesla[2]. Veículos maiores também obrigam os fabricantes a especificar braços tensores de maior durabilidade, elevando os preços médios de venda. Em paralelo, os pacotes integrados de assistência à mudança de faixa necessitam de suportes mecânicos tolerantes a tolerâncias de alinhamento mais rígidas, ampliando o mercado endereçável para braços tensores usinados com precisão.
Crescente Demanda do Mercado de Pós-Venda Proveniente do Envelhecimento da Frota de Veículos
As atualizações remotas de software permitem que os proprietários de veículos adiem substituições, aumentando a idade média global dos veículos. No entanto, o desgaste mecânico decorrente de alta quilometragem continua a impulsionar visitas a oficinas, com foco em componentes de direção como braços tensores em veículos mais antigos. Essa tendência impulsiona a demanda por peças de reposição premium que atendem aos padrões do equipamento original. Fornecedores como a Continental estão expandindo as linhas de produtos para modelos europeus populares, aproveitando sua reputação para o crescimento do mercado de pós-venda. As cadeias de suprimentos digitais ajudam os distribuidores a alinhar o estoque com as tendências regionais de falhas, garantindo entregas pontuais e reduzindo riscos. Enquanto isso, o peso adicional e o torque das transmissões elétricas e híbridas estão acelerando o desgaste das peças e impulsionando o crescimento em segmentos específicos do mercado de pós-venda. A transição para a eletrificação remodela as prioridades de serviço e cria novas oportunidades para fornecedores e distribuidores de peças.
Braços Tensores de Alumínio Leve para Compensar a Massa das Baterias de Veículos Elétricos
Os fabricantes de veículos elétricos estão cada vez mais utilizando materiais leves como o alumínio para aumentar a autonomia de condução, particularmente em componentes como braços tensores. Essa mudança é apoiada por fornecedores que realocam operações para centros de custo eficiente próximos às plantas de montagem, com expansões em regiões como Nuevo León e Guanajuato. Fornecedores com expertise em fundição e tratamento térmico obtêm vantagem competitiva, enquanto inovações em ciência dos materiais impulsionam o desenvolvimento de braços tensores híbridos. Esses projetos, combinando forjados de alumínio com buchas compostas, atendem a padrões ambientais como metas de redução de microplásticos sem comprometer o desempenho, apresentando oportunidades de crescimento na cadeia de suprimentos de veículos elétricos.
Protótipos de ADAS e Direção por Fio Exigindo Tolerâncias de Direção Mais Rígidas
À medida que recursos avançados de assistência ao condutor, como manutenção automatizada de faixa e sistemas de piloto em rodovias, tornam-se padrão, os componentes de direção enfrentam padrões de desempenho mais rigorosos. Os fabricantes continuam a usar sistemas de backup mecânicos, como braços tensores, em conjunto com a tecnologia de direção por fio para garantir a segurança, elevando os custos de validação, mas fortalecendo a propriedade intelectual por meio de práticas rastreáveis. A busca por condução mais silenciosa e suave destaca a importância da precisão nos acabamentos superficiais, com os braços tensores reduzindo ruído, vibração e aspereza. À medida que os sistemas eletrônicos e mecânicos se integram ainda mais, os fornecedores tradicionais de componentes evoluem para integradores de sistemas, posicionando os fornecedores de Nível 1 como contribuintes essenciais para o desempenho e a segurança dos veículos na mobilidade inteligente.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Preços do Aço e do Alumínio | -0.8% | Global, com mercados emergentes mais afetados | Curto prazo (≤ 2 anos) |
| Migração para Direção de Cremalheira com Assistência Elétrica | -0.7% | Global, liderada pelos segmentos premium | Médio prazo (2 a 4 anos) |
| Arquiteturas de Chassi com Motor na Roda | -0.6% | Adoção antecipada na APAC e Europa | Longo prazo (≥ 4 anos) |
| Garantias OEM Mais Longas | -0.5% | Principalmente América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços do Aço e do Alumínio
As flutuações nos custos de matérias-primas, como sobretaxas de liga e preços de lingotes, pressionam as margens dos fornecedores e complicam os acordos de preço fixo. Fundições menores, sem flexibilidade financeira, enfrentam maiores riscos, impulsionando a consolidação do setor à medida que os grandes players ganham dominância. As equipes de compras mitigam riscos vinculando cláusulas de ajuste de preço a benchmarks de commodities, o que limita os ganhos durante a estabilização do mercado. A modelagem avançada de custos e o gerenciamento estratégico de estoque estão se tornando essenciais para manter a entrega just-in-time e minimizar o capital imobilizado em estoque, oferecendo aos fornecedores ágeis uma vantagem competitiva em meio a incertezas econômicas e complexidades da cadeia de suprimentos.
Migração para Direção de Cremalheira com Assistência Elétrica Eliminando Braços Tensores em Algumas Plataformas
A direção de cremalheira com assistência elétrica em automóveis de passeio compactos de carroceria unitária reduz a demanda por componentes de direção tradicionais como braços tensores. Inicialmente adotada por fabricantes de luxo para otimizar o espaço no compartimento do motor e a montagem, a tecnologia está agora entrando nos segmentos de alto volume à medida que os custos diminuem, impactando ainda mais as peças de direção convencionais. No entanto, a demanda persiste em veículos utilitários mais pesados que dependem de sistemas de direção de barra paralela. Para lidar com isso, os fornecedores concentram-se em linhas de produção flexíveis e esforços de pesquisa e desenvolvimento voltados para articulações multifuncionais que integram sistemas elétricos e mecânicos, garantindo compatibilidade em diversas plataformas de veículos em um mercado em rápida evolução.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material:
O Alumínio Ganha Impulso Apesar da Dominância do AçoO aço liga reteve 42,97% da participação do mercado de braços tensores automotivos em 2024, validando sua durabilidade em frotas de uso misto. O alumínio, no entanto, registra o CAGR mais rápido do segmento, de 6,94%, à medida que os OEMs buscam paridade de peso em ordem de marcha entre modelos elétricos e a combustão. O tamanho do mercado de braços tensores automotivos para unidades de alumínio deve crescer significativamente entre 2025 e 2030, refletindo a ampla adoção pelos OEMs em programas de picapes e crossovers. O aço carbono e o ferro fundido mantêm relevância em modelos de mercados emergentes sensíveis ao custo, mas cedem participação de forma constante.
Os engenheiros dos OEMs exigem tolerâncias dimensionais mais rígidas para forjados de alumínio a fim de garantir desempenho à fadiga equivalente ao do aço, impulsionando investimentos em usinagem CNC de múltiplos eixos e inspeção por raios X. Os híbridos com buchas compostas ganham terreno à medida que os limites de microplásticos na Europa se tornam mais rígidos, adicionando uma interface de amortecimento leve sem aumentar a massa. Fornecedores com operações verticalmente integradas de fundição e acabamento resistem melhor às oscilações de matérias-primas do que os intermediários dependentes de lingotes no mercado spot. Consequentemente, o avanço da participação do alumínio remodela os rankings dos fornecedores dentro do mercado de braços tensores automotivos.



Por Tipo de Veículo:
Veículos Comerciais Impulsionam a Aceleração do CrescimentoOs automóveis de passeio controlaram 55,76% do tamanho do mercado de braços tensores automotivos em 2024, devido ao volume expressivo; no entanto, os caminhões comerciais médios e pesados avançam a um CAGR de 5,61% impulsionados pelas frotas de logística eletrificadas. Os fatores de carga em vans de última milha aumentam com o comércio eletrônico, empurrando as articulações de direção para limiares de fadiga mais elevados. A expansão de produção de EUR 5 bilhões da ZF para sistemas de acionamento elétrico implicitamente eleva as solicitações de braços tensores vinculadas a esses chassi. Os veículos comerciais leves espelham a tendência, beneficiando-se de incentivos municipais para entrega com zero emissões.
Por outro lado, as plataformas de automóveis compactos favorecem cada vez mais cremalheiras de assistência elétrica de peça única, eliminando completamente os braços tensores e moderando a demanda total por unidades. Os fornecedores compensam a erosão diversificando-se em conjuntos reforçados de serviço pesado adaptados para ônibus autônomos e tratores de pátio. A participação do mercado de braços tensores automotivos comandada pelas aplicações comerciais, portanto, se amplia mesmo que os volumes absolutos de automóveis de passeio permaneçam maiores.
Por Aplicação:
Sistemas de Acionamento por Correia Emergem como Impulsionador de CrescimentoO suporte de articulação de direção ainda representou 64,46% da participação do mercado de braços tensores automotivos em 2024, ressaltando seu papel fundamental no controle direcional. No entanto, as instalações de sistemas de acionamento por correia expandem-se a um CAGR de 5,97% até 2030, à medida que os acessórios eletrificados dependem de trajetórias de correia otimizadas para acionar compressores e bombas auxiliares. O tamanho do mercado de braços tensores automotivos vinculado aos tensores de correia deve crescer de forma robusta até o final da década, com a aceleração da adoção de veículos elétricos.
As arquiteturas elétricas exigem geometria precisa da correia para evitar penalidades de ruído, vibração e aspereza, de modo que os braços tensores migram para alumínio fundido leve com pistas de rolamento moldadas. Os modelos híbridos ampliam ainda mais a demanda ao reter acessórios de combustão ao lado de módulos elétricos, aumentando a contagem de peças por veículo. Os engenheiros, por sua vez, unificam braços tensores de articulação de direção com guias de correia em fundidos compartilhados, proporcionando economia de custo e massa enquanto aumentam a receita por unidade para fornecedores integrados.

Por Canal de Vendas:
O Mercado de Pós-Venda Acelera Além do Crescimento do OEMOs volumes do mercado de pós-venda representaram 65,48% da participação do mercado de braços tensores automotivos em 2024, e o canal está no caminho para um CAGR de 6,38% até 2030, à medida que os veículos permanecem em circulação por mais tempo. A expansão da Continental para linhas de direção e chassi ressalta o potencial de receita das peças de reposição com qualidade de equipamento original voltadas para sedãs europeus de alta quilometragem. A catalogação digital e a confirmação de compatibilidade por VIN melhoram a confiança na instalação, incentivando as oficinas a optarem por marcas premium.
A demanda dos OEMs acompanha a curva de produção subjacente e permanece crítica para os ciclos de validação de projetos, mas o crescimento de volume fica atrás do impulso do mercado de pós-venda em meio à estabilização das montagens globais. Os fornecedores de Nível 1, portanto, cortejam redes de serviço de frotas e provedores de garantia estendida para fechar acordos de fornecimento plurianuais que borram as fronteiras tradicionais entre OEM e pós-venda. Os programas de remanufatura complementam as peças novas, mantendo os compromissos com a economia circular e ampliando o valor total endereçável dentro do mercado de braços tensores automotivos.
Análise Geográfica
Mercado de Braço Tensor da APAC
A Ásia-Pacífico deteve 37,86% da participação no mercado de braços tensores automotivos em 2024 e deve registrar um CAGR de 5,34% até 2030, à medida que a China expande suas linhas premium de veículos elétricos e a Índia aumenta a produção de caminhões médios. As políticas chinesas que favorecem investimentos em direção autônoma estimulam a demanda por braços tensores de precisão compatíveis com redundâncias de direção por fio. Os parques de fornecedores em Anhui e Zhejiang garantem grandes pedidos cruzados, enquanto as ferramentas de joint-venture na Tailândia e no Vietnã oferecem capacidade de transbordamento de baixo custo. Os fabricantes japoneses consolidados aproveitam a metalurgia avançada para fornecer variantes leves que atendem aos rigorosos testes de durabilidade domésticos, protegendo sua posição dominante nas marcas premium regionais.
Mercado de Braço Tensor da América do Norte
A América do Norte cresce a uma taxa de crescimento mais moderada, impulsionada principalmente pela demanda de reposição e pela produção sustentada de picapes. O tamanho do mercado de braços tensores automotivos aqui também se beneficia da relocalização industrial que integra fundições mexicanas às plantas de montagem dos EUA, reduzindo os prazos de entrega e aumentando a conformidade com o conteúdo regional. Os programas de eletrificação de frotas por transportadoras de encomendas geram pedidos incrementais de braços tensores para serviço pesado, capazes de lidar com picos de torque de frenagem regenerativa. As rígidas normas FMVSS dos EUA preservam os caminhos de fallback mecânico nos testes de direção por fio, garantindo a integração contínua do braço tensor mesmo com a proliferação de eletrônicos.
Mercado de Braço Tensor da Europa
A Europa apresenta crescimento moderado, pois as diretivas de emissões e de microplásticos elevam os gastos com P&D, mas criam nichos de preços premium para componentes em conformidade. Os fornecedores alemães co-desenvolvem buchas compostas com especialistas escandinavos em polímeros para atender aos novos requisitos e, em seguida, exportam as soluções globalmente. O avanço do mercado de reposição da Continental consolida a distribuição nos principais centros da UE, oferecendo peças de chassi com marca OE a oficinas independentes e aumentando a participação de mercado da marca. O foco da região em aplicações de piloto automático de nível 3 em rodovias mantém a demanda estável por braços tensores que se integram a sistemas de direção redundantes, compensando qualquer perda de volume nas plataformas compactas exclusivas de EPS.
Cenário Competitivo
Concentração do Mercado
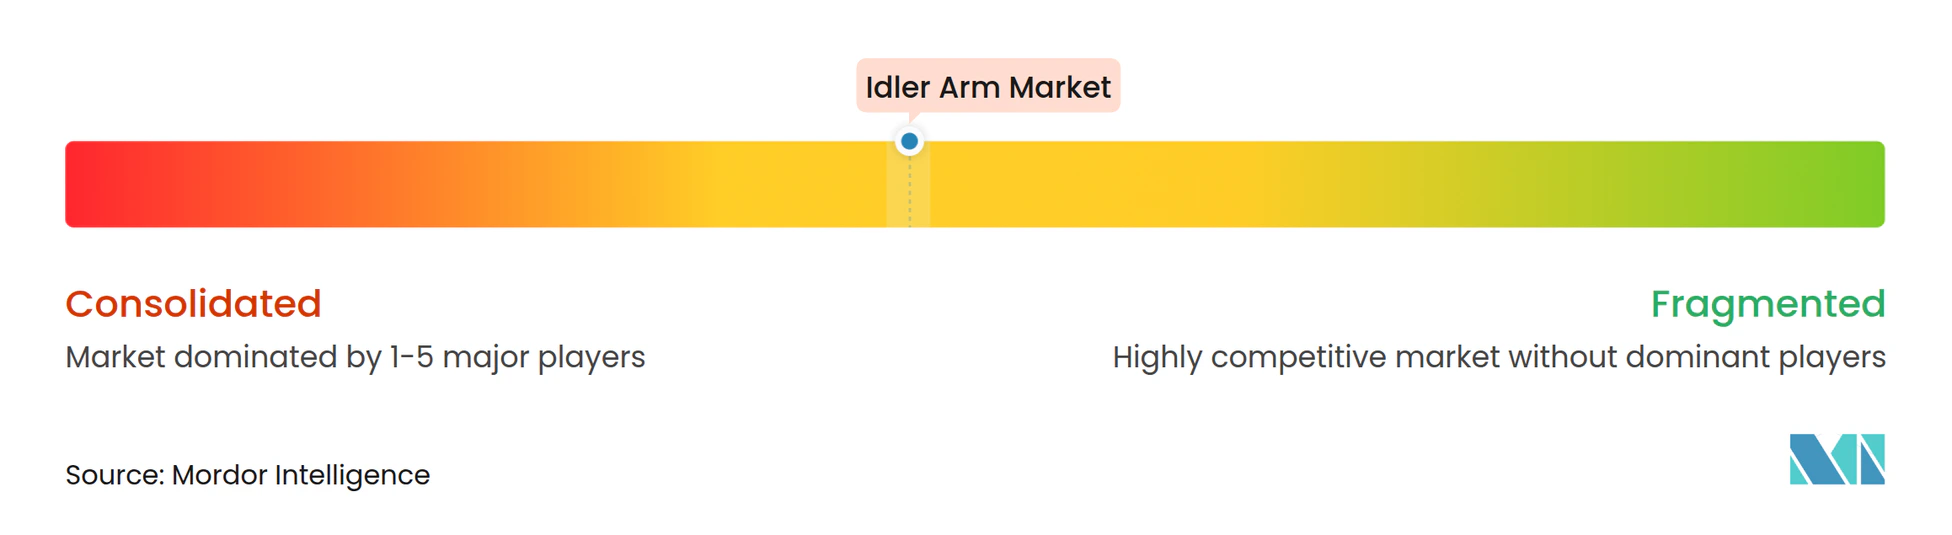
A intensidade competitiva permanece moderada, com as três principais marcas, ZF Friedrichshafen, MOOG e ACDelco, detendo uma participação majoritária combinada. As aquisições centradas em tecnologia persistem; a compra anterior pela Schaeffler da tecnologia SPACE DRIVE da Paravan sustenta acordos comerciais para fornecer hardware de direção por fio na Europa e na Ásia[3]. A ZF aproveita a escala interdivisional para oferecer pacotes combinados de chassi e acionamento elétrico, conquistando contratos de sistema que asseguram o conteúdo de braços tensores por anos.
As disputas no mercado de pós-venda premium se intensificam à medida que a Continental avança além dos sensores para peças físicas, desafiando a amplitude do catálogo consolidado da MOOG com posicionamento de qualidade de equipamento original. As alianças de distribuição com varejistas de peças pan-europeus garantem presença imediata nas prateleiras, forçando os concorrentes a renovar embalagens e condições de garantia. Os especialistas em usinagem de alumínio de Taiwan e da Coreia do Sul expandem sua presença no México, alinhando-se com os mandatos de localização norte-americanos e injetando nova concorrência de custos.
Os gastos com pesquisa e desenvolvimento se inclinam para projetos multimateriais que casam corpos de alumínio com buchas biocompostas, um domínio onde inovadores menores patenteiam soluções de nicho e as licenciam para os grandes players. Enquanto isso, os gêmeos digitais e as análises de manutenção preditiva permitem que os fornecedores vendam painéis de gestão de frotas que sinalizam o desgaste iminente dos braços tensores, incorporando receita de serviços além do hardware. No geral, a diferenciação migra de peças forjadas independentes para subsistemas mecânicos-eletrônicos integrados que antecipam as necessidades da direção automatizada.
Líderes do Setor de Braço Tensor
-
ZF Friedrichshafen AG
-
MOOG
-
ACDelco
-
Mando Corporation
-
Sankei Industry Co.,Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Braço Tensor Empresas cobertas neste relatório
- ZF Friedrichshafen AG (TRW)
- MOOG (Federal-Mogul)
- ACDelco (General Motors)
- Mando Corporation
- High Link Auto Parts Co., Ltd.
- Datta Industries
- MEVOTECH LP
- Febi Bilstein
- Delphi Technologies
- NSK Ltd.
- JTEKT Corporation
- Central Corp. (CTR)
- Chih Chi Enterprise Co., Ltd.
- Great Auto Parts (GAP)
- Aisin Corporation
- Rare Parts Inc.
- MAPCO Autotechnik
Desenvolvimentos industriais recentes em Mercado de Braço Tensor
- Abril de 2025: A Mevotech lançou 193 novos números de peças de direção e suspensão, ampliando a cobertura para 106,8 milhões de veículos em operação nos Estados Unidos e 10 milhões no Canadá, incluindo 58 SKUs pioneiros no mercado.
- Março de 2025: A QA1, fabricante líder de componentes de suspensão de alto desempenho, lançou pacotes de kit de rebaixamento para as picapes Ford F-150 e GM Silverado/Sierra de meia tonelada.
Escopo do Relatório Global do Mercado de Braço Tensor
Visão geral da segmentação
| Aço Liga |
| Aço Carbono |
| Ferro Fundido |
| Alumínio |
| Outros |
| Automóveis de Passeio |
| Veículos Comerciais Leves |
| Veículos Comerciais Médios e Pesados |
| Suporte de Articulação de Direção |
| Sistema de Acionamento por Correia |
| OEM |
| Pós-Venda |
| América do Norte | Estados Unidos |
| Canadá | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| Espanha | |
| Itália | |
| França | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| Turquia | |
| Egito | |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Material | Aço Liga | |
| Aço Carbono | ||
| Ferro Fundido | ||
| Alumínio | ||
| Outros | ||
| Por Tipo de Veículo | Automóveis de Passeio | |
| Veículos Comerciais Leves | ||
| Veículos Comerciais Médios e Pesados | ||
| Por Aplicação | Suporte de Articulação de Direção | |
| Sistema de Acionamento por Correia | ||
| Por Canal de Vendas | OEM | |
| Pós-Venda | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| Restante da América do Norte | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| Espanha | ||
| Itália | ||
| França | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Turquia | ||
| Egito | ||
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de braços tensores automotivos em 2030?
O mercado deve atingir USD 7,76 bilhões até 2030 em um cenário de CAGR de 4,66%.
Qual região lidera a demanda por braços tensores?
A Ásia-Pacífico comandou 37,86% de participação em 2024 e permanecerá a maior, auxiliada por um CAGR de 5,34% até 2030.
Por que os braços tensores de alumínio estão ganhando popularidade?
O alumínio proporciona até 50% de economia de peso que compensa a massa das baterias em veículos elétricos, ao mesmo tempo que atende às metas de durabilidade, impulsionando o CAGR mais rápido de 6,94% na adoção de materiais.
Como a demanda do mercado de pós-venda se compara à demanda do OEM?
O mercado de pós-venda deteve 65,48% de participação em 2024 e está expandindo a um CAGR de 6,38%, superando os canais OEM à medida que os veículos permanecem em serviço por mais tempo.
Qual é o impacto dos sistemas de direção por fio no projeto dos braços tensores?
Eles impõem tolerâncias mais rígidas e conformidade com a ISO 26262, mas os projetos híbridos ainda utilizam braços tensores para redundância mecânica durante a transição para a direção totalmente eletrônica.