
Tamanho e Participação do Mercado de Gestão de Postura de Segurança de Identidade
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 1.36 Bilhões de dólares |
| Tamanho do Mercado (2032) | 3.73 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 22.36 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão de Postura de Segurança de Identidade por Mordor Intelligence
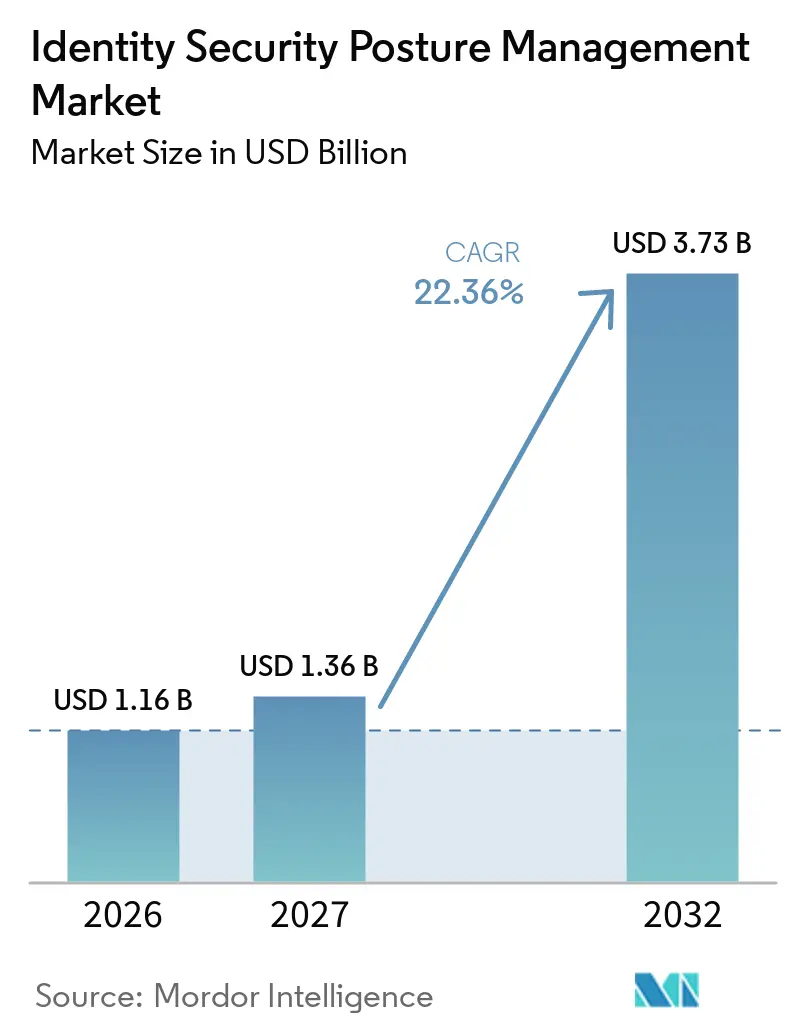
O tamanho do mercado de gestão de postura de segurança de identidade está projetado em 1,16 bilhões de USD em 2026, 1,36 bilhões de USD em 2027, e deve atingir 3,73 bilhões de USD até 2032, crescendo a um CAGR de 22,36% de 2027 a 2032. O roubo de credenciais tornou-se mais industrializado, enquanto os programas de confiança zero exigem que as organizações façam os controles de identidade funcionarem continuamente em seus ambientes. As identidades de máquinas e os agentes de IA estão se expandindo mais rapidamente do que a maioria dos processos de governança, deixando uma superfície de ataque menos supervisionada do que a das contas humanas. O mercado de gestão de postura de segurança de identidade também está se aproximando das operações de segurança, onde as equipes podem tratar as descobertas de identidade por meio de fluxos de trabalho assistidos por IA, em vez de encaminhar cada problema por processos separados de serviços de TI. Os fornecedores de maior porte estão respondendo por meio de aquisições que combinam acesso privilegiado, governança de identidade, segurança de identidade não humana e capacidades de postura. A integração com sistemas de identidade mais antigos e as limitações no monitoramento contínuo de dados pessoais permanecem como restrições importantes, especialmente na Europa.
Principais Conclusões do Relatório
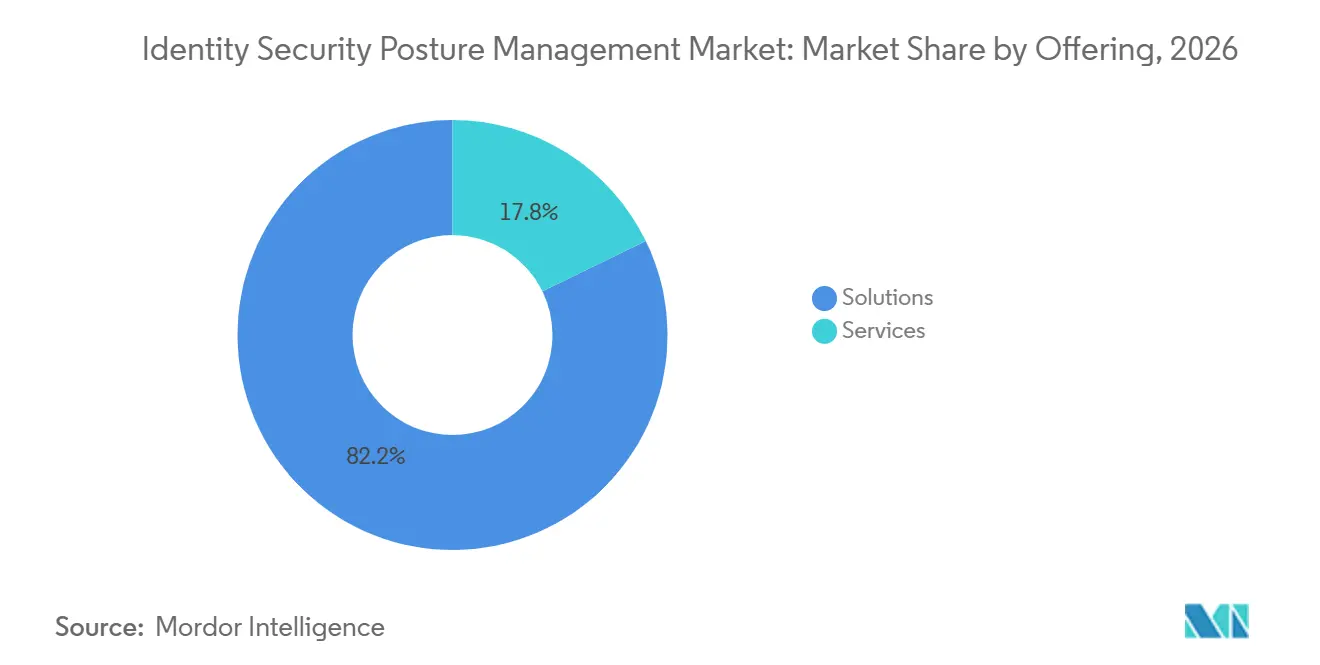
- Por oferta, as soluções detinham 82,21% de participação em 2026, enquanto os serviços estão projetados para expandir a um CAGR de 22,76% até 2032.
- Por capacidade, a avaliação de postura de identidade representou 32,78% de participação em 2026, enquanto a remediação de configurações incorretas de identidade está projetada para expandir a um CAGR de 22,64% até 2032.
- Por modelo de implantação, a implantação em nuvem detinha 77,34% de participação em 2026 e está projetada para expandir a um CAGR de 22,83% até 2032.
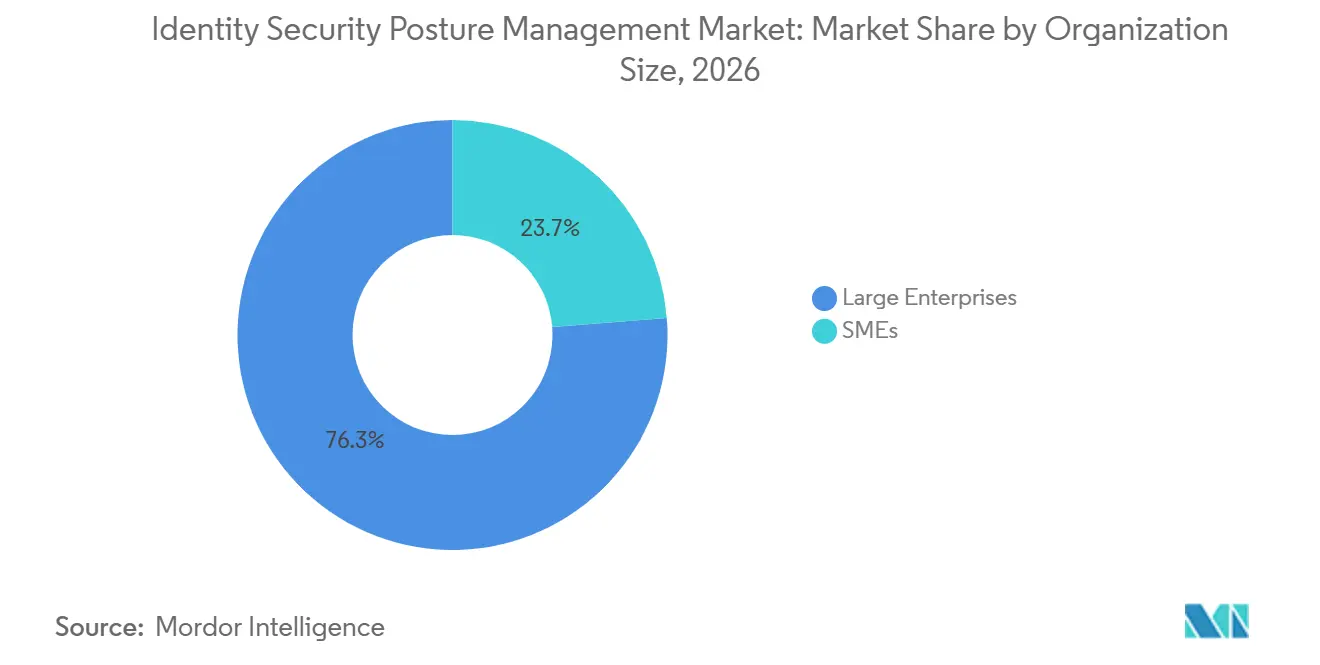
- Por tamanho de organização, as grandes empresas detinham 76,26% de participação em 2026, enquanto as pequenas e médias empresas estão projetadas para expandir a um CAGR de 22,96% até 2032.
- Por vertical de setor, serviços bancários, financeiros e de seguros detinham 23,47% de participação em 2026, enquanto governo e defesa está projetado para expandir a um CAGR de 22,77% até 2032.
- Por geografia, a América do Norte detinha 43,81% de participação em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 22,98% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Gestão de Postura de Segurança de Identidade
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da Frequência e Sofisticação dos Ataques Baseados em Identidade | +8.5% | Global | Curto prazo (≤ 2 anos) |
| Adoção Crescente de Arquiteturas de Segurança de Confiança Zero | +5.2% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Proliferação de Identidades de Máquinas e Não Humanas em APIs, Cargas de Trabalho e Dispositivos | +4.1% | Global, concentrado no núcleo da Ásia-Pacífico e na América do Norte | Médio prazo (2-4 anos) |
| Expansão de Ambientes de Nuvem, SaaS e Trabalho Híbrido | +2.8% | Global | Curto prazo (≤ 2 anos) |
| Intensificação dos Requisitos Regulatórios e de Ciberseguro | +2.3% | América do Norte e UE, com expansão para Ásia-Pacífico e MEA | Médio prazo (2-4 anos) |
| Grafos de Identidade e Remediação Assistida por IA Reduzindo o Tempo Médio de Redução de Riscos | +1.9% | América do Norte e UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Frequência e Sofisticação dos Ataques Baseados em Identidade
Os ataques baseados em identidade são agora uma das principais preocupações de segurança porque sessões de autenticação legítimas podem contornar muitos controles convencionais. A Red Canary relatou que as ameaças de identidade aumentaram 850% em relação ao ano anterior e representaram 53% do volume de detecção nos ambientes que analisou em 2025.[1] A SpyCloud constatou que 91% das organizações sofreram um incidente relacionado à identidade durante o ano anterior.[2] A Huntress relatou que muitas organizações não conseguiam detectar ameaças de identidade até que um invasor tivesse estabelecido persistência. Essas condições tornam o mercado de gestão de postura de segurança de identidade relevante antes que uma violação ocorra, pois revisões periódicas de higiene de identidade não tratam da exposição na mesma velocidade. O mercado de gestão de postura de segurança de identidade, portanto, se beneficia quando as equipes de segurança precisam de visibilidade contínua sobre contas inativas, direitos excessivos e credenciais comprometidas.
Adoção Crescente de Arquiteturas de Segurança de Confiança Zero
A confiança zero está se tornando um modelo operacional em vez de uma estrutura conceitual, e as ferramentas de postura de identidade fornecem as evidências necessárias para aplicá-la de forma consistente. A verificação contínua revela desvios de direitos e contas inativas que as revisões periódicas de acesso podem deixar passar. Isso cria requisitos recorrentes de remediação para o mercado de gestão de postura de segurança de identidade, especialmente onde as ferramentas vinculam as descobertas de postura a fluxos de trabalho de segurança. O Departamento de Defesa dos Estados Unidos também exige confiança zero em nível de meta em suas redes até o final do ano fiscal de 2027, conforme o Memorando do Tipo Diretiva 25-003.[3] Essa orientação política apoia o mercado de gestão de postura de segurança de identidade, onde as organizações devem traduzir os princípios de confiança zero em controles operacionais.
Proliferação de Identidades de Máquinas e Não Humanas em APIs, Cargas de Trabalho e Dispositivos
Contas de serviço, chaves de API, agentes de IA, bots e dispositivos conectados estenderam o risco de identidade além das contas convencionais de funcionários. A OWASP identifica o gerenciamento incorreto de credenciais e a falta de monitoramento dedicado como modos críticos de falha de identidade não humana. A Veza relatou que uma parcela substancial das contas estava inativa, as permissões não eram governadas e a identidade empresarial média detinha um número significativo de permissões. Essas identidades podem ser criadas sem um proprietário claro e podem reter mais acesso do que sua função exige. O mercado de gestão de postura de segurança de identidade aborda essa lacuna por meio de descoberta e análise contínuas em ambientes de nuvem e híbridos. Seu valor aumenta quando as organizações precisam governar identidades que operam sem supervisão humana rotineira.
Expansão de Ambientes de Nuvem, SaaS e Trabalho Híbrido
A adoção da nuvem distribuiu a atividade de identidade por aplicações de software como serviço, plataformas de nuvem, endpoints e dispositivos pessoais. A Cloud Security Alliance identificou identidades inseguras e permissões arriscadas como os principais riscos de segurança em nuvem em sua pesquisa. A LayerX constatou que uma parcela significativa dos eventos de login corporativo ocorreu sem logon único, enquanto muitas aplicações SaaS nas redes organizacionais foram acessadas com credenciais pessoais. A Microsoft associou o trabalho híbrido e remoto a um aumento nos incidentes de segurança relacionados à identidade. O mercado de gestão de postura de segurança de identidade serve como uma camada de controle comum quando as equipes de segurança precisam avaliar o acesso nesses ambientes desconectados. Essa necessidade é particularmente forte onde as configurações de nuvem e os privilégios de acesso mudam mais rapidamente do que as revisões manuais conseguem acompanhar.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade de Integração com IAM Legado, Active Directory e Ferramentas de Segurança | -1.8% | Global, mais aguda na Europa e na América do Norte | Médio prazo (2-4 anos) |
| Preocupações com Privacidade e Minimização de Dados no Monitoramento Contínuo de Identidade | -0.9% | Núcleo da UE, com expansão para a América do Norte | Médio prazo (2-4 anos) |
| Escassez de Talentos em Engenharia de Segurança de Identidade e Detecção | -0.5% | Global | Longo prazo (≥ 4 anos) |
| Atrito do Usuário com Autenticação Contínua e Controles de Menor Privilégio | -0.3% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade de Integração com IAM Legado, Active Directory e Ferramentas de Segurança
A integração permanece um limite prático para a adoção porque grandes organizações comumente operam sistemas de identidade em camadas. A Zilla Security identificou a dificuldade de integração e personalização como as principais razões pelas quais os líderes de identidade não automatizam a governança de identidade. O mesmo relatório destacou desafios na conexão de aplicações SaaS e de nuvem, ao mesmo tempo em que indicou que apenas uma parcela limitada das organizações com governança de identidade implantada havia integrado a maioria de suas aplicações. Conflitos de mapeamento de atributos entre o Active Directory local e os provedores de identidade em nuvem podem deixar lacunas nos dados de postura. Muitas implantações de grande porte, portanto, começam com sistemas nativos de nuvem, enquanto os sistemas locais permanecem menos visíveis. O mercado de gestão de postura de segurança de identidade deve acomodar essas implantações em etapas e suportar a integração com as ferramentas de segurança existentes.
Preocupações com Privacidade e Minimização de Dados no Monitoramento Contínuo de Identidade
O monitoramento contínuo coleta informações detalhadas sobre a atividade do usuário, o que pode entrar em conflito com os requisitos de proteção de dados. O Artigo 5(1)(c) do Regulamento Geral de Proteção de Dados exige que os dados pessoais sejam limitados ao que é necessário para uma finalidade específica. Um estudo de 2025 no Journal of Digital Technologies and Law descreveu a minimização de dados como difícil no monitoramento comportamental, pois menos dados podem reduzir a precisão da detecção de anomalias. O Comitê Europeu para a Proteção de Dados declarou em suas orientações de 2025 que o processamento tecnicamente justificado ainda deve usar medidas que protejam os dados pessoais e previnam a reutilização desnecessária. Os fornecedores que atendem clientes europeus precisam de designs de monitoramento que limitem a coleta e esclareçam a finalidade sem perder os sinais necessários para a avaliação de riscos. Esses requisitos podem prolongar os períodos de implantação e aumentar o trabalho jurídico e técnico exigido para o mercado de gestão de postura de segurança de identidade.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Oferta: Soluções Lideram a Adoção Enquanto os Serviços Ampliam a Capacidade de Entrega
As soluções representam 82,21% do tamanho do mercado de gestão de postura de segurança de identidade para o segmento de oferta em 2026. As empresas utilizam essas plataformas para conectar integração de IAM, integração de gerenciamento de acesso privilegiado, análise de identidade e inteligência de risco. A integração de IAM é o ponto de entrada habitual porque as organizações primeiro precisam de dados de postura de seus provedores de identidade. Em seguida, podem ampliar a cobertura para controles de acesso privilegiado e funções analíticas. Essa sequência apoia um padrão de compra orientado por plataforma no setor de gestão de postura de segurança de identidade.
Os serviços estão projetados para expandir a um CAGR de 22,76% até 2032. Os serviços gerenciados são cada vez mais relevantes à medida que a complexidade das identidades não humanas e as necessidades de pessoal especializado levam as organizações a terceirizar partes das operações de postura. A 1Password descreveu uma lacuna de confiança de acesso entre as equipes de segurança de acesso que podem governar e o uso real de ferramentas SaaS e de IA. Os provedores de serviços podem ajudar os clientes a identificar essa lacuna e gerenciar as revisões de acesso contínuas. O mercado de gestão de postura de segurança de identidade pode, portanto, alcançar organizações que não dispõem de recursos para operar uma ampla função interna de segurança de identidade.
Por Capacidade: A Avaliação Estabelece o Ponto de Partida e a Remediação Ganha Prioridade
A avaliação de postura de identidade detém 32,78% da participação do mercado de gestão de postura de segurança de identidade para capacidades em 2026. As organizações geralmente começam com uma avaliação para medir o risco de identidade antes de comprometer recursos com a remediação. Essa capacidade oferece às equipes uma visão do acesso privilegiado, identidades inativas e exceções de política. Também estabelece a linha de base para atividades de conformidade e governança. A detecção e resposta a ameaças de identidade está se aproximando das funções de postura à medida que os fornecedores combinam sinais de risco e ameaça.
A remediação de configurações incorretas de identidade está projetada para expandir a um CAGR de 22,64% até 2032. As plataformas estão se conectando ao centro de operações de segurança e a ferramentas de orquestração de segurança para que as equipes possam corrigir problemas em vez de apenas receber descobertas consultivas. A Okta relatou que 75% dos problemas críticos de identidade foram resolvidos em semanas após a implantação da plataforma em seu resumo de solução de abril de 2025. A conformidade e a governança permanecem importantes nos setores regulamentados. O gerenciamento de identidade baseado em risco também está emergindo como uma forma de converter descobertas de postura em decisões de acesso em tempo real para identidades humanas e não humanas.
Por Modelo de Implantação: A Nuvem Lidera Enquanto os Sistemas Locais Permanecem Relevantes
A implantação em nuvem detém 77,34% do tamanho do mercado de gestão de postura de segurança de identidade para modelos de implantação em 2026. Também está projetada para expandir a um CAGR de 22,83% até 2032. A arquitetura de nuvem se alinha com os ambientes multinuvem que esses produtos monitoram e suporta telemetria contínua de identidades não humanas. Pode processar sinais de identidade em escalas que ferramentas locais mais antigas podem não igualar. Isso torna a implantação em nuvem central para o mercado de gestão de postura de segurança de identidade.
A implantação local permanece relevante em governo e defesa, saúde e serviços bancários, financeiros e de seguros. Os requisitos de soberania de dados e o tratamento de informações classificadas podem retardar a adoção da nuvem nesses contextos. Muitas empresas utilizam, em vez disso, arquiteturas híbridas que unem o Active Directory local com provedores de identidade em nuvem. A CISA trata a identidade como um pilar central da confiança zero em seu Modelo de Maturidade de Confiança Zero. Esses padrões moldam as decisões de implantação para agências governamentais e contratantes.
Por Tamanho de Organização: Grandes Empresas Lideram Enquanto as PMEs Adotam Modelos Gerenciados
As grandes empresas detêm 76,26% do segmento de tamanho de organização em 2026. Seus parques multinuvem, grandes populações de identidades não humanas e responsabilidades regulatórias tornam a avaliação contínua de identidade necessária. Esses compradores precisam coletar sinais de sistemas IAM, ferramentas de acesso privilegiado, provedores de nuvem e aplicações SaaS. Uma visão unificada ajuda as equipes de operações de segurança a priorizar os riscos de acesso mais significativos. Os grafos de identidade da Okta, CrowdStrike e Veza suportam esse tipo de análise conectada em escala empresarial.
As pequenas e médias empresas estão projetadas para expandir a um CAGR de 22,96% até 2032. Os produtos nativos de SaaS e os serviços de entrega gerenciada reduzem o ônus de implantação que historicamente limitava os compradores menores. A Huntress constatou que muitas organizações não conseguiam identificar uma ameaça de identidade antes que um invasor estabelecesse persistência. Esse risco está concentrado entre organizações sem grandes equipes de segurança dedicadas. O mercado de gestão de postura de segurança de identidade oferece a esses compradores uma rota mais acessível para monitoramento e resposta contínuos.
Por Vertical de Setor: Serviços Financeiros Lideram e a Demanda Governamental Acelera
Serviços bancários, financeiros e de seguros detêm 23,47% do segmento de vertical de setor em 2026. O setor enfrenta obrigações sobrepostas sob o Regulamento de Resiliência Operacional Digital e o quadro NIS2. O Artigo 21 do Regulamento de Resiliência Operacional Digital exige identificação e autenticação únicas de usuários e sistemas, acesso de menor privilégio e segregação de funções. Esses requisitos correspondem diretamente às capacidades centrais da gestão de postura. A Thales relatou que os líderes de serviços financeiros enfrentam pressão simultânea de regulamentação, agentes de ameaças e expansão do uso de identidade digital.
Governo e defesa está projetado para expandir a um CAGR de 22,77% até 2032. O Memorando do Tipo Diretiva 25-003 estabelece uma meta para o ano fiscal de 2027 para confiança zero nas redes do Departamento de Defesa. TI e telecomunicações está projetado para expandir a um CAGR de 23,14% porque a infraestrutura orientada por API cria ambientes densos de identidade não humana. Saúde e ciências da vida, energia e serviços públicos, e varejo e comércio eletrônico permanecem em estágios iniciais de adoção. O crescimento de dispositivos conectados e os requisitos de ciberseguro específicos do setor estão aumentando a necessidade de controles de identidade.
Análise Geográfica
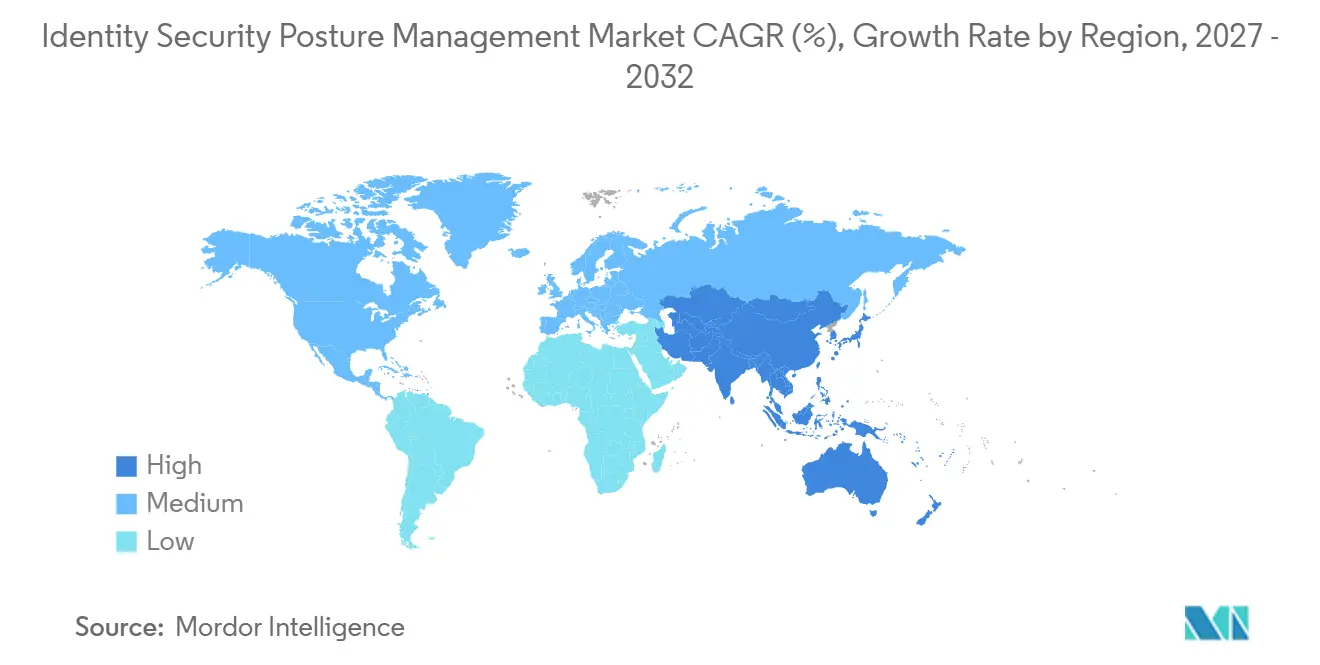
A América do Norte detém 43,81% da participação do mercado de gestão de postura de segurança de identidade em 2026. A região tem uma alta concentração de empresas maduras em nuvem, uma base de fornecedores profunda e orientação política ativa da CISA, do Escritório de Gestão e Orçamento e dos reguladores financeiros. A política federal de confiança zero e o Memorando do Tipo Diretiva 25-003 estruturam as aquisições, com prazo para o ano fiscal de 2027 em contextos de defesa. Os Estados Unidos são o principal comprador da região, enquanto o Canadá apresenta crescente atividade no setor público e o México representa uma oportunidade de médio prazo por meio do fintech e do setor bancário regulamentado.
A Ásia-Pacífico está projetada para expandir a um CAGR de 22,98% de 2027 a 2032. A digitalização dos serviços financeiros da Índia, a Lei de Segurança Cibernética de 2024 da Austrália e a transformação digital do setor público do Japão criam grupos de demanda separados para produtos de postura de identidade. A Lei de Segurança Cibernética de 2024 da Austrália estabelece novas obrigações de segurança cibernética para as entidades relevantes. O Japão e a Austrália são prioridades comerciais de curto prazo, enquanto a China está desenvolvendo capacidades domésticas e limita o acesso transfronteiriço por meio de requisitos de localização. Singapura, Indonésia, Tailândia e Coreia do Sul estão aumentando a atenção à segurança de identidade à medida que os serviços financeiros nativos de nuvem, o comércio eletrônico e a infraestrutura crítica se expandem.
A Europa é uma região com alta densidade regulatória, onde o NIS2, o Regulamento de Resiliência Operacional Digital e o Regulamento Geral de Proteção de Dados tanto estimulam a demanda quanto definem como o monitoramento contínuo pode ser projetado. O Reino Unido, a Alemanha, a França e a Itália lideram a adoção, enquanto a ENISA emitiu orientações técnicas sobre medidas de gestão de riscos do NIS2 em 2025. A demanda no Oriente Médio é mais forte na Arábia Saudita e nos Emirados Árabes Unidos, com a Turquia emergindo à medida que o setor bancário se torna mais digital. A África permanece em estágio inicial, com a África do Sul liderada pelos serviços financeiros, enquanto o Brasil e a Argentina lideram a América do Sul por meio de serviços financeiros e telecomunicações à medida que a migração para a nuvem e os marcos nacionais de segurança cibernética amadurecem.
Cenário Competitivo
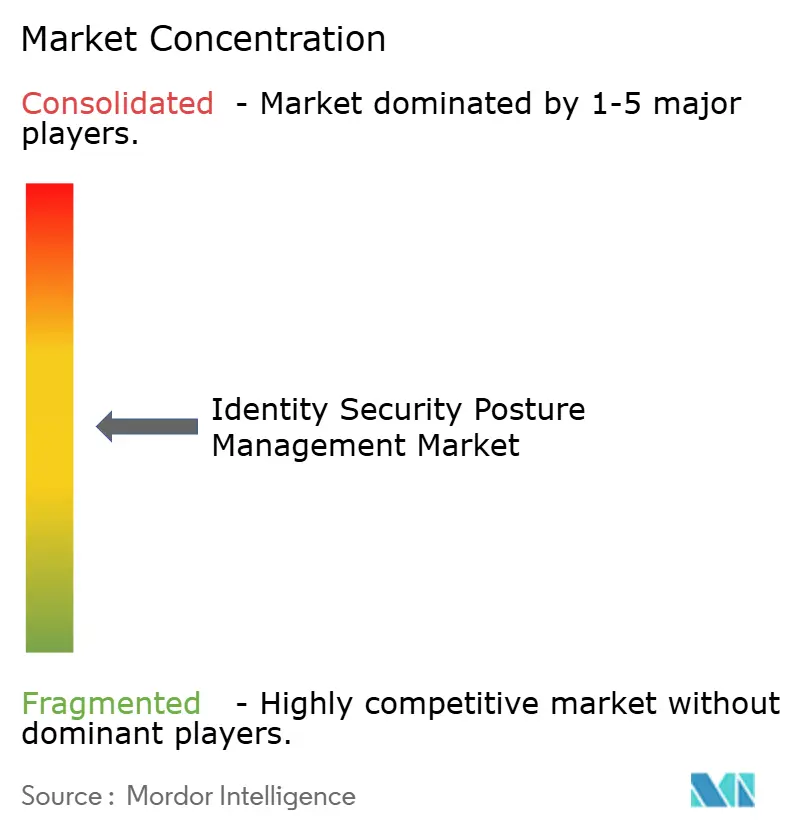
O mercado de gestão de postura de segurança de identidade é moderadamente fragmentado, embora esteja se consolidando mais rapidamente do que muitas outras categorias de segurança cibernética. As grandes plataformas estão combinando gerenciamento de acesso privilegiado, governança e administração de identidade, segurança de identidade não humana e capacidades de postura em ofertas de identidade mais amplas, tornando a segurança de identidade uma prioridade de portfólio para plataformas de tecnologia amplas e fornecedores de segurança dedicados. A ServiceNow concluiu sua aquisição da Veza por 1,2 bilhões de USD em março de 2026. A Palo Alto Networks anunciou um acordo em fevereiro de 2026 para adquirir a CyberArk por 25 bilhões de USD. A SailPoint concluiu sua aquisição da Entro Security por 200 milhões de USD em junho de 2026.
O grafo de identidade está se tornando uma arquitetura competitiva fundamental porque vincula identidades humanas, identidades de máquinas e agentes de IA com seus direitos efetivos em todos os sistemas. Essa abordagem suporta pontuação de risco baseada em contexto em vez de uma simples contagem de permissões. Os fornecedores de endpoint podem usar sua profundidade de telemetria para se expandir para a inteligência de postura, enquanto os fornecedores de identidade estabelecidos estão desenvolvendo capacidades comparáveis. O mercado de gestão de postura de segurança de identidade tem áreas abertas em governança de IA agêntica, gerenciamento do ciclo de vida de identidade não humana entre nuvens e autorização em tempo real para fluxos de trabalho baseados em IA.
Fornecedores nativos de SaaS como Grip Security, Adaptive Shield e Zilla Security focam em compradores do mercado intermediário por meio de implementação rápida e cobertura direcionada. A Okta anunciou seu acordo para adquirir a Permiso Security em julho de 2026 e concluiu a aquisição em agosto de 2026. A aquisição adicionou mais de 2.500 sinais de detecção de ameaças orientados por pesquisa em mais de 70 parceiros de identidade e ampliou o foco da Okta para análise comportamental e resposta a ameaças em tempo real. A concorrência no mercado de gestão de postura de segurança de identidade está cada vez mais centrada na rapidez com que os fornecedores conseguem converter descobertas de identidade em ação operacional.
Líderes do Setor de Gestão de Postura de Segurança de Identidade
-
Microsoft Corporation
-
SailPoint Technologies Holdings Inc.
-
IBM Corporation
-
Oracle Corporation
-
SAP SE
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Outubro de 2026: A Oleria e a SecureOS anunciaram uma parceria estratégica para modernizar a governança de identidade e acelerar as implantações de ISPM, combinando a plataforma de governança nativa de IA da Oleria com os serviços de engenharia de identidade implantados em campo da SecureOS nos domínios de IGA, PAM e NHI.
- Setembro de 2026: A Cyera concluiu sua aquisição da Oasis Security, especialista em gerenciamento de NHI, a uma avaliação de 1 bilhão de USD, integrando a governança de identidade de máquinas à plataforma de segurança de dados da Cyera para estabelecer uma oferta combinada de segurança de dados e identidade para ambientes de nuvem.
- Agosto de 2026: A Okta concluiu sua aquisição da Permiso Security, adicionando mais de 2.500 sinais de detecção de ameaças orientados por pesquisa em mais de 70 parceiros de identidade e ampliando as capacidades de ISPM da Okta para análise comportamental e detecção de ameaças em tempo de execução para identidades humanas, não humanas e agênticas.
- Julho de 2026: A Okta anunciou um acordo definitivo para adquirir a Permiso Security com o objetivo de incorporar a detecção de ameaças de identidade em tempo real em sua plataforma de ISPM e ampliar sua presença nos fluxos de trabalho do Centro de Operações de Segurança além da autenticação.
Escopo do Relatório Global do Mercado de Gestão de Postura de Segurança de Identidade
O Mercado de Gestão de Postura de Segurança de Identidade (ISPM) compreende soluções de segurança cibernética que avaliam, monitoram e remediam continuamente os riscos relacionados à identidade nos ambientes de nuvem, SaaS, locais e de TI híbridos de uma organização.
O Relatório do Mercado de Provisionamento de Identidade é Segmentado por Componente (Soluções, Serviços), Modelo de Implantação (Nuvem, Local, Híbrido), Tipo de Identidade (Força de Trabalho, Privilegiada, Terceiros, Máquina, Agente de IA), Tamanho da Organização (Grandes Empresas, PMEs), Tipo de Serviço (Profissional, Gerenciado, Implementação, Treinamento/Consultoria), Usuário Final (BFSI, TI e Telecomunicações, Saúde, Governo, Varejo, Manufatura, Outros) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio, África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Soluções | Integração de IAM |
| Integração de PAM | |
| Análise de Identidade e Inteligência de Risco | |
| Serviços | Serviços Profissionais |
| Serviços Gerenciados |
| Avaliação de Postura de Identidade |
| Remediação de Configurações Incorretas de Identidade |
| Conformidade e Governança |
| Detecção e Resposta a Ameaças de Identidade |
| Gerenciamento de Identidade Baseado em Risco |
| Implantação em Nuvem |
| Implantação Local |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Serviços Bancários, Financeiros e de Seguros |
| Varejo e Comércio Eletrônico |
| Governo e Defesa |
| TI e Telecomunicações |
| Energia e Serviços Públicos |
| Saúde e Ciências da Vida |
| Outros Verticais de Setor |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Turquia |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Restante da África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Oferta | Soluções | Integração de IAM |
| Integração de PAM | ||
| Análise de Identidade e Inteligência de Risco | ||
| Serviços | Serviços Profissionais | |
| Serviços Gerenciados | ||
| Por Capacidade | Avaliação de Postura de Identidade | |
| Remediação de Configurações Incorretas de Identidade | ||
| Conformidade e Governança | ||
| Detecção e Resposta a Ameaças de Identidade | ||
| Gerenciamento de Identidade Baseado em Risco | ||
| Por Modelo de Implantação | Implantação em Nuvem | |
| Implantação Local | ||
| Por Tamanho de Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Vertical de Setor | Serviços Bancários, Financeiros e de Seguros | |
| Varejo e Comércio Eletrônico | ||
| Governo e Defesa | ||
| TI e Telecomunicações | ||
| Energia e Serviços Públicos | ||
| Saúde e Ciências da Vida | ||
| Outros Verticais de Setor | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Turquia | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Restante da África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de gestão de postura de segurança de identidade em 2026?
O mercado de gestão de postura de segurança de identidade é avaliado em 1,16 bilhões de USD em 2026 e está projetado para atingir 3,73 bilhões de USD até 2032 a um CAGR de 22,36%.
O que está impulsionando a demanda por gestão de postura de segurança de identidade?
Ataques baseados em identidade, programas de confiança zero, identidades não humanas e acesso baseado em nuvem estão aumentando a necessidade de visibilidade e remediação contínuas de identidade.
Qual oferta lidera a adoção da gestão de postura de segurança de identidade?
As soluções lideram com 82,21% de participação em 2026, enquanto os serviços estão projetados para expandir a um CAGR de 22,76% até 2032.
Por que as identidades não humanas são importantes para as equipes de segurança?
Chaves de API, contas de serviço, bots, agentes de IA e dispositivos conectados podem reter acesso excessivo ou não gerenciado. A OWASP identifica o gerenciamento incorreto de credenciais e a ausência de monitoramento como riscos críticos.
Qual região tem a maior demanda por gestão de postura de segurança de identidade?
A América do Norte detém 43,81% de participação em 2026, enquanto a Ásia-Pacífico está projetada para expandir ao CAGR regional mais rápido de 22,98% até 2032.
Qual vertical está adotando soluções de postura de identidade mais rapidamente?
Serviços bancários, financeiros e de seguros lideram com 23,47% de participação, enquanto governo e defesa está projetado para expandir a um CAGR de 22,77% até 2032.