
Marktgröße und Marktanteil für Identity Security Posture Management
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
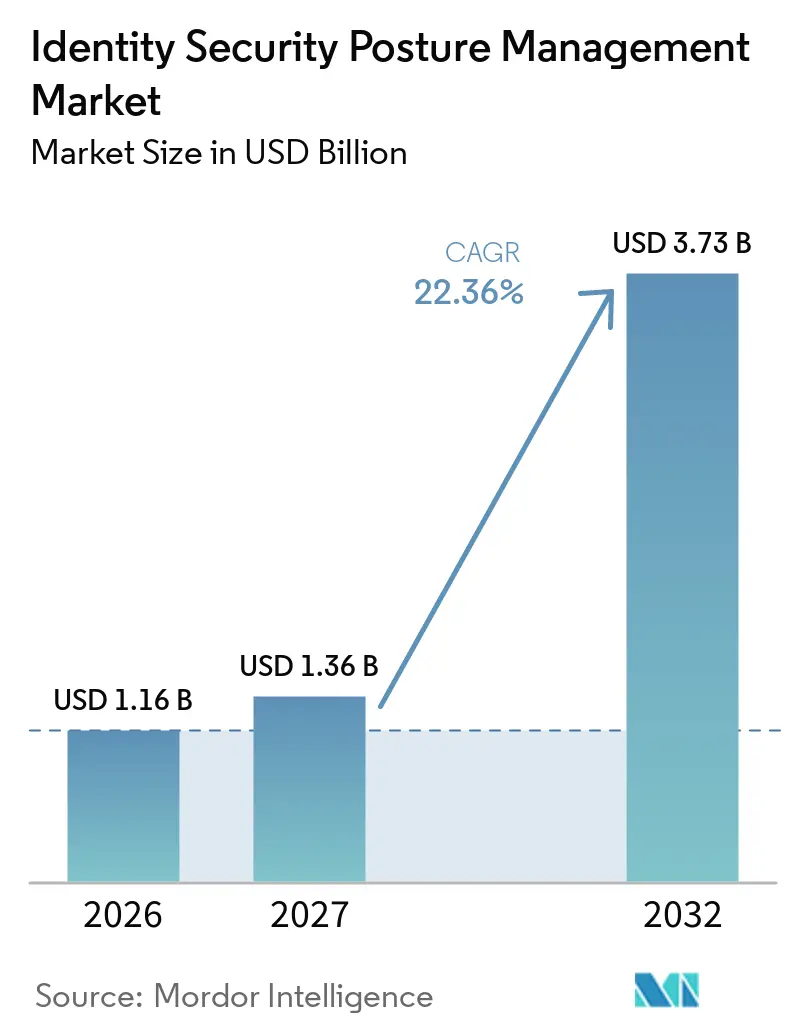
| Marktgröße (2027) | 1.36 Milliarden US-Dollar |
| Marktgröße (2032) | 3.73 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 22.36 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Identity Security Posture Management Marktanalyse von Mordor Intelligence
Die Marktgröße für Identity Security Posture Management wird auf 1,16 Milliarden USD im Jahr 2026 und 1,36 Milliarden USD im Jahr 2027 geschätzt und soll bis 2032 3,73 Milliarden USD erreichen, mit einer CAGR von 22,36 % von 2027 bis 2032. Credential-Diebstahl ist zunehmend industrialisiert worden, während Zero-Trust-Programme Organisationen dazu verpflichten, Identitätskontrollen kontinuierlich in ihrer gesamten Umgebung wirksam zu halten. Maschinenidentitäten und KI-Agenten expandieren schneller als die meisten Governance-Prozesse und hinterlassen eine weniger überwachte Angriffsfläche als menschliche Konten. Der Identity Security Posture Management Markt rückt auch näher an den Sicherheitsbetrieb heran, wo Teams Identitätsbefunde durch KI-gestützte Workflows bearbeiten können, anstatt jedes Problem durch separate IT-Serviceprozesse zu leiten. Größere Anbieter reagieren durch Akquisitionen, die privilegierten Zugriff, Identity Governance, Sicherheit für nicht-menschliche Identitäten und Posture-Fähigkeiten kombinieren. Die Integration älterer Identitätssysteme und Einschränkungen bei der kontinuierlichen Überwachung personenbezogener Daten bleiben wichtige Einschränkungen, insbesondere in Europa.
Wichtigste Erkenntnisse des Berichts
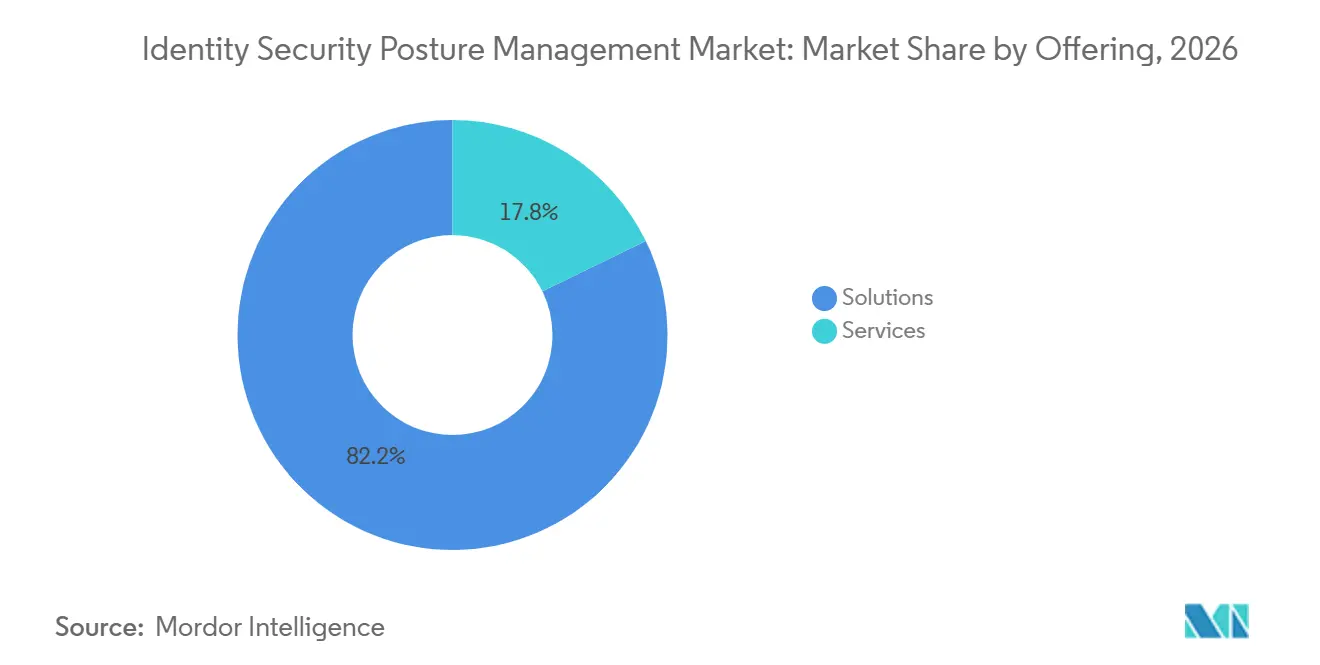
- Nach Angebot hielten Lösungen im Jahr 2026 einen Anteil von 82,21 %, während Dienstleistungen bis 2032 voraussichtlich mit einer CAGR von 22,76 % wachsen werden.
- Nach Fähigkeit entfiel auf die Identitäts-Posture-Bewertung im Jahr 2026 ein Anteil von 32,78 %, während die Behebung von Identitätsfehlkonfigurationen bis 2032 voraussichtlich mit einer CAGR von 22,64 % wachsen wird.
- Nach Bereitstellungsmodell hielt die Cloud-Bereitstellung im Jahr 2026 einen Anteil von 77,34 % und wird bis 2032 voraussichtlich mit einer CAGR von 22,83 % wachsen.
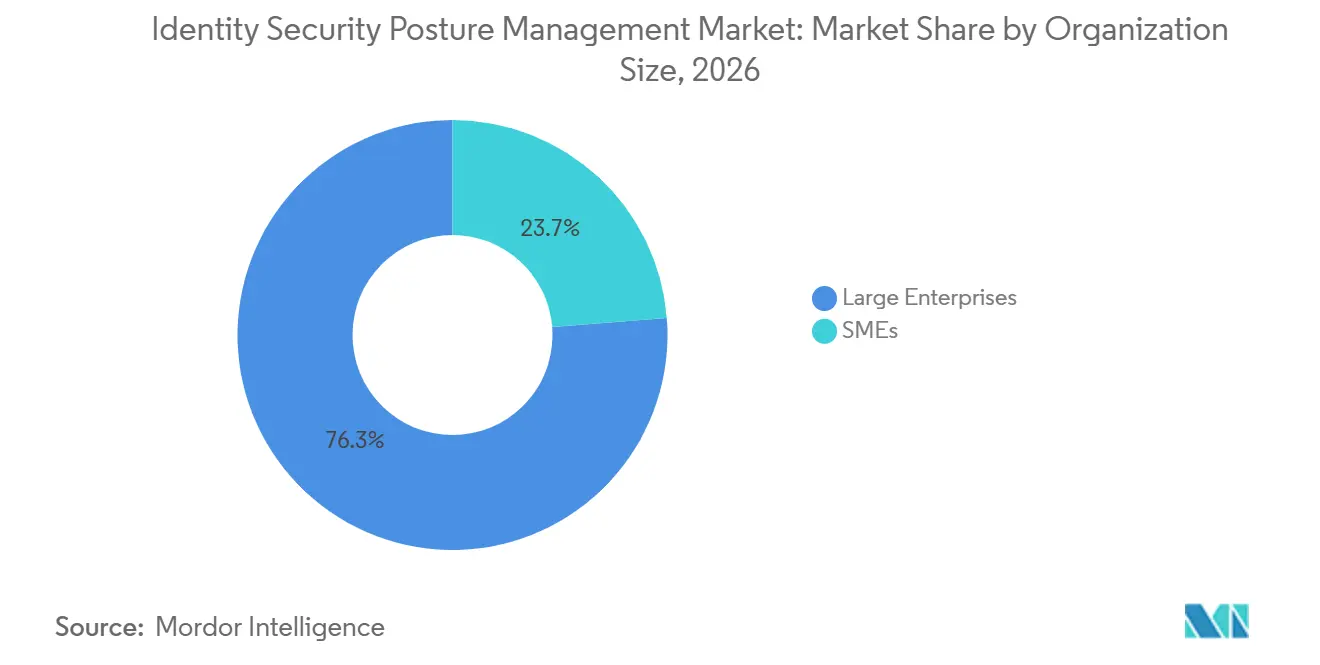
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Anteil von 76,26 %, während kleine und mittlere Unternehmen bis 2032 voraussichtlich mit einer CAGR von 22,96 % wachsen werden.
- Nach Branchenvertikale hielten Banken, Finanzdienstleistungen und Versicherungen im Jahr 2026 einen Anteil von 23,47 %, während Regierung und Verteidigung bis 2032 voraussichtlich mit einer CAGR von 22,77 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 43,81 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 22,98 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse zum Identity Security Posture Management Markt
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Häufigkeit und Raffinesse identitätsbasierter Angriffe | +8.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Wachsende Einführung von Zero-Trust-Sicherheitsarchitekturen | +5.2% | Nordamerika und Europa, Ausstrahlungseffekte auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Ausbreitung von Maschinen- und nicht-menschlichen Identitäten über APIs, Workloads und Geräte | +4.1% | Global, konzentriert im asiatisch-pazifischen Kernraum und Nordamerika | Mittelfristig (2–4 Jahre) |
| Expansion von Cloud-, SaaS- und hybriden Arbeitsumgebungen | +2.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Verschärfte regulatorische Anforderungen und Cyber-Versicherungsanforderungen | +2.3% | Nordamerika und EU, Ausstrahlungseffekte auf den asiatisch-pazifischen Raum und MEA | Mittelfristig (2–4 Jahre) |
| Identitätsgraphen und KI-gestützte Behebung zur Reduzierung der mittleren Zeit bis zur Risikominderung | +1.9% | Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Häufigkeit und Raffinesse identitätsbasierter Angriffe
Identitätsbasierte Angriffe sind heute ein führendes Sicherheitsproblem, da legitime Authentifizierungssitzungen viele herkömmliche Kontrollen umgehen können. Red Canary berichtete, dass Identitätsbedrohungen gegenüber dem Vorjahr um 850 % zunahmen und 53 % des Erkennungsvolumens in den im Jahr 2025 analysierten Umgebungen ausmachten.[1] SpyCloud stellte fest, dass 91 % der Organisationen im vorangegangenen Jahr einen identitätsbezogenen Vorfall erlebt hatten.[2] Huntress berichtete, dass viele Organisationen Identitätsbedrohungen nicht erkennen konnten, bis ein Angreifer Persistenz hergestellt hatte. Diese Bedingungen machen den Identity Security Posture Management Markt relevant, bevor ein Sicherheitsvorfall eintritt, da periodische Überprüfungen der Identitätshygiene die Exposition nicht mit derselben Geschwindigkeit beheben. Der Identity Security Posture Management Markt profitiert daher, wenn Sicherheitsteams kontinuierliche Transparenz über ruhende Konten, übermäßige Berechtigungen und kompromittierte Anmeldedaten benötigen.
Wachsende Einführung von Zero-Trust-Sicherheitsarchitekturen
Zero Trust entwickelt sich von einem konzeptionellen Rahmen zu einem Betriebsmodell, und Identitäts-Posture-Tools liefern die Nachweise, die für eine konsistente Anwendung erforderlich sind. Kontinuierliche Überprüfung deckt Berechtigungsdrift und inaktive Konten auf, die periodische Zugriffsüberprüfungen übersehen können. Dies schafft wiederkehrende Behebungsanforderungen für den Identity Security Posture Management Markt, insbesondere dort, wo Tools Posture-Befunde mit Sicherheits-Workflows verknüpfen. Das US-Verteidigungsministerium verlangt außerdem bis Ende des Haushaltsjahres 2027 Zero Trust auf Zielebene in seinen Netzwerken gemäß Directive-Type Memorandum 25-003.[3] Diese politische Ausrichtung unterstützt den Identity Security Posture Management Markt, in dem Organisationen Zero-Trust-Prinzipien in operative Kontrollen umsetzen müssen.
Ausbreitung von Maschinen- und nicht-menschlichen Identitäten über APIs, Workloads und Geräte
Dienstkonten, API-Schlüssel, KI-Agenten, Bots und vernetzte Geräte haben das Identitätsrisiko über herkömmliche Mitarbeiterkonten hinaus ausgeweitet. OWASP identifiziert Fehlverwaltung von Anmeldedaten und fehlende dedizierte Überwachung als kritische Fehlermodi bei nicht-menschlichen Identitäten. Veza berichtete, dass ein erheblicher Anteil der Konten inaktiv war, Berechtigungen nicht verwaltet wurden und die durchschnittliche Unternehmensidentität eine erhebliche Anzahl von Berechtigungen innehatte. Solche Identitäten können ohne einen klaren Eigentümer erstellt werden und mehr Zugriff behalten, als ihre Funktion erfordert. Der Identity Security Posture Management Markt adressiert diese Lücke durch kontinuierliche Erkennung und Analyse in Cloud- und Hybridumgebungen. Sein Wert steigt, wenn Organisationen Identitäten verwalten müssen, die ohne routinemäßige menschliche Aufsicht operieren.
Expansion von Cloud-, SaaS- und hybriden Arbeitsumgebungen
Die Cloud-Einführung hat Identitätsaktivitäten auf Software-als-Dienstleistung-Anwendungen, Cloud-Plattformen, Endpunkte und persönliche Geräte verteilt. Die Cloud Security Alliance identifizierte unsichere Identitäten und riskante Berechtigungen als führende Cloud-Sicherheitsrisiken in ihrer Umfrage. LayerX stellte fest, dass ein erheblicher Anteil der Unternehmensanmeldeereignisse ohne Single Sign-On stattfand, während viele SaaS-Anwendungen innerhalb von Organisationsnetzwerken mit persönlichen Anmeldedaten aufgerufen wurden. Microsoft verknüpfte hybrides und Remote-Arbeiten mit einem Anstieg identitätsbezogener Sicherheitsvorfälle. Der Identity Security Posture Management Markt dient als gemeinsame Kontrollschicht, wenn Sicherheitsteams den Zugriff in diesen getrennten Umgebungen bewerten müssen. Dieser Bedarf ist besonders stark dort, wo sich Cloud-Konfigurationen und Zugriffsrechte schneller ändern, als manuelle Überprüfungen Schritt halten können.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Integrationskomplexität über Legacy-IAM, Active Directory und Sicherheitstools hinweg | -1.8% | Global, am stärksten in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Datenschutz- und Datenminimierungsbedenken bei der kontinuierlichen Identitätsüberwachung | -0.9% | EU-Kernraum, Ausstrahlungseffekte auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Mangel an Fachkräften für Identitätssicherheitstechnik und -erkennung | -0.5% | Global | Langfristig (≥ 4 Jahre) |
| Benutzerreibung durch kontinuierliche Authentifizierung und Least-Privilege-Kontrollen | -0.3% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Integrationskomplexität über Legacy-IAM, Active Directory und Sicherheitstools hinweg
Die Integration bleibt eine praktische Einschränkung bei der Einführung, da große Organisationen häufig mehrschichtige Identitätssysteme betreiben. Zilla Security identifizierte Integrations- und Anpassungsschwierigkeiten als die Hauptgründe, warum Identitätsverantwortliche die Identity Governance nicht automatisieren. Derselbe Bericht hob Herausforderungen bei der Anbindung von SaaS- und Cloud-Anwendungen hervor und wies darauf hin, dass nur ein begrenzter Anteil der Organisationen mit bereitgestellter Identity Governance den Großteil ihrer Anwendungen integriert hatte. Attributzuordnungskonflikte zwischen lokalem Active Directory und Cloud-Identitätsanbietern können Lücken in den Posture-Daten hinterlassen. Viele große Bereitstellungen beginnen daher mit Cloud-nativen Systemen, während lokale Systeme weniger sichtbar bleiben. Der Identity Security Posture Management Markt muss diese stufenweisen Bereitstellungen berücksichtigen und die Integration mit bestehenden Sicherheitstools unterstützen.
Datenschutz- und Datenminimierungsbedenken bei der kontinuierlichen Identitätsüberwachung
Kontinuierliche Überwachung erfasst detaillierte Informationen über Benutzeraktivitäten, was mit Datenschutzanforderungen in Konflikt geraten kann. Artikel 5 Absatz 1 Buchstabe c der Datenschutz-Grundverordnung verlangt, dass personenbezogene Daten auf das für einen bestimmten Zweck notwendige Maß beschränkt werden. Eine Studie aus dem Jahr 2025 im Journal of Digital Technologies and Law beschrieb die Datenminimierung bei der Verhaltensüberwachung als schwierig, da weniger Daten die Genauigkeit der Anomalieerkennung verringern können. Der Europäische Datenschutzausschuss stellte in seiner Leitlinie 2025 fest, dass technisch gerechtfertigte Verarbeitung dennoch Maßnahmen zum Schutz personenbezogener Daten und zur Verhinderung unnötiger Wiederverwendung ergreifen muss. Anbieter, die europäische Kunden bedienen, benötigen Überwachungsdesigns, die die Erfassung einschränken und den Zweck klären, ohne die für die Risikobewertung erforderlichen Signale zu verlieren. Diese Anforderungen können Bereitstellungszeiträume verlängern und den rechtlichen und technischen Aufwand für den Identity Security Posture Management Markt erhöhen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebot: Lösungen führen die Einführung an, während Dienstleistungen die Lieferkapazität erweitern
Lösungen machen 82,21 % der Marktgröße des Identity Security Posture Management Marktes für das Angebotssegment im Jahr 2026 aus. Unternehmen nutzen diese Plattformen, um IAM-Integration, Integration von Privileged Access Management, Identitätsanalysen und Risikoaufklärung zu verbinden. Die IAM-Integration ist der übliche Einstiegspunkt, da Organisationen zunächst Posture-Daten von ihren Identitätsanbietern benötigen. Sie können dann die Abdeckung auf Privileged-Access-Kontrollen und Analysefunktionen ausweiten. Diese Abfolge unterstützt ein plattformgeführtes Kaufmuster in der Identity Security Posture Management Branche.
Dienstleistungen werden bis 2032 voraussichtlich mit einer CAGR von 22,76 % wachsen. Managed Services werden zunehmend relevant, da die Komplexität nicht-menschlicher Identitäten und der Bedarf an Fachpersonal Organisationen dazu veranlassen, Teile des Posture-Betriebs auszulagern. 1Password beschrieb eine Zugriffs-Vertrauenslücke zwischen den Zugriffssicherheitsteams, die verwalten können, und der tatsächlichen Nutzung von SaaS- und KI-Tools. Dienstleister können Kunden helfen, diese Lücke zu identifizieren und laufende Zugriffsüberprüfungen zu verwalten. Der Identity Security Posture Management Markt kann daher Organisationen erreichen, denen die Ressourcen fehlen, um eine umfassende interne Identitätssicherheitsfunktion zu betreiben.
Nach Fähigkeit: Bewertung bildet den Ausgangspunkt und Behebung gewinnt an Priorität
Die Identitäts-Posture-Bewertung hält 32,78 % des Marktanteils des Identity Security Posture Management Marktes für Fähigkeiten im Jahr 2026. Organisationen beginnen häufig mit einer Bewertung, um das Identitätsrisiko zu messen, bevor sie Ressourcen für die Behebung einsetzen. Diese Fähigkeit gibt Teams einen Überblick über privilegierten Zugriff, inaktive Identitäten und Richtlinienausnahmen. Sie bildet auch die Grundlage für Compliance- und Governance-Aktivitäten. Identitätsbedrohungserkennung und -reaktion rückt näher an Posture-Funktionen heran, da Anbieter Risiko- und Bedrohungssignale kombinieren.
Die Behebung von Identitätsfehlkonfigurationen wird bis 2032 voraussichtlich mit einer CAGR von 22,64 % wachsen. Plattformen verbinden sich mit Security Operations Center- und Security-Orchestrierungs-Tools, damit Teams Probleme beheben können, anstatt nur Beratungsbefunde zu erhalten. Okta berichtete, dass 75 % der kritischen Identitätsprobleme innerhalb von Wochen nach der Plattformbereitstellung in seinem Solution Brief vom April 2025 behoben wurden. Compliance und Governance bleiben in regulierten Sektoren wichtig. Risikobasiertes Identitätsmanagement entsteht auch als Möglichkeit, Posture-Befunde in Echtzeit-Zugriffsentscheidungen für menschliche und nicht-menschliche Identitäten umzuwandeln.
Nach Bereitstellungsmodell: Cloud führt, während lokale Systeme relevant bleiben
Die Cloud-Bereitstellung hält 77,34 % der Marktgröße des Identity Security Posture Management Marktes für Bereitstellungsmodelle im Jahr 2026. Sie wird bis 2032 auch voraussichtlich mit einer CAGR von 22,83 % wachsen. Die Cloud-Architektur ist auf die Multi-Cloud-Umgebungen abgestimmt, die diese Produkte überwachen, und unterstützt kontinuierliche Telemetrie von nicht-menschlichen Identitäten. Sie kann Identitätssignale in einem Maßstab verarbeiten, den ältere lokale Tools möglicherweise nicht erreichen. Dies macht die Cloud-Bereitstellung zum Kernstück des Identity Security Posture Management Marktes.
Die lokale Bereitstellung bleibt in Regierung und Verteidigung, Gesundheitswesen sowie Banken, Finanzdienstleistungen und Versicherungen relevant. Anforderungen an die Datensouveränität und der Umgang mit klassifizierten Informationen können die Cloud-Einführung in diesen Bereichen verlangsamen. Viele Unternehmen nutzen stattdessen hybride Architekturen, die lokales Active Directory mit Cloud-Identitätsanbietern verbinden. CISA behandelt Identität als eine Kernsäule von Zero Trust in seinem Zero Trust Maturity Model. Diese Standards prägen Bereitstellungsentscheidungen für Regierungsbehörden und Auftragnehmer.
Nach Unternehmensgröße: Großunternehmen führen, während KMU Managed-Modelle einführen
Großunternehmen halten 76,26 % des Segments nach Unternehmensgröße im Jahr 2026. Ihre Multi-Cloud-Umgebungen, große Populationen nicht-menschlicher Identitäten und regulatorische Verantwortlichkeiten machen eine kontinuierliche Identitätsbewertung notwendig. Diese Käufer müssen Signale aus IAM-Systemen, Privileged-Access-Tools, Cloud-Anbietern und SaaS-Anwendungen erfassen. Eine einheitliche Ansicht hilft Sicherheitsbetriebsteams, die bedeutendsten Zugriffsrisiken zu priorisieren. Identitätsgraphen von Okta, CrowdStrike und Veza unterstützen diese Art von vernetzter Analyse im Unternehmensmaßstab.
Kleine und mittlere Unternehmen werden bis 2032 voraussichtlich mit einer CAGR von 22,96 % wachsen. SaaS-native Produkte und Managed-Delivery-Services reduzieren den Bereitstellungsaufwand, der kleinere Käufer historisch eingeschränkt hat. Huntress stellte fest, dass viele Organisationen eine Identitätsbedrohung nicht identifizieren konnten, bevor ein Angreifer Persistenz herstellte. Dieses Risiko konzentriert sich auf Organisationen ohne große dedizierte Sicherheitsteams. Der Identity Security Posture Management Markt bietet diesen Käufern einen zugänglicheren Weg zur kontinuierlichen Überwachung und Reaktion.
Nach Branchenvertikale: Finanzdienstleistungen führen und staatliche Nachfrage beschleunigt sich
Banken, Finanzdienstleistungen und Versicherungen halten 23,47 % des Segments nach Branchenvertikale im Jahr 2026. Der Sektor steht vor überlappenden Verpflichtungen aus dem Digital Operational Resilience Act und dem NIS2-Rahmenwerk. Artikel 21 des Digital Operational Resilience Act verlangt eine eindeutige Identifizierung und Authentifizierung von Benutzern und Systemen, Least-Privilege-Zugriff und Aufgabentrennung. Diese Anforderungen entsprechen direkt den Kernfähigkeiten des Posture Managements. Thales berichtete, dass Führungskräfte im Finanzdienstleistungsbereich gleichzeitigem Druck durch Regulierung, Bedrohungsakteure und die Ausweitung der digitalen Identitätsnutzung ausgesetzt sind.
Regierung und Verteidigung wird bis 2032 voraussichtlich mit einer CAGR von 22,77 % wachsen. Directive-Type Memorandum 25-003 setzt ein Ziel für das Haushaltsjahr 2027 für Zero Trust in den Netzwerken des Verteidigungsministeriums. IT und Telekommunikation wird voraussichtlich mit einer CAGR von 23,14 % wachsen, da API-geführte Infrastruktur dichte nicht-menschliche Identitätsumgebungen schafft. Gesundheitswesen und Biowissenschaften, Energie und Versorgungsunternehmen sowie Einzelhandel und E-Commerce befinden sich noch in früheren Einführungsphasen. Das Wachstum vernetzter Geräte und sektorspezifische Cyber-Versicherungsanforderungen erhöhen den Bedarf an Identitätskontrollen.
Geografische Analyse
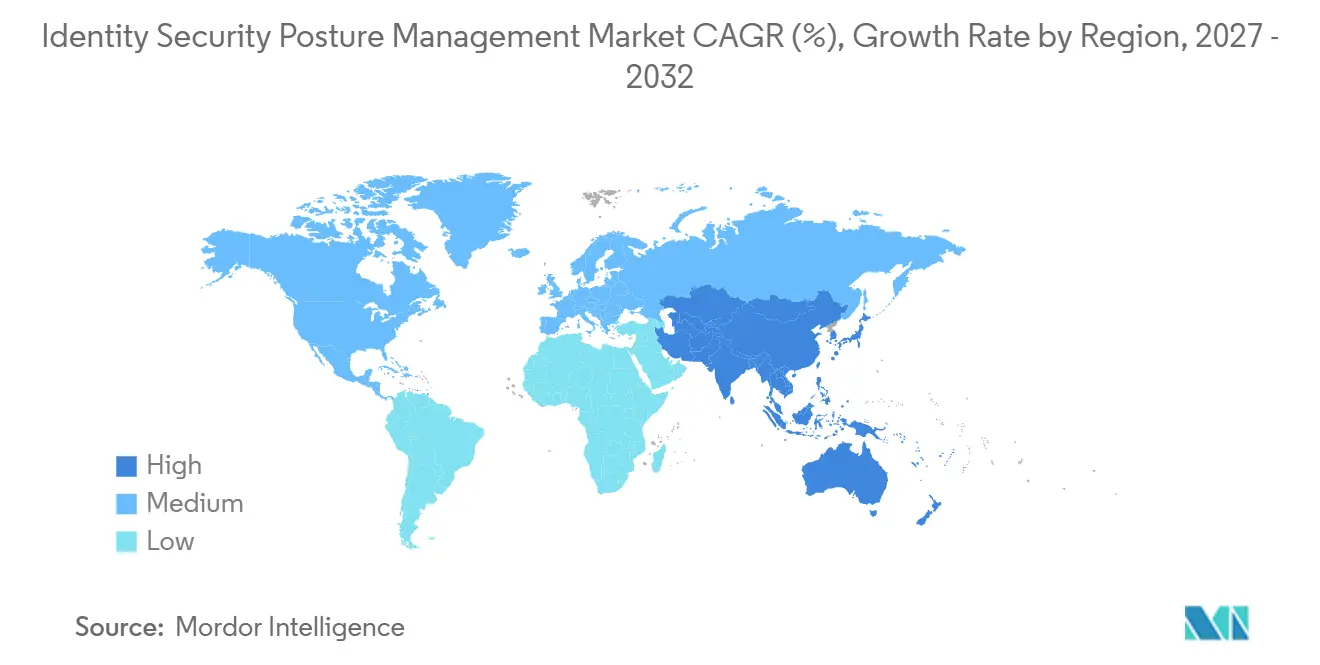
Nordamerika hält 43,81 % des Marktanteils des Identity Security Posture Management Marktes im Jahr 2026. Die Region verfügt über eine hohe Konzentration cloud-reifer Unternehmen, eine tiefe Anbieterbasis und aktive politische Ausrichtung von CISA, dem Office of Management and Budget und Finanzregulatoren. Die föderale Zero-Trust-Politik und Directive-Type Memorandum 25-003 strukturieren die Beschaffung mit einer Frist für das Haushaltsjahr 2027 für Verteidigungskontexte. Die Vereinigten Staaten sind der Hauptkäufer der Region, während Kanada zunehmende Aktivitäten im öffentlichen Sektor zeigt und Mexiko durch fintech und reguliertes Bankwesen eine mittelfristige Chance darstellt.
Der asiatisch-pazifische Raum wird von 2027 bis 2032 voraussichtlich mit einer CAGR von 22,98 % wachsen. Die Digitalisierung des Finanzdienstleistungssektors in Indien, Australiens Cyber Security Act 2024 und Japans digitale Transformation des öffentlichen Sektors schaffen separate Nachfragepools für Identitäts-Posture-Produkte. Australiens Cyber Security Act 2024 begründet neue Cybersicherheitsverpflichtungen für relevante Einrichtungen. Japan und Australien sind kurzfristige kommerzielle Prioritäten, während China inländische Fähigkeiten entwickelt und den grenzüberschreitenden Zugriff durch Lokalisierungsanforderungen einschränkt. Singapur, Indonesien, Thailand und Südkorea schenken der Identitätssicherheit zunehmend Aufmerksamkeit, da cloud-native Finanzdienstleistungen, E-Commerce und kritische Infrastrukturen expandieren.
Europa ist eine regulierungsdichte Region, in der NIS2, der Digital Operational Resilience Act und die Datenschutz-Grundverordnung sowohl die Nachfrage stimulieren als auch definieren, wie kontinuierliche Überwachung gestaltet werden kann. Das Vereinigte Königreich, Deutschland, Frankreich und Italien führen die Einführung an, während ENISA 2025 technische Leitlinien zu NIS2-Risikomanagementmaßnahmen herausgegeben hat. Die Nachfrage im Nahen Osten ist am stärksten in Saudi-Arabien und den Vereinigten Arabischen Emiraten, wobei die Türkei mit zunehmender Digitalisierung des Bankwesens aufkommt. Afrika befindet sich noch in einer frühen Phase, wobei Südafrika von Finanzdienstleistungen angeführt wird, während Brasilien und Argentinien Südamerika durch Finanzdienstleistungen und Telekommunikation anführen, da Cloud-Migration und nationale Cybersicherheitsrahmen reifen.
Wettbewerbslandschaft
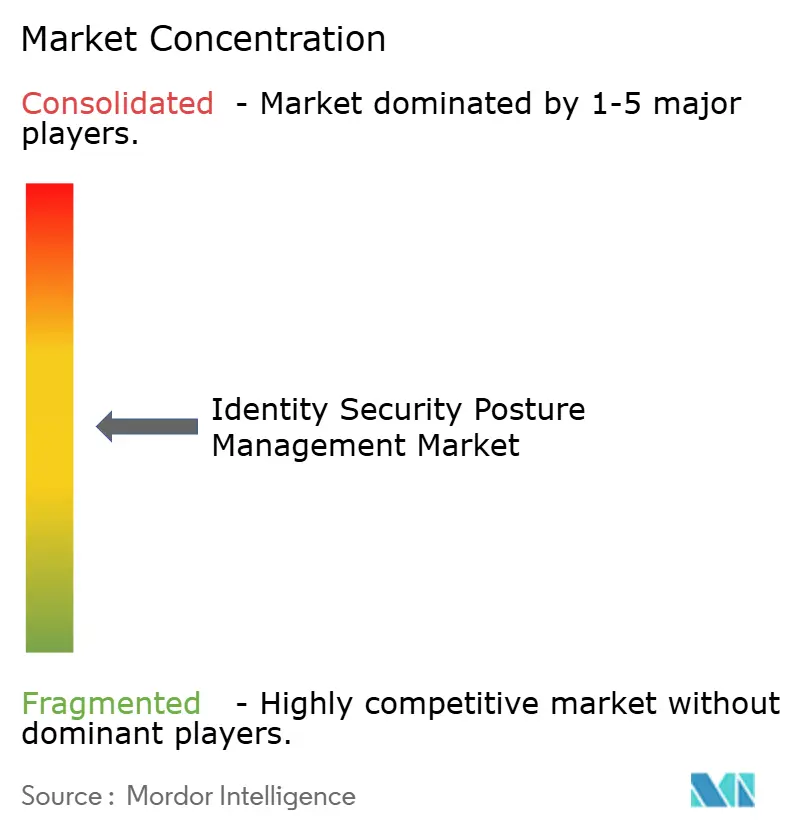
Der Identity Security Posture Management Markt ist mäßig fragmentiert, konsolidiert sich jedoch schneller als viele andere Cybersicherheitskategorien. Große Plattformen kombinieren Privileged Access Management, Identity Governance und Administration, Sicherheit für nicht-menschliche Identitäten und Posture-Fähigkeiten zu umfassenderen Identitätsangeboten, wodurch Identitätssicherheit zu einer Portfoliopriorität für breite Technologieplattformen und dedizierte Sicherheitsanbieter wird. ServiceNow schloss die Übernahme von Veza für 1,2 Milliarden USD im März 2026 ab. Palo Alto Networks gab im Februar 2026 eine Vereinbarung zur Übernahme von CyberArk für 25 Milliarden USD bekannt. SailPoint schloss die Übernahme von Entro Security für 200 Millionen USD im Juni 2026 ab.
Der Identitätsgraph wird zu einer wichtigen Wettbewerbsarchitektur, da er menschliche Identitäten, Maschinenidentitäten und KI-Agenten mit ihren effektiven Berechtigungen über Systeme hinweg verknüpft. Dieser Ansatz unterstützt kontextbasiertes Risiko-Scoring anstelle einer einfachen Zählung von Berechtigungen. Endpunkt-Anbieter können ihre Telemetrietiefe nutzen, um in Posture Intelligence zu expandieren, während etablierte Identitätsanbieter vergleichbare Fähigkeiten entwickeln. Der Identity Security Posture Management Markt hat offene Bereiche in der Governance von agentischer KI, dem Cross-Cloud-Lifecycle-Management nicht-menschlicher Identitäten und der Echtzeit-Autorisierung für KI-basierte Workflows.
SaaS-native Anbieter wie Grip Security, Adaptive Shield und Zilla Security konzentrieren sich auf mittelständische Käufer durch schnelle Implementierung und gezielte Abdeckung. Okta gab im Juli 2026 eine endgültige Vereinbarung zur Übernahme von Permiso Security bekannt und schloss die Übernahme im August 2026 ab. Die Übernahme fügte mehr als 2.500 forschungsgestützte Bedrohungserkennungssignale über 70 Identitätspartner hinzu und erweiterte Oktas Fokus auf Verhaltensanalysen und Echtzeit-Bedrohungsreaktion. Der Wettbewerb im Identity Security Posture Management Markt konzentriert sich zunehmend darauf, wie schnell Anbieter Identitätsbefunde in operative Maßnahmen umwandeln können.
Marktführer im Bereich Identity Security Posture Management
-
Microsoft Corporation
-
SailPoint Technologies Holdings Inc.
-
IBM Corporation
-
Oracle Corporation
-
SAP SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Oktober 2026: Oleria und SecureOS gaben eine strategische Partnerschaft bekannt, um Identity Governance zu modernisieren und ISPM-Bereitstellungen zu beschleunigen, indem Olerias KI-native Governance-Plattform mit den vorwärts eingesetzten Identitäts-Engineering-Dienstleistungen von SecureOS in den Bereichen IGA, PAM und NHI kombiniert wird.
- September 2026: Cyera schloss die Übernahme von Oasis Security, einem Spezialisten für NHI-Management, zu einer Bewertung von 1 Milliarde USD ab und integrierte die Governance von Maschinenidentitäten in Cyeras Datensicherheitsplattform, um ein kombiniertes Daten- und Identitätssicherheitsangebot für Cloud-Umgebungen zu etablieren.
- August 2026: Okta schloss die Übernahme von Permiso Security ab und fügte mehr als 2.500 forschungsgestützte Bedrohungserkennungssignale über 70+ Identitätspartner hinzu, wodurch Oktas ISPM-Fähigkeiten in Verhaltensanalysen und Echtzeit-Bedrohungserkennung für menschliche, nicht-menschliche und agentische Identitäten erweitert wurden.
- Juli 2026: Okta gab eine endgültige Vereinbarung zur Übernahme von Permiso Security bekannt, um Echtzeit-Identitätsbedrohungserkennung in seine ISPM-Plattform einzubetten und seinen Fußabdruck in Security Operations Center Workflows über die Authentifizierung hinaus zu erweitern.
Globaler Berichtsumfang des Identity Security Posture Management Marktes
Der Identity Security Posture Management (ISPM) Markt umfasst Cybersicherheitslösungen, die identitätsbezogene Risiken in den Cloud-, SaaS-, lokalen und hybriden IT-Umgebungen einer Organisation kontinuierlich bewerten, überwachen und beheben.
Der Bericht zum Markt für Identity Provisioning ist segmentiert nach Komponente (Lösungen, Dienstleistungen), Bereitstellungsmodell (Cloud, On-Premises, Hybrid), Identitätstyp (Belegschaft, Privilegiert, Drittanbieter, Maschine, KI-Agent), Unternehmensgröße (Großunternehmen, KMU), Dienstleistungstyp (Professional, Managed, Implementierung, Schulung/Beratung), Endnutzer (BFSI, IT und Telekommunikation, Gesundheitswesen, Regierung, Einzelhandel, Fertigung, Sonstige) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten, Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Lösungen | IAM-Integration |
| PAM-Integration | |
| Identitätsanalysen und Risikoaufklärung | |
| Dienstleistungen | Professional Services |
| Managed Services |
| Identitäts-Posture-Bewertung |
| Behebung von Identitätsfehlkonfigurationen |
| Compliance und Governance |
| Identitätsbedrohungserkennung und -reaktion |
| Risikobasiertes Identitätsmanagement |
| Cloud-Bereitstellung |
| Lokale Bereitstellung |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Banken, Finanzdienstleistungen und Versicherungen |
| Einzelhandel und E-Commerce |
| Regierung und Verteidigung |
| IT und Telekommunikation |
| Energie und Versorgungsunternehmen |
| Gesundheitswesen und Biowissenschaften |
| Sonstige Branchenvertikalen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Türkei |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Übriges Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Angebot | Lösungen | IAM-Integration |
| PAM-Integration | ||
| Identitätsanalysen und Risikoaufklärung | ||
| Dienstleistungen | Professional Services | |
| Managed Services | ||
| Nach Fähigkeit | Identitäts-Posture-Bewertung | |
| Behebung von Identitätsfehlkonfigurationen | ||
| Compliance und Governance | ||
| Identitätsbedrohungserkennung und -reaktion | ||
| Risikobasiertes Identitätsmanagement | ||
| Nach Bereitstellungsmodell | Cloud-Bereitstellung | |
| Lokale Bereitstellung | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Branchenvertikale | Banken, Finanzdienstleistungen und Versicherungen | |
| Einzelhandel und E-Commerce | ||
| Regierung und Verteidigung | ||
| IT und Telekommunikation | ||
| Energie und Versorgungsunternehmen | ||
| Gesundheitswesen und Biowissenschaften | ||
| Sonstige Branchenvertikalen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Türkei | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Übriges Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Identity Security Posture Management Markt im Jahr 2026?
Der Identity Security Posture Management Markt wird im Jahr 2026 auf 1,16 Milliarden USD geschätzt und soll bis 2032 bei einer CAGR von 22,36 % 3,73 Milliarden USD erreichen.
Was treibt die Nachfrage nach Identity Security Posture Management an?
Identitätsbasierte Angriffe, Zero-Trust-Programme, nicht-menschliche Identitäten und cloudbasierter Zugriff erhöhen den Bedarf an kontinuierlicher Identitätstransparenz und Behebung.
Welches Angebot führt die Einführung von Identity Security Posture Management an?
Lösungen führen mit einem Anteil von 82,21 % im Jahr 2026, während Dienstleistungen bis 2032 voraussichtlich mit einer CAGR von 22,76 % wachsen werden.
Warum sind nicht-menschliche Identitäten für Sicherheitsteams wichtig?
API-Schlüssel, Dienstkonten, Bots, KI-Agenten und vernetzte Geräte können übermäßigen oder nicht verwalteten Zugriff behalten. OWASP identifiziert Fehlverwaltung von Anmeldedaten und fehlende Überwachung als kritische Risiken.
Welche Region hat die stärkste Nachfrage nach Identity Security Posture Management?
Nordamerika hält im Jahr 2026 einen Anteil von 43,81 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit der schnellsten regionalen CAGR von 22,98 % wachsen wird.
Welche Branchenvertikale führt die Einführung von Identitäts-Posture-Lösungen am schnellsten an?
Banken, Finanzdienstleistungen und Versicherungen führen mit einem Anteil von 23,47 %, während Regierung und Verteidigung bis 2032 voraussichtlich mit einer CAGR von 22,77 % wachsen wird.