
Tamaño y Participación del Mercado de Gestión de la Postura de Seguridad de Identidad
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.36 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.73 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 22.36 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Gestión de la Postura de Seguridad de Identidad por Mordor Intelligence
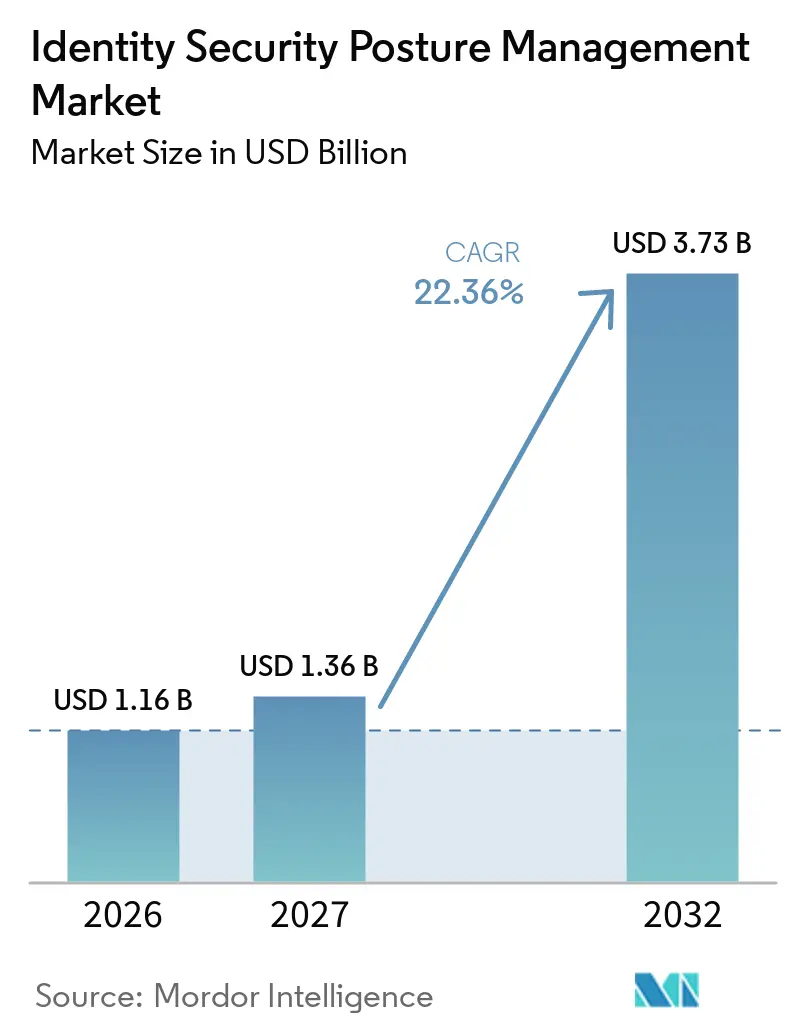
Se proyecta que el tamaño del mercado de gestión de la postura de seguridad de identidad será de 1,16 mil millones de USD en 2026, 1,36 mil millones de USD en 2027, y alcanzará los 3,73 mil millones de USD en 2032, creciendo a una CAGR del 22,36% de 2027 a 2032. El robo de credenciales se ha vuelto más industrializado, mientras que los programas de confianza cero requieren que las organizaciones hagan que los controles de identidad funcionen de manera continua en sus entornos. Las identidades de máquinas y los agentes de IA se están expandiendo más rápido que la mayoría de los procesos de gobernanza, dejando una superficie de ataque menos supervisada que la de las cuentas humanas. El mercado de gestión de la postura de seguridad de identidad también se está acercando más a las operaciones de seguridad, donde los equipos pueden abordar los hallazgos de identidad a través de flujos de trabajo asistidos por IA en lugar de mover cada problema a través de procesos de servicio de TI separados. Los proveedores más grandes están respondiendo mediante adquisiciones que combinan acceso privilegiado, gobernanza de identidad, seguridad de identidad no humana y capacidades de postura. La integración con sistemas de identidad más antiguos y las limitaciones en el monitoreo continuo de datos personales siguen siendo restricciones importantes, especialmente en Europa.
Conclusiones Clave del Informe
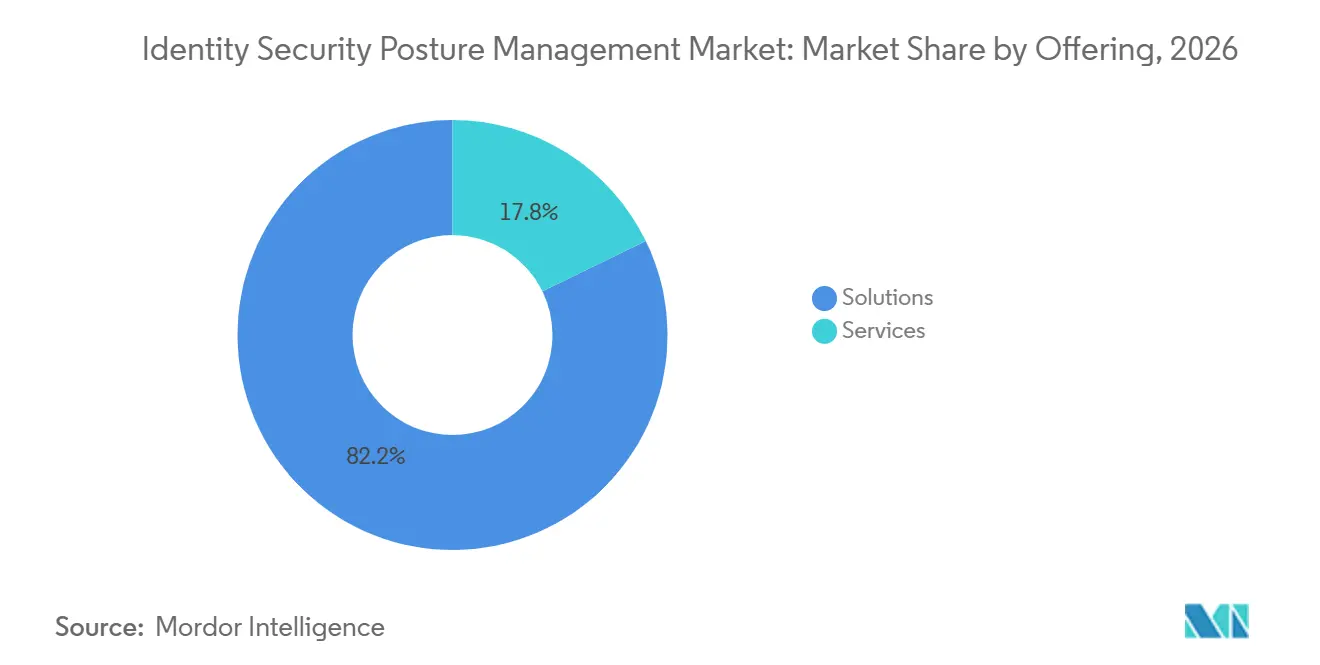
- Por oferta, las soluciones tuvieron una participación del 82,21% en 2026, mientras que se proyecta que los servicios se expandirán a una CAGR del 22,76% hasta 2032.
- Por capacidad, la evaluación de la postura de identidad representó una participación del 32,78% en 2026, mientras que se proyecta que la remediación de configuraciones incorrectas de identidad se expandirá a una CAGR del 22,64% hasta 2032.
- Por modelo de implementación, la implementación en la nube tuvo una participación del 77,34% en 2026 y se proyecta que se expandirá a una CAGR del 22,83% hasta 2032.
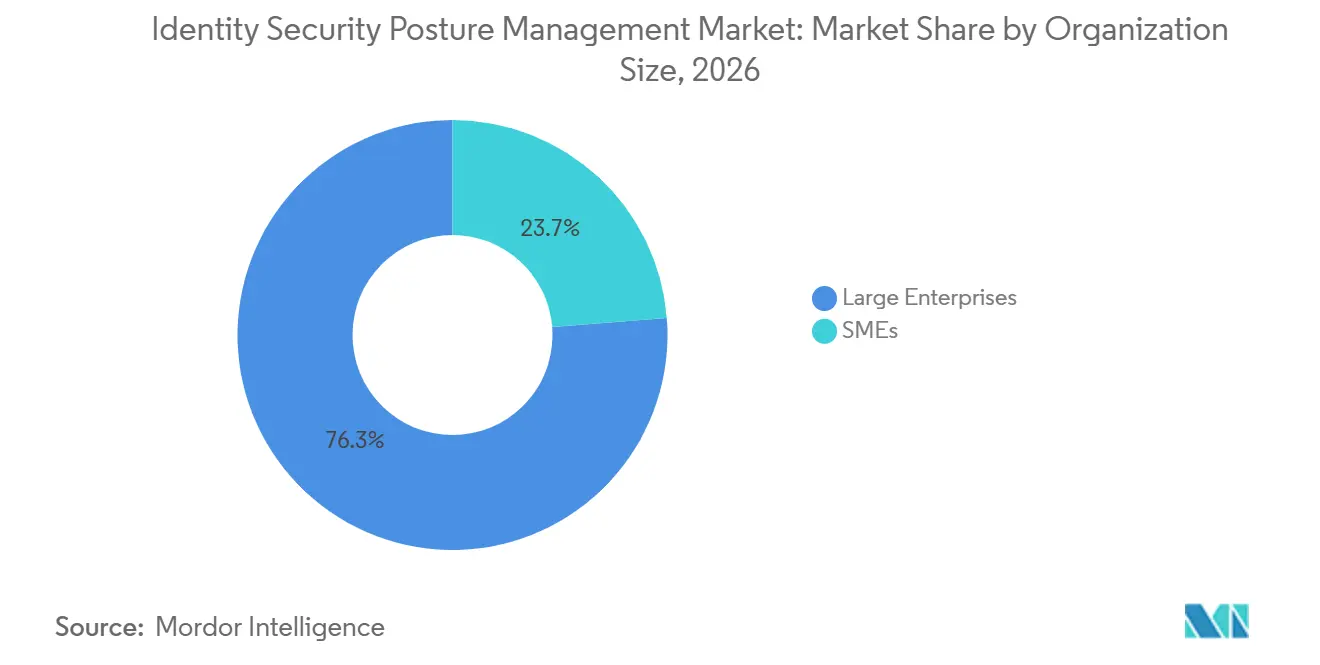
- Por tamaño de organización, las grandes empresas tuvieron una participación del 76,26% en 2026, mientras que se proyecta que las pequeñas y medianas empresas se expandirán a una CAGR del 22,96% hasta 2032.
- Por vertical de industria, la banca, los servicios financieros y los seguros tuvieron una participación del 23,47% en 2026, mientras que se proyecta que el gobierno y la defensa se expandirán a una CAGR del 22,77% hasta 2032.
- Por geografía, América del Norte tuvo una participación del 43,81% en 2026, mientras que se proyecta que Asia-Pacífico se expandirá a una CAGR del 22,98% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Gestión de la Postura de Seguridad de Identidad
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Frecuencia y Sofisticación de los Ataques Basados en Identidad | +8.5% | Global | Corto plazo (≤ 2 años) |
| Adopción Creciente de Arquitecturas de Seguridad de Confianza Cero | +5.2% | América del Norte y Europa, con extensión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Proliferación de Identidades de Máquinas y No Humanas en APIs, Cargas de Trabajo y Dispositivos | +4.1% | Global, concentrado en el núcleo de Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Expansión de Entornos de Nube, SaaS y Trabajo Híbrido | +2.8% | Global | Corto plazo (≤ 2 años) |
| Intensificación de los Requisitos Regulatorios y de Ciberseguros | +2.3% | América del Norte y la UE, con extensión a Asia-Pacífico y MEA | Mediano plazo (2-4 años) |
| Grafos de Identidad y Remediación Asistida por IA para Reducir el Tiempo Medio de Reducción de Riesgos | +1.9% | América del Norte y la UE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Frecuencia y Sofisticación de los Ataques Basados en Identidad
Los ataques basados en identidad son ahora una de las principales preocupaciones de seguridad porque las sesiones de autenticación legítimas pueden eludir muchos controles convencionales. Red Canary informó que las amenazas de identidad aumentaron un 850% respecto al año anterior y representaron el 53% del volumen de detección en los entornos que analizó en 2025.[1] SpyCloud encontró que el 91% de las organizaciones experimentaron un incidente relacionado con la identidad durante el año anterior.[2] Huntress informó que muchas organizaciones no podían detectar amenazas de identidad hasta que un atacante había establecido persistencia. Estas condiciones hacen que el mercado de gestión de la postura de seguridad de identidad sea relevante antes de que ocurra una brecha, ya que las revisiones periódicas de higiene de identidad no abordan la exposición a la misma velocidad. El mercado de gestión de la postura de seguridad de identidad se beneficia, por tanto, cuando los equipos de seguridad necesitan visibilidad continua sobre cuentas inactivas, derechos excesivos y credenciales comprometidas.
Adopción Creciente de Arquitecturas de Seguridad de Confianza Cero
La confianza cero se está convirtiendo en un modelo operativo más que en un marco conceptual, y las herramientas de postura de identidad proporcionan la evidencia necesaria para aplicarlo de manera consistente. La verificación continua revela la deriva de derechos y las cuentas inactivas que las revisiones periódicas de acceso pueden pasar por alto. Esto crea requisitos de remediación recurrentes para el mercado de gestión de la postura de seguridad de identidad, particularmente donde las herramientas vinculan los hallazgos de postura con los flujos de trabajo de seguridad. El Departamento de Defensa de los Estados Unidos también requiere confianza cero a nivel objetivo en sus redes para finales del año fiscal 2027 bajo el Memorándum de Tipo Directiva 25-003.[3] Esta dirección de política apoya el mercado de gestión de la postura de seguridad de identidad, donde las organizaciones deben traducir los principios de confianza cero en controles operativos.
Proliferación de Identidades de Máquinas y No Humanas en APIs, Cargas de Trabajo y Dispositivos
Las cuentas de servicio, las claves de API, los agentes de IA, los bots y los dispositivos conectados han extendido el riesgo de identidad más allá de las cuentas convencionales de empleados. OWASP identifica la gestión incorrecta de credenciales y la falta de monitoreo dedicado como modos de fallo críticos de identidad no humana. Veza informó que una parte sustancial de las cuentas estaban inactivas, los permisos no estaban gobernados y la identidad empresarial promedio tenía un número significativo de permisos. Dichas identidades pueden crearse sin un propietario claro y pueden retener más acceso del que requiere su función. El mercado de gestión de la postura de seguridad de identidad aborda esta brecha mediante el descubrimiento y análisis continuos en entornos de nube e híbridos. Su valor aumenta cuando las organizaciones necesitan gobernar identidades que operan sin supervisión humana rutinaria.
Expansión de Entornos de Nube, SaaS y Trabajo Híbrido
La adopción de la nube ha extendido la actividad de identidad a través de aplicaciones de software como servicio, plataformas en la nube, puntos de conexión y dispositivos personales. Cloud Security Alliance identificó las identidades inseguras y los permisos de riesgo como los principales riesgos de seguridad en la nube en su encuesta. LayerX encontró que una parte significativa de los eventos de inicio de sesión corporativos ocurrieron sin inicio de sesión único, mientras que muchas aplicaciones SaaS dentro de las redes organizacionales fueron accedidas con credenciales personales. Microsoft vinculó el trabajo híbrido y remoto con un aumento en los incidentes de seguridad relacionados con la identidad. El mercado de gestión de la postura de seguridad de identidad sirve como una capa de control común cuando los equipos de seguridad necesitan evaluar el acceso en estos entornos desconectados. Esta necesidad es particularmente fuerte donde las configuraciones de nube y los privilegios de acceso cambian más rápido de lo que las revisiones manuales pueden seguir el ritmo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de Integración con IAM Heredado, Active Directory y Herramientas de Seguridad | -1.8% | Global, más agudo en Europa y América del Norte | Mediano plazo (2-4 años) |
| Preocupaciones de Privacidad y Minimización de Datos en el Monitoreo Continuo de Identidad | -0.9% | Núcleo de la UE, con extensión a América del Norte | Mediano plazo (2-4 años) |
| Escasez de Talento en Ingeniería de Seguridad de Identidad y Detección | -0.5% | Global | Largo plazo (≥ 4 años) |
| Fricción del Usuario por Autenticación Continua y Controles de Mínimo Privilegio | -0.3% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de Integración con IAM Heredado, Active Directory y Herramientas de Seguridad
La integración sigue siendo un límite práctico para la adopción porque las grandes organizaciones comúnmente operan sistemas de identidad en capas. Zilla Security identificó la dificultad de integración y personalización como las razones principales por las que los líderes de identidad no automatizan la gobernanza de identidad. El mismo informe destacó los desafíos para conectar aplicaciones SaaS y en la nube, al tiempo que indicó que solo una parte limitada de las organizaciones con gobernanza de identidad implementada habían integrado la mayoría de sus aplicaciones. Los conflictos de mapeo de atributos entre Active Directory local y los proveedores de identidad en la nube pueden dejar brechas en los datos de postura. Muchas implementaciones grandes, por lo tanto, comienzan con sistemas nativos de la nube mientras los sistemas locales permanecen menos visibles. El mercado de gestión de la postura de seguridad de identidad debe acomodar estas implementaciones por etapas y apoyar la integración con las herramientas de seguridad existentes.
Preocupaciones de Privacidad y Minimización de Datos en el Monitoreo Continuo de Identidad
El monitoreo continuo recopila información detallada sobre la actividad del usuario, lo que puede entrar en conflicto con los requisitos de protección de datos. El Artículo 5(1)(c) del Reglamento General de Protección de Datos requiere que los datos personales se limiten a lo necesario para un propósito específico. Un estudio de 2025 en el Journal of Digital Technologies and Law describió la minimización de datos como difícil en el monitoreo del comportamiento porque menos datos pueden reducir la precisión de la detección de anomalías. El Comité Europeo de Protección de Datos declaró en su guía de 2025 que el procesamiento técnicamente justificado aún debe utilizar medidas que protejan los datos personales y prevengan la reutilización innecesaria. Los proveedores que atienden a clientes europeos necesitan diseños de monitoreo que limiten la recopilación y aclaren el propósito sin perder las señales necesarias para la evaluación de riesgos. Estos requisitos pueden extender los períodos de implementación y aumentar el trabajo legal y técnico requerido para el mercado de gestión de la postura de seguridad de identidad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Oferta: Las Soluciones Lideran la Adopción Mientras los Servicios Amplían la Capacidad de Entrega
Las soluciones representan el 82,21% del tamaño del mercado de gestión de la postura de seguridad de identidad para el segmento de oferta en 2026. Las empresas utilizan estas plataformas para conectar la integración de IAM, la integración de gestión de acceso privilegiado, el análisis de identidad y la inteligencia de riesgos. La integración de IAM es el punto de entrada habitual porque las organizaciones primero necesitan datos de postura de sus proveedores de identidad. Luego pueden ampliar la cobertura a los controles de acceso privilegiado y las funciones de análisis. Esta secuencia apoya un patrón de compra liderado por plataformas en la industria de gestión de la postura de seguridad de identidad.
Se proyecta que los servicios se expandirán a una CAGR del 22,76% hasta 2032. Los servicios gestionados son cada vez más relevantes a medida que la complejidad de la identidad no humana y las necesidades de personal especializado impulsan a las organizaciones a externalizar partes de las operaciones de postura. 1Password describió una brecha de confianza de acceso entre los equipos de seguridad de acceso que pueden gobernar y el uso real de herramientas SaaS e IA. Los proveedores de servicios pueden ayudar a los clientes a identificar esa brecha y gestionar las revisiones de acceso continuas. El mercado de gestión de la postura de seguridad de identidad puede, por tanto, llegar a organizaciones que carecen de los recursos para operar una función de seguridad de identidad interna amplia.
Por Capacidad: La Evaluación Establece el Punto de Partida y la Remediación Gana Prioridad
La evaluación de la postura de identidad tiene una participación del 32,78% del mercado de gestión de la postura de seguridad de identidad para las capacidades en 2026. Las organizaciones comúnmente comienzan con una evaluación para medir el riesgo de identidad antes de comprometer recursos para la remediación. Esta capacidad brinda a los equipos una visión del acceso privilegiado, las identidades inactivas y las excepciones de políticas. También establece la línea base para la actividad de cumplimiento y gobernanza. La detección y respuesta a amenazas de identidad se está acercando más a las funciones de postura a medida que los proveedores combinan señales de riesgo y amenaza.
Se proyecta que la remediación de configuraciones incorrectas de identidad se expandirá a una CAGR del 22,64% hasta 2032. Las plataformas se están conectando a los centros de operaciones de seguridad y a las herramientas de orquestación de seguridad para que los equipos puedan solucionar problemas en lugar de solo recibir hallazgos de asesoramiento. Okta informó que el 75% de los problemas críticos de identidad se resolvieron en semanas tras la implementación de la plataforma en su resumen de solución de abril de 2025. El cumplimiento y la gobernanza siguen siendo importantes en los sectores regulados. La gestión de identidad basada en riesgos también está emergiendo como una forma de convertir los hallazgos de postura en decisiones de acceso en tiempo real para identidades humanas y no humanas.
Por Modelo de Implementación: La Nube Lidera Mientras los Sistemas Locales Siguen Siendo Relevantes
La implementación en la nube tiene una participación del 77,34% del tamaño del mercado de gestión de la postura de seguridad de identidad para los modelos de implementación en 2026. También se proyecta que se expandirá a una CAGR del 22,83% hasta 2032. La arquitectura en la nube se alinea con los entornos multinube que estos productos monitorean y apoya la telemetría continua de identidades no humanas. Puede procesar señales de identidad a escalas que las herramientas locales más antiguas pueden no igualar. Esto hace que la implementación en la nube sea central para el mercado de gestión de la postura de seguridad de identidad.
La implementación local sigue siendo relevante en el gobierno y la defensa, la atención médica y la banca, los servicios financieros y los seguros. Los requisitos de soberanía de datos y el manejo de información clasificada pueden ralentizar la adopción de la nube en estos entornos. Muchas empresas utilizan en cambio arquitecturas híbridas que unen Active Directory local con proveedores de identidad en la nube. CISA trata la identidad como un pilar central de la confianza cero en su Modelo de Madurez de Confianza Cero. Estos estándares dan forma a las decisiones de implementación para las agencias gubernamentales y los contratistas.
Por Tamaño de Organización: Las Grandes Empresas Lideran Mientras las PYMES Adoptan Modelos Gestionados
Las grandes empresas tienen una participación del 76,26% del segmento de tamaño de organización en 2026. Sus entornos multinube, grandes poblaciones de identidades no humanas y responsabilidades regulatorias hacen que la evaluación continua de identidad sea necesaria. Estos compradores necesitan recopilar señales de sistemas IAM, herramientas de acceso privilegiado, proveedores de nube y aplicaciones SaaS. Una vista unificada ayuda a los equipos de operaciones de seguridad a priorizar los riesgos de acceso más significativos. Los grafos de identidad de Okta, CrowdStrike y Veza apoyan este tipo de análisis conectado a escala empresarial.
Se proyecta que las pequeñas y medianas empresas se expandirán a una CAGR del 22,96% hasta 2032. Los productos nativos de SaaS y los servicios de entrega gestionada reducen la carga de implementación que históricamente ha limitado a los compradores más pequeños. Huntress encontró que muchas organizaciones no podían identificar una amenaza de identidad antes de que un atacante estableciera persistencia. Este riesgo se concentra entre las organizaciones sin grandes equipos de seguridad dedicados. El mercado de gestión de la postura de seguridad de identidad ofrece a estos compradores una ruta más accesible hacia el monitoreo y la respuesta continuos.
Por Vertical de Industria: Los Servicios Financieros Lideran y la Demanda del Gobierno se Acelera
La banca, los servicios financieros y los seguros tienen una participación del 23,47% del segmento de vertical de industria en 2026. El sector enfrenta obligaciones superpuestas bajo la Ley de Resiliencia Operativa Digital y el marco NIS2. El Artículo 21 de la Ley de Resiliencia Operativa Digital requiere la identificación y autenticación únicas de usuarios y sistemas, acceso de mínimo privilegio y segregación de funciones. Estos requisitos corresponden directamente con las capacidades principales de la gestión de postura. Thales informó que los líderes de servicios financieros enfrentan presión simultánea de la regulación, los actores de amenazas y el uso creciente de la identidad digital.
Se proyecta que el gobierno y la defensa se expandirán a una CAGR del 22,77% hasta 2032. El Memorándum de Tipo Directiva 25-003 establece un objetivo para el año fiscal 2027 de confianza cero en las redes del Departamento de Defensa. Se proyecta que TI y telecomunicaciones se expandirán a una CAGR del 23,14% porque la infraestructura liderada por API crea entornos densos de identidad no humana. La atención médica y las ciencias de la vida, la energía y los servicios públicos, y el comercio minorista y el comercio electrónico se encuentran en etapas más tempranas de adopción. El crecimiento de los dispositivos conectados y los requisitos de ciberseguros específicos del sector están aumentando la necesidad de controles de identidad.
Análisis Geográfico
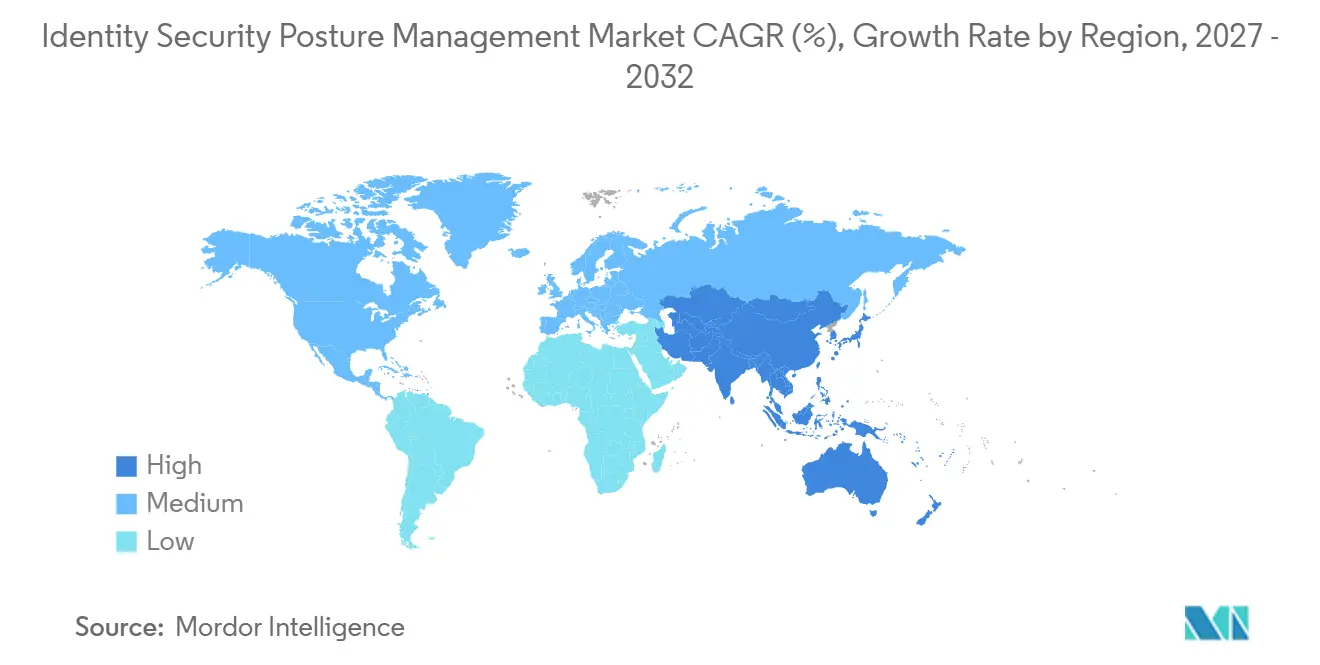
América del Norte tiene una participación del 43,81% del mercado de gestión de la postura de seguridad de identidad en 2026. La región tiene una alta concentración de empresas maduras en la nube, una base de proveedores profunda y una dirección de política activa de CISA, la Oficina de Gestión y Presupuesto y los reguladores financieros. La política federal de confianza cero y el Memorándum de Tipo Directiva 25-003 estructuran las adquisiciones, con un plazo del año fiscal 2027 para los contextos de defensa. Los Estados Unidos es el principal comprador de la región, mientras que Canadá muestra una actividad creciente en el sector público y México presenta una oportunidad a mediano plazo a través del fintech y la banca regulada.
Se proyecta que Asia-Pacífico se expandirá a una CAGR del 22,98% de 2027 a 2032. La digitalización de los servicios financieros de India, la Ley de Ciberseguridad 2024 de Australia y la transformación digital del sector público de Japón crean grupos de demanda separados para los productos de postura de identidad. La Ley de Ciberseguridad 2024 de Australia establece nuevas obligaciones de ciberseguridad para las entidades relevantes. Japón y Australia son prioridades comerciales a corto plazo, mientras que China está desarrollando capacidades nacionales y limita el acceso transfronterizo a través de requisitos de localización. Singapur, Indonesia, Tailandia y Corea del Sur están aumentando la atención a la seguridad de identidad a medida que los servicios financieros nativos de la nube, el comercio electrónico y la infraestructura crítica se expanden.
Europa es una región de alta densidad regulatoria donde NIS2, la Ley de Resiliencia Operativa Digital y el Reglamento General de Protección de Datos tanto estimulan la demanda como definen cómo se puede diseñar el monitoreo continuo. El Reino Unido, Alemania, Francia e Italia lideran la adopción, mientras que ENISA emitió orientación técnica sobre las medidas de gestión de riesgos de NIS2 en 2025. La demanda en Oriente Medio es más fuerte en Arabia Saudita y los Emiratos Árabes Unidos, con Turquía emergiendo a medida que la banca se vuelve más digital. África sigue en una etapa temprana con Sudáfrica liderada por los servicios financieros, mientras que Brasil y Argentina lideran América del Sur a través de los servicios financieros y las telecomunicaciones a medida que maduran la migración a la nube y los marcos nacionales de ciberseguridad.
Panorama Competitivo
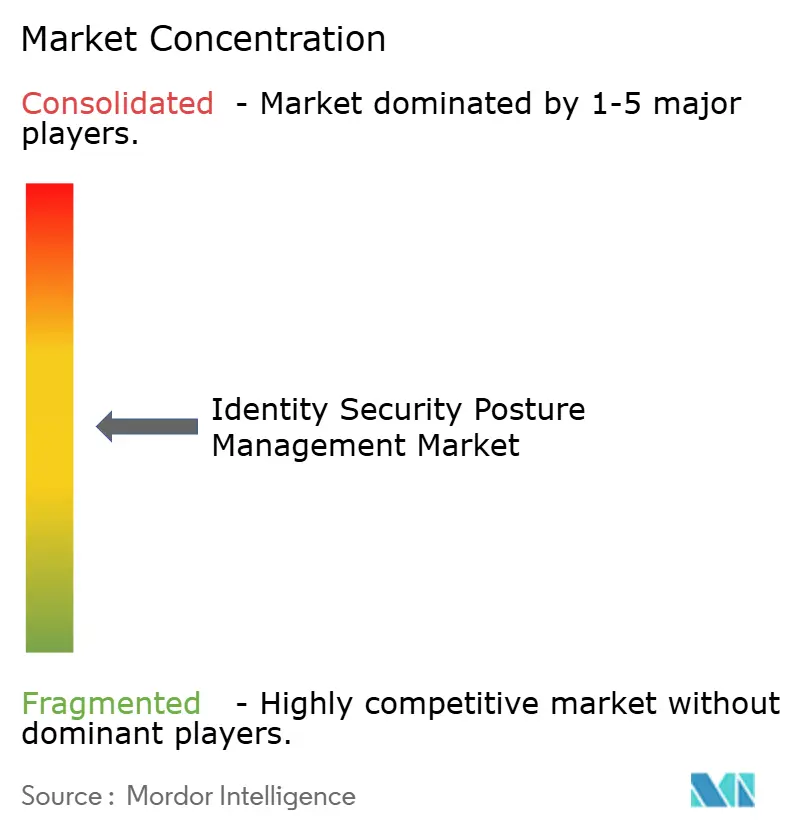
El mercado de gestión de la postura de seguridad de identidad está moderadamente fragmentado, aunque se está consolidando más rápidamente que muchas otras categorías de ciberseguridad. Las grandes plataformas están combinando la gestión de acceso privilegiado, la gobernanza y administración de identidad, la seguridad de identidad no humana y las capacidades de postura en ofertas de identidad más amplias, convirtiendo la seguridad de identidad en una prioridad de cartera para las plataformas tecnológicas amplias y los proveedores de seguridad dedicados. ServiceNow cerró su adquisición de Veza por 1,2 mil millones de USD en marzo de 2026. Palo Alto Networks anunció un acuerdo en febrero de 2026 para adquirir CyberArk por 25 mil millones de USD. SailPoint completó su adquisición de Entro Security por 200 millones de USD en junio de 2026.
El grafo de identidad se está convirtiendo en una arquitectura competitiva clave porque vincula las identidades humanas, las identidades de máquinas y los agentes de IA con sus derechos efectivos en todos los sistemas. Este enfoque apoya la puntuación de riesgos basada en el contexto en lugar de un simple recuento de permisos. Los proveedores de puntos de conexión pueden usar su profundidad de telemetría para extenderse hacia la inteligencia de postura, mientras que los proveedores de identidad establecidos están desarrollando capacidades comparables. El mercado de gestión de la postura de seguridad de identidad tiene áreas abiertas en la gobernanza de IA agéntica, la gestión del ciclo de vida de identidad no humana entre nubes y la autorización en tiempo real para flujos de trabajo basados en IA.
Los proveedores nativos de SaaS como Grip Security, Adaptive Shield y Zilla Security se centran en los compradores del mercado medio a través de una implementación rápida y una cobertura específica. Okta anunció su acuerdo para adquirir Permiso Security en julio de 2026 y cerró la adquisición en agosto de 2026. La adquisición añadió más de 2.500 señales de detección de amenazas basadas en investigación en más de 70 socios de identidad y amplió el enfoque de Okta hacia el análisis del comportamiento y la respuesta a amenazas en tiempo real. La competencia en el mercado de gestión de la postura de seguridad de identidad se centra cada vez más en la rapidez con que los proveedores pueden convertir los hallazgos de identidad en acción operativa.
Líderes de la Industria de Gestión de la Postura de Seguridad de Identidad
-
Microsoft Corporation
-
SailPoint Technologies Holdings Inc.
-
IBM Corporation
-
Oracle Corporation
-
SAP SE
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Octubre de 2026: Oleria y SecureOS anunciaron una asociación estratégica para modernizar la gobernanza de identidad y acelerar las implementaciones de ISPM, combinando la plataforma de gobernanza nativa de IA de Oleria con los servicios de ingeniería de identidad desplegados en campo de SecureOS en los dominios de IGA, PAM y NHI.
- Septiembre de 2026: Cyera completó su adquisición de Oasis Security, un especialista en gestión de NHI, con una valoración de 1 mil millones de USD, integrando la gobernanza de identidad de máquinas en la plataforma de seguridad de datos de Cyera para establecer una oferta combinada de seguridad de datos e identidad para entornos en la nube.
- Agosto de 2026: Okta cerró su adquisición de Permiso Security, añadiendo más de 2.500 señales de detección de amenazas basadas en investigación en más de 70 socios de identidad y ampliando las capacidades de ISPM de Okta hacia el análisis del comportamiento y la detección de amenazas en tiempo de ejecución para identidades humanas, no humanas y agénticas.
- Julio de 2026: Okta anunció un acuerdo definitivo para adquirir Permiso Security con el fin de integrar la detección de amenazas de identidad en tiempo real dentro de su plataforma de ISPM y ampliar su presencia en los flujos de trabajo del Centro de Operaciones de Seguridad más allá de la autenticación.
Alcance del Informe del Mercado Global de Gestión de la Postura de Seguridad de Identidad
El Mercado de Gestión de la Postura de Seguridad de Identidad (ISPM) comprende soluciones de ciberseguridad que evalúan, monitorean y remedian continuamente los riesgos relacionados con la identidad en los entornos de TI en la nube, SaaS, locales e híbridos de una organización.
El Informe del Mercado de Aprovisionamiento de Identidad está Segmentado por Componente (Soluciones, Servicios), Modelo de Implementación (Nube, Local, Híbrido), Tipo de Identidad (Fuerza Laboral, Privilegiada, Terceros, Máquina, Agente de IA), Tamaño de Organización (Grandes Empresas, PYMES), Tipo de Servicio (Profesional, Gestionado, Implementación, Formación/Consultoría), Usuario Final (BFSI, TI y Telecomunicaciones, Atención Médica, Gobierno, Comercio Minorista, Manufactura, Otros) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio, África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Soluciones | Integración de IAM |
| Integración de PAM | |
| Análisis de Identidad e Inteligencia de Riesgos | |
| Servicios | Servicios Profesionales |
| Servicios Gestionados |
| Evaluación de la Postura de Identidad |
| Remediación de Configuraciones Incorrectas de Identidad |
| Cumplimiento y Gobernanza |
| Detección y Respuesta a Amenazas de Identidad |
| Gestión de Identidad Basada en Riesgos |
| Implementación en la Nube |
| Implementación Local |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Banca, Servicios Financieros y Seguros |
| Comercio Minorista y Comercio Electrónico |
| Gobierno y Defensa |
| TI y Telecomunicaciones |
| Energía y Servicios Públicos |
| Atención Médica y Ciencias de la Vida |
| Otros Verticales de Industria |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Turquía |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Resto de África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Oferta | Soluciones | Integración de IAM |
| Integración de PAM | ||
| Análisis de Identidad e Inteligencia de Riesgos | ||
| Servicios | Servicios Profesionales | |
| Servicios Gestionados | ||
| Por Capacidad | Evaluación de la Postura de Identidad | |
| Remediación de Configuraciones Incorrectas de Identidad | ||
| Cumplimiento y Gobernanza | ||
| Detección y Respuesta a Amenazas de Identidad | ||
| Gestión de Identidad Basada en Riesgos | ||
| Por Modelo de Implementación | Implementación en la Nube | |
| Implementación Local | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Vertical de Industria | Banca, Servicios Financieros y Seguros | |
| Comercio Minorista y Comercio Electrónico | ||
| Gobierno y Defensa | ||
| TI y Telecomunicaciones | ||
| Energía y Servicios Públicos | ||
| Atención Médica y Ciencias de la Vida | ||
| Otros Verticales de Industria | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Turquía | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Resto de África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de gestión de la postura de seguridad de identidad en 2026?
El mercado de gestión de la postura de seguridad de identidad está valorado en 1,16 mil millones de USD en 2026 y se proyecta que alcanzará los 3,73 mil millones de USD en 2032 a una CAGR del 22,36%.
¿Qué está impulsando la demanda de gestión de la postura de seguridad de identidad?
Los ataques basados en identidad, los programas de confianza cero, las identidades no humanas y el acceso basado en la nube están aumentando la necesidad de visibilidad y remediación continua de identidad.
¿Qué oferta lidera la adopción de la gestión de la postura de seguridad de identidad?
Las soluciones lideran con una participación del 82,21% en 2026, mientras que se proyecta que los servicios se expandirán a una CAGR del 22,76% hasta 2032.
¿Por qué son importantes las identidades no humanas para los equipos de seguridad?
Las claves de API, las cuentas de servicio, los bots, los agentes de IA y los dispositivos conectados pueden retener acceso excesivo o no gestionado. OWASP identifica la gestión incorrecta de credenciales y la falta de monitoreo como riesgos críticos.
¿Qué región tiene la mayor demanda de gestión de la postura de seguridad de identidad?
América del Norte tiene una participación del 43,81% en 2026, mientras que se proyecta que Asia-Pacífico se expandirá a la CAGR regional más rápida del 22,98% hasta 2032.
¿Qué vertical está adoptando las soluciones de postura de identidad más rápidamente?
La banca, los servicios financieros y los seguros lideran con una participación del 23,47%, mientras que se proyecta que el gobierno y la defensa se expandirán a una CAGR del 22,77% hasta 2032.