
アイデンティティセキュリティポスチャマネジメント市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 1.36 十億米ドル |
| 市場規模 (2032) | 3.73 十億米ドル |
| 成長率 (2027 - 2032) | 22.36 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアイデンティティセキュリティポスチャマネジメント市場分析
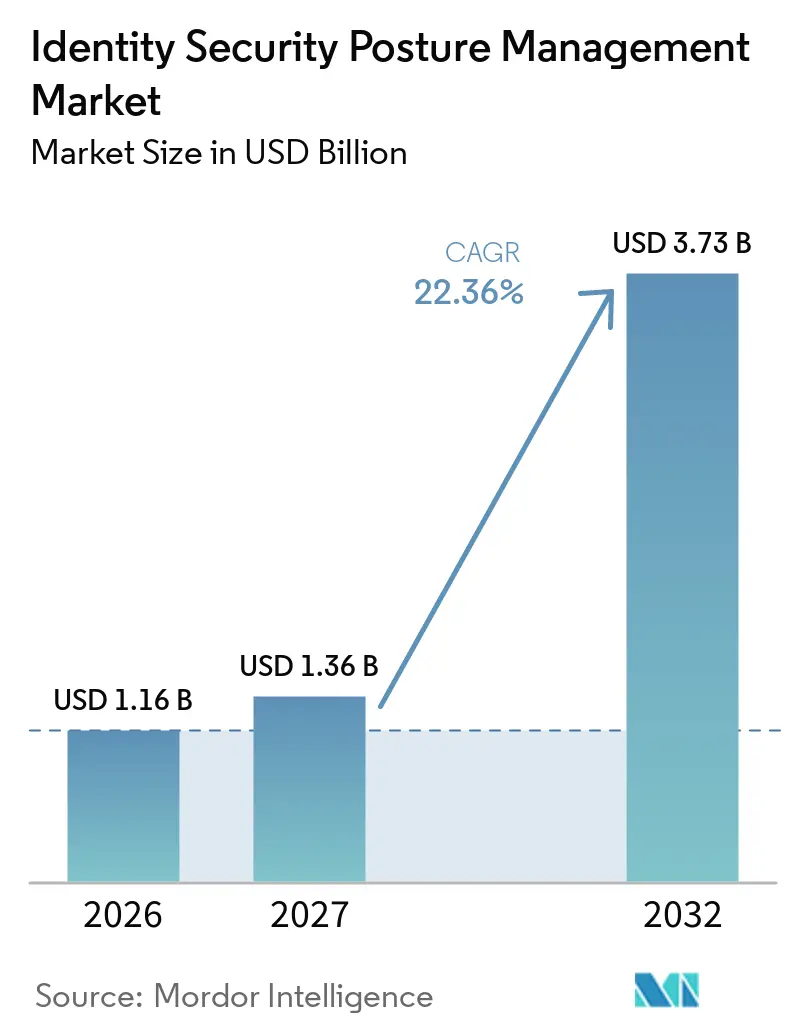
アイデンティティセキュリティポスチャマネジメント市場規模は、2026年に11.6 ビリオン 米ドル、2027年に13.6 ビリオン 米ドルと予測され、2027年から2032年にかけてCAGR 22.36%で成長し、2032年までに37.3 ビリオン 米ドルに達する見込みです。クレデンシャル窃取はより産業化が進む一方、ゼロトラストプログラムは組織が環境全体でアイデンティティコントロールを継続的に機能させることを求めています。マシンアイデンティティとAIエージェントは、ほとんどのガバナンスプロセスよりも速く拡大しており、人間のアカウントよりも監視が行き届かない攻撃対象領域を生み出しています。アイデンティティセキュリティポスチャマネジメント市場はセキュリティオペレーションとの連携も深まっており、チームは個々の問題をITサービスプロセスで個別に処理するのではなく、AI支援ワークフローを通じてアイデンティティの発見事項に対処できるようになっています。大手ベンダーは、特権アクセス、アイデンティティガバナンス、非人間アイデンティティセキュリティ、ポスチャ機能を統合する買収によって対応しています。旧来のアイデンティティシステムとの統合、および継続的な個人データ監視の制限は、特にヨーロッパにおいて重要な制約として残っています。
主要レポートのポイント
- 提供形態別では、ソリューションが2026年に82.21%のシェアを占め、サービスは2032年にかけてCAGR 22.76%で拡大する見込みです。
- 機能別では、アイデンティティポスチャ評価が2026年に32.78%のシェアを占め、アイデンティティ設定ミス修復は2032年にかけてCAGR 22.64%で拡大する見込みです。
- デプロイメントモデル別では、クラウドデプロイメントが2026年に77.34%のシェアを占め、2032年にかけてCAGR 22.83%で拡大する見込みです。
- 組織規模別では、大企業が2026年に76.26%のシェアを占め、中小企業は2032年にかけてCAGR 22.96%で拡大する見込みです。
- 業界垂直別では、銀行・金融サービス・保険が2026年に23.47%のシェアを占め、政府・防衛は2032年にかけてCAGR 22.77%で拡大する見込みです。
- 地域別では、北米が2026年に43.81%のシェアを占め、アジア太平洋は2032年にかけてCAGR 22.98%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバルアイデンティティセキュリティポスチャマネジメント市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 響の時間軸 |
|---|---|---|---|
| アイデンティティベース攻撃の頻度と高度化の増加 | +8.5% | グローバル | 短期(2年以内) |
| ゼロトラストセキュリティアーキテクチャの採用拡大 | +5.2% | 北米およびヨーロッパ、アア太平洋への波及 | 中期(2〜4年) |
| API、ワークロード、デバイス全体にわたるマシンおよび非人間アイデンティティの拡散 | +4.1% | グローバル、アジア太平洋中核部および北米に集中 | 中期(2〜4年) |
| クラウド、SaaS、ハイブリッドワーク環境の拡大 | +2.8% | グローバル | 短期(2年以内) |
| 規制およびサイバー保険要件の強化 | +2.3% | 北米およびEU、アジア太平洋およびMEAへの波及 | 中期(2〜4年) |
| アイデンティティグラフとAI支援修復によるリスク低減までの平均時間の短縮 | +1.9% | 北米およびEU | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アイデンティティベース攻撃の頻度と高度化の増加
アイデンティティベースの攻撃は、正規の認証セッションが多くの従来型コントロールを回避できるため、主要なセキュリティ上の懸念事項となっています。Red Canaryは、2025年に分析した環境において、アイデンティティ脅威が前年比850%増加し、検出量の53%を占めたと報告しています。[1] SpyCloudは、91%の組織が前年にアイデンティティ関連のインシデントを経験したと報告しています。[2] Huntressは、多くの組織が攻撃者が持続性を確立するまでアイデンティティ脅威を検出できなかったと報告しています。これらの状況は、定期的なアイデンティティ衛生レビューでは同じ速度で露出に対処できないため、侵害が発生する前にアイデンティティセキュリティポスチャマネジメント市場を重要なものにしています。したがって、アイデンティティセキュリティポスチャマネジメント市場は、セキュリティチームが休眠アカウント、過剰な権限、および侵害されたクレデンシャルへの継続的な可視性を必要とする場合に恩恵を受けます。
ゼロトラストセキュリテアーキテクチャの採用拡大
ゼロトラストは概念的なフレームワークではなく運用モデルとなりつつあり、アイデンティティポスチャツールはそれを一貫して適用するために必要な証拠を提供します。継続的な検証により、定期的なアクセスレビューでは見逃す可能性のある権限のドリフトや非アクティブなアカウントが明らかになります。これにより、特にツールがポスチャの発見事項をセキュリティワークフローに連携させる場合、アイデンティティセキュリティポスチャマネジメント市場に繰り返しの修復要件が生まれます。米国国防総省は、指令型覚書25-003に基づき、2027会計年度末までにそのネットワーク全体でターゲットレベルのゼロトラストを要求しています。[3] この政策の方向性は、組織がゼロトラストの原則を運用コントールに変換しなければならないアイデンティティセキュリティポスチャマネジメント市場を支援します。
API、ワークロード、デバイス全体にわたるマシンおよび非人間アイデンティティの拡散
サービスアカウント、APIキー、AIエージェント、ボット、および接続デバイスは、アイデンティティリスクを従来の従業員アカウントを超えて拡大させています。OWASPは、クレデンシャルの誤管理と専用監視の欠如を、非人間アイデンティティの重大な障害モードとして特定しています。Vezaは、アカウントの相当数が休眠状態にあり、権限が管理されておらず、エンタープライズの平均的なアイデンティティが相当数の権限を保有していると報告しています。このようなアイデンティティは、明確な所有者なしに作成され、その機能が必要とする以上のアクセスを保持する可能性があります。アイデンティティセキュリティポスチャマネジメント市場は、クラウドおよびハイブリッド環境全体にわたる継続的な発見と分析を通じてこのギャップに対処します。その価値は、組織が日常的な人間の監視なしに動作るアイデンティティを管理する必要がある場合に高まります。
クラウド、SaaS、ハイブリッドワーク環境の拡大
クラウドの採用により、アイデンティティ活動がサービスとしてのソフトウェアアプリケーション、クラウドプラットフォーム、エンドポイント、および個人デバイス全体に広がっています。クラウドセキュリティアライアンスは、そのサーベイにおいて、安全でないアイデンティティと危険な権限を主要なクラウドセキュリティリスクとして特定しました。LayerXは、企業のログインイベントの相当数がシングルサインオンなしで発生し、組織ネットワーク内の多くのSaaSアプリケーションが個人のクレデンシャルでアクセスされていることを発見しました。Microsoftは、ハイブリッドおよびリモートワークをアイデンティティ関連のセキュリティインシデントの増加と関連付けています。アイデンティティセキュリティポスチャマネジメント市場は、セキュリティチームがこれらの分断された環境全体のアクセスを評価する必要がある場合の共通コントロール層として機能します。このニーズ、クラウド構成とアクセス権限が手動レビューの追跡速度よりも速く変化する場合に特に強くなります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| レガシーIAM、Active Directory、セキュリティツール全体にわたる統合の複雑さ | -1.8% | グローバル、ヨーロッパおよび北米で最も深刻 | 中期(2〜4年) |
| 継続的なアイデンティティ監視におけるプライバシーおよびデータ最小化の懸念 | -0.9% | EUコア、北米への波及 | 中期(2〜4年) |
| アイデンティティセキュリティエンジニアリングおよび検出人材の不足 | -0.5% | グローバル | 長期(4年以上) |
| 継続的な認証および最小権限コントロールによるユーザーの摩擦 | -0.3% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
レガシーIAM、Active Directory、セキュリティツール全体にわたる統合の複雑さ
統合は、大規模な組織が一般的に階層化されたアイデンティティシステムを運用しているため、採用における実際的な制限となっています。Zilla Securityは、アイデンティティリーダーがアイデンティティガバナンスを自動化しない主な理由とて、統合とカスタマイズの困難さを特定しました。同レポートは、SaaSおよびクラウドアプリケーションの接続における課題を強調し、デプロイされたアイデンティティガバナンスを持つ組織のうち、ほとんどのアプリケーションを統合しているのは限られた割合に過ぎないことを示しました。オンプレミスのActive Directoryとクラウドアイデンティティプロバイダー間の属性マッピングの競合により、ポスチャデータにギャップが生じる可能性があります。そのため、多くの大規模デプロイメントはクラウドネイティブシステムから始まり、オンプレミスシステムの可視性は低いままとなっています。アイデンティティセキュリティポスチャマネジメント市場は、これらの段階的なデプロイメントに対応し、既存のセキュリティツールとの統合をサポートする必要があります。
継続的なアイデンティティ監視におけるプライバシーおよびデータ最小化の懸念
継続的な監視はユーザー活動に関する詳細な情報を収集するため、データ保護要件と相反する可能性があります。一般データ保護規則第5条第1項(cは、個人データを特定の目的に必要なものに限定することを要求しています。デジタル技術・法律ジャーナルの2025年の研究は、データ最小化が行動監視において困難であると説明しており、データが少ないと異常検出の精度が低下する可能性があるとしています。欧州データ保護委員会は2025年のガイダンスにおいて、技術的に正当化された処理であっても、個人データを保護し不必要な再利用を防ぐ措置を使用しなければならないと述べています。ヨーロッパの顧客にサービスを提供するベンダーは、リスク評価に必要なシグナルを失うことなく、収集を制限し目的を明確にする監視設計が必要です。これらの要件は、デプロイメント期間を延長し、アイデンティティセキュリティポスチャマネジメント市場に必要な法的・技術的作業を増加させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供形態別:ソリューションが採用をリードし、サービスが提供能力を拡大
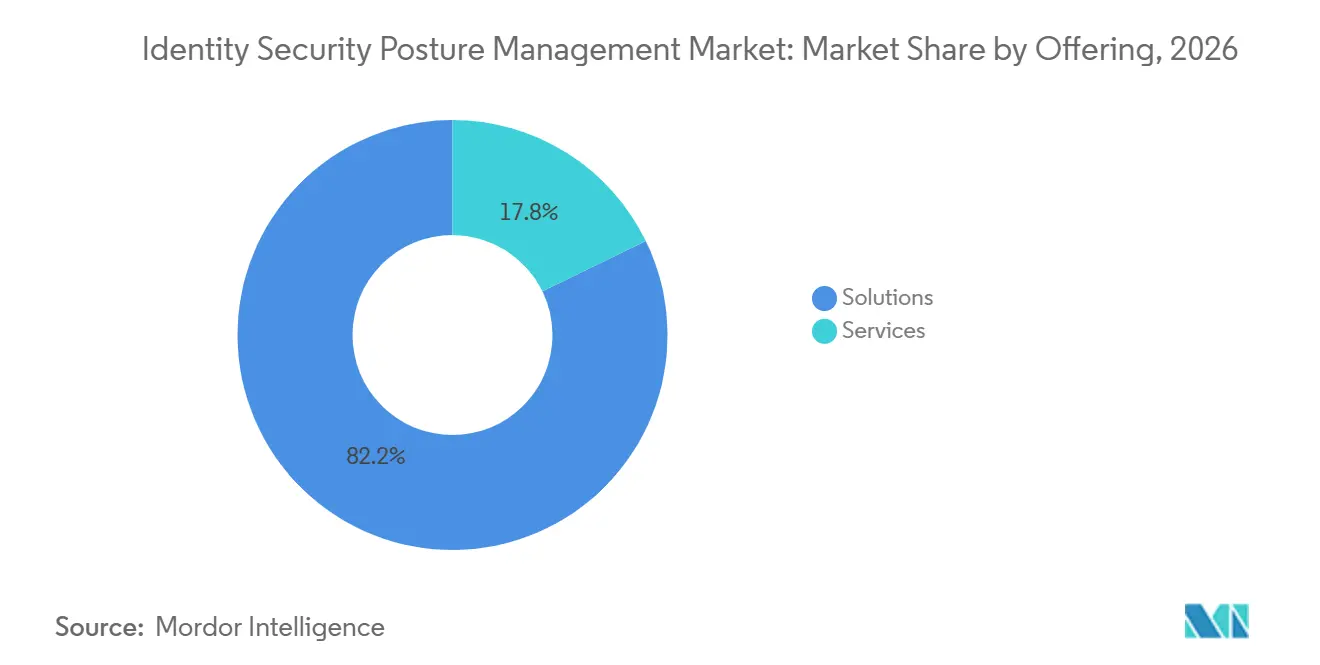
ソリューションは、2026年の提供形態セグメントにおけるアイデンティティセキュリティポスチャマネジメント市場規模の82.21%を占めていす。企業はこれらのプラットフォームを使用して、IAM統合、特権アクセス管理統合、アイデンティティ分析、リスクインテリジェンスを接続しています。IAM統合は通常の入口点であり、組織はまずアイデンティティプロバイダーからポスチャデータを必要とします。その後、特権アクセスコントロールと分析機能へのカバレッジを拡張できます。このシーケンスは、アイデンティティセキュリティポスチャマネジメント業界におけるプラットフォーム主導の購買パターンを支援します。
サービスは2032年にかけてCAGR 22.76%で拡大する見込みです。非人間アイデンティティの複雑さと専門スタッフのニーズが組織にポスチャ運用の一部をアウトソーシングさせるにつれ、マネージドサービスはますます重要になっています。1Passwordは、管理できるアクセスセキュリティチームとSaaSおよびAIツールの実際の使用との間のアクセス信頼ギャップを説明しました。サービスプロバイダーは、顧客がそのギャップを特定し、継続的なアクセスレビューを管理するのを支援できます。したがって、アイデンティティセキュティポスチャマネジメント市場は、広範な内部アイデンティティセキュリティ機能を運用するリソースを持たない組織にもリーチできます。
機能別:評価が出発点を確立し、修復が優先度を高める
アイデンティティポスチャ評価は、2026年の機能別アイデンティティセキュリティポスチャマネジメント市場シェアの32.78%を占めています。組織は一般的に、修復にリソースを投入する前にアイデンティティリスクを測定するための評価から始めます。この機能により、チームは特権アクセス、非アクティブなアイデンティティ、およびポリシーの例外を把握できます。また、コンプライアンスおよびガバナンス活動のベーラインを確立します。アイデンティティ脅威の検出と対応は、ベンダーがリスクと脅威のシグナルを組み合わせるにつれて、ポスチャ機能に近づいています。
アイデンティティ設定ミス修復は2032年にかけてCAGR 22.64%で拡大する見込みです。プラットフォームはセキュリティオペレーションセンターおよびセキュリティオーケストレーションツールに接続されており、チームは勧告的な発見事項を受け取るだけでなく問題を修正できるようになっています。Oktaは2025年4月のソリューションブリーフにおいて、プラットフォームデプロイメントから数週間以内に重大なアイデンティティ問題の75%が解決されたと報告しています。コンプライアンスとガバナンスは規制された分野において引き続き重要です。リスクベースのアイデンティティ管理も、ポスチャの発見事項を人間および非人間アイデンティティのリアルタイムアクセス決定に変換する方法として台頭しています。
デプロイメントモデル別:クラウドがリードし、オンプレミスシステムも引き続き重要
クラウドデプロイメントは、2026年のデプロイメントモデル別アイデンティティセキュリティポスチャマネジメント市場規模の77.34%を占めています。また、2032年にかけてCAGR 22.83%で拡大する見込みです。クラウドアーキテクチャは、これらの製品が監視するマルチクラウド環境と整合し、非人間アイデンティティからの継続的なテレメトリをサポートします。旧来のオンプレミスツールでは対応できない規模でアイデンティティシグナルを処理できます。これにより、クラウドデプロイメントはアイデンティティセキュリティポスチャマネジメント市場の中心となっています。
オンプレミスデプロイメントは、政府・防衛、ヘルスケア、銀行・金融サービス・保険において引き続き重要です。データ主権要件と機密情報の取り扱いにより、これらの環境ではクラウド採用が遅れる可能性があります。多くの企業は代わりに、オンプレミスのActive Directoryとクラウドアイデンティティプロバイダーを結合するハイブリッドアーキテクチャを使用しています。CISAは、ゼロトラスト成熟度モデルにおいてアイデンティティをゼロトラストの中核的柱として扱っています。これらの標準は、政府機関および請負業者のデプロイメント決定を形成します。
組織規模別:大企業がリードし、中小企業はマネージドモデルを採用
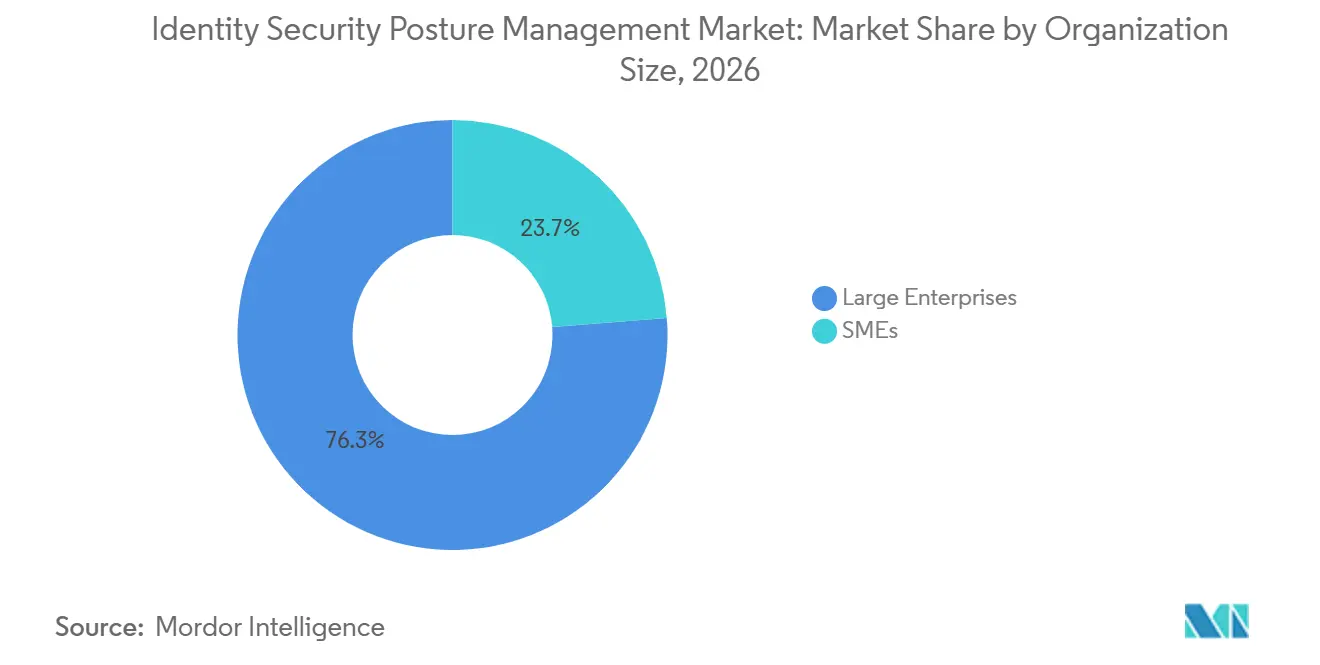
大企業は2026年の組織規模セグメントの76.26%を占めています。マルチクラウドの資産、大規模な非人間アイデンティティ集団、および規制上の責任により、継続的なアイデンティティ評価が必要となっています。これらの購買者は、IAMシステム、特権アクセスツール、クラウドプロバイダー、およびSaaSアプリケーションからシグナルを収集する必要があります。統合されたビューにより、セキュリティオペレーションチームは最も重大なアクセスリスクを優先できます。Okta、CrowdStrike、Vezaのアイデンティティグラフは、エンタープライズ規模でこのタイプの連携分析をサポートします。
中小企業は2032年にかけてCAGR 22.96%で拡大する見込みです。SaaSネイティブ製品とマネージド提供サービスにより、歴史的に小規模な購買者を制限してきたデプロイメントの負担が軽減されています。Huntressは、多くの組織が攻撃者が持続性を確立する前にアイデンティティ脅威を特定できなかったと報告しています。このリスクは、大規模な専任セキュリティチームを持たない組織に集中しています。アイデンティティセキュリティポスチャマネジメント市場は、これらの購買者に継続的な監視と対応へのよりアクセスしやすいルートを提供します。
業界垂直別:金融サービスがリードし、政府需要が加速
銀行・金融サービス・保険は2026年の業界垂直セグメントの23.47%を占めています。このセクターは、デジタル運用レジリエンス法とNIS2フレームワークの下で重複す義務に直面しています。デジタル運用レジリエンス法第21条は、ユーザーとシステムの固有の識別と認証、最小権限アクセス、および職務の分離を要求しています。これらの要件は、ポスチャ管理の中核機能と直接対応しています。Thalesは、金融サービスリーダーが規制、脅威アクター、およびデジタルアイデンティティ使用の拡大から同時に圧力を受けていると報告しています。
政府・防衛は2032年にかけてCAGR 22.77%で拡大する見込みです。指令型覚書25-003は、国防総省ネットワーク全体のゼロトラストについて2027会計年度の目標を設定しています。ITおよびテレコムは、APIを中心としたインフラストラクチャが密な非人間アイデンティティ環境を生み出すため、CAGR 23.14%で拡大する見込みです。ヘルスケアおよびライフサイエンス、エネルギーおよびユーティリティ、小売およびeコマースは採用の初期段階にとどまっています。接続デバイスの成長とセクター固有のサイバー保険要件により、アイデンティティコントロールの必要性が高まっています。
地域分析
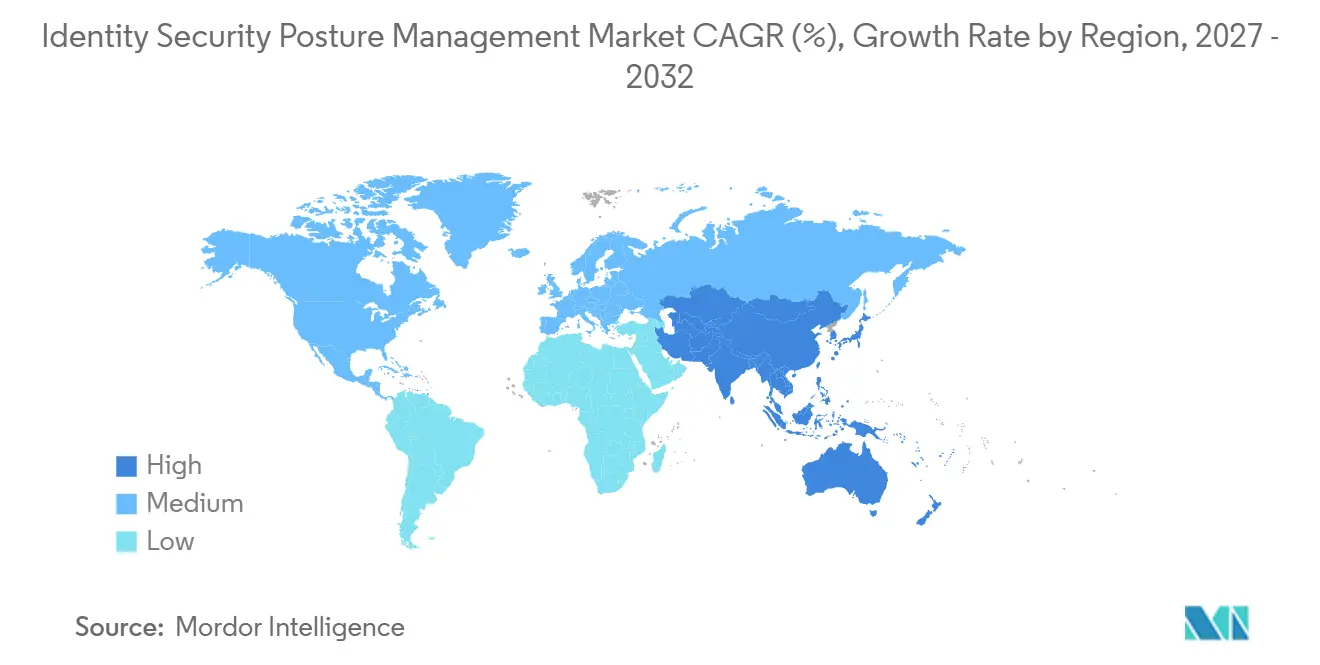
北米は2026年のアイデンティテセキュリティポスチャマネジメント市場シェアの43.81%を占めています。この地域には、クラウド成熟度の高い企業の高い集中度、深いベンダーベース、およびCISA、行政管理予算局、金融規制当局からの積極的な政策指針があります。連邦ゼロトラスト政策と指令型覚書25-003は調達を構造化しており、防衛コンテキストでは2027会計年度の期限があります。米国はこの地域の主要な購買者であり、カナダは公共部門の活動が増加しており、メキシコはfintechおよび規制された銀行業務を通じて中期的な機会を提供しています。
アジア太平洋は2027年から2032年にかけてCAGR 22.98%で拡大する見込みです。インドの金融サービスのデジタル化、オーストラリアのサイバーセキュリティ法2024、および日本の公共部門のデジタルトランスフォーメーションにより、アイデンティティポスチャ製品に対する個別の需要プールが生まれています。オーストラリアのサイバーセキュリティ法2024は、関連事業体に新たなサイバーセキュリティ義務を確立しています。日本とオーストラリアは近期の商業的優先事項であり、中国は国能力を開発しており、ローカライゼーション要件を通じて国境を越えたアクセスを制限しています。シンガポール、インドネシア、タイ、韓国は、クラウドネイティブの金融サービス、eコマース、および重要インフラが拡大するにつれて、アイデンティティセキュリティへの注目を高めています。
ヨーロッパは規制が密な地域であり、NIS2、デジタル運用レジリエンス法、および一般データ保護規則が需要を刺激するとともに、継続的な監視の設計方法を定義しています。英国、ドイツ、フランス、イタリアが採用をリードしており、ENISAは2025年にNIS2リスク管理措置に関する技術ガイダンスを発行しました。中東の需要はサウジアラビアとアラブ首長国連邦で最も強く、トルコは銀行業務のデジタル化が進むにつれて台頭しています。アフリカは南アフリカが金融サービスを中心に初期段階にあり、ブラジルとアルゼンチンはクラウド移行と国家サイバーセキュリティフレームワークが成熟するにつれて金融サービスおよびテレコムを通じて南米をリードしています。
競合ランドスケープ
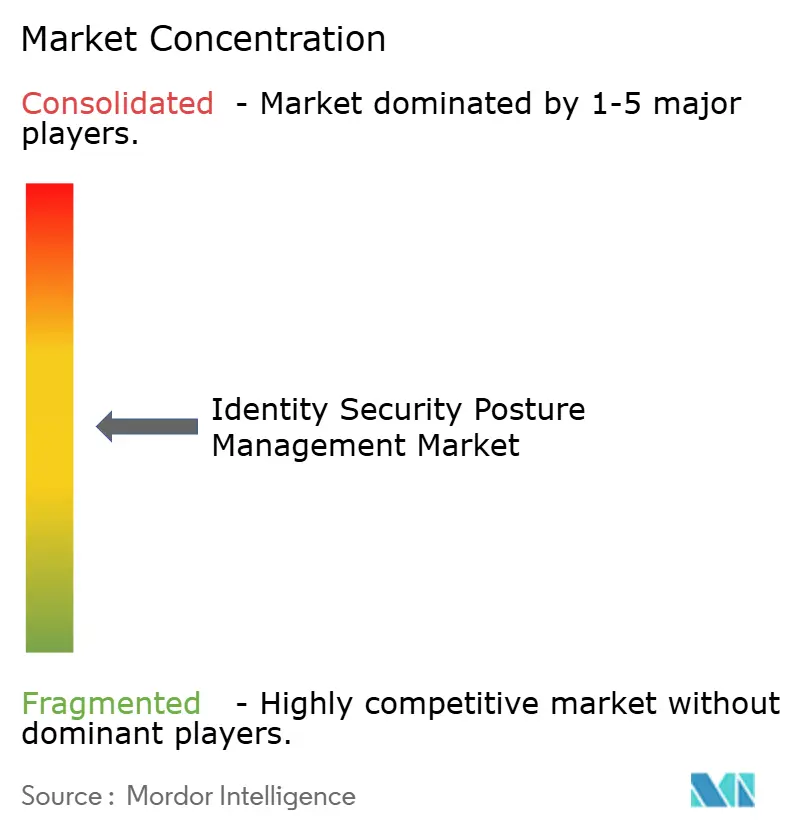
アイデンティティセキュリティポスチャマネジメント市場は中程度に分散していますが、他の多くのサイバーセキュリティカテゴリよりも急速に統合が進んでいます。大規模なプラットフォームは、特権アクセス管理、アイデンティティガバナンスと管理、非人間アイデンティティセキュリティ、およびポスチャ機能をより広いアイデンティティ提供に統合しており、アイデンティティセキュリティを広範なテクノロジープラットフォームおよび専門セキュリティサプライヤーのポートフォリオ優先事項にしています。ServiceNowは2026年3月にVezaの買収を12 ビリオン 米ドルで完了しました。Palo Alto Networksは2026年2月にCyberArkを250 ビリオン 米ドルで買収する合意を発表しました。SailPointは2026年6月にEntro Securityの買収を2 ビリオン 米ドルで完了しました。
アイデンティティグラフは、人間のアイデンティティ、マシンアイデンティティ、およびAIエージェントをシステム全体の実効的な権限と結びつけるため、主要な競合アーキテクチャとなっています。このアプローチは、単純な権限数ではなくコンテキストベースのリスクスコアリングをサポートします。エンドポイントベンダーはテレメトリの深さを活用してポスチャインテリジェンスに拡張でき、確立されたアイデンティティベンダーは同等の機能を開発しています。アイデンティティセキュリティポスチャマネジメント市場には、エージェンティックAIガバナンス、クロスクラウド非人間アイデンティティライフサイクル管理、およびAIベースのワークフローのリアルタイム認可において未開拓の領域があります。
Grip Security、Adaptive Shield、Zilla SecurityなどのSaaSネイティブベンダーは、迅な実装とターゲットを絞ったカバレッジを通じてミッドマーケットの購買者に焦点を当てています。Oktaは2026年7月にPermiso Securityを買収する最終合意を発表し、2026年8月に買収を完了しました。この買収により、70のアイデンティティパートナーにわたる2,500以上の研究主導の脅威検出シグナルが追加され、Oktaの焦点が行動分析とリアルタイム脅威対応に拡大しました。アイデンティティセキュリティポスチャマネジメント市場における競争は、ベンダーがアイデンティティの発見事項を運用上のアクションにどれだけ迅速に変換できるかに中心が移っています。
アイデンティティセキュリティポスチャマネジメント業界リーダー
-
Microsoft Corporation
-
SailPoint Technologies Holdings Inc.
-
IBM Corporation
-
Oracle Corporation
-
SAP SE
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年10月:OleriaとSecureOSは、イデンティティガバナンスを近代化しISPMデプロイメントを加速するための戦略的パートナーシップを発表し、OleriaのAIネイティブガバナンスプラットフォームとSecureOSのIGA、PAM、NHIドメインにわたる前線展開アイデンティティエンジニアリングサービスを組み合わせました。
- 2026年9月:CyeraはNHI管理専門企業であるOasis Securityの買収を10 ビリオン 米ドルの評価額で完了し、マシンアイデンティティガバナンスをCyeraのデータセキュリティプラットフォームに統合して、クラウド環境向けのデータとアイデンティティセキュリティを組み合わせた提供を確立しました。
- 2026年8月:OktaはPermiso Securityの買収を完了し、70以上のアイデンティティパートナーにわたる2,500以上の研究主導の脅威検出シグナルを追加し、OktaのISPM機能を人間、非人間、エージェンティックアイデンティティの行動分析とランタイム脅威検出に拡張しました。
- 2026年7月:Oktaは、ISPMプラットフォーム内にリアルタイムアイデンティティ脅威検出を組み込み、認証を超えたセキュリティオペレーションセンターワークフローへのフップリントを拡大するため、Permiso Securityを買収する最終合意を発表しました。
グローバルアイデンティティセキュリティポスチャマネジメント市場レポートの範囲
アイデンティティセキュリティポスチャマネジメント(ISPM)市場は、組織のクラウド、SaaS、オンプレミス、およびハイブリッIT環境全体にわたるアイデンティティ関連リスクを継続的に評価、監視、修復するサイバーセキュリティソリューションで構成されています。
アイデンティティプロビジョニング市場レポートは、コンポーネント(ソリューション、サービス)、デプロイメントモデル(クラウド、オンプレミス、ハイブリッド)、アイデンティティタイプ(ワークフォース、特権、サードパーティ、マシン、AIエージェント)、組織規模(大企業、中小企業)、サービスタイプ(プロフェッショナル、マネージド、実装、トレーニング・コンサルティング)、エンドユーザー(BFSI、ITおよびテレコム、ヘルスケア、政府、小売、製造、その他)、地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
| ソリューション | IAM統合 |
| PAM統合 | |
| アイデンティティ分析とリスクインテリジェンス | |
| サービス | プロフェッショナルサービス |
| マネージドサービス |
| アイデンティティポスチャ評価 |
| アイデンティティ設定ミス修復 |
| コンプライアンスとガバナンス |
| アイデンティティ脅威の検出と対応 |
| リスクベースのアイデンティティ管理 |
| クラウドデプロイメント |
| オンプレミスデプロイメント |
| 大企業 |
| 中小企業 |
| 銀行・金融サービス・保険 |
| 小売およびeコマース |
| 政府・防衛 |
| ITおよびテレコム |
| エネルギーおよびユーティリティ |
| ヘルスケアおよびライフサイエンス |
| その他の業界垂直 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| ヨーロッパ | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| ロシア | |
| その他のヨーッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | トルコ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| その他のアフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 提供形態別 | ソリューション | IAM統合 |
| PAM統合 | ||
| アイデンティティ分析とリスクインテリジェンス | ||
| サービス | プロフェッショナルサービス | |
| マネージドサービス | ||
| 機能別 | アイデンティティポスチャ評価 | |
| アイデンティティ設定ミス修復 | ||
| コンプライアンスとガバナンス | ||
| アイデンティティ脅威の検出と対応 | ||
| リスクベースのアイデンティティ管理 | ||
| デプロイメントモデル別 | クラウドデプロイメント | |
| オンプレミスデプロイメント | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| 業界垂直別 | 銀行・金融サービス・保険 | |
| 小売およびeコマース | ||
| 政府・防衛 | ||
| ITおよびテレコム | ||
| エネルギーおよびユーティリティ | ||
| ヘルスケアおよびライフサイエンス | ||
| その他の業界垂直 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| ヨーロッパ | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| ロシア | ||
| その他のヨーッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | トルコ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| その他のアフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
アイデンティティセキュリティポスチャマネジメント市場の2026年の規模はどのくらいですか?
アイデンティティセキュリティポスチャマネジメント市場は2026年に11.6 ビリオン 米ドルと評価されており、CAGR 22.36%で2032年までに37.3 ビリオン 米ドルに達する見込みです。
アイデンティティセキュリティポスチャマネジメントの需要を促進しているものは何ですか?
アイデンティティベースの攻撃、ゼロトラストプログラム、非人間アイデンティティ、およびクラウドベースのアクセスが、継続的なアイデンティティの可視性と修復の必要性を高めています。
アイデンティティセキュリティポスチャマネジメントの採用をリードしている提供形態はどれですか?
ソリューションが2026年に82.21%のシェアでリードしており、サービスは2032年にかけてCAGR 22.76%で拡大する見込みです。
非人間アイデンティティがセキュリティチームにとって重要な理由は何です?
APIキー、サービスアカウント、ボット、AIエージェント、および接続デバイスは、過剰または管理されていないアクセスを保持する可能性があります。OWASPは、クレデンシャルの誤管理と監視の欠如を重大なリスクとして特定しています。
アイデンティティセキュリティポスチャマネジメントの需要が最も強い地域はどこですか?
北米が2026年に43.81%のシェアを占め、アジア太平洋は2032年にかけて最速の地域CAGRである22.98%で拡大する見込みです。
アイデンティティポスチャソリューションを最も迅速に採用している業界垂直はどれですか?
銀行・金融サービス・保険が23.47%のシェアでリードしており、政府・防衛は2032年にかけてCAGR 22.77%で拡大する見込みです。