
Identity Risk Assessment Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 14.63 Milliarden US-Dollar |
| Marktgröße (2032) | 29.87 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 15.34 % |
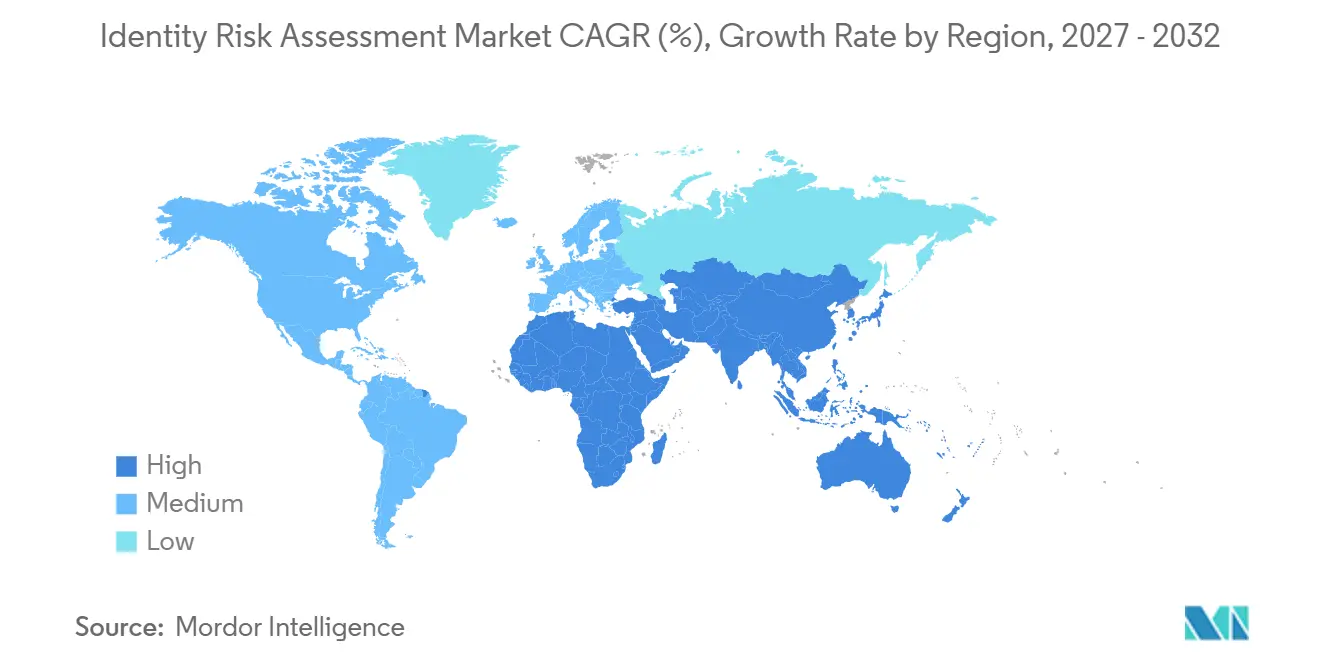
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
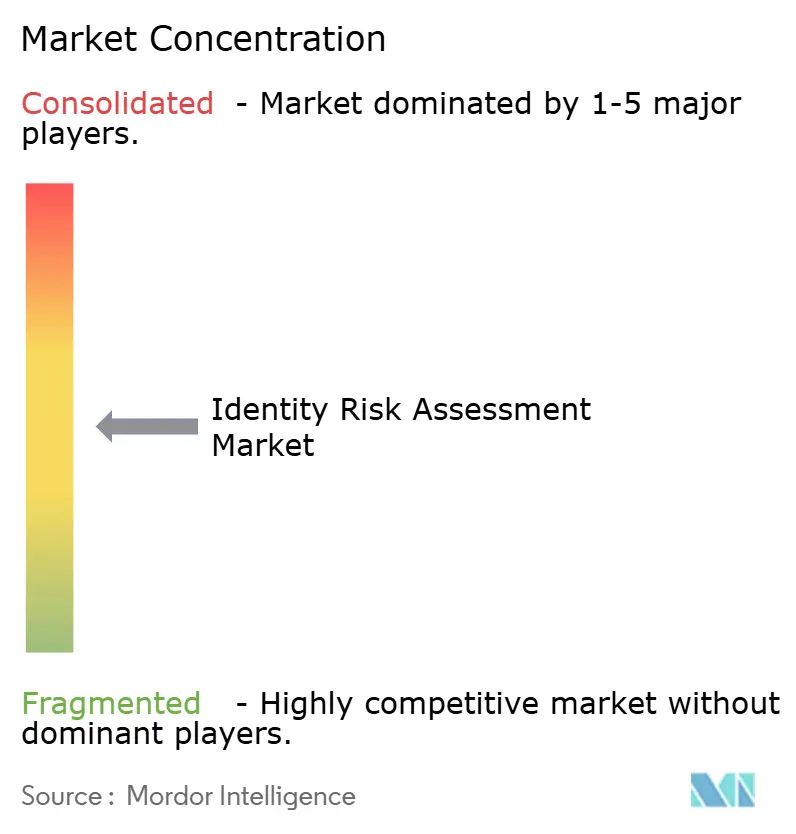
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Identity Risk Assessment Marktanalyse von Mordor Intelligence
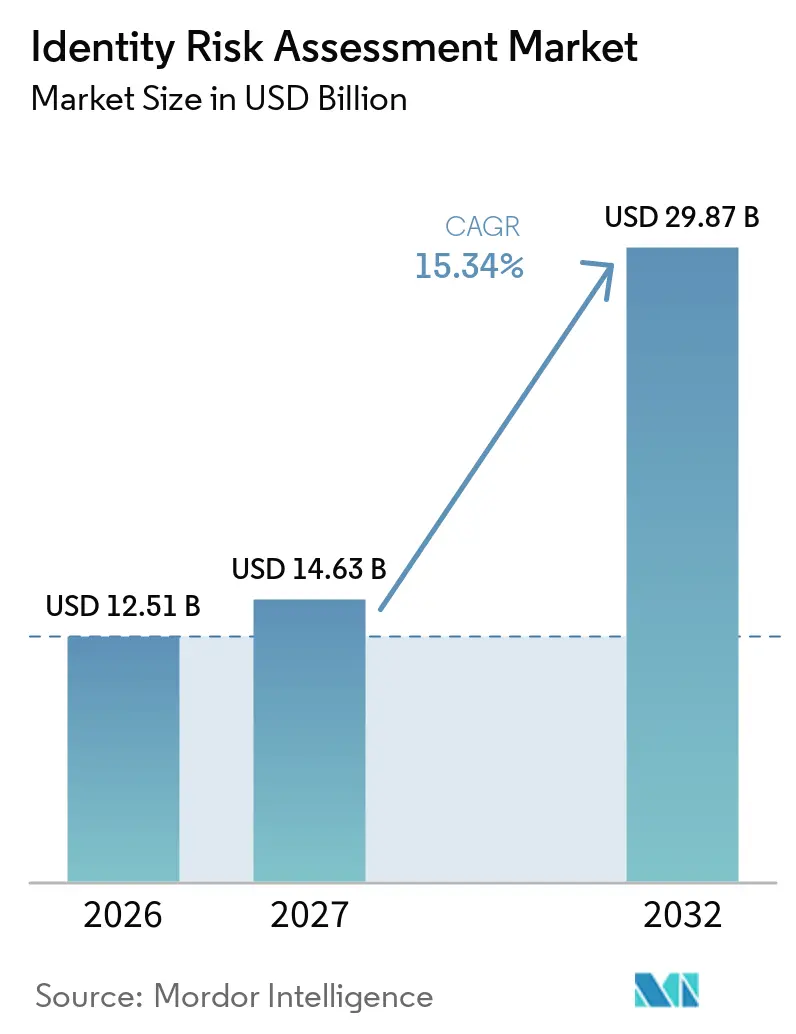
Die Marktgröße des Identity Risk Assessment Marktes wird voraussichtlich 12,51 Milliarden USD im Jahr 2026 und 14,63 Milliarden USD im Jahr 2027 betragen und bis 2032 29,87 Milliarden USD erreichen, mit einer CAGR von 15,34 % von 2027 bis 2032. Der Identity Risk Assessment Markt wird durch die Notwendigkeit geprägt, Personen und Einheiten während des gesamten Kunden- und Mitarbeiterlebenszyklus zu verifizieren. Durch künstliche Intelligenz ermöglichte Betrugsfälle machen einfache, einmalige Identitätsprüfungen weniger effektiv. Regulatorische Fristen verlagern Identitätskontrollen zudem von freiwilligen Technologieprojekten zu verpflichtenden Compliance-Programmen. Digitales Onboarding, Sofortzahlungen und eingebettete Finanzdienstleistungen erhöhen den Bedarf an Risikoentscheidungen, die bei der Kontoeröffnung oder bei Transaktionen funktionieren können. Anbieter reagieren darauf, indem sie Verifizierung, Betrugserkennung, Überwachung und Zugriffskontrollen innerhalb umfassenderer Plattformen kombinieren.
Wichtigste Erkenntnisse des Berichts
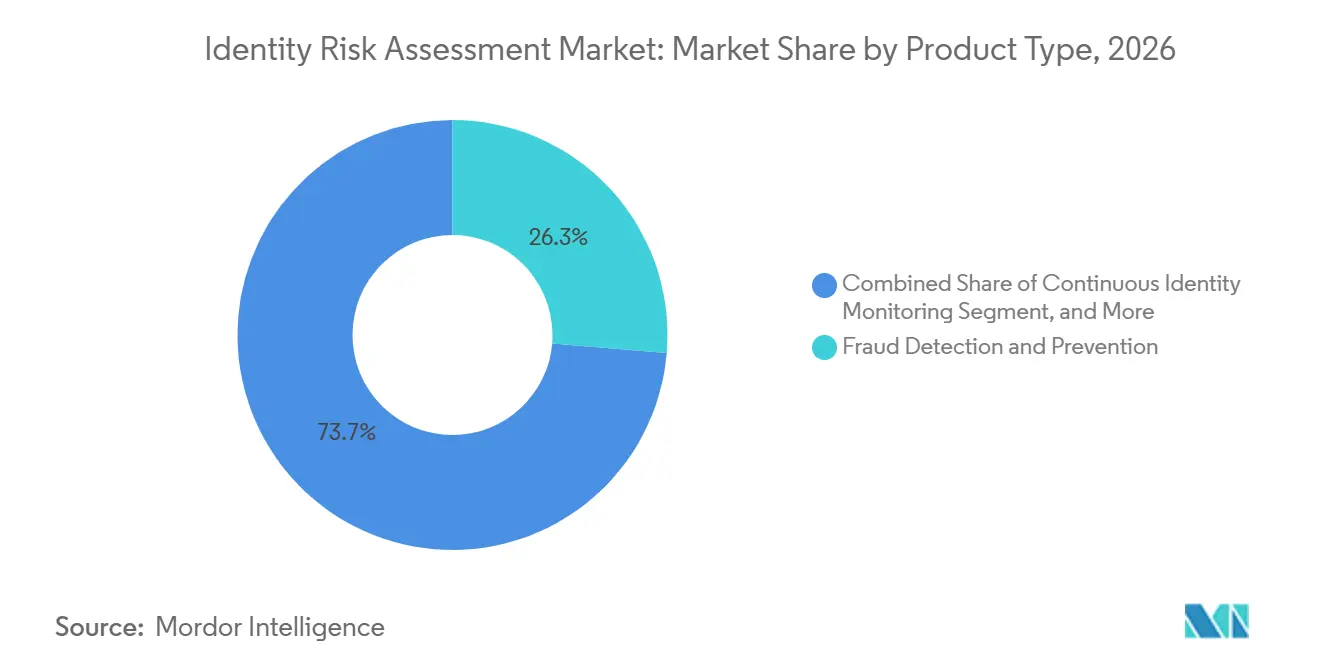
- Nach Produkttyp hielt Betrugserkennung und -prävention im Jahr 2026 einen Anteil von 26,34 % am Umsatz des Identity Risk Assessment Marktes, während Identity Threat Detection and Response bis 2032 voraussichtlich mit einer CAGR von 17,32 % wachsen wird.
- Nach Bereitstellungsmodus entfiel im Jahr 2026 ein Anteil von 67,58 % des Umsatzes auf die Cloud-basierte Bereitstellung, die bis 2032 voraussichtlich mit einer CAGR von 17,81 % wachsen wird.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Anteil von 68,54 % am Umsatz, während KMU bis 2032 voraussichtlich mit einer CAGR von 16,72 % wachsen werden.
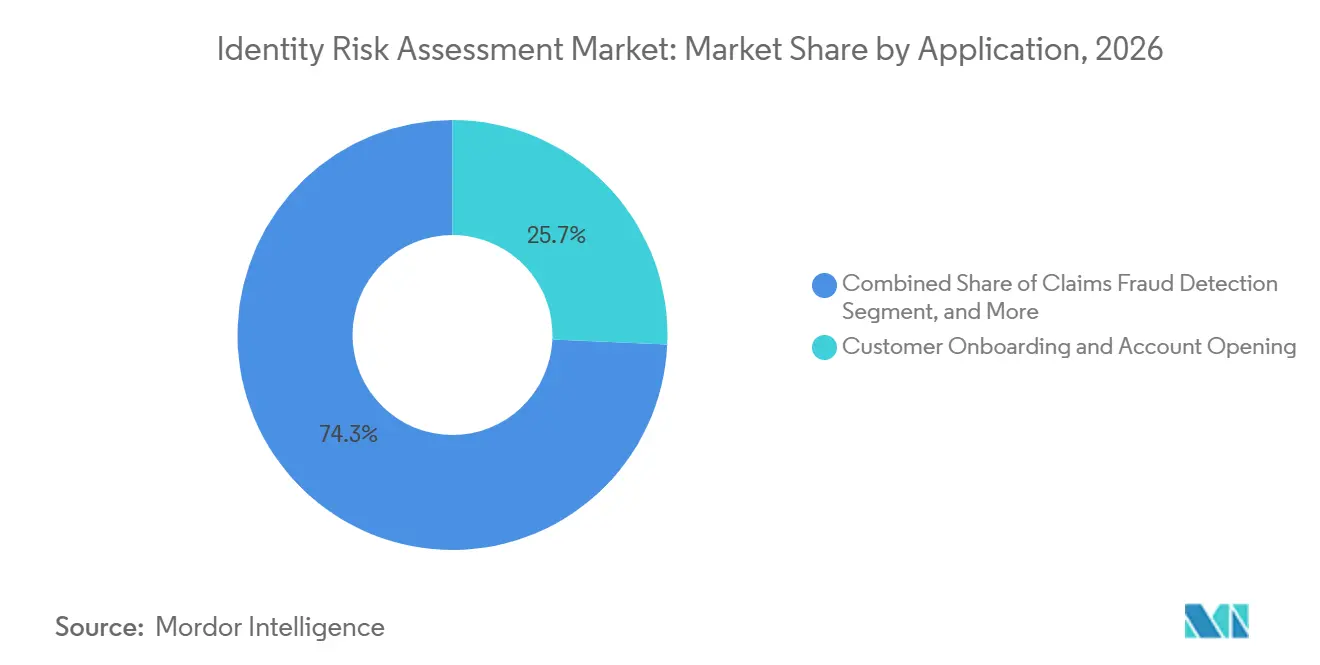
- Nach Anwendung entfiel im Jahr 2026 ein Anteil von 25,71 % des Umsatzes im Identity Risk Assessment Markt auf Kunden-Onboarding und Kontoeröffnung, während Zahlungsautorisierung und Transaktionsüberwachung bis 2032 voraussichtlich mit einer CAGR von 16,72 % wachsen werden.
- Nach Endnutzer entfiel im Jahr 2026 ein Anteil von 26,69 % des Umsatzes auf BFSI, während Regierung und öffentliche Verwaltung bis 2032 voraussichtlich mit einer CAGR von 19,22 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 41,64 % am Umsatz des Identity Risk Assessment Marktes, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 17,93 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Zunehmender synthetischer Identitätsbetrug und Deepfake-Betrug | +3.8% | Global, mit starker Konzentration in Nordamerika, den Kernmärkten des asiatisch-pazifischen Raums und den EU-Finanzdienstleistungen | Kurzfristig (≤ 2 Jahre) |
| Strengere KYC-, AML-, digitale Identitäts- und Datenschutzanforderungen | +3.2% | Global, mit der größten Wirkung in der EU, Nordamerika und den asiatisch-pazifischen Märkten mit Mandaten für digitale Identitäten | Mittelfristig (2–4 Jahre) |
| Digitales Onboarding und Fernkundengewinnung | +2.9% | Global, mit der höchsten Dynamik im asiatisch-pazifischen Fintech-Bereich, im südamerikanischen Neobanking und in den EU-Finanzdienstleistungen | Kurzfristig (≤ 2 Jahre) |
| Echtzeitzahlungen und Expansion eingebetteter Finanzdienstleistungen | +1.5% | Global, mit der größten Wirkung in Indien, dem Nahen Osten, der EU und den Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Kanalübergreifende Konvergenz von Identitätssignalen | +1.1% | Nordamerika und die EU, mit Ausstrahlungseffekten auf die digital-affinen Märkte des asiatisch-pazifischen Raums | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Governance für nicht-menschliche Identitäten und KI-Agenten | +1.0% | Global, mit der größten Dringlichkeit in der nordamerikanischen Unternehmenstechnologie | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmender synthetischer Identitätsbetrug und Deepfake-Betrug
Durch künstliche Intelligenz generierte Identitätsangriffe lenken Produktinvestitionen im gesamten Identity Risk Assessment Markt, da eine plausible falsche Identität Prüfungen bestehen kann, die für die Erkennung älterer Dokument- und Bildangriffe konzipiert wurden. Entrust berichtete, dass Deepfakes im Jahr 2026 jeden 5. biometrischen Betrugsversuch ausmachten. Das Unternehmen verzeichnete zudem einen Anstieg der Injektionsangriffe um 40 % im Jahresvergleich, bei denen ein Angreifer manipulierte Inhalte in einen Verifizierungsprozess einschleust.[1] Deepfake-Selfie-Versuche stiegen im Jahr 2025 um 58 %. Diese Muster erfordern Kontrollen, die das Risiko sowohl nach dem Onboarding als auch während einer ersten Identitätsprüfung bewerten, insbesondere wenn ein Konto beginnt, Transaktionen durchzuführen oder Zugang anzufordern. Organisationen gehen daher dazu über, bei Transaktions- und Zugriffsereignissen kontinuierlich neu zu bewerten, was die Rolle des Identity Risk Assessment Marktes über die Kontoeröffnung hinaus erweitert.
Strengere KYC-, AML-, digitale Identitäts- und Datenschutzanforderungen
Die EU-Geldwäscheverordnung gilt ab dem 10. Juli 2027 und ersetzt separate nationale Umsetzungsanforderungen durch ein unmittelbar anwendbares Regelwerk. Die Behörde zur Bekämpfung der Geldwäsche ist seit dem 1. Juli 2025 in Frankfurt tätig. Die EU-Mitgliedstaaten sind verpflichtet, bis Dezember 2026 mindestens eine zertifizierte digitale EU-Identitätsbrieftasche bereitzustellen. Regulierte Sektoren sind verpflichtet, diese Brieftaschen bis Dezember 2027 zur Authentifizierung zu akzeptieren. Der Identity Risk Assessment Markt profitiert, wenn Institutionen Kontrollen benötigen, die Identitätsprüfung, Aufzeichnungspflichten und laufende Überwachung mit einer gemeinsamen Frist in Einklang bringen. Compliance-Teams müssen diese Anforderungen auch in funktionierende Onboarding- und Authentifizierungsprozesse übersetzen. Diese Fristen verkürzen den für die Anbieterauswahl und -integration im Identity Risk Assessment Markt verfügbaren Zeitraum.
Digitales Onboarding und Fernkundengewinnung
Digitales Onboarding ist ein wichtiger Akquisitionskanal für Finanzdienstleister, stellt aber auch einen exponierten Einstiegspunkt für Betrug dar. Sumsub berichtete, dass die dokumentenfreie Verifizierung im Jahresvergleich um 338 % gestiegen ist und in mehr als 20 Ländern konform ist. Datenbankbasierte Prüfungen können die Reibung reduzieren, wenn die Anforderungen an die Sicherheitsstufe erfüllt sind, was wichtig sein kann, wenn Kunden erwarten, dass ein Konto umgehend eröffnet wird. Ein abgelehnter legitimer Antragsteller kann auch eine verlorene Akquisitionsmöglichkeit darstellen. Dies erhöht die Nachfrage nach Tools, die Verifizierungsmethoden basierend auf Risiko, Transaktionstyp und Jurisdiktion auswählen.[2] Der Identity Risk Assessment Markt erweitert sich folglich über Dokumentenprüfungen hinaus hin zu Workflow- und Orchestrierungsfähigkeiten, die die Abfolge von Entscheidungen steuern.
Echtzeitzahlungen und Expansion eingebetteter Finanzdienstleistungen
Sofortzahlungssysteme reduzieren die verfügbare Zeit zur Identifizierung verdächtiger Aktivitäten und lassen weniger Raum für eine Untersuchung, bevor eine Überweisung abgeschlossen ist. Der U.S. FedNow Service erhöhte sein Transaktionslimit im November 2025 von 1 Million USD auf 10 Millionen USD. Das höhere Limit weitet die Nutzung von Sofortzahlungen auf die Unternehmens-Treasury-Aktivität aus. Zahlungsanbieter benötigen Identitäts- und Betrugssignale, die während des Zahlungsflusses und nicht erst nach der Abrechnung wirken. Plattformen für eingebettete Finanzdienstleistungen benötigen diese Kontrollen ebenfalls innerhalb von Programmierschnittstellen, wo ein separater manueller Überprüfungsprozess möglicherweise unpraktisch ist. Der Identity Risk Assessment Markt reagiert mit Produkten, die schnelles Risiko-Scoring und konfigurierbare Entscheidungsregeln liefern, einschließlich Regeln, die für einen bestimmten Transaktionsfluss angepasst werden können.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Hohe Integrations- und Datenqualitätskosten für kleinere Käufer | -2.1% | Global, mit der größten Wirkung in KMU-geprägten Märkten in Südamerika, Südostasien und Südeuropa | Kurzfristig (≤ 2 Jahre) |
| Datenschutz-, biometrische Einwilligungs- und Datenlokalisierungsbeschränkungen | -1.5% | EU, Südostasien, Indien und Nordamerika | Mittelfristig (2–4 Jahre) |
| Falsch-Positive, Kundenreibung und Modell-Bias-Exposition | -0.9% | Global, mit der größten Wirkung in Verbraucherfinanzdienstleistungen und E-Commerce | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Identitätsinfrastruktur und Mangel an Fachkräften | -0.6% | Global, mit der größten Wirkung in Schwellenmärkten und mittelgroßen Unternehmen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Integrations- und Datenqualitätskosten für kleinere Käufer
Kleinere Organisationen stehen bei der Einführung fortschrittlicher Identitätskontrollen häufig vor erheblichen Integrations- und Datenqualitätshürden. Unvollständige Kundendatensätze können Falsch-Positive und manuelle Überprüfungen erhöhen, selbst wenn das Verifizierungstool wie vorgesehen funktioniert. LSEG stellte fest, dass 77 % der befragten Finanzinstitute diese operative Belastung als eine große Herausforderung identifizierten. Migration, Systemkonfiguration und Workflow-Neugestaltung können Ressourcen erfordern, die kleineren Käufern fehlen. Der Identity Risk Assessment Markt weist daher eine praktische Adoptionslücke zwischen ausgereiften Plattformen und Käufern mit begrenzter technischer Kapazität auf. Verbrauchsbasierte Pläne und No-Code-Tools können die Einstiegshürden senken, beseitigen jedoch nicht die Notwendigkeit zuverlässiger Daten und Governance. Diese Einschränkung verlangsamt die Einführung von Identity Risk Assessment bei Käufern ohne dedizierte Compliance- oder Engineering-Teams.
Datenschutz-, biometrische Einwilligungs- und Datenlokalisierungsbeschränkungen
Biometrische Daten erhalten gemäß Artikel 9 der Datenschutz-Grundverordnung einen erweiterten Schutz. Organisationen, die Gesichtserkennung oder Fingerabdruckdaten verwenden, müssen die Anforderungen an ausdrückliche Einwilligung und Datenschutz-Folgenabschätzung erfüllen. Die kenianische Datenschutzbehörde verlangt, dass mindestens eine aktive Kopie biometrischer Daten in einem lokalen Rechenzentrum gespeichert wird. Das BSI und die ANSSI haben ebenfalls darauf hingewiesen, dass Dienstleister in vielen EU-Ländern ohne gesetzliche Änderungen nicht auf elektronische Identitätsdokumentdaten zugreifen können. Der Identity Risk Assessment Markt muss daher verschiedene Datenverarbeitungsmodelle in verschiedenen Ländern unterstützen, anstatt sich auf einen einheitlichen globalen Workflow zu verlassen. Diese Anforderungen erhöhen die Komplexität multinationaler Implementierungen. Sie können auch die Wiederverwendung einer einzigen Identitätsplattform über Jurisdiktionen hinweg einschränken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Betrugserkennung unterstützt eine mehrschichtige RisikoarchitekturBetrugserkennung und -prävention hielt im Jahr 2026 einen Anteil von 26,34 % am Umsatz, den größten Anteil unter den Produkttypen. Die Marktgröße des Identity Risk Assessment Marktes für dieses Produkt spiegelt die direkte finanzielle Exposition wider, der Banken, Einzelhändler und digitale Plattformen ausgesetzt sind, wo eine erfolgreiche falsche Bewerbung oder Kontoübernahme sowohl finanzielle als auch Compliance-Kosten verursachen kann. Synthetische Identitäten können authentische persönliche Informationen mit erfundenen Details kombinieren, was konventionelle Regeln weniger zuverlässig macht. Anbieter gehen dazu über, trainierte Modelle einzusetzen, die auf sich ändernde Angriffsmuster reagieren und mehrere Signale statt eines einzelnen Dokumentenergebnisses vergleichen. Dies macht die Betrugserkennung zu einer kontinuierlichen operativen Fähigkeit im Identity Risk Assessment Markt und nicht zu einem einzelnen Entscheidungspunkt.
Identity Threat Detection and Response wird bis 2032 voraussichtlich mit einer CAGR von 17,32 % wachsen. Huntress berichtete, dass 74 % der Organisationen im Jahr 2025 planten, ITDR innerhalb von 12 Monaten zu implementieren. Kontinuierliche Identitätsüberwachung, Risiko-Scoring und Orchestrierung gewinnen an Bedeutung, da Organisationen eine Identität über ihren gesamten Lebenszyklus hinweg verwalten. Die Orchestrierungsschicht kann bestimmen, welche Datenquelle, Prüfung und welches Modell auf ein bestimmtes Ereignis angewendet wird, und kann unsichere Fälle zur weiteren Überprüfung weiterleiten. Verifizierungs- und Prüfungstools werden zunehmend mit Verhaltensanalysen und Risiko-Scoring gebündelt. Diese Bündelung setzt eigenständige Dokumentenprüfungsanbieter unter Druck.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bereitstellungsmodus:
Cloud-Bereitstellung erweitert die PlattformreichweiteDie Cloud-basierte Bereitstellung entfiel im Jahr 2026 auf 67,58 % des Umsatzes. Dieser Anteil spiegelt die breitere Nutzung von Programmierschnittstellen durch Banken, Fintech-Unternehmen und Anbieter eingebetteter Finanzdienstleistungen wider. Die Cloud-Bereitstellung ermöglicht es Kunden, Dienste zu implementieren, ohne die gesamte Verifizierungsinfrastruktur intern aufzubauen. Sie kann auch mit Änderungen im Onboarding- oder Transaktionsvolumen skalieren. Das Modell unterstützt eine schnellere Aktivierung für Organisationen, die neue digitale Dienste einführen und neue Kundenpfade testen.
Die Cloud-basierte Bereitstellung wird bis 2032 voraussichtlich mit einer CAGR von 17,81 % wachsen. On-Premises-Systeme bedienen weiterhin Regierungs-, Verteidigungs- und Air-Gap-Umgebungen. Sie bleiben auch dort relevant, wo lokale Verarbeitungsregeln gelten. Im Finanzdienstleistungsbereich entwickelt sich ein hybrider Ansatz, bei dem die sensible biometrische Verarbeitung in privaten Umgebungen stattfindet, während Workflow-Dienste in Anbieter-Clouds laufen. Sicherheitszertifizierungen wie ISO/IEC 27001 und SOC 2 Typ II werden zu gängigen Beschaffungsanforderungen. Diese Anforderungen können größere Anbieter begünstigen, die über die Ressourcen verfügen, Zertifizierungsprogramme aufrechtzuerhalten und die Überprüfungsprozesse der Käufer zu erfüllen.
Nach Unternehmensgröße:
Unternehmensausgaben verankern den Umsatz, während KMU die Einführung ausweitenGroßunternehmen hielten im Jahr 2026 einen Anteil von 68,54 % am Umsatz. Ihr Anteil spiegelt globale Compliance-Operationen, Anforderungen in mehreren Jurisdiktionen und die Fähigkeit wider, ein breites Set an Kontrollen mit Kernsystemen zu integrieren. Die Identity Risk Assessment Branche bedient diese Organisationen mit Tools zur Dokumentenverifizierung, Lebenderkennung, Screening, Überwachung und Reaktion. Große Banken verfügen auch über das Budget, Technologie mit internen Spezialistenteams zu kombinieren. Ihre Anforderungen sind oft komplexer, da Risikorichtlinien im Identity Risk Assessment Markt über Kundengruppen, Produkte und Jurisdiktionen hinweg variieren.
KMU werden bis 2032 voraussichtlich mit einer CAGR von 16,72 % wachsen. Verbrauchsbasierte Preisgestaltung kann Kosten mit der Anzahl der Prüfungen in Einklang bringen, anstatt eine große Vorabverpflichtung zu erfordern. CFIT stellte fest, dass 85 % der britischen KMU im Jahr 2025 für einen Digital Company ID-Dienst zahlen würden.[3] Kleineren Unternehmen kann es dennoch an den Mitarbeitern fehlen, die erforderlich sind, um Schwellenwerte festzulegen, Ausnahmen zu untersuchen und die Modellleistung zu überwachen. Dies schafft Nachfrage nach verwalteten Diensten, die eine Plattform mit operativem Support kombinieren. Die KMU-Chance hängt davon ab, ob Anbieter nutzbare Kontrollen ohne Implementierungsaufwand auf Unternehmensebene liefern können.
Nach Anwendung:
Onboarding bleibt der Einstiegspunkt für kontinuierliches RisikomanagementKunden-Onboarding und Kontoeröffnung entfielen im Jahr 2026 auf 25,71 % des Umsatzes. Die Marktgröße des Identity Risk Assessment Marktes in dieser Anwendung wird durch Kundenidentifikationsanforderungen zu Beginn einer Bank- oder Digitaldienstleistungsbeziehung gestützt. Finanzinstitute müssen feststellen, ob ein Antragsteller real, berechtigt und mit den verfügbaren Unterlagen konsistent ist, bevor sie ein Konto oder eine Dienstleistung bereitstellen. Dies schafft eine Grundnachfrage nach Dokument-, Datenbank- und biometrischen Prüfungen. Onboarding bleibt eine Kernkontrolle, auch wenn Plattformen auf spätere Identitätsereignisse ausgeweitet werden.
Zahlungsautorisierung und Transaktionsüberwachung werden bis 2032 voraussichtlich mit einer CAGR von 16,72 % wachsen. Echtzeit-Zahlungsaktivitäten erfordern Identitätssignale bei jeder Transaktion und nicht nur bei der Kontoeröffnung. Verhaltensbasierte Authentifizierung kann Gerätestatus, Sitzungsanomalien und Interaktionsmuster nutzen, um wiederholte Herausforderungen für legitime Nutzer zu reduzieren. Identity Risk Scoring unterstützt auch die Kreditvergabe, indem Konten identifiziert werden, die von Anfang an betrügerisch sind. Die Erkennung von Anspruchsbetrug und das Risikomanagement auf Marktplätzen erweitern dieselben Tools auf Versicherungen und Plattformhandel und verbreitern die Rolle von Identitätskontrollen über die gesamte Kundenbeziehung hinweg.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
BFSI bildet die größte Basis und die Nutzung durch die Regierung beschleunigt sichBFSI entfiel im Jahr 2026 auf 26,69 % des Umsatzes. Der Marktanteil des Segments im Identity Risk Assessment Markt wird durch direkte Betrugsexposition, regulatorische Anforderungen und hochvolumige digitale Kundenkanäle angetrieben. LexisNexis Risk Solutions gab an, dass jeder durch Betrug verlorene USD 1 nordamerikanische Finanzinstitute im Jahr 2025 USD 5 an Gesamtverlusten kostet. Dieselbe Studie berichtete, dass 44 % der Institute hauptsächlich auf manuelle Prozesse angewiesen waren. Diese Lücke fördert Investitionen in Automatisierung, die Identitätsrisiken vor einem Verlust bewerten kann.
Regierung und öffentliche Verwaltung werden bis 2032 voraussichtlich mit einer CAGR von 19,22 % wachsen. Digitale öffentliche Dienste, biometrische Grenzprogramme und mobile Ausweise unterstützen diese Nachfrage. Login.gov führte im August 2025 die reisepassbasierte Fernidentitätsverifizierung ein und deckte bei der Einführung 170 Millionen gültige US-Passinhaber ab. Gesundheitsdienstleister nutzen Identitätskontrollen, um Rezeptbetrug zu verhindern und Kliniker zu akkreditieren.[4] Einzelhändler, Online-Marktplätze und Telekommunikationsanbieter nutzen ähnliche Tools, um falsche Ablehnungen, Geschäftsrisiken und SIM-Swap-Betrug zu kontrollieren.
Geografische Analyse
Markt für Identity Risk Assessment in Nordamerika
Nordamerika hielt im Jahr 2026 einen Umsatzanteil von 41,64 %. Dieser Anteil wird durch eine große Basis an Finanzinstituten und Anbietern von Identitätstechnologie gestützt. Die Wirtschaftlichkeit von Betrugsverlusten fördert den Übergang von manueller Untersuchung hin zu Echtzeit-Intervention. Auch Instant-Payment-Netzwerke erfordern Prüfungen während des Zahlungsvorgangs. ProSight berichtete, dass 87 % der befragten Bankvertreter im Jahr 2026 angaben, künstliche Intelligenz beschleunige Betrug schneller, als Präventionskapazitäten reagieren könnten, was die Nachfrage im Markt für Identity Risk Assessment weiter verstärkt.
Markt für Identity Risk Assessment in Europa
Europa ist eine regulatorisch sehr aktive Region für den Markt für Identity Risk Assessment. Die AMLR und eIDAS 2.0 schaffen einen synchronisierten Compliance-Zyklus in den EU-Mitgliedstaaten. France Identité hatte bis Ende 2025 3,5 Millionen Bürger registriert und unterstützt das digitale Onboarding für mehr als 1.800 Behördendienste. Das BSI und die ANSSI haben auf weiterhin bestehende Einschränkungen beim Zugang von Dienstleistern auf elektronische Identitätsdokumentdaten hingewiesen.
Markt für Identity Risk Assessment in APAC, Südamerika und MEA
Asien-Pazifik wird voraussichtlich bis 2032 mit einer CAGR von 17,93 % wachsen. Indien verbindet eine Aadhaar-verknüpfte Identitätsinfrastruktur mit einer großen Basis an Echtzeitzahlungen. Die japanische Finanzdienstleistungsbehörde testete im März 2026 gemeinsam mit der Mitsubishi UFJ Trust Bank und 34 weiteren Organisationen ein auf verifizierbaren Nachweisen basierendes elektronisches KYC-Verfahren. Das Experiment prüfte die Interoperabilität zwischen Nachweisen, die von verschiedenen Organisationen ausgestellt wurden. Südamerika, der Nahe Osten und Afrika tragen durch Zahlungsinfrastruktur, digitale Finanzprogramme und Initiativen zur finanziellen Inklusion zur Nachfrage bei.
Wettbewerbslandschaft
Der Identity Risk Assessment Markt weist ein mäßig konzentriertes oberes Segment und eine fragmentierte Gruppe von Spezialanbietern auf. Große Datennetzwerke, Cybersicherheitsplattformen und Identitätsintelligenzunternehmen konkurrieren auf der Grundlage von Datenabdeckung, Modellleistung und Produktbreite. Spezialanbieter adressieren länderspezifische, workflowspezifische oder branchenspezifische Anforderungen. Der Wettbewerbsfokus verlagert sich von einzelnen Prüfungen hin zu verknüpften Kontrollen für menschliche, maschinelle und KI-Agentenidentitäten. Dies begünstigt Anbieter, die Verifizierung, Überwachung, Zugriffskontrollen und Reaktionsfähigkeiten miteinander verbinden können.
Palo Alto Networks schloss im Februar 2026 die Übernahme von CyberArk für 25 Milliarden USD ab. Das Unternehmen integrierte die Identity Security Platform unter der Marke Idira. CrowdStrike gab im Januar 2026 eine Vereinbarung zur Übernahme von SGNL für 740 Millionen USD bekannt und erweiterte damit die Just-in-Time-Autorisierung über Cloud-Identitäten und Software-as-a-Service-Systeme hinweg. CrowdStrike erweiterte auch seine Beziehung zu Microsoft, um die Falcon-Plattform über den Microsoft Marketplace anzubieten. Diese Schritte zeigen, dass größere Sicherheitsplattformen Identitätsfähigkeiten durch Übernahmen und Vertriebspartnerschaften hinzufügen.
Offene Chancen bestehen bei Kontrollen für nicht-menschliche und KI-Agentenidentitäten, KMU-fokussierten Diensten und grenzüberschreitender Orchestrierung. Das Teilen von Konsortium-Betrugssignalen kann Vorhersagemodelle stärken, wenn Anbieter über breite verifizierte Identitätsnetzwerke verfügen. Erkennung von Präsentationsangriffen und Identitätssicherungsstandards werden zu wichtigen Beschaffungstests. Diese Standards erhöhen die technischen Anforderungen für den Eintritt in den Identity Risk Assessment Markt und können den Identity Risk Assessment Markt weiter umgestalten.
Marktführer im Identity Risk Assessment Bereich
-
LexisNexis Risk Solutions
-
Experian Information Solutions, Inc.
-
Equifax Inc.
-
TransUnion LLC
-
Thales Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Identity Risk Assessment Unternehmen in diesem Bericht
- LexisNexis Risk Solutions
- Experian Information Solutions, Inc.
- Equifax Inc.
- TransUnion LLC
- Thales Group
- Mastercard Incorporated
- GB Group plc
- Entrust Corporation
- Jumio, Inc.
- Trulioo Information Services Inc.
- Mitek Systems, Inc.
- IDEMIA Identity & Security France S.A.S.
- Socure, Inc.
- Alloy, Inc.
- Persona Identities, Inc.
- Sumsub
- Veriff OÜ
- Sift Science, Inc.
- SAS Institute Inc.
- NICE Ltd.
- CyberArk Software Ltd.
- Microsoft Corporation
- Okta, Inc.
- CrowdStrike Holdings, Inc.
- Silverfort, Inc.
Neueste Industrielle Entwicklungen in Markt für Identity Risk Assessment
- Oktober 2026: Equifax führte Signal Score für E-Mail und Signal Score für Geräte ein, 2 neue KI-gestützte Intelligence-Lösungen, die E-Commerce-Einzelhändlern, Finanzinstituten und Telekommunikationsunternehmen helfen sollen, ausgeklügelte automatisierte Betrugsnetzwerke auf digitalen Plattformen zu erkennen, bereitgestellt über Programmierschnittstellen zur Integration in bestehende Betrugsabwehr-Stacks.
- September 2026: LexisNexis Risk Solutions veröffentlichte Emailage Adaptive, eine selbstkalibrierend KI-Betrugserkennungslösung, die kontinuierlich aus den einzigartigen Transaktionsdaten und Betrugsmustern jeder Organisation ohne manuelle Eingriffe lernt und den Platin-Award 2026 für Innovation in der Zahlungsbetrugs-Prävention gewann.
- Juni 2026: Silverfort integrierte KI-Agenten-Identitätssicherheitskontrollen mit Microsoft Copilot Studio und setzt dabei inline Identitätssicherheitsrichtlinien genau in dem Moment durch, in dem ein Copilot-Agent zu handeln versucht, und blockiert unbefugten Zugriff vor der Ausführung.
- Februar 2026: Palo Alto Networks schloss die Übernahme von CyberArk für rund 25 Milliarden USD ab und integrierte die Identity Security Platform unter der Marke Idira als Kernelement seiner Plattformisierungsstrategie, die menschliche, maschinelle und agentische Identitäten abdeckt, in sein Ökosystem.
Globaler Berichtsumfang des Identity Risk Assessment Marktes
Der Identity Risk Assessment Markt umfasst Lösungen und Dienste, die zur Bewertung, Bewertung, Überwachung und Minderung identitätsbezogener Risiken bei Kunden, Mitarbeitern, Partnern, Händlern, Maschinen und KI-Agenten eingesetzt werden. Er umfasst Identity Risk Scoring, Betrugserkennung, kontinuierliche Überwachung, Identity Threat Detection and Response und risikobasierte Entscheidungsfindung.
Der Identity Risk Assessment Markt ist segmentiert nach Produkttyp (Lösungen zur Identitätsverifizierung und -prüfung, Identity Risk Scoring und Entscheidungsfindung, Betrugserkennung und -prävention, Kontinuierliche Identitätsüberwachung, Identity Threat Detection and Response sowie Identitätsorchestrierung und Workflow), Bereitstellungsmodus (Cloud-basiert, On-Premises und Hybrid), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen), Anwendung (Kunden-Onboarding und Kontoeröffnung, Zahlungsautorisierung und Transaktionsüberwachung, Authentifizierung und Step-Up-Zugang, Kreditvergabe und Kreditentscheidung, Erkennung von Anspruchsbetrug, Händler- und Marktplatz-Risikomanagement sowie sonstige Anwendungen), Endnutzerbranche (Banken, Finanzdienstleistungen und Versicherungen (BFSI), Regierung und öffentliche Verwaltung, Gesundheitswesen und Biowissenschaften, Einzelhandel und E-Commerce, Telekommunikation und Medien, Reise und Gastgewerbe sowie sonstige Branchenvertikalen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Lösungen zur Identitätsverifizierung und -prüfung |
| Identity Risk Scoring und Entscheidungsfindung |
| Betrugserkennung und -prävention |
| Kontinuierliche Identitätsüberwachung |
| Identity Threat Detection and Response |
| Identitätsorchestrierung und Workflow |
| Cloud-basiert |
| On-Premises |
| Hybrid |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Kunden-Onboarding und Kontoeröffnung |
| Zahlungsautorisierung und Transaktionsüberwachung |
| Authentifizierung und Step-Up-Zugang |
| Kreditvergabe und Kreditentscheidung |
| Erkennung von Anspruchsbetrug |
| Händler- und Marktplatz-Risikomanagement |
| Sonstige Anwendungen |
| Banken, Finanzdienstleistungen und Versicherungen (BFSI) |
| Regierung und öffentliche Verwaltung |
| Gesundheitswesen und Biowissenschaften |
| Einzelhandel und E-Commerce |
| Telekommunikation und Medien |
| Reise und Gastgewerbe |
| Sonstige Branchenvertikalen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Übriges Afrika |
| Nach Produkttyp | Lösungen zur Identitätsverifizierung und -prüfung | |
| Identity Risk Scoring und Entscheidungsfindung | ||
| Betrugserkennung und -prävention | ||
| Kontinuierliche Identitätsüberwachung | ||
| Identity Threat Detection and Response | ||
| Identitätsorchestrierung und Workflow | ||
| Nach Bereitstellungsmodus | Cloud-basiert | |
| On-Premises | ||
| Hybrid | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Anwendung | Kunden-Onboarding und Kontoeröffnung | |
| Zahlungsautorisierung und Transaktionsüberwachung | ||
| Authentifizierung und Step-Up-Zugang | ||
| Kreditvergabe und Kreditentscheidung | ||
| Erkennung von Anspruchsbetrug | ||
| Händler- und Marktplatz-Risikomanagement | ||
| Sonstige Anwendungen | ||
| Nach Endnutzer | Banken, Finanzdienstleistungen und Versicherungen (BFSI) | |
| Regierung und öffentliche Verwaltung | ||
| Gesundheitswesen und Biowissenschaften | ||
| Einzelhandel und E-Commerce | ||
| Telekommunikation und Medien | ||
| Reise und Gastgewerbe | ||
| Sonstige Branchenvertikalen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Identity Risk Assessment Markt?
Die Marktgröße des Identity Risk Assessment Marktes wird voraussichtlich 12,51 Milliarden USD im Jahr 2026 und 14,63 Milliarden USD im Jahr 2027 betragen und bis 2032 29,87 Milliarden USD erreichen, mit einer CAGR von 15,34 % von 2027 bis 2032.
Was treibt die Nachfrage nach Identity Risk Assessment Tools an?
Deepfake-Angriffe, synthetischer Identitätsbetrug, digitales Onboarding, Echtzeitzahlungen und regulatorische Anforderungen erhöhen die Nachfrage.
Welcher Produkttyp führt beim Umsatz?
Betrugserkennung und -prävention führt beim Umsatz nach Produkttyp mit einem Anteil von 26,34 % im Jahr 2026.
Welches Bereitstellungsmodell wird am häufigsten genutzt?
Die Cloud-basierte Bereitstellung entfällt im Jahr 2026 auf 67,58 % des Umsatzes und wird bis 2032 voraussichtlich mit einer CAGR von 17,81 % wachsen.
Welche Endnutzergruppe wächst am schnellsten?
Regierung und öffentliche Verwaltung werden bis 2032 voraussichtlich mit einer CAGR von 19,22 % wachsen.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 17,93 % wachsen, unterstützt durch digitale Identitäts- und Zahlungsinfrastruktur.