
Tamanho e Participação do Mercado de Identity Proofing
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
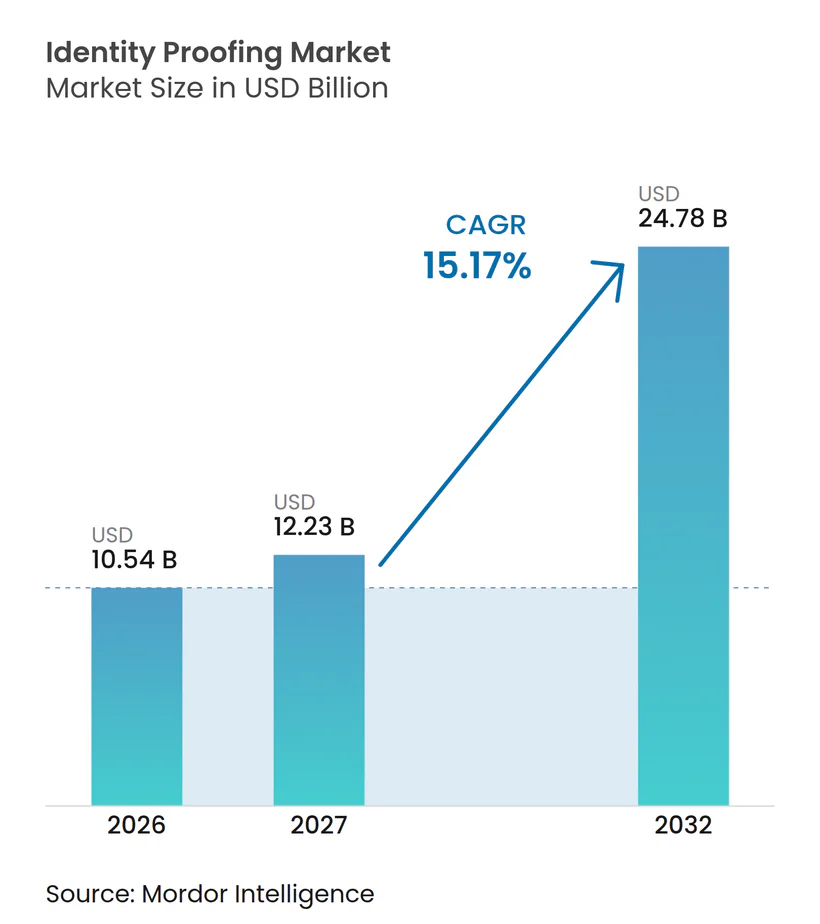
| Tamanho do Mercado (2027) | 12.23 Bilhões de dólares |
| Tamanho do Mercado (2032) | 24.78 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 15.17 % |
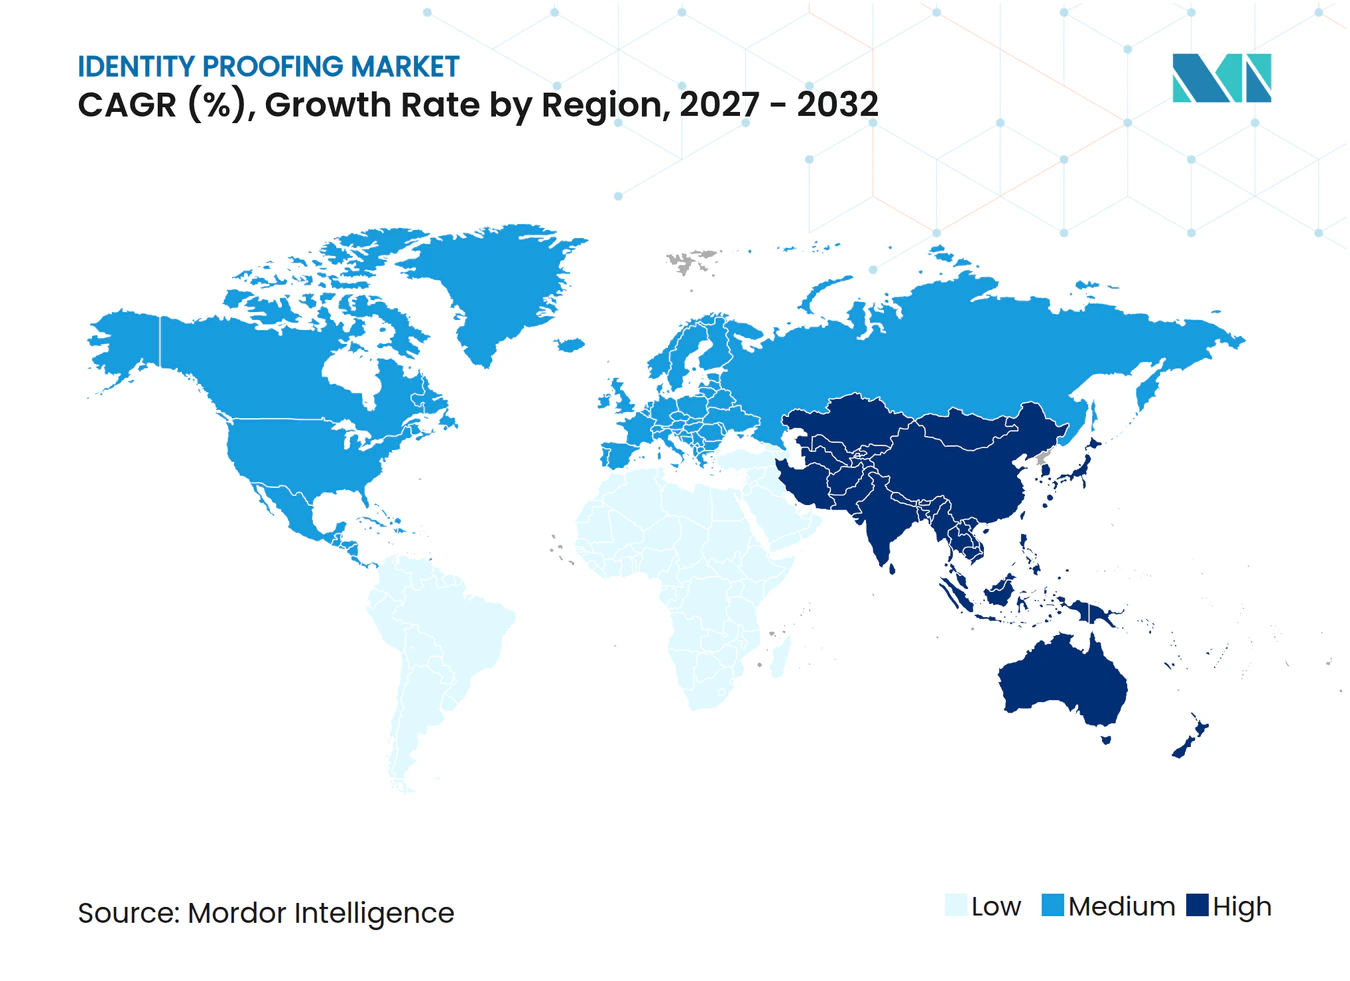
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Identity Proofing por Mordor Intelligence
O tamanho do mercado de identity proofing deverá aumentar de 10,54 bilhões de USD em 2026 para 12,23 bilhões de USD em 2027 e atingir 24,78 bilhões de USD até 2032, crescendo a um CAGR de 15,17% entre 2027 e 2032. Requisitos regulatórios, maior adoção de integração digital e fraudes cada vez mais sofisticadas estão aumentando a necessidade de verificações confiáveis na abertura de contas e ao longo do relacionamento com o cliente. O mercado de identity proofing também está sendo moldado pela transição de verificações baseadas exclusivamente em documentos para sinais biométricos, de dispositivos, de rede e de banco de dados que podem ser combinados em um único fluxo de trabalho. Novas regras na Europa, nos Estados Unidos e na Índia estão tornando as credenciais reutilizáveis e a verificação remota segura mais relevantes para instituições reguladas. Os provedores estão respondendo com a adição de serviços gerenciados, entrega em nuvem e capacidades transfronteiriças que reduzem a carga sobre as equipes internas de conformidade. Residência de dados, obrigações de privacidade e o custo de integração continuam sendo restrições relevantes, especialmente para organizações menores e implantações em múltiplas jurisdições.
Principais Conclusões do Relatório
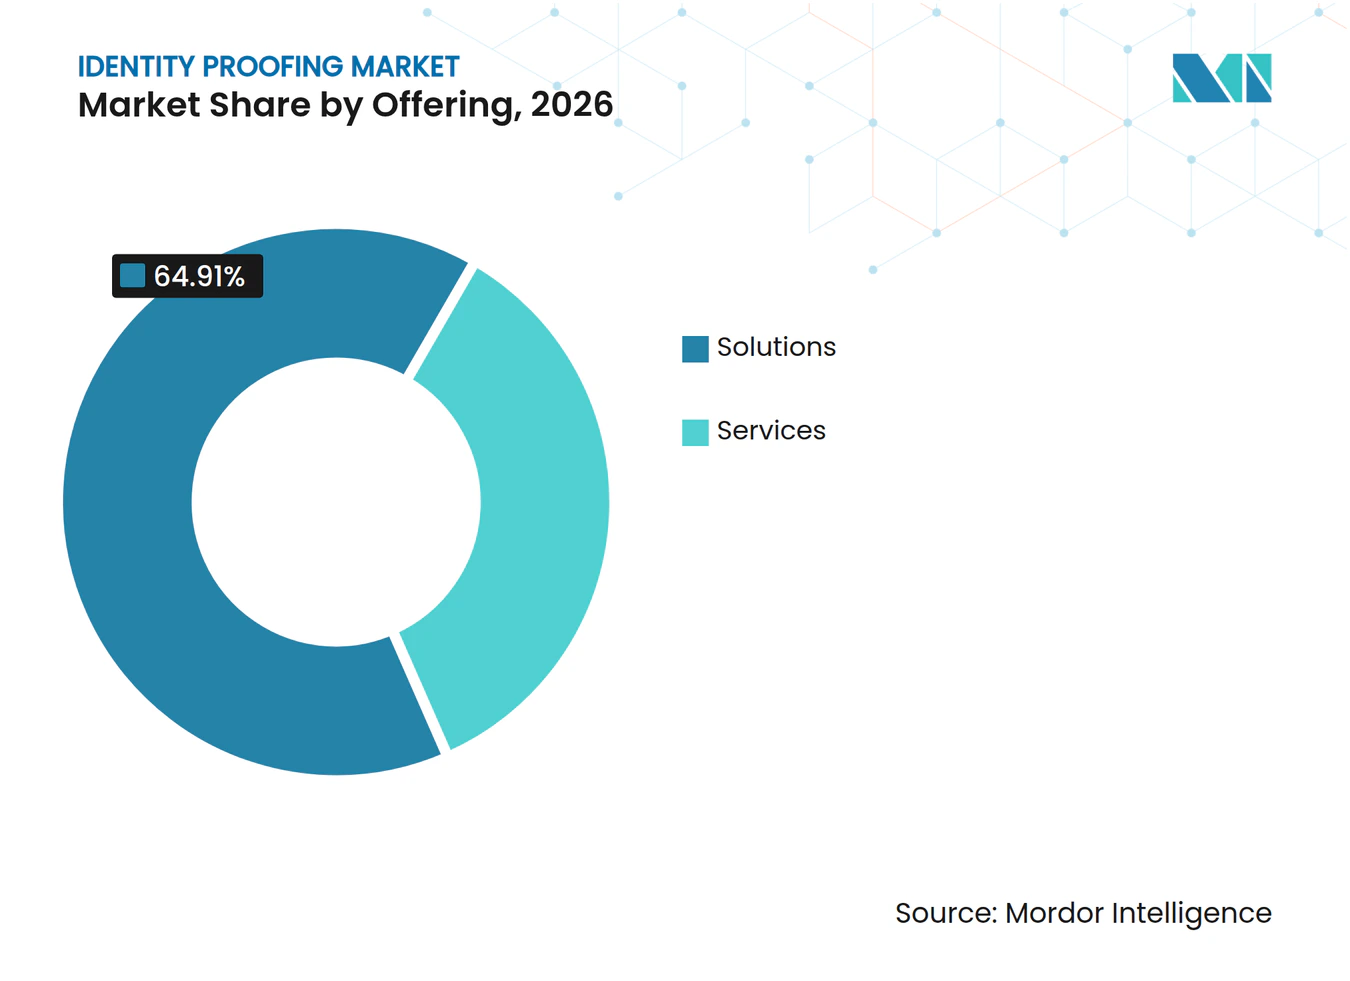
- Por oferta, as soluções detinham 64,91% da participação do mercado de identity proofing em 2026, enquanto os serviços devem expandir a um CAGR de 18,39% até 2032.
- Por componente de verificação, a verificação de documentos e identidade detinha 26,97% em 2026, enquanto a verificação biométrica e a detecção de vivacidade devem expandir a um CAGR de 19,37% até 2032.
- Por modelo de implantação, a implantação baseada em nuvem representou 28,41% do mercado de identity proofing em 2026 e deve expandir a um CAGR de 21,24% até 2032.
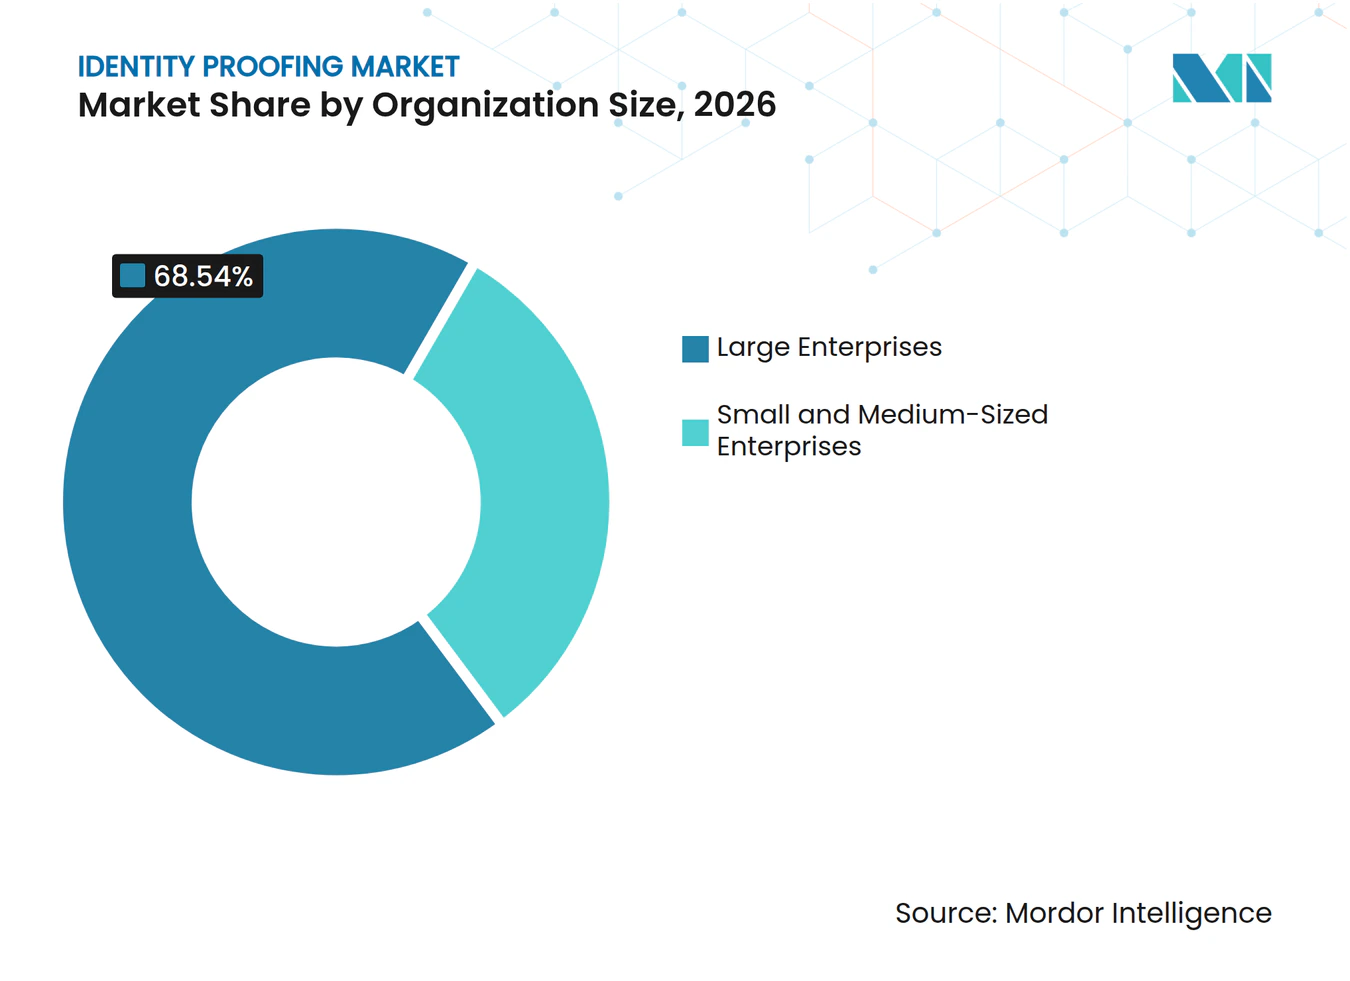
- Por tamanho de organização, as grandes empresas detinham 68,54% em 2026, enquanto as PMEs devem expandir a um CAGR de 18,83% até 2032.
- Por vertical do setor, o BFSI detinha 29,31% em 2026, enquanto o governo e a administração pública devem expandir a um CAGR de 17,92% até 2032.
- Por geografia, a América do Norte detinha 39,81% do mercado de identity proofing em 2026, enquanto a Ásia-Pacífico deve expandir a um CAGR de 21,49% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Endurecimento da Aplicação de AML, KYC e Verificação de Idade | +3.2% | Global, mais intenso na Europa, América do Norte e estados do Conselho de Cooperação do Golfo | Médio prazo (2 a 4 anos) |
| Crescimento da Integração Digital e do E-KYC | +2.8% | Global, liderado pela Índia, Sudeste Asiático e África Subsaariana | Curto prazo (≤ 2 anos) |
| Escalada de Fraudes de Identidade Sintética e Deepfake | +2.4% | Global, mais agudo na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Crescimento dos Serviços Digitais Transfronteiriços | +1.9% | Núcleo na Ásia-Pacífico, com expansão para a América do Sul e Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Carteiras de Identidade Digital Reutilizáveis e Credenciais Verificáveis | +1.5% | Europa e América do Norte, em estágio inicial na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Identidade de Agentes de IA e Confiança Máquina a Máquina | +1.2% | Global, com a América do Norte liderando as implantações empresariais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Endurecimento da Aplicação de AML, KYC e Verificação de Idade
A convergência regulatória é uma fonte duradoura de demanda para o mercado de identity proofing. O Regulamento (UE) 2024/1624 entrará em vigor em 10 de julho de 2027, trazendo um quadro de combate à lavagem de dinheiro mais consistente para os 27 estados-membros da União Europeia. A mudança torna a identificação remota de clientes uma questão de aquisição mais imediata para bancos, empresas de pagamento e organismos públicos. As agências bancárias dos Estados Unidos confirmaram em setembro de 2026 que credenciais digitais verificáveis podem satisfazer os requisitos do Programa de Identificação de Clientes, o que amplia as opções de tecnologia aceitáveis para as instituições financeiras.[1] Esses requisitos paralelos podem encurtar os prazos de resposta dos fornecedores, pois as equipes de conformidade precisam de produtos que funcionem em vários ambientes legais. O mercado de identity proofing se beneficia, portanto, quando os compradores substituem processos separados por país por controles de política comuns e trilhas de evidências.
Crescimento da Integração Digital e do E-KYC
A integração digital tornou-se um requisito operacional para serviços financeiros, telecomunicações, marketplaces e serviços governamentais. A UIDAI lançou o Kit de Desenvolvimento de Software e Sandbox de Autenticação Facial do Aadhaar em setembro de 2026, permitindo que as instituições participantes incorporem autenticação facial baseada em IA e ML em aplicativos móveis.[2] O programa indicou que o Kotak Mahindra Bank, a Bajaj Finance Limited e o Airtel Payments Bank haviam concluído trabalhos iniciais de prova de conceito. A Agência de Serviços Financeiros do Japão também publicou os resultados de um experimento com credenciais verificáveis para verificações de identidade de instituições financeiras em março de 2026. Esses desenvolvimentos permitem que as organizações separem a comprovação de identidade da submissão repetida de documentos em cada nova interação. O mercado de identity proofing se beneficia dessa transição, pois a verificação digital pode ser integrada à recuperação de contas, aprovação de pagamentos e outras jornadas recorrentes do cliente.
Escalada de Fraudes de Identidade Sintética e Deepfake
Identidades sintéticas, ataques de apresentação e deepfakes estão elevando o nível de exigência para os provedores de verificação. A Entrust relatou que 1 em cada 5 tentativas de fraude biométrica em seu Relatório de Fraude de Identidade 2026 envolveu um deepfake, enquanto os ataques de injeção aumentaram 40% em relação ao ano anterior. As evidências sustentam a demanda por detecção de vivacidade capaz de identificar ataques que ocorrem entre a câmera de um dispositivo e o serviço de verificação. Uma imagem de documento isolada não pode abordar de forma confiável mídias manipuladas ou fraudes que utilizam dados pessoais roubados. Os compradores estão, consequentemente, combinando a análise de documentos com correspondência facial, inteligência de dispositivos, sinais de rede e controles de risco. O mercado de identity proofing está migrando para esses fluxos de trabalho combinados porque eles fornecem às equipes de risco múltiplos pontos de controle quando um método de fraude contorna uma única verificação.
Crescimento dos Serviços Digitais Transfronteiriços
O comércio transfronteiriço, os serviços financeiros, as viagens e a mobilidade de mão de obra criam necessidades de verificação que os sistemas domésticos nem sempre cobrem. As instituições precisam avaliar identidades apresentadas por meio de diferentes tipos de documentos, identificadores nacionais e métodos de autenticação locais. Singapura e Shenzhen lançaram uma plataforma de validação de dados transfronteiriça em janeiro de 2026, cobrindo mais de 2.300 transações em 19 instituições, de acordo com a pesquisa fornecida. O modelo demonstra como a infraestrutura digital pública pode apoiar a verificação além de um único banco de dados nacional. Os provedores estão adaptando suas plataformas para suportar tanto credenciais reutilizáveis quanto múltiplos esquemas de identidade nacional em uma única sequência de integração. Isso cria uma oportunidade no mercado de identity proofing, onde clientes multinacionais precisam de uma única camada de controle enquanto ainda atendem aos requisitos locais.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Restrições de Privacidade, Consentimento e Residência de Dados | -1.8% | Europa e jurisdições de proteção de dados globalmente, com expansão por meio de operações multinacionais | Médio prazo (2 a 4 anos) |
| Altos Custos de Implementação e Manutenção | -1.5% | Global, com efeito desproporcional em mercados da América do Sul, África e Sudeste Asiático com predominância de PMEs | Curto prazo (≤ 2 anos) |
| Ataques Mutantes e de Injeção Corroem a Confiança | -0.9% | Global, mais agudo em mercados com adoção digital madura | Curto prazo (≤ 2 anos) |
| Viés Demográfico e Lacunas de Acessibilidade na Verificação Biométrica | -0.6% | África Subsaariana, Sul e Sudeste Asiático e mercados rurais globalmente | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Restrições de Privacidade, Consentimento e Residência de Dados
As regras de privacidade tornam difícil padronizar a verificação biométrica entre fronteiras nacionais. Na União Europeia, os dados biométricos estão sujeitos às proteções de categoria especial do Artigo 9 do Regulamento Geral sobre a Proteção de Dados, que impõe obrigações mais rigorosas de consentimento, limitação de finalidade e minimização de dados. Essas obrigações afetam onde um provedor pode processar, armazenar e transferir imagens faciais e registros de identidade relacionados. A autoridade de proteção de dados do Brasil também destacou a governança de biometria e IA em seu trabalho de fiscalização de 2025 a 2027, de acordo com a pesquisa fornecida. Os provedores frequentemente precisam de opções de processamento regional, capacidade de nuvem no país ou entrega local para um único cliente global. Esses requisitos aumentam os custos e podem retardar as decisões de compra no mercado de identity proofing.
Altos Custos de Implementação e Manutenção
Uma implantação abrangente de identity proofing pode exigir que verificações de documentos, correspondência biométrica, triagem e monitoramento contínuo funcionem em conjunto. O período de implementação também pode ser difícil para organizações menores que não dispõem de grandes equipes de conformidade ou engenharia. A integração com sistemas de abertura de contas, registros de clientes e controles de fraude frequentemente requer o design de políticas antes que o software esteja pronto para produção. Requisitos de certificação como ISO 27001 e SOC 2 Tipo II adicionam outra camada de preparação para provedores que ingressam em contas de clientes regulados. Produtos baseados em uso e kits de desenvolvimento de software de baixo código podem reduzir o ônus inicial para compradores menores. Mesmo assim, o custo continua sendo uma restrição para o mercado de identity proofing quando o volume de transações é insuficiente para suportar uma implantação empresarial completa.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Oferta:
Os Serviços Aumentam a Importância do Suporte ContínuoAs soluções representaram 64,91% do mercado global de identity proofing em 2026. Essa posição reflete o investimento de longa data de bancos e organizações governamentais em plataformas para KYC, AML e gestão de identidade biométrica. Essas organizações frequentemente utilizam sistemas estabelecidos integrados a registros centrais, gestão de casos, processos de auditoria, controles de acesso interno, procedimentos de atendimento ao cliente e os caminhos de investigação documentados exigidos após uma exceção de verificação. As soluções também fornecem as regras, controles de fluxo de trabalho e interfaces que permitem a um cliente gerenciar a verificação em escala. O tamanho do mercado de identity proofing para soluções é impulsionado pela necessidade de uma base de software durável em operações grandes e reguladas. Os compradores de plataformas geralmente valorizam o controle interno sobre a configuração de políticas, retenção de evidências, filas de revisão, permissões de usuários, formatos de relatórios e a capacidade de aplicar diferentes regras de verificação a produtos distintos, grupos de clientes, níveis de risco e jurisdições. Suas decisões de aquisição podem, portanto, favorecer produtos que se encaixem em uma arquitetura mais ampla de risco e conformidade. O setor de identity proofing continua a depender de soluções para as etapas centrais de coleta de evidências, avaliação de risco e documentação de uma decisão.
Os serviços devem expandir a um CAGR de 18,39% até 2032. A demanda está vinculada a organizações que precisam de ajuda com ajuste de modelos de fraude, revisão de exceções, gestão de mudanças regulatórias e reverificação contínua de clientes. Os arranjos de serviços gerenciados podem transferir uma parte do trabalho operacional de uma equipe do cliente para um provedor especializado, incluindo tratamento de exceções, verificações de qualidade, manutenção contínua de políticas, revisão especializada e ajuste dos controles de fraude quando um padrão de ataque muda. Eles também podem criar relacionamentos recorrentes em vez de projetos de implementação únicos. Fluxos de trabalho hospedados e sem código reduzem o esforço necessário para lançar uma nova jornada de verificação. Isso pode facilitar para um comprador testar novas políticas sem uma grande reconstrução de aplicativo. O mercado de identity proofing se beneficia à medida que os provedores de serviços agrupam suporte operacional com a plataforma subjacente. O setor de identity proofing pode ver a qualidade do serviço tornar-se mais importante quando as funções de software estiverem amplamente disponíveis. Isso não substitui as soluções, mas muda a forma como os compradores avaliam o suporte necessário após a implantação. À medida que os requisitos regulatórios, os padrões de fraude e as expectativas dos clientes mudam, as organizações podem usar essa combinação de tecnologia e suporte especializado para manter um processo de verificação atualizado sem transferir toda a responsabilidade operacional para uma equipe interna que pode ter capacidade limitada para revisão contínua.


Por Componente de Verificação:
A Biometria Aborda Riscos Além da Análise de DocumentosA verificação de documentos e identidade representou 26,97% do mercado de identity proofing em 2026. A análise de documentos tem uma grande base instalada porque é familiar às equipes de KYC bancário, programas de controle de fronteiras e serviços do setor público. Ela continua sendo importante para confirmar a autenticidade e a consistência de uma credencial apresentada por um solicitante. A categoria também suporta a revisão de recursos de segurança de documentos, dados extraídos, qualidade de imagem, consistência de dados, validade do documento e possíveis adulterações, permitindo que uma equipe de risco avalie se a credencial pode servir como evidência confiável no registro de integração mais amplo. Para muitos fluxos de trabalho de menor risco, uma verificação de documento continua sendo o primeiro controle em um processo de verificação mais amplo. Esse uso estabelecido confere à categoria um papel central no mercado de identity proofing. As organizações também podem usar a verificação de documentos quando nenhum sistema de identidade digital nacional pode ser consultado. Sua relevância contínua reflete a disponibilidade desigual de credenciais digitais confiáveis entre os países.
A verificação biométrica e a detecção de vivacidade devem expandir a um CAGR de 19,37% até 2032. O segmento responde a ataques que podem passar por uma análise de documentos enquanto utilizam uma identidade roubada, fabricada ou manipulada. A Entrust relatou que deepfakes estiveram envolvidos em 1 em cada 5 tentativas de fraude biométrica, o que destaca por que os processos remotos precisam de controles mais robustos contra ataques de apresentação.[3] A inteligência de dispositivos, fraudes e redes adiciona contexto ao procurar atividade de bots, emuladores, uso repetido de dispositivos, conexões incomuns, características irregulares de rede e sinais comportamentais que sugerem que um fluxo de trabalho está sendo manipulado em vez de concluído por um solicitante genuíno. A triagem de AML e PEP, a verificação de dados e banco de dados, e a verificação de endereço e origem de fundos podem então ser organizadas com verificações de documentos e biométricas em um único fluxo de trabalho de alto risco. O tamanho do mercado de identity proofing para ferramentas de detecção de vivacidade é sustentado pela necessidade de testar se uma pessoa real está presente durante uma interação remota. A certificação sob ISO/IEC 30107-3 e iBeta PAD Nível 2 é cada vez mais relevante na avaliação empresarial. O resultado é uma abordagem em camadas na qual cada componente cobre uma fraqueza diferente no processo de integração. Um documento claro pode estabelecer a reivindicação de identidade inicial, a biometria pode testar se uma pessoa real está presente, e os controles de dados, dispositivos e rede podem identificar riscos circundantes, fornecendo a uma equipe de conformidade um registro mais completo para decidir se uma revisão adicional é necessária.
Por Modelo de Implantação:
A Entrega em Nuvem Suporta Demanda VariávelA implantação baseada em nuvem representou 28,41% do mercado de identity proofing em 2026. Ela também fornece uma maneira de gerenciar mudanças no volume de integração sem manter uma infraestrutura grande e fixa. Os clientes podem usar atualizações gerenciadas pelo fornecedor quando regras, formatos de documentos, padrões de fraude, jornadas do cliente ou expectativas de verificação locais mudam, reduzindo assim o esforço interno necessário para manter um processo de integração distribuído alinhado com os requisitos operacionais atuais. Isso é relevante para bancos digitais, plataformas de comércio eletrônico e serviços públicos que enfrentam picos temporários no tráfego de verificação. Os sistemas em nuvem também podem encurtar o tempo necessário para conectar novos componentes de verificação e fontes de dados. Esses fatores explicam o papel da entrega em nuvem no mercado de identity proofing.
A implantação baseada em nuvem deve expandir a um CAGR de 21,24% até 2032, tornando-a tanto a maior quanto a categoria de implantação de crescimento mais rápido. A pesquisa fornecida observou que uma análise do setor público do MOSIP constatou que sistemas de identidade baseados em nuvem poderiam reduzir os custos iniciais de infraestrutura e encurtar os prazos de implementação. A adoção da nuvem não elimina a necessidade de controles locais sobre dados pessoais. Os sistemas locais continuam relevantes onde uma jurisdição exige processamento doméstico ou um comprador precisa de controle direto da infraestrutura. Os designs híbridos abordam essa troca ao vincular o tratamento localizado de dados a um modelo operacional global, permitindo que um comprador multinacional preserve os requisitos de processamento local enquanto usa políticas comuns, relatórios, padrões de integração e supervisão operacional em sua base de clientes mais ampla. A Thales fez parceria com a Goaco em agosto de 2025 para estender ferramentas de integração biométrica a PMEs por meio de APIs REST e kits de desenvolvimento de software, de acordo com a pesquisa fornecida. O mercado de identity proofing pode, portanto, atender a uma base de clientes mais ampla por meio de métodos de entrega flexíveis. A orquestração com prioridade para API também permite que os compradores combinem ferramentas especializadas sem depender de uma única plataforma monolítica. Isso pode ser útil onde um cliente precisa reter um banco de dados preferido, provedor de triagem, controle biométrico ou arranjo de processamento regional, enquanto ainda aplica um conjunto comum de regras de fluxo de trabalho, resultados de casos, práticas de monitoramento e controles de relatórios em toda a jornada de verificação geral.
Por Tamanho de Organização:
A Adoção por PMEs Expande-se Além dos Programas EmpresariaisAs grandes empresas representaram 68,54% do mercado de identity proofing em 2026. Elas tendem a operar em múltiplos produtos, países e jornadas de clientes reguladas, o que aumenta o valor dos sistemas de verificação integrados. Os grandes compradores também têm orçamento para conectar o identity proofing a sistemas centrais de banco, fraude, atendimento ao cliente e gestão de casos. Contratos longos e configurações de conformidade desenvolvidas em conjunto podem tornar esses relacionamentos difíceis de substituir, pois um provedor pode estar incorporado na abertura de contas, regras de escalonamento, comunicações com clientes, retenção de evidências, revisão de fraudes e nas rotinas de relatórios usadas por múltiplas equipes de controle interno. Sua escala suporta receita recorrente para provedores estabelecidos. A participação de mercado de identity proofing detida por grandes empresas também reflete sua adoção anterior de controles formais de KYC e AML. Os requisitos empresariais geralmente incluem auditabilidade, ampla cobertura de documentos, compromissos de nível de serviço e opções de residência de dados. Essas demandas favorecem fornecedores com ampla experiência em implementação e suporte operacional extenso.
As PMEs devem expandir a um CAGR de 18,83% até 2032. Fintechs, marketplaces de trabalho por demanda, vendedores online e credores digitais precisam cada vez mais de verificação simples de adquirir e simples de conectar. Kits de desenvolvimento de software de baixo código e interfaces de programação de aplicativos reduzem a necessidade de um grande projeto de desenvolvimento interno. Esses compradores estão usando verificações de identidade para recuperação de contas, aprovação de pagamentos e transações de maior valor, não apenas para o registro inicial. A precificação baseada em uso pode alinhar o custo da verificação ao volume de transações, o que é particularmente relevante para organizações menores que precisam de verificação confiável, mas não podem se comprometer com o custo fixo de implementação, pessoal especializado e o longo processo de aquisição associado a um programa empresarial completo. A parceria da Unico com a Didit em setembro de 2026 estendeu a verificação biométrica a PMEs brasileiras por meio de uma interface sem código, de acordo com a pesquisa fornecida. Essa abordagem de produto ajuda o mercado de identity proofing a alcançar clientes que não podem gerenciar um longo processo de aquisição empresarial. Também incentiva os provedores a projetar ferramentas de autoatendimento ao lado de ofertas de alto contato. A participação mais ampla das PMEs expande o número de casos de uso enquanto mantém a sensibilidade ao preço elevada. Os provedores devem, portanto, tornar a jornada inicial do usuário, o caminho de integração, o modelo comercial e o acesso ao suporte operacional suficientemente claros para que um cliente menor use o identity proofing de forma confiável, deixando espaço para que esse cliente adicione controles mais profundos à medida que o volume de transações, a cobertura geográfica e as obrigações regulatórias aumentam.

Por Vertical do Setor:
O BFSI Mantém Escala Enquanto o Uso Governamental ExpandeO BFSI representou 29,31% do mercado de identity proofing em 2026. As instituições financeiras enfrentam obrigações de KYC e AML de longa data, e os erros podem criar exposição direta a riscos regulatórios, de fraude e de perda de clientes. Bancos, credores, seguradoras, provedores de pagamento e serviços de ativos digitais, portanto, utilizam a verificação em uma ampla gama de processos de contas e transações. O setor também tem uma alta necessidade de monitoramento contínuo e registros de auditoria confiáveis. Sua adoção antecipada e altos volumes de verificação sustentam sua posição no mercado de identity proofing. Os compradores de serviços financeiros frequentemente exigem um produto que possa conectar evidências de identidade à triagem de sanções, gestão de fraudes, revisão de casos, registros de clientes e monitoramento contínuo, uma vez que essas funções determinam coletivamente se uma empresa pode tomar e documentar uma decisão defensável de aceitação de cliente. Os requisitos do setor continuam a influenciar os roteiros de produtos para precisão, retenção de evidências e revisão de casos. Como resultado, o BFSI permanece um grupo de clientes âncora mesmo à medida que outros setores aumentam a adoção.
O governo e a administração pública devem expandir a um CAGR de 17,92% até 2032. Os programas nacionais de identidade digital estão se expandindo do registro civil para a entrega de benefícios, inclusão financeira e serviços públicos online. O banco central das Filipinas propôs em agosto de 2026 que as instituições financeiras supervisionadas se conectem aos Serviços de Autenticação de Identidade Nacional do PhilSys para a devida diligência do cliente, de acordo com a pesquisa fornecida. Esse tipo de integração pode tornar uma credencial emitida pelo governo parte da integração cotidiana do setor privado. Saúde, varejo e comércio eletrônico, telecomunicações, viagens, jogos e Web3 também estão usando a verificação para controle de fraudes e decisões de acesso. As telecomunicações são influenciadas pelos requisitos de registro de SIM na Ásia-Pacífico. O mercado de identity proofing se beneficia desses casos de uso porque a verificação se torna um controle operacional direto em vez de uma tarefa de conformidade restrita. No varejo e nas plataformas digitais, pode proteger a receita ao reduzir a tomada de contas e o uso indevido. Os programas governamentais também podem fornecer uma âncora de confiança que os provedores privados usam em seus próprios fluxos de trabalho de clientes, permitindo que um banco, varejista, empresa de telecomunicações ou serviço público use evidências de identidade nacional confiáveis enquanto aplica suas próprias regras de risco e requisitos de serviço.
Análise Geográfica
Mercado de Comprovação de Identidade nas Américas
A América do Norte detinha 39,81% do mercado de comprovação de identidade em 2026. A região combina aplicação madura de AML e KYC, grandes instituições financeiras, ampla adoção de serviços digitais e digitalização do setor público. Os reguladores dos EUA confirmaram, em setembro de 2026, que carteiras de motorista móveis emitidas pelos estados e credenciais digitais verificáveis podem satisfazer as obrigações do Programa de Identificação de Clientes para bancos. A ID.me declarou que apoiava 20 agências federais, 45 agências estaduais e mais de 70 organizações de saúde quando anunciou seu financiamento de setembro de 2025.[4] A América do Sul também está avançando em direção ao uso formal de identidade digital por meio do programa CIN do Brasil, maior participação no Gov.br e expansão regional por provedores como a Unico.
Mercado de Comprovação de Identidade na Ásia-Pacífico
A Ásia-Pacífico deve se expandir a um CAGR de 21,49% até 2032. A infraestrutura de identidade apoiada pelo governo é uma característica marcante da região, especialmente na Índia, no Japão, na Indonésia, nas Filipinas, em Singapura e na Coreia do Sul. O lançamento, em setembro de 2026, pelo UIDAI do Kit de Desenvolvimento de Software e Sandbox de Autenticação Facial Aadhaar permite que as organizações do setor BFSI participantes adicionem autenticação facial baseada em IA e ML a aplicativos móveis. O experimento da Agência de Serviços Financeiros do Japão sobre credenciais verificáveis oferece às instituições financeiras um caminho testado em direção a evidências de identidade reutilizáveis. O OCBC Indonésia e o Dukcapil lançaram a Identidade Digital de População para abertura de contas em fevereiro de 2025, vinculando a identidade digital governamental ao KYC do setor privado.
Mercado de Comprovação de Identidade na EMEA
A Europa está se preparando para a data de aplicação do AMLR em julho de 2027, e sua abordagem enfatiza privacidade, serviços de confiança qualificados e identificação remota em conformidade. A IDnow declarou ter obtido a certificação ETSI 119 461 v2.1.1 sob o eIDAS 2.0, demonstrando o papel da conformidade técnica nas contratações públicas europeias. No Oriente Médio, a aplicação das normas de AML e de combate ao financiamento do terrorismo está incentivando controles mais rigorosos de integração de clientes em serviços financeiros. A oportunidade de longo prazo da África está ligada à integração liderada pelo fintech e s lacunas remanescentes no acesso formal à identidade digital, uma vez que o Banco Mundial relatou que 2,8 bilhões de pessoas em todo o mundo não tinham acesso a sistemas de identificação digital em 2025.
Cenário Competitivo
Concentração do Mercado
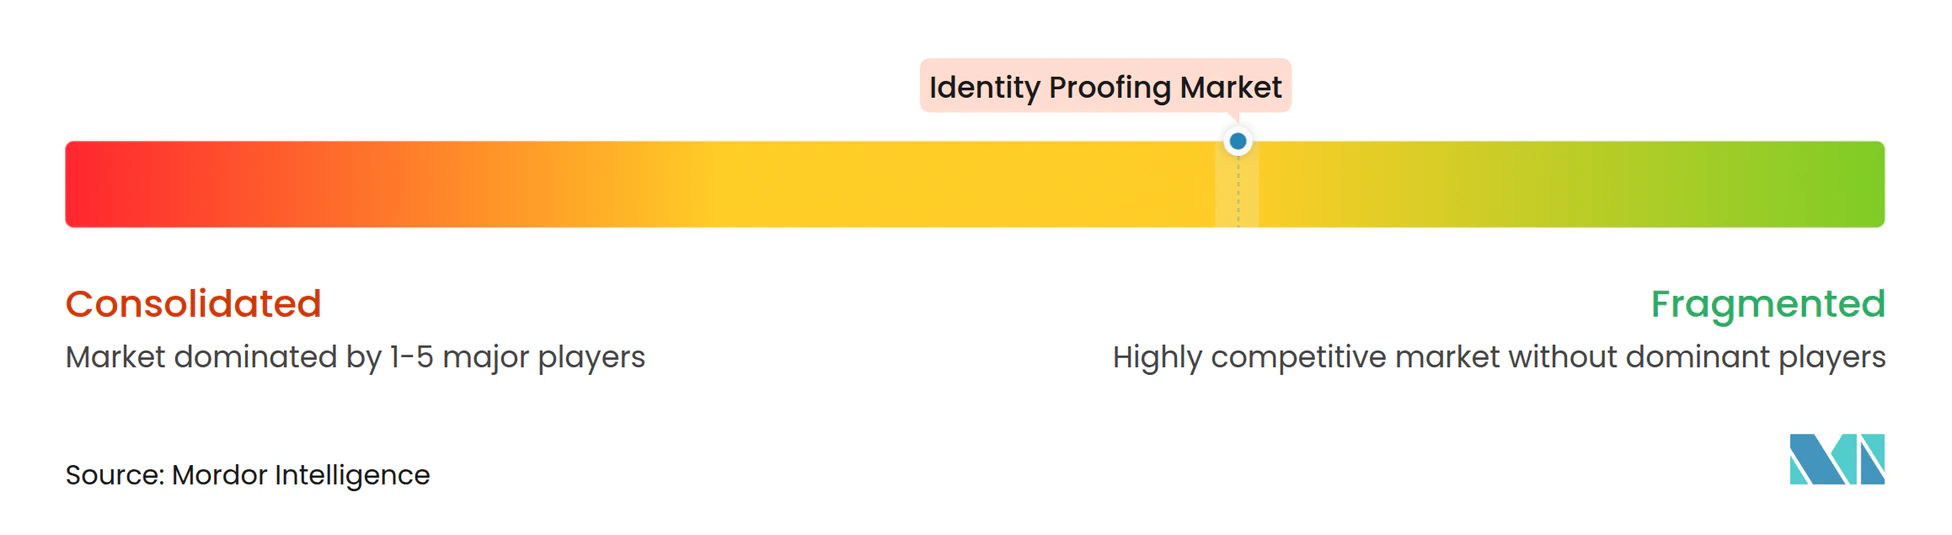
O mercado de identity proofing é moderadamente fragmentado porque os provedores diferem em cobertura de documentos, capacidades biométricas, dados de fraude, foco no cliente e alcance geográfico. Nenhuma empresa tem uma posição dominante em todos os métodos de verificação e grupos de compradores. Socure, Jumio, IDEMIA, LexisNexis Risk Solutions, Entrust, Thales e Trulioo competem por meio de combinações de análise de documentos, verificação biométrica, triagem e inteligência de fraudes. A capacidade de combinar essas funções em uma única interface de programação de aplicativos é cada vez mais importante para clientes que buscam integração mais simples. Grandes organizações precisam que evidências de identidade, sinais de risco e controles operacionais funcionem juntos em um fluxo de trabalho consistente.
As estratégias de produto estão cada vez mais focadas em credenciais reutilizáveis, controles de privacidade e detecção de vivacidade mais robusta. A Jumio integrou a infraestrutura de credenciais verificáveis da Trinsic em junho de 2026, permitindo que as empresas emitam e aceitem credenciais descentralizadas em conformidade com os padrões OpenID4VC, de acordo com a pesquisa fornecida. A Fundação OpenID declarou em 2026 que os testes de conformidade para OpenID4VP e OpenID4VCI estavam concluídos e abertos para autocertificação. A Ping Identity assinou um acordo em outubro de 2025 para adquirir a Keyless, adicionando autenticação biométrica com preservação de privacidade à sua plataforma empresarial. A IDnow e a DocuSign lançaram uma solução conjunta para o mercado alemão em setembro de 2025 para verificação de identidade remota em conformidade com AML e assinaturas eletrônicas em um único fluxo de trabalho.
O campo competitivo também tem espaço para plataformas de autoatendimento para PMEs, orquestração transfronteiriça e ferramentas de identidade confiáveis para atividades máquina a máquina. As descobertas de fraude da Entrust ilustram por que os fornecedores estão investindo em defesas contra mídia sintética e ataques de injeção. Uma publicação científica de 2026 sobre detecção de vivacidade multimodal adaptativa aponta para métodos mais leves e no dispositivo para identificar ataques de falsificação e deepfake. Os compradores também esperam que os provedores gerenciem as regras de dados locais sem perder os benefícios da cobertura global, o que preserva um papel para concorrentes especializados e torna menos provável que uma solução uniforme satisfaça todos os requisitos de cada comprador em cada jurisdição, contexto de cliente ou ambiente regulatório.
Líderes do Setor de Identity Proofing
-
Affinidi Pte. Ltd.
-
Entrust Corporation
-
Equifax, Inc.
-
AU10TIX Ltd.
-
Experian Information Solutions, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Comprovação de Identidade Empresas cobertas neste relatório
- Affinidi Pte. Ltd.
- Entrust Corporation
- Equifax, Inc.
- AU10TIX Ltd.
- Experian Information Solutions, Inc.
- GB Group PLC
- HyperVerge Technologies Private Limited
- ID.me, Inc.
- IDEMIA Group SAS
- IDnow GmbH
- Incode Technologies, Inc.
- Innovatrics, s.r.o.
- Jumio Corporation
- LexisNexis Risk Solutions
- Mastercard International Incorporated
- Mitek Systems, Inc.
- NEC Corporation
- Okta, Inc.
- Onfido Limited
- Persona Identities, Inc.
- Ping Identity Corporation
- Regula Forensics, Inc.
- SEON Technologies Ltd.
- Shufti Pro Ltd.
- Signicat AS
- Socure, Inc.
- Sumsub
- Thales Group
- TransUnion LLC
- Trulioo Information Services Inc.
- Veriff OÜ
- Yoti Ltd.
Desenvolvimentos industriais recentes em Mercado de Comprovação de Identidade
- Setembro de 2026: O OCC, FinCEN, Conselho do Federal Reserve, FDIC e NCUA emitiram perguntas frequentes conjuntas em 8 de setembro, confirmando que carteiras de motorista móveis emitidas pelo estado e credenciais digitais verificáveis satisfazem as obrigações da Regra CIP para bancos dos Estados Unidos, ampliando o conjunto de tecnologias endereçáveis para fornecedores de identity proofing de serviços financeiros.
- Setembro de 2026: A UIDAI lançou o SDK e Sandbox de Autenticação Facial do Aadhaar no Global Fintech Fest 2026 em 9 de setembro, permitindo que entidades BFSI integrem autenticação facial nativa baseada em IA/ML com detecção de vivacidade em aplicativos móveis; três grandes instituições financeiras concluíram a prova de conceito inicial.
- Setembro de 2026: A Unico assinou um acordo definitivo para adquirir a Valida, uma plataforma argentina de verificação de identidade biométrica, marcando a entrada formal no mercado argentino como parte de uma estratégia de expansão na América do Sul abrangendo mais de 20 países.
- Setembro de 2025: A IDnow e a DocuSign lançaram uma solução conjunta para o mercado alemão, permitindo verificação de identidade remota em conformidade com AML e assinatura eletrônica em um único fluxo de trabalho, atendendo aos requisitos de conformidade com GwG e eIDAS.
Escopo do Relatório Global do Mercado de Identity Proofing
O mercado de identity proofing abrange soluções e serviços usados para verificar que uma pessoa ou entidade é quem afirma ser durante processos de integração, acesso, transação ou conformidade. Inclui verificação de documentos, verificação biométrica e detecção de vivacidade, verificação de fontes de dados, inteligência de fraudes e dispositivos, e triagem de AML, sanções e mídia adversa.
O Relatório do Mercado de Identity Proofing é Segmentado por Oferta (Soluções e Serviços), Componente de Verificação (Verificação de Documentos e Identidade, Verificação Biométrica e Vivacidade, Verificação de Dados e Banco de Dados, Inteligência de Fraudes, Dispositivos e Rede, Triagem de AML, PEP, Sanções e Mídia Adversa, e Verificação de Endereço, Renda e Origem de Fundos), Modelo de Implantação (Baseado em Nuvem, Local e Híbrido), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Vertical do Setor (Serviços Bancários, Financeiros e de Seguros (BFSI), Governo e Administração Pública, Saúde e Ciências da Vida, Varejo e Comércio Eletrônico, Telecomunicações e Mídia, Viagens e Hospitalidade e Outros Setores Verticais) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Soluções |
| Serviços |
| Verificação de Documentos e Identidade |
| Verificação Biométrica e Vivacidade |
| Verificação de Dados e Banco de Dados |
| Inteligência de Fraudes, Dispositivos e Rede |
| Triagem de AML, PEP, Sanções e Mídia Adversa |
| Verificação de Endereço, Renda e Origem de Fundos |
| Baseado em Nuvem |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Serviços Bancários, Financeiros e de Seguros (BFSI) |
| Governo e Administração Pública |
| Saúde e Ciências da Vida |
| Varejo e Comércio Eletrônico |
| Telecomunicações e Mídia |
| Viagens e Hospitalidade |
| Outros Setores Verticais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Oferta | Soluções | |
| Serviços | ||
| Por Componente de Verificação | Verificação de Documentos e Identidade | |
| Verificação Biométrica e Vivacidade | ||
| Verificação de Dados e Banco de Dados | ||
| Inteligência de Fraudes, Dispositivos e Rede | ||
| Triagem de AML, PEP, Sanções e Mídia Adversa | ||
| Verificação de Endereço, Renda e Origem de Fundos | ||
| Por Modelo de Implantação | Baseado em Nuvem | |
| Local | ||
| Híbrido | ||
| Por Tamanho de Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Vertical do Setor | Serviços Bancários, Financeiros e de Seguros (BFSI) | |
| Governo e Administração Pública | ||
| Saúde e Ciências da Vida | ||
| Varejo e Comércio Eletrônico | ||
| Telecomunicações e Mídia | ||
| Viagens e Hospitalidade | ||
| Outros Setores Verticais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de identity proofing em 2026?
O tamanho do mercado de identity proofing deverá aumentar de 10,54 bilhões de USD em 2026 para 12,23 bilhões de USD em 2027 e atingir 24,78 bilhões de USD até 2032, crescendo a um CAGR de 15,17% entre 2027 e 2032.
O que está impulsionando a demanda por soluções de identity proofing?
A aplicação regulatória, a integração digital, as credenciais reutilizáveis e as defesas contra identidade sintética e fraude por deepfake são fatores-chave de demanda. Os clientes também precisam de ferramentas de verificação que possam funcionar na abertura de contas, recuperação de contas, aprovação de transações e monitoramento contínuo sem produzir um registro de evidências desconexo para as equipes de conformidade.
Qual oferta lidera os gastos com identity proofing?
As soluções detinham 64,91% em 2026, enquanto os serviços devem expandir a um CAGR de 18,39% até 2032. Essa divisão reflete a importância contínua das plataformas estabelecidas ao lado da demanda por ajuda externa com revisões operacionais, mudanças de políticas, ajuste de modelos de fraude e reverificação contínua de clientes.
Qual modelo de implantação está expandindo mais rapidamente?
A implantação baseada em nuvem detinha 28,41% em 2026 e deve expandir a um CAGR de 21,24% até 2032. Os compradores usam sistemas em nuvem para gerenciar o volume variável de integração e as atualizações gerenciadas pelo fornecedor, enquanto as alternativas locais e híbridas permanecem relevantes quando os requisitos de residência de dados ou controle de infraestrutura são mais rigorosos.
Qual região tem a expansão projetada mais rápida?
A Ásia-Pacífico deve expandir a um CAGR de 21,49% até 2032, apoiada pela infraestrutura de identidade digital apoiada pelo governo. Índia, Japão, Indonésia, Filipinas, Singapura e Coreia do Sul são exemplos importantes porque seus programas públicos podem tornar as evidências digitais confiáveis mais acessíveis para a integração do setor privado.
Por que a detecção de vivacidade é importante para a integração remota?
A detecção de vivacidade ajuda a identificar deepfakes e ataques de injeção que podem contornar verificações de documentos ou correspondência biométrica básica. É particularmente relevante na integração remota, onde uma tentativa de fraude pode usar mídia manipulada, um feed de câmera virtual ou uma imagem reproduzida, mesmo quando o documento enviado parece válido.