
Tamaño y Participación del Mercado de Identity Proofing
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
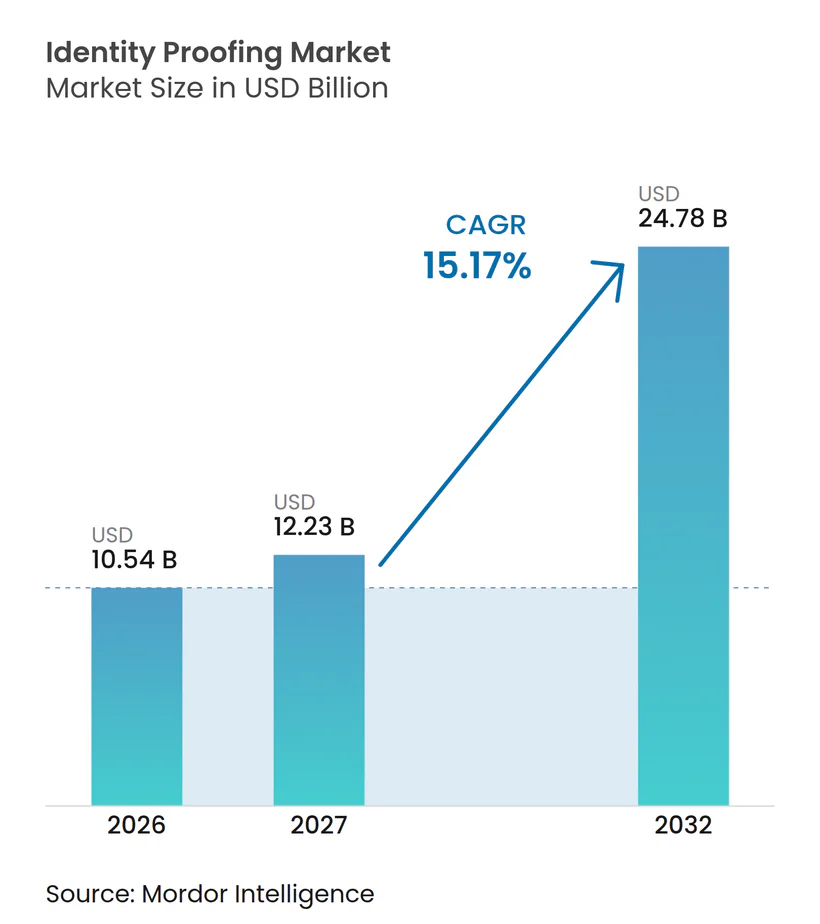
| Tamaño del Mercado (2027) | 12.23 Mil millones de dólares |
| Tamaño del Mercado (2032) | 24.78 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 15.17 % |
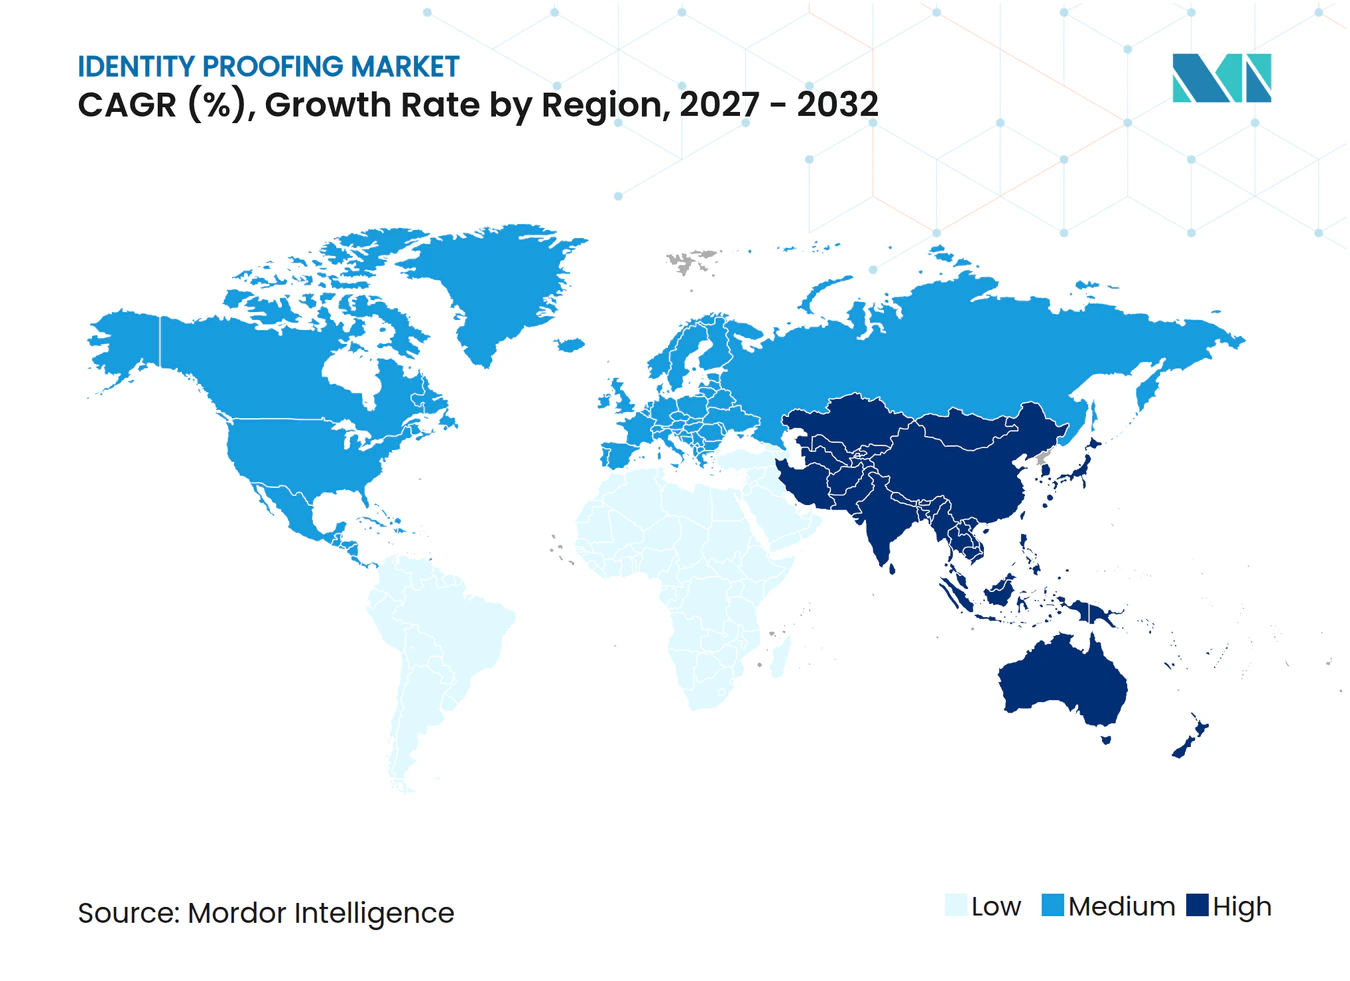
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Identity Proofing por Mordor Intelligence
Se espera que el tamaño del mercado de identity proofing aumente de 10,54 mil millones de USD en 2026 a 12,23 mil millones de USD en 2027 y alcance los 24,78 mil millones de USD en 2032, creciendo a una CAGR del 15,17% durante 2027-2032. Los requisitos regulatorios, la incorporación digital más amplia y el fraude más sofisticado están incrementando la necesidad de verificaciones confiables en la apertura de cuentas y a lo largo de la relación con el cliente. El mercado de identity proofing también está siendo moldeado por el cambio de las verificaciones basadas únicamente en documentos hacia señales biométricas, de dispositivos, de red y de bases de datos que pueden combinarse en un único flujo de trabajo. Las nuevas normas en Europa, Estados Unidos e India están haciendo que las credenciales reutilizables y la verificación remota segura sean más relevantes para las instituciones reguladas. Los proveedores están respondiendo añadiendo servicios gestionados, entrega en la nube y capacidades transfronterizas que reducen la carga sobre los equipos internos de cumplimiento. La residencia de datos, las obligaciones de privacidad y el costo de integración siguen siendo restricciones materiales, especialmente para organizaciones más pequeñas e implementaciones en múltiples jurisdicciones.
Conclusiones Clave del Informe
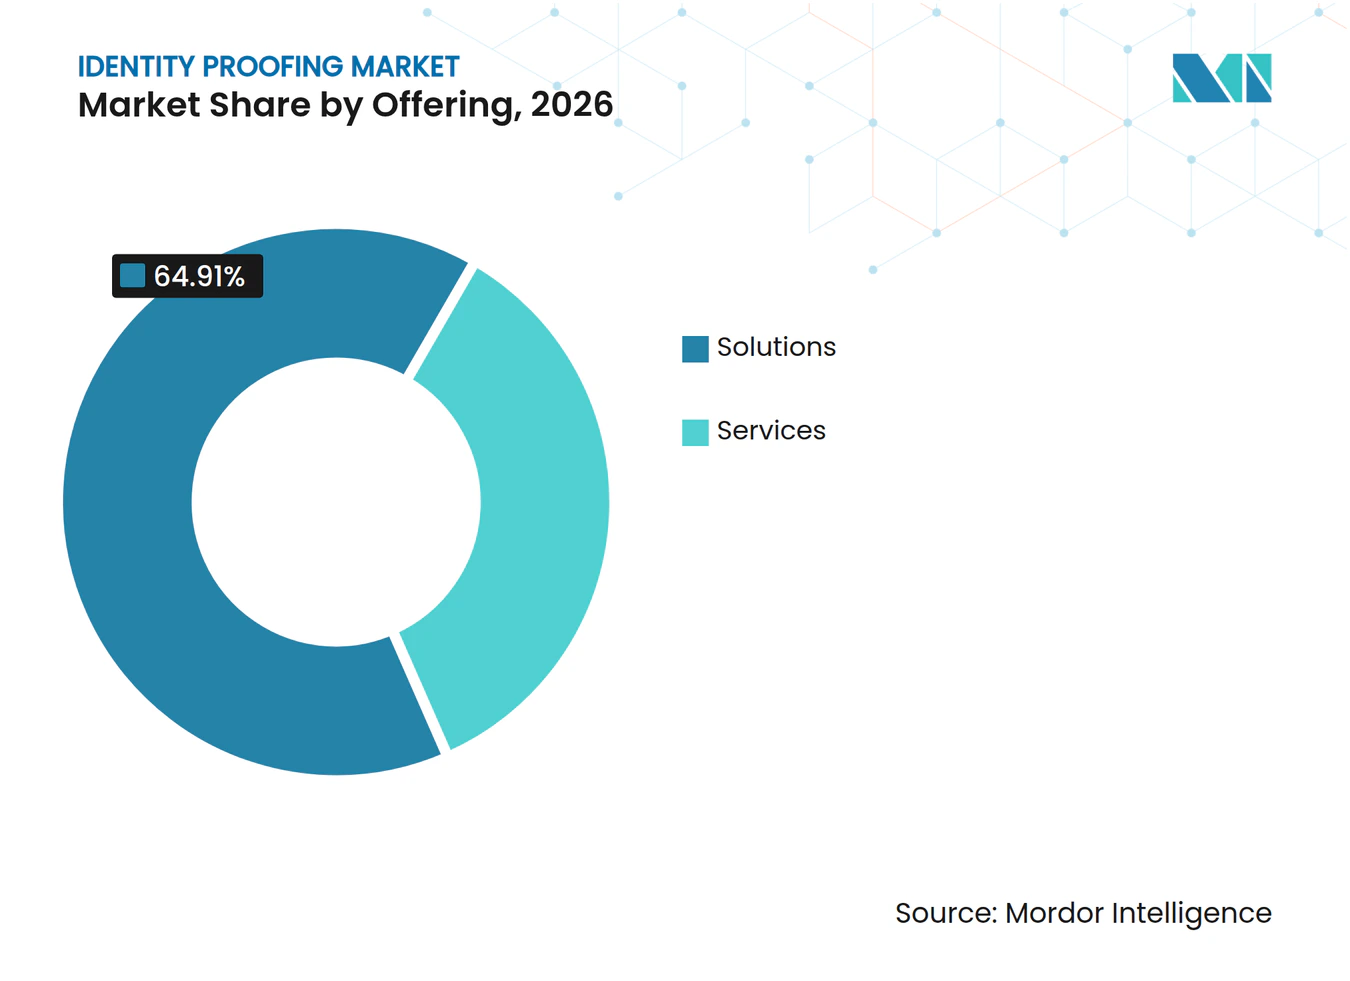
- Por oferta, las soluciones representaron el 64,91% de la participación del mercado de identity proofing en 2026, mientras que se proyecta que los servicios se expandan a una CAGR del 18,39% hasta 2032.
- Por componente de verificación, la verificación de documentos e identidad representó el 26,97% en 2026, mientras que se proyecta que la verificación biométrica y la detección de vida se expandan a una CAGR del 19,37% hasta 2032.
- Por modelo de implementación, la implementación basada en la nube representó el 28,41% del mercado de identity proofing en 2026 y se proyecta que se expanda a una CAGR del 21,24% hasta 2032.
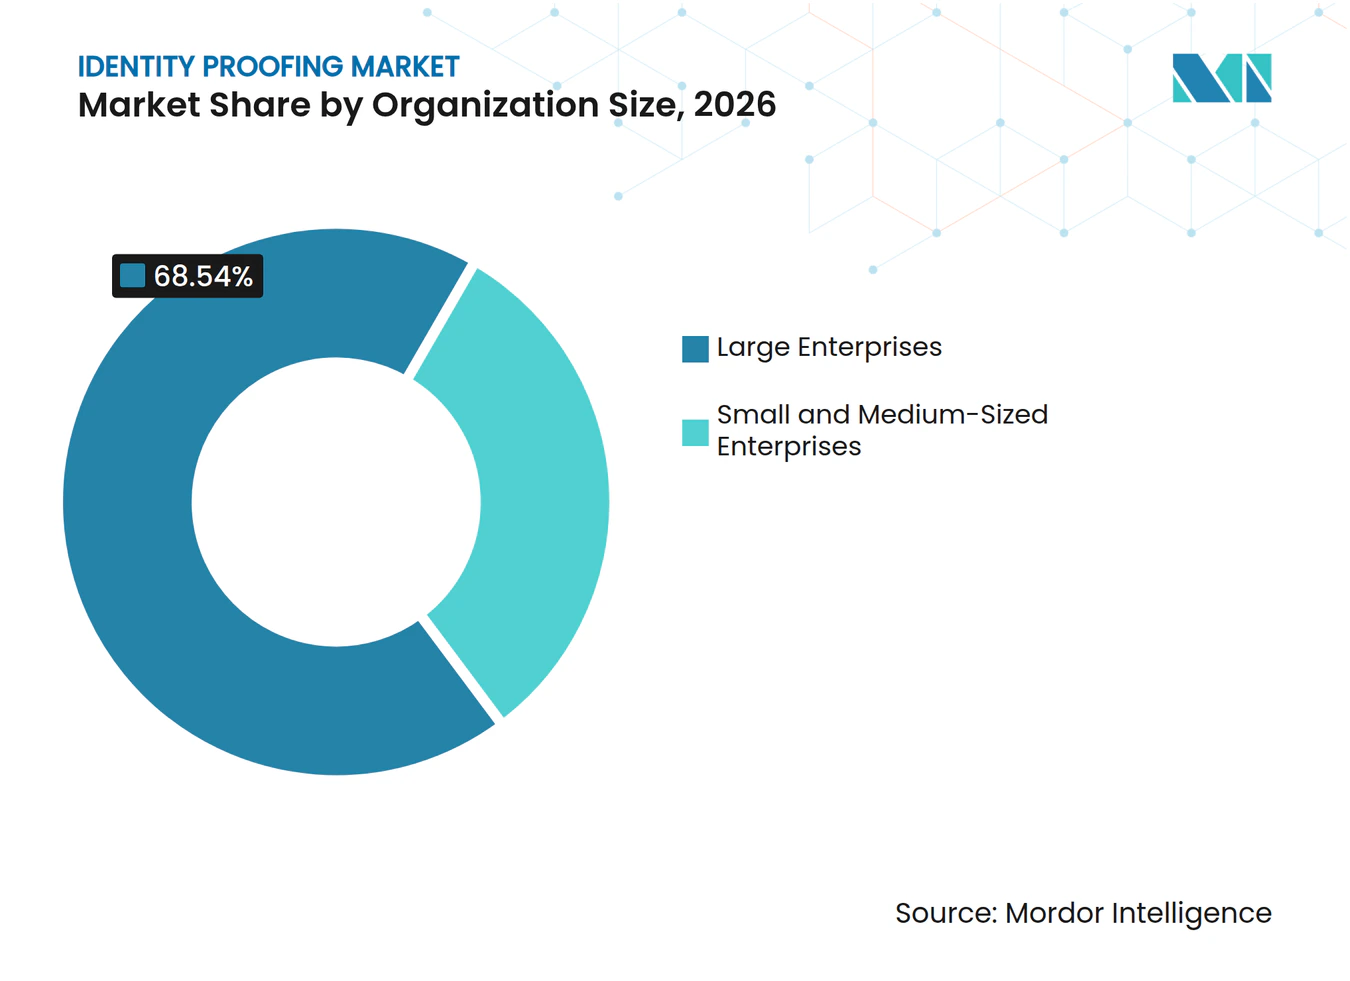
- Por tamaño de organización, las grandes empresas representaron el 68,54% en 2026, mientras que se proyecta que las PYMEs se expandan a una CAGR del 18,83% hasta 2032.
- Por vertical industrial, BFSI representó el 29,31% en 2026, mientras que se proyecta que el gobierno y la administración pública se expandan a una CAGR del 17,92% hasta 2032.
- Por geografía, América del Norte representó el 39,81% del mercado de identity proofing en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 21,49% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DE IMPACTO |
|---|---|---|---|
| Endurecimiento de la Aplicación de AML, KYC y Verificación de Edad | +3.2% | Global, más intenso en Europa, América del Norte y los estados del Consejo de Cooperación del Golfo | Mediano plazo (2-4 años) |
| Aumento de la Incorporación Digital y el E-KYC | +2.8% | Global, liderado por India, el Sudeste Asiático y el África Subsahariana | Corto plazo (≤ 2 años) |
| Escalada del Fraude de Identidad Sintética y Deepfake | +2.4% | Global, más agudo en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Crecimiento de los Servicios Digitales Transfronterizos | +1.9% | Núcleo de Asia-Pacífico, con expansión hacia América del Sur y Oriente Medio y África | Mediano plazo (2-4 años) |
| Carteras de Identidad Digital Reutilizables y Credenciales Verificables | +1.5% | Europa y América del Norte, en etapa inicial en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Identidad de Agentes de IA y Confianza Máquina a Máquina | +1.2% | Global, con América del Norte liderando las implementaciones empresariales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Endurecimiento de la Aplicación de AML, KYC y Verificación de Edad
La convergencia regulatoria es una fuente duradera de demanda para el mercado de identity proofing. El Reglamento (UE) 2024/1624 se aplicará a partir del 10 de julio de 2027, estableciendo un marco antilavado de dinero más coherente en los 27 estados miembros de la Unión Europea. El cambio convierte la identificación remota de clientes en una cuestión de adquisición más inmediata para bancos, empresas de pagos y organismos públicos. Las agencias bancarias de EE. UU. confirmaron en septiembre de 2026 que las credenciales digitales verificables pueden satisfacer los requisitos del Programa de Identificación de Clientes, lo que amplía las opciones tecnológicas aceptables para las instituciones financieras.[1] Estos requisitos paralelos pueden acortar los plazos de respuesta de los proveedores porque los equipos de cumplimiento necesitan productos que funcionen en varios entornos legales. El mercado de identity proofing se beneficia, por tanto, cuando los compradores reemplazan procesos separados a nivel de país con controles de política comunes y registros de evidencia.
Aumento de la Incorporación Digital y el E-KYC
La incorporación digital se ha convertido en un requisito operativo para los servicios financieros, las telecomunicaciones, los mercados en línea y los servicios gubernamentales. La UIDAI lanzó el Kit de Desarrollo de Software y Sandbox de Autenticación Facial de Aadhaar en septiembre de 2026, permitiendo a las instituciones participantes integrar autenticación facial basada en IA y ML en aplicaciones móviles.[2] El programa indicó que Kotak Mahindra Bank, Bajaj Finance Limited y Airtel Payments Bank habían completado trabajos iniciales de prueba de concepto. La Agencia de Servicios Financieros de Japón también publicó los resultados de un experimento con credenciales verificables para verificaciones de identidad de instituciones financieras en marzo de 2026. Estos avances permiten a las organizaciones separar la prueba de identidad de la presentación repetida de documentos en cada nueva interacción. El mercado de identity proofing se beneficia de esta transición, ya que la verificación digital puede integrarse en la recuperación de cuentas, la aprobación de pagos y otros recorridos recurrentes del cliente.
Escalada del Fraude de Identidad Sintética y Deepfake
Las identidades sintéticas, los ataques de presentación y los deepfakes están elevando el listón para los proveedores de verificación. Entrust informó que 1 de cada 5 intentos de fraude biométrico en su Informe de Fraude de Identidad 2026 involucró un deepfake, mientras que los ataques de inyección aumentaron un 40% interanual. La evidencia respalda la demanda de detección de vida que pueda identificar ataques que ocurren entre la cámara de un dispositivo y el servicio de verificación. Una imagen de documento por sí sola no puede abordar de manera confiable los medios manipulados o el fraude que utiliza datos personales robados. Los compradores están, en consecuencia, combinando la revisión de documentos con la comparación facial, la inteligencia de dispositivos, las señales de red y los controles de riesgo. El mercado de identity proofing está avanzando hacia estos flujos de trabajo combinados porque proporcionan a los equipos de riesgo múltiples puntos de control cuando un método de fraude elude una única verificación.
Crecimiento de los Servicios Digitales Transfronterizos
El comercio transfronterizo, los servicios financieros, los viajes y la movilidad laboral crean necesidades de verificación que los sistemas nacionales no siempre cubren. Las instituciones necesitan evaluar identidades presentadas a través de diferentes tipos de documentos, identificadores nacionales y métodos de autenticación locales. Singapur y Shenzhen lanzaron una plataforma de validación de datos transfronteriza en enero de 2026, cubriendo más de 2.300 transacciones en 19 instituciones, según la investigación proporcionada. El modelo muestra cómo la infraestructura digital pública puede respaldar la verificación más allá de una única base de datos nacional. Los proveedores están adaptando sus plataformas para admitir tanto credenciales reutilizables como múltiples esquemas de identidad nacional dentro de una única secuencia de incorporación. Esto crea una oportunidad en el mercado de identity proofing, donde los clientes multinacionales necesitan una única capa de control mientras siguen cumpliendo los requisitos locales.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DE IMPACTO |
|---|---|---|---|
| Restricciones de Privacidad, Consentimiento y Residencia de Datos | -1.8% | Europa y jurisdicciones de protección de datos a nivel global, con expansión a través de operaciones multinacionales | Mediano plazo (2-4 años) |
| Altos Costos de Implementación y Mantenimiento | -1.5% | Global, con un efecto desproporcionado en los mercados de América del Sur, África y el Sudeste Asiático con predominio de PYMEs | Corto plazo (≤ 2 años) |
| Los Ataques Mutantes y de Inyección Erosionan la Confianza | -0.9% | Global, más agudo en los mercados con adopción digital madura | Corto plazo (≤ 2 años) |
| Sesgo Demográfico y Brechas de Accesibilidad en la Verificación Biométrica | -0.6% | África Subsahariana, Asia Meridional y Sudoriental, y mercados rurales a nivel global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Restricciones de Privacidad, Consentimiento y Residencia de Datos
Las normas de privacidad dificultan la estandarización de la verificación biométrica a través de las fronteras nacionales. En la Unión Europea, los datos biométricos están sujetos a las protecciones de categoría especial del Artículo 9 del Reglamento General de Protección de Datos, que conlleva obligaciones más estrictas de consentimiento, limitación de finalidad y minimización de datos. Estas obligaciones afectan al lugar donde un proveedor puede procesar, almacenar y transferir imágenes faciales y registros de identidad relacionados. La autoridad de protección de datos de Brasil también ha destacado la biometría y la gobernanza de la IA en su trabajo de aplicación 2025-2027, según la investigación proporcionada. Los proveedores a menudo necesitan opciones de procesamiento regional, capacidad en la nube dentro del país o entrega local para un cliente global. Estos requisitos añaden costos y pueden ralentizar las decisiones de compra en el mercado de identity proofing.
Altos Costos de Implementación y Mantenimiento
Una implementación amplia de identity proofing puede requerir que las verificaciones de documentos, la comparación biométrica, el cribado y el monitoreo continuo funcionen conjuntamente. El período de implementación también puede ser difícil para las organizaciones más pequeñas que no cuentan con grandes equipos de cumplimiento o ingeniería. La integración con los sistemas de apertura de cuentas, los registros de clientes y los controles de fraude a menudo requiere un diseño de políticas antes de que el software esté listo para producción. Los requisitos de certificación como ISO 27001 y SOC 2 Tipo II añaden otra capa de preparación para los proveedores que acceden a cuentas de clientes regulados. Los productos basados en el uso y los kits de desarrollo de software de bajo código pueden reducir la carga inicial para los compradores más pequeños. Aun así, el costo sigue siendo una restricción para el mercado de identity proofing cuando el volumen de transacciones es demasiado limitado para respaldar una implementación empresarial completa.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Oferta:
Los Servicios Aumentan la Importancia del Soporte ContinuoLas soluciones representaron el 64,91% del mercado global de identity proofing en 2026. Esta posición refleja la inversión de larga data de bancos y organizaciones gubernamentales en plataformas para KYC, AML y gestión de identidad biométrica. Estas organizaciones a menudo utilizan sistemas establecidos que están integrados con registros centrales, gestión de casos, procesos de auditoría, controles de acceso interno, procedimientos de atención al cliente y las rutas de investigación documentadas requeridas tras una excepción de verificación. Las soluciones también proporcionan las reglas, los controles de flujo de trabajo y las interfaces que permiten a un cliente gestionar la verificación a escala. El tamaño del mercado de identity proofing para soluciones está impulsado por la necesidad de una base de software duradera en operaciones grandes y reguladas. Los compradores de plataformas comúnmente valoran el control interno sobre la configuración de políticas, la retención de evidencias, las colas de revisión, los permisos de usuarios, los formatos de informes y la capacidad de aplicar diferentes reglas de verificación a distintos productos, grupos de clientes, niveles de riesgo y jurisdicciones. Sus decisiones de adquisición pueden, por tanto, favorecer productos que se ajusten a una arquitectura de riesgo y cumplimiento más amplia. La industria de identity proofing continúa dependiendo de las soluciones para los pasos centrales de recopilación de evidencias, evaluación de riesgos y documentación de una decisión.
Se proyecta que los servicios se expandan a una CAGR del 18,39% hasta 2032. La demanda está vinculada a organizaciones que necesitan ayuda con el ajuste de modelos de fraude, la revisión de excepciones, la gestión de cambios regulatorios y la re-verificación continua de clientes. Los acuerdos de servicios gestionados pueden transferir una parte del trabajo operativo del equipo del cliente a un proveedor especializado, incluyendo el manejo de excepciones, los controles de calidad, el mantenimiento continuo de políticas, la revisión especializada y el ajuste de los controles de fraude cuando cambia un patrón de ataque. También pueden crear relaciones recurrentes en lugar de proyectos de implementación únicos. Los flujos de trabajo alojados y sin código reducen el esfuerzo necesario para lanzar un nuevo recorrido de verificación. Esto puede facilitar que un comprador pruebe nuevas políticas sin una reconstrucción importante de la aplicación. El mercado de identity proofing se beneficia a medida que los proveedores de servicios agrupan el soporte operativo con la plataforma subyacente. La industria de identity proofing puede ver cómo la calidad del servicio se vuelve más importante cuando las funciones de software están ampliamente disponibles. Esto no reemplaza a las soluciones, pero cambia la forma en que los compradores evalúan el soporte requerido después de la implementación. A medida que cambian los requisitos regulatorios, los patrones de fraude y las expectativas de los clientes, las organizaciones pueden usar esta combinación de tecnología y soporte especializado para mantener actualizado un proceso de verificación sin trasladar toda la responsabilidad operativa a un equipo interno que puede tener capacidad limitada para la revisión continua.


Por Componente de Verificación:
La Biometría Aborda Riesgos Más Allá de la Revisión de DocumentosLa verificación de documentos e identidad representó el 26,97% del mercado de identity proofing en 2026. La revisión de documentos tiene una gran base instalada porque es familiar para los equipos de KYC bancario, los programas de control fronterizo y los servicios del sector público. Sigue siendo importante para confirmar la autenticidad y coherencia de una credencial presentada por un solicitante. La categoría también respalda la revisión de las características de seguridad del documento, los datos extraídos, la calidad de la imagen, la coherencia de los datos, la validez del documento y la posible manipulación, lo que permite a un equipo de riesgo evaluar si la credencial puede servir como evidencia creíble en el registro de incorporación más amplio. Para muchos flujos de trabajo de menor riesgo, una verificación de documentos sigue siendo el primer control en un proceso de verificación más amplio. Este uso establecido otorga a la categoría un papel central en el mercado de identity proofing. Las organizaciones también pueden usar la verificación de documentos cuando no se puede consultar ningún sistema de identidad digital nacional. Su relevancia continua refleja la disponibilidad desigual de credenciales digitales de confianza entre países.
Se proyecta que la verificación biométrica y la detección de vida se expandan a una CAGR del 19,37% hasta 2032. El segmento responde a ataques que pueden superar una revisión de documentos utilizando una identidad robada, fabricada o manipulada. Entrust informó que los deepfakes estuvieron involucrados en 1 de cada 5 intentos de fraude biométrico, lo que destaca por qué los procesos remotos necesitan controles de ataque de presentación más sólidos.[3] La inteligencia de dispositivos, fraude y red añade contexto al buscar actividad de bots, emuladores, uso repetido de dispositivos, conexiones inusuales, características de red irregulares y señales de comportamiento que sugieren que un flujo de trabajo está siendo manipulado en lugar de completado por un solicitante genuino. El cribado de AML y PEP, la verificación de datos y bases de datos, y la verificación de dirección y origen de fondos pueden entonces organizarse junto con las verificaciones de documentos y biométricas en un único flujo de trabajo de alto riesgo. El tamaño del mercado de identity proofing para herramientas de detección de vida está respaldado por la necesidad de comprobar si una persona real está presente durante una interacción remota. La certificación bajo ISO/IEC 30107-3 e iBeta PAD Nivel 2 es cada vez más relevante en la evaluación empresarial. El resultado es un enfoque por capas en el que cada componente cubre una debilidad diferente en el proceso de incorporación. Un documento claro puede establecer la reclamación de identidad inicial, la biometría puede comprobar que una persona real está presente, y los controles de datos, dispositivos y red pueden identificar el riesgo circundante, proporcionando a un equipo de cumplimiento un registro más completo para decidir si es necesaria una revisión adicional.
Por Modelo de Implementación:
La Entrega en la Nube Respalda la Demanda VariableLa implementación basada en la nube representó el 28,41% del mercado de identity proofing en 2026. También proporciona una forma de gestionar los cambios en el volumen de incorporación sin mantener una infraestructura grande y fija. Los clientes pueden usar actualizaciones gestionadas por el proveedor cuando cambian las reglas, los formatos de documentos, los patrones de fraude, los recorridos del cliente o las expectativas de verificación locales, reduciendo así el esfuerzo interno necesario para mantener un proceso de incorporación distribuido alineado con los requisitos operativos actuales. Esto es relevante para los bancos digitales, las plataformas de comercio electrónico y los servicios públicos que enfrentan picos temporales en el tráfico de verificación. Los sistemas en la nube también pueden acortar el tiempo necesario para conectar nuevos componentes de verificación y fuentes de datos. Estos factores explican el papel de la entrega en la nube en el mercado de identity proofing.
Se proyecta que la implementación basada en la nube se expanda a una CAGR del 21,24% hasta 2032, convirtiéndola en la categoría de implementación tanto más grande como de más rápida expansión. La investigación proporcionada señaló que un análisis del sector público de MOSIP encontró que los sistemas de identidad basados en la nube podrían reducir los costos de infraestructura iniciales y acortar los plazos de implementación. La adopción de la nube no elimina la necesidad de controles locales sobre los datos personales. Los sistemas locales siguen siendo relevantes donde una jurisdicción requiere procesamiento doméstico o un comprador necesita control directo de la infraestructura. Los diseños híbridos abordan esta compensación vinculando el manejo de datos localizado a un modelo operativo global, lo que permite a un comprador multinacional preservar los requisitos de procesamiento local mientras utiliza políticas comunes, informes, estándares de integración y supervisión operativa en toda su base de clientes más amplia. Thales se asoció con Goaco en agosto de 2025 para extender las herramientas de incorporación biométrica a las PYMEs a través de API REST y kits de desarrollo de software, según la investigación proporcionada. El mercado de identity proofing puede, por tanto, atender a una base de clientes más amplia a través de métodos de entrega flexibles. La orquestación basada en API también permite a los compradores combinar herramientas especializadas sin depender de una única plataforma monolítica. Esto puede ser útil cuando un cliente necesita conservar una base de datos preferida, un proveedor de cribado, un control biométrico o un acuerdo de procesamiento regional, mientras sigue aplicando un conjunto común de reglas de flujo de trabajo, resultados de casos, prácticas de monitoreo y controles de informes en todo el recorrido de verificación general.
Por Tamaño de Organización:
La Adopción por PYMEs se Expande Más Allá de los Programas EmpresarialesLas grandes empresas representaron el 68,54% del mercado de identity proofing en 2026. Tienden a operar en múltiples productos, países y recorridos de clientes regulados, lo que aumenta el valor de los sistemas de verificación integrados. Los grandes compradores también tienen el presupuesto para conectar identity proofing a los sistemas centrales de banca, fraude, atención al cliente y gestión de casos. Los contratos a largo plazo y las configuraciones de cumplimiento desarrolladas conjuntamente pueden hacer que estas relaciones sean difíciles de reemplazar porque un proveedor puede estar integrado en la apertura de cuentas, las reglas de escalada, las comunicaciones con los clientes, la retención de evidencias, la revisión de fraudes y las rutinas de informes utilizadas por múltiples equipos de control interno. Su escala respalda los ingresos recurrentes para los proveedores establecidos. La participación del mercado de identity proofing en manos de las grandes empresas también refleja su adopción más temprana de controles formales de KYC y AML. Los requisitos empresariales comúnmente incluyen auditabilidad, amplia cobertura de documentos, compromisos de nivel de servicio y opciones de residencia de datos. Estas demandas favorecen a los proveedores con amplia experiencia en implementación y soporte operativo extenso.
Se proyecta que las PYMEs se expandan a una CAGR del 18,83% hasta 2032. Las fintech, los mercados de trabajo por encargo, los vendedores en línea y los prestamistas digitales necesitan cada vez más una verificación que sea sencilla de adquirir y sencilla de conectar. Los kits de desarrollo de software de bajo código y las interfaces de programación de aplicaciones reducen la necesidad de un gran proyecto de desarrollo interno. Estos compradores utilizan las verificaciones de identidad para la recuperación de cuentas, la aprobación de pagos y las transacciones de mayor valor, no solo para el registro inicial. Los precios basados en el uso pueden alinear el costo de la verificación con el volumen de transacciones, lo que es particularmente relevante para las organizaciones más pequeñas que necesitan una verificación confiable pero no pueden comprometerse con el costo de implementación fijo, el personal especializado y el largo proceso de adquisición asociado con un programa empresarial completo. La asociación de Unico en septiembre de 2026 con Didit extendió la verificación biométrica a las PYMEs brasileñas a través de una interfaz sin código, según la investigación proporcionada. Este enfoque de producto ayuda al mercado de identity proofing a llegar a clientes que no pueden gestionar un largo proceso de adquisición empresarial. También alienta a los proveedores a diseñar herramientas de autoservicio junto con ofertas de alto contacto. Una participación más amplia de las PYMEs amplía el número de casos de uso mientras mantiene alta la sensibilidad al precio. Los proveedores deben, por tanto, hacer que el recorrido inicial del usuario, la ruta de integración, el modelo comercial y el acceso al soporte operativo sean lo suficientemente claros para que un cliente más pequeño pueda usar identity proofing de manera confiable, dejando espacio para que ese cliente añada controles más profundos a medida que aumenten el volumen de transacciones, la cobertura geográfica y las obligaciones regulatorias.

Por Vertical Industrial:
BFSI Mantiene su Escala Mientras el Uso Gubernamental se ExpandeBFSI representó el 29,31% del mercado de identity proofing en 2026. Las instituciones financieras enfrentan obligaciones de KYC y AML de larga data, y los errores pueden crear una exposición directa a riesgos regulatorios, de fraude y de pérdida de clientes. Los bancos, prestamistas, aseguradoras, proveedores de pagos y servicios de activos digitales utilizan, por tanto, la verificación en una amplia gama de procesos de cuentas y transacciones. El sector también tiene una alta necesidad de monitoreo continuo y registros de auditoría confiables. Su adopción temprana y sus altos volúmenes de verificación respaldan su posición en el mercado de identity proofing. Los compradores de servicios financieros a menudo requieren un producto que pueda conectar la evidencia de identidad con el cribado de sanciones, la gestión del fraude, la revisión de casos, los registros de clientes y el monitoreo continuo, ya que estas funciones determinan colectivamente si una empresa puede tomar y documentar una decisión de aceptación de clientes defendible. Los requisitos del sector continúan influyendo en las hojas de ruta de productos para la precisión, la retención de evidencias y la revisión de casos. Como resultado, BFSI sigue siendo un grupo de clientes ancla incluso cuando otros sectores verticales aumentan su adopción.
Se proyecta que el gobierno y la administración pública se expandan a una CAGR del 17,92% hasta 2032. Los programas nacionales de identidad digital se están extendiendo desde el registro civil hacia la entrega de beneficios, la inclusión financiera y los servicios públicos en línea. El banco central de Filipinas propuso en agosto de 2026 que las instituciones financieras supervisadas se conecten a los Servicios de Autenticación de Identificación Nacional PhilSys para la debida diligencia del cliente, según la investigación proporcionada. Este tipo de integración puede hacer que una credencial emitida por el gobierno forme parte de la incorporación cotidiana del sector privado. La sanidad, el comercio minorista y el comercio electrónico, las telecomunicaciones, los viajes, los juegos y Web3 también utilizan la verificación para el control del fraude y las decisiones de acceso. Las telecomunicaciones están influenciadas por los requisitos de registro de SIM en toda la región de Asia-Pacífico. El mercado de identity proofing se beneficia de estos casos de uso porque la verificación se convierte en un control operativo directo en lugar de una tarea de cumplimiento limitada. En el comercio minorista y las plataformas digitales, puede proteger los ingresos al reducir la apropiación de cuentas y el uso indebido. Los programas gubernamentales también pueden proporcionar un ancla de confianza que los proveedores privados utilizan en sus propios flujos de trabajo de clientes, lo que permite a un banco, minorista, empresa de telecomunicaciones o servicio público utilizar evidencia de identidad nacional de confianza mientras aplica sus propias reglas de riesgo y requisitos de servicio.
Análisis Geográfico
Mercado de Verificación de Identidad en las Américas
América del Norte concentró el 39,81% del mercado de verificación de identidad en 2026. La región combina una aplicación madura de la normativa AML y KYC, grandes instituciones financieras, una amplia adopción de servicios digitales y la digitalización del sector público. En septiembre de 2026, los reguladores estadounidenses confirmaron que las licencias de conducir móviles emitidas por los estados y las credenciales digitales verificables pueden satisfacer las obligaciones del Programa de Identificación de Clientes para los bancos. ID.me declaró que prestaba apoyo a 20 agencias federales, 45 agencias estatales y más de 70 organizaciones de atención médica cuando anunció su financiación de septiembre de 2025.[4] América del Sur también avanza hacia el uso formal de la identidad digital a través del programa CIN de Brasil, una mayor participación en Gov.br y la expansión regional de proveedores como Unico.
Mercado de Verificación de Identidad en Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a una CAGR del 21,49% hasta 2032. La infraestructura de identidad respaldada por los gobiernos es una característica destacada de la región, particularmente en India, Japón, Indonesia, Filipinas, Singapur y Corea del Sur. El lanzamiento en septiembre de 2026 por parte de UIDAI del Kit de Desarrollo de Software y Entorno de Pruebas para Autenticación Facial de Aadhaar permite a las organizaciones del sector BFSI participantes incorporar autenticación facial basada en IA y ML a las aplicaciones móviles. El experimento de la Agencia de Servicios Financieros de Japón sobre credenciales verificables ofrece a las instituciones financieras un camino probado hacia la reutilización de evidencia de identidad. OCBC Indonesia y Dukcapil lanzaron la Identidad Digital de Población para la apertura de cuentas en febrero de 2025, vinculando la identidad digital gubernamental al KYC del sector privado.
Mercado de Verificación de Identidad en EMEA
Europa se prepara para la fecha de aplicación del AMLR en julio de 2027, y su enfoque hace hincapié en la privacidad, los servicios de confianza cualificados y la identificación remota conforme a la normativa. IDnow declaró haber obtenido la certificación ETSI 119 461 v2.1.1 bajo eIDAS 2.0, lo que demuestra el papel del cumplimiento técnico en la contratación pública europea. En Oriente Medio, la aplicación de la normativa AML y de financiación del terrorismo está impulsando controles de incorporación más estrictos en los servicios financieros. La oportunidad a largo plazo de África está vinculada a la incorporación liderada por el fintech y a las brechas persistentes en el acceso formal a la identidad digital, dado que el Banco Mundial informó en 2025 que 2.800 millones de personas en todo el mundo carecían de acceso a sistemas de identificación digital.
Panorama Competitivo
Concentración del Mercado
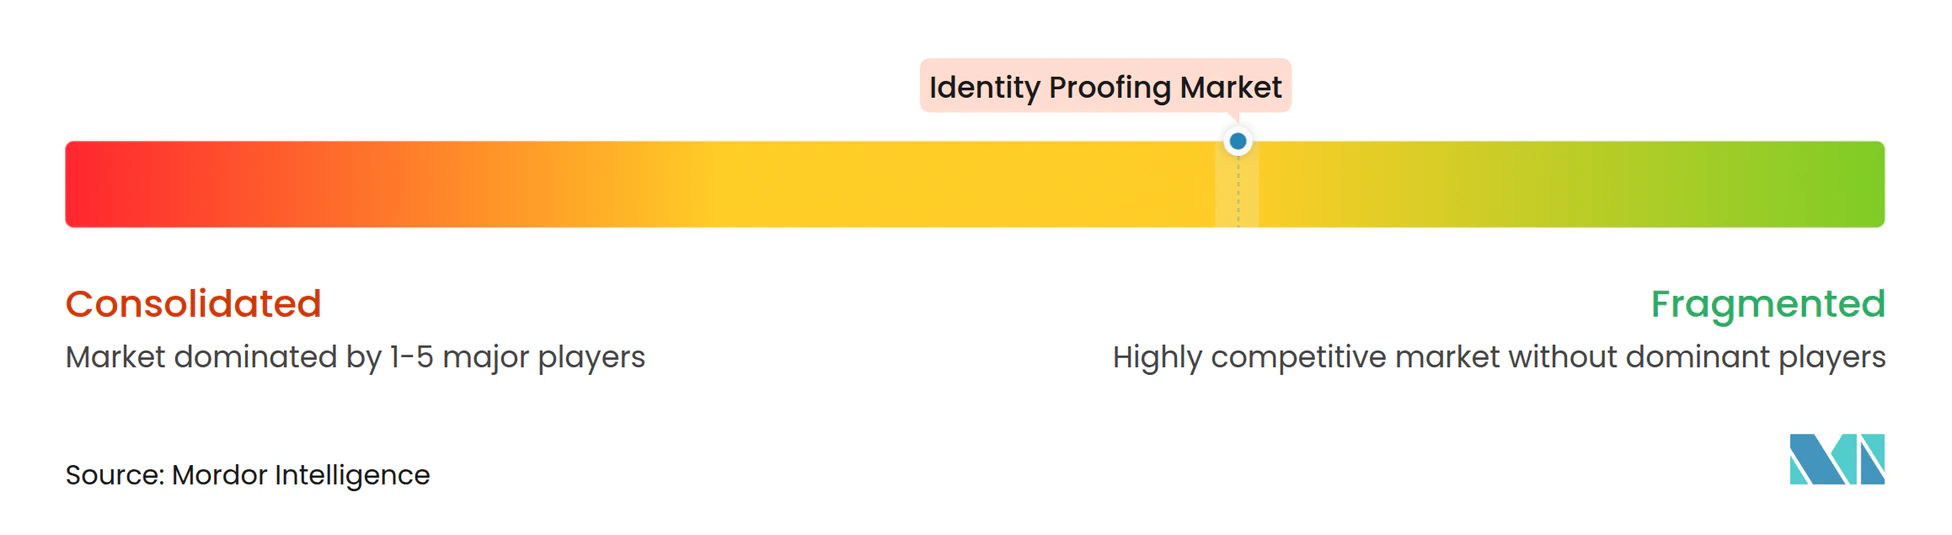
El mercado de identity proofing está moderadamente fragmentado porque los proveedores difieren en cobertura de documentos, capacidades biométricas, datos de fraude, enfoque en el cliente y alcance geográfico. Ninguna empresa tiene una posición dominante en todos los métodos de verificación y grupos de compradores. Socure, Jumio, IDEMIA, LexisNexis Risk Solutions, Entrust, Thales y Trulioo compiten a través de combinaciones de revisión de documentos, verificación biométrica, cribado e inteligencia de fraude. La capacidad de combinar estas funciones en una única interfaz de programación de aplicaciones es cada vez más importante para los clientes que buscan una integración más sencilla. Las grandes organizaciones necesitan que la evidencia de identidad, las señales de riesgo y los controles operativos funcionen juntos en un flujo de trabajo coherente.
Las estrategias de producto se centran cada vez más en credenciales reutilizables, controles de privacidad y una detección de vida más sólida. Jumio integró la infraestructura de credenciales verificables de Trinsic en junio de 2026, permitiendo a las empresas emitir y aceptar credenciales descentralizadas que cumplen con los estándares OpenID4VC, según la investigación proporcionada. La Fundación OpenID declaró en 2026 que las pruebas de conformidad para OpenID4VP y OpenID4VCI estaban completas y abiertas para la autocertificación. Ping Identity firmó un acuerdo en octubre de 2025 para adquirir Keyless, añadiendo autenticación biométrica que preserva la privacidad a su plataforma empresarial. IDnow y DocuSign lanzaron una solución conjunta para el mercado alemán en septiembre de 2025 para la verificación de identidad remota conforme con AML y las firmas electrónicas en un único flujo de trabajo.
El campo competitivo también tiene espacio para plataformas de autoservicio para PYMEs, orquestación transfronteriza y herramientas de identidad de confianza para la actividad máquina a máquina. Los hallazgos de fraude de Entrust ilustran por qué los proveedores están invirtiendo en defensas contra los medios sintéticos y los ataques de inyección. Una publicación científica de 2026 sobre la detección de vida multimodal adaptativa apunta hacia métodos más ligeros y en el dispositivo para identificar ataques de suplantación y deepfake. Los compradores también esperan que los proveedores gestionen las normas de datos locales sin perder los beneficios de la cobertura global, lo que preserva un papel para los competidores especializados y hace que una solución uniforme sea menos probable que satisfaga todos los requisitos de cada comprador en cada jurisdicción, entorno de cliente o entorno regulatorio.
Líderes de la Industria de Identity Proofing
-
Affinidi Pte. Ltd.
-
Entrust Corporation
-
Equifax, Inc.
-
AU10TIX Ltd.
-
Experian Information Solutions, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Verificación de Identidad Empresas cubiertas en este informe
- Affinidi Pte. Ltd.
- Entrust Corporation
- Equifax, Inc.
- AU10TIX Ltd.
- Experian Information Solutions, Inc.
- GB Group PLC
- HyperVerge Technologies Private Limited
- ID.me, Inc.
- IDEMIA Group SAS
- IDnow GmbH
- Incode Technologies, Inc.
- Innovatrics, s.r.o.
- Jumio Corporation
- LexisNexis Risk Solutions
- Mastercard International Incorporated
- Mitek Systems, Inc.
- NEC Corporation
- Okta, Inc.
- Onfido Limited
- Persona Identities, Inc.
- Ping Identity Corporation
- Regula Forensics, Inc.
- SEON Technologies Ltd.
- Shufti Pro Ltd.
- Signicat AS
- Socure, Inc.
- Sumsub
- Thales Group
- TransUnion LLC
- Trulioo Information Services Inc.
- Veriff OÜ
- Yoti Ltd.
Desarrollos recientes de la industria en Mercado de Verificación de Identidad
- Septiembre de 2026: La OCC, FinCEN, la Junta de la Reserva Federal, la FDIC y la NCUA emitieron preguntas frecuentes conjuntas el 8 de septiembre, confirmando que las licencias de conducir móviles emitidas por los estados y las credenciales digitales verificables satisfacen las obligaciones de la Norma CIP para los bancos de EE. UU., ampliando el conjunto de tecnologías disponibles para los proveedores de identity proofing en servicios financieros.
- Septiembre de 2026: La UIDAI lanzó el SDK y Sandbox de Autenticación Facial de Aadhaar en el Global Fintech Fest 2026 el 9 de septiembre, permitiendo a las entidades BFSI integrar la detección de vida de autenticación facial nativa basada en IA/ML en aplicaciones móviles; tres grandes instituciones financieras completaron la prueba de concepto inicial.
- Septiembre de 2026: Unico firmó un acuerdo definitivo para adquirir Valida, una plataforma argentina de verificación de identidad biométrica, marcando la entrada formal al mercado argentino como parte de una estrategia de expansión en América del Sur que abarca más de 20 países.
- Septiembre de 2025: IDnow y DocuSign lanzaron una solución conjunta para el mercado alemán que permite la verificación de identidad remota conforme con AML y la firma electrónica en un único flujo de trabajo, abordando los requisitos de cumplimiento de GwG y eIDAS.
Alcance del Informe del Mercado Global de Identity Proofing
El mercado de identity proofing abarca soluciones y servicios utilizados para verificar que una persona o entidad es quien dice ser durante los procesos de incorporación, acceso, transacción o cumplimiento. Incluye la verificación de documentos, la verificación biométrica y la detección de vida, la verificación de fuentes de datos, la inteligencia de fraude y dispositivos, y el cribado de AML, sanciones y medios adversos.
El Informe del Mercado de Identity Proofing está segmentado por Oferta (Soluciones y Servicios), Componente de Verificación (Verificación de Documentos e Identidad, Verificación Biométrica y Detección de Vida, Verificación de Datos y Bases de Datos, Inteligencia de Fraude, Dispositivos y Red, Cribado de AML, PEP, Sanciones y Medios Adversos, y Verificación de Dirección, Ingresos y Origen de Fondos), Modelo de Implementación (Basado en la Nube, Local e Híbrido), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Vertical Industrial (Banca, Servicios Financieros y Seguros (BFSI), Gobierno y Administración Pública, Sanidad y Ciencias de la Vida, Comercio Minorista y Comercio Electrónico, Telecomunicaciones y Medios, Viajes y Hostelería, y Otros Sectores Verticales Industriales), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Soluciones |
| Servicios |
| Verificación de Documentos e Identidad |
| Verificación Biométrica y Detección de Vida |
| Verificación de Datos y Bases de Datos |
| Inteligencia de Fraude, Dispositivos y Red |
| Cribado de AML, PEP, Sanciones y Medios Adversos |
| Verificación de Dirección, Ingresos y Origen de Fondos |
| Basado en la Nube |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Banca, Servicios Financieros y Seguros (BFSI) |
| Gobierno y Administración Pública |
| Sanidad y Ciencias de la Vida |
| Comercio Minorista y Comercio Electrónico |
| Telecomunicaciones y Medios |
| Viajes y Hostelería |
| Otros Sectores Verticales Industriales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Oferta | Soluciones | |
| Servicios | ||
| Por Componente de Verificación | Verificación de Documentos e Identidad | |
| Verificación Biométrica y Detección de Vida | ||
| Verificación de Datos y Bases de Datos | ||
| Inteligencia de Fraude, Dispositivos y Red | ||
| Cribado de AML, PEP, Sanciones y Medios Adversos | ||
| Verificación de Dirección, Ingresos y Origen de Fondos | ||
| Por Modelo de Implementación | Basado en la Nube | |
| Local | ||
| Híbrido | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Vertical Industrial | Banca, Servicios Financieros y Seguros (BFSI) | |
| Gobierno y Administración Pública | ||
| Sanidad y Ciencias de la Vida | ||
| Comercio Minorista y Comercio Electrónico | ||
| Telecomunicaciones y Medios | ||
| Viajes y Hostelería | ||
| Otros Sectores Verticales Industriales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de identity proofing en 2026?
Se espera que el tamaño del mercado de identity proofing aumente de 10,54 mil millones de USD en 2026 a 12,23 mil millones de USD en 2027 y alcance los 24,78 mil millones de USD en 2032, creciendo a una CAGR del 15,17% durante 2027-2032.
¿Qué está impulsando la demanda de soluciones de identity proofing?
La aplicación regulatoria, la incorporación digital, las credenciales reutilizables y las defensas contra la identidad sintética y el fraude de deepfake son factores clave de demanda. Los clientes también necesitan herramientas de verificación que puedan funcionar en la apertura de cuentas, la recuperación de cuentas, la aprobación de transacciones y el monitoreo continuo sin producir un registro de evidencia desconectado para los equipos de cumplimiento.
¿Qué oferta lidera el gasto en identity proofing?
Las soluciones representaron el 64,91% en 2026, mientras que se proyecta que los servicios se expandan a una CAGR del 18,39% hasta 2032. Esta división refleja la importancia continua de las plataformas establecidas junto con la demanda de ayuda externa para revisiones operativas, cambios de políticas, ajuste de modelos de fraude y re-verificación continua de clientes.
¿Qué modelo de implementación se está expandiendo más rápidamente?
La implementación basada en la nube representó el 28,41% en 2026 y se proyecta que se expanda a una CAGR del 21,24% hasta 2032. Los compradores utilizan sistemas en la nube para gestionar el volumen variable de incorporación y las actualizaciones gestionadas por el proveedor, mientras que las alternativas locales e híbridas siguen siendo relevantes cuando los requisitos de residencia de datos o control de infraestructura son más estrictos.
¿Qué región tiene la expansión proyectada más rápida?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 21,49% hasta 2032, respaldada por la infraestructura de identidad digital respaldada por el gobierno. India, Japón, Indonesia, Filipinas, Singapur y Corea del Sur son ejemplos importantes porque sus programas públicos pueden hacer que la evidencia digital de confianza sea más accesible para la incorporación del sector privado.
¿Por qué es importante la detección de vida para la incorporación remota?
La detección de vida ayuda a identificar deepfakes y ataques de inyección que pueden eludir las verificaciones de documentos o la comparación biométrica básica. Es particularmente relevante en la incorporación remota, donde un intento de fraude puede usar medios manipulados, una fuente de cámara virtual o una imagen reproducida incluso cuando el documento presentado parece válido.