
Identity Proofing Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
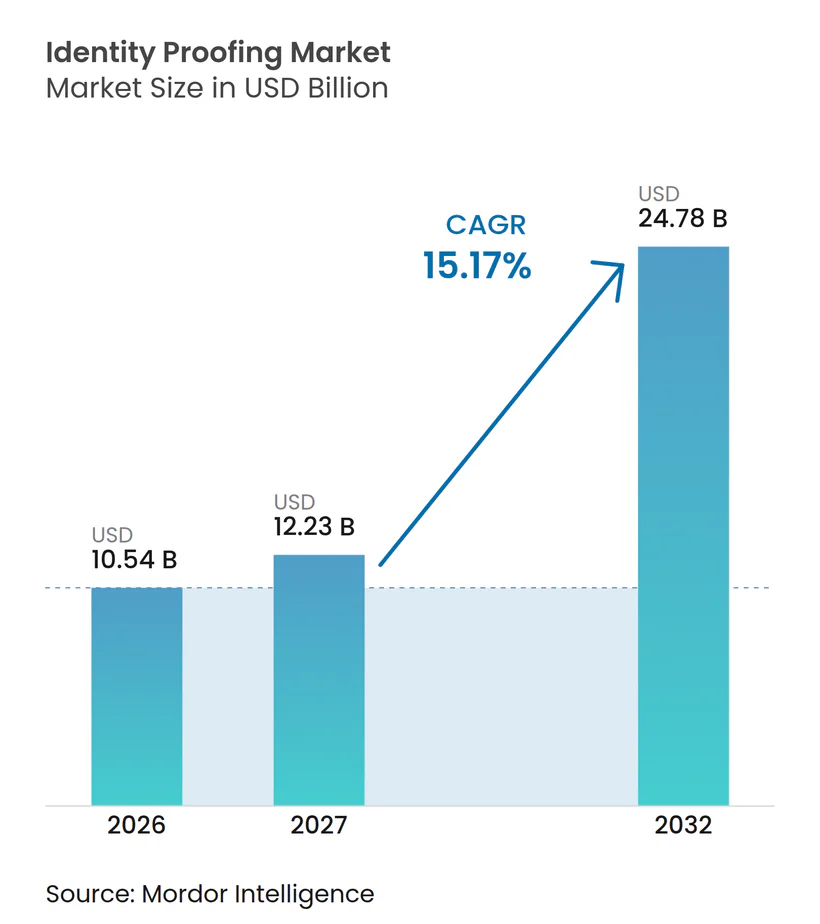
| Marktgröße (2027) | 12.23 Milliarden US-Dollar |
| Marktgröße (2032) | 24.78 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 15.17 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Identity Proofing Marktanalyse von Mordor Intelligence
Die Größe des Identity Proofing Marktes wird voraussichtlich von 10,54 Milliarden USD im Jahr 2026 auf 12,23 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 24,78 Milliarden USD erreichen, mit einer CAGR von 15,17 % über den Zeitraum 2027–2032. Regulatorische Anforderungen, eine breitere digitale Kundenaufnahme und immer ausgefeiltere Betrugsmethoden erhöhen den Bedarf an zuverlässigen Prüfungen bei der Kontoeröffnung und während der gesamten Kundenbeziehung. Der Identity Proofing Markt wird auch durch den Wandel von reinen Dokumentenprüfungen hin zu biometrischen, geräte-, netzwerk- und datenbankbasierten Signalen geprägt, die in einem einzigen Workflow kombiniert werden können. Neue Vorschriften in Europa, den Vereinigten Staaten und Indien machen wiederverwendbare Anmeldedaten und sichere Fernverifizierung für regulierte Institutionen relevanter. Anbieter reagieren darauf, indem sie verwaltete Dienste, Cloud-Bereitstellung und grenzüberschreitende Funktionen hinzufügen, die die Belastung interner Compliance-Teams reduzieren. Datenspeicherort, Datenschutzverpflichtungen und Integrationskosten bleiben wesentliche Einschränkungen, insbesondere für kleinere Organisationen und Einsätze in mehreren Rechtsordnungen.
Wichtigste Erkenntnisse des Berichts
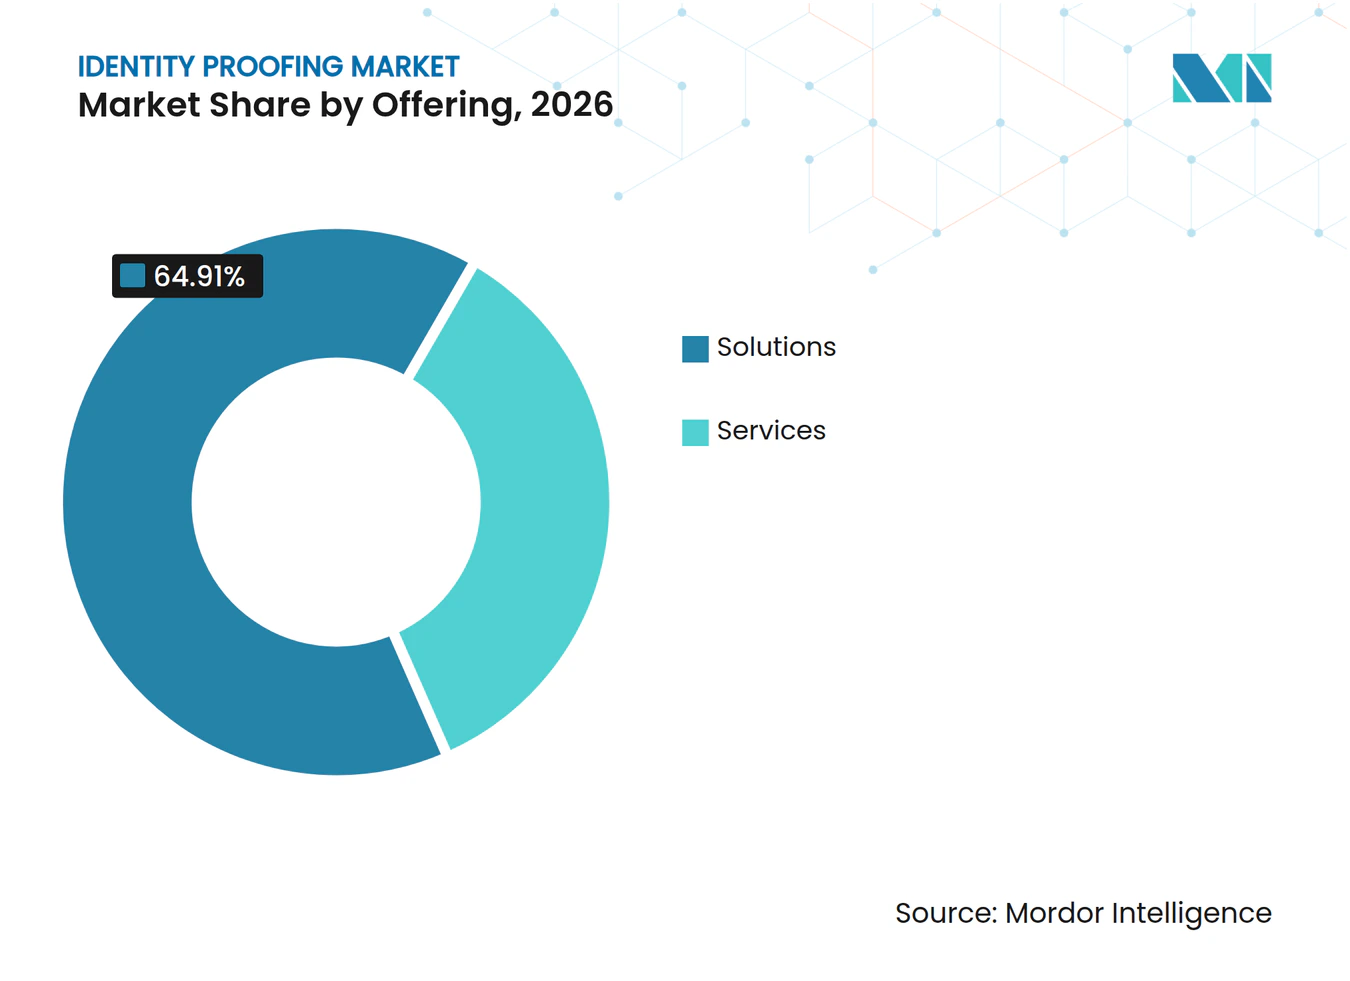
- Nach Angebot hielten Lösungen im Jahr 2026 einen Marktanteil von 64,91 % am Identity Proofing Markt, während Dienstleistungen bis 2032 voraussichtlich mit einer CAGR von 18,39 % wachsen werden.
- Nach Verifizierungskomponente entfiel auf Dokument- und Identitätsverifizierung im Jahr 2026 ein Anteil von 26,97 %, während biometrische Verifizierung und Lebenderkennung bis 2032 voraussichtlich mit einer CAGR von 19,37 % wachsen werden.
- Nach Bereitstellungsmodell entfiel auf die Cloud-basierte Bereitstellung im Jahr 2026 ein Anteil von 28,41 % am Identity Proofing Markt, und sie wird bis 2032 voraussichtlich mit einer CAGR von 21,24 % wachsen.
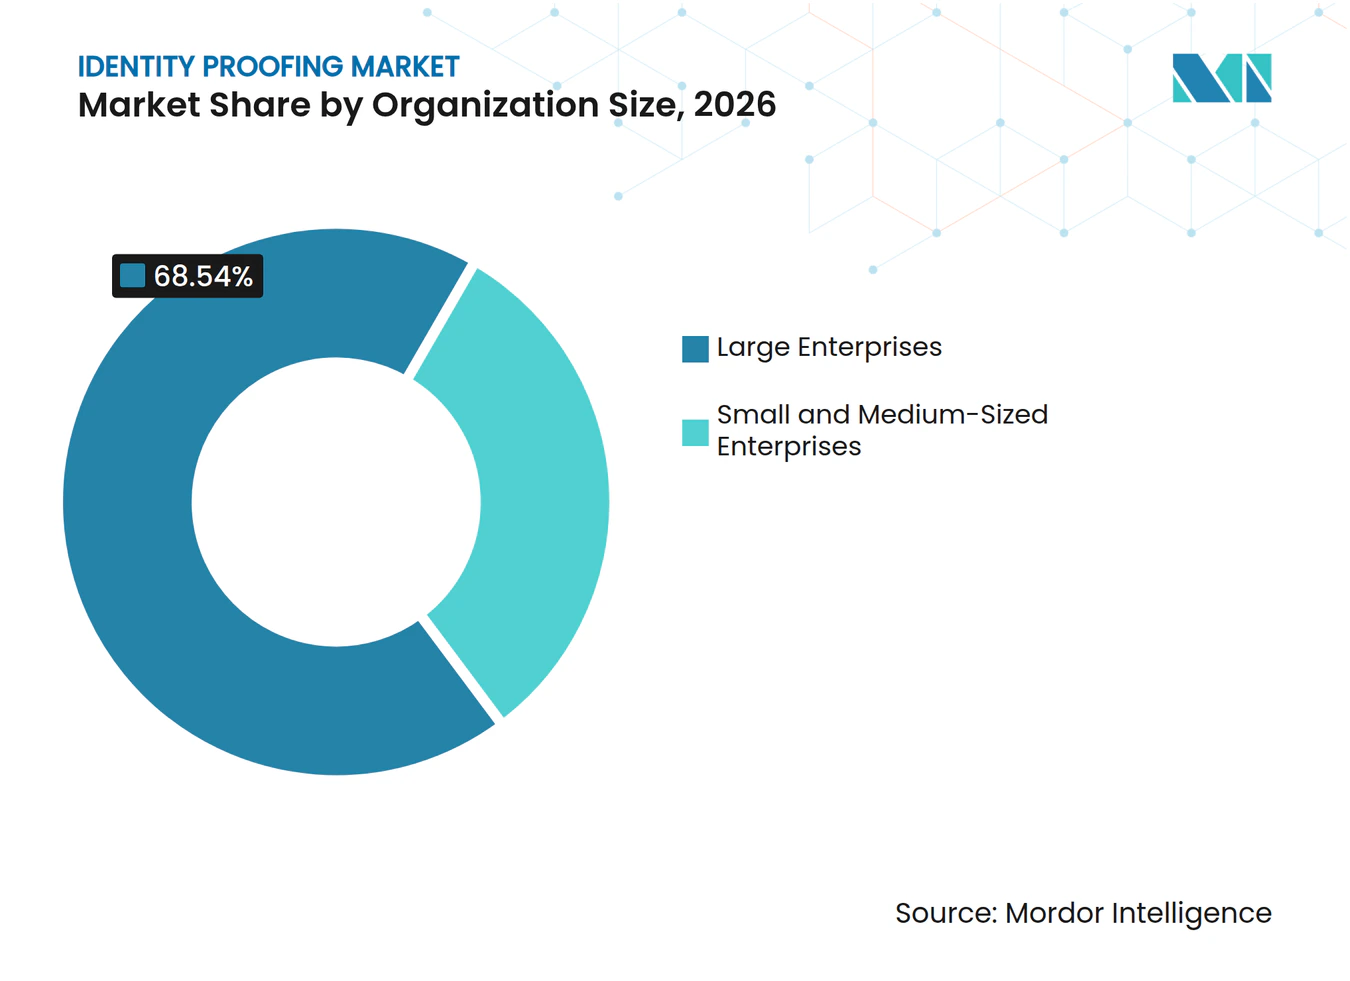
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Anteil von 68,54 %, während KMU bis 2032 voraussichtlich mit einer CAGR von 18,83 % wachsen werden.
- Nach Branchenvertikale hielt BFSI im Jahr 2026 einen Anteil von 29,31 %, während Behörden und öffentliche Verwaltung bis 2032 voraussichtlich mit einer CAGR von 17,92 % wachsen werden.
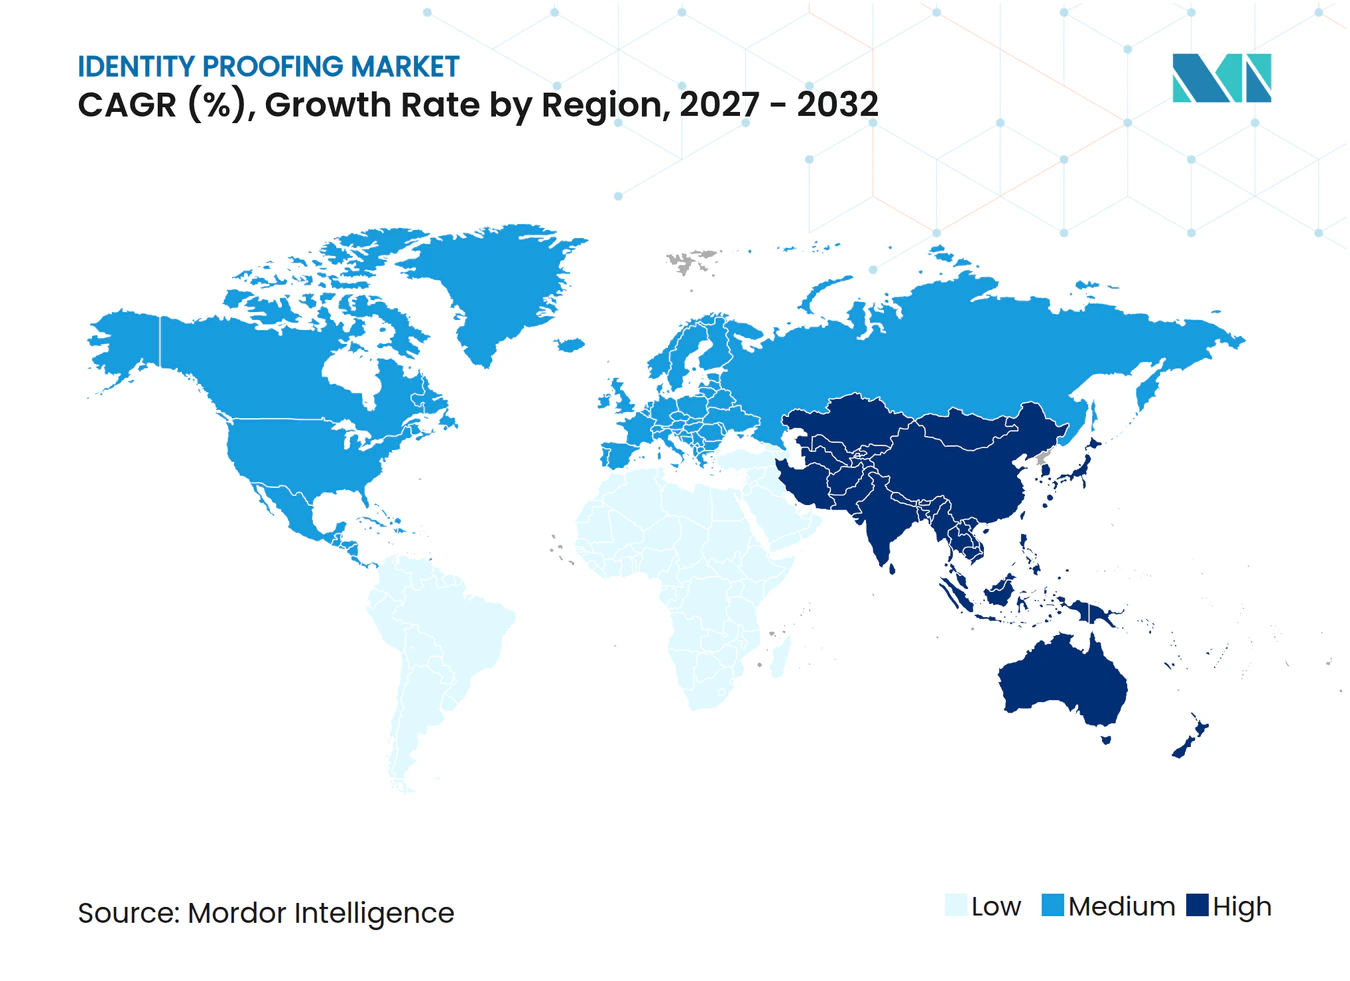
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 39,81 % am Identity Proofing Markt, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 21,49 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Verschärfung der AML-, KYC- und Altersverifizierungsdurchsetzung | +3.2% | Global, am intensivsten in Europa, Nordamerika und den Staaten des Golfkooperationsrats | Mittelfristig (2–4 Jahre) |
| Zunahme digitaler Kundenaufnahme und E-KYC | +2.8% | Global, angeführt von Indien, Südostasien und Sub-Sahara-Afrika | Kurzfristig (≤ 2 Jahre) |
| Zunahme von synthetischen Identitäts- und Deepfake-Betrugsversuchen | +2.4% | Global, am stärksten in Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Wachstum grenzüberschreitender digitaler Dienste | +1.9% | Asiatisch-pazifischer Raum als Kern, mit Ausstrahlungseffekten auf Südamerika sowie den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Wiederverwendbare digitale Identitäts-Wallets und verifizierbare Anmeldedaten | +1.5% | Europa und Nordamerika, Frühphase im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| KI-Agenten-Identität und Machine-to-Machine-Vertrauen | +1.2% | Global, mit Nordamerika als Vorreiter bei Unternehmenseinsätzen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfung der AML-, KYC- und Altersverifizierungsdurchsetzung
Die regulatorische Konvergenz ist eine dauerhafte Nachfragequelle für den Identity Proofing Markt. Die Verordnung (EU) 2024/1624 wird ab dem 10. Juli 2027 gelten und einen einheitlicheren Rahmen zur Bekämpfung von Geldwäsche in den 27 Mitgliedstaaten der Europäischen Union schaffen. Die Änderung macht die Fernidentifizierung von Kunden zu einem unmittelbareren Beschaffungsthema für Banken, Zahlungsdienstleister und öffentliche Stellen. Die US-amerikanischen Bankaufsichtsbehörden bestätigten im September 2026, dass verifizierbare digitale Anmeldedaten die Anforderungen des Customer Identification Program erfüllen können, was die akzeptablen Technologieoptionen für Finanzinstitute erweitert.[1] Diese parallelen Anforderungen können die Reaktionsfenster für Anbieter verkürzen, da Compliance-Teams Produkte benötigen, die in mehreren rechtlichen Umgebungen funktionieren. Der Identity Proofing Markt profitiert daher, wenn Käufer separate länderspezifische Prozesse durch gemeinsame Richtlinienkontrollen und Nachweispfade ersetzen.
Zunahme digitaler Kundenaufnahme und E-KYC
Die digitale Kundenaufnahme ist zu einer betrieblichen Anforderung für Finanzdienstleistungen, Telekommunikation, Marktplätze und Behördendienste geworden. UIDAI startete im September 2026 das Aadhaar Face Authentication Software Development Kit und die Sandbox, die es teilnehmenden Institutionen ermöglicht, KI- und ML-basierte Gesichtsauthentifizierung in mobile Anwendungen zu integrieren.[2] Das Programm zeigte, dass Kotak Mahindra Bank, Bajaj Finance Limited und Airtel Payments Bank frühe Proof-of-Concept-Arbeiten abgeschlossen hatten. Die japanische Finanzdienstleistungsbehörde veröffentlichte im März 2026 auch Ergebnisse eines Experiments zur Nutzung verifizierbarer Anmeldedaten für Identitätsprüfungen bei Finanzinstituten. Diese Entwicklungen ermöglichen es Organisationen, den Identitätsnachweis von der wiederholten Einreichung von Dokumenten bei jeder neuen Interaktion zu trennen. Der Identity Proofing Markt profitiert von diesem Übergang, da die digitale Verifizierung in Kontowiederherstellung, Zahlungsgenehmigung und andere wiederkehrende Kundenprozesse integriert werden kann.
Zunahme von synthetischen Identitäts- und Deepfake-Betrugsversuchen
Synthetische Identitäten, Präsentationsangriffe und Deepfakes erhöhen die Anforderungen an Verifizierungsanbieter. Entrust berichtete, dass 1 von 5 biometrischen Betrugsversuchen in seinem Identity Fraud Report 2026 einen Deepfake beinhaltete, während Injektionsangriffe im Jahresvergleich um 40 % zunahmen. Die Belege unterstützen die Nachfrage nach Lebenderkennung, die Angriffe identifizieren kann, die zwischen einer Gerätekamera und dem Verifizierungsdienst stattfinden. Ein Dokumentenbild allein kann manipulierte Medien oder Betrug, der gestohlene persönliche Daten verwendet, nicht zuverlässig erkennen. Käufer kombinieren daher Dokumentenprüfung mit Gesichtsabgleich, Geräteintelligenz, Netzwerksignalen und Risikokontrollen. Der Identity Proofing Markt entwickelt sich hin zu diesen kombinierten Workflows, da sie Risikoteams mehrere Kontrollpunkte bieten, wenn eine Betrugsmethode eine einzelne Prüfung umgeht.
Wachstum grenzüberschreitender digitaler Dienste
Grenzüberschreitender Handel, Finanzdienstleistungen, Reisen und Arbeitsmobilität schaffen Verifizierungsbedarf, den inländische Systeme nicht immer abdecken. Institutionen müssen Identitäten bewerten, die durch verschiedene Dokumententypen, nationale Kennungen und lokale Authentifizierungsmethoden präsentiert werden. Singapur und Shenzhen starteten im Januar 2026 eine grenzüberschreitende Datenvalidierungsplattform, die laut der bereitgestellten Forschung mehr als 2.300 Transaktionen über 19 Institutionen abdeckt. Das Modell zeigt, wie öffentliche digitale Infrastruktur die Verifizierung über eine einzelne nationale Datenbank hinaus unterstützen kann. Anbieter passen ihre Plattformen an, um sowohl wiederverwendbare Anmeldedaten als auch mehrere nationale Identitätssysteme innerhalb einer einzigen Aufnahmessequenz zu unterstützen. Dies schafft eine Chance im Identity Proofing Markt, wo multinationale Kunden eine einzige Kontrollschicht benötigen und gleichzeitig lokale Anforderungen erfüllen müssen.
Analyse der Hemmniswirkung*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Datenschutz-, Einwilligungs- und Datenspeicherortbeschränkungen | -1.8% | Europa und Datenschutzrechtsordnungen weltweit, mit Ausstrahlungseffekten durch multinationale Aktivitäten | Mittelfristig (2–4 Jahre) |
| Hohe Implementierungs- und Wartungskosten | -1.5% | Global, mit unverhältnismäßig starker Auswirkung auf KMU-intensive Märkte in Südamerika, Afrika und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Sich verändernde und Injektionsangriffe untergraben das Vertrauen | -0.9% | Global, am stärksten in reifen Märkten mit hoher digitaler Durchdringung | Kurzfristig (≤ 2 Jahre) |
| Demografische Verzerrung und Zugänglichkeitslücken bei der biometrischen Identitätsprüfung | -0.6% | Sub-Sahara-Afrika, Süd- und Südostasien sowie ländliche Märkte weltweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datenschutz-, Einwilligungs- und Datenspeicherortbeschränkungen
Datenschutzvorschriften erschweren die Standardisierung biometrischer Verifizierung über nationale Grenzen hinweg. In der Europäischen Union unterliegen biometrische Daten dem besonderen Kategorienschutz gemäß Artikel 9 der Datenschutz-Grundverordnung, der strengere Einwilligungs-, Zweckbindungs- und Datensparsamkeitsverpflichtungen mit sich bringt. Diese Verpflichtungen betreffen den Ort, an dem ein Anbieter Gesichtsbilder und zugehörige Identitätsdatensätze verarbeiten, speichern und übertragen kann. Die brasilianische Datenschutzbehörde hat laut der bereitgestellten Forschung auch Biometrie und KI-Governance in ihrer Durchsetzungsarbeit für 2025–2027 hervorgehoben. Anbieter benötigen häufig regionale Verarbeitungsoptionen, landesinterne Cloud-Kapazitäten oder eine On-Premises-Bereitstellung für einen globalen Kunden. Diese Anforderungen erhöhen die Kosten und können Kaufentscheidungen im Identity Proofing Markt verlangsamen.
Hohe Implementierungs- und Wartungskosten
Eine umfassende Identity Proofing Bereitstellung kann erfordern, dass Dokumentenprüfungen, biometrischer Abgleich, Screening und kontinuierliche Überwachung zusammenarbeiten. Die Implementierungsphase kann auch für kleinere Organisationen schwierig sein, die keine großen Compliance- oder Entwicklungsteams haben. Die Integration mit Kontoeröffnungssystemen, Kundendatensätzen und Betrugskontrollen erfordert häufig ein Richtliniendesign, bevor die Software produktionsbereit ist. Zertifizierungsanforderungen wie ISO 27001 und SOC 2 Typ II fügen für Anbieter, die in regulierte Kundenkonten eintreten, eine weitere Vorbereitungsebene hinzu. Nutzungsbasierte Produkte und Low-Code-Software-Development-Kits können die anfängliche Belastung für kleinere Käufer reduzieren. Dennoch bleiben die Kosten ein Hemmnis für den Identity Proofing Markt, wenn das Transaktionsvolumen zu gering ist, um eine vollständige Unternehmensbereitstellung zu unterstützen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebot:
Dienstleistungen erhöhen die Bedeutung laufender UnterstützungLösungen machten im Jahr 2026 64,91 % des globalen Identity Proofing Marktes aus. Diese Position spiegelt die langjährigen Investitionen von Banken und Behörden in Plattformen für KYC, AML und biometrisches Identitätsmanagement wider. Diese Organisationen verwenden häufig etablierte Systeme, die in Kerndatensätze, Fallmanagement, Prüfprozesse, interne Zugriffskontrollen, Kundendienstverfahren und die dokumentierten Untersuchungspfade integriert sind, die nach einer Verifizierungsausnahme erforderlich sind. Lösungen bieten auch die Regeln, Workflow-Kontrollen und Schnittstellen, die es einem Kunden ermöglichen, die Verifizierung in großem Maßstab zu verwalten. Die Identity Proofing Marktgröße für Lösungen wird durch den Bedarf an einer dauerhaften Softwaregrundlage in großen, regulierten Betrieben angetrieben. Plattformkäufer schätzen häufig die interne Kontrolle über Richtlinienkonfiguration, Beweissicherung, Überprüfungswarteschlangen, Benutzerberechtigungen, Berichtsformate und die Möglichkeit, verschiedene Verifizierungsregeln auf unterschiedliche Produkte, Kundengruppen, Risikoniveaus und Rechtsordnungen anzuwenden. Ihre Beschaffungsentscheidungen können daher Produkte bevorzugen, die in eine breitere Risiko- und Compliance-Architektur passen. Die Identity Proofing Branche verlässt sich weiterhin auf Lösungen für die Kernschritte der Beweiserhebung, Risikobewertung und Entscheidungsdokumentation.
Dienstleistungen werden bis 2032 voraussichtlich mit einer CAGR von 18,39 % wachsen. Die Nachfrage ist an Organisationen gebunden, die Hilfe bei der Abstimmung von Betrugsmodellen, der Ausnahmeprüfung, dem Management regulatorischer Änderungen und der kontinuierlichen Neuverifizierung benötigen. Managed-Service-Vereinbarungen können einen Teil der operativen Arbeit von einem Kundenteam auf einen spezialisierten Anbieter verlagern, einschließlich Ausnahmebehandlung, Qualitätsprüfungen, laufende Richtlinienpflege, spezialisierte Überprüfung und Anpassung von Betrugskontrollen, wenn sich ein Angriffsmuster ändert. Sie können auch wiederkehrende Beziehungen anstelle von einmaligen Implementierungsprojekten schaffen. Gehostete und No-Code-Workflows reduzieren den Aufwand für den Start einer neuen Verifizierungsreise. Dies kann es einem Käufer erleichtern, neue Richtlinien zu testen, ohne eine umfangreiche Anwendungsneuentwicklung durchführen zu müssen. Der Identity Proofing Markt profitiert, wenn Dienstleister operative Unterstützung mit der zugrunde liegenden Plattform bündeln. Die Identity Proofing Branche könnte erleben, dass die Servicequalität wichtiger wird, wenn Softwarefunktionen weit verbreitet verfügbar sind. Dies ersetzt keine Lösungen, ändert aber, wie Käufer den nach der Bereitstellung erforderlichen Support bewerten. Da sich regulatorische Anforderungen, Betrugsmuster und Kundenerwartungen ändern, können Organisationen diese Kombination aus Technologie und spezialisierter Unterstützung nutzen, um einen Verifizierungsprozess aktuell zu halten, ohne jede operative Verantwortung in ein internes Team zu verlagern, das möglicherweise nur begrenzte Kapazitäten für eine kontinuierliche Überprüfung hat.


Nach Verifizierungskomponente:
Biometrie adressiert Risiken jenseits der DokumentenprüfungDokument- und Identitätsverifizierung machte im Jahr 2026 26,97 % des Identity Proofing Marktes aus. Die Dokumentenprüfung verfügt über eine große installierte Basis, da sie für KYC-Teams in Banken, Grenzschutzprogrammen und Behördendiensten vertraut ist. Sie bleibt wichtig für die Bestätigung der Echtheit und Konsistenz eines von einem Antragsteller vorgelegten Ausweisdokuments. Die Kategorie unterstützt auch die Prüfung von Dokumentensicherheitsmerkmalen, extrahierten Daten, Bildqualität, Datenkonsistenz, Dokumentengültigkeit und möglichen Manipulationen, sodass ein Risikoteam beurteilen kann, ob das Dokument als glaubwürdiger Nachweis im weiteren Aufnahmedatensatz dienen kann. Für viele Workflows mit geringerem Risiko bleibt eine Dokumentenprüfung die erste Kontrolle in einem umfassenderen Prüfprozess. Diese etablierte Nutzung gibt der Kategorie eine zentrale Rolle im Identity Proofing Markt. Organisationen können auch die Dokumentenverifizierung nutzen, wenn kein nationales digitales Identitätssystem abgefragt werden kann. Ihre anhaltende Relevanz spiegelt die ungleichmäßige Verfügbarkeit vertrauenswürdiger digitaler Anmeldedaten in verschiedenen Ländern wider.
Biometrische Verifizierung und Lebenderkennung werden bis 2032 voraussichtlich mit einer CAGR von 19,37 % wachsen. Das Segment reagiert auf Angriffe, die eine Dokumentenprüfung bestehen können, während sie eine gestohlene, gefälschte oder manipulierte Identität verwenden. Entrust berichtete, dass Deepfakes bei 1 von 5 biometrischen Betrugsversuchen beteiligt waren, was verdeutlicht, warum Fernprozesse stärkere Präsentationsangriffskontrollmechanismen benötigen.[3] Geräte-, Betrugs- und Netzwerkintelligenz fügt Kontext hinzu, indem sie nach Bot-Aktivitäten, Emulatoren, wiederholter Gerätenutzung, ungewöhnlichen Verbindungen, unregelmäßigen Netzwerkeigenschaften und Verhaltenszeichen sucht, die darauf hindeuten, dass ein Workflow manipuliert und nicht von einem echten Antragsteller abgeschlossen wird. AML- und PEP-Screening, Daten- und Datenbankverifizierung sowie Adress- und Mittelherkunftsverifizierung können dann mit Dokument- und biometrischen Prüfungen in einem Hochrisiko-Workflow angeordnet werden. Die Identity Proofing Marktgröße für Lebendigkeitserkennungstools wird durch den Bedarf gestützt, zu testen, ob während einer Ferninteraktion eine echte Person anwesend ist. Die Zertifizierung nach ISO/IEC 30107-3 und iBeta PAD Level 2 ist bei der Unternehmensbewertung zunehmend relevant. Das Ergebnis ist ein mehrschichtiger Ansatz, bei dem jede Komponente eine andere Schwäche im Aufnahmeprozess abdeckt. Ein klares Dokument kann den anfänglichen Identitätsanspruch begründen, Biometrie kann testen, ob eine echte Person anwesend ist, und Daten-, Geräte- und Netzwerkkontrollen können das umgebende Risiko identifizieren, wodurch ein Compliance-Team einen vollständigeren Datensatz erhält, um zu entscheiden, ob eine zusätzliche Überprüfung erforderlich ist.
Nach Bereitstellungsmodell:
Cloud-Bereitstellung unterstützt variablen BedarfDie Cloud-basierte Bereitstellung machte im Jahr 2026 28,41 % des Identity Proofing Marktes aus. Sie bietet auch eine Möglichkeit, Änderungen im Aufnahmevolumen zu verwalten, ohne eine große, feste Infrastruktur aufrechtzuerhalten. Kunden können vom Anbieter verwaltete Updates nutzen, wenn sich Regeln, Dokumentenformate, Betrugsmuster, Kundenprozesse oder lokale Verifizierungserwartungen ändern, wodurch der interne Aufwand reduziert wird, der erforderlich ist, um einen verteilten Aufnahmeprozess mit den aktuellen Betriebsanforderungen in Einklang zu halten. Dies ist relevant für digitale Banken, E-Commerce-Plattformen und öffentliche Dienste, die vorübergehende Spitzen im Verifizierungsverkehr verzeichnen. Cloud-Systeme können auch die Zeit verkürzen, die erforderlich ist, um neue Verifizierungskomponenten und Datenquellen zu verbinden. Diese Faktoren erklären die Rolle der Cloud-Bereitstellung im Identity Proofing Markt.
Die Cloud-basierte Bereitstellung wird bis 2032 voraussichtlich mit einer CAGR von 21,24 % wachsen und ist damit sowohl die größte als auch die am schnellsten wachsende Bereitstellungskategorie. Die bereitgestellte Forschung stellte fest, dass eine Analyse des öffentlichen Sektors von MOSIP ergab, dass Cloud-basierte Identitätssysteme die anfänglichen Infrastrukturkosten senken und die Implementierungszeiträume verkürzen könnten. Die Cloud-Einführung beseitigt nicht den Bedarf an lokalen Kontrollen über personenbezogene Daten. On-Premises-Systeme bleiben relevant, wenn eine Rechtsordnung eine inländische Verarbeitung erfordert oder ein Käufer eine direkte Infrastrukturkontrolle benötigt. Hybride Designs adressieren diesen Kompromiss, indem sie lokalisierte Datenverarbeitung mit einem globalen Betriebsmodell verknüpfen, sodass ein multinationaler Käufer lokale Verarbeitungsanforderungen beibehalten kann, während er gemeinsame Richtlinien, Berichterstattung, Integrationsstandards und operative Aufsicht über seine größere Kundenbasis hinweg nutzt. Thales kooperierte im August 2025 mit Goaco, um biometrische Aufnahmetools über REST-APIs und Software-Development-Kits auf KMU auszuweiten, laut der bereitgestellten Forschung. Der Identity Proofing Markt kann daher durch flexible Bereitstellungsmethoden eine breitere Kundenbasis bedienen. API-first-Orchestrierung ermöglicht es Käufern auch, spezialisierte Tools zu kombinieren, ohne von einer monolithischen Plattform abhängig zu sein. Dies kann nützlich sein, wenn ein Kunde eine bevorzugte Datenbank, einen Screening-Anbieter, eine biometrische Kontrolle oder eine regionale Verarbeitungsvereinbarung beibehalten möchte, während er dennoch einen gemeinsamen Satz von Workflow-Regeln, Fallergebnissen, Überwachungspraktiken und Berichtskontrollen über die gesamte Verifizierungsreise hinweg anwendet.
Nach Unternehmensgröße:
KMU-Einführung geht über Unternehmensprogramme hinausGroßunternehmen machten im Jahr 2026 68,54 % des Identity Proofing Marktes aus. Sie neigen dazu, über mehrere Produkte, Länder und regulierte Kundenprozesse hinweg zu operieren, was den Wert integrierter Verifizierungssysteme erhöht. Große Käufer haben auch das Budget, um Identity Proofing mit Kernbanking-, Betrugs-, Kundendienst- und Fallmanagementsystemen zu verbinden. Langfristige Verträge und gemeinsam entwickelte Compliance-Konfigurationen können diese Beziehungen schwer ersetzbar machen, da ein Anbieter möglicherweise in Kontoeröffnung, Eskalationsregeln, Kundenkommunikation, Beweissicherung, Betrugsüberprüfung und die Berichtsroutinen eingebettet ist, die von mehreren internen Kontrollteams verwendet werden. Ihr Umfang unterstützt wiederkehrende Einnahmen für etablierte Anbieter. Der Identity Proofing Marktanteil, der von Großunternehmen gehalten wird, spiegelt auch ihre frühere Einführung formaler KYC- und AML-Kontrollen wider. Unternehmensanforderungen umfassen häufig Prüfbarkeit, breite Dokumentenabdeckung, Service-Level-Verpflichtungen und Datenspeicherortoptionen. Diese Anforderungen bevorzugen Anbieter mit umfangreicher Implementierungserfahrung und umfangreichem operativen Support.
KMU werden bis 2032 voraussichtlich mit einer CAGR von 18,83 % wachsen. Fintechs, Gig-Marktplätze, Online-Verkäufer und digitale Kreditgeber benötigen zunehmend eine Verifizierung, die einfach zu kaufen und einfach zu verbinden ist. Low-Code-Software-Development-Kits und Programmierschnittstellen reduzieren den Bedarf an einem großen internen Entwicklungsprojekt. Diese Käufer nutzen Identitätsprüfungen für Kontowiederherstellung, Zahlungsgenehmigung und Transaktionen mit höherem Wert, nicht nur für die erstmalige Registrierung. Nutzungsbasierte Preisgestaltung kann die Kosten der Prüfung mit dem Transaktionsvolumen in Einklang bringen, was besonders relevant für kleinere Organisationen ist, die eine zuverlässige Verifizierung benötigen, sich aber nicht auf die festen Implementierungskosten, das Fachpersonal und den langwierigen Beschaffungsprozess eines vollständigen Unternehmensprogramms festlegen können. Unicos Partnerschaft mit Didit im September 2026 erweiterte die biometrische Verifizierung auf brasilianische KMU über eine No-Code-Schnittstelle, laut der bereitgestellten Forschung. Dieser Produktansatz hilft dem Identity Proofing Markt, Kunden zu erreichen, die keinen langen Unternehmensbeschaffungsprozess bewältigen können. Er ermutigt Anbieter auch, Self-Service-Tools neben High-Touch-Angeboten zu entwickeln. Eine breitere KMU-Beteiligung erweitert die Anzahl der Anwendungsfälle, während die Preissensitivität hoch bleibt. Anbieter müssen daher die anfängliche Benutzerreise, den Integrationspfad, das kommerzielle Modell und den Zugang zu operativem Support klar genug gestalten, damit ein kleinerer Kunde Identity Proofing zuverlässig nutzen kann, während Raum bleibt, damit dieser Kunde tiefere Kontrollen hinzufügen kann, wenn Transaktionsvolumen, geografische Abdeckung und regulatorische Verpflichtungen zunehmen.

Nach Branchenvertikale:
BFSI behält seine Größe, während die Nutzung durch Behörden zunimmtBFSI machte im Jahr 2026 29,31 % des Identity Proofing Marktes aus. Finanzinstitute unterliegen seit langem etablierten KYC- und AML-Verpflichtungen, und Fehler können direkte regulatorische, Betrugs- und Kundenverlustrisiken schaffen. Banken, Kreditgeber, Versicherer, Zahlungsdienstleister und Anbieter digitaler Vermögenswerte nutzen daher Prüfungen über eine breite Palette von Konto- und Transaktionsprozessen hinweg. Der Sektor hat auch einen hohen Bedarf an kontinuierlicher Überwachung und zuverlässigen Prüfaufzeichnungen. Seine frühe Einführung und hohen Verifizierungsvolumina unterstützen seine Position im Identity Proofing Markt. Käufer aus dem Finanzdienstleistungsbereich benötigen häufig ein Produkt, das Identitätsnachweise mit Sanktionsscreening, Betrugsverwaltung, Fallprüfung, Kundendatensätzen und laufender Überwachung verbinden kann, da diese Funktionen gemeinsam bestimmen, ob ein Unternehmen eine vertretbare Kundenakzeptanzentscheidung treffen und dokumentieren kann. Die Anforderungen des Sektors beeinflussen weiterhin die Produkt-Roadmaps für Genauigkeit, Beweissicherung und Fallprüfung. Infolgedessen bleibt BFSI eine Ankerkunden-Gruppe, auch wenn andere Branchen die Einführung erhöhen.
Behörden und öffentliche Verwaltung werden bis 2032 voraussichtlich mit einer CAGR von 17,92 % wachsen. Nationale digitale Identitätsprogramme weiten sich von der Zivilregistrierung auf die Leistungserbringung, finanzielle Inklusion und Online-Behördendienste aus. Die philippinische Zentralbank schlug im August 2026 vor, dass beaufsichtigte Finanzinstitute für die Sorgfaltspflicht gegenüber Kunden eine Verbindung zu den PhilSys National ID Authentication Services herstellen, laut der bereitgestellten Forschung. Diese Art der Integration kann einen staatlich ausgestellten Ausweis zu einem Teil der alltäglichen Privatsektor-Aufnahme machen. Gesundheitswesen, Einzel- und E-Commerce, Telekommunikation, Reisen, Gaming und Web3 nutzen ebenfalls Prüfungen für Betrugskontrolle und Zugriffsentscheidungen. Die Telekommunikation wird durch SIM-Registrierungsanforderungen im asiatisch-pazifischen Raum beeinflusst. Der Identity Proofing Markt profitiert von diesen Anwendungsfällen, da die Verifizierung zu einer direkten operativen Kontrolle und nicht zu einer engen Compliance-Aufgabe wird. Im Einzel- und Digitalplattformbereich kann sie Einnahmen schützen, indem sie Kontoübernahmen und Missbrauch reduziert. Behördenprogramme können auch einen Vertrauensanker bereitstellen, den private Anbieter in ihren eigenen Kunden-Workflows nutzen, sodass eine Bank, ein Einzelhändler, ein Telekommunikationsunternehmen oder ein öffentlicher Dienst vertrauenswürdige nationale Identitätsnachweise nutzen kann, während er seine eigenen Risikoregeln und Serviceanforderungen anwendet.
Geografische Analyse
Markt für Identitätsprüfung in Amerika
Nordamerika hielt im Jahr 2026 einen Anteil von 39,81 % am Markt für Identitätsprüfung. Die Region vereint eine ausgereifte AML- und KYC-Durchsetzung, große Finanzinstitute, eine weitreichende Nutzung digitaler Dienste sowie die Digitalisierung des öffentlichen Sektors. US-amerikanische Regulierungsbehörden bestätigten im September 2026, dass staatlich ausgestellte mobile Führerscheine und verifizierbare digitale Nachweise die Anforderungen des Customer Identification Program für Banken erfüllen können. ID.me gab anlässlich seiner Finanzierungsrunde im September 2025 bekannt, dass das Unternehmen 20 Bundesbehörden, 45 staatliche Behörden und mehr als 70 Gesundheitsorganisationen unterstützte.[4] Südamerika bewegt sich ebenfalls in Richtung einer formellen Nutzung digitaler Identitäten – durch Brasiliens CIN-Programm, eine breitere Beteiligung an Gov.br sowie die regionale Expansion von Anbietern wie Unico.
Markt für Identitätsprüfung im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einem CAGR von 21,49 % wachsen. Staatlich geförderte Identitätsinfrastrukturen sind ein wesentliches Merkmal der Region, insbesondere in Indien, Japan, Indonesien, den Philippinen, Singapur und Südkorea. Die Veröffentlichung des Aadhaar Face Authentication Software Development Kit und der Sandbox durch die UIDAI im September 2026 ermöglicht es teilnehmenden BFSI-Organisationen, KI- und ML-basierte Gesichtsauthentifizierung in mobile Anwendungen zu integrieren. Das Experiment der japanischen Financial Services Agency mit verifizierbaren Nachweisen bietet Finanzinstituten einen erprobten Weg hin zu wiederverwendbaren Identitätsnachweisen. OCBC Indonesia und Dukcapil führten im Februar 2025 die digitale Bevölkerungsidentität für die Kontoeröffnung ein und verknüpften damit die staatliche digitale Identität mit dem KYC des Privatsektors.
Markt für Identitätsprüfung in EMEA
Europa bereitet sich auf das Anwendungsdatum der AMLR im Juli 2027 vor, wobei der Ansatz den Schwerpunkt auf Datenschutz, qualifizierte Vertrauensdienste und konforme Fernidentifizierung legt. IDnow gab bekannt, dass das Unternehmen die ETSI-119-461-v2.1.1-Zertifizierung gemäß eIDAS 2.0 erlangt hat, was die Bedeutung technischer Konformität bei europäischen Ausschreibungen unterstreicht. Im Nahen Osten fördern die Durchsetzung von AML- und Terrorismusfinanzierungsbekämpfungsvorschriften stärkere Onboarding-Kontrollen im Finanzdienstleistungsbereich. Die langfristige Chance Afrikas ist mit dem fintech-geführten Onboarding und den verbleibenden Lücken beim Zugang zu formellen digitalen Identitäten verknüpft, da die Weltbank im Jahr 2025 berichtete, dass weltweit 2,8 Milliarden Menschen keinen Zugang zu digitalen Identitätssystemen hatten.
Wettbewerbslandschaft
Marktkonzentration
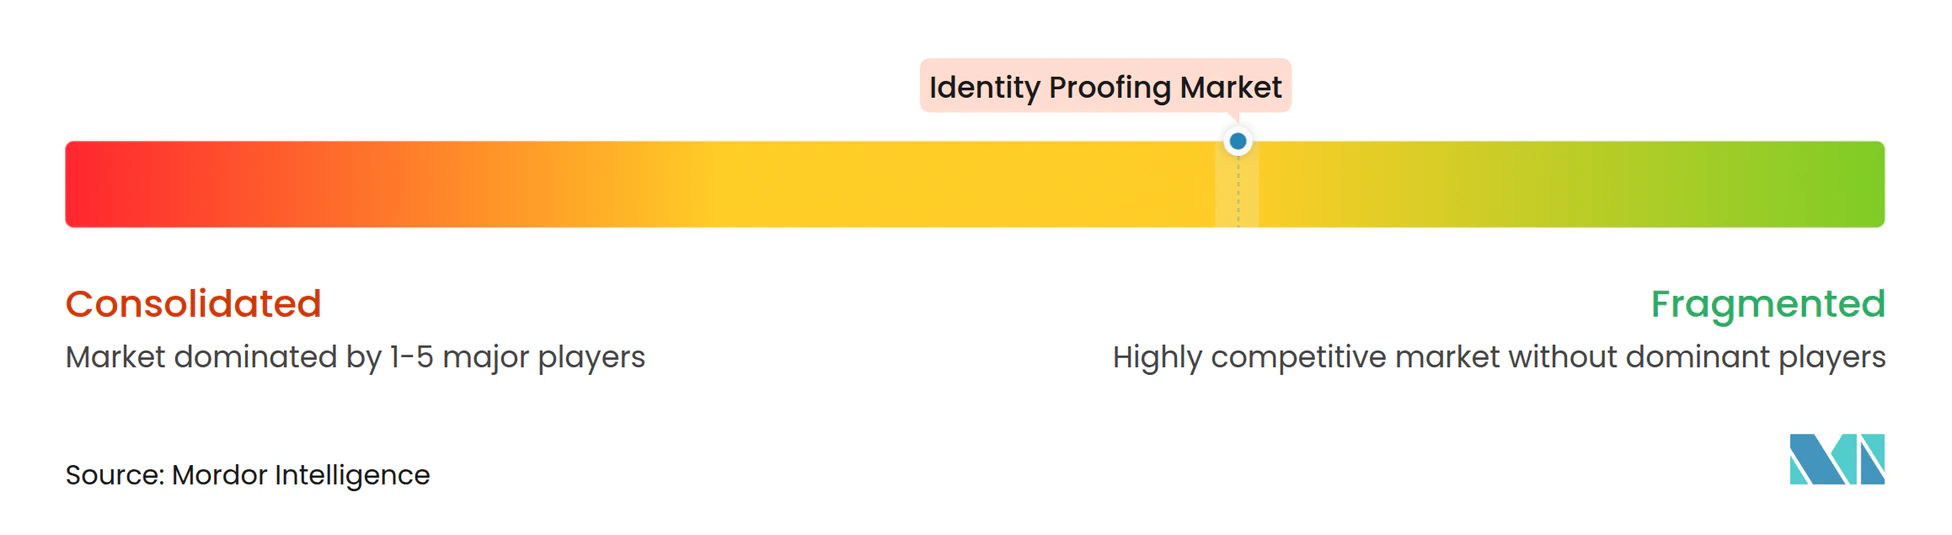
Der Identity Proofing Markt ist mäßig fragmentiert, da sich Anbieter in Dokumentenabdeckung, biometrischen Fähigkeiten, Betrugsdaten, Kundenfokus und geografischer Reichweite unterscheiden. Kein einzelnes Unternehmen hat eine dominante Position über alle Verifizierungsmethoden und Käufergruppen hinweg. Socure, Jumio, IDEMIA, LexisNexis Risk Solutions, Entrust, Thales und Trulioo konkurrieren durch Kombinationen aus Dokumentenprüfung, biometrischer Verifizierung, Screening und Betrugsintelligenz. Die Fähigkeit, diese Funktionen in einer einzigen Programmierschnittstelle zu kombinieren, wird für Kunden, die eine einfachere Integration anstreben, zunehmend wichtiger. Große Organisationen benötigen Identitätsnachweise, Risikosignale und operative Kontrollen, die in einem konsistenten Workflow zusammenarbeiten.
Produktstrategien konzentrieren sich zunehmend auf wiederverwendbare Anmeldedaten, Datenschutzkontrollen und stärkere Lebenderkennung. Jumio integrierte im Juni 2026 die verifizierbare Anmeldedaten-Infrastruktur von Trinsic, die es Unternehmen ermöglicht, dezentralisierte Anmeldedaten auszustellen und zu akzeptieren, die den OpenID4VC-Standards entsprechen, laut der bereitgestellten Forschung. Die OpenID Foundation erklärte im Jahr 2026, dass Konformitätstests für OpenID4VP und OpenID4VCI abgeschlossen und zur Selbstzertifizierung offen seien. Ping Identity unterzeichnete im Oktober 2025 eine Vereinbarung zur Übernahme von Keyless und fügte seiner Unternehmensplattform datenschutzwahrende biometrische Authentifizierung hinzu. IDnow und DocuSign starteten im September 2025 eine gemeinsame deutsche Lösung für AML-konforme Fernidentitätsverifizierung und elektronische Signaturen in einem Workflow.
Das Wettbewerbsfeld bietet auch Raum für Self-Service-KMU-Plattformen, grenzüberschreitende Orchestrierung und vertrauenswürdige Identitätstools für Machine-to-Machine-Aktivitäten. Entrusts Betrugsbefunde veranschaulichen, warum Lieferanten in Abwehrmaßnahmen gegen synthetische Medien und Injektionsangriffe investieren. Eine wissenschaftliche Veröffentlichung aus dem Jahr 2026 über adaptive multimodale Lebenderkennung weist auf leichtere, geräteseitige Methoden zur Identifizierung von Spoofing- und Deepfake-Angriffen hin. Käufer erwarten auch, dass Anbieter lokale Datenregeln verwalten, ohne die Vorteile der globalen Abdeckung zu verlieren, was eine Rolle für spezialisierte Wettbewerber bewahrt und es weniger wahrscheinlich macht, dass eine einheitliche Lösung jeden Käuferanforderung in jeder Rechtsordnung, jedem Kundenumfeld oder regulatorischen Umfeld erfüllt.
Führende Unternehmen der Identity Proofing Branche
-
Affinidi Pte. Ltd.
-
Entrust Corporation
-
Equifax, Inc.
-
AU10TIX Ltd.
-
Experian Information Solutions, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Identitätsprüfung Unternehmen in diesem Bericht
- Affinidi Pte. Ltd.
- Entrust Corporation
- Equifax, Inc.
- AU10TIX Ltd.
- Experian Information Solutions, Inc.
- GB Group PLC
- HyperVerge Technologies Private Limited
- ID.me, Inc.
- IDEMIA Group SAS
- IDnow GmbH
- Incode Technologies, Inc.
- Innovatrics, s.r.o.
- Jumio Corporation
- LexisNexis Risk Solutions
- Mastercard International Incorporated
- Mitek Systems, Inc.
- NEC Corporation
- Okta, Inc.
- Onfido Limited
- Persona Identities, Inc.
- Ping Identity Corporation
- Regula Forensics, Inc.
- SEON Technologies Ltd.
- Shufti Pro Ltd.
- Signicat AS
- Socure, Inc.
- Sumsub
- Thales Group
- TransUnion LLC
- Trulioo Information Services Inc.
- Veriff OÜ
- Yoti Ltd.
Neueste Industrielle Entwicklungen in Markt für Identitätsprüfung
- September 2026: Das OCC, FinCEN, der Federal Reserve Board, die FDIC und die NCUA veröffentlichten am 8. September gemeinsame FAQs und bestätigten, dass staatlich ausgestellte mobile Führerscheine und verifizierbare digitale Anmeldedaten die CIP-Regelanforderungen für US-amerikanische Banken erfüllen, was die adressierbare Technologiemenge für Anbieter von Identity Proofing im Finanzdienstleistungsbereich erweitert.
- September 2026: UIDAI startete am 9. September das Aadhaar Face Authentication SDK und die Sandbox beim Global Fintech Fest 2026 und ermöglichte es BFSI-Unternehmen, native KI/ML-basierte Gesichtsauthentifizierung mit Lebenderkennung in mobile Apps zu integrieren; drei große Finanzinstitute schlossen den frühen Proof of Concept ab.
- September 2026: Unico unterzeichnete eine endgültige Vereinbarung zur Übernahme von Valida, einer argentinischen biometrischen Identitätsverifizierungsplattform, und markierte damit den formalen Markteintritt in Argentinien als Teil einer Südamerika-Expansionsstrategie, die mehr als 20 Länder umfasst.
- September 2025: IDnow und DocuSign starteten eine gemeinsame Lösung für den deutschen Markt, die AML-konforme Fernidentitätsverifizierung und elektronische Signatur in einem einzigen Workflow ermöglicht und die GwG- und eIDAS-Compliance-Anforderungen erfüllt.
Globaler Identity Proofing Marktbericht – Umfang
Der Identity Proofing Markt umfasst Lösungen und Dienstleistungen, die verwendet werden, um zu überprüfen, ob eine Person oder Entität bei der Aufnahme, dem Zugang, der Transaktion oder Compliance-Prozessen tatsächlich die ist, die sie vorgibt zu sein. Er umfasst Dokumentenverifizierung, biometrische Verifizierung und Lebenderkennung, Datenquellenverifizierung, Betrugs- und Geräteintelligenz sowie AML-, Sanktions- und Negativmedien-Screening.
Der Identity Proofing Marktbericht ist segmentiert nach Angebot (Lösungen und Dienstleistungen), Verifizierungskomponente (Dokument- und Identitätsverifizierung, biometrische Verifizierung und Lebenderkennung, Daten- und Datenbankverifizierung, Betrugs-, Geräte- und Netzwerkintelligenz, AML-, PEP-, Sanktions- und Negativmedien-Screening sowie Adress-, Einkommens- und Mittelherkunftsverifizierung), Bereitstellungsmodell (Cloud-basiert, On-Premises und Hybrid), Unternehmensgröße (Großunternehmen und kleine und mittlere Unternehmen), Branchenvertikale (Banken, Finanzdienstleistungen und Versicherungen (BFSI), Behörden und öffentliche Verwaltung, Gesundheitswesen und Biowissenschaften, Einzel- und E-Commerce, Telekommunikation und Medien, Reisen und Gastgewerbe sowie andere Branchenvertikalen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Lösungen |
| Dienstleistungen |
| Dokument- und Identitätsverifizierung |
| Biometrische Verifizierung und Lebenderkennung |
| Daten- und Datenbankverifizierung |
| Betrugs-, Geräte- und Netzwerkintelligenz |
| AML-, PEP-, Sanktions- und Negativmedien-Screening |
| Adress-, Einkommens- und Mittelherkunftsverifizierung |
| Cloud-basiert |
| On-Premises |
| Hybrid |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Banken, Finanzdienstleistungen und Versicherungen (BFSI) |
| Behörden und öffentliche Verwaltung |
| Gesundheitswesen und Biowissenschaften |
| Einzel- und E-Commerce |
| Telekommunikation und Medien |
| Reisen und Gastgewerbe |
| Andere Branchenvertikalen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Angebot | Lösungen | |
| Dienstleistungen | ||
| Nach Verifizierungskomponente | Dokument- und Identitätsverifizierung | |
| Biometrische Verifizierung und Lebenderkennung | ||
| Daten- und Datenbankverifizierung | ||
| Betrugs-, Geräte- und Netzwerkintelligenz | ||
| AML-, PEP-, Sanktions- und Negativmedien-Screening | ||
| Adress-, Einkommens- und Mittelherkunftsverifizierung | ||
| Nach Bereitstellungsmodell | Cloud-basiert | |
| On-Premises | ||
| Hybrid | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Branchenvertikale | Banken, Finanzdienstleistungen und Versicherungen (BFSI) | |
| Behörden und öffentliche Verwaltung | ||
| Gesundheitswesen und Biowissenschaften | ||
| Einzel- und E-Commerce | ||
| Telekommunikation und Medien | ||
| Reisen und Gastgewerbe | ||
| Andere Branchenvertikalen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Identity Proofing Markt im Jahr 2026?
Die Größe des Identity Proofing Marktes wird voraussichtlich von 10,54 Milliarden USD im Jahr 2026 auf 12,23 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 24,78 Milliarden USD erreichen, mit einer CAGR von 15,17 % über den Zeitraum 2027–2032.
Was treibt die Nachfrage nach Identity Proofing Lösungen an?
Regulatorische Durchsetzung, digitale Kundenaufnahme, wiederverwendbare Anmeldedaten und Abwehrmaßnahmen gegen synthetische Identitäts- und Deepfake-Betrug sind wichtige Nachfragefaktoren. Kunden benötigen auch Verifizierungstools, die bei Kontoeröffnung, Kontowiederherstellung, Transaktionsgenehmigung und laufender Überwachung funktionieren, ohne einen unzusammenhängenden Nachweisdatensatz für Compliance-Teams zu erzeugen.
Welches Angebot führt die Identity Proofing Ausgaben an?
Lösungen hielten im Jahr 2026 einen Anteil von 64,91 %, während Dienstleistungen bis 2032 voraussichtlich mit einer CAGR von 18,39 % wachsen werden. Diese Aufteilung spiegelt die anhaltende Bedeutung etablierter Plattformen neben der Nachfrage nach externer Hilfe bei operativen Überprüfungen, sich ändernden Richtlinien, der Abstimmung von Betrugsmodellen und der kontinuierlichen Neuverifizierung von Kunden wider.
Welches Bereitstellungsmodell wächst am schnellsten?
Die Cloud-basierte Bereitstellung hielt im Jahr 2026 einen Anteil von 28,41 % und wird bis 2032 voraussichtlich mit einer CAGR von 21,24 % wachsen. Käufer nutzen Cloud-Systeme, um variables Aufnahmevolumen und vom Anbieter verwaltete Updates zu verwalten, während On-Premises- und Hybrid-Alternativen relevant bleiben, wenn Datenspeicherort- oder Infrastrukturkontrollanforderungen strenger sind.
Welche Region verzeichnet die schnellste prognostizierte Expansion?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 21,49 % wachsen, unterstützt durch staatlich unterstützte digitale Identitätsinfrastruktur. Indien, Japan, Indonesien, die Philippinen, Singapur und Südkorea sind wichtige Beispiele, da ihre öffentlichen Programme vertrauenswürdige digitale Nachweise für das Onboarding im Privatsektor zugänglicher machen können.
Warum ist Lebenderkennung für das Fernaufnahme-Verfahren wichtig?
Lebenderkennung hilft dabei, Deepfakes und Injektionsangriffe zu identifizieren, die Dokumentenprüfungen oder grundlegende biometrische Abgleiche umgehen können. Sie ist besonders relevant bei der Fernaufnahme, wo ein Betrugsversuch manipulierte Medien, einen virtuellen Kamerafeed oder ein wiedergegebenes Bild verwenden kann, selbst wenn das eingereichte Dokument gültig erscheint.