
Taille et part du marché de l'authentification d'identité
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
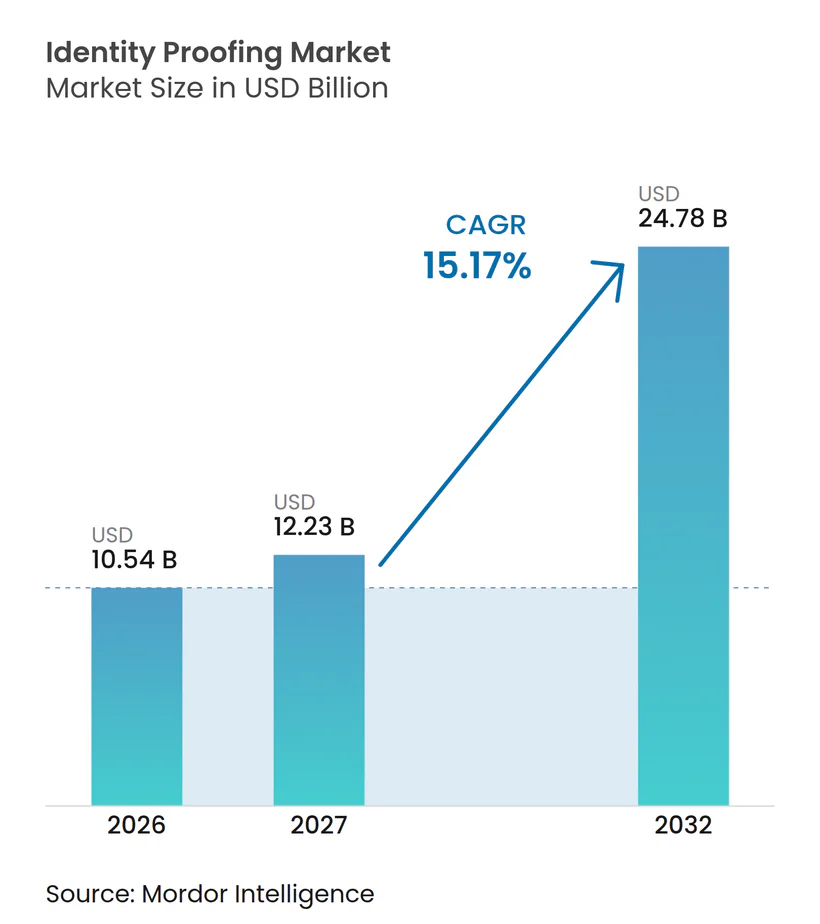
| Taille du Marché (2027) | 12.23 Milliards de dollars |
| Taille du Marché (2032) | 24.78 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 15.17 % |
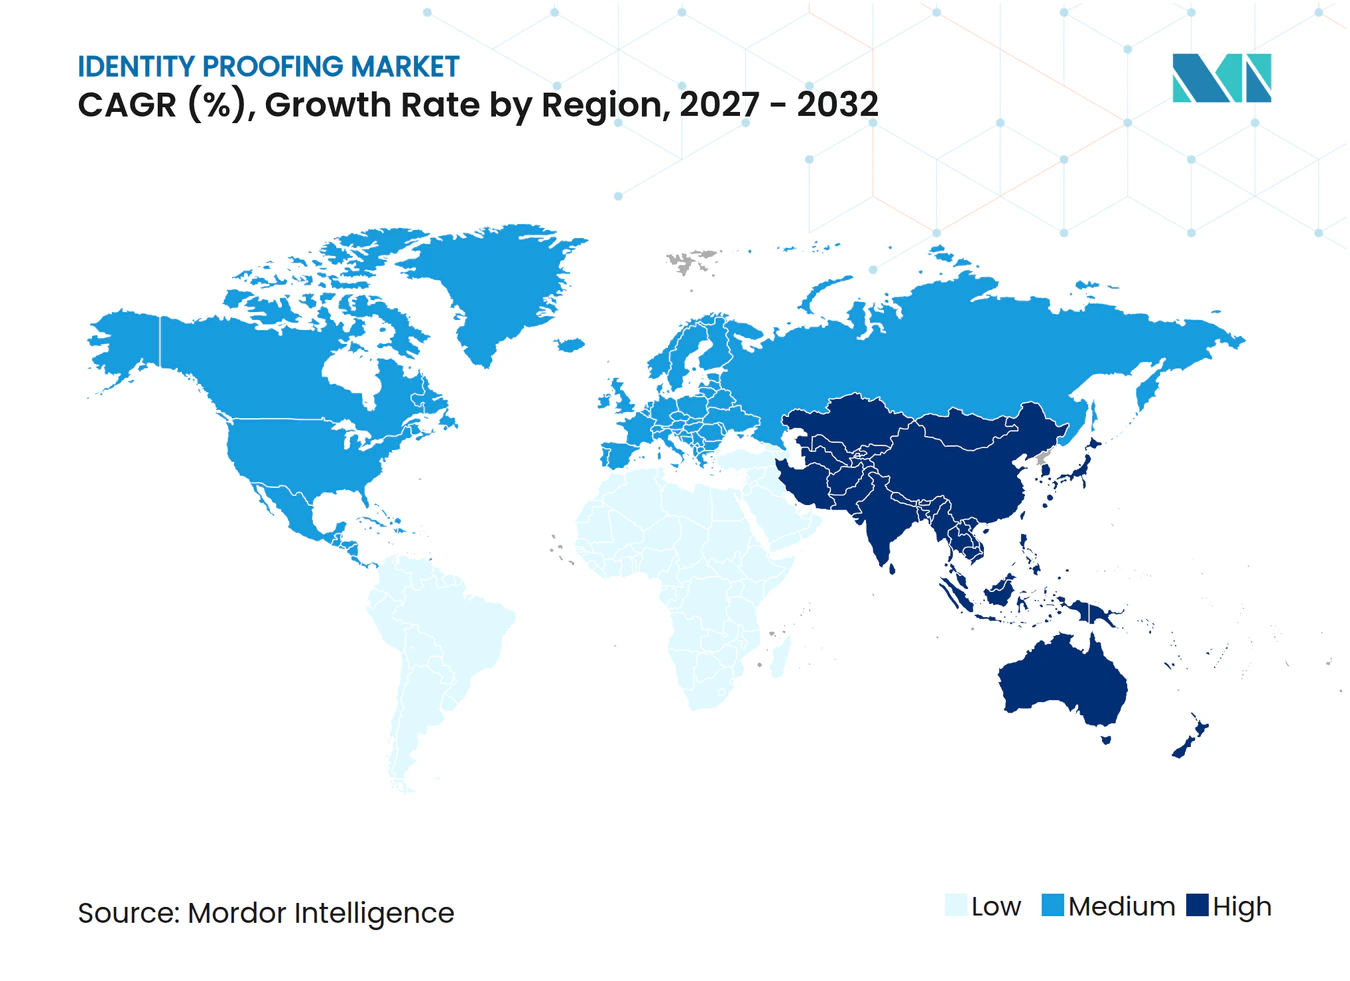
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'authentification d'identité par Mordor Intelligence
La taille du marché de l'authentification d'identité devrait augmenter de 10,54 milliards USD en 2026 à 12,23 milliards USD en 2027 et atteindre 24,78 milliards USD d'ici 2032, avec un CAGR de 15,17 % sur la période 2027-2032. Les exigences réglementaires, l'élargissement de l'intégration numérique et la sophistication croissante des fraudes accroissent le besoin de contrôles fiables lors de l'ouverture de compte et tout au long de la relation client. Le marché de l'authentification d'identité est également façonné par le passage des contrôles basés uniquement sur les documents à des signaux biométriques, d'appareils, de réseau et de bases de données pouvant être combinés en un seul flux de travail. De nouvelles règles en Europe, aux États-Unis et en Inde rendent les justificatifs réutilisables et la vérification à distance sécurisée plus pertinents pour les institutions réglementées. Les fournisseurs répondent en ajoutant des services gérés, une livraison en cloud et des capacités transfrontalières qui réduisent la charge pesant sur les équipes de conformité internes. La résidence des données, les obligations de confidentialité et le coût d'intégration restent des contraintes importantes, en particulier pour les petites organisations et les déploiements dans plusieurs juridictions.
Points clés du rapport
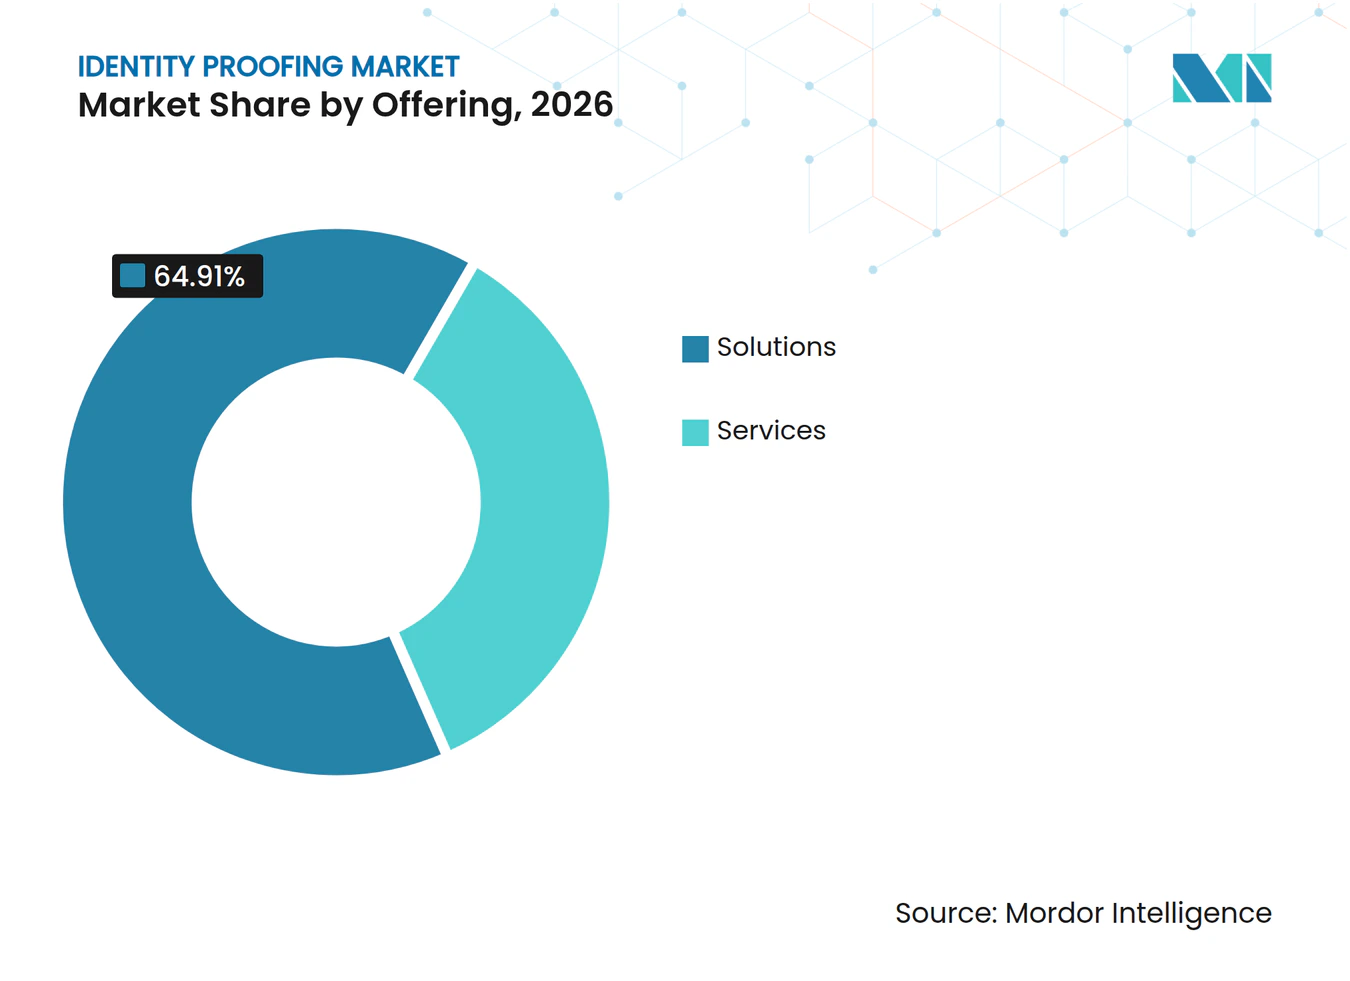
- Par offre, les solutions détenaient 64,91 % de la part du marché de l'authentification d'identité en 2026, tandis que les services devraient se développer à un CAGR de 18,39 % jusqu'en 2032.
- Par composant de vérification, la vérification de documents et d'identité représentait 26,97 % en 2026, tandis que la vérification biométrique et la détection de vivacité devraient se développer à un CAGR de 19,37 % jusqu'en 2032.
- Par mode de déploiement, le déploiement basé sur le cloud représentait 28,41 % du marché de l'authentification d'identité en 2026 et devrait se développer à un CAGR de 21,24 % jusqu'en 2032.
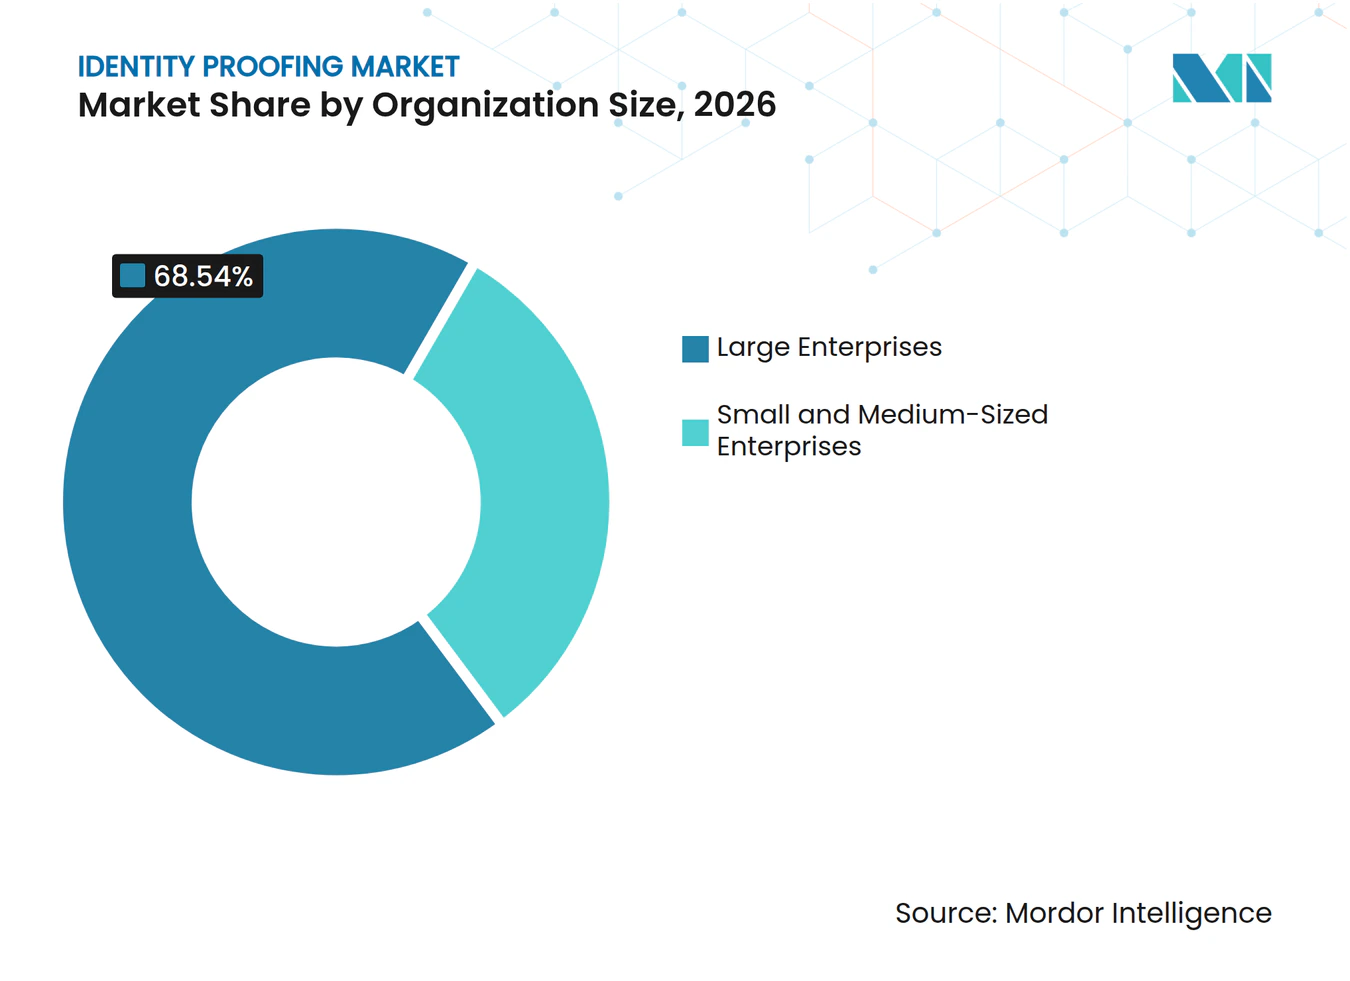
- Par taille d'organisation, les grandes entreprises détenaient 68,54 % en 2026, tandis que les PME devraient se développer à un CAGR de 18,83 % jusqu'en 2032.
- Par secteur vertical, le BFSI détenait 29,31 % en 2026, tandis que le gouvernement et l'administration publique devraient se développer à un CAGR de 17,92 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 39,81 % du marché de l'authentification d'identité en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 21,49 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Renforcement de l'application des règles LCB, KYC et de vérification de l'âge | +3.2% | Mondial, plus intense en Europe, en Amérique du Nord et dans les États membres du Conseil de coopération du Golfe | Moyen terme (2-4 ans) |
| Essor de l'intégration numérique et de l'e-KYC | +2.8% | Mondial, porté par l'Inde, l'Asie du Sud-Est et l'Afrique subsaharienne | Court terme (≤ 2 ans) |
| Escalade des fraudes aux identités synthétiques et aux hypertrucages | +2.4% | Mondial, plus aigu en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Croissance des services numériques transfrontaliers | +1.9% | Cœur Asie-Pacifique, avec des répercussions en Amérique du Sud et au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Portefeuilles d'identité numérique réutilisables et justificatifs vérifiables | +1.5% | Europe et Amérique du Nord, phase précoce en Asie-Pacifique | Long terme (≥ 4 ans) |
| Identité des agents d'IA et confiance machine à machine | +1.2% | Mondial, avec l'Amérique du Nord en tête des déploiements en entreprise | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Renforcement de l'application des règles LCB, KYC et de vérification de l'âge
La convergence réglementaire est une source durable de demande pour le marché de l'authentification d'identité. Le règlement (UE) 2024/1624 s'appliquera à partir du 10 juillet 2027, instaurant un cadre de lutte contre le blanchiment de capitaux plus cohérent dans les 27 États membres de l'Union européenne. Ce changement fait de l'identification à distance des clients une question d'approvisionnement plus immédiate pour les banques, les établissements de paiement et les organismes publics. Les agences bancaires américaines ont confirmé en septembre 2026 que les justificatifs numériques vérifiables peuvent satisfaire aux exigences du programme d'identification des clients, ce qui élargit les options technologiques acceptables pour les institutions financières.[1] Ces exigences parallèles peuvent raccourcir les délais de réponse des fournisseurs, car les équipes de conformité ont besoin de produits fonctionnant dans plusieurs environnements juridiques. Le marché de l'authentification d'identité bénéficie donc lorsque les acheteurs remplacent des processus distincts par pays par des contrôles de politique communs et des pistes de preuves.
Essor de l'intégration numérique et de l'e-KYC
L'intégration numérique est devenue une exigence opérationnelle pour les services financiers, les télécommunications, les places de marché et les services gouvernementaux. L'UIDAI a lancé le kit de développement logiciel et le bac à sable d'authentification faciale Aadhaar en septembre 2026, permettant aux institutions participantes d'intégrer une authentification faciale basée sur l'IA et le ML dans les applications mobiles.[2] Le programme a indiqué que Kotak Mahindra Bank, Bajaj Finance Limited et Airtel Payments Bank avaient achevé les premiers travaux de preuve de concept. L'Agence des services financiers du Japon a également publié les résultats d'une expérience utilisant des justificatifs vérifiables pour les contrôles d'identité des institutions financières en mars 2026. Ces développements permettent aux organisations de séparer la preuve d'identité de la soumission répétée de documents à chaque nouvelle interaction. Le marché de l'authentification d'identité bénéficie de cette transition, car la vérification numérique peut être intégrée dans la récupération de compte, l'approbation des paiements et d'autres parcours clients récurrents.
Escalade des fraudes aux identités synthétiques et aux hypertrucages
Les identités synthétiques, les attaques par présentation et les hypertrucages élèvent le niveau d'exigence pour les fournisseurs de vérification. Entrust a signalé que 1 tentative de fraude biométrique sur 5 dans son rapport sur la fraude à l'identité 2026 impliquait un hypertrucage, tandis que les attaques par injection ont augmenté de 40 % d'une année sur l'autre. Ces éléments soutiennent la demande de détection de vivacité capable d'identifier les attaques se produisant entre la caméra d'un appareil et le service de vérification. Une image de document seule ne peut pas traiter de manière fiable les médias manipulés ou les fraudes utilisant des données personnelles volées. Les acheteurs combinent donc la vérification de documents avec la correspondance faciale, l'intelligence des appareils, les signaux réseau et les contrôles de risque. Le marché de l'authentification d'identité évolue vers ces flux de travail combinés car ils fournissent aux équipes de gestion des risques plusieurs points de contrôle lorsqu'une méthode de fraude contourne un seul contrôle.
Croissance des services numériques transfrontaliers
Le commerce transfrontalier, les services financiers, les voyages et la mobilité de la main-d'œuvre créent des besoins de vérification que les systèmes nationaux ne couvrent pas toujours. Les institutions doivent évaluer les identités présentées par différents types de documents, identifiants nationaux et méthodes d'authentification locales. Singapour et Shenzhen ont lancé une plateforme de validation de données transfrontalière en janvier 2026, couvrant plus de 2 300 transactions dans 19 institutions, selon les recherches fournies. Ce modèle montre comment l'infrastructure numérique publique peut soutenir la vérification au-delà d'une seule base de données nationale. Les fournisseurs adaptent leurs plateformes pour prendre en charge à la fois les justificatifs réutilisables et plusieurs schémas d'identité nationaux dans une seule séquence d'intégration. Cela crée une opportunité sur le marché de l'authentification d'identité, où les clients multinationaux ont besoin d'une couche de contrôle unique tout en répondant aux exigences locales.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Contraintes liées à la confidentialité, au consentement et à la résidence des données | -1.8% | Europe et juridictions de protection des données à l'échelle mondiale, avec des répercussions via les opérations multinationales | Moyen terme (2-4 ans) |
| Coûts élevés de mise en œuvre et de maintenance | -1.5% | Mondial, avec un effet disproportionné sur les marchés d'Amérique du Sud, d'Afrique et d'Asie du Sud-Est à forte proportion de PME | Court terme (≤ 2 ans) |
| Les attaques morphantes et par injection érodent la confiance | -0.9% | Mondial, plus aigu sur les marchés à maturité d'adoption numérique avancée | Court terme (≤ 2 ans) |
| Biais démographiques et lacunes d'accessibilité dans la vérification biométrique | -0.6% | Afrique subsaharienne, Asie du Sud et du Sud-Est, et marchés ruraux à l'échelle mondiale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Contraintes liées à la confidentialité, au consentement et à la résidence des données
Les règles de confidentialité rendent la vérification biométrique difficile à standardiser au-delà des frontières nationales. Dans l'Union européenne, les données biométriques sont soumises aux protections de catégorie spéciale de l'article 9 du Règlement général sur la protection des données, qui impose des obligations plus strictes en matière de consentement, de limitation des finalités et de minimisation des données. Ces obligations affectent l'endroit où un fournisseur peut traiter, stocker et transférer des images faciales et des dossiers d'identité associés. L'autorité brésilienne de protection des données a également mis en avant la biométrie et la gouvernance de l'IA dans ses travaux d'application 2025-2027, selon les recherches fournies. Les fournisseurs ont souvent besoin d'options de traitement régionales, d'une capacité cloud nationale ou d'une livraison sur site pour un client mondial. Ces exigences augmentent les coûts et peuvent ralentir les décisions d'achat sur le marché de l'authentification d'identité.
Coûts élevés de mise en œuvre et de maintenance
Un déploiement étendu d'authentification d'identité peut nécessiter que les contrôles de documents, la correspondance biométrique, le filtrage et la surveillance continue fonctionnent ensemble. La période de mise en œuvre peut également être difficile pour les petites organisations qui ne disposent pas de grandes équipes de conformité ou d'ingénierie. L'intégration avec les systèmes d'ouverture de compte, les dossiers clients et les contrôles de fraude nécessite souvent une conception de politique avant que le logiciel soit prêt pour la production. Les exigences de certification telles que ISO 27001 et SOC 2 Type II ajoutent une couche supplémentaire de préparation pour les fournisseurs entrant dans des comptes clients réglementés. Les produits à facturation à l'usage et les kits de développement logiciel à faible code peuvent réduire la charge initiale pour les petits acheteurs. Même ainsi, le coût reste un frein pour le marché de l'authentification d'identité lorsque le volume de transactions est trop limité pour justifier un déploiement complet en entreprise.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par offre :
les services accroissent l'importance du support continuLes solutions représentaient 64,91 % du marché mondial de l'authentification d'identité en 2026. Cette position reflète les investissements de longue date des banques et des organisations gouvernementales dans des plateformes de KYC, de LCB et de gestion d'identité biométrique. Ces organisations utilisent souvent des systèmes établis intégrés aux dossiers de base, à la gestion des dossiers, aux processus d'audit, aux contrôles d'accès internes, aux procédures de service client et aux chemins d'investigation documentés requis après une exception de vérification. Les solutions fournissent également les règles, les contrôles de flux de travail et les interfaces permettant à un client de gérer la vérification à grande échelle. La taille du marché de l'authentification d'identité pour les solutions est portée par le besoin d'une base logicielle durable dans les grandes opérations réglementées. Les acheteurs de plateformes valorisent généralement le contrôle interne sur la configuration des politiques, la conservation des preuves, les files d'attente de révision, les autorisations des utilisateurs, les formats de rapport et la capacité d'appliquer différentes règles de vérification à des produits, groupes de clients, niveaux de risque et juridictions distincts. Leurs décisions d'achat peuvent donc favoriser les produits qui s'intègrent dans une architecture de risque et de conformité plus large. Le secteur de l'authentification d'identité continue de s'appuyer sur les solutions pour les étapes fondamentales de collecte des preuves, d'évaluation des risques et de documentation d'une décision.
Les services devraient se développer à un CAGR de 18,39 % jusqu'en 2032. La demande est liée aux organisations qui ont besoin d'aide pour l'ajustement des modèles de fraude, la révision des exceptions, la gestion des changements réglementaires et la re-vérification continue. Les arrangements de services gérés peuvent transférer une partie du travail opérationnel d'une équipe client à un fournisseur spécialisé, y compris la gestion des exceptions, les contrôles de qualité, la maintenance continue des politiques, la révision spécialisée et l'ajustement des contrôles de fraude lorsqu'un schéma d'attaque change. Ils peuvent également créer des relations récurrentes plutôt que des projets de mise en œuvre ponctuels. Les flux de travail hébergés et sans code réduisent l'effort nécessaire pour lancer un nouveau parcours de vérification. Cela peut faciliter pour un acheteur le test de nouvelles politiques sans une refonte majeure de l'application. Le marché de l'authentification d'identité bénéficie lorsque les prestataires de services regroupent le support opérationnel avec la plateforme sous-jacente. Le secteur de l'authentification d'identité pourrait voir la qualité des services devenir plus importante lorsque les fonctions logicielles sont largement disponibles. Cela ne remplace pas les solutions, mais cela change la façon dont les acheteurs évaluent le support requis après le déploiement. À mesure que les exigences réglementaires, les schémas de fraude et les attentes des clients évoluent, les organisations peuvent utiliser cette combinaison de technologie et de support spécialisé pour maintenir un processus de vérification à jour sans transférer toutes les responsabilités opérationnelles à une équipe interne dont la capacité de révision continue peut être limitée.


Par composant de vérification :
la biométrie répond aux risques au-delà de la vérification des documentsLa vérification de documents et d'identité représentait 26,97 % du marché de l'authentification d'identité en 2026. La vérification de documents dispose d'une large base installée car elle est familière aux équipes KYC bancaires, aux programmes de contrôle aux frontières et aux services du secteur public. Elle reste importante pour confirmer l'authenticité et la cohérence d'un justificatif présenté par un demandeur. La catégorie prend également en charge la vérification des éléments de sécurité des documents, des données extraites, de la qualité des images, de la cohérence des données, de la validité des documents et des éventuelles falsifications, permettant à une équipe de gestion des risques d'évaluer si le justificatif peut servir de preuve crédible dans le dossier d'intégration global. Pour de nombreux flux de travail à faible risque, un contrôle de document reste le premier contrôle dans un processus de vérification plus large. Cet usage établi confère à la catégorie un rôle central sur le marché de l'authentification d'identité. Les organisations peuvent également utiliser la vérification de documents lorsqu'aucun système d'identité numérique national ne peut être interrogé. Sa pertinence continue reflète la disponibilité inégale des justificatifs numériques de confiance selon les pays.
La vérification biométrique et la détection de vivacité devraient se développer à un CAGR de 19,37 % jusqu'en 2032. Le segment répond aux attaques qui peuvent passer une vérification de document tout en utilisant une identité volée, fabriquée ou manipulée. Entrust a signalé que les hypertrucages étaient impliqués dans 1 tentative de fraude biométrique sur 5, ce qui souligne pourquoi les processus à distance ont besoin de contrôles de présentation plus solides.[3] L'intelligence des appareils, de la fraude et du réseau ajoute du contexte en recherchant l'activité des robots, les émulateurs, l'utilisation répétée des appareils, les connexions inhabituelles, les caractéristiques réseau irrégulières et les signes comportementaux suggérant qu'un flux de travail est manipulé plutôt que complété par un véritable demandeur. Le filtrage LCB et des personnes politiquement exposées, la vérification des données et des bases de données, ainsi que la vérification de l'adresse et de l'origine des fonds peuvent ensuite être organisés avec des contrôles de documents et biométriques dans un flux de travail à haut risque. La taille du marché de l'authentification d'identité pour les outils de détection de vivacité est soutenue par la nécessité de tester si une personne réelle est présente lors d'une interaction à distance. La certification selon ISO/IEC 30107-3 et iBeta PAD Niveau 2 est de plus en plus pertinente dans les évaluations en entreprise. Le résultat est une approche en couches dans laquelle chaque composant couvre une faiblesse différente dans le processus d'intégration. Un document clair peut établir la revendication d'identité initiale, la biométrie peut tester qu'une personne réelle est présente, et les contrôles de données, d'appareils et de réseau peuvent identifier les risques environnants, donnant à une équipe de conformité un dossier plus complet pour décider si une révision supplémentaire est nécessaire.
Par mode de déploiement :
la livraison en cloud soutient une demande variableLe déploiement basé sur le cloud représentait 28,41 % du marché de l'authentification d'identité en 2026. Il offre également un moyen de gérer les variations du volume d'intégration sans maintenir une infrastructure fixe importante. Les clients peuvent utiliser les mises à jour gérées par le fournisseur lorsque les règles, les formats de documents, les schémas de fraude, les parcours clients ou les attentes locales en matière de vérification changent, réduisant ainsi l'effort interne nécessaire pour maintenir un processus d'intégration distribué aligné sur les exigences opérationnelles actuelles. Cela est pertinent pour les banques numériques, les plateformes de commerce électronique et les services publics qui font face à des pics temporaires de trafic de vérification. Les systèmes cloud peuvent également raccourcir le temps nécessaire pour connecter de nouveaux composants de vérification et sources de données. Ces facteurs expliquent le rôle de la livraison en cloud sur le marché de l'authentification d'identité.
Le déploiement basé sur le cloud devrait se développer à un CAGR de 21,24 % jusqu'en 2032, ce qui en fait à la fois la catégorie de déploiement la plus grande et la plus rapide. Les recherches fournies ont noté qu'une analyse du secteur public de MOSIP a révélé que les systèmes d'identité basés sur le cloud pouvaient réduire les coûts d'infrastructure initiaux et raccourcir les délais de mise en œuvre. L'adoption du cloud ne supprime pas le besoin de contrôles locaux sur les données personnelles. Les systèmes sur site restent pertinents lorsqu'une juridiction exige un traitement national ou qu'un acheteur a besoin d'un contrôle direct de l'infrastructure. Les conceptions hybrides répondent à ce compromis en reliant la gestion localisée des données à un modèle opérationnel mondial, permettant à un acheteur multinational de préserver les exigences de traitement local tout en utilisant des politiques communes, des rapports, des normes d'intégration et une supervision opérationnelle dans l'ensemble de sa base de clients plus large. Thales s'est associé à Goaco en août 2025 pour étendre les outils d'intégration biométrique aux PME via des API REST et des kits de développement logiciel, selon les recherches fournies. Le marché de l'authentification d'identité peut donc servir une base de clients plus large grâce à des méthodes de livraison flexibles. L'orchestration axée sur les API permet également aux acheteurs de combiner des outils spécialisés sans dépendre d'une seule plateforme monolithique. Cela peut être utile lorsqu'un client doit conserver une base de données préférée, un fournisseur de filtrage, un contrôle biométrique ou un arrangement de traitement régional tout en appliquant un ensemble commun de règles de flux de travail, de résultats de dossiers, de pratiques de surveillance et de contrôles de rapport dans l'ensemble du parcours de vérification global.
Par taille d'organisation :
l'adoption par les PME s'étend au-delà des programmes d'entrepriseLes grandes entreprises représentaient 68,54 % du marché de l'authentification d'identité en 2026. Elles ont tendance à opérer sur plusieurs produits, pays et parcours clients réglementés, ce qui accroît la valeur des systèmes de vérification intégrés. Les grands acheteurs disposent également du budget pour connecter l'authentification d'identité aux systèmes bancaires de base, de fraude, de service client et de gestion des dossiers. Les contrats à long terme et les configurations de conformité développées conjointement peuvent rendre ces relations difficiles à remplacer car un fournisseur peut être intégré dans l'ouverture de compte, les règles d'escalade, les communications clients, la conservation des preuves, la révision des fraudes et les routines de rapport utilisées par plusieurs équipes de contrôle internes. Leur échelle soutient les revenus récurrents pour les fournisseurs établis. La part du marché de l'authentification d'identité détenue par les grandes entreprises reflète également leur adoption précoce de contrôles formels de KYC et de LCB. Les exigences des entreprises comprennent généralement l'auditabilité, une large couverture documentaire, des engagements de niveau de service et des options de résidence des données. Ces demandes favorisent les fournisseurs ayant une expérience approfondie de la mise en œuvre et un support opérationnel étendu.
Les PME devraient se développer à un CAGR de 18,83 % jusqu'en 2032. Les fintechs, les places de marché de travail à la demande, les vendeurs en ligne et les prêteurs numériques ont de plus en plus besoin d'une vérification simple à acheter et simple à connecter. Les kits de développement logiciel à faible code et les interfaces de programmation d'applications réduisent le besoin d'un grand projet de développement interne. Ces acheteurs utilisent les contrôles d'identité pour la récupération de compte, l'approbation des paiements et les transactions de plus grande valeur, pas seulement pour l'inscription initiale. La tarification à l'usage peut aligner le coût de la vérification sur le volume de transactions, ce qui est particulièrement pertinent pour les petites organisations qui ont besoin d'une vérification fiable mais ne peuvent pas s'engager dans le coût de mise en œuvre fixe, le personnel spécialisé et le long processus d'approvisionnement associés à un programme d'entreprise complet. Le partenariat de septembre 2026 entre Unico et Didit a étendu la vérification biométrique aux PME brésiliennes via une interface sans code, selon les recherches fournies. Cette approche produit aide le marché de l'authentification d'identité à atteindre des clients qui ne peuvent pas gérer un long processus d'approvisionnement en entreprise. Elle encourage également les fournisseurs à concevoir des outils en libre-service aux côtés d'offres à forte valeur ajoutée. Une participation plus large des PME élargit le nombre de cas d'utilisation tout en maintenant une forte sensibilité aux prix. Les fournisseurs doivent donc rendre le parcours utilisateur initial, le chemin d'intégration, le modèle commercial et l'accès au support opérationnel suffisamment clairs pour qu'un client plus petit puisse utiliser l'authentification d'identité de manière fiable, tout en laissant de la place à ce client pour ajouter des contrôles plus approfondis à mesure que le volume de transactions, la couverture géographique et les obligations réglementaires augmentent.

Par secteur vertical :
le BFSI conserve son échelle tandis que l'utilisation gouvernementale s'étendLe BFSI représentait 29,31 % du marché de l'authentification d'identité en 2026. Les institutions financières font face à des obligations de KYC et de LCB établies de longue date, et les erreurs peuvent créer une exposition directe aux risques réglementaires, de fraude et de perte de clients. Les banques, les prêteurs, les assureurs, les prestataires de paiement et les services d'actifs numériques utilisent donc la vérification dans un large éventail de processus de compte et de transaction. Le secteur a également un besoin élevé de surveillance continue et de dossiers d'audit fiables. Son adoption précoce et ses volumes de vérification élevés soutiennent sa position sur le marché de l'authentification d'identité. Les acheteurs de services financiers exigent souvent un produit capable de connecter les preuves d'identité au filtrage des sanctions, à la gestion de la fraude, à la révision des dossiers, aux dossiers clients et à la surveillance continue, car ces fonctions déterminent collectivement si une entreprise peut prendre et documenter une décision d'acceptation de client défendable. Les exigences du secteur continuent d'influencer les feuilles de route des produits en matière de précision, de conservation des preuves et de révision des dossiers. En conséquence, le BFSI reste un groupe de clients ancré même si d'autres secteurs verticaux augmentent leur adoption.
Le gouvernement et l'administration publique devraient se développer à un CAGR de 17,92 % jusqu'en 2032. Les programmes nationaux d'identité numérique s'étendent de l'enregistrement civil à la prestation de prestations sociales, à l'inclusion financière et aux services publics en ligne. La banque centrale des Philippines a proposé en août 2026 que les institutions financières supervisées se connectent aux services d'authentification de l'identité nationale PhilSys pour la diligence raisonnable des clients, selon les recherches fournies. Ce type d'intégration peut faire d'un justificatif émis par le gouvernement une partie de l'intégration quotidienne du secteur privé. La santé, le commerce de détail et le commerce électronique, les télécommunications, les voyages, les jeux et le Web3 utilisent également la vérification pour le contrôle de la fraude et les décisions d'accès. Les télécommunications sont influencées par les exigences d'enregistrement des cartes SIM en Asie-Pacifique. Le marché de l'authentification d'identité bénéficie de ces cas d'utilisation car la vérification devient un contrôle opérationnel direct plutôt qu'une tâche de conformité étroite. Dans le commerce de détail et les plateformes numériques, elle peut protéger les revenus en réduisant la prise de contrôle de compte et les abus. Les programmes gouvernementaux peuvent également fournir une ancre de confiance que les fournisseurs privés utilisent dans leurs propres flux de travail clients, permettant à une banque, un détaillant, un opérateur de télécommunications ou un service public d'utiliser des preuves d'identité nationales de confiance tout en appliquant ses propres règles de risque et exigences de service.
Analyse géographique
Marché de la vérification d'identité dans les Amériques
L'Amérique du Nord détenait 39,81 % du marché de la vérification d'identité en 2026. La région combine une application mature des réglementations LCB et KYC, de grandes institutions financières, une adoption étendue des services numériques et la numérisation du secteur public. En septembre 2026, les régulateurs américains ont confirmé que les permis de conduire mobiles délivrés par les États et les justificatifs numériques vérifiables peuvent satisfaire aux obligations du Programme d'identification des clients pour les banques. ID.me a déclaré qu'il soutenait 20 agences fédérales, 45 agences étatiques et plus de 70 organisations de santé lors de l'annonce de son financement de septembre 2025.[4] L'Amérique du Sud s'oriente également vers une utilisation formelle de l'identité numérique grâce au programme CIN du Brésil, à une participation élargie à Gov.br et à l'expansion régionale de fournisseurs tels qu'Unico.
Marché de la vérification d'identité en Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 21,49 % jusqu'en 2032. L'infrastructure d'identité soutenue par les gouvernements est une caractéristique majeure de la région, notamment en Inde, au Japon, en Indonésie, aux Philippines, à Singapour et en Corée du Sud. La publication en septembre 2026 par l'UIDAI du kit de développement logiciel d'authentification faciale Aadhaar et du bac à sable permet aux organisations BFSI participantes d'ajouter une authentification faciale basée sur l'IA et le ML à leurs applications mobiles. L'expérimentation de l'Agence des services financiers du Japon sur les justificatifs vérifiables offre aux institutions financières une voie éprouvée vers des preuves d'identité réutilisables. OCBC Indonésie et Dukcapil ont lancé l'Identité numérique de la population pour l'ouverture de comptes en février 2025, reliant l'identité numérique gouvernementale au KYC du secteur privé.
Marché de la vérification d'identité en EMEA
L'Europe se prépare à la date d'application du règlement LCB (AMLR) de juillet 2027, et son approche met l'accent sur la protection de la vie privée, les services de confiance qualifiés et l'identification à distance conforme. IDnow a déclaré avoir obtenu la certification ETSI 119 461 v2.1.1 dans le cadre d'eIDAS 2.0, démontrant le rôle de la conformité technique dans les marchés publics européens. Au Moyen-Orient, l'application des réglementations LCB et de lutte contre le financement du terrorisme encourage le renforcement des contrôles d'intégration dans les services financiers. L'opportunité à long terme de l'Afrique est liée à l'intégration portée par le fintech et aux lacunes persistantes dans l'accès à l'identité numérique formelle, la Banque mondiale ayant signalé qu'en 2025, 2,8 milliards de personnes dans le monde n'avaient pas accès aux systèmes d'identité numérique.
Paysage concurrentiel
Concentration du Marché
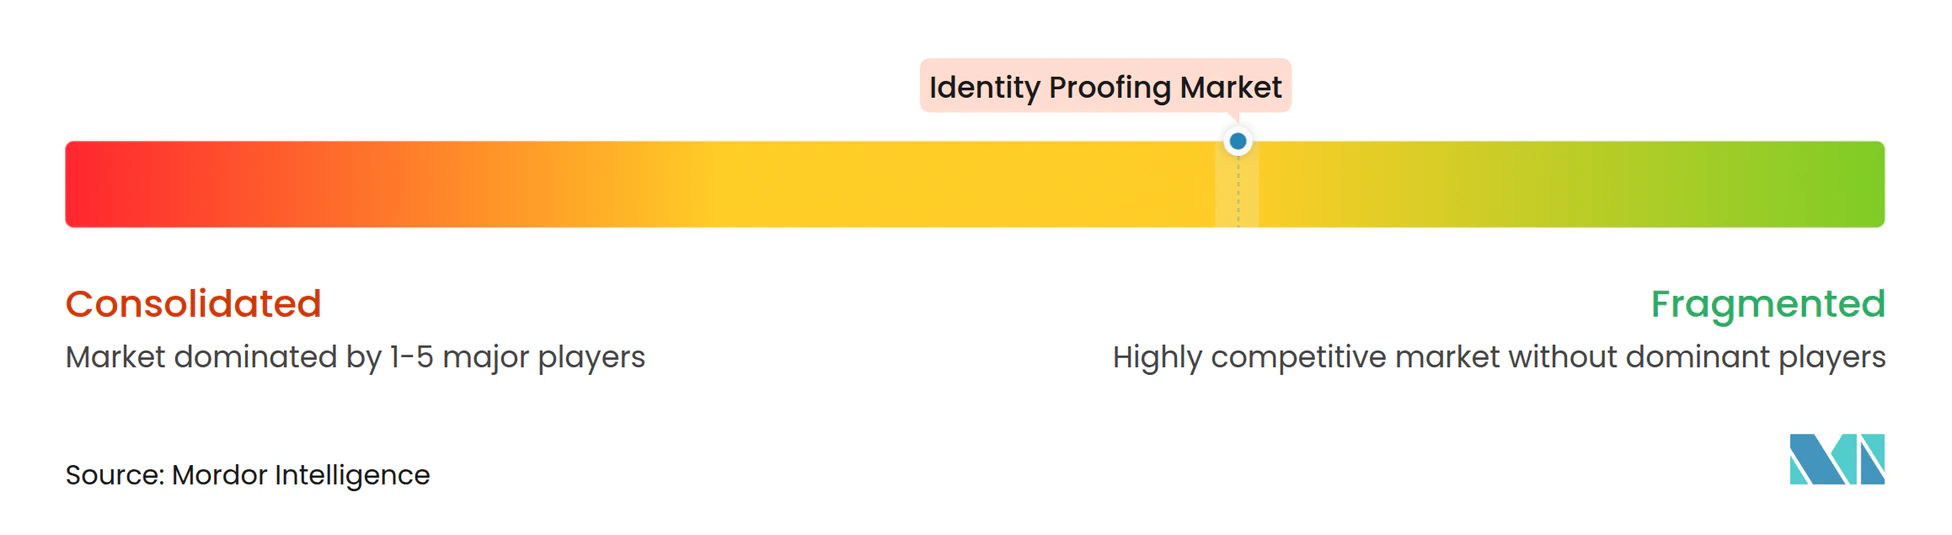
Le marché de l'authentification d'identité est modérément fragmenté car les fournisseurs diffèrent en termes de couverture documentaire, de capacités biométriques, de données sur la fraude, de focus client et de portée géographique. Aucune entreprise n'occupe une position dominante dans toutes les méthodes de vérification et tous les groupes d'acheteurs. Socure, Jumio, IDEMIA, LexisNexis Risk Solutions, Entrust, Thales et Trulioo se font concurrence grâce à des combinaisons de vérification de documents, de vérification biométrique, de filtrage et d'intelligence sur la fraude. La capacité à combiner ces fonctions dans une seule interface de programmation d'applications est de plus en plus importante pour les clients cherchant une intégration plus simple. Les grandes organisations ont besoin que les preuves d'identité, les signaux de risque et les contrôles opérationnels fonctionnent ensemble dans un flux de travail cohérent.
Les stratégies produits se concentrent de plus en plus sur les justificatifs réutilisables, les contrôles de confidentialité et une détection de vivacité plus robuste. Jumio a intégré l'infrastructure de justificatifs vérifiables de Trinsic en juin 2026, permettant aux entreprises d'émettre et d'accepter des justificatifs décentralisés conformes aux normes OpenID4VC, selon les recherches fournies. La Fondation OpenID a déclaré en 2026 que les tests de conformité pour OpenID4VP et OpenID4VCI étaient terminés et ouverts à l'auto-certification. Ping Identity a signé un accord en octobre 2025 pour acquérir Keyless, ajoutant une authentification biométrique préservant la confidentialité à sa plateforme d'entreprise. IDnow et DocuSign ont lancé une solution allemande conjointe en septembre 2025 pour la vérification d'identité à distance conforme à la LCB et les signatures électroniques dans un seul flux de travail.
Le champ concurrentiel offre également de la place pour les plateformes PME en libre-service, l'orchestration transfrontalière et les outils d'identité de confiance pour les activités machine à machine. Les conclusions d'Entrust sur la fraude illustrent pourquoi les fournisseurs investissent dans des défenses contre les médias synthétiques et les attaques par injection. Une publication scientifique de 2026 sur la détection de vivacité multimodale adaptative pointe vers des méthodes plus légères, sur appareil, pour identifier les attaques par usurpation et les hypertrucages. Les acheteurs s'attendent également à ce que les fournisseurs gèrent les règles locales sur les données sans perdre les avantages d'une couverture mondiale, ce qui préserve un rôle pour les concurrents spécialisés et rend une solution uniforme moins susceptible de satisfaire toutes les exigences des acheteurs dans toutes les juridictions, tous les contextes clients ou tous les environnements réglementaires.
Leaders du secteur de l'authentification d'identité
-
Affinidi Pte. Ltd.
-
Entrust Corporation
-
Equifax, Inc.
-
AU10TIX Ltd.
-
Experian Information Solutions, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la vérification d'identité Entreprises couvertes dans ce rapport
- Affinidi Pte. Ltd.
- Entrust Corporation
- Equifax, Inc.
- AU10TIX Ltd.
- Experian Information Solutions, Inc.
- GB Group PLC
- HyperVerge Technologies Private Limited
- ID.me, Inc.
- IDEMIA Group SAS
- IDnow GmbH
- Incode Technologies, Inc.
- Innovatrics, s.r.o.
- Jumio Corporation
- LexisNexis Risk Solutions
- Mastercard International Incorporated
- Mitek Systems, Inc.
- NEC Corporation
- Okta, Inc.
- Onfido Limited
- Persona Identities, Inc.
- Ping Identity Corporation
- Regula Forensics, Inc.
- SEON Technologies Ltd.
- Shufti Pro Ltd.
- Signicat AS
- Socure, Inc.
- Sumsub
- Thales Group
- TransUnion LLC
- Trulioo Information Services Inc.
- Veriff OÜ
- Yoti Ltd.
Développements industriels récents dans Marché de la vérification d'identité
- Septembre 2026 : L'OCC, le FinCEN, le Conseil de la Réserve fédérale, la FDIC et la NCUA ont publié des questions fréquemment posées conjointes le 8 septembre, confirmant que les permis de conduire mobiles émis par les États et les justificatifs numériques vérifiables satisfont aux obligations de la règle CIP pour les banques américaines, élargissant l'ensemble de technologies adressables pour les fournisseurs de vérification d'identité dans les services financiers.
- Septembre 2026 : L'UIDAI a lancé le SDK et le bac à sable d'authentification faciale Aadhaar au Global Fintech Fest 2026 le 9 septembre, permettant aux entités BFSI d'intégrer une authentification faciale native basée sur l'IA/ML avec détection de vivacité dans les applications mobiles ; trois grandes institutions financières ont achevé la preuve de concept précoce.
- Septembre 2026 : Unico a signé un accord définitif pour acquérir Valida, une plateforme argentine de vérification d'identité biométrique, marquant une entrée formelle sur le marché argentin dans le cadre d'une stratégie d'expansion en Amérique du Sud couvrant plus de 20 pays.
- Septembre 2025 : IDnow et DocuSign ont lancé une solution conjointe pour le marché allemand permettant la vérification d'identité à distance conforme à la LCB et la signature électronique dans un seul flux de travail, répondant aux exigences de conformité GwG et eIDAS.
Portée du rapport mondial sur le marché de l'authentification d'identité
Le marché de l'authentification d'identité couvre les solutions et services utilisés pour vérifier qu'une personne ou une entité est bien celle qu'elle prétend être lors des processus d'intégration, d'accès, de transaction ou de conformité. Il comprend la vérification de documents, la vérification biométrique et la détection de vivacité, la vérification par sources de données, l'intelligence sur la fraude et les appareils, ainsi que le filtrage LCB, des sanctions et des médias défavorables.
Le rapport sur le marché de l'authentification d'identité est segmenté par offre (solutions et services), composant de vérification (vérification de documents et d'identité, vérification biométrique et détection de vivacité, vérification des données et des bases de données, intelligence sur la fraude, les appareils et le réseau, filtrage LCB, personnes politiquement exposées, sanctions et médias défavorables, et vérification de l'adresse, des revenus et de l'origine des fonds), modèle de déploiement (basé sur le cloud, sur site et hybride), taille d'organisation (grandes entreprises et petites et moyennes entreprises), secteur vertical (banque, services financiers et assurance (BFSI), gouvernement et administration publique, santé et sciences de la vie, commerce de détail et commerce électronique, télécommunications et médias, voyages et hôtellerie, et autres secteurs verticaux), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Solutions |
| Services |
| Vérification de documents et d'identité |
| Vérification biométrique et détection de vivacité |
| Vérification des données et des bases de données |
| Intelligence sur la fraude, les appareils et le réseau |
| Filtrage LCB, personnes politiquement exposées, sanctions et médias défavorables |
| Vérification de l'adresse, des revenus et de l'origine des fonds |
| Basé sur le cloud |
| Sur site |
| Hybride |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Banque, services financiers et assurance (BFSI) |
| Gouvernement et administration publique |
| Santé et sciences de la vie |
| Commerce de détail et commerce électronique |
| Télécommunications et médias |
| Voyages et hôtellerie |
| Autres secteurs verticaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par offre | Solutions | |
| Services | ||
| Par composant de vérification | Vérification de documents et d'identité | |
| Vérification biométrique et détection de vivacité | ||
| Vérification des données et des bases de données | ||
| Intelligence sur la fraude, les appareils et le réseau | ||
| Filtrage LCB, personnes politiquement exposées, sanctions et médias défavorables | ||
| Vérification de l'adresse, des revenus et de l'origine des fonds | ||
| Par mode de déploiement | Basé sur le cloud | |
| Sur site | ||
| Hybride | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par secteur vertical | Banque, services financiers et assurance (BFSI) | |
| Gouvernement et administration publique | ||
| Santé et sciences de la vie | ||
| Commerce de détail et commerce électronique | ||
| Télécommunications et médias | ||
| Voyages et hôtellerie | ||
| Autres secteurs verticaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'authentification d'identité en 2026 ?
La taille du marché de l'authentification d'identité devrait augmenter de 10,54 milliards USD en 2026 à 12,23 milliards USD en 2027 et atteindre 24,78 milliards USD d'ici 2032, avec un CAGR de 15,17 % sur la période 2027-2032.
Qu'est-ce qui stimule la demande de solutions d'authentification d'identité ?
L'application réglementaire, l'intégration numérique, les justificatifs réutilisables et les défenses contre la fraude aux identités synthétiques et aux hypertrucages sont des facteurs clés de la demande. Les clients ont également besoin d'outils de vérification pouvant fonctionner lors de l'ouverture de compte, de la récupération de compte, de l'approbation des transactions et de la surveillance continue sans produire un dossier de preuves déconnecté pour les équipes de conformité.
Quelle offre domine les dépenses en authentification d'identité ?
Les solutions détenaient 64,91 % en 2026, tandis que les services devraient se développer à un CAGR de 18,39 % jusqu'en 2032. Cette répartition reflète l'importance continue des plateformes établies aux côtés de la demande d'aide externe pour les révisions opérationnelles, l'évolution des politiques, l'ajustement des modèles de fraude et la re-vérification continue des clients.
Quel modèle de déploiement se développe le plus rapidement ?
Le déploiement basé sur le cloud représentait 28,41 % en 2026 et devrait se développer à un CAGR de 21,24 % jusqu'en 2032. Les acheteurs utilisent les systèmes cloud pour gérer le volume d'intégration variable et les mises à jour gérées par le fournisseur, tandis que les alternatives sur site et hybrides restent pertinentes lorsque les exigences de résidence des données ou de contrôle de l'infrastructure sont plus strictes.
Quelle région connaît la croissance projetée la plus rapide ?
L'Asie-Pacifique devrait se développer à un CAGR de 21,49 % jusqu'en 2032, soutenue par l'infrastructure d'identité numérique soutenue par les gouvernements. L'Inde, le Japon, l'Indonésie, les Philippines, Singapour et la Corée du Sud sont des exemples importants car leurs programmes publics peuvent rendre les preuves numériques de confiance plus accessibles pour l'intégration du secteur privé.
Pourquoi la détection de vivacité est-elle importante pour l'intégration à distance ?
La détection de vivacité aide à identifier les hypertrucages et les attaques par injection qui peuvent contourner les contrôles de documents ou la correspondance biométrique de base. Elle est particulièrement pertinente dans l'intégration à distance, où une tentative de fraude peut utiliser des médias manipulés, un flux de caméra virtuelle ou une image rejouée même lorsque le document soumis semble valide.