
アイデンティティ・プルーフィング市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 12.23 十億米ドル |
| 市場規模 (2032) | 24.78 十億米ドル |
| 成長率 (2027 - 2032) | 15.17 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアイデンティティ・プルーフィング市場分析
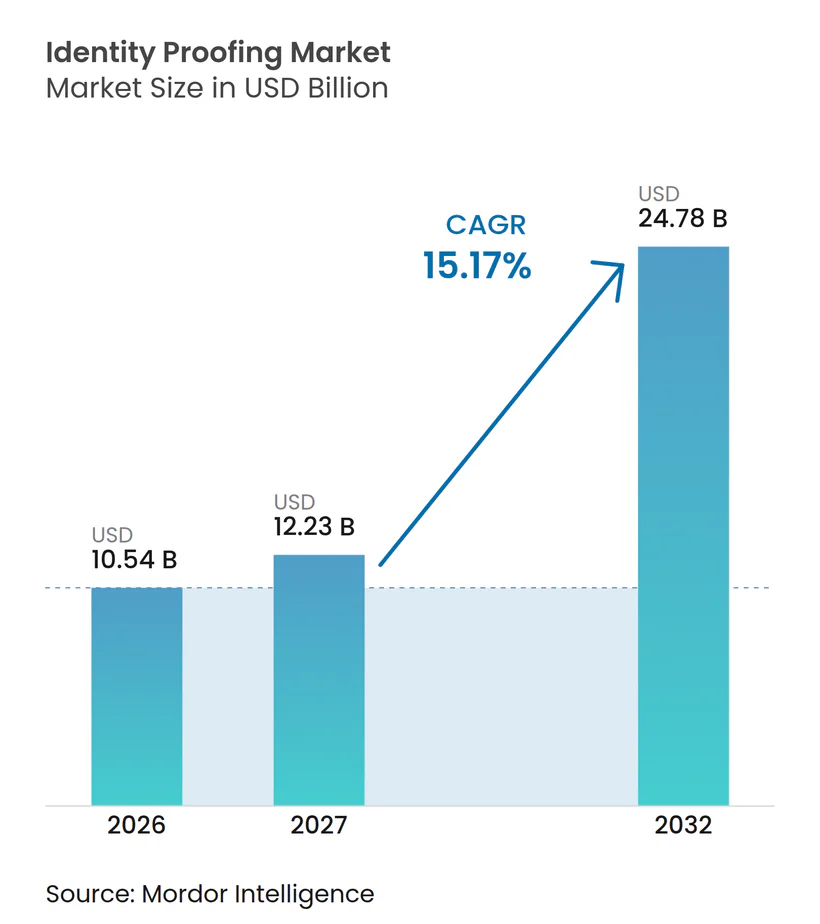
アイデンティティ・プルーフィング市場規模は、2026年の10.54 ビリオン 米ドルから2027年には12.23 ビリオン 米ドルに拡大し、2032年までに24.78 ビリオン 米ドルに達する見込みで、2027年~2032年にかけてCAGR 15.17%で成長すると予測されています。規制要件の強化、デジタルオンボーディングの普及拡大、および高度化する不正行為が、口座開設時および顧客関係全体にわたる信頼性の高い本人確認への需要を高めています。アイデンティティ・プルーフィング市場はまた、書類のみの確認から、生体認証、デバイス、ネットワーク、およびデータベースの各シグナルを単一ワークフローに統合するアプローチへの移行によっても形成されています。欧州、米国、インドにおける新たな規制は、再利用可能な資格情報とセキュアなリモート検証を規制対象機関にとってより重要なものにしています。プロバイダーは、マネージドサービス、クラウド型デリバリー、およびクロスボーダー機能を追加することで対応し、社内コンプライアンスチームの負担を軽減しています。データ所在地要件、プライバシー義務、および統合コストは、特に中小規模の組織や複数の法域にまたがる展開においては、依然として実質的な制約要因となっています。
主なレポートの要点
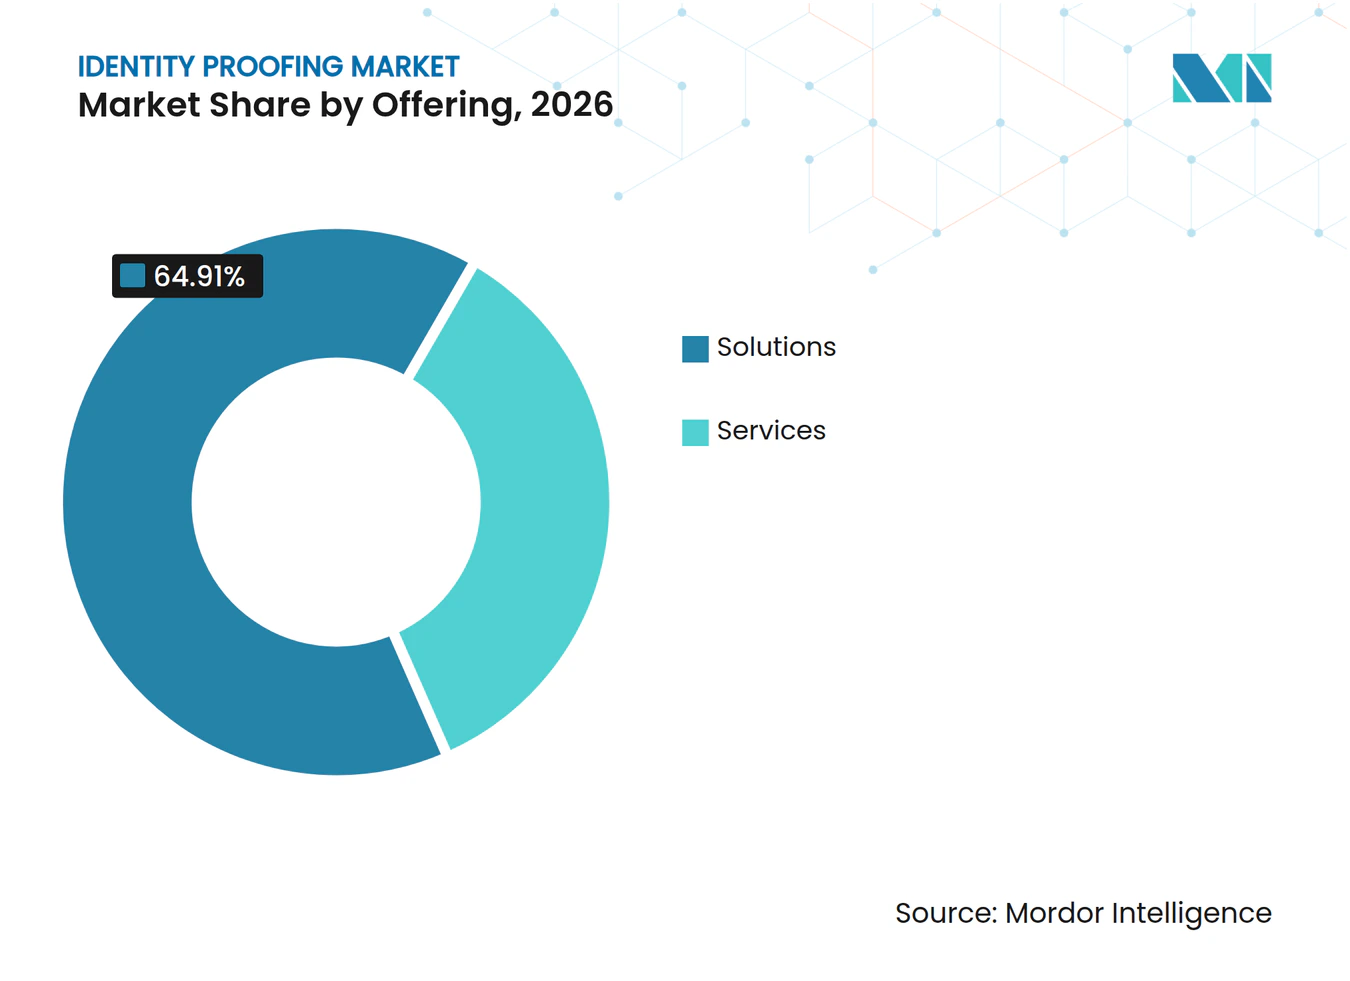
- 提供内容別では、ソリューションが2026年のアイデンティティ・プルーフィング市場シェアの64.91%を占め、一方サービスは2032年までにCAGR 18.39%で拡大すると予測されています。
- 検証コンポーネント別では、書類・本人確認が2026年に26.97%を占め、一方生体認証検証とライブネス検出は2032年までにCAGR 19.37%で拡大すると予測されています。
- 展開モデル別では、クラウドベースの展開が2026年のアイデンティティ・プルーフィング市場の28.41%を占め、2032年までにCAGR 21.24%で拡大すると予測さています。
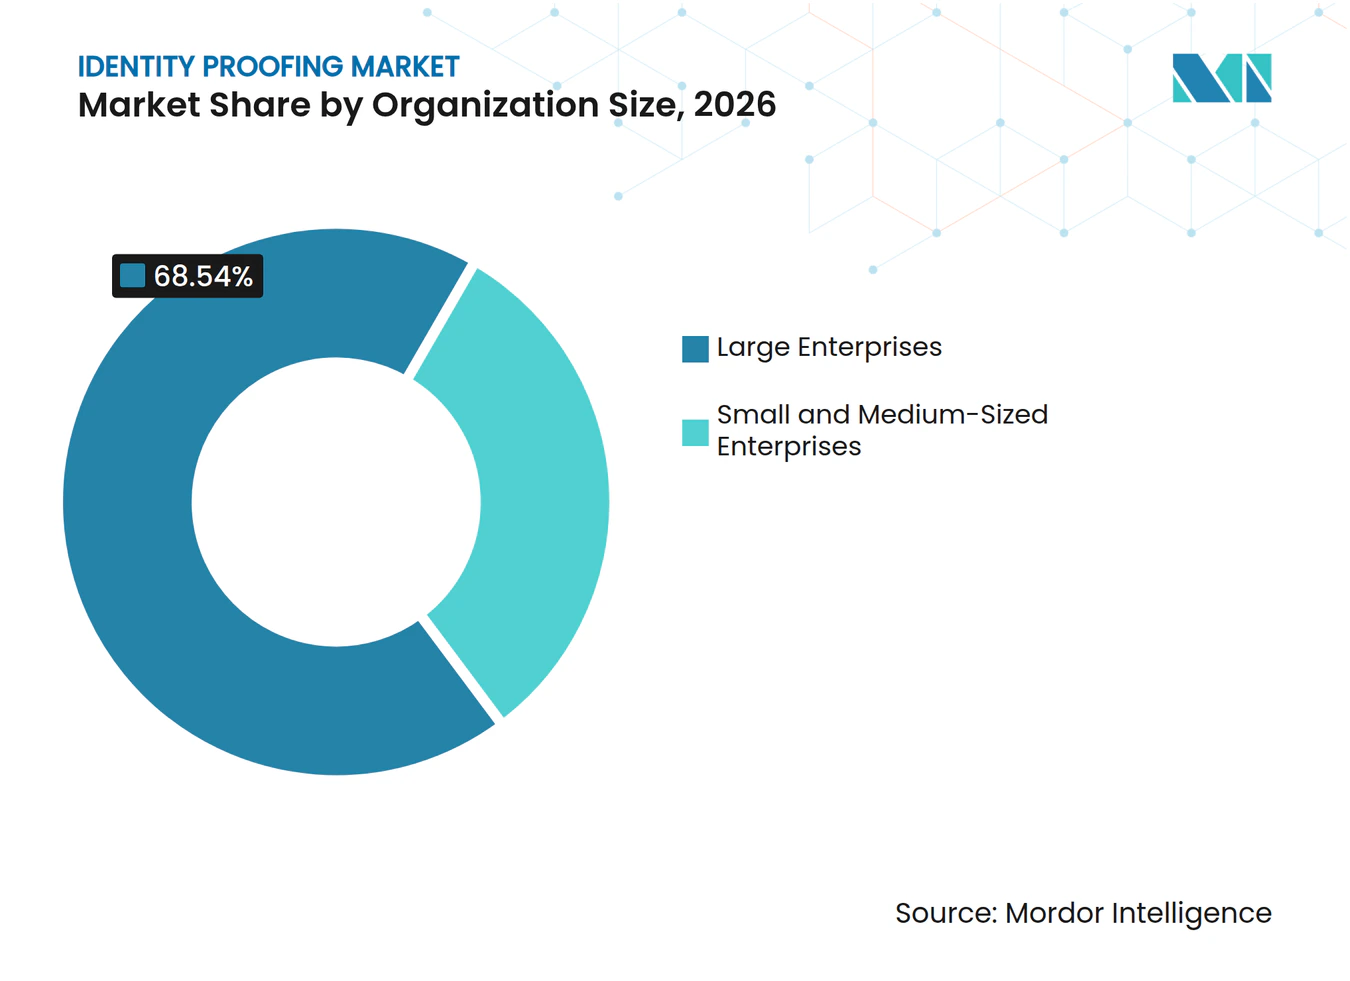
- 組織規模別では、大企業が2026年に68.54%を占め、一方中小企業は2032年までにCAGR 18.83%で拡大すると予測されています。
- 業種別では、BFSIが2026年に29.31%を占め、一方政府・公共行政は2032年までにCAGR 17.92%で拡大すると予測されています。
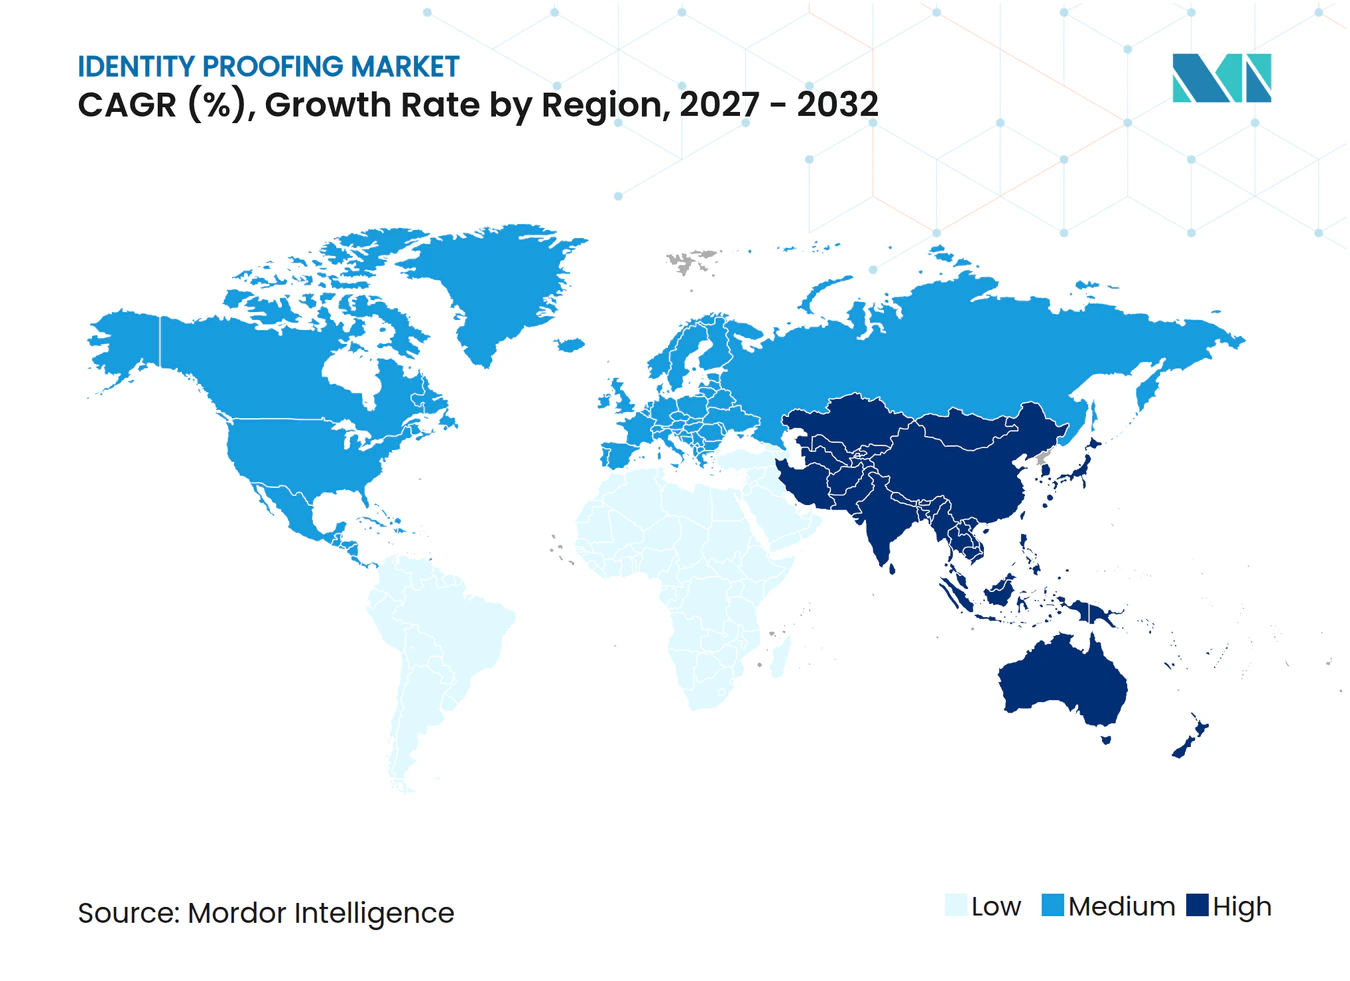
- 地域別では、北米が2026年のアイデンティティ・プルーフィング市場で39.81%を占め、一方アジア太平洋地域は2032年までにCAGR 21.49%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| AML、KYC、および年齢確認規制の強化 | +3.2% | グローバル、特に欧州、北米、および湾岸協力会議加盟国で最も顕著 | 中期(2~4年) |
| デジタルオンボーディングおよび電子KYCの拡大 | +2.8% | グローバル、インド、東南アジア、およびサハラ以南アフリカが主導 | 短期(2年以内) |
| 合成アイデンティティおよびディープフェイク詐欺の激化 | +2.4% | グローバル、北米およびアジア太平洋地域で最も深刻 | 短期(2年以内) |
| クロスボーダーデジタルサービスの成長 | +1.9% | アジア太平洋地域が中核、南米および中東・アフリカへの波及あり | 中期(2~4年) |
| 再利用可能なデジタルアイデンティィウォレットと検証可能な資格情報 | +1.5% | 欧州および北米、アジア太平洋地域は初期段階 | 長期(4年以上) |
| AIエージェントアイデンティティおよびマシン間信頼 | +1.2% | グローバル、北米が企業展開をリード | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AML、KYC、および年齢確認規制の強化
規制の収斂は、アイデンティティ・プルーフィング市場における継続的な需要の源泉です。EU規則2024/1624は2027年7月10日に適用され、欧州連合27加盟国全体にわたってより一貫したマネーロンダリング対策フレームワークをもたらします。この変更により、リモートによる顧客識別は銀行、決済会社、および公共機関にとってより緊急性の高い調達課題となります。米国の銀行監督当局は2026年9月、検証可能なデジタル資格情報が顧客識別プログラムの要件を満たすことができると確認し、金融機関が利用できる技術の選択肢を広げました。[1] これらの並行する要件は、コンプライアンスチームが複数の法的環境で機能する製品を必要とするため、ベンダーの対応期間を短縮する可能性があります。アイデンティティ・プルーフィング市場は、バイヤーが国レベルの個別プロセスを共通のポリシー管理とエビデンストレイルに置き換える際に恩恵を受けます。
デジタルオンボーディングおよび電子KYCの拡大
デジタルオンボーディングは、金融サービス、通信、マーケットプレイス、および政府サービスにとって運用上の要件となっています。UIDAIは2026年9月にアーダール顔認証ソフトウェア開発キットおよびサンドボックスを開始し、参加機関がモバイルアプリケーションにAIおよびMLベースの顔認証を組み込めるようにしました。[2] このプログラムは、Kotak Mahindra Bank、Bajaj Finance Limited、およびAirtel Payments Bankが初期概念実証作業を完了していることを示しました。日本の金融庁も2026年3月に、金融機関の本人確認に検証可能な資格情報を使用した実験の結果を公表しました。これらの進展により、組織はあらゆる新規インタラクションで書類を繰り返し提出することから、本人証明を切り離すことができます。デジタル検証をアカウント回復、支払い承認、その他の定期的な顧客ジャーニーに組み込めるため、アイデンティティ・プルーフィング市場はこの移行から恩恵を受けます。
合成アイデンティティおよびディープフェイク詐欺の激化
合成アイデンティティ、プレゼテーション攻撃、およびディープフェイクが検証プロバイダーのハードルを引き上げています。Entrustは2026年アイデンティティ詐欺報告書において、生体認証詐欺の試みの5件に1件がディープフェイクを使用し、インジェクション攻撃が前年比40%増加したと報告しました。この証拠は、デバイスカメラと検証サービスの間で発生する攻撃を識別できるライブネス検出への需要を裏付けています。書類画像だけでは、操作されたメディアや盗まれた個人情報を利用した詐欺には確実に対処できません。そのため、バイヤーは書類審査と顔照合、デバイスインテリジェンス、ネットワークシグナル、およびリスク管理を組み合わせるようになっています。アイデンティティ・プルーフィング市場がこれらの統合ワークフローに向かっているのは、単一のチェックを迂回する詐欺手法に対して、リスクチームに複数の管理ポイントを提供するためです。
クロスボーダーデジタルサービスの成長
クロスボーダーの商取引、金融サービス、旅行、および労働移動は、国内システムが常にカバーするわけではない検ニーズを生み出します。機関は、異なる書類タイプ、国民識別子、およびローカル認証方法を通じて提示されたアイデンティティを評価する必要があります。シンガポールと深センは2026年1月に、19機関にわたる2,300件以上のトランザクションをカバーするクロスボーダーデータ検証プラットフォームを開始しました。このモデルは、公共デジタルインフラが単一の国家データベースを超えた検証をサポートできることを示しています。プロバイダーは、単一のオンボーディングシーケンス内で再利用可能な資格情報と複数の国家アイデンティティスキームの両方をサポートするようにプラットフォームを適応させています。これにより、多国籍クライアントがローカル要件を満たしながら単一の管理レイヤーを必要とするアイデンティティ・プルーフィング市場において機会が生まれます。
制約要因の影響分析*
| 制約要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| プライバシー、同意、およびデータ所在地の制約 | -1.8% | 欧州およびデータ保護管轄区域全体、多国籍企業の業務を通じた波及あり | 中期(2~4年) |
| 高い導入・維持コスト | -1.5% | グローバル、中小企業が多い南米、アフリカ、および東南アジア市場で不均衡な影響 | 短期(2年以内) |
| 変容するインジェクション攻撃による信頼の侵食 | -0.9% | グローバル、デジタル普及が成熟した市場で最も深刻 | 短期(2年以内) |
| 生体認証における人口統計的偏りとアクセシビリティのギャップ | -0.6% | サハラ以南アフリカ、南アジアおよび東南アジア、およびグローバルな農村市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
プライバシー、同意、およびデータ所在地の制約
プライバシー規則は、国境を越えた生体認証検証の標準化を困難にしています。欧州連合では、生体認証データは一般データ保護規則第9条の特別カテゴリー保護の対象となり、より強力な同意、目的制限、およびデータ最小化の義務をもたらします。これらの義務は、プロバイダーが顔画像および関連するアイデンティティ記録を処理、保存、転送できる場所に影響します。ブラジルのデータ保護当局も、2025年~2027年の執行業務において生体認証とAIガバナンスを重点課題として取り上げています。プロバイダーは、グローバルな一顧客のために地域処理オプション、国内クラウドキャパシティ、またはオンプレミスデリバリーを必要とすることが多くあります。これらの要件はコストを増加させ、アイデンティティ・プルーフィング市場における購買決定を遅らせる可能性があります。
高い導入・維持コスト
広範なアイデンティティ・プルーフィングの展開では、書類確認、生体認証マッチング、スクリーニング、および継続的なモニタリングを連携させる必要があります。大規模なコンプライアンスやエンジニアリングチームを持たない中小規模の組織にとっては、導入期間も困難となる場合があります。口座開設システム、顧客記録、および不正管理との統合には、ソフトウェアが本番環境に対応する前にポリシー設計が必要なことが多くあります。ISO 27001やSOC 2 Type IIなどの認証要件は、規制対象の顧客口座に参入するプロバイダーにとってさらなる準備の負担を加えます。使用量ベースの製品やローコードのソフトウェア開発キットは、中小規模のバイヤーの初期負担を減できます。それでも、トランザクション量がフルエンタープライズ展開を支えるには不十分な場合、コストはアイデンティティ・プルーフィング市場の制約要因となります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供内容別:
サービスが継続的なサポートの重要性を高めるソリューションは2026年のグローバルアイデンティティ・プルーフィング市場の64.91%を占めました。この地位は、KYC、AML、および生体認証アイデンティティ管理のプラットフォームへの銀行や政府機関による長年の投資を反映しています。これらの組織は多くの場合、コア記録、ケース管理、監査プロセス、内部アクセス管理、顧客サービス手続き、および検証例外後に必要な文書化された調査経路と統合された確立されたシステムを使用しています。ソリューションはまた、顧客が大規模な検証を管理できるようにするルール、ワークフロー管理、およびインターフェースを提供します。ソリューションのアイデンティティ・プルーフィング市場規模は、大規模な規制対象業務において耐久性のあるソフトウェア基盤が必要であることによって牽されています。プラットフォームのバイヤーは一般に、ポリシー設定、エビデンス保持、レビューキュー、ユーザー権限、レポート形式、および異なる製品、顧客グループ、リスクレベル、管轄区域に対して異なる検証ルールを適用する機能に対する内部管理を重視します。そのため、彼らの調達決定はより広いリスクおよびコンプライアンスアーキテクチャに適合する製品を優先する傾向があります。アイデンティティ・プルーフィング業界は、証拠の収集、リスクの評価、および決定の文書化というコアステップにおいてソリューションに依存し続けています。
サービスは2032年までにCAGR 18.39%で拡大すると予測されています。需要は、詐欺モデルの調整、例外レビュー、規制変更管理、および継続的な再検証に支援を必要とする組織と結びついています。マネージドサービスの取り決めは、例外処理、品質チェック、継続的なポリシーメンテナンス、専門家レビュー、および攻撃パターンが変化した際の詐欺管理の調整など、業務の一部を顧客チームから専門プロバイダーへ移管できます。また、一度りの導入プロジェクトではなく、継続的な関係を構築することもできます。ホスト型およびノーコードワークフローは、新しい検証ジャーニーを開始するために必要な労力を削減します。これにより、バイヤーは大規模なアプリケーションの再構築なしに新しいポリシーをテストしやすくなります。サービスプロバイダーが基盤となるプラットフォームに業務サポートをバンドルするにつれ、アイデンティティ・プルーフィング市場は恩恵を受けます。ソフトウェア機能が広く利用可能になると、アイデンティティ・プルーフィング業界ではサービス品質がより重要になる可能性があります。これはソリューションを置き換えるものではありませんが、バイヤーが展開後に必要なサポートをどのように評価するかを変えます。規制要件、詐欺パターン、および顧客期待が変化するにつれ、組織はこのテクノロジーと専門家サポートの組み合わせを使用して、継続的なレビューのための限られたキャパシティしか持たない可能性がある社内チームにすべての業務責任を移すことなく、検証プロセスを最新に保つことできます。


検証コンポーネント別:
生体認証が書類審査を超えたリスクに対応書類・本人確認は2026年のアイデンティティ・プルーフィング市場の26.97%を占めました。書類審査は銀行のKYCチーム、国境管理プログラム、および公共部門のサービスに馴染みがあるため、大規模なインストールベースを持っています。申請者から提示された資格情報の真正性と一貫性を確認するために引き続き重要です。このカテゴリーはまた、書類のセキュリティ特徴、抽出データ、画像品質、データの一貫性、書類の有効性、および潜在的な改ざんのレビューをサポートし、リスクチームがその資格情報がより広いオンボーディング記録において信頼できる証拠として機能できるかどうかを評価できるようにします。多くの低リスクワークフローでは、書類確認はより広範なプルーフィングプロセスの最初の管理として残ります。この確立された使用により、このカテゴリーはアイデンティティ・プルーフィング市場において中心的な役割を担っています。国家デジタルアイデンティティシステムが照会できない場合にも、組織は書類確認を使用することがあります。その継続的な関連性は、国を越えた信頼できるデジタル資格情報の利用可能性が不均一であることを反映しています。
生体認証検証とライブネス検出は2032年までにCAGR 19.37%で拡大すると予測されています。このセグメントは、盗まれた、偽造された、または操作されたアイデンティティを使用しながら書類審査を通過できる攻撃に対応しています。Entrustは、ディープフェイクが生体認証詐欺の試みの5件に1件に関与していると報告しており、リモートプロセスがより強力なプレゼンテーション攻撃管理を必要とする理由を強調しています。[3] デバイス、詐欺、およびネットワークインテリジェンスは、ボット活動、エミュレーター、デバイスの繰り返し使用、異常な接続、不規則なネットワーク特性、およびワークフローが正規の申請者ではなく操作されていることを示す行動的サインを調べることでコンテキストを追加します。AMLおよびPEPスクリーニング、データおよびデータベース検証、ならびに住所および資金源検証は、書類および生体認証確認とともに1つのハイリスクワークフローに配置できます。ライブネスツールのアイデンティティ・プルーフィング市場規模は、リモートインタラクション中に本物の人物が存在するかどうかをテストす必要性によって支えられています。ISO/IEC 30107-3およびiBeta PAD レベル2に基づく認証は、企業評価においてますます関連性が高まっています。その結果、各コンポーネントがオンボーディングプロセスの異なる弱点をカバーする多層アプローチが生まれます。明確な書類が最初のアイデンティティ主張を確立し、生体認証が本物の人物が存在することをテストし、データ、デバイス、およびネットワーク管理が周囲のリスクを特定することで、コンプライアンスチームに追加のレビューが必要かどうかを判断するためのより完全な記録を提供します。
展開モデル別:
クラウドデリバリーが変動する需要をサポートクラウドベースの展開は2026年のアイデンティティ・プルーフィング市場の28.41%を占めました。また、大規模な固定インフラを維持することなくオンボーディング量の変化を管理する方法も提供します。顧客は、ルール、書類フォーマット、詐欺パターン、顧客ジャーニー、またはローカル検証期待が変化した際にベンダーが管理するアップデートを使用でき、それによって分散したオンボーデングプロセスを現在の運用要件に合わせ続けるために必要な内部作業を削減します。これは、検証トラフィックの一時的な急増に直面するデジタルバンク、eコマースプラットフォーム、および公共サービスにとって関連性があります。クラウドシステムはまた、新しい検証コンポーネントとデータソースを接続するのに必要な時間を短縮することもできます。これらの要因がアイデンティティ・プルーフィング市場におけるクラウドデリバリーの役割を説明しています。
クラウドベースの展開は2032年までにCAGR 21.24%で拡大すると予測されており、最大かつ最も急速に拡大している展開カテゴリーとなっています。提供された調査によると、MOSIPの公共部門分析では、クラウドベースのアイデンティティシステムが初期インフラコストを削減し、導入タイムラインを短縮できることが示されました。クラウドの採用は、個人データのローカル管理の必要性を排除するものではありません。管轄区域が国内処理を要求する場合、またはバイヤーが直接インフラ管理を必要とする場合には、オンプレミスシステム引き続き関連性を持ちます。ハイブリッド設計は、ローカライズされたデータ処理をグローバルな運用モデルにリンクすることでこのトレードオフに対処し、多国籍のバイヤーが共通のポリシー、レポート、統合標準、および運用監視をより広い顧客ベース全体で使用しながらローカル処理要件を維持できるようにします。Thalesは2025年8月にGoakoとパートナーシップを結び、REST APIおよびソフトウェア開発キットを通じて中小企業に生体認証オンボーディングツールを拡張しました。したがって、アイデンティティ・プルーフィング市場は柔軟なデリバリー方法を通じてより広い顧客ベースにサービスを提供できます。APIファーストのオーケストレーションにより、バイヤーは単一のモノリシックプラットフォームに依存することなく専門ツールを組み合わせることもできます。これは、顧客が優先するデータベース、スクリーニングプロバイダー、生体認証管理、または地域処理の取り決めを維持しながら、検証ジャーニー全体にわたって1つの共通のワークフロールール、ケース結果、モニタリング慣行、およびポート管理を適用する必要がある場合に有用です。
組織規模別:
中小企業の採用がエンタープライズプログラムを超えて拡大大企業は2026年のアイデンティティ・プルーフィング市場の68.54%を占めました。大企業は複数の製品、国、および規制対象の顧客ジャーニーにわたって事業を展開する傾向があり、統合された検証システムの価値を高めています。大規模なバイヤーはまた、アイデンティティ・プルーフィングをコアバンキング、詐欺管理、顧客サービス、およびケース管理システムに接続するための予算を持っています。長期契約および共同開発されたコンプライアンス設定は、プロバイダーが口座開設、エスカレーションルール、顧客コミュニケーション、エビデンス保持、詐欺レビュー、および複数の社内管理チームが使用するレポートルーティンに組み込まれている可能性があるため、これらの関係を置き換えることを難しくします。そのスケールは、確立されたプロバイダーの継続的な収益を支えます。大企業が保持するアイデンティティ・プルーフィング市場シェアはまた、正式なKYCおよびAML管理を早期に採用したことも反映しています。エンタープライズ要件には一般に、監査可能性、広範な書類カバレッジ、サービスレベルコミットメント、およびデータ所在地オプションが含まれます。これらの要求は、深い導入経験と広範な業務サポートを持つベンダーを優先させます。
中小企業は2032年までにCAGR 18.83%で拡大すると予測されています。フィンテック、ギグマーケットプレイス、オンライン販売者、およびデジタルレンダーは、購入が簡単で接続が簡単な検証をますます必要としています。ローコードのソフトウェア開発キットおよびアプリケーションプログラミングインターフェースは、大規模な社内開発プロジェクトの必要性を削減します。これらのバイヤーは、最初の登録だけでなく、アカウント回復、支払い承認、および高額取引に本人確認を使用しています。使用量ベースの価格設定は、プルーフィングのコストをトランザクション量に合わせることができ、信頼性の高い検証を必要とするが、フルエンタープライズプログラムに関連する固定の導入コスト、専門スタッ、および長い調達プロセスにコミットできない中小規模の組織にとって特に関連性があります。Unicoの2026年9月のDiditとのパートナーシップは、ノーコードインターフェースを通じてブラジルの中小企業に生体認証検証を拡張しました。この製品アプローチは、長いエンタープライズ調達プロセスを管理できない顧客にアイデンティティ・プルーフィング市場がリーチするのを助けます。また、プロバイダーがハイタッチの提供と並行してセルフサービスツールを設計するよう促します。より広い中小企業の参加はユースケースの数を拡大しながら価格感度を高く保ちます。したがって、プロバイダーは、中小規模の顧客がアイデンティティ・プルーフィングを確実に使用できるよう、最初のユーザージャーニー、統合パス、商業モデル、および業務サポートへのアクセスを十分に明確にしながら、その顧客がトランザクション量、地理的カバレッジ、および規制義務が増加するにつれてより深い管理を追加できる余地を残す必要があります。

業種別:
BFSIが規模を維持しながら政府の利用が拡大BFSIは2026年のアイデンティティ・プルーフィング市場の29.31%を占めました。金融機関は長年確立されたKYCおよびAML義務を持っており、エラーは直接的な規制上、詐欺上、および顧客流出のリスクをもたらします。そのため、銀行、貸し手、保険会社、決済プロバイダー、およびデジタル資産サービスは、広範な口座およびトランザクションプロセスにわたってプルーフィングを使用しています。このセクターはまた、継続的なモニタリングと信頼できる監査記録への高いニーズを持っています。その早期採用と高い検証量がアイデンティティ・プルーフィング市場における地位を支えています。金融サービスのバイヤーは多くの場合、これらの機能が企業が擁護可能な顧客受入決定を行い文書化できるかどうかをまめて決定するため、制裁スクリーニング、詐欺管理、ケースレビュー、顧客記録、および継続的なモニタリングにアイデンティティ証拠を接続できる製品を必要とします。このセクターの要件は、精度、エビデンス保持、およびケースレビューに関する製品ロードマップに引き続き影響を与えています。その結果、他の業種が採用を増やしても、BFSIは主要顧客グループとして残り続けています。
政府・公共行政は2032年までにCAGR 17.92%で拡大すると予測されています。国家デジタルアイデンティティプログラムは、市民登録から給付金の提供、金融包摂、およびオンライン公共サービスへと拡大しています。フィリピン中央銀行は2026年8月に、監督対象の金融機関が顧客デューデリジェンスのためにPhilSys国家ID認証サービスに接続することを提案しました。この種の統合は、政府発行の資格情報を日常的な民間セクターのオンボーディングの一部にすることができます。ヘルスケア、小売・eコマース、通信、旅行、ゲーム、およびWeb3も詐欺管理とアクセス決定にプルーフィングを使用しています。通信はアジア太平洋全体にわたるSIM登録要件の影響を受けています。検証が狭いコンプライアンスタスクではなく直接的な業務管理になるため、アイデンティティ・プルーフィング市場はこれらのユースケースから利益を得ます。小売・デジタルプラットフォームでは、アカウント乗っ取りと不正使用を削減することで収益を保護できます。政府プログラムはまた、銀行、小売業者、通信会社、または公共サービスが独自のリスクルールとサービス要件を適用しながら信頼できる国家アイデンティティ証拠を使用できるよう、民間プロバイダーが自社の顧客ワークフローで使用するトラストアンカーを提供することもできます。
地域分析
南北アメリカのアイデンティティ・プルーフィング市場
北米は2026年のアイデンティティ・プルーフィング市場において39.81%のシェアを占めた。同地域は、成熟したAMLおよびKYCの執行体制、大規模な金融機関、広範なデジタルサービスの普及、および公共部門のデジタ化を兼ね備えている。米国の規制当局は2026年9月、州発行のモバイル運転免許証および検証可能なデジタル認証情報が、銀行の顧客識別プログラム(CIP)義務を満たすことができると確認した。ID.meは2025年9月の資金調達発表時点で、20の連邦機関、45の州機関、および70以上の医療機関を支援していると述べた。[4] 南米においても、ブラジルのCINプログラム、Gov.brへの参加拡大、およびUnicoなどのプロバイダーによる地域展開を通じて、正式なデジタルアイデンティティの活用が進みつつある。
アジア太平洋地域のアイデンティティ・プルーフィング市場
アジア太平洋地域は2032年までに21.49%のCAGRで拡大すると予測されている。政府主導のアイデンティティインフラは同地域の主要な特徴であり、特にインド、日本、インドネシア、フィリピン、シンガポール、および韓国において顕著である。UIDAIが2026年9月にリリースしたAadhaar顔認証ソフトウェア開発キットおよびサンドボックスにより、参加するBFSI組織はモバイルアプリケーションにAIおよびMLベースの顔認証を追加することが可能となった。日本の金融庁による検証可能な認証情報に関する実証実験は、金融機関に対して再利用可能なアイデンティティ証拠に向けた検証済みの経路を提供している。OCBCインドネシアとDukcapilは2025年2月に口座開設向けデジタル住民アイデンティティを開始し、政府のデジタルアイデンティティを民間部門のKYCと連携させた。
欧州・中東・アフリカ地域のアイデンティティ・プルーフィング市場
欧州は2027年7月のAMLR適用日に向けて準備を進めており、そのアプローチはプライバシー、適格トラストサービス、および準拠したリモート本人確認を重視している。IDnowはeIDAS 2.0のもとでETSI 119 461 v2.1.1認証を取得したと述べており、欧州の調達におる技術的コンプライアンスの役割を示している。中東では、AMLおよびテロ資金供与対策の執行強化が、金融サービスのオンボーディング管理の強化を促している。アフリカの長期的な機会は、fintechを活用したオンボーディングおよび正式なデジタルアイデンティティアクセスにおける残存格差と結びついており、世界銀行は2025年に世界で28.0 ビリオン 米ドル相当の人々がデジタルIDシステムへのアクセスを欠いていたと報告した。
競合環境
市場集中度
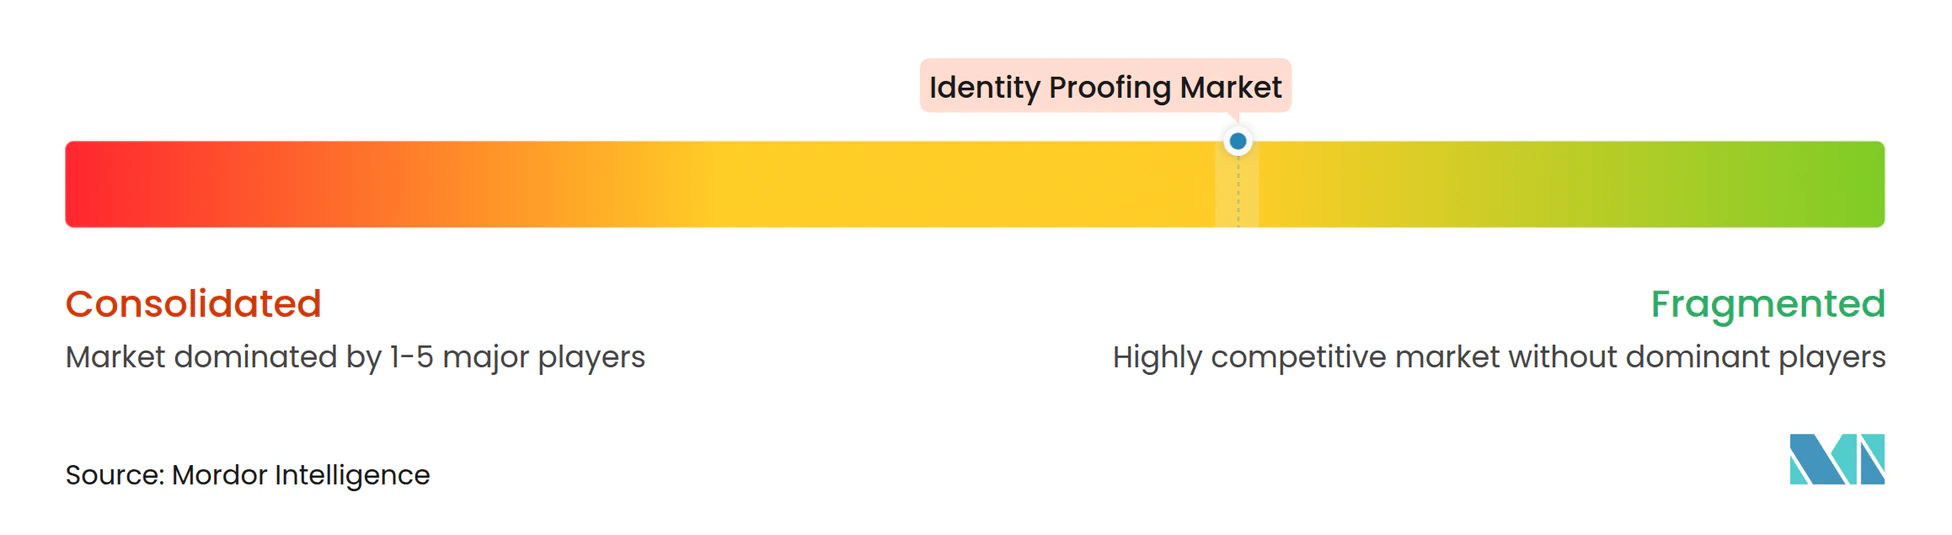
アイデンティティ・プルーフィング市場は、プロバイダーが書類カバレッジ、生体認証能力、詐欺データ、顧客フォーカス、および地理的リーチにおいて異なるため、適度に分散しています。すべての検証方法とバイヤーグループにわたって支配的な地位を持つ単一企業はありません。Socure、Jumio、IDEMIA、LexisNexis Risk Solutions、Entrust、Thales、およびTruliooが書類審査、生体認証検証、スクリーニング、および詐欺インテリジェンスの組み合わせを通じて競争しています。これらの機能を1つのアプリケーションプログラミングインターフェースに組み合わせる能力は、より簡単な統合を求める顧客にとってますます重要になっています。大規模な組織は、アイデンティティ証拠、リスクシグナル、および業務管理が一貫したワークフローで連携することを必要としています。
製品戦略は、再利用可能な資格情報、プライバシー管理、およびより強力なライブネス検出にますます焦点を当てています。JumioはTrinsicの検証可能な資格情報インフラを2026年6月に統合し、企業がOpenID4VC標準に準拠した分散型資格情報を発行・受け入れられるようにしました。OpenID財団は2026年に、OpenID4VPおよびOpenID4VCIの適合性テストが完了し、セルフ認証に公開されたと述べました。Ping Identityは2025年10月にKeylessを買収する契約を締結し、プライバシーを保護する生体認証をエンタープライズプラットフォームに追加しました。IDnowとDocuSignは2025年9月に、1つのワークフローでAMLコンプライアントなリモート本人確認と電子署名を実現するドイツ向けの共同ソリューションを開始しました。
競争分野にはまた、セルサービスの中小企業プラットフォーム、クロスボーダーオーケストレーション、およびマシン間活動のための信頼できるアイデンティティツールの余地もあります。Entrustの詐欺調査結果は、サプライヤーが合成メディアとインジェクション攻撃に対する防御に投資している理由を示しています。アダプティブマルチモーダルライブネス検出に関する2026年の科学的出版物は、スプーフィングやディープフェイク攻撃を識別するための軽量なオンデバイス手法を示しています。バイヤーはまた、グローバルカバレッジの利点を失うことなくローカルデータルールを管理することをプロバイダーに期待しており、これが専門的な競合他社の役割を保持し、1つの統一ソリューションがすべての管轄区域、顧客設定、または規制環境においてすべてのバイヤー要件を満たす可能性を低くしています。
アイデンティティ・プルーフィング業界リーダー
-
Affinidi Pte. Ltd.
-
Entrust Corporation
-
Equifax, Inc.
-
AU10TIX Ltd.
-
Experian Information Solutions, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
アイデンティティ・プルーフィング市場 このレポートでカバーされる企業
- Affinidi Pte. Ltd.
- Entrust Corporation
- Equifax, Inc.
- AU10TIX Ltd.
- Experian Information Solutions, Inc.
- GB Group PLC
- HyperVerge Technologies Private Limited
- ID.me, Inc.
- IDEMIA Group SAS
- IDnow GmbH
- Incode Technologies, Inc.
- Innovatrics, s.r.o.
- Jumio Corporation
- LexisNexis Risk Solutions
- Mastercard International Incorporated
- Mitek Systems, Inc.
- NEC Corporation
- Okta, Inc.
- Onfido Limited
- Persona Identities, Inc.
- Ping Identity Corporation
- Regula Forensics, Inc.
- SEON Technologies Ltd.
- Shufti Pro Ltd.
- Signicat AS
- Socure, Inc.
- Sumsub
- Thales Group
- TransUnion LLC
- Trulioo Information Services Inc.
- Veriff OÜ
- Yoti Ltd.
最近の産業開発事情 アイデンティティ・プルーフィング市場
- 2026年9月:OCC、FinCEN、連邦準備制度理事会、FDIC、およびNCUAは9月8日に共同FAQを発行し、州が発行するモバイル運転免許証と検証可能なデジタル資格情報が米国の銀行のCIP規則義務を満たすことを確認し、金融サービスのアイデンティティ・プルーフィングベンダーの対象技術セットを拡大しました。
- 2026年9月:UIDAIは9月9日のグローバルフィンテックフェスト2026でアーダール顔認証SDKおよびサンドボックスを開始し、BFSI事業体がモバイルアプリにネイティブAI/MLベースの顔認証ライブネスを統合できるようにしました。主要3金融機関が初期概念実証を完了しました。
- 2026年9月:Unicoは、アルゼンチンの生体認証本人確認プラットフォームであるValidaを買収する最終契約を締結し、20カ国以上にわたる南米拡大戦略の一環としてアルゼンチンへの正式な市場参入を示しました。
- 2025年9月:IDnowとDocuSignは、ドイツ市場向けに単一ワークフローでAMLコンプライアントなリモート本人確認と電子署名を実現する共同ソリューションを開始し、GwGおよびeIDASコンプライアンス要件に対応しました。
グローバルアイデンティティ・プルーフィング市場レートの調査範囲
アイデンティティ・プルーフィング市場は、オンボーディング、アクセス、トランザクション、またはコンプライアンスプロセス中に人物または事業体が主張する通りの存在であることを検証するために使用されるソリューションおよびサービスをカバーしています。書類検証、生体認証検証、およびライブネス検出、データソース検証、詐欺・デバイスインテリジェンス、ならびにAML、制裁、および否定的メディアスクリーニングが含まれます。
アイデンティティ・プルーフィング市場レポートは、提供内容(ソリューション、サービス)、検証コンポーネント(書類・本人確認、生体認証検証とライブネス、データおよびデータベース検証、詐欺・デバイス・ネットワークインテリジェンス、AML・PEP・制裁および否定的メディアスクリーニング、ならびに住所・収入・資金源検証)、展開モデル(クラウドベース、オンプレミス、ハイブリッド)、組織規模(大企業、中小企業)、業種(銀行・金融サービス・保険(BFSI)、政府・公共行政、ヘルスケア・ライフサイエンス、小売eコマース、通信・メディア、旅行・ホスピタリティ、その他業種)、および地域(北米、南米、欧州、アジア太平洋地域、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
セグメンテーション概要
| ソリューション |
| サービス |
| 書類・本人確認 |
| 生体認証検証とライブネス |
| データおよびデータベース検証 |
| 詐欺・デバイス・ネットワークインテリジェンス |
| AML・PEP・制裁および否定的メディアスクリーニング |
| 住所・収入・資金源検証 |
| クラウドベース |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| 銀行・金融サービス・保険(BFSI) |
| 政府・公共行政 |
| ヘルスケア・ライフサイエンス |
| 小売・eコマース |
| 通信・メディア |
| 旅行・ホスピタリティ |
| その他業種 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチ | |
| その他南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| その他欧州 | |
| アジア太平洋地域 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他アジア太平洋地域 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他アフリカ |
| 提供内容別 | ソリューション | |
| サービス | ||
| 検証コンポーネント別 | 書類・本人確認 | |
| 生体認証検証とライブネス | ||
| データおよびデータベース検証 | ||
| 詐欺・デバイス・ネットワークインテリジェンス | ||
| AML・PEP・制裁および否定的メディアスクリーニング | ||
| 住所・収入・資金源検証 | ||
| 展開モデル別 | クラウドベース | |
| オンプレミス | ||
| ハイブリッド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| 業種別 | 銀行・金融サービス・保険(BFSI) | |
| 政府・公共行政 | ||
| ヘルスケア・ライフサイエンス | ||
| 小売・eコマース | ||
| 通信・メディア | ||
| 旅行・ホスピタリティ | ||
| その他業種 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチ | ||
| その他南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| その他欧州 | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他アジア太平洋地域 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他アフリカ | ||
レポートで回答される主な質問
2026年のアイデンティティ・プルーフィング市場の規模は?
アイデンティティ・プルーフィング市場規模は、2026年の10.54 ビリオン 米ドルから2027年には12.23 ビリオン 米ドルに増加し、2027年~2032年のCAGR 15.17%で成長して2032年までに24.78 ビリオン 米ドルに達する見込みです。
アイデンティティ・プルーフィングソリューションの需要を牽引しているものは何ですか?
規制執行、デジタルオンボーディング、再利用可能な資格情報、ならびに合成アイデンティティおよびディープフェイク詐欺に対する防御が主要な需要要因です。顧客はまた、コンプライアンスチームに対して断片化したエビデンス記録を生成することなく、口座開設、アカウント回復、トランザクション承認、および継続的なモニタリングにわたって機能できる検証ツールを必要としています。
どの提供内容がアイデンティティ・プルーフィング支出をリードしていますか?
ソリューションは2026年に64.91%を占め、一方サービスは2032年までにCAGR 18.39%で拡大すると予測されています。この分割は、業務レビュー、変化するポリシー、詐欺モデルの調整、および継続的な顧客再検証に関する外部支援への需要と並行して、確立されたプラットフォームの継続的な重要性を反映しています。
最も急速に拡大している展開モデルはどれですか?
クラウドベースの展開は2026年に28.41%を占め、2032年までにCAGR 21.24%で拡大すると予測されています。バイヤーはクラウドシステムを使用して変動するオンボーディング量とベンダー管理のアップデートを管理しており、一方データ所在地またはインフラ管理要件がより厳格な場合にはオンプレミスおよびハイブリッドの代替が引き続き関連性を持ちます。
最も急速な拡大が予測されている地域はどこですか?
アジア太平洋地域は政府主導のデジタルアイデンティティインフラに支えられ、2032年までにCAGR 21.49%で拡大すると予測されています。インド、日本、インドネシア、フィリピン、シンガポール、および韓国は、それらの公共プログラムが民間セクターのオンボーディングに向けて信頼できるデジタル証拠をよりアクセスしやすくできるため、重要な例です。
なぜライブネス検出はリモートオンボーディングにとって重要なのですか?
ライブネス検出は、書類確認や基本的な生体認証マッチングを迂回できるディープフェイクやインジェクション攻撃を識別するのに役立ちます。これは特にリモートオンボーディングにおいて関連性があり、詐欺の試みが、提出された書類が有効に見える場合でも、操作されたメディア、仮想カメラフィード、または再生された画像を使用する可能性があります。