
Tamanho e Participação do Mercado de Resposta a Incidentes de Identidade
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
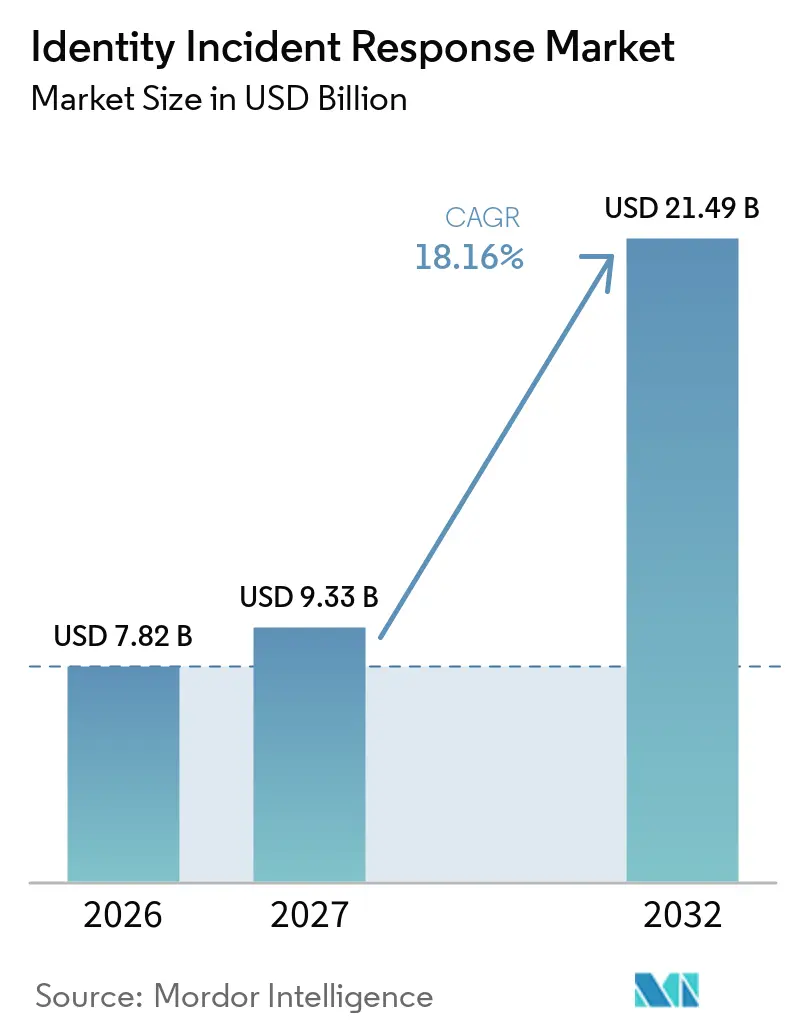
| Tamanho do Mercado (2027) | 9.33 Bilhões de dólares |
| Tamanho do Mercado (2032) | 21.49 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 18.16 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
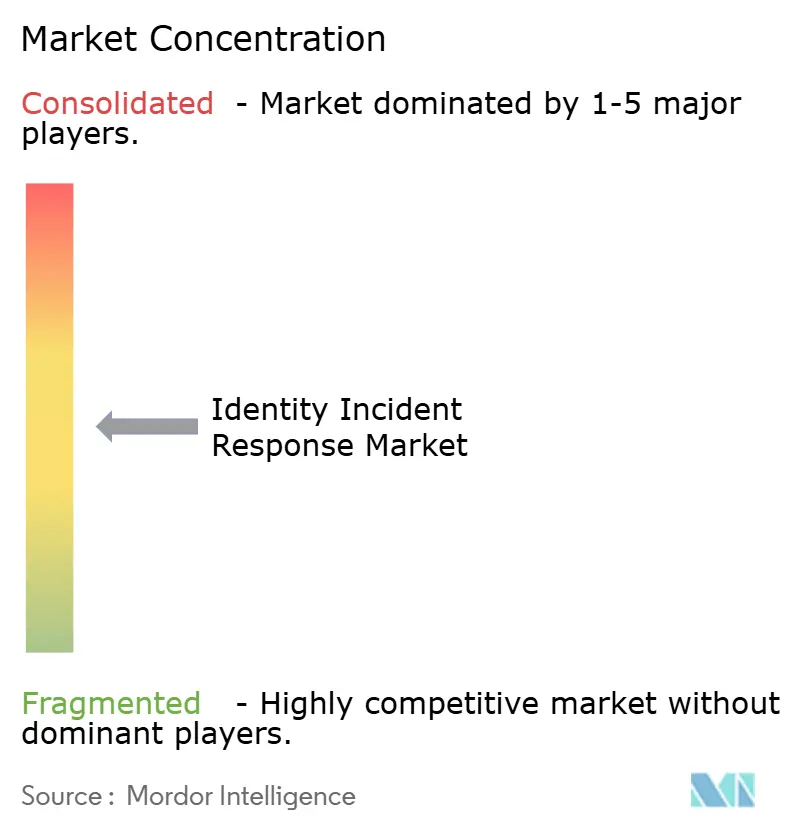
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Resposta a Incidentes de Identidade por Mordor Intelligence
Espera-se que o tamanho do mercado de resposta a incidentes de identidade aumente de 7,82 bilhões de USD em 2026 para 9,33 bilhões de USD em 2027 e atinja 21,49 bilhões de USD até 2032, crescendo a um CAGR de 18,16% entre 2027 e 2032. O mercado de resposta a incidentes de identidade está sendo moldado pelo uso indevido de credenciais, engenharia social e o período mais curto entre o acesso não autorizado e a remoção de dados. A contenção automatizada tornou-se mais importante porque os invasores podem usar credenciais válidas e contornar os controles de perímetro tradicionais. A migração para a nuvem, os fluxos de trabalho automatizados e a aplicação regulatória estão ampliando a necessidade de monitoramento de identidade nas operações de segurança. As organizações estão cada vez mais tratando o mercado de resposta a incidentes de identidade como parte de sua arquitetura de diretório, nuvem e operações de segurança, em vez de uma aquisição de produto independente. As aquisições de plataformas focadas em identidades não humanas e de agentes de inteligência artificial também estão mudando as estratégias competitivas e ampliando o escopo de capacidades que os compradores esperam.
Principais Conclusões do Relatório
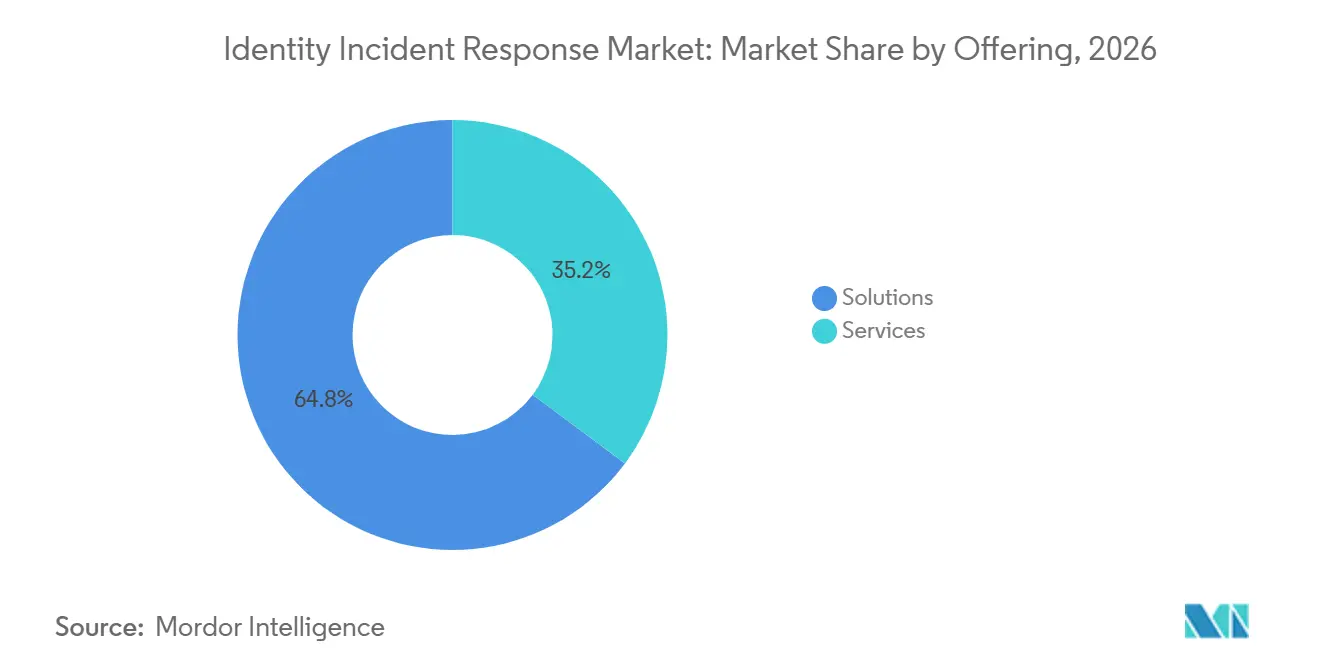
- Por oferta, as soluções detinham 64,81% do mercado de resposta a incidentes de identidade em 2026, enquanto os serviços devem se expandir a um CAGR de 19,76% até 2032.
- Por modo de implantação, a implantação baseada em nuvem representou 67,58% do mercado em 2026 e deve se expandir a um CAGR de 17,81% até 2032.
- Por tamanho da organização, as grandes empresas detinham 68,54% do mercado de resposta a incidentes de identidade em 2026, enquanto as PMEs devem se expandir a um CAGR de 16,72% até 2032.
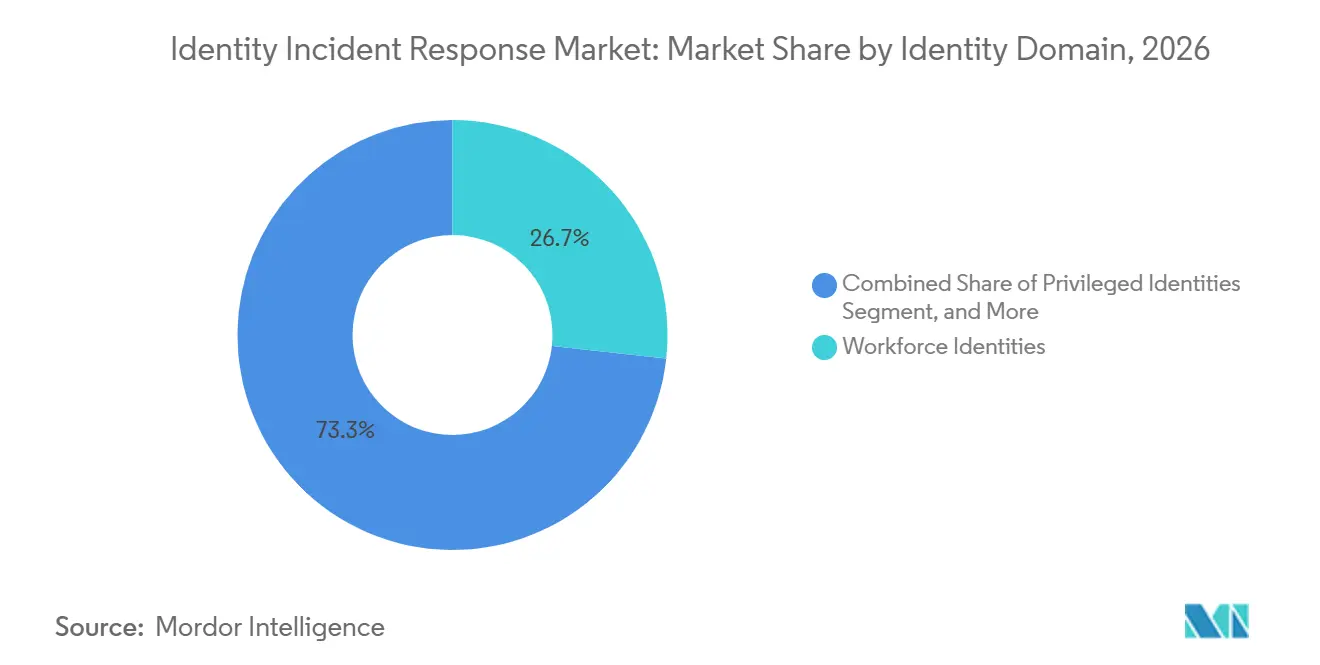
- Por domínio de identidade, as identidades da força de trabalho representaram 26,74% do mercado em 2026, enquanto as identidades de agentes de inteligência artificial devem se expandir a um CAGR de 21,72% até 2032.
- Por setor do usuário final, o BFSI detinha 27,69% do mercado em 2026, enquanto o governo e a administração pública devem se expandir a um CAGR de 19,22% até 2032.
- Por geografia, a América do Norte detinha 41,64% do mercado de resposta a incidentes de identidade em 2026, enquanto a Ásia-Pacífico deve se expandir a um CAGR de 17,93% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Escalada de Ataques Baseados em Credenciais e Apropriação de Contas | +4.2% | Global, mais agudo na América do Norte e na Europa | Curto prazo (≤ 2 anos) |
| Expansão de Ambientes de Identidade em Nuvem e Híbridos | +3.5% | Global, mais pronunciado na Ásia-Pacífico e na América do Norte | Médio prazo (2 a 4 anos) |
| Pressão Regulatória para Monitoramento de Identidade e Prontidão para Violações | +2.8% | América do Norte e UE, com extensão para a Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Convergência dos Controles de IAM, PAM, IGA, SIEM, SOAR e XDR | +2.4% | Global, com adoção antecipada na América do Norte e na Europa Ocidental | Médio prazo (2 a 4 anos) |
| Requisitos de Segurança de Identidade para Identidades Não Humanas e de Agentes de Inteligência Artificial | +1.8% | Global | Longo prazo (≥ 4 anos) |
| Telemetria de Identidade como Plano de Controle para Resposta Automatizada | +1.2% | América do Norte e Europa Ocidental | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escalada de Ataques Baseados em Credenciais e Apropriação de Contas
Os ataques de credenciais estão deslocando o investimento em segurança de programas orientados à detecção para arquiteturas capazes de conter um incidente rapidamente. A eSentire relatou que o comprometimento de contas aumentou 389% em relação ao ano anterior e representou 50% das ameaças observadas em seu relatório anual de 2026.[1] O mesmo relatório afirmou que invasores que usaram credenciais válidas alcançaram uma taxa de sucesso de intrusão de 85%. A Flare registrou 2,05 milhões de exposições de credenciais corporativas em 2025 em 18,7 milhões de registros de infostealers e relatou que 63,2% das credenciais indexadas com URLs de autorização identificáveis estavam vinculadas a sistemas de autenticação. A RSA relatou que 45% dos entrevistados enfrentaram custos de violação de identidade acima de 10 milhões de USD, o que insere a resposta a incidentes de identidade no planejamento financeiro e da alta administração. O mercado de resposta a incidentes de identidade, portanto, se beneficia da demanda por monitoramento comportamental após a autenticação, onde credenciais válidas podem contornar os controles de perímetro.
Expansão de Ambientes de Identidade em Nuvem e Híbridos
Cargas de trabalho em nuvem, múltiplas aplicações SaaS e ambientes híbridos de Active Directory dividiram os dados de identidade em mais sistemas. A IBM afirma que contas de serviço, chaves de API, identidades gerenciadas, bots e agentes de inteligência artificial são frequentemente provisionados rapidamente com permissões excessivas e permanecem fora dos controles projetados para identidades humanas.[2] Isso cria a necessidade de monitoramento que abranja o acesso humano, de carga de trabalho e de máquina no mesmo ambiente operacional. O grupo de trabalho WIMSE da IETF está desenvolvendo especificações de identidade para agentes de inteligência artificial que incluem credenciais vinculando uma carga de trabalho a uma pessoa ou organização responsável. A implantação baseada em nuvem detinha 67,58% em 2026, mostrando que o mercado de resposta a incidentes de identidade está cada vez mais centrado nos ambientes onde novas identidades e caminhos de acesso são criados. As plataformas em nuvem também podem centralizar a telemetria de provedores de identidade e aplicações SaaS, o que apoia investigações e respostas mais rápidas.
Pressão Regulatória para Monitoramento de Identidade e Prontidão para Violações
Os requisitos regulatórios estão tornando o monitoramento de identidade e a prontidão para incidentes uma obrigação operacional, em vez de uma prática de segurança voluntária. O NIST publicou a Publicação Especial 800-63-4 em julho de 2025 com requisitos revisados para comprovação de identidade, autenticação e federação. A CISA e o NIST publicaram o Relatório Interagências IR 8587 em setembro de 2026 com orientações de implementação para proteger tokens de acesso de SSO, federação e API contra roubo e falsificação. As orientações se aplicam a agências federais e provedores de serviços em nuvem e estão alinhadas com a Ordem Executiva 14306. A ISACA observou que a NIS2 e a DORA tornam a coleta de evidências de incidentes e os testes de resposta atividades centrais de auditoria para setores críticos. Essas obrigações sustentam a demanda contínua no mercado de resposta a incidentes de identidade, inclusive entre organizações que não sofreram uma violação grave.
Convergência dos Controles de IAM, PAM, IGA, SIEM, SOAR e XDR
As organizações buscam reduzir a carga operacional de ferramentas separadas de IAM, PAM, IGA, SIEM, SOAR e XDR. Os controles integrados permitem que os sinais de identidade sejam compartilhados com as equipes de operações de segurança e podem apoiar a aplicação coordenada de políticas. A Palo Alto Networks introduziu o Cortex ITDR 2.0 em 2026 com 17 detectores pré-configurados que combinam inteligência de acesso privilegiado e análise comportamental. A CrowdStrike afirmou que sua capacidade Falcon Privileged Access pode automatizar ações de resposta do Active Directory, incluindo a desativação de contas comprometidas. Os fluxos de trabalho compartilhados podem reduzir o tempo necessário para passar de um sinal de identidade suspeito à contenção. O mercado de resposta a incidentes de identidade está, consequentemente, favorecendo fornecedores que conectam o contexto de identidade às operações de segurança, enquanto produtos independentes enfrentam maior pressão para comprovar interoperabilidade.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Escassez de Especialistas em Segurança de Identidade e Resposta a Incidentes | -2.1% | Global, mais agudo na Ásia-Pacífico e em mercados emergentes | Curto prazo (≤ 2 anos) |
| Complexidade da Integração de Sinais de Identidade em Sistemas Legados e em Nuvem | -1.4% | Global, particularmente em empresas com grandes parques legados | Médio prazo (2 a 4 anos) |
| Propriedade Fragmentada de Evidências de Incidentes de Identidade | -0.8% | Global | Médio prazo (2 a 4 anos) |
| Restrições de Privacidade, Residência de Dados e Telemetria Transfronteiriça | -0.6% | UE, Ásia-Pacífico, particularmente China e Índia, e Oriente Médio | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Especialistas em Segurança de Identidade e Resposta a Incidentes
A resposta a incidentes de identidade requer habilidades em forense de diretório, análise comportamental e automação de resposta que não estão amplamente disponíveis em uma única função. O SANS constatou que as organizações frequentemente detectam ataques mais rapidamente do que conseguem contê-los, o que aponta para lacunas na capacidade dos analistas e na maturidade da resposta. A Sophos relatou que 71% das organizações pesquisadas sofreram uma violação relacionada à identidade no ano anterior e identificou restrições de recursos entre organizações menores. Essa escassez limita a capacidade de alguns compradores de operacionalizar uma plataforma recém-adquirida e pode atrasar a classificação de incidentes. Ao mesmo tempo, apoia a demanda por serviços, pois provedores gerenciados podem fornecer monitoramento contínuo e resposta especializada. Os serviços devem se expandir a um CAGR de 19,76%, mostrando como o mercado de resposta a incidentes de identidade está respondendo à lacuna de capacidade especializada.
Complexidade da Integração de Sinais de Identidade em Sistemas Legados e em Nuvem
Muitas empresas operam diretórios locais, provedores de identidade em nuvem, registros de SaaS e credenciais de desenvolvedores que utilizam diferentes formatos e práticas de retenção. A IBM observou que contas programáticas em ambientes de nuvem e CI/CD podem reter permissões excessivas enquanto permanecem fora dos processos convencionais de governança de identidade humana. Isso dificulta o estabelecimento de uma trilha de evidências completa durante uma investigação. As implantações existentes de PAM e IGA também podem ser difíceis de substituir porque suportam processos de conformidade estabelecidos e grandes investimentos anteriores. Regras de privacidade, requisitos de residência de dados e restrições à telemetria transfronteiriça acrescentam restrições adicionais de implantação na UE, na Ásia-Pacífico e no Oriente Médio. Fornecedores com arquiteturas API-first e conectores híbridos pré-construídos podem reduzir essas barreiras, mas a complexidade de integração continua sendo uma restrição para o mercado de resposta a incidentes de identidade.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Oferta:
Os Serviços Superam as Soluções à Medida que a Resposta Gerenciada EscalaAs soluções detinham 64,81% da participação do mercado de resposta a incidentes de identidade em 2026. Essa posição no mercado de resposta a incidentes de identidade reflete a necessidade de módulos de detecção dedicados, proteção de diretório e ferramentas de resposta automatizada como base de segurança. A SpyCloud relatou que organizações que sofreram ataques de identidade registraram em média 8 incidentes por ano em sua pesquisa de 2026 com líderes de cibersegurança.[3] A frequência de incidentes torna a cobertura contínua mais útil do que uma implantação única. Na prática, essas plataformas coletam eventos de diretório, alterações de acesso, atividades privilegiadas e sinais comportamentais que os respondentes usam para estabelecer o que ocorreu. Elas também suportam procedimentos de investigação repetíveis quando a mesma organização enfrenta vários incidentes durante o ano. As soluções também fornecem os detectores e os dados de investigação que as equipes gerenciadas utilizam durante um incidente.
Os serviços devem se expandir a um CAGR de 19,76% de 2027 a 2032. Os provedores de serviços de segurança gerenciados oferecem a resposta a incidentes de identidade como um serviço contínuo para organizações que não conseguem manter uma equipe interna especializada. Esse modelo oferece aos compradores do mercado intermediário e às PMEs acesso a forense de identidade, monitoramento contínuo e suporte a respostas. Também pode fornecer manuais documentados, processos de escalonamento e acesso a analistas familiarizados com evidências de diretório e nuvem. Esse modelo operacional é útil quando as equipes internas precisam manter outras responsabilidades de segurança e tecnologia. A escassez de talentos torna os serviços de resposta baseados em contrato mais atrativos do que aquisições isoladas de produtos. O setor de resposta a incidentes de identidade está, portanto, vendo os serviços complementarem as soluções em vez de substituí-las.
Por Modo de Implantação:
A Nuvem Lidera em Escala e VelocidadeA implantação baseada em nuvem representou 67,58% do mercado em 2026 e deve se expandir a um CAGR de 17,81% até 2032. Essa combinação mostra que a entrega em nuvem no mercado de resposta a incidentes de identidade tornou-se a escolha padrão para muitas novas implantações de segurança de identidade. Ela pode centralizar a telemetria de identidade entre provedores de nuvem e aplicações SaaS. Também suporta implementação mais rápida e capacidade operacional elástica. Essas vantagens são importantes onde identidades, dispositivos e aplicações mudam com frequência.
A implantação local permanece relevante em defesa, infraestrutura crítica e locais com expectativas rígidas de residência de dados. O NIST SP 800-63-4 fornece requisitos para práticas de identidade digital que compradores regulados podem considerar durante a aquisição.[3] A implantação híbrida conecta diretórios locais estabelecidos com provedores de identidade em nuvem durante a migração. A Microsoft descreveu recursos expandidos de defesa de identidade para ambientes híbridos, incluindo correlação aprimorada e controles de política. O mercado de resposta a incidentes de identidade deve, portanto, suportar arquiteturas que priorizam a nuvem sem excluir sistemas que permanecem locais.
Por Tamanho da Organização:
As PMEs Impulsionam a Expansão Mais Rápida à Medida que o ITDR se DemocratizaAs grandes empresas detinham 68,54% do mercado em 2026. Seus parques de identidade no mercado de resposta a incidentes de identidade são mais amplos e frequentemente gerenciam sistemas híbridos com extensos requisitos de conformidade. Esses compradores também têm maior exposição a contas privilegiadas, acesso de terceiros e grandes populações de funcionários. Sua escala suporta investimento direto em ferramentas dedicadas e processos de operações de segurança. Eles também precisam de um registro claro das decisões de acesso e das ações de contenção quando um evento envolve vários sistemas ou unidades de negócios. As grandes empresas, consequentemente, permanecem a base de receita central para muitos provedores.
As PMEs devem se expandir a um CAGR de 16,72% de 2027 a 2032. Provedores gerenciados e plataformas nativas em nuvem estão colocando as capacidades de detecção e resposta de identidade ao alcance de organizações com 100 a 1.000 funcionários. A Sophos constatou que organizações menores enfrentam restrições significativas de recursos em segurança de identidade. Os serviços prontos para uso reduzem a necessidade de construir uma grande equipe interna especializada. A proteção de identidade integrada em plataformas de negócios amplamente utilizadas também cria um ponto de partida para empresas menores que posteriormente precisam de proteção mais abrangente.
Por Domínio de Identidade:
As Identidades de Agentes de Inteligência Artificial Definem a Fronteira de Crescimento Mais RápidoAs identidades da força de trabalho detinham 26,74% do mercado em 2026. Elas continuam sendo um alvo importante no mercado de resposta a incidentes de identidade para phishing, roubo de credenciais e apropriação de contas. Identidades privilegiadas, de clientes, de máquinas, de contas de serviço e de API também são domínios estabelecidos que requerem monitoramento. Esses tipos de identidade podem ter amplo acesso a aplicações, dados e infraestrutura. Seus diferentes ciclos de vida criam a necessidade de controles capazes de associar a atividade de acesso ao proprietário e ao contexto corretos.
As identidades de agentes de inteligência artificial devem se expandir a um CAGR de 21,72% de 2027 a 2032. O software autônomo requer credenciais governadas para acessar plataformas SaaS, bancos de dados e ambientes em nuvem. O grupo WIMSE da IETF está desenvolvendo especificações para identidades de agentes de inteligência artificial, incluindo modelos de credenciais que vinculam uma carga de trabalho de agente a um ser humano ou organização responsável.[4] Credenciais de curta duração e propriedade mais clara podem melhorar o controle de acesso e a investigação de incidentes. O setor de resposta a incidentes de identidade deve estender a governança além das contas humanas à medida que agentes autônomos se tornam parte dos sistemas corporativos.

Por Setor do Usuário Final:
O BFSI Ancora a Receita enquanto o Governo Cresce Mais RapidamenteO BFSI detinha 27,69% do mercado em 2026. As instituições financeiras no mercado de resposta a incidentes de identidade gerenciam sistemas em tempo real, informações valiosas de clientes e acesso privilegiado rigidamente controlado. Essas condições tornam a detecção e a contenção rápidas centrais para seu modelo operacional. A RSA relatou que 45% dos entrevistados tiveram custos de violação de identidade acima de 10 milhões de USD. A prontidão regulatória também torna a resposta a incidentes de identidade um requisito contínuo para este setor.
O governo e a administração pública devem se expandir a um CAGR de 19,22% de 2027 a 2032. As entidades governamentais enfrentam alvejamento persistente e têm requisitos crescentes para procedimentos de resposta documentados e auditáveis. A SpyCloud constatou que apenas 10% das organizações governamentais haviam atingido um nível otimizado de monitoramento contínuo e remediação automatizada em 2025, em comparação com 22% em todos os setores. A saúde e as ciências da vida também requerem proteção para identidades sensíveis de pacientes e acesso clínico privilegiado. O varejo, as telecomunicações, a mídia, o turismo e a hospitalidade mantêm a demanda porque detêm grandes registros de identidade de clientes e dependem de acesso de terceiros.
Análise Geográfica
Mercado de Resposta a Incidentes de Identidade da América do Norte
A América do Norte deteve 41,64% da participação no mercado de resposta a incidentes de identidade em 2026. A região concentra grandes compradores corporativos, provedores de detecção gerenciada e principais fornecedores de segurança de identidade. A CISA e o NIST publicaram o IR 8587 em setembro de 2026 para orientar agências federais e provedores de serviços em nuvem sobre segurança de tokens para SSO, federação e acesso a API. A Expel relatou que 68,6% dos incidentes em seu relatório anual de 2026 foram ataques de identidade e que 47,7% resultaram em autenticação bem-sucedida. Essa exposição contribui para sustentar os elevados gastos das organizações norte-americanas.
Mercado de Resposta a Incidentes de Identidade da Europa
No mercado de resposta a incidentes de identidade, a Europa está vivenciando uma adoção orientada pela conformidade, à medida que a NIS2 e a DORA ampliam o foco em resiliência, reporte e coleta de evidências. A ISACA declarou que essas estruturas tornam a coleta de evidências de incidentes e os testes de resposta atividades de auditoria importantes para setores críticos. O quadro de carteira de identidade digital eIDAS 2.0 da UE está adicionando requisitos de integração de identidade nos estados-membros. O Reino Unido, a Alemanha e a França são os principais locais de adoção, enquanto outros países europeus estão desenvolvendo capacidades de conformidade.
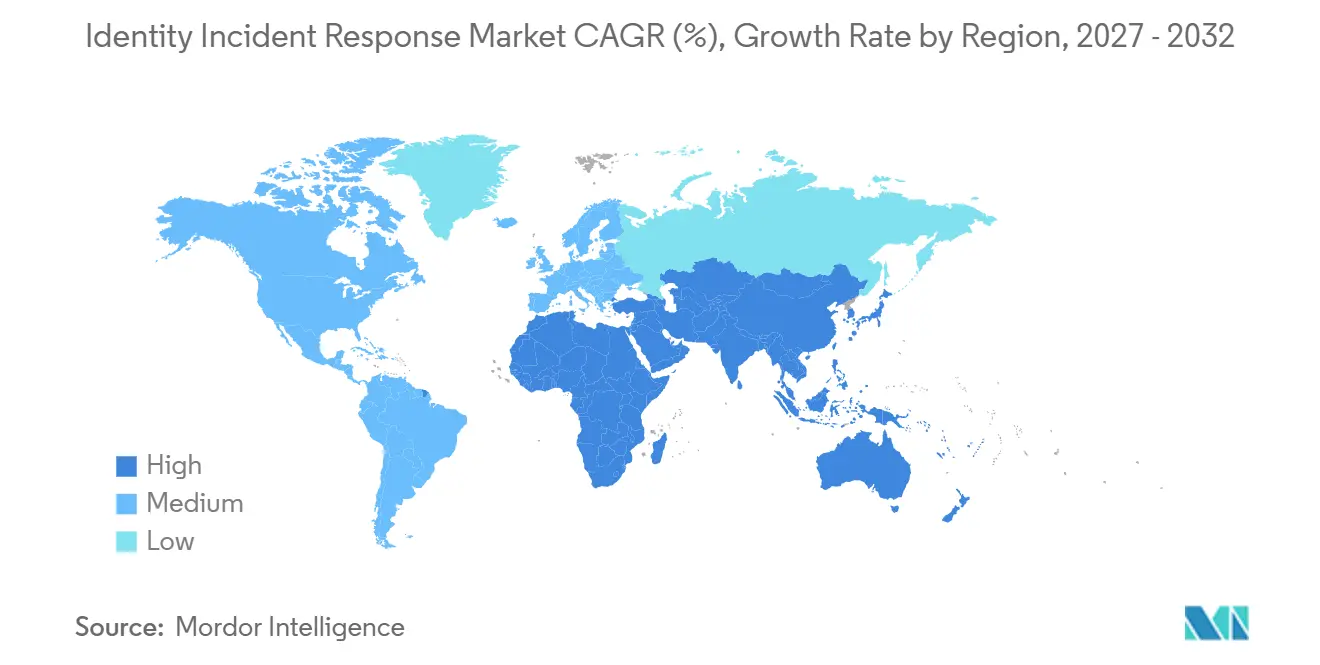
Mercado de Resposta a Incidentes de Identidade da APAC e do Oriente Médio e África
A Ásia-Pacífico está projetada para expandir a um CAGR de 17,93% até 2032, o ritmo geográfico mais rápido no mercado de resposta a incidentes de identidade. Os gastos com gestão de identidade e acesso no Japão se expandiram em 2025, à medida que as organizações aumentaram a adoção de ferramentas de identidade como serviço, governança de identidade e gestão de acesso privilegiado. Índia, Singapura e Austrália operam programas nacionais de identidade digital por meio do Aadhaar, SingPass e myGovID, respectivamente. A Arábia Saudita e os Emirados Árabes Unidos também estão intensificando a atividade de transformação digital por meio da Visão 2030 e do UAE Centennial 2071. África do Sul e Nigéria representam mercados de adoção inicial na África, onde a atividade de fintech está gerando demanda por monitoramento de identidade.
Cenário Competitivo
O mercado de resposta a incidentes de identidade está passando de um ambiente fragmentado de produtos pontuais para uma estrutura de plataforma mais consolidada. Os grandes provedores de segurança estão buscando capacidades para identidades humanas, de máquinas, não humanas e de agentes de inteligência artificial. A Palo Alto Networks concluiu sua aquisição da CyberArk em fevereiro de 2026 e posicionou a oferta de identidade combinada como Idira. A CrowdStrike anunciou um acordo para adquirir a SGNL em janeiro de 2026 para adicionar autorização contínua e sensível ao contexto em todos os tipos de identidade. A Cisco anunciou sua aquisição da Astrix Security em maio de 2026 para adicionar descoberta de identidade não humana e gestão do ciclo de vida ao Cisco Identity Intelligence.
Especialistas como Semperis, Silverfort, BeyondTrust, Delinea, Varonis Systems, One Identity, Ping Identity, Saviynt e SailPoint mantêm relevância por meio de forense de diretório, recuperação, acesso privilegiado, governança e expertise em implantação. A Semperis lançou o Ready1 Identity Crisis Management em outubro de 2025, combinando recuperação do Active Directory, recuperação do Entra ID, forense de identidade e funções de gestão de crises. A Sophos lançou sua oferta de ITDR em outubro de 2025 e afirmou que cobre técnicas conhecidas de acesso a credenciais do MITRE ATT&CK e realiza mais de 80 verificações de configuração de identidade em nuvem. A CrowdStrike expandiu o Falcon Next-Gen Identity Security em setembro de 2025 com capacidades cobrindo identidades humanas, de máquinas e de agentes de inteligência artificial.
A concorrência também se concentra em trilhas de auditoria, manuais de resposta e opções de implantação soberana. As expectativas de controle de acesso da ISO/IEC 27001:2022 e os requisitos de garantia de identidade do NIST SP 800-63-4 influenciam como os compradores avaliam as capacidades dos provedores. Há espaço em branco na coleta de evidências de nível forense para submissões regulatórias e em ambientes de tecnologia operacional que utilizam arquiteturas de diretório não padronizadas. Provedores capazes de suportar requisitos regionais de residência de dados podem estar melhor posicionados para atender clientes que não podem rotear a telemetria de identidade por jurisdições estrangeiras. Os compradores também buscam proteção capaz de conectar uma sessão comprometida à suspensão de conta, revogação de token e ações no endpoint.
Líderes do Setor de Resposta a Incidentes de Identidade
-
Microsoft Corporation
-
CrowdStrike Holdings, Inc.
-
CyberArk Software Ltd.
-
Proofpoint, Inc.
-
Palo Alto Networks, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Resposta a Incidentes de Identidade Empresas cobertas neste relatório
- Microsoft Corporation
- CrowdStrike Holdings, Inc.
- CyberArk Software Ltd.
- Proofpoint, Inc.
- Palo Alto Networks, Inc.
- BeyondTrust Corporation
- Okta, Inc.
- Varonis Systems, Inc.
- Delinea Inc.
- Silverfort, Inc.
- Semperis, Inc.
- Zscaler, Inc.
- SentinelOne, Inc.
- Tenable Holdings, Inc.
- Cisco Systems, Inc.
- International Business Machines Corporation
- One Identity LLC
- Ping Identity Corporation
- Rezonate, Inc.
- Vectra AI, Inc.
- Quest Software Inc.
- ZeroFox, Inc.
Desenvolvimentos industriais recentes em Mercado de Resposta a Incidentes de Identidade
- Setembro de 2026: A CrowdStrike introduziu o Provedor de Identidade Agêntico no Falcon Next-Gen Identity Security no Fal.Con 2026 em 2 de setembro de 2026, fornecendo a cada agente de inteligência artificial uma identidade verificável criptograficamente e intermediando tokens de acesso de curta duração e escopo limitado.
- Setembro de 2026: A Okta formou a Blueprint Alliance com 11 fornecedores, incluindo AWS, CrowdStrike e Google Cloud, em 22 de setembro de 2026. A aliança criou uma arquitetura de referência multifornecedor aberta para segurança de agentes, incluindo revogação de tokens, encerramento de sessão e quarentena de rede após comprometimento de agente.
- Maio de 2026: A Cisco anunciou a aquisição da Astrix Security para integrar a descoberta de identidade não humana e a gestão do ciclo de vida ao Cisco Identity Intelligence.
- Março de 2026: A Delinea concluiu sua aquisição da StrongDM, ampliando sua plataforma de gestão de acesso privilegiado com acesso just-in-time para infraestrutura em nuvem e ferramentas de desenvolvimento.
- Fevereiro de 2026: A Palo Alto Networks concluiu sua aquisição da CyberArk em 11 de fevereiro de 2026 e renomeou a oferta combinada de segurança de identidade como Idira.
Escopo do Relatório Global do Mercado de Resposta a Incidentes de Identidade
O mercado de resposta a incidentes de identidade abrange soluções e serviços utilizados para detectar, investigar, conter, remediar e recuperar de incidentes de segurança baseados em identidade. Inclui detecção e resposta a ameaças de identidade, forense de identidade, contenção automatizada, revogação de credenciais, contratos de resposta a incidentes e detecção e resposta de identidade gerenciada.
O Relatório do Mercado de Resposta a Incidentes de Identidade é Segmentado por Oferta (Soluções e Serviços), Modo de Implantação (Baseado em Nuvem, Local e Híbrido), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Domínio de Identidade (Identidades da Força de Trabalho, Identidades Privilegiadas, Identidades de Clientes e Consumidores, Identidades de Máquinas e Cargas de Trabalho, Contas de Serviço, Identidades de Interface de Programação de Aplicações e Identidades de Agentes de Inteligência Artificial), Setor do Usuário Final (Serviços Bancários, Financeiros e de Seguros (BFSI), Governo e Administração Pública, Saúde e Ciências da Vida, Varejo e Comércio Eletrônico, Telecomunicações e Mídia, Turismo e Hospitalidade e Outros Setores do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Soluções |
| Serviços |
| Baseado em Nuvem |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Identidades da Força de Trabalho |
| Identidades Privilegiadas |
| Identidades de Clientes e Consumidores |
| Identidades de Máquinas e Cargas de Trabalho |
| Contas de Serviço |
| Identidades de Interface de Programação de Aplicações |
| Identidades de Agentes de Inteligência Artificial |
| Serviços Bancários, Financeiros e de Seguros (BFSI) |
| Governo e Administração Pública |
| Saúde e Ciências da Vida |
| Varejo e Comércio Eletrônico |
| Telecomunicações e Mídia |
| Turismo e Hospitalidade |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Oferta | Soluções | |
| Serviços | ||
| Por Modo de Implantação | Baseado em Nuvem | |
| Local | ||
| Híbrido | ||
| Por Tamanho da Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Domínio de Identidade | Identidades da Força de Trabalho | |
| Identidades Privilegiadas | ||
| Identidades de Clientes e Consumidores | ||
| Identidades de Máquinas e Cargas de Trabalho | ||
| Contas de Serviço | ||
| Identidades de Interface de Programação de Aplicações | ||
| Identidades de Agentes de Inteligência Artificial | ||
| Por Setor do Usuário Final | Serviços Bancários, Financeiros e de Seguros (BFSI) | |
| Governo e Administração Pública | ||
| Saúde e Ciências da Vida | ||
| Varejo e Comércio Eletrônico | ||
| Telecomunicações e Mídia | ||
| Turismo e Hospitalidade | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de resposta a incidentes de identidade?
Espera-se que o tamanho do mercado de resposta a incidentes de identidade aumente de 7,82 bilhões de USD em 2026 para 9,33 bilhões de USD em 2027 e atinja 21,49 bilhões de USD até 2032, crescendo a um CAGR de 18,16% entre 2027 e 2032.
O que está impulsionando a demanda por resposta a incidentes de identidade?
O uso indevido de credenciais, ambientes de identidade em nuvem e híbridos, obrigações de conformidade e a necessidade de contenção automatizada estão aumentando a demanda. Esses fatores também tornam a resposta a incidentes de identidade parte de um planejamento mais amplo de diretório, nuvem e operações de segurança.
Qual modelo de implantação lidera a adoção de resposta a incidentes de identidade?
A implantação baseada em nuvem detinha 67,58% em 2026 e deve se expandir a um CAGR de 17,81% até 2032. Ela ajuda a centralizar a telemetria de provedores de identidade em nuvem e aplicações SaaS.
Quais organizações estão adotando a resposta a incidentes de identidade mais rapidamente?
As PMEs devem se expandir a um CAGR de 16,72% à medida que serviços gerenciados e plataformas nativas em nuvem reduzem a necessidade de especialistas internos. O suporte pronto para uso pode fornecer monitoramento e resposta sem uma grande equipe interna.
Qual domínio de identidade tem a maior expansão projetada?
As identidades de agentes de inteligência artificial devem se expandir a um CAGR de 21,72% até 2032, à medida que o software autônomo necessita de credenciais governadas. Essa necessidade se estende ao acesso a plataformas SaaS, bancos de dados e ambientes em nuvem.
Qual região está se expandindo mais rapidamente para a resposta a incidentes de identidade?
A Ásia-Pacífico deve se expandir a um CAGR de 17,93% até 2032, apoiada por programas de identidade digital e adoção de nuvem. Japão, Índia, Singapura e Austrália contribuem por meio de sua infraestrutura de identidade e atividade de adoção.