
Tamaño y Participación del Mercado de Respuesta a Incidentes de Identidad
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
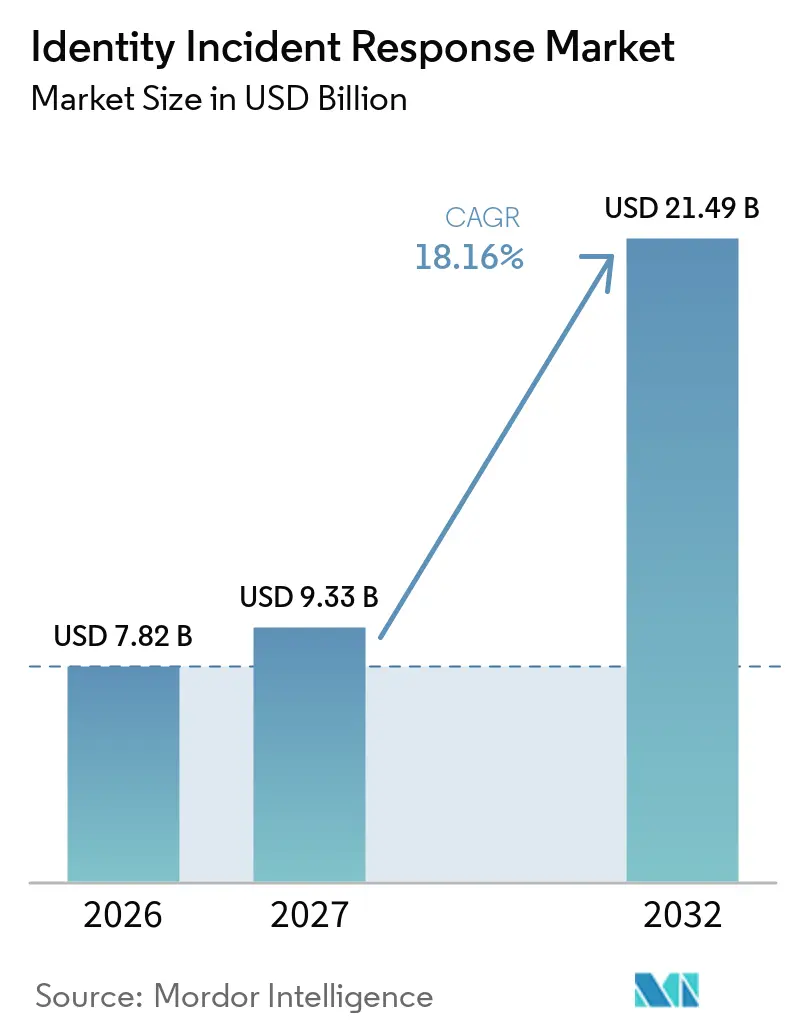
| Tamaño del Mercado (2027) | 9.33 Mil millones de dólares |
| Tamaño del Mercado (2032) | 21.49 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 18.16 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
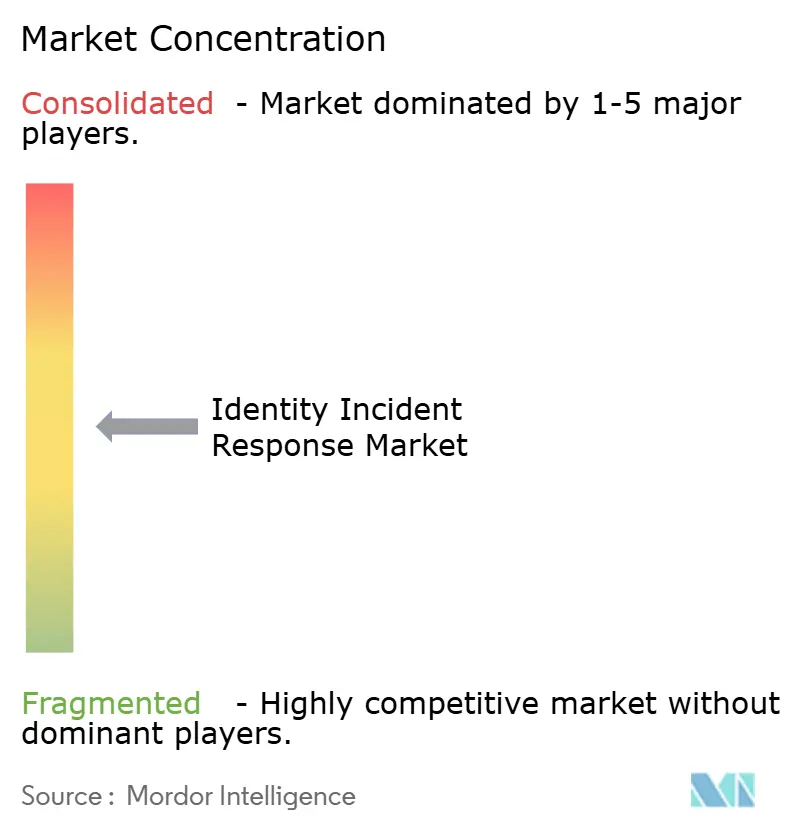
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Respuesta a Incidentes de Identidad por Mordor Intelligence
Se espera que el tamaño del mercado de respuesta a incidentes de identidad aumente de 7,82 mil millones de USD en 2026 a 9,33 mil millones de USD en 2027 y alcance los 21,49 mil millones de USD en 2032, creciendo a una CAGR del 18,16% durante 2027-2032. El mercado de respuesta a incidentes de identidad está siendo moldeado por el uso indebido de credenciales, la ingeniería social y el período más corto entre el acceso no autorizado y la extracción de datos. La contención automatizada se ha vuelto más importante porque los atacantes pueden usar credenciales válidas y eludir los controles perimetrales tradicionales. La migración a la nube, los flujos de trabajo automatizados y la aplicación regulatoria están ampliando la necesidad de monitoreo de identidades en las operaciones de seguridad. Las organizaciones están tratando cada vez más el mercado de respuesta a incidentes de identidad como parte de su arquitectura de directorio, nube y operaciones de seguridad, en lugar de como una compra de producto independiente. Las adquisiciones de plataformas centradas en identidades no humanas y de agentes de inteligencia artificial también están cambiando las estrategias competitivas y ampliando el rango de capacidades que los compradores esperan.
Conclusiones Clave del Informe
- Por oferta, las soluciones representaron el 64,81% del mercado de respuesta a incidentes de identidad en 2026, mientras que se proyecta que los servicios se expandan a una CAGR del 19,76% hasta 2032.
- Por modo de implementación, la implementación basada en la nube representó el 67,58% del mercado en 2026 y se proyecta que se expanda a una CAGR del 17,81% hasta 2032.
- Por tamaño de organización, las grandes empresas representaron el 68,54% del mercado de respuesta a incidentes de identidad en 2026, mientras que se proyecta que las pymes se expandan a una CAGR del 16,72% hasta 2032.
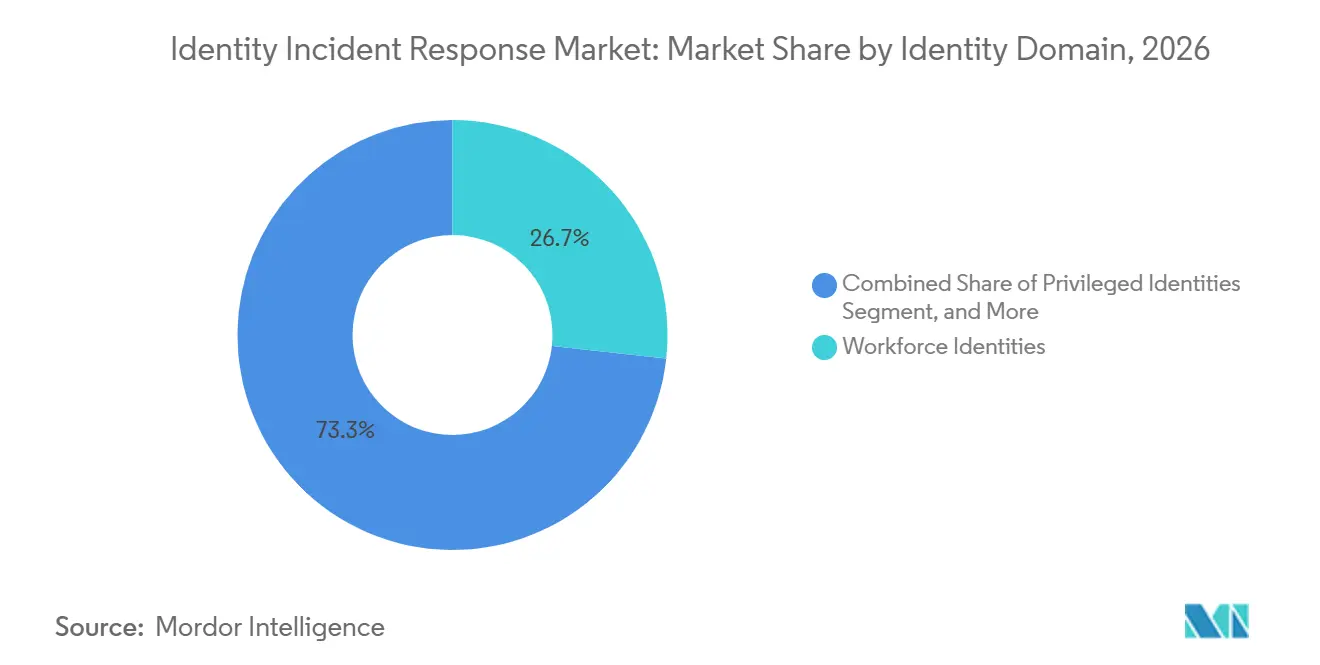
- Por dominio de identidad, las identidades de la fuerza laboral representaron el 26,74% del mercado en 2026, mientras que se proyecta que las identidades de agentes de inteligencia artificial se expandan a una CAGR del 21,72% hasta 2032.
- Por industria del usuario final, el sector BFSI representó el 27,69% del mercado en 2026, mientras que se proyecta que el gobierno y la administración pública se expandan a una CAGR del 19,22% hasta 2032.
- Por geografía, América del Norte representó el 41,64% del mercado de respuesta a incidentes de identidad en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 17,93% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Escalada de Ataques Basados en Credenciales y Apropiación de Cuentas | +4.2% | Global, más agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Expansión de Entornos de Identidad en la Nube e Híbridos | +3.5% | Global, más pronunciado en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Presión Regulatoria para el Monitoreo de Identidades y la Preparación ante Brechas | +2.8% | América del Norte y la UE, con extensión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Convergencia de Controles IAM, PAM, IGA, SIEM, SOAR y XDR | +2.4% | Global, con adopción temprana en América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Requisitos de Seguridad de Identidad para Identidades No Humanas y de Agentes de Inteligencia Artificial | +1.8% | Global | Largo plazo (≥ 4 años) |
| Telemetría de Identidad como Plano de Control para la Respuesta Automatizada | +1.2% | América del Norte y Europa Occidental | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escalada de Ataques Basados en Credenciales y Apropiación de Cuentas
Los ataques de credenciales están desplazando la inversión en seguridad desde programas orientados a la detección hacia arquitecturas que pueden contener un incidente rápidamente. eSentire informó que el compromiso de cuentas aumentó un 389% interanual y representó el 50% de las amenazas observadas en su informe anual de amenazas cibernéticas de 2026.[1] El mismo informe señaló que los atacantes que utilizan credenciales válidas lograron una tasa de éxito de intrusión del 85%. Flare registró 2,05 millones de exposiciones de credenciales empresariales en 2025 en 18,7 millones de registros de infostealers e informó que el 63,2% de las credenciales indexadas con URL de autorización identificables estaban vinculadas a sistemas de autenticación. RSA informó que el 45% de los encuestados enfrentó costos de brechas de identidad superiores a 10 millones de USD, lo que incorpora la respuesta a incidentes de identidad en la planificación financiera y de la alta dirección. El mercado de respuesta a incidentes de identidad se beneficia, por tanto, de la demanda de monitoreo conductual posterior a la autenticación, donde las credenciales válidas pueden eludir los controles perimetrales.
Expansión de Entornos de Identidad en la Nube e Híbridos
Las cargas de trabajo en la nube, las múltiples aplicaciones SaaS y los entornos híbridos de Active Directory han distribuido los datos de identidad en más sistemas. IBM señala que las cuentas de servicio, las claves de API, las identidades administradas, los bots y los agentes de inteligencia artificial suelen aprovisionarse rápidamente con permisos excesivos y permanecen fuera de los controles diseñados para identidades humanas.[2] Esto crea la necesidad de un monitoreo que cubra el acceso humano, de cargas de trabajo y de máquinas en el mismo entorno operativo. El grupo de trabajo WIMSE de la IETF está desarrollando especificaciones de identidad para agentes de inteligencia artificial que incluyen credenciales que vinculan una carga de trabajo con una persona u organización responsable. La implementación basada en la nube representó el 67,58% en 2026, lo que muestra que el mercado de respuesta a incidentes de identidad está cada vez más centrado en los entornos donde se crean nuevas identidades y rutas de acceso. Las plataformas en la nube también pueden centralizar la telemetría de los proveedores de identidad y las aplicaciones SaaS, lo que favorece una investigación y respuesta más rápidas.
Presión Regulatoria para el Monitoreo de Identidades y la Preparación ante Brechas
Los requisitos regulatorios están convirtiendo el monitoreo de identidades y la preparación ante incidentes en una obligación operativa en lugar de una práctica de seguridad voluntaria. El NIST publicó la Publicación Especial 800-63-4 en julio de 2025 con requisitos revisados para la verificación de identidad, la autenticación y la federación. La CISA y el NIST publicaron el Informe Interagencial IR 8587 en septiembre de 2026 con orientación de implementación para proteger los tokens de acceso de SSO, federación y API contra el robo y la falsificación. La orientación se aplica a las agencias federales y a los proveedores de servicios en la nube y está alineada con la Orden Ejecutiva 14306. ISACA señaló que NIS2 y DORA convierten la recopilación de evidencia de incidentes y las pruebas de respuesta en actividades de auditoría centrales para los sectores críticos. Estas obligaciones sostienen la demanda continua en el mercado de respuesta a incidentes de identidad, incluso entre organizaciones que no han experimentado una brecha importante.
Convergencia de Controles IAM, PAM, IGA, SIEM, SOAR y XDR
Las organizaciones buscan reducir la carga operativa de las herramientas separadas de IAM, PAM, IGA, SIEM, SOAR y XDR. Los controles integrados permiten compartir señales de identidad con los equipos de operaciones de seguridad y pueden respaldar la aplicación coordinada de políticas. Palo Alto Networks introdujo Cortex ITDR 2.0 en 2026 con 17 detectores preconfigurados que combinan inteligencia de acceso privilegiado y análisis conductual. CrowdStrike declaró que su capacidad Falcon Privileged Access puede automatizar las acciones de respuesta de Active Directory, incluida la desactivación de cuentas comprometidas. Los flujos de trabajo compartidos pueden reducir el tiempo necesario para pasar de una señal de identidad sospechosa a la contención. El mercado de respuesta a incidentes de identidad favorece, en consecuencia, a los proveedores que conectan el contexto de identidad con las operaciones de seguridad, mientras que los productos independientes enfrentan mayor presión para demostrar interoperabilidad.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Escasez de Especialistas en Seguridad de Identidad y Respuesta a Incidentes | -2.1% | Global, más agudo en Asia-Pacífico y mercados emergentes | Corto plazo (≤ 2 años) |
| Complejidad de Integrar Señales de Identidad en Sistemas Heredados y en la Nube | -1.4% | Global, particularmente en empresas con grandes entornos heredados | Mediano plazo (2-4 años) |
| Propiedad Fragmentada de la Evidencia de Incidentes de Identidad | -0.8% | Global | Mediano plazo (2-4 años) |
| Restricciones de Privacidad, Residencia de Datos y Telemetría Transfronteriza | -0.6% | UE, Asia-Pacífico, particularmente China e India, y Oriente Medio | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Especialistas en Seguridad de Identidad y Respuesta a Incidentes
La respuesta a incidentes de identidad requiere habilidades de análisis forense de directorios, análisis conductual y automatización de respuestas que no están ampliamente disponibles en un solo rol. SANS encontró que las organizaciones a menudo detectan los ataques más rápido de lo que pueden contenerlos, lo que apunta a brechas en la capacidad de los analistas y la madurez de la respuesta. Sophos informó que el 71% de las organizaciones encuestadas experimentó una brecha relacionada con la identidad en el año anterior e identificó restricciones de recursos entre las organizaciones más pequeñas. Esta escasez limita la capacidad de algunos compradores para poner en funcionamiento una plataforma recién adquirida y puede retrasar la clasificación de incidentes. Al mismo tiempo, impulsa la demanda de servicios porque los proveedores gestionados pueden ofrecer monitoreo continuo y respuesta especializada. Se proyecta que los servicios se expandan a una CAGR del 19,76%, lo que muestra cómo el mercado de respuesta a incidentes de identidad está respondiendo a la brecha de capacidad especializada.
Complejidad de Integrar Señales de Identidad en Sistemas Heredados y en la Nube
Muchas empresas operan directorios locales, proveedores de identidad en la nube, registros de SaaS y credenciales de desarrolladores que utilizan diferentes formatos y prácticas de retención. IBM observó que las cuentas programáticas en entornos de nube y CI/CD pueden retener permisos excesivos mientras permanecen fuera de los procesos convencionales de gobernanza de identidades humanas. Esto dificulta establecer un rastro de evidencia completo durante una investigación. Las implementaciones existentes de PAM e IGA también pueden ser difíciles de reemplazar porque respaldan procesos de cumplimiento establecidos y grandes inversiones previas. Las normas de privacidad, los requisitos de residencia de datos y las restricciones sobre la telemetría transfronteriza añaden restricciones de implementación adicionales en la UE, Asia-Pacífico y Oriente Medio. Los proveedores con arquitecturas API-first y conectores híbridos prediseñados pueden reducir estas barreras, pero la complejidad de integración sigue siendo una restricción para el mercado de respuesta a incidentes de identidad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Oferta:
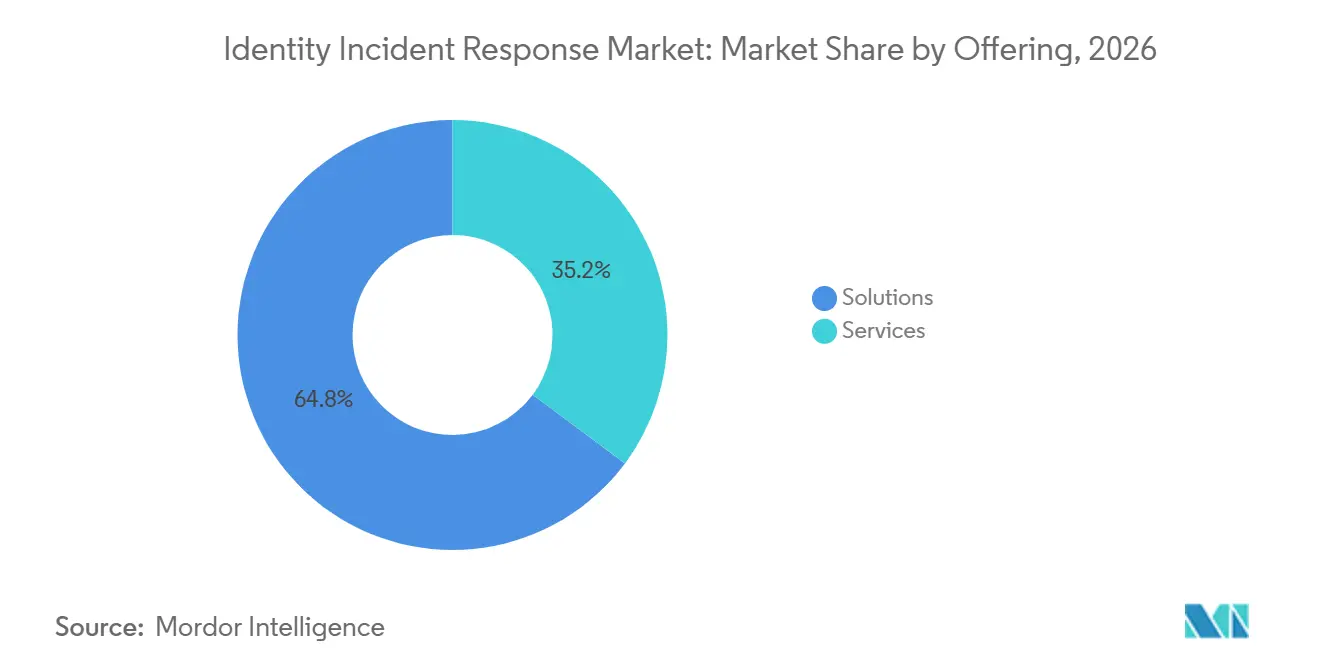
Los Servicios Superan a las Soluciones a Medida que Escala la Respuesta GestionadaLas soluciones representaron el 64,81% de la participación del mercado de respuesta a incidentes de identidad en 2026. Esta posición en el mercado de respuesta a incidentes de identidad refleja la necesidad de módulos de detección dedicados, protección de directorios y herramientas de respuesta automatizada como base de seguridad. SpyCloud informó que las organizaciones que experimentan ataques de identidad promediaron 8 incidentes por año en su encuesta de 2026 a líderes de ciberseguridad.[3] La frecuencia de incidentes hace que la cobertura continua sea más útil que una implementación única. En la práctica, estas plataformas recopilan eventos de directorio, cambios de acceso, actividad privilegiada y señales conductuales que los respondedores utilizan para establecer lo que ocurrió. También respaldan procedimientos de investigación repetibles cuando la misma organización enfrenta varios incidentes durante el año. Las soluciones también proporcionan los detectores y los datos de investigación que los equipos gestionados utilizan durante un incidente.
Se proyecta que los servicios se expandan a una CAGR del 19,76% de 2027 a 2032. Los proveedores de servicios de seguridad gestionados ofrecen la respuesta a incidentes de identidad como un servicio continuo para organizaciones que no pueden mantener un equipo interno especializado. Este modelo brinda a los compradores del mercado medio y a las pymes acceso a análisis forense de identidades, monitoreo continuo y soporte de respuesta. También puede proporcionar manuales de procedimientos documentados, procesos de escalada y acceso a analistas familiarizados con la evidencia de directorios y la nube. Ese modelo operativo es útil cuando los equipos internos deben mantener otras responsabilidades de seguridad y tecnología. La escasez de talento hace que los servicios de respuesta basados en retención sean más atractivos que las compras de productos aislados. La industria de respuesta a incidentes de identidad está, por tanto, viendo cómo los servicios complementan a las soluciones en lugar de reemplazarlas.
Por Modo de Implementación:
La Nube Lidera tanto en Escala como en VelocidadLa implementación basada en la nube representó el 67,58% del mercado en 2026 y se proyecta que se expanda a una CAGR del 17,81% hasta 2032. Esta combinación muestra que la entrega en la nube en el mercado de respuesta a incidentes de identidad se ha convertido en la opción estándar para muchas nuevas implementaciones de seguridad de identidad. Puede centralizar la telemetría de identidad en proveedores de nube y aplicaciones SaaS. También favorece una implementación más rápida y una capacidad operativa elástica. Estas ventajas son importantes donde las identidades, los dispositivos y las aplicaciones cambian con frecuencia.
La implementación local sigue siendo relevante en defensa, infraestructura crítica y ubicaciones con estrictas expectativas de residencia de datos. El NIST SP 800-63-4 proporciona requisitos para las prácticas de identidad digital que los compradores regulados pueden considerar durante la adquisición.[3] La implementación híbrida conecta los directorios locales establecidos con los proveedores de identidad en la nube durante la migración. Microsoft describió características ampliadas de defensa de identidad para entornos híbridos, incluida una correlación y controles de políticas mejorados. El mercado de respuesta a incidentes de identidad debe, por tanto, admitir arquitecturas que priorizan la nube sin excluir los sistemas que permanecen en las instalaciones.
Por Tamaño de Organización:
Las Pymes Impulsan la Expansión más Rápida a Medida que se Democratiza la ITDRLas grandes empresas representaron el 68,54% del mercado en 2026. Sus entornos de identidad en el mercado de respuesta a incidentes de identidad son más amplios y a menudo gestionan sistemas híbridos con amplios requisitos de cumplimiento. Estos compradores también tienen mayor exposición a cuentas privilegiadas, acceso de terceros y grandes poblaciones de empleados. Su escala respalda la inversión directa en herramientas dedicadas y procesos de operaciones de seguridad. También necesitan un registro claro de las decisiones de acceso y las acciones de contención cuando un evento involucra varios sistemas o unidades de negocio. Las grandes empresas siguen siendo, por tanto, la base de ingresos principal para muchos proveedores.
Se proyecta que las pymes se expandan a una CAGR del 16,72% de 2027 a 2032. Los proveedores gestionados y las plataformas nativas de la nube están poniendo las capacidades de detección y respuesta de identidad al alcance de organizaciones con entre 100 y 1.000 empleados. Sophos encontró que las organizaciones más pequeñas experimentan restricciones de recursos significativas en seguridad de identidad. Los servicios llave en mano reducen la necesidad de construir un gran equipo interno de especialistas. La protección de identidad incluida en plataformas empresariales de uso generalizado también crea un punto de partida para las empresas más pequeñas que posteriormente necesitan una protección más amplia.
Por Dominio de Identidad:
Las Identidades de Agentes de Inteligencia Artificial Definen la Frontera de Mayor CrecimientoLas identidades de la fuerza laboral representaron el 26,74% del mercado en 2026. Siguen siendo un objetivo principal en el mercado de respuesta a incidentes de identidad para el phishing, el robo de credenciales y la apropiación de cuentas. Las identidades privilegiadas, de clientes, de máquinas, de cuentas de servicio y de API también son dominios establecidos que requieren monitoreo. Estos tipos de identidad pueden tener acceso amplio a aplicaciones, datos e infraestructura. Sus diferentes ciclos de vida crean la necesidad de controles que puedan asociar la actividad de acceso con el propietario y el contexto correctos.
Se proyecta que las identidades de agentes de inteligencia artificial se expandan a una CAGR del 21,72% de 2027 a 2032. El software autónomo requiere credenciales gobernadas para acceder a plataformas SaaS, bases de datos y entornos en la nube. El grupo WIMSE de la IETF está desarrollando especificaciones para identidades de agentes de inteligencia artificial, incluidos modelos de credenciales que vinculan la carga de trabajo de un agente con un ser humano u organización responsable.[4] Las credenciales de corta duración y una propiedad más clara pueden mejorar el control de acceso y la investigación de incidentes. La industria de respuesta a incidentes de identidad debe extender la gobernanza más allá de las cuentas humanas a medida que los agentes autónomos se convierten en parte de los sistemas empresariales.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria del Usuario Final:
El Sector BFSI Ancla los Ingresos mientras el Gobierno Registra el Mayor CrecimientoEl sector BFSI representó el 27,69% del mercado en 2026. Las instituciones financieras en el mercado de respuesta a incidentes de identidad gestionan sistemas en tiempo real, información valiosa de clientes y acceso privilegiado estrictamente controlado. Estas condiciones hacen que la detección y contención rápidas sean fundamentales para su modelo operativo. RSA informó que el 45% de los encuestados tuvo costos de brechas de identidad superiores a 10 millones de USD. La preparación regulatoria también convierte la respuesta a incidentes de identidad en un requisito continuo para este sector.
Se proyecta que el gobierno y la administración pública se expandan a una CAGR del 19,22% de 2027 a 2032. Las entidades gubernamentales enfrentan ataques persistentes y tienen requisitos crecientes de procedimientos de respuesta documentados y auditables. SpyCloud encontró que solo el 10% de las organizaciones gubernamentales había alcanzado un nivel optimizado de monitoreo continuo y remediación automatizada en 2025, en comparación con el 22% en todos los sectores. La salud y las ciencias de la vida también requieren protección para las identidades sensibles de los pacientes y el acceso clínico privilegiado. El comercio minorista, las telecomunicaciones, los medios de comunicación, los viajes y la hostelería mantienen la demanda porque poseen grandes registros de identidades de clientes y dependen del acceso de terceros.
Análisis Geográfico
Mercado de Respuesta a Incidentes de Identidad en América del Norte
América del Norte concentró el 41,64% de la cuota del mercado de respuesta a incidentes de identidad en 2026. La región cuenta con una concentración de grandes compradores empresariales, proveedores de detección gestionada y principales proveedores de seguridad de identidad. CISA y NIST publicaron IR 8587 en septiembre de 2026 para orientar a las agencias federales y a los proveedores de servicios en la nube sobre la seguridad de tokens para SSO, federación y acceso a API. Expel informó que el 68,6% de los incidentes en su informe anual de 2026 fueron ataques de identidad y que el 47,7% resultaron en autenticaciones exitosas. Esta exposición contribuye a sostener el elevado gasto de las organizaciones norteamericanas.
Mercado de Respuesta a Incidentes de Identidad en Europa
Dentro del mercado de respuesta a incidentes de identidad, Europa está experimentando una adopción impulsada por el cumplimiento normativo, a medida que NIS2 y DORA amplían el enfoque en resiliencia, notificación y recopilación de evidencias. ISACA señaló que estos marcos convierten la recopilación de evidencias de incidentes y las pruebas de respuesta en actividades de auditoría importantes para los sectores críticos. El marco de cartera de identidad digital eIDAS 2.0 de la UE está añadiendo requisitos de integración de identidad en los estados miembros. El Reino Unido, Alemania y Francia son los principales mercados de adopción, mientras que otros países europeos están desarrollando capacidades de cumplimiento normativo.
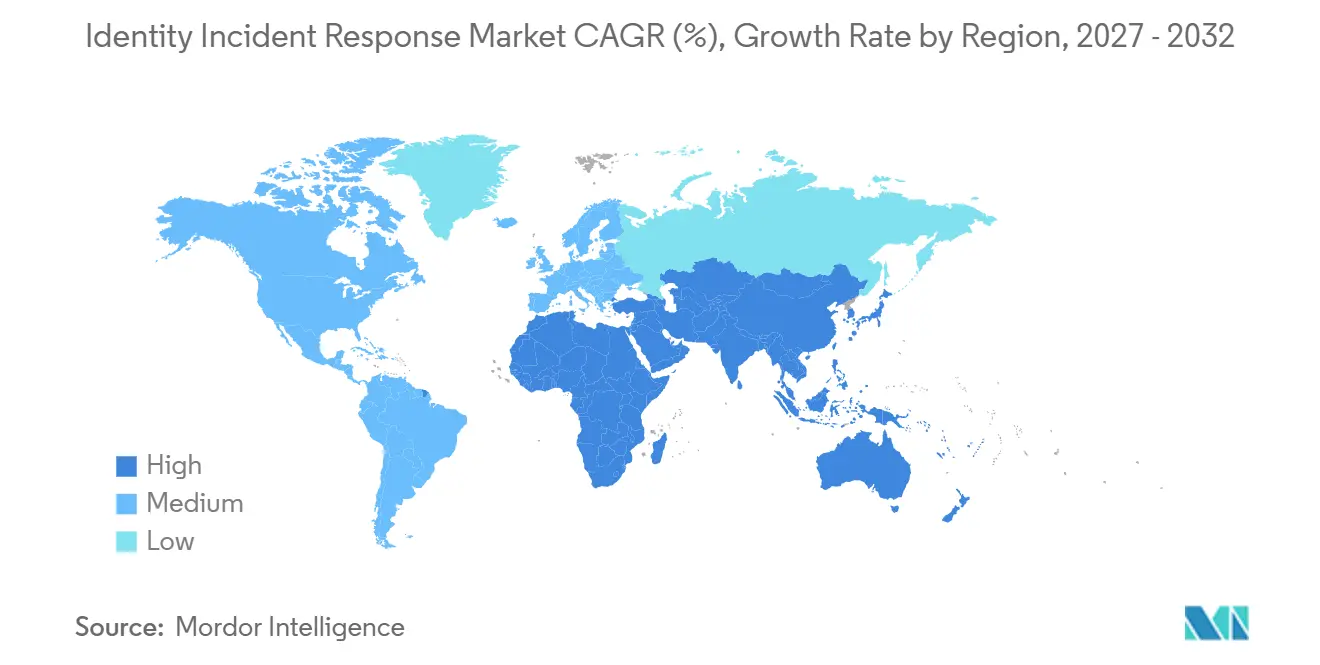
Mercado de Respuesta a Incidentes de Identidad en APAC y MEA
Se proyecta que Asia-Pacífico se expanda a una CAGR del 17,93% hasta 2032, la tasa geográfica más rápida en el mercado de respuesta a incidentes de identidad. El gasto en gestión de identidades y accesos en Japón se expandió en 2025 a medida que las organizaciones aumentaron la adopción de herramientas de identidad como servicio, gobernanza de identidades y gestión de accesos privilegiados. India, Singapur y Australia operan programas nacionales de identidad digital a través de Aadhaar, SingPass y myGovID, respectivamente. Arabia Saudita y los Emiratos Árabes Unidos también están incrementando la actividad de transformación digital a través de Visión 2030 y UAE Centennial 2071. Sudáfrica y Nigeria representan mercados de adopción temprana en África, donde la actividad fintech está generando demanda de monitoreo de identidades.
Panorama Competitivo
El mercado de respuesta a incidentes de identidad está pasando de un entorno fragmentado de productos puntuales hacia una estructura de plataforma más consolidada. Los grandes proveedores de seguridad están buscando capacidades para identidades humanas, de máquinas, no humanas y de agentes de inteligencia artificial. Palo Alto Networks completó su adquisición de CyberArk en febrero de 2026 y posicionó la oferta de identidad combinada como Idira. CrowdStrike anunció un acuerdo para adquirir SGNL en enero de 2026 para añadir autorización continua y consciente del contexto en todos los tipos de identidad. Cisco anunció su adquisición de Astrix Security en mayo de 2026 para añadir el descubrimiento de identidades no humanas y la gestión del ciclo de vida a Cisco Identity Intelligence.
Los especialistas como Semperis, Silverfort, BeyondTrust, Delinea, Varonis Systems, One Identity, Ping Identity, Saviynt y SailPoint mantienen su relevancia a través del análisis forense de directorios, la recuperación, el acceso privilegiado, la gobernanza y la experiencia en implementación. Semperis lanzó Ready1 Identity Crisis Management en octubre de 2025, combinando la recuperación de Active Directory, la recuperación de Entra ID, el análisis forense de identidades y las funciones de gestión de crisis. Sophos lanzó su oferta de ITDR en octubre de 2025 y declaró que cubre las técnicas de acceso a credenciales conocidas de MITRE ATT&CK y realiza más de 80 verificaciones de configuración de identidad en la nube. CrowdStrike amplió Falcon Next-Gen Identity Security en septiembre de 2025 con capacidades que cubren identidades humanas, de máquinas y de agentes de inteligencia artificial.
La competencia también se centra en los registros de auditoría, los manuales de respuesta y las opciones de implementación soberana. Las expectativas de control de acceso de ISO/IEC 27001:2022 y los requisitos de garantía de identidad del NIST SP 800-63-4 influyen en cómo los compradores evalúan las capacidades de los proveedores. Quedan espacios en blanco en la recopilación de evidencia de grado forense para presentaciones regulatorias y en entornos de tecnología operativa que utilizan arquitecturas de directorio no estándar. Los proveedores que pueden cumplir con los requisitos regionales de residencia de datos pueden estar mejor posicionados para atender a clientes que no pueden enrutar la telemetría de identidad a través de jurisdicciones extranjeras. Los compradores también buscan protección que pueda conectar una sesión comprometida con la suspensión de cuentas, la revocación de tokens y las acciones en los endpoints.
Líderes de la Industria de Respuesta a Incidentes de Identidad
-
Microsoft Corporation
-
CrowdStrike Holdings, Inc.
-
CyberArk Software Ltd.
-
Proofpoint, Inc.
-
Palo Alto Networks, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Respuesta a Incidentes de Identidad Empresas cubiertas en este informe
- Microsoft Corporation
- CrowdStrike Holdings, Inc.
- CyberArk Software Ltd.
- Proofpoint, Inc.
- Palo Alto Networks, Inc.
- BeyondTrust Corporation
- Okta, Inc.
- Varonis Systems, Inc.
- Delinea Inc.
- Silverfort, Inc.
- Semperis, Inc.
- Zscaler, Inc.
- SentinelOne, Inc.
- Tenable Holdings, Inc.
- Cisco Systems, Inc.
- International Business Machines Corporation
- One Identity LLC
- Ping Identity Corporation
- Rezonate, Inc.
- Vectra AI, Inc.
- Quest Software Inc.
- ZeroFox, Inc.
Desarrollos recientes de la industria en Mercado de Respuesta a Incidentes de Identidad
- Septiembre de 2026: CrowdStrike introdujo el Proveedor de Identidad Agéntico dentro de Falcon Next-Gen Identity Security en Fal.Con 2026 el 2 de septiembre de 2026, otorgando a cada agente de inteligencia artificial una identidad verificable criptográficamente y gestionando tokens de acceso de corta duración y alcance limitado.
- Septiembre de 2026: Okta formó la Alianza Blueprint con 11 proveedores, incluidos AWS, CrowdStrike y Google Cloud, el 22 de septiembre de 2026. La alianza creó una arquitectura de referencia abierta y multiproveedor para la seguridad de agentes, que incluye la revocación de tokens, la terminación de sesiones y la cuarentena de red tras el compromiso de un agente.
- Mayo de 2026: Cisco anunció la adquisición de Astrix Security para integrar el descubrimiento de identidades no humanas y la gestión del ciclo de vida en Cisco Identity Intelligence.
- Marzo de 2026: Delinea completó su adquisición de StrongDM, ampliando su plataforma de gestión de acceso privilegiado con acceso justo a tiempo para infraestructura en la nube y herramientas de desarrollo.
- Febrero de 2026: Palo Alto Networks completó su adquisición de CyberArk el 11 de febrero de 2026 y renombró la oferta combinada de seguridad de identidad como Idira.
Alcance del Informe Global del Mercado de Respuesta a Incidentes de Identidad
El mercado de respuesta a incidentes de identidad abarca las soluciones y los servicios utilizados para detectar, investigar, contener, remediar y recuperarse de incidentes de seguridad basados en la identidad. Incluye la detección y respuesta a amenazas de identidad, el análisis forense de identidades, la contención automatizada, la revocación de credenciales, los contratos de respuesta a incidentes y la detección y respuesta de identidad gestionada.
El Informe del Mercado de Respuesta a Incidentes de Identidad está segmentado por Oferta (Soluciones y Servicios), Modo de Implementación (Basado en la Nube, Local e Híbrido), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Dominio de Identidad (Identidades de la Fuerza Laboral, Identidades Privilegiadas, Identidades de Clientes y Consumidores, Identidades de Máquinas y Cargas de Trabajo, Cuentas de Servicio, Identidades de Interfaz de Programación de Aplicaciones e Identidades de Agentes de Inteligencia Artificial), Industria del Usuario Final (Banca, Servicios Financieros y Seguros (BFSI), Gobierno y Administración Pública, Salud y Ciencias de la Vida, Comercio Minorista y Comercio Electrónico, Telecomunicaciones y Medios, Viajes y Hostelería, y Otras Industrias del Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Soluciones |
| Servicios |
| Basado en la Nube |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Identidades de la Fuerza Laboral |
| Identidades Privilegiadas |
| Identidades de Clientes y Consumidores |
| Identidades de Máquinas y Cargas de Trabajo |
| Cuentas de Servicio |
| Identidades de Interfaz de Programación de Aplicaciones |
| Identidades de Agentes de Inteligencia Artificial |
| Banca, Servicios Financieros y Seguros (BFSI) |
| Gobierno y Administración Pública |
| Salud y Ciencias de la Vida |
| Comercio Minorista y Comercio Electrónico |
| Telecomunicaciones y Medios |
| Viajes y Hostelería |
| Otras Industrias del Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Oferta | Soluciones | |
| Servicios | ||
| Por Modo de Implementación | Basado en la Nube | |
| Local | ||
| Híbrido | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Dominio de Identidad | Identidades de la Fuerza Laboral | |
| Identidades Privilegiadas | ||
| Identidades de Clientes y Consumidores | ||
| Identidades de Máquinas y Cargas de Trabajo | ||
| Cuentas de Servicio | ||
| Identidades de Interfaz de Programación de Aplicaciones | ||
| Identidades de Agentes de Inteligencia Artificial | ||
| Por Industria del Usuario Final | Banca, Servicios Financieros y Seguros (BFSI) | |
| Gobierno y Administración Pública | ||
| Salud y Ciencias de la Vida | ||
| Comercio Minorista y Comercio Electrónico | ||
| Telecomunicaciones y Medios | ||
| Viajes y Hostelería | ||
| Otras Industrias del Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de respuesta a incidentes de identidad?
Se espera que el tamaño del mercado de respuesta a incidentes de identidad aumente de 7,82 mil millones de USD en 2026 a 9,33 mil millones de USD en 2027 y alcance los 21,49 mil millones de USD en 2032, creciendo a una CAGR del 18,16% durante 2027-2032.
¿Qué está impulsando la demanda de respuesta a incidentes de identidad?
El uso indebido de credenciales, los entornos de identidad en la nube e híbridos, las obligaciones de cumplimiento y la necesidad de contención automatizada están aumentando la demanda. Estos factores también hacen que la respuesta a incidentes de identidad forme parte de una planificación más amplia de directorios, nube y operaciones de seguridad.
¿Qué modelo de implementación lidera la adopción de la respuesta a incidentes de identidad?
La implementación basada en la nube representó el 67,58% en 2026 y se proyecta que se expanda a una CAGR del 17,81% hasta 2032. Ayuda a centralizar la telemetría de los proveedores de identidad en la nube y las aplicaciones SaaS.
¿Qué organizaciones están adoptando la respuesta a incidentes de identidad más rápidamente?
Se proyecta que las pymes se expandan a una CAGR del 16,72% a medida que los servicios gestionados y las plataformas nativas de la nube reducen la necesidad de especialistas internos. El soporte llave en mano puede proporcionar monitoreo y respuesta sin un gran equipo interno.
¿Qué dominio de identidad tiene la mayor expansión proyectada?
Se proyecta que las identidades de agentes de inteligencia artificial se expandan a una CAGR del 21,72% hasta 2032 a medida que el software autónomo necesita credenciales gobernadas. Esta necesidad se extiende al acceso a través de aplicaciones SaaS, bases de datos y entornos en la nube.
¿Qué región se está expandiendo más rápido en respuesta a incidentes de identidad?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 17,93% hasta 2032, respaldada por programas de identidad digital y la adopción de la nube. Japón, India, Singapur y Australia contribuyen a través de su infraestructura de identidad y actividad de adopción.