
アイデンティティインシデントレスポンス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 9.33 十億米ドル |
| 市場規模 (2032) | 21.49 十億米ドル |
| 成長率 (2027 - 2032) | 18.16 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
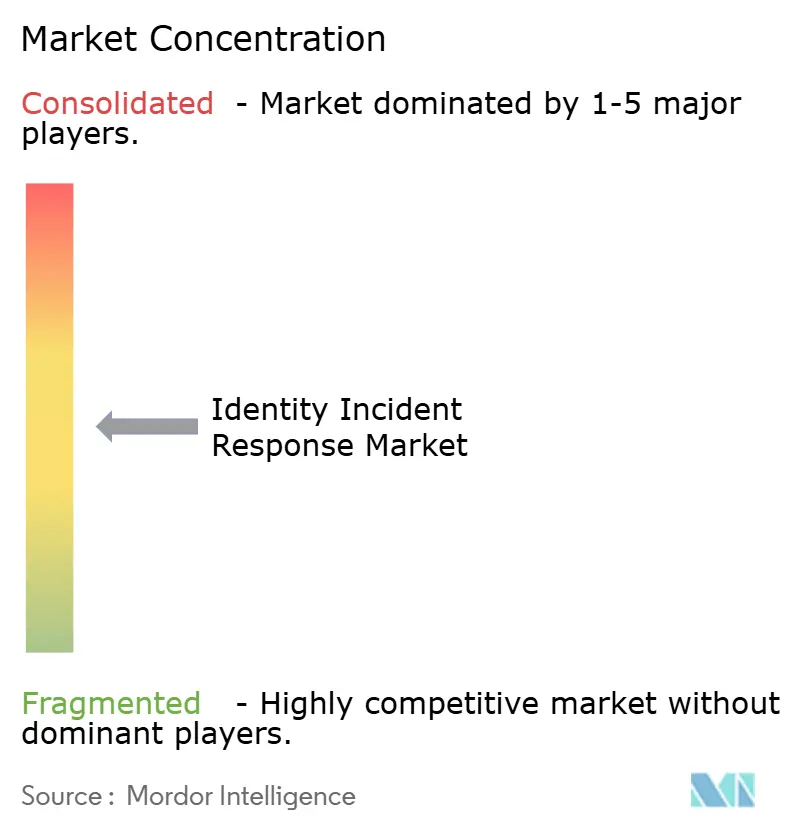
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアイデンティティインシデントレスポンス市場分析
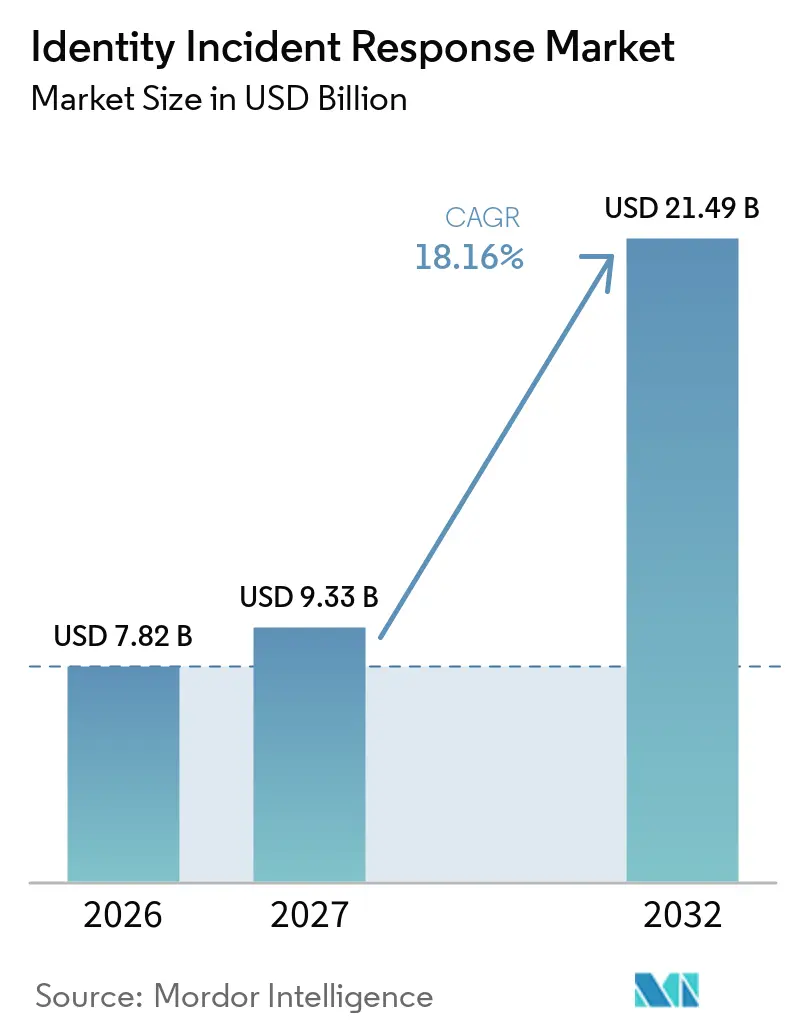
アイデンティティインシデントレスポンス市場規模は、2026年の7.82 ビリオン 米ドルから2027年には9.33 ビリオン 米ドルに増加し、2032年までに21.49 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 18.16%で成長します。アイデンティティインシデントレスポンス市場は、認証情報の不正使用、ソーシャルエンジニアリング、不正アクセスからデータ削除までの期間の短縮化によって形成されています。攻撃者が有効な認証情報を使用して従来の境界制御を回避できるため、自動封じ込めの重要性が高まっています。クラウド移行、自動化されたワークフロー、規制の執行により、セキュリティオペレーション全体でアイデンティティ監視の必要性が拡大しています。組織はアイデンティティインシデントレスポンス市場を、単独製品の購入としてではなく、ディレクトリ、クラウド、セキュリティオペレーションアーキテクチャの一部として捉えるようになっています。非人間アイデンティティおよびAIエージェントアイデンティティに焦点を当てたプラットフォームの買収も、競争戦略を変化させ、購買者が期待する機能の範囲を拡大しています。
レポートの主要ポイント
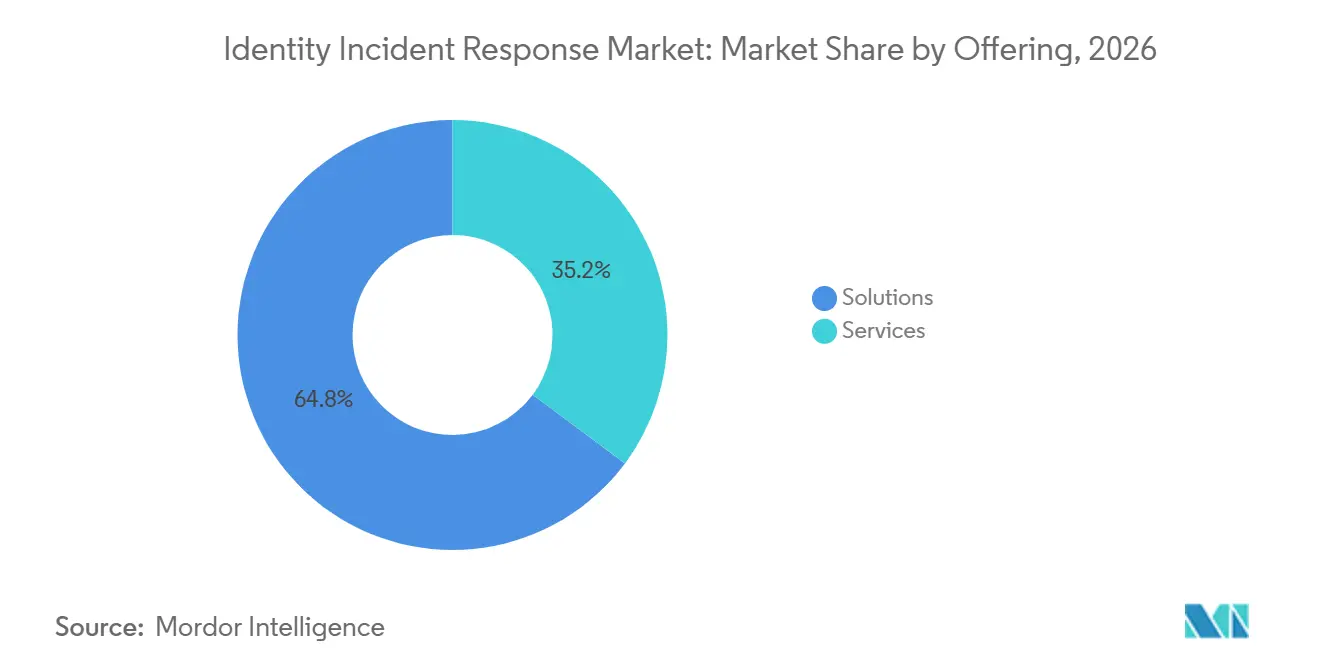
- 提供形態別では、ソリューションが2026年のアイデンティティインシデントレスポンス市場において64.81%のシェアを占め、サービスは2032年までに19.76%のCAGRで拡大すると予測されています。
- 展開モード別では、クラウドベースの展開が2026年に市場の67.58%を占め、2032年までに17.81%のCAGRで拡大すると予測されています。
- 組織規模別では、大企業が2026年のアイデンティティインシデントレスポンス市場において68.54%のシェアを占め、中小企業は2032年までに16.72%のCAGRで拡大すると予測されています。
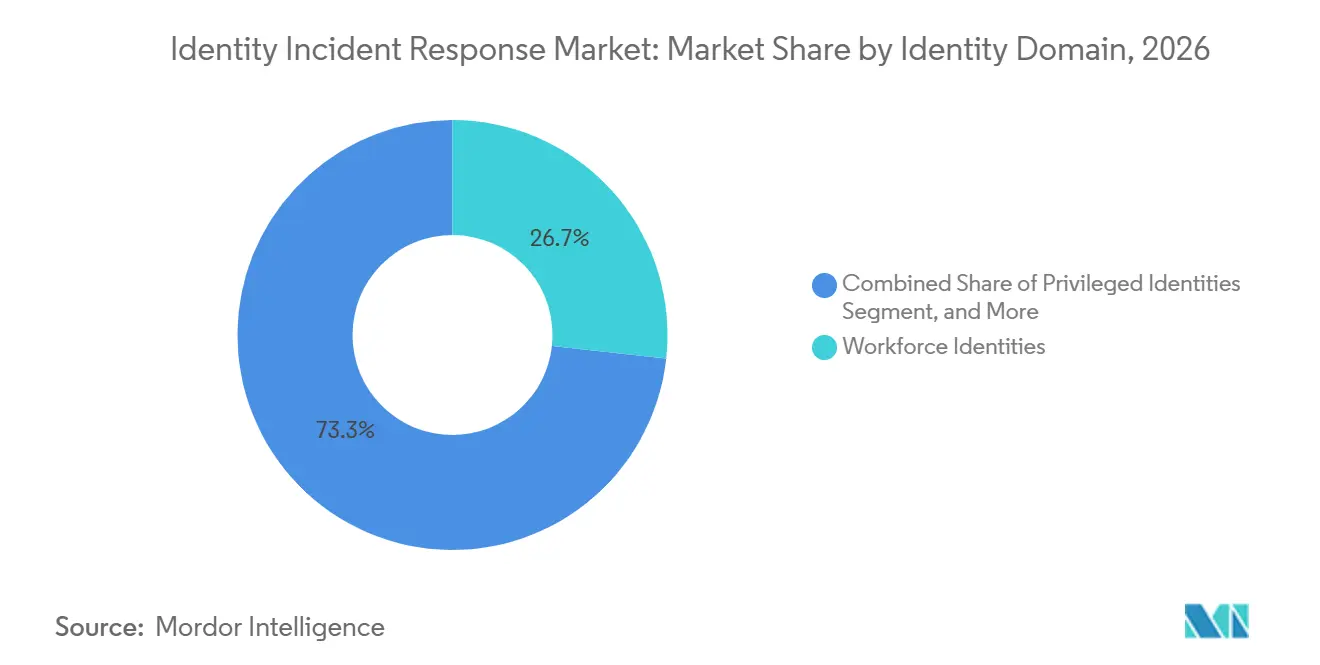
- アイデンティティドメイン別では、ワークフォースアイデンティティが2026年に市場の26.74%を占め、AIエージェントアイデンティティは2032年までに21.72%のCAGRで拡大すると予測されています。
- エンドユーザー産業別では、BFSIが2026年に市場の27.69%を占め、政府・公共行政は2032年までに19.22%のCAGRで拡大すると予測されています。
- 地域別では、北米が2026年のアイデンティティインシデントレスポンス市場において41.64%のシェアを占め、アジア太平洋地域は2032年までに17.93%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 認証情報ベースの攻撃とアカウント乗っ取りの増加 | +4.2% | グローバル、特に北米とヨーロッパで顕著 | 短期(2年以内) |
| クラウドおよびハイブリッドアイデンティティ環境の拡大 | +3.5% | グローバル、特にアジア太平洋地域と北米で顕著 | 中期(2〜4年) |
| アイデンティティ監視と侵害対応準備に関する規制圧力 | +2.8% | 北米とEU、アジア太平洋地域への波及あり | 中期(2〜4年) |
| IAM、PAM、IGA、SIEM、SOAR、XDR制御の統合 | +2.4% | グローバル、北米と西ヨーロッパで早期採用 | 中期(2〜4年) |
| 非人間アイデンティティおよびAIエージェントアイデンティティに対するアイデンティティセキュリティ要件 | +1.8% | グローバル | 長期(4年以上) |
| 自動化されたレスポンスのコントロールプレーンとしてのアイデンティティテレメトリー | +1.2% | 北米と西ヨーロッパ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
認証情報ベースの攻撃とアカウント乗っ取りの増加
認証情報攻撃は、セキュリティ投資を検知主導型プログラムから、インシデントを迅速に封じ込めることができるアーキテクチャへとシフトさせています。eSentireは、2026年レポートにおいてアカウント侵害が前年比389%増加し、観測された脅威の50%を占めたと報告しています。[1] 同レポートでは、有効な認証情報を使用した攻撃者の侵入成功率が85%であることも示されています。Flareは2025年に1,870万件のインフォスティーラーログから205万件の企業認証情報漏洩を記録し、識別可能な認証URLを持つインデックス済み認証情報の63.2%が認証システムに関連していると報告しています。RSAは、回答者の45%がアイデンティティ侵害コストとして1,000万米ドルを超える損失を経験したと報告しており、これによりアイデンティティレスポンスが財務および上級管理職の計画に組み込まれています。したがって、アイデンティティインシデントレスポンス市場は、有効な認証情報が境界制御を回避できる認証後の行動監視に対する需要から恩恵を受けています。
クラウドおよびハイブリッドアイデンティティ環境の拡大
クラウドワークロード、複数のSaaSアプリケーション、ハイブリッドアクティブディレクトリ環境により、アイデンティティデータがより多くのシステムに分散しています。IBMは、サービスアカウント、APIキー、マネージドアイデンティティ、ボット、AIエージェントが過剰な権限で迅速にプロビジョニングされることが多く、人間のアイデンティティ向けに設計された制御の外に置かれていると述べています。[2] これにより、同一の運用環境において人間、ワークロード、マシンのアクセスをカバーする監視の必要性が生じています。IETFのWIMSEワーキンググループは、ワークロードを責任ある人物または組織に結びつける認証情報を含むAIエージェントアイデンティティ仕様を開発しています。クラウドベースの展開が2026年に67.58%を占めており、アイデンティティインシデントレスポンス市場が新しいアイデンティティとアクセスパスが作成される環境を中心に展開されていることを示しています。クラウドプラットフォームアイデンティティプロバイダーとSaaSアプリケーションからのテレメトリーを一元化することもでき、より迅速な調査とレスポンスを支援します。
アイデンティティ監視と侵害対応準備に関する規制圧力
規制要件により、アイデンティティ監視とインシデント対応準備は、任意のセキュリティ慣行ではなく運用上の義務となっています。NISTは2025年7月に、アイデンティティ証明、認証、フェデレーションに関する改訂要件を含む特別刊行物800-63-4を発行しました。CISAとNISTは2026年9月に、SSO、フェデレーション、APIアクセストークンの盗難および偽造に対するセキュリティ確保のための実装ガイダンスを含む省庁間レポートIR 8587を発行しました。このガイダンスは連邦機関とクラウドサービスプロバイダーに適用され、大統領令14306に沿っています。ISACAは、NIS2とDORAが重要セクターの主要な監査活動としてインシデント証拠収集とレスポンステストを中心に据えていると指摘しています。これらの義務は、大規模な侵害を経験していない組織を含め、アイデンティティインシデントレスポンス市場における継続的な需要を支えています。
IAM、PAM、IGA、SIEM、SOAR、XDR制御の統合
組織は、IAM、PAM、IGA、SIEM、SOAR、XDRの個別ツールの運用負担を軽減しようとしています。統合された制御により、アイデンティティシグナルをセキュリティオペレーションチームと共有でき、協調的なポリシー執行を支援できます。Palo Alto Networksは2026年に、特権アクセスインテリジェンスと行動分析を組み合わせた17の事前設定済み検出器を備えたCortex ITDR 2.0を導入しました。CrowdStrikeは、Falcon特権アクセス機能が侵害されたアカウントの無効化を含むアクティブディレクトリのレスポンスアクションを自動化できると述べています。共有ワークフローにより、疑わしいアイデンティティシグナルから封じ込めまでの時間を短縮できます。したがって、アイデンティティインシデントレスポンス市場は、アイデンティティコンテキストをセキュリティオペレーションと接続するベンダーを優遇する傾向にあり、スタンドアロン製品は相互運用性の証明においてより大きな圧力に直面しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アイデンティティセキュリティおよびインシデントレスポンス専門家の不足 | -2.1% | グローバル、特にアジア太平洋地域と新興市場で顕著 | 短期(2年以内) |
| レガシーシステムとクラウドシステム間でのアイデンティティシグナル統合の複雑さ | -1.4% | グローバル、特に長期にわたるレガシー資産を持つ企業で顕著 | 中期(2〜4年) |
| アイデンティティインシデント証拠の所有権の分散 | -0.8% | グローバル | 中期(2〜4年) |
| プライバシー、データレジデンシー、国境を越えたテレメトリーの制限 | -0.6% | EU、アジア太平洋地域(特に中国とインド)、中東 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アイデンティティセキュリティおよびインシデントレスポンス専門家の不足
アイデンティティインシデントレスポンスには、ディレクトリフォレンジクス、行動分析、レスポンス自動化のスキルが必要ですが、これらを一つの役割で広く利用できる人材は多くありません。SANSは、組織が攻撃を封じ込めるよりも速く検知することが多く、これはアナリストの能力とレスポンス成熟度のギャップを示していると指摘しています。Sophosは、調査対象組織の71%が前年にアイデンィティ関連の侵害を経験し、小規模組織ではリソース制約が課題として挙げられたと報告しています。この不足により、一部の購買者が新たに取得したプラットフォームを運用化する能力が制限され、インシデント分類が遅延する可能性があります。同時に、マネージドプロバイダーが継続的な監視と専門的なレスポンスを提供できるため、サービス需要を支えています。サービスは19.76%のCAGRで拡大すると予測されており、アイデンティティインシデントレスポンス市場が専門家の能力不足にどのように対応しているかを示しています。
レガシーシステムとクラウドシステム間でのアイデンティティシグナル統合の複雑さ
多くの企業は、異なるフォーマットと保持慣行を使用するオンプレミスディレクトリ、クラウドアイデンティティプロバイダー、SaaSログ、開発者認証情報を運用しています。IBMは、クラウドおよびCI/CD環境のプログラム的アカウントが、従来の人間アイデンティティガバナンスプロセスの外に置かれたまま過剰な権限を保持する可能性があると指摘しています。これにより、調査中に完全な証拠の追跡を確立することが困難になります。既存のPAMおよびIGAの展開も、確立されたコンプライアンスプロセスと主要な先行投資を支えているため、置き換えが困難な場合があります。プライバシー規則、データレジデンシー要件、国境を越えたテレメトリーの制限により、EU、アジア太平洋地域、中東でさらなる展開上の制約が加わります。APIファーストアーキテクチャと事前構築済みハイブリッドコネクターを持つベンダーはこれらの障壁を軽減できますが、統合の複雑さはアイデンティティインシデントレスポンス市場の抑制要因として残っています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供形態別:
マネージドレスポンスの拡大に伴いサービスがソリューションを上回るソリューションは2026年のアイデンティティインシデントレスポンス市場シェアの64.81%を占めました。アイデンティティインシデントレスポンス市場におけるこの地位は、セキュリティの基盤として専用の検出モジュール、ディレクトリ保護、自動レスポンスツールの必要性を反映しています。SpyCloudは、2026年のサイバーセキュリティリーダーを対象とした調査において、アイデンティティ攻撃を経験した組織が年間平均8件のインシデントを経験したと報告しています。[3] 頻繁なインシデントにより、一度限りの展開よりも継続的なカバレッジがより有用になります。実際には、これらのプラットフォームはディレクトリイベント、アクセス変更、特権アクティビティ、行動シグナルを収集し、レスポンダーが何が起きたかを把握するために使用します。また、同一組織が年間に複数のインシデントに直面する場合に、繰り返し可能な調査手順を支援します。ソリューションはまた、インシデント中にマネージドチームが使用する検出器と調査データを提供します。
サービスは2027年から2032年にかけて19.76%のCAGRで拡大すると予測されています。マネージドセキュリティサービスプロバイダーは、専門的な内部チームを維持できない組織向けに、アイデンティティインシデントレスポンスを継続的なサービスとしてパッケージ化しています。このモデルにより、中堅市場の購買者や中小企業がアイデンティティフォレンジクス、継続的な監視、レスポンスサポートにアクセスできます。また、文書化されたプレイブック、エスカレーションプロセス、ディレクトリおよびクラウド証拠に精通したアナリストへのアクセスも提供できます。この運用モデルは、内部チームが他のセキュリティおよびテクノロジーの責任を維持しなければならない場合に有用です。人材不足により、単独の製品購入よりもリテイナーベースのレスポンスサービスがより魅力的になっています。したがって、アイデンティティインシデントレスポンス産業では、サービスがソリューションを置き換えるのではなく補完する形で展開されています。
展開モード別:
クラウドが規模と速度の両面でリードクラウドベースの展開は2026年に市場の67.58%を占め、2032年までに17.81%のCAGRで拡大すると予測されています。この組み合わせは、アイデンティティインシデントレスポンス市場においてクラウド提供が多くの新しいアイデンティティセキュリティ展開の標準的な選択肢となっていることを示しています。クラウドプロバイダーとSaaSアプリケーション全体でアイデンティティテレメトリーを一元化できます。また、より迅速な実装と弾力的な運用能力を支援します。これらの利点は、アイデンティティ、デバイス、アプリケーションが頻繁に変化する環境において重要です。
オンプレミス展開は、防衛、重要インフラ、厳格なデータレジデンシー要件がある場所では引き続き関連性を持ちます。NIST SP 800-63-4は、規制対象の購買者が調達時に考慮するデジタルアイデンティティ慣行の要件を提供しています。[3] ハイブリッド展開は、移行中に既存のオンプレミスディレクトリとクラウドアイデンティティプロバイダーを接続します。Microsoftは、改善された相関関係とポリシー制御を含むハイブリッド環境向けの拡張されたアイデンティティ防御機能を説明しました。したがって、アイデンティティインシデントレスポンス市場は、オンプレミスに残るシステムを除外することなく、クラウドファーストアーキテクチャをサポートする必要があります。
組織規模別:
ITDRの民主化により中小企業が最速の拡大を牽引大企業は2026年に市場の68.54%を占めました。アイデンティティインシデントレスポンス市場における大企業のアイデンティティ資産はより広範であり、広範なコンプライアンス要件を持つハイブリッドシステムを管理することが多いです。これらの購買者は特権アカウント、サードパーティアクセス、大規模な従業員集団へのより大きな露出も持っています。その規模は、専用ツールとセキュリティオペレーションプロセスへの直接投資を支援します。また、イベントが複数のシステムまたはビジネスユニットに関わる場合に、アクセス決定と封じ込めアクションの明確な記録が必要です。したがって、大企業はくのプロバイダーにとって中核的な収益基盤であり続けています。
中小企業は2027年から2032年にかけて16.72%のCAGRで拡大すると予測されています。マネージドプロバイダーとクラウドネイティブプラットフォームにより、100〜1,000人の従業員を持つ組織がアイデンティティ検出とレスポンス機能を利用できるようになっています。Sophosは、小規模組織がアイデンティティセキュリティにおいて重大なリソース制約を経験していることを発見しました。ターンキーサービスにより、大規模な内部専門家チームを構築する必要性が軽減されます。広く使用されているビジネスプラットフォームにバンドルされたアイデンティティ保護は、後により広範な保護が必要になる小規模企業の出発点にもなります。
アイデンティティドメイン別:
AIエージェントアイデンティティが最速成長のフロンティアを定義ワークフォースアイデンティティは2026年に市場の26.74%を占めました。これらはフィッシング、認証情報の盗難、アカウント乗っ取りに対するアイデンティティインシデントレスポンス市場の主要なターゲットであり続けています。特権、顧客、マシン、サービスアカウント、APIアイデンティティも監視が必要な確立されたドメインです。これらのアイデンティティタイプはアプリケーション、データ、インフラへの広範なアクセスを保持できます。それぞれの異なるライフサイクルにより、アクセスアクティビティを適切な所有者とコンテキストに関連付けることができる制御の必要性が生じます。
AIエージェントアイデンティティは2027年から2032年にかけて21.72%のCAGRで拡大すると予測されています。自律型ソフトウェアは、SaaSプラットフォーム、データベース、クラウド環境にアクセスするためにガバナンスされた認証情報を必要とします。IETFのWIMSEグループは、エージェントワークロードを責任ある人間または組織に結びつける認証情報モデルを含むAIエージェントアイデンティティの仕様を開発しています。[4] 短命の認証情報と明確な所有権により、アクセス制御とインシデント調査を改善できます。自律型エージェントが企業システムの一部となるにつれて、アイデンティティインシデントレスポンス産業は人間のアカウントを超えてガバナンスを拡張する必要があります。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:
BFSIが収益を支え、政府が最速で成長BFSIは2026年に市場の27.69%を占めました。アイデンティティインシデントレスポンス市場における金融機関は、リアルタイムシステム、価値ある顧客情報、厳格に管理された特権アクセスを管理しています。これらの条件により、迅速な検出と封じ込めが運用モデルの中心となっています。RSAは、回答者の45%がアイデンティティ侵害コストとして1,000万米ドルを超える損失を経験したと報告しています。規制対応もこのセクターにとってアイデンティティインシデントレスポンスを継続的な要件としています。
政府・公共行政は2027年から2032年にかけて19.22%のCAGRで拡大すると予測されています。政府機関は持続的な標的化に直面しており、文書化された監査可能なレスポンス手順に対する要件が高まっています。SpyCloudは、2025年に政府組織のわずか10%が継続的な監視と自動修復の最適化レベルに達していたのに対し、全セクター平均は22%であったことを発見しました。ヘルスケアおよびライフサイエンスも、機密性の高い患者アイデンティティと特権的な臨床アクセスの保護を必要としています。小売、通信、メディア、旅行、ホスピタリティは、大規模な顧客アイデンティティレコードを保持し、サードパーティアクセスに依存しているため、需要を維持しています。
地域分析
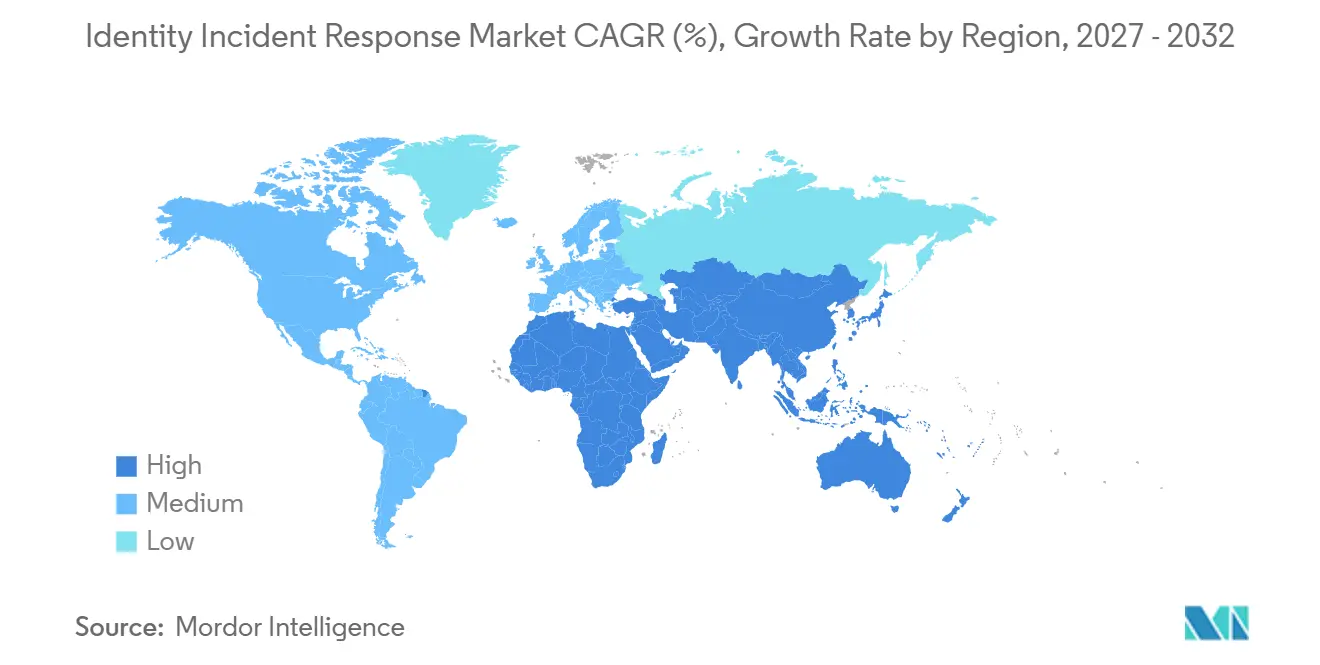
北米アイデンティティインシデントレポンス市場
北米は2026年のアイデンティティインシデントレスポンス市場シェアの41.64%を占めた。同地域には大規模エンタープライズバイヤー、マネージドディテクションプロバイダー、および主要なアイデンティティセキュリティベンダーが集中している。CISAおよびNISTは2026年9月にIR 8587を発行し、連邦機関およびクラウドサービスプロバイダーに対してSSO、フェデレーション、およびAPIアクセスにおけるトークンセキュリティに関する指針を示した。Expelは2026年の年次報告書において、インシデントの68.6%がアイデンティティ攻撃であり、そのうち47.7%が認証の成功に至ったと報告した。このようなリスクへの露出が、北米組織による高水準の支出を持続させている。
欧州アイデンティティインシデントレスポンス市場
アイデンティティインシデントレスポンス市場において、欧州ではNIS2およびDORAがレジリエンス、報告、および証拠収集への注目を拡大するなか、コンプライアンス主導の導入が進んでいる。ISACAは、これらのフレームワークがインシデント証拠の収集とレスポンステストを重要セクターにおける重要な監査活動にしていると述べた。EUのeIDAS 2.0デジタルアイデンティティウォレットフレームワークは、加盟国全体にアイデンティティ統合要件を追加している。英国、ドイツ、およびフランスが主要な導入地域であり、その他の欧州諸国もコンプライアンス対応能力の構築を進めている。
アジア太平洋・中東アフリカアイデンティティインシデントレスポンス市場
アジア太平洋地域は2032年までに17.93%のCAGRで拡大すると予測されており、アイデンティティインシデントレスポンス市場において最も成長速度の速い地域となっている。日本のアイデンティティおよびアクセス管理支出は2025年に拡大し、組織によるサービスとしてのアイデンティティ、アイデンティティガバナンス、および特権アクセス管理ツールの導入が増加した。インド、シンガポール、およびオーストラリアは、それぞれAadhaar、SingPass、およびmyGovIDを通じて国家デジタルアイデンティティプログラムを運営している。サウジアラビアおよびアラブ首長国連邦も、ビジョン2030およびUAEセンテニアル2071を通じてデジタルトランスフォーメーション活動を拡大している。南アフリカおよびナイジェリアはアフリカにおける早期導入市場を代表しており、fintech活動がアイデンティティモニタリングへの需要を生み出している。
競争環境
アイデンティティインシデントレスポンス市場は、断片化されたポイント製品環境から、より統合されたプラットフォーム構造へと移行しています。大手セキュリティプロバイダーは、人間、マシン、非人間、AIエージェントアイデンティティの機能を求めています。Palo Alto Networksは2026年2月にCyberArkの買収を完了し、統合されたアイデンティティ提供をIdiraとして位置づけました。CrowdStrikeは2026年1月にSGNLの買収合意を発表し、アイデンティティタイプ全体にわたる継続的なコンテキスト対応認証を追加しました。Ciscoは2026年5月にAstrix Securityの買収を発表し、非人間アイデンティティの発見とライフサイクル管理をCisco Identity Intelligenceに追加しました。
Semperis、Silverfort、BeyondTrust、Delinea、Varonis Systems、One Identity、Ping Identity、Saviynt、SailPointなどの専門企業は、ディレクトリフォレンジクス、リカバリー、特権アクセス、ガバナンス、展開の専門知識を通じて関連性を維持しています。Semperisは2025年10月に、アクティブディレクトリリカバリー、Entra IDリカバリー、アイデンティティフォレンジクス、危機管理機能を組み合わせたReady1アイデンティティ危機管理をリリースしました。Sophosは2025年10月にITDR提供をリリースし、既知のMITRE ATT&CK認証情報アクセス技術をカバーし、80以上のクラウドアイデンティティ設定チェックを実行すると述べました。CrowdStrikeは2025年9月に、人間、マシン、AIエージェントアイデンティティをカバーする機能を備えたFalcon次世代アイデンティティセキュリティを拡張しました。
競争はまた、監査証跡、レスポンスプレイブック、ソブリン展開オプションにも焦点を当てています。ISO/IEC 27001:2022のアクセス制御要件とNIST SP 800-63-4のアイデンティティ保証要件は、購買者がプロバイダーの能力を評価する方法に影響を与えています。規制提出のためのフォレンジックグレードの証拠収集と、非標準のディレクトリアーキテクチャを使用する運用技術環境においてホワイトスペースが残っています。地域のデータレジデンシー要件をサポートできるプロバイダーは、アイデンティティテレメトリーを外国の管轄区域を通じてルーティングできない顧客にサービスを提供するうえで有利な立場にある可能性があります。購買者はまた、侵害されたセッションをアカウント停止、トークン失効、エンドポイントアクションに接続できる保護を求めています。
アイデンティティインシデントレスポンス産業リーダー
-
Microsoft Corporation
-
CrowdStrike Holdings, Inc.
-
CyberArk Software Ltd.
-
Proofpoint, Inc.
-
Palo Alto Networks, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
アイデンティティインシデントレスポンス市場 このレポートでカバーされる企業
- Microsoft Corporation
- CrowdStrike Holdings, Inc.
- CyberArk Software Ltd.
- Proofpoint, Inc.
- Palo Alto Networks, Inc.
- BeyondTrust Corporation
- Okta, Inc.
- Varonis Systems, Inc.
- Delinea Inc.
- Silverfort, Inc.
- Semperis, Inc.
- Zscaler, Inc.
- SentinelOne, Inc.
- Tenable Holdings, Inc.
- Cisco Systems, Inc.
- International Business Machines Corporation
- One Identity LLC
- Ping Identity Corporation
- Rezonate, Inc.
- Vectra AI, Inc.
- Quest Software Inc.
- ZeroFox, Inc.
最近の産業開発事情 アイデンティティインシデントレスポンス市場
- 2026年9月:CrowdStrikeは2026年9月2日のFal.Con 2026において、Falcon次世代アイデンティティセキュリティ内にエージェンティックアイデンティティプロバイダーを導入し、すべてのAIエージェントに暗号学的に検証可能なアイデンティティを付与し、短命のスコープ付きアクセストークンを仲介しました。
- 2026年9月:Oktaは2026年9月22日に、AWS、CrowdStrike、Google Cloudを含む11のベンダーとブループリントアライアンスを結成しました。このアライアンスは、エージェント侵害後のトークン失効、セッション終了、ネットワーク隔離を含むエージェントセキュリティのためのオープンなマルチベンダー参照アーキテクチャを作成しました。
- 2026年5月:Ciscoは非人間アイデンティティの発見とライフサイクル管理をCisco Identity Intelligenceに統合するためにAstrix Securityの買収を発表しました。
- 2026年3月:Delineaはクラウドインフラと開発者ツールへのジャストインタイムアクセスで特権アクセス管理プラットフォームを拡張するためにStrongDMの買収を完了しました。
- 2026年2月:Palo Alto Networksは2026年2月11日にCyberArkの買収を完了し、統合されたアイデンティティセキュリティ提供をIdiraとしてリブランドしました。
グローバルアイデンティティインシデントレスポンス市場レポートの範囲
アイデンティティインシデントレスポンス市場は、アイデンティティベースのセキュリティインシデントの検出、調査、封じ込め、修復、回復に使用されるソリューションとサービスをカバーしています。アイデンティティ脅威検出とレスポンス、アイデンティティフォレンジクス、自動封じ込め、認証情報失効、インシデントレスポンスリテイナー、マネージドアイデンティティ検出とレスポンスが含まれます。
アイデンティティインシデントレスポンス市場レポートは、提供形態(ソリューション、サービス)、展開モード(クラウドベース、オンプレミス、ハイブリッド)、組織規模(大企業、中小企業)、アイデンティティドメイン(ワークフォースアイデンティティ、特権アイデンティティ、顧客・消費者アイデンティティ、マシン・ワークロードアイデンティティ、サービスアカウント、アプリケーションプログラミングインターフェースアイデンティティ、人工知能エージェントアイデンティティ)、エンドユーザー産業(銀行・金融サービス・保険(BFSI)、政府・公共行政、ヘルスケア・ライフサイエンス、小売・電子商取引、通信・メディア、旅行・ホスピタリティ、その他エンドユーザー産業)、地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
セグメンテーション概要
| ソリューション |
| サービス |
| クラウドベース |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| ワークフォースアイデンティティ |
| 特権アイデンティティ |
| 顧客・消費者アイデンティティ |
| マシン・ワークロードアイデンティティ |
| サービスアカウント |
| アプリケーションプログラミングインターフェースアイデンティティ |
| 人工知能エージェントアイデンティティ |
| 銀行・金融サービス・保険(BFSI) |
| 政府・公共行政 |
| ヘルスケア・ライフサイエンス |
| 小売・電子商取引 |
| 通信・メディア |
| 旅行・ホスピタリティ |
| その他エンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他南米 | |
| ヨーロッパ | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| その他ヨーロッパ | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| その他アジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他アフリカ |
| 提供形態別 | ソリューション | |
| サービス | ||
| 展開モード別 | クラウドベース | |
| オンプレミス | ||
| ハイブリッド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| アイデンティティドメイン別 | ワークフォースアイデンティティ | |
| 特権アイデンティティ | ||
| 顧客・消費者アイデンティティ | ||
| マシン・ワークロードアイデンティティ | ||
| サービスアカウント | ||
| アプリケーションプログラミングインターフェースアイデンティティ | ||
| 人工知能エージェントアイデンティティ | ||
| エンドユーザー産業別 | 銀行・金融サービス・保険(BFSI) | |
| 政府・公共行政 | ||
| ヘルスケア・ライフサイエンス | ||
| 小売・電子商取引 | ||
| 通信・メディア | ||
| 旅行・ホスピタリティ | ||
| その他エンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他南米 | ||
| ヨーロッパ | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| その他ヨーロッパ | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| その他アジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他アフリカ | ||
レポートで回答される主要な質問
アイデンティティインシデントレスポンス市場の規模はどのくらいですか?
アイデンティティインシデントレスポンス市場規模は、2026年の7.82 ビリオン 米ドルから2027年には9.33 ビリオン 米ドルに増加し、2032年までに21.49 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 18.16%で成長します。
アイデンティティインシデントレスポンスの需要を促進しているものは何ですか?
認証情報の不正使用、クラウドおよびハイブリッドアイデンティティ環境、コンプライアンス義務、自動封じ込めの必要性が需要を増加させています。これらの要因はまた、アイデンティティレスポンスをより広範なディレクトリ、クラウド、セキュリティオペレーション計画の一部としています。
どの展開モデルがアイデンティティインシデントレスポンスの採用をリードしていますか?
クラウドベースの展開は2026年に67.58%を占め、2032年までに17.81%のCAGRで拡大すると予測されています。クラウドアイデンティティプロバイダーとSaaSアプリケーションからのテレメトリーの一元化を支援します。
どの組織がアイデンティティインシデントレスポンスを最も迅速に採用していますか?
中小企業は、マネージドサービスとクラウドネイティブプラットフォームが内部専門家の必要性を軽減するにつれて、16.72%のCAGRで拡大すると予測されています。ターンキーサポートにより、大規模な社内チームなしで監視とレスポンスを提供できます。
最も高い拡大が予測されているアイデンティティドメインはどれですか?
AIエージェントアイデンティティは、自律型ソフトウェアがガバナンスされた認証情報を必要とするため、2032年までに21.72%のCAGRで拡大すると予測されています。この必要性はSaaSアプリケーション、データベース、クラウド環境全体のアクセスにまで及びます。
アイデンティティインシデントレスポンスで最も速く拡大している地域はどこですか?
アジア太平洋地域は、デジタルアイデンティティプログラムとクラウド採用に支えられ、2032年までに17.93%のCAGRで拡大すると予測されています。日本、インド、シンガポール、オーストラリアはそのアイデンティティインフラと採用活動を通じて貢献しています。