
Tamanho e Participação do Mercado de Gestão de Exposição de Identidade
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
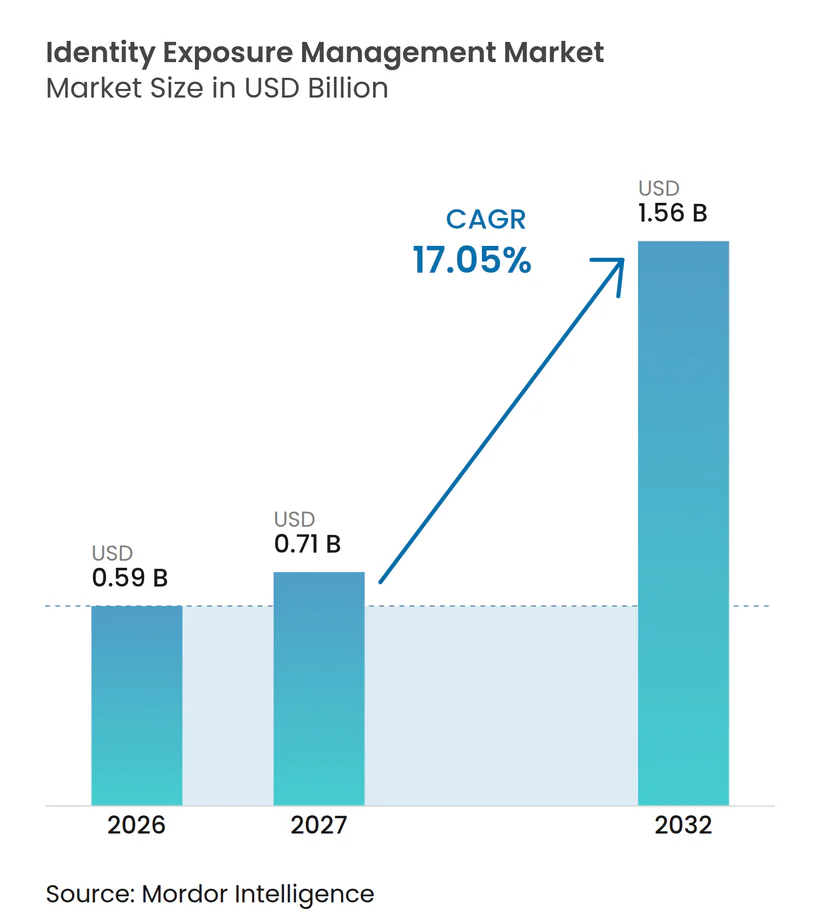
| Tamanho do Mercado (2027) | 0.71 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.56 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 17.05 % |
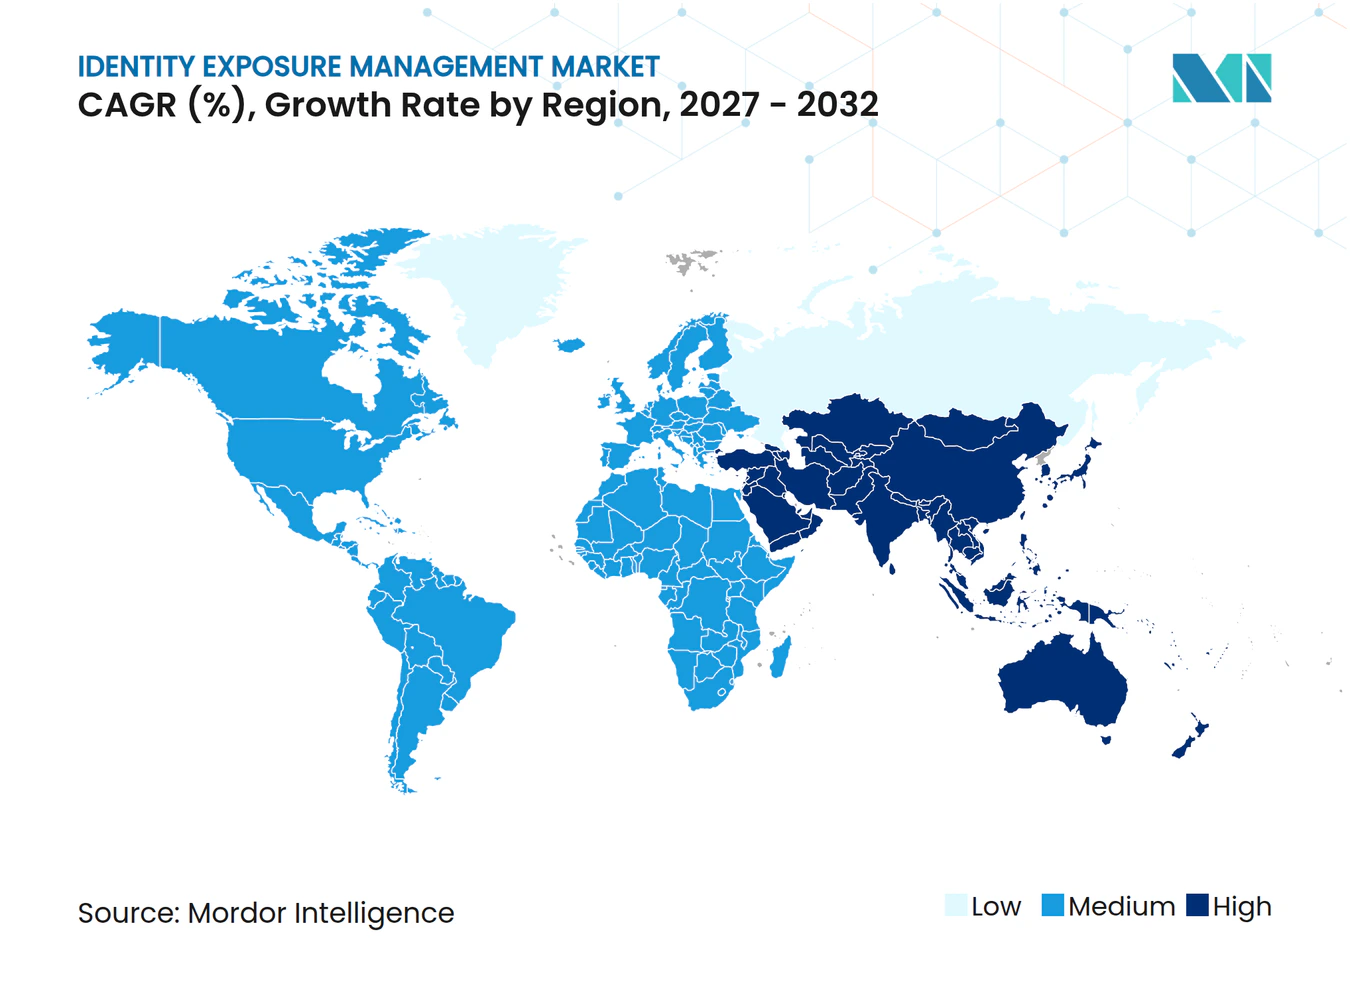
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão de Exposição de Identidade por Mordor Intelligence
O tamanho do mercado de gestão de exposição de identidade está projetado para expandir de 0,59 bilhões de USD em 2026 e 0,71 bilhões de USD em 2027 para 1,56 bilhões de USD até 2032, registrando um CAGR de 17,05% entre 2027 e 2032. O malware de coleta de credenciais está mudando as prioridades dos compradores porque cookies de sessão roubados podem contornar controles de login que dependem de senhas e autenticação multifator. O mercado de gestão de exposição de identidade também se beneficia da necessidade de detectar identidades expostas continuamente e conectar as descobertas diretamente à remediação no provedor de identidade. A adoção da nuvem, a proliferação de identidades não humanas e as credenciais de agentes de IA estão ampliando o requisito de monitoramento além das contas de funcionários. Os fornecedores que combinam inteligência de redes criminosas, triagem automatizada e integrações diretas de remediação têm uma oportunidade mais clara de se tornarem parte dos programas centrais de segurança corporativa.
Principais Conclusões do Relatório
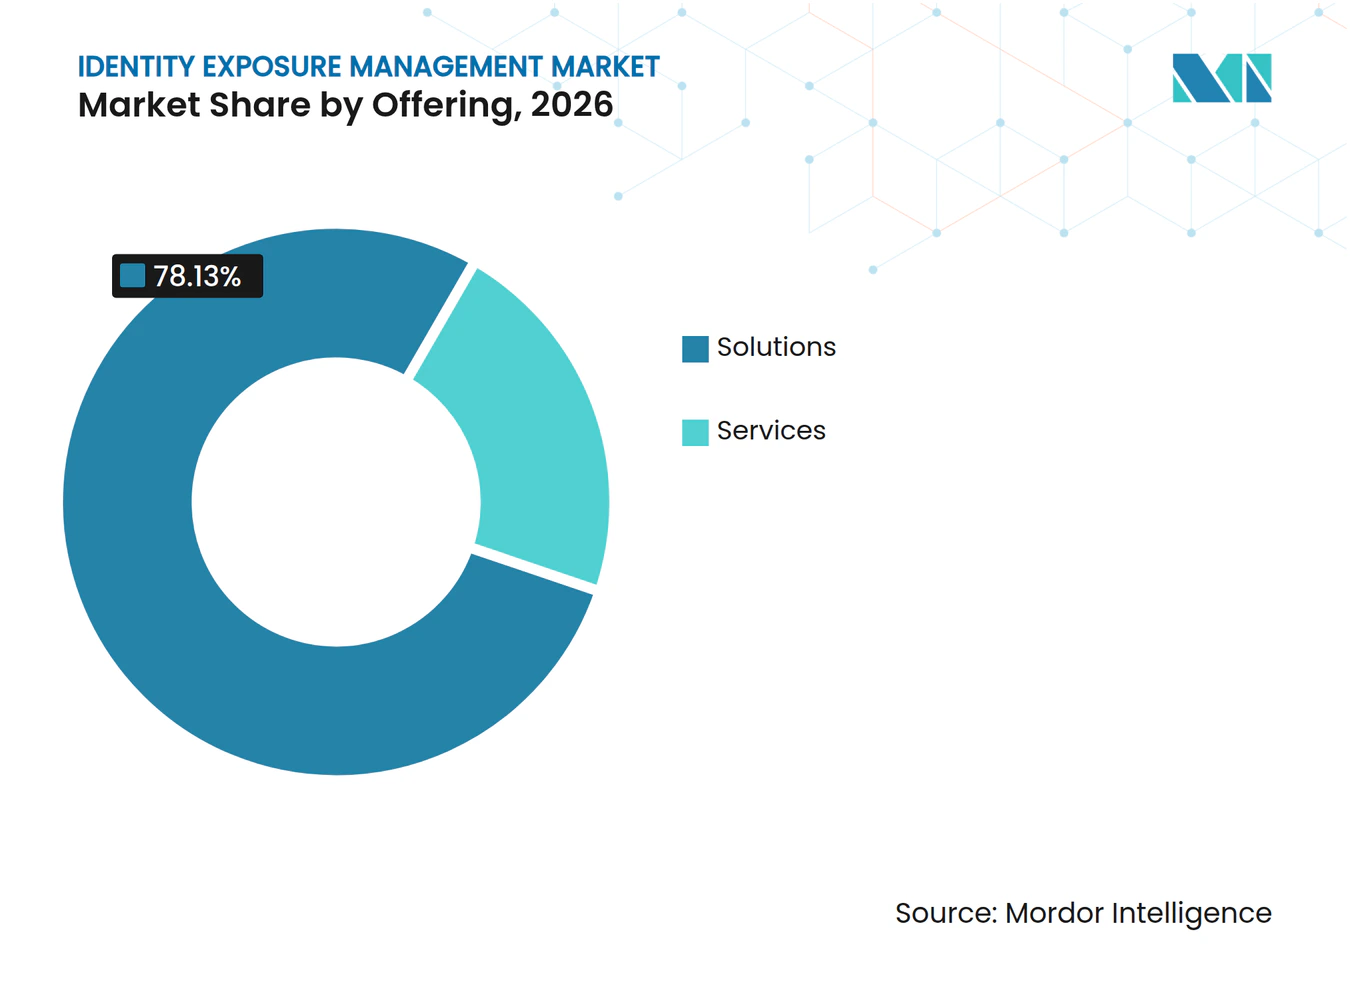
- Por soluções de oferta, deteve 78,13% da participação do mercado de gestão de exposição de identidade em 2026, enquanto os serviços estão projetados para expandir a um CAGR de 17,46% até 2032.
- Por modo de implantação, a nuvem representou 57,21% do tamanho do mercado de gestão de exposição de identidade em 2026 e está projetada para expandir a um CAGR de 17,64% até 2032.
- Por tamanho de organização, as grandes empresas detiveram 74,37% da receita em 2026, enquanto as pequenas e médias empresas estão projetadas para expandir a um CAGR de 17,43% até 2032.
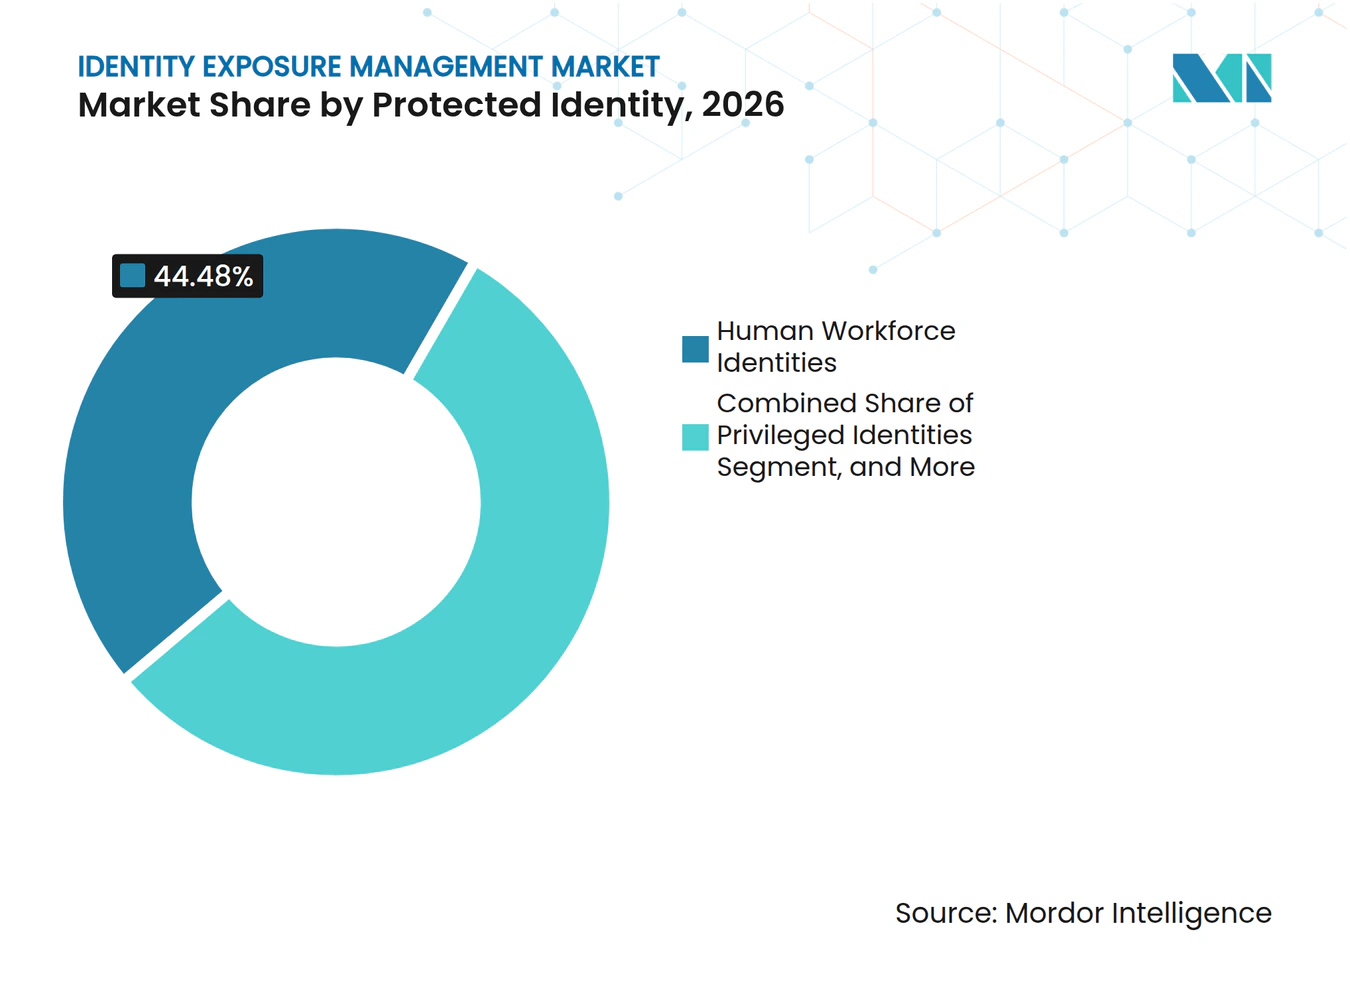
- Por tipo de identidade protegida, as identidades da força de trabalho humana representaram 44,48% da receita em 2026, enquanto as identidades de agentes de IA estão projetadas para crescer a um CAGR de 18,04% até 2032.
- Por vertical do setor, o BFSI deteve 25,03% da receita em 2026, enquanto saúde e ciências da vida estão projetadas para expandir a um CAGR de 18,42% até 2032.
- Por geografia, a América do Norte deteve 39,28% da receita em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 18,12% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Ataques Centrados em Identidade Contornando Controles de Perímetro | +4.2% | Global | Curto prazo (≤ 2 anos) |
| Registros de Stealers e Tokens de Sessão Habilitando Tomada de Conta | +3.5% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Expansão de Identidades Não Humanas e de Máquinas | +3.0% | América do Norte e Europa, Ásia-Pacífico emergente | Médio prazo (2-4 anos) |
| Proliferação de Identidades em Nuvem e Híbridas | +2.5% | Global | Médio prazo (2-4 anos) |
| Validação e Remediação Automatizadas Reduzindo o Tempo de Exposição ao Contenção | +1.8% | América do Norte e Europa, ganhos iniciais em Singapura e Austrália | Médio prazo (2-4 anos) |
| Monitoramento de Exposição de Identidade para Executivos e Pessoal de Alto Risco | +1.2% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Ataques Centrados em Identidade Contornando Controles de Perímetro
As defesas de perímetro tradicionais não abordam adequadamente os ataques construídos em torno de identidades legítimas, mas comprometidas, porque a solicitação de acesso pode parecer válida após o roubo de uma credencial ou artefato de sessão. A Sophos relatou que 71% das organizações pesquisadas sofreram pelo menos 1 violação de segurança relacionada à identidade em 2025, e o custo médio de remediação foi de 1,64 milhões de USD por incidente.[1] O mercado de gestão de exposição de identidade ganha relevância quando uma credencial válida permite que um invasor acesse sistemas sem explorar uma vulnerabilidade de rede, tornando os controles exclusivamente de rede menos úteis para identificar o uso indevido inicial. Credenciais roubadas e artefatos de sessão tornam os controles de acesso mais difíceis de avaliar porque a atividade pode parecer ser a de um usuário autorizado, permanecer dentro dos caminhos normais de aplicação e evitar os sinais de alerta óbvios associados a malware em um endpoint gerenciado. Organizações com visibilidade limitada sobre cookies roubados e atividades em dispositivos pessoais enfrentam uma lacuna de monitoramento maior, particularmente quando não conseguem determinar se o titular legítimo da conta ou um intruso iniciou a sessão. O DORA e o NIS2 também ressaltam a importância de controles de acesso documentados e gestão de risco de identidade para serviços financeiros e infraestrutura crítica, dando aos líderes de segurança uma razão de conformidade para fortalecer o monitoramento e uma razão técnica para reduzir o tempo de permanência do invasor.
Registros de Stealers e Tokens de Sessão Habilitando Tomada de Conta
O malware infostealer tornou-se uma fonte recorrente de credenciais corporativas vendidas em mercados criminosos, transformando o roubo de dados armazenados no navegador e credenciais de autenticação salvas em uma rota de acesso repetível. A Recorded Future indexou 892 milhões de exposições de credenciais em registros de malware em 2025, com o segundo semestre do ano 50% superior ao primeiro semestre. Esse volume torna o monitoramento contínuo de exposição mais relevante para as equipes de segurança que não conseguem revisar manualmente cada credencial exposta, especialmente quando uma conta de funcionário exposta pode conceder acesso a muitos aplicativos em nuvem conectados. A mesma pesquisa constatou que 36,4% das credenciais roubadas foram indexadas dentro de 24 horas após a exfiltração e 52,9% dentro de 1 semana, o que limita o tempo disponível para revisão manual e redefinição de senha. Os cookies de sessão podem autenticar usuários em aplicativos em nuvem e SaaS sem exigir uma nova senha ou um desafio de autenticação multifator, o que significa que as redefinições de senha por si só podem nem sempre abordar todos os riscos de sessão ativa. O mercado de gestão de exposição de identidade, portanto, favorece plataformas que podem validar sinais de exposição, identificar aplicativos vinculados e acionar o contenção antes que o invasor use o acesso disponível ou migre para outro serviço.
Expansão de Identidades Não Humanas e de Máquinas
As identidades de máquinas tornaram-se uma grande superfície de exposição porque aplicativos, scripts, serviços e ferramentas de automação usam credenciais continuamente, muitas vezes sem a revisão de rotina que se aplica a contas nomeadas da força de trabalho. A CyberArk constatou que 79% dos líderes de segurança esperavam que as identidades de máquinas aumentassem em até 150% no ano seguinte. A escala dessa mudança torna mais difícil para as equipes de identidade saber quais credenciais estão ativas, quem as possui e se as permissões associadas a elas ainda estão alinhadas com as necessidades do negócio. Chaves de API expostas, tokens e contas de serviço não supervisionadas criam um desafio de remediação diferente porque a propriedade pode ser incerta e uma redefinição imediata pode interromper um serviço de produção. A SpyCloud recuperou 18,1 milhões de chaves de API e tokens expostos em 2025, incluindo mais de 60.000 vinculados a plataformas de pagamento e remessa. O mercado de gestão de exposição de identidade pode abordar essa lacuna quando o monitoramento está conectado à rotação de segredos, governança de identidade, processos de remediação de cargas de trabalho e registros claros que permitem às equipes de segurança distinguir uma credencial inativa de uma que suporta um serviço crítico.
Proliferação de Identidades em Nuvem e Híbridas
As arquiteturas multinuvem e híbridas criam registros de identidade em plataformas de nuvem, aplicativos SaaS, sistemas legados e diretórios locais, de modo que as decisões de acesso são frequentemente distribuídas por sistemas com diferentes proprietários e práticas de registro. A RSA constatou que 75% das organizações operavam em ambientes híbridos em 2026. A Fortinet relatou separadamente que 88% das organizações usavam ambientes híbridos ou multinuvem. Essa combinação pode deixar as equipes de segurança com controles sobrepostos e visibilidade incompleta sobre quais identidades podem acessar quais sistemas, enquanto credenciais de nuvem efêmeras podem ser criadas e desativadas mais rapidamente do que os registros de identidade padrão. A Permiso relatou que 57% dos aplicativos não roteavam a autenticação por meio de um provedor de identidade central, tornando a lacuna de cobertura visível mesmo em organizações que investiram fortemente em ferramentas de identidade centrais. O mercado de gestão de exposição de identidade se beneficia à medida que os compradores buscam uma visão comum de credenciais, tokens, permissões e sinais de exposição em ambientes de nuvem e legados, em vez de painéis separados que não conseguem fornecer uma imagem confiável em toda a empresa.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Telemetria de Identidade Fragmentada e Propriedade Incompleta de Ativos | -2.5% | Global | Curto prazo (≤ 2 anos) |
| Restrições de Privacidade, Residência de Dados e Coleta na Dark Web | -2.0% | Europa, Ásia-Pacífico, ganhos nacionais nos Emirados Árabes Unidos e na Arábia Saudita | Médio prazo (2-4 anos) |
| Falsos Positivos e Fricção de Remediação em Ambientes Legados | -1.5% | Global, mais agudo em governo e manufatura | Médio prazo (2-4 anos) |
| Consciência Limitada dos Compradores sobre a Gestão de Exposição de Identidade como uma Categoria Distinta | -1.2% | América do Sul, Oriente Médio e África, mercados emergentes da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Telemetria de Identidade Fragmentada e Propriedade Incompleta de Ativos
A eficácia da plataforma depende de um inventário completo de identidades, mas muitas empresas carecem de uma visão consolidada de contas, credenciais, aplicativos relacionados e as pessoas ou equipes responsáveis por eles. A Orchid Security constatou que 40% das contas corporativas pertenciam a usuários que não estavam mais nos sistemas de RH. Também constatou que dois terços das identidades não humanas eram autenticadas e autorizadas localmente dentro dos aplicativos, em vez de por meio de um provedor de identidade central, o que reduz a capacidade de uma equipe central de confirmar se uma credencial ainda é necessária.[2] A ManageEngine relatou que mais da metade das grandes empresas gerencia 3 ou mais fornecedores de IAM simultaneamente. Contas de serviço não atribuídas e tokens de aplicativos legados podem atrasar a remediação porque nenhum proprietário responsável pode aprovar uma redefinição, avaliar os efeitos operacionais ou confirmar que as credenciais de substituição estão configuradas corretamente. O mercado de gestão de exposição de identidade enfrenta ciclos de implantação mais lentos, nos quais os compradores devem primeiro reconciliar ativos, telemetria, registros de propriedade e dados de identidade duplicados antes que um alerta possa ser tratado de forma confiável como acionável.
Restrições de Privacidade, Residência de Dados e Coleta na Dark Web
As plataformas que utilizam dados de mercados criminosos devem gerenciar diferentes requisitos legais para dados pessoais, processamento transfronteiriço, notificação ao cliente, retenção e relatórios. As obrigações de privacidade europeias podem complicar o uso de dados coletados de fontes criminosas, mesmo quando o objetivo declarado é defensivo, porque fornecedores e clientes devem determinar quais dados podem ser processados e como podem ser vinculados a um indivíduo ou conta específica. Essa questão exige que os fornecedores projetem processos claros para minimização de dados, relatórios, controles do cliente e a separação dos dados de inteligência dos registros usados para tomar ações de remediação. Os requisitos de residência de dados em Singapura, Índia, Emirados Árabes Unidos e Arábia Saudita também podem exigir arranjos de tratamento regional, decisões de armazenamento local e termos contratuais que considerem restrições específicas de jurisdição. A necessidade de separar os dados de inteligência por jurisdição aumenta a complexidade do produto e das operações para fornecedores globais e pode tornar um modelo de serviço uniforme mais difícil de entregar. O mercado de gestão de exposição de identidade pode enfrentar uma implantação internacional mais lenta quando a arquitetura de dados não atende aos requisitos locais ou quando os compradores exigem mais garantias antes de conectar informações de identidade sensíveis a uma plataforma de inteligência externa.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Oferta:
Soluções Lideram enquanto os Serviços Gerenciados Ganham ImpulsoAs soluções detiveram 78,13% da receita em 2026, tornando-as a oferta líder no mercado de gestão de exposição de identidade. As empresas preferem implantações de plataforma quando podem conectar as descobertas de exposição a fluxos de trabalho no Okta, Ping Identity e Microsoft Entra ID. Essas integrações reduzem o atraso entre o alerta e a remediação. As integrações diretas também facilitam a documentação das ações tomadas sobre credenciais expostas. As grandes equipes de segurança geralmente preferem uma plataforma que se encaixe em seus processos existentes de operações de identidade e segurança. O segmento permanece centrado no monitoramento contínuo de credenciais comprometidas, tokens e outros artefatos de identidade.
Os serviços estão projetados para expandir a um CAGR de 17,46% até 2032, à medida que equipes de segurança menores buscam suporte operacional. As ofertas gerenciadas podem combinar coleta de inteligência da dark web, triagem de alertas, orientação de remediação, procedimentos de escalonamento e relatórios dentro de um modelo de assinatura, de modo que o cliente não precise reunir todas essas capacidades internamente. O setor de gestão de exposição de identidade está vendo a demanda por serviços aumentar à medida que o monitoramento de identidades não humanas e o tratamento de dados em múltiplas jurisdições se tornam mais difíceis, particularmente quando um comprador deve avaliar uma combinação de credenciais da força de trabalho, chaves de API, cookies e tokens de aplicativos. A Flare expandiu sua plataforma e sua oferta de gestão de exposição de identidade em junho de 2026, refletindo o interesse dos fornecedores em suporte operacional mais amplo. Os serviços gerenciados também permitem que os compradores comecem a monitorar sem o longo ciclo de implementação associado às principais implantações corporativas, ao mesmo tempo em que fornecem às equipes internas um processo definido para priorizar e resolver as descobertas de exposição mais urgentes.


Por Modo de Implantação:
A Implantação em Nuvem Sustenta Escala e CrescimentoA implantação em nuvem representou 57,21% da receita em 2026 e está projetada para crescer a um CAGR de 17,64% até 2032. Esse modo suporta grandes coleções de dados, análises comportamentais e integrações de interface de programação de aplicativos sem exigir que os clientes operem toda a infraestrutura de inteligência. O segmento de nuvem detém a maior participação porque o mercado de gestão de exposição de identidade requer atualizações frequentes de fontes externas e internas. Os serviços em nuvem também podem permitir integração rápida com provedores de identidade e aplicativos SaaS. Essas capacidades são importantes quando credenciais expostas ou tokens de sessão exigem uma resposta rápida.
A implantação local permanece relevante para instituições financeiras, organizações de defesa e concessionárias regulamentadas com ambientes isolados, onde a movimentação de dados de inteligência externos para sistemas locais está sujeita a revisão aprimorada. Esses compradores podem exigir controles adicionais, registros e aprovações antes que os feeds de inteligência externos possam entrar nos sistemas locais, mesmo quando o valor potencial de segurança das informações é claro. A implantação híbrida também está ganhando interesse porque permite que as organizações retenham a telemetria sensível localmente enquanto usam serviços de inteligência baseados em nuvem que podem coletar e atualizar informações de exposição externa em escala. A RSA constatou que 75% das organizações operavam ambientes híbridos em 2026. O setor de gestão de exposição de identidade, portanto, provavelmente reterá vários modelos de entrega, mesmo à medida que as arquiteturas em nuvem se tornam a opção padrão para novas implantações e os fornecedores concentram o desenvolvimento de produtos em integração mais simples. A necessidade de cobrir sistemas em nuvem e legados torna uma visão de controle único valiosa para compradores híbridos, uma vez que equipes separadas, de outra forma, podem investigar eventos de identidade relacionados com contexto incompleto.
Por Tamanho de Organização:
Pequenas e Médias Empresas Emergem como o Segmento de Alto CrescimentoAs grandes empresas representaram 74,37% da receita em 2026 porque gerenciam ambientes de identidade grandes e complexos. Suas equipes de operações de segurança têm maior probabilidade de ter o pessoal necessário para investigar alertas de exposição e coordenar redefinições. Uma pesquisa publicada em 2025 relatou que as empresas médias gerenciam mais de 250.000 identidades de máquinas. As grandes organizações também enfrentam mais escrutínio regulatório e mais exposição na cadeia de suprimentos do que as empresas menores. Sua escala torna o monitoramento contínuo baseado em plataforma uma adição prática aos programas de segurança de identidade existentes.
As pequenas e médias empresas estão projetadas para expandir a um CAGR de 17,43% até 2032. As plataformas SaaS e os serviços gerenciados reduzem a infraestrutura e a equipe especializada anteriormente necessárias para um monitoramento significativo de credenciais, permitindo que uma equipe de segurança menor use fluxos de trabalho estabelecidos de inteligência e remediação em vez de construí-los do zero. O mercado de gestão de exposição de identidade oferece a essas organizações uma maneira de monitorar riscos sem construir uma grande função interna de engenharia de identidade ou manter um ambiente separado para coleta e análise de dados. Os requisitos da cadeia de suprimentos também podem incentivar a adoção quando clientes maiores pedem aos parceiros que demonstrem controles de identidade como parte da qualificação comercial, revisões de segurança ou gestão contínua de fornecedores. A constatação da Orchid Security de que 40% das contas de aplicativos corporativos pertenciam a usuários ausentes dos sistemas de RH mostra o desafio que uma governança mais fraca pode criar. Os serviços gerenciados acessíveis podem ajudar a reduzir a diferença de adoção entre organizações grandes e de médio porte, dando às empresas menores um caminho mais claro da detecção de exposição a uma decisão prática de remediação.
Por Tipo de Identidade Protegida:
Credenciais de Agentes de IA Impulsionam o Segmento de Exposição de Crescimento Mais RápidoAs identidades da força de trabalho humana detiveram 44,48% da receita em 2026 porque as credenciais de funcionários permanecem um ponto de partida comum para acesso não autorizado. Os usuários da força de trabalho requerem monitoramento de senhas, cookies, tokens de autenticação e credenciais expostas por meio de dispositivos pessoais. As identidades privilegiadas também recebem atenção significativa porque o acesso de administrador pode permitir amplo movimento lateral. As identidades de clientes e consumidores criam uma camada de exposição separada que se sobrepõe aos sistemas de gestão de identidade e acesso do cliente. O mercado de gestão de exposição de identidade precisa de fluxos de trabalho diferentes para cada tipo de identidade porque o proprietário, o impacto nos negócios e o caminho de remediação variam.
As identidades de agentes de IA estão projetadas para expandir a um CAGR de 18,04% até 2032, a taxa mais rápida entre os tipos de identidade protegida. Esses agentes podem herdar credenciais na implantação e operar além da supervisão direta das equipes de identidade tradicionais, criando a necessidade de entender não apenas o propósito do agente, mas também o acesso que ele pode solicitar, usar e passar para serviços conectados. A Orchid Security projetou que 40% dos aplicativos corporativos incorporariam agentes de IA específicos para tarefas até o final de 2026, em comparação com menos de 5% 1 ano antes. O monitoramento de identidades não humanas e de máquinas também inclui descoberta de chaves de API, conexões com cofres de segredos, varredura de credenciais em pipelines de CI/CD e verificações de credenciais que permanecem ativas após a automação subjacente ter mudado. O setor de gestão de exposição de identidade está respondendo estendendo os fluxos de trabalho de detecção e remediação além das contas da força de trabalho, em vez de tratar o acesso automatizado como uma exceção ao programa central de identidade. Essa expansão é importante porque as cargas de trabalho automatizadas podem ter permissões amplas com evidências limitadas de propriedade humana, tornando um registro claro de identidade, propósito e autoridade de remediação cada vez mais importante.


Por Vertical do Setor:
A Saúde Avança enquanto o BFSI Ancora a ReceitaO BFSI deteve 25,03% da receita em 2026, a maior participação vertical no mercado de gestão de exposição de identidade. As instituições financeiras enfrentam fraudes baseadas em credenciais, obrigações regulatórias e altas consequências reputacionais decorrentes de violações de identidade. O DORA tornou-se aplicável em 17 de janeiro de 2025, aumentando a necessidade de as entidades financeiras manterem controles documentados de tecnologia e risco de identidade. A Regula relatou que a participação dos bancos que planejam aumentar seus orçamentos de verificação de identidade acima de 50% subiu de 4,4% para 15% ao longo de 2 anos. Essas condições sustentam a demanda contínua por sistemas que detectam credenciais comprometidas e artefatos de acesso relacionados.
Saúde e ciências da vida estão projetadas para expandir a um CAGR de 18,42% até 2032. As organizações de saúde devem proteger as informações dos pacientes enquanto gerenciam uma combinação de contas da força de trabalho, aplicativos clínicos, acesso de parceiros, serviços conectados e sistemas legados, cada um com diferentes práticas de autenticação e propriedade. O monitoramento de identidade pode apoiar esse requisito sinalizando credenciais expostas antes que essas contas sejam usadas para acessar serviços sensíveis, ao mesmo tempo em que documenta a resposta para as equipes internas de segurança e conformidade. O governo e a defesa também estão adicionando monitoramento contínuo de postura de identidade a programas de confiança zero, onde verificar a condição de uma credencial permanece importante após a concessão do acesso. Os provedores de TI e telecomunicações estão aumentando os investimentos porque as contas de infraestrutura em nuvem e as chaves de API são alvos atraentes e podem suportar acesso a muitos clientes ou sistemas conectados. Varejo, comércio eletrônico, energia e concessionárias representam uma oportunidade menor, mas em expansão, à medida que o roubo de credenciais de consumidores e da força de trabalho afeta seus serviços digitais, conexões com fornecedores e contas de aplicativos.
Análise Geográfica
Mercado de Gestão de Exposição de Identidade na América do Norte
A América do Norte respondeu por 39,28% da receita global em 2026, a maior participação regional no mercado de gestão de exposição de identidade. A região possui uma alta concentração de organizações financeiras, de saúde e de tecnologia sujeitas a requisitos ativos de cibersegurança, com grandes ambientes corporativos que frequentemente integram serviços em nuvem, diretórios gerenciados localmente e extensas conexões com aplicações de terceiros. As organizações de saúde dos Estados Unidos enfrentaram riscos repetidos relacionados à identidade por meio de infraestrutura legada e conexões complexas com fornecedores. Essas condições operacionais tornam importante que as equipes de segurança identifiquem contas expostas, determinem quais aplicações elas podem acessar e coordenem uma resposta em mais de 1 sistema. Esse ambiente sustenta o interesse dos compradores em inteligência de identidade, remediaço de credenciais e conexões diretas com plataformas de identidade corporativa, especialmente para líderes de segurança que precisam de uma forma mais rápida de avaliar o impacto de um sinal de exposição em um ambiente distribuído.
Mercado de Gestão de Exposição de Identidade na América do Norte e APAC
O Canadá e o México ampliam a oportunidade regional por meio de compradores de serviços financeiros e tecnologia que buscam operações de inteligência de ameaças mais robustas. O mercado de gestão de exposição de identidade na América do Norte também se beneficia de fornecedores com infraestrutura de dados local estabelecida, capacidades maduras de suporte ao cliente e integrações diretas de produtos que permitem que as descobertas se integrem aos fluxos de trabalho de segurança e identidade existentes. A Ásia-Pacífico deve expandir a uma CAGR de 18,12% até 2032. O investimento em infraestrutura digital na China, Índia, Japão, Coreia do Sul, Austrália e Singapura amplia o número de identidades de força de trabalho, consumidores, nuvem e máquinas que requerem monitoramento, enquanto mais organizações adotam aplicações que dependem de autenticação distribuída e acesso automatizado. A Semperis recebeu credenciamento da Autoridade de Desenvolvimento de Mídia e Infocomunicações de Singapura em setembro de 2026 e reportou crescimento de receita de três dígitos em toda a Ásia-Pacífico. Os requisitos regulatórios e a adoção da nuvem sustentam a demanda, embora as regras locais de residência de dados possam complicar a entrega regional e exijam que os fornecedores forneçam uma explicação mais clara sobre onde os dados de exposição são coletados, processados e retidos.
Mercado de Gestão de Exposição de Identidade na EMEA e América do Sul
A Europa mantém uma participação substancial porque o DORA e o NIS2 reforçam as obrigações de gestão de identidade para empresas financeiras e operadores de infraestrutura crítica, inserindo os controles de identidade em uma agenda mais ampla de resiliência operacional e risco cibernético. O Reino Unido, a Alemanha e a França são mercados europeus importantes porque grandes organizações nesses países enfrentam necessidades de conformidade tanto nacionais quanto transfronteiriças. Os requisitos do GDPR para dados pessoais podem tornar mais difícil o processamento e a comunicação de inteligência de mercados criminosos, particularmente quando um serviço precisa vincular evidências externas a uma conta de cliente e preservar um registro defensável da decisão tomada. Isso incentivou os fornecedores a considerar opções de residência de dados e relatórios anonimizados para clientes europeus. A América do Sul, o Oriente Médio e a África estão em estágios iniciais de adoção, mas o banco digital, as telecomunicações e os programas nacionais de transformação digital estão ampliando a demanda. A LGPD do Brasil, os esforços de modernização nos Emirados Árabes Unidos e na Arábia Saudita, e a expansão dos serviços digitais na África do Sul, no Egito e na Nigéria criam uma base emergente para o monitoramento de exposição de identidade, mesmo que a conscientização dos compradores e os recursos de implementação local possam permanecer menos desenvolvidos do que na América do Norte ou na Europa.
Cenário Competitivo
Concentração do Mercado
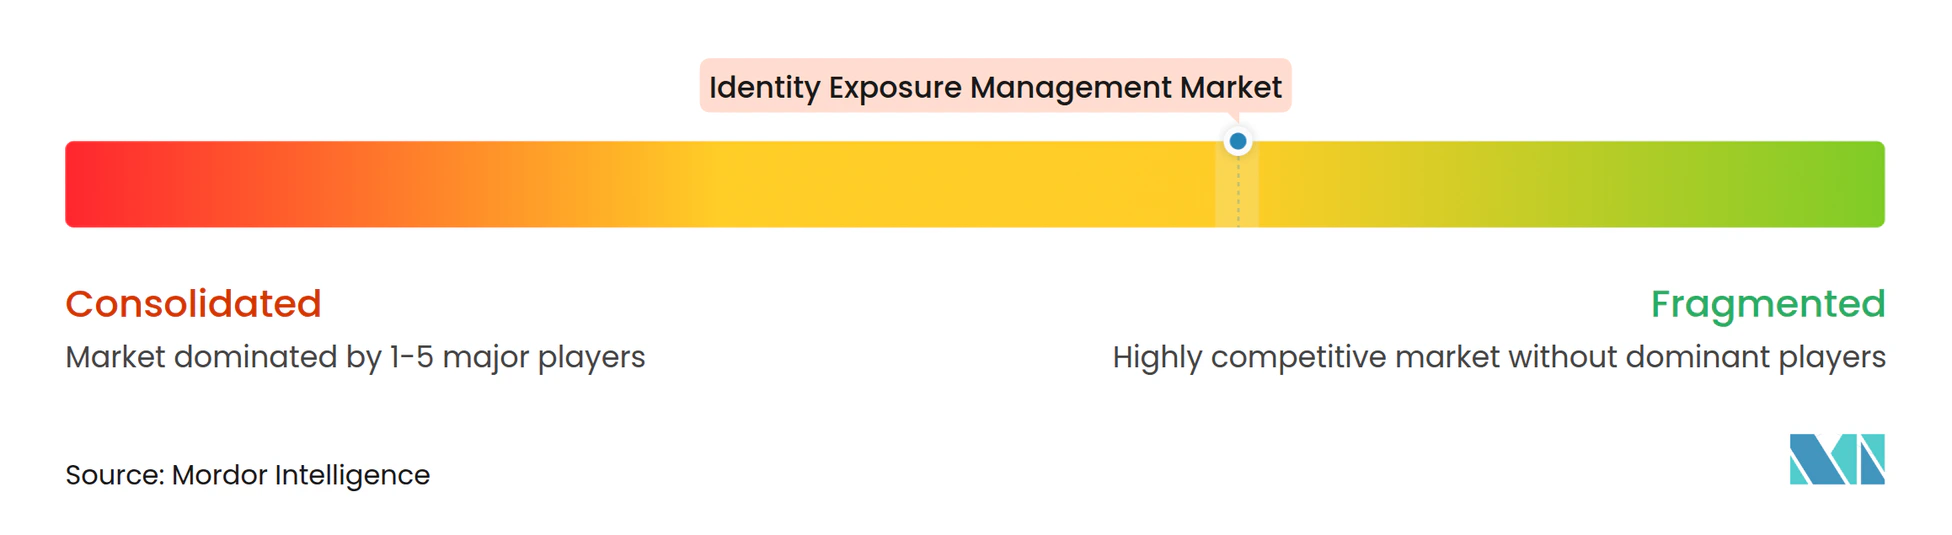
O mercado de gestão de exposição de identidade é moderadamente fragmentado, com fornecedores especializados competindo pela amplitude, atualidade e utilidade de seus dados de identidade recuperados. SpyCloud e Flare Systems são centrais no campo de fornecedores especializados, enquanto Silverfort, Semperis e Saviynt se expandem para a categoria a partir de fundamentos de segurança de identidade, resiliência e governança. A SpyCloud relatou ter superado 1 trilhão de ativos de identidade recuperados em julho de 2026.[3] A Flare foi reconhecida no Quadrante Mágico do Gartner de 2026 para Inteligência de Ameaças Cibernéticas, de acordo com o anúncio da empresa em junho de 2026. A concorrência é cada vez mais moldada pela capacidade de um provedor de transformar um sinal de exposição em uma ação dentro do ambiente de identidade do cliente.
As integrações diretas são um dos movimentos estratégicos mais importantes no mercado de gestão de exposição de identidade. A SpyCloud expandiu sua integração com o Okta em junho de 2026 para reduzir o tempo de exposição à remediação de dias para menos de 5 minutos em ambientes gerenciados pelo Okta. Também anunciou integrações com o PingOne DaVinci e o PingOne Advanced Identity Cloud da Ping Identity em abril de 2026. A Semperis adquiriu a MightyID em fevereiro de 2026 para estender sua cobertura ao Okta e ao Ping Identity em ambientes híbridos. Esses movimentos mostram que a integração de remediação está se tornando tão importante quanto a cobertura de detecção.
A aquisição e a expansão de plataformas também estão mudando o limite competitivo à medida que os fornecedores buscam conectar a inteligência de identidade com os sistemas usados para governar permissões, investigar incidentes e gerenciar cargas de trabalho automatizadas. A Silverfort lançou o Access Intelligence e o Identity Graph em outubro de 2025, adicionando visibilidade em identidades humanas, de máquinas e de agentes de IA. O mercado de gestão de exposição de identidade permanece aberto a provedores que possam oferecer remediação autônoma para identidades não humanas e arquiteturas de dados que atendam aos requisitos na Europa e na Ásia-Pacífico. A capacidade de passar de uma descoberta de exposição para uma ação de contenção mensurável e rastreável permanecerá um ponto-chave de diferenciação à medida que os clientes comparam provedores de inteligência especializados com plataformas de segurança de identidade maiores.
Líderes do Setor de Gestão de Exposição de Identidade
-
SpyCloud, Inc.
-
Flare Systems Inc.
-
Recorded Future, Inc.
-
Constella Intelligence, Inc.
-
ZeroFox Holdings, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Gestão de Exposição de Identidade Empresas cobertas neste relatório
- SpyCloud, Inc.
- Flare Systems Inc.
- Constella Intelligence, Inc.
- KELA Technologies Ltd.
- Intel 471 Inc.
- Flashpoint Intelligence, Inc.
- ZeroFox Holdings, Inc.
- Recorded Future, Inc.
- Black Kite, Inc.
- CyCognito, Inc.
- Censys, Inc.
- IONIX Ltd.
- XM Cyber Ltd.
- Outpost24 AB
- SecurityScorecard, Inc.
- Armis Security Ltd.
- JupiterOne, Inc.
- Panorays, Inc.
- Silverfort, Inc.
- Veza Technologies, Inc.
- Semperis, Inc.
- Saviynt, Inc.
Desenvolvimentos industriais recentes em Mercado de Gestão de Exposição de Identidade
- Setembro de 2026: A Semperis lançou o Migrator for Active Directory 2.0, uma reconstrução arquitetural completa que torna as migrações do Active Directory observáveis e centradas em segurança em cada etapa, com disponibilidade mundial em setores regulamentados na América do Norte, Europa e Ásia-Pacífico. O lançamento introduziu Conjuntos de Sincronização de Diretório para execução em ondas e relatórios de preparação que visualizam cada alteração antes da confirmação, reduzindo as janelas de exposição de identidade relacionadas à migração.
- Setembro de 2026: A SpyCloud lançou seu Relatório Anual de Ameaças à Identidade, introduzindo o Modelo de Maturidade de Proteção contra Ameaças à Identidade que agrupa as organizações em 4 níveis — Reativo, Em Construção, Operacional e Otimizado — com base na visibilidade de exposição, monitoramento, governança, automação e maturidade de remediação. O relatório identificou as identidades não humanas como a rota mais comum para os invasores em ambientes corporativos, com 42% dos entrevistados relatando uso indevido ou comprometimento de identidades não humanas.
- Setembro de 2026: A Semperis recebeu credenciamento da Autoridade de Desenvolvimento de Mídia e Infocomunicações de Singapura, confirmando crescimento de receita de três dígitos em toda a Ásia-Pacífico, com novas contratações sênior de vendas e liderança realizadas em todo o Sudeste Asiático, Austrália e Nova Zelândia, e Japão.
- Julho de 2026: A Saviynt lançou o Zuma, uma plataforma de segurança de identidade com IA para descoberta e governança de agentes de IA, grandes modelos de linguagem e identidades não humanas, relatando simultaneamente receita recorrente anual acima de 300 milhões de USD, crescimento de reservas superior a 80% e retenção de clientes de 96%.
Escopo do Relatório Global do Mercado de Gestão de Exposição de Identidade
O Mercado de Gestão de Exposição de Identidade refere-se ao mercado de soluções e serviços que identificam, avaliam, priorizam e remediam riscos de segurança relacionados à identidade em identidades humanas, privilegiadas, não humanas, de máquinas, de clientes, de consumidores e de agentes de IA. Essas soluções ajudam as organizações a descobrir privilégios de acesso excessivos, configurações incorretas, credenciais comprometidas, contas inativas, vulnerabilidades de identidade e possíveis caminhos de ataque em ambientes de nuvem, locais e híbridos. O mercado inclui avaliação de exposição de identidade, monitoramento contínuo, análise de risco, governança de acesso, gestão de privilégios e capacidades de remediação automatizada que permitem às organizações reduzir ameaças cibernéticas baseadas em identidade e fortalecer sua postura geral de segurança.
O Relatório do Mercado de Gestão de Exposição de Identidade é Segmentado por Oferta (Soluções e Serviços), Modo de Implantação (Nuvem, Local e Híbrido), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Tipo de Identidade Protegida (Identidades da Força de Trabalho Humana, Identidades Privilegiadas, Identidades Não Humanas e de Máquinas, Identidades de Clientes e Consumidores e Identidades de Agentes de IA), Vertical do Setor (BFSI, Governo e Defesa, TI e Telecomunicações, Saúde e Ciências da Vida, Varejo e Comércio Eletrônico, Energia e Concessionárias, Manufatura e Outros Verticais do Setor) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Soluções |
| Serviços |
| Nuvem |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Identidades da Força de Trabalho Humana |
| Identidades Privilegiadas |
| Identidades Não Humanas e de Máquinas |
| Identidades de Clientes e Consumidores |
| Identidades de Agentes de IA |
| Serviços Bancários, Financeiros e de Seguros |
| Governo e Defesa |
| TI e Telecomunicações |
| Saúde e Ciências da Vida |
| Varejo e Comércio Eletrônico |
| Energia e Concessionárias |
| Manufatura |
| Educação |
| Outros Verticais do Setor |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Emirados Árabes Unidos |
| Arábia Saudita | |
| Israel | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Nigéria | |
| Restante da África |
| Por Oferta | Soluções | |
| Serviços | ||
| Por Modo de Implantação | Nuvem | |
| Local | ||
| Híbrido | ||
| Por Tamanho de Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Tipo de Identidade Protegida | Identidades da Força de Trabalho Humana | |
| Identidades Privilegiadas | ||
| Identidades Não Humanas e de Máquinas | ||
| Identidades de Clientes e Consumidores | ||
| Identidades de Agentes de IA | ||
| Por Vertical do Setor | Serviços Bancários, Financeiros e de Seguros | |
| Governo e Defesa | ||
| TI e Telecomunicações | ||
| Saúde e Ciências da Vida | ||
| Varejo e Comércio Eletrônico | ||
| Energia e Concessionárias | ||
| Manufatura | ||
| Educação | ||
| Outros Verticais do Setor | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Israel | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de gestão de exposição de identidade?
O tamanho do mercado de gestão de exposição de identidade está projetado para expandir de 0,59 bilhões de USD em 2026 e 0,71 bilhões de USD em 2027 para 1,56 bilhões de USD até 2032, a um CAGR de 17,05%. A estimativa reflete um período de previsão de 2027 a 2032, durante o qual a demanda é sustentada pela necessidade de identificar credenciais comprometidas, cookies de sessão, chaves de API e outros artefatos de identidade antes que sejam usados para acesso não autorizado.
O que está impulsionando a adoção de plataformas de gestão de exposição de identidade?
O roubo de credenciais, cookies de sessão roubados, identidades não humanas e a proliferação de identidades em nuvem estão aumentando a necessidade de monitoramento contínuo e remediação mais rápida. As plataformas no mercado de gestão de exposição de identidade são cada vez mais esperadas para conectar a detecção de exposição com ações do provedor de identidade, propriedade clara e processos de resposta documentados.
Qual oferta lidera a receita?
As soluções lideraram com 78,13% da receita em 2026, enquanto os serviços estão projetados para expandir a um CAGR de 17,46% até 2032. Os serviços atendem à demanda de organizações que precisam de ajuda com monitoramento, triagem de alertas, fluxos de trabalho de remediação, relatórios operacionais e suporte de escalonamento quando os recursos internos são limitados.
Qual modelo de implantação está avançando mais rapidamente?
A implantação em nuvem deteve 57,21% da receita em 2026 e está projetada para expandir a um CAGR de 17,64% até 2032. A entrega em nuvem suporta coleta de inteligência em larga escala e conexões diretas com aplicativos SaaS e provedores de identidade.
Qual grupo de clientes deve expandir mais rapidamente?
As pequenas e médias empresas estão projetadas para expandir a um CAGR de 17,43% até 2032, à medida que os serviços gerenciados e as plataformas SaaS reduzem as barreiras de adoção. Esses modelos de entrega podem reduzir a necessidade de extensos recursos internos de engenharia de identidade.
Qual região tem o CAGR projetado mais alto?
A Ásia-Pacífico está projetada para expandir a um CAGR de 18,12% até 2032, sustentada pelo investimento em infraestrutura digital e pelos requisitos de cibersegurança em evolução. As obrigações de residência de dados podem influenciar como os fornecedores entregam a oferta do mercado de gestão de exposição de identidade na região.