
Tamaño y Participación del Mercado de Gestión de Exposición de Identidad
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 0.71 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.56 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 17.05 % |
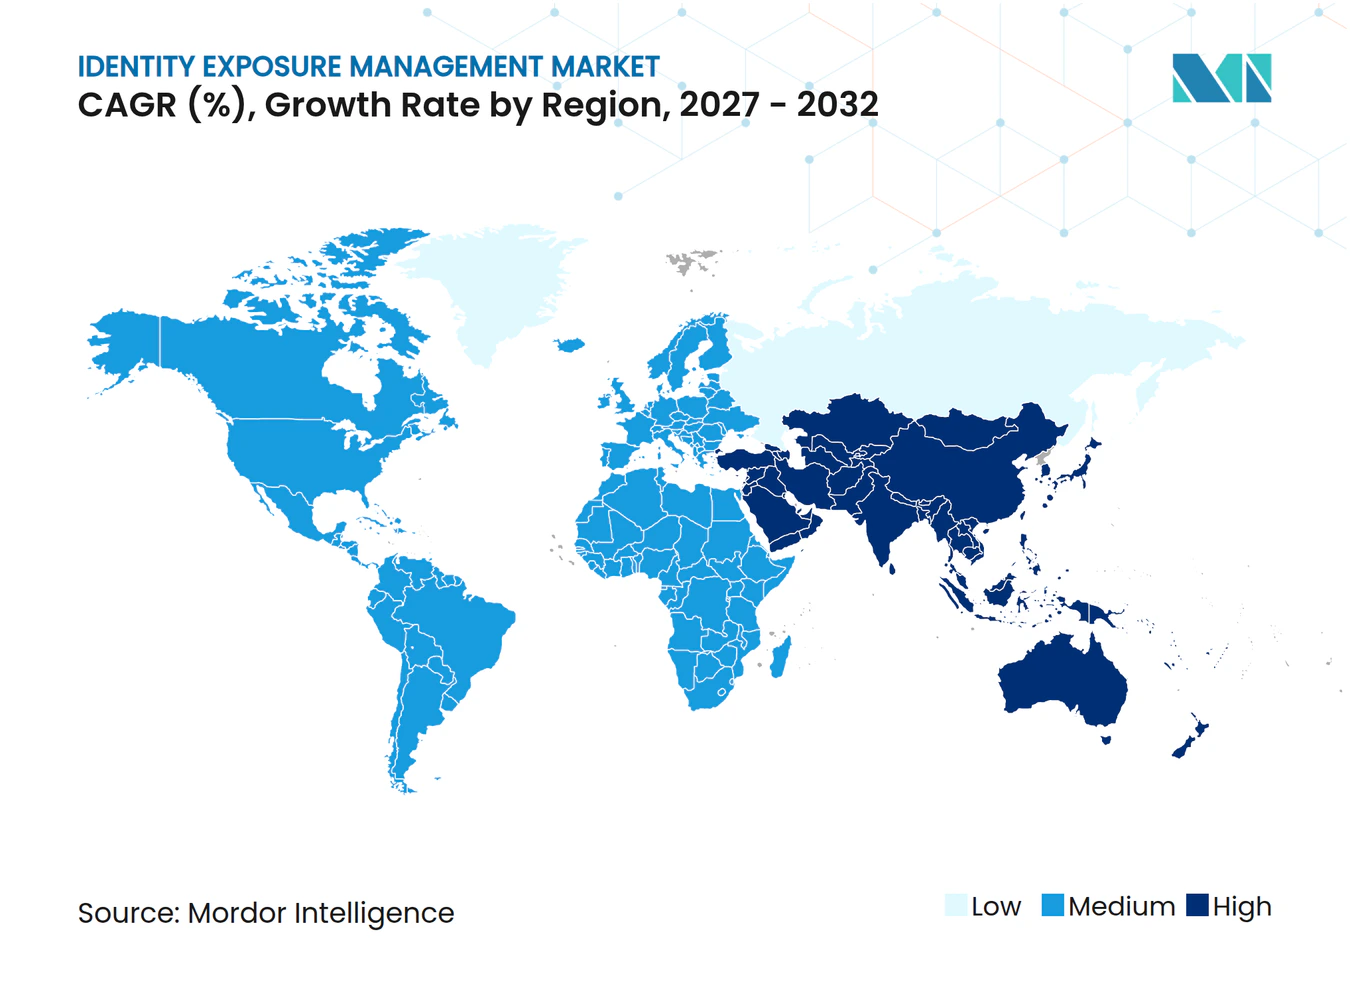
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Gestión de Exposición de Identidad por Mordor Intelligence
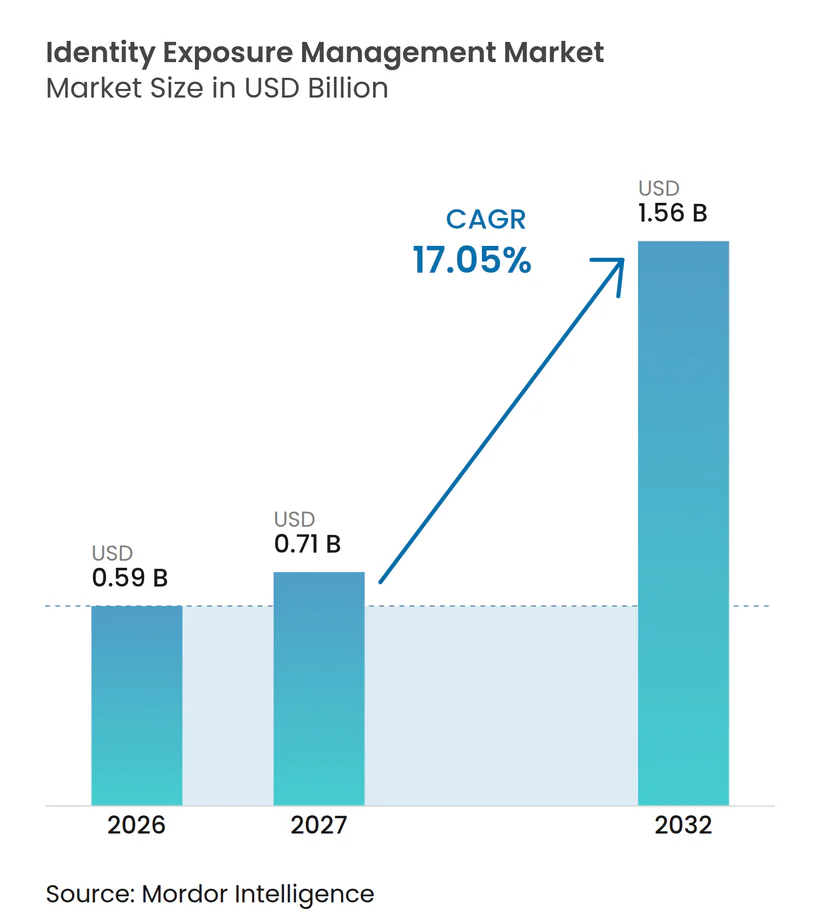
Se proyecta que el tamaño del mercado de Gestión de Exposición de Identidad se expanda desde 0,59 mil millones de USD en 2026 y 0,71 mil millones de USD en 2027 hasta 1,56 mil millones de USD en 2032, registrando una CAGR del 17,05% entre 2027 y 2032. El malware de recolección de credenciales está cambiando las prioridades de los compradores porque las cookies de sesión robadas pueden eludir los controles de inicio de sesión que dependen de contraseñas y autenticación multifactor. El mercado de Gestión de Exposición de Identidad también se beneficia de la necesidad de detectar identidades expuestas de forma continua y conectar los hallazgos directamente con la remediación del proveedor de identidad. La adopción de la nube, la proliferación de identidades no humanas y las credenciales de agentes de inteligencia artificial están ampliando el requisito de monitoreo más allá de las cuentas de empleados. Los proveedores que combinan inteligencia del submundo criminal, clasificación automatizada e integraciones de remediación directa tienen una oportunidad más clara de convertirse en parte de los programas de seguridad empresarial central.
Conclusiones Clave del Informe
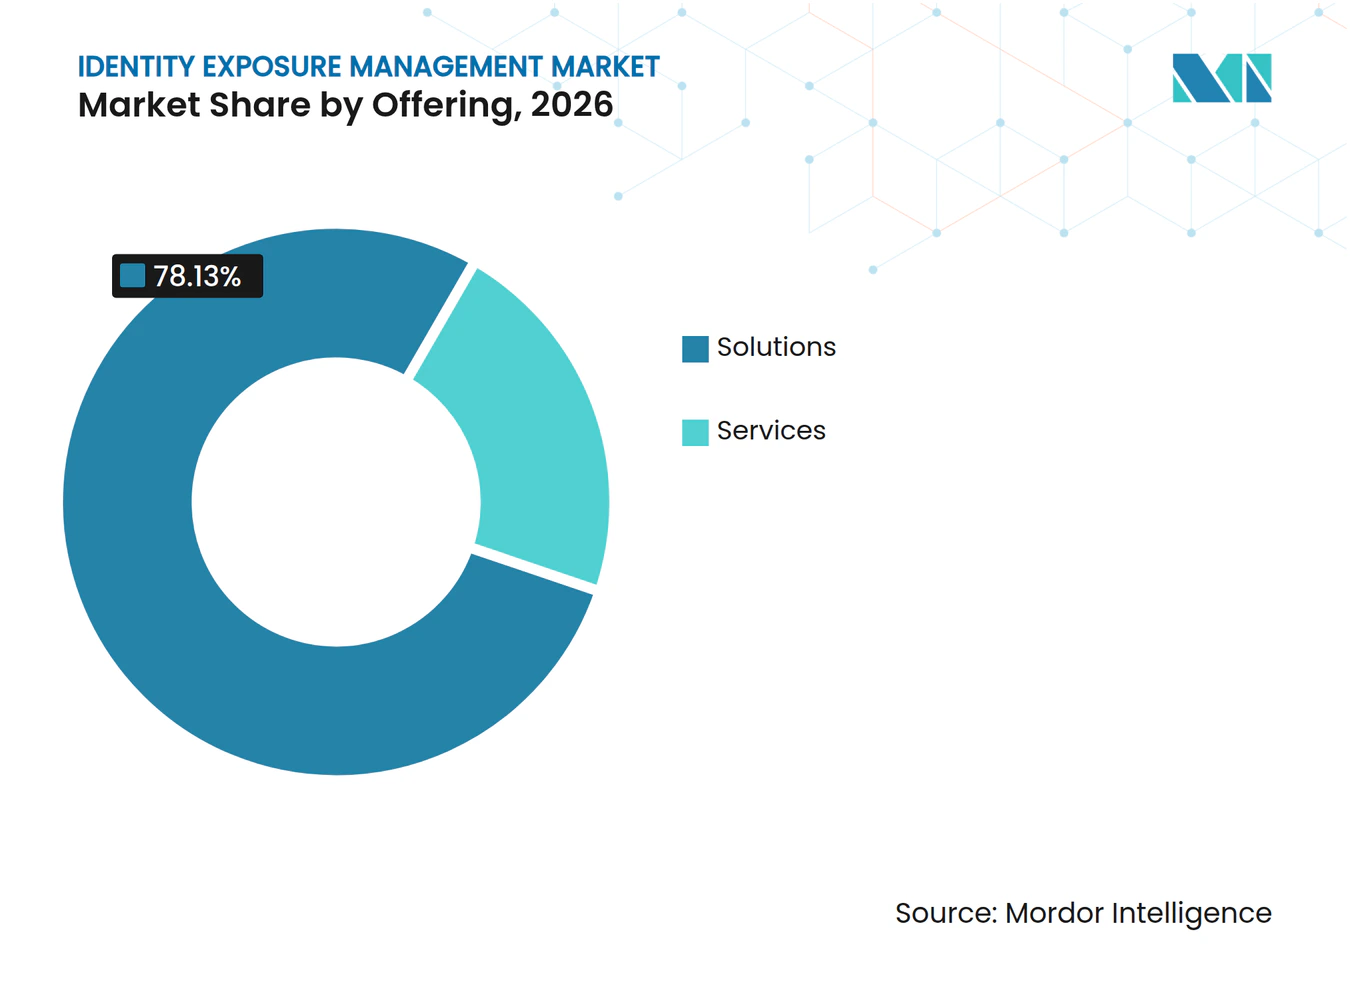
- Por soluciones de oferta, representaron el 78,13% de la participación del mercado de Gestión de Exposición de Identidad en 2026, mientras que se proyecta que los servicios se expandan a una CAGR del 17,46% hasta 2032.
- Por modo de implementación, la nube representó el 57,21% del tamaño del mercado de Gestión de Exposición de Identidad en 2026 y se proyecta que se expanda a una CAGR del 17,64% hasta 2032.
- Por tamaño de organización, las grandes empresas representaron el 74,37% de los ingresos en 2026, mientras que se proyecta que las pequeñas y medianas empresas se expandan a una CAGR del 17,43% hasta 2032.
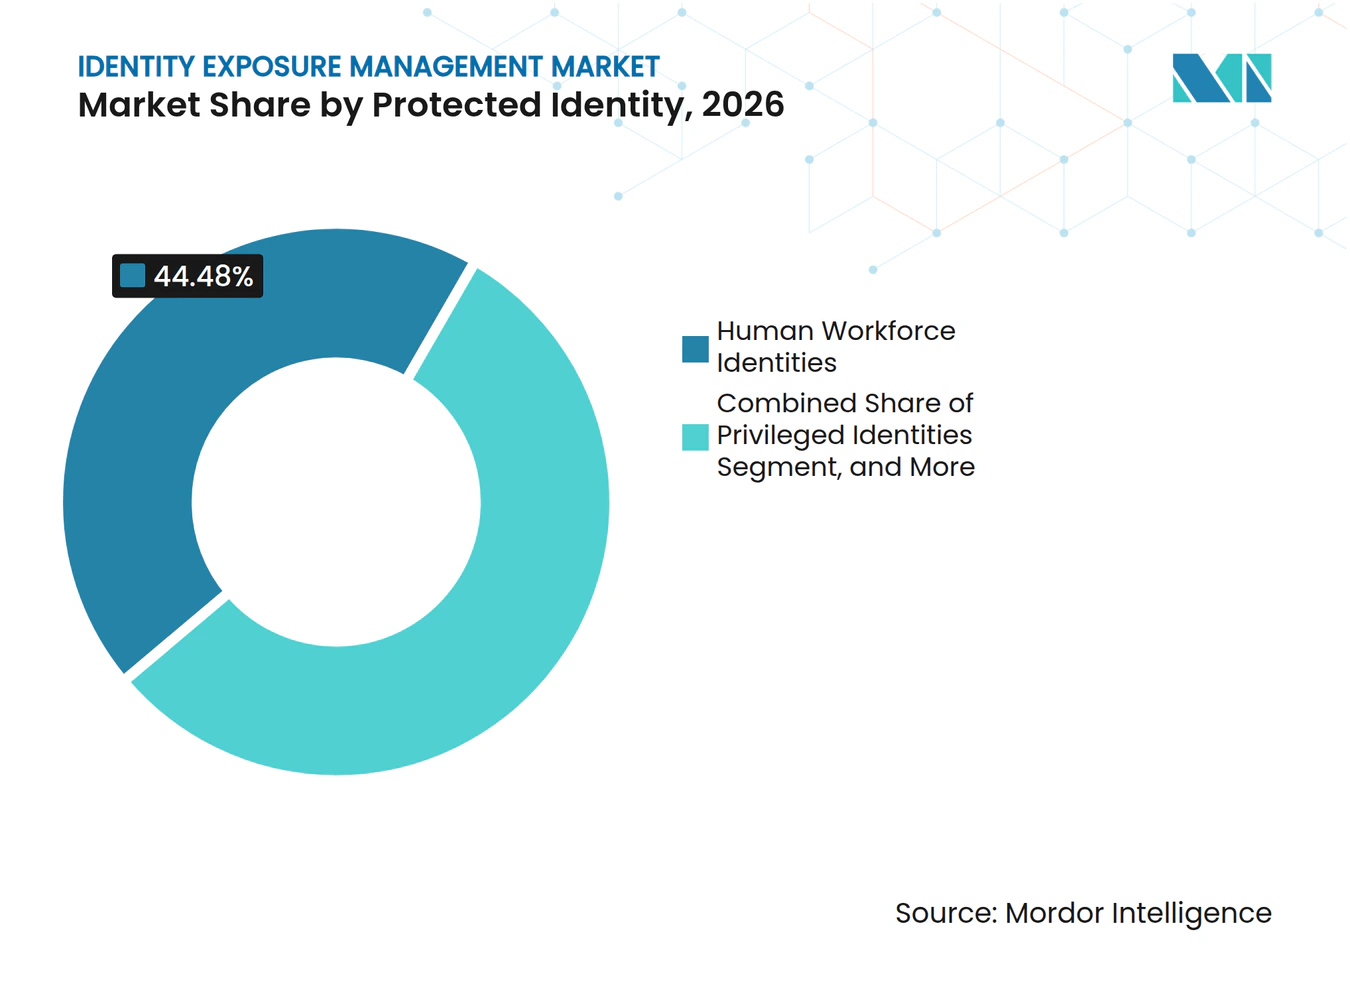
- Por tipo de identidad protegida, las identidades de fuerza laboral humana representaron el 44,48% de los ingresos en 2026, mientras que se proyecta que las identidades de agentes de inteligencia artificial crezcan a una CAGR del 18,04% hasta 2032.
- Por vertical industrial, BFSI representó el 25,03% de los ingresos en 2026, mientras que se proyecta que la atención médica y las ciencias de la vida se expandan a una CAGR del 18,42% hasta 2032.
- Por geografía, América del Norte representó el 39,28% de los ingresos en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 18,12% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Ataques Centrados en la Identidad que Eluden los Controles Perimetrales | +4.2% | Global | Corto plazo (≤ 2 años) |
| Registros de Programas de Robo y Tokens de Sesión que Permiten la Apropiación de Cuentas | +3.5% | América del Norte y Europa, con extensión a Asia-Pacífico | Corto plazo (≤ 2 años) |
| Expansión de Identidades No Humanas y de Máquinas | +3.0% | América del Norte y Europa, Asia-Pacífico emergente | Mediano plazo (2-4 años) |
| Proliferación de Identidades en la Nube e Híbridas | +2.5% | Global | Mediano plazo (2-4 años) |
| Validación y Remediación Automatizadas que Reducen el Tiempo de Exposición a Contención | +1.8% | América del Norte y Europa, ganancias tempranas en Singapur y Australia | Mediano plazo (2-4 años) |
| Monitoreo de Exposición de Identidad para Ejecutivos y Personal de Alto Riesgo | +1.2% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Ataques Centrados en la Identidad que Eluden los Controles Perimetrales
Las defensas perimetrales tradicionales no abordan adecuadamente los ataques basados en identidades legítimas pero comprometidas, porque la solicitud de acceso puede parecer válida después de que se haya robado una credencial o un artefacto de sesión. Sophos informó que el 71% de las organizaciones encuestadas experimentaron al menos 1 brecha de seguridad relacionada con la identidad en 2025, y el costo promedio de remediación fue de 1,64 millones de USD por incidente.[1] El mercado de Gestión de Exposición de Identidad adquiere relevancia cuando una credencial válida permite a un atacante acceder a sistemas sin explotar una debilidad de red, lo que hace que los controles exclusivamente de red sean menos útiles para identificar el uso indebido inicial. Las credenciales robadas y los artefactos de sesión dificultan la evaluación de los controles de acceso porque la actividad puede parecer la de un usuario autorizado, mantenerse dentro de las rutas de aplicación normales y evitar las señales de advertencia obvias asociadas con el malware en un endpoint gestionado. Las organizaciones con visibilidad limitada sobre las cookies robadas y la actividad en dispositivos personales enfrentan una brecha de monitoreo mayor, particularmente cuando no pueden determinar si el titular legítimo de la cuenta o un intruso inició la sesión. DORA y NIS2 también subrayan la importancia de los controles de acceso documentados y la gestión del riesgo de identidad para los servicios financieros y la infraestructura crítica, dando a los líderes de seguridad una razón de cumplimiento para fortalecer el monitoreo y una razón técnica para reducir el tiempo de permanencia del atacante.
Registros de Programas de Robo y Tokens de Sesión que Permiten la Apropiación de Cuentas
El malware de tipo infostealer se ha convertido en una fuente recurrente de credenciales empresariales vendidas en mercados criminales, convirtiendo el robo de datos almacenados en el navegador y credenciales de autenticación guardadas en una ruta de acceso repetible. Recorded Future indexó 892 millones de exposiciones de credenciales en registros de malware en 2025, con la segunda mitad del año un 50% más alta que la primera mitad. Este volumen hace que el monitoreo continuo de exposición sea más relevante para los equipos de seguridad que no pueden revisar manualmente cada credencial expuesta, especialmente cuando una cuenta de empleado expuesta puede otorgar acceso a muchas aplicaciones en la nube conectadas. La misma investigación encontró que el 36,4% de las credenciales robadas fueron indexadas dentro de las 24 horas posteriores a la exfiltración y el 52,9% dentro de 1 semana, lo que limita el tiempo disponible para la revisión manual y el restablecimiento de contraseñas. Las cookies de sesión pueden autenticar a los usuarios en aplicaciones en la nube y SaaS sin requerir una nueva contraseña ni un desafío de autenticación multifactor, lo que significa que los restablecimientos de contraseña por sí solos pueden no siempre abordar todos los riesgos de sesión activa. El mercado de Gestión de Exposición de Identidad, por lo tanto, favorece las plataformas que pueden validar señales de exposición, identificar aplicaciones vinculadas y activar la contención antes de que el atacante utilice el acceso disponible o se mueva a otro servicio.
Expansión de Identidades No Humanas y de Máquinas
Las identidades de máquinas se han convertido en una gran superficie de exposición porque las aplicaciones, los scripts, los servicios y las herramientas de automatización utilizan credenciales de forma continua, a menudo sin la revisión rutinaria que se aplica a las cuentas de fuerza laboral nominales. CyberArk encontró que el 79% de los líderes de seguridad esperaban que las identidades de máquinas aumentaran hasta un 150% en el año siguiente. La escala de este cambio dificulta que los equipos de identidad sepan qué credenciales están activas, quién las posee y si los permisos asociados a ellas aún se alinean con las necesidades del negocio. Las claves de API expuestas, los tokens y las cuentas de servicio desatendidas crean un desafío de remediación diferente porque la propiedad puede no estar clara, y un restablecimiento inmediato puede interrumpir un servicio en producción. SpyCloud recuperó 18,1 millones de claves de API y tokens expuestos en 2025, incluidos más de 60.000 vinculados a plataformas de pago y remesas. El mercado de Gestión de Exposición de Identidad puede abordar esta brecha cuando el monitoreo está conectado a la rotación de secretos, la gobernanza de identidades, los procesos de remediación de cargas de trabajo y registros claros que permitan a los equipos de seguridad distinguir una credencial inactiva de una que respalda un servicio crítico.
Proliferación de Identidades en la Nube e Híbridas
Las arquitecturas multinube e híbridas crean registros de identidad en plataformas en la nube, aplicaciones SaaS, sistemas heredados y directorios locales, por lo que las decisiones de acceso a menudo se distribuyen entre sistemas con diferentes propietarios y prácticas de registro. RSA encontró que el 75% de las organizaciones operaban en entornos híbridos en 2026. Fortinet informó por separado que el 88% de las organizaciones utilizaban entornos híbridos o multinube. Esta combinación puede dejar a los equipos de seguridad con controles superpuestos y visibilidad incompleta sobre qué identidades pueden acceder a qué sistemas, mientras que las credenciales en la nube efímeras pueden crearse y retirarse más rápidamente que los registros de identidad estándar. Permiso informó que el 57% de las aplicaciones no enrutaban la autenticación a través de un proveedor de identidad central, lo que hace visible la brecha de cobertura incluso en organizaciones que han invertido fuertemente en herramientas de identidad centrales. El mercado de Gestión de Exposición de Identidad se beneficia a medida que los compradores buscan una vista común de credenciales, tokens, permisos y señales de exposición en entornos en la nube y heredados, en lugar de paneles separados que no pueden proporcionar una imagen empresarial confiable.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Telemetría de Identidad Fragmentada y Propiedad de Activos Incompleta | -2.5% | Global | Corto plazo (≤ 2 años) |
| Restricciones de Privacidad, Residencia de Datos y Recopilación en la Web Oscura | -2.0% | Europa, Asia-Pacífico, avances nacionales en los Emiratos Árabes Unidos y Arabia Saudita | Mediano plazo (2-4 años) |
| Falsos Positivos y Fricción en la Remediación en Entornos Heredados | -1.5% | Global, más agudo en gobierno y manufactura | Mediano plazo (2-4 años) |
| Conciencia Limitada del Comprador sobre la Gestión de Exposición de Identidad como Categoría Distinta | -1.2% | América del Sur, Oriente Medio y África, mercados emergentes de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Telemetría de Identidad Fragmentada y Propiedad de Activos Incompleta
La efectividad de la plataforma depende de un inventario de identidades completo, pero muchas empresas carecen de una vista consolidada de cuentas, credenciales, aplicaciones relacionadas y las personas o equipos responsables de ellas. Orchid Security encontró que el 40% de las cuentas empresariales pertenecían a usuarios que ya no estaban en los sistemas de recursos humanos. También encontró que dos tercios de las identidades no humanas se autenticaban y autorizaban localmente dentro de las aplicaciones en lugar de a través de un proveedor de identidad central, lo que reduce la capacidad de un equipo central para confirmar si una credencial aún es necesaria.[2] ManageEngine informó que más de la mitad de las grandes empresas gestionan 3 o más proveedores de gestión de acceso e identidad simultáneamente. Las cuentas de servicio no asignadas y los tokens de aplicaciones heredadas pueden retrasar la remediación porque ningún propietario responsable puede aprobar un restablecimiento, evaluar los efectos operativos o confirmar que las credenciales de reemplazo están configuradas correctamente. El mercado de Gestión de Exposición de Identidad enfrenta ciclos de implementación más lentos, en los que los compradores primero deben reconciliar activos, telemetría, registros de propiedad y datos de identidad duplicados antes de que una alerta pueda tratarse de manera confiable como accionable.
Restricciones de Privacidad, Residencia de Datos y Recopilación en la Web Oscura
Las plataformas que utilizan datos de mercados criminales deben gestionar diferentes requisitos legales para datos personales, procesamiento transfronterizo, notificación al cliente, retención e informes. Las obligaciones de privacidad europeas pueden complicar el uso de datos recopilados de fuentes criminales, incluso cuando el propósito declarado es defensivo, porque los proveedores y los clientes deben determinar qué datos pueden procesarse y cómo pueden vincularse a una persona o cuenta específica. Este problema requiere que los proveedores diseñen procesos claros para la minimización de datos, los informes, los controles del cliente y la separación de los datos de inteligencia de los registros utilizados para tomar acciones de remediación. Los requisitos de residencia de datos en Singapur, India, los Emiratos Árabes Unidos y Arabia Saudita también pueden requerir acuerdos de manejo regional, decisiones de almacenamiento local y términos contractuales que tengan en cuenta las restricciones específicas de cada jurisdicción. La necesidad de separar los datos de inteligencia por jurisdicción aumenta la complejidad del producto y las operaciones para los proveedores globales y puede dificultar la entrega de un modelo de servicio uniforme. El mercado de Gestión de Exposición de Identidad puede enfrentar un despliegue internacional más lento cuando la arquitectura de datos no cumple con los requisitos locales o cuando los compradores requieren mayor garantía antes de conectar información de identidad sensible a una plataforma de inteligencia externa.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Oferta:
Las Soluciones Lideran mientras los Servicios Gestionados Ganan ImpulsoLas soluciones representaron el 78,13% de los ingresos en 2026, convirtiéndolas en la oferta líder en el mercado de Gestión de Exposición de Identidad. Las empresas prefieren las implementaciones de plataforma cuando pueden conectar los hallazgos de exposición a los flujos de trabajo en Okta, Ping Identity y Microsoft Entra ID. Estas integraciones reducen el retraso entre la alerta y la remediación. Las integraciones directas también facilitan la documentación de las acciones tomadas sobre las credenciales expuestas. Los grandes equipos de seguridad a menudo prefieren una plataforma que se adapte a sus procesos existentes de operaciones de identidad y seguridad. El segmento sigue centrado en el monitoreo continuo de credenciales comprometidas, tokens y otros artefactos de identidad.
Se proyecta que los servicios se expandan a una CAGR del 17,46% hasta 2032 a medida que los equipos de seguridad más pequeños busquen soporte operativo. Las ofertas gestionadas pueden combinar la recopilación de inteligencia de la web oscura, la clasificación de alertas, la orientación de remediación, los procedimientos de escalada y los informes dentro de un modelo de suscripción, de modo que el cliente no necesite ensamblar todas estas capacidades internamente. La industria de Gestión de Exposición de Identidad está viendo aumentar la demanda de servicios a medida que el monitoreo de identidades no humanas y el manejo de datos en múltiples jurisdicciones se vuelven más difíciles, particularmente cuando un comprador debe evaluar una combinación de credenciales de fuerza laboral, claves de API, cookies y tokens de aplicaciones. Flare amplió su plataforma y su oferta de gestión de exposición de identidad en junio de 2026, lo que refleja el interés de los proveedores en un soporte operativo más amplio. Los servicios gestionados también permiten a los compradores comenzar el monitoreo sin el largo ciclo de implementación asociado con las grandes implementaciones empresariales, al tiempo que brindan a los equipos internos un proceso definido para priorizar y resolver los hallazgos de exposición más urgentes.


Por Modo de Implementación:
La Implementación en la Nube Sostiene tanto la Escala como el CrecimientoLa implementación en la nube representó el 57,21% de los ingresos en 2026 y se proyecta que crezca a una CAGR del 17,64% hasta 2032. Este modo admite grandes colecciones de datos, análisis de comportamiento e integraciones de interfaz de programación de aplicaciones sin requerir que los clientes operen la infraestructura de inteligencia completa. El segmento en la nube tiene la participación líder porque el mercado de Gestión de Exposición de Identidad requiere actualizaciones frecuentes de fuentes tanto externas como internas. Los servicios en la nube también pueden permitir una integración rápida con proveedores de identidad y aplicaciones SaaS. Estas capacidades son importantes cuando las credenciales expuestas o los tokens de sesión requieren una respuesta rápida.
La implementación local sigue siendo relevante para las instituciones financieras, las organizaciones de defensa y las empresas de servicios públicos reguladas con entornos con espacio de aire, donde el movimiento de datos de inteligencia externa hacia los sistemas locales está sujeto a una revisión más estricta. Estos compradores pueden requerir controles adicionales, registros y aprobaciones antes de que se permita que los feeds de inteligencia externa ingresen a los sistemas locales, incluso cuando el valor potencial de seguridad de la información es claro. La implementación híbrida también está ganando interés porque permite a las organizaciones retener la telemetría sensible localmente mientras utilizan servicios de inteligencia basados en la nube que pueden recopilar y actualizar información de exposición externa a escala. RSA encontró que el 75% de las organizaciones operaban entornos híbridos en 2026. Por lo tanto, es probable que la industria de Gestión de Exposición de Identidad retenga varios modelos de entrega, incluso a medida que las arquitecturas en la nube se conviertan en la opción predeterminada para las nuevas implementaciones y los proveedores centren el desarrollo de productos en una integración más simple. La necesidad de cubrir tanto los sistemas en la nube como los heredados hace que una vista de control única sea valiosa para los compradores híbridos, ya que de lo contrario equipos separados pueden investigar eventos de identidad relacionados con contexto incompleto.
Por Tamaño de Organización:
Las Pequeñas y Medianas Empresas Emergen como el Nivel de Mayor CrecimientoLas grandes empresas representaron el 74,37% de los ingresos en 2026 porque gestionan entornos de identidad grandes y complejos. Es más probable que sus equipos de operaciones de seguridad cuenten con el personal necesario para investigar alertas de exposición y coordinar restablecimientos. Una investigación publicada en 2025 informó que las empresas promedio gestionan más de 250.000 identidades de máquinas. Las grandes organizaciones también enfrentan más escrutinio regulatorio y más exposición en la cadena de suministro que las empresas más pequeñas. Su escala hace que el monitoreo continuo basado en plataformas sea una adición práctica a los programas de seguridad de identidad existentes.
Se proyecta que las pequeñas y medianas empresas se expandan a una CAGR del 17,43% hasta 2032. Las plataformas SaaS y los servicios gestionados reducen la infraestructura y el personal especializado que anteriormente se necesitaban para un monitoreo significativo de credenciales, lo que permite a un equipo de seguridad más pequeño utilizar flujos de trabajo de inteligencia y remediación establecidos en lugar de construirlos desde cero. El mercado de Gestión de Exposición de Identidad ofrece a estas organizaciones una forma de monitorear el riesgo sin construir una gran función interna de ingeniería de identidad ni mantener un entorno separado para la recopilación y el análisis de datos. Los requisitos de la cadena de suministro también pueden fomentar la adopción cuando los clientes más grandes piden a los socios que demuestren controles de identidad como parte de la calificación comercial, las revisiones de seguridad o la gestión continua de proveedores. El hallazgo de Orchid Security de que el 40% de las cuentas de aplicaciones empresariales pertenecían a usuarios ausentes de los sistemas de recursos humanos muestra el desafío que puede crear una gobernanza más débil. Los servicios gestionados accesibles pueden ayudar a reducir la diferencia de adopción entre las organizaciones grandes y medianas al dar a las empresas más pequeñas una ruta más clara desde la detección de exposición hasta una decisión práctica de remediación.
Por Tipo de Identidad Protegida:
Las Credenciales de Agentes de Inteligencia Artificial Impulsan el Segmento de Exposición de Mayor CrecimientoLas identidades de fuerza laboral humana representaron el 44,48% de los ingresos en 2026 porque las credenciales de los empleados siguen siendo un punto de partida común para el acceso no autorizado. Los usuarios de la fuerza laboral requieren monitoreo de contraseñas, cookies, tokens de autenticación y credenciales expuestas a través de dispositivos personales. Las identidades privilegiadas también reciben atención significativa porque el acceso de administrador puede permitir un amplio movimiento lateral. Las identidades de clientes y consumidores crean una capa de exposición separada que se superpone con los sistemas de gestión de acceso e identidad del cliente. El mercado de Gestión de Exposición de Identidad necesita diferentes flujos de trabajo para cada tipo de identidad porque el propietario, el impacto empresarial y la ruta de remediación varían.
Se proyecta que las identidades de agentes de inteligencia artificial se expandan a una CAGR del 18,04% hasta 2032, la tasa más rápida entre los tipos de identidad protegida. Estos agentes pueden heredar credenciales en el momento de la implementación y operar más allá de la supervisión directa de los equipos de identidad tradicionales, creando la necesidad de comprender no solo el propósito del agente sino también el acceso que puede solicitar, usar y pasar a los servicios conectados. Orchid Security proyectó que el 40% de las aplicaciones empresariales incorporarían agentes de inteligencia artificial específicos para tareas para finales de 2026, en comparación con menos del 5% 1 año antes. El monitoreo de identidades no humanas y de máquinas también incluye el descubrimiento de claves de API, conexiones de almacenes de secretos, escaneo de credenciales en canalizaciones de integración y entrega continua, y verificaciones de credenciales que permanecen activas después de que la automatización subyacente ha cambiado. La industria de Gestión de Exposición de Identidad está respondiendo extendiendo los flujos de trabajo de detección y remediación más allá de las cuentas de fuerza laboral, en lugar de tratar el acceso automatizado como una excepción al programa de identidad central. Esta expansión es importante porque las cargas de trabajo automatizadas pueden tener amplios permisos con evidencia limitada de propiedad humana, lo que hace que un registro claro de identidad, propósito y autoridad de remediación sea cada vez más importante.


Por Vertical Industrial:
La Atención Médica Avanza mientras BFSI Ancla los IngresosBFSI representó el 25,03% de los ingresos en 2026, la mayor participación vertical en el mercado de Gestión de Exposición de Identidad. Las instituciones financieras enfrentan fraude basado en credenciales, obligaciones regulatorias y altas consecuencias reputacionales derivadas de brechas de identidad. DORA entró en vigor el 17 de enero de 2025, aumentando la necesidad de que las entidades financieras mantengan controles documentados de tecnología y riesgo de identidad. Regula informó que la proporción de bancos que planean aumentar sus presupuestos de verificación de identidad por encima del 50% aumentó del 4,4% al 15% en 2 años. Estas condiciones respaldan la demanda continua de sistemas que detecten credenciales comprometidas y artefactos de acceso relacionados.
Se proyecta que la atención médica y las ciencias de la vida se expandan a una CAGR del 18,42% hasta 2032. Las organizaciones de atención médica deben proteger la información de los pacientes mientras gestionan una combinación de cuentas de fuerza laboral, aplicaciones clínicas, acceso de socios, servicios conectados y sistemas heredados, cada uno con diferentes prácticas de autenticación y propiedad. El monitoreo de identidades puede respaldar este requisito al señalar las credenciales expuestas antes de que esas cuentas se utilicen para acceder a servicios sensibles, al tiempo que documenta la respuesta para los equipos internos de seguridad y cumplimiento. El gobierno y la defensa también están añadiendo monitoreo continuo de la postura de identidad a los programas de confianza cero, donde verificar el estado de una credencial sigue siendo importante después de que se ha otorgado el acceso. Los proveedores de tecnología de la información y telecomunicaciones están aumentando la inversión porque las cuentas de infraestructura en la nube y las claves de API son objetivos atractivos y pueden respaldar el acceso a muchos clientes o sistemas conectados. El comercio minorista, el comercio electrónico, la energía y los servicios públicos representan una oportunidad más pequeña pero en expansión a medida que el robo de credenciales de consumidores y fuerza laboral afecta sus servicios digitales, conexiones con proveedores y cuentas de aplicaciones.
Análisis Geográfico
Mercado de Gestión de Exposición de Identidad en América del Norte
América del Norte representó el 39,28% de los ingresos globales en 2026, la mayor participación regional en el mercado de gestión de exposición de identidad. La región cuenta con una alta concentración de organizaciones financieras, sanitarias y tecnológicas sujetas a requisitos activos de ciberseguridad, con grandes entornos empresariales que frecuentemente integran servicios en la nube, directorios gestionados localmente y extensas conexiones con aplicaciones de terceros. Las organizaciones sanitarias de Estados Unidos han enfrentado reiterados riesgos relacionados con la identidad a través de infraestructuras heredadas y complejas conexiones con proveedores. Estas condiciones operativas hacen que sea importante para los equipos de seguridad identificar cuentas expuestas, determinar a qué aplicaciones pueden acceder y coordinar una respuesta en más de 1 sistema. Este entorno respalda el interés de los compradores en inteligencia de identidad, remediación de credenciales y conexiones directas con plataformas de identidad empresarial, especialmente para los responsables de seguridad que necesitan una forma más rápida de evaluar el impacto de una señal de exposición en un entorno distribuido.
Mercado de Gestión de Exposición de Identidad en América del Norte y Asia-Pacífico
Canadá y México amplían la oportunidad regional a través de compradores del sector de servicios financieros y tecnología que buscan operaciones de inteligencia de amenazas más sólidas. El mercado de gestión de exposición de identidad en América del Norte también se beneficia de proveedores con infraestructura de datos local consolidada, capacidades maduras de atención al cliente e integraciones de productos directas que permiten incorporar los hallazgos en los flujos de trabajo de seguridad e identidad existentes. Se proyecta que Asia-Pacífico se expanda a una CAGR del 18,12% hasta 2032. La inversión en infraestructura digital en China, India, Japón, Corea del Sur, Australia y Singapur amplía el número de identidades de empleados, consumidores, nube y máquinas que requieren monitoreo, mientras que más organizaciones adoptan aplicaciones que dependen de la autenticación distribuida y el acceso automatizado. Semperis recibió la acreditación de la Autoridad de Desarrollo de Medios Infocomunicaciones de Singapur en septiembre de 2026 y reportó un crecimiento de ingresos de tres dígitos en toda la región de Asia-Pacífico. Los requisitos regulatorios y la adopción de la nube respaldan la demanda, aunque las normas locales de residencia de datos pueden complicar la entrega regional y exigen que los proveedores ofrezcan una explicación más clara sobre dónde se recopilan, procesan y retienen los datos de exposición.
Mercado de Gestión de Exposición de Identidad en EMEA y América del Sur
Europa mantiene una participación sustancial debido a que DORA y NIS2 refuerzan las obligaciones de gestión de identidad para las empresas financieras y los operadores de infraestructura crítica, situando los controles de identidad dentro de una agenda más amplia de resiliencia operativa y gestión del ciberriesgo. El Reino Unido, Alemania y Francia son mercados europeos importantes porque las grandes organizaciones en estos países enfrentan necesidades de cumplimiento tanto nacionales como transfronterizas. Los requisitos del RGPD en materia de datos personales pueden dificultar el procesamiento y la notificación de inteligencia proveniente de mercados criminales, especialmente cuando un servicio debe vincular evidencia externa a una cuenta de cliente y conservar un registro defendible de la decisión adoptada. Esto ha llevado a los proveedores a considerar opciones de residencia de datos e informes anonimizados para los clientes europeos. América del Sur, Oriente Medio y África se encuentran en etapas más tempranas de adopción, pero la banca digital, las telecomunicaciones y los programas nacionales de transformación digital están ampliando la demanda. La LGPD de Brasil, los esfuerzos de modernización en los Emiratos Árabes Unidos y Arabia Saudita, y la expansión de los servicios digitales en Sudáfrica, Egipto y Nigeria crean una base emergente para el monitoreo de la exposición de identidad, aunque la conciencia de los compradores y los recursos de implementación local pueden seguir siendo menos desarrollados que en América del Norte o Europa.
Panorama Competitivo
Concentración del Mercado
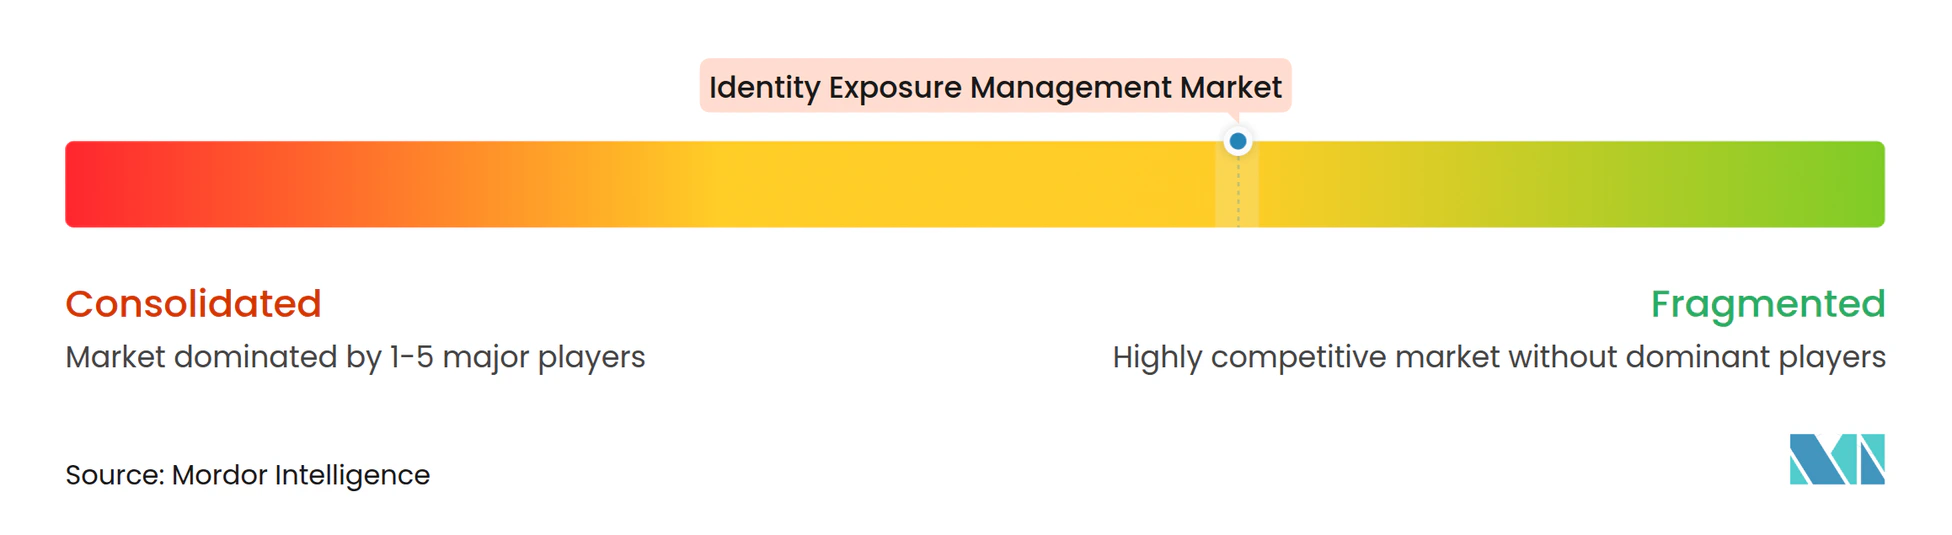
El mercado de Gestión de Exposición de Identidad está moderadamente fragmentado, con proveedores especializados que compiten en la amplitud, la actualidad y la utilidad de sus datos de identidad recuperados. SpyCloud y Flare Systems son centrales en el campo de los proveedores especializados, mientras que Silverfort, Semperis y Saviynt se extienden hacia la categoría desde las bases de seguridad de identidad, resiliencia y gobernanza. SpyCloud informó haber superado 1 billón de activos de identidad recuperados en julio de 2026.[3] Flare fue reconocida en el Cuadrante Mágico de Gartner 2026 para Inteligencia de Amenazas Cibernéticas, según el anuncio de la empresa de junio de 2026. La competencia está cada vez más determinada por si un proveedor puede convertir una señal de exposición en una acción dentro del entorno de identidad del cliente.
Las integraciones directas son uno de los movimientos estratégicos más importantes en el mercado de Gestión de Exposición de Identidad. SpyCloud amplió su integración con Okta en junio de 2026 para reducir el tiempo de exposición a remediación de días a menos de 5 minutos en entornos gestionados por Okta. También anunció integraciones con PingOne DaVinci y PingOne Advanced Identity Cloud de Ping Identity en abril de 2026. Semperis adquirió MightyID en febrero de 2026 para extender su cobertura a Okta y Ping Identity en entornos híbridos. Estos movimientos muestran que la integración de remediación se está volviendo tan importante como la cobertura de detección.
La adquisición y la expansión de plataformas también están cambiando el límite competitivo a medida que los proveedores buscan conectar la inteligencia de identidad con los sistemas utilizados para gobernar permisos, investigar incidentes y gestionar cargas de trabajo automatizadas. Silverfort lanzó Access Intelligence e Identity Graph en octubre de 2025, añadiendo visibilidad en identidades humanas, de máquinas y de agentes de inteligencia artificial. El mercado de Gestión de Exposición de Identidad sigue abierto a proveedores que puedan ofrecer remediación autónoma para identidades no humanas y arquitecturas de datos que aborden los requisitos en Europa y Asia-Pacífico. La capacidad de pasar de un hallazgo de exposición a una acción de contención medida y rastreable seguirá siendo un punto clave de diferenciación a medida que los clientes comparen proveedores de inteligencia especializados con plataformas de seguridad de identidad más grandes.
Líderes de la Industria de Gestión de Exposición de Identidad
-
SpyCloud, Inc.
-
Flare Systems Inc.
-
Recorded Future, Inc.
-
Constella Intelligence, Inc.
-
ZeroFox Holdings, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Gestión de Exposición de Identidad Empresas cubiertas en este informe
- SpyCloud, Inc.
- Flare Systems Inc.
- Constella Intelligence, Inc.
- KELA Technologies Ltd.
- Intel 471 Inc.
- Flashpoint Intelligence, Inc.
- ZeroFox Holdings, Inc.
- Recorded Future, Inc.
- Black Kite, Inc.
- CyCognito, Inc.
- Censys, Inc.
- IONIX Ltd.
- XM Cyber Ltd.
- Outpost24 AB
- SecurityScorecard, Inc.
- Armis Security Ltd.
- JupiterOne, Inc.
- Panorays, Inc.
- Silverfort, Inc.
- Veza Technologies, Inc.
- Semperis, Inc.
- Saviynt, Inc.
Desarrollos recientes de la industria en Mercado de Gestión de Exposición de Identidad
- Septiembre de 2026: Semperis lanzó Migrator para Active Directory 2.0, una reconstrucción arquitectónica desde cero que hace que las migraciones de Active Directory sean observables y centradas en la seguridad en cada etapa, con disponibilidad mundial en industrias reguladas en América del Norte, Europa y Asia-Pacífico. La versión introdujo Conjuntos de Sincronización de Directorio para la ejecución por fases e informes de preparación que previsualizan cada cambio antes de la confirmación, reduciendo las ventanas de exposición de identidad relacionadas con la migración.
- Septiembre de 2026: SpyCloud publicó su Informe Anual de Amenazas de Identidad, introduciendo el Modelo de Madurez de Protección contra Amenazas de Identidad que agrupa a las organizaciones en 4 niveles: Reactivo, En Construcción, Operativo y Optimizado, basándose en la visibilidad de la exposición, el monitoreo, la gobernanza, la automatización y la madurez de la remediación. El informe identificó las identidades no humanas como la ruta más común para que los atacantes ingresen a los entornos empresariales, con el 42% de los encuestados informando uso indebido o compromiso de identidades no humanas.
- Septiembre de 2026: Semperis recibió la acreditación de la Autoridad de Desarrollo de Medios Infocomm de Singapur, confirmando un crecimiento de ingresos de tres dígitos en toda Asia-Pacífico, con nuevas contrataciones de ventas senior y liderazgo realizadas en todo el Sudeste Asiático, Australia y Nueva Zelanda, y Japón.
- Julio de 2026: Saviynt lanzó Zuma, una plataforma de seguridad de identidad basada en inteligencia artificial para descubrir y gobernar agentes de inteligencia artificial, modelos de lenguaje de gran escala e identidades no humanas, informando simultáneamente ingresos recurrentes anuales superiores a 300 millones de USD, un crecimiento de reservas superior al 80% y una retención de clientes del 96%.
Alcance del Informe Global del Mercado de Gestión de Exposición de Identidad
El Mercado de Gestión de Exposición de Identidad se refiere al mercado de soluciones y servicios que identifican, evalúan, priorizan y remedian los riesgos de seguridad relacionados con la identidad en identidades humanas, privilegiadas, no humanas, de máquinas, de clientes, de consumidores y de agentes de inteligencia artificial. Estas soluciones ayudan a las organizaciones a descubrir privilegios de acceso excesivos, configuraciones incorrectas, credenciales comprometidas, cuentas inactivas, vulnerabilidades de identidad y posibles rutas de ataque en entornos de nube, locales e híbridos. El mercado incluye evaluación de exposición de identidad, monitoreo continuo, análisis de riesgos, gobernanza de acceso, gestión de privilegios y capacidades de remediación automatizada que permiten a las organizaciones reducir las amenazas cibernéticas basadas en la identidad y fortalecer su postura de seguridad general.
El Informe del Mercado de Gestión de Exposición de Identidad está segmentado por Oferta (Soluciones y Servicios), Modo de Implementación (Nube, Local e Híbrido), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Tipo de Identidad Protegida (Identidades de Fuerza Laboral Humana, Identidades Privilegiadas, Identidades No Humanas y de Máquinas, Identidades de Clientes y Consumidores, e Identidades de Agentes de Inteligencia Artificial), Vertical Industrial (BFSI, Gobierno y Defensa, Tecnología de la Información y Telecomunicaciones, Atención Médica y Ciencias de la Vida, Comercio Minorista y Comercio Electrónico, Energía y Servicios Públicos, Manufactura y Otras Verticales Industriales) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Soluciones |
| Servicios |
| Nube |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Identidades de Fuerza Laboral Humana |
| Identidades Privilegiadas |
| Identidades No Humanas y de Máquinas |
| Identidades de Clientes y Consumidores |
| Identidades de Agentes de Inteligencia Artificial |
| Banca, Servicios Financieros y Seguros |
| Gobierno y Defensa |
| Tecnología de la Información y Telecomunicaciones |
| Atención Médica y Ciencias de la Vida |
| Comercio Minorista y Comercio Electrónico |
| Energía y Servicios Públicos |
| Manufactura |
| Educación |
| Otras Verticales Industriales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Israel | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Resto de África |
| Por Oferta | Soluciones | |
| Servicios | ||
| Por Modo de Implementación | Nube | |
| Local | ||
| Híbrido | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Tipo de Identidad Protegida | Identidades de Fuerza Laboral Humana | |
| Identidades Privilegiadas | ||
| Identidades No Humanas y de Máquinas | ||
| Identidades de Clientes y Consumidores | ||
| Identidades de Agentes de Inteligencia Artificial | ||
| Por Vertical Industrial | Banca, Servicios Financieros y Seguros | |
| Gobierno y Defensa | ||
| Tecnología de la Información y Telecomunicaciones | ||
| Atención Médica y Ciencias de la Vida | ||
| Comercio Minorista y Comercio Electrónico | ||
| Energía y Servicios Públicos | ||
| Manufactura | ||
| Educación | ||
| Otras Verticales Industriales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Israel | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de gestión de exposición de identidad?
Se proyecta que el tamaño del mercado de Gestión de Exposición de Identidad se expanda desde 0,59 mil millones de USD en 2026 y 0,71 mil millones de USD en 2027 hasta 1,56 mil millones de USD en 2032, a una CAGR del 17,05%. La estimación refleja un período de pronóstico de 2027 a 2032, durante el cual la demanda está respaldada por la necesidad de identificar credenciales comprometidas, cookies de sesión, claves de API y otros artefactos de identidad antes de que se utilicen para el acceso no autorizado.
¿Qué está impulsando la adopción de plataformas de gestión de exposición de identidad?
El robo de credenciales, las cookies de sesión robadas, las identidades no humanas y la proliferación de identidades en la nube están aumentando la necesidad de monitoreo continuo y remediación más rápida. Se espera cada vez más que las plataformas en el mercado de Gestión de Exposición de Identidad conecten la detección de exposición con las acciones del proveedor de identidad, una propiedad clara y procesos de respuesta documentados.
¿Qué oferta lidera los ingresos?
Las soluciones lideraron con el 78,13% de los ingresos en 2026, mientras que se proyecta que los servicios se expandan a una CAGR del 17,46% hasta 2032. Los servicios abordan la demanda de organizaciones que necesitan ayuda con el monitoreo, la clasificación de alertas, los flujos de trabajo de remediación, los informes operativos y el soporte de escalada cuando los recursos internos son limitados.
¿Qué modelo de implementación avanza más rápido?
La implementación en la nube representó el 57,21% de los ingresos en 2026 y se proyecta que se expanda a una CAGR del 17,64% hasta 2032. La entrega en la nube admite la recopilación de inteligencia a gran escala y conexiones directas a aplicaciones SaaS y proveedores de identidad.
¿Qué grupo de clientes se espera que se expanda más rápido?
Se proyecta que las pequeñas y medianas empresas se expandan a una CAGR del 17,43% hasta 2032 a medida que los servicios gestionados y las plataformas SaaS reducen las barreras de adopción. Estos modelos de entrega pueden reducir la necesidad de amplios recursos internos de ingeniería de identidad.
¿Qué región tiene la CAGR proyectada más alta?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 18,12% hasta 2032, respaldada por la inversión en infraestructura digital y los requisitos de ciberseguridad en evolución. Las obligaciones de residencia de datos pueden influir en cómo los proveedores entregan la oferta del mercado de Gestión de Exposición de Identidad en toda la región.