
Tamanho e Participação do Mercado de Serviços de Design de CI
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
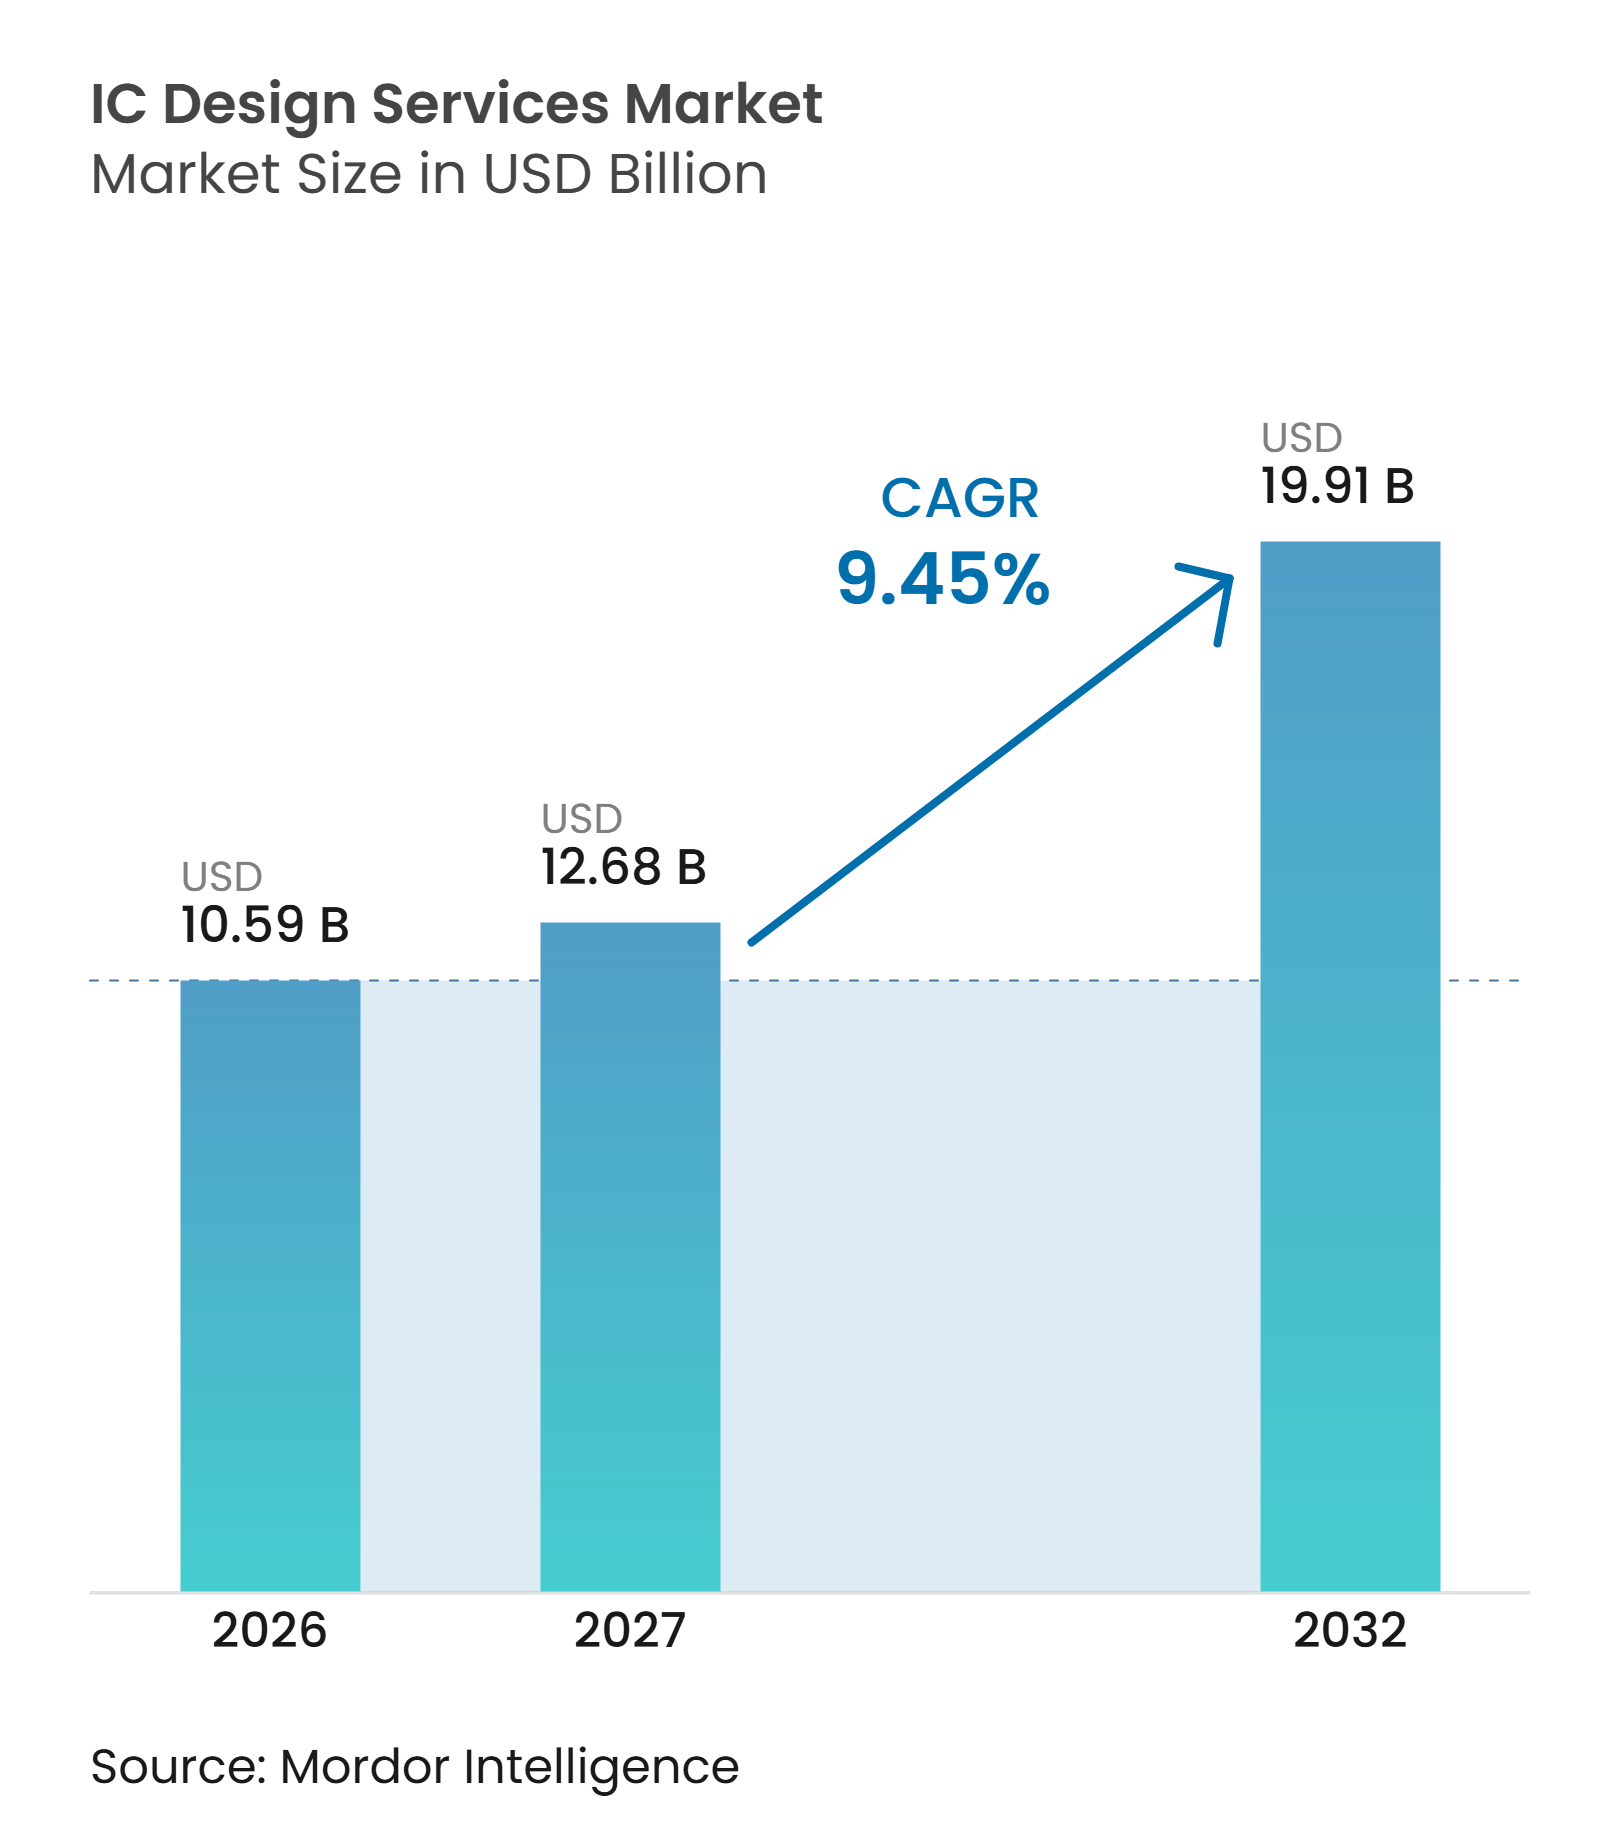
| Tamanho do Mercado (2027) | 12.68 Bilhões de dólares |
| Tamanho do Mercado (2032) | 19.91 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 9.45 % |
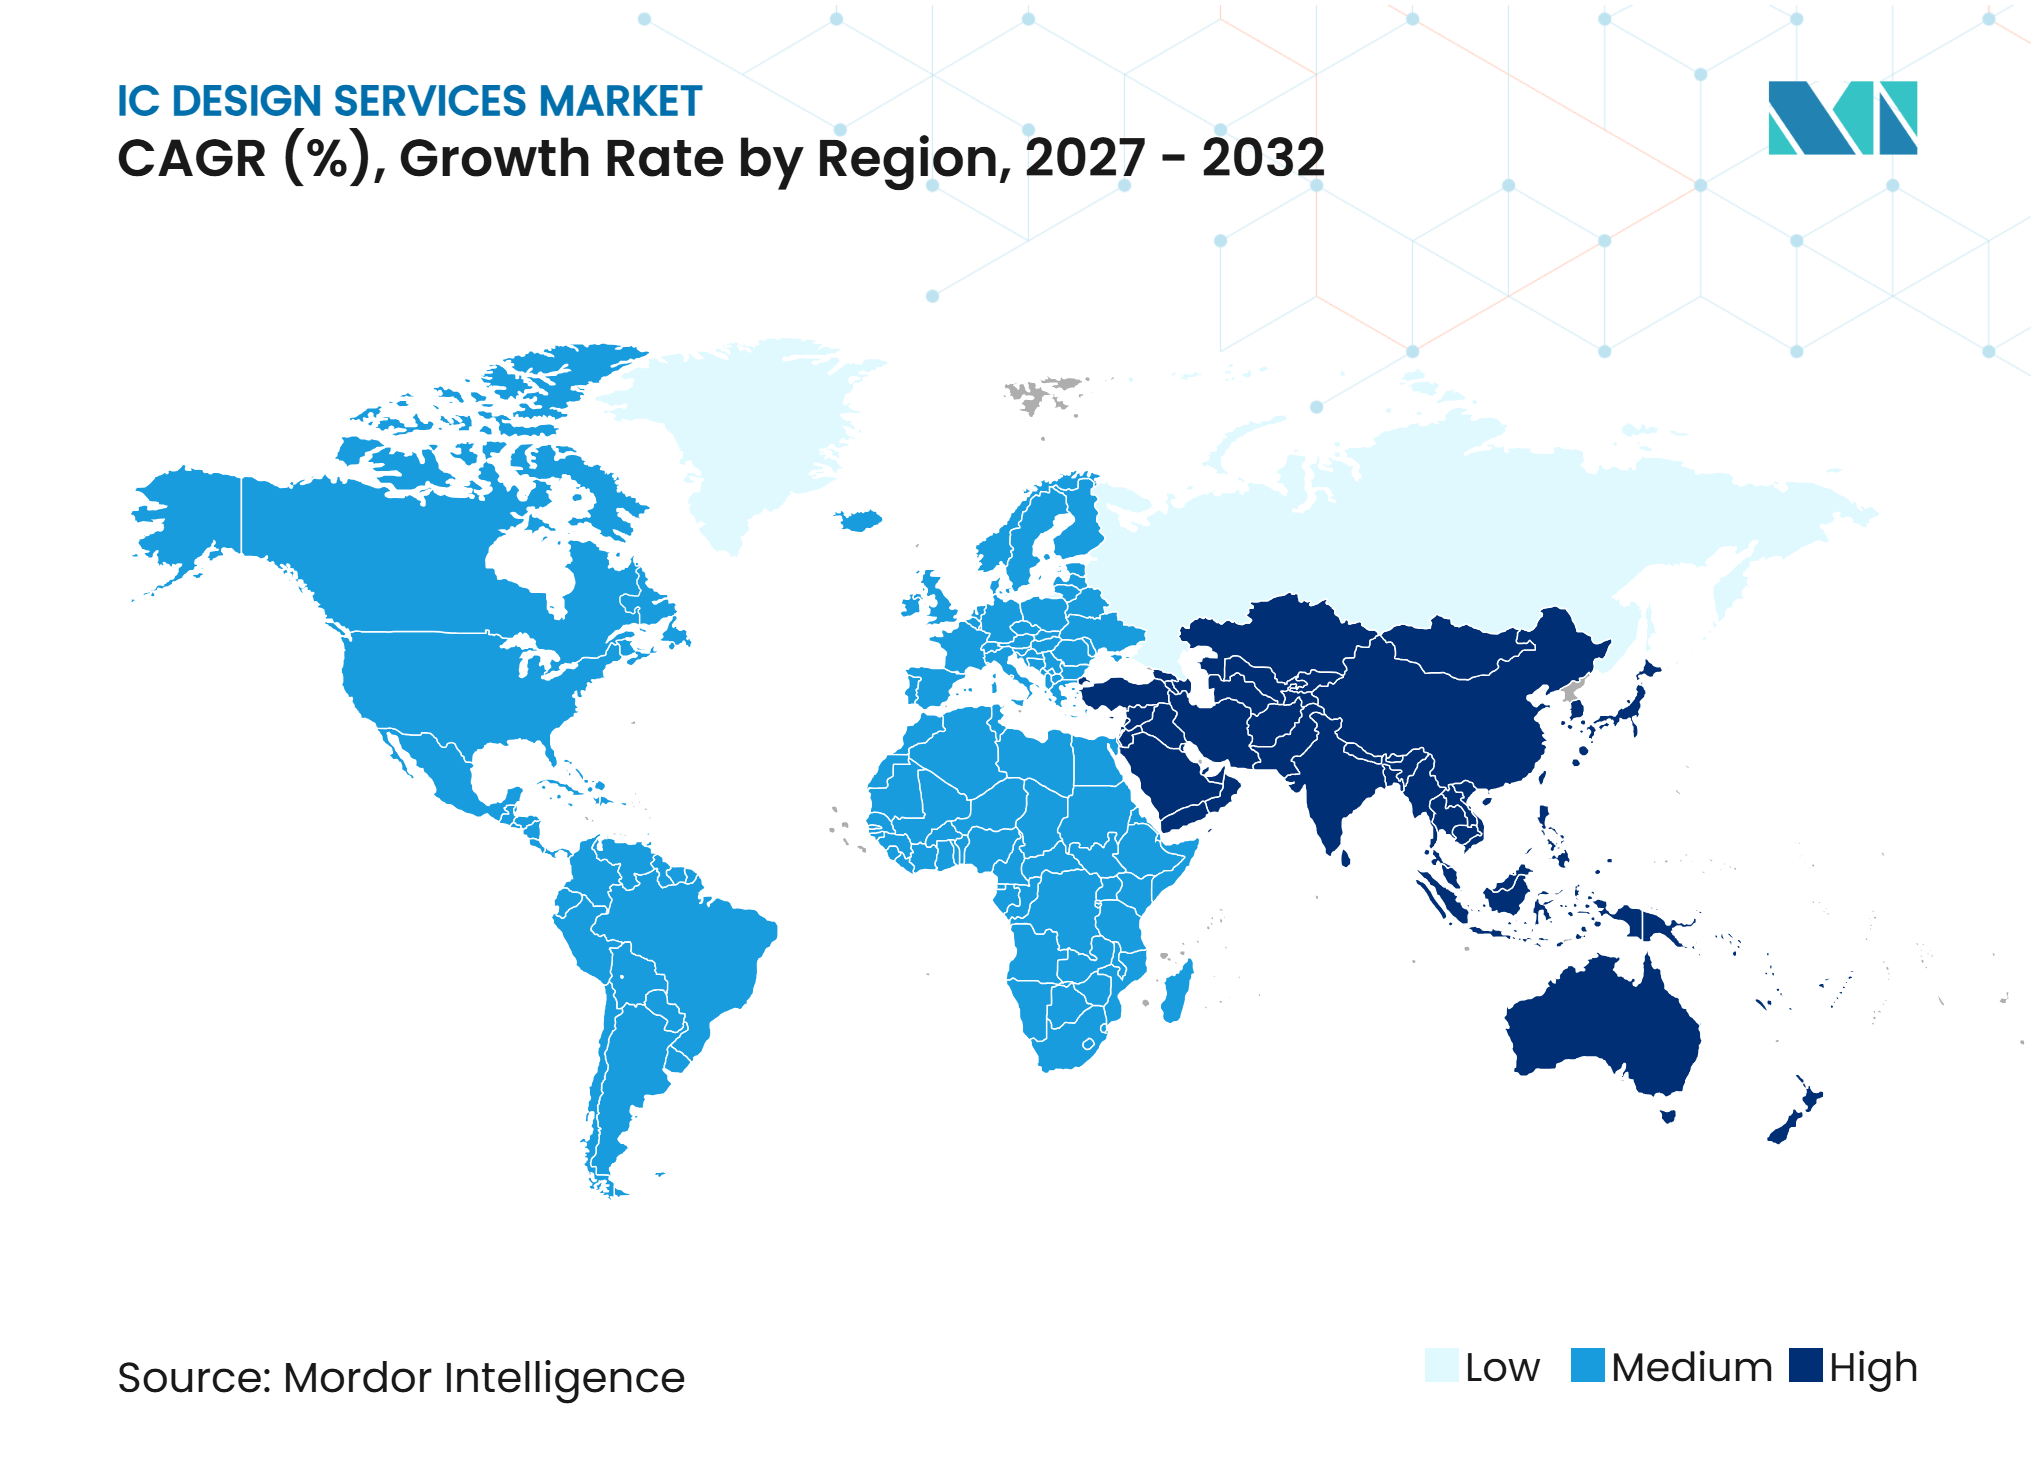
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Design de CI por Mordor Intelligence
O tamanho do mercado de serviços de design de CI tem projeção de expansão de 10,59 bilhões de USD em 2026 para 12,68 bilhões de USD em 2027, e para 19,92 bilhões de USD até 2032, registrando um CAGR de 9,45% entre 2027 e 2032. O aumento dos custos de engenharia não recorrente em nós avançados está tornando a capacidade de design externo especializado mais relevante para fabricantes de dispositivos integrados e empresas fabless. A demanda também é sustentada por lacunas em talentos experientes em design, especialmente em trabalhos analógicos e de sinal misto que não podem ser escalados rapidamente por meio de contratações convencionais. Os programas de soberania semicondutora estão aumentando a necessidade de trabalhos de design que possam ser entregues em ambientes domésticos seguros e em conformidade. O mercado de serviços de design de CI está, portanto, indo além da terceirização básica baseada em custos, em direção a trabalhos que exigem kits de design de processo maduros, propriedade intelectual reutilizável, métodos de verificação e coordenação com fundições. Computação de IA, eficiência de data centers, eletrônica automotiva e programas de chiplets estão ampliando o conjunto de oportunidades, enquanto requisitos de segurança, controles de exportação e custos de ferramentas sub-3nm limitam o acesso aos programas de maior valor.
Principais Conclusões do Relatório
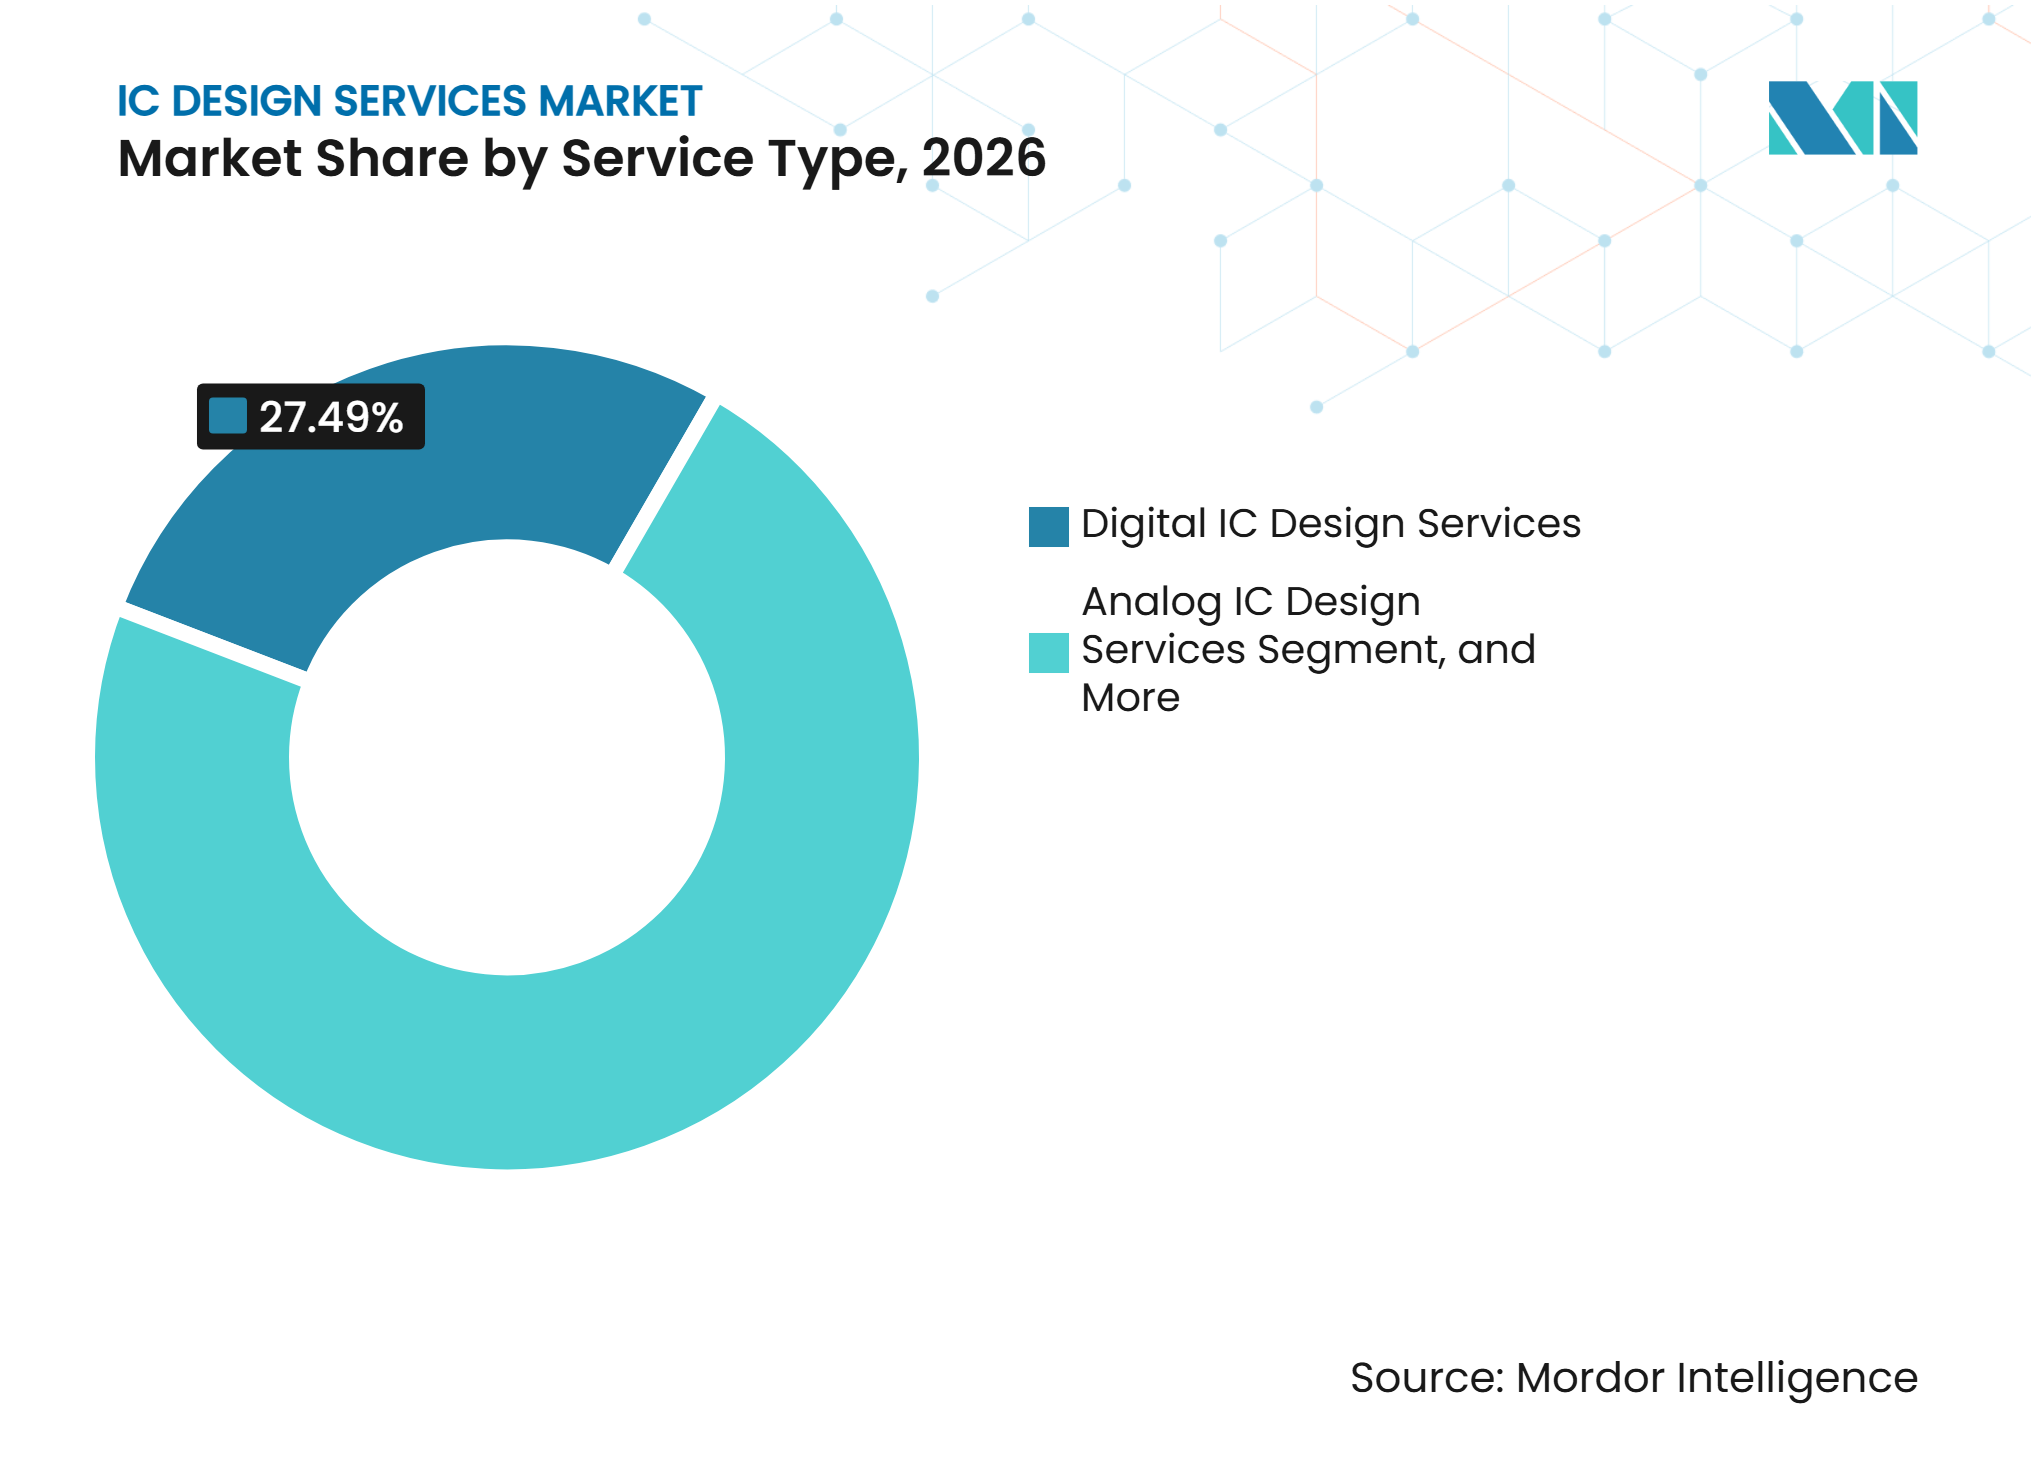
- Por tipo de serviço, os serviços de design de CI digital detinham uma participação de receita de 27,49% em 2026, enquanto os serviços de verificação de design têm projeção de expansão a um CAGR de 10,67% até 2032 no mercado de serviços de design de CI.
- Por aplicação do usuário final, IA, computação de alto desempenho e data centers detinham uma participação de receita de 28,52% em 2026 e têm projeção de expansão a um CAGR de 10,81% até 2032.
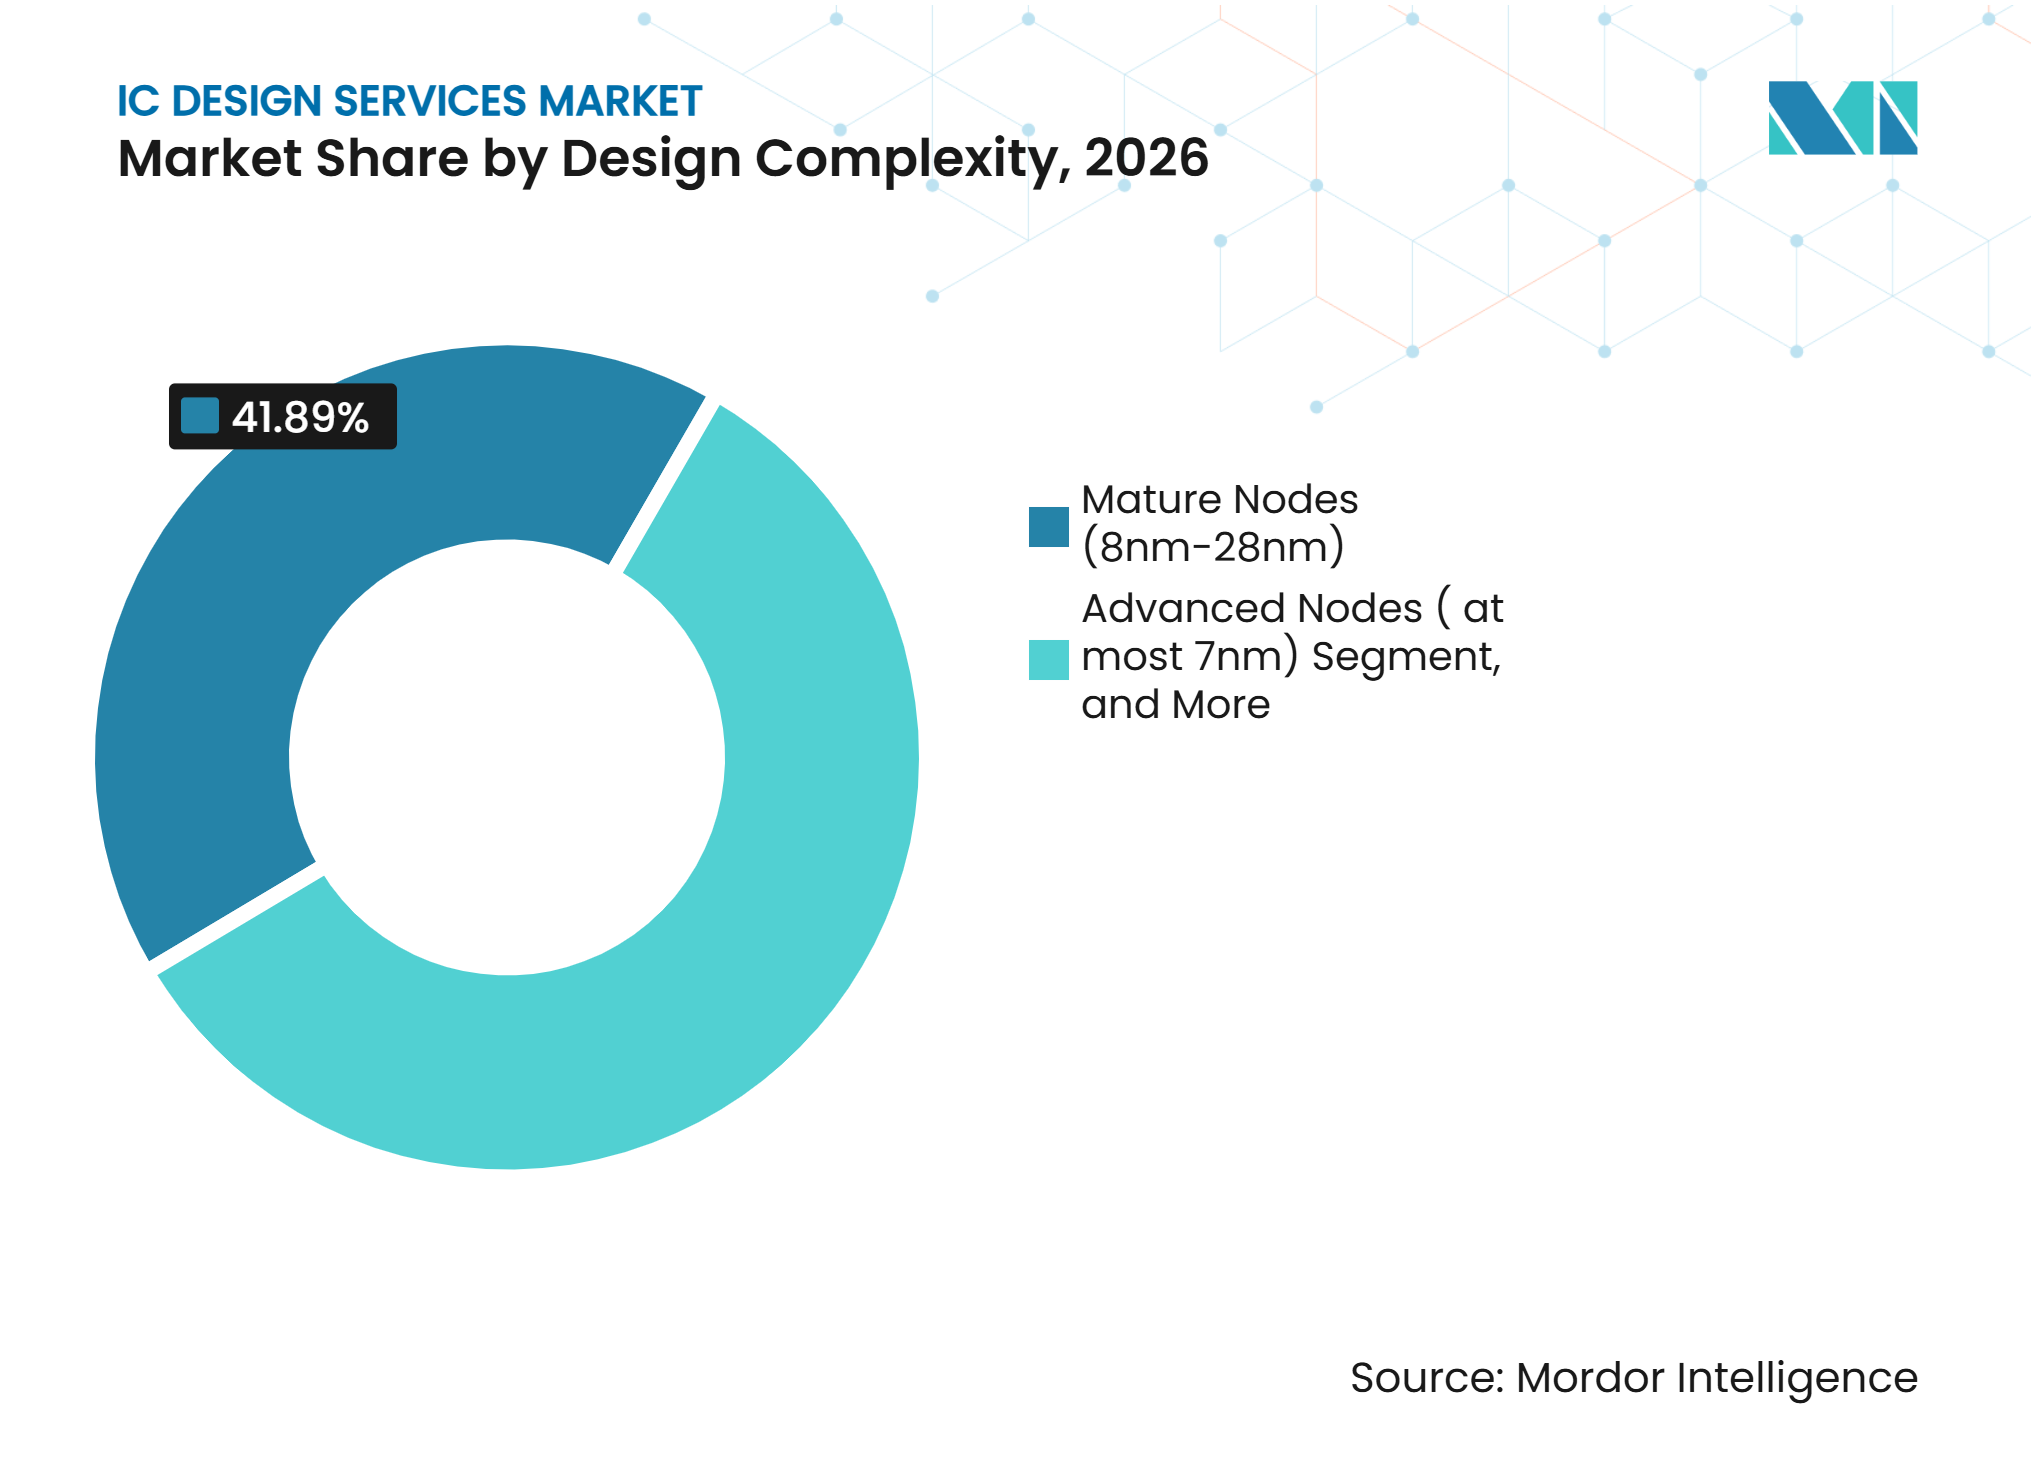
- Por complexidade de design, os nós maduros de 8nm a 28nm responderam por uma participação de 41,89% em 2026, enquanto os nós avançados em 7nm e abaixo têm projeção de expansão a um CAGR de 10,04% até 2032.
- Por geografia, a Ásia-Pacífico detinha uma participação de receita de 48,61% em 2026 no mercado de serviços de design de CI e tem projeção de expansão a um CAGR de 10,26% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Demanda por IA e IA Generativa em Data Centers, Automotivo e Computação de Borda | +2.1% | Global, liderado pela América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Aumento da Complexidade e dos Custos de Design Acelerando a Terceirização | +1.9% | Global | Longo prazo (≥ 4 anos) |
| Programas de Soberania Semicondutora Liderados por Governos | +1.5% | Ásia-Pacífico, América do Norte, Europa | Médio prazo (2-4 anos) |
| Escassez de Engenheiros Qualificados em Analógico e Sinal Misto | +1.1% | Global, com pressão aguda na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Adoção de Chiplets e Integração Heterogênea | +0.9% | Núcleo na Ásia-Pacífico, com expansão para América do Norte e Europa | Médio prazo (2-4 anos) |
| Otimização de Custos Fabless, Compartilhamento de NRE e Adoção de Wafer Multi-Projeto | +0.6% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da IA e da IA Generativa Impulsionando a Demanda em Data Centers, Automotivo e Computação de Borda
A demanda por silício personalizado de provedores de nuvem está se tornando uma fonte central de trabalho para o mercado de serviços de design de CI. ASICs desenvolvidos para fins específicos podem oferecer vantagens de custo total de propriedade de 40-65% em relação a GPUs de uso geral em cargas de trabalho de inferência sustentada, de acordo com o material de origem. O curto ciclo de iteração para modelos de IA também exige que as equipes de design no mercado de serviços de design de CI validem o comportamento do software bem antes do tape-out, o que aumenta a demanda por IP reutilizável e trabalho de verificação antecipada. O CIER relatou que empresas taiwanesas estão adaptando seus modelos de serviço à medida que a demanda por ASICs se estende de aceleradores em nuvem para institutos de pesquisa em IA e startups de inferência. A Agência Internacional de Energia espera que o consumo de eletricidade de data centers ultrapasse 830 TWh até 2030, o que aumenta a importância do silício de inferência eficiente.[1] Os programas automotivos adicionam outro canal porque os chips para direção autônoma exigem computação densa, integração confiável e conformidade com segurança funcional.
Aumento da Complexidade e dos Custos de Design Acelerando a Terceirização por IDMs e Empresas Fabless
A economia do design mudou drasticamente abaixo do nó de 7nm, aumentando o apelo de parceiros especializados no mercado de serviços de design de CI. Os custos de design aumentam significativamente de 28nm para 5nm e ultrapassam o limiar de um bilhão de dólares em 3nm. Esses custos mais elevados coincidem com verificações de regras mais extensas, trabalho de design físico e a integração de IP de processador, memória e conectividade de terceiros no mercado de serviços de design de CI. Empresas fabless menores não conseguem absorver facilmente esses requisitos, enquanto grandes IDMs estão usando seletivamente parceiros externos para trabalhos analógicos, de sinal misto e de empacotamento. Isso desloca a decisão do comprador de economias de custo de mão de obra para o acesso a métodos de design, maturidade do kit de design de processo e uma maior probabilidade de sucesso no primeiro silício. A HCLTech declarou que fluxos de trabalho de design com suporte de IA podem melhorar a produtividade em até 30% e que a otimização de verificação por IA generativa pode reduzir os ciclos de simulação em mais de 50%.
Programas de Soberania Semicondutora Liderados por Governos Impulsionando a Demanda por Serviços Especializados de Design de CI
Os programas governamentais estão apoiando a capacidade doméstica para design de CI, desenvolvimento de propriedade intelectual e acesso a ferramentas de automação de design eletrônico. A Índia aprovou o Semicon 2.0 em julho de 2026 com INR 1,27,500 crore (15,2 bilhões de USD), e seu primeiro pilar focou em incentivos de design de chips para núcleos de IP, chips comerciais e programas de sistema em chip. O esquema de Incentivo Vinculado ao Design havia sancionado 24 projetos no valor de INR 900 crore (95,30 milhões de USD) e havia fornecido acesso a ferramentas de automação de design eletrônico a 72 empresas até 2026. Esses programas apoiam startups no mercado de serviços de design de CI que requerem capacidade de design externo em vez de equipes internas completas. A Lei de Chips e Ciência dos EUA e a Lei Europeia de Chips também estão apoiando talentos locais e capacidade semicondutora segura, e à medida que esses programas passam de compromissos políticos para implementação prática, o mercado de serviços de design de CI pode se beneficiar de nova demanda por suporte de design, trabalho de IP e entrega segura de projetos. Esse ambiente de políticas favorece provedores que podem atender aos requisitos dos clientes para tratamento de dados em conformidade, revisão de segurança e entrega local.
Escassez de Engenheiros Qualificados em Analógico e Sinal Misto Impulsionando a Demanda por Design Terceirizado
A escassez de engenheiros de analógico e sinal misto continua sendo um suporte estrutural para o mercado de serviços de design de CI. Esse trabalho requer experiência prática com o comportamento de circuitos e resultados de silício que é difícil de substituir apenas por meio de escalonamento acadêmico. O material de origem identifica designers sênior em processo de aposentadoria como uma restrição adicional em regiões semicondutoras estabelecidas, onde o conhecimento de design se acumulou por meio de trabalho repetido em silício, e não por meio de ciclos curtos de treinamento, tornando a transferência de conhecimento, a mentoria e a retenção questões operacionais centrais para empresas que atendem ao mercado de serviços de design de CI. Applied Materials, Renesas Electronics e Marvell Technology estão recrutando designers experientes de Taiwan, Coreia do Sul e Singapura para suprir lacunas na capacidade de design prático. Interfaces analógicas de front-end e conversores de dados de precisão não têm um equivalente direto da síntese de lógica digital, portanto o design manual experiente continua sendo importante. Isso apoia empresas especializadas no mercado de serviços de design de CI, como ICsense e Racyics, que fornecem serviços analógicos específicos para fundições que muitos clientes não conseguem manter internamente.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Preocupações com Segurança de PI e Confidencialidade em Contratos Offshore | -0.9% | Global, mais agudo na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Complexidade de Nós Avançados em 3nm e Abaixo | -0.8% | Global | Longo prazo (≥ 4 anos) |
| Restrições Geopolíticas e Controles de Exportação | -0.7% | América do Norte, Leste Asiático, Europa | Médio prazo (2-4 anos) |
| Concentração Geográfica de Talentos em Analógico e Sinal Misto | -0.5% | Mercados emergentes da Ásia-Pacífico, América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações com Segurança de PI e Confidencialidade Restringindo Contratos de Design Offshore
O design terceirizado exige que os clientes compartilhem RTL, descrições de circuitos, dados de teste e outros materiais técnicos valiosos ao longo do processo de desenvolvimento. O material de origem estima que o roubo de PI causa perdas anuais substanciais no campo de design de CI. Pesquisas da Galois publicadas pelo NIST destacam a necessidade de proteção criptográfica mais robusta para PI de circuitos. O NIST também examinou os desafios de segurança no design de ASIC estruturado, no qual as atividades de fabricação e design são distribuídas por cadeias de suprimentos.[2] As principais casas de design estão adotando controles como acesso restrito a ferramentas, transferências criptografadas e ofuscação de IP de hardware. Esses controles melhoram a proteção, mas podem prolongar as aprovações e tornar a entrega onshore ou em enclave seguro mais atraente para programas sensíveis do mercado de serviços de design de CI, ao mesmo tempo em que exigem que os provedores mostrem aos clientes como equipes, arquivos, ferramentas de desenvolvimento e acesso a fornecedores são gerenciados ao longo de um projeto.
Complexidade de Nós Avançados Aumentando os Custos de Ferramentas de Automação de Design Eletrônico e de Talentos para Empresas Menores
O desenvolvimento sub-3nm implica custos e complexidade de design que muitas empresas menores não conseguem suportar. O material de origem afirma que os custos de design e produção em 2nm devem crescer. Os nós avançados também exigem licenças caras de ferramentas de automação de design eletrônico, extensa integração de IP e equipes familiarizadas com as mais recentes regras de design e métodos de empacotamento. A Associação Internacional de Equipamentos e Materiais para Semicondutores (SEMI) relatou que a receita de IP de semicondutores aumentou 20,4% para 2.199,0 milhões de USD no segundo trimestre de 2026, enquanto a receita de design físico e verificação de CI aumentou 16,6% para 818,3 milhões de USD. O investimento no mercado de serviços de design de CI está, portanto, se concentrando entre os provedores capazes de sustentar compromissos de longo prazo com ferramentas, IP e talentos. O mercado de serviços de design de CI está dividido entre fornecedores de pilha completa com acesso a contratos de nós avançados e um grupo maior focado em trabalhos de nós maduros e especializados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
Serviços de Verificação Ancoram uma Cadeia de Valor de Terceirização EspecializadaOs serviços de verificação de design têm projeção de crescimento a um CAGR de 10,67% de 2027 a 2032, superando o mercado geral de serviços de design de CI. Os altos custos de retrabalho sub-7nm tornam a expertise independente em verificação valiosa antes do tape-out, porque um defeito tardio pode atrasar a produção, consumir recursos de engenharia escassos e expor um cliente a um segundo ciclo de fabricação. A SEMI relatou crescimento de 16,6% ano a ano na receita de design físico e verificação de CI no segundo trimestre de 2026. Os serviços de design de CI digital responderam por 27,49% da receita em 2026, porque os clientes precisam de amplo desenvolvimento de RTL para IA, redes e dispositivos de consumo. Esse trabalho atende a clientes que não mantêm equipes digitais internas completas e permite que empresas de produtos adicionem capacidade especializada para projetos específicos sem arcar com os custos fixos totais de uma grande organização de design permanente.
Os serviços de design de CI analógico atendem a aplicações de gerenciamento de energia, sensores e radiofrequência que requerem julgamento de engenharia manual. O trabalho de design físico e layout traduz RTL em GDSII enquanto gerencia temporização, energia, área e regras de fabricação. Os serviços analógicos e de sinal misto atendem a requisitos que a automação não consegue atender completamente, incluindo o comportamento do dispositivo que depende de ruído, integridade de sinal, desempenho de energia, detalhes de layout e a interação entre um design e sua tecnologia de processo. O desenvolvimento de IP pode criar receita recorrente quando blocos reutilizáveis são licenciados em vários programas, e blocos de construção validados podem reduzir o trabalho de engenharia repetido para clientes que iniciam produtos relacionados.



Por Aplicação do Usuário Final:
IA, HPC e Data Centers Lideram a DemandaIA, HPC e data centers responderam por 28,52% da receita em 2026 e têm projeção de crescimento a um CAGR de 10,81% até 2032. Essa categoria lidera tanto a participação atual quanto a expansão prevista nos dados fornecidos. As remessas de ASICs de IA personalizados têm projeção de aumento de 44,6% em 2026, em comparação com 16,1% para remessas de GPUs de mercado, à medida que grandes usuários buscam hardware que corresponda mais de perto aos seus requisitos de software, memória, energia e movimentação de dados. A Alchip declarou que as aplicações de IA e HPC responderam por 83% de sua receita, com 87% provenientes de designs de processo avançado em 7nm e abaixo.
O setor automotivo apoia programas de ASIC de longa duração para assistência ao motorista, redes veiculares e eletrificação, nos quais ciclos de qualificação, requisitos de segurança e longos ciclos de vida do produto tornam as escolhas iniciais de design particularmente importantes. Os fabricantes de eletrônicos de consumo terceirizam trabalhos para CIs de driver de display, controladores de carregamento sem fio e chips de saúde vestíveis, especialmente quando as marcas exigem recursos diferenciados, mas não operam grandes grupos internos de design de semicondutores. Os clientes industriais preferem dispositivos duráveis de nós maduros para automação e visão de máquina. Os trabalhos de defesa e aeroespacial, médico e de telecomunicações podem exigir especialização em segurança, confiabilidade, radiofrequência e sinal misto. O setor de serviços de design de CI, portanto, tem ampla demanda mesmo com IA e data centers impulsionando programas de nós avançados.
Por Complexidade de Design:
Nós Maduros Fornecem Escala e Nós Avançados Impulsionam ValorOs nós maduros de 8nm a 28nm responderam por 41,89% do mercado de serviços de design de CI em 2026. Programas automotivos, industriais, de consumo e de gerenciamento de energia usam essas geometrias quando a densidade de ponta não melhora o resultado comercial. A TNO e a Invest-NL situam o custo total de design em 51 milhões de USD para 28nm, um nível que permanece materialmente mais gerenciável do que os gastos necessários para desenvolver produtos de ponta com ferramentas e regras de fabricação mais exigentes. Esse nível torna os projetos de nós maduros acessíveis a mais clientes e provedores. Os nós avançados em 7nm e abaixo têm projeção de expansão a um CAGR de 10,04% de 2027 a 2032.
Os nós legados acima de 28nm suportam microcontroladores, interfaces de sensores e CIs de energia com longos ciclos de produção, onde fornecimento previsível, rendimento comprovado e qualificação estável podem importar mais do que a redução das dimensões dos transistores. Os transistores gate-all-around em 2nm introduzem novos requisitos de regras e necessidades especializadas de design físico. A carga de trabalho de design físico aumenta substancialmente em nós avançados porque as regras de design e os requisitos de integração são mais exigentes. Os controles de exportação e o acesso a ferramentas restringem o campo para programas de nós avançados. Os nós maduros fornecem escala no mercado de serviços de design de CI, enquanto os nós avançados concentram trabalho de alto valor entre provedores bem equipados.

Análise Geográfica
Ásia-Pacífico
A Ásia-Pacífico respondeu por 48,61% da participação do mercado de serviços de design de CI em 2026 e tem projeção de crescimento a um CAGR de 10,26% de 2027 a 2032. O mercado de serviços de design de CI se beneficia da proximidade com fundições em Taiwan e Coreia do Sul, bem como de uma base de design capaz na China e na Índia, o que pode encurtar a coordenação entre arquitetura, implementação, verificação, tape-out e produção. O CIER relatou que empresas taiwanesas estão construindo ofertas de ponta a ponta à medida que a demanda por ASICs alcança grupos de pesquisa em IA e startups de inferência. A SEMIFIVE relatou crescimento de receita de 97% ano a ano no primeiro semestre de 2026 e KRW 118,9 bilhões (88,1 milhões de USD) em novos pedidos. O programa Semicon 2.0 da Índia e a base de fornecimento de pilha completa em expansão da China adicionam opções alternativas de entrega ao longo do tempo.
América do Norte
A América do Norte abriga programas de hiperescaladores e laboratórios de IA que estão remodelando a demanda por chips personalizados. A Broadcom e a Marvell traduzem especificações de clientes em chips fabricáveis, o que deixa espaço para especialistas externos em design, verificação e IP. A HCLTech relatou mais de 230 tape-outs e uma taxa de sucesso no primeiro silício de 95% em 2026. A Samsung Foundry adicionou a HCLTech como Parceira de Solução de Design em março de 2025, enquanto os requisitos de segurança e os controles de exportação permanecem fatores materiais de conformidade.
Europa e Mercados Emergentes
A Europa conta com especialistas em analógico e sinal misto, incluindo ICsense, Racyics e EnSilica, atendendo a clientes automotivos, industriais e médicos. A EnSilica garantiu 6 acordos de design e fornecimento de ASIC no exercício fiscal de 2025, incluindo contratos acima de 30 milhões de USD e 31 milhões de USD. A ISO 26262 apoia a demanda por segurança funcional e capacidades analógicas em designs automotivos. A América do Sul, o Oriente Médio e a África permanecem mercados de design em estágio inicial, embora programas de defesa selecionados possam atrair provedores offshore especializados. A Europa se distingue pela expertise especializada, enquanto a consolidação e os serviços integrados de design à produção estão emergindo em toda a região mais ampla. O mercado de serviços de design de CI nessas localidades depende de vínculos estreitos com clientes que valorizam certificação, conhecimento de aplicação e suporte confiável ao longo de um programa de dispositivo.
Cenário Competitivo
Concentração do Mercado
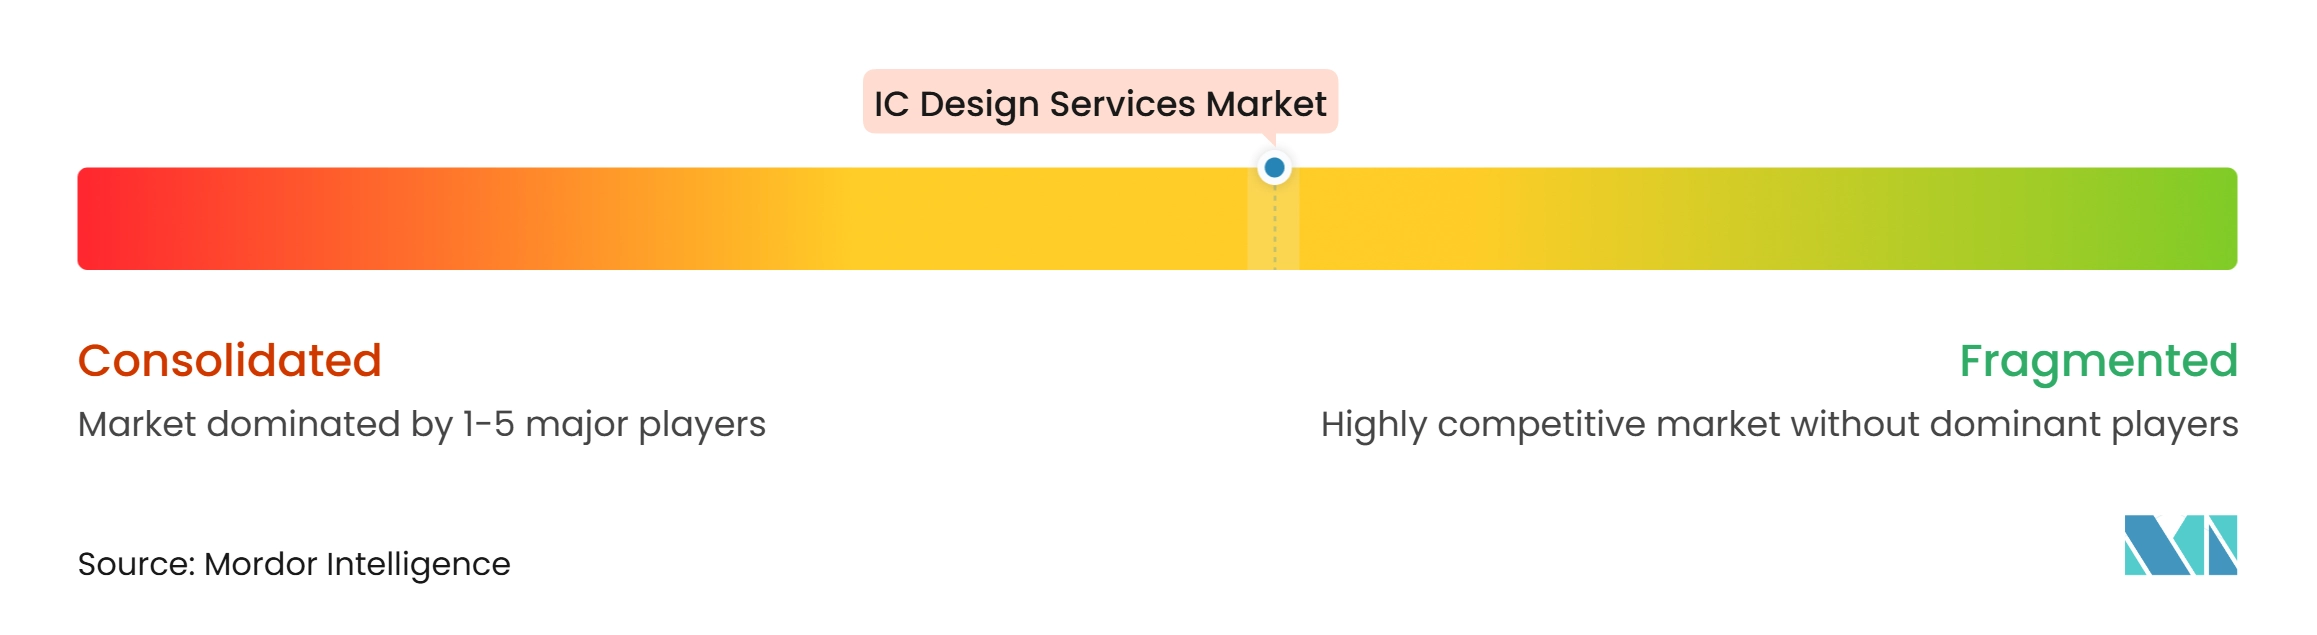
O mercado de serviços de design de CI é moderadamente fragmentado, embora os provedores de pilha completa capturem uma parcela substancial da receita de nós avançados. O prospecto de 2026 da VeriSilicon declarou que os provedores de pilha completa geraram mais de 80% da receita combinada entre os 10 maiores fornecedores de soluções de silício personalizado do mundo em 2025. A concorrência também vem de empresas de serviços de engenharia que estão se expandindo para o trabalho de ASIC, especialmente onde podem combinar relacionamentos com clientes com acesso a programas de fundições e equipes de engenharia especializadas. A HCLTech ingressou no ecossistema SAFE da Samsung Foundry em 2025, ampliando seu acesso a programas de fundições. Mais participantes podem pressionar as margens dos projetos e aumentar a importância do empacotamento avançado e do desempenho em nível de sistema, portanto os provedores devem demonstrar que seu escopo de engenharia pode abordar as interfaces entre lógica, memória, interconexão, pacote e requisitos de fabricação, e não apenas uma tarefa de design restrita.
Os relacionamentos com fundições, a profundidade de IP e a execução de empacotamento determinam a posição competitiva. A GUC lançou uma plataforma de Tecnologia de Pacote Avançado 2,5D e 3D em setembro de 2025, combinando TSMC 3DFabric, IP UCIe-A e IP HBM4 PHY.[3] A Alchip avançou sua plataforma de 2nm e ingressou no ecossistema Arm Total Design em 2026. Esses movimentos abordam programas de chiplets que precisam de conectividade de die coordenada e empacotamento. Os provedores regionais podem atender a empresas fabless de médio porte e OEMs industriais que priorizam suporte a nós maduros e trabalho analógico especializado.
Os provedores estão buscando receita recorrente de fornecimento juntamente com taxas de engenharia não recorrente. Os acordos do exercício fiscal de 2025 da EnSilica incluíram 40 milhões de USD em engenharia não recorrente contratada esperada até o exercício fiscal de 2027. A SEMIFIVE iniciou a produção em massa do acelerador de inferência de LLM da HyperAccel no nó de 4nm da Samsung em setembro de 2026. Esses contratos podem aumentar os custos de troca porque os fornecedores se tornam integrados ao design, à coordenação de fabricação e à execução do fornecimento.
Líderes do Setor de Serviços de Design de CI
-
Alchip Technologies, Ltd.
-
VeriSilicon Microelectronics
-
Faraday Technology Corporation
-
SEMIFIVE Inc.
-
Global Unichip Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Design de CI Empresas cobertas neste relatório
- Global Unichip Corporation
- Alchip Technologies Limited
- Faraday Technology Corporation
- VeriSilicon Microelectronics (Shanghai) Co., Ltd.
- SEMIFIVE Inc.
- CoAsia SEMI Ltd.
- Sondrel Limited
- EnSilica plc
- Racyics GmbH
- ICsense NV
- eInfochips Private Limited
- HCL Technologies Limited
- L&T Technology Services Limited
- MosChip Technologies Limited
- Tessolve Semiconductor Private Limited
Desenvolvimentos industriais recentes em Mercado de Serviços de Design de CI
- Setembro de 2026: A SEMIFIVE iniciou a produção em massa do acelerador de inferência de IA LLM da HyperAccel no nó de processo de 4nm da Samsung Foundry, com o chip excedendo 500 mm², marcando o primeiro projeto de produção em massa de nó avançado em larga escala da SEMIFIVE. A empresa garantiu KRW 42,3 bilhões (31,3 milhões de USD) em novos pedidos de produção em massa no primeiro semestre de 2026, quase o dobro de seu volume total de 2025.
- Agosto de 2026: A Alchip Technologies reportou 242 milhões de USD em receita no segundo trimestre de 2026, um aumento sequencial de 82,6%, impulsionado por remessas de aceleradores N3 para um provedor de serviços de nuvem norte-americano que começou a aumentar em maio de 2026.
- Julho de 2026: O Governo da Índia aprovou o Semicon 2.0 com um desembolso fiscal de INR 1,27,500 crore (15,2 bilhões de USD). Pelo menos 3 dos 6 pilares do programa visam o design de CI, o desenvolvimento de núcleos de IP e o acesso a ferramentas de automação de design eletrônico para startups e MPMEs, conforme implementado pela Missão de Semicondutores da Índia.
- Fevereiro de 2026: A Baya Systems e a Aion Silicon, anteriormente Sondrel, anunciaram uma parceria estratégica para fornecer soluções conjuntas de design de SoC e chiplet para aplicações de IA, HPC e automotivo, combinando o IP WeaverPro FabricStudio da Baya com as capacidades de design turnkey de ponta a ponta da Aion.
Escopo do Relatório do Mercado Global de Serviços de Design de CI
O Mercado de Serviços de Design de CI abrange serviços terceirizados e especializados de design, engenharia e desenvolvimento de circuitos integrados (CI) para empresas de semicondutores, empresas fabless, IDMs, OEMs e desenvolvedores de sistemas. O mercado inclui serviços envolvidos na conceituação, arquitetura, design, verificação, validação e implementação física de chips semicondutores para diversas aplicações de uso final.
O Relatório do Mercado de Serviços de Design de CI é Segmentado por Tipo de Serviço (Serviços de Design de CI Analógico, Serviços de Design de CI Digital, Serviços de Design de CI de Sinal Misto Analógico (AMS), Serviços de Design Físico e Layout, Serviços de Verificação de Design, Serviços de Desenvolvimento de IP e Suporte ao Design e Outros Tipos de Serviço), Aplicação do Usuário Final (Automotivo, IA, HPC e Data Centers, Eletrônicos de Consumo, Industrial, Defesa e Aeroespacial, Médico e Saúde, Telecomunicações e Redes e Outras Aplicações do Usuário Final), Complexidade de Design (Nós Avançados (≤7nm), Nós Maduros (8nm–28nm) e Nós Legados (Acima de 28nm)) e Geografia (América do Norte, Europa, Ásia-Pacífico e Resto do Mundo). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Serviços de Design de CI Analógico |
| Serviços de Design de CI Digital |
| Serviços de Design de CI de Sinal Misto Analógico (AMS) |
| Serviços de Design Físico e Layout |
| Serviços de Verificação de Design |
| Serviços de Desenvolvimento de IP e Suporte ao Design |
| Outros Tipos de Serviço |
| Automotivo |
| IA, HPC e Data Centers |
| Eletrônicos de Consumo |
| Industrial |
| Defesa e Aeroespacial |
| Médico e Saúde |
| Telecomunicações e Redes |
| Outras Aplicações do Usuário Final |
| Nós Avançados (≤7nm) |
| Nós Maduros (8nm–28nm) |
| Nós Legados (Acima de 28nm) |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Resto da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Coreia do Sul | |
| Taiwan | |
| Índia | |
| Resto da Ásia-Pacífico | |
| Resto do Mundo |
| Por Tipo de Serviço | Serviços de Design de CI Analógico | |
| Serviços de Design de CI Digital | ||
| Serviços de Design de CI de Sinal Misto Analógico (AMS) | ||
| Serviços de Design Físico e Layout | ||
| Serviços de Verificação de Design | ||
| Serviços de Desenvolvimento de IP e Suporte ao Design | ||
| Outros Tipos de Serviço | ||
| Por Aplicação do Usuário Final | Automotivo | |
| IA, HPC e Data Centers | ||
| Eletrônicos de Consumo | ||
| Industrial | ||
| Defesa e Aeroespacial | ||
| Médico e Saúde | ||
| Telecomunicações e Redes | ||
| Outras Aplicações do Usuário Final | ||
| Por Complexidade de Design | Nós Avançados (≤7nm) | |
| Nós Maduros (8nm–28nm) | ||
| Nós Legados (Acima de 28nm) | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Resto da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Coreia do Sul | ||
| Taiwan | ||
| Índia | ||
| Resto da Ásia-Pacífico | ||
| Resto do Mundo | ||
Principais Perguntas Respondidas no Relatório
Qual é a perspectiva de valor de 2026 a 2032 para os serviços de design de CI?
O mercado de serviços de design de CI tem projeção de aumento de 10,59 bilhões de USD em 2026 e 12,68 bilhões de USD em 2027 para 19,92 bilhões de USD até 2032, a um CAGR de 9,45%. A perspectiva reflete maior demanda por design especializado, verificação, implementação física e IP reutilizável à medida que os programas de chips se tornam mais difíceis de executar internamente.
Qual tipo de serviço tem a maior participação em serviços de design de CI?
Os serviços de design de CI digital detinham a maior participação, com 27,49% em 2026. A verificação de design tem projeção de ser o tipo de serviço de expansão mais rápida, a um CAGR de 10,67% até 2032.
Por que as empresas estão terceirizando o trabalho de design de CI?
O design em nós avançados requer altos gastos com ferramentas, IP, verificação e talentos experientes. Os clientes estão usando especialistas para capacidade, conhecimento de processo e menor risco de execução. Equipes externas podem fornecer suporte direcionado em analógico, sinal misto, verificação, layout e empacotamento onde essas capacidades não estão continuamente disponíveis dentro de uma organização cliente. Esse arranjo também permite que os líderes de engenharia internos concentrem a equipe permanente na definição de produtos, nas decisões de arquitetura e nos relacionamentos com parceiros de fabricação.
Qual aplicação do usuário final lidera a demanda por serviços de design de CI?
IA, computação de alto desempenho e data centers lideraram com uma participação de 28,52% em 2026 e têm projeção de expansão a um CAGR de 10,81% até 2032.
Qual região lidera os serviços de design de CI?
A Ásia-Pacífico liderou com uma participação de 48,61% em 2026 e tem projeção de expansão a um CAGR de 10,26% até 2032, apoiada pela proximidade com fundições e capacidade de design. Taiwan, Coreia do Sul, China e Índia contribuem por meio de diferentes combinações de acesso à fabricação, habilidades de engenharia estabelecidas, apoio político e clientes domésticos em desenvolvimento.
Quais são as principais restrições aos serviços de design de nós avançados?
As necessidades de proteção de PI, os controles de exportação e o alto custo das ferramentas de automação de design eletrônico e dos talentos especializados tornam os programas sub-3nm difíceis para provedores menores.