
ICデザインサービス市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
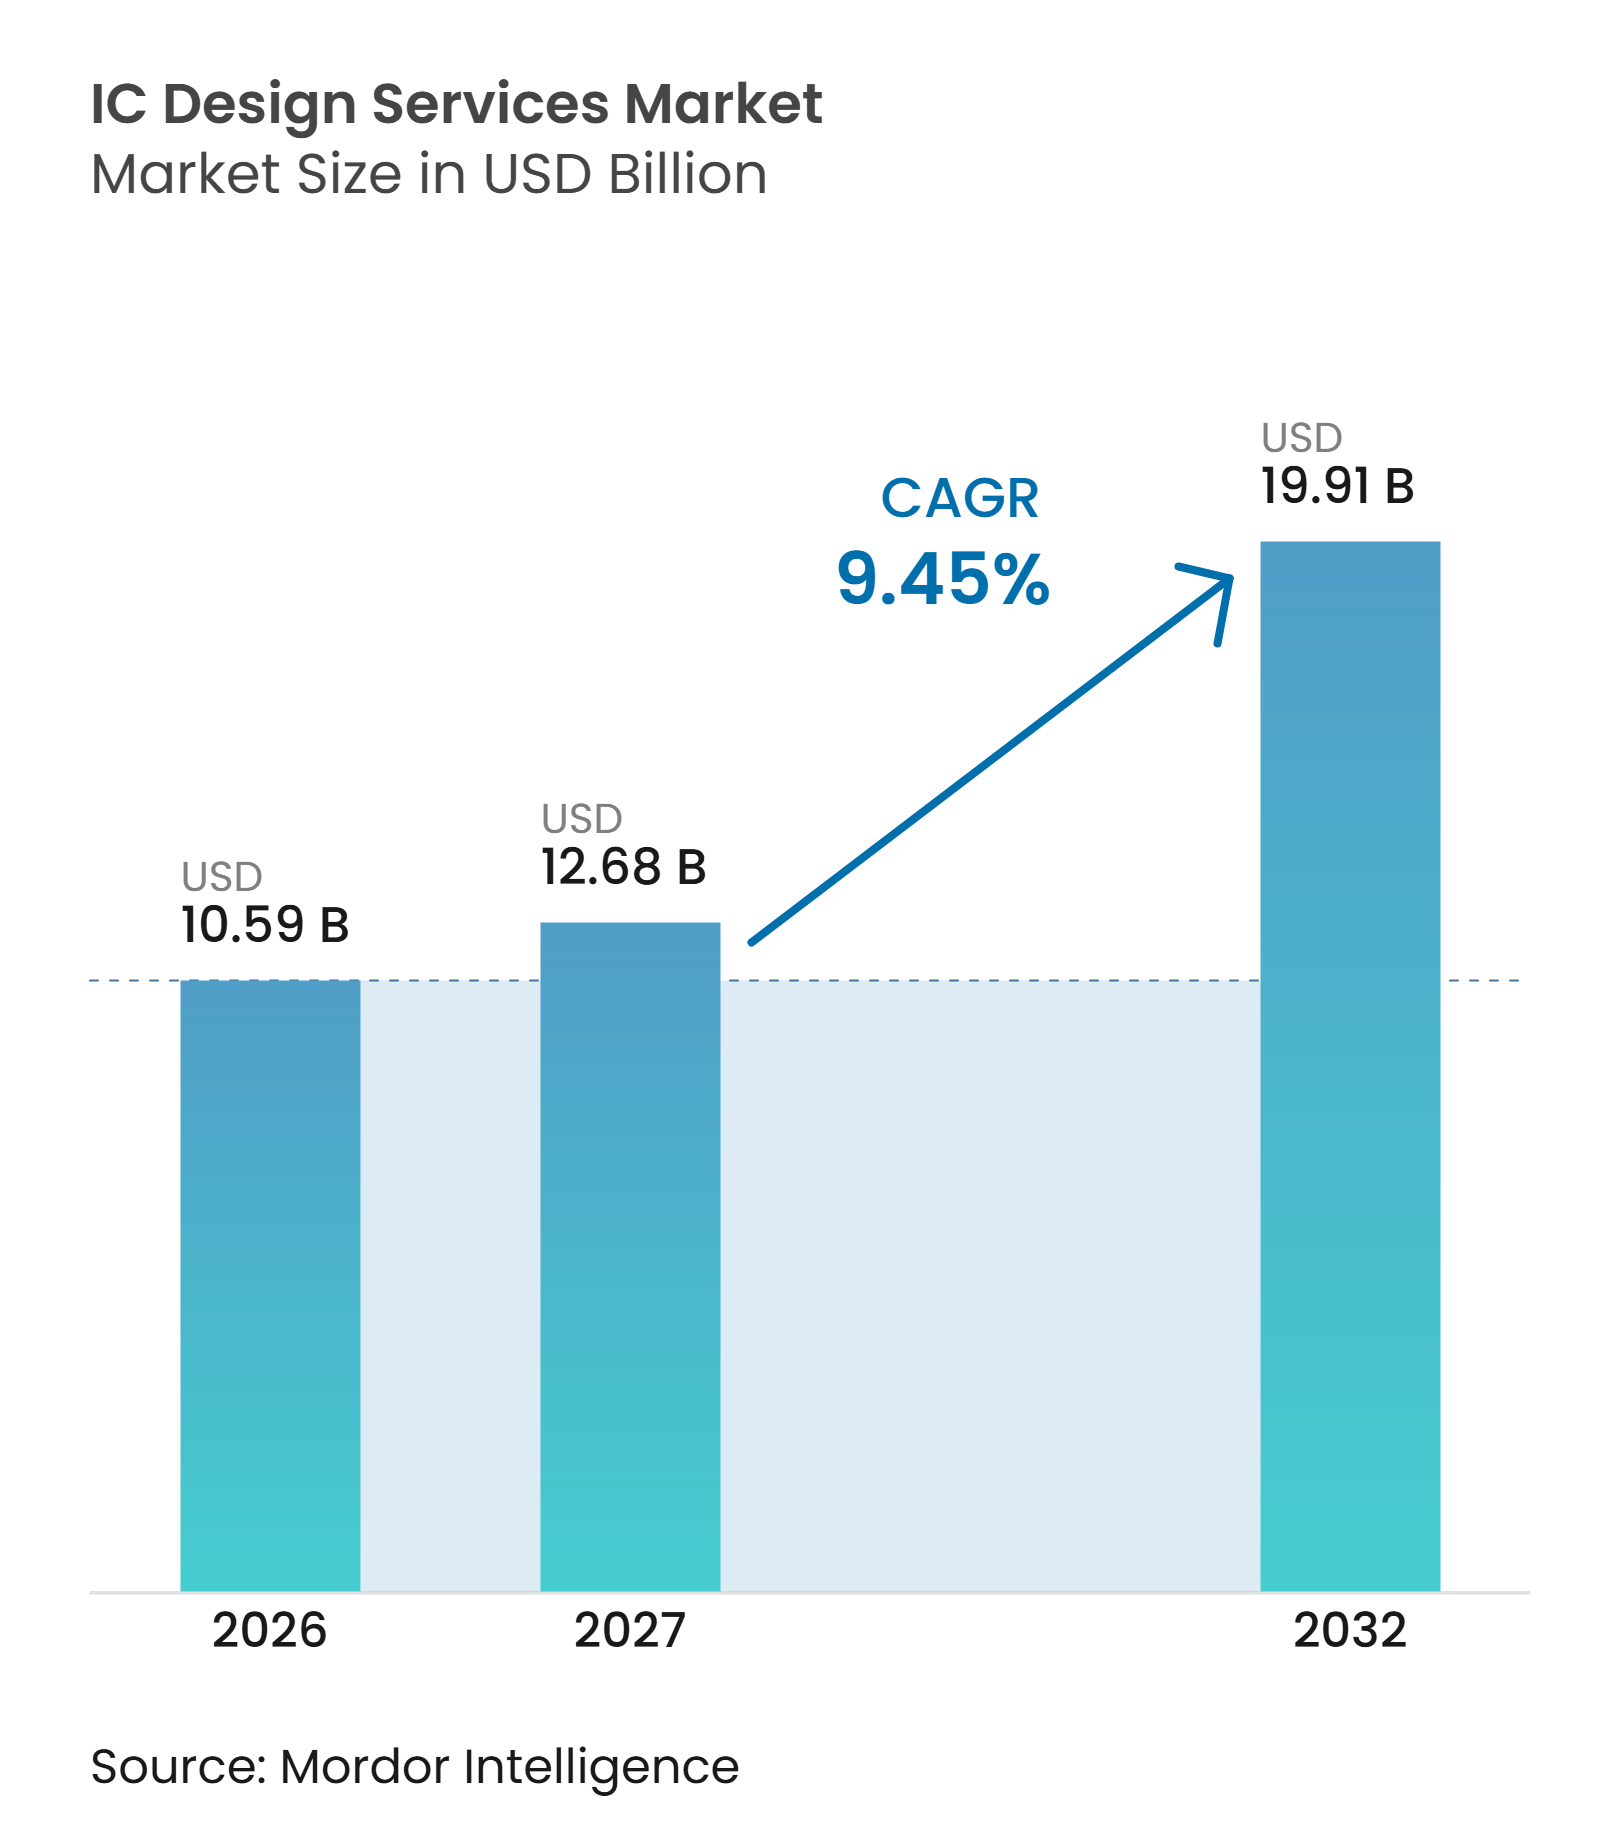
| 市場規模 (2027) | 12.68 十億米ドル |
| 市場規模 (2032) | 19.91 十億米ドル |
| 成長率 (2027 - 2032) | 9.45 % |
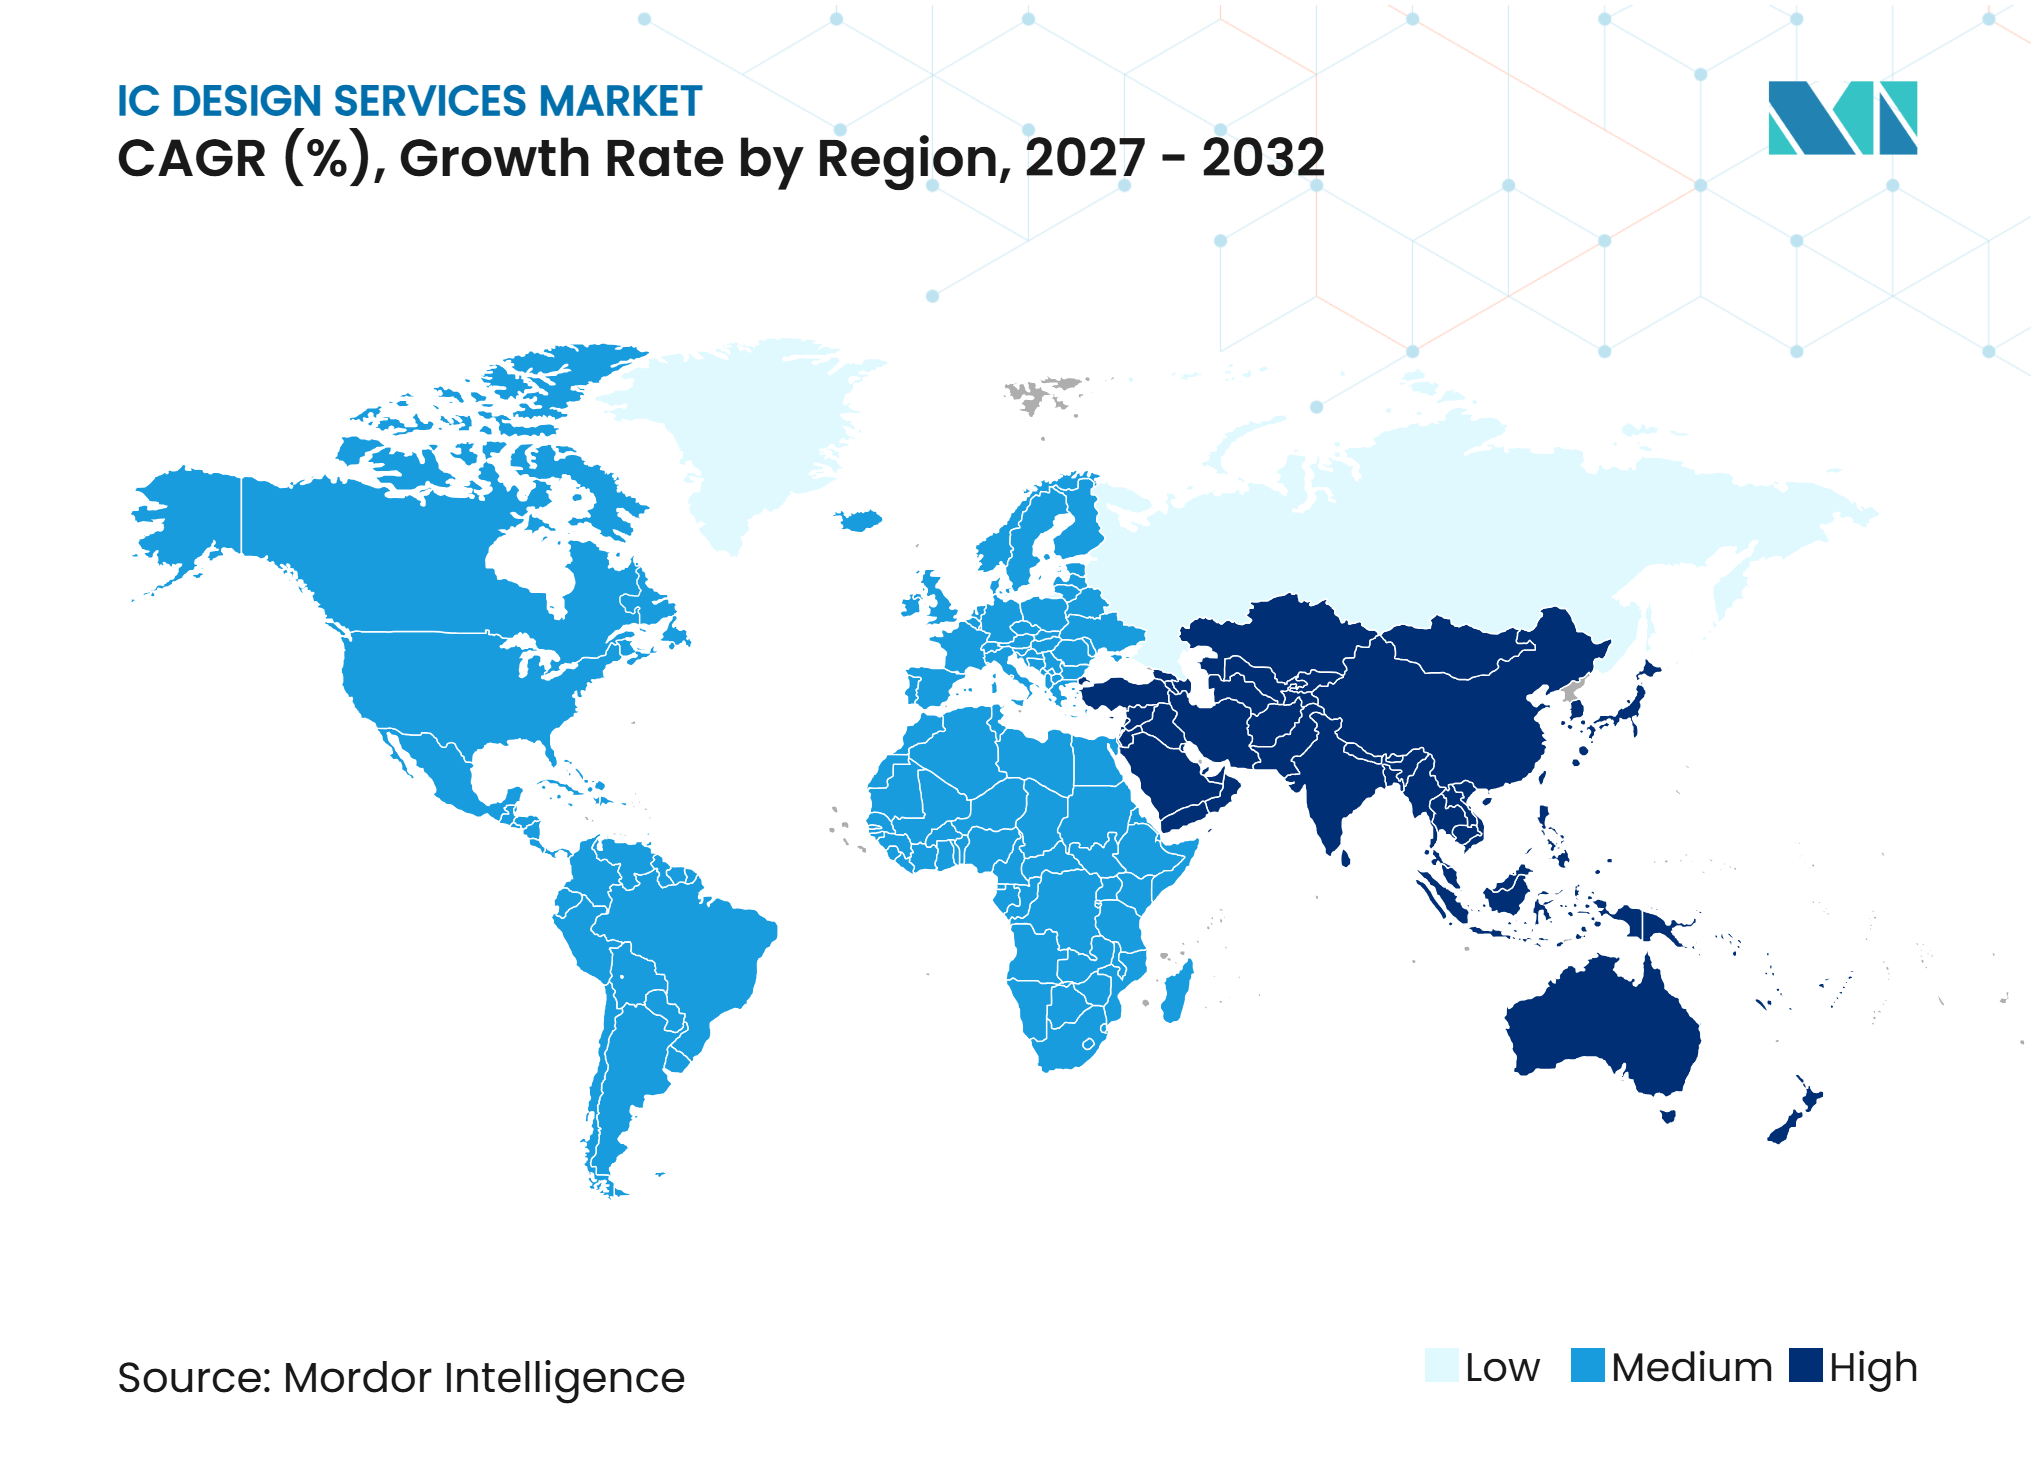
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるICデザインサービス市場分析
ICデザインサービス市場規模は、2026年の10.59 ビリオン 米ドルから2027年には12.68 ビリオン 米ドルへ、さらに2032年までに19.92 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年の間にCAGR 9.45%を記録すると予測されています。先端ノードにおける非繰り返しエンジニアリングコストの上昇により、統合デバイスメーカーおよびファブレス企業にとって専門的な外部設計能力の重要性が高まっています。また、特にアナログおよび混合信号分野における経験豊富な設計人材の不足も需要を下支えしており、この分野は従来の採用活動だけでは迅速に拡充することが困難です。半導体主権プログラムにより、安全かつコンプライアンスに準拠した国内環境で提供可能な設計業務への需要が高まっています。ICデザインサービス市場は、基本的なコストベースのアウトソーシングを超え、成熟したプロセス設計キット、再利用可能な知的財産、検証手法、およびファウンドリとの連携を必要とする業務へと移行しています。AIコンピューティング、データセンターの効率化、自動車エレクトロニクス、およびチップレットプログラムが機会の幅を広げる一方、セキュリティ要件、輸出規制、および3nm未満のツールコストが最高付加価値プログラムへのアクセスを制限しています。
主要レポートのポイント
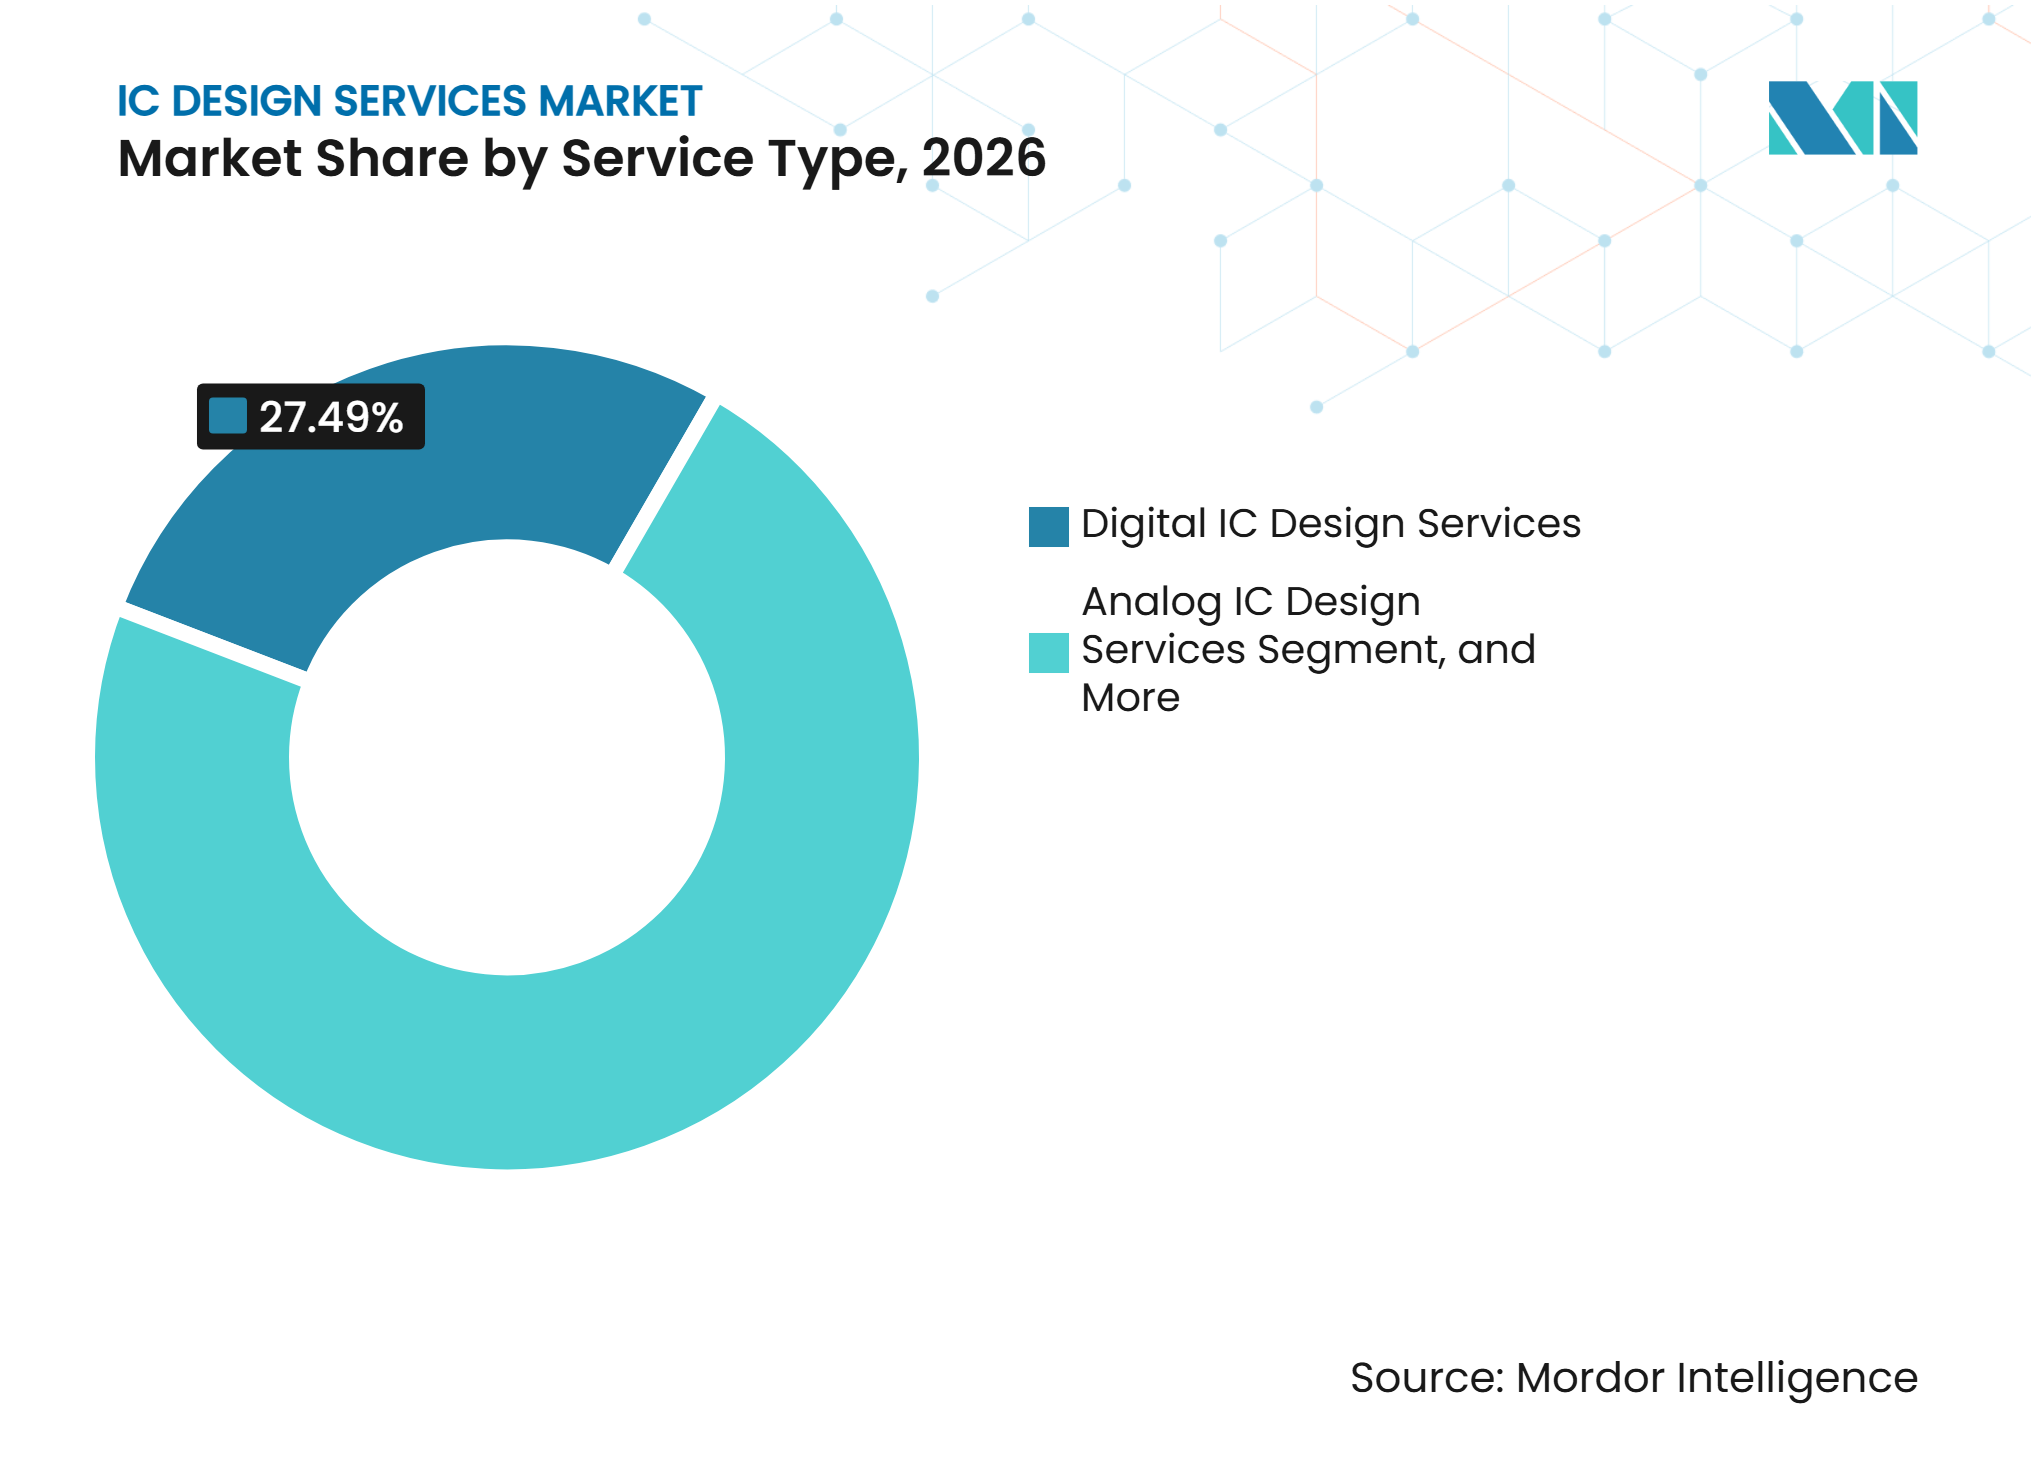
- サービスタイプ別では、デジタルICデザインサービスが2026年に27.49%の収益シェアを占め、設計検証サービスはICデザインサービス市場において2032年までCAGR 10.67%で拡大すると予測されています。
- エンドユーザーアプリケーション別では、AI・高性能コンピューティング・データセンターが2026年に28.52%の収益シェアを占め、2032年までCAGR 10.81%で拡大すると予測されています。
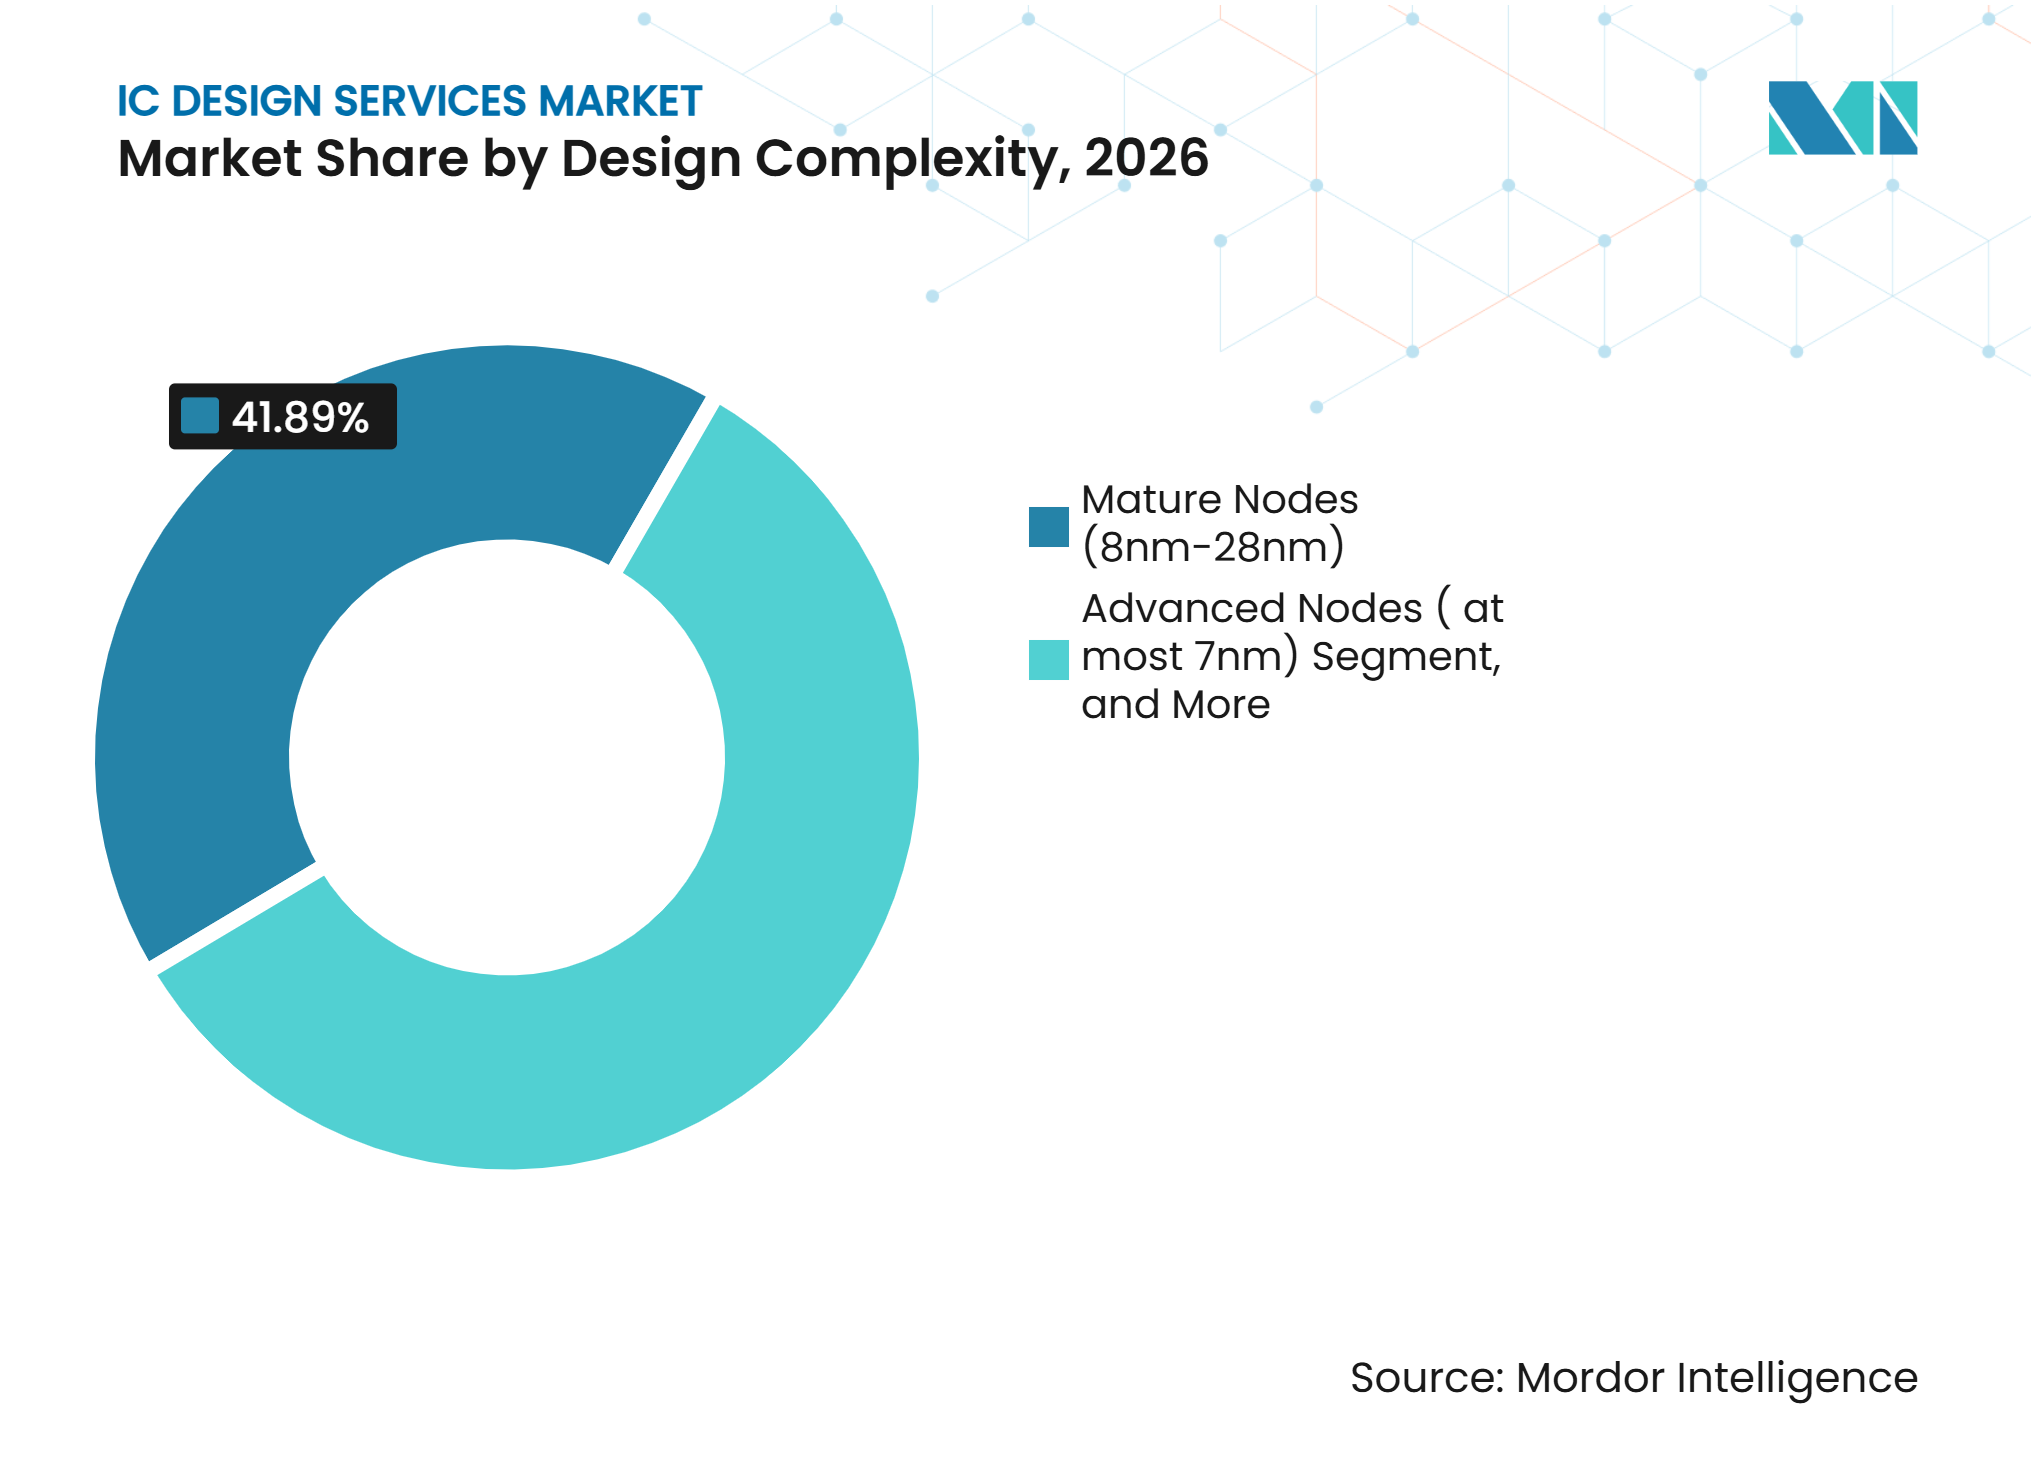
- 設計複雑度別では、8nmから28nmの成熟ノードが2026年に41.89%のシェアを占め、7nm以下の先端ノードは2032年までCAGR 10.04%で拡大すると予測されています。
- 地域別では、アジア太平洋地域がICデザインサービス市場において2026年に48.61%の収益シェアを占め、2032年までCAGR 10.26%で拡大すると予測さています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| データセンター、自動車、およびエッジコンピューティングにわたるAIおよび生成AI需要 | +2.1% | 北米およびアジア太平洋地域が主導するグローバル市場 | 中期(2〜4年) |
| 設計の複雑化とコスト上昇によるアウトソーシングの加速 | +1.9% | グローバル | 長期(4年以上) |
| 政府主導の半導体主権プログラム | +1.5% | アジア太平洋地域、北米、欧州 | 中期(2〜4年) |
| 熟練したアナログおよび混合信号エンジニアの不足 | +1.1% | グローバル、特に北米および欧州で深刻 | 長期(4年以上) |
| チップレットおよびヘテロジニアス統合の採用 | +0.9% | アジア太平洋地域が中核、北米および欧州への波及あり | 中期(2〜4年) |
| ファブレス企業のコスト最適化、NRE共有、およびマルチプロジェクトウェーハの採用 | +0.6% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
データセンター、自動車、およびエッジコンピューティングにわたる需要を牽引するAIおよび生成AIの成長
クラウドプロバイダーからのカスタムシリコン需要は、ICデザインサービス市場における主要な業務源となりつつあります。目的特化型ASICは、持続的な推論ワークロードにおいて汎用GPUと比較して40〜65%の総所有コスト優位性を提供できると、出典資料は述べています。AIモデルの短い反復サイクルにより、ICデザインサービス市場の設計チームはテープアウトよりもかなり前にソフトウェアの動作を検証することが求められ、再利用可能なIPおよび早期検証業務への需要が高まっています。CIERは、ASIC需要がクラウドアクセラレータからAI研究機関および推論スタートアップへと拡大するにつれ、台湾企業がサービスモデルを適応させていると報告しています。国際エネルギー機関は、データセンターの電力消費が2030年までに830 TWh(テラワット時)を超えると予測しており、効率的な推論シリコンの重要性が高まっています。[1] 自動車プログラムも別の需要チャネルを形成しており、自律走行チップは高密度コンピューティング、信頼性の高い統合、および機能安全コンプライアンスを必要とします。
IDMおよびファブレス企業によるアウトソーシングを加速させる設計の複雑化とコスト上昇
7nmノード以下において設計経済性が大きく変化しており、ICデザインサービス市場における専門パートナーの魅力が高まっています。設計コストは28nmから5nmにかけて大幅に上昇し、3nmでは10億ドルの閾値を超えます。これらのコスト上昇は、より広範なルールチェック、物理設計業務、およびICデザインサービス市場におけるサードパーティのプロセッサ、メモリ、接続性IPの統合と同時に発生しています。小規模なファブレス企業はこれらの要件を容易に吸収できない一方、大手IDMはアナログ、混合信号、およびパッケージング業務に外部パートナーを選択的に活用しています。これにより、購買側の意思決定は労働コスト削減から、設計手法へのアクセス、プロセス設計キットの成熟度、および初回シリコン成功の可能性向上へとフトしています。HCLTechは、AIを活用した設計ワークフローにより生産性を最大30%向上させることができ、生成AIによる検証最適化によりシミュレーションサイクルを50%以上削減できると述べています。
専門的なICデザインサービスへの需要を高める政府主導の半導体主権プログラム
政府プログラムは、IC設計、知的財産開発、および電子設計自動化ツールへのアクセスに関する国内能力を支援しています。インドは2026年7月にSemicon 2.0をINR 1,27,500クロール(15.2 ビリオン 米ドル)の財政支出で承認し、その第一の柱はIPコア、商用チップ、およびシステムオンチッププログラムに対するチップ設計インセンティブに焦点を当てています。設計連携インセンティブ制度は2026年までにINR 900クロール(95.30 ミリオン 米ドル)相当の24プロジェクトを承認し、72社にEDAアクセスを提供していました。これらのプログラムは、完全な内部チームではなく外部設計能力を必要とするICデザインサービス市場のスタートアップを支援しています。米国のCHIPSおよび科学法ならびにEUチップス法も地域の人材と安全な半導体能力を支援しており、これらのプログラムが政策コミットメントから実際の実施へと移行するにつれ、ICデザインサービス市場は設計支援、IP業務、および安全なプロジェクト納品に対する新たな需要から恩恵を受けることができます。この政策環境は、コンプライアンスに準拠したデータ管理、セキュリティレビュー、および現地納品に関する顧客要件を満たすことができるプロバイダーに有利に働きます。
アウトソーシング設計需要を牽引する熟練したアナログおよび混合信号エンジニアの不足
アナログおよび混合信号エンジニアの不足は、ICデザインサービス市場の構造的な支援要因であり続けています。この業務は、学術的なスケーリングだけでは代替が困難な、回路動作とシリコン結果に関する実践的な経験を必要とします。出典資料は、確立された半導体地域において引退するシニア設計者がさらなる制約要因となっていることを指摘しており、これらの地域では設計知識が短期的なトレーニングサイクルではなくシリコンへの繰り返しの取り組みを通じて蓄積されてきたため、知識移転、メンタリング、および人材確保がICデザインサービス市場にサービスを提供する企業にとって中心的な運営課題となっています。Applied Materials、Renesas Electronics、およびMarvell Technologyは、実践的な設計能力のギャップに対処するため、台湾、韓国、およびシンガポールから経験豊富な設計者を採用しています。アナログフロントエンドおよび高精度データコンバータにはデジタルロジック合成に直接相当するものがないため、経験豊富な手動設計が依然として重要です。これにより、ICsenseやRacyicsなど、多くの顧客が内部で維持できないファウンドリ固有のアナログサービスを提供するICデザインサービス市場の専門企業が支援されています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| オフショアエンゲージメントにおけるIPセキュリティおよび機密性への懸念 | -0.9% | グローバル、特に北米および欧州で深刻 | 長期(4年以上) |
| 3nm以下における先端ノードの複雑性 | -0.8% | グローバル | 長期(4年以上) |
| 地政学的制限および輸出規制 | -0.7% | 北米、東アジア、欧州 | 中期(2〜4年) |
| アナログおよび混合信号人材の地理的集中 | -0.5% | アジア太平洋新興市場、南 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
オフショア設計エンゲージメントを制限するIPセキュリティおよび機密性への懸念
アウトソーシング設計では、開発プロセス全体を通じて顧客がRTL、回路記述、テストデータ、およびその他の価値ある技術資料を共有する必要があります。出典資料は、IP窃取がICデザイン分野において年間多大な損失をもたらしていると推定しています。NISTを通じて発表されたGaloisの研究は、回路IPに対するより強力な暗号保護の必要性を強調しています。NISTはまた、製造および設計活動がサプライチェーン全体に分散している構造化ASIC設計におけるセキュリティ上の課題も検討しています。[2] 主要なデザインハウスは、ツールアクセスの制限、暗号化転送、およびハードウェアIPの難読化などの管理策を採用しています。これらの管理策は保護を向上させますが、承認を長引かせる可能性があり、機密性の高いICデザインサービス市場プログラムにおいてオンショアまたはセキュアエンクレーブによる納品をより魅力的にする一方、プロバイダーはプロジェクト全体を通じてチーム、ファイル、開発ツール、およびサプライヤーアクセスがどのように管理されているかを顧客に示すことが求められます。
小規模企業のEDAおよび人材コストを増大させる先端ノードの複雑性
3nm未満の開発には、多くの小規模企業が負担できないコストと設計の複雑性が伴います。出典資料は、2nmの設計および製品化コストが増大すると予測されていると述べています。先端ノードはまた、高額なEDAライセンス、広範なIP統合、および最新の設計ルールとパッケージング手法に精通したチームを必要とします。半導体装置・材料国際協会(SEMI)は、2026年第2四半期に半導体IP収益が20.4%増加して2,199.0 ミリオン 米ドルに達し、IC物理設計および検証収益が16.6%増加して818.3 ミリオン 米ドルに達したと報告しています。ICデザインサービス市場への投資は、ツール、IP、および人材への長期的なコミットメントを維持できるプロバイダーに集中しています。ICデザインサービス市場は、先端ノード契約にアクセスできるフルスタックサプライヤーと、成熟ノードおよび専門業務に注力するより大きなグループとに二分されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
検証サービスが専門的なアウトソーシングバリューチェーンを支える設計検証サービスは2027年から2032年にかけてCAGR 10.67%で成長し、ICデザインサービス市場全体を上回るペースで拡大すると予測されています。7nm未満の再スピンコストが高いため、テープアウト前の独立した検証専門知識が価値を持ちます。なぜなら、後期の欠陥は生産を遅延させ、希少なエンジニアリングリソースを消費し、顧客を2回目の製造サイクルにさらす可能性があるからです。SEMIは2026年第2四半期にIC物理設計および検証収益が前年比16.6%成長したと報告しています。デジタルICデザインサービスは2026年に収益の27.49%を占めており、顧客がAI、ネットワーキング、および民生機器向けの幅広いRTL開発を必要としているためです。この業務は完全な社内デジタルチームを持たない顧客にサービスを提供し、製品企業が大規模な恒久的設計組織の全固定費を負担することなく、特定のプロジェクトに特化した能力を追加することを可能にします。
アナログICデザインサービスは、手動のエンジニアリング判断を必要とする電力管理、センサー、および無線周波数アプリケーションにサービスを提供します。物理設計およびレイアウト業務は、タイミング、電力、面積、および製造ルールを管理しながらRTLをGDSIIに変換します。アナログおよび混合信号サービスは、ノイズ、信号完全性、電力性能、レイアウトの詳細、および設計とそのプロセス技術との相互作用に依存するデバイス動作など、自動化が完全には対応できない要件に対処します。IP開発は、再利用可能なブロックが複数のプログラムにわたってライセンス供与される場合に繰り返し収益を生み出すことができ、検証済みのビルディングブロックは関連製品を開始する顧客の繰り返しエンジニアリング業務を削減できます。



エンドユーザーアプリケーション別:
AI、HPC、およびデータセンターが需要を主導AI、HPC、およびデータセンターは2026年に収益の28.52%を占め、2032年までCAGR 10.81%で成長すると予測されています。このカテゴリは、提供データにおける現在のシェアと予測拡大の両方をリードしています。カスタムAI ASICの出荷量は2026年に44.6%増加すると予測されており、これは汎用GPU出荷量の16.1%増加と比較して高い水準であり、大規模ユーザーがソフトウェア、メモリ、電力、およびデータ移動要件により密接に一致するハードウェアを求めているためです。Alchipは、AIおよびHPCアプリケーションが収益の83%を占め、そのうち87%が7nm以下の先端プロセス設計によるものであると述べています。
自動車は、運転支援、車両ネットワーキング、および電動化向けの長期ASICプログラムを支援しており、認定サイクル、安全要件、および長い製品ライフサイクルにより、初期の設計選択が特に重要となります。民生電子機器メーカーは、ディスプレイドライバIC、ワイヤレス充電コントローラー、およびウェアラブルヘルスチップの業務をアウトソーシングしており、特にブランドが差別化された機能を必要とするが大規模な内部半導体設計グループを運営していない場合に顕著です。産業用顧客は、自動化および機械視覚向けの耐久性のある成熟ノードデバイスを好みます。防衛・航空宇宙、医療、および通信業務は、セキュリティ、信頼性、無線周波数、および混合信号における専門化を必要とする場合があります。ICデザインサービス産業は、AIおよびデータセンターが先端ノードプログラムを牽引する中でも、幅広い需要を有しています。
設計複雑度別:
成熟ノードが規模を提供し、先端ノードが価値を牽引8nmから28nmの成熟ノードは2026年のICデザインサービス市場において41.89%を占めました。自動車、産業、民生、および電力管理プログラムは、最先端の密度が商業的結果を改善しない場合にこれらのジオメトリを使用します。TNOおよびInvest-NLは、28nmの総設計コストを51 ミリオン 米ドルと試算しており、これはより要求の高いツールと製造ルールを持つ最先端製品の開発に必要な支出と比較して実質的に管理しやすい水準です。この水準により、成熟ノードプロジェクトはより多くの顧客とプロバイダーが利用可能となります。7nm以下の先端ノードは2027年から2032年にかけてCAGR 10.04%で拡大すると予測されています。
28nmを超えるレガシーノードは、予測可能な供給、実証済みの歩留まり、および安定した認定が微細化よりも重要となる長い生産サイクルを持つマイクロコントローラー、センサーインターフェース、および電力ICをサポートします。2nmのゲートオールアラウンドトランジスタは新たなルール要件と専門的な物理設計ニーズをもたらします。設計ルールと統合要件がより要求が高くなるため、先端ノードでは物理設計の作業量が大幅に増加します。輸出規制とツールアクセスにより、先端ノードプログラムの参入者が絞られます。成熟ノードはICデザインサービス市場において規模を提供し、先端ノードは設備の整ったプロバイダーに高付加価値業務を集中させます。

地域分析
アジア太平洋
アジア太平洋地域は2026年のICデザインサービス市場シェアの48.61%を占め、2027年から2032年にかけてCAGR 10.26%で成長すると予測されています。ICデザインサービス市場は、台湾および韓国のファウンドリへの近接性、ならびに中国およびインドの有能な設計基盤から恩恵を受けており、ーキテクチャ、実装、検証、テープアウト、および生産にわたる連携を短縮することができます。CIERは、ASIC需要がAI研究グループおよび推論スタートアップにまで拡大するにつれ、台湾企業がエンドツーエンドのサービスを構築していると報告しています。SEMIFIVEは2026年上半期に前年比97%の収益成長を報告し、1,189億ウォン(88.1 ミリオン 米ドル)の新規受注を獲得しました。インドのSemicon 2.0プログラムおよび中国の拡大するフルスタックサプライベースが、時間をかけて代替的な納品オプションを追加しています。
北米
北米は、カスタムチップへの需要を再形成しているハイパースケーラーおよびAI研究所プログラムを擁しています。BroadcomおよびMarvellは顧客仕様を製造可能なチップに変換しており、これにより外部設計、検証、およびIPスペシャリストに機会が生まれています。HCLTechは2026年に230件以上のテープアウトと95%の初回シリコン成功率を報告しました。Samsung Foundryは2025年3月にHCLTechをデザインソリューションパートナーとして追加し、セキュリティ要件と輸出規制は引き続き重要なコンプライアンス要因となっています。
欧州および新興市場
欧州には、自動車、産業、および医療顧客にサービスを提供するICsense、Racyics、EnSilicaなどのアナログおよび混合信号スペシャリストが存在します。EnSilicaは2025年度に6件のASIC設計および供給契約を締結し、その中には3,000万米ドルおよび3,100万米ドルを超える契約が含まれています。ISO 26262は、自動車設計における機能安全およびアナログ能力への需要を支援しています。南米、中東、およびアフリカは初期段階の設計市場にとどまっていますが、一部の防衛プログラムが専門的なオフショアプロバイダーを引き付ける可能性があります。欧州は専門的な専門知識によって際立っており、統合された設計から生産までのサービスがより広い地域全体で台頭しています。これらの地域のICデザインサービス市場は、デバイスプログラム全体を通じて認証、アプリケーション知識、および信頼性の高いサポートを重視する顧客との緊密な連携に依存しています。
競合環境
市場集中度
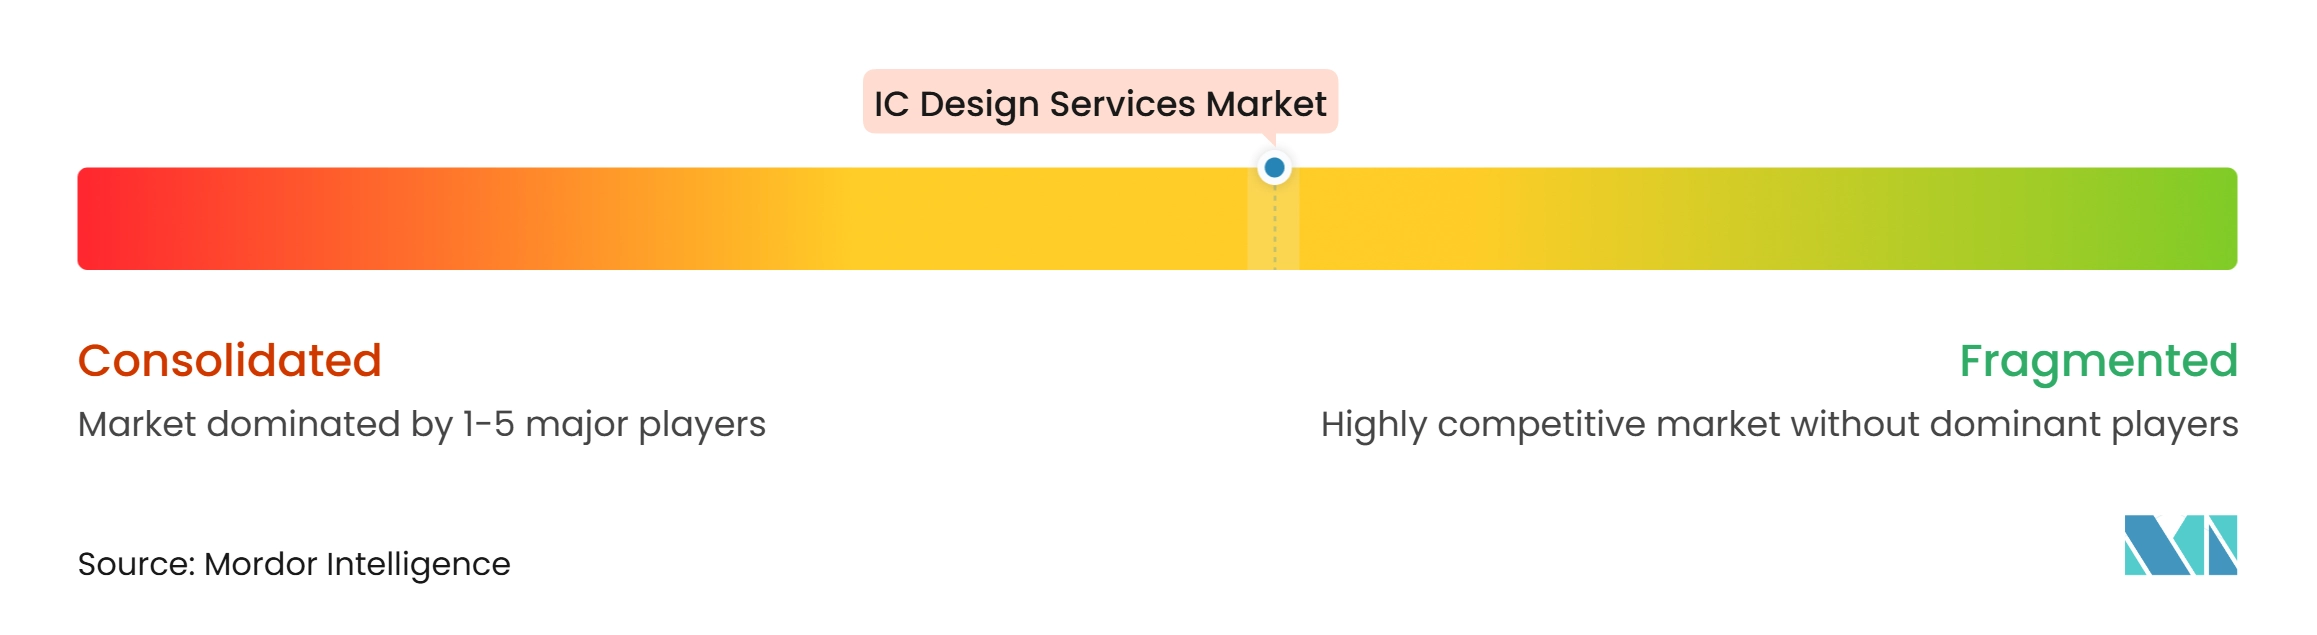
ICデザインサービス市場は中程度に分散していますが、フルスタックプロバイダーが先端ノード収益の相当なシェアを獲得しています。VeriSiliconの2026年目論見書は、フルスタックプロバイダーが2025年に世界の上位10社のカスタムシリコンソリューションサプライヤーの合計収益の80%以上を生み出したと述べています。競合はまた、特に顧客関係とファウンドリプログラムおよび専門エンジニアリングチームへのアクセスを組み合わせることができる場合に、ASIC業務に参入するエンジニアリングサービス企業からも生じています。HCLTechは2025年にSamsung FoundryのSAFEエコシステムに参加し、ファウンドリプログラムへのアクセスを拡大しました。より多くの参入者がプロジェクトマージンに圧力をかけ、先端パッケージングとシステムレベルのパフォーマンスの重要性を高める可能性があるため、プロバイダーは狭い設計タスだけでなく、ロジック、メモリ、インターコネクト、パッケージ、および製造要件間のインターフェースに対応できるエンジニアリングスコープを実証する必要があります。
ファウンドリとの関係、IPの深さ、およびパッケージング実行が競争上の地位を決定します。GUCは2025年9月にTSMC 3DFabric、UCIe-A IP、およびHBM4 PHY IPを組み合わせた2.5Dおよび3D先端パッケージ技術プラットフォームを立ち上げました。[3] Alchipは2026年に2nmプラットフォームを進化させ、Arm Total Designエコシステムに参加しました。これらの動きは、ダイ接続性とパッケージングの調整を必要とするチップレットプログラムに対応しています。地域プロバイダーは、成熟ノードサポートと専門的なアナログ業務を優先するミッドマーケットのファブレス企業および産業用OEMにサービスを提供できます。
プロバイダーは、非繰り返しエンジニアリング費用に加えて繰り返し供給収益を追求しています。EnSilicaの2025年度契約には、2027年度までに見込まれる4,000万米ドルの契約済み非繰り返しエンジニアリングが含まれていました。SEMIFIVEは2026年9月にSamsung Foundryの4nmノードでHyperAccelのLLM推論アクセラレータの量産を開始しました。これらのエンゲージメントは、サプライヤーが設計、製造調整、および供給実行に組み込まれるため、スイッチングコストを高める可能性があります。
ICデザインサービス産業のリーダー企業
-
Alchip Technologies, Ltd.
-
VeriSilicon Microelectronics
-
Faraday Technology Corporation
-
SEMIFIVE Inc.
-
Global Unichip Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
ICデザインサービス市場 このレポートでカバーされる企業
- Global Unichip Corporation
- Alchip Technologies Limited
- Faraday Technology Corporation
- VeriSilicon Microelectronics (Shanghai) Co., Ltd.
- SEMIFIVE Inc.
- CoAsia SEMI Ltd.
- Sondrel Limited
- EnSilica plc
- Racyics GmbH
- ICsense NV
- eInfochips Private Limited
- HCL Technologies Limited
- L&T Technology Services Limited
- MosChip Technologies Limited
- Tessolve Semiconductor Private Limited
最近の産業開発事情 ICデザインサービス市場
- 2026年9月:SEMIFIVEは、Samsung Foundryの4nmプロセスノードでHyperAccelのLLM AI推論アクセラレータの量産を開始しました。チップは500mm²を超え、SEMIFIVEにとって初の大規模先端ノード量産プロジェクトとなりました。同社は2026年上半期に423億ウォン(31.3 ミリオン 米ドル)の新規量産受注を獲得し、これは2025年通年の受注量のほぼ2倍に相当します。
- 2026年8月:Alchip Technologiesは2026年第2四半期に2億4,200万米ドルの収益を報告し、前四半期比82.6%増となりました。これは2026年5月から出荷が開始された北米クラウドサービスプロバイダー向けN3アクセラレータ出荷によって牽引されました。
- 2026年7月:インド政府はINR 1,27,500クロール(15.2 ビリオン 米ドル)の財政支出でSemicon 2.0を承認しました。プログラムの6つの柱のうち少なくとも3つは、インド半導体ミッションが実施するスタートアップおよびMSME向けのIC設計、IPコア開発、およびEDAツールアクセスを対象としています。
- 2026年2月:Baya SystemsおよびAion Silicon(旧Sondrel)は、BayaのWeaverPro FabricStudio IPとAionのエンドツーエンドのターンキー設計能力を組み合わせ、AI、HPC、および自動車アプリケーション向けの共同SoCおよびチップレット設計ソリューションを提供する戦略的パートナーシップを発表しました。
グローバルICデザインサービス市場レポートの範囲
ICデザインサービス 市場は、 半導体 企業、 ファブレス 企業、 IDM、 OEM、 および システム 開発者向けの アウトソーシングおよび専門的な集積回路(IC)設計、エンジニアリング、および開発サービスを 包含しています。 市場には、 半導体 チップの 概念化、 アーキテクチャ、 設計、 検証、 妥当性確認、 および 物理的実装に 関わる サービスが 含まれており、 様々な 最終用途 アプリケーション向けに 提供されます。
ICデザンサービス市場レポートは、サービスタイプ(アナログICデザインサービス、デジタルICデザインサービス、アナログ混合信号(AMS)ICデザインサービス、物理設計およびレイアウトサービス、設計検証サービス、IP開発および設計サポートサービス、その他のサービスタイプ)、エンドユーザーアプリケーション(自動車、AI・HPC・データセンター、民生電子機器、産業、防衛・航空宇宙、医療・ヘルスケア、通信・ネットワーキング、その他のエンドユーザーアプリケーション)、設計複雑度(先端ノード(7nm以下)、成熟ノード(8nm〜28nm)、レガシーノード(28nm超))、および地域(北米、欧州、アジア太平洋、その他の地域)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| アナログICデザインサービス |
| デジタルICデザインサービス |
| アナログ混合信号(AMS)ICデザインサービス |
| 物理設計およびレイアウトサービス |
| 設計検証サービス |
| IP開発および設計サポートサービス |
| その他のサービスタイプ |
| 自動車 |
| AI・HPC・データセンター |
| 民生電子機器 |
| 産業 |
| 防衛・航空宇宙 |
| 医療・ヘルスケア |
| 通信・ネットワーキング |
| その他のエンドユーザーアプリケーション |
| 先端ノード(7nm以下) |
| 成熟ノード(8nm〜28nm) |
| レガシーノード(28nm超) |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| 台湾 | |
| インド | |
| その他のアジア太平洋 | |
| その他の地域 |
| サービスタイプ別 | アナログICデザインサービス | |
| デジタルICデザインサービス | ||
| アナログ混合信号(AMS)ICデザインサービス | ||
| 物理設計およびレイアウトサービス | ||
| 設計検証サービス | ||
| IP開発および設計サポートサービス | ||
| その他のサービスタイプ | ||
| エンドユーザーアプリケーション別 | 自動車 | |
| AI・HPC・データセンター | ||
| 民生電子機器 | ||
| 産業 | ||
| 防衛・航空宇宙 | ||
| 医療・ヘルスケア | ||
| 通信・ネットワーキング | ||
| その他のエンドユーザーアプリケーション | ||
| 設計複雑度別 | 先端ノード(7nm以下) | |
| 成熟ノード(8nm〜28nm) | ||
| レガシーノード(28nm超) | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| 台湾 | ||
| インド | ||
| その他のアジア太平洋 | ||
| その他の地域 | ||
レポートで回答される主要な質問
ICデザインサービスの2026年から2032年の金額見通しはどうですか?
ICデザインサービス市場は、2026年の10.59 ビリオン 米ドルおよび2027年の12.68 ビリオン 米ドルから2032年までに19.92 ビリオン 米ドルへと増加すると予測されており、CAGR 9.45%を記録します。この見通しは、チッププログラムの社内実行がより困難になるにつれ、専門的な設計、検証、物理的実装、および再利用可能なIPへの需要が高まることを反映しています。
ICデザインサービスで最大のシェアを持つサービスタイプはどれですか?
デジタルICデザインサービスが2026年に27.49%で最大のシェアを占めました。設計検証は2032年までCAGR 10.67%で最も急速に拡大するサービスタイプになると予測されています。
企業がIC設計業務をアウトソーシングする理由は何ですか?
先端ノード設計には、ツール、IP、検証、および経験豊富な人材への多大な支出が必要です。顧客は能力、プロセス知識、および実行リスクの低減のためにスペシャリストを活用しています。外部チームは、顧客組織内でそれらの能力が継続的に利用できない場合に、アナログ、混合信号、検証、レイアウト、およびパッケージングの的を絞ったサポートを提供できます。この取り決めにより、社内のエンジニアリングリーダーは恒久的なスタッフを製品定義、アーキテクチャ決定、および製造パートナーとの関係に集中させることもできます。
ICデザインサービスの需要をリードするエンドユーザーアプリケーションはどれですか?
AI、高性能コンピューティング、およびデータセンターが2026年に28.52%のシェアでリードし、2032年までCAGR 10.81%で拡大すると予測されています。
ICデザインサービスをリードする地域はどこですか?
アジア太平洋地域が2026年に48.61%のシェアでリードし、ファウンドリへの近接性と設計能力にえられ、2032年までCAGR 10.26%で拡大すると予測されています。台湾、韓国、中国、およびインドは、製造アクセス、確立されたエンジニアリングスキル、政策支援、および発展する国内顧客のさまざまな組み合わせを通じて貢献しています。
先端ノード設計サービスの主な制約は何ですか?
IP保護の必要性、輸出規制、およびEDAツールと専門人材の高コストにより、小規模プロバイダーにとって3nm未満のプログラムは困難です。