
Taille et part du marché des services de conception de CI
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 12.68 Milliards de dollars |
| Taille du Marché (2032) | 19.91 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 9.45 % |
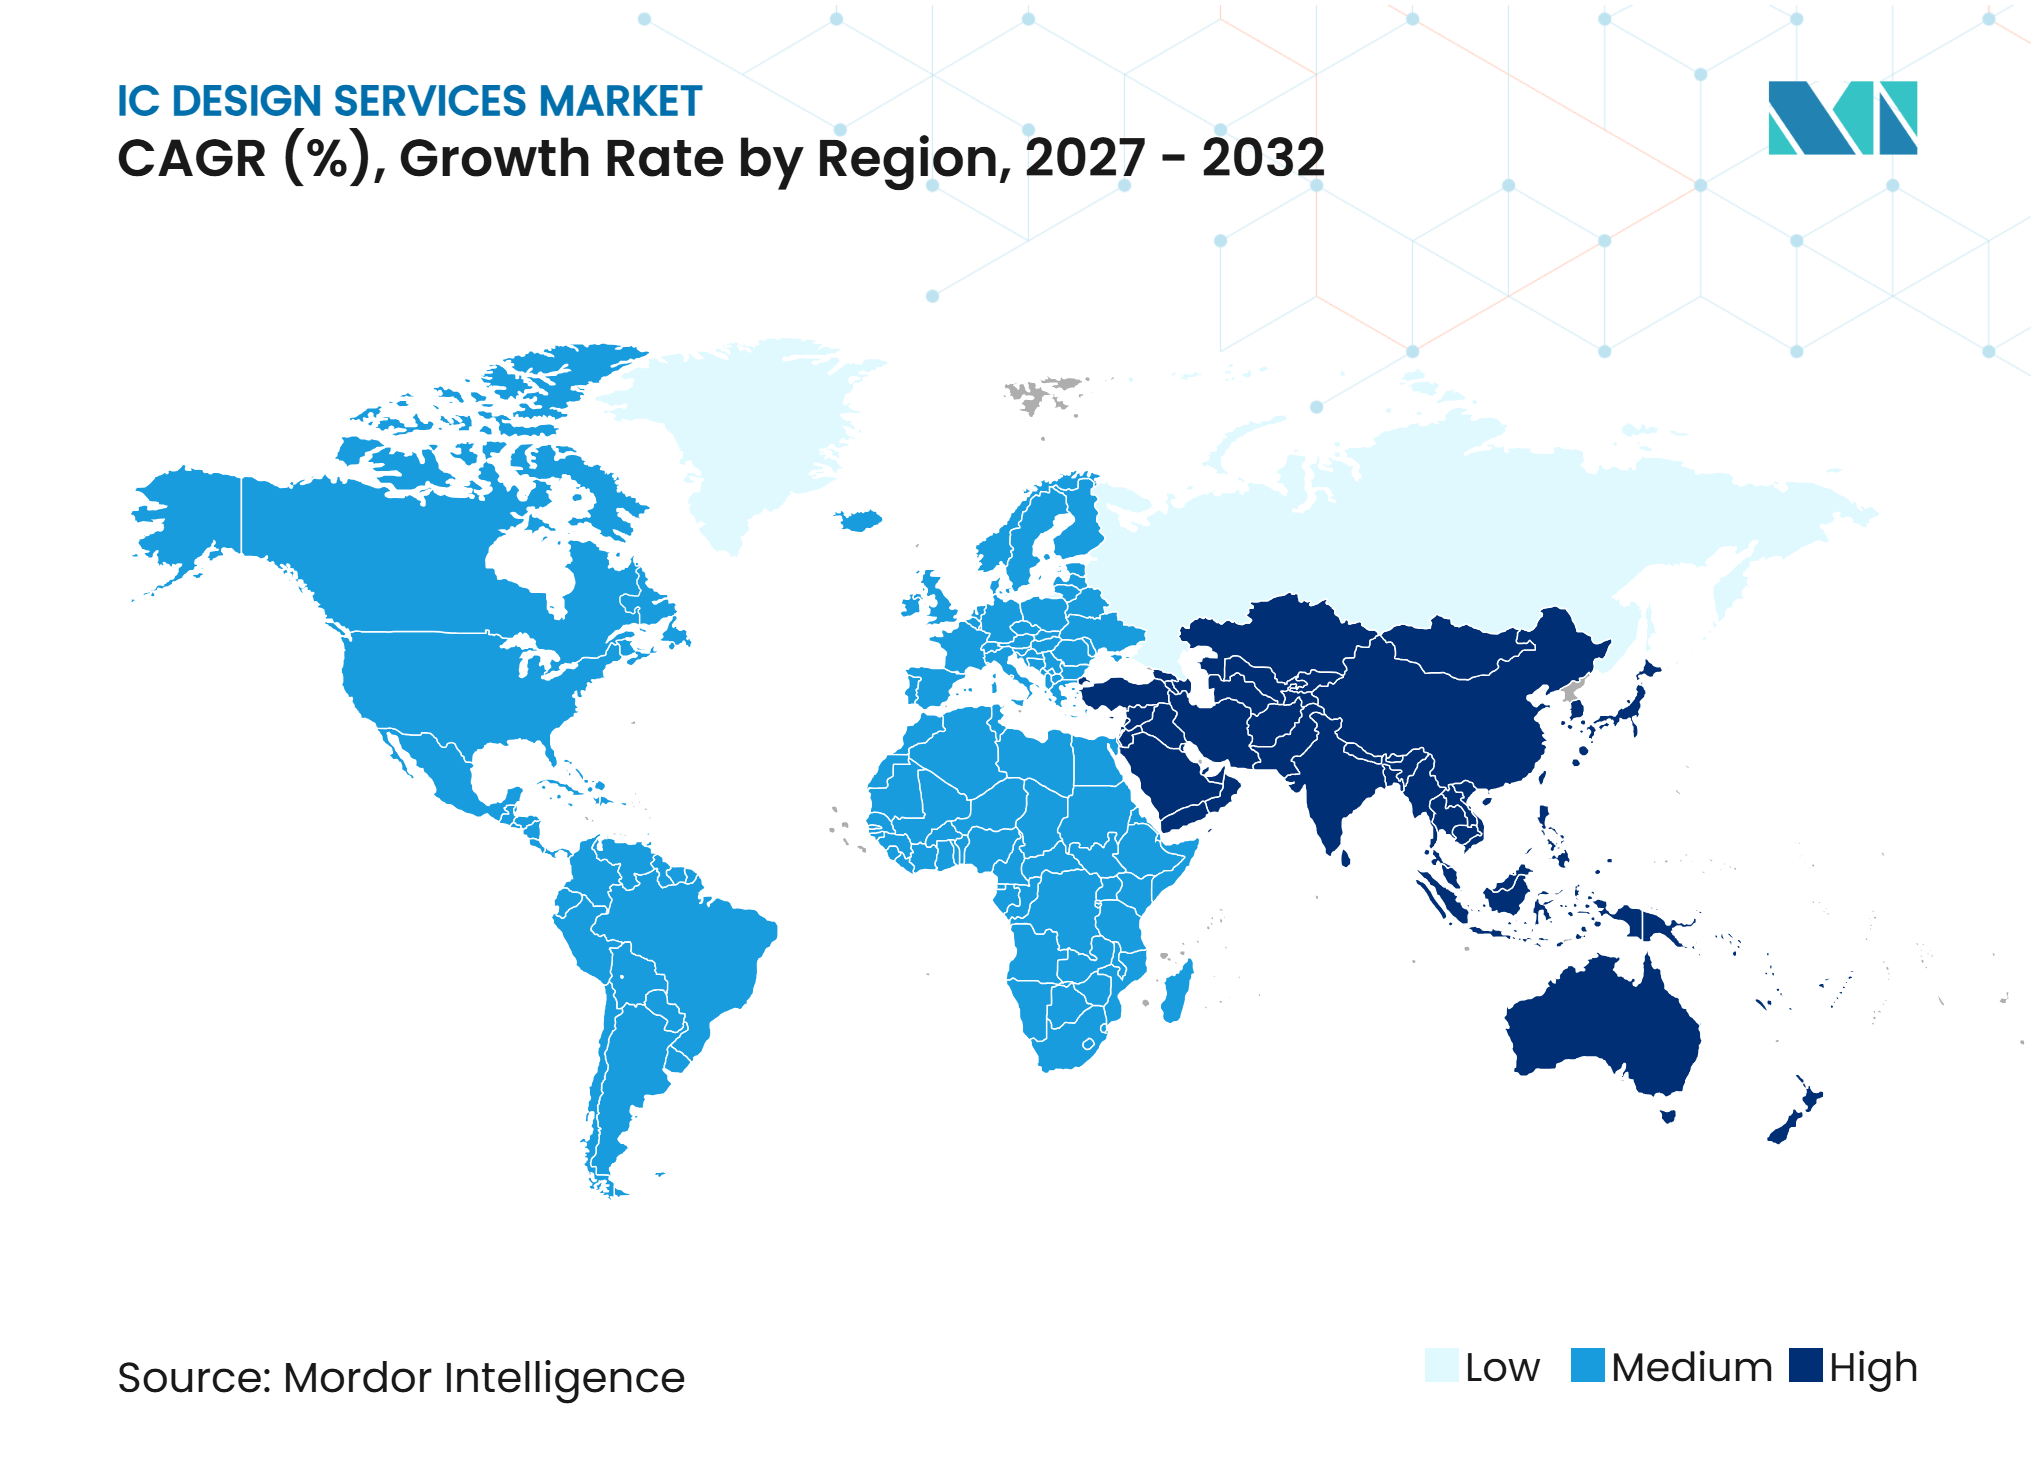
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services de conception de CI par Mordor Intelligence
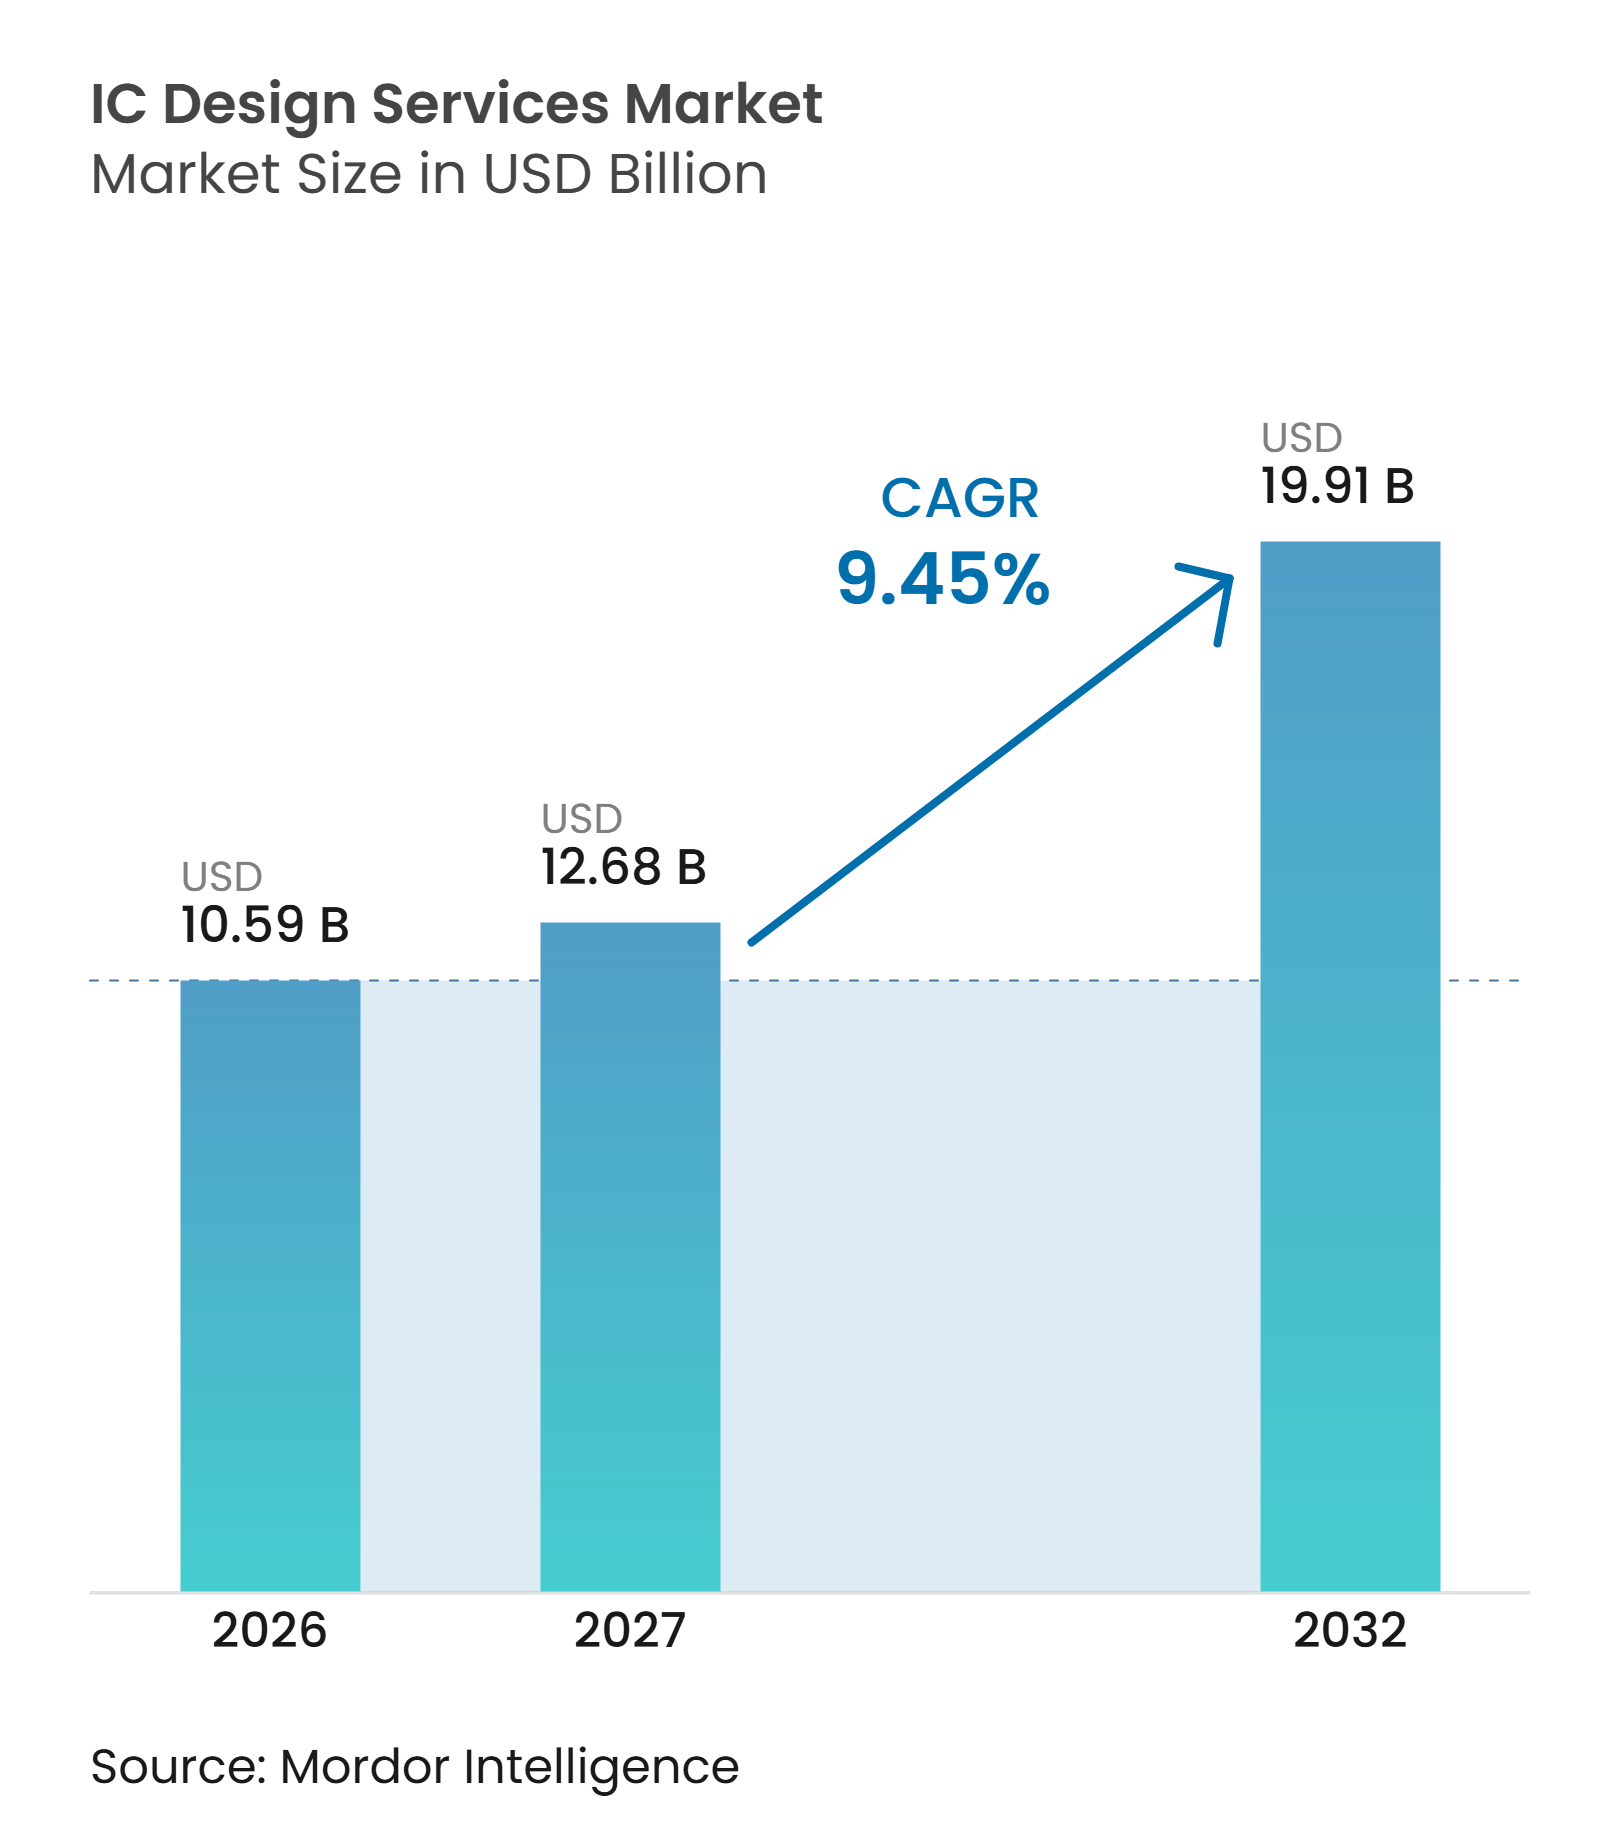
La taille du marché des services de conception de CI devrait s'étendre de 10,59 milliards USD en 2026 à 12,68 milliards USD en 2027, et à 19,92 milliards USD d'ici 2032, enregistrant un CAGR de 9,45% entre 2027 et 2032. La hausse des coûts d'ingénierie non récurrents aux nœuds avancés rend la capacité de conception externe spécialisée plus pertinente pour les fabricants de dispositifs intégrés et les entreprises sans usine. La demande est également soutenue par des lacunes en matière de talents expérimentés en conception, notamment dans les travaux analogiques et à signaux mixtes qui ne peuvent pas être développés rapidement par le biais d'un recrutement conventionnel. Les programmes de souveraineté des semi-conducteurs augmentent le besoin de travaux de conception pouvant être réalisés dans des environnements domestiques sécurisés et conformes. Le marché des services de conception de CI évolue donc au-delà de la simple externalisation basée sur les coûts vers des travaux nécessitant des kits de conception de processus matures, une propriété intellectuelle réutilisable, des méthodes de vérification et une coordination avec les fonderies. L'informatique pour l'IA, l'efficacité des centres de données, l'électronique automobile et les programmes de chiplets élargissent l'ensemble des opportunités, tandis que les exigences de sécurité, les contrôles à l'exportation et les coûts des outils sub-3nm limitent l'accès aux programmes à plus haute valeur ajoutée.
Points clés du rapport
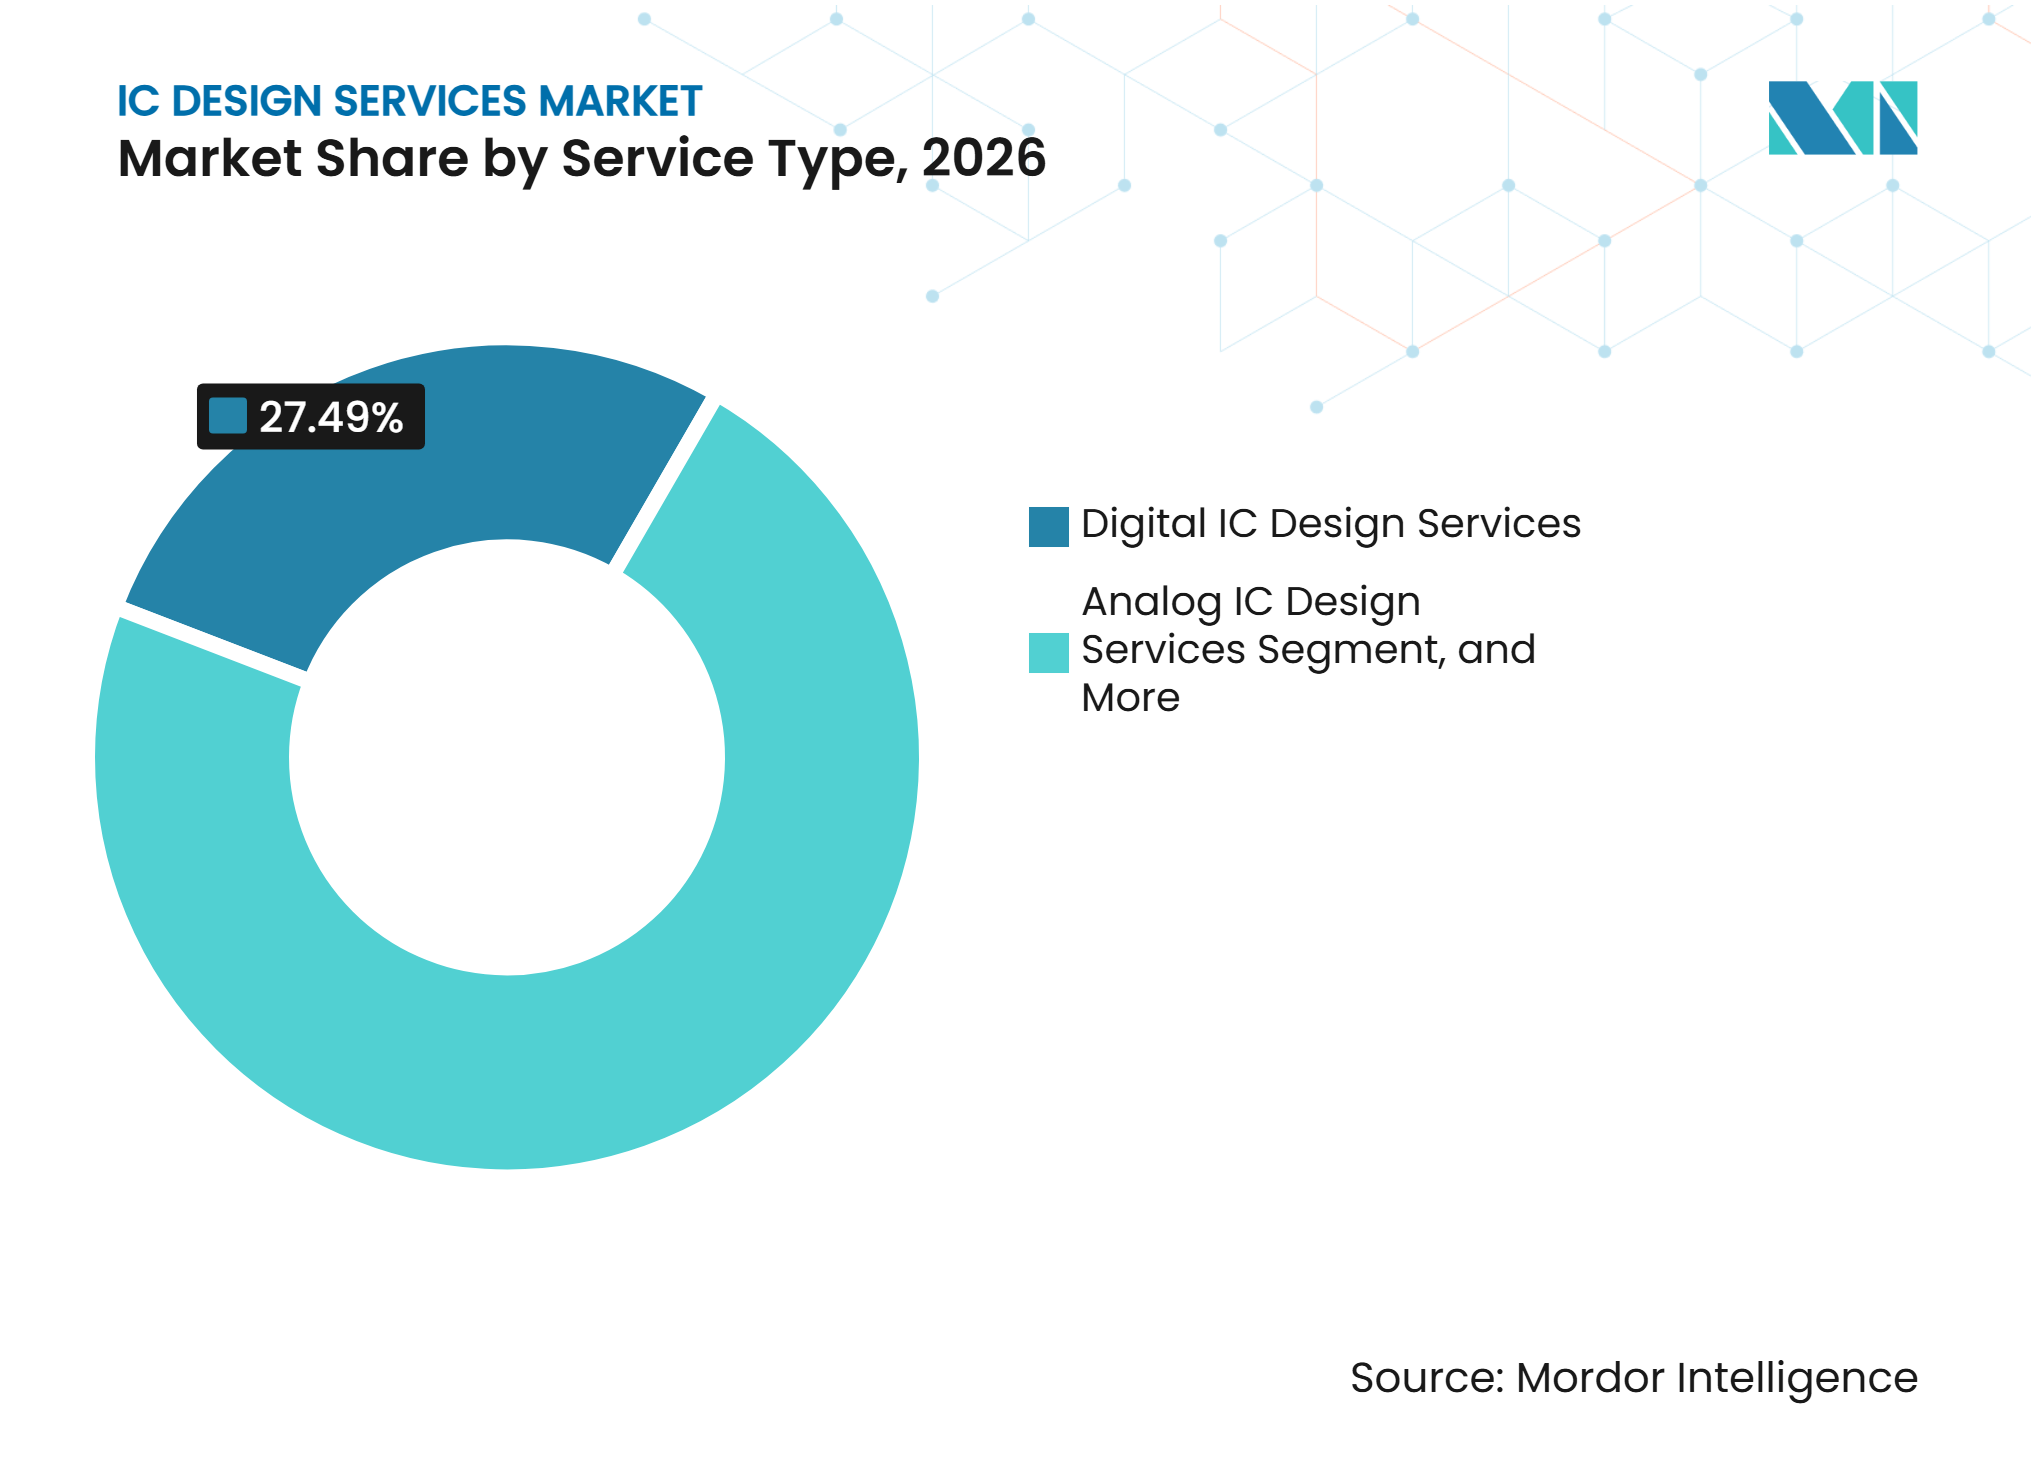
- Par type de service, les services de conception de CI numériques détenaient une part de revenus de 27,49% en 2026, tandis que les services de vérification de conception devraient se développer à un CAGR de 10,67% jusqu'en 2032 sur le marché des services de conception de CI.
- Par application d'utilisateur final, l'IA, l'informatique haute performance et les centres de données détenaient une part de revenus de 28,52% en 2026 et devraient se développer à un CAGR de 10,81% jusqu'en 2032.
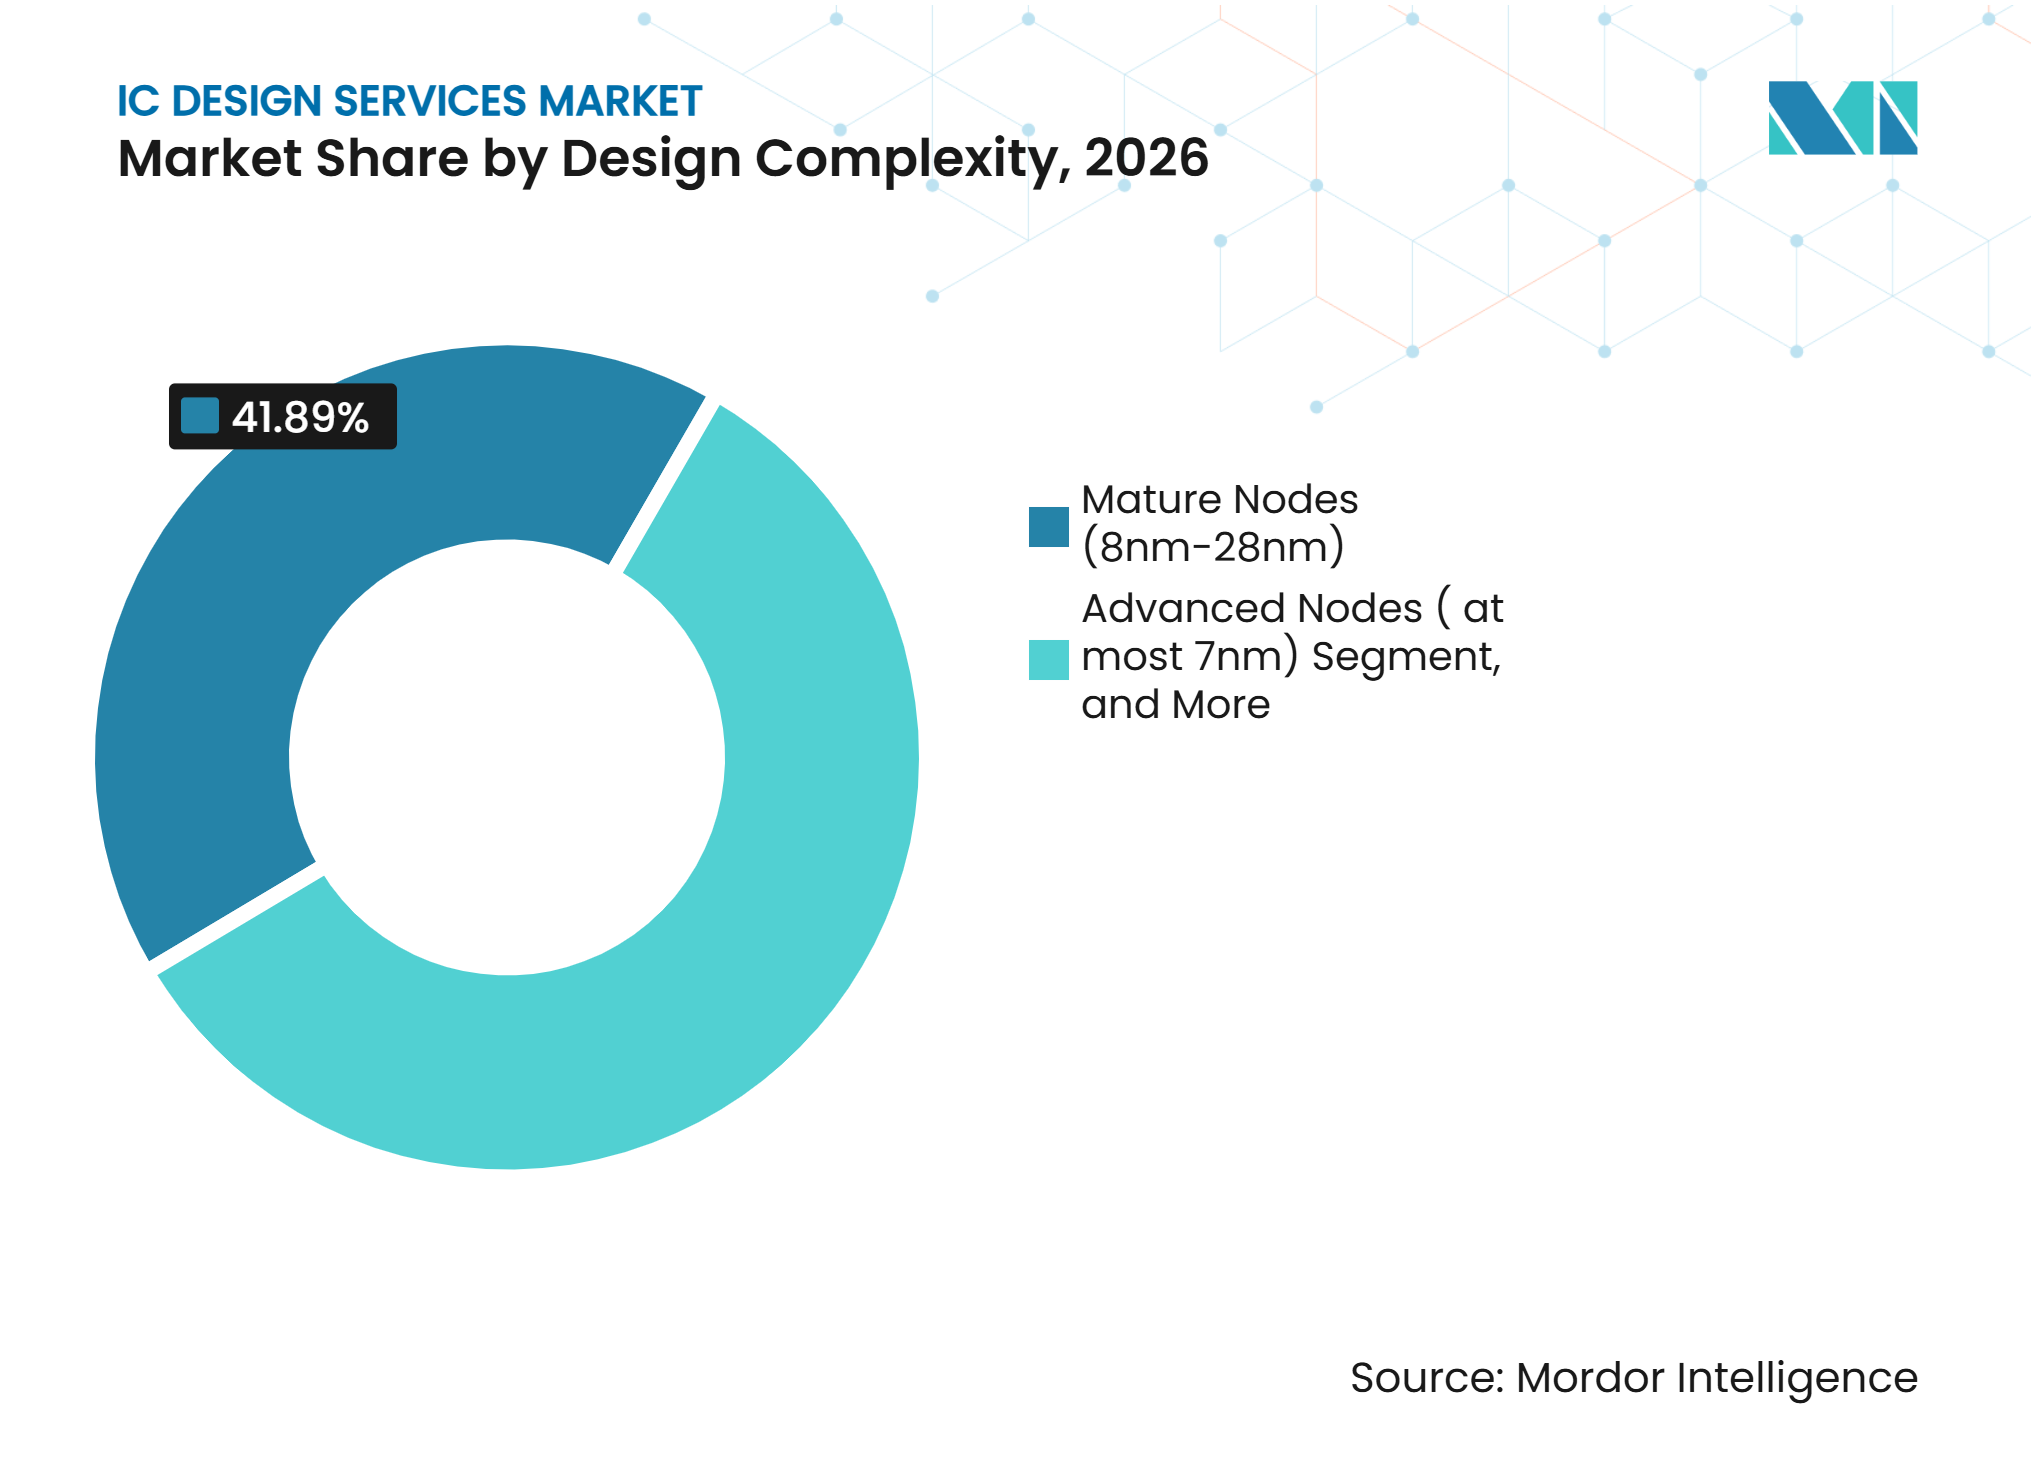
- Par complexité de conception, les nœuds matures de 8nm à 28nm représentaient une part de 41,89% en 2026, tandis que les nœuds avancés à 7nm et en dessous devraient se développer à un CAGR de 10,04% jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait une part de revenus de 48,61% en 2026 sur le marché des services de conception de CI et devrait se développer à un CAGR de 10,26% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Demande en IA et IA générative dans les centres de données, l'automobile et l'informatique en périphérie | +2.1% | Mondial, porté par l'Amérique du Nord et l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Complexité croissante des conceptions et coûts accélérant l'externalisation | +1.9% | Mondial | Long terme (≥ 4 ans) |
| Programmes de souveraineté des semi-conducteurs pilotés par les gouvernements | +1.5% | Asie-Pacifique, Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Pénurie d'ingénieurs qualifiés en analogique et en signaux mixtes | +1.1% | Mondial, avec une tension aiguë en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Adoption des chiplets et de l'intégration hétérogène | +0.9% | Cœur Asie-Pacifique, avec des retombées en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Optimisation des coûts pour les entreprises sans usine, partage des coûts d'ingénierie non récurrents et adoption des tranches multi-projets | +0.6% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Croissance de l'IA et de l'IA générative stimulant la demande dans les centres de données, l'automobile et l'informatique en périphérie
La demande de silicium personnalisé de la part des fournisseurs de services cloud devient une source centrale de travail pour le marché des services de conception de CI. Les ASIC dédiés peuvent offrir des avantages en termes de coût total de possession de 40 à 65% par rapport aux GPU à usage général dans les charges de travail d'inférence soutenue, selon les données sources. Le cycle d'itération court des modèles d'IA exige également que les équipes de conception du marché des services de conception de CI valident le comportement des logiciels bien avant la mise en fabrication, ce qui accroît la demande de propriété intellectuelle réutilisable et de travaux de vérification précoce. Le CIER a rapporté que les entreprises taïwanaises adaptent leurs modèles de service à mesure que la demande d'ASIC s'étend des accélérateurs cloud aux instituts de recherche en IA et aux start-ups d'inférence. L'Agence internationale de l'énergie prévoit que la consommation d'électricité des centres de données dépassera 830 TWh d'ici 2030, ce qui accroît l'importance du silicium d'inférence efficace.[1] Les programmes automobiles constituent un autre canal, car les puces pour la conduite autonome nécessitent un calcul dense, une intégration fiable et une conformité à la sécurité fonctionnelle.
Complexité croissante des conceptions et coûts accélérant l'externalisation par les IDM et les entreprises sans usine
L'économie de la conception a considérablement évolué en dessous du nœud 7nm, renforçant l'attrait des partenaires spécialisés sur le marché des services de conception de CI. Les coûts de conception augmentent significativement entre 28nm et 5nm et dépassent le seuil du milliard de dollars à 3nm. Ces coûts plus élevés coïncident avec une vérification des règles plus étendue, des travaux de conception physique et l'intégration de propriété intellectuelle tierce pour les processeurs, la mémoire et la connectivité sur le marché des services de conception de CI. Les petites entreprises sans usine ne peuvent pas facilement absorber ces exigences, tandis que les grands IDM utilisent sélectivement des partenaires externes pour les travaux analogiques, à signaux mixtes et d'encapsulation. Cela fait évoluer la décision d'achat des économies de coûts de main-d'œuvre vers l'accès aux méthodes de conception, à la maturité des kits de conception de processus et à une probabilité plus élevée de succès au premier silicium. HCLTech a déclaré que les flux de travail de conception assistés par l'IA peuvent améliorer la productivité jusqu'à 30% et que l'optimisation de la vérification par l'IA générative peut réduire les cycles de simulation de plus de 50%.
Programmes de souveraineté des semi-conducteurs pilotés par les gouvernements stimulant la demande de services de conception de CI spécialisés
Les programmes gouvernementaux soutiennent la capacité nationale pour la conception de CI, le développement de propriété intellectuelle et l'accès aux outils d'automatisation de la conception électronique. L'Inde a approuvé Semicon 2.0 en juillet 2026 avec 1 27 500 crores INR (15,2 milliards USD), et son premier pilier était axé sur les incitations à la conception de puces pour les cœurs de propriété intellectuelle, les puces commerciales et les programmes de système sur puce. Le programme d'incitation lié à la conception avait sanctionné 24 projets d'une valeur de 900 crores INR (95,30 millions USD) et avait fourni un accès aux outils d'automatisation de la conception électronique à 72 entreprises d'ici 2026. Ces programmes soutiennent les start-ups du marché des services de conception de CI qui nécessitent une capacité de conception externe plutôt que des équipes internes complètes. La loi américaine CHIPS and Science Act et la loi européenne EU Chips Act soutiennent également les talents locaux et les capacités sécurisées en matière de semi-conducteurs, et à mesure que ces programmes passent des engagements politiques à la mise en œuvre pratique, le marché des services de conception de CI peut bénéficier d'une nouvelle demande de soutien à la conception, de travaux de propriété intellectuelle et de livraison sécurisée de projets. Cet environnement politique favorise les prestataires capables de répondre aux exigences des clients en matière de traitement conforme des données, d'examen de sécurité et de livraison locale.
Pénurie d'ingénieurs qualifiés en analogique et en signaux mixtes stimulant la demande de conception externalisée
La pénurie d'ingénieurs en analogique et en signaux mixtes reste un soutien structurel pour le marché des services de conception de CI. Ce travail nécessite une expérience pratique du comportement des circuits et des résultats sur silicium qui est difficile à remplacer par la seule montée en puissance académique. Les données sources identifient le départ à la retraite de concepteurs seniors comme une contrainte supplémentaire dans les régions de semi-conducteurs établies, où les connaissances en conception se sont accumulées grâce à des travaux répétés sur le silicium plutôt qu'à travers de courts cycles de formation, faisant du transfert de connaissances, du mentorat et de la rétention des enjeux opérationnels centraux pour les entreprises servant le marché des services de conception de CI. Applied Materials, Renesas Electronics et Marvell Technology recrutent des concepteurs expérimentés de Taïwan, de Corée du Sud et de Singapour pour combler les lacunes en matière de capacité de conception pratique. Les interfaces analogiques frontales et les convertisseurs de données de précision n'ont pas d'équivalent direct à la synthèse logique numérique, de sorte que la conception manuelle expérimentée reste importante. Cela soutient les entreprises spécialisées du marché des services de conception de CI telles que ICsense et Racyics, qui fournissent des services analogiques spécifiques aux fonderies que de nombreux clients ne peuvent pas maintenir en interne.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Préoccupations relatives à la sécurité de la propriété intellectuelle et à la confidentialité dans les engagements offshore | -0.9% | Mondial, plus aigu en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Complexité des nœuds avancés à 3nm et en dessous | -0.8% | Mondial | Long terme (≥ 4 ans) |
| Restrictions géopolitiques et contrôles à l'exportation | -0.7% | Amérique du Nord, Asie de l'Est, Europe | Moyen terme (2-4 ans) |
| Concentration géographique des talents en analogique et en signaux mixtes | -0.5% | Marchés émergents d'Asie-Pacifique, Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Préoccupations relatives à la sécurité de la propriété intellectuelle et à la confidentialité limitant les engagements de conception offshore
La conception externalisée exige que les clients partagent le RTL, les descriptions de circuits, les données de test et d'autres matériaux techniques précieux tout au long du processus de développement. Les données sources estiment que le vol de propriété intellectuelle cause des pertes annuelles substantielles dans le domaine de la conception de CI. La recherche Galois publiée par le NIST souligne la nécessité d'une protection cryptographique plus solide pour la propriété intellectuelle des circuits. Le NIST a également examiné les défis de sécurité dans la conception d'ASIC structurés, dans laquelle les activités de fabrication et de conception sont distribuées à travers les chaînes d'approvisionnement.[2] Les principales maisons de conception adoptent des contrôles tels que l'accès restreint aux outils, les transferts chiffrés et l'obscurcissement matériel de la propriété intellectuelle. Ces contrôles améliorent la protection mais peuvent allonger les approbations et rendre la livraison sur site ou en enclave sécurisée plus attrayante pour les programmes sensibles du marché des services de conception de CI, tout en exigeant des prestataires qu'ils montrent aux clients comment les équipes, les fichiers, les outils de développement et l'accès aux fournisseurs sont gérés tout au long d'un projet.
Complexité des nœuds avancés augmentant les coûts des outils d'automatisation de la conception électronique et des talents pour les petites entreprises
Le développement sub-3nm entraîne des coûts et une complexité de conception que de nombreuses petites entreprises ne peuvent pas se permettre. Les données sources indiquent que les coûts de conception et de mise en production à 2nm devraient augmenter. Les nœuds avancés nécessitent également des licences d'outils d'automatisation de la conception électronique coûteuses, une intégration étendue de propriété intellectuelle et des équipes familiarisées avec les dernières règles de conception et méthodes d'encapsulation. L'Association internationale des équipements et matériaux pour semi-conducteurs (SEMI) a rapporté que les revenus de la propriété intellectuelle des semi-conducteurs ont augmenté de 20,4% pour atteindre 2 199,0 millions USD au deuxième trimestre 2026, tandis que les revenus de la conception physique et de la vérification des CI ont augmenté de 16,6% pour atteindre 818,3 millions USD. L'investissement sur le marché des services de conception de CI se concentre donc parmi les prestataires capables de maintenir des engagements à long terme envers les outils, la propriété intellectuelle et les talents. Le marché des services de conception de CI est divisé entre les fournisseurs à pile complète ayant accès aux contrats de nœuds avancés et un groupe plus large axé sur les nœuds matures et les travaux spécialisés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
les services de vérification ancrent une chaîne de valeur d'externalisation spécialiséeLes services de vérification de conception devraient croître à un CAGR de 10,67% de 2027 à 2032, dépassant l'ensemble du marché des services de conception de CI. Les coûts élevés de reprise sub-7nm rendent l'expertise en vérification indépendante précieuse avant la mise en fabrication, car un défaut tardif peut retarder la production, consommer de précieuses ressources d'ingénierie et exposer un client à un second cycle de fabrication. SEMI a rapporté une croissance de 16,6% en glissement annuel des revenus de conception physique et de vérification des CI au deuxième trimestre 2026. Les services de conception de CI numériques représentaient 27,49% des revenus en 2026, car les clients ont besoin d'un large développement RTL pour l'IA, les réseaux et les appareils grand public. Ce travail sert les clients qui ne maintiennent pas d'équipes numériques internes complètes, et il permet aux entreprises de produits d'ajouter une capacité spécialisée pour des projets spécifiques sans supporter les coûts fixes complets d'une grande organisation de conception permanente.
Les services de conception de CI analogiques servent les applications de gestion de l'alimentation, de capteurs et de radiofréquences nécessitant un jugement d'ingénierie manuel. Les travaux de conception physique et de mise en page traduisent le RTL en GDSII tout en gérant le timing, la puissance, la surface et les règles de fabrication. Les services analogiques et à signaux mixtes répondent aux exigences que l'automatisation ne peut pas entièrement satisfaire, notamment le comportement des dispositifs qui dépend du bruit, de l'intégrité du signal, des performances en puissance, des détails de mise en page et de l'interaction entre une conception et sa technologie de processus. Le développement de propriété intellectuelle peut créer des revenus récurrents lorsque des blocs réutilisables sont concédés sous licence dans le cadre de plusieurs programmes, et des blocs de construction validés peuvent réduire les travaux d'ingénierie répétés pour les clients démarrant des produits connexes.



Par application d'utilisateur final :
l'IA, l'informatique haute performance et les centres de données mènent la demandeL'IA, l'informatique haute performance et les centres de données représentaient 28,52% des revenus en 2026 et devraient croître à un CAGR de 10,81% jusqu'en 2032. Cette catégorie mène à la fois la part actuelle et l'expansion prévue dans les données fournies. Les expéditions d'ASIC d'IA personnalisés devraient augmenter de 44,6% en 2026, contre 16,1% pour les expéditions de GPU commerciaux, car les grands utilisateurs recherchent du matériel qui correspond plus étroitement à leurs exigences en matière de logiciels, de mémoire, d'alimentation et de déplacement des données. Alchip a déclaré que les applications d'IA et d'informatique haute performance représentaient 83% de ses revenus, avec 87% provenant de conceptions à processus avancés à 7nm et en dessous.
L'automobile soutient des programmes ASIC de longue durée pour l'aide à la conduite, les réseaux de véhicules et l'électrification, dans lesquels les cycles de qualification, les exigences de sécurité et les longs cycles de vie des produits rendent les choix de conception précoces particulièrement importants. Les fabricants d'électronique grand public externalisent des travaux pour les CI de pilotes d'affichage, les contrôleurs de charge sans fil et les puces de santé portables, notamment lorsque les marques nécessitent des fonctionnalités différenciées mais n'exploitent pas de grands groupes internes de conception de semi-conducteurs. Les clients industriels privilégient les dispositifs durables à nœuds matures pour l'automatisation et la vision industrielle. Les travaux de défense et d'aérospatiale, médicaux et de télécommunications peuvent nécessiter une spécialisation en matière de sécurité, de fiabilité, de radiofréquences et de signaux mixtes. Le secteur des services de conception de CI présente donc une demande large même si l'IA et les centres de données stimulent les programmes à nœuds avancés.
Par complexité de conception :
les nœuds matures fournissent l'échelle et les nœuds avancés génèrent la valeurLes nœuds matures de 8nm à 28nm représentaient 41,89% du marché des services de conception de CI en 2026. Les programmes automobiles, industriels, grand public et de gestion de l'alimentation utilisent ces géométries lorsque la densité de pointe n'améliore pas le résultat commercial. TNO et Invest-NL placent le coût total de conception à 51 millions USD pour le 28nm, un niveau qui reste nettement plus gérable que les dépenses nécessaires pour développer des produits de pointe avec des outils plus exigeants et des règles de fabrication plus strictes. Ce niveau rend les projets à nœuds matures accessibles à davantage de clients et de prestataires. Les nœuds avancés à 7nm et en dessous devraient se développer à un CAGR de 10,04% de 2027 à 2032.
Les nœuds hérités au-dessus de 28nm soutiennent les microcontrôleurs, les interfaces de capteurs et les CI de puissance avec de longs cycles de production, où l'approvisionnement prévisible, le rendement éprouvé et la qualification stable peuvent importer davantage que la réduction des dimensions des transistors. Les transistors à grille enveloppante à 2nm introduisent de nouvelles exigences de règles et des besoins spécialisés en conception physique. La charge de travail de conception physique augmente substantiellement aux nœuds avancés car les règles de conception et les exigences d'intégration sont plus exigeantes. Les contrôles à l'exportation et l'accès aux outils réduisent le champ des programmes à nœuds avancés. Les nœuds matures fournissent l'échelle sur le marché des services de conception de CI, tandis que les nœuds avancés concentrent les travaux à haute valeur ajoutée parmi les prestataires bien équipés.

Analyse géographique
Asie-Pacifique
L'Asie-Pacifique représentait 48,61% de la part du marché des services de conception de CI en 2026 et devrait croître à un CAGR de 10,26% de 2027 à 2032. Le marché des services de conception de CI bénéficie de la proximité des fonderies à Taïwan et en Corée du Sud, ainsi que d'une base de conception capable en Chine et en Inde, ce qui peut raccourcir la coordination entre l'architecture, la mise en œuvre, la vérification, la mise en fabrication et la production. Le CIER a rapporté que les entreprises taïwanaises développent des offres de bout en bout à mesure que la demande d'ASIC atteint les groupes de recherche en IA et les start-ups d'inférence. SEMIFIVE a rapporté une croissance de revenus de 97% en glissement annuel au premier semestre 2026 et 118,9 milliards KRW (88,1 millions USD) en nouvelles commandes. Le programme Semicon 2.0 de l'Inde et la base d'approvisionnement à pile complète en expansion de la Chine ajoutent des options de livraison alternatives au fil du temps.
Amérique du Nord
L'Amérique du Nord accueille des programmes d'hyperscalers et de laboratoires d'IA qui remodèlent la demande de puces personnalisées. Broadcom et Marvell traduisent les spécifications des clients en puces manufacturables, ce qui laisse des ouvertures pour les spécialistes de la conception externe, de la vérification et de la propriété intellectuelle. HCLTech a rapporté plus de 230 mises en fabrication et un taux de succès au premier silicium de 95% en 2026. Samsung Foundry a ajouté HCLTech comme partenaire de solutions de conception en mars 2025, tandis que les exigences de sécurité et les contrôles à l'exportation restent des facteurs de conformité importants.
Europe et marchés émergents
L'Europe dispose de spécialistes en analogique et en signaux mixtes, notamment ICsense, Racyics et EnSilica, au service des clients automobiles, industriels et médicaux. EnSilica a sécurisé 6 accords de conception et de fourniture d'ASIC au cours de l'exercice 2025, y compris des contrats supérieurs à 30 millions USD et 31 millions USD. ISO 26262 soutient la demande de sécurité fonctionnelle et de capacités analogiques dans les conceptions automobiles. L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des marchés de conception en phase précoce, bien que certains programmes de défense puissent attirer des prestataires offshore spécialisés. L'Europe se distingue par son expertise spécialisée, tandis que la consolidation et les services intégrés de conception à la production émergent dans la région élargie. Le marché des services de conception de CI dans ces zones dépend de liens étroits avec des clients qui valorisent la certification, la connaissance des applications et un soutien fiable tout au long d'un programme de dispositifs.
Paysage concurrentiel
Concentration du Marché
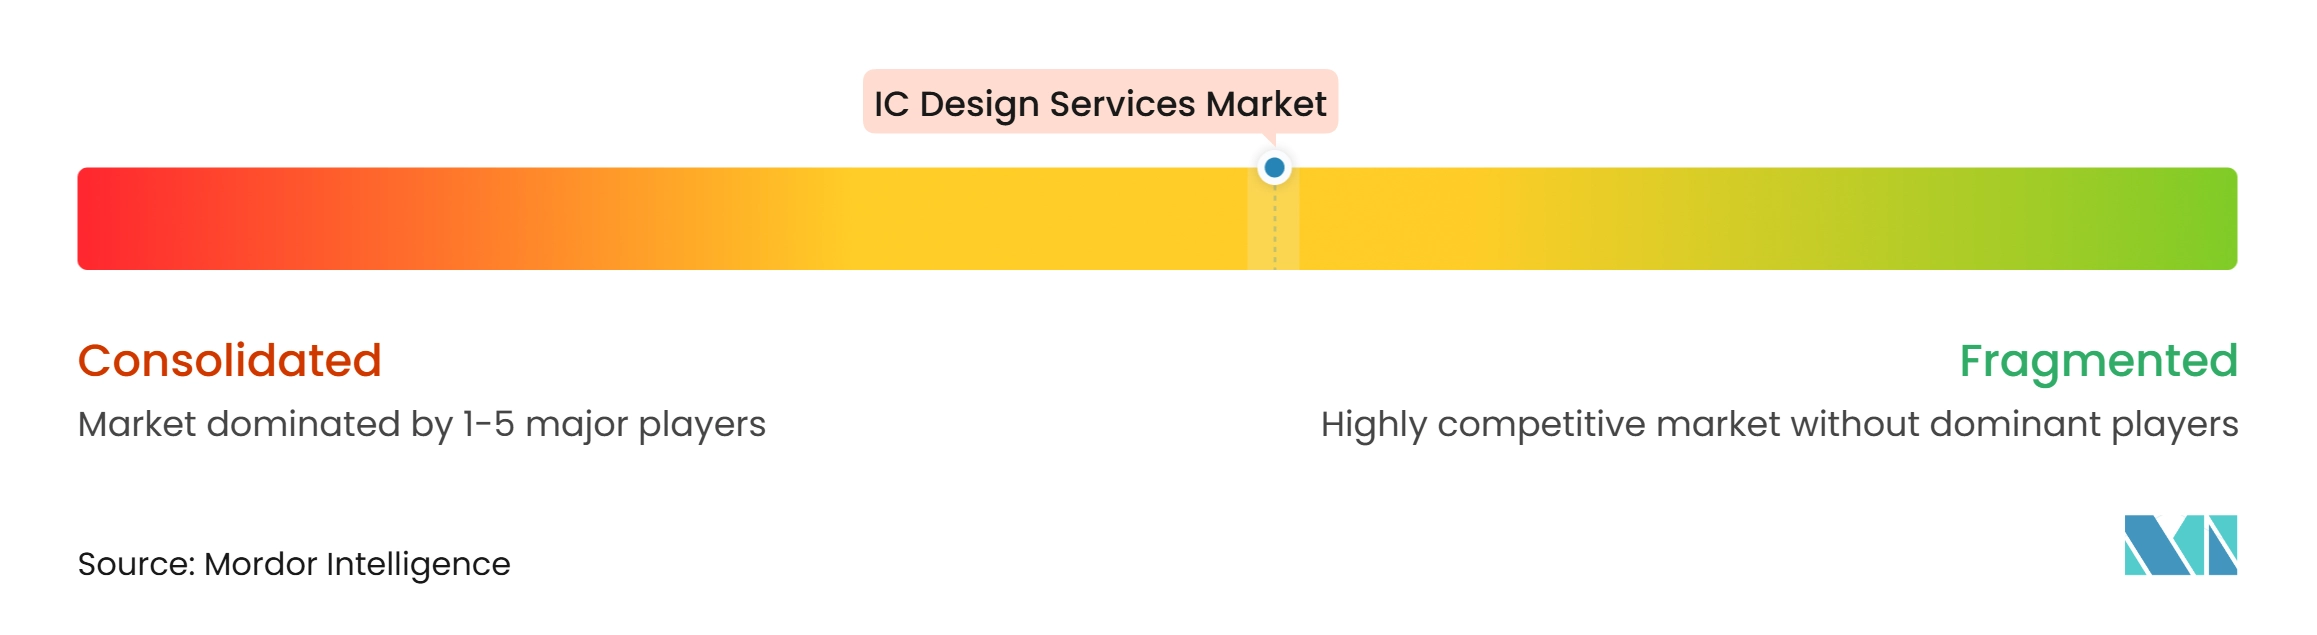
Le marché des services de conception de CI est modérément fragmenté, bien que les prestataires à pile complète captent une part substantielle des revenus des nœuds avancés. Le prospectus 2026 de VeriSilicon indiquait que les prestataires à pile complète généraient plus de 80% des revenus combinés parmi les 10 plus grands fournisseurs de solutions en silicium personnalisé au monde en 2025. La concurrence provient également des entreprises de services d'ingénierie qui s'étendent dans les travaux ASIC, notamment lorsqu'elles peuvent combiner des relations clients avec l'accès à des programmes de fonderies et des équipes d'ingénierie spécialisées. HCLTech a rejoint l'écosystème SAFE de Samsung Foundry en 2025, élargissant son accès aux programmes de fonderies. De nouveaux entrants peuvent exercer une pression sur les marges des projets et accroître l'importance de l'encapsulation avancée et des performances au niveau système, de sorte que les prestataires doivent démontrer que leur périmètre d'ingénierie peut traiter les interfaces entre la logique, la mémoire, l'interconnexion, l'encapsulation et les exigences de fabrication, plutôt qu'une simple tâche de conception étroite.
Les relations avec les fonderies, la profondeur de la propriété intellectuelle et l'exécution de l'encapsulation déterminent la position concurrentielle. GUC a lancé une plateforme de technologie d'encapsulation avancée 2,5D et 3D en septembre 2025, combinant TSMC 3DFabric, la propriété intellectuelle UCIe-A et la propriété intellectuelle HBM4 PHY.[3] Alchip a fait progresser sa plateforme 2nm et a rejoint l'écosystème Arm Total Design en 2026. Ces mouvements répondent aux programmes de chiplets qui nécessitent une connectivité de puces coordonnée et une encapsulation. Les prestataires régionaux peuvent servir les entreprises sans usine du marché intermédiaire et les équipementiers industriels qui privilégient le support des nœuds matures et les travaux analogiques spécialisés.
Les prestataires recherchent des revenus d'approvisionnement récurrents en plus des honoraires d'ingénierie non récurrents. Les accords de l'exercice 2025 d'EnSilica comprenaient 40 millions USD en ingénierie non récurrente contractée attendue jusqu'à l'exercice 2027. SEMIFIVE a commencé la production en masse de l'accélérateur d'inférence LLM de HyperAccel sur le nœud 4nm de Samsung en septembre 2026. Ces engagements peuvent augmenter les coûts de changement car les fournisseurs s'intègrent dans la conception, la coordination de la fabrication et l'exécution de l'approvisionnement.
Leaders du secteur des services de conception de CI
-
Alchip Technologies, Ltd.
-
VeriSilicon Microelectronics
-
Faraday Technology Corporation
-
SEMIFIVE Inc.
-
Global Unichip Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services de conception de CI Entreprises couvertes dans ce rapport
- Global Unichip Corporation
- Alchip Technologies Limited
- Faraday Technology Corporation
- VeriSilicon Microelectronics (Shanghai) Co., Ltd.
- SEMIFIVE Inc.
- CoAsia SEMI Ltd.
- Sondrel Limited
- EnSilica plc
- Racyics GmbH
- ICsense NV
- eInfochips Private Limited
- HCL Technologies Limited
- L&T Technology Services Limited
- MosChip Technologies Limited
- Tessolve Semiconductor Private Limited
Développements industriels récents dans Marché des services de conception de CI
- Septembre 2026 : SEMIFIVE a commencé la production en masse de l'accélérateur d'inférence IA LLM de HyperAccel sur le nœud de processus 4nm de Samsung Foundry, avec la puce dépassant 500 mm², marquant le premier projet de production en masse à grande échelle sur nœud avancé de SEMIFIVE. La société a sécurisé 42,3 milliards KRW (31,3 millions USD) en nouvelles commandes de production en masse au premier semestre 2026, soit presque le double de son volume annuel 2025.
- Août 2026 : Alchip Technologies a rapporté 242 millions USD de revenus au deuxième trimestre 2026, une augmentation séquentielle de 82,6%, portée par les expéditions d'accélérateurs N3 à un fournisseur de services cloud nord-américain qui a commencé à monter en puissance en mai 2026.
- Juillet 2026 : Le gouvernement de l'Inde a approuvé Semicon 2.0 avec une enveloppe budgétaire de 1 27 500 crores INR (15,2 milliards USD). Au moins 3 des 6 piliers du programme ciblent la conception de CI, le développement de cœurs de propriété intellectuelle et l'accès aux outils d'automatisation de la conception électronique pour les start-ups et les PME, tels que mis en œuvre par la Mission des semi-conducteurs de l'Inde.
- Février 2026 : Baya Systems et Aion Silicon, anciennement Sondrel, ont annoncé un partenariat stratégique pour fournir des solutions conjointes de conception de SoC et de chiplets pour les applications d'IA, d'informatique haute performance et automobiles, combinant la propriété intellectuelle WeaverPro FabricStudio de Baya avec les capacités de conception clé en main de bout en bout d'Aion.
Périmètre du rapport mondial sur le marché des services de conception de CI
Le marché des services de conception de CI englobe les services externalisés et spécialisés de conception, d'ingénierie et de développement de circuits intégrés (CI) pour les entreprises de semi-conducteurs, les entreprises sans usine, les IDM, les OEM, et les développeurs de systèmes. Le marché comprend les services impliqués dans la conceptualisation, l'architecture, la conception, la vérification, la validation et la mise en œuvre physique de puces semi-conductrices pour diverses applications d'utilisation finale.
Le rapport sur le marché des services de conception de CI est segmenté par type de service (services de conception de CI analogiques, services de conception de CI numériques, services de conception de CI à signaux mixtes analogiques (AMS), services de conception physique et de mise en page, services de vérification de conception, services de développement de propriété intellectuelle et de soutien à la conception, et autres types de services), application d'utilisateur final (automobile, IA, informatique haute performance et centres de données, électronique grand public, industrie, défense et aérospatiale, médical et soins de santé, télécommunications et réseaux, et autres applications d'utilisateur final), complexité de conception (nœuds avancés (≤7nm), nœuds matures (8nm–28nm), et nœuds hérités (au-dessus de 28nm)), et géographie (Amérique du Nord, Europe, Asie-Pacifique, et reste du monde). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Services de conception de CI analogiques |
| Services de conception de CI numériques |
| Services de conception de CI à signaux mixtes analogiques (AMS) |
| Services de conception physique et de mise en page |
| Services de vérification de conception |
| Services de développement de propriété intellectuelle et de soutien à la conception |
| Autres types de services |
| Automobile |
| IA, informatique haute performance et centres de données |
| Électronique grand public |
| Industrie |
| Défense et aérospatiale |
| Médical et soins de santé |
| Télécommunications et réseaux |
| Autres applications d'utilisateur final |
| Nœuds avancés (≤7nm) |
| Nœuds matures (8nm–28nm) |
| Nœuds hérités (au-dessus de 28nm) |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Corée du Sud | |
| Taïwan | |
| Inde | |
| Reste de l'Asie-Pacifique | |
| Reste du monde |
| Par type de service | Services de conception de CI analogiques | |
| Services de conception de CI numériques | ||
| Services de conception de CI à signaux mixtes analogiques (AMS) | ||
| Services de conception physique et de mise en page | ||
| Services de vérification de conception | ||
| Services de développement de propriété intellectuelle et de soutien à la conception | ||
| Autres types de services | ||
| Par application d'utilisateur final | Automobile | |
| IA, informatique haute performance et centres de données | ||
| Électronique grand public | ||
| Industrie | ||
| Défense et aérospatiale | ||
| Médical et soins de santé | ||
| Télécommunications et réseaux | ||
| Autres applications d'utilisateur final | ||
| Par complexité de conception | Nœuds avancés (≤7nm) | |
| Nœuds matures (8nm–28nm) | ||
| Nœuds hérités (au-dessus de 28nm) | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Corée du Sud | ||
| Taïwan | ||
| Inde | ||
| Reste de l'Asie-Pacifique | ||
| Reste du monde | ||
Questions clés auxquelles le rapport répond
Quelles sont les perspectives de valeur pour les services de conception de CI de 2026 à 2032 ?
Le marché des services de conception de CI devrait augmenter de 10,59 milliards USD en 2026 et 12,68 milliards USD en 2027 à 19,92 milliards USD d'ici 2032, à un CAGR de 9,45%. Les perspectives reflètent une demande accrue de conception spécialisée, de vérification, de mise en œuvre physique et de propriété intellectuelle réutilisable à mesure que les programmes de puces deviennent plus difficiles à exécuter en interne.
Quel type de service détient la plus grande part dans les services de conception de CI ?
Les services de conception de CI numériques détenaient la plus grande part à 27,49% en 2026. La vérification de conception devrait être le type de service à la croissance la plus rapide à un CAGR de 10,67% jusqu'en 2032.
Pourquoi les entreprises externalisent-elles les travaux de conception de CI ?
La conception sur nœuds avancés nécessite des dépenses élevées en outils, propriété intellectuelle, vérification et talents expérimentés. Les clients font appel à des spécialistes pour leurs capacités, leur connaissance des processus et la réduction du risque d'exécution. Les équipes externes peuvent fournir un soutien ciblé en analogique, signaux mixtes, vérification, mise en page et encapsulation là où ces capacités ne sont pas continuellement disponibles au sein d'une organisation cliente. Cet arrangement permet également aux responsables d'ingénierie internes de concentrer le personnel permanent sur la définition des produits, les décisions d'architecture et les relations avec les partenaires de fabrication.
Quelle application d'utilisateur final mène la demande de services de conception de CI ?
L'IA, l'informatique haute performance et les centres de données menaient avec une part de 28,52% en 2026 et devraient se développer à un CAGR de 10,81% jusqu'en 2032.
Quelle région mène les services de conception de CI ?
L'Asie-Pacifique menait avec une part de 48,61% en 2026 et devrait se développer à un CAGR de 10,26% jusqu'en 2032, soutenue par la proximité des fonderies et la capacité de conception. Taïwan, la Corée du Sud, la Chine et l'Inde contribuent par différentes combinaisons d'accès à la fabrication, de compétences d'ingénierie établies, de soutien politique et de clients nationaux en développement.
Quelles sont les principales contraintes sur les services de conception à nœuds avancés ?
Les besoins de protection de la propriété intellectuelle, les contrôles à l'exportation et le coût élevé des outils d'automatisation de la conception électronique et des talents spécialisés rendent les programmes sub-3nm difficiles pour les petits prestataires.