
Tamaño y Participación del Mercado de Servicios de Diseño de CI
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
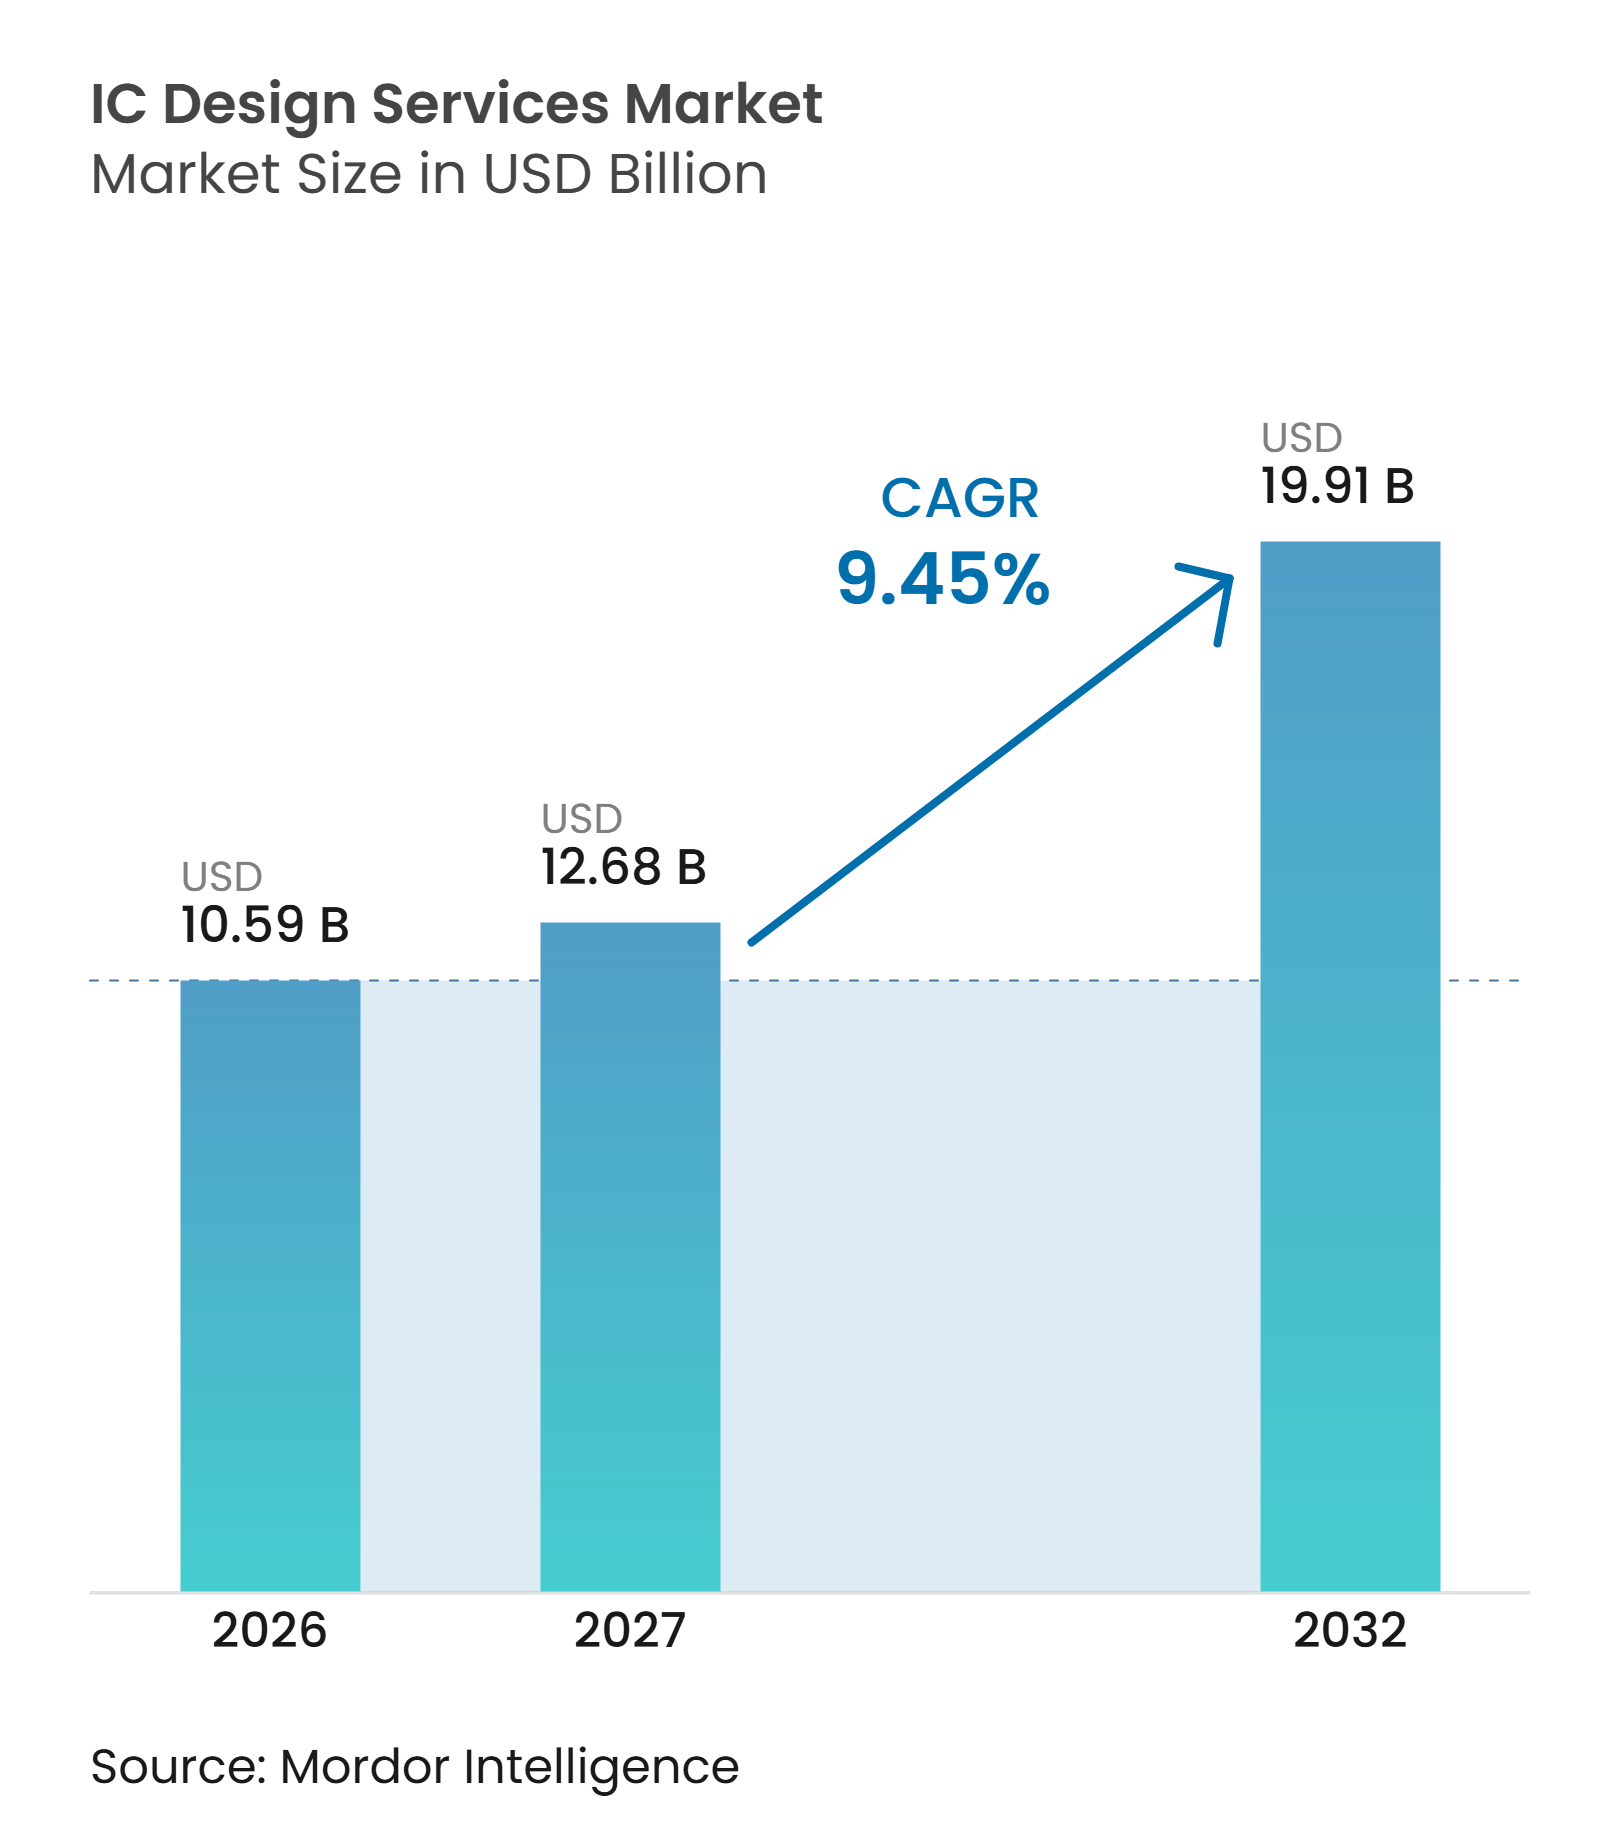
| Tamaño del Mercado (2027) | 12.68 Mil millones de dólares |
| Tamaño del Mercado (2032) | 19.91 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 9.45 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Diseño de CI por Mordor Intelligence
Se proyecta que el tamaño del mercado de servicios de diseño de CI se expanda desde 10,59 mil millones de USD en 2026 hasta 12,68 mil millones de USD en 2027, y hasta 19,92 mil millones de USD para 2032, registrando un CAGR del 9,45% entre 2027 y 2032. El aumento de los costos de ingeniería no recurrentes en los nodos avanzados está haciendo que la capacidad de diseño externo especializado sea más relevante para los fabricantes de dispositivos integrados y las empresas sin fábrica. La demanda también está respaldada por la escasez de talento en diseño experimentado, especialmente en trabajos analógicos y de señal mixta que no pueden escalarse rápidamente mediante contratación convencional. Los programas de soberanía semiconductora están aumentando la necesidad de trabajos de diseño que puedan entregarse en entornos domésticos seguros y conformes. El mercado de servicios de diseño de CI está, por tanto, avanzando más allá de la externalización básica basada en costos hacia trabajos que requieren kits de diseño de procesos maduros, propiedad intelectual reutilizable, métodos de verificación y coordinación con fundiciones. La computación de IA, la eficiencia de los centros de datos, la electrónica automotriz y los programas de chiplets están ampliando el conjunto de oportunidades, mientras que los requisitos de seguridad, los controles de exportación y los costos de herramientas por debajo de 3nm limitan el acceso a los programas de mayor valor.
Conclusiones Clave del Informe
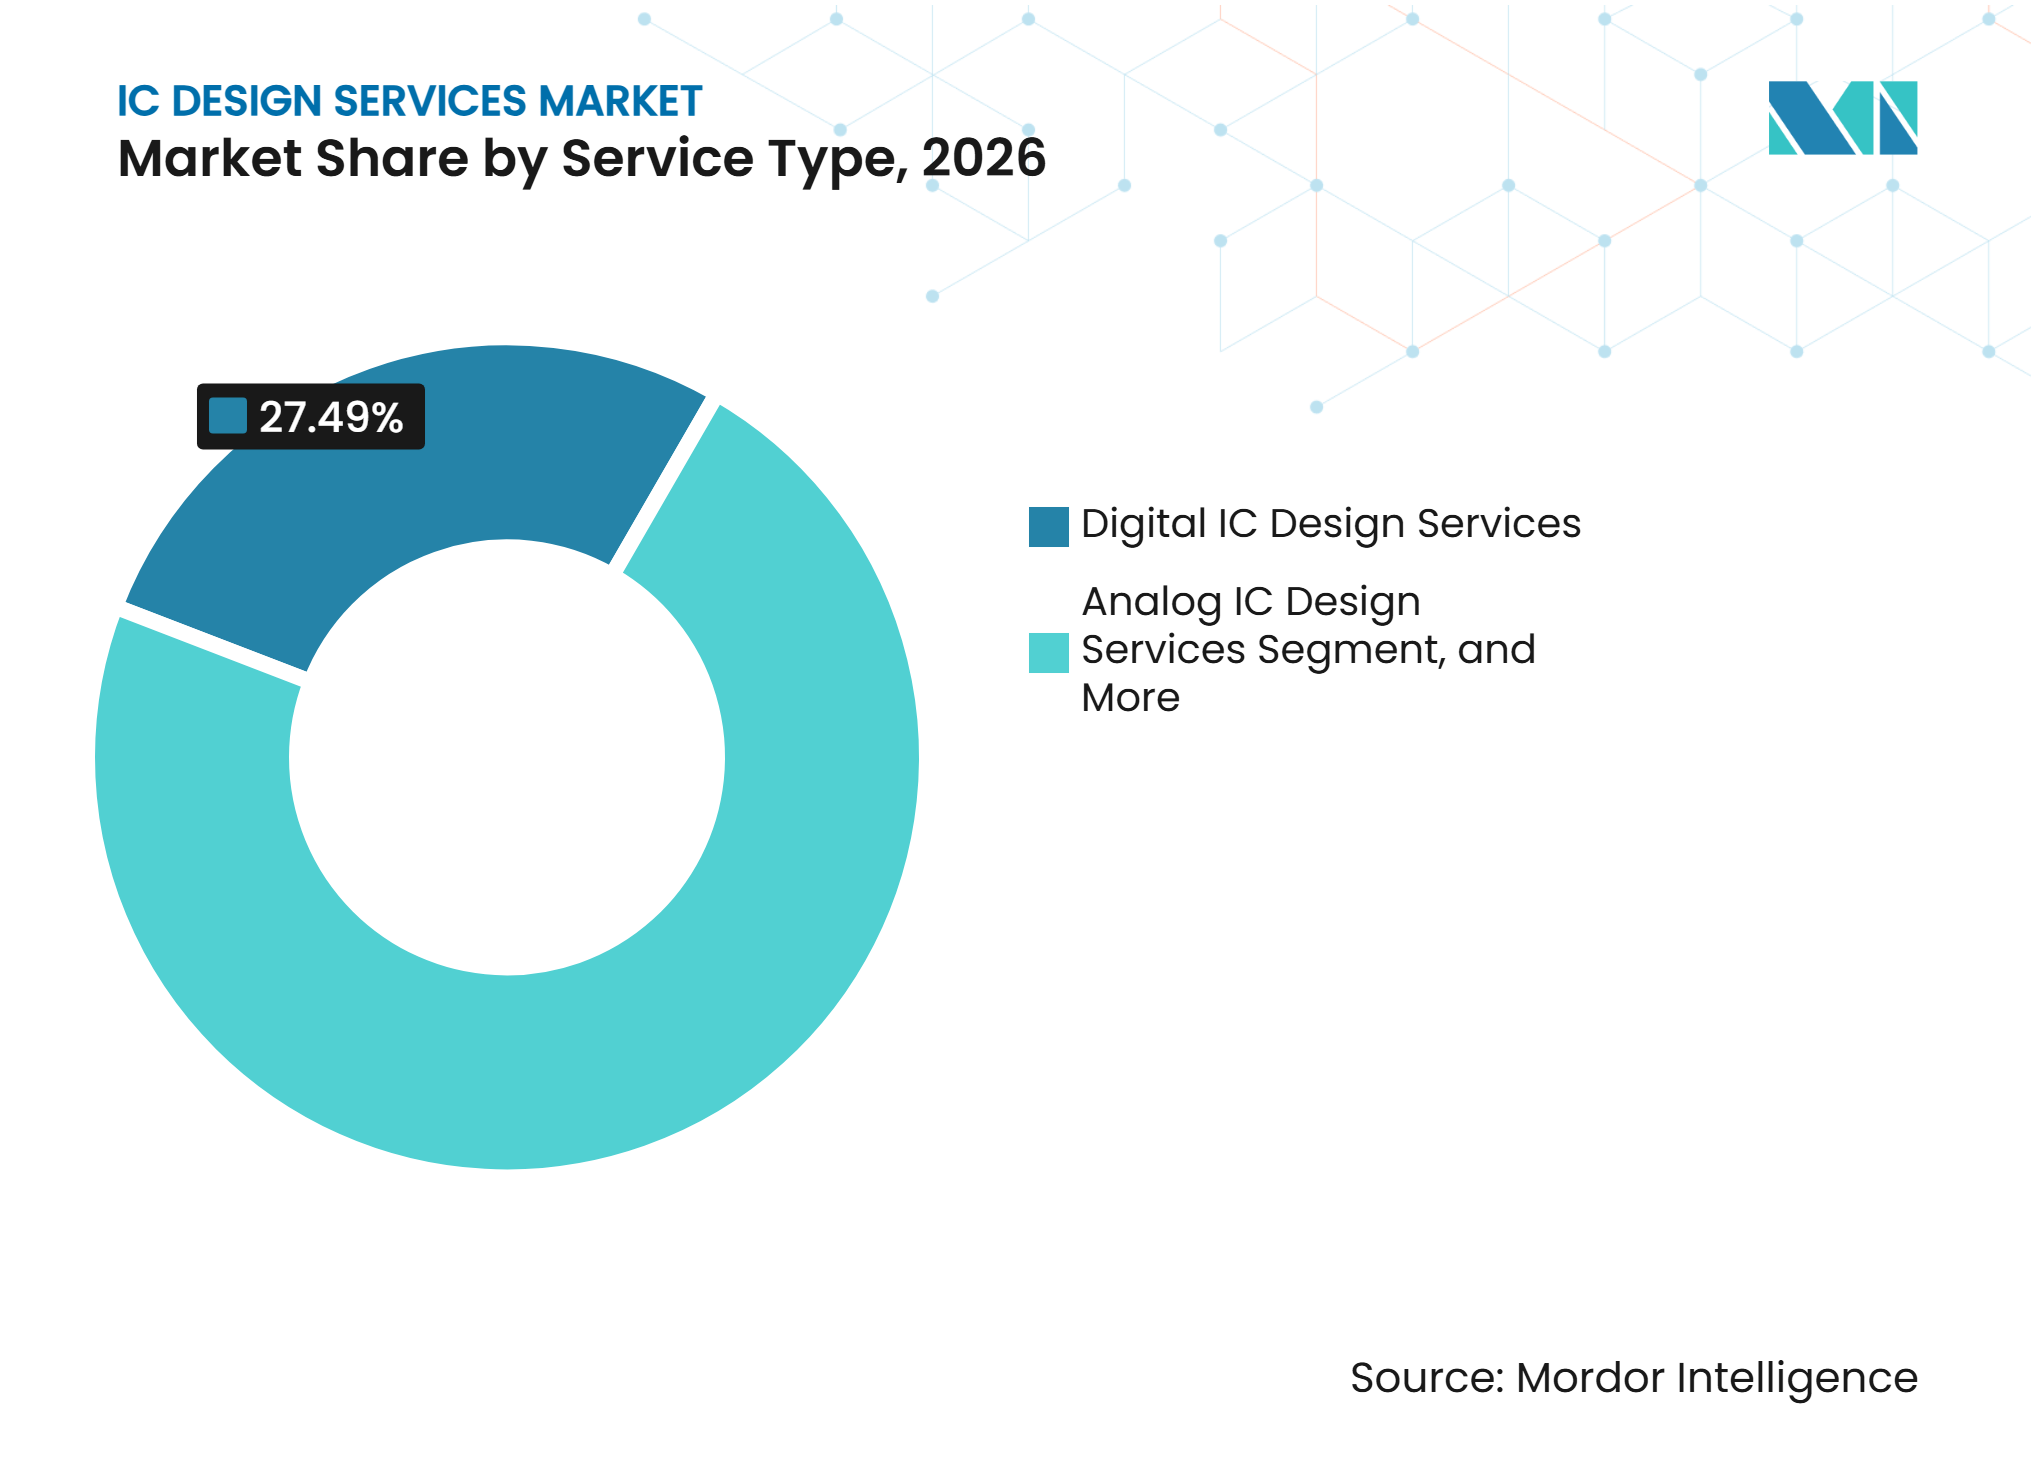
- Por tipo de servicio, los servicios de diseño de CI digital tuvieron una participación de ingresos del 27,49% en 2026, mientras que se proyecta que los servicios de verificación de diseño se expandan a un CAGR del 10,67% hasta 2032 en el mercado de servicios de diseño de CI.
- Por aplicación de usuario final, la IA, la computación de alto rendimiento y los centros de datos tuvieron una participación de ingresos del 28,52% en 2026 y se proyecta que se expandan a un CAGR del 10,81% hasta 2032.
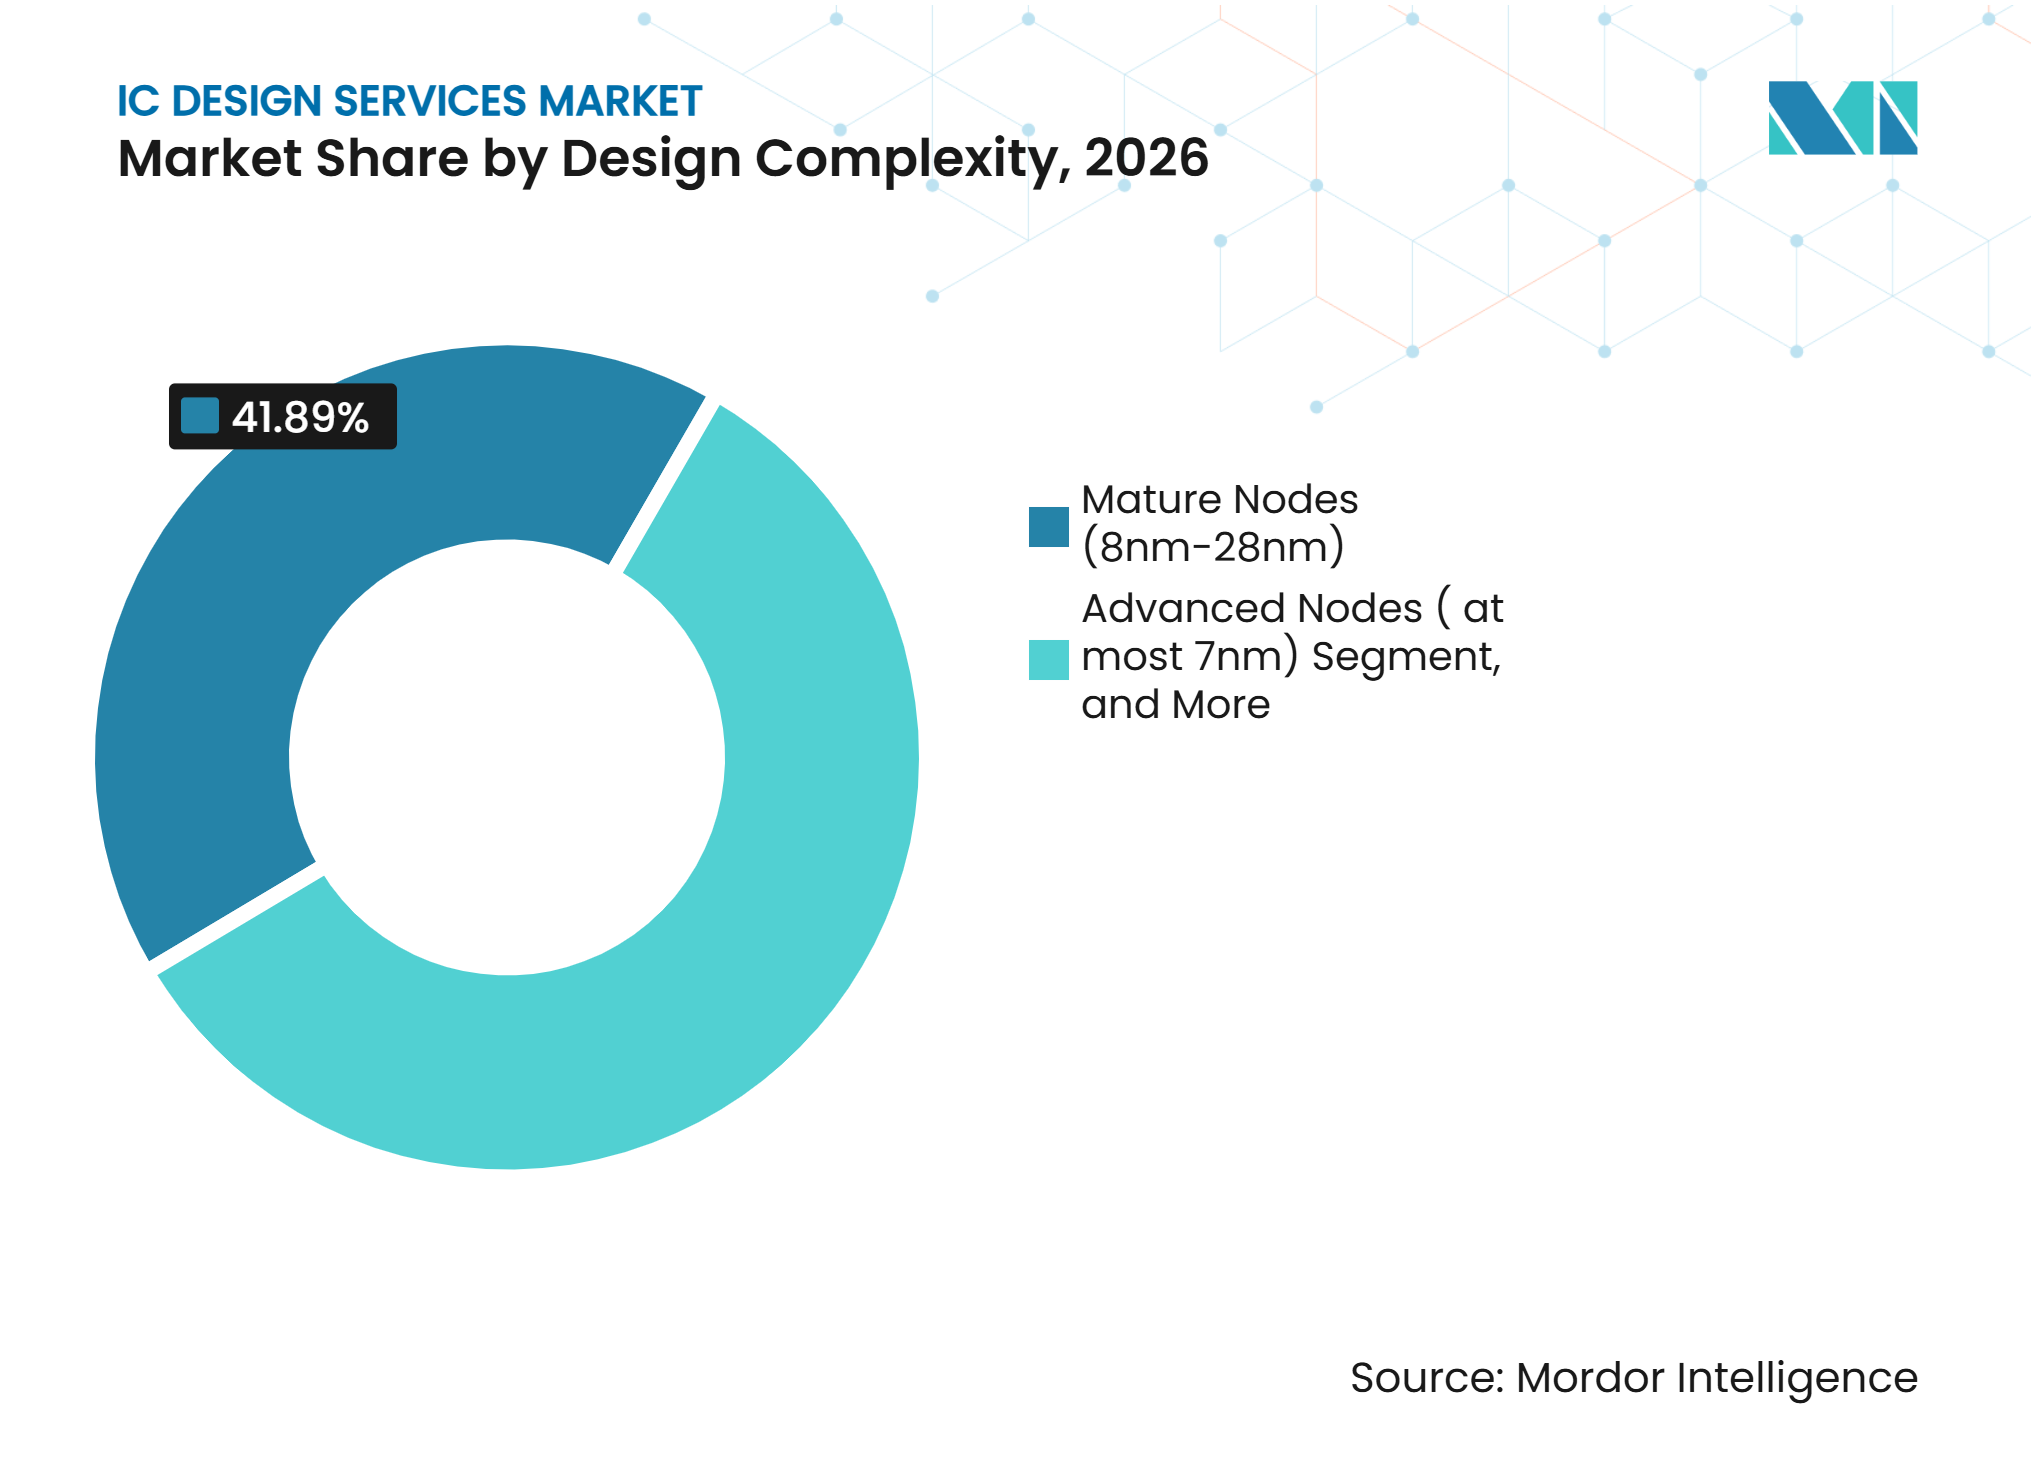
- Por complejidad de diseño, los nodos maduros de 8nm a 28nm representaron una participación del 41,89% en 2026, mientras que se proyecta que los nodos avanzados de 7nm e inferiores se expandan a un CAGR del 10,04% hasta 2032.
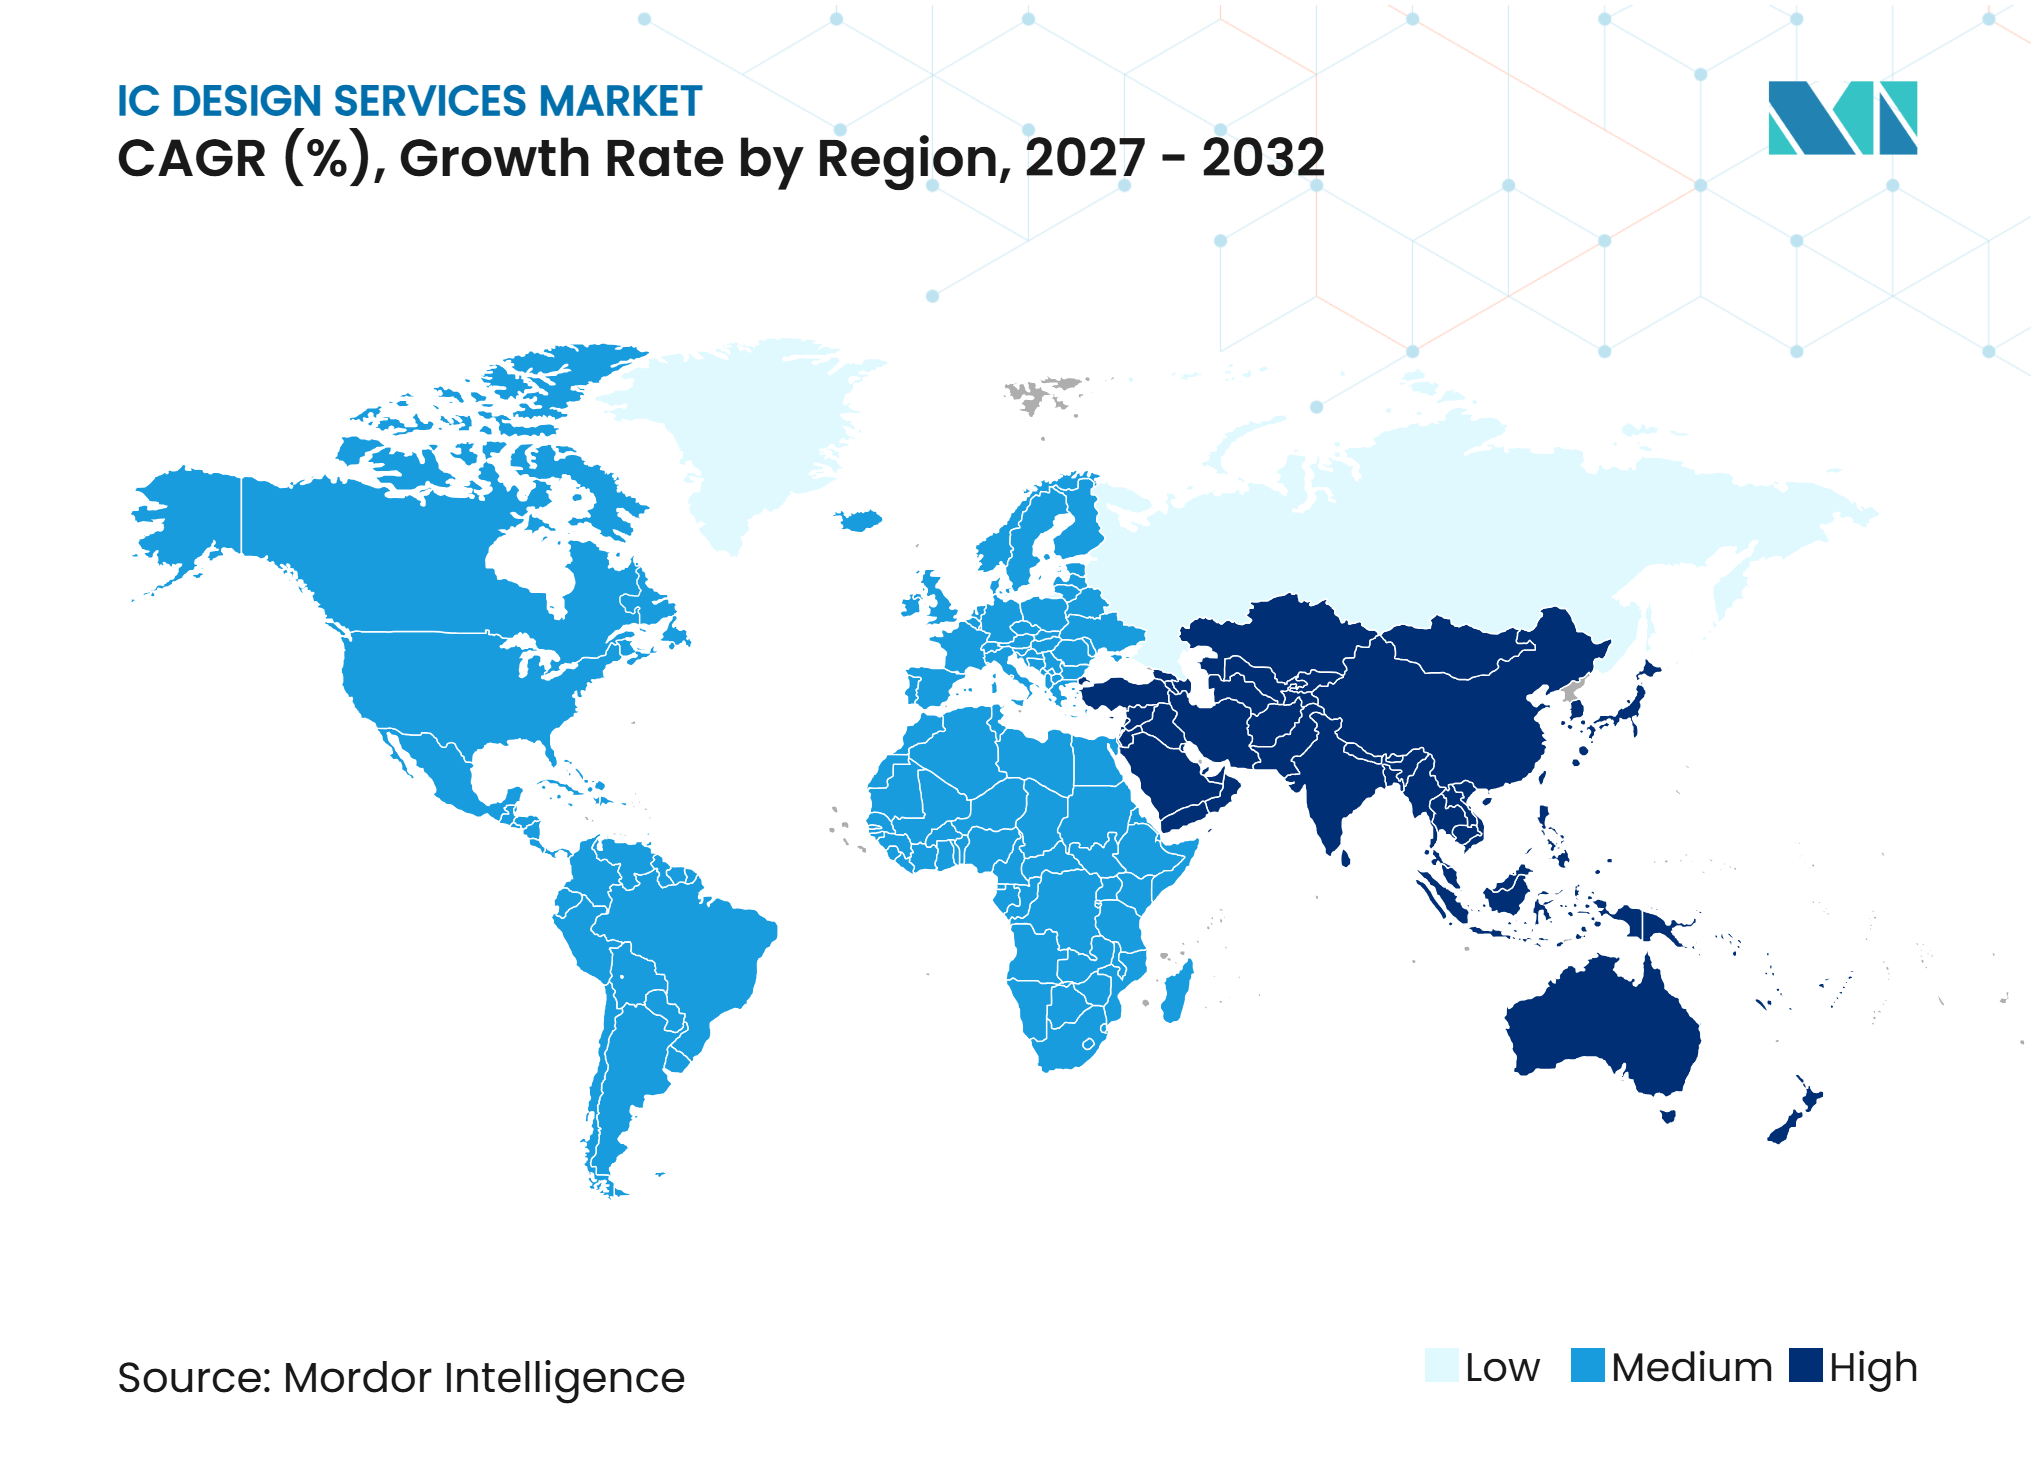
- Por geografía, Asia-Pacífico tuvo una participación de ingresos del 48,61% en 2026 en el mercado de servicios de diseño de CI y se proyecta que se expanda a un CAGR del 10,26% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de IA e IA Generativa en Centros de Datos, Automotriz y Computación en el Borde | +2.1% | Global, liderado por América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Aumento de la Complejidad y los Costos de Diseño que Aceleran la Externalización | +1.9% | Global | Largo plazo (≥ 4 años) |
| Programas de Soberanía Semiconductora Liderados por Gobiernos | +1.5% | Asia-Pacífico, América del Norte, Europa | Mediano plazo (2-4 años) |
| Escasez de Ingenieros Especializados en Analógico y Señal Mixta | +1.1% | Global, con tensión aguda en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Adopción de Chiplets e Integración Heterogénea | +0.9% | Núcleo en Asia-Pacífico, con expansión a América del Norte y Europa | Mediano plazo (2-4 años) |
| Optimización de Costos de Empresas sin Fábrica, Compartición de Costos de Ingeniería No Recurrentes y Adopción de Obleas Multiproyecto | +0.6% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
El Crecimiento de la IA e IA Generativa Impulsa la Demanda en Centros de Datos, Automotriz y Computación en el Borde
La demanda de silicio personalizado por parte de los proveedores de nube se está convirtiendo en una fuente central de trabajo para el mercado de servicios de diseño de CI. Los ASIC de propósito específico pueden proporcionar ventajas de costo total de propiedad del 40-65% sobre las GPU de propósito general en cargas de trabajo de inferencia sostenida, según el material fuente. El corto ciclo de iteración de los modelos de IA también requiere que los equipos de diseño en el mercado de servicios de diseño de CI validen el comportamiento del software mucho antes del tape-out, lo que aumenta la demanda de IP reutilizable y trabajo de verificación temprana. CIER informó que las empresas taiwanesas están adaptando sus modelos de servicio a medida que la demanda de ASIC se extiende desde los aceleradores en la nube hasta los institutos de investigación de IA y las empresas emergentes de inferencia. La Agencia Internacional de Energía espera que el consumo de electricidad de los centros de datos supere los 830 TWh para 2030, lo que aumenta la importancia del silicio de inferencia eficiente.[1] Los programas automotrices añaden otro canal porque los chips de conducción autónoma requieren cómputo denso, integración confiable y cumplimiento de seguridad funcional.
Aumento de la Complejidad y los Costos de Diseño que Aceleran la Externalización por parte de los IDM y las Empresas sin Fábrica
La economía del diseño ha cambiado drásticamente por debajo del nodo de 7nm, aumentando el atractivo de los socios especializados en el mercado de servicios de diseño de CI. Los costos de diseño aumentan significativamente de 28nm a 5nm y superan el umbral de mil millones de dólares en 3nm. Estos costos más elevados coinciden con una verificación de reglas más extensa, trabajo de diseño físico y la integración de IP de procesador, memoria y conectividad de terceros en el mercado de servicios de diseño de CI. Las empresas sin fábrica más pequeñas no pueden absorber fácilmente estos requisitos, mientras que los grandes IDM utilizan selectivamente socios externos para trabajos analógicos, de señal mixta y de empaquetado. Esto desplaza la decisión del comprador desde el ahorro en costos laborales hacia el acceso a métodos de diseño, la madurez del kit de diseño de procesos y una mayor probabilidad de éxito en el primer silicio. HCLTech declaró que los flujos de trabajo de diseño asistidos por IA pueden mejorar la productividad hasta en un 30% y que la optimización de verificación mediante IA generativa puede reducir los ciclos de simulación en más de un 50%.
Programas de Soberanía Semiconductora Liderados por Gobiernos que Impulsan la Demanda de Servicios Especializados de Diseño de CI
Los programas gubernamentales están apoyando la capacidad doméstica para el diseño de CI, el desarrollo de propiedad intelectual y el acceso a herramientas de automatización del diseño electrónico. India aprobó Semicon 2.0 en julio de 2026 con INR 1,27,500 crore (15,2 mil millones de USD), y su primer pilar se centró en incentivos de diseño de chips para núcleos de IP, chips comerciales y programas de sistema en chip. El esquema de Incentivo Vinculado al Diseño había sancionado 24 proyectos por valor de INR 900 crore (95,30 millones de USD) y había proporcionado acceso a herramientas de automatización del diseño electrónico a 72 empresas para 2026. Estos programas apoyan a las empresas emergentes en el mercado de servicios de diseño de CI que requieren capacidad de diseño externo en lugar de equipos internos completos. La Ley CHIPS y Ciencia de EE. UU. y la Ley Europea de Chips también están apoyando el talento local y la capacidad semiconductora segura, y a medida que estos programas pasan de compromisos de política a implementación práctica, el mercado de servicios de diseño de CI puede beneficiarse de una nueva demanda de soporte de diseño, trabajo de IP y entrega segura de proyectos. Este entorno de política favorece a los proveedores que pueden cumplir con los requisitos del cliente en materia de manejo de datos conforme, revisión de seguridad y entrega local.
Escasez de Ingenieros Especializados en Analógico y Señal Mixta que Impulsa la Demanda de Diseño Externalizado
La escasez de ingenieros de analógico y señal mixta sigue siendo un soporte estructural para el mercado de servicios de diseño de CI. Este trabajo requiere experiencia práctica con el comportamiento de los circuitos y los resultados del silicio que es difícil de reemplazar únicamente mediante la formación académica. El material fuente identifica a los diseñadores sénior que se jubilan como una restricción adicional en las regiones semiconductoras establecidas, donde el conocimiento de diseño se ha acumulado a través de trabajo repetido en silicio en lugar de ciclos de formación cortos, lo que hace que la transferencia de conocimiento, la tutoría y la retención sean cuestiones operativas centrales para las empresas que sirven al mercado de servicios de diseño de CI. Applied Materials, Renesas Electronics y Marvell Technology están reclutando diseñadores experimentados de Taiwán, Corea del Sur y Singapur para abordar las brechas en la capacidad de diseño práctico. Los front-ends analógicos y los convertidores de datos de precisión carecen de un equivalente directo a la síntesis de lógica digital, por lo que el diseño manual experimentado sigue siendo importante. Esto apoya a las empresas especializadas en el mercado de servicios de diseño de CI como ICsense y Racyics, que proporcionan servicios analógicos específicos de fundición que muchos clientes no pueden mantener internamente.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preocupaciones de Seguridad de la PI y Confidencialidad en Compromisos en el Extranjero | -0.9% | Global, más agudo en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Complejidad de los Nodos Avanzados en 3nm e Inferiores | -0.8% | Global | Largo plazo (≥ 4 años) |
| Restricciones Geopolíticas y Controles de Exportación | -0.7% | América del Norte, Asia Oriental, Europa | Mediano plazo (2-4 años) |
| Concentración Geográfica del Talento en Analógico y Señal Mixta | -0.5% | Mercados emergentes de Asia-Pacífico, América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Preocupaciones de Seguridad de la PI y Confidencialidad que Restringen los Compromisos de Diseño en el Extranjero
El diseño externalizado requiere que los clientes compartan RTL, descripciones de circuitos, datos de prueba y otros materiales técnicos valiosos a lo largo del proceso de desarrollo. El material fuente estima que el robo de PI causa pérdidas anuales sustanciales en el campo del diseño de CI. La investigación de Galois publicada a través del NIST destaca la necesidad de una protección criptográfica más sólida para la PI de circuitos. El NIST también ha examinado los desafíos de seguridad en el diseño de ASIC estructurado, en el que las actividades de fabricación y diseño se distribuyen a través de cadenas de suministro.[2] Las principales casas de diseño están adoptando controles como el acceso restringido a herramientas, las transferencias cifradas y la ofuscación de IP de hardware. Estos controles mejoran la protección, pero pueden prolongar las aprobaciones y hacer que la entrega en tierra o en enclaves seguros sea más atractiva para los programas sensibles del mercado de servicios de diseño de CI, al tiempo que requieren que los proveedores muestren a los clientes cómo se gestionan los equipos, los archivos, las herramientas de desarrollo y el acceso a los proveedores a lo largo de un proyecto.
Complejidad de los Nodos Avanzados que Aumenta los Costos de Herramientas de Automatización del Diseño Electrónico y Talento para las Empresas Más Pequeñas
El desarrollo por debajo de 3nm conlleva costos y complejidad de diseño que muchas empresas más pequeñas no pueden afrontar. El material fuente indica que se espera que los costos de diseño y productización de 2nm crezcan. Los nodos avanzados también requieren costosas licencias de herramientas de automatización del diseño electrónico, una extensa integración de IP y equipos familiarizados con las últimas reglas de diseño y métodos de empaquetado. La Asociación Internacional de Equipos y Materiales para Semiconductores (SEMI) informó que los ingresos por PI de semiconductores aumentaron un 20,4% hasta 2.199,0 millones de USD en el segundo trimestre de 2026, mientras que los ingresos por diseño físico y verificación de CI aumentaron un 16,6% hasta 818,3 millones de USD. La inversión en el mercado de servicios de diseño de CI se está concentrando, por tanto, entre los proveedores capaces de mantener compromisos a largo plazo con herramientas, PI y talento. El mercado de servicios de diseño de CI está dividido entre proveedores de pila completa con acceso a contratos de nodos avanzados y un grupo más amplio centrado en nodos maduros y trabajo especializado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
Los Servicios de Verificación Anclan una Cadena de Valor de Externalización EspecializadaSe proyecta que los servicios de verificación de diseño crezcan a un CAGR del 10,67% de 2027 a 2032, superando al mercado general de servicios de diseño de CI. Los altos costos de rediseño por debajo de 7nm hacen que la experiencia de verificación independiente sea valiosa antes del tape-out, porque un defecto tardío puede retrasar la producción, consumir escasos recursos de ingeniería y exponer a un cliente a un segundo ciclo de fabricación. SEMI informó un crecimiento interanual del 16,6% en los ingresos por diseño físico y verificación de CI en el segundo trimestre de 2026. Los servicios de diseño de CI digital representaron el 27,49% de los ingresos en 2026 porque los clientes necesitan un amplio desarrollo de RTL para IA, redes y dispositivos de consumo. Este trabajo sirve a clientes que no mantienen equipos digitales internos completos, y permite a las empresas de productos añadir capacidad especializada para proyectos específicos sin asumir los costos fijos completos de una gran organización de diseño permanente.
Los servicios de diseño de CI analógico sirven a aplicaciones de gestión de energía, sensores y radiofrecuencia que requieren criterio de ingeniería manual. El trabajo de diseño físico y distribución traduce el RTL en GDSII mientras gestiona el tiempo, la potencia, el área y las reglas de fabricación. Los servicios analógicos y de señal mixta abordan requisitos que la automatización no puede satisfacer completamente, incluido el comportamiento del dispositivo que depende del ruido, la integridad de la señal, el rendimiento de potencia, los detalles de distribución y la interacción entre un diseño y su tecnología de proceso. El desarrollo de IP puede crear ingresos recurrentes cuando los bloques reutilizables se licencian en varios programas, y los bloques de construcción validados pueden reducir el trabajo de ingeniería repetido para los clientes que inician productos relacionados.



Por Aplicación de Usuario Final:
IA, HPC y Centros de Datos Lideran la DemandaLa IA, la HPC y los centros de datos representaron el 28,52% de los ingresos en 2026 y se proyecta que crezcan a un CAGR del 10,81% hasta 2032. Esta categoría lidera tanto la participación actual como la expansión prevista en los datos proporcionados. Se proyecta que los envíos de ASIC de IA personalizados aumenten un 44,6% en 2026, en comparación con el 16,1% para los envíos de GPU comerciales, a medida que los grandes usuarios buscan hardware que se adapte más estrechamente a sus requisitos de software, memoria, energía y movimiento de datos. Alchip declaró que las aplicaciones de IA y HPC representaron el 83% de sus ingresos, con el 87% proveniente de diseños de proceso avanzado en 7nm e inferiores.
El sector automotriz apoya programas de ASIC de larga duración para asistencia al conductor, redes vehiculares y electrificación, en los que los ciclos de calificación, los requisitos de seguridad y los largos ciclos de vida del producto hacen que las decisiones de diseño tempranas sean particularmente importantes. Los fabricantes de electrónica de consumo externalizan trabajos para CI controladores de pantalla, controladores de carga inalámbrica y chips de salud para dispositivos portátiles, especialmente cuando las marcas requieren características diferenciadas pero no operan grandes grupos internos de diseño de semiconductores. Los clientes industriales prefieren dispositivos duraderos de nodos maduros para automatización y visión artificial. Los trabajos de defensa y aeroespacial, médico y telecomunicaciones pueden requerir especialización en seguridad, confiabilidad, radiofrecuencia y señal mixta. La industria de servicios de diseño de CI tiene, por tanto, una demanda amplia incluso cuando la IA y los centros de datos impulsan los programas de nodos avanzados.
Por Complejidad de Diseño:
Los Nodos Maduros Proporcionan Escala y los Nodos Avanzados Impulsan el ValorLos nodos maduros de 8nm a 28nm representaron el 41,89% del mercado de servicios de diseño de CI en 2026. Los programas automotrices, industriales, de consumo y de gestión de energía utilizan estas geometrías cuando la densidad de vanguardia no mejora el resultado comercial. TNO e Invest-NL sitúan el costo total de diseño en 51 millones de USD para 28nm, un nivel que sigue siendo materialmente más manejable que el gasto necesario para desarrollar productos de vanguardia con herramientas más exigentes y reglas de fabricación. Este nivel hace que los proyectos de nodos maduros estén disponibles para más clientes y proveedores. Se proyecta que los nodos avanzados de 7nm e inferiores se expandan a un CAGR del 10,04% de 2027 a 2032.
Los nodos heredados por encima de 28nm soportan microcontroladores, interfaces de sensores y CI de potencia con largos ciclos de producción, donde el suministro predecible, el rendimiento probado y la calificación estable pueden importar más que la reducción de las dimensiones de los transistores. Los transistores de puerta envolvente en 2nm introducen nuevos requisitos de reglas y necesidades especializadas de diseño físico. La carga de trabajo de diseño físico aumenta sustancialmente en los nodos avanzados porque las reglas de diseño y los requisitos de integración son más exigentes. Los controles de exportación y el acceso a herramientas reducen el campo para los programas de nodos avanzados. Los nodos maduros proporcionan escala en el mercado de servicios de diseño de CI, mientras que los nodos avanzados concentran el trabajo de alto valor entre los proveedores bien equipados.

Análisis Geográfico
Asia-Pacífico
Asia-Pacífico representó el 48,61% de la participación del mercado de servicios de diseño de CI en 2026 y se proyecta que crezca a un CAGR del 10,26% de 2027 a 2032. El mercado de servicios de diseño de CI se beneficia de la proximidad a las fundiciones en Taiwán y Corea del Sur, así como de una base de diseño capaz en China e India, que puede acortar la coordinación entre arquitectura, implementación, verificación, tape-out y producción. CIER informó que las empresas taiwanesas están construyendo ofertas de extremo a extremo a medida que la demanda de ASIC llega a los grupos de investigación de IA y las empresas emergentes de inferencia. SEMIFIVE informó un crecimiento de ingresos interanual del 97% en el primer semestre de 2026 y KRW 118,9 mil millones (88,1 millones de USD) en nuevos pedidos. El programa Semicon 2.0 de India y la creciente base de suministro de pila completa de China añaden opciones de entrega alternativas con el tiempo.
América del Norte
América del Norte alberga programas de hiperescaladores y laboratorios de IA que están remodelando la demanda de chips personalizados. Broadcom y Marvell traducen las especificaciones de los clientes en chips fabricables, lo que deja aperturas para especialistas en diseño externo, verificación e IP. HCLTech informó más de 230 tape-outs y una tasa de éxito en el primer silicio del 95% en 2026. Samsung Foundry añadió a HCLTech como Socio de Soluciones de Diseño en marzo de 2025, mientras que los requisitos de seguridad y los controles de exportación siguen siendo factores de cumplimiento relevantes.
Europa y Mercados Emergentes
Europa cuenta con especialistas en analógico y señal mixta, incluidos ICsense, Racyics y EnSilica, que sirven a clientes automotrices, industriales y médicos. EnSilica aseguró 6 acuerdos de diseño y suministro de ASIC en el ejercicio fiscal 2025, incluidos contratos por encima de 30 millones de USD y 31 millones de USD. ISO 26262 apoya la demanda de seguridad funcional y capacidades analógicas en diseños automotrices. América del Sur, Oriente Medio y África siguen siendo mercados de diseño en etapa temprana, aunque algunos programas de defensa pueden atraer a proveedores especializados en el extranjero. Europa se distingue por su experiencia especializada, mientras que la consolidación y los servicios integrados de diseño a producción están emergiendo en la región más amplia. El mercado de servicios de diseño de CI en estas ubicaciones depende de vínculos estrechos con clientes que valoran la certificación, el conocimiento de la aplicación y el soporte confiable a lo largo de un programa de dispositivos.
Panorama Competitivo
Concentración del Mercado
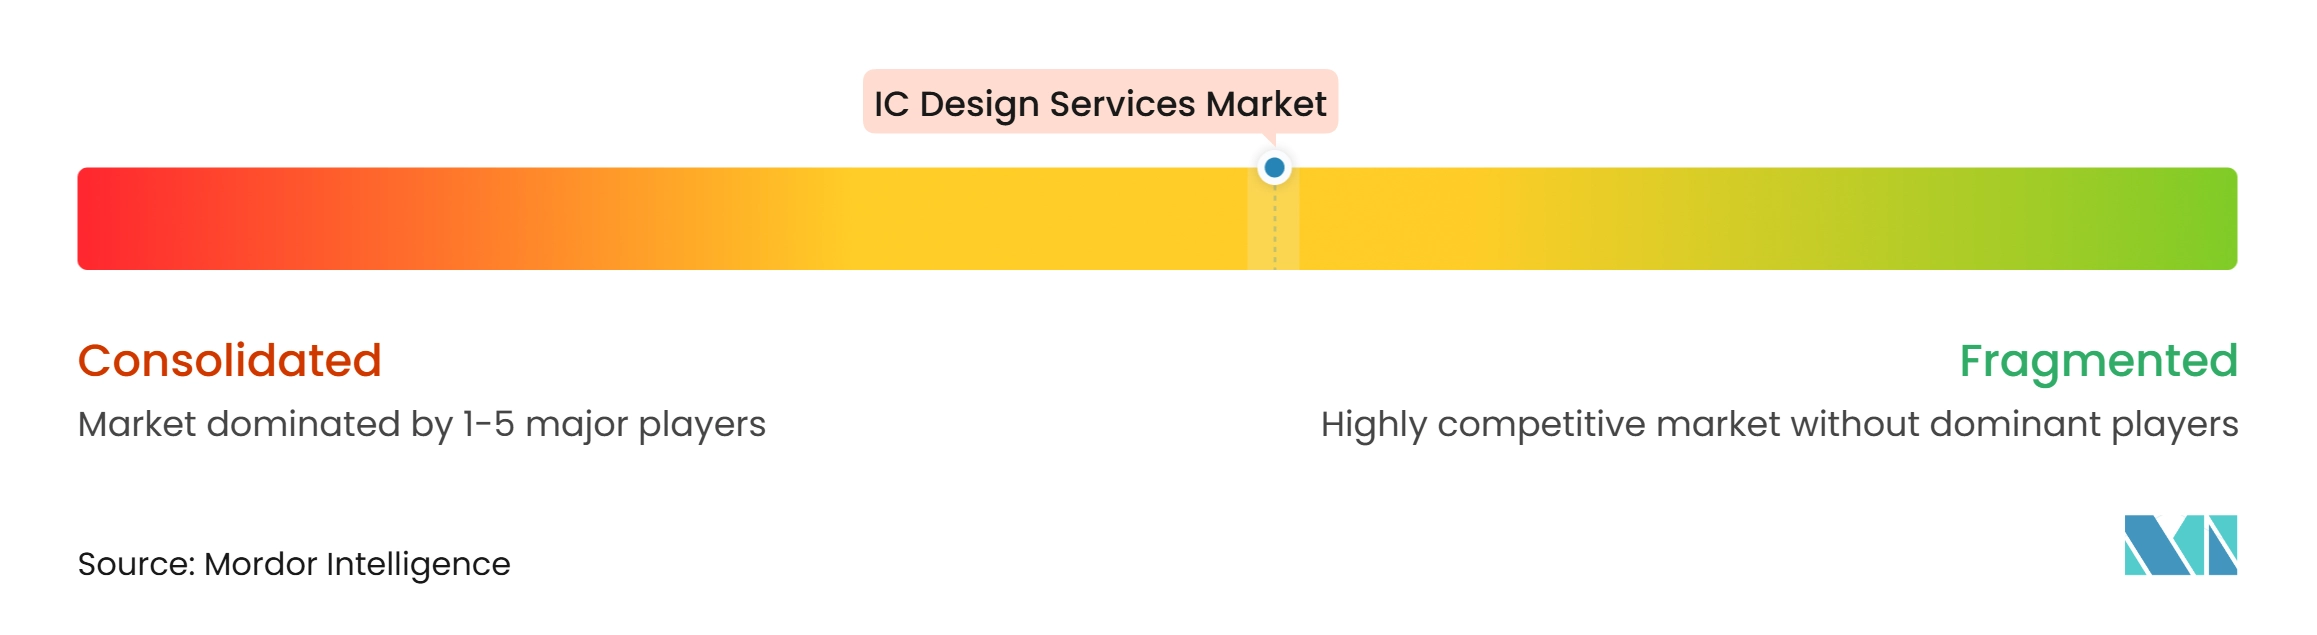
El mercado de servicios de diseño de CI está moderadamente fragmentado, aunque los proveedores de pila completa capturan una participación sustancial de los ingresos de nodos avanzados. El prospecto de 2026 de VeriSilicon indicó que los proveedores de pila completa generaron más del 80% de los ingresos combinados entre los 10 mayores proveedores de soluciones de silicio personalizado del mundo en 2025. La competencia también proviene de empresas de servicios de ingeniería que se expanden hacia el trabajo de ASIC, especialmente donde pueden combinar relaciones con clientes con acceso a programas de fundición y equipos de ingeniería especializados. HCLTech se unió al ecosistema SAFE de Samsung Foundry en 2025, ampliando su acceso a programas de fundición. Más participantes pueden presionar los márgenes de los proyectos y aumentar la importancia del empaquetado avanzado y el rendimiento a nivel de sistema, por lo que los proveedores deben demostrar que su alcance de ingeniería puede abordar las interfaces entre lógica, memoria, interconexión, empaquetado y requisitos de fabricación, en lugar de solo una tarea de diseño estrecha.
Las relaciones con las fundiciones, la profundidad de la IP y la ejecución del empaquetado determinan la posición competitiva. GUC lanzó una plataforma de Tecnología de Empaquetado Avanzado 2.5D y 3D en septiembre de 2025, combinando TSMC 3DFabric, IP UCIe-A e IP HBM4 PHY.[3] Alchip avanzó su plataforma de 2nm y se unió al ecosistema Arm Total Design en 2026. Estos movimientos abordan los programas de chiplets que necesitan conectividad de die coordinada y empaquetado. Los proveedores regionales pueden servir a empresas sin fábrica del mercado medio y OEM industriales que priorizan el soporte de nodos maduros y el trabajo analógico especializado.
Los proveedores buscan ingresos recurrentes de suministro junto con tarifas de ingeniería no recurrentes. Los acuerdos del ejercicio fiscal 2025 de EnSilica incluyeron 40 millones de USD en ingeniería no recurrente contratada esperada hasta el ejercicio fiscal 2027. SEMIFIVE comenzó la producción en masa del acelerador de inferencia LLM de HyperAccel en el nodo de 4nm de Samsung en septiembre de 2026. Estos compromisos pueden aumentar los costos de cambio porque los proveedores quedan integrados en el diseño, la coordinación de fabricación y la ejecución del suministro.
Líderes de la Industria de Servicios de Diseño de CI
-
Alchip Technologies, Ltd.
-
VeriSilicon Microelectronics
-
Faraday Technology Corporation
-
SEMIFIVE Inc.
-
Global Unichip Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Diseño de CI Empresas cubiertas en este informe
- Global Unichip Corporation
- Alchip Technologies Limited
- Faraday Technology Corporation
- VeriSilicon Microelectronics (Shanghai) Co., Ltd.
- SEMIFIVE Inc.
- CoAsia SEMI Ltd.
- Sondrel Limited
- EnSilica plc
- Racyics GmbH
- ICsense NV
- eInfochips Private Limited
- HCL Technologies Limited
- L&T Technology Services Limited
- MosChip Technologies Limited
- Tessolve Semiconductor Private Limited
Desarrollos recientes de la industria en Mercado de Servicios de Diseño de CI
- Septiembre de 2026: SEMIFIVE comenzó la producción en masa del acelerador de inferencia de IA LLM de HyperAccel en el nodo de proceso de 4nm de Samsung Foundry, con el chip superando los 500 mm², marcando el primer proyecto de producción en masa a gran escala en nodo avanzado de SEMIFIVE. La empresa aseguró KRW 42,3 mil millones (31,3 millones de USD) en nuevos pedidos de producción en masa en el primer semestre de 2026, casi el doble de su captación de todo el año 2025.
- Agosto de 2026: Alchip Technologies informó 242 millones de USD en ingresos del segundo trimestre de 2026, un aumento secuencial del 82,6%, impulsado por los envíos de aceleradores N3 a un proveedor de servicios en la nube de América del Norte que comenzó a aumentar en mayo de 2026.
- Julio de 2026: El Gobierno de India aprobó Semicon 2.0 con un desembolso fiscal de INR 1,27,500 crore (15,2 mil millones de USD). Al menos 3 de los 6 pilares del programa se dirigen al diseño de CI, el desarrollo de núcleos de IP y el acceso a herramientas de automatización del diseño electrónico para empresas emergentes y MIPYME, según lo implementado por la Misión Semiconductora de India.
- Febrero de 2026: Baya Systems y Aion Silicon, anteriormente Sondrel, anunciaron una asociación estratégica para ofrecer soluciones conjuntas de diseño de SoC y chiplets para aplicaciones de IA, HPC y automotriz, combinando la IP WeaverPro FabricStudio de Baya con las capacidades de diseño llave en mano de extremo a extremo de Aion.
Alcance del Informe Global del Mercado de Servicios de Diseño de CI
El Mercado de Servicios de Diseño de CI abarca servicios externalizados y especializados de diseño, ingeniería y desarrollo de circuitos integrados (CI) para empresas semiconductoras, empresas sin fábrica, IDM, OEM y desarrolladores de sistemas. El mercado incluye servicios involucrados en la conceptualización, arquitectura, diseño, verificación, validación e implementación física de chips semiconductores para diversas aplicaciones de uso final.
El Informe del Mercado de Servicios de Diseño de CI está Segmentado por Tipo de Servicio (Servicios de Diseño de CI Analógico, Servicios de Diseño de CI Digital, Servicios de Diseño de CI de Señal Mixta Analógica (AMS), Servicios de Diseño Físico y Distribución, Servicios de Verificación de Diseño, Servicios de Desarrollo de IP y Soporte de Diseño, y Otros Tipos de Servicio), Aplicación de Usuario Final (Automotriz, IA, HPC y Centros de Datos, Electrónica de Consumo, Industrial, Defensa y Aeroespacial, Médico y Salud, Telecomunicaciones y Redes, y Otras Aplicaciones de Usuario Final), Complejidad de Diseño (Nodos Avanzados (≤7nm), Nodos Maduros (8nm–28nm), y Nodos Heredados (Por Encima de 28nm)), y Geografía (América del Norte, Europa, Asia-Pacífico, y Resto del Mundo). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Servicios de Diseño de CI Analógico |
| Servicios de Diseño de CI Digital |
| Servicios de Diseño de CI de Señal Mixta Analógica (AMS) |
| Servicios de Diseño Físico y Distribución |
| Servicios de Verificación de Diseño |
| Servicios de Desarrollo de IP y Soporte de Diseño |
| Otros Tipos de Servicio |
| Automotriz |
| IA, HPC y Centros de Datos |
| Electrónica de Consumo |
| Industrial |
| Defensa y Aeroespacial |
| Médico y Salud |
| Telecomunicaciones y Redes |
| Otras Aplicaciones de Usuario Final |
| Nodos Avanzados (≤7nm) |
| Nodos Maduros (8nm–28nm) |
| Nodos Heredados (Por Encima de 28nm) |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| Corea del Sur | |
| Taiwán | |
| India | |
| Resto de Asia-Pacífico | |
| Resto del Mundo |
| Por Tipo de Servicio | Servicios de Diseño de CI Analógico | |
| Servicios de Diseño de CI Digital | ||
| Servicios de Diseño de CI de Señal Mixta Analógica (AMS) | ||
| Servicios de Diseño Físico y Distribución | ||
| Servicios de Verificación de Diseño | ||
| Servicios de Desarrollo de IP y Soporte de Diseño | ||
| Otros Tipos de Servicio | ||
| Por Aplicación de Usuario Final | Automotriz | |
| IA, HPC y Centros de Datos | ||
| Electrónica de Consumo | ||
| Industrial | ||
| Defensa y Aeroespacial | ||
| Médico y Salud | ||
| Telecomunicaciones y Redes | ||
| Otras Aplicaciones de Usuario Final | ||
| Por Complejidad de Diseño | Nodos Avanzados (≤7nm) | |
| Nodos Maduros (8nm–28nm) | ||
| Nodos Heredados (Por Encima de 28nm) | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| Corea del Sur | ||
| Taiwán | ||
| India | ||
| Resto de Asia-Pacífico | ||
| Resto del Mundo | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la perspectiva de valor para los servicios de diseño de CI de 2026 a 2032?
Se proyecta que el mercado de servicios de diseño de CI aumente desde 10,59 mil millones de USD en 2026 y 12,68 mil millones de USD en 2027 hasta 19,92 mil millones de USD para 2032, a un CAGR del 9,45%. La perspectiva refleja una mayor demanda de diseño especializado, verificación, implementación física e IP reutilizable a medida que los programas de chips se vuelven más difíciles de ejecutar internamente.
¿Qué tipo de servicio tiene la mayor participación en los servicios de diseño de CI?
Los servicios de diseño de CI digital tuvieron la mayor participación con el 27,49% en 2026. Se proyecta que la verificación de diseño sea el tipo de servicio de expansión más rápida con un CAGR del 10,67% hasta 2032.
¿Por qué las empresas externalizan el trabajo de diseño de CI?
El diseño en nodos avanzados requiere un alto gasto en herramientas, IP, verificación y talento experimentado. Los clientes utilizan especialistas para obtener capacidad, conocimiento del proceso y menor riesgo de ejecución. Los equipos externos pueden proporcionar soporte específico en analógico, señal mixta, verificación, distribución y empaquetado donde esas capacidades no están disponibles de forma continua dentro de la organización del cliente. Este acuerdo también permite a los líderes de ingeniería internos concentrar al personal permanente en la definición del producto, las decisiones de arquitectura y las relaciones con los socios de fabricación.
¿Qué aplicación de usuario final lidera la demanda de servicios de diseño de CI?
La IA, la computación de alto rendimiento y los centros de datos lideraron con una participación del 28,52% en 2026 y se proyecta que se expandan a un CAGR del 10,81% hasta 2032.
¿Qué región lidera los servicios de diseño de CI?
Asia-Pacífico lideró con una participación del 48,61% en 2026 y se proyecta que se expanda a un CAGR del 10,26% hasta 2032, respaldado por la proximidad a las fundiciones y la capacidad de diseño. Taiwán, Corea del Sur, China e India contribuyen a través de diferentes combinaciones de acceso a fabricación, habilidades de ingeniería establecidas, apoyo de políticas y clientes domésticos en desarrollo.
¿Cuáles son las principales restricciones para los servicios de diseño en nodos avanzados?
Las necesidades de protección de PI, los controles de exportación y el alto costo de las herramientas de automatización del diseño electrónico y el talento especializado hacen que los programas por debajo de 3nm sean difíciles para los proveedores más pequeños.