
IC-Design-Services-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
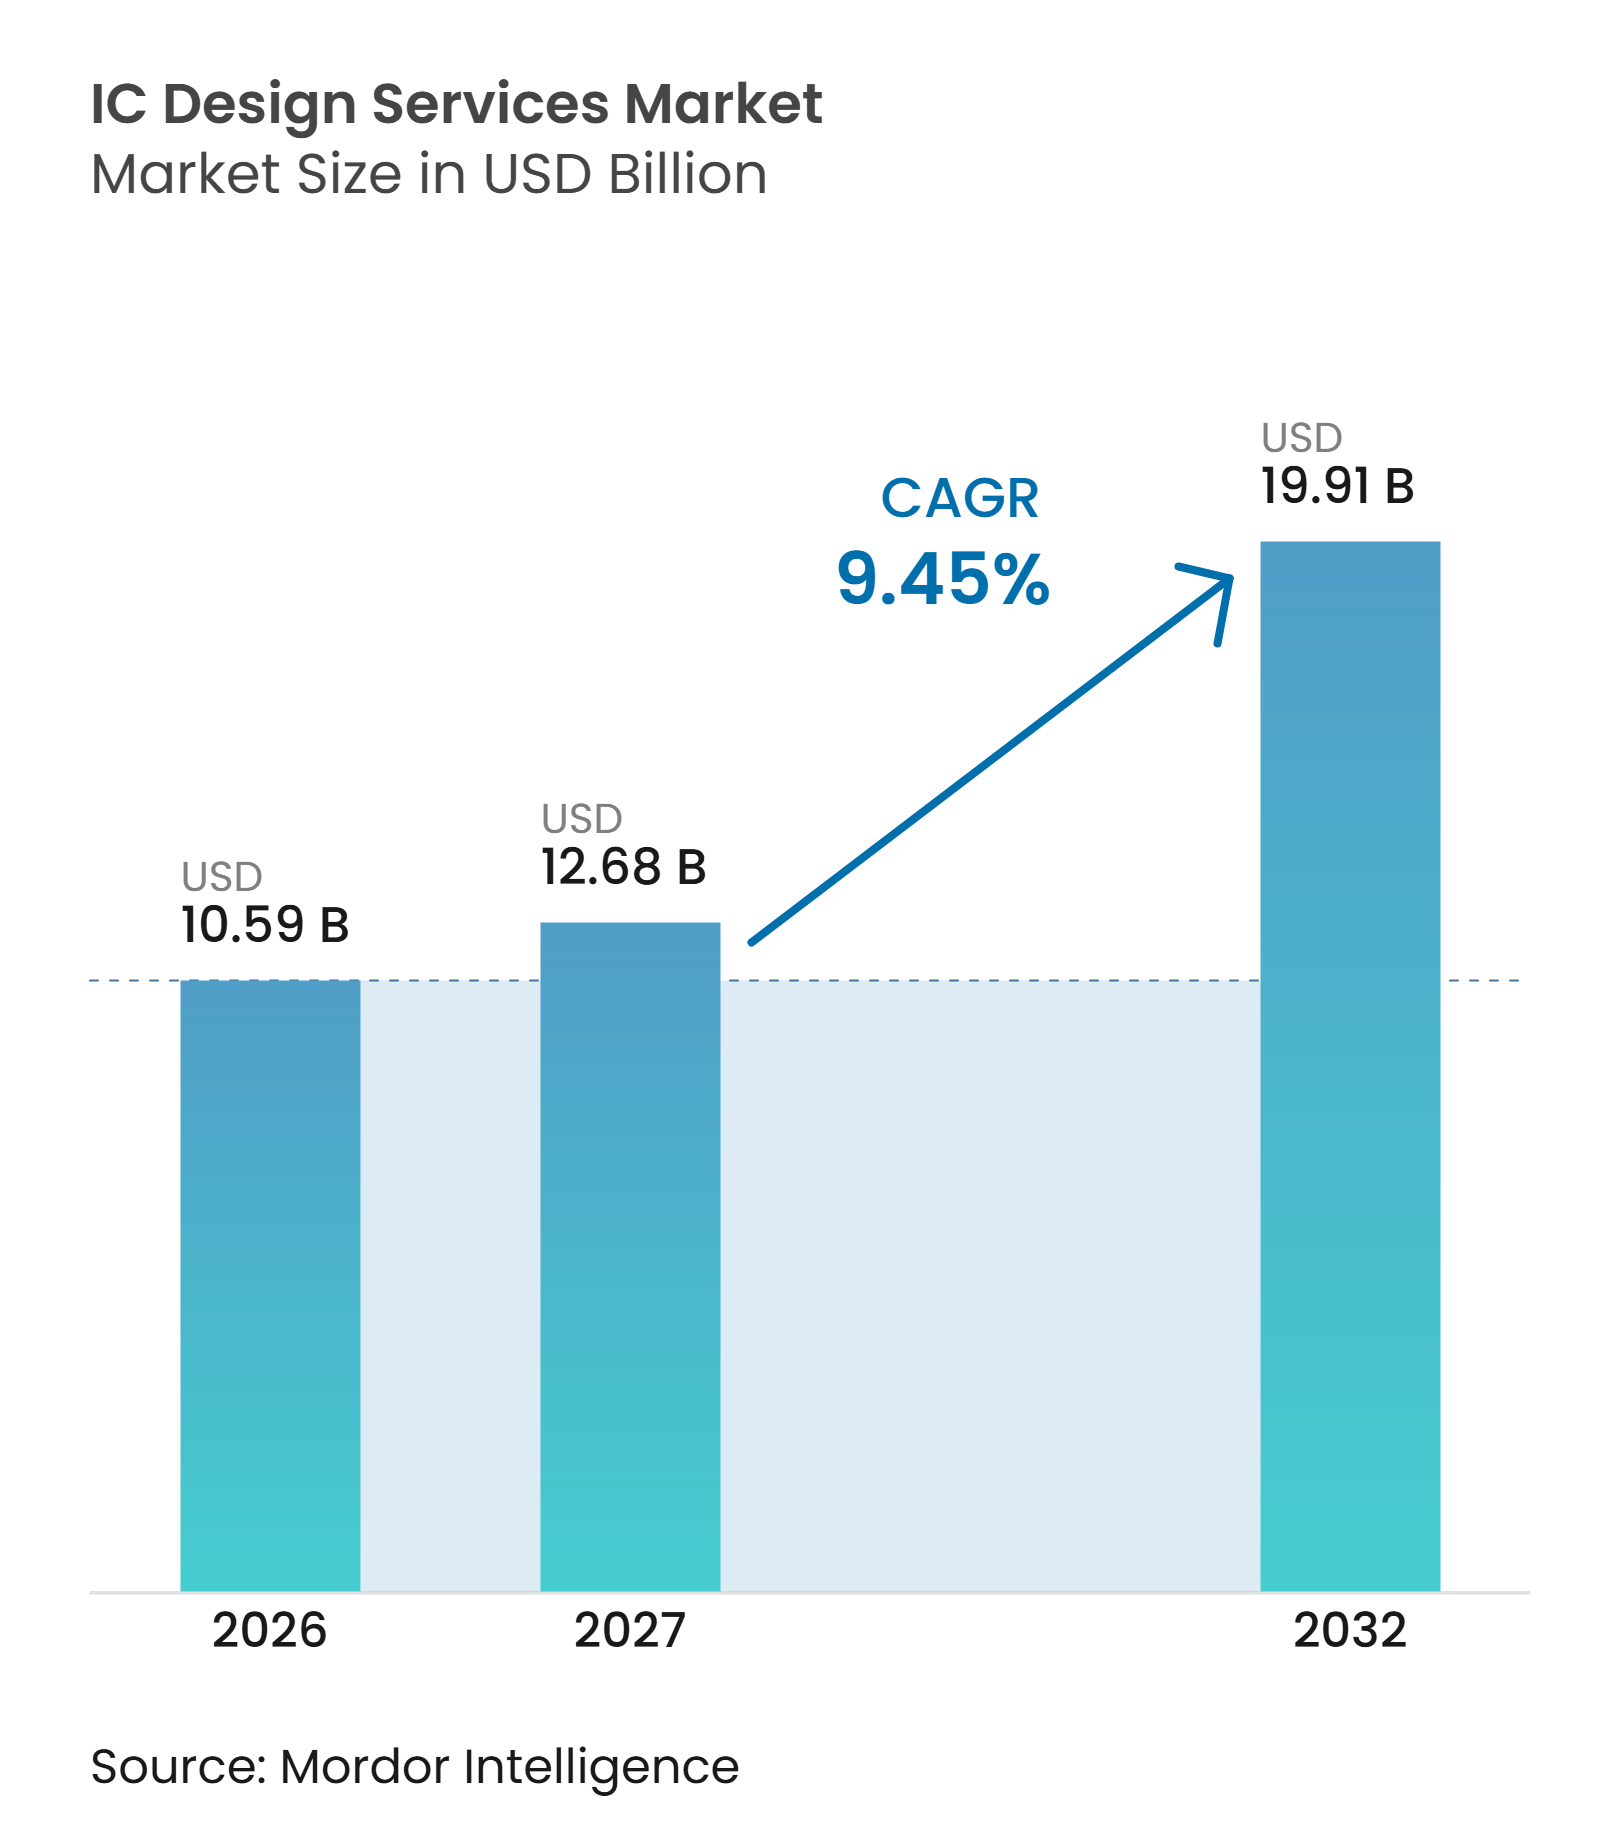
| Marktgröße (2027) | 12.68 Milliarden US-Dollar |
| Marktgröße (2032) | 19.91 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.45 % |
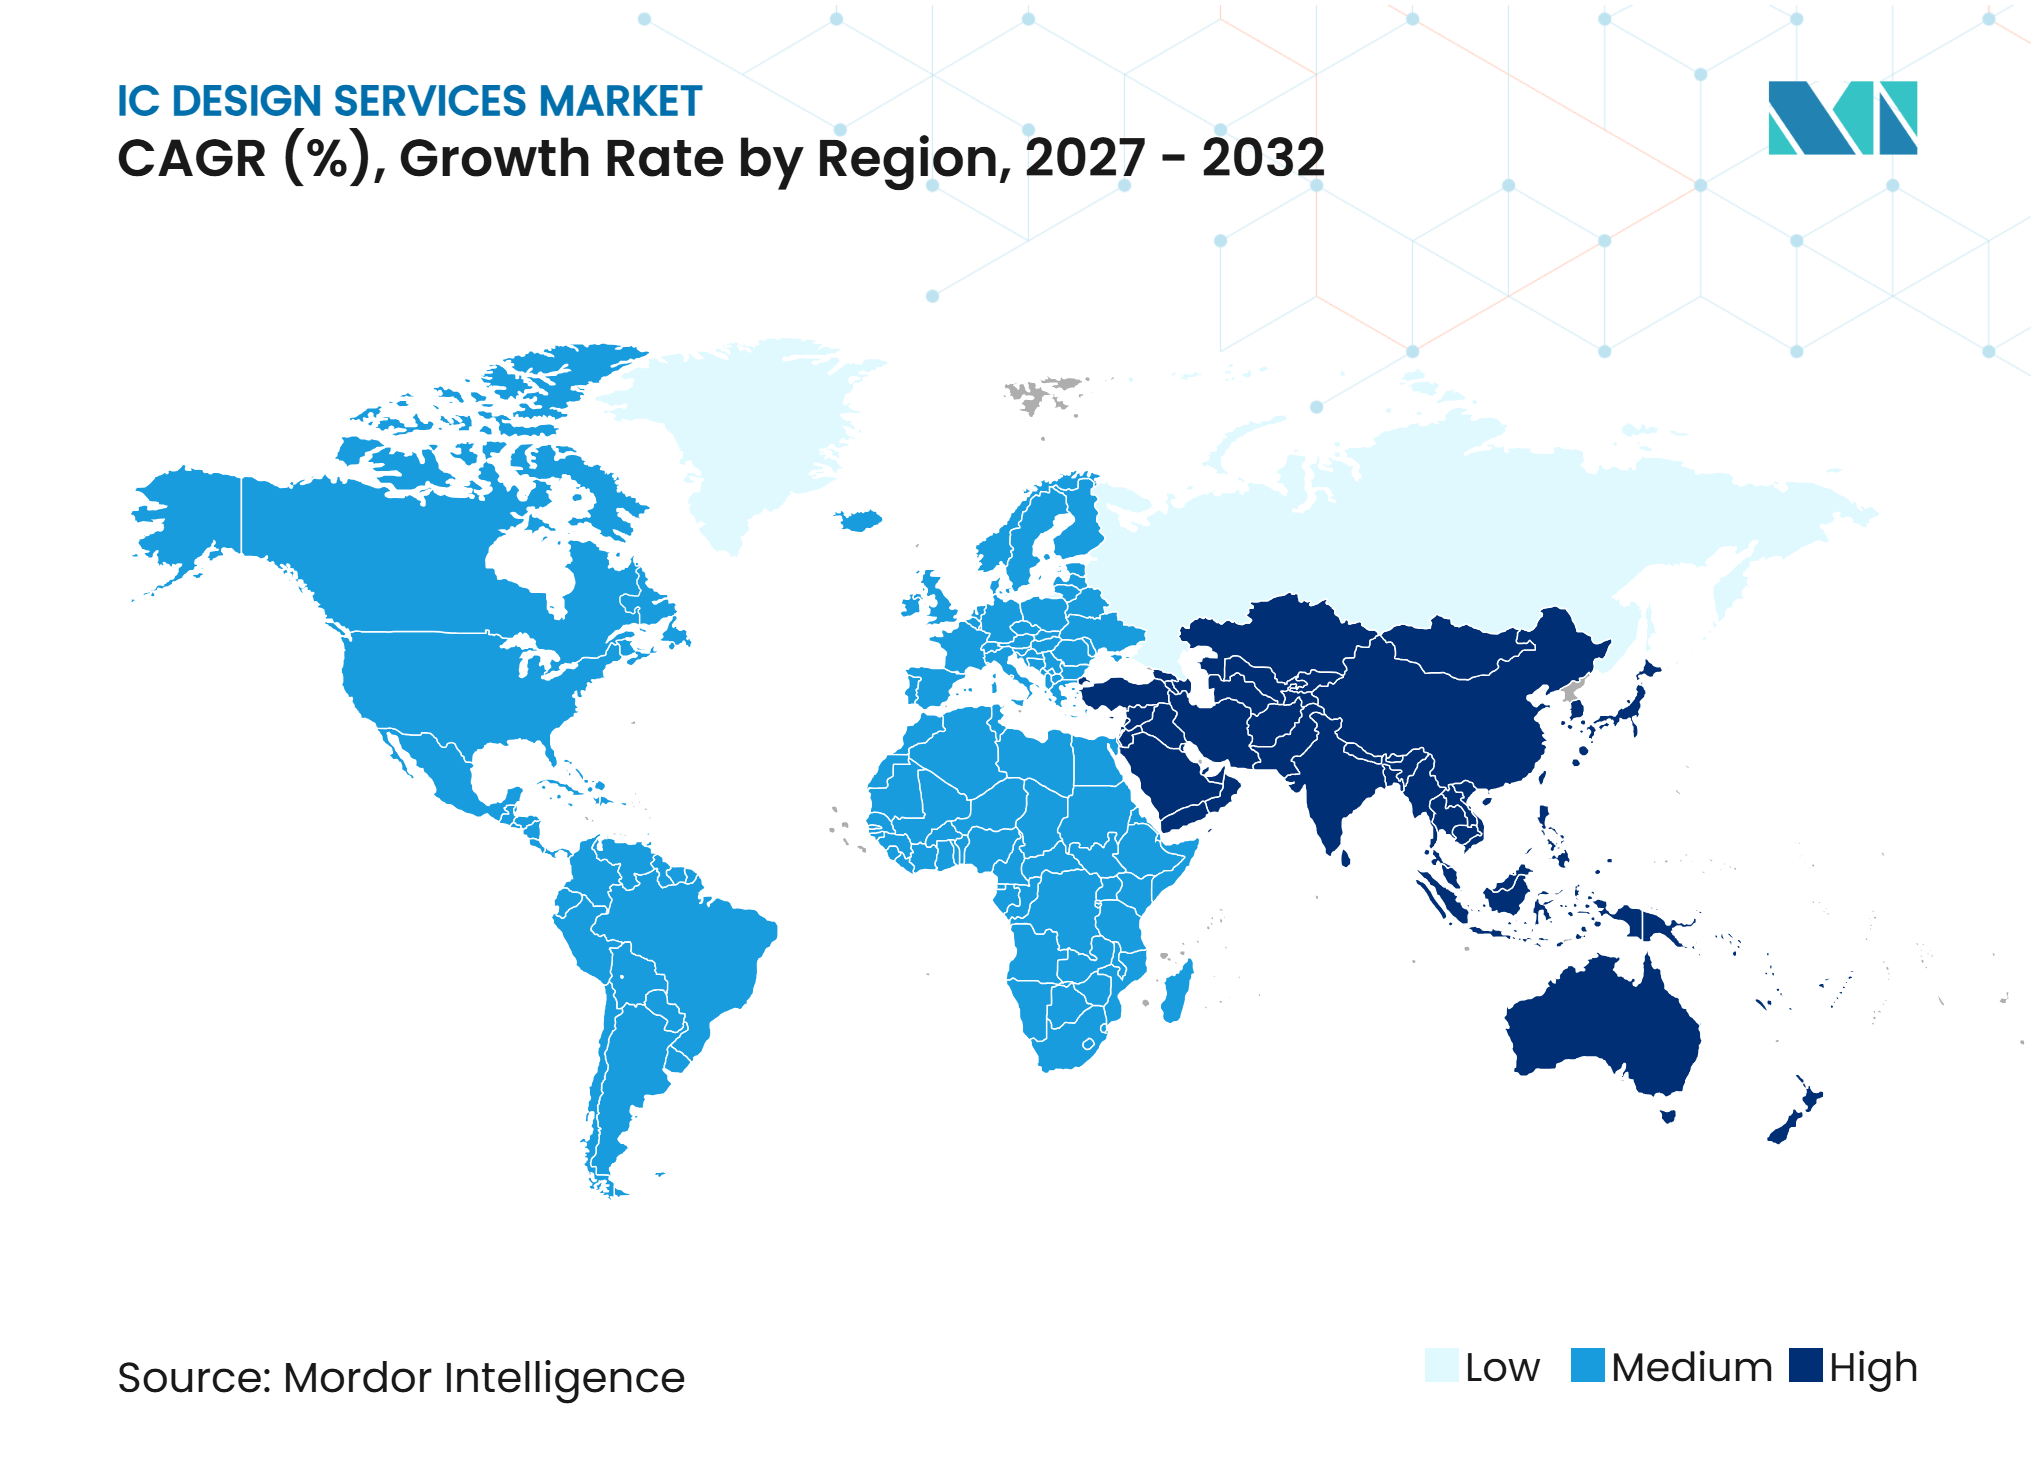
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
IC-Design-Services-Marktanalyse von Mordor Intelligence
Die Größe des IC-Design-Services-Marktes wird voraussichtlich von 10,59 Milliarden USD im Jahr 2026 auf 12,68 Milliarden USD im Jahr 2027 und bis 2032 auf 19,92 Milliarden USD anwachsen, mit einer CAGR von 9,45% zwischen 2027 und 2032. Steigende Kosten für nicht wiederkehrende Entwicklungsleistungen (Non-Recurring Engineering) bei fortgeschrittenen Knoten machen spezialisierte externe Design-Kapazitäten für integrierte Gerätehersteller und Fabless-Unternehmen zunehmend relevant. Die Nachfrage wird auch durch Lücken bei erfahrenen Design-Fachkräften gestützt, insbesondere im Bereich Analog- und Mixed-Signal-Entwicklung, die sich nicht schnell durch konventionelle Einstellungsverfahren skalieren lässt. Halbleiter-Souveränitätsprogramme staatlicher Stellen erhöhen den Bedarf an Design-Leistungen, die in sicheren und konformen inländischen Umgebungen erbracht werden können. Der IC-Design-Services-Markt entwickelt sich daher über das grundlegende kostenbasierte Outsourcing hinaus hin zu Leistungen, die ausgereifte Prozess-Design-Kits, wiederverwendbares geistiges Eigentum, Verifikationsmethoden und Foundry-Koordination erfordern. KI-Computing, Rechenzentrumseffizienz, Automotive-Elektronik und Chiplet-Programme erweitern das Chancenspektrum, während Sicherheitsanforderungen, Exportkontrollen und Werkzeugkosten unterhalb von 3nm den Zugang zu den wertvollsten Programmen einschränken.
Wichtigste Erkenntnisse des Berichts
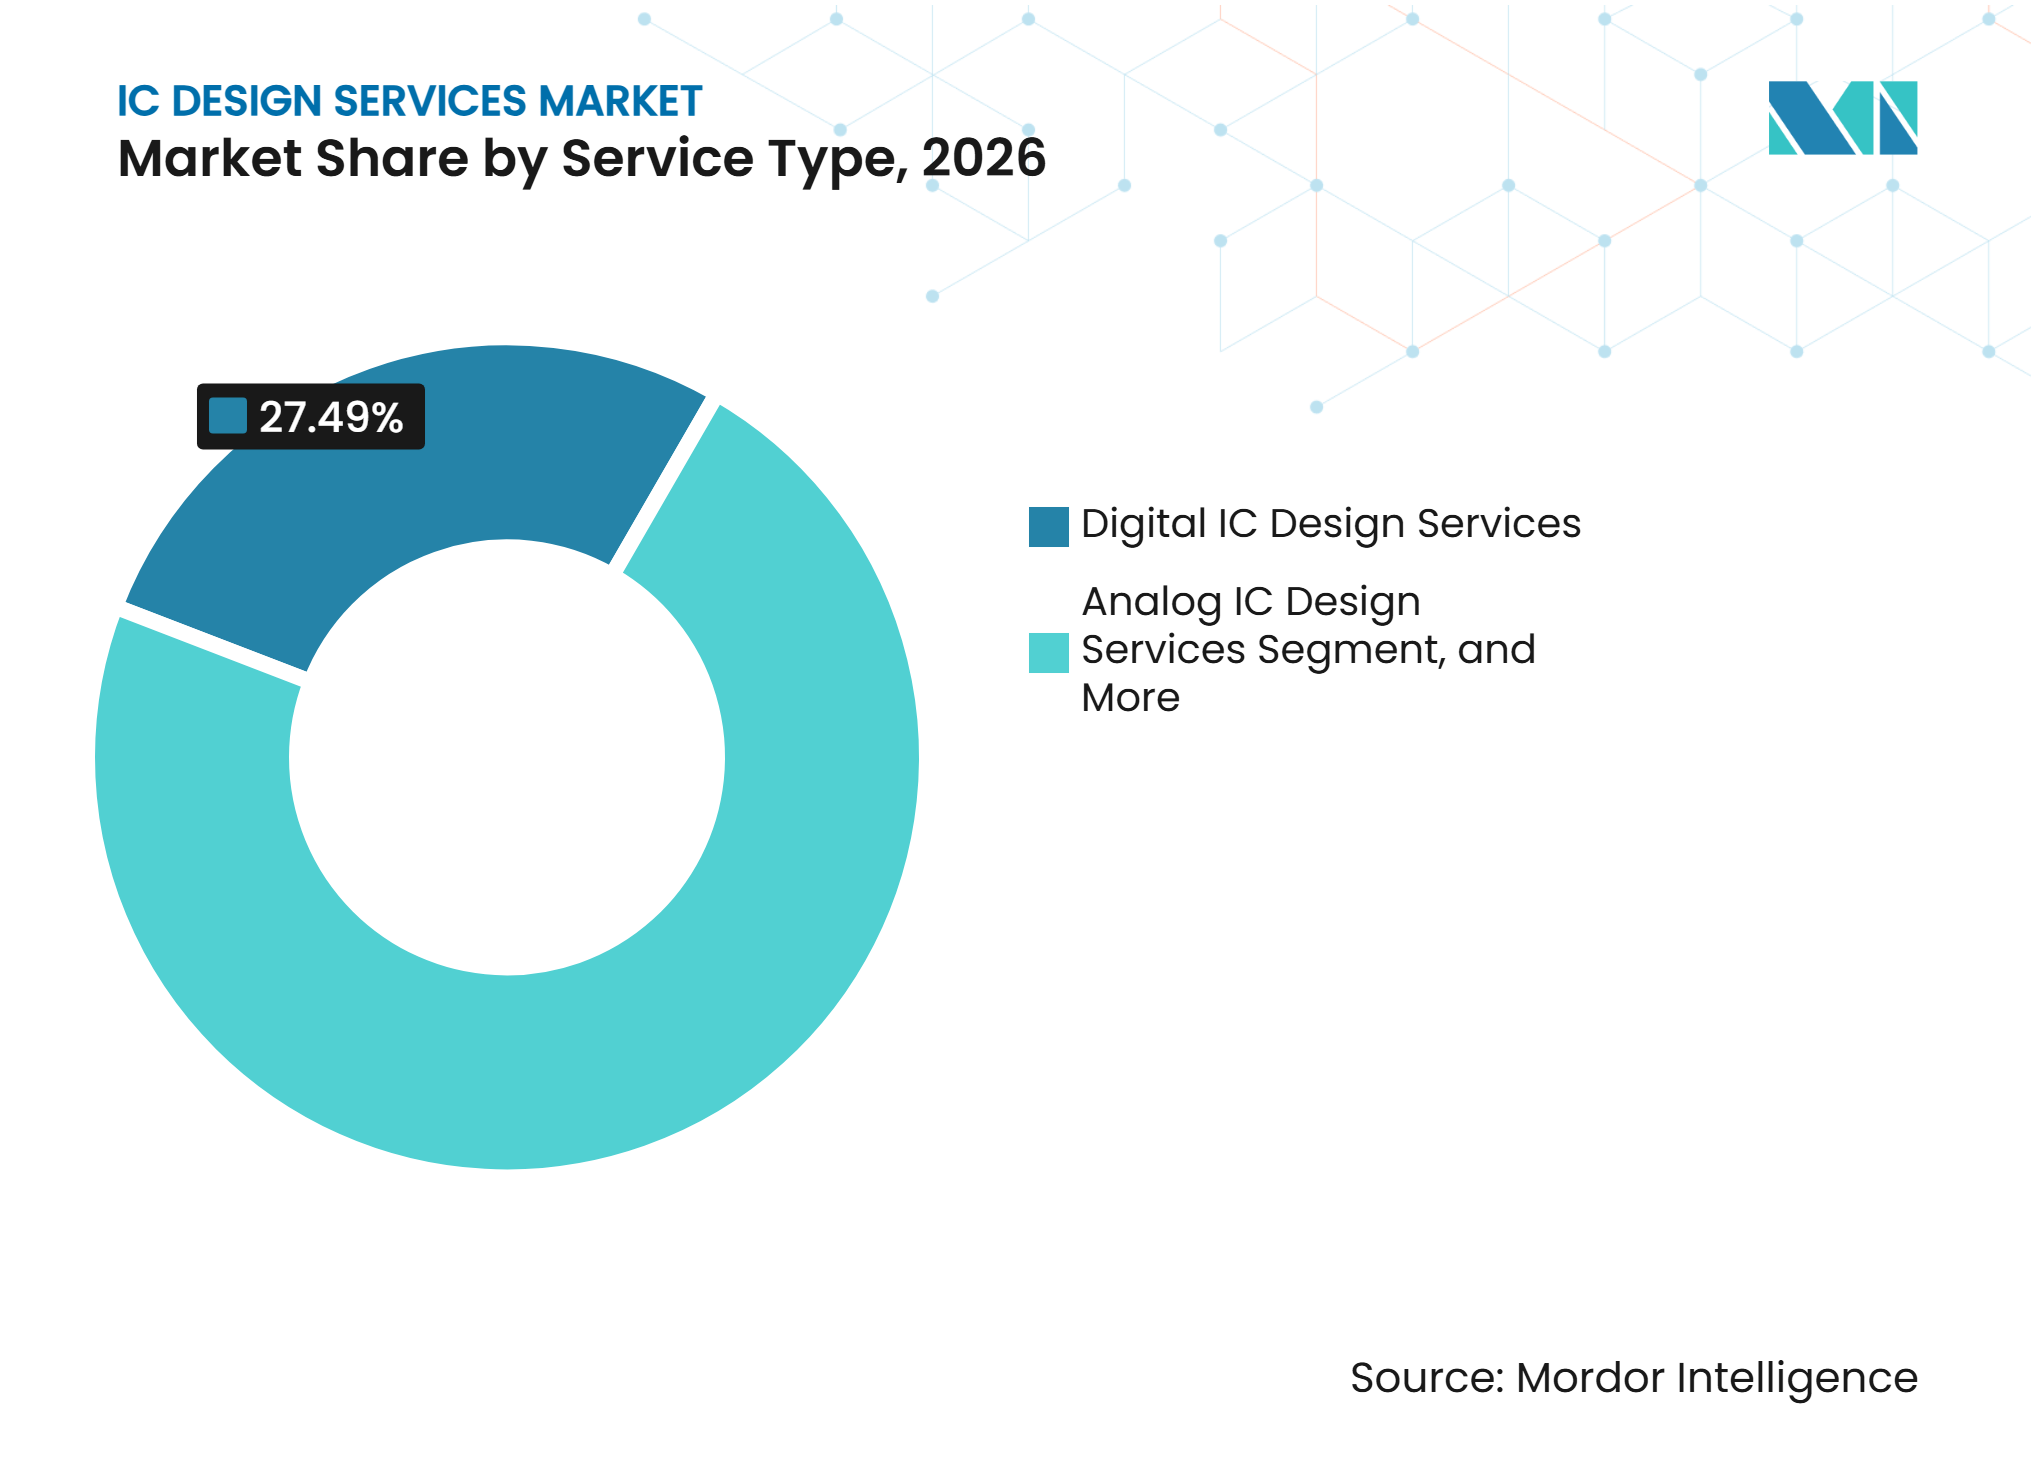
- Nach Servicetyp hielt digitale IC-Design-Services im Jahr 2026 einen Umsatzanteil von 27,49%, während Design-Verifikations-Services voraussichtlich bis 2032 mit einer CAGR von 10,67% im IC-Design-Services-Markt wachsen werden.
- Nach Endnutzeranwendung hielten KI, Hochleistungsrechnen und Rechenzentren im Jahr 2026 einen Umsatzanteil von 28,52% und sollen bis 2032 mit einer CAGR von 10,81% wachsen.
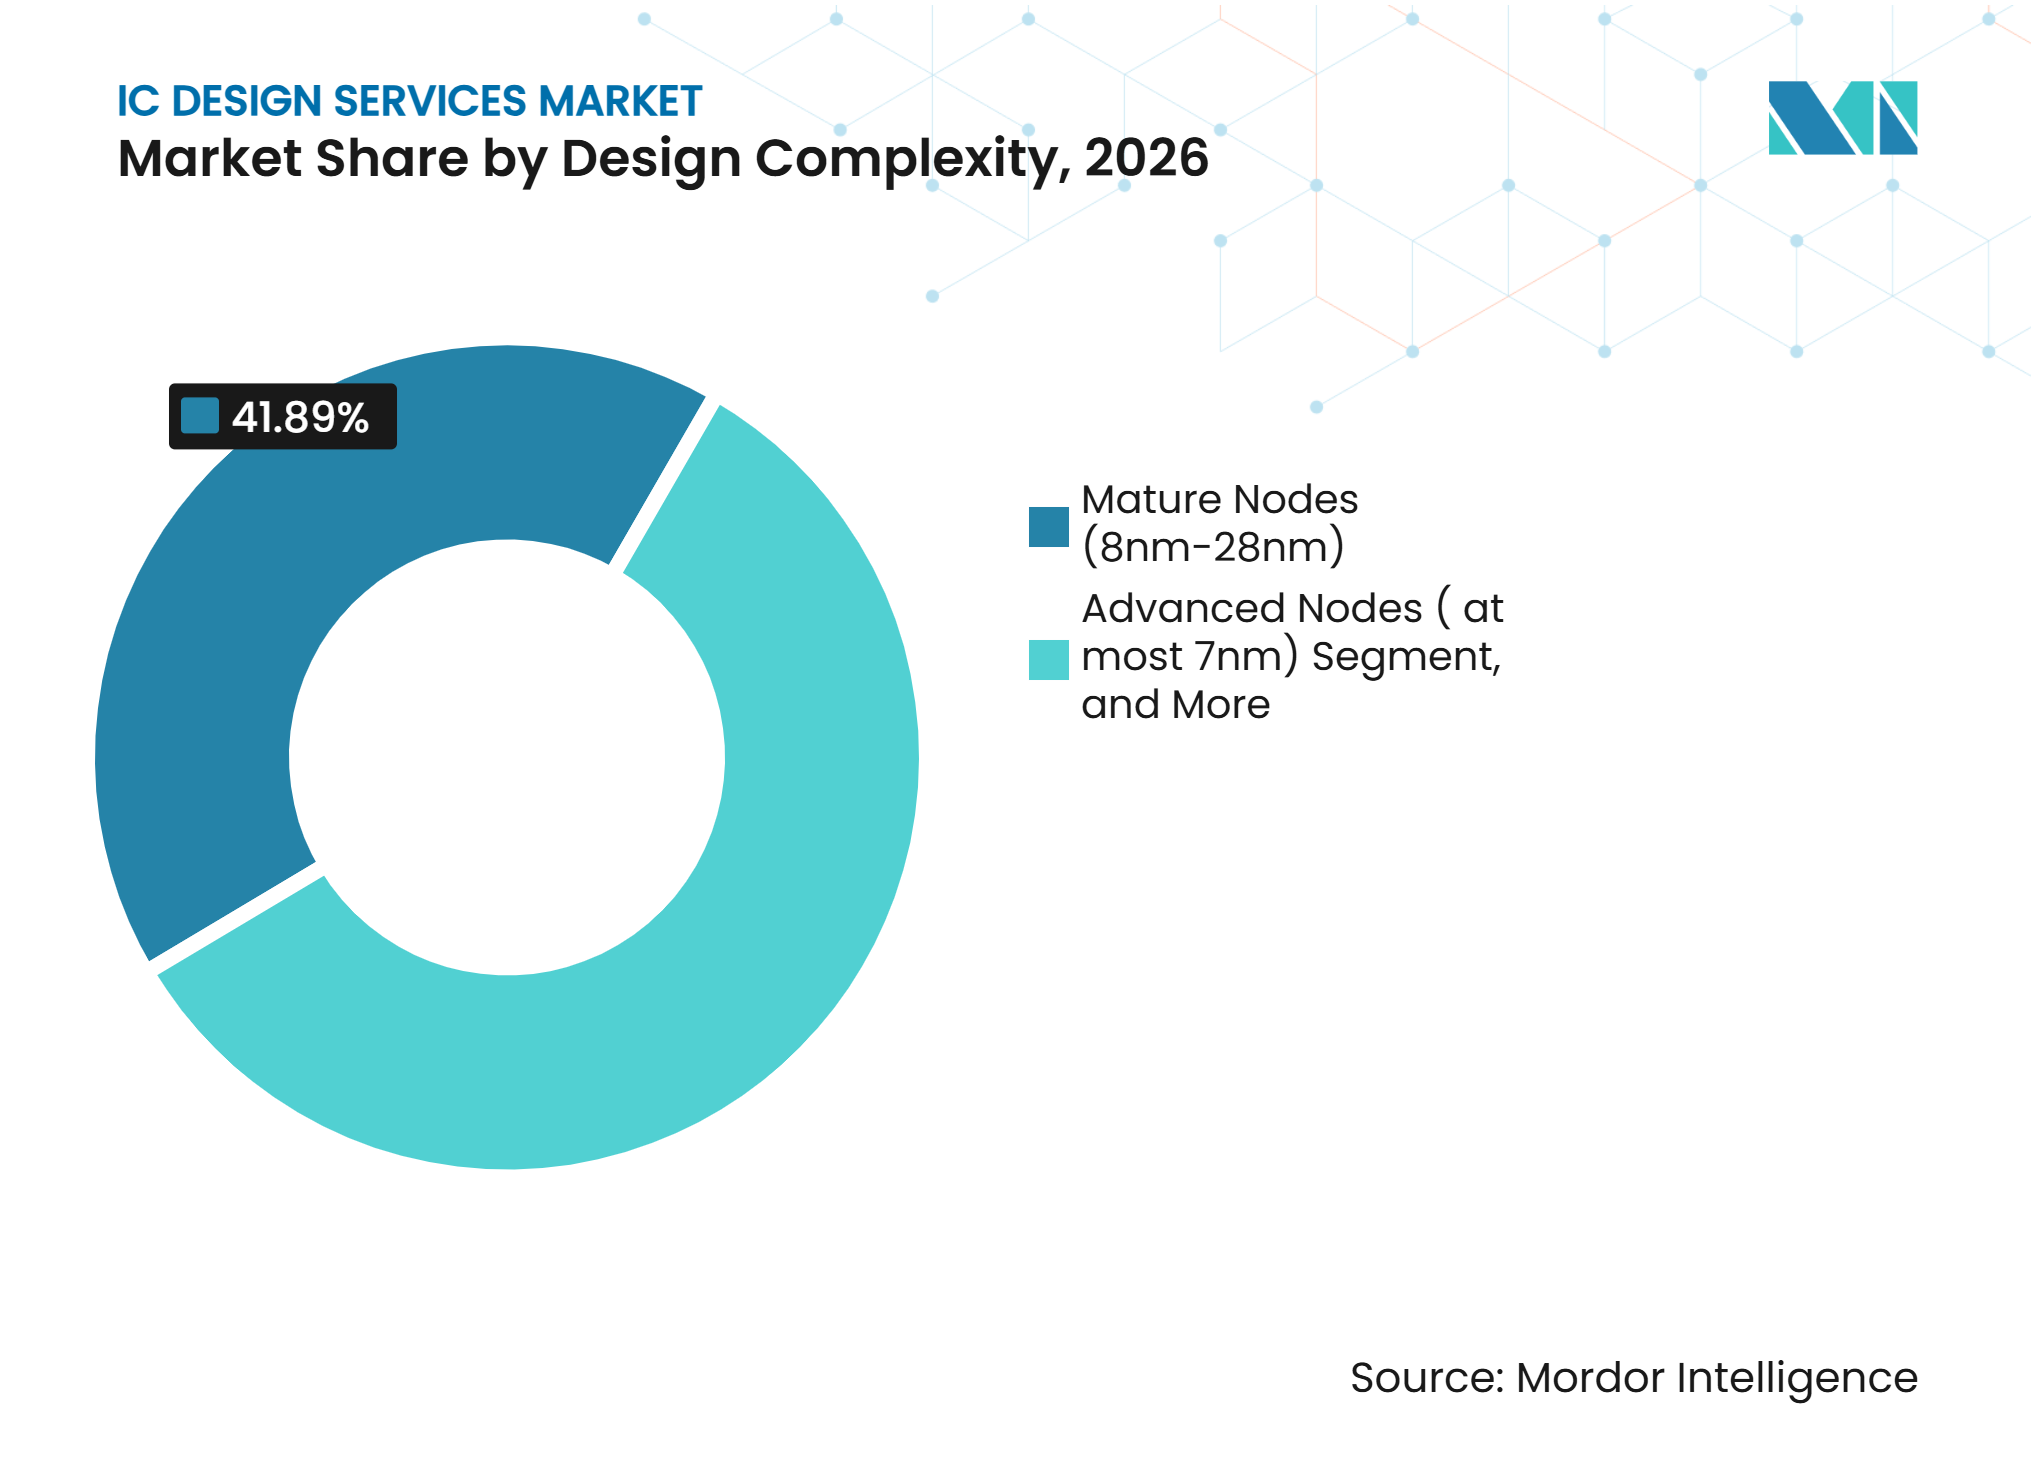
- Nach Design-Komplexität entfielen auf ausgereifte Knoten von 8nm bis 28nm im Jahr 2026 ein Anteil von 41,89%, während fortgeschrittene Knoten bei 7nm und darunter voraussichtlich bis 2032 mit einer CAGR von 10,04% wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Umsatzanteil von 48,61% im IC-Design-Services-Markt und soll bis 2032 mit einer CAGR von 10,26% wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| KI- und Generative-KI-Nachfrage in Rechenzentren, Automotive und Edge-Computing | +2.1% | Global, angeführt von Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Steigende Design-Komplexität und Kosten beschleunigen Outsourcing | +1.9% | Global | Langfristig (≥ 4 Jahre) |
| Staatlich geführte Halbleiter-Souveränitätsprogramme | +1.5% | Asien-Pazifik, Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Analog- und Mixed-Signal-Ingenieuren | +1.1% | Global, mit akutem Engpass in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Chiplet- und heterogene Integrationsadoption | +0.9% | Asien-Pazifik als Kern, mit Ausstrahlungseffekten auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Kostenoptimierung bei Fabless-Unternehmen, NRE-Sharing und Multi-Project-Wafer-Adoption | +0.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
KI- und Generative-KI-Wachstum treibt Nachfrage in Rechenzentren, Automotive und Edge-Computing
Die Nachfrage nach kundenspezifischem Silizium von Cloud-Anbietern wird zu einer zentralen Auftragsquelle für den IC-Design-Services-Markt. Zweckgebundene ASICs können laut Quellmaterial bei anhaltenden Inferenz-Workloads Gesamtbetriebskostenvorteile von 40–65% gegenüber Allzweck-GPUs bieten. Der kurze Iterationszyklus für KI-Modelle erfordert zudem, dass Design-Teams im IC-Design-Services-Markt das Software-Verhalten weit vor dem Tape-out validieren, was die Nachfrage nach wiederverwendbarem geistigem Eigentum und frühen Verifikationsleistungen erhöht. CIER berichtete, dass taiwanesische Unternehmen ihre Servicemodelle anpassen, da die ASIC-Nachfrage sich von Cloud-Beschleunigern auf KI-Forschungsinstitute und Inferenz-Start-ups ausweitet. Die Internationale Energieagentur erwartet, dass der Stromverbrauch von Rechenzentren bis 2030 830 TWh übersteigen wird, was die Bedeutung effizienter Inferenz-Chips erhöht.[1] Automotive-Programme eröffnen einen weiteren Kanal, da Chips für autonomes Fahren dichte Rechenleistung, zuverlässige Integration und Konformität mit funktionaler Sicherheit erfordern.
Steigende Design-Komplexität und Kosten beschleunigen Outsourcing durch IDMs und Fabless-Unternehmen
Die Design-Ökonomie hat sich unterhalb des 7nm-Knotens stark verändert und erhöht die Attraktivität von Spezialpartnern im IC-Design-Services-Markt. Die Design-Kosten steigen von 28nm auf 5nm erheblich und überschreiten bei 3nm die Milliardengrenze. Diese höheren Kosten gehen einher mit umfangreicheren Regelprüfungen, physischen Design-Arbeiten und der Integration von Prozessor-, Speicher- und Konnektivitäts-IP von Drittanbietern im IC-Design-Services-Markt. Kleinere Fabless-Unternehmen können diese Anforderungen nicht ohne Weiteres bewältigen, während große IDMs selektiv externe Partner für Analog-, Mixed-Signal- und Packaging-Arbeiten einsetzen. Dies verlagert die Kaufentscheidung von Arbeitskosteneinsparungen hin zum Zugang zu Design-Methoden, der Reife von Prozess-Design-Kits und einer höheren Wahrscheinlichkeit des Erstsiliziumerfolgs. HCLTech erklärte, dass KI-gestützte Design-Workflows die Produktivität um bis zu 30% steigern können und dass die Optimierung der Generativen-KI-Verifikation die Simulationszyklen um mehr als 50% reduzieren kann.
Staatlich geführte Halbleiter-Souveränitätsprogramme steigern die Nachfrage nach spezialisierten IC-Design-Services
Staatliche Programme unterstützen inländische Kapazitäten für IC-Design, die Entwicklung geistigen Eigentums und den Zugang zu Werkzeugen für die elektronische Design-Automatisierung. Indien genehmigte Semicon 2.0 im Juli 2026 mit einem Haushaltsansatz von INR 1,27,500 Crore (15,2 Milliarden USD), wobei die erste Säule auf Chip-Design-Anreize für IP-Kerne, kommerzielle Chips und System-on-Chip-Programme ausgerichtet war. Das Design Linked Incentive-Programm hatte bis 2026 24 Projekte im Wert von INR 900 Crore (95,30 Millionen USD) genehmigt und 72 Unternehmen Zugang zu EDA-Werkzeugen gewährt. Diese Programme unterstützen Start-ups im IC-Design-Services-Markt, die externe Design-Kapazitäten anstelle vollständiger interner Teams benötigen. Der US CHIPS and Science Act und der EU Chips Act unterstützen ebenfalls lokale Talente und sichere Halbleiterfähigkeiten, und da diese Programme von politischen Zusagen zur praktischen Umsetzung übergehen, kann der IC-Design-Services-Markt von neuer Nachfrage nach Design-Unterstützung, IP-Arbeiten und sicherer Projektabwicklung profitieren. Dieses politische Umfeld begünstigt Anbieter, die die Kundenanforderungen an konforme Datenverarbeitung, Sicherheitsprüfung und lokale Lieferung erfüllen können.
Mangel an qualifizierten Analog- und Mixed-Signal-Ingenieuren treibt ausgelagerte Design-Nachfrage
Der Mangel an Analog- und Mixed-Signal-Ingenieuren bleibt eine strukturelle Stütze für den IC-Design-Services-Markt. Diese Arbeit erfordert praktische Erfahrung mit Schaltungsverhalten und Siliziumergebnissen, die sich durch akademische Skalierung allein nur schwer ersetzen lässt. Das Quellmaterial identifiziert ausscheidende erfahrene Designer als weitere Einschränkung in etablierten Halbleiterregionen, wo Design-Wissen durch wiederholte Arbeit an Silizium und nicht durch kurze Trainingszyklen angesammelt wurde, was Wissenstransfer, Mentoring und Mitarbeiterbindung zu zentralen operativen Themen für Unternehmen macht, die den IC-Design-Services-Markt bedienen. Applied Materials, Renesas Electronics und Marvell Technology rekrutieren erfahrene Designer aus Taiwan, Südkorea und Singapur, um Lücken in der praktischen Design-Kompetenz zu schließen. Analoge Frontend-Schaltungen und Präzisions-Datenwandler haben kein direktes Äquivalent zur digitalen Logiksynthese, sodass erfahrenes manuelles Design weiterhin wichtig bleibt. Dies unterstützt Spezialunternehmen im IC-Design-Services-Markt wie ICsense und Racyics, die foundry-spezifische Analog-Services anbieten, die viele Kunden intern nicht aufrechterhalten können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| IP-Sicherheits- und Vertraulichkeitsbedenken bei Offshore-Engagements | -0.9% | Global, am stärksten in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Fortgeschrittene Knoten-Komplexität bei 3nm und darunter | -0.8% | Global | Langfristig (≥ 4 Jahre) |
| Geopolitische Beschränkungen und Exportkontrollen | -0.7% | Nordamerika, Ostasien, Europa | Mittelfristig (2–4 Jahre) |
| Geografische Konzentration von Analog- und Mixed-Signal-Talenten | -0.5% | Aufstrebende Märkte in Asien-Pazifik, Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
IP-Sicherheits- und Vertraulichkeitsbedenken schränken Offshore-Design-Engagements ein
Ausgelagertes Design erfordert, dass Kunden RTL, Schaltungsbeschreibungen, Testdaten und andere wertvolle technische Materialien während des gesamten Entwicklungsprozesses teilen. Das Quellmaterial schätzt, dass IP-Diebstahl erhebliche jährliche Verluste im IC-Design-Bereich verursacht. Von Galois durch das NIST veröffentlichte Forschungsergebnisse unterstreichen den Bedarf an stärkerem kryptografischen Schutz für Schaltungs-IP. Das NIST hat auch die Sicherheitsherausforderungen im strukturierten ASIC-Design untersucht, bei dem Fertigungs- und Design-Aktivitäten über Lieferketten verteilt sind.[2] Führende Design-Häuser setzen Kontrollen wie eingeschränkten Werkzeugzugang, verschlüsselte Übertragungen und Hardware-IP-Verschleierung ein. Diese Kontrollen verbessern den Schutz, können jedoch Genehmigungen verlängern und die Lieferung vor Ort oder in sicheren Enklaven für sensible IC-Design-Services-Marktprogramme attraktiver machen, während Anbieter Kunden zeigen müssen, wie Teams, Dateien, Entwicklungswerkzeuge und Lieferantenzugang während eines Projekts verwaltet werden.
Fortgeschrittene Knoten-Komplexität erhöht EDA- und Talentkosten für kleinere Unternehmen
Die Entwicklung unterhalb von 3nm ist mit Kosten und Design-Komplexität verbunden, die sich viele kleinere Unternehmen nicht leisten können. Das Quellmaterial gibt an, dass die Design- und Produktionskosten für 2nm voraussichtlich steigen werden. Fortgeschrittene Knoten erfordern zudem kostspielige EDA-Lizenzen, umfangreiche IP-Integration und Teams, die mit den neuesten Design-Regeln und Packaging-Methoden vertraut sind. Der Semiconductor Equipment and Materials International Association (SEMI) zufolge stieg der Halbleiter-IP-Umsatz im zweiten Quartal 2026 um 20,4% auf 2.199,0 Millionen USD, während der Umsatz mit physischem IC-Design und Verifikation um 16,6% auf 818,3 Millionen USD stieg. Investitionen im IC-Design-Services-Markt konzentrieren sich daher zunehmend bei Anbietern, die langfristige Verpflichtungen gegenüber Werkzeugen, IP und Talenten aufrechterhalten können. Der IC-Design-Services-Markt ist geteilt zwischen Full-Stack-Anbietern mit Zugang zu fortgeschrittenen Knoten-Verträgen und einer größeren Gruppe, die sich auf ausgereifte Knoten und Spezialarbeiten konzentriert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Verifikations-Services verankern eine spezialisierte Outsourcing-WertschöpfungsketteDesign-Verifikations-Services sollen von 2027 bis 2032 mit einer CAGR von 10,67% wachsen und damit den gesamten IC-Design-Services-Markt übertreffen. Die hohen Kosten für Neudurchläufe unterhalb von 7nm machen unabhängige Verifikationskompetenz vor dem Tape-out wertvoll, da ein später Fehler die Produktion verzögern, knappe Entwicklungsressourcen verbrauchen und einen Kunden einem zweiten Fertigungszyklus aussetzen kann. SEMI meldete ein Wachstum von 16,6% im Jahresvergleich beim Umsatz mit physischem IC-Design und Verifikation im zweiten Quartal 2026. Digitale IC-Design-Services machten 2026 27,49% des Umsatzes aus, da Kunden umfangreiche RTL-Entwicklung für KI, Netzwerke und Verbrauchergeräte benötigen. Diese Arbeit bedient Kunden, die keine vollständigen internen digitalen Teams unterhalten, und ermöglicht es Produktunternehmen, für spezifische Projekte spezialisierte Kapazitäten hinzuzufügen, ohne die vollen Fixkosten einer großen, dauerhaften Design-Organisation zu tragen.
Analoge IC-Design-Services bedienen Anwendungen im Bereich Energiemanagement, Sensorik und Hochfrequenz, die manuelles Ingenieururteil erfordern. Physisches Design und Layout-Arbeiten übersetzen RTL in GDSII unter Berücksichtigung von Timing, Leistung, Fläche und Fertigungsregeln. Analog- und Mixed-Signal-Services decken Anforderungen ab, die die Automatisierung nicht vollständig erfüllen kann, einschließlich des Geräteverhaltens, das von Rauschen, Signalintegrität, Leistungsverhalten, Layout-Details und der Wechselwirkung zwischen einem Design und seiner Prozesstechnologie abhängt. IP-Entwicklung kann wiederkehrende Einnahmen generieren, wenn wiederverwendbare Blöcke über mehrere Programme hinweg lizenziert werden, und validierte Bausteine können wiederholte Entwicklungsarbeiten für Kunden reduzieren, die verwandte Produkte starten.



Nach Endnutzeranwendung:
KI, Hochleistungsrechnen und Rechenzentren führen die Nachfrage anKI, Hochleistungsrechnen und Rechenzentren machten 2026 28,52% des Umsatzes aus und sollen bis 2032 mit einer CAGR von 10,81% wachsen. Diese Kategorie führt sowohl den aktuellen Anteil als auch die prognostizierte Expansion in den bereitgestellten Daten an. Benutzerdefinierte KI-ASIC-Lieferungen sollen 2026 um 44,6% steigen, verglichen mit 16,1% für Merchant-GPU-Lieferungen, da große Nutzer Hardware suchen, die ihren Software-, Speicher-, Leistungs- und Datenbewegungsanforderungen besser entspricht. Alchip erklärte, dass KI- und Hochleistungsrechen-Anwendungen 83% seines Umsatzes ausmachten, davon 87% aus fortgeschrittenen Prozessdesigns bei 7nm und darunter.
Automotive unterstützt langfristige ASIC-Programme für Fahrerassistenz, Fahrzeugnetzwerke und Elektrifizierung, bei denen Qualifizierungszyklen, Sicherheitsanforderungen und lange Produktlebenszyklen frühe Design-Entscheidungen besonders wichtig machen. Hersteller von Unterhaltungselektronik lagern Arbeiten für Display-Treiber-ICs, Wireless-Charging-Controller und tragbare Gesundheitschips aus, insbesondere wenn Marken differenzierte Funktionen benötigen, aber keine großen internen Halbleiter-Design-Gruppen betreiben. Industriekunden bevorzugen langlebige Geräte mit ausgereiften Knoten für Automatisierung und maschinelles Sehen. Verteidigungs- und Luft- und Raumfahrt-, Medizin- und Telekommunikationsarbeiten können Spezialisierung in Sicherheit, Zuverlässigkeit, Hochfrequenz und Mixed-Signal erfordern. Die IC-Design-Services-Branche hat daher eine breite Nachfrage, auch wenn KI und Rechenzentren fortgeschrittene Knoten-Programme vorantreiben.
Nach Design-Komplexität:
Ausgereifte Knoten bieten Skalierung, fortgeschrittene Knoten treiben den WertAusgereifte Knoten von 8nm bis 28nm machten 2026 41,89% des IC-Design-Services-Marktes aus. Automotive-, Industrie-, Verbraucher- und Energiemanagement-Programme nutzen diese Geometrien, wenn führende Dichte das kommerzielle Ergebnis nicht verbessert. TNO und Invest-NL beziffern die gesamten Design-Kosten bei 28nm auf 51 Millionen USD, ein Niveau, das wesentlich überschaubarer bleibt als die Ausgaben, die für die Entwicklung von Spitzenprodukten mit anspruchsvolleren Werkzeugen und Fertigungsregeln erforderlich sind. Dieses Niveau macht ausgereifte Knoten-Projekte für mehr Kunden und Anbieter zugänglich. Fortgeschrittene Knoten bei 7nm und darunter sollen von 2027 bis 2032 mit einer CAGR von 10,04% wachsen.
Legacy-Knoten oberhalb von 28nm unterstützen Mikrocontroller, Sensorschnittstellen und Leistungs-ICs mit langen Produktionszyklen, bei denen vorhersehbare Versorgung, bewährte Ausbeute und stabile Qualifizierung wichtiger sein können als die Verkleinerung von Transistorabmessungen. Gate-all-around-Transistoren bei 2nm führen neue Regelanforderungen und spezialisierte physische Design-Anforderungen ein. Der physische Design-Aufwand steigt bei fortgeschrittenen Knoten erheblich, da Design-Regeln und Integrationsanforderungen anspruchsvoller sind. Exportkontrollen und Werkzeugzugang schränken das Feld für fortgeschrittene Knoten-Programme ein. Ausgereifte Knoten bieten Skalierung im IC-Design-Services-Markt, während fortgeschrittene Knoten hochwertige Arbeiten bei gut ausgestatteten Anbietern konzentrieren.

Geografische Analyse
Asien-Pazifik
Asien-Pazifik machte 2026 48,61% des IC-Design-Services-Marktanteils aus und soll von 2027 bis 2032 mit einer CAGR von 10,26% wachsen. Der IC-Design-Services-Markt profitiert von der Nähe zu Foundries in Taiwan und Südkorea sowie einer leistungsfähigen Design-Basis in China und Indien, was die Koordination über Architektur, Implementierung, Verifikation, Tape-out und Produktion hinweg verkürzen kann. CIER berichtete, dass taiwanesische Unternehmen End-to-End-Angebote aufbauen, da die ASIC-Nachfrage KI-Forschungsgruppen und Inferenz-Start-ups erreicht. SEMIFIVE meldete ein Umsatzwachstum von 97% im Jahresvergleich in der ersten Hälfte des Jahres 2026 und neue Aufträge in Höhe von KRW 118,9 Milliarden (88,1 Millionen USD). Indiens Semicon-2.0-Programm und Chinas wachsende Full-Stack-Lieferbasis fügen im Laufe der Zeit alternative Lieferoptionen hinzu.
Nordamerika
Nordamerika beherbergt Hyperscaler- und KI-Laborprogramme, die die Nachfrage nach kundenspezifischen Chips neu gestalten. Broadcom und Marvell übersetzen Kundenspezifikationen in fertigbare Chips, was Möglichkeiten für externe Design-, Verifikations- und IP-Spezialisten schafft. HCLTech meldete mehr als 230 Tape-outs und eine Erstsiliziumerfolgsrate von 95% im Jahr 2026. Samsung Foundry nahm HCLTech im März 2025 als Design Solution Partner auf, während Sicherheitsanforderungen und Exportkontrollen wesentliche Compliance-Faktoren bleiben.
Europa und aufstrebende Märkte
Europa verfügt über Analog- und Mixed-Signal-Spezialisten, darunter ICsense, Racyics und EnSilica, die Automotive-, Industrie- und Medizinkunden bedienen. EnSilica sicherte sich im Geschäftsjahr 2025 6 ASIC-Design- und Liefervereinbarungen, darunter Verträge über mehr als 30 Millionen USD und 31 Millionen USD. ISO 26262 unterstützt die Nachfrage nach funktionaler Sicherheit und Analog-Fähigkeiten in Automotive-Designs. Südamerika, der Nahe Osten und Afrika sind noch frühe Design-Märkte, obwohl ausgewählte Verteidigungsprogramme spezialisierte Offshore-Anbieter anziehen können. Europa zeichnet sich durch Spezialexpertise aus, während Konsolidierung und integrierte Design-to-Production-Services in der weiteren Region entstehen. Der IC-Design-Services-Markt an diesen Standorten hängt von engen Verbindungen zu Kunden ab, die Zertifizierung, Anwendungswissen und zuverlässige Unterstützung während eines Geräteprogramms schätzen.
Wettbewerbslandschaft
Marktkonzentration
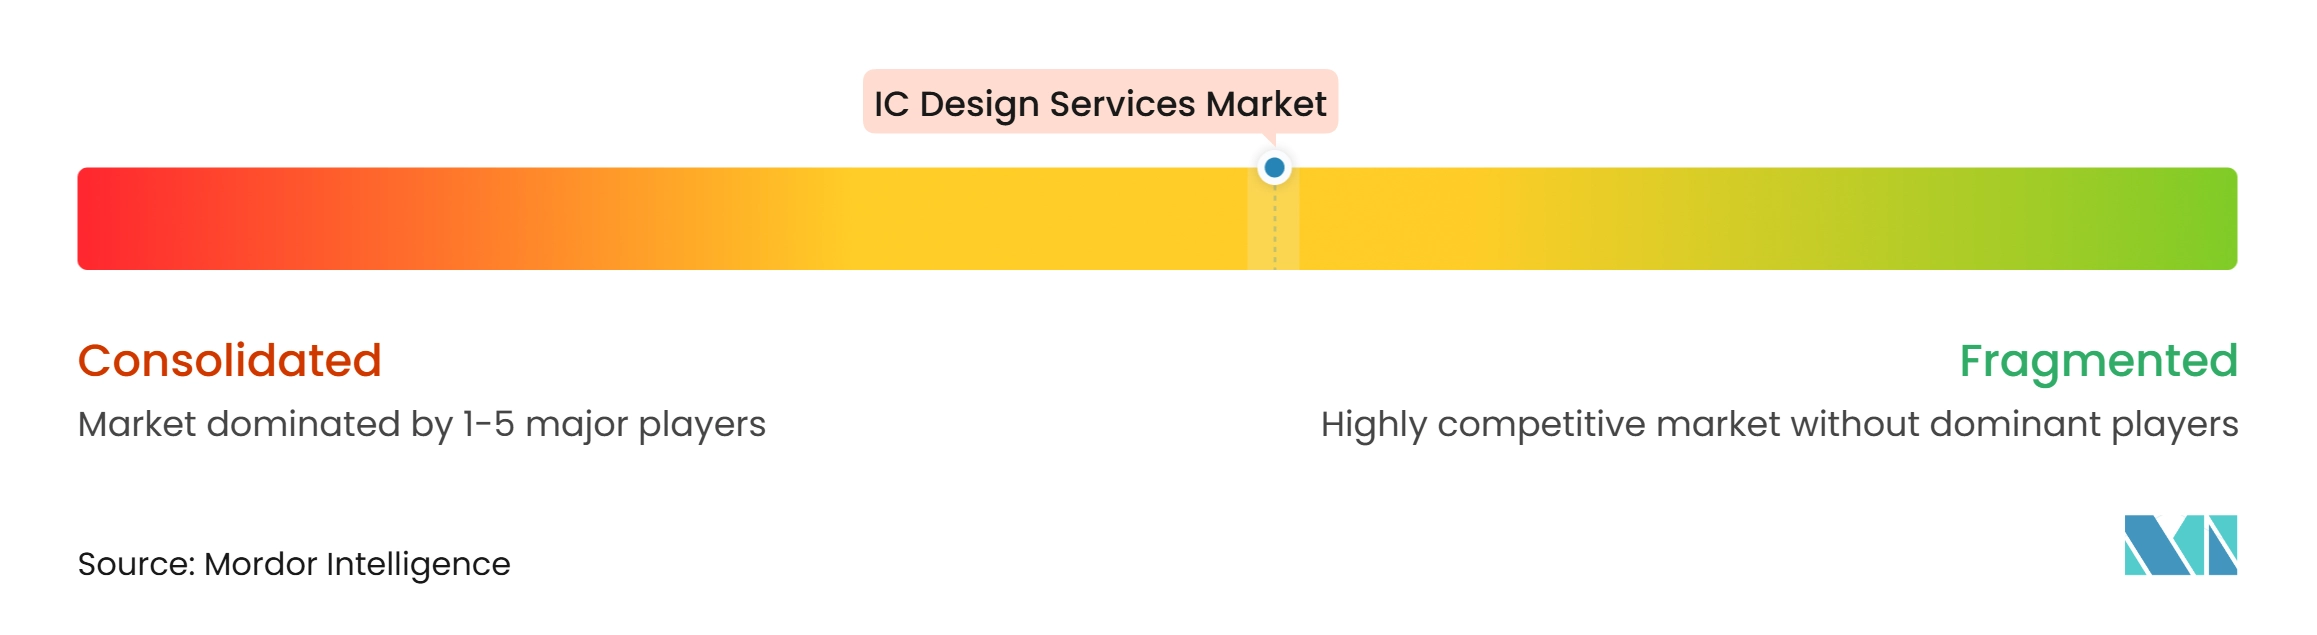
Der IC-Design-Services-Markt ist mäßig fragmentiert, obwohl Full-Stack-Anbieter einen erheblichen Anteil des fortgeschrittenen Knoten-Umsatzes auf sich vereinen. VeriSilicons Prospekt von 2026 stellte fest, dass Full-Stack-Anbieter 2025 mehr als 80% des kombinierten Umsatzes unter den 10 weltweit größten Anbietern kundenspezifischer Siliziumlösungen erwirtschafteten. Der Wettbewerb kommt auch von Ingenieurdienstleistungsunternehmen, die sich in ASIC-Arbeiten ausweiten, insbesondere dort, wo sie Kundenbeziehungen mit dem Zugang zu Foundry-Programmen und spezialisierten Entwicklungsteams verbinden können. HCLTech trat 2025 dem SAFE-Ökosystem von Samsung Foundry bei und erweiterte damit seinen Zugang zu Foundry-Programmen. Mehr Marktteilnehmer können den Druck auf Projektmargen erhöhen und die Bedeutung von fortgeschrittenem Packaging und Systemleistung steigern, sodass Anbieter nachweisen müssen, dass ihr Entwicklungsumfang die Schnittstellen zwischen Logik, Speicher, Verbindungen, Gehäuse und Fertigungsanforderungen abdecken kann, anstatt nur eine enge Design-Aufgabe.
Foundry-Beziehungen, IP-Tiefe und Packaging-Ausführung bestimmen die Wettbewerbsposition. GUC startete im September 2025 eine 2,5D- und 3D-Fortgeschrittene-Packaging-Technologie-Plattform, die TSMC 3DFabric, UCIe-A IP und HBM4 PHY IP kombiniert.[3] Alchip erweiterte seine 2nm-Plattform und trat 2026 dem Arm Total Design-Ökosystem bei. Diese Schritte adressieren Chiplet-Programme, die koordinierte Die-Konnektivität und Packaging benötigen. Regionale Anbieter können mittelständische Fabless-Unternehmen und Industrie-OEMs bedienen, die ausgereifte Knoten-Unterstützung und spezialisierte Analog-Arbeiten priorisieren.
Anbieter suchen neben nicht wiederkehrenden Entwicklungsgebühren auch nach wiederkehrenden Liefereinnahmen. EnSilicas Vereinbarungen im Geschäftsjahr 2025 umfassten 40 Millionen USD an vertraglich vereinbarten nicht wiederkehrenden Entwicklungsleistungen, die bis zum Geschäftsjahr 2027 erwartet werden. SEMIFIVE begann im September 2026 mit der Massenproduktion von HyperAccels LLM-Inferenzbeschleuniger auf Samsungs 4nm-Knoten. Diese Engagements können die Wechselkosten erhöhen, da Lieferanten in Design, Fertigungskoordination und Lieferausführung eingebettet werden.
IC-Design-Services-Branchenführer
-
Alchip Technologies, Ltd.
-
VeriSilicon Microelectronics
-
Faraday Technology Corporation
-
SEMIFIVE Inc.
-
Global Unichip Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
IC-Design-Services-Markt Unternehmen in diesem Bericht
- Global Unichip Corporation
- Alchip Technologies Limited
- Faraday Technology Corporation
- VeriSilicon Microelectronics (Shanghai) Co., Ltd.
- SEMIFIVE Inc.
- CoAsia SEMI Ltd.
- Sondrel Limited
- EnSilica plc
- Racyics GmbH
- ICsense NV
- eInfochips Private Limited
- HCL Technologies Limited
- L&T Technology Services Limited
- MosChip Technologies Limited
- Tessolve Semiconductor Private Limited
Neueste Industrielle Entwicklungen in IC-Design-Services-Markt
- September 2026: SEMIFIVE begann mit der Massenproduktion von HyperAccels LLM-KI-Inferenzbeschleuniger auf dem 4nm-Prozessknoten von Samsung Foundry, wobei der Chip 500 mm² überschritt und SEMIFIVEs erstes groß angelegtes Massenproduktionsprojekt mit fortgeschrittenem Knoten markierte. Das Unternehmen sicherte sich in der ersten Hälfte des Jahres 2026 neue Massenproduktionsaufträge in Höhe von KRW 42,3 Milliarden (31,3 Millionen USD), fast das Doppelte des Gesamtjahresvolumens 2025.
- August 2026: Alchip Technologies meldete einen Umsatz von 242 Millionen USD im zweiten Quartal 2026, ein sequenzieller Anstieg von 82,6%, getrieben durch N3-Beschleuniger-Lieferungen an einen nordamerikanischen Cloud-Dienstleister, der im Mai 2026 mit der Hochskalierung begann.
- Juli 2026: Die Regierung Indiens genehmigte Semicon 2.0 mit einem Haushaltsansatz von INR 1,27,500 Crore (15,2 Milliarden USD). Mindestens 3 der 6 Säulen des Programms zielen auf IC-Design, IP-Kern-Entwicklung und EDA-Werkzeugzugang für Start-ups und KMUs ab, wie von der India Semiconductor Mission umgesetzt.
- Februar 2026: Baya Systems und Aion Silicon, ehemals Sondrel, kündigten eine strategische Partnerschaft an, um gemeinsame SoC- und Chiplet-Design-Lösungen für KI-, Hochleistungsrechen- und Automotive-Anwendungen zu liefern, wobei Bayas WeaverPro FabricStudio IP mit Aions End-to-End-Turnkey-Design-Fähigkeiten kombiniert wird.
Globaler IC-Design-Services-Marktbericht Umfang
Der IC-Design-Services-Markt umfasst ausgelagerte und spezialisierte integrierte Schaltkreis (IC) Design-, Entwicklungs- und Ingenieurdienstleistungen für Halbleiterunternehmen, Fabless-Unternehmen, IDMs, OEMs und Systementwickler. Der Markt umfasst Dienstleistungen, die an der Konzeptualisierung, Architektur, dem Design, der Verifikation, Validierung und physischen Implementierung von Halbleiterchips für verschiedene Endanwendungen beteiligt sind.
Der IC-Design-Services-Marktbericht ist segmentiert nach Servicetyp (Analoge IC-Design-Services, Digitale IC-Design-Services, Analog-Mixed-Signal (AMS) IC-Design-Services, Physisches Design und Layout-Services, Design-Verifikations-Services, IP-Entwicklung und Design-Support-Services sowie weitere Servicetypen), Endnutzeranwendung (Automotive, KI, Hochleistungsrechnen und Rechenzentren, Unterhaltungselektronik, Industrie, Verteidigung und Luft- und Raumfahrt, Medizin und Gesundheitswesen, Telekommunikation und Netzwerke sowie weitere Endnutzeranwendungen), Design-Komplexität (Fortgeschrittene Knoten (≤7nm), Ausgereifte Knoten (8nm–28nm) und Legacy-Knoten (über 28nm)) sowie Geografie (Nordamerika, Europa, Asien-Pazifik und Rest der Welt). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Analoge IC-Design-Services |
| Digitale IC-Design-Services |
| Analog-Mixed-Signal (AMS) IC-Design-Services |
| Physisches Design und Layout-Services |
| Design-Verifikations-Services |
| IP-Entwicklung und Design-Support-Services |
| Weitere Servicetypen |
| Automotive |
| KI, Hochleistungsrechnen und Rechenzentren |
| Unterhaltungselektronik |
| Industrie |
| Verteidigung und Luft- und Raumfahrt |
| Medizin und Gesundheitswesen |
| Telekommunikation und Netzwerke |
| Weitere Endnutzeranwendungen |
| Fortgeschrittene Knoten (≤7nm) |
| Ausgereifte Knoten (8nm–28nm) |
| Legacy-Knoten (über 28nm) |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Rest von Europa | |
| Asien-Pazifik | China |
| Japan | |
| Südkorea | |
| Taiwan | |
| Indien | |
| Rest von Asien-Pazifik | |
| Rest der Welt |
| Nach Servicetyp | Analoge IC-Design-Services | |
| Digitale IC-Design-Services | ||
| Analog-Mixed-Signal (AMS) IC-Design-Services | ||
| Physisches Design und Layout-Services | ||
| Design-Verifikations-Services | ||
| IP-Entwicklung und Design-Support-Services | ||
| Weitere Servicetypen | ||
| Nach Endnutzeranwendung | Automotive | |
| KI, Hochleistungsrechnen und Rechenzentren | ||
| Unterhaltungselektronik | ||
| Industrie | ||
| Verteidigung und Luft- und Raumfahrt | ||
| Medizin und Gesundheitswesen | ||
| Telekommunikation und Netzwerke | ||
| Weitere Endnutzeranwendungen | ||
| Nach Design-Komplexität | Fortgeschrittene Knoten (≤7nm) | |
| Ausgereifte Knoten (8nm–28nm) | ||
| Legacy-Knoten (über 28nm) | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Rest von Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Südkorea | ||
| Taiwan | ||
| Indien | ||
| Rest von Asien-Pazifik | ||
| Rest der Welt | ||
Im Bericht beantwortete Schlüsselfragen
Wie ist der Wertausblick für IC-Design-Services von 2026 bis 2032?
Der IC-Design-Services-Markt soll von 10,59 Milliarden USD im Jahr 2026 und 12,68 Milliarden USD im Jahr 2027 auf 19,92 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 9,45%. Der Ausblick spiegelt eine höhere Nachfrage nach spezialisierten Design-, Verifikations-, physischen Implementierungs- und wiederverwendbaren IP-Leistungen wider, da Chip-Programme intern immer schwieriger durchzuführen sind.
Welcher Servicetyp hat den größten Anteil bei IC-Design-Services?
Digitale IC-Design-Services hielten 2026 mit 27,49% den größten Anteil. Design-Verifikation soll bis 2032 mit einer CAGR von 10,67% der am schnellsten wachsende Servicetyp sein.
Warum lagern Unternehmen IC-Design-Arbeiten aus?
Das Design mit fortgeschrittenen Knoten erfordert hohe Ausgaben für Werkzeuge, IP, Verifikation und erfahrene Fachkräfte. Kunden nutzen Spezialisten für Fähigkeiten, Prozesskenntnisse und geringeres Ausführungsrisiko. Externe Teams können gezielte Analog-, Mixed-Signal-, Verifikations-, Layout- und Packaging-Unterstützung bereitstellen, wo diese Fähigkeiten nicht kontinuierlich innerhalb einer Kundenorganisation verfügbar sind. Diese Vereinbarung ermöglicht es internen Entwicklungsleitern auch, das Stammpersonal auf Produktdefinition, Architekturentscheidungen und Beziehungen zu Fertigungspartnern zu konzentrieren.
Welche Endnutzeranwendung führt die Nachfrage nach IC-Design-Services an?
KI, Hochleistungsrechnen und Rechenzentren führten 2026 mit einem Anteil von 28,52% und sollen bis 2032 mit einer CAGR von 10,81% wachsen.
Welche Region führt bei IC-Design-Services?
Asien-Pazifik führte 2026 mit einem Anteil von 48,61% und soll bis 2032 mit einer CAGR von 10,26% wachsen, unterstützt durch Foundry-Nähe und Design-Kapazität. Taiwan, Südkorea, China und Indien tragen durch unterschiedliche Kombinationen aus Fertigungszugang, etablierten Entwicklungsfähigkeiten, politischer Unterstützung und sich entwickelnden inländischen Kunden bei.
Was sind die wichtigsten Einschränkungen bei fortgeschrittenen Knoten-Design-Services?
IP-Schutzanforderungen, Exportkontrollen und die hohen Kosten für EDA-Werkzeuge und spezialisierte Fachkräfte machen Programme unterhalb von 3nm für kleinere Anbieter schwierig.