
Marktgröße und Marktanteil für Schwefelwasserstoff-Scavenger
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 429.64 Millionen US-Dollar |
| Marktgröße (2032) | 510.03 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.49 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Schwefelwasserstoff-Scavenger-Marktes durch Mordor Intelligence
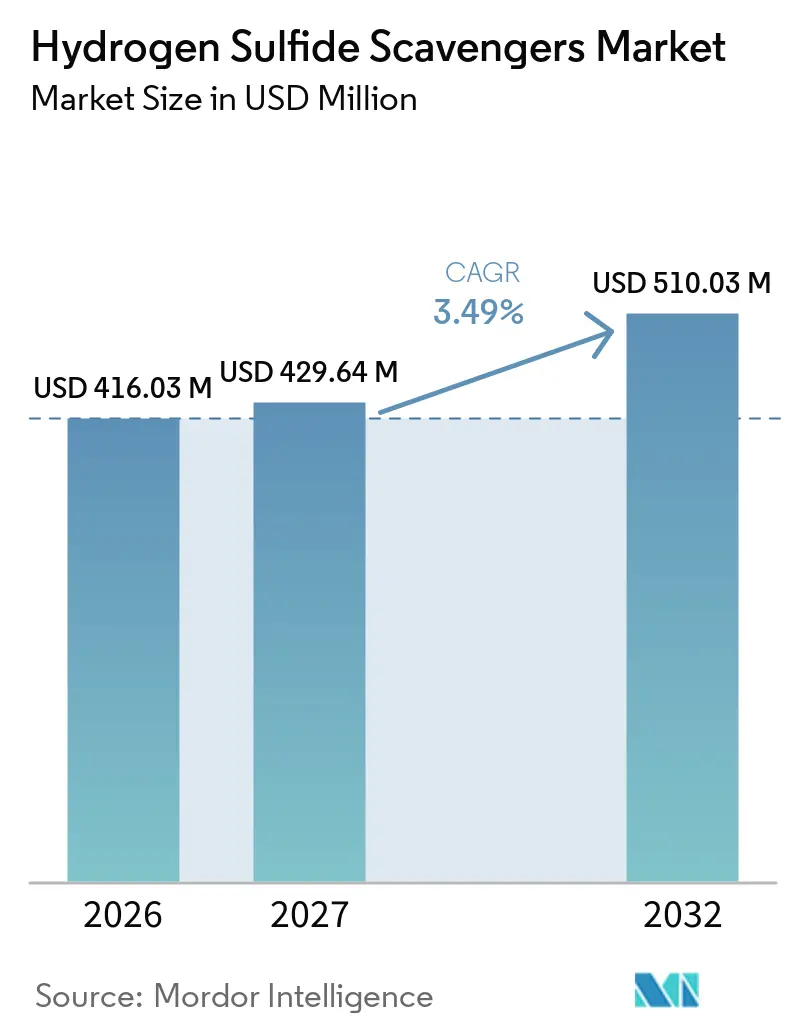
Die Marktgröße für Schwefelwasserstoff-Scavenger wurde im Jahr 2026 auf 416,03 Millionen USD geschätzt und soll von 429,64 Millionen USD im Jahr 2027 auf 510,03 Millionen USD bis 2032 wachsen, bei einem CAGR von 3,49 % während des Prognosezeitraums (2027–2032). Der Schwefelwasserstoff-Scavenger-Markt folgt der sauren Kohlenwasserstoffproduktion enger als den Ölpreisen, da Schwefelwasserstoff (H2S) unabhängig von Rohstoffzyklen, Produktionsstandort oder dem Punkt, an dem saure Fluide in die Feldinfrastruktur eintreten, behandelt werden muss. Diese Anforderung verleiht den Einnahmen ein gewisses Maß an Widerstandsfähigkeit, das Indikatoren für Upstream-Ausgaben möglicherweise nicht erfassen, da Betreiber Mitarbeiter, Ausrüstung, Pipelines und Fluidqualität vor dem Verkauf oder Transport schützen müssen. Dies gilt für ausgereifte Anlagen mit sich ändernden Wasseranteilen sowie für neuere Felder, bei denen das Verhalten saurer Fluide noch während der frühen Entwicklung und des täglichen Betriebs ermittelt wird. Saure Rohölfunde im Nahen Osten, in Lateinamerika und Südostasien stützen die Grundnachfrage, während Vorschriften zur Exposition am Arbeitsplatz, Emissionsanforderungen und Pipeline-Spezifikationen die Behandlungsraten in bestehenden Anlagen erhöhen. LNG-, Biogas- und dezentrale Gasanlagen erfordern ebenfalls eine H2S-Entfernung vor der Gasverarbeitung oder Verflüssigung, was die Nachfrage über konventionelle Öl- und Gasoperationen hinaus ausweitet und Kunden mit unterschiedlichen Anlagengrößen und Einkaufspraktiken anzieht. Integrierte Serviceunternehmen reagieren mit gebündelten Chemieprogrammen, Überwachungstools, technischem Support und Systemen, die die Dosierung an sich ändernde Feldbedingungen koppeln. Gleichzeitig bleiben Entsorgungskosten, komplexe Produktionsfluide und schwächere Upstream-Ausgaben kurzfristige Einschränkungen.
Wichtigste Erkenntnisse des Berichts
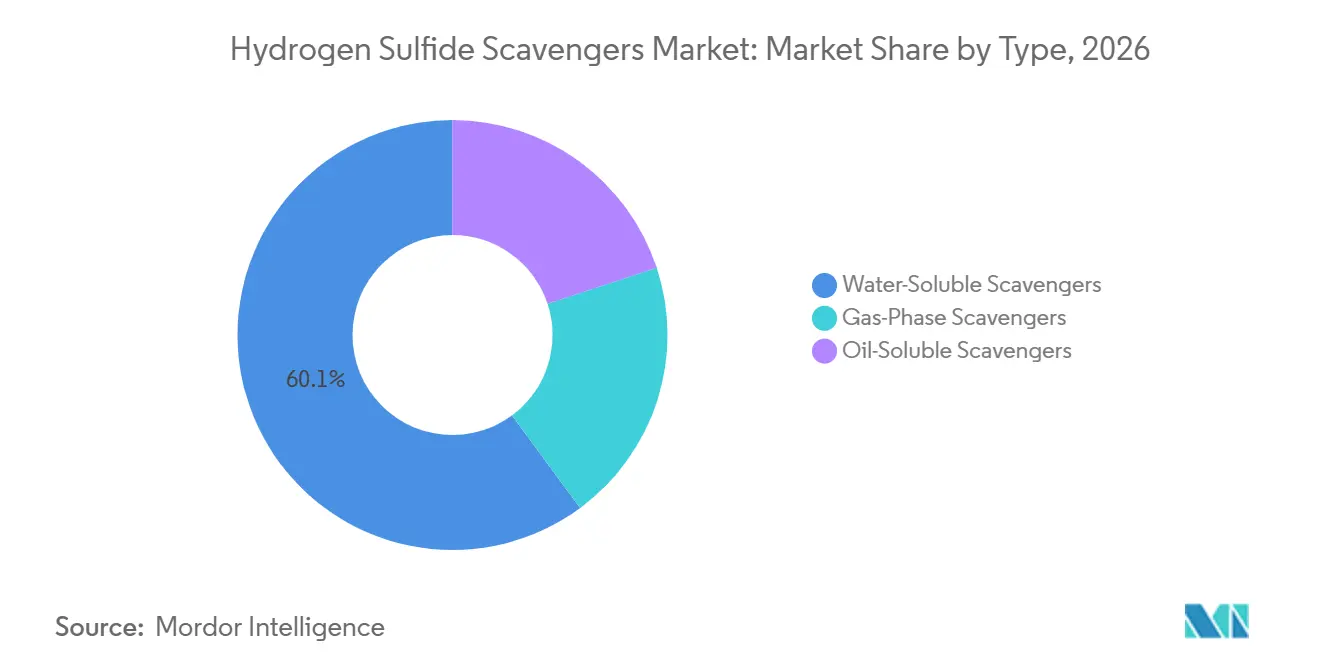
- Nach Typ hielten wasserlösliche Scavenger im Jahr 2026 einen Marktanteil von 60,13 %, während öllösliche Scavenger bis 2032 voraussichtlich mit einem CAGR von 3,78 % wachsen werden.
- Nach Chemie hielt Triazin im Jahr 2026 einen Marktanteil von 55,57 % und soll bis 2032 mit einem CAGR von 3,89 % wachsen.
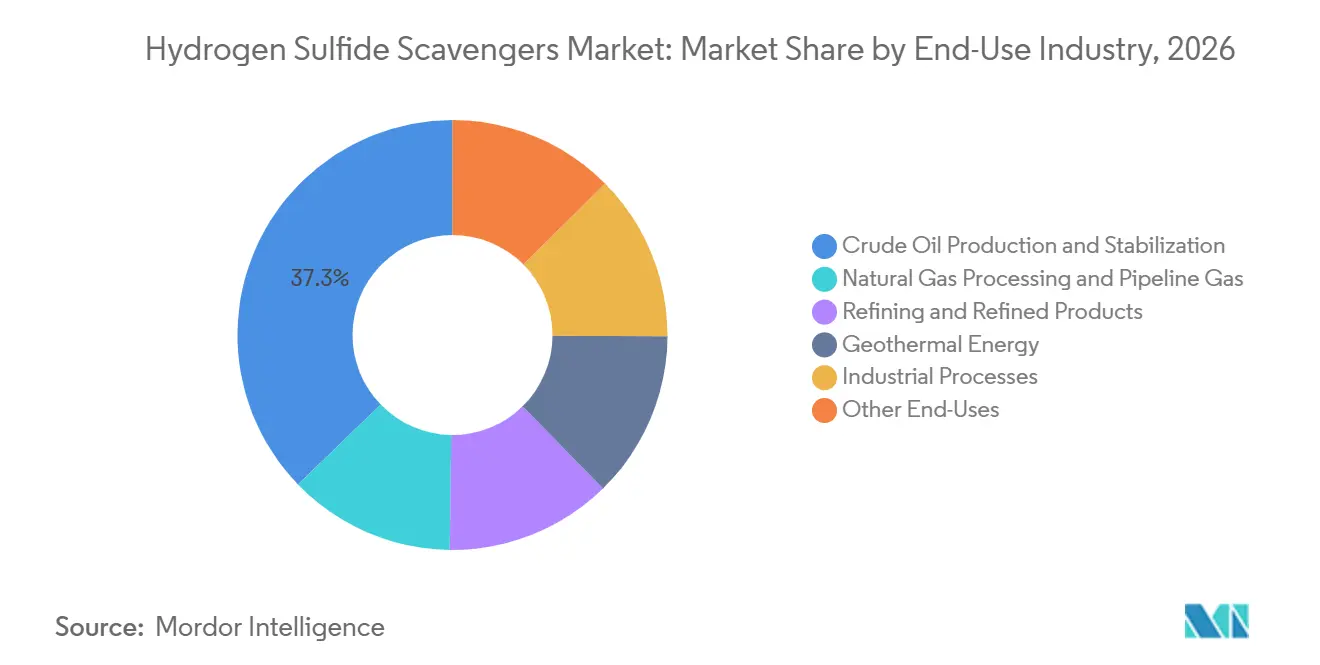
- Nach Endverbrauchsbranche entfiel auf Rohölproduktion und -stabilisierung im Jahr 2026 ein Marktanteil von 37,25 %, während Raffination und Raffinerieprodukte bis 2032 voraussichtlich mit einem CAGR von 4,15 % wachsen werden.
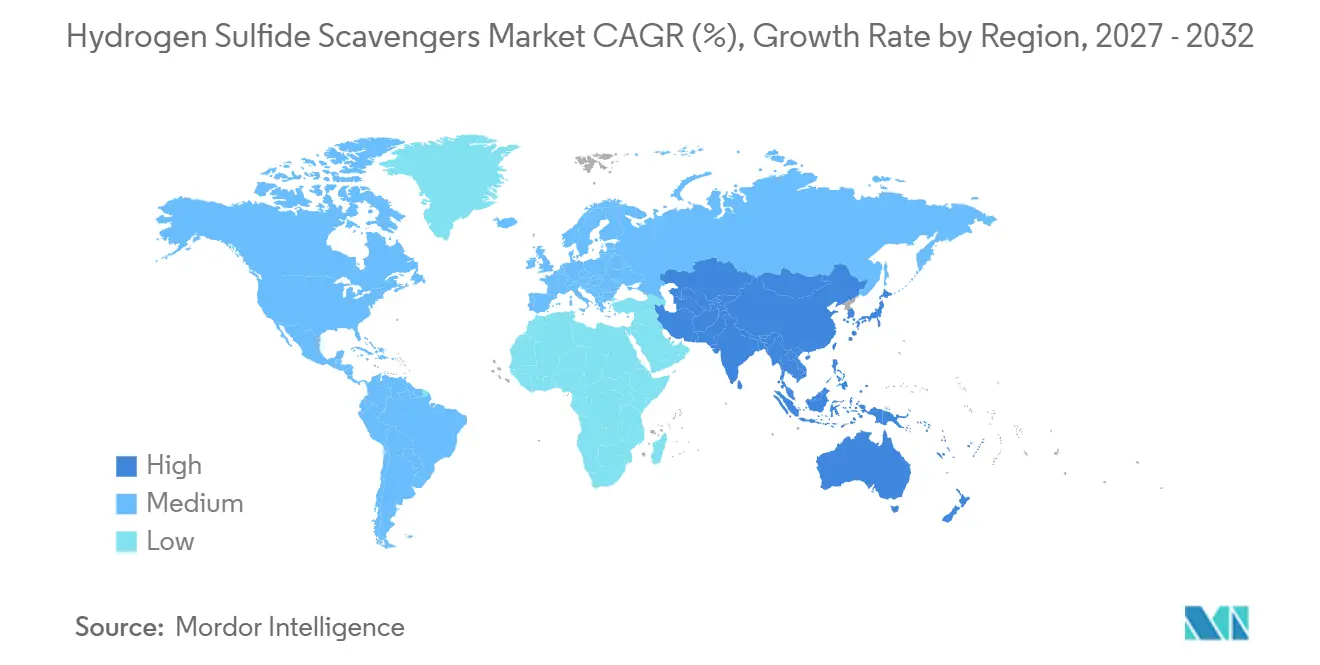
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 31,48 %, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 4,03 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung der sauren Öl- und Gasproduktion | +1.2% | Global, mit konzentrierten Gewinnen im Nahen Osten und Afrika (MEA), Lateinamerika und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Strengere Anforderungen an H2S-Exposition, Emissionen und Produktspezifikationen | +0.9% | Nordamerika und die EU, mit sich ausdehnenden Compliance-Rahmen in Asien-Pazifik (APAC) | Mittelfristig (2–4 Jahre) |
| Wachstum von Flüssigerdgas (LNG), Biogas und dezentraler Gasverarbeitung | +0.6% | Global, mit primärer Dynamik in Europa, APAC und Nordamerika | Mittelfristig (2–4 Jahre) |
| Offshore- und Tiefseeproduktion mit Bedarf an In-situ-H2S-Kontrolle | +0.5% | Naher Osten und Afrika (MEA), Lateinamerika und Südostasien | Langfristig (≥ 4 Jahre) |
| Digitale Überwachung und automatisierte chemische Dosierung | +0.3% | Global, mit früher Einführung in Nordamerika und der Nordsee | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der sauren Öl- und Gasproduktion
Der Markt für Schwefelwasserstoff-Scavenger profitiert davon, dass die Erschließung saurer Felder weiterhin Kapital anzieht, insbesondere im Nahen Osten und im Offshore-Bereich Lateinamerikas. China meldete im Jahr 2025 eine Rekord-Rohölförderung von 216,09 Millionen Tonnen, während die Erdgasförderung 261,89 Milliarden Kubikmeter erreichte. Die Gasproduktion verzeichnete ihren neunten aufeinanderfolgenden jährlichen Anstieg von mehr als 10 Milliarden Kubikmetern, was die zusätzliche Behandlungsnachfrage in Förder- und Verarbeitungsanlagen unterstützt. Der H2S-Gehalt kann in diesen Feldern variabel und unvorhersehbar sein, was Betreiber dazu veranlasst, Scavenger-Vorräte bereits in einem frühen Entwicklungsstadium zu sichern. Eine Tiefseeuntersuchung aus dem Jahr 2025 dokumentierte H2S-Konzentrationen von mehr als 100 Teilen pro Million (ppm) in einem Feld, das zuvor als süß beschrieben worden war, was die Notwendigkeit einer Behandlungsplanung unterstreicht, die geologische Unsicherheiten berücksichtigt.
Strengere Anforderungen an H2S-Exposition, Emissionen und Produktspezifikationen
Durchsetzungsmaßnahmen beeinflussen Beschaffungsentscheidungen im Schwefelwasserstoff-Scavenger-Markt. Am 15. April 2025 gab das US-Justizministerium eine Geldstrafe von 1 Million USD und eine zweijährige Bewährungsstrafe für Aghorn Operating wegen Verstößen gegen Arbeitssicherheits- und Clean Air Act-Vorschriften im Zusammenhang mit H2S-Vorfällen bekannt. Ein Mitangeklagter erhielt außerdem eine fünfmonatige Gefängnisstrafe[1]. Die OSHA-Regeln zum Prozesssicherheitsmanagement identifizieren H2S als hochgefährliche Chemikalie, während die US-Umweltschutzbehörde ausgewählte Compliance-Fristen für Öl und Gas durch ihre vorläufige Abschlussregel 2025 verlängerte. Pipeline-Gasspezifikationen erfordern ebenfalls kontrollierte H2S-Werte, wodurch eine chemische Behandlung für den Zugang zu Übertragungssystemen notwendig wird. China verschärfte seine Erdgas-Schwefelspezifikation von 20 mg/m³ auf 15 mg/m³, was den Behandlungsbedarf an Verarbeitungs- und nachgelagerten Knotenpunkten erhöht. Diese Anforderungen weiten die Nachfrage von der Upstream-Produktion auf Midstream-Veredelungsanwendungen aus.
Wachstum von Flüssigerdgas (LNG), Biogas und dezentraler Gasverarbeitung
Die H2S-Entfernung ist vor der LNG- und BioLNG-Verflüssigung erforderlich, was außerhalb der konventionellen Upstream-Produktion Nachfrage schafft. Wärtsilä Gas Solutions erhielt 2025 einen Auftrag zur Lieferung einer BioLNG-Lösung für Andion Scandinavia AB mit einer geplanten Produktion von bis zu 17 Tonnen BioLNG pro Tag aus organischen Abfällen. Der Schwefelwasserstoff-Scavenger-Markt gewinnt an Dynamik, da Anlagen eine Rohbiogasbehandlung vor der Verflüssigung benötigen. Eine Überprüfung aus dem Jahr 2025 ergab, dass Membran- und chemische Ansätze zentral für die Biogasaufbereitung sind, wobei chemische Scavenger für kleinere dezentrale Anlagen geeignet sind, bei denen Aminsysteme möglicherweise weniger praktikabel sind. Diese Nachfrage bringt Biogasbetreiber und dezentrale Energieentwickler in den Schwefelwasserstoff-Scavenger-Markt. Diese Kunden haben andere Beschaffungszyklen, Formulierungsanforderungen und Compliance-Anforderungen als große Öl- und Gasunternehmen. Gasqualitätsanforderungen in China und europäische Pipeline-Eingangsregeln verstärken den Bedarf an einer konsistenten Behandlung über alle Gasquellen hinweg.
Offshore- und Tiefseeproduktion mit Bedarf an In-situ-H2S-Kontrolle
Die Versauerung von Tiefsee-Reservoirs erfordert Behandlungsmethoden, die sich von denen unterscheiden, die bei konventionellen Onshore-Operationen eingesetzt werden. Eine Studie der Society of Petroleum Engineers aus dem Jahr 2025 ergab, dass injizierte Wasserbedingungen sulfatreduzierende Bakterien in die Lage versetzen können, wesentliche H2S-Mengen zu erzeugen, selbst wenn eine Sulfatentfernung eingesetzt wird, was subseequalifizierte Formulierungen notwendig macht, wenn die Behandlung an der Oberfläche unzureichend ist. In der Nordsee berichtete SLB, dass die Unterwasserinjektion seines pH-neutralen HR-2746-Mehrphasen-Scavengers H2S von 170 ppm auf 60 ppm reduzierte, den Scavenger-Einsatz an der Oberfläche um 50 % verringerte und die Notwendigkeit monatlicher Hydrozyklon-Reinigungen beseitigte. Baker Hughes erhielt im Februar 2025 einen mehrjährigen Spezialchemikalienvertrag von ExxonMobil Guyana, der Chemikalien für Oberfläche, Subsea, Wasserinjektion und Versorgungseinrichtungen für die Errea Wittu und Jaguar Floating Production Storage and Offloading-Einheiten (FPSOs) mit einer kombinierten Kapazität von 500.000 Barrel pro Tag abdeckt. Diese langfristigen Offshore-Programme stützen die Nachfrage nach spezialisierten Premium-Formulierungen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Entsorgungskosten für verbrauchte Scavenger und Compliance-Kosten für Nebenprodukte | -0.4% | Nordamerika und die EU, mit zunehmendem Compliance-Druck im Golf-Kooperationsrat (GCC) und APAC | Mittelfristig (2–4 Jahre) |
| Variable H2S-Beladung erhöht Überdosierung und Behandlungsunsicherheit | -0.3% | Global, insbesondere in ausgereiften Feldern mit sich ändernden Wasseranteilen | Kurzfristig (≤ 2 Jahre) |
| Hoher Wasseranteil, Temperatur und Mehrphasenbedingungen reduzieren die Effizienz | -0.4% | Offshore APAC, MEA-Tiefsee und ausgereifte nordamerikanische Felder | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Entsorgungskosten für verbrauchte Scavenger und Compliance-Kosten für Nebenprodukte
Das Management verbrauchter Scavenger verursacht zusätzliche Betriebskosten im Schwefelwasserstoff-Scavenger-Markt, die mit den Behandlungsmengen steigen. MEA-Triazin erzeugt verbrauchtes und unverbrauchtes Scavenger-Abwasser, das bei Offshore-Operationen schwer zu handhaben sein kann. Eine Studie aus dem Jahr 2025 untersuchte die hydrothermale Oxidation dieses Stroms und identifizierte den Bedarf an Behandlungswegen zur Bewältigung seiner chemischen Belastung[2]. Nordsee-Betreiber sehen sich einer zunehmenden Kontrolle der Triazin-Einleitung in Produktionswasserströmen ausgesetzt. Restliches Triazin kann auch Stickstoffverbindungen in den Rohöl-Einsatzstoff einbringen, was zu Verschmutzung und Raffinerie-Strafen beitragen kann. Dieses Kostenrisiko treibt die Arbeit an Nicht-Triazin-Formulierungen und Rückgewinnungstechnologien voran, die unverbrauchte Chemikalien recyceln können. Die Einleitungsanforderungen des Übereinkommens zum Schutz der Meeresumwelt des Nordostatlantiks (OSPAR) setzen eine zusätzliche praktische Grenze für die Triazin-Dosierung bei Offshore-Anlagen.
Variable H2S-Beladung erhöht Überdosierung und Behandlungsunsicherheit
Die H2S-Konzentration kann sich während der Lebensdauer eines Reservoirs erheblich verändern. Festratendosiersysteme reagieren möglicherweise nicht gut auf diese Veränderungen, was zu einer systematischen Überbehandlung führt. Eine Studie aus dem Jahr 2025 über H2S-Scavenger in Rohöl ergab, dass die Leistung bei Temperaturen über 70 °C in verschiedenen organischen Medien variierte. Die Studie ergab auch, dass ethoxylierte Verbindungs-Scavenger MEA-Triazin unter Bedingungen übertrafen, die neue Ölquellen mit niedrigem Wassergehalt repräsentieren. In ausgereiften Feldern kann ein steigender Wasseranteil die Lücke zwischen der erforderlichen Dosis und der angewendeten Dosis vergrößern. Echtzeit-Analysatoren und proportionale Dosierung können diese Unsicherheit reduzieren, aber viele kleinere Betreiber verschieben die erforderliche Kapitalinvestition. Für den Schwefelwasserstoff-Scavenger-Markt stützt eine Überbehandlung einen Verbrauchsboden, erhöht jedoch die Chemikalienkosten und Nebenproduktmengen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Wässrige Behandlung bleibt der größte AnwendungsfallWasserlösliche Scavenger hielten im Jahr 2026 einen Anteil von 60,13 % am Schwefelwasserstoff-Scavenger-Markt, was ihre breite Verwendung in Produktionswasserströmen, Pipeline-Gas und der Behandlung von Oberflächenrohöl widerspiegelt. Die Injektion in die wässrige Phase eignet sich gut für konventionelle Onshore- und Flachwasser-Offshore-Standorte, da sie mit vorhandenen Geräten und Betriebspraktiken der Feldteams übereinstimmt. Diese Produkte unterstützen eine kontinuierliche Behandlung, bei der H2S kontrolliert werden muss, bevor Fluide in Trenn-, Handhabungs-, Lager- oder Exportsysteme eintreten. Ihre etablierte Rolle gibt Betreibern auch vertraute Ansätze zur Bewältigung der routinemäßigen H2S-Exposition und zur Erfüllung von Produktspezifikationen. Diese installierte Betriebsbasis hält wasserlösliche Produkte im Mittelpunkt des Schwefelwasserstoff-Scavenger-Marktes, auch wenn anspruchsvollere Bohrungen andere Formulierungen erfordern.
Öllösliche Scavenger sollen bis 2032 mit einem CAGR von 3,78 % wachsen, da Tiefsee- und Hochtemperatur-Komplettierungen die Reaktivität oder Phasenverteilung wasserbasierter Produkte einschränken können. Eine Petrobras-Studie testete Produkte bei 130 °C und 33,1 kPa in Ölen unterschiedlicher Dichte und stellte fest, dass ethoxylierte Ölphasen-Scavenger Monoethanolamin (MEA), Triazin und Glyoxal unter diesen Bedingungen übertrafen. Gasphasen-Scavenger bleiben in Trockengas-Pipelines und an Bohrlochköpfen notwendig, wo eine flüssige Anwendung nicht praktikabel ist, während auch Nicht-Formaldehyd- und Nicht-Triazin-Optionen weiterentwickelt werden. Ein SPE-Papier aus dem Jahr 2025 berichtete, dass lignosulfonatbasierte Produkte eine wettbewerbsfähige H2S-Entfernung mit geringerer pH-Erhöhung erzielten. Diese Eigenschaft kann das Risiko von Calcit-Ablagerungen in Offshore-Karbonat-Reservoirs reduzieren. Die resultierende Typmischung ermöglicht es, Behandlungsprogramme an das Phasenverhalten, die Betriebstemperatur, das Anlagendesign und die Einschränkungen nachgelagerter Anlagen anzupassen.

Nach Chemie:
Triazin behält seine Größenordnung, während Alternativen spezifische Grenzen adressierenTriazin hielt im Jahr 2026 einen Anteil von 55,57 % und soll bis 2032 mit einem CAGR von 3,89 % wachsen. Seine anhaltende Verwendung spiegelt seinen breiten Betriebstemperaturbereich, seine etablierte Feldbilanz, seine relativ niedrigen Rohstoffkosten und seine langjährigen Lieferketten in verschiedenen Produktionsumgebungen wider. Nitritbasierte Produkte bedienen ausgewählte pH- und Temperaturfenster, in denen die Triazin-Leistung nachlassen kann, während Eisenschwamm-Systeme eine Rolle in kleinen, intermittierenden Anwendungen wie Grenzbrunnen und Gasverteilungsleitungen behalten. Diese Bandbreite an Optionen ermöglicht es dem Schwefelwasserstoff-Scavenger-Markt, die Behandlungschemie an die Fluidbedingungen, das Betriebsprofil und die praktischen Handhabungsanforderungen einer Anlage anzupassen. Der Marktanteil von Triazin bleibt daher erheblich, auch wenn alternative Produkte für einen bestimmten Strom besser geeignet sind.
Andere Chemien im Schwefelwasserstoff-Scavenger-Markt umfassen Glyoxal, Zinkcarboxylat und neuere lignosulfonatbasierte Produkte, die relevanter werden, wenn Triazin den pH-Wert erhöht, ein Ablagerungsrisiko schafft oder Einleitungsbeschränkungen unterliegt. Eine Simulation aus dem Jahr 2025 der Triazin-Sprühinjektion in 80-mm-Pipelines ergab, dass 50-Mikrometer-Partikel länger im Gas eingeschlossen blieben, während 500-Mikrometer-Partikel Wandfilme bildeten. Diese Arbeit bietet Betreibern eine klarere Grundlage für das Injektionsdesign in kleineren Pipeline-Systemen, die zuvor mit begrenzten Betriebsrichtlinien verwaltet wurden. Forschungen zu verbrauchtem MEA-Triazin untersuchten auch die Membran-Nanofiltration und berichteten von vorläufigen Rückhaltefaktoren von über 80 %, was einen möglichen Weg zur Rückgewinnung unverbrauchter Chemikalien aufzeigt. Solche Rückgewinnungsarbeiten können wertvoller werden, wenn Offshore-Entsorgungsanforderungen und Nebenproduktkosten die Verwendung konventioneller Triazine einschränken.
Nach Endverbrauchsbranche:
Raffination gewinnt neben der Upstream-Nachfrage an BedeutungRohölproduktion und -stabilisierung machten im Jahr 2026 37,25 % des Gesamtanteils aus, da saures Rohöl an Bohrlochköpfen und Separatoren behandelt werden muss, um Ausrüstung zu schützen und Verkaufsspezifikationen zu erfüllen. Saure Rohöle mit hohem API-Schweregrad erfordern eine Kontrolle, bevor sie durch die Feldinfrastruktur transportiert werden, was den Chemikalieneinsatz zu einer Betriebsanforderung und nicht zu einer diskretionären Effizienzmaßnahme macht. Erdgasverarbeitung und Pipeline-Gas bilden den nächsten wichtigen Nachfragebereich, da Übertragungssysteme häufig H2S-Werte unter 4 ppm an Einlassseparatoren und Sammelkompressoren erfordern. Eine kontinuierliche Injektion oder Entschwefelung ist daher notwendig, wenn Gas Pipeline-Qualitätsgrenzwerte vor der Weiterlieferung erfüllen muss. Diese Upstream- und Midstream-Grundlage gibt dem Schwefelwasserstoff-Scavenger-Markt eine breite Basis über Öl- und Gashandhabungsaktivitäten hinweg.
Raffination und Raffinerieprodukte stellen die am schnellsten wachsende Endverbrauchskategorie dar, mit einem prognostizierten CAGR von 4,15 % bis 2032, da Raffinerien schwerere saure Einsatzstoffe verarbeiten und gleichzeitig Grenzwerte für Rest-H2S in Produktströmen einhalten. Eine Überprüfung der Trockengas-Behandlung in Raffinerien aus dem Jahr 2025 identifizierte Prozessintensivierung und Fortschritte bei Amin- und physikalischen Lösungsmittelsystemen als wichtige Effizienz-Hebel. Geothermische Betriebe bewältigen trotz ihres kleineren geografischen Fußabdrucks hohe H2S-Werte, und industrielle Anwendungen umfassen Zellstoff und Papier, Abwasserbehandlung und Bergbau, wo H2S ein sekundäres biologisches oder chemisches Nebenprodukt ist. Diese Umgebungen verwenden Chemie, die aus Ölfeld-Formulierungen adaptiert wurde, und haben unterschiedliche Durchflussraten, Betriebsbedingungen und Beschaffungsmuster. Diese breitere Kundenbasis bietet dem Schwefelwasserstoff-Scavenger-Markt Zugang zu Behandlungsanforderungen jenseits konventioneller Upstream-Aktivitäten.
Geografische Analyse
Markt für Schwefelwasserstoff-Scavenger in Nordamerika
Nordamerika hatte im Jahr 2026 einen Marktanteil von 31,48 % am Markt für Schwefelwasserstoff-Scavenger, gestützt durch die Förderung von Sauerölrohöl im Permian Basin und die dichte Infrastruktur für Rohöl und assoziiertes Gas. Die US-amerikanischen Vorschriften zum Prozesssicherheitsmanagement und die texanischen H2S-Notfallplanungsanforderungen bilden eine Compliance-Grundlage, während Permian-Bohrungen je nach Produktionsphase und Wasseranteil möglicherweise eine kontinuierliche Injektion erfordern, da sich die H2S-Gehalte verändern. Kanada trägt durch die Ölsande in Alberta und die Schwerstölaktivitäten zur Nachfrage bei, wo bei der Bitumenaufbereitung H2S-Ströme entstehen, die eine dedizierte Behandlung erfordern. Mexiko leistet einen Beitrag durch reife Anlagen im Golf von Mexiko, die zunehmend chemische Scavenger einsetzen, da die Kapazitäten zur Gasentschwefelung altern. Zusammen unterstützen diese Bedingungen einen wiederkehrenden Einsatz in der Förderung, Verarbeitung, im Transport und in den damit verbundenen Felddienstleistungen.
Markt für Schwefelwasserstoff-Scavenger im asiatisch-pazifischen Raum
Im Markt für Schwefelwasserstoff-Scavenger wird für den asiatisch-pazifischen Raum bis 2032 ein CAGR von 4,03 % prognostiziert, da die Upstream-Aktivitäten, der Durchsatz von Sauerölrohstoffen in Raffinerien, die LNG-Infrastruktur und Biogasanlagen expandieren. Chinas Rekordgasproduktion im Jahr 2025 und die strengere Schwefelspezifikation von 15 mg/m³ unterstützen Investitionen an Verarbeitungsknoten. Indien, Südkorea und südostasiatische Länder verarbeiten zunehmende Mengen an Sauerölrohöl, das eine raffinerieseitige Behandlung erfordert. Japans rückläufige Rohölnachfrage wirkt als Gegengewicht, ändert jedoch nichts am übergeordneten regionalen Muster des Upstream- und raffinerieseitigen Wachstums. Diese Mischung aus Öl-, Gas-, LNG-, Biogas- und Raffinerieaktivitäten macht den asiatisch-pazifischen Raum zur am schnellsten wachsenden regionalen Nachfragebasis.
Markt für Schwefelwasserstoff-Scavenger in EMEA und Südamerika
Europa verfügt über eine ausgereifte Basis im Markt für Schwefelwasserstoff-Scavenger, die auf die Nordsee konzentriert ist, wo alternde Bohrungen mit höheren Wasseranteilen eine variable H2S-Belastung erzeugen und automatisierte Dosierung begünstigen. Entsorgungsvorschriften gemäß der OSPAR-Konvention und der EU-Richtlinie über Industrieemissionen unterstützen Formulierungen mit geringerem ökologischen Fußabdruck. Brasilien und Guyana erzeugen Offshore-Nachfrage nach subseequalifizierten Programmen, und der 2025 von Baker Hughes mit ExxonMobil Guyana abgeschlossene Vertrag verdeutlicht das Ausmaß der integrierten Chemikalienversorgung bei diesen Entwicklungen von Floating Production, Storage, and Offloading (FPSO)-Anlagen. Der Nahe Osten und Afrika weisen ein erhebliches strukturelles Engagement in Sauergas-Feldern in Saudi-Arabien, Kuwait und Abu Dhabi auf, während die Entwicklung von LNG-Importaktivitäten in Südafrika und anderen Märkten südlich der Sahara damit verbundene Investitionen in die Gasaufbereitung unterstützt.
Wettbewerbslandschaft
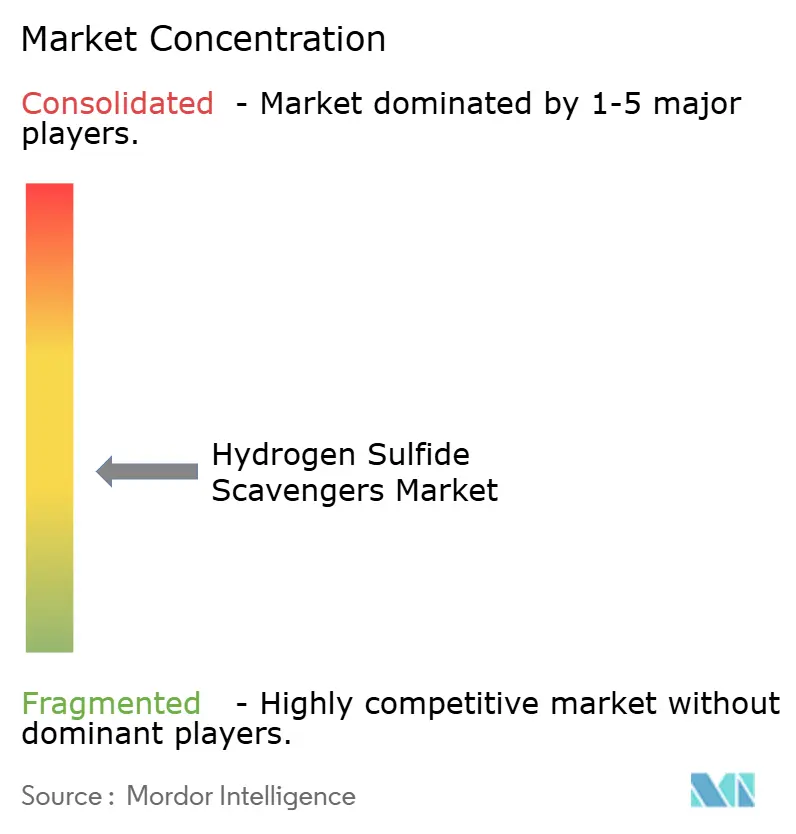
Der Schwefelwasserstoff-Scavenger-Markt ist mäßig fragmentiert. SLB, Baker Hughes und Halliburton kombinieren H2S-Behandlung mit Korrosionsinhibitoren, Ablagerungsinhibitoren, Überwachungstools und umfassenderen Produktionschemie-Programmen, was ihnen einen Vorteil bei Mehrbassin-Verträgen verschafft. Kleinere Anbieter konkurrieren durch spezialisierte Formulierungen, reaktionsschnellen technischen Service und lokale Kenntnisse der Betriebsbedingungen und Vorschriften. Dorf Ketal, Merichem Technologies, Q2 Technologies und Vink Chemicals gehören zu den Spezialanbietern. Regionale Formulierer und Nischenproduktanbieter bleiben ebenfalls relevant, wenn Kunden bestimmte Chemien, schnelle Lieferung oder lokalen Feldsupport priorisieren.
SLB schloss im Juli 2025 die Übernahme von ChampionX im Rahmen eines reinen Aktientauschs ab, bewertet mit 7,8 Milliarden USD, und schuf damit eine integrierte Plattform für Produktionschemie und digitale Produktionsoptimierung mit dem Ziel von 400 Millionen USD jährlichen Vorsteuer-Synergien. Baker Hughes' Leucipa Chemicals Optimizer aktualisiert die Dosierung jede Minute, während Halliburton im Februar 2026 eine weltmaßstäbliche Chemische Reaktionsanlage in Saudi-Arabien einweihte, um die Herstellung von Spezialchemikalien zu lokalisieren. Diese Entwicklungen unterstreichen die Bedeutung digitaler Dosierung, Lieferungsreaktionsfähigkeit und breiter Chemikalienportfolios bei Wettbewerbsausschreibungen. Sie erhöhen auch die Schwierigkeit für Anbieter, die nur ein eigenständiges Scavenger-Produkt ohne breiteren operativen Support anbieten. Der Schwefelwasserstoff-Scavenger-Markt entwickelt sich hin zu stärker integrierten technischen und kommerziellen Angeboten.
Wichtige Chancen im Schwefelwasserstoff-Scavenger-Markt umfassen subseequalifizierte Nicht-Triazin-Formulierungen, integrierte Pakete für Biogas-zu-LNG-Anlagen und modulare Einheiten für Grenz- und dezentrale Bohrungen. Jüngste Patentaktivitäten umfassen Ecolabs US-Patent 12.305.123, die WO-2025141442-A1-Veröffentlichung aus dem Jahr 2025 für Polyamin-Kombinations-Scavenger und US-Patent 12.275.889 für ablagerungshemmende Triazin-Zusammensetzungen. Geschützte Formulierungstechnologie bleibt wichtig, da Kernprodukte vergleichbarer werden. Anbieter ohne Subsee-Qualifikation, regulatorische Zulassungsdaten oder digitale Dosierfähigkeiten sehen sich bei Wettbewerbsausschreibungen höheren Hürden gegenüber, was es für kleinere Teilnehmer schwieriger macht, große Projektaufträge zu sichern.
Marktführer für Schwefelwasserstoff-Scavenger
-
SLB
-
SUEZ
-
Baker Hughes Company
-
Halliburton
-
CLARIANT
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Schwefelwasserstoff-Scavenger Unternehmen in diesem Bericht
- Arkema
- Baker Hughes Company
- BASF
- ChemTreat, Inc.
- CLARIANT
- Dorf Ketal
- Ecolab Inc.
- Halliburton
- Hexion Inc.
- Kurita Water Industries Ltd.
- Lubrizol
- Merichem Technologies
- Q2Technologies
- SLB
- SUEZ
- Veolia
- Vink Chemicals GmbH & Co. KG
Neueste Industrielle Entwicklungen in Markt für Schwefelwasserstoff-Scavenger
- Februar 2026: Halliburton eröffnete in Saudi-Arabien eine großtechnische chemische Reaktionsanlage, die die lokale Herstellung von Spezialchemikalien ermöglicht, darunter Schwefelwasserstoff-Scavenger und andere Produktionsbehandlungsprodukte für Upstream-Operationen im Nahen Osten. Die Anlage verbesserte die Zuverlässigkeit der Lieferkette und verkürzte die Lieferzeiten für ARAMCO und andere GCC-Betreiber, die umfangreiche Chemikalienprogramme für saure Felder betreiben.
- Oktober 2025: Streamline Innovations setzte die ersten 1,5-Tonnen-VALKYRIE-H2S-Behandlungseinheiten ein, die in der Lage sind, bis zu 60 Millionen Kubikmeter pro Tag (MMCFD) Gas zu verarbeiten und eine 50-prozentige Steigerung der Schwefelextraktionskapazität im Vergleich zum Standardsystem zu liefern. Diese auf flüssiger Redoxchemie basierenden Einheiten boten die kostengünstigste Vor-Ort-Behandlungsoption für großtechnische Sauergas-Anwendungen in der Schwefelwasserstoff-Scavenger-Industrie.
- Juli 2025: SLB schloss die vollständige Aktienübernahme von ChampionX im Wert von 7,8 Milliarden USD ab und schuf damit eine integrierte Plattform für Produktionschemie und digitales Monitoring. SLB zielte auf jährliche Synergien vor Steuern in Höhe von 400 Millionen USD ab, indem Korrosionsinhibitoren, Ablagerungsinhibitoren und H2S-Scavenger mit digitalen Systemen zur Steuerung von elektrischen Tauchmotorpumpen (ESP) und Chemikalieninjektionen integriert wurden.
Berichtsumfang des globalen Schwefelwasserstoff-Scavenger-Marktes
Schwefelwasserstoff-Scavenger sind chemische Verbindungen, die mit toxischem und korrosivem Schwefelwasserstoffgas oder -flüssigkeit in Öl-, Erdgas- und Abwasserströmen reagieren und diesen in sichere, stabile und ungefährliche Nebenprodukte umwandeln.
Der Schwefelwasserstoff-Scavenger-Markt ist nach Typ, Chemie, Endverbrauchsbranche und Geografie segmentiert. Nach Typ ist der Markt in wasserlösliche Scavenger, öllösliche Scavenger und Gasphase-Scavenger unterteilt. Nach Chemie ist der Markt in Triazin, Nitrit, Eisenschwamm und andere Chemien unterteilt. Nach Endverbrauchsbranche ist der Markt in Rohölproduktion und -stabilisierung, Erdgasverarbeitung und Pipeline-Gas, Raffination und Raffinerieprodukte, geothermische Energie, industrielle Prozesse und sonstige Endverwendungen unterteilt. Der Bericht umfasst auch Marktgrößen und Prognosen für Schwefelwasserstoff-Scavenger in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Wasserlösliche Scavenger |
| Öllösliche Scavenger |
| Gasphase-Scavenger |
| Triazin |
| Nitrit |
| Eisenschwamm |
| Andere Chemien |
| Rohölproduktion und -stabilisierung |
| Erdgasverarbeitung und Pipeline-Gas |
| Raffination und Raffinerieprodukte |
| Geothermische Energie |
| Industrielle Prozesse |
| Sonstige Endverwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Wasserlösliche Scavenger | |
| Öllösliche Scavenger | ||
| Gasphase-Scavenger | ||
| Nach Chemie | Triazin | |
| Nitrit | ||
| Eisenschwamm | ||
| Andere Chemien | ||
| Nach Endverbrauchsbranche | Rohölproduktion und -stabilisierung | |
| Erdgasverarbeitung und Pipeline-Gas | ||
| Raffination und Raffinerieprodukte | ||
| Geothermische Energie | ||
| Industrielle Prozesse | ||
| Sonstige Endverwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Schwefelwasserstoff-Scavenger-Marktes?
Die Marktgröße für Schwefelwasserstoff-Scavenger wurde im Jahr 2026 auf 416,03 Millionen USD geschätzt und soll von 429,64 Millionen USD im Jahr 2027 auf 510,03 Millionen USD bis 2032 wachsen, bei einem CAGR von 3,49 % während des Prognosezeitraums (2027–2032).
Welche Endverbrauchsanwendung wächst bis 2032 am schnellsten?
Raffination und Raffinerieprodukte sind die am schnellsten wachsende Endverbrauchskategorie mit einem prognostizierten CAGR von 4,15 % bis 2032.
Welche Region expandiert am schnellsten bei H2S-Behandlungsprodukten?
Asien-Pazifik soll bis 2032 mit einem CAGR von 4,03 % wachsen, gestützt durch Upstream-Aktivitäten, saure Raffinerie-Einsatzstoffe, LNG und Biogas-Infrastruktur.
Warum gewinnen Nicht-Triazin-Scavenger an Aufmerksamkeit?
Sie können Einleitungsbeschränkungen, pH-bedingte Ablagerungsbedenken und Behandlungsanforderungen in komplexen Offshore- oder Hochtemperaturanwendungen adressieren.