
Tamanho e Participação do Mercado de Liquefação de Hidrogênio
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 3.05 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.52 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.23 % |
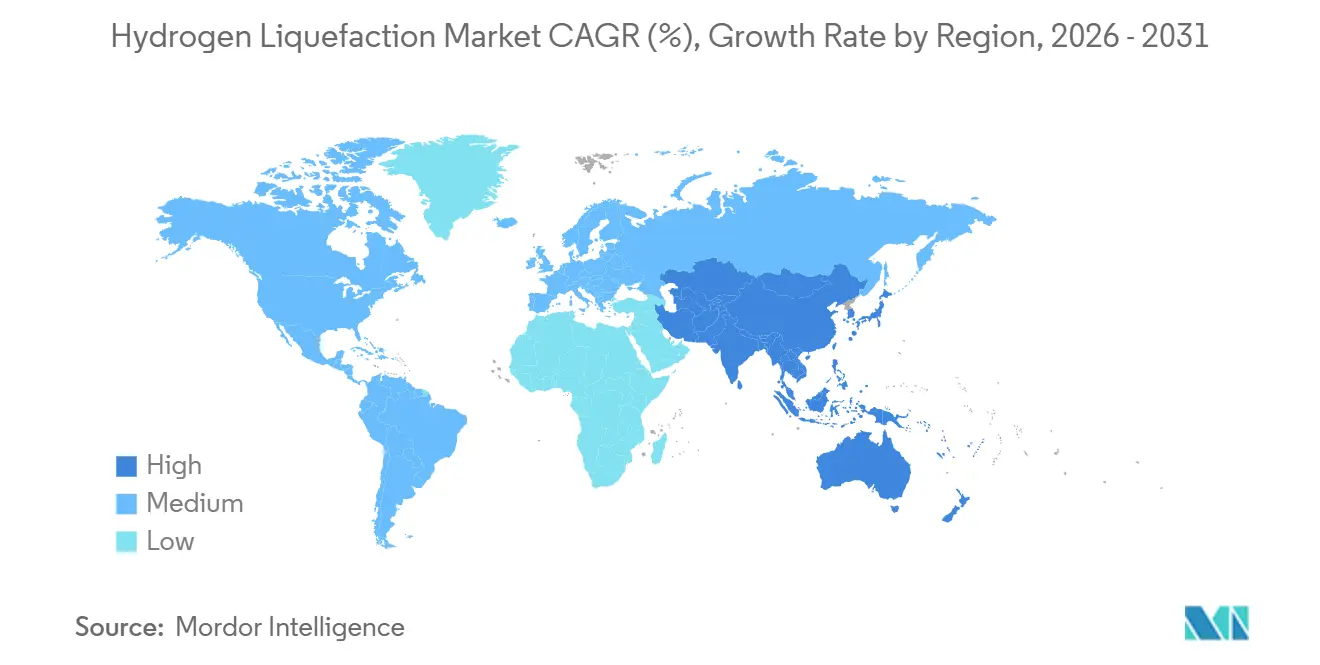
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
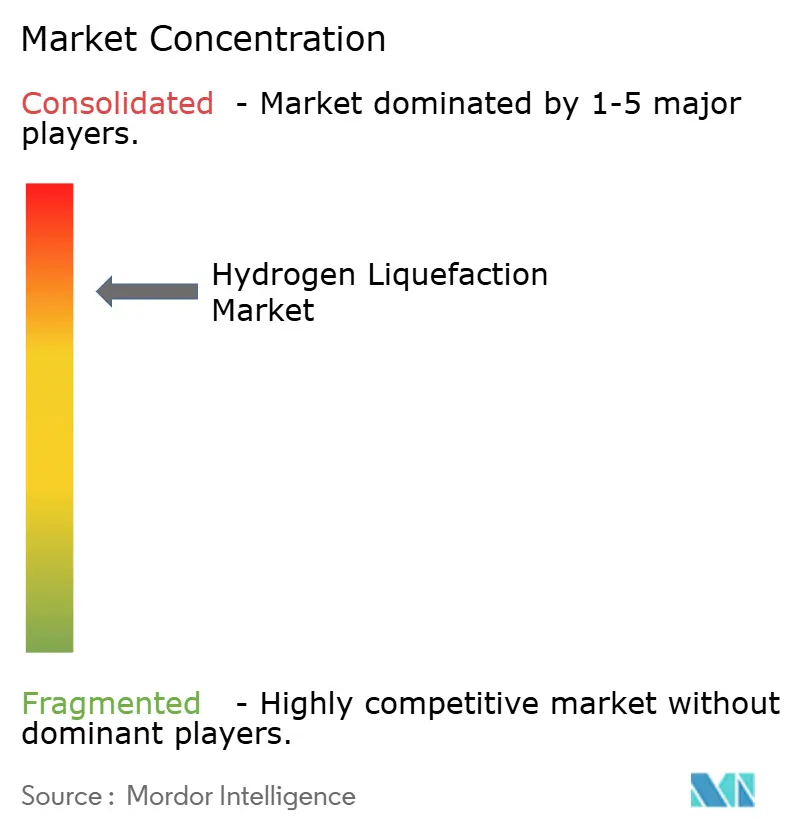
| Concentração do Mercado | Alto |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Liquefação de Hidrogênio por Mordor Intelligence
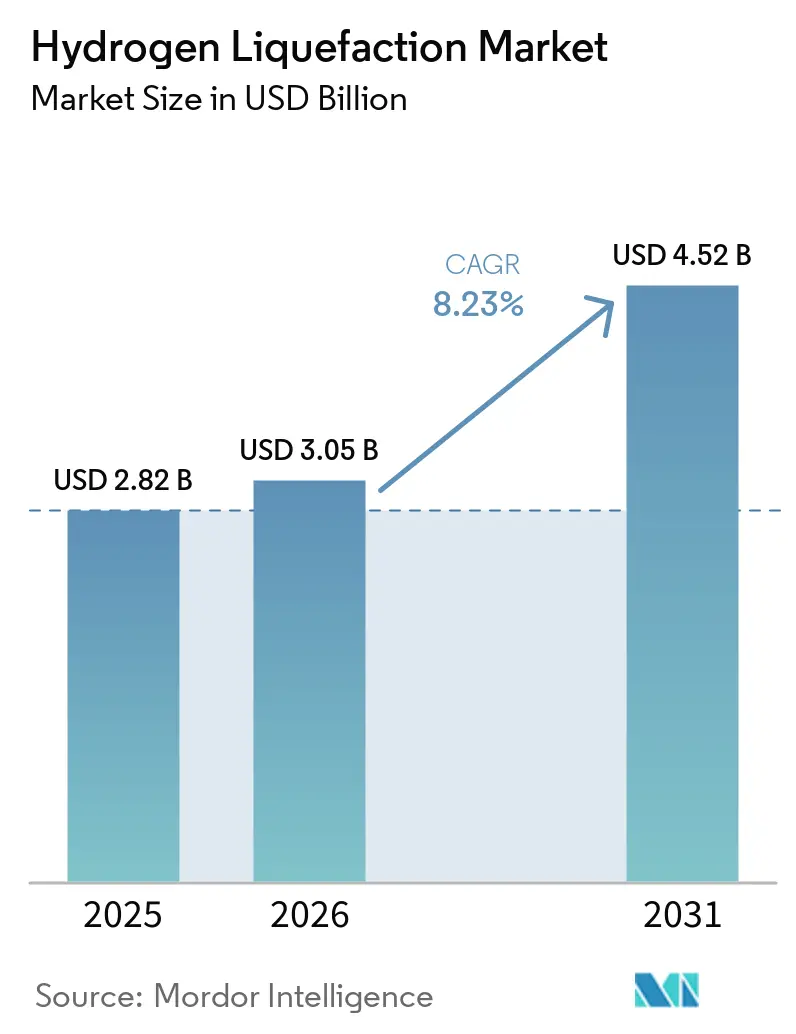
O tamanho do mercado de liquefação de hidrogênio foi avaliado em 2,82 bilhões de USD em 2025 e estima-se que cresça de 3,05 bilhões de USD em 2026 para 4,52 bilhões de USD até 2031, a um CAGR de 8,23% durante o período de previsão (2026-2031). O mercado de liquefação de hidrogênio é apoiado pela aquisição de programas espaciais, pelos requisitos de descarbonização do transporte e pelos países importadores de hidrogênio que preferem o líquido criogênico como transportador. Acordos de compra de longo prazo, particularmente no setor aeroespacial, proporcionam aos desenvolvedores de projetos maior certeza do que a demanda spot e podem apoiar o investimento em capacidade antes da demanda comercial ampla. Os custos de eletricidade, a evaporação durante o armazenamento e a transferência, e uma base limitada de fornecedores especializados continuam sendo as principais restrições à economia dos projetos e aos cronogramas de entrega. As empresas de gases industriais estão combinando relacionamentos de fornecimento estabelecidos com capacidades de logística criogênica, enquanto os fornecedores de equipamentos atendem projetos em múltiplas regiões. As oportunidades de mercado dependem do alinhamento do design do processo com os custos locais de energia, os requisitos de armazenamento e as necessidades de grandes compradores contratados.
Principais Conclusões do Relatório
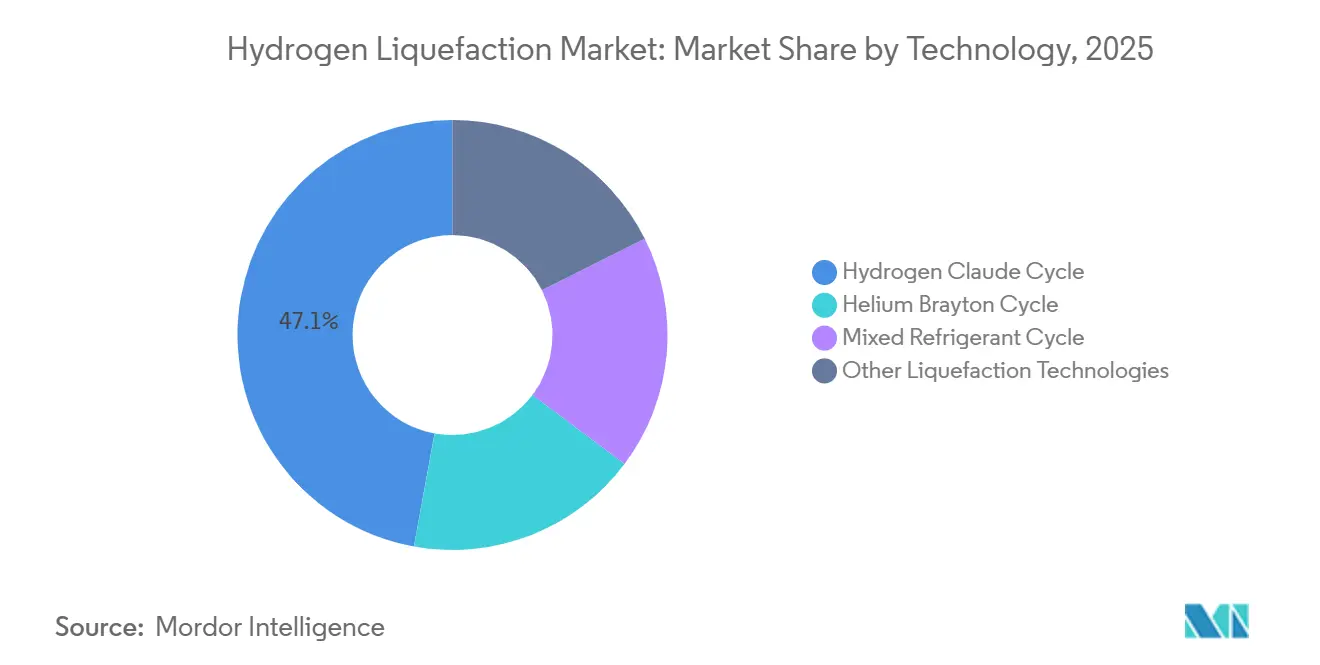
- Por tecnologia, o Ciclo Claude de Hidrogênio detinha 47,13% da participação do mercado de liquefação de hidrogênio em 2025, enquanto o Ciclo de Refrigerante Misto tem previsão de expansão a um CAGR de 8,75% até 2031.
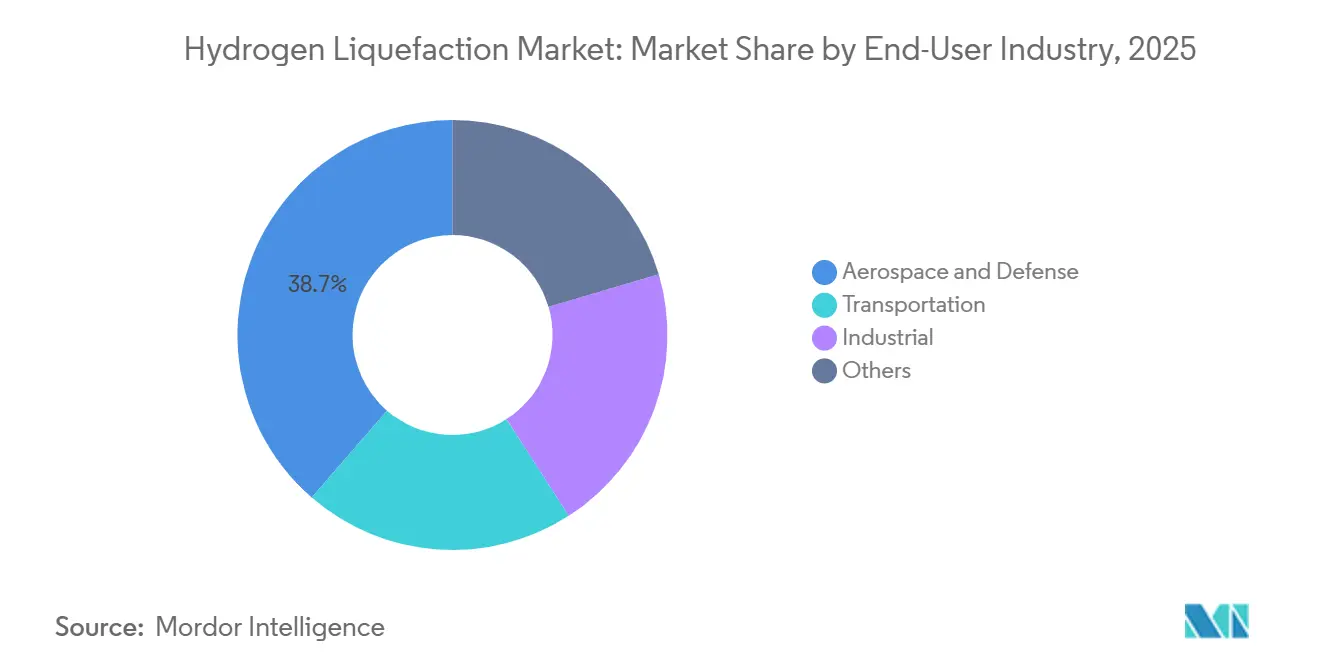
- Por indústria do usuário final, o setor aeroespacial e de defesa representou 38,65% da participação do mercado de liquefação de hidrogênio em 2025, enquanto o transporte tem previsão de expansão a um CAGR de 9,12% até 2031.
- Por geografia, a América do Norte detinha 40,38% em 2025, enquanto a Ásia-Pacífico tem previsão de crescimento a um CAGR de 8,67% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Liquefação de Hidrogênio
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda de Hidrogênio de Programas de Lançamento Aeroespacial e Lunar | +2.4% | América do Norte como núcleo, com expansão para Europa e locais de lançamento da Ásia-Pacífico (APAC) | Curto prazo (≤ 2 anos) |
| Mobilidade de Células de Combustível para Veículos Pesados e Abastecimento em Escala de Depósito | +1.8% | América do Norte e Europa, com ganhos iniciais na Califórnia, no Reino Unido e na Alemanha | Médio prazo (2-4 anos) |
| Infraestrutura de Liquefação e Importação em Escala de Gigawatt na Ásia-Pacífico | +1.9% | Núcleo da Ásia-Pacífico, incluindo Japão, Coreia do Sul e nós de exportação da Austrália | Médio prazo (2-4 anos) |
| Corredores de Comércio Transfronteiriço de Hidrogênio e Centros de Exportação | +1.2% | Global, concentrado nos corredores de importação europeus e na cadeia de suprimentos Austrália-Japão | Médio prazo (2-4 anos) |
| Conversão Orto-Para de Menor Energia e Sistemas Criogênicos Avançados | +0.5% | Global, com adoção inicial em plantas de pelo menos 30 toneladas por dia (TPD) na China, na União Europeia e na América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda de Hidrogênio de Programas de Lançamento Aeroespacial e Lunar
A aquisição de hidrogênio líquido está recebendo renovada atenção estratégica dos programas espaciais dos Estados Unidos. Em janeiro de 2026, a Air Products garantiu contratos com a NASA no valor de mais de 140 milhões de USD para fornecer hidrogênio líquido ao Centro Espacial Kennedy, à Estação da Força Espacial de Cabo Canaveral, ao Centro de Voo Espacial Marshall e ao Centro Espacial Stennis. Os contratos cobrem o fornecimento até o final da década, proporcionando aos fornecedores contratados uma base mais clara para o planejamento de capacidade de equipamentos e logística. O cronograma planejado do programa Artemis também sustenta a demanda recorrente de propelente por meio do hardware de missões lunares e das operações terrestres relacionadas. Essa estrutura de aquisição pode reduzir o risco de demanda inicial para os participantes do mercado de liquefação de hidrogênio, pois as decisões de projeto são apoiadas por requisitos firmes do setor público, em vez de compras de combustível de curto prazo. Também permite que os fornecedores planejem armazenamento, transporte e produção em torno de pontos de entrega definidos e de um cliente institucional conhecido.
Mobilidade de Células de Combustível para Veículos Pesados e Abastecimento em Escala de Depósito
As implantações de caminhões pesados com células de combustível estão aumentando a necessidade de fornecimento de hidrogênio em depósitos de frotas, e não apenas em postos de varejo públicos. A Hyroad Energy começou a abastecer e a prestar serviços à frota de hidrogênio da IMC Logistics em seu depósito em Fontana, Califórnia, em setembro de 2026, demonstrando como a infraestrutura de fornecimento pode ser integrada ao próprio local de um operador de frota. A Shell relatou que seus locais de hidrogênio para veículos pesados na Califórnia concluíram mais de 2.500 transações e dispensaram mais de 88.000 kg de hidrogênio durante 2025. Em junho de 2026, a Comissão de Energia da Califórnia concedeu 30 milhões de USD sob o GFO-24-612 para infraestrutura de carregamento em depósitos de médio e pesado porte e de abastecimento de hidrogênio. Esses sinais operacionais e de financiamento apoiam acordos de fornecimento dedicados e fornecem ao mercado de liquefação de hidrogênio um caminho para o consumo localizado e repetível. A demanda de depósitos também pode conectar diretamente os cronogramas de implantação de veículos ao planejamento de fornecimento, à capacidade de armazenamento e às decisões sobre equipamentos de abastecimento.
Infraestrutura de Liquefação e Importação em Escala de Gigawatt na Ásia-Pacífico
O Japão está desenvolvendo infraestrutura de hidrogênio líquido como parte de uma estratégia mais ampla de segurança energética. Em janeiro de 2026, a Kawasaki Heavy Industries iniciou uma demonstração de seu compressor centrífugo de hidrogênio KM Comp-H₂ nas instalações de Harima, no âmbito de um projeto apoiado pelo Fundo de Inovação Verde da Organização para o Desenvolvimento de Novas Energias e Tecnologias Industriais (NEDO). A empresa declarou que o compressor tem uma área de ocupação sete vezes menor do que os equipamentos alternativos atuais e pode reduzir o consumo de eletricidade em 3% a 4%. Em agosto de 2026, a empresa iniciou a construção de uma instalação de produção de hidrogênio de 18 toneladas por dia na Área Costeira de Kawasaki para abastecer o terminal adjacente por meio de um duto de alta pressão. Esses investimentos interligados fortalecem o mercado de liquefação de hidrogênio ao integrar produção, compressão, armazenamento e operações de terminal em uma única cadeia de suprimentos doméstica. Posicionar o desenvolvimento de equipamentos ao lado da infraestrutura de manuseio planejada também pode encurtar o ciclo de aprendizado para sistemas integrados.
Corredores de Comércio Transfronteiriço de Hidrogênio e Centros de Exportação
O comércio transfronteiriço de hidrogênio requer rotas de transporte que sejam técnica e comercialmente viáveis. A Agência Internacional de Energia relatou que os projetos de dutos de hidrogênio anunciados totalizam mais de 40.000 km até 2035, embora apenas 9% tenham investimento comprometido ou status operacional. A mesma revisão afirmou que o transporte de hidrogênio puro na forma líquida custa pelo menos 2 USD/kg e requer mais de 10 kWh/kg para liquefação ou reconversão. O Fraunhofer UMSICHT constatou que as importações de hidrogênio via Amsterdã e Duisburgo podem ser tecnicamente viáveis e potencialmente competitivas para rotas específicas, incluindo opções envolvendo hidrogênio líquido e transportadores orgânicos líquidos de hidrogênio[1]Fraunhofer UMSICHT, "As Importações de Hidrogênio via Amsterdã e Duisburgo São Tecnicamente Viáveis e Têm Potencial para Ser Competitivas," Fraunhofer UMSICHT, umsicht.fraunhofer.de. À medida que as rotas de importação se desenvolvem, os locais de exportação podem precisar de capacidade de liquefação antes que os centros de demanda atinjam seus níveis de consumo esperados, ampliando assim a base de projetos endereçáveis para o mercado de liquefação de hidrogênio. O design das rotas, portanto, permanece estreitamente ligado à capacidade portuária, à disponibilidade de armazenamento e à distância entre os terminais de importação e os usuários industriais.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta Intensidade de Eletricidade e Custo de Liquefação | -1.5% | Global, mais agudo na União Europeia e em economias insulares com tarifas de energia elevadas | Médio prazo (2-4 anos) |
| Perdas por Evaporação e Complexidade do Manuseio Criogênico | -0.8% | Global, particularmente prejudicial em cadeias de suprimentos marítimas de longa distância, incluindo rotas Austrália-Japão | Longo prazo (≥ 4 anos) |
| Padronização Limitada e Capacidade de Fornecedores Especializados | -0.5% | Global, particularmente restritivo na América do Sul, no Oriente Médio e na África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alta Intensidade de Eletricidade e Custo de Liquefação
A eletricidade representa o maior custo operacional para muitas instalações de hidrogênio líquido e influencia fortemente as decisões de investimento privado. As plantas comerciais consomem de 10 a 15 kWh de eletricidade por quilograma de hidrogênio líquido, equivalente a 30% a 45% do conteúdo energético do combustível. Uma avaliação de 2026 estimou custos nivelados de liquefação de 1,70-1,80 USD/kg na China, 2,20-2,60 USD/kg nos Estados Unidos e 3,00-3,40 USD/kg na União Europeia para o caso de planta estudado. A Air Products assinou um acordo de compra de energia renovável anual de 75 GWh com a RWE para sua instalação em Roterdã, alinhando o projeto com seus requisitos de eletricidade renovável. O mercado de liquefação de hidrogênio, portanto, enfrenta um desafio combinado de preço de energia e conformidade que favorece empresas estabelecidas com acesso a eletricidade contratada e cadeias de suprimentos certificadas. Locais sem arranjos de energia comparáveis podem enfrentar um limite mais alto para garantir financiamento ou compradores de longo prazo.
Perdas por Evaporação e Complexidade do Manuseio Criogênico
A evaporação reduz a quantidade utilizável de hidrogênio líquido quando o calor penetra nos sistemas de armazenamento e transferência. Um estudo de 2025 publicado na revista Cryogenics constatou que o resfriamento de área local e o resfriamento de área ampla poderiam reduzir as taxas diárias de evaporação para 0,011% e 0,004%, respectivamente, nas condições de armazenamento avaliadas. Essas abordagens podem reduzir as perdas, mas acrescentam requisitos de capital e complexidade operacional aos sistemas de armazenamento. Uma pesquisa publicada no Journal of Marine Science and Technology relatou uma taxa diária de evaporação de 0,26% para transportadores de hidrogênio líquido em viagens internacionais avaliadas[2]"Comparação entre a Entrada de Calor Medida e Calculada nos Tanques de Carga de Transportadores de Hidrogênio Liquefeito Durante Viagens Internacionais," Journal of Marine Science and Technology, link.springer.com. O mercado de liquefação de hidrogênio deve levar em conta essas perdas na economia do combustível entregue, particularmente quando o hidrogênio líquido é transportado por longas distâncias. O design do armazenamento, a duração da viagem e as práticas de transferência podem, portanto, afetar a quantidade de produto que chega ao cliente final.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia: O Ciclo Claude Lidera o Fornecimento em Grande Escala, Enquanto os Sistemas de Refrigerante Misto Apoiam Operações Flexíveis
O Ciclo Claude de Hidrogênio representou 47,13% do mercado de liquefação de hidrogênio em 2025, refletindo seu papel estabelecido em programas industriais de grande porte e de fornecimento aeroespacial. Sua posição é baseada na confiabilidade do processo, na experiência operacional e na adequação para produção de alto volume. Um estudo revisado por pares de 2026 mostrou que um design aprimorado de ciclo Claude de dupla pressão poderia atingir um consumo específico de energia de 11,95 kWh/kg no caso de pré-resfriamento com nitrogênio líquido avaliado. Esse resultado apoia a otimização contínua do processo sem exigir uma mudança completa na configuração da planta. A Kawasaki Heavy Industries também está testando seu compressor centrífugo KM Comp-H₂ para reduzir a área de ocupação e o consumo de eletricidade dos equipamentos de liquefação de hidrogênio.
O Ciclo de Refrigerante Misto tem projeção de crescimento a um CAGR de 8,75% de 2026 a 2031. Seu crescimento está ligado a plantas que precisam responder à disponibilidade variável de eletricidade renovável. Um estudo de 2026 modelou uma planta de 100 toneladas por dia (TPD) com pré-resfriamento por refrigerante misto e constatou que sua estratégia de controle poderia restaurar a operação estável em 22 a 96 minutos após perturbações significativas na alimentação. Essa flexibilidade é relevante para instalações localizadas próximas a geração eólica ou solar. O Ciclo Brayton de Hélio e outras configurações emergentes permanecem em menor escala, mas podem atender aplicações onde equipamentos compactos e confiabilidade operacional são priorizados em detrimento do menor uso de energia.


Por Indústria do Usuário Final: Aeroespacial e Defesa Fornece Demanda Contratada, Enquanto o Transporte Expande o Consumo em Depósitos
O setor aeroespacial e de defesa detinha 38,65% do mercado geral em 2025. O segmento apoia o investimento em capacidade porque os compradores podem usar arranjos de aquisição de longo prazo e preço fixo. A NASA concedeu à Air Products and Chemicals, Inc. e à Plug Power contratos totalizando 147,2 milhões de USD por 36,95 milhões de libras de hidrogênio líquido sob termos que se estendem até 2030. A concessão fornece um sinal claro de demanda para os fornecedores que atendem operações de lançamento e suporte terrestre. Os usos industriais em amônia, refino e metais também criam demanda constante, particularmente onde os locais estão distantes dos sistemas de dutos.
O transporte tem previsão de registrar um CAGR de 9,12% até 2031, a maior taxa entre as indústrias de usuários finais. O crescimento é impulsionado por operações de frotas pesadas que requerem quantidades consistentes de combustível em depósitos e ao longo de rotas de frete importantes. A atividade relatada pela Shell na Califórnia mostra que os postos de hidrogênio para veículos pesados estão lidando com contagens de transações mensuráveis e throughput de combustível. As concessões de 2026 da Comissão de Energia da Califórnia adicionam suporte público para infraestrutura de abastecimento de médio e pesado porte. À medida que os operadores de frotas passam de veículos piloto para operações programadas, é mais provável que exijam fornecimento contratado em vez de compras ocasionais.
Análise Geográfica
A América do Norte representou 40,38% do mercado de liquefação de hidrogênio em 2025, apoiada por redes estabelecidas de gases industriais e pela demanda contínua do setor aeroespacial. A aquisição de hidrogênio líquido relacionada à NASA continua sendo uma âncora importante para os arranjos de fornecimento regionais. A Plug Power e a Olin comissionaram uma planta de hidrogênio líquido de 15 TPD (toneladas por dia) em St. Gabriel, Louisiana, em abril de 2025. A Plug Power declarou que sua capacidade doméstica combinada atingiu 40 TPD na Geórgia, no Tennessee e na Louisiana. A região inclui tanto fornecedores estabelecidos com contratos aeroespaciais quanto novos provedores que utilizam modelos de distribuição integrados a depósitos.
A Europa continua a construir uma base de políticas e infraestrutura para o hidrogênio renovável. O projeto da Air Products em Roterdã está vinculado a um acordo anual de eletricidade renovável de 75 GWh com a RWE, demonstrando como o desenvolvimento de plantas está ligado tanto à aquisição de energia quanto à conformidade com os requisitos de combustível renovável. O Fraunhofer UMSICHT constatou que rotas de importação selecionadas por Amsterdã e Duisburgo poderiam ser tecnicamente viáveis e potencialmente competitivas. O mercado europeu de liquefação de hidrogênio é moldado pelo planejamento de terminais de importação, pelo acesso à eletricidade renovável e pelos centros de demanda industrial. Essas condições apoiam projetos certificados de maior porte, mas podem aumentar os requisitos para desenvolvedores menores.
A Ásia-Pacífico deve expandir a um CAGR de 8,67% de 2026 a 2031. O Japão está construindo uma cadeia de suprimentos integrada na Área Costeira de Kawasaki, onde a Kawasaki Heavy Industries iniciou a construção de uma instalação de produção de hidrogênio de 18 toneladas por dia em agosto de 2026, que abastecerá o terminal de hidrogênio líquido adjacente por meio de um duto de alta pressão. A China tem uma potencial vantagem de custo no caso avaliado de ciclo Claude de dupla pressão, com custos nivelados estimados em 1,70-1,80 USD/kg. A América do Sul, o Oriente Médio e a África permanecem como oportunidades em estágio inicial, pois os recursos renováveis podem apoiar projetos de exportação, enquanto o fornecimento de equipamentos especializados e os marcos regulatórios consistentes permanecem limitados.

Cenário Competitivo
O mercado de liquefação de hidrogênio é consolidado. Air Liquide, Air Products e Linde detêm posições diferenciadas com base em sua experiência em liquefação, relacionamentos de longo prazo com clientes industriais e aeroespaciais, e redes de logística criogênica. Sua escala permite que gerenciem riscos de projetos que abrangem fornecimento de energia, regulamentação, armazenamento e entrega. O acordo de energia renovável da Air Products para Roterdã ilustra como os grandes fornecedores estão vinculando o desenvolvimento de projetos ao fornecimento de eletricidade. O mercado também inclui empresas focadas em equipamentos que atendem a múltiplos clientes sem possuir ativos de produção de hidrogênio.
A Kawasaki Heavy Industries está buscando uma posição integrada na Ásia por meio do desenvolvimento de compressores, produção de hidrogênio e infraestrutura vinculada a terminais. Sua demonstração do KM Comp-H₂, iniciada em janeiro de 2026, concentra-se em um compressor centrífugo para plantas de liquefação de hidrogênio. Em agosto de 2026, a empresa iniciou a construção de equipamentos de produção para abastecer o terminal de Kawasaki por meio de um duto dedicado. Essa abordagem vincula o desenvolvimento de componentes à infraestrutura planejada de manuseio de hidrogênio líquido, potencialmente permitindo que a empresa controle mais interfaces ao longo da cadeia de valor doméstica.
A Chart Industries e a NIKKISO atendem ao mercado fornecendo equipamentos de liquefação e criogênicos. A Chart Industries recebeu um pedido da Element Resources por um liquefador de hidrogênio, equipamentos de transporte de hidrogênio líquido e contêineres ISO, destacando o papel dos fornecedores de equipamentos na entrega de projetos. A NIKKISO relatou contratos de infraestrutura de hidrogênio em 2025, incluindo equipamentos para navios movidos a hidrogênio. Novos entrantes podem encontrar oportunidades em sistemas modulares e distribuídos, mas devem atender aos mesmos padrões de energia, armazenamento e manuseio que os fornecedores estabelecidos. O mercado permanece competitivo, pois os grandes fornecedores detêm contratos estabelecidos enquanto os especialistas em equipamentos podem participar em projetos independentes.
Líderes do Setor de Liquefação de Hidrogênio
-
Linde PLC
-
Air Liquide
-
Air Products and Chemicals, Inc.
-
Chart Industries
-
Kawasaki Heavy Industries, Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: A Nel ASA celebrou um acordo-quadro com a Hydrasun para estabelecer capacidades de montagem e integração de eletrolisadores de Membrana de Troca de Prótons (PEM) na Europa. Isso complementa a instalação de produção existente da Nel em Wallingford, nos Estados Unidos, e expande sua capacidade de entrega para projetos de infraestrutura de hidrogênio europeus.
- Agosto de 2026: A Kawasaki Heavy Industries iniciou a construção de uma instalação de produção de hidrogênio de 18 toneladas/dia na Área Costeira de Kawasaki, em Kanagawa. A instalação utiliza reforma a vapor de metano para abastecer o Terminal de Hidrogênio Líquido (LH₂) de Kawasaki adjacente por meio de um duto de hidrogênio de alta pressão, demonstrando uma cadeia de suprimentos doméstica integrada de LH₂ em escala comercial.


Escopo do Relatório Global do Mercado de Liquefação de Hidrogênio
A liquefação de hidrogênio é um processo criogênico de alta intensidade energética que resfria o gás hidrogênio até seu ponto de ebulição de aproximadamente -253°C, convertendo-o em líquido. Nessa temperatura, o hidrogênio passa do estado gasoso para o estado líquido, reduzindo significativamente seus requisitos de espaço físico.
O mercado de liquefação de hidrogênio é segmentado por tecnologia, indústria do usuário final e geografia. Por tecnologia, o mercado é segmentado em ciclo Claude de hidrogênio, ciclo Brayton de hélio, ciclo de refrigerante misto e outras tecnologias de liquefação. Por indústria do usuário final, o mercado é segmentado em aeroespacial e defesa, transporte, industrial e outros. O relatório também abrange o tamanho do mercado e as previsões para a liquefação de hidrogênio em 15 países nas principais regiões. Os tamanhos e as previsões de mercado são fornecidos em termos de valor (USD).
| Ciclo Claude de Hidrogênio |
| Ciclo Brayton de Hélio |
| Ciclo de Refrigerante Misto |
| Outras Tecnologias de Liquefação |
| Aeroespacial e Defesa |
| Transporte |
| Industrial |
| Outros |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tecnologia | Ciclo Claude de Hidrogênio | |
| Ciclo Brayton de Hélio | ||
| Ciclo de Refrigerante Misto | ||
| Outras Tecnologias de Liquefação | ||
| Por Indústria do Usuário Final | Aeroespacial e Defesa | |
| Transporte | ||
| Industrial | ||
| Outros | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Liquefação de Hidrogênio?
O tamanho do mercado de liquefação de hidrogênio foi avaliado em 2,82 bilhões de USD em 2025 e estima-se que cresça de 3,05 bilhões de USD em 2026 para 4,52 bilhões de USD até 2031, a um CAGR de 8,23% durante o período de previsão (2026-2031).
Qual tecnologia de liquefação de hidrogênio lidera a demanda atual?
O Ciclo Claude de Hidrogênio liderou com 47,13% em 2025 porque é amplamente utilizado para programas industriais de grande porte e de fornecimento aeroespacial. No mercado de liquefação de hidrogênio, sua confiabilidade e adequação para produção de alto volume continuam a superar melhorias marginais de eficiência para muitos projetos contratados.
Por que o hidrogênio líquido é importante para os programas aeroespaciais?
Os contratos de aquisição da NASA apoiam a demanda recorrente de hidrogênio líquido para operações de lançamento e terrestres até o final da década. Para o mercado de liquefação de hidrogênio, esses contratos oferecem aos fornecedores maior visibilidade sobre os volumes de entrega, o planejamento logístico, as necessidades de armazenamento e os requisitos de capacidade de produção. A demanda pública contratada é especialmente relevante enquanto a demanda comercial de hidrogênio permanece irregular entre regiões e usos finais.
Qual segmento de usuário final está crescendo mais rapidamente para o hidrogênio líquido?
O transporte é o segmento de usuário final de crescimento mais rápido, com um CAGR projetado de 9,12% até 2031. O mercado de liquefação de hidrogênio pode se beneficiar à medida que as frotas pesadas exigem entregas regulares de combustível em depósitos, capacidade de armazenamento e acordos de fornecimento confiáveis ao longo de rotas de frete estabelecidas. A atividade de abastecimento na Califórnia e as concessões públicas de infraestrutura de depósitos mostram como as operações de frotas podem criar demanda localizada recorrente.
Página atualizada pela última vez em:



