
Taille et part du marché de la liquéfaction de l'hydrogène
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.05 Milliards de dollars |
| Taille du Marché (2031) | 4.52 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.23 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la liquéfaction de l'hydrogène par Mordor Intelligence
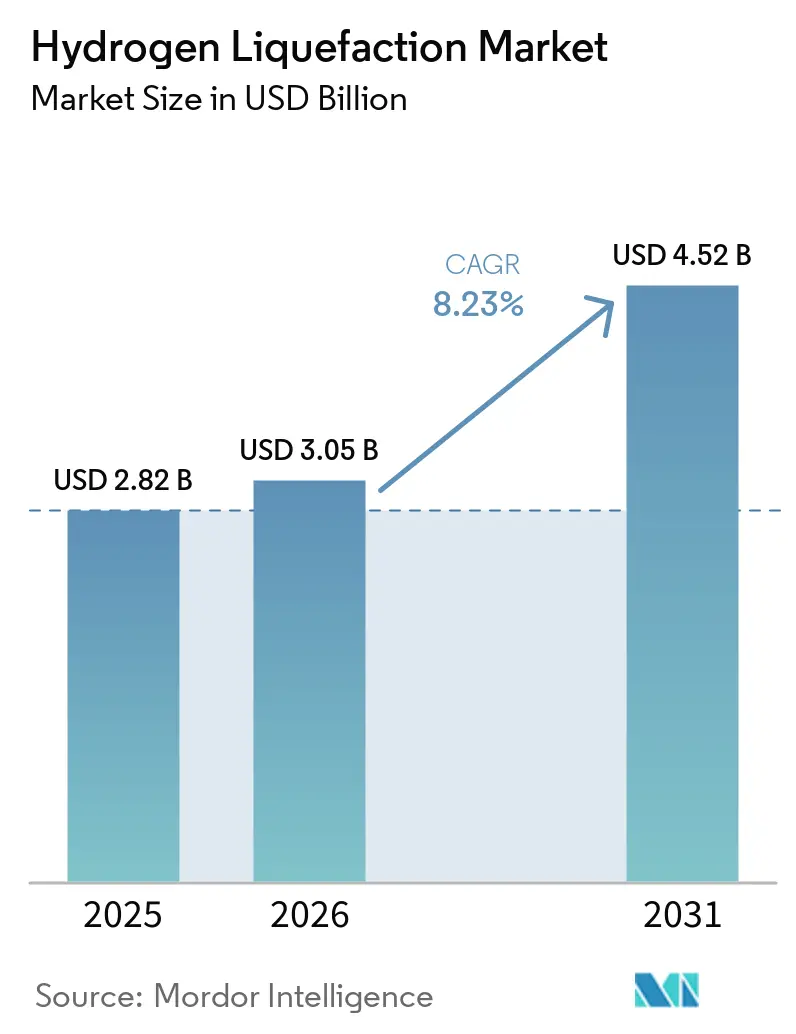
La taille du marché de la liquéfaction de l'hydrogène était évaluée à 2,82 milliards USD en 2025 et devrait croître de 3,05 milliards USD en 2026 à 4,52 milliards USD d'ici 2031, à un CAGR de 8,23 % durant la période de prévision (2026-2031). Le marché de la liquéfaction de l'hydrogène est soutenu par les achats des programmes spatiaux, les exigences de décarbonation des transports et les pays importateurs d'hydrogène qui préfèrent le liquide cryogénique comme vecteur. Les accords d'achat à long terme, notamment dans l'aérospatiale, offrent aux développeurs de projets une plus grande certitude que la demande au comptant et peuvent soutenir les investissements en capacité en amont d'une demande commerciale large. Les coûts d'électricité, l'évaporation lors du stockage et du transfert, ainsi qu'une base de fournisseurs spécialisés limitée demeurent des contraintes essentielles sur l'économie des projets et les délais de livraison. Les sociétés de gaz industriels combinent des relations d'approvisionnement établies avec des capacités logistiques cryogéniques, tandis que les fournisseurs d'équipements servent des projets dans plusieurs régions. Les opportunités de marché dépendent de l'alignement de la conception des procédés avec les coûts énergétiques locaux, les besoins de stockage et les exigences des grands acheteurs sous contrat.
Principaux enseignements du rapport
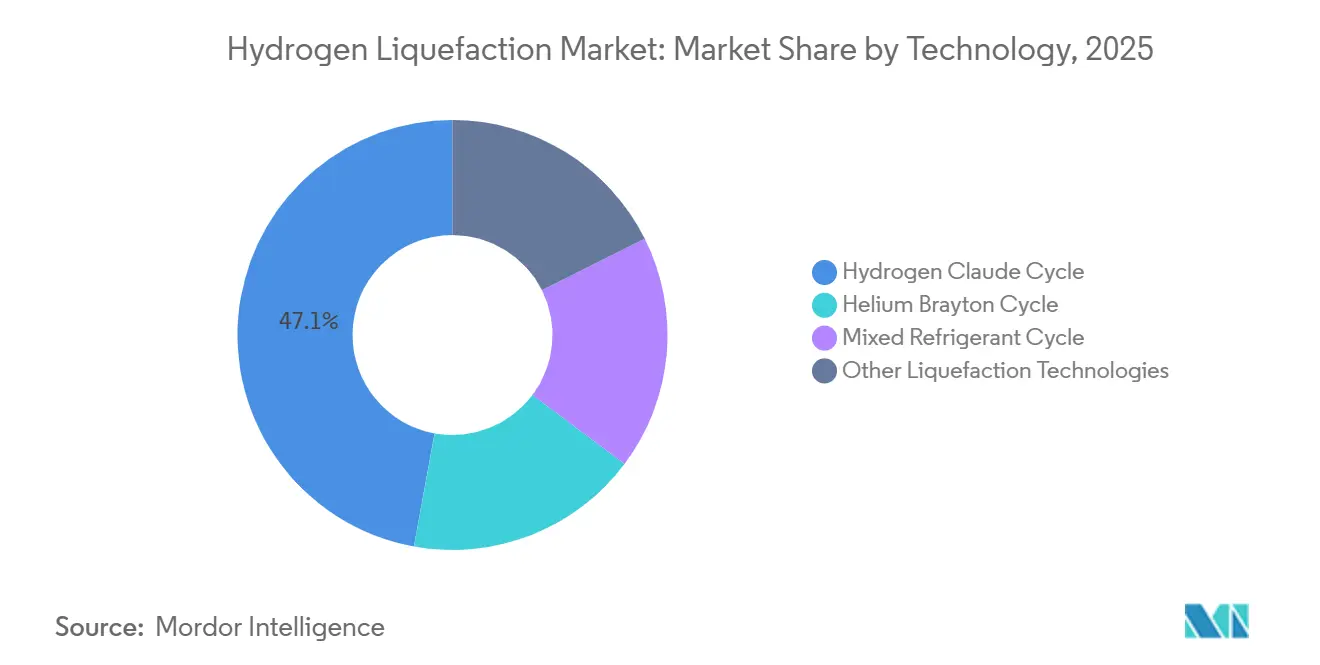
- Par technologie, le cycle de Claude à hydrogène détenait 47,13 % de la part du marché de la liquéfaction de l'hydrogène en 2025, tandis que le cycle à réfrigérant mixte devrait se développer à un CAGR de 8,75 % jusqu'en 2031.
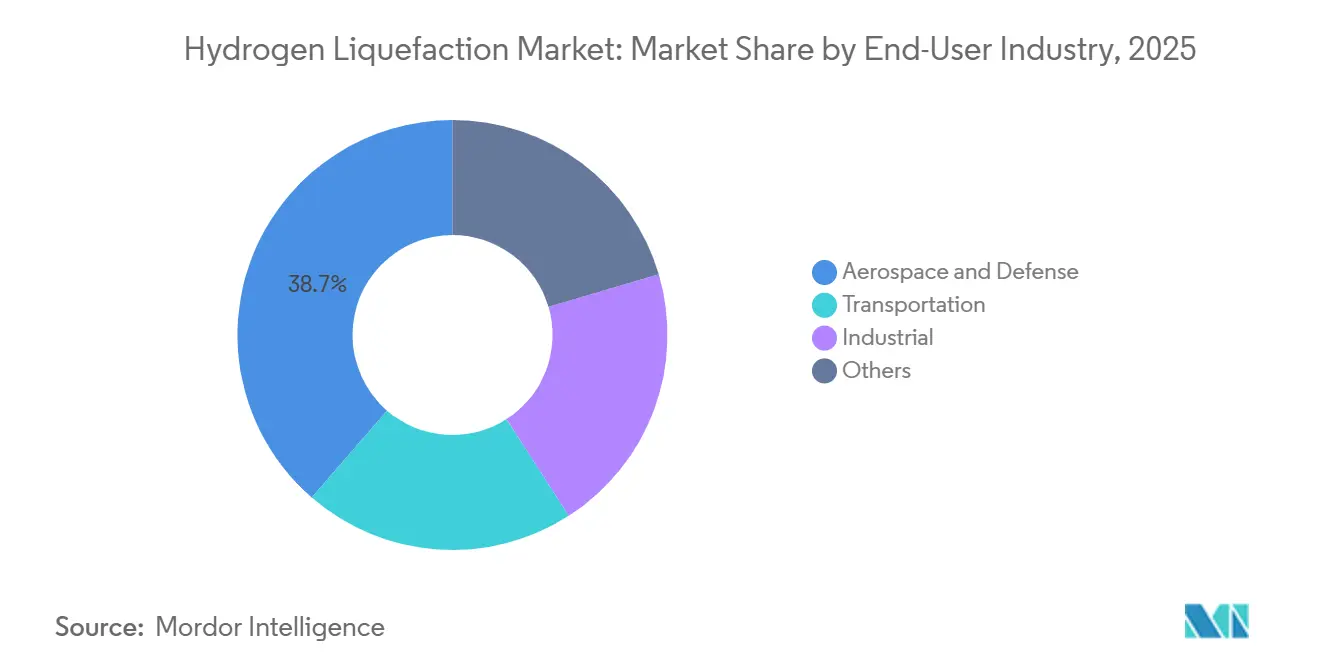
- Par secteur d'utilisation finale, l'aérospatiale et la défense représentaient 38,65 % de la part du marché de la liquéfaction de l'hydrogène en 2025, tandis que le transport devrait se développer à un CAGR de 9,12 % jusqu'en 2031.
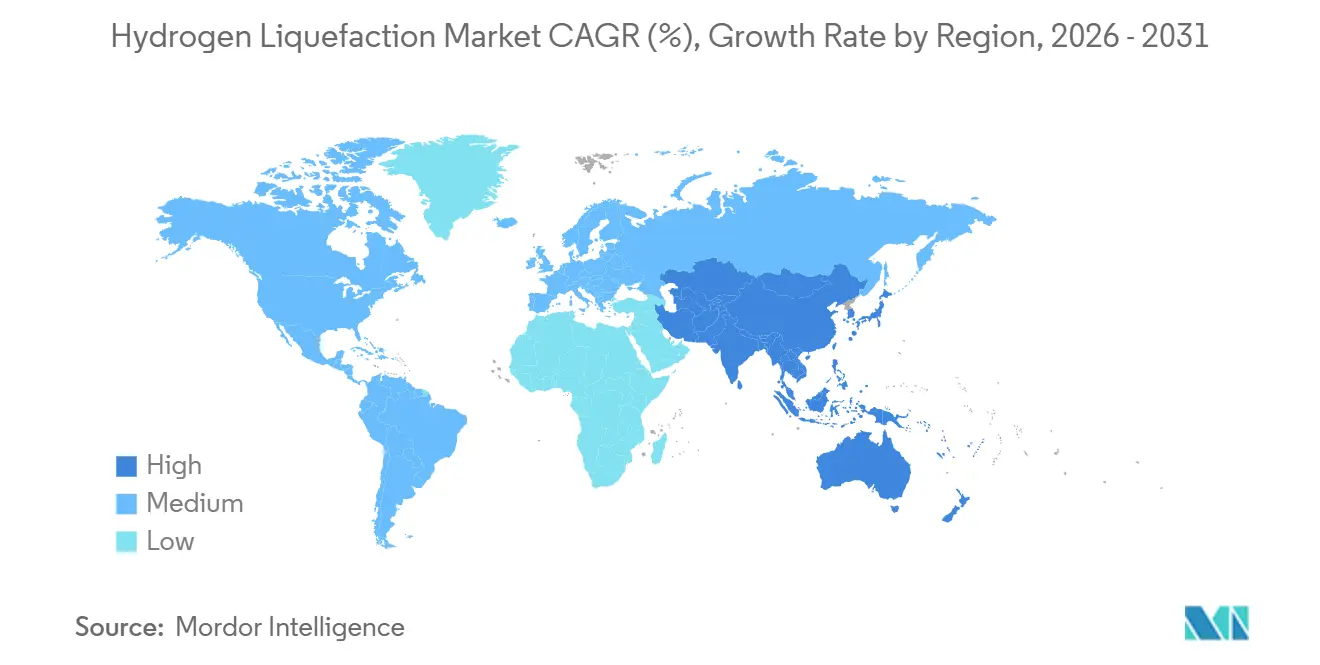
- Par géographie, l'Amérique du Nord détenait 40,38 % en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 8,67 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché de la liquéfaction de l'hydrogène
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande d'hydrogène liée aux programmes de lancement spatial et lunaire | +2.4% | Amérique du Nord en cœur de marché, avec des retombées sur les sites de lancement en Europe et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Mobilité à pile à combustible pour poids lourds et ravitaillement à l'échelle des dépôts | +1.8% | Amérique du Nord et Europe, avec des gains précoces en Californie, au Royaume-Uni et en Allemagne | Moyen terme (2-4 ans) |
| Infrastructure de liquéfaction et d'importation à l'échelle du gigawatt en Asie-Pacifique | +1.9% | Cœur de marché en Asie-Pacifique, incluant le Japon, la Corée du Sud et les nœuds d'exportation australiens | Moyen terme (2-4 ans) |
| Corridors commerciaux transfrontaliers de l'hydrogène et plateformes d'exportation | +1.2% | Mondial, concentré dans les corridors d'importation européens et la chaîne d'approvisionnement Australie-Japon | Moyen terme (2-4 ans) |
| Conversion ortho-para à faible consommation d'énergie et systèmes cryogéniques avancés | +0.5% | Mondial, avec adoption initiale dans les installations d'au moins 30 tonnes par jour (TPJ) en Chine, dans l'Union européenne et en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande d'hydrogène liée aux programmes de lancement spatial et lunaire
Les achats d'hydrogène liquide font l'objet d'une attention stratégique renouvelée de la part des programmes spatiaux des États-Unis. En janvier 2026, Air Products a décroché des contrats NASA d'une valeur supérieure à 140 millions USD pour approvisionner en hydrogène liquide le Kennedy Space Center, la Cape Canaveral Space Force Station, le Marshall Space Flight Center et le Stennis Space Center. Les contrats couvrent l'approvisionnement jusqu'à la fin de la décennie, offrant aux fournisseurs sous contrat une base plus claire pour planifier les capacités en équipements et en logistique. Le calendrier prévu du programme Artemis soutient également une demande récurrente en propergol pour le matériel des missions lunaires et les opérations au sol associées. Cette structure d'approvisionnement peut réduire le risque de demande précoce pour les acteurs du marché de la liquéfaction de l'hydrogène, les décisions de projet étant soutenues par des exigences fermes du secteur public plutôt que par des achats de carburant à court terme. Elle permet également aux fournisseurs de planifier le stockage, le transport et la production autour de points de livraison définis et d'un client institutionnel connu.
Mobilité à pile à combustible pour poids lourds et ravitaillement à l'échelle des dépôts
Les déploiements de camions à pile à combustible pour poids lourds accroissent le besoin d'approvisionnement en hydrogène dans les dépôts de flottes plutôt qu'uniquement dans les stations de vente au détail publiques. Hyroad Energy a commencé à ravitailler et à entretenir la flotte d'hydrogène d'IMC Logistics dans son dépôt de Fontana, en Californie, en septembre 2026, démontrant comment l'infrastructure d'approvisionnement peut être intégrée sur le propre site d'un opérateur de flotte. Shell a indiqué que ses sites californiens dédiés aux poids lourds à hydrogène ont réalisé plus de 2 500 transactions et distribué plus de 88 000 kg d'hydrogène au cours de 2025. En juin 2026, la California Energy Commission a attribué 30 millions USD dans le cadre du GFO-24-612 pour les infrastructures de recharge en dépôt et de ravitaillement en hydrogène pour les véhicules de taille moyenne et lourde. Ces signaux opérationnels et de financement soutiennent des accords d'approvisionnement dédiés et offrent au marché de la liquéfaction de l'hydrogène une voie vers une consommation localisée et reproductible. La demande des dépôts peut également connecter directement les calendriers de déploiement des véhicules à la planification de l'approvisionnement, à la capacité de stockage et aux décisions relatives aux équipements de ravitaillement.
Infrastructure de liquéfaction et d'importation à l'échelle du gigawatt en Asie-Pacifique
Le Japon développe une infrastructure d'hydrogène liquide dans le cadre d'une stratégie plus large de sécurité énergétique. En janvier 2026, Kawasaki Heavy Industries a lancé une démonstration de son compresseur centrifuge à hydrogène KM Comp-H₂ à Harima Works, dans le cadre d'un projet soutenu par le Fonds pour l'innovation verte de la New Energy and Industrial Technology Development Organization (NEDO). La société a indiqué que le compresseur présente une empreinte sept fois inférieure à celle des équipements alternatifs actuels et peut réduire la consommation d'électricité de 3 % à 4 %. En août 2026, la société a commencé la construction d'une installation de production d'hydrogène de 18 tonnes par jour dans la zone côtière de Kawasaki pour approvisionner le terminal adjacent via un pipeline haute pression. Ces investissements liés renforcent le marché de la liquéfaction de l'hydrogène en intégrant la production, la compression, le stockage et les opérations terminales dans une seule chaîne d'approvisionnement nationale. Le fait de placer le développement des équipements aux côtés d'une infrastructure de manutention planifiée peut également raccourcir le cycle d'apprentissage pour les systèmes intégrés.
Corridors commerciaux transfrontaliers de l'hydrogène et plateformes d'exportation
Le commerce transfrontalier de l'hydrogène nécessite des routes de transport à la fois techniquement réalisables et commercialement viables. L'Agence internationale de l'énergie a indiqué que les projets de pipelines à hydrogène annoncés totalisent plus de 40 000 km d'ici 2035, bien que seulement 9 % aient un statut d'investissement engagé ou opérationnel. La même étude a indiqué que l'expédition d'hydrogène pur sous forme liquide coûte au moins 2 USD/kg et nécessite plus de 10 kWh/kg pour la liquéfaction ou la reconversion. Fraunhofer UMSICHT a constaté que les importations d'hydrogène via Amsterdam et Duisbourg peuvent être techniquement réalisables et potentiellement compétitives pour des routes spécifiées, y compris des options impliquant de l'hydrogène liquide et des vecteurs organiques liquides d'hydrogène[1]Fraunhofer UMSICHT, "Les importations d'hydrogène via Amsterdam et Duisbourg sont techniquement réalisables et ont le potentiel d'être compétitives," Fraunhofer UMSICHT, umsicht.fraunhofer.de. À mesure que les routes d'importation se développent, les sites d'exportation peuvent avoir besoin d'une capacité de liquéfaction avant que les centres de demande n'atteignent leurs niveaux de consommation prévus, élargissant ainsi la base de projets adressables pour le marché de la liquéfaction de l'hydrogène. La conception des routes reste donc étroitement liée aux capacités portuaires, à la disponibilité du stockage et à la distance entre les terminaux d'importation et les utilisateurs industriels.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Intensité électrique élevée et coût de liquéfaction | -1.5% | Mondial, le plus aigu dans l'Union européenne et les économies insulaires à tarifs d'électricité élevés | Moyen terme (2-4 ans) |
| Pertes par évaporation et complexité de la manutention cryogénique | -0.8% | Mondial, particulièrement préjudiciable dans les chaînes d'approvisionnement maritimes longue distance, y compris les routes Australie-Japon | Long terme (≥ 4 ans) |
| Standardisation limitée et capacité des fournisseurs spécialisés | -0.5% | Mondial, particulièrement contraignant en Amérique du Sud, au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Intensité électrique élevée et coût de liquéfaction
L'électricité représente le coût d'exploitation le plus élevé pour de nombreuses installations d'hydrogène liquide et influence fortement les décisions d'investissement privé. Les installations commerciales consomment de 10 à 15 kWh d'électricité par kilogramme d'hydrogène liquide, soit l'équivalent de 30 % à 45 % de la teneur énergétique du carburant. Une évaluation de 2026 a estimé les coûts de liquéfaction actualisés à 1,70-1,80 USD/kg en Chine, à 2,20-2,60 USD/kg aux États-Unis et à 3,00-3,40 USD/kg dans l'Union européenne pour le cas d'installation étudié. Air Products a signé un accord d'achat d'énergie renouvelable annuel de 75 GWh avec RWE pour son installation de Rotterdam, alignant le projet sur ses exigences en matière d'électricité renouvelable. Le marché de la liquéfaction de l'hydrogène est donc confronté à un défi combiné de prix de l'électricité et de conformité qui favorise les entreprises établies ayant accès à une électricité sous contrat et à des chaînes d'approvisionnement certifiées. Les sites ne disposant pas d'arrangements comparables en matière d'énergie peuvent faire face à un seuil plus élevé pour obtenir un financement ou des acheteurs à long terme.
Pertes par évaporation et complexité de la manutention cryogénique
L'évaporation réduit la quantité utilisable d'hydrogène liquide lorsque la chaleur pénètre dans les systèmes de stockage et de transfert. Une étude de 2025 publiée dans Cryogenics a constaté que le refroidissement local et le refroidissement large zone pourraient réduire les taux d'évaporation quotidiens à 0,011 % et 0,004 %, respectivement, dans les conditions de stockage évaluées. Ces approches peuvent réduire les pertes, mais ajoutent des exigences en capital et une complexité opérationnelle aux systèmes de stockage. Des recherches publiées dans le Journal of Marine Science and Technology ont rapporté un taux d'évaporation quotidien de 0,26 % pour les transporteurs d'hydrogène liquide lors de voyages internationaux évalués[2]"Comparaison des apports de chaleur mesurés et calculés dans les cuves de cargaison des transporteurs d'hydrogène liquéfié lors de voyages internationaux," Journal of Marine Science and Technology, link.springer.com. Le marché de la liquéfaction de l'hydrogène doit tenir compte de ces pertes dans l'économie du carburant livré, en particulier lorsque l'hydrogène liquide est expédié sur de longues distances. La conception du stockage, la durée du voyage et les pratiques de transfert peuvent donc affecter la quantité de produit qui parvient au client final.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie : le cycle de Claude domine l'approvisionnement à grande échelle, tandis que les systèmes à réfrigérant mixte soutiennent des opérations flexibles
Le cycle de Claude à hydrogène représentait 47,13 % du marché de la liquéfaction de l'hydrogène en 2025, reflétant son rôle établi dans les grands programmes d'approvisionnement industriels et aérospatiaux. Sa position repose sur la fiabilité des procédés, l'expérience opérationnelle et l'adéquation à la production en grande quantité. Une étude évaluée par des pairs en 2026 a montré qu'une conception améliorée du cycle de Claude à double pression pourrait atteindre une consommation d'énergie spécifique de 11,95 kWh/kg dans le cas de précooling à l'azote liquide évalué. Ce résultat soutient une optimisation continue des procédés sans nécessiter un changement complet de la configuration de l'installation. Kawasaki Heavy Industries teste également son compresseur centrifuge KM Comp-H₂ pour réduire l'empreinte et la consommation d'électricité des équipements de liquéfaction de l'hydrogène.
Le cycle à réfrigérant mixte devrait croître à un CAGR de 8,75 % de 2026 à 2031. Sa croissance est liée aux installations qui doivent répondre à la disponibilité changeante de l'électricité renouvelable. Une étude de 2026 a modélisé une installation de 100 tonnes par jour (TPJ) précooled par réfrigérant mixte et a constaté que sa stratégie de contrôle pouvait rétablir un fonctionnement stable en 22 à 96 minutes après des perturbations importantes de l'alimentation. Cette flexibilité est pertinente pour les installations situées à proximité de la production éolienne ou solaire. Le cycle de Brayton à hélium et d'autres configurations émergentes restent plus petits en termes d'échelle, mais peuvent servir des applications où l'équipement compact et la fiabilité opérationnelle sont prioritaires par rapport à la consommation d'énergie la plus faible.


Par secteur d'utilisation finale : l'aérospatiale et la défense fournissent une demande sous contrat, tandis que le transport développe la consommation dans les dépôts
L'aérospatiale et la défense détenaient 38,65 % du marché global en 2025. Le segment soutient les investissements en capacité car les acheteurs peuvent recourir à des arrangements d'approvisionnement à long terme à prix fixe. La NASA a attribué à Air Products and Chemicals, Inc. et à Plug Power des contrats totalisant 147,2 millions USD pour 36,95 millions de livres d'hydrogène liquide dans le cadre de conditions s'étendant jusqu'en 2030. L'attribution fournit un signal de demande clair pour les fournisseurs desservant les opérations de lancement et de soutien au sol. Les utilisations industrielles dans l'ammoniac, le raffinage et les métaux créent également une demande stable, en particulier là où les sites sont éloignés des réseaux de pipelines.
Le transport devrait enregistrer un CAGR de 9,12 % jusqu'en 2031, le taux le plus élevé parmi les secteurs d'utilisation finale. La croissance est portée par les opérations de flottes de poids lourds qui nécessitent des quantités de carburant constantes dans les dépôts et le long des principales routes de fret. L'activité californienne rapportée par Shell montre que les stations d'hydrogène pour poids lourds gèrent des volumes de transactions et des débits de carburant mesurables. Les attributions 2026 de la California Energy Commission apportent un soutien public aux infrastructures de ravitaillement pour les véhicules de taille moyenne et lourde. À mesure que les opérateurs de flottes passent des véhicules pilotes aux opérations programmées, ils sont plus susceptibles d'exiger un approvisionnement sous contrat plutôt que des achats occasionnels.
Analyse géographique
L'Amérique du Nord représentait 40,38 % du marché de la liquéfaction de l'hydrogène en 2025, soutenue par des réseaux de gaz industriels établis et une demande continue du secteur aérospatial. Les achats d'hydrogène liquide liés à la NASA restent une ancre importante pour les arrangements d'approvisionnement régionaux. Plug Power et Olin ont mis en service une installation d'hydrogène liquide de 15 TPJ (tonnes par jour) à Saint-Gabriel, en Louisiane, en avril 2025. Plug Power a indiqué que sa capacité nationale combinée a atteint 40 TPJ en Géorgie, au Tennessee et en Louisiane. La région comprend à la fois des fournisseurs établis avec des contrats aérospatiaux et de nouveaux prestataires utilisant des modèles de distribution intégrés aux dépôts.
L'Europe continue de construire une base politique et infrastructurelle pour l'hydrogène renouvelable. Le projet de Rotterdam d'Air Products est lié à un accord annuel d'achat d'électricité renouvelable de 75 GWh avec RWE, démontrant comment le développement des installations est lié à la fois à l'approvisionnement en énergie et à la conformité aux exigences en matière de carburants renouvelables. Fraunhofer UMSICHT a constaté que certaines routes d'importation via Amsterdam et Duisbourg pourraient être techniquement réalisables et potentiellement compétitives. Le marché européen de la liquéfaction de l'hydrogène est façonné par la planification des terminaux d'importation, l'accès à l'électricité renouvelable et les centres de demande industrielle. Ces conditions soutiennent des projets certifiés de plus grande envergure, mais peuvent accroître les exigences pour les petits développeurs.
L'Asie-Pacifique devrait se développer à un CAGR de 8,67 % de 2026 à 2031. Le Japon construit une chaîne d'approvisionnement intégrée dans la zone côtière de Kawasaki, où Kawasaki Heavy Industries a commencé la construction d'une installation de production d'hydrogène de 18 tonnes par jour en août 2026, qui approvisionnera le terminal d'hydrogène liquide adjacent via un pipeline haute pression. La Chine présente un avantage potentiel en termes de coûts dans le cas du cycle de Claude à double pression évalué, avec des coûts actualisés estimés à 1,70-1,80 USD/kg. L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des opportunités en phase précoce, car les ressources renouvelables peuvent soutenir des projets d'exportation, tandis que l'approvisionnement en équipements spécialisés et les cadres réglementaires cohérents restent limités.

Paysage concurrentiel
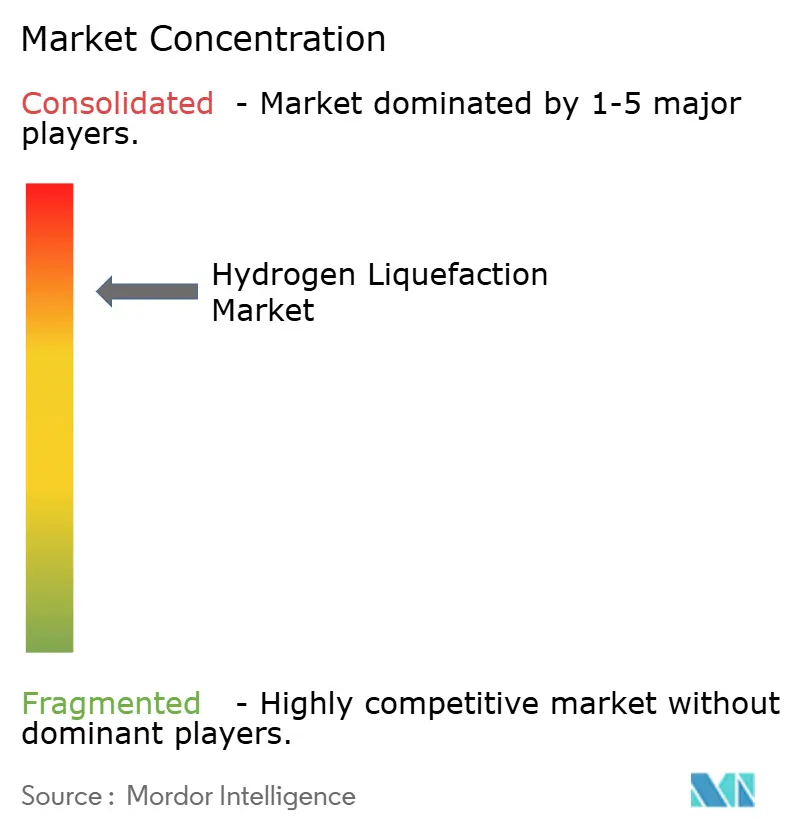
Le marché de la liquéfaction de l'hydrogène est consolidé. Air Liquide, Air Products et Linde détiennent des positions différenciées fondées sur leur expérience en liquéfaction, leurs relations à long terme avec les clients industriels et aérospatiaux, et leurs réseaux logistiques cryogéniques. Leur envergure leur permet de gérer les risques de projet couvrant l'approvisionnement en énergie, la réglementation, le stockage et la livraison. L'accord d'énergie renouvelable d'Air Products pour Rotterdam illustre comment les grands fournisseurs lient le développement de projets à l'approvisionnement en électricité. Le marché comprend également des entreprises axées sur les équipements qui servent plusieurs clients sans posséder d'actifs de production d'hydrogène.
Kawasaki Heavy Industries poursuit une position intégrée en Asie à travers le développement de compresseurs, la production d'hydrogène et une infrastructure liée aux terminaux. Sa démonstration du KM Comp-H₂, lancée en janvier 2026, se concentre sur un compresseur centrifuge pour les installations de liquéfaction de l'hydrogène. En août 2026, la société a commencé la construction d'équipements de production pour approvisionner le terminal de Kawasaki via un pipeline dédié. Cette approche lie le développement des composants à une infrastructure de manutention d'hydrogène liquide planifiée, permettant potentiellement à la société de contrôler davantage d'interfaces tout au long de la chaîne de valeur nationale.
Chart Industries et NIKKISO servent le marché en fournissant des équipements de liquéfaction et cryogéniques. Chart Industries a reçu une commande d'Element Resources pour un liquéfacteur d'hydrogène, des équipements de transport d'hydrogène liquide et des conteneurs ISO, soulignant le rôle des fournisseurs d'équipements dans la réalisation des projets. NIKKISO a rapporté des contrats d'infrastructure hydrogène en 2025, notamment des équipements pour des navires alimentés à l'hydrogène. Les nouveaux entrants peuvent trouver des opportunités dans les systèmes modulaires et distribués, mais doivent respecter les mêmes normes d'énergie, de stockage et de manutention que les fournisseurs établis. Le marché reste compétitif, les grands fournisseurs détenant des contrats établis tandis que les spécialistes en équipements peuvent participer à des projets indépendants.
Leaders du secteur de la liquéfaction de l'hydrogène
Linde PLC
Air Liquide
Air Products and Chemicals, Inc.
Chart Industries
Kawasaki Heavy Industries, Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Septembre 2026 : Nel ASA a conclu un accord-cadre avec Hydrasun pour établir des capacités d'assemblage et d'intégration d'électrolyseurs à membrane échangeuse de protons (MEP) en Europe. Cela complète l'installation de production existante de Nel à Wallingford, aux États-Unis, et élargit sa capacité de livraison pour les projets d'infrastructure hydrogène européens.
- Août 2026 : Kawasaki Heavy Industries a commencé la construction d'une installation de production d'hydrogène de 18 tonnes/jour dans la zone côtière de Kawasaki, à Kanagawa. L'installation utilise le reformage du méthane à la vapeur pour approvisionner le terminal d'hydrogène liquide (LH₂) de Kawasaki adjacent via un pipeline haute pression à hydrogène, démontrant une chaîne d'approvisionnement nationale intégrée en LH₂ à l'échelle commerciale.


Périmètre du rapport mondial sur le marché de la liquéfaction de l'hydrogène
La liquéfaction de l'hydrogène est un procédé cryogénique à forte intensité énergétique qui refroidit le gaz hydrogène jusqu'à son point d'ébullition d'environ -253 °C, le convertissant en liquide. À cette température, l'hydrogène passe de l'état gazeux à l'état liquide, réduisant considérablement ses besoins en espace physique.
Le marché de la liquéfaction de l'hydrogène est segmenté par technologie, secteur d'utilisation finale et géographie. Par technologie, le marché est segmenté en cycle de Claude à hydrogène, cycle de Brayton à hélium, cycle à réfrigérant mixte et autres technologies de liquéfaction. Par secteur d'utilisation finale, le marché est segmenté en aérospatiale et défense, transport, industrie et autres. Le rapport couvre également la taille du marché et les prévisions pour la liquéfaction de l'hydrogène dans 15 pays des principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Cycle de Claude à hydrogène |
| Cycle de Brayton à hélium |
| Cycle à réfrigérant mixte |
| Autres technologies de liquéfaction |
| Aérospatiale et défense |
| Transport |
| Industrie |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par technologie | Cycle de Claude à hydrogène | |
| Cycle de Brayton à hélium | ||
| Cycle à réfrigérant mixte | ||
| Autres technologies de liquéfaction | ||
| Par secteur d'utilisation finale | Aérospatiale et défense | |
| Transport | ||
| Industrie | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché de la liquéfaction de l'hydrogène ?
La taille du marché de la liquéfaction de l'hydrogène était évaluée à 2,82 milliards USD en 2025 et devrait croître de 3,05 milliards USD en 2026 à 4,52 milliards USD d'ici 2031, à un CAGR de 8,23 % durant la période de prévision (2026-2031).
Quelle technologie de liquéfaction de l'hydrogène domine la demande actuelle ?
Le cycle de Claude à hydrogène était en tête avec 47,13 % en 2025, car il est largement utilisé pour les grands programmes d'approvisionnement industriels et aérospatiaux. Sur le marché de la liquéfaction de l'hydrogène, sa fiabilité et son adéquation à une production en grande quantité continuent de l'emporter sur les améliorations marginales d'efficacité pour de nombreux projets sous contrat.
Pourquoi l'hydrogène liquide est-il important pour les programmes aérospatiaux ?
Les contrats d'approvisionnement de la NASA soutiennent une demande récurrente en hydrogène liquide pour les opérations de lancement et au sol jusqu'à la fin de la décennie. Pour le marché de la liquéfaction de l'hydrogène, ces contrats offrent aux fournisseurs une meilleure visibilité sur les volumes de livraison, la planification logistique, les besoins de stockage et les exigences en capacité de production. La demande publique sous contrat est particulièrement pertinente tant que la demande commerciale d'hydrogène reste inégale selon les régions et les utilisations finales.
Quel segment d'utilisation finale connaît la croissance la plus rapide pour l'hydrogène liquide ?
Le transport est le segment d'utilisation finale à la croissance la plus rapide, avec un CAGR projeté de 9,12 % jusqu'en 2031. Le marché de la liquéfaction de l'hydrogène peut en bénéficier à mesure que les flottes de poids lourds nécessitent des livraisons régulières de carburant en dépôt, des capacités de stockage et des accords d'approvisionnement fiables le long des routes de fret établies. L'activité de ravitaillement en Californie et les attributions publiques pour les infrastructures de dépôts montrent comment les opérations de flottes peuvent créer une demande localisée récurrente.
Dernière mise à jour de la page le:



