
水素液化市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 3.05 十億米ドル |
| 市場規模 (2031) | 4.52 十億米ドル |
| 成長率 (2026 - 2031) | 8.23 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
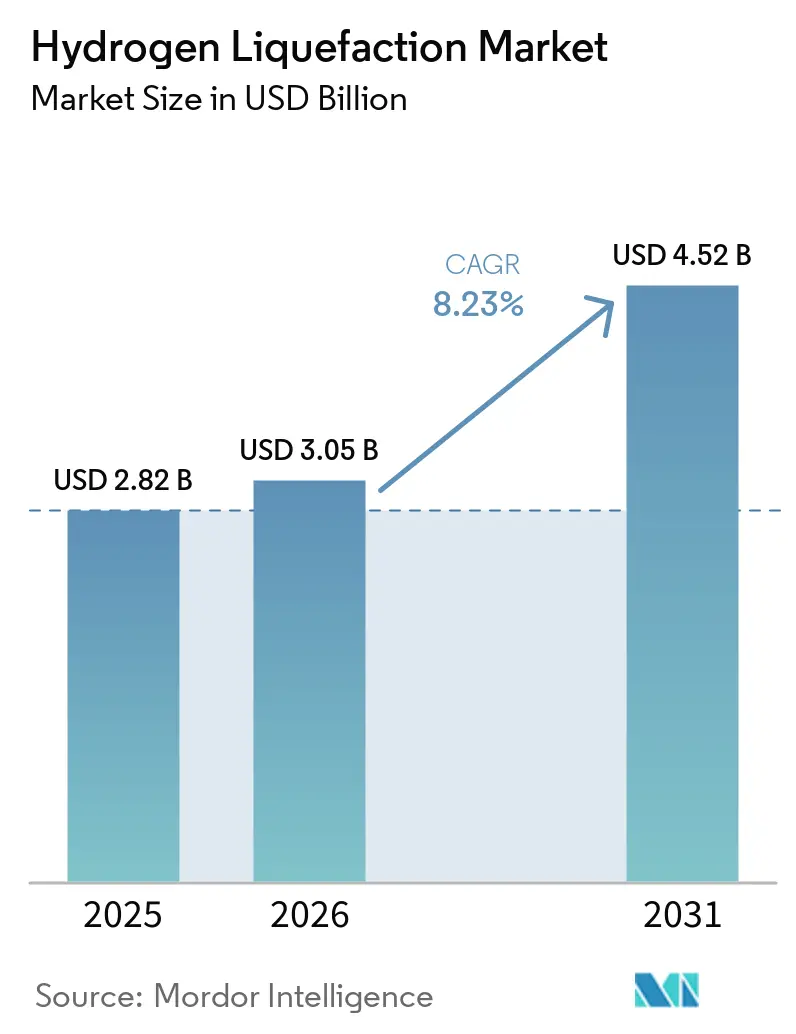
Mordor Intelligenceによる水素液化市場分析
水素液化市場規模は2025年に28.2 ビリオン 米ドルと評価され、2026年の30.5 ビリオン 米ドルから2031年には45.2 ビリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 8.23%で成長すると推定されています。水素液化市場は、宇宙プログラムの調達、輸送分野の脱炭素化要件、および極低温液体をキャリアとして好む水素輸入国によって支えられています。特に航空宇宙分野における長期引き取り契約は、スポット需要よりも高い確実性をプロジェクト開発者に提供し、広範な商業需要に先行した設備投資を支援することができます。電力コスト、貯蔵・移送時のボイルオフ、および限られた専門サプライヤー基盤は、プロジェクト経済性と納期に対する主要な制約として残っています。産業ガス企業は、確立されたサプライ関係と極低温物流能力を組み合わせており、設備サプライヤーは複数の地域にわたるプロジェクトにサービスを提供しています。市場機会は、プロセス設計を地域のエネルギーコスト、貯蔵要件、および大規模な契約バイヤーのニーズに合致させることにかかっています。
レポートの主要ポイント
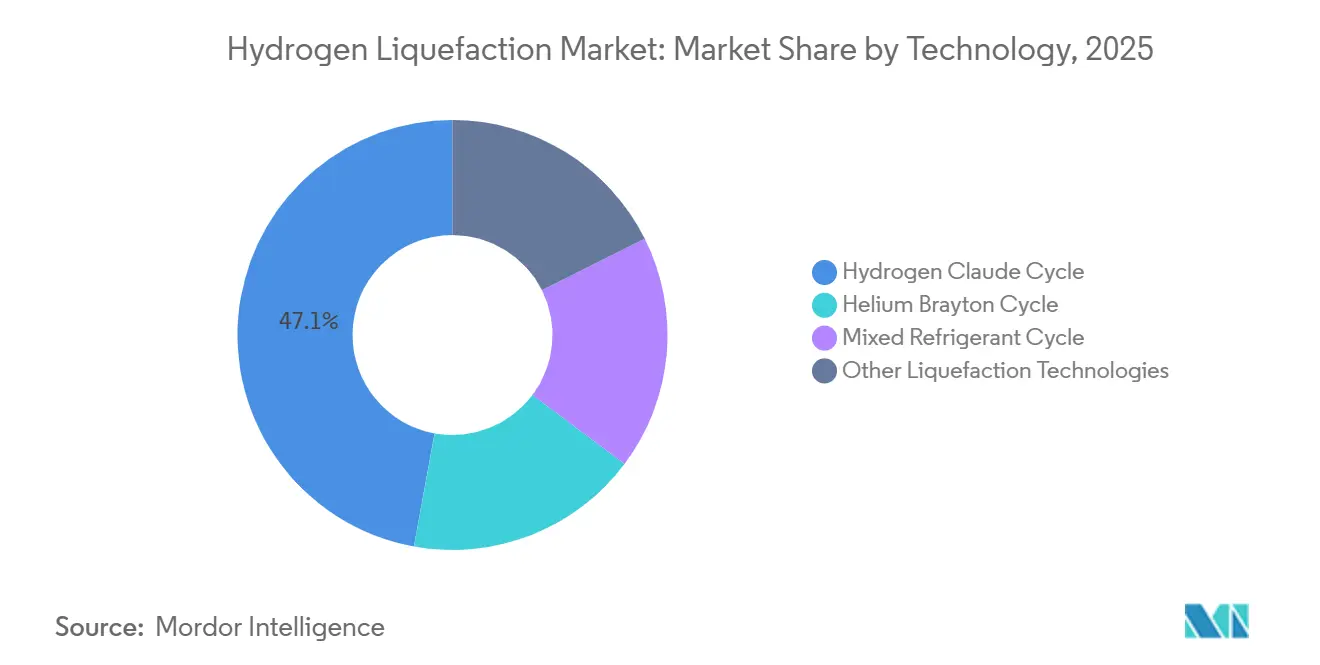
- 技術別では、水素クロードサイクルが2025年の水素液化市場シェアの47.13%を占め、混合冷媒サイクルは2031年までに8.75%のCAGRで拡大すると予測されています。
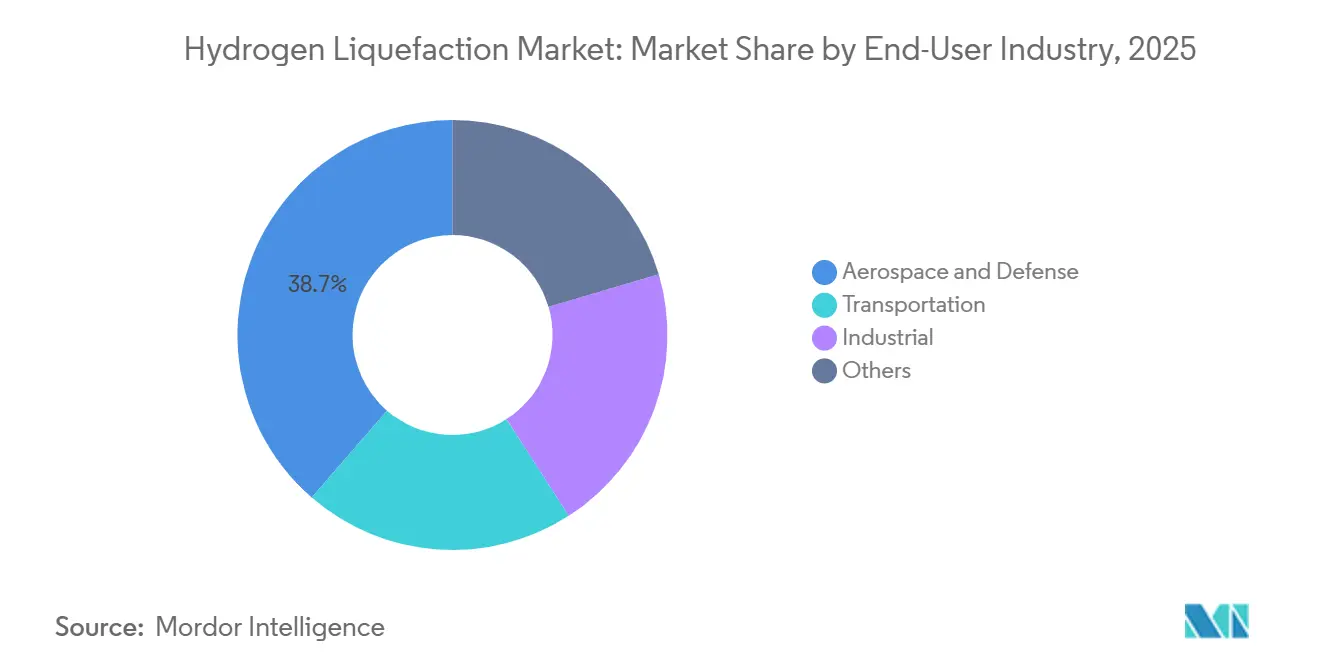
- エンドユーザー産業別では、航空宇宙・防衛が2025年の水素液化市場シェアの38.65%を占め、輸送は2031年までに9.12%のCAGRで拡大すると予測されています。
- 地域別では、北米が2025年に40.38%を占め、アジア太平洋は2031年までに8.67%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の水素液化市場トレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 航空宇宙打ち上げおよび月面プログラムからの水素需要 | +2.4% | 北米が中心で、欧州およびアジア太平洋(APAC)の打ち上げサイトへの波及あり | 短期(2年以内) |
| 大型燃料電池モビリティおよびデポ規模の燃料補給 | +1.8% | 北米および欧州、カリフォルニア州、英国、ドイツでの早期成果 | 中期(2〜4年) |
| アジア太平洋ギガワト規模の液化・輸入インフラ | +1.9% | 日本、韓国、オーストラリアの輸出拠点を含むアジア太平洋が中心 | 中期(2〜4年) |
| 国境を越えた水素貿易回廊と輸出ハブ | +1.2% | 欧州の輸入回廊およびオーストラリア・日本サプライチェーンに集中したグローバル規模 | 中期(2〜4年) |
| 低エネルギーオルソパラ変換および先進極低温システム | +0.5% | 中国、欧州連合、北米における少なくとも1日30トン(TPD)規模のプラントでの初期導入を伴うグローバル規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
航空宇宙打ち上げおよび月面プログラムからの水素需要
液体水素の調達は、米国の宇宙プログラムから戦略的な注目を新たに集めています。2026年1月、Air Productsはケネディ宇宙センター、ケープカナベラル宇宙軍基地、マーシャル宇宙飛行センター、ステニス宇宙センターへの液体水素供給に関して、1億4,000万 ミリオン 米ドル以上相当のNASA契約を獲得しました。契約は今十年末まで供給をカバーしており、契約サプライヤーに設備・物流能力の計画に向けたより明確な基盤を提供しています。アルテミス計画の予定スケジュールも、月面ミッションのハードウェアおよび関連する地上運用を通じて、定期的な推進剤需要を維持しています。この調達構造は、プロジェクト決定が短期的な燃料購入ではなく確固たる公共部門の要件によって支えられるため、水素液化市場参加者の初期需要リスクを低減することができます。また、サプライヤーが定義された納入地点と既知の機関顧客を中心に、貯蔵・輸送・生産を計画することも可能にします。
大型燃料電池モビリティおよびデポ規模の燃料補給
大型燃料電池トラックの展開が増加し、公共の小売ステーションだけでなく、フリートデポでの水素供給の必要性が高まっています。Hyroad Energyは2026年9月、カリフォルニア州フォンタナのデポでIMC Logisticsの水素フリートへの燃料供給とサービスを開始し、供給インフラをフリートオペレーターの自社サイトに統合できることを実証しました。Shellは、カリフォルニア州の大型水素ステーションが2025年中に2,500件以上のトランザクションを完了し、88,000 kg以上の水素を供給したと報告しました。2026年6月、カリフォルニア州エネルギー委員会はGFO-24-612の下、中型・大型デポ充電および水素燃料補給インフラに対して3,000万 ミリオン 米ドルを授与しました。これらの運用・資金調達シグナルは、専用供給契約を支援し、水素液化市場に対して地域化された反復的な消費への道筋を提供します。デポ需要はまた、車両展開スケジュールを供給計画、貯蔵能力、燃料補給設備の決定に直接結びつけることができます。
アジア太平洋ギガワット規模の液化・輸入インフラ
日本は、より広範なエネルギー安全保障戦略の一環として液体水素インフラを整備しています。2026年1月、Kawasaki Heavy Industriesは、新エネルギー・産業技術総合開発機構(NEDO)のグリーンイノベーション基金が支援するプロジェクトの下、播磨工場においてKM Comp-H₂遠心式水素圧縮機のデモンストレーションを開始しました。同社は、この圧縮機のフットプリントが現行の往復式設備の7分の1であり、電力消費を3%〜4%削減できると述べています。2026年8月、同社は川崎臨海部において、高圧パイプラインを通じて隣接するターミナルに供給する1日18トンの水素製造設備の建設を開始しました。これらの連携した投資は、製造・圧縮・貯蔵・ターミナル運営を単一の国内サプライチェーに統合することで、水素液化市場を強化します。計画された取り扱いインフラと並行して設備開発を行うことで、統合システムの学習サイクルを短縮することもできます。
国境を越えた水素貿易回廊と輸出ハブ
国境を越えた水素貿易には、技術的に実現可能かつ商業的に成立する輸送ルートが必要です。国際エネルギー機関は、2035年までに発表された水素パイプラインプロジェクトの総延長が40,000 km以上に達すると報告していますが、投資確約または運用状態にあるのはわずか9%に過ぎません。同レビューでは、液体水素の純粋な形での輸送コストは少なくとも2米ドル/kgであり、液化または再変換に10 kWh/kg以上を要すると述べています。Fraunhofer UMSICHTは、アムステルダムおよびデュイスブルク経由の水素輸入が技術的に実現可能であり、液体水素および液体有機水素キャリアを含む特定のルートにおいて競争力を持つ可能性があることを明らかにしました[1]Fraunhofer UMSICHT、「アムステルダムおよびデュイスブルク経由の水素輸入は技術的に実現可能であり、競争力を持つ可能性がある」、Fraunhofer UMSICHT、umsicht.fraunhofer.de。輸入ルートが発展するにつれ、輸出地点は需要センターが期待される消費水準に達する前に液化能力を必要とする可能性があり、それによって水素液化市場の対象プロジェクト基盤が拡大します。したがって、ルート設計は港湾能力、貯蔵の利用可能性、および輸入ターミナルと産業ユーザー間の距離と密接に関連し続けます。
制約の影響分析*
| 制約 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い電力集約度と液化コスト | -1.5% | グローバル規模、特に電力料金が高い欧州連合および島嶼経済において深刻 | 中期(2〜4年) |
| ボイルオフ損失と極低温取り扱いの複雑性 | -0.8% | グローバル規模、特にオーストラリア・日本ルートを含む長距離海上サプライチェーンにおいて深刻 | 長期(4年以上) |
| 標準化の欠如と専門サプライヤー能力の限界 | -0.5% | グローバル規模、特に南米、中東、アフリカにおいて制約が大きい | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い電力集約度と液化コスト
電力は多くの液体水素施設において最も高い運用コストを占め、民間投資の意思決定に強く影響します。商業プラントは液体水素1キログラムあたり10〜15 kWhの電力を消費し、これは燃料のエネルギー含有量の30%〜45%に相当します。2026年の評価では、研究対象のプラントケースにおける均等化液化コストが、中国で1.70〜1.80米ドル/kg、米国で2.20〜2.60米ドル/kg、欧州連合で3.00〜3.40米ドル/kgと推定されました。Air Productsはロッテルダム施設向けにRWEと年間75 GWhの再生可能エネルギー電力購入契約を締結し、プロジェクトを再生可能電力要件に合致させています。したがって、水素液化市場は、契約電力へのアクセスと認証済みサプライチェーンを持つ確立された企業に有利な、電力価格とコンプライアンスの複合的な課題に直面しています。同等の電力調達手段を持たないサイトは、資金調達や長期バイヤーの確保においてより高いハードルに直面する可能性があります。
ボイルオフ損失と極低温取り扱いの複雑性
ボイルオフは、熱が貯蔵・移送システムに侵入する際に液体水素の使用可能量を減少させます。2025年の極低温工学誌に掲載された研究では、評価された貯蔵条件下において、局所冷却と広域冷却によって1日あたりのボイルオフ率をそれぞれ0.011%および0.004%まで低減できることが示されました。これらのアプローチは損失を低減できますが、貯蔵システムに資本要件と運用上の複雑性を加えます。海洋科学技術誌に掲載された研究では、評価された国際航路における液体水素キャリアの1日あたりのボイルオフ率が0.26%であることが報告されました[2]「液化水素キャリアの国際航路における貨物タンクへの熱侵入の測定値と計算値の比較」、海洋科学技術誌、link.springer.com。水素液化市場は、特に液体水素が長距離輸送される場合、配送燃料の経済性においてこれらの損失を考慮しなければなりません。したがって、貯蔵設計、航路長、および移送方法は、最終顧客に届く製品量に影響を与える可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:クロードサイクルが大規模供給をリード、混合冷媒システムが柔軟な運用を支援
水素クロードサイクルは2025年の水素液化市場の47.13%を占め、大規模産業および航空宇宙供給プログラムにおける確立された役割を反映しています。その地位は、プロセスの信頼性、運用経験、および大量生産への適合性に基づいています。2026年の査読済み研究では、改良された二重圧力クロードサイクル設計が、評価された液体窒素予冷ケースにおいて11.95 kWh/kgの比エネルギー消費を達成できることが示されました。この結果は、プラント構成を完全に変更することなく、継続的なプロセス最適化を支援します。Kawasaki Heavy IndustriesもKM Comp-H₂遠心式圧縮機のテストを行い、水素液化設備のフットプリントと電力消費の削減を図っています。
混合冷媒サイクルは2026年から2031年にかけて8.75%のCAGRで成長すると予測されています。その成長は、再生可能電力の変動する利用可能性に対応する必要があるプラントと関連しています。2026年の研究では、1日100トン(TPD)の混合冷媒予冷プラントをモデル化し、その制御戦略が大幅な供給擾乱後22〜96分以内に安定運転を回復できることが示されました。この柔軟性は、風力または太陽光発電の近くに立地する施設に関連します。ヘリウムブレイトンサイクルおよびその他の新興構成は規模が小さいままですが、最低エネルギー使用よりもコンパクトな設備と運用信頼性が優先されるアプリケーションに対応できます。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


エンドユーザー産業別:航空宇宙・防衛が契約需要を提供、輸送がデポ消費を拡大
航空宇宙・防衛は2025年の市場全体の38.65%を占めました。このセグメントは、バイヤーが長期固定価格調達契約を利用できるため、設備投資を支します。NASAはAir Products and Chemicals, Inc.およびPlug Powerに対し、2030年まで延長される条件の下、3,695万ポンドの液体水素に対して総額1億4,720万 ミリオン 米ドルの契約を授与しました。この授与は、打ち上げおよび地上支援業務に従事するサプライヤーに明確な需要シグナルを提供します。アンモニア、精製、金属における産業用途も、特にパイプラインシステムから遠い立地のサイトにおいて、安定した需要を生み出しています。
輸送はエンドユーザー産業の中で最も高い成長率となる、2031年までの9.12%のCAGRを記録すると予測されています。成長は、デポおよび主要貨物ルートに沿って一定量の燃料を必要とする大型フリート運用によって牽引されています。Shellが報告したカリフォルニア州での活動は、大型水素ステーションが測定可能なトランザクション数と燃料スループットを処理していることを示しています。カリフォルニア州エネルギー委員会の2026年の授与は、中型・大型燃料補給インフラへの公的支援を追加しています。フリートオペレーターが試験車両から定期運行に移行するにつれ、散発的な購入よりも契約供給を必要とする可能性が高まっています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
北米は2025年の水素液化市場の40.38%を占め、確立された産業ガスネットワークと航空宇宙セクターからの継続的な需要によって支えられています。NASA関連の液体水素調達は、地域の供給体制における重要なアンカーであり続けています。Plug PowerとOlinは2025年4月、ルイジアナ州セントガブリエルに1日15トン(TPD)の液体水素プラントを稼働させました。Plug Powerは、ジョージア州、テネシー州、ルイジアナ州にわたる国内合計能力が40 TPDに達したと述べています。この地域には、航空宇宙契約を持つ確立されたサプライヤーと、デポ統合型流通モデルを採用する新規参入者の両方が含まれています。
欧州は再生可能水素のための政策・インフラ基盤の構築を続けています。Air Productsのロッテルダムプロジェクトは、RWEとの年間75 GWhの再生可能電力契約に連携しており、プラント開発が電力調達と再生可能燃料要件への準拠の両方に結びついていることを示しています。Fraunhofer UMSICHTは、アムステルダムおよびデュイスブルク経由の特定の輸入ルートが技術的に実現可能であり、潜在的に競争力を持つ可能性があることを明らかにしました。欧州の水素液化市場は、輸入ターミナル計画、再生可能電力へのアクセス、および産業需要センターによって形成されています。これらの条件は、より大規模な認証プロジェクトを支援しますが、小規模開発者の要件を高める可能性があります。
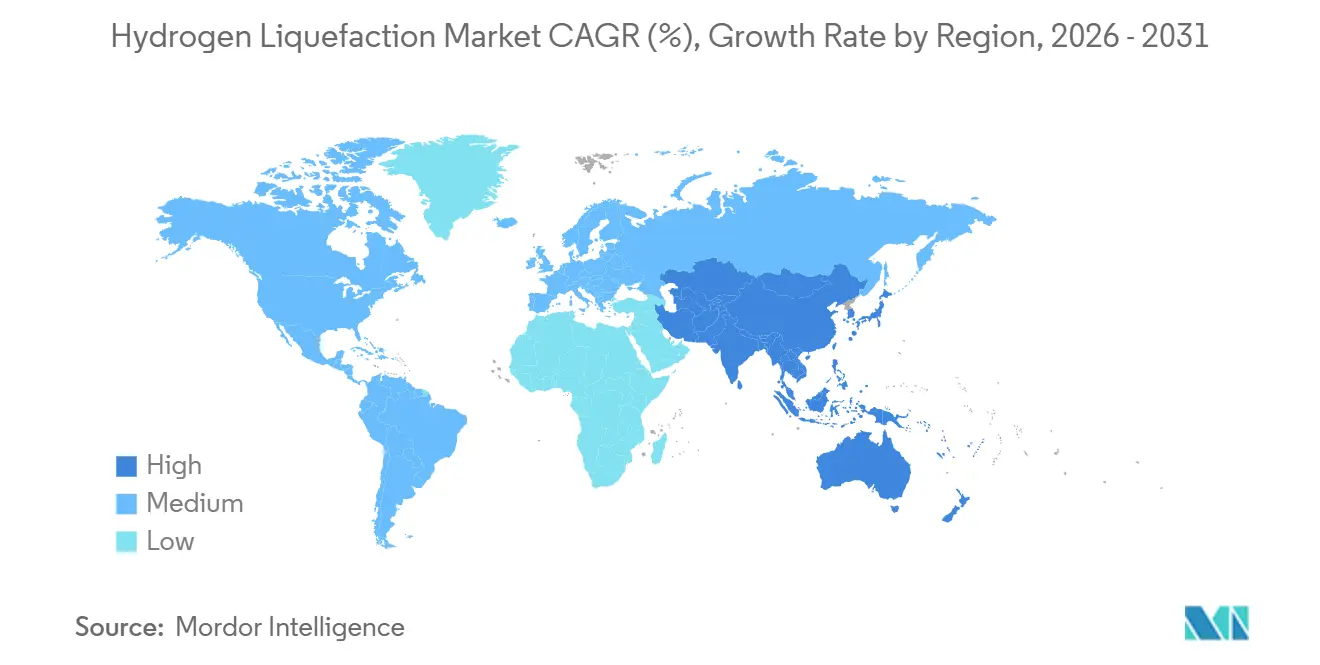
アジア太平洋は2026年から2031年にかけて8.67%のCAGRで拡大すると予測されています。日本は川崎臨海部において統合サプライチェーンを構築しており、Kawasaki Heavy Industriesは2026年8月に高圧パイプラインを通じて隣接する液体水素ターミナルに供給する1日18トンの水素製造設備の建設を開始しました。中国は評価された二重圧力クロドサイクルのケースにおいてコスト優位性を持つ可能性があり、均等化コストは1.70〜1.80米ドル/kgと推定されています。南米、中東、アフリカは初期段階の機会として残っており、再生可能資源が輸出プロジェクトを支援できる一方、専門設備の供給と一貫した規制枠組みは依然として限られています。

競合環境
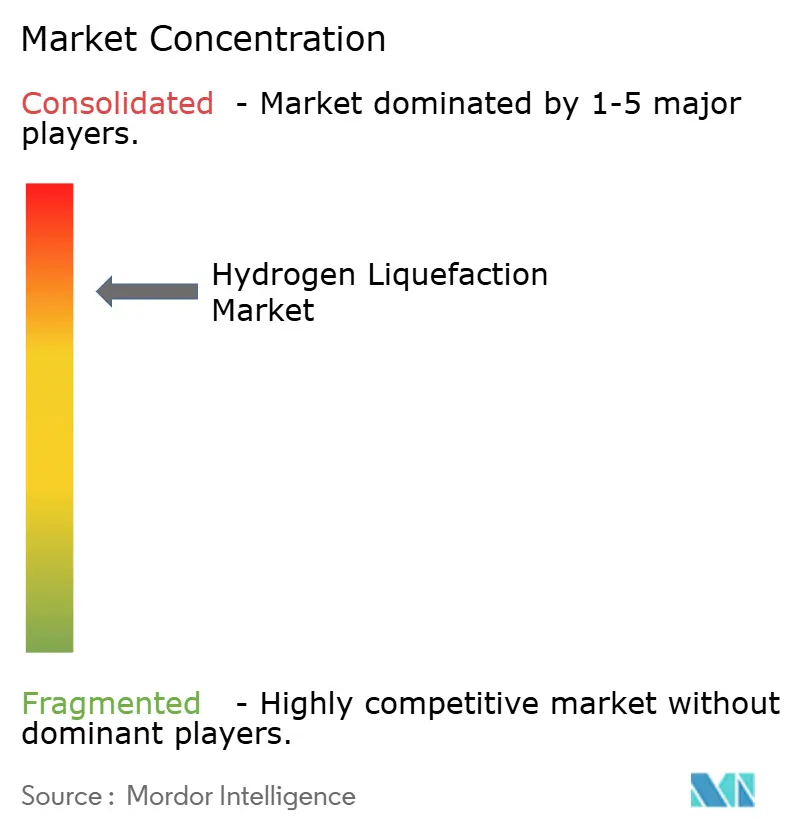
水素液化市場は集約されています。Air Liquide、Air Products、Lindeは、液化経験、産業・航空宇宙顧客との長期的な関係、および極低温物流ネットワークに基づいて差別化されたポジションを保持しています。そのスケールにより、電力供給、規制、貯蔵、配送にまたがるプロジェクトリスクを管理することができます。Air Productsのロッテルダム向け再生可能電力契約は、大規模サプライヤーがプロジェクト開発と電力調達を結びつけている方法を示しています。市場には、水素製造資産を所有せずに複数の顧客にサービスを提供する設備中心の企業も含まれています。
Kawasaki Heavy Industriesは、圧縮機開発、水素製造、ターミナル連携インフラを通じて、アジアにおける統合的なポジションを追求しています。2026年1月に開始されたKM Comp-H₂のデモンストレーションは、水素液化プラント向けの遠心式圧縮機に焦点を当てています。2026年8月、同社は専用パイプラインを通じて川崎ターミナルに供給する製造設備の建設を開始しました。このアプローチは、コンポーネント開発と計画された液体水素取り扱いインフラを結びつけており、国内バリューチェーン全体でより多くのインターフェースを制御できる可能性があります。
Chart IndustriesとNIKKISOは、液化および極低温設備を供給することで市場にサービスを提供しています。Chart IndustriesはElement Resourcesから水素液化装置、液体水素輸送設備、ISOコンテナの注文を受け、プロジェクト納入における設備サプライヤーの役割を浮き彫りにしました。NIKKISOは2025年に水素インフラ契約を報告しており、水素燃料船向け設備も含まれています。新規参入者はモジュール式・分散型システムに機会を見出すことができますが、確立されたサプライヤーと同じエネルギー、貯蔵、取り扱い基準を満たす必要があります。大規模サプライヤーが確立された契約を保持する一方、設備専門企業は独立したプロジェクト全体に参加できるため、市場は競争的であり続けています。
水素液化産業リーダー
Linde PLC
Air Liquide
Air Products and Chemicals, Inc.
Chart Industries
Kawasaki Heavy Industries, Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年9月:Nel ASAはHydrasunとフレームワーク契約を締結し、欧州においてプロトン交換膜(PEM)電解槽の組み立て・統合能力を確立しました。これは、米国ウォリングフォードにあるNelの既存製造施設を補完し、欧州の水素インフラプロジェクトへの納入能力を拡大するものです。
- 2026年8月:Kawasaki Heavy Industriesは、神奈川県川崎臨海部において1日18トンの水素製造設備の建設を開始しました。この施設は水蒸気メタン改質を使用し、高圧水素パイプラインを通じて隣接する川崎液体水素(LH₂)ターミナルに供給するもので、商業規模での統合された国内LH₂サプライチェーンを実証しています。


世界の水素液化市場レポートの調査範囲
水素液化は、水素ガスをその沸点である約-253°Cまで冷却し、液体に変換するエネルギー集約型の極低温プロセスです。この温度において、水素は気体状態から液体状態に転換し、物理的な体積要件が大幅に削減されます。
水素液化市場は、技術、エンドユーザー産業、地域別にセグメント化されています。技術別では、市場は水素クロードサイクル、ヘリウムブレイトンサイクル、混合冷媒サイクル、その他の液化技術にセグメント化されています。エンドユーザー産業別では、市場は航空宇宙・防衛、輸送、産業、その他にセグメント化されていま。レポートはまた、主要地域の15カ国における水素液化の市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
| 水素クロードサイクル |
| ヘリウムブレイトンサイクル |
| 混合冷媒サイクル |
| その他の液化技術 |
| 航空宇宙・防衛 |
| 輸送 |
| 産業 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 技術別 | 水素クロードサイクル | |
| ヘリウムブレイトンサイクル | ||
| 混合冷媒サイクル | ||
| その他の液化技術 | ||
| エンドユーザー産業別 | 航空宇宙・防衛 | |
| 輸送 | ||
| 産業 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
水素液化市場の現在の市場規模は?
水素液化市場規模は2025年に28.2 ビリオン 米ドルと評価され、2026年の30.5 ビリオン 米ドルから2031年には45.2 ビリオン 米ドルへと、予測期間(2026年〜2031年)においてCAGR 8.23%で成長すると推定されています。
現在の需要をリードしている水素液化技術はどれですか?
水素クロードサイクルは2025年に47.13%でリードしており、大規模産業および航空宇宙供給プログラムに広く使用されているためです。水素液化市場において、その信頼性と大量生産への適合性は、多くの契約プロジェクトにおいて限界的な効率改善を上回り続けています。
液体水素が航空宇宙プログラムにとって重要な理由は何ですか?
NASAの調達契約は、今十年末まで打ち上げおよび地上運用向けの液体水素に対する定期的な需要を支援しています。水素液化市場にとって、これらの契約はサプライヤーに配送量、物流計画、貯蔵ニーズ、および生産能力要件に関するより高い可視性を提供します。商業的な水素需要が地域やエンドユーズ全体で依然として不均一である間、契約された公共需要は特に重要です。
液体水素において最も急成長しているエンドユーザーセグメントはどれですか?
輸送は最も急成長しているエンドユーザーセグメントであり、2031年までの予測CAGRは9.12%です。大型フリートが定期的なデポ燃料配送、貯蔵能力、および確立された貨物ルートに沿った信頼性の高い供給契約を必要とするにつれ、水素液化市場は恩恵を受けることができます。カリフォルニア州の燃料補給活動と公共デポインフラの授与は、フリート運用がいかに反復的な地域需要を生み出すことができるかを示しています。
最終更新日:



