
Marktgröße und Marktanteil der Wasserstoffverflüssigung
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 3.05 Milliarden US-Dollar |
| Marktgröße (2031) | 4.52 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.23 % |
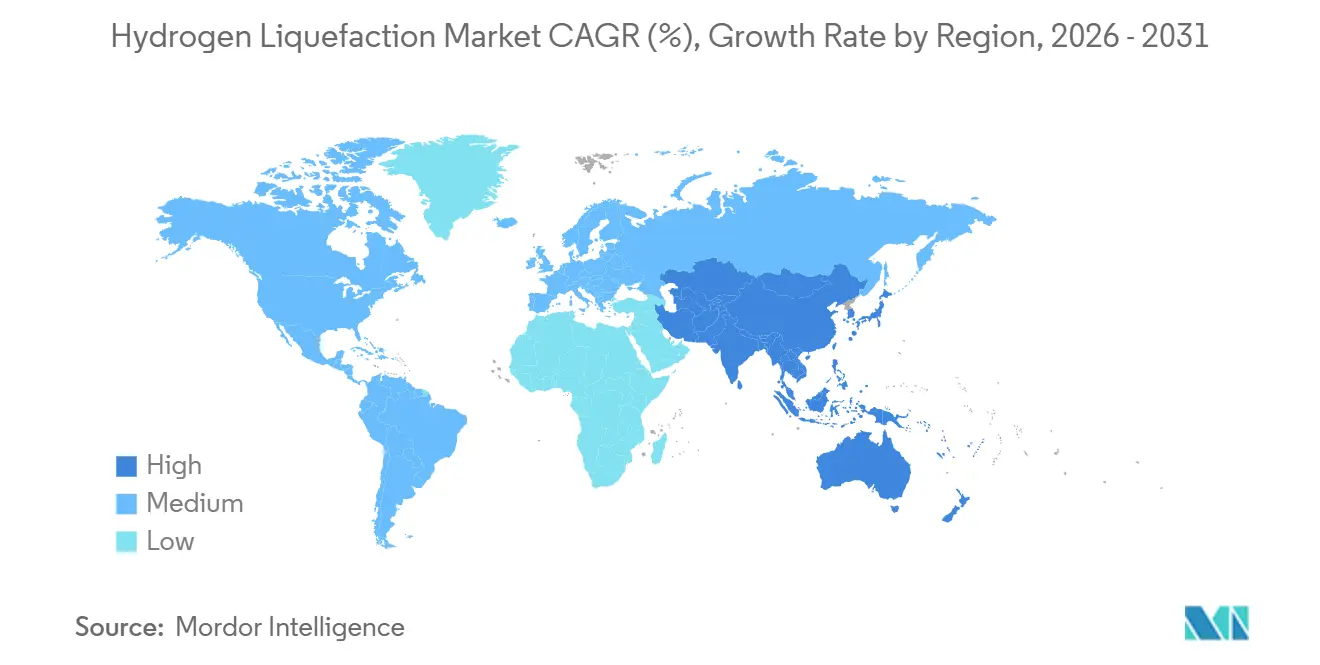
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
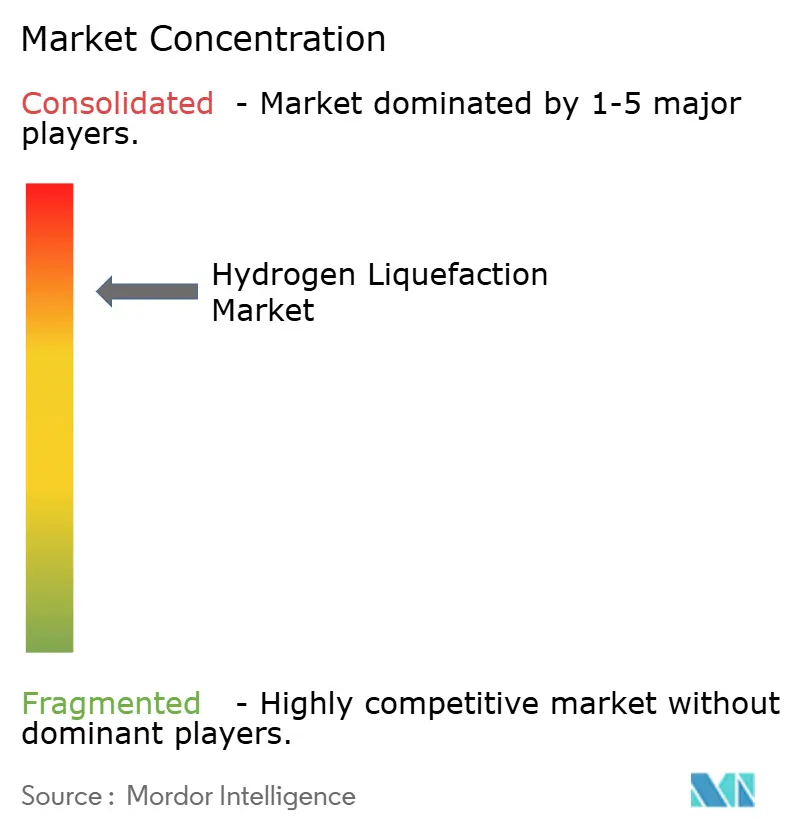
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Wasserstoffverflüssigung von Mordor Intelligence
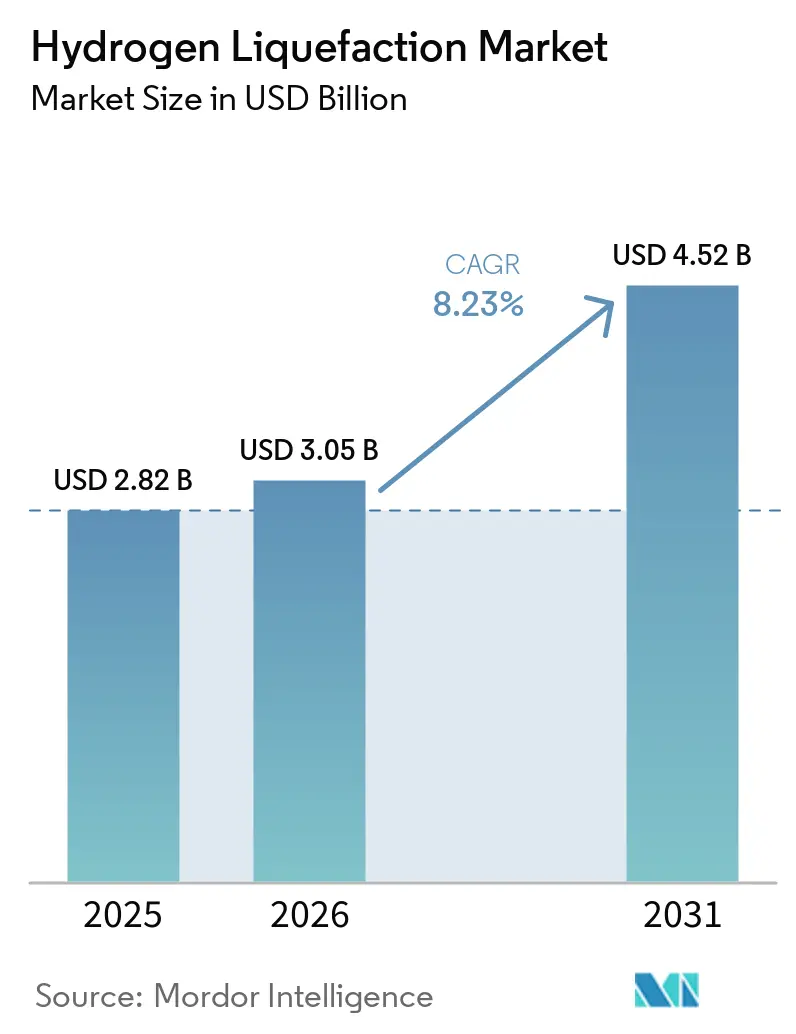
Die Marktgröße der Wasserstoffverflüssigung wurde im Jahr 2025 auf 2,82 Milliarden USD geschätzt und soll von 3,05 Milliarden USD im Jahr 2026 auf 4,52 Milliarden USD bis 2031 wachsen, bei einer CAGR von 8,23 % während des Prognosezeitraums (2026–2031). Der Markt für Wasserstoffverflüssigung wird durch die Beschaffung für Raumfahrtprogramme, Anforderungen zur Dekarbonisierung des Transports und wasserstoffimportierende Länder gestützt, die kryogene Flüssigkeit als Träger bevorzugen. Langfristige Abnahmeverträge, insbesondere in der Luft- und Raumfahrt, bieten Projektentwicklern eine größere Planungssicherheit als Spotbedarf und können Kapazitätsinvestitionen vor einer breiten kommerziellen Nachfrage unterstützen. Stromkosten, Verdampfungsverluste während der Lagerung und des Transfers sowie eine begrenzte Basis an Speziallieferanten bleiben wesentliche Einschränkungen für die Projektökonomie und Lieferpläne. Industriegasunternehmen kombinieren etablierte Lieferbeziehungen mit kryogenen Logistikkapazitäten, während Anlagenlieferanten Projekte in mehreren Regionen bedienen. Marktchancen hängen davon ab, das Prozessdesign auf lokale Energiekosten, Lageranforderungen und die Bedürfnisse großer, vertraglich gebundener Abnehmer abzustimmen.
Wichtigste Erkenntnisse des Berichts
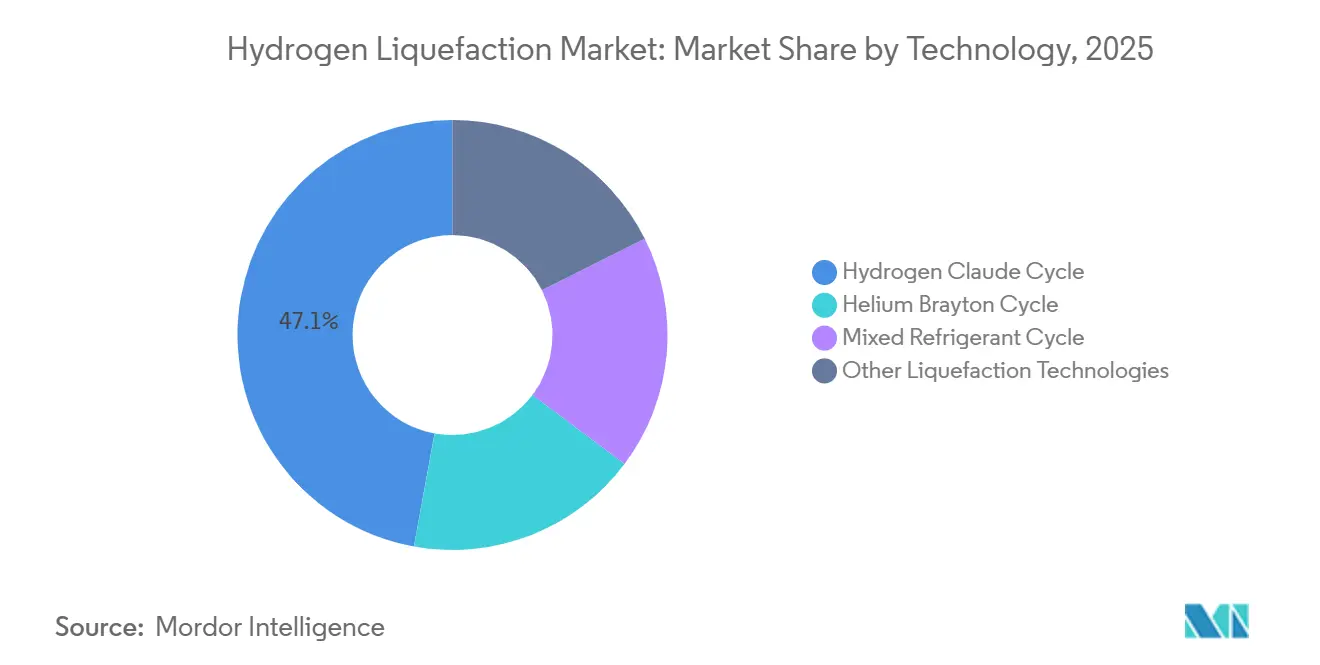
- Nach Technologie hielt der Wasserstoff-Claude-Zyklus im Jahr 2025 einen Marktanteil von 47,13 % am Markt für Wasserstoffverflüssigung, während der Gemischte Kältemittelzyklus bis 2031 voraussichtlich mit einer CAGR von 8,75 % wachsen wird.
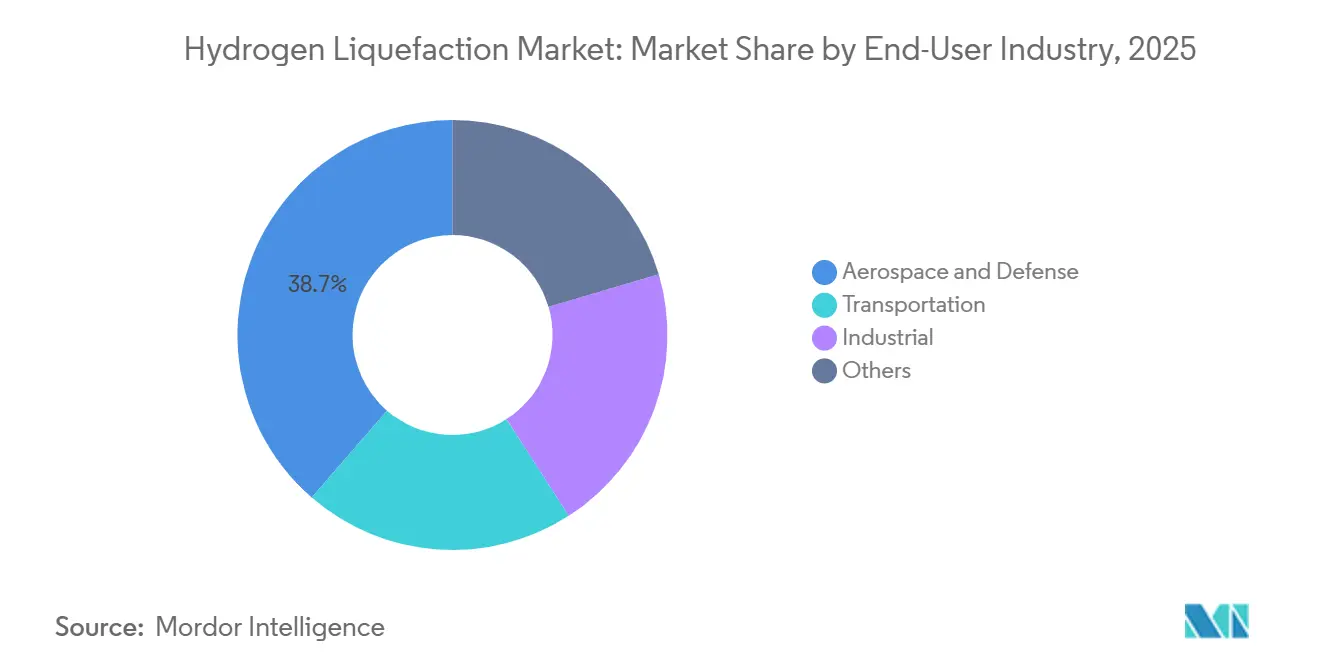
- Nach Endverbraucherbranche entfiel im Jahr 2025 ein Marktanteil von 38,65 % am Markt für Wasserstoffverflüssigung auf Luft- und Raumfahrt sowie Verteidigung, während der Transport bis 2031 voraussichtlich mit einer CAGR von 9,12 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 40,38 %, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 8,67 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Wasserstoffverflüssigung
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wasserstoffnachfrage aus Luft- und Raumfahrtprogrammen und Mondprogrammen | +2.4% | Kernregion Nordamerika, mit Ausstrahlungseffekten auf europäische und asiatisch-pazifische Startstandorte | Kurzfristig (≤ 2 Jahre) |
| Schwerlast-Brennstoffzellenmobilität und Betankungsinfrastruktur auf Depotebene | +1.8% | Nordamerika und Europa, mit frühen Zuwächsen in Kalifornien, dem Vereinigten Königreich und Deutschland | Mittelfristig (2–4 Jahre) |
| Gigawatt-Verflüssigung und Importinfrastruktur im asiatisch-pazifischen Raum | +1.9% | Kernregion Asien-Pazifik, einschließlich Japan, Südkorea und australischer Exportknoten | Mittelfristig (2–4 Jahre) |
| Grenzüberschreitende Wasserstoffhandelskorridore und Exporthubs | +1.2% | Global, konzentriert auf europäische Importkorridore und die australisch-japanische Lieferkette | Mittelfristig (2–4 Jahre) |
| Energieärmere Ortho-Para-Konversion und fortschrittliche kryogene Systeme | +0.5% | Global, mit erster Einführung in Anlagen mit mindestens 30 Tonnen pro Tag (TPD) in China, der Europäischen Union und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wasserstoffnachfrage aus Luft- und Raumfahrtprogrammen und Mondprogrammen
Die Beschaffung von flüssigem Wasserstoff erhält von US-amerikanischen Raumfahrtprogrammen erneut strategische Aufmerksamkeit. Im Januar 2026 sicherte sich Air Products NASA-Verträge im Wert von mehr als 140 Millionen USD zur Versorgung des Kennedy Space Center, der Cape Canaveral Space Force Station, des Marshall Space Flight Center und des Stennis Space Center mit flüssigem Wasserstoff. Die Verträge decken die Versorgung bis Ende des Jahrzehnts ab und bieten den beauftragten Lieferanten eine klarere Grundlage für die Planung von Ausrüstungs- und Logistikkapazitäten. Der geplante Zeitplan des Artemis-Programms sichert auch einen wiederkehrenden Treibstoffbedarf durch Hardware für Mondmissionen und damit verbundene Bodenoperationen. Diese Beschaffungsstruktur kann das Frühphasenbedarfsrisiko für Marktteilnehmer im Bereich Wasserstoffverflüssigung reduzieren, da Projektentscheidungen durch feste öffentliche Anforderungen und nicht durch kurzfristige Treibstoffkäufe gestützt werden. Sie ermöglicht es Lieferanten auch, Lagerung, Transport und Produktion rund um definierte Lieferpunkte und einen bekannten institutionellen Kunden zu planen.
Schwerlast-Brennstoffzellenmobilität und Betankungsinfrastruktur auf Depotebene
Der Einsatz von Schwerlast-Brennstoffzellen-Lkw erhöht den Bedarf an Wasserstoffversorgung in Flottendepots und nicht nur an öffentlichen Einzelhandelsstationen. Hyroad Energy begann im September 2026 mit der Betankung und Wartung der Wasserstoffflotte von IMC Logistics in seinem Depot in Fontana, Kalifornien, und demonstrierte damit, wie Versorgungsinfrastruktur in das eigene Gelände eines Flottenoperators integriert werden kann. Shell berichtete, dass seine Schwerlast-Wasserstoffstandorte in Kalifornien im Jahr 2025 mehr als 2.500 Transaktionen abgeschlossen und mehr als 88.000 kg Wasserstoff abgegeben haben. Im Juni 2026 vergab die California Energy Commission 30 Millionen USD im Rahmen von GFO-24-612 für Depot-Lade- und Wasserstoff-Betankungsinfrastruktur für mittelschwere und schwere Fahrzeuge. Diese operativen und finanziellen Signale unterstützen dedizierte Versorgungsvereinbarungen und bieten dem Markt für Wasserstoffverflüssigung einen Weg zu lokalisiertem, wiederholbarem Verbrauch. Der Depotbedarf kann auch Fahrzeugbereitstellungspläne direkt mit Versorgungsplanung, Lagerkapazität und Entscheidungen zur Betankungsausrüstung verbinden.
Gigawatt-Verflüssigung und Importinfrastruktur im asiatisch-pazifischen Raum
Japan entwickelt Infrastruktur für flüssigen Wasserstoff als Teil einer umfassenderen Energiesicherheitsstrategie. Im Januar 2026 begann Kawasaki Heavy Industries mit der Demonstration seines KM Comp-H₂ Zentrifugal-Wasserstoffkompressors in Harima Works im Rahmen eines Projekts, das vom Green Innovation Fund der New Energy and Industrial Technology Development Organization (NEDO) unterstützt wird. Das Unternehmen erklärte, dass der Kompressor einen Platzbedarf hat, der einem Siebtel der aktuellen Hubkolbengeräte entspricht, und den Stromverbrauch um 3 % bis 4 % senken kann. Im August 2026 begann das Unternehmen mit dem Bau einer Wasserstoffproduktionsanlage mit einer Kapazität von 18 Tonnen pro Tag im Kawasaki Coastal Area, um das angrenzende Terminal über eine Hochdruckpipeline zu versorgen. Diese verknüpften Investitionen stärken den Markt für Wasserstoffverflüssigung, indem Produktion, Kompression, Lagerung und Terminalbetrieb in eine einzige inländische Lieferkette integriert werden. Die Platzierung der Anlagenentwicklung neben geplanter Handhabungsinfrastruktur kann auch den Lernzyklus für integrierte Systeme verkürzen.
Grenzüberschreitende Wasserstoffhandelskorridore und Exporthubs
Der grenzüberschreitende Wasserstoffhandel erfordert Transportrouten, die sowohl technisch machbar als auch kommerziell rentabel sind. Die Internationale Energieagentur berichtete, dass angekündigte Wasserstoffpipelineprojekte bis 2035 insgesamt mehr als 40.000 km umfassen, obwohl nur 9 % einen zugesagten Investitions- oder Betriebsstatus haben. Dieselbe Überprüfung stellte fest, dass der Transport von reinem Wasserstoff in flüssiger Form mindestens 2 USD/kg kostet und mehr als 10 kWh/kg für die Verflüssigung oder Rückumwandlung erfordert. Fraunhofer UMSICHT stellte fest, dass Wasserstoffimporte über Amsterdam und Duisburg technisch machbar und für bestimmte Routen potenziell wettbewerbsfähig sein können, einschließlich Optionen mit flüssigem Wasserstoff und flüssigen organischen Wasserstoffträgern[1]Fraunhofer UMSICHT, "Wasserstoffimporte über Amsterdam und Duisburg sind technisch machbar und haben das Potenzial, wettbewerbsfähig zu sein," Fraunhofer UMSICHT, umsicht.fraunhofer.de. Wenn sich Importrouten entwickeln, benötigen Exportstandorte möglicherweise Verflüssigungskapazitäten, bevor Nachfragezentren ihre erwarteten Verbrauchsniveaus erreichen, wodurch die adressierbare Projektbasis für den Markt für Wasserstoffverflüssigung erweitert wird. Das Routendesign bleibt daher eng mit den Hafenkapazitäten, der Lagerverfügbarkeit und der Entfernung zwischen Importterminals und Industrienutzern verknüpft.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Stromintensität und Verflüssigungskosten | -1.5% | Global, am stärksten ausgeprägt in der Europäischen Union und Inselwirtschaften mit hohen Stromtarifen | Mittelfristig (2–4 Jahre) |
| Verdampfungsverluste und Komplexität der kryogenen Handhabung | -0.8% | Global, besonders schädlich in langen maritimen Lieferketten, einschließlich der Routen Australien–Japan | Langfristig (≥ 4 Jahre) |
| Begrenzte Standardisierung und Kapazität von Speziallieferanten | -0.5% | Global, besonders einschränkend in Südamerika, dem Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Stromintensität und Verflüssigungskosten
Strom stellt für viele Flüssigwasserstoffanlagen den höchsten Betriebskostenfaktor dar und beeinflusst private Investitionsentscheidungen stark. Kommerzielle Anlagen verbrauchen 10 bis 15 kWh Strom pro Kilogramm flüssigen Wasserstoffs, was 30 % bis 45 % des Energiegehalts des Brennstoffs entspricht. Eine Bewertung aus dem Jahr 2026 schätzte die Verflüssigungskosten auf Basis des Levelized-Cost-Ansatzes auf 1,70–1,80 USD/kg in China, 2,20–2,60 USD/kg in den Vereinigten Staaten und 3,00–3,40 USD/kg in der Europäischen Union für den untersuchten Anlagenfall. Air Products unterzeichnete mit RWE eine jährliche Vereinbarung zum Bezug erneuerbarer Energie von 75 GWh für seine Anlage in Rotterdam und stimmte das Projekt damit auf seinen Bedarf an erneuerbarem Strom ab. Der Markt für Wasserstoffverflüssigung steht daher vor einer kombinierten Herausforderung aus Strompreisen und Compliance, die etablierte Unternehmen mit Zugang zu vertraglich gesichertem Strom und zertifizierten Lieferketten begünstigt. Standorte ohne vergleichbare Stromvereinbarungen können einer höheren Hürde bei der Sicherung von Finanzierungen oder langfristigen Abnehmern gegenüberstehen.
Verdampfungsverluste und Komplexität der kryogenen Handhabung
Verdampfungsverluste reduzieren die nutzbare Menge an flüssigem Wasserstoff, wenn Wärme in Lager- und Transfersysteme eindringt. Eine Studie aus dem Jahr 2025 in Cryogenics ergab, dass lokale Kühlung und Breitkühlung die täglichen Verdampfungsraten unter den bewerteten Lagerbedingungen auf 0,011 % bzw. 0,004 % senken könnten. Diese Ansätze können Verluste reduzieren, erhöhen jedoch den Kapitalbedarf und die betriebliche Komplexität von Lagersystemen. Eine im Journal of Marine Science and Technology veröffentlichte Studie berichtete von einer täglichen Verdampfungsrate von 0,26 % für Flüssigwasserstoffträger auf bewerteten internationalen Reisen[2]"Vergleich von gemessenem und berechnetem Wärmeeintrag in Ladetanks von Flüssigwasserstoffträgern während internationaler Reisen," Journal of Marine Science and Technology, link.springer.com. Der Markt für Wasserstoffverflüssigung muss diese Verluste in der Wirtschaftlichkeit des gelieferten Brennstoffs berücksichtigen, insbesondere wenn flüssiger Wasserstoff über große Entfernungen transportiert wird. Lagerdesign, Reisedauer und Transferpraktiken können daher die Menge des Produkts beeinflussen, die den Endkunden erreicht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie: Claude-Zyklus führt bei der Großmengenversorgung, während Gemischte Kältemittelsysteme flexible Betriebsweisen unterstützen
Der Wasserstoff-Claude-Zyklus machte im Jahr 2025 47,13 % des Marktes für Wasserstoffverflüssigung aus und spiegelt damit seine etablierte Rolle in großen Industrie- und Luft- und Raumfahrtversorgungsprogrammen wider. Seine Position basiert auf Prozesszuverlässigkeit, Betriebserfahrung und Eignung für die Hochvolumenproduktion. Eine im Jahr 2026 begutachtete Studie zeigte, dass ein verbessertes Doppeldruck-Claude-Zyklus-Design einen spezifischen Energieverbrauch von 11,95 kWh/kg im bewerteten Flüssigstickstoff-Vorkühlungsfall erzielen könnte. Dieses Ergebnis unterstützt eine kontinuierliche Prozessoptimierung, ohne eine vollständige Änderung der Anlagenkonfiguration zu erfordern. Kawasaki Heavy Industries testet außerdem seinen KM Comp-H₂ Zentrifugalkompressor, um den Platzbedarf und den Stromverbrauch von Wasserstoffverflüssigungsanlagen zu reduzieren.
Der Gemischte Kältemittelzyklus soll von 2026 bis 2031 mit einer CAGR von 8,75 % wachsen. Sein Wachstum ist mit Anlagen verknüpft, die auf die sich ändernde Verfügbarkeit von erneuerbarem Strom reagieren müssen. Eine Studie aus dem Jahr 2026 modellierte eine mit gemischtem Kältemittel vorgekühlte Anlage mit 100 Tonnen pro Tag (TPD) und stellte fest, dass ihre Regelstrategie den stabilen Betrieb innerhalb von 22 bis 96 Minuten nach erheblichen Einspeisestörungen wiederherstellen konnte. Diese Flexibilität ist für Anlagen relevant, die sich in der Nähe von Wind- oder Solarenergieerzeugung befinden. Der Helium-Brayton-Zyklus und andere aufkommende Konfigurationen bleiben kleiner im Maßstab, können aber Anwendungen bedienen, bei denen kompakte Ausrüstung und Betriebszuverlässigkeit Vorrang vor dem niedrigsten Energieverbrauch haben.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Endverbraucherbranche: Luft- und Raumfahrt sowie Verteidigung liefern vertraglich gesicherte Nachfrage, während der Transport den Depotverbrauch ausbaut
Luft- und Raumfahrt sowie Verteidigung hielten im Jahr 2025 38,65 % des Gesamtmarktes. Das Segment unterstützt Kapazitätsinvestitionen, da Käufer langfristige Festpreisbeschaffungsvereinbarungen nutzen können. Die NASA vergab Verträge an Air Products and Chemicals, Inc. und Plug Power in Höhe von insgesamt 147,2 Millionen USD für 36,95 Millionen Pfund flüssigen Wasserstoffs unter Bedingungen, die bis 2030 gelten. Die Vergabe liefert ein klares Nachfragesignal für Lieferanten, die Start- und Bodenunterstützungsoperationen bedienen. Industrielle Anwendungen in der Ammoniak-, Raffinerie- und Metallindustrie schaffen ebenfalls eine stetige Nachfrage, insbesondere an Standorten, die weit von Pipelinesystemen entfernt sind.
Für den Transport wird bis 2031 eine CAGR von 9,12 % prognostiziert, die höchste Rate unter den Endverbraucherbranchen. Das Wachstum wird durch Schwerlastflottenbetriebe angetrieben, die konsistente Kraftstoffmengen in Depots und entlang wichtiger Frachtrouten benötigen. Die von Shell gemeldete Aktivität in Kalifornien zeigt, dass Schwerlast-Wasserstoffstationen messbare Transaktionszahlen und Kraftstoffdurchsatz verzeichnen. Die Vergaben der California Energy Commission im Jahr 2026 fügen öffentliche Unterstützung für Betankungsinfrastruktur für mittelschwere und schwere Fahrzeuge hinzu. Wenn Flottenoperatoren von Pilotfahrzeugen zu planmäßigem Betrieb übergehen, werden sie eher vertraglich gesicherte Versorgung als gelegentliche Käufe benötigen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika machte im Jahr 2025 40,38 % des Marktes für Wasserstoffverflüssigung aus, gestützt durch etablierte Industriegasnetzwerke und anhaltende Nachfrage aus dem Luft- und Raumfahrtsektor. Die NASA-bezogene Beschaffung von flüssigem Wasserstoff bleibt ein wichtiger Anker für regionale Versorgungsvereinbarungen. Plug Power und Olin nahmen im April 2025 eine Flüssigwasserstoffanlage mit 15 TPD (Tonnen pro Tag) in St. Gabriel, Louisiana, in Betrieb. Plug Power erklärte, dass seine kombinierte inländische Kapazität 40 TPD in Georgia, Tennessee und Louisiana erreicht hat. Die Region umfasst sowohl etablierte Lieferanten mit Luft- und Raumfahrtverträgen als auch neuere Anbieter, die depotintegrierte Vertriebsmodelle nutzen.
Europa baut weiterhin eine politische und infrastrukturelle Basis für erneuerbaren Wasserstoff auf. Das Rotterdam-Projekt von Air Products ist mit einer jährlichen Vereinbarung zum Bezug erneuerbarer Energie von 75 GWh mit RWE verknüpft und zeigt, wie die Anlagenentwicklung sowohl an die Strombeschaffung als auch an die Einhaltung der Anforderungen an erneuerbare Kraftstoffe gebunden ist. Fraunhofer UMSICHT stellte fest, dass ausgewählte Importrouten über Amsterdam und Duisburg technisch machbar und potenziell wettbewerbsfähig sein könnten. Der europäische Markt für Wasserstoffverflüssigung wird durch die Planung von Importterminals, den Zugang zu erneuerbarem Strom und industrielle Nachfragezentren geprägt. Diese Bedingungen unterstützen größere zertifizierte Projekte, können jedoch die Anforderungen für kleinere Entwickler erhöhen.
Asien-Pazifik soll von 2026 bis 2031 mit einer CAGR von 8,67 % wachsen. Japan baut eine integrierte Lieferkette im Kawasaki Coastal Area auf, wo Kawasaki Heavy Industries im August 2026 mit dem Bau einer Wasserstoffproduktionsanlage mit einer Kapazität von 18 Tonnen pro Tag begann, die das angrenzende Flüssigwasserstoffterminal über eine Hochdruckpipeline versorgen wird. China hat im bewerteten Doppeldruck-Claude-Zyklus-Fall einen potenziellen Kostenvorteil, mit geschätzten Levelized-Kosten von 1,70–1,80 USD/kg. Südamerika, der Nahe Osten und Afrika bleiben Chancen in einem frühen Stadium, da erneuerbare Ressourcen Exportprojekte unterstützen können, während die Versorgung mit Spezialausrüstung und konsistente regulatorische Rahmenbedingungen begrenzt bleiben.

Wettbewerbslandschaft
Der Markt für Wasserstoffverflüssigung ist konsolidiert. Air Liquide, Air Products und Linde halten differenzierte Positionen, die auf ihrer Verflüssigungserfahrung, langfristigen Beziehungen zu Industrie- und Luft- und Raumfahrtkunden sowie kryogenen Logistiknetzwerken basieren. Ihr Umfang ermöglicht es ihnen, Projektrisiken zu managen, die Stromversorgung, Regulierung, Lagerung und Lieferung umfassen. Die Vereinbarung von Air Products zum Bezug erneuerbarer Energie für Rotterdam veranschaulicht, wie große Lieferanten die Projektentwicklung mit der Strombeschaffung verknüpfen. Der Markt umfasst auch anlagenfokussierte Unternehmen, die mehrere Kunden bedienen, ohne Wasserstoffproduktionsanlagen zu besitzen.
Kawasaki Heavy Industries verfolgt eine integrierte Position in Asien durch Kompressorentwicklung, Wasserstoffproduktion und terminalgebundene Infrastruktur. Seine KM Comp-H₂-Demonstration, die im Januar 2026 begann, konzentriert sich auf einen Zentrifugalkompressor für Wasserstoffverflüssigungsanlagen. Im August 2026 begann das Unternehmen mit dem Bau von Produktionsanlagen zur Versorgung des Kawasaki-Terminals über eine dedizierte Pipeline. Dieser Ansatz verknüpft die Komponentenentwicklung mit geplanter Flüssigwasserstoff-Handhabungsinfrastruktur und ermöglicht es dem Unternehmen potenziell, mehr Schnittstellen entlang der inländischen Wertschöpfungskette zu kontrollieren.
Chart Industries und NIKKISO bedienen den Markt durch die Lieferung von Verflüssigungs- und kryogener Ausrüstung. Chart Industries erhielt einen Auftrag von Element Resources für einen Wasserstoffverflüssiger, Flüssigwasserstoff-Transportausrüstung und ISO-Container, was die Rolle von Anlagenlieferanten bei der Projektabwicklung unterstreicht. NIKKISO berichtete im Jahr 2025 über Verträge für Wasserstoffinfrastruktur, einschließlich Ausrüstung für wasserstoffbetriebene Schiffe. Neue Marktteilnehmer können Chancen in modularen und dezentralen Systemen finden, müssen jedoch dieselben Energie-, Lager- und Handhabungsstandards wie etablierte Lieferanten erfüllen. Der Markt bleibt wettbewerbsintensiv, da große Lieferanten etablierte Verträge halten, während Anlagenspezialisten an unabhängigen Projekten teilnehmen können.
Marktführer der Wasserstoffverflüssigungsbranche
Linde PLC
Air Liquide
Air Products and Chemicals, Inc.
Chart Industries
Kawasaki Heavy Industries, Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- September 2026: Nel ASA schloss eine Rahmenvereinbarung mit Hydrasun, um Montage- und Integrationskapazitäten für Protonenaustauschmembran (PEM)-Elektrolyseure in Europa aufzubauen. Dies ergänzt Nel's bestehende Produktionsanlage in Wallingford, USA, und erweitert seine Lieferkapazität für europäische Wasserstoffinfrastrukturprojekte.
- August 2026: Kawasaki Heavy Industries begann mit dem Bau einer Wasserstoffproduktionsanlage mit einer Kapazität von 18 Tonnen/Tag im Kawasaki Coastal Area, Kanagawa. Die Anlage nutzt Dampf-Methan-Reformierung, um das angrenzende Kawasaki Flüssigwasserstoff (LH₂)-Terminal über eine Hochdruck-Wasserstoffpipeline zu versorgen, und demonstriert damit eine integrierte inländische LH₂-Lieferkette im kommerziellen Maßstab.


Berichtsumfang des globalen Marktes für Wasserstoffverflüssigung
Wasserstoffverflüssigung ist ein energieintensiver kryogener Prozess, der Wasserstoffgas auf seinen Siedepunkt von etwa -253 °C abkühlt und ihn in eine Flüssigkeit umwandelt. Bei dieser Temperatur wechselt Wasserstoff vom gasförmigen in den flüssigen Zustand, was seinen physischen Platzbedarf erheblich reduziert.
Der Markt für Wasserstoffverflüssigung ist nach Technologie, Endverbraucherbranche und Geografie segmentiert. Nach Technologie ist der Markt in Wasserstoff-Claude-Zyklus, Helium-Brayton-Zyklus, Gemischter Kältemittelzyklus und andere Verflüssigungstechnologien unterteilt. Nach Endverbraucherbranche ist der Markt in Luft- und Raumfahrt sowie Verteidigung, Transport, Industrie und Sonstige unterteilt. Der Bericht umfasst auch Marktgröße und Prognosen für die Wasserstoffverflüssigung in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Wasserstoff-Claude-Zyklus |
| Helium-Brayton-Zyklus |
| Gemischter Kältemittelzyklus |
| Andere Verflüssigungstechnologien |
| Luft- und Raumfahrt sowie Verteidigung |
| Transport |
| Industrie |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Technologie | Wasserstoff-Claude-Zyklus | |
| Helium-Brayton-Zyklus | ||
| Gemischter Kältemittelzyklus | ||
| Andere Verflüssigungstechnologien | ||
| Nach Endverbraucherbranche | Luft- und Raumfahrt sowie Verteidigung | |
| Transport | ||
| Industrie | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Wasserstoffverflüssigung?
Die Marktgröße der Wasserstoffverflüssigung wurde im Jahr 2025 auf 2,82 Milliarden USD geschätzt und soll von 3,05 Milliarden USD im Jahr 2026 auf 4,52 Milliarden USD bis 2031 wachsen, bei einer CAGR von 8,23 % während des Prognosezeitraums (2026–2031).
Welche Wasserstoffverflüssigungstechnologie führt die aktuelle Nachfrage an?
Der Wasserstoff-Claude-Zyklus führte im Jahr 2025 mit 47,13 %, da er weit verbreitet für große Industrie- und Luft- und Raumfahrtversorgungsprogramme eingesetzt wird. Im Markt für Wasserstoffverflüssigung überwiegen seine Zuverlässigkeit und Eignung für hohe Produktionsvolumina für viele vertraglich gebundene Projekte weiterhin marginale Effizienzverbesserungen.
Warum ist flüssiger Wasserstoff für Luft- und Raumfahrtprogramme wichtig?
NASA-Beschaffungsverträge unterstützen eine wiederkehrende Nachfrage nach flüssigem Wasserstoff für Start- und Bodenoperationen bis Ende des Jahrzehnts. Für den Markt für Wasserstoffverflüssigung geben diese Verträge Lieferanten eine bessere Übersicht über Liefermengen, Logistikplanung, Lageranforderungen und Produktionskapazitätsanforderungen. Vertraglich gesicherte öffentliche Nachfrage ist besonders relevant, solange die kommerzielle Wasserstoffnachfrage in den Regionen und Endanwendungen uneinheitlich bleibt.
Welches Endverbrauchersegment wächst am schnellsten bei flüssigem Wasserstoff?
Transport ist das am schnellsten wachsende Endverbrauchersegment mit einer prognostizierten CAGR von 9,12 % bis 2031. Der Markt für Wasserstoffverflüssigung kann davon profitieren, da Schwerlastflotten regelmäßige Kraftstofflieferungen in Depots, Lagerkapazitäten und zuverlässige Versorgungsvereinbarungen entlang etablierter Frachtrouten benötigen. Die Betankungsaktivitäten in Kalifornien und öffentliche Vergaben für Depotinfrastruktur zeigen, wie Flottenoperationen eine wiederkehrende lokalisierte Nachfrage erzeugen können.
Seite zuletzt aktualisiert am:



