
Tamaño y Participación del Mercado de Licuefacción de Hidrógeno
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 3.05 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.52 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.23 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Alto |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Licuefacción de Hidrógeno por Mordor Intelligence
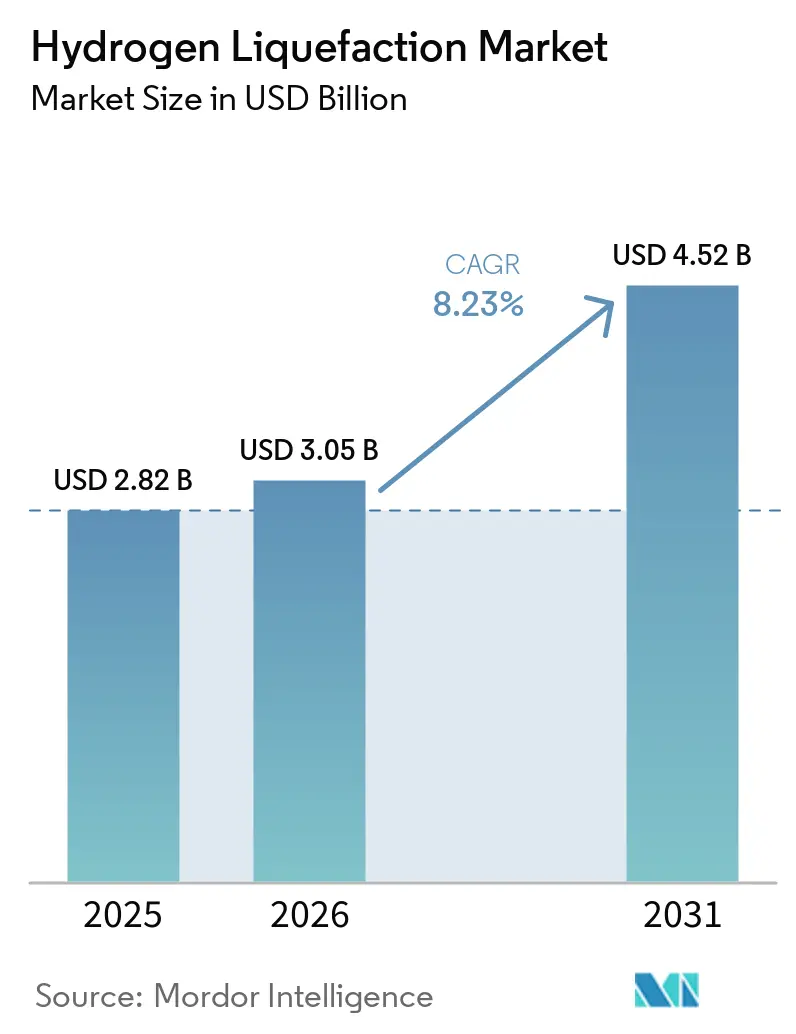
El tamaño del mercado de licuefacción de hidrógeno fue valorado en 2,82 mil millones de USD en 2025 y se estima que crecerá desde 3,05 mil millones de USD en 2026 hasta 4,52 mil millones de USD en 2031, a una CAGR del 8,23% durante el período de pronóstico (2026-2031). El mercado de licuefacción de hidrógeno está respaldado por la adquisición de programas espaciales, los requisitos de descarbonización del transporte y los países importadores de hidrógeno que prefieren el líquido criogénico como portador. Los acuerdos de compra a largo plazo, particularmente en el sector aeroespacial, brindan a los desarrolladores de proyectos mayor certeza que la demanda spot y pueden respaldar la inversión en capacidad antes de que exista una demanda comercial amplia. Los costos de electricidad, la evaporación durante el almacenamiento y la transferencia, y una base limitada de proveedores especializados siguen siendo restricciones clave en la economía de los proyectos y los plazos de entrega. Las empresas de gases industriales están combinando relaciones de suministro establecidas con capacidades de logística criogénica, mientras que los proveedores de equipos atienden proyectos en múltiples regiones. Las oportunidades de mercado dependen de alinear el diseño del proceso con los costos de energía locales, los requisitos de almacenamiento y las necesidades de grandes compradores contratados.
Conclusiones Clave del Informe
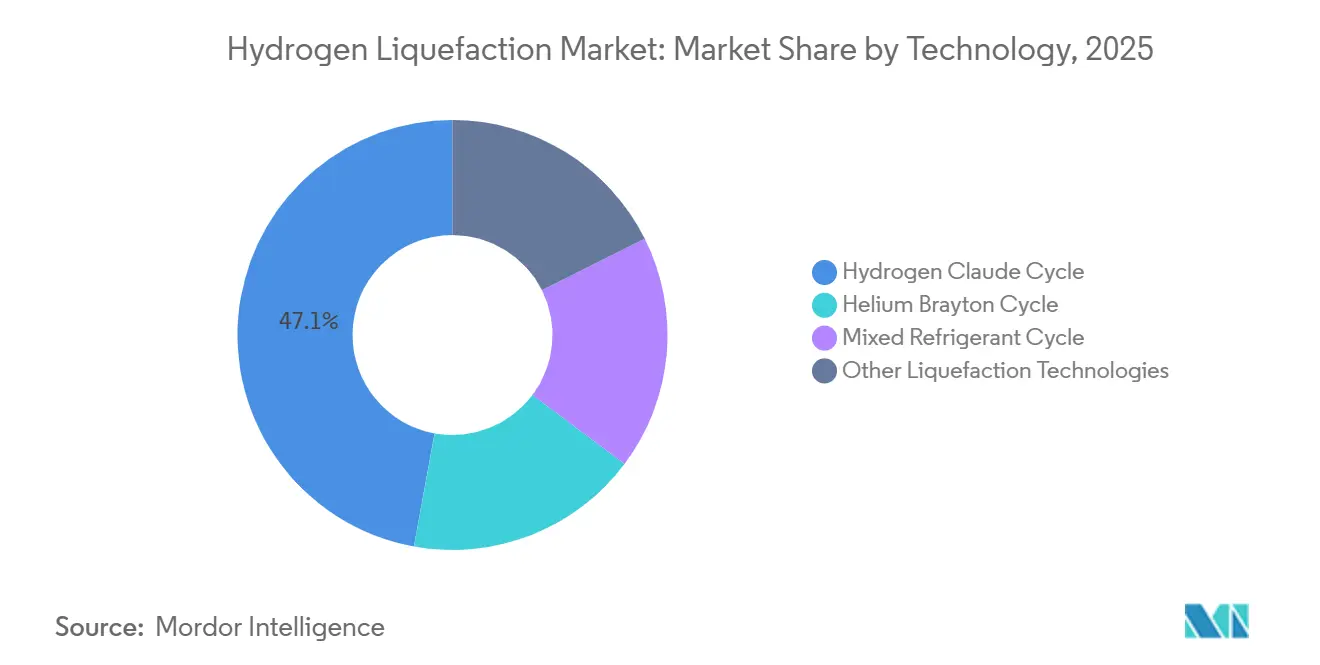
- Por tecnología, el Ciclo Claude de Hidrógeno representó el 47,13% de la participación del mercado de licuefacción de hidrógeno en 2025, mientras que se prevé que el Ciclo de Refrigerante Mixto se expanda a una CAGR del 8,75% hasta 2031.
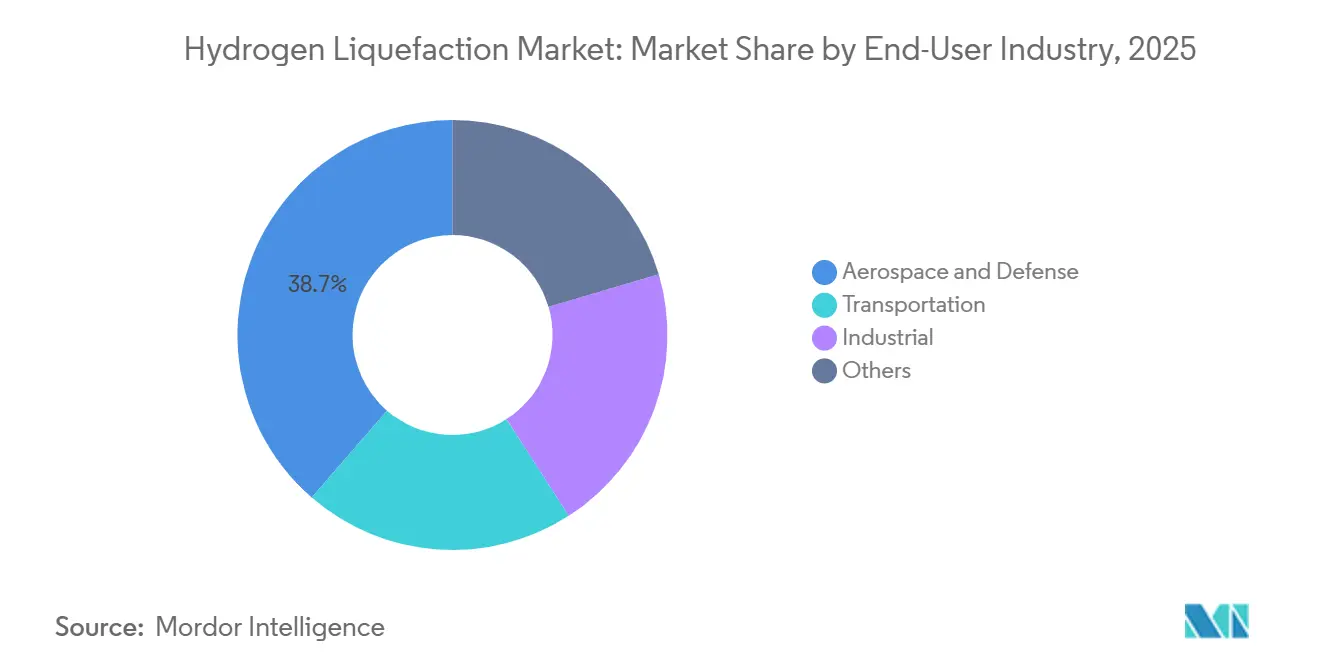
- Por industria de usuario final, el sector aeroespacial y de defensa representó el 38,65% de la participación del mercado de licuefacción de hidrógeno en 2025, mientras que se prevé que el transporte se expanda a una CAGR del 9,12% hasta 2031.
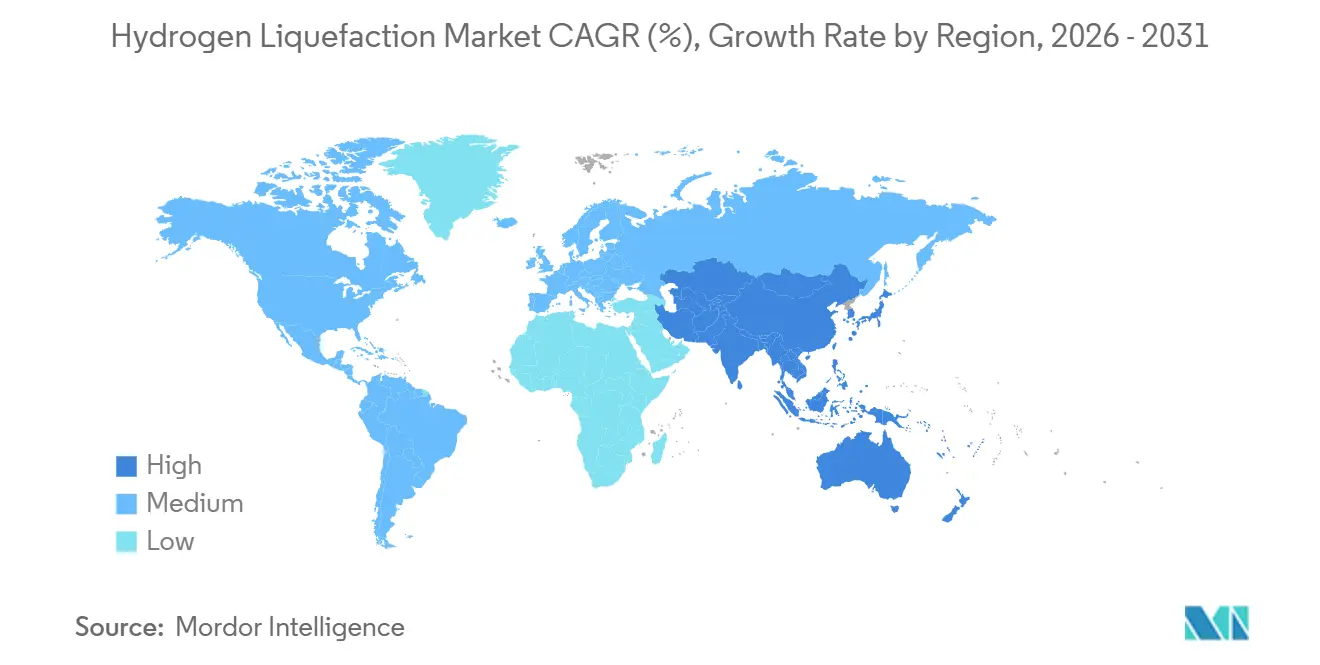
- Por geografía, América del Norte representó el 40,38% en 2025, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 8,67% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Licuefacción de Hidrógeno
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de Hidrógeno de Programas de Lanzamiento Aeroespacial y Lunares | +2.4% | América del Norte como núcleo, con extensión a sitios de lanzamiento en Europa y Asia-Pacífico (APAC) | Corto plazo (≤ 2 años) |
| Movilidad de Vehículos Pesados de Pila de Combustible y Repostaje a Escala de Depósito | +1.8% | América del Norte y Europa, con ganancias tempranas en California, el Reino Unido y Alemania | Mediano plazo (2-4 años) |
| Infraestructura de Licuefacción e Importación a Escala de Gigavatios en Asia-Pacífico | +1.9% | Núcleo de Asia-Pacífico, incluidos Japón, Corea del Sur y nodos de exportación de Australia | Mediano plazo (2-4 años) |
| Corredores de Comercio Transfronterizo de Hidrógeno y Centros de Exportación | +1.2% | Global, concentrado en corredores de importación europeos y la cadena de suministro Australia-Japón | Mediano plazo (2-4 años) |
| Conversión Orto-Para de Menor Energía y Sistemas Criogénicos Avanzados | +0.5% | Global, con adopción inicial en plantas de al menos 30 toneladas por día (TPD) en China, la Unión Europea y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Hidrógeno de Programas de Lanzamiento Aeroespacial y Lunares
La adquisición de hidrógeno líquido está recibiendo renovada atención estratégica de los programas espaciales de los Estados Unidos. En enero de 2026, Air Products obtuvo contratos de la NASA por más de 140 millones de USD para suministrar hidrógeno líquido al Centro Espacial Kennedy, la Estación de la Fuerza Espacial de Cabo Cañaveral, el Centro de Vuelo Espacial Marshall y el Centro Espacial Stennis. Los contratos cubren el suministro hasta finales de la década, proporcionando a los proveedores contratados una base más clara para planificar la capacidad de equipos y logística. El cronograma planificado del programa Artemis también sostiene una demanda recurrente de propelente a través del hardware de misiones lunares y las operaciones terrestres relacionadas. Esta estructura de adquisición puede reducir el riesgo de demanda temprana para los participantes del mercado de licuefacción de hidrógeno, ya que las decisiones de proyecto están respaldadas por requisitos firmes del sector público en lugar de compras de combustible a corto plazo. También permite a los proveedores planificar el almacenamiento, el transporte y la producción en torno a puntos de entrega definidos y un cliente institucional conocido.
Movilidad de Vehículos Pesados de Pila de Combustible y Repostaje a Escala de Depósito
Los despliegues de camiones pesados de pila de combustible están aumentando la necesidad de suministro de hidrógeno en los depósitos de flotas en lugar de únicamente en estaciones minoristas públicas. Hyroad Energy comenzó a abastecer y dar servicio a la flota de hidrógeno de IMC Logistics en su depósito de Fontana, California, en septiembre de 2026, demostrando cómo la infraestructura de suministro puede integrarse en el propio sitio de un operador de flota. Shell informó que sus ubicaciones de hidrógeno para vehículos pesados en California completaron más de 2.500 transacciones y dispensaron más de 88.000 kg de hidrógeno durante 2025. En junio de 2026, la Comisión de Energía de California otorgó 30 millones de USD bajo GFO-24-612 para infraestructura de carga en depósitos de vehículos medianos y pesados y repostaje de hidrógeno. Estas señales operativas y de financiamiento respaldan acuerdos de suministro dedicados y proporcionan al mercado de licuefacción de hidrógeno un camino hacia un consumo localizado y repetible. La demanda de los depósitos también puede conectar directamente los calendarios de despliegue de vehículos con la planificación del suministro, la capacidad de almacenamiento y las decisiones sobre equipos de repostaje.
Infraestructura de Licuefacción e Importación a Escala de Gigavatios en Asia-Pacífico
Japón está desarrollando infraestructura de hidrógeno líquido como parte de una estrategia más amplia de seguridad energética. En enero de 2026, Kawasaki Heavy Industries inició una demostración de su compresor centrífugo de hidrógeno KM Comp-H₂ en Harima Works bajo un proyecto respaldado por el Fondo de Innovación Verde de la Organización para el Desarrollo de Nuevas Energías y Tecnología Industrial (NEDO). La empresa declaró que el compresor tiene una huella siete veces menor que los equipos alternativos actuales y puede reducir el consumo de electricidad entre un 3% y un 4%. En agosto de 2026, la empresa inició la construcción de una instalación de producción de hidrógeno de 18 toneladas por día en la Zona Costera de Kawasaki para abastecer la terminal adyacente a través de un gasoducto de alta presión. Estas inversiones vinculadas fortalecen el mercado de licuefacción de hidrógeno al integrar la producción, la compresión, el almacenamiento y las operaciones terminales en una única cadena de suministro doméstica. Situar el desarrollo de equipos junto a la infraestructura de manejo planificada también puede acortar el ciclo de aprendizaje para los sistemas integrados.
Corredores de Comercio Transfronterizo de Hidrógeno y Centros de Exportación
El comercio transfronterizo de hidrógeno requiere rutas de transporte que sean tanto técnicamente viables como comercialmente rentables. La Agencia Internacional de Energía informó que los proyectos de gasoductos de hidrógeno anunciados suman más de 40.000 km para 2035, aunque solo el 9% cuenta con inversión comprometida o estado operativo. La misma revisión indicó que el transporte de hidrógeno puro en forma líquida cuesta al menos 2 USD/kg y requiere más de 10 kWh/kg para la licuefacción o reconversión. Fraunhofer UMSICHT encontró que las importaciones de hidrógeno a través de Ámsterdam y Duisburgo pueden ser técnicamente viables y potencialmente competitivas para rutas específicas, incluidas opciones que involucran hidrógeno líquido y portadores orgánicos líquidos de hidrógeno[1]Fraunhofer UMSICHT, "Las importaciones de hidrógeno a través de Ámsterdam y Duisburgo son técnicamente viables y tienen el potencial de ser competitivas," Fraunhofer UMSICHT, umsicht.fraunhofer.de. A medida que se desarrollan las rutas de importación, las ubicaciones de exportación pueden necesitar capacidad de licuefacción antes de que los centros de demanda alcancen sus niveles de consumo esperados, ampliando así la base de proyectos direccionables para el mercado de licuefacción de hidrógeno. El diseño de rutas, por lo tanto, sigue estrechamente vinculado a la capacidad portuaria, la disponibilidad de almacenamiento y la distancia entre las terminales de importación y los usuarios industriales.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta Intensidad Eléctrica y Costo de Licuefacción | -1.5% | Global, más agudo en la Unión Europea y las economías insulares con tarifas eléctricas elevadas | Mediano plazo (2-4 años) |
| Pérdidas por Evaporación y Complejidad del Manejo Criogénico | -0.8% | Global, particularmente perjudicial en las cadenas de suministro marítimas de larga distancia, incluidas las rutas Australia-Japón | Largo plazo (≥ 4 años) |
| Estandarización Limitada y Capacidad de Proveedores Especializados | -0.5% | Global, particularmente restrictivo en América del Sur, Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alta Intensidad Eléctrica y Costo de Licuefacción
La electricidad representa el mayor costo operativo para muchas instalaciones de hidrógeno líquido e influye fuertemente en las decisiones de inversión privada. Las plantas comerciales consumen entre 10 y 15 kWh de electricidad por kilogramo de hidrógeno líquido, equivalente al 30% al 45% del contenido energético del combustible. Una evaluación de 2026 estimó costos de licuefacción nivelados de 1,70-1,80 USD/kg en China, 2,20-2,60 USD/kg en los Estados Unidos y 3,00-3,40 USD/kg en la Unión Europea para el caso de planta estudiado. Air Products firmó un acuerdo de compra de energía renovable anual de 75 GWh con RWE para su instalación en Róterdam, alineando el proyecto con sus requisitos de electricidad renovable. El mercado de licuefacción de hidrógeno, por lo tanto, enfrenta un desafío combinado de precio de la energía y cumplimiento normativo que favorece a las empresas establecidas con acceso a electricidad contratada y cadenas de suministro certificadas. Los sitios sin acuerdos de energía comparables pueden enfrentar un umbral más alto para asegurar financiamiento o compradores a largo plazo.
Pérdidas por Evaporación y Complejidad del Manejo Criogénico
La evaporación reduce la cantidad utilizable de hidrógeno líquido cuando el calor ingresa a los sistemas de almacenamiento y transferencia. Un estudio de 2025 publicado en Cryogenics encontró que el enfriamiento de área local y el enfriamiento de área amplia podrían reducir las tasas de evaporación diaria al 0,011% y al 0,004%, respectivamente, bajo las condiciones de almacenamiento evaluadas. Estos enfoques pueden reducir las pérdidas, pero añaden requisitos de capital y complejidad operativa a los sistemas de almacenamiento. Una investigación publicada en el Journal of Marine Science and Technology reportó una tasa de evaporación diaria del 0,26% para los transportadores de hidrógeno líquido en viajes internacionales evaluados[2]"Comparación del ingreso de calor medido y calculado en los tanques de carga de los transportadores de hidrógeno licuado durante viajes internacionales," Journal of Marine Science and Technology, link.springer.com. El mercado de licuefacción de hidrógeno debe tener en cuenta estas pérdidas en la economía del combustible entregado, particularmente cuando el hidrógeno líquido se transporta a largas distancias. El diseño del almacenamiento, la duración del viaje y las prácticas de transferencia pueden, por lo tanto, afectar la cantidad de producto que llega al cliente final.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología: El Ciclo Claude Lidera el Suministro a Gran Escala, Mientras que los Sistemas de Refrigerante Mixto Apoyan Operaciones Flexibles
El Ciclo Claude de Hidrógeno representó el 47,13% del mercado de licuefacción de hidrógeno en 2025, reflejando su papel establecido en los grandes programas de suministro industrial y aeroespacial. Su posición se basa en la fiabilidad del proceso, la experiencia operativa y la idoneidad para la producción de alto volumen. Un estudio revisado por pares de 2026 mostró que un diseño mejorado de ciclo Claude de doble presión podría lograr un consumo de energía específico de 11,95 kWh/kg en el caso de preenfriamiento con nitrógeno líquido evaluado. Este resultado respalda la optimización continua del proceso sin requerir un cambio completo en la configuración de la planta. Kawasaki Heavy Industries también está probando su compresor centrífugo KM Comp-H₂ para reducir la huella y el consumo de electricidad de los equipos de licuefacción de hidrógeno.
Se proyecta que el Ciclo de Refrigerante Mixto crezca a una CAGR del 8,75% de 2026 a 2031. Su crecimiento está vinculado a plantas que necesitan responder a la disponibilidad cambiante de electricidad renovable. Un estudio de 2026 modeló una planta de 100 toneladas por día (TPD) preenfriada con refrigerante mixto y encontró que su estrategia de control podría restaurar una operación estable en 22 a 96 minutos después de perturbaciones significativas en la alimentación. Esta flexibilidad es relevante para las instalaciones ubicadas cerca de generación eólica o solar. El Ciclo Brayton de Helio y otras configuraciones emergentes siguen siendo de menor escala, pero pueden servir a aplicaciones donde se priorizan los equipos compactos y la fiabilidad operativa sobre el menor uso de energía.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Industria de Usuario Final: El Sector Aeroespacial y de Defensa Proporciona Demanda Contratada, Mientras que el Transporte Amplía el Consumo en Depósitos
El sector aeroespacial y de defensa representó el 38,65% del mercado total en 2025. El segmento respalda la inversión en capacidad porque los compradores pueden utilizar acuerdos de adquisición a largo plazo y precio fijo. La NASA otorgó a Air Products and Chemicals, Inc. y Plug Power contratos por un total de 147,2 millones de USD por 36,95 millones de libras de hidrógeno líquido bajo términos que se extienden hasta 2030. El contrato proporciona una señal de demanda clara para los proveedores que atienden operaciones de lanzamiento y apoyo terrestre. Los usos industriales en amoníaco, refinación y metales también crean una demanda constante, particularmente donde los sitios están alejados de los sistemas de gasoductos.
Se prevé que el transporte registre una CAGR del 9,12% hasta 2031, la tasa más alta entre las industrias de usuarios finales. El crecimiento está impulsado por las operaciones de flotas de vehículos pesados que requieren cantidades consistentes de combustible en los depósitos y a lo largo de las principales rutas de carga. La actividad reportada por Shell en California muestra que las estaciones de hidrógeno para vehículos pesados están manejando recuentos de transacciones y volúmenes de combustible medibles. Los premios de la Comisión de Energía de California en 2026 añaden apoyo público para la infraestructura de repostaje de vehículos medianos y pesados. A medida que los operadores de flotas pasan de vehículos piloto a operaciones programadas, es más probable que requieran suministro contratado en lugar de compras ocasionales.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte representó el 40,38% del mercado de licuefacción de hidrógeno en 2025, respaldada por redes establecidas de gases industriales y la demanda continua del sector aeroespacial. La adquisición de hidrógeno líquido relacionada con la NASA sigue siendo un ancla importante para los acuerdos de suministro regionales. Plug Power y Olin pusieron en marcha una planta de hidrógeno líquido de 15 TPD (toneladas por día) en St. Gabriel, Luisiana, en abril de 2025. Plug Power declaró que su capacidad doméstica combinada alcanzó las 40 TPD en Georgia, Tennessee y Luisiana. La región incluye tanto proveedores establecidos con contratos aeroespaciales como nuevos proveedores que utilizan modelos de distribución integrados en depósitos.
Europa continúa construyendo una base de políticas e infraestructura para el hidrógeno renovable. El proyecto de Air Products en Róterdam está vinculado a un acuerdo anual de electricidad renovable de 75 GWh con RWE, demostrando cómo el desarrollo de plantas está ligado tanto a la adquisición de energía como al cumplimiento de los requisitos de combustibles renovables. Fraunhofer UMSICHT encontró que determinadas rutas de importación a través de Ámsterdam y Duisburgo podrían ser técnicamente viables y potencialmente competitivas. El mercado europeo de licuefacción de hidrógeno está configurado por la planificación de terminales de importación, el acceso a electricidad renovable y los centros de demanda industrial. Estas condiciones favorecen proyectos certificados de mayor envergadura, pero pueden aumentar los requisitos para los desarrolladores más pequeños.
Se espera que Asia-Pacífico se expanda a una CAGR del 8,67% de 2026 a 2031. Japón está construyendo una cadena de suministro integrada en la Zona Costera de Kawasaki, donde Kawasaki Heavy Industries inició la construcción de una instalación de producción de hidrógeno de 18 toneladas por día en agosto de 2026 que abastecerá la terminal de hidrógeno líquido adyacente a través de un gasoducto de alta presión. China tiene una posible ventaja de costos en el caso evaluado de ciclo Claude de doble presión, con costos nivelados estimados en 1,70-1,80 USD/kg. América del Sur, Oriente Medio y África siguen siendo oportunidades en etapa temprana, ya que los recursos renovables pueden respaldar proyectos de exportación, mientras que el suministro de equipos especializados y los marcos regulatorios consistentes siguen siendo limitados.

Panorama Competitivo
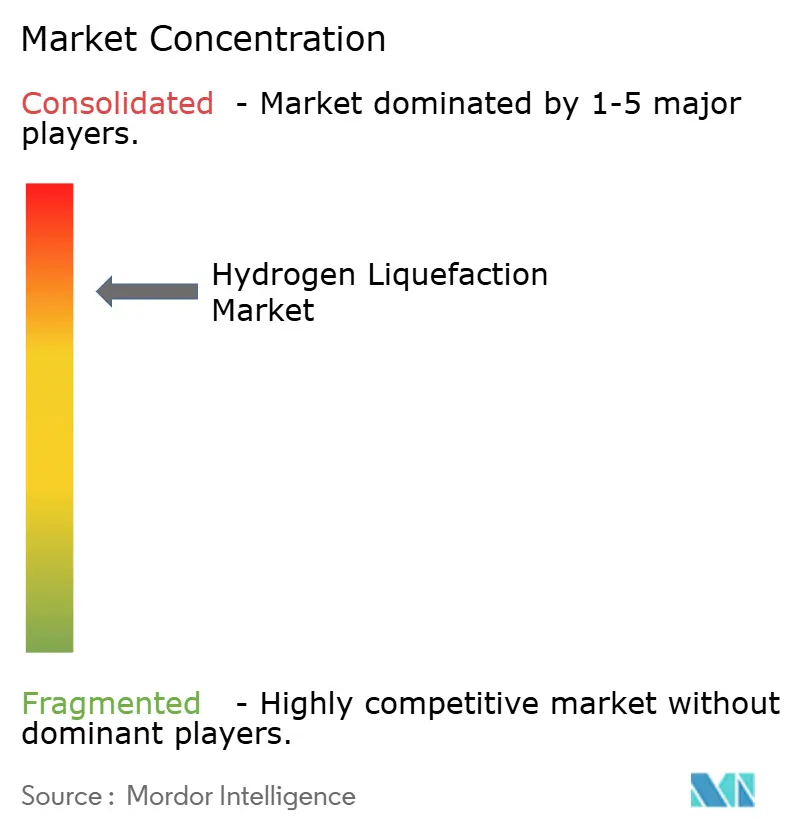
El mercado de licuefacción de hidrógeno está consolidado. Air Liquide, Air Products y Linde mantienen posiciones diferenciadas basadas en su experiencia en licuefacción, relaciones a largo plazo con clientes industriales y aeroespaciales, y redes de logística criogénica. Su escala les permite gestionar los riesgos de los proyectos que abarcan el suministro de energía, la regulación, el almacenamiento y la entrega. El acuerdo de energía renovable de Air Products para Róterdam ilustra cómo los grandes proveedores están vinculando el desarrollo de proyectos con el abastecimiento de electricidad. El mercado también incluye empresas centradas en equipos que atienden a múltiples clientes sin poseer activos de producción de hidrógeno.
Kawasaki Heavy Industries está persiguiendo una posición integrada en Asia a través del desarrollo de compresores, la producción de hidrógeno y la infraestructura vinculada a terminales. Su demostración del KM Comp-H₂, que comenzó en enero de 2026, se centra en un compresor centrífugo para plantas de licuefacción de hidrógeno. En agosto de 2026, la empresa inició la construcción de equipos de producción para abastecer la terminal de Kawasaki a través de un gasoducto dedicado. Este enfoque vincula el desarrollo de componentes con la infraestructura planificada de manejo de hidrógeno líquido, lo que potencialmente permite a la empresa controlar más interfaces a lo largo de la cadena de valor doméstica.
Chart Industries y NIKKISO atienden al mercado suministrando equipos de licuefacción y criogénicos. Chart Industries recibió un pedido de Element Resources para un licuefactor de hidrógeno, equipos de transporte de hidrógeno líquido y contenedores ISO, destacando el papel de los proveedores de equipos en la entrega de proyectos. NIKKISO reportó contratos de infraestructura de hidrógeno en 2025, incluidos equipos para buques propulsados por hidrógeno. Los nuevos participantes pueden encontrar oportunidades en sistemas modulares y distribuidos, pero deben cumplir los mismos estándares de energía, almacenamiento y manejo que los proveedores establecidos. El mercado sigue siendo competitivo, ya que los grandes proveedores mantienen contratos establecidos mientras que los especialistas en equipos pueden participar en proyectos independientes.
Líderes de la Industria de Licuefacción de Hidrógeno
-
Linde PLC
-
Air Liquide
-
Air Products and Chemicals, Inc.
-
Chart Industries
-
Kawasaki Heavy Industries, Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: Nel ASA celebró un acuerdo marco con Hydrasun para establecer capacidades de ensamblaje e integración de electrolizadores de Membrana de Intercambio de Protones (PEM) en Europa. Esto complementa la instalación de producción existente de Nel en Wallingford, Estados Unidos, y amplía su capacidad de entrega para proyectos de infraestructura de hidrógeno europeos.
- Agosto de 2026: Kawasaki Heavy Industries inició la construcción de una instalación de producción de hidrógeno de 18 toneladas/día en la Zona Costera de Kawasaki, Kanagawa. La instalación utiliza reformado de metano con vapor para abastecer la Terminal de Hidrógeno Líquido (LH₂) de Kawasaki adyacente a través de un gasoducto de hidrógeno de alta presión, demostrando una cadena de suministro doméstica integrada de LH₂ a escala comercial.


Alcance del Informe Global del Mercado de Licuefacción de Hidrógeno
La licuefacción de hidrógeno es un proceso criogénico de alta intensidad energética que enfría el gas hidrógeno hasta su punto de ebullición de aproximadamente -253 °C, convirtiéndolo en un líquido. A esta temperatura, el hidrógeno pasa de un estado gaseoso a un estado líquido, reduciendo significativamente sus requisitos de espacio físico.
El mercado de licuefacción de hidrógeno está segmentado por tecnología, industria de usuario final y geografía. Por tecnología, el mercado está segmentado en ciclo Claude de hidrógeno, ciclo Brayton de helio, ciclo de refrigerante mixto y otras tecnologías de licuefacción. Por industria de usuario final, el mercado está segmentado en aeroespacial y defensa, transporte, industrial y otros. El informe también cubre el tamaño del mercado y los pronósticos para la licuefacción de hidrógeno en 15 países de las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
| Ciclo Claude de Hidrógeno |
| Ciclo Brayton de Helio |
| Ciclo de Refrigerante Mixto |
| Otras Tecnologías de Licuefacción |
| Aeroespacial y Defensa |
| Transporte |
| Industrial |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tecnología | Ciclo Claude de Hidrógeno | |
| Ciclo Brayton de Helio | ||
| Ciclo de Refrigerante Mixto | ||
| Otras Tecnologías de Licuefacción | ||
| Por Industria de Usuario Final | Aeroespacial y Defensa | |
| Transporte | ||
| Industrial | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Licuefacción de Hidrógeno?
El tamaño del mercado de licuefacción de hidrógeno fue valorado en 2,82 mil millones de USD en 2025 y se estima que crecerá desde 3,05 mil millones de USD en 2026 hasta 4,52 mil millones de USD en 2031, a una CAGR del 8,23% durante el período de pronóstico (2026-2031).
¿Qué tecnología de licuefacción de hidrógeno lidera la demanda actual?
El Ciclo Claude de Hidrógeno lideró con el 47,13% en 2025 porque se utiliza ampliamente en grandes programas de suministro industrial y aeroespacial. En el mercado de licuefacción de hidrógeno, su fiabilidad y adecuación para la producción de alto volumen continúan superando las mejoras marginales de eficiencia para muchos proyectos contratados.
¿Por qué es importante el hidrógeno líquido para los programas aeroespaciales?
Los contratos de adquisición de la NASA respaldan una demanda recurrente de hidrógeno líquido para operaciones de lanzamiento y terrestres hasta finales de la década. Para el mercado de licuefacción de hidrógeno, estos contratos brindan a los proveedores mayor visibilidad sobre los volúmenes de entrega, la planificación logística, las necesidades de almacenamiento y los requisitos de capacidad de producción. La demanda pública contratada es especialmente relevante mientras la demanda comercial de hidrógeno sigue siendo desigual entre regiones y usos finales.
¿Qué segmento de usuario final está creciendo más rápido para el hidrógeno líquido?
El transporte es el segmento de usuario final de más rápido crecimiento, con una CAGR proyectada del 9,12% hasta 2031. El mercado de licuefacción de hidrógeno puede beneficiarse a medida que las flotas de vehículos pesados requieren entregas regulares de combustible en depósitos, capacidad de almacenamiento y acuerdos de suministro confiables a lo largo de rutas de carga establecidas. La actividad de repostaje en California y los premios de infraestructura pública para depósitos muestran cómo las operaciones de flotas pueden crear una demanda localizada recurrente.
Última actualización de la página el:



