
Tamanho e Participação do Mercado de Hubs de Hidrogênio
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
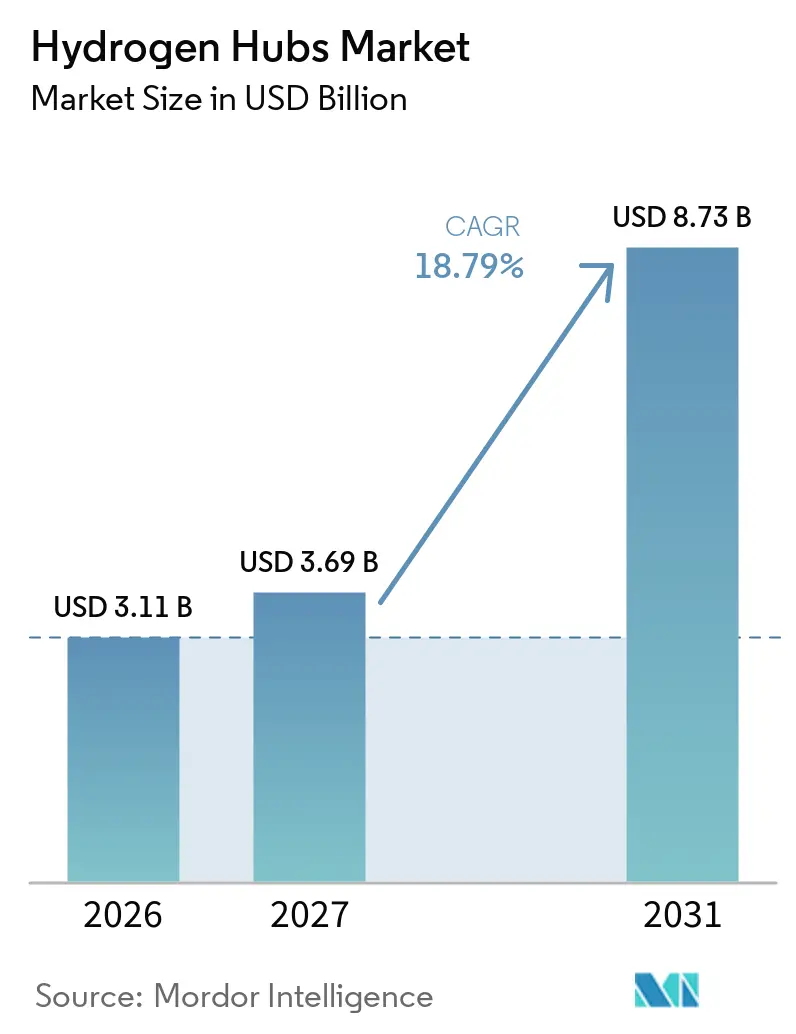
| Tamanho do Mercado (2027) | 3.69 Bilhões de dólares |
| Tamanho do Mercado (2031) | 8.73 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 18.79 % |
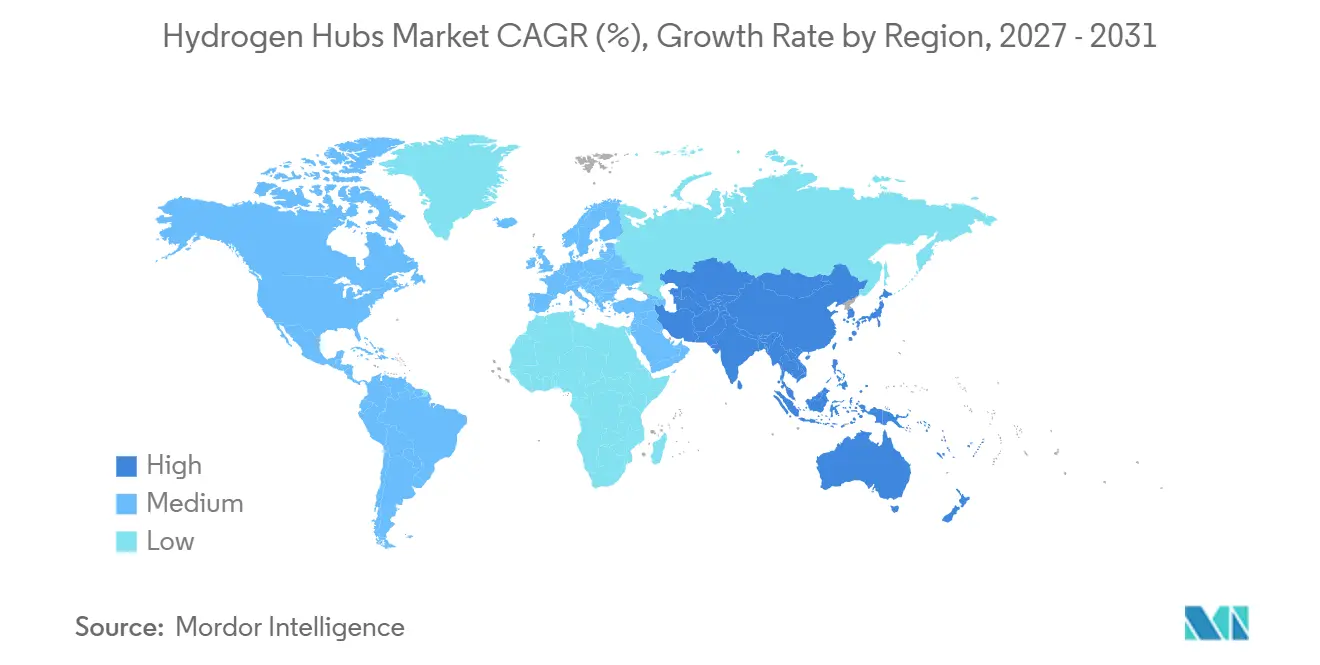
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
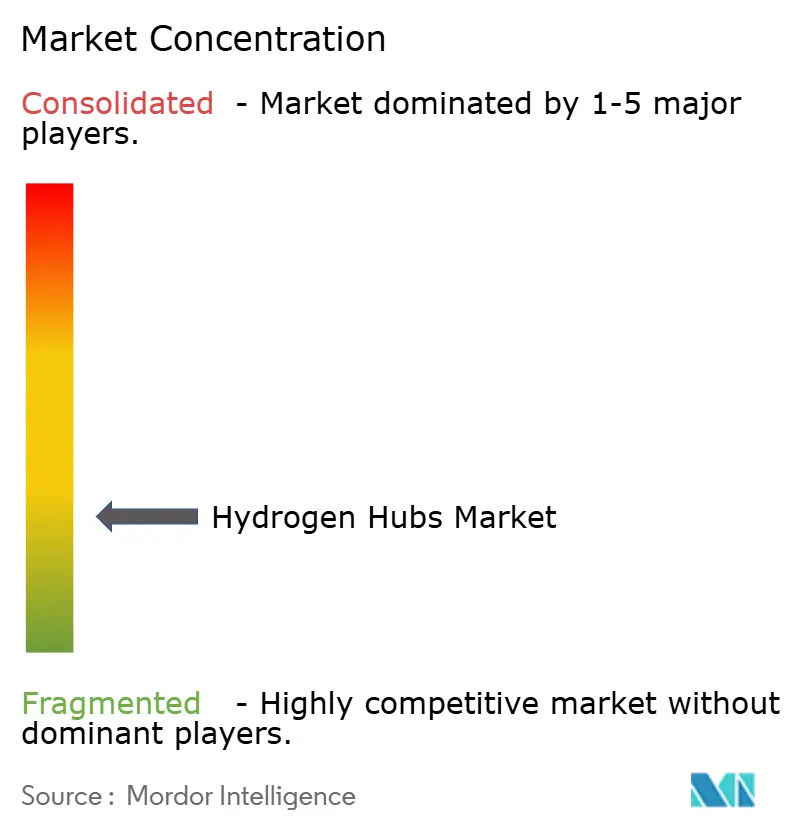
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Hubs de Hidrogênio por Mordor Intelligence
O tamanho do Mercado de Hubs de Hidrogênio está projetado em 3,11 bilhões de USD em 2026, 3,69 bilhões de USD em 2027, e deve atingir 8,73 bilhões de USD até 2031, crescendo a um CAGR de 18,79% de 2027 a 2031. O mercado global de hubs de hidrogênio está avançando da fase de concepção de políticas para a entrega de projetos, à medida que financiamento público, incentivos fiscais e programas de aquisição apoiam grandes instalações. Os usuários industriais fornecem a demanda inicial mais confiável, pois refinarias, plantas de amônia e produtores de aço já utilizam hidrogênio em processos estabelecidos. A viabilidade econômica dos projetos ainda depende de custos de equipamentos mais baixos, energia renovável confiável e contratos que permitam aos desenvolvedores garantir financiamento. As localizações portuárias estão ganhando importância porque podem reutilizar conexões, armazenamento e instalações marítimas que levariam anos para ser construídas em outros locais. A concorrência está se dividindo entre empresas de energia integradas com acesso a clientes e ativos de infraestrutura, e fornecedores de equipamentos focados no desempenho e na capacidade de entrega de eletrolisadores.
Principais Conclusões do Relatório
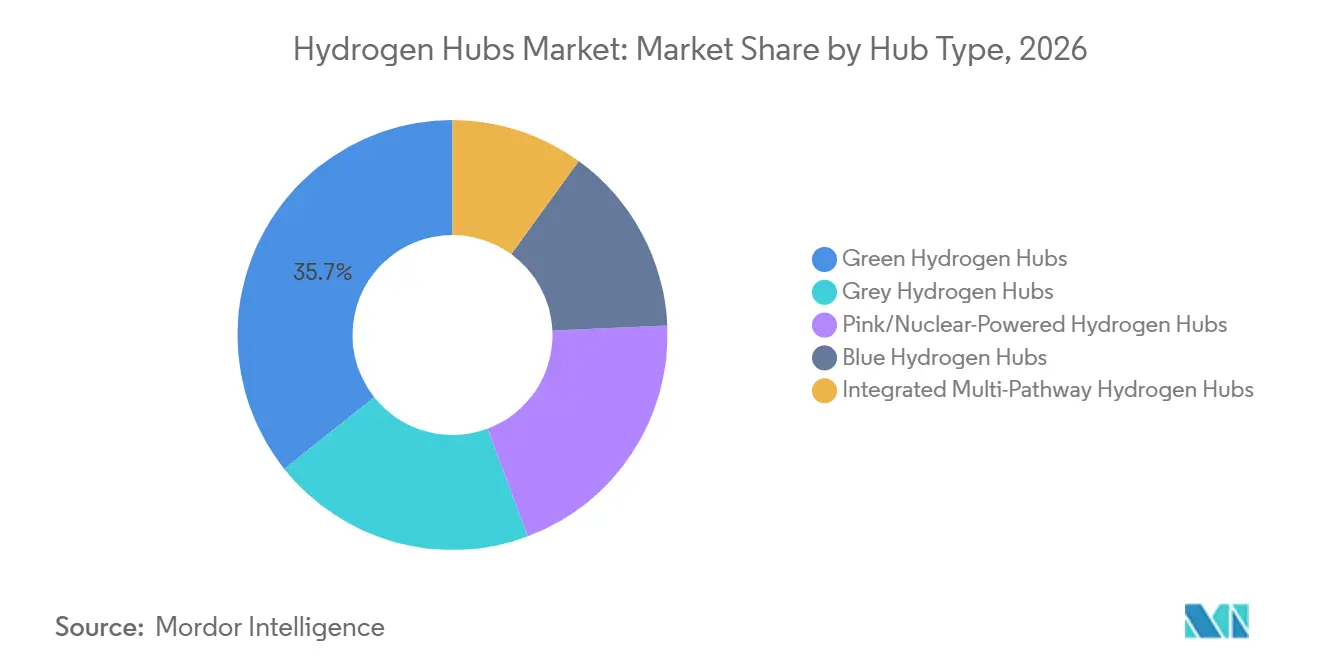
- Por tipo de hub, os hubs de hidrogênio verde detinham 35,7% da participação global do mercado de hubs de hidrogênio em 2026 e têm previsão de crescimento a um CAGR de 19,1% até 2032.
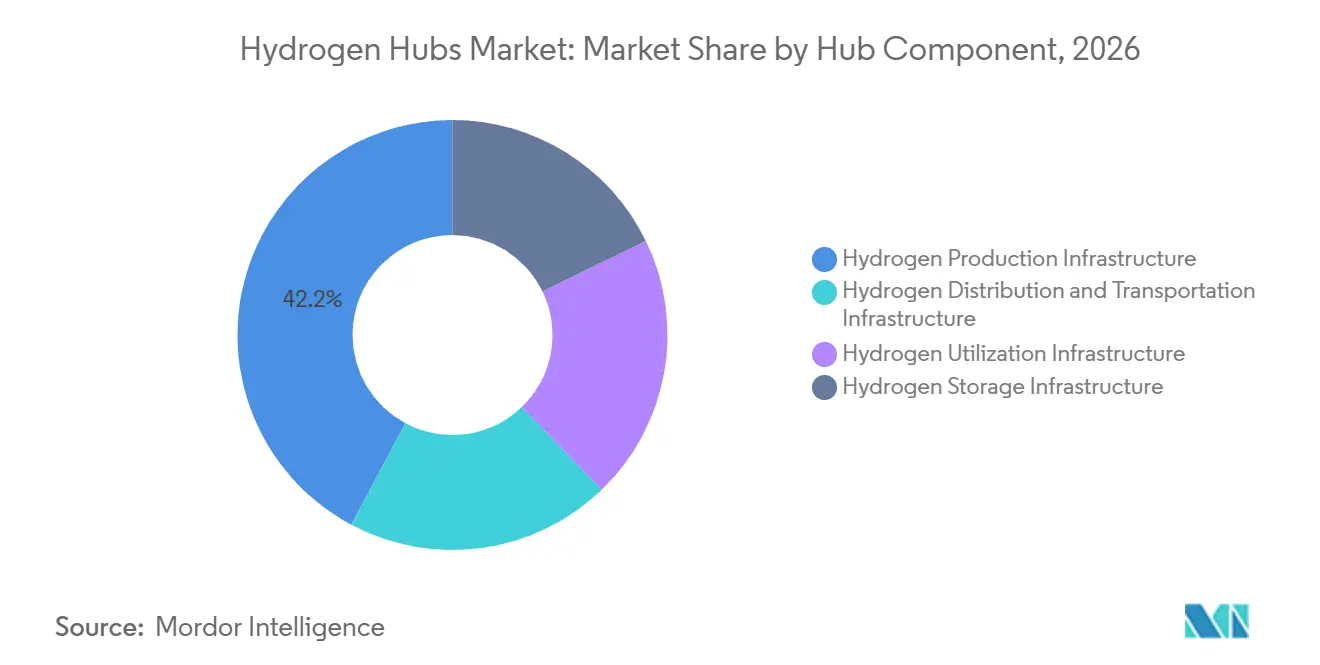
- Por componente do hub, a infraestrutura de produção de hidrogênio detinha 42,2% da participação global do mercado de hubs de hidrogênio em 2026, enquanto a infraestrutura de distribuição e transporte tem previsão de crescimento a um CAGR de 19,3% até 2032.
- Por aplicação e setor de uso final, as aplicações industriais e químicas responderam por 56,3% do tamanho global do mercado de hubs de hidrogênio em 2026, enquanto o transporte e a mobilidade têm previsão de expansão a um CAGR de 19,6% até 2032.
- Por geografia, a Ásia-Pacífico detinha 32,4% do valor global do mercado em 2026 e tem previsão de crescimento a um CAGR de 19,2% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Financiamento Governamental e Mecanismos de Criação de Demanda | +3.5% | Global, concentrado na América do Norte, UE e Leste Asiático | Curto prazo (≤ 2 anos) |
| Descarbonização Industrial e Âncoras de Demanda Existente de Hidrogênio | +4.2% | Global, liderado por China, Alemanha, Japão e Coreia do Sul | Médio prazo (2-4 anos) |
| Redução dos Custos de Eletrolisadores e Design Modular de Hubs | +3.1% | Global, com maior impacto de curto prazo na China e na UE | Médio prazo (2-4 anos) |
| Corredores de Hidrogênio e Derivados de Hidrogênio Orientados à Exportação | +2.8% | Oriente Médio, Austrália, América do Sul para UE e Leste Asiático | Longo prazo (≥ 4 anos) |
| Reaproveitamento de Clusters Portuários para Logística de Hidrogênio | +2.3% | Mar do Norte, Costa do Golfo dos EUA, Mar Vermelho | Médio prazo (2-4 anos) |
| Agregação Vinculante de Contratos de Compra por meio de Contratos de Hub Multipartes | +2.1% | UE, América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Financiamento Governamental e Mecanismos de Criação de Demanda
O apoio governamental está oferecendo ao mercado global de hubs de hidrogênio um caminho mais claro do desenvolvimento para a construção. As regras finais dos EUA para o Crédito Fiscal de Produção de Hidrogênio Limpo 45V entraram em vigor em 10 de janeiro de 2025, com produtores qualificados elegíveis para até 3 USD por quilograma.[1] O Departamento de Energia dos EUA concluiu sua rede de sete hubs em janeiro de 2025, concedendo até 925 milhões de USD ao Heartland e até 750 milhões de USD ao MACH2.[2] A Lei de Energia da China entrou em vigor em janeiro de 2025 e classificou o hidrogênio como recurso energético, reduzindo uma barreira regulatória para projetos de maior porte.[3] A Comissão Europeia também continuou o apoio por meio de leilões para hidrogênio renovável e de baixo carbono por meio do Banco Europeu do Hidrogênio.[4] Essas medidas melhoram a visibilidade das receitas, embora os projetos ainda precisem de compromissos firmes de compra antes que as decisões de investimento possam avançar.
Descarbonização Industrial e Âncoras de Demanda Existente de Hidrogênio
A demanda industrial existente oferece ao mercado global de hubs de hidrogênio uma base inicial de clientes que não depende de novos usos finais. Refinarias, produtores de amônia e instalações siderúrgicas já consomem hidrogênio, produzido principalmente a partir de combustíveis fósseis. RWE e TotalEnergies assinaram um acordo de 15 anos em março de 2025 para que a TotalEnergies compre 30.000 toneladas métricas de hidrogênio verde por ano da planta GET H2 Nukleus de 300 MW a partir de 2030. O fornecimento atenderá à refinaria de Leuna da TotalEnergies, onde se espera que reduza as emissões anuais de CO2 em 300.000 toneladas. Locais situados próximos a usuários industriais estabelecidos enfrentam menor risco de demanda do que instalações de produção remotas. Essa vantagem pode direcionar capital para hubs que combinam produção, armazenamento e consumo industrial local.
Redução dos Custos de Eletrolisadores e Design Modular de Hubs
O custo e o desempenho de entrega dos eletrolisadores continuam sendo centrais para o mercado global de hubs de hidrogênio, pois os equipamentos de produção representam uma despesa de capital significativa. A Agência Internacional de Energia relatou que os custos de fabricação de eletrolisadores na China variaram de 600 a 1.200 USD por quilowatt, em comparação com 2.000 a 2.600 USD por quilowatt fora da China. Os custos de instalação, engenharia, aquisição e construção podem reduzir essa diferença quando os projetos são construídos fora da China. A Accelera by Cummins entregou um eletrolisador de Membrana de Troca de Prótons (PEM) de 35 MW para a instalação da Linde em Niagara Falls em setembro de 2025. Sistemas modulares padronizados podem reduzir o risco de entrega e facilitar a adição de capacidade em etapas à medida que a demanda se desenvolve. O portfólio de pedidos de 145,1 milhões de GBP da ITM Power em abril de 2025 também indicou que os projetos estavam avançando do trabalho de design para pedidos de equipamentos.
Corredores de Hidrogênio e Derivados de Hidrogênio Orientados à Exportação
Os corredores de exportação ampliam o mercado global de hubs de hidrogênio além dos locais com grande demanda local. Muitos projetos de longa distância planejam converter o hidrogênio em amônia para transporte e depois processá-lo no destino. ACWA Power e EnBW assinaram um acordo de desenvolvimento conjunto em agosto de 2025 para a primeira fase do Hub de Hidrogênio Verde de Yanbu, na Arábia Saudita. A proposta inclui 4 GW de eletrólise, 400.000 toneladas de produção anual de hidrogênio verde e um terminal de exportação dedicado. A reunião ministerial de hidrogênio do Japão em 2025 focou na criação de demanda e na cooperação internacional na cadeia de suprimentos. Os projetos de exportação, portanto, dependem de padrões alinhados, infraestrutura de transporte marítimo e compradores que possam aceitar moléculas de baixo carbono a um preço acima do combustível convencional.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Conversão Limitada de Decisões Finais de Investimento | -2.8% | Global, mais aguda na UE e na América do Norte | Curto prazo (≤ 2 anos) |
| Divergência de Regras de Certificação e Intensidade de Carbono | -1.9% | Global, especialmente em rotas de comércio transfronteiriço | Médio prazo (2-4 anos) |
| Lacunas de Pureza do Hidrogênio, Medição e Interoperabilidade em Infraestrutura Compartilhada | -1.2% | Corredores industriais da UE, clusters de hubs na América do Norte | Médio prazo (2-4 anos) |
| Disponibilidade de Água e Aceitação Comunitária em Grandes Locais de Hidrogênio Renovável | -0.9% | Ásia-Pacífico, Oriente Médio, locais no interior da UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Conversão Limitada de Decisões Finais de Investimento
A conversão limitada de anúncios de projetos em decisões finais de investimento está freando o mercado global de hubs de hidrogênio. A AIE relatou que os custos de produção, os atrasos nos acordos de compra e a incerteza política desaceleraram a entrega de projetos. A Air Products anunciou em fevereiro de 2025 que sairia de três projetos nos EUA como parte de sua revisão de portfólio. A redefinição estratégica da BP em fevereiro de 2025 restringiu seu foco de investimento a cinco a sete projetos de hidrogênio e captura de carbono. Essas decisões tornam os credores e parceiros de capital mais cautelosos em relação a projetos sem clientes contratados ou apoio político claro. Ciclos mais longos de aprovação e financiamento podem favorecer desenvolvedores com ativos industriais estabelecidos e balanços patrimoniais mais sólidos.
Divergência de Regras de Certificação e Intensidade de Carbono
Regras de certificação diferentes criam um custo adicional para o comércio de hidrogênio entre regiões. A União Europeia adotou sua metodologia de gases de efeito estufa para hidrogênio de baixo carbono em 8 de julho de 2025, exigindo uma economia de 70% nas emissões em comparação com combustíveis fósseis sem abatimento. A Índia emitiu seu Esquema de Certificação de Hidrogênio Verde em maio de 2025, incluindo um limite de 2 kgCO2-equivalente por quilograma para vias específicas de eletrólise e biomassa. Regras separadas sobre limites do ciclo de vida, fornecimento de eletricidade e adicionalidade podem impedir o reconhecimento direto entre rotas comerciais. Os exportadores podem precisar de mais de 1 certificação ou podem projetar a produção para o requisito mais rigoroso do cliente. A pureza do hidrogênio, a medição, a compatibilidade com infraestrutura compartilhada, a disponibilidade de água e a aceitação local acrescentam requisitos operacionais adicionais para grandes projetos. O mercado global de hubs de hidrogênio precisará de práticas técnicas comuns para reduzir essas barreiras à medida que os volumes transfronteiriços aumentam.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Hub:
Hubs de Hidrogênio Verde Definem a Fronteira de InvestimentoOs hubs de hidrogênio verde têm previsão de crescimento a um CAGR de 19,1% até 2032, tornando-os o tipo de hub de crescimento mais rápido no mercado global de hubs de hidrogênio. Sua expansão está ligada ao fornecimento de eletricidade renovável, à implantação mais ampla de eletrolisadores e a políticas que favorecem a produção de baixa emissão. A proposta de Yanbu da ACWA Power e da L&T (Larsen & Toubro) ilustra a escala dos planos de projetos atuais, com 4 GW de eletrólise e produção anual planejada de 400.000 toneladas. Esses projetos são mais viáveis onde os desenvolvedores podem garantir geração renovável, acesso portuário e demanda de longo prazo. Seu progresso comercial ainda depende dos custos de energia e da disponibilidade de contratos que apoiem o financiamento.
Os hubs de hidrogênio azul utilizam reforma de gás natural com captura de carbono e podem usar sistemas de processamento de gás existentes. A Saudi Aramco concluiu a aquisição de uma participação de 50% na Blue Hydrogen Industrial Gases Company em Jubail em março de 2025. Esse modelo pode atingir escala mais rapidamente no mercado global de hubs de hidrogênio onde o fornecimento de gás e a infraestrutura de gestão de carbono estão disponíveis. Os hubs de hidrogênio cinza continuam fazendo parte da base industrial da China, mas enfrentam pressão crescente das políticas de descarbonização. Os hubs rosa ou movidos a energia nuclear permanecem limitados pela disponibilidade de reatores e pelos prazos de licenciamento, enquanto os hubs multi-via integrados podem gerenciar o risco de fornecimento onde a produção renovável é variável.

Por Componente do Hub:
A Infraestrutura de Produção Domina, mas a Logística é a Camada de Crescimento Mais RápidoA infraestrutura de produção de hidrogênio detinha 42,2% do tamanho global do mercado de hubs de hidrogênio em 2026, refletindo o capital necessário para eletrolisadores e sistemas relacionados. A Agência Internacional de Energia (AIE) identifica os equipamentos de eletrolisadores como um item de custo significativo em projetos de hidrogênio de baixa emissão. A capacidade de produção requer eletricidade renovável confiável, gestão de água, conexões à rede elétrica e capacidade de manutenção de equipamentos. Os fornecedores, portanto, competem em eficiência, escala de fabricação, confiabilidade de entrega e suporte local. Os hubs iniciais estão concentrando capital na produção porque os equipamentos a jusante não podem operar sem fornecimento confiável.
A infraestrutura de distribuição e transporte tem previsão de expansão a um CAGR de 19,3% até 2032, à medida que o mercado global de hubs de hidrogênio requer dutos, instalações de carregamento de caminhões e terminais marítimos. A rede central de hidrogênio de 9.000 quilômetros da Alemanha está planejada para usar conversão de dutos e nova construção até 2032. A RWE começou a comercializar capacidade em sua instalação de armazenamento de hidrogênio Gronau-Epe em junho de 2025, apoiando as necessidades de balanceamento da rede. O armazenamento tem um papel maior onde a geração renovável varia ao longo do dia e das estações. A infraestrutura de utilização inclui células de combustível, turbinas e equipamentos de processo industrial que convertem o hidrogênio entregue em valor de uso final. O setor de hubs de hidrogênio está, portanto, avançando para designs que incluem mais do que apenas equipamentos de produção.
Por Aplicação e Setor de Uso Final:
A Química Industrial Ancora o Valor, a Mobilidade Acelera o VolumeAs aplicações industriais e químicas responderam por 56,3% do tamanho global do mercado de hubs de hidrogênio em 2026. Refinarias, instalações de amônia e plantas de metanol fornecem demanda grande e previsível que pode ser coberta por acordos de fornecimento de longo prazo. A Sinopec relatou mais de 150 postos de abastecimento de hidrogênio e 11 bases de produção de hidrogênio até outubro de 2025, enquanto continuava o desenvolvimento de um projeto de hidrogênio renovável de 30.000 toneladas por ano na Mongólia Interior. Essa abordagem vincula ativos de produção a clientes industriais e infraestrutura de distribuição. Os clientes industriais podem ajudar o mercado global de hubs de hidrogênio a estabelecer demanda antes que as novas aplicações de mobilidade atinjam plena escala.
O transporte e a mobilidade têm previsão de crescimento a um CAGR de 19,6% até 2032. Caminhões pesados, transporte marítimo e outras aplicações com alta necessidade de energia podem sustentar a demanda onde os sistemas de baterias enfrentam restrições de alcance ou carga útil. A direção política da China inclui veículos de células de combustível e infraestrutura de abastecimento em corredores industriais. A geração de energia e os serviços de rede podem usar o hidrogênio como recurso de balanceamento em sistemas com alta capacidade renovável. A Mitsubishi Heavy Industries demonstrou um gerador de motor de 500 kW operando com 100% de hidrogênio em março de 2025. Edifícios, aquecimento, defesa e aeroespacial respondem por uma parcela atual menor, mas ampliam a base de demanda para setores mais difíceis de eletrificar.
Análise Geográfica
A Ásia-Pacífico detinha 32,4% da participação global do mercado de hubs de hidrogênio em 2026 e tem previsão de crescimento a um CAGR de 19,2% até 2032. A Administração Nacional de Energia da China relatou produção de hidrogênio superior a 36,5 milhões de toneladas métricas em 2024 e declarou que a China respondeu por mais de 50% da capacidade global de projetos de hidrogênio renovável. A China também oferece ao mercado global de hubs de hidrogênio uma grande base industrial e capacidade significativa de fabricação de eletrolisadores. O plano energético do Japão para 2025 identifica o hidrogênio como um caminho para a indústria e a geração de energia.
A Europa está usando políticas coordenadas, regras de certificação e investimentos em dutos para apoiar o mercado global de hubs de hidrogênio. A metodologia da UE de julho de 2025 fornece uma base para classificar o hidrogênio de baixo carbono nos estados-membros. A rede central de hidrogênio e os planos de armazenamento da Alemanha criam uma rota dos pontos de importação costeiros e produtores domésticos até os clientes industriais. A instalação de Lingen da RWE deve se conectar a essa rede e possui um acordo de fornecimento de longo prazo com a TotalEnergies. A Espanha está desenvolvendo projetos de hubs, incluindo o cluster de 200 MW de Huelva da Iberdrola e a instalação de Castellón da BP-Iberdrola.
A América do Norte está avançando no mercado global de hubs de hidrogênio por meio do programa regional de hubs dos EUA, incentivos fiscais e desenvolvimento privado. O financiamento do Departamento de Energia (DOE) para o Heartland e o MACH2 completou a rede nacional de sete hubs em janeiro de 2025. O Oriente Médio e a África estão emergindo como áreas de fornecimento para exportação por meio de projetos sauditas e infraestrutura de gestão de carbono em Jubail. A América do Sul permanece em um estágio mais inicial de desenvolvimento de projetos, dependente de terminais de exportação, alinhamento de certificação e demanda de compradores no exterior.
Cenário Competitivo
O mercado global de hubs de hidrogênio é fragmentado porque as empresas competem em diferentes pontos da cadeia de valor. Shell, TotalEnergies, BP, ENGIE, RWE, ACWA Power, Chevron e Saudi Aramco competem no desenvolvimento de projetos, acesso a clientes e infraestrutura energética existente. Fornecedores de equipamentos, incluindo ITM Power, Nel, Siemens Energy e Accelera by Cummins, competem em desempenho, cobertura de serviços, capacidade de fabricação e confiabilidade de entrega. As empresas integradas podem usar relacionamentos com refinarias, ativos de gás e balanços patrimoniais para apoiar longos cronogramas de projetos.
Os movimentos estratégicos no mercado global de hubs de hidrogênio mostram uma preferência crescente por modelos de desenvolvimento compartilhado e compromissos firmes de clientes. A Air Liquide tomou a decisão final de investimento em julho de 2025 para o eletrolisador ELYgator de 200 MW em Roterdã, com produção anual de hidrogênio renovável planejada em 23.000 toneladas a partir de 2027. A Siemens Energy entregou os primeiros 9 de 12 eletrolisadores PEM para o projeto Normand'Hy de 200 MW da Air Liquide em setembro de 2025. A ITM Power estabeleceu a Hydropulse GmbH em junho de 2025 para construir, possuir e operar plantas de hidrogênio descentralizadas para clientes industriais.
O mercado global de hubs de hidrogênio recompensa empresas que conectam produção com armazenamento, transporte e uso final. Acordos de compra multipartes podem reduzir a dependência de um único cliente âncora. O acordo entre RWE e TotalEnergies mostra como um contrato industrial de longo prazo pode apoiar um projeto de produção. Os padrões de pureza, medição e interoperabilidade continuam sendo uma fonte de diferenciação para fornecedores que atendem à infraestrutura compartilhada. A escala de fabricação chinesa molda a concorrência de custos, enquanto projetos no exterior avaliam conformidade, capacidade de serviço e custo total instalado.
Líderes do Setor de Hubs de Hidrogênio
-
Air Products and Chemicals, Inc.
-
Linde plc
-
Air Liquide S.A.
-
Plug Power Inc.
-
Nel ASA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Hubs de Hidrogênio Empresas cobertas neste relatório
- ACWA Power Company
- Air Liquide S.A.
- Air Products and Chemicals, Inc.
- BP p.l.c.
- Chevron Corporation
- China Petroleum & Chemical Corporation (Sinopec)
- Cummins Inc.
- ENGIE SA
- Fortescue Ltd.
- Iberdrola, S.A.
- ITM Power plc
- Linde plc
- Mitsubishi Heavy Industries, Ltd.
- Nel ASA
- Plug Power Inc.
- RWE AG
- Saudi Arabian Oil Company (Saudi Aramco)
- Shell plc
- Siemens Energy AG
- TotalEnergies SE
Desenvolvimentos industriais recentes em Mercado de Hubs de Hidrogênio
- Setembro de 2026: A Solar Energy Corporation of India (SECI) emitiu uma solicitação de propostas para selecionar agências executoras para a elaboração de relatórios detalhados de projetos para hubs de hidrogênio verde no âmbito do Componente B1 da Missão Nacional de Hidrogênio Verde da Índia.
- Julho de 2026: A Orica anunciou sua decisão final de investimento para o Hub de Hidrogênio do Vale Hunter em Nova Gales do Sul. O projeto instalará um eletrolisador de 50 MW para produzir aproximadamente 4.700 toneladas de hidrogênio renovável anualmente, substituindo cerca de 7,5% da matéria-prima de gás natural utilizada em sua instalação de amônia na Ilha Kooragang. Os gastos com construção são estimados em 172,7 a 199,5 milhões de USD (245 a 283 milhões de AUD), líquidos do financiamento de capital governamental, com a primeira produção prevista para o início de 2029.
- Abril de 2026: Um anúncio público do gabinete do Senador norte-americano Dave McCormick declarou que o Departamento de Energia dos EUA preservaria quase 5 bilhões de USD em financiamento para cinco hubs de hidrogênio, incluindo o Hub de Hidrogênio Limpo do Atlântico Médio (MACH2) e o Hub de Hidrogênio Limpo Regional dos Apalaches (ARCH2).
- Fevereiro de 2026: O Ministério de Portos, Navegação e Hidrovias da Índia aprovou um cais dedicado e instalações associadas no Porto de Paradip para o manuseio de hidrogênio verde, amônia e outras cargas líquidas. A instalação planejada tem capacidade declarada de manuseio de 4 milhões de toneladas por ano e inclui sistemas de armazenamento, dutos e equipamentos de manuseio de carga.
Escopo do Relatório Global do Mercado de Hubs de Hidrogênio
Um hub de hidrogênio (também chamado de vale do hidrogênio, cluster ou ecossistema) é uma rede localizada ou regional que reúne produção de hidrogênio limpo, armazenamento, distribuição e demanda de uso final em um único local.
O mercado de hubs de hidrogênio é segmentado por tipo de hub, componente do hub, aplicação e setor de uso final, e geografia. Por tipo de hub, o mercado é segmentado em hubs de hidrogênio verde, hubs de hidrogênio azul, hubs de hidrogênio cinza, hubs de hidrogênio rosa/movidos a energia nuclear e hubs de hidrogênio multi-via integrados. Por componente do hub, o mercado é segmentado em infraestrutura de produção de hidrogênio, infraestrutura de armazenamento de hidrogênio, infraestrutura de distribuição e transporte de hidrogênio e infraestrutura de utilização de hidrogênio. Por aplicação e setor de uso final, o mercado é dividido em aplicações industriais e químicas, transporte e mobilidade, geração de energia e serviços de rede, edifícios e aquecimento, e defesa e aeroespacial. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de hubs de hidrogênio em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
Visão geral da segmentação
| Hubs de Hidrogênio Verde |
| Hubs de Hidrogênio Azul |
| Hubs de Hidrogênio Cinza |
| Hubs de Hidrogênio Rosa/Movidos a Energia Nuclear |
| Hubs de Hidrogênio Multi-Via Integrados |
| Infraestrutura de Produção de Hidrogênio |
| Infraestrutura de Armazenamento de Hidrogênio |
| Infraestrutura de Distribuição e Transporte de Hidrogênio |
| Infraestrutura de Utilização de Hidrogênio |
| Aplicações Industriais e Químicas |
| Transporte e Mobilidade |
| Geração de Energia e Serviços de Rede |
| Edifícios e Aquecimento |
| Defesa e Aeroespacial |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tipo de Hub | Hubs de Hidrogênio Verde | |
| Hubs de Hidrogênio Azul | ||
| Hubs de Hidrogênio Cinza | ||
| Hubs de Hidrogênio Rosa/Movidos a Energia Nuclear | ||
| Hubs de Hidrogênio Multi-Via Integrados | ||
| Por Componente do Hub | Infraestrutura de Produção de Hidrogênio | |
| Infraestrutura de Armazenamento de Hidrogênio | ||
| Infraestrutura de Distribuição e Transporte de Hidrogênio | ||
| Infraestrutura de Utilização de Hidrogênio | ||
| Por Aplicação e Setor de Uso Final | Aplicações Industriais e Químicas | |
| Transporte e Mobilidade | ||
| Geração de Energia e Serviços de Rede | ||
| Edifícios e Aquecimento | ||
| Defesa e Aeroespacial | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de hubs de hidrogênio em 2026?
O tamanho do mercado de hubs de hidrogênio é de 3,11 bilhões de USD em 2026 e tem previsão de atingir 8,73 bilhões de USD até 2032 a um CAGR de 18,79%.
Qual tipo de hub está crescendo mais rapidamente?
Os hubs de hidrogênio verde têm previsão de crescimento a um CAGR de 19,1% até 2032.
Qual aplicação tem a perspectiva de crescimento mais forte?
O transporte e a mobilidade têm previsão de expansão a um CAGR de 19,6% até 2032, apoiados pela demanda do transporte pesado e marítimo.
Por que os usuários industriais são importantes para os projetos de hidrogênio?
Refinarias, produtores de amônia e instalações siderúrgicas já utilizam hidrogênio, oferecendo aos projetos uma base de clientes estabelecida para contratos de longo prazo.
Qual região lidera o desenvolvimento de hubs de hidrogênio?
A Ásia-Pacífico detinha 32,4% do valor em 2026 e tem previsão de crescimento a um CAGR de 19,2% até 2032.
Qual é a principal barreira para novos projetos de hubs de hidrogênio?
Muitos projetos anunciados não chegaram à decisão final de investimento porque os custos, a incerteza política e os riscos de contratos de compra continuam sendo relevantes.