
Marktgröße und Marktanteile der Wasserstoff-Hubs
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 3.69 Milliarden US-Dollar |
| Marktgröße (2031) | 8.73 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 18.79 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Wasserstoff-Hubs von Mordor Intelligence
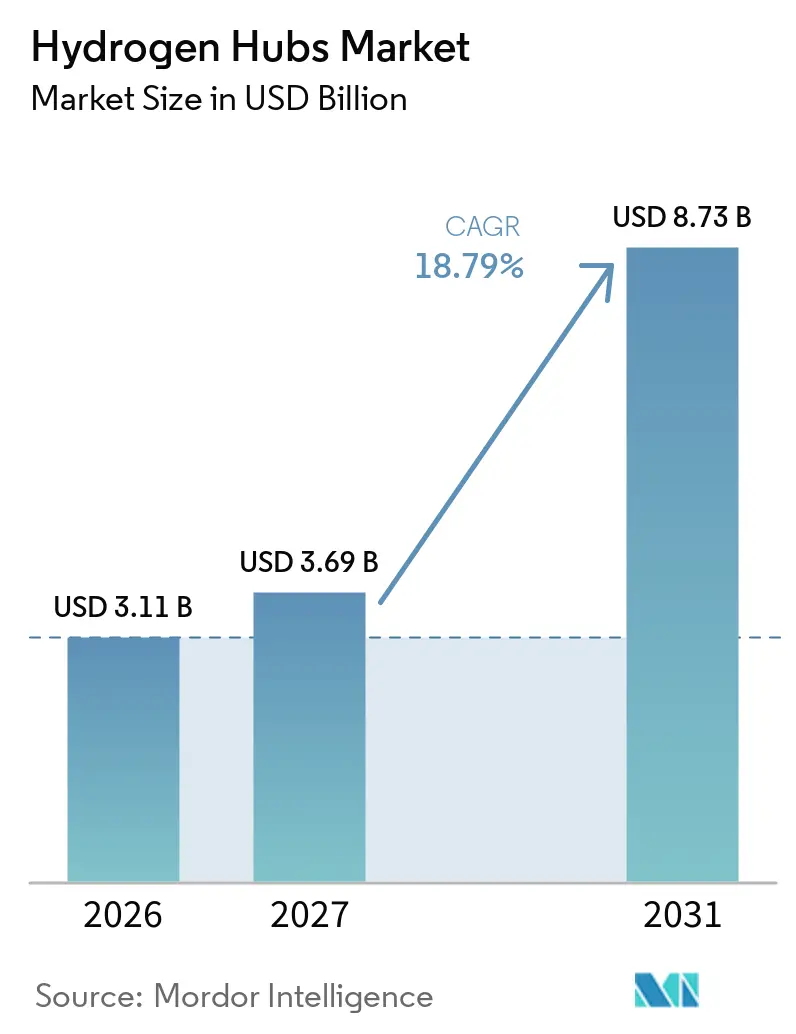
Die Marktgröße für Wasserstoff-Hubs wird voraussichtlich 3,11 Milliarden USD im Jahr 2026 und 3,69 Milliarden USD im Jahr 2027 betragen und bis 2031 8,73 Milliarden USD erreichen, mit einer CAGR von 18,79 % von 2027 bis 2031. Der globale Markt für Wasserstoff-Hubs entwickelt sich von der Politikgestaltung hin zur Projektrealisierung, da öffentliche Finanzierung, Steueranreize und Beschaffungsprogramme große Anlagen unterstützen. Industrielle Nutzer stellen die glaubwürdigste frühe Nachfrage dar, da Raffinerien, Ammoniakwerke und Stahlproduzenten Wasserstoff bereits in etablierten Prozessen einsetzen. Die Projektökonomie hängt weiterhin von niedrigeren Ausrüstungskosten, zuverlässiger erneuerbarer Energie und Verträgen ab, die es Entwicklern ermöglichen, Finanzierungen zu sichern. Hafenstandorte gewinnen an Bedeutung, da sie Anschlüsse, Speicher- und Schiffsanlagen nutzen können, deren Aufbau andernorts Jahre dauern würde. Der Wettbewerb trennt sich in integrierte Energieunternehmen mit Kundenzugang und Infrastrukturanlagen sowie Ausrüstungslieferanten, die sich auf Elektrolyseurleistung und Lieferfähigkeit konzentrieren.
Wichtigste Erkenntnisse des Berichts
- Nach Hub-Typ hielten grüne Wasserstoff-Hubs im Jahr 2026 einen Marktanteil von 35,7 % am globalen Markt für Wasserstoff-Hubs und werden voraussichtlich bis 2032 mit einer CAGR von 19,1 % wachsen.
- Nach Hub-Komponente hielt die Wasserstoffproduktionsinfrastruktur im Jahr 2026 einen Marktanteil von 42,2 % am globalen Markt für Wasserstoff-Hubs, während die Verteilungs- und Transportinfrastruktur voraussichtlich bis 2032 mit einer CAGR von 19,3 % wachsen wird.
- Nach Anwendung und Endverbrauchsbranche entfielen auf industrielle und chemische Anwendungen im Jahr 2026 56,3 % der globalen Marktgröße für Wasserstoff-Hubs, während Transport und Mobilität voraussichtlich bis 2032 mit einer CAGR von 19,6 % expandieren werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Anteil von 32,4 % am globalen Marktwert und wird voraussichtlich bis 2032 mit einer CAGR von 19,2 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatliche Finanzierung und Mechanismen zur Nachfrageschaffung | +3.5% | Global, konzentriert in Nordamerika, EU, Ostasien | Kurzfristig (≤ 2 Jahre) |
| Industrielle Dekarbonisierung und bestehende Wasserstoffnachfrage als Anker | +4.2% | Global, angeführt von China, Deutschland, Japan, Südkorea | Mittelfristig (2–4 Jahre) |
| Sinkende Elektrolyseurkosten und modulares Hub-Design | +3.1% | Global, mit den höchsten kurzfristigen Auswirkungen in China und der EU | Mittelfristig (2–4 Jahre) |
| Exportorientierte Wasserstoff- und Wasserstoffderivat-Korridore | +2.8% | Naher Osten, Australien, Südamerika in Richtung EU und Ostasien | Langfristig (≥ 4 Jahre) |
| Umnutzung von Hafenclustern für die Wasserstofflogistik | +2.3% | Nordsee, Golfküste USA, Rotes Meer | Mittelfristig (2–4 Jahre) |
| Verbindliche Abnahmeaggregation durch Mehrparteien-Hub-Verträge | +2.1% | EU, Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Finanzierung und Mechanismen zur Nachfrageschaffung
Staatliche Unterstützung verschafft dem globalen Markt für Wasserstoff-Hubs einen klareren Weg von der Entwicklung zur Bauphase. Die endgültigen US-Regeln für den Steuergutschrift 45V für die Produktion von sauberem Wasserstoff traten am 10. Januar 2025 in Kraft, wobei qualifizierte Produzenten Anspruch auf bis zu 3 USD pro Kilogramm haben.[1] Das US-Energieministerium vervollständigte sein Sieben-Hub-Netzwerk im Januar 2025, indem es Heartland bis zu 925 Millionen USD und MACH2 bis zu 750 Millionen USD zuwies.[2] Chinas Energiegesetz trat im Januar 2025 in Kraft und klassifizierte Wasserstoff als Energieressource, wodurch eine regulatorische Hürde für größere Projekte abgebaut wurde.[3] Die Europäische Kommission setzte auch die Auktionsunterstützung für erneuerbaren und kohlenstoffarmen Wasserstoff über die Europäische Wasserstoffbank fort.[4] Diese Maßnahmen verbessern die Umsatztransparenz, obwohl Projekte vor Investitionsentscheidungen noch feste Abnahmeverpflichtungen benötigen.
Industrielle Dekarbonisierung und bestehende Wasserstoffnachfrage als Anker
Die bestehende industrielle Nachfrage verschafft dem globalen Markt für Wasserstoff-Hubs eine frühe Kundenbasis, die nicht von neuen Endanwendungen abhängt. Raffinerien, Ammoniakproduzenten und Stahlwerke verbrauchen bereits Wasserstoff, der größtenteils aus fossilen Brennstoffen gewonnen wird. RWE und TotalEnergies unterzeichneten im März 2025 eine 15-Jahres-Vereinbarung, wonach TotalEnergies ab 2030 jährlich 30.000 Tonnen grünen Wasserstoff aus dem 300-MW-Werk GET H2 Nukleus kaufen wird. Das Angebot wird der Leuna-Raffinerie von TotalEnergies dienen, wo es voraussichtlich die jährlichen CO2-Emissionen um 300.000 Tonnen reduzieren wird. Standorte in der Nähe etablierter Industrienutzer sind einem geringeren Nachfragerisiko ausgesetzt als abgelegene Produktionsanlagen. Dieser Vorteil kann Kapital in Richtung Hubs lenken, die Produktion, Speicherung und lokalen industriellen Verbrauch kombinieren.
Sinkende Elektrolyseurkosten und modulares Hub-Design
Elektrolyseurkosten und Lieferleistung bleiben zentral für den globalen Markt für Wasserstoff-Hubs, da Produktionsanlagen einen wesentlichen Kapitalaufwand darstellen. Die Internationale Energieagentur berichtete, dass die Herstellungskosten für Elektrolyseure in China zwischen 600 und 1.200 USD pro Kilowatt lagen, verglichen mit 2.000 bis 2.600 USD pro Kilowatt außerhalb Chinas. Installations-, Ingenieur-, Beschaffungs- und Baukosten können diesen Unterschied verringern, wenn Projekte außerhalb Chinas realisiert werden. Accelera by Cummins lieferte im September 2025 einen 35-MW-Protonenaustauschmembran-Elektrolyseur (PEM) an Lindes Anlage in Niagara Falls. Standardisierte modulare Systeme können das Lieferrisiko senken und Kapazitätserweiterungen erleichtern, wenn sich die Nachfrage entwickelt. Der Auftragsbestand von ITM Power in Höhe von 145,1 Millionen GBP im April 2025 deutete ebenfalls darauf hin, dass Projekte von der Planungsphase in Ausrüstungsbestellungen übergingen.
Exportorientierte Wasserstoff- und Wasserstoffderivat-Korridore
Exportkorridore erweitern den globalen Markt für Wasserstoff-Hubs über Standorte mit großer lokaler Nachfrage hinaus. Viele Langstreckenprojekte planen, Wasserstoff für den Transport in Ammoniak umzuwandeln und ihn dann am Zielort zu verarbeiten. ACWA Power und EnBW unterzeichneten im August 2025 eine gemeinsame Entwicklungsvereinbarung für die erste Phase des Yanbu Green Hydrogen Hub in Saudi-Arabien. Der Vorschlag umfasst 4 GW Elektrolyse, 400.000 Tonnen jährliche Produktion von grünem Wasserstoff und ein dediziertes Exportterminal. Japans Wasserstoff-Ministerkonferenz 2025 konzentrierte sich auf die Nachfrageschaffung und die internationale Lieferkettenkooperation. Exportprojekte hängen daher von abgestimmten Standards, Schifffahrtsinfrastruktur und Käufern ab, die kohlenstoffarme Moleküle zu einem Preis über dem konventioneller Kraftstoffe akzeptieren können.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte Umwandlung von endgültigen Investitionsentscheidungen | -2.8% | Global, am stärksten in der EU und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Divergenz bei Zertifizierungs- und Kohlenstoffintensitätsregeln | -1.9% | Global, insbesondere grenzüberschreitende Handelsrouten | Mittelfristig (2–4 Jahre) |
| Lücken bei Wasserstoffreinheit, Messung und Interoperabilität in gemeinsamer Infrastruktur | -1.2% | Industriekorridore in der EU, Hub-Cluster in Nordamerika | Mittelfristig (2–4 Jahre) |
| Wasserverfügbarkeit und gesellschaftliche Akzeptanz an großen Standorten für erneuerbaren Wasserstoff | -0.9% | Asien-Pazifik, Naher Osten, Binnenstandorte in der EU | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Umwandlung von endgültigen Investitionsentscheidungen
Die begrenzte Umwandlung von Projektankündigungen in endgültige Investitionsentscheidungen bremst den globalen Markt für Wasserstoff-Hubs. Die IEA berichtete, dass Produktionskosten, verzögerte Abnahmevereinbarungen und politische Unsicherheit die Projektrealisierung verlangsamt haben. Air Products kündigte im Februar 2025 an, im Rahmen seiner Portfolioüberprüfung drei US-Projekte aufzugeben. BP's Strategieneuausrichtung im Februar 2025 verengte den Investitionsfokus auf fünf bis sieben Wasserstoff- und Kohlenstoffabscheidungsprojekte. Diese Entscheidungen machen Kreditgeber und Eigenkapitalpartner vorsichtiger gegenüber Projekten ohne unterzeichnete Kunden oder klare politische Unterstützung. Längere Genehmigungs- und Finanzierungszyklen können Entwickler mit etablierten Industrieanlagen und stärkeren Bilanzen begünstigen.
Divergenz bei Zertifizierungs- und Kohlenstoffintensitätsregeln
Unterschiedliche Zertifizierungsregeln verursachen zusätzliche Kosten für den Wasserstoffhandel zwischen Regionen. Die Europäische Union verabschiedete am 8. Juli 2025 ihre Treibhausgasmethodik für kohlenstoffarmen Wasserstoff, die eine Emissionseinsparung von 70 % im Vergleich zu nicht abgemildertem Einsatz fossiler Brennstoffe vorschreibt. Indien veröffentlichte im Mai 2025 sein Grünes Wasserstoff-Zertifizierungsschema, einschließlich eines Schwellenwerts von 2 kg CO2-Äquivalent pro Kilogramm für bestimmte Elektrolyse- und Biomassepfade. Unterschiedliche Regeln zu Lebenszyklusgrenzen, Strombeschaffung und Zusätzlichkeit können eine direkte Anerkennung über Handelsrouten hinweg verhindern. Exporteure benötigen möglicherweise mehr als eine Zertifizierung oder gestalten die Produktion nach den strengsten Kundenanforderungen. Wasserstoffreinheit, Messung, Kompatibilität gemeinsamer Infrastruktur, Wasserverfügbarkeit und lokale Akzeptanz stellen weitere betriebliche Anforderungen für große Projekte dar. Der globale Markt für Wasserstoff-Hubs wird gemeinsame technische Praktiken benötigen, um diese Hürden zu senken, wenn grenzüberschreitende Mengen steigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Hub-Typ:
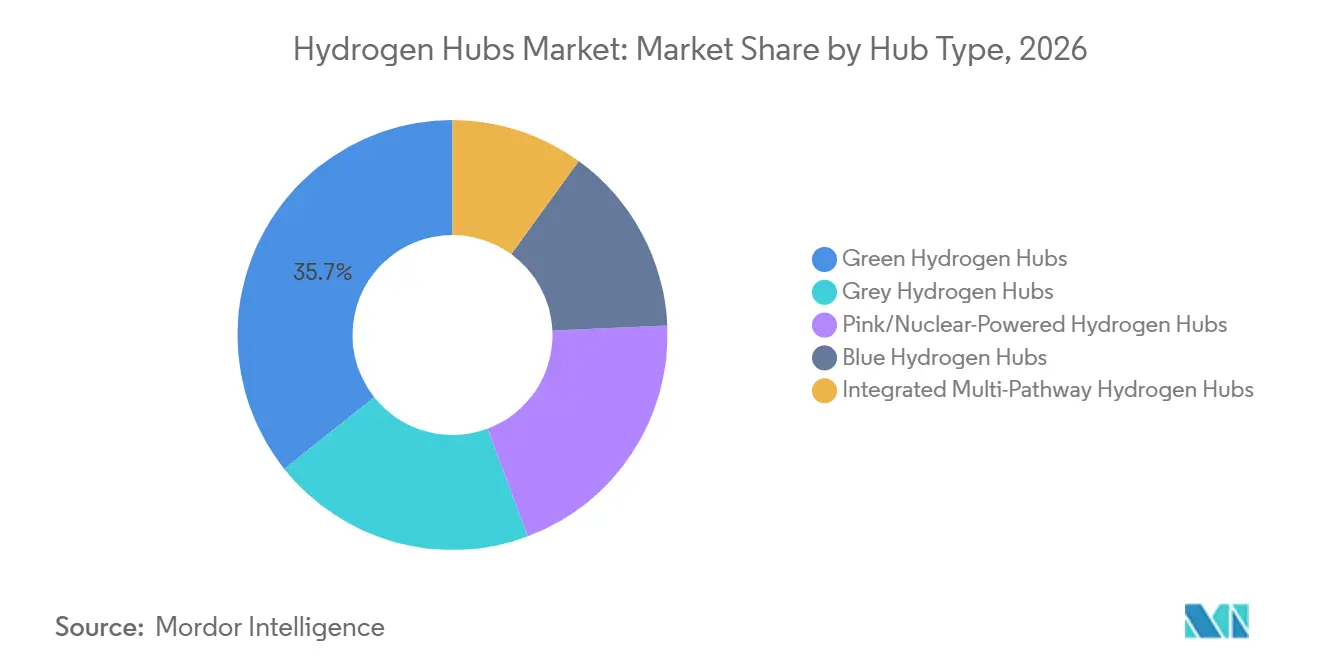
Grüne Wasserstoff-Hubs definieren die InvestitionsgrenzeGrüne Wasserstoff-Hubs werden voraussichtlich bis 2032 mit einer CAGR von 19,1 % wachsen und sind damit der am schnellsten wachsende Hub-Typ im globalen Markt für Wasserstoff-Hubs. Ihre Expansion ist mit der Versorgung mit erneuerbarem Strom, dem breiteren Einsatz von Elektrolyseuren und Richtlinien verknüpft, die emissionsarme Produktion begünstigen. Der Yanbu-Vorschlag von ACWA Power und L&T (Larsen & Toubro) veranschaulicht den Umfang aktueller Projektpläne mit 4 GW Elektrolyse und einer geplanten Jahresproduktion von 400.000 Tonnen. Diese Projekte sind dort rentabler, wo Entwickler erneuerbare Erzeugung, Hafenzugang und langfristige Nachfrage sichern können. Ihr kommerzieller Fortschritt hängt weiterhin von Stromkosten und der Verfügbarkeit von Verträgen ab, die die Finanzierung unterstützen.
Blaue Wasserstoff-Hubs nutzen Erdgasreformierung mit Kohlenstoffabscheidung und können bestehende Gasverarbeitungssysteme verwenden. Saudi Aramco schloss im März 2025 den Erwerb eines 50-%-Anteils an der Blue Hydrogen Industrial Gases Company in Jubail ab. Dieses Modell kann im globalen Markt für Wasserstoff-Hubs schneller Skalierung erreichen, wo Gasversorgung und Kohlenstoffmanagementinfrastruktur verfügbar sind. Graue Wasserstoff-Hubs bleiben Teil der chinesischen Industriebasis, stehen jedoch zunehmendem Druck durch Dekarbonisierungspolitik gegenüber. Rosa oder nuklear-betriebene Hubs bleiben durch Reaktorverfügbarkeit und Genehmigungszeiträume begrenzt, während integrierte Multi-Pathway-Hubs das Versorgungsrisiko dort managen können, wo die erneuerbare Erzeugung variabel ist.

Nach Hub-Komponente:
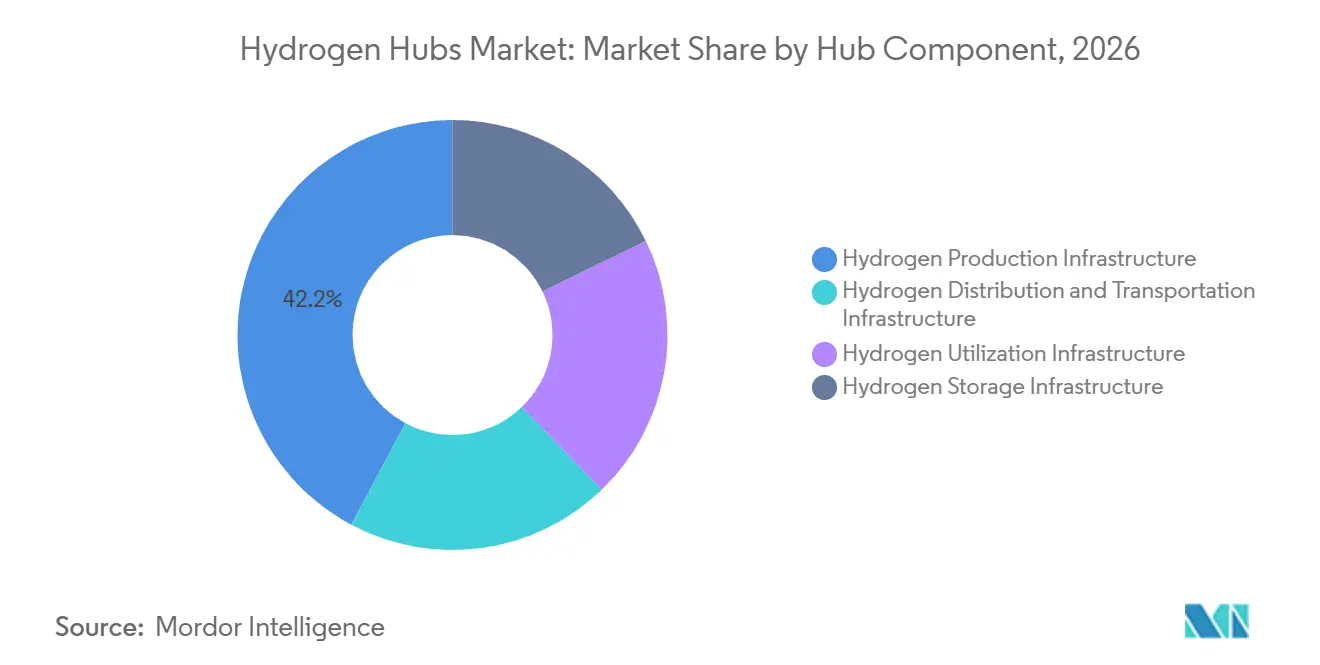
Produktionsinfrastruktur dominiert, aber Logistik ist die am schnellsten skalierende SchichtDie Wasserstoffproduktionsinfrastruktur hielt im Jahr 2026 einen Anteil von 42,2 % an der globalen Marktgröße für Wasserstoff-Hubs, was den Kapitalbedarf für Elektrolyseure und zugehörige Systeme widerspiegelt. Die Internationale Energieagentur (IEA) identifiziert Elektrolyseurausrüstung als wesentlichen Kostenfaktor bei emissionsarmen Wasserstoffprojekten. Produktionskapazität erfordert zuverlässigen erneuerbaren Strom, Wassermanagement, Netzanschlüsse und Ausrüstungsservicefähigkeit. Lieferanten konkurrieren daher bei Effizienz, Fertigungsmaßstab, Lieferzuverlässigkeit und lokalem Support. Frühe Hubs konzentrieren Kapital in der Produktion, da nachgelagerte Ausrüstung ohne zuverlässige Versorgung nicht betrieben werden kann.
Die Verteilungs- und Transportinfrastruktur wird voraussichtlich bis 2032 mit einer CAGR von 19,3 % expandieren, da der globale Markt für Wasserstoff-Hubs Pipelines, LKW-Beladeanlagen und Schiffsterminals benötigt. Deutschlands 9.000 Kilometer umfassendes Wasserstoff-Kernnetz ist geplant, Pipelineumrüstungen und Neubauten bis 2032 zu nutzen. RWE begann im Juni 2025 mit der Vermarktung von Kapazitäten an seiner Wasserstoffspeicheranlage Gronau-Epe, um die Ausgleichsbedarfe des Netzes zu unterstützen. Speicherung spielt eine größere Rolle, wo die erneuerbare Erzeugung je nach Tageszeit und Jahreszeit variiert. Nutzungsinfrastruktur umfasst Brennstoffzellen, Turbinen und industrielle Prozessanlagen, die gelieferten Wasserstoff in Endnutzungswert umwandeln. Die Wasserstoff-Hubs-Branche entwickelt sich daher hin zu Designs, die mehr als nur Produktionsanlagen umfassen.
Nach Anwendung und Endverbrauchsbranche:
Industriechemie verankert den Wert, Mobilität beschleunigt das VolumenIndustrielle und chemische Anwendungen machten im Jahr 2026 56,3 % der globalen Marktgröße für Wasserstoff-Hubs aus. Raffinerien, Ammoniakwerke und Methanolwerke bieten eine große und vorhersehbare Nachfrage, die durch langfristige Lieferverträge gedeckt werden kann. Sinopec meldete bis Oktober 2025 mehr als 150 Wasserstofftankstellen und 11 Wasserstoffproduktionsstützpunkte und entwickelte gleichzeitig ein Projekt für erneuerbare Wasserstoffproduktion von 30.000 Tonnen pro Jahr in der Inneren Mongolei weiter. Dieser Ansatz verknüpft Produktionsanlagen mit Industriekunden und Vertriebsinfrastruktur. Industriekunden können dem globalen Markt für Wasserstoff-Hubs helfen, Nachfrage zu etablieren, bevor neue Mobilitätsanwendungen ihre volle Skalierung erreichen.
Transport und Mobilität werden voraussichtlich bis 2032 mit einer CAGR von 19,6 % wachsen. Schwere Lkw, Schifffahrt und andere Anwendungen mit hohem Energiebedarf können die Nachfrage dort unterstützen, wo Batteriesysteme bei Reichweite oder Nutzlast an Grenzen stoßen. Chinas politische Ausrichtung umfasst Brennstoffzellenfahrzeuge und Betankungsinfrastruktur innerhalb von Industriekorridoren. Stromerzeugung und Netzdienstleistungen können Wasserstoff als Ausgleichsressource in Systemen mit hoher erneuerbarer Kapazität nutzen. Mitsubishi Heavy Industries demonstrierte im März 2025 einen 500-kW-Motorgenerator, der mit 100 % Wasserstoff betrieben wird. Gebäude, Heizung, Verteidigung und Luft- und Raumfahrt machen derzeit einen kleineren Anteil aus, erweitern jedoch die Nachfragebasis in Sektoren, die schwerer zu elektrifizieren sind.
Geografische Analyse
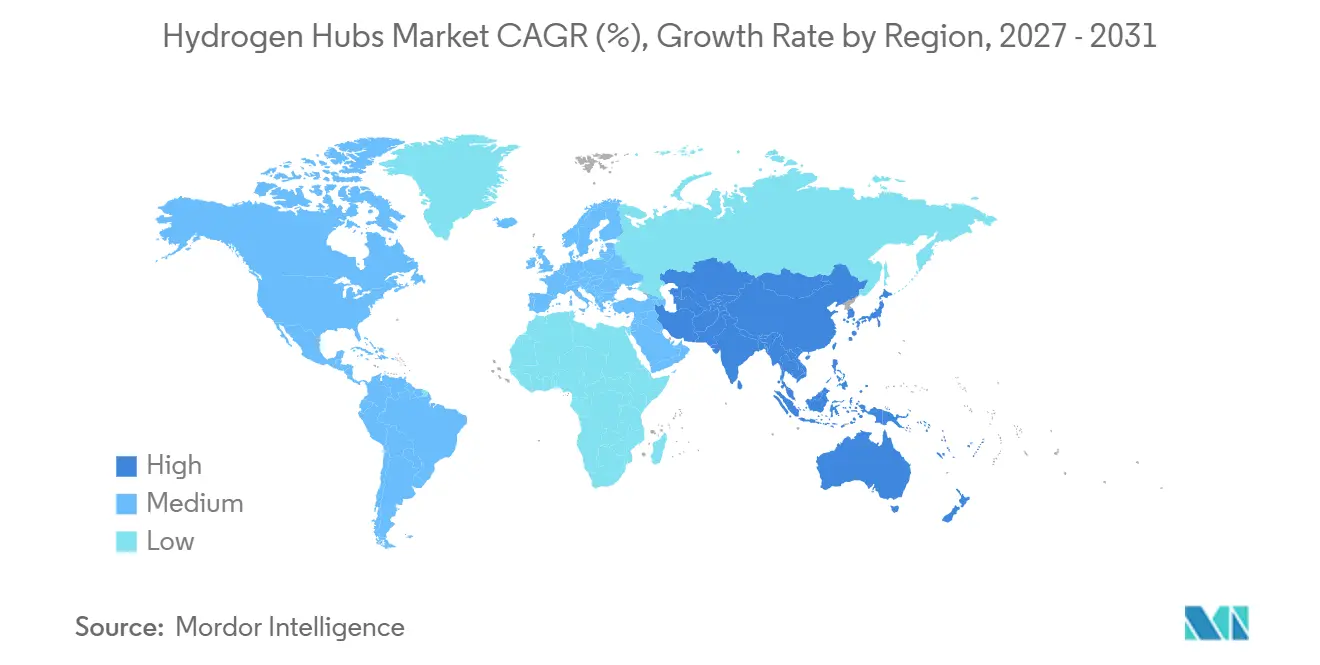
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 32,4 % am globalen Markt für Wasserstoff-Hubs und wird voraussichtlich bis 2032 mit einer CAGR von 19,2 % wachsen. Die Nationale Energieverwaltung Chinas meldete eine Wasserstoffproduktion von mehr als 36,5 Millionen Tonnen im Jahr 2024 und erklärte, dass China mehr als 50 % der globalen Kapazität für erneuerbare Wasserstoffprojekte ausmacht. China verschafft dem globalen Markt für Wasserstoff-Hubs auch eine große Industriebasis und erhebliche Fertigungskapazitäten für Elektrolyseure. Japans Energieplan 2025 identifiziert Wasserstoff als Weg für Industrie und Energie.
Europa nutzt koordinierte Politik, Zertifizierungsregeln und Pipeline-Investitionen zur Unterstützung des globalen Marktes für Wasserstoff-Hubs. Die EU-Methodik vom Juli 2025 bietet eine Grundlage für die Klassifizierung von kohlenstoffarmem Wasserstoff in den Mitgliedstaaten. Deutschlands Wasserstoff-Kernnetz und Speicherpläne schaffen einen Weg von Küstenimportpunkten und inländischen Produzenten zu Industriekunden. RWEs Anlage in Lingen soll an dieses Netz angeschlossen werden und verfügt über eine langfristige Liefervereinbarung mit TotalEnergies. Spanien entwickelt Hub-Projekte, darunter Iberdrolas 200-MW-Cluster in Huelva und die BP-Iberdrola-Anlage in Castellón.
Nordamerika macht im globalen Markt für Wasserstoff-Hubs durch das US-amerikanische regionale Hub-Programm, Steueranreize und private Entwicklung Fortschritte. Die Finanzierung des Energieministeriums (DOE) für Heartland und MACH2 vervollständigte das nationale Sieben-Hub-Netzwerk im Januar 2025. Der Nahe Osten und Afrika entwickeln sich durch saudi-arabische Projekte und Kohlenstoffmanagementinfrastruktur in Jubail zu Exportversorgungsgebieten. Südamerika befindet sich noch in einem früheren Stadium der Projektentwicklung und ist auf Exportterminals, Zertifizierungsabstimmung und Nachfrage von Übersee-Käufern angewiesen.
Wettbewerbslandschaft
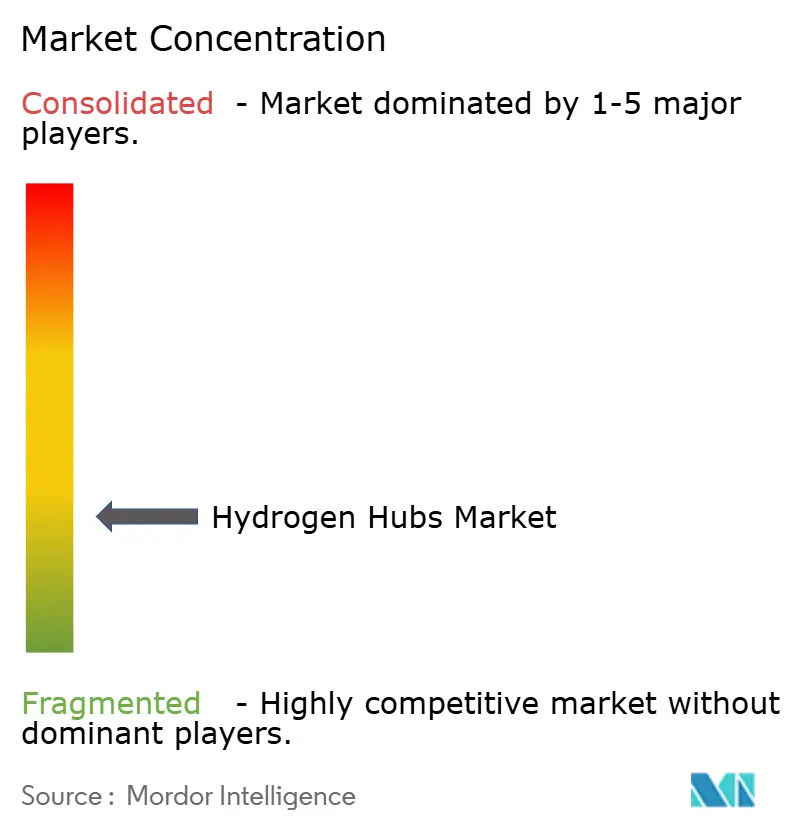
Der globale Markt für Wasserstoff-Hubs ist fragmentiert, da Unternehmen an verschiedenen Punkten der Wertschöpfungskette konkurrieren. Shell, TotalEnergies, BP, ENGIE, RWE, ACWA Power, Chevron und Saudi Aramco konkurrieren bei Projektentwicklung, Kundenzugang und bestehender Energieinfrastruktur. Ausrüstungslieferanten wie ITM Power, Nel, Siemens Energy und Accelera by Cummins konkurrieren bei Leistung, Serviceabdeckung, Fertigungsfähigkeit und Lieferzuverlässigkeit. Integrierte Unternehmen können Raffineriebeziehungen, Gasanlagen und Bilanzen nutzen, um lange Projektzeiträume zu unterstützen.
Strategische Schritte im globalen Markt für Wasserstoff-Hubs zeigen eine wachsende Präferenz für gemeinsame Entwicklungsmodelle und feste Kundenverpflichtungen. Air Liquide traf im Juli 2025 die endgültige Investitionsentscheidung für den 200-MW-ELYgator-Elektrolyseur in Rotterdam, mit einer geplanten jährlichen Produktion von erneuerbarem Wasserstoff von 23.000 Tonnen ab 2027. Siemens Energy lieferte im September 2025 die ersten 9 von 12 PEM-Elektrolyseuren für Air Liquides 200-MW-Projekt Normand'Hy. ITM Power gründete im Juni 2025 die Hydropulse GmbH, um dezentrale Wasserstoffanlagen für Industriekunden zu bauen, zu besitzen und zu betreiben.
Der globale Markt für Wasserstoff-Hubs belohnt Unternehmen, die Produktion mit Speicherung, Transport und Endnutzung verbinden. Mehrparteien-Abnahmevereinbarungen können die Abhängigkeit von einem einzelnen Ankerabnahmen reduzieren. Die Vereinbarung zwischen RWE und TotalEnergies zeigt, wie ein langfristiger Industrievertrag ein Produktionsprojekt unterstützen kann. Standards für Reinheit, Messung und Interoperabilität bleiben eine Quelle der Differenzierung für Lieferanten, die gemeinsame Infrastruktur bedienen. Die chinesische Fertigungsskala prägt den Kostenwettbewerb, während Übersee-Projekte Compliance, Servicefähigkeit und Gesamtinstallationskosten bewerten.
Marktführer der Wasserstoff-Hubs-Branche
-
Air Products and Chemicals, Inc.
-
Linde plc
-
Air Liquide S.A.
-
Plug Power Inc.
-
Nel ASA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Wasserstoff-Hubs Unternehmen in diesem Bericht
- ACWA Power Company
- Air Liquide S.A.
- Air Products and Chemicals, Inc.
- BP p.l.c.
- Chevron Corporation
- China Petroleum & Chemical Corporation (Sinopec)
- Cummins Inc.
- ENGIE SA
- Fortescue Ltd.
- Iberdrola, S.A.
- ITM Power plc
- Linde plc
- Mitsubishi Heavy Industries, Ltd.
- Nel ASA
- Plug Power Inc.
- RWE AG
- Saudi Arabian Oil Company (Saudi Aramco)
- Shell plc
- Siemens Energy AG
- TotalEnergies SE
Neueste Industrielle Entwicklungen in Markt für Wasserstoff-Hubs
- September 2026: Die Solar Energy Corporation of India (SECI) veröffentlichte eine Aufforderung zur Einreichung von Vorschlägen zur Auswahl von Durchführungsbehörden für die Erstellung detaillierter Projektberichte für grüne Wasserstoff-Hubs im Rahmen der Komponente B1 der nationalen grünen Wasserstoffmission Indiens.
- Juli 2026: Orica gab seine endgültige Investitionsentscheidung für den Hunter Valley Hydrogen Hub in New South Wales bekannt. Das Projekt wird einen 50-MW-Elektrolyseur installieren, um jährlich etwa 4.700 Tonnen erneuerbaren Wasserstoff zu produzieren und damit rund 7,5 % des in seiner Ammoniakanlage auf Kooragang Island verwendeten Erdgaseinsatzes zu ersetzen. Die Bauausgaben werden auf 172,7–199,5 Millionen USD (245–283 Millionen AUD) geschätzt, abzüglich staatlicher Kapitalförderung, mit einer angestrebten Erstproduktion Anfang 2029.
- April 2026: Eine öffentliche Ankündigung aus dem Büro des US-Senators Dave McCormick besagte, dass das US-Energieministerium fast 5 Milliarden USD an Finanzierung für fünf Wasserstoff-Hubs erhalten würde, darunter der Mid-Atlantic Clean Hydrogen Hub (MACH2) und der Appalachian Regional Clean Hydrogen Hub (ARCH2).
- Februar 2026: Indiens Ministerium für Häfen, Schifffahrt und Wasserwege genehmigte einen dedizierten Anleger und zugehörige Einrichtungen im Hafen Paradip für den Umschlag von grünem Wasserstoff, Ammoniak und anderen flüssigen Ladungen. Die geplante Anlage hat eine angegebene Umschlagskapazität von 4 Millionen Tonnen pro Jahr und umfasst Lagersysteme, Pipelines und Ladungsumschlagsausrüstung.
Berichtsumfang des globalen Marktes für Wasserstoff-Hubs
Ein Wasserstoff-Hub (auch als Wasserstofftal, Cluster oder Ökosystem bezeichnet) ist ein lokales oder regionales Netzwerk, das saubere Wasserstoffproduktion, Speicherung, Verteilung und Endnutzungsnachfrage an einem Standort zusammenführt.
Der Markt für Wasserstoff-Hubs ist nach Hub-Typ, Hub-Komponente, Anwendung und Endverbrauchsbranche sowie Geografie segmentiert. Nach Hub-Typ ist der Markt in grüne Wasserstoff-Hubs, blaue Wasserstoff-Hubs, graue Wasserstoff-Hubs, rosa/nuklear-betriebene Wasserstoff-Hubs und integrierte Multi-Pathway-Wasserstoff-Hubs segmentiert. Nach Hub-Komponente ist der Markt in Wasserstoffproduktionsinfrastruktur, Wasserstoffspeicherinfrastruktur, Wasserstoffverteilungs- und Transportinfrastruktur sowie Wasserstoffnutzungsinfrastruktur segmentiert. Nach Anwendung und Endverbrauchsbranche ist der Markt in industrielle und chemische Anwendungen, Transport und Mobilität, Stromerzeugung und Netzdienstleistungen, Gebäude und Heizung sowie Verteidigung und Luft- und Raumfahrt unterteilt. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Markt für Wasserstoff-Hubs in 26 Ländern in wichtigen Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Grüne Wasserstoff-Hubs |
| Blaue Wasserstoff-Hubs |
| Graue Wasserstoff-Hubs |
| Rosa/Nuklear-betriebene Wasserstoff-Hubs |
| Integrierte Multi-Pathway-Wasserstoff-Hubs |
| Wasserstoffproduktionsinfrastruktur |
| Wasserstoffspeicherinfrastruktur |
| Wasserstoffverteilungs- und Transportinfrastruktur |
| Wasserstoffnutzungsinfrastruktur |
| Industrielle und chemische Anwendungen |
| Transport und Mobilität |
| Stromerzeugung und Netzdienstleistungen |
| Gebäude und Heizung |
| Verteidigung und Luft- und Raumfahrt |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Hub-Typ | Grüne Wasserstoff-Hubs | |
| Blaue Wasserstoff-Hubs | ||
| Graue Wasserstoff-Hubs | ||
| Rosa/Nuklear-betriebene Wasserstoff-Hubs | ||
| Integrierte Multi-Pathway-Wasserstoff-Hubs | ||
| Nach Hub-Komponente | Wasserstoffproduktionsinfrastruktur | |
| Wasserstoffspeicherinfrastruktur | ||
| Wasserstoffverteilungs- und Transportinfrastruktur | ||
| Wasserstoffnutzungsinfrastruktur | ||
| Nach Anwendung und Endverbrauchsbranche | Industrielle und chemische Anwendungen | |
| Transport und Mobilität | ||
| Stromerzeugung und Netzdienstleistungen | ||
| Gebäude und Heizung | ||
| Verteidigung und Luft- und Raumfahrt | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Wasserstoff-Hubs im Jahr 2026?
Die Marktgröße für Wasserstoff-Hubs beträgt im Jahr 2026 3,11 Milliarden USD und wird voraussichtlich bis 2032 bei einer CAGR von 18,79 % 8,73 Milliarden USD erreichen.
Welcher Hub-Typ wächst am schnellsten?
Grüne Wasserstoff-Hubs werden voraussichtlich bis 2032 mit einer CAGR von 19,1 % wachsen.
Welche Anwendung hat die stärksten Wachstumsaussichten?
Transport und Mobilität werden voraussichtlich bis 2032 mit einer CAGR von 19,6 % expandieren, unterstützt durch die Nachfrage im Schwerlasttransport und in der Schifffahrt.
Warum sind Industrienutzer für Wasserstoffprojekte wichtig?
Raffinerien, Ammoniakproduzenten und Stahlwerke nutzen bereits Wasserstoff und verschaffen Projekten eine etablierte Kundenbasis für langfristige Verträge.
Welche Region führt bei der Entwicklung von Wasserstoff-Hubs?
Asien-Pazifik hielt im Jahr 2026 einen Wertanteil von 32,4 % und wird voraussichtlich bis 2032 mit einer CAGR von 19,2 % wachsen.
Was ist das größte Hindernis für neue Wasserstoff-Hub-Projekte?
Viele angekündigte Projekte haben keine endgültige Investitionsentscheidung erreicht, da Kosten, politische Unsicherheit und Abnahmerisiken weiterhin erheblich sind.